
Tamanho e Participação do Mercado de Dispensadores de Gás Natural Comprimido (GNC) do Sudeste Asiático
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 32.39 Milhões de dólares |
| Tamanho do Mercado (2026) | 36.11 Milhões de dólares |
| Tamanho do Mercado (2031) | 60.33 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.81 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispensadores de Gás Natural Comprimido (GNC) do Sudeste Asiático por Mordor Intelligence
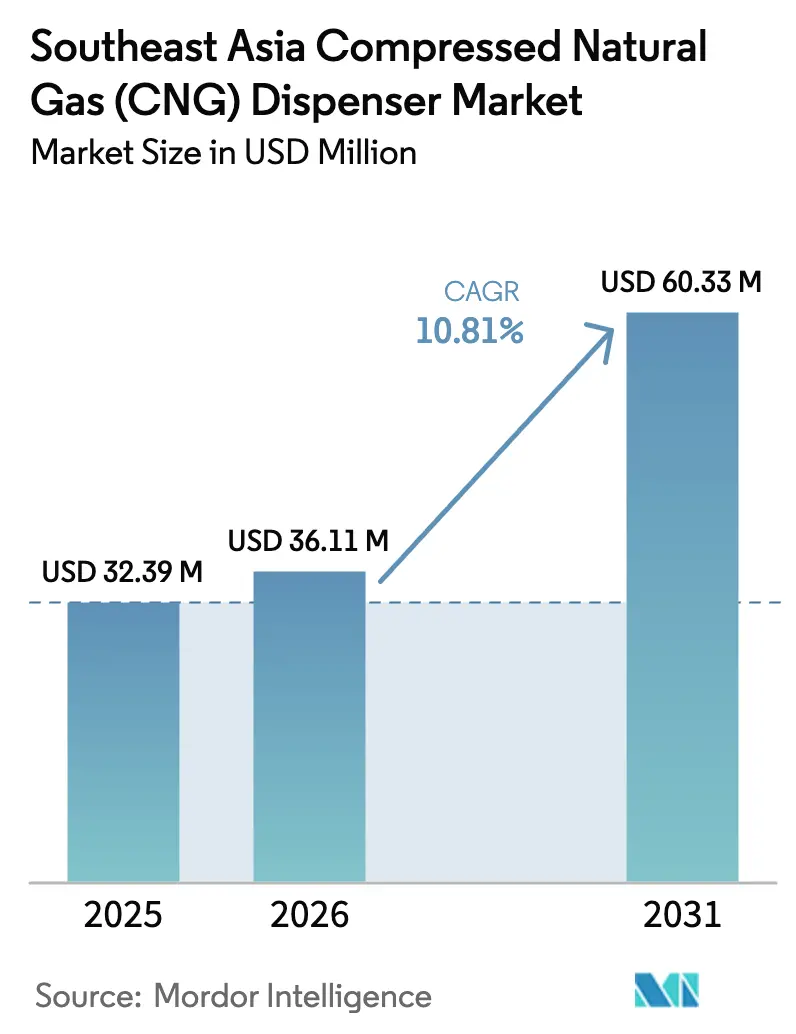
O tamanho do Mercado de Dispensadores de Gás Natural Comprimido do Sudeste Asiático foi avaliado em USD 32,39 milhões em 2025 e estima-se que cresça de USD 36,11 milhões em 2026 para atingir USD 60,33 milhões até 2031, a um CAGR de 10,81% durante o período de previsão (2026-2031).
Esta trajetória é sustentada pela mudança de demanda das frotas de transporte público urbano, que agora se voltam para a tração elétrica a bateria, em direção a operadores industriais, de logística e de mineração que veem o GNC como uma proteção contra a volatilidade do diesel e uma ferramenta prática de redução de emissões quando a eletrificação no local é impraticável.[1]S&P Global, "Análise do Mercado de GNL da Ásia-Pacífico," S&P Global, spglobal.com A construção de terminais de importação de GNL em toda a região expandiu a capacidade de regaseificação em 8,1 milhões de t p.a. desde 2023, reduzindo os custos de matéria-prima e melhorando a viabilidade econômica dos projetos de dispensadores.[2]S&P Global, "Análise do Mercado de GNL da Ásia-Pacífico," S&P Global, spglobal.com A Indonésia detém a maior posição nacional por meio das estações apoiadas pelo Estado da Pertamina e do alcance de seus gasodutos, enquanto o Vietnã apresenta o crescimento mais rápido impulsionado por investimentos em depósitos privados que isolam os clusters industriais das oscilações de preços de combustível.[3]Agência Internacional de Energia, "Perspectiva Energética do Sudeste Asiático 2024," AIE, iea.org A concorrência tecnológica agora se concentra em sistemas de múltiplas mangueiras habilitados para IoT que maximizam o rendimento por metro quadrado e reduzem o tempo de inatividade por meio de análises de manutenção preditiva.[4]Gilbarco Veeder-Root, "Soluções de Abastecimento de Combustível," Gilbarco, gilbarco.com O risco regulatório, no entanto, permanece uma ameaça real: a eliminação progressiva dos veículos a gás natural (VGN) na Malásia em 2025 provou que os mandatos de eletrificação podem sobrepor-se a curvas de custo favoráveis e reduzir instantaneamente o mercado de dispensadores de GNC do Sudeste Asiático.
Principais Conclusões do Relatório
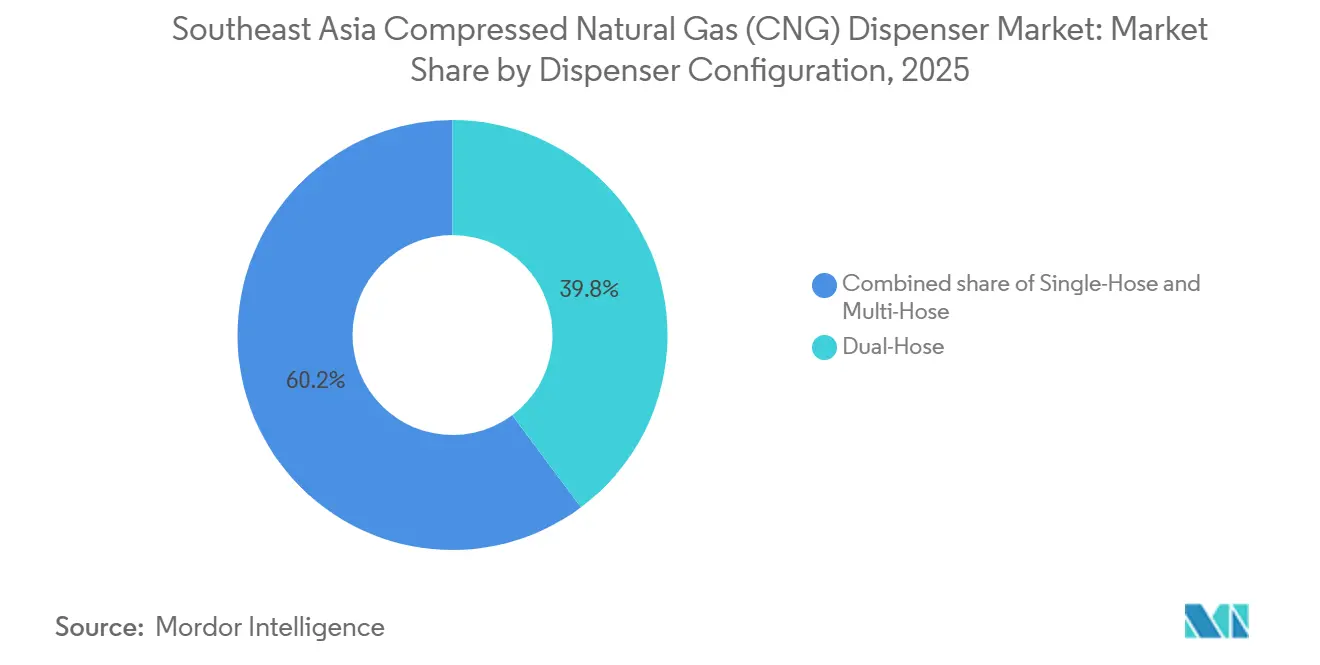
- Por configuração de dispensador, as unidades de mangueira dupla lideraram com 39,8% da participação do mercado de dispensadores de GNC do Sudeste Asiático em 2025, enquanto as unidades de múltiplas mangueiras têm projeção de crescimento a um CAGR de 12,8% até 2031.
- Por tipo de estação, os postos de abastecimento rápido capturaram 55,5% do tamanho do mercado de dispensadores de GNC do Sudeste Asiático em 2025; as estações móveis e portáteis estão avançando a um CAGR de 13,5% até 2031.
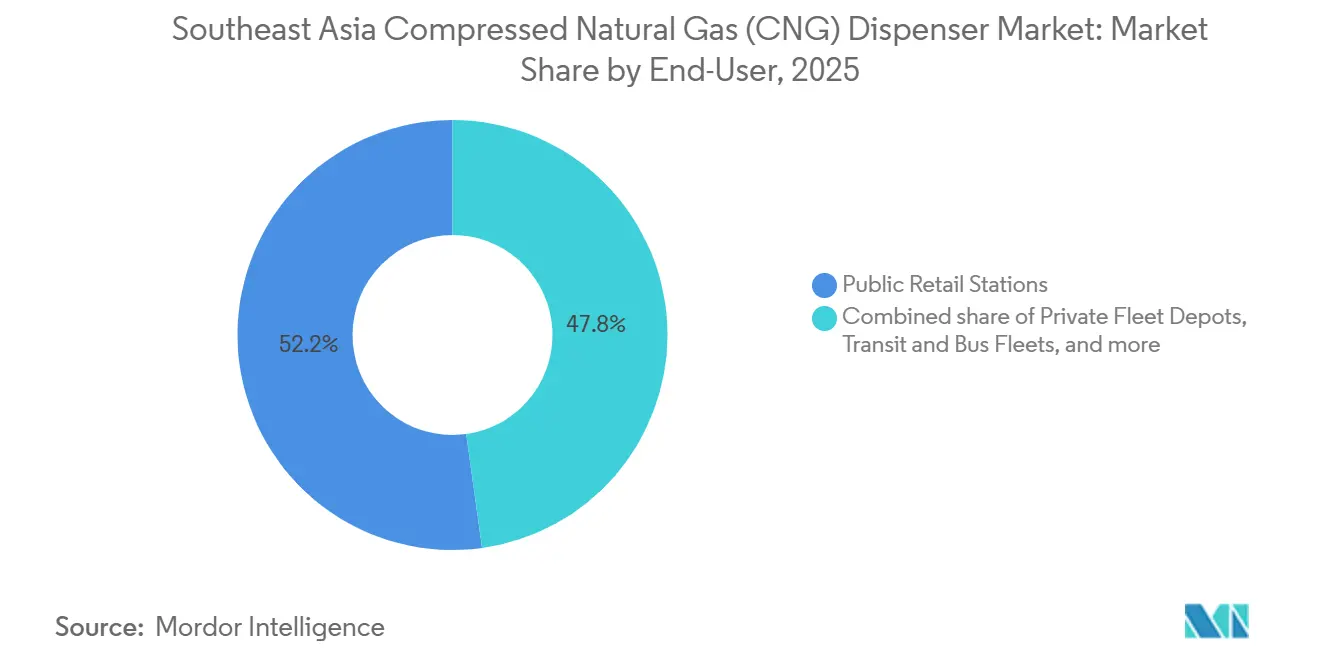
- Por usuário final, os postos de varejo público detinham uma participação de 52,2% em 2025, enquanto os locais industriais e de mineração têm previsão de registrar um CAGR de 13,1% até 2031.
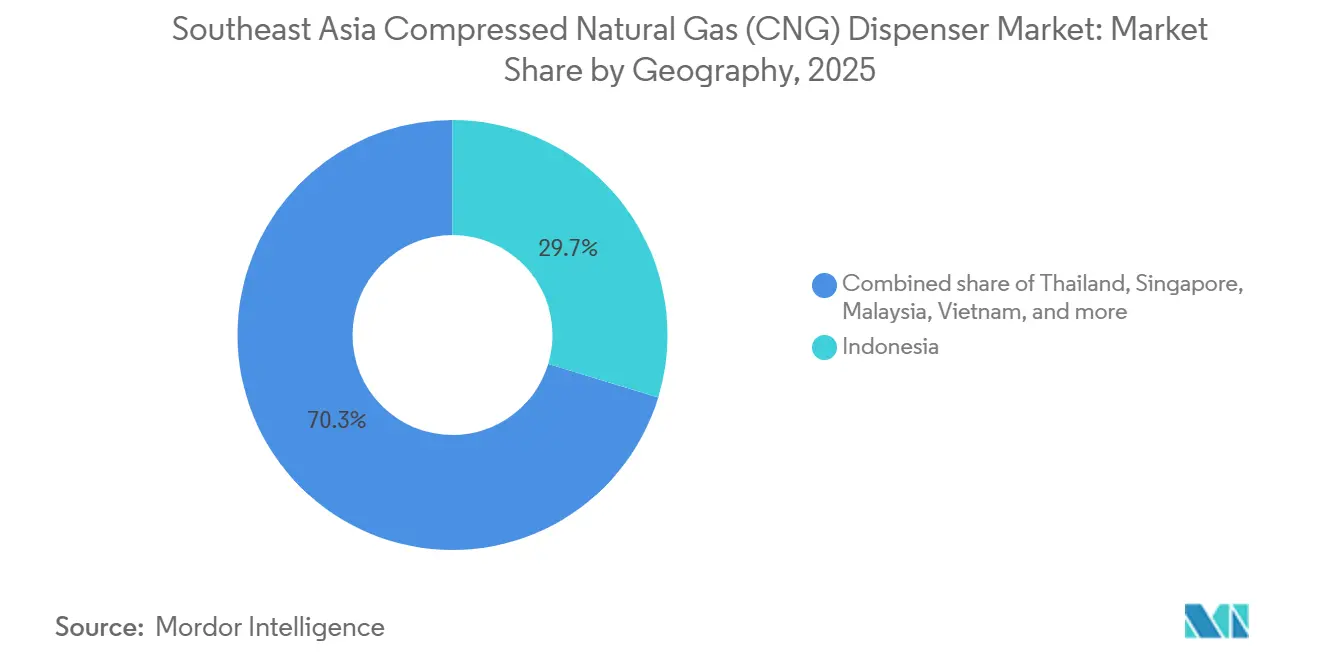
- Por geografia, a Indonésia respondeu por 29,7% do mercado de dispensadores de GNC do Sudeste Asiático em 2025, enquanto o Vietnã tem previsão de expansão a um CAGR de 13,9% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos governamentais a VGN e programas de subsídios | 1.8% | Indonésia, Tailândia (foco em biogás), Filipinas | Médio prazo (2-4 anos) |
| Menor custo total de propriedade em comparação com gasolina e diesel | 2.9% | Indonésia, Vietnã, Filipinas, Restante do Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Crescentes conversões de frotas de ônibus urbanos para GNC | 0.7% | Indonésia, Filipinas (impacto urbano limitado devido à transição para veículos elétricos) | Curto prazo (≤ 2 anos) |
| Expansão regional de gasodutos e capacidade de importação de GNL | 2.1% | Sudeste Asiático global, mais forte no Vietnã, Indonésia e Filipinas | Médio prazo (2-4 anos) |
| Rápida implantação de projetos de biogás para GNC | 1.3% | Tailândia, emergindo na Indonésia e no Vietnã | Longo prazo (≥ 4 anos) |
| Adoção de dispensadores habilitados para IoT para manutenção preditiva | 1.4% | Singapura, Tailândia, Indonésia (estações urbanas) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Menor Custo Total de Propriedade em Comparação com o Diesel
Operadores de frotas na Indonésia e no Vietnã firmaram contratos de fornecimento de GNC de cinco a sete anos que protegem contra oscilações do diesel superiores a 25% de pico a vale em 2024, reduzindo os períodos de retorno dos depósitos para 3,2 anos com rendimentos acima de 150 veículos diários. Os custos de GNC entregue em Java e Sumatra caíram 18% após as extensões de gasodutos da Pertamina, consolidando uma diferença de custo operacional de 30-40% em relação ao diesel que persiste mesmo durante picos de preço do GNL. Os fabricantes vietnamitas espelharam a mudança à medida que os depósitos privados cresceram 22% ano a ano em 2025, com operadores citando vantagens de manutenção e vida útil do motor que só se fecham quando a utilização cai abaixo de 60%. O mercado de dispensadores de GNC do Sudeste Asiático, portanto, extrai seu crescimento central de frotas de serviço pesado, não de veículos de consumo urbano, e está cada vez mais isolado da política de preços no varejo por meio de acordos diretos de fornecimento de gás.
Expansão Regional da Capacidade de Importação de GNL
Entre 2023 e 2025, o terminal de Cai Mep no Vietnã e os novos terminais das Filipinas adicionaram 8,1 milhões de t p.a. de regaseificação, permitindo que os operadores de estações adquirissem cargas de GNL no mercado spot quando os preços na Ásia-Pacífico caíssem abaixo de USD 12/MMBtu. O operador estatal de gasodutos da Indonésia está expandindo as linhas principais para o Centro de Java e o Sul de Sumatra, reduzindo os custos de transporte por caminhão em gasodutos virtuais. O Corredor Econômico Oriental da Tailândia está testando estações de GNL satélite de pequena escala que poderiam perturbar a distribuição por gasodutos legados se o capex cair abaixo de USD 2 milhões por local. No entanto, o segundo terminal de Singapura não atingirá plena capacidade nesta década, deixando os operadores locais expostos às importações de gasodutos da Malásia e limitando a expansão da rede.
Incentivos e Subsídios Governamentais a VGN
A Indonésia e as Filipinas continuam a canalizar reembolsos de impostos sobre combustíveis e subsídios para conversão de veículos para a implantação de VGN, enquanto a Tailândia apoia a mistura de biometano sob seu Plano de Desenvolvimento de Energia Alternativa, aumentando a demanda por dispensadores capazes de lidar com variações na pureza do metano. Os marcos de subsídios estão, no entanto, cada vez mais condicionados a resultados de emissões, levando os operadores a integrar telemetria que verifica as economias de gases de efeito estufa. A visibilidade política de médio prazo, portanto, sustenta as decisões de compra, particularmente para depósitos de frotas privadas que consideram compromissos de vários milhões de dólares.
Adoção de Dispensadores Habilitados para IoT
Estações urbanas em Singapura e Bangkok retrofitam dispensadores com sensores de vibração, pressão e fluxo que alimentam plataformas de manutenção preditiva, reduzindo o tempo de inatividade não planejado em 30% e os estoques de peças de reposição em até 20%. Recursos de pagamento digital e desligamento remoto reduzem furtos em depósitos sem atendentes, enquanto módulos de precificação dinâmica permitem alterações de tarifas em sincronia com as movimentações do mercado spot de GNL, sujeitas à aprovação regulatória. Embora os custos de retrofit sejam de USD 8.000-12.000, os locais de alto rendimento os amortizam em dois anos, impulsionando uma demanda constante por atualizações no mercado de dispensadores de GNC do Sudeste Asiático.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente competitividade da mobilidade elétrica a bateria | -2.4% | Tailândia, Vietnã, Singapura (transporte público urbano) | Curto prazo (≤ 2 anos) |
| Elevado CAPEX inicial de estações e obstáculos de arrendamento de terrenos | -1.6% | Singapura, Indonésia urbana, Malásia, Tailândia | Médio prazo (2-4 anos) |
| Volatilidade dos preços spot de GNL impactando o preço de varejo do GNC | -1.1% | Sudeste Asiático global, mais aguda em mercados dependentes de importação | Curto prazo (≤ 2 anos) |
| Restrições de zoneamento urbano para instalações de abastecimento de alta pressão | -0.8% | Singapura, Bangkok, Cidade de Ho Chi Minh, Jacarta | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Competitividade da Mobilidade Elétrica a Bateria
O pedido de Bangkok em 2025 por 500 ônibus elétricos a bateria e a conversão de 58 ônibus a GNC para elétricos pela Cidade de Ho Chi Minh em dezembro de 2025 reduziram a demanda urbana por GNC em aproximadamente 15% ano a ano. O mandato da Malásia em julho de 2025 eliminando 44.383 VGN mostrou que a política pode reduzir abruptamente a base endereçável. Com os operadores de transporte público perseguindo metas de zero emissões, a utilização de dispensadores nos centros urbanos caiu abaixo do ponto de equilíbrio, forçando alguns locais a se reconverterem para hidrogênio ou GLP. Os fornecedores regionais estão, portanto, redirecionando suas equipes de vendas para clientes industriais e de mineração menos vulneráveis à eletrificação.
Elevado CAPEX Inicial de Estações e Obstáculos de Arrendamento de Terrenos
Estações permanentes de abastecimento rápido necessitam de USD 400.000-1 milhão antes dos custos de terreno, e os prêmios de arrendamento em Singapura ou Bangkok podem aumentar o desembolso de capital em 30%, estendendo os retornos além de cinco anos quando as projeções de tráfego falham. As licenças de segurança levam em média 12-18 meses na Indonésia e no Vietnã, adicionando pressão sobre o financiamento. Os investidores, portanto, gravitam em direção a retrofits de múltiplas mangueiras em instalações existentes ou unidades móveis que custam um terço das construções completas, apesar dos maiores custos de compressão por quilograma. Até que o zoneamento seja facilitado ou os modelos de financiamento evoluam, a densidade de estações em cidades secundárias ficará aquém da adoção subjacente de veículos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Configuração de Dispensador:
Designs de Múltiplas Mangueiras com Eficiência de Espaço Ganham TerrenoAs instalações de múltiplas mangueiras capturaram uma participação crescente do mercado de dispensadores de GNC do Sudeste Asiático à medida que os operadores em Jacarta, Bangkok e Cidade de Ho Chi Minh retrofitam pátios de abastecimento mais antigos de mangueira dupla para atender três ou quatro veículos simultaneamente. As unidades de mangueira dupla ainda detinham 39,8% da receita em 2025, mas as variantes de múltiplas mangueiras têm projeção de registrar um CAGR de 12,8%, refletindo as restrições de terreno que tornam o rendimento por metro quadrado crítico. Os equipamentos de mangueira única persistem em depósitos rurais ou de baixo tráfego onde a simplicidade supera a velocidade, embora sua participação esteja diminuindo à medida que as cidades secundárias endurecem as regras de nível de serviço.
Os fabricantes agora oferecem gabinetes modulares que adicionam mangueiras em intervalos de 12 meses, adequando o capex à demanda realizada e protegendo contra ativos encalhados. A integração da compatibilidade com a ISO 19880 prepara os locais para futuras misturas de hidrogênio com retrofit mínimo, uma apólice de seguro cada vez mais especificada por varejistas de combustível avessos ao risco. Parker Hannifin e Gilbarco Veeder-Root ganharam terreno ao combinar suporte de peças 24 horas com modelos de assinatura de software que distribuem os custos iniciais ao longo de contratos de serviço de cinco anos. Os concorrentes chineses competem no preço, mas enfrentam lacunas de percepção em estações urbanas premium, mantendo a pressão competitiva moderada em vez de desestabilizadora.


Por Tipo de Estação:
Unidades Móveis Sustentam o Crescimento em Locais RemotosOs locais de abastecimento rápido detinham 55,5% do tamanho do mercado de dispensadores de GNC do Sudeste Asiático em 2025, pois os motoristas de varejo e as frotas de táxi exigem reabastecimentos em menos de cinco minutos. No entanto, as estações móveis e portáteis estão impulsionando a expansão futura com um CAGR de 13,5%, atendendo a operadores de mineração e plantações que precisam de infraestrutura relocável custando USD 150.000-300.000, aproximadamente um terço do capex de locais fixos. Esses sistemas em contêineres se movem em 48 horas, comprimem GNL ou gás de gasoduto no local e abastecem 50-100 veículos pesados diariamente em Kalimantan, Papua e portos remotos vietnamitas.
A dominância do abastecimento rápido enfrenta ventos contrários da adoção de ônibus elétricos que reduz o rendimento urbano, enquanto as estações móveis permanecem protegidas porque os equipamentos pesados carecem de alternativas viáveis a bateria. Os depósitos de abastecimento temporizado, que atendem frotas cativas durante a noite, estão retrofitando bicos de abastecimento rápido para melhorar a utilização de ativos durante o dia. Modelos híbridos estão surgindo que alternam entre abastecimento lento e reabastecimentos rápidos, alimentados por algoritmos de compressores inteligentes que respondem às necessidades em tempo real da frota.
Por Usuário Final:
Demanda Industrial e de Mineração Supera o Varejo PúblicoOs postos de varejo público detinham 52,2% das receitas do mercado em 2025, mas os clientes industriais e de mineração têm projeção de registrar um CAGR de 13,1% até 2031, à medida que moinhos de óleo de palma, fornos de cimento e transportadores de minério investem em depósitos privados que garantem economias de combustível de 30-40% em relação ao diesel. Uma frota de logística de 500 caminhões no norte do Vietnã alcança um retorno de 3,2 anos em uma instalação de USD 800.000 quando os spreads diesel-GNC permanecem acima de USD 0,30/litro.
Os operadores de mineração valorizam os dispensadores móveis que evitam percursos de 50-80 km até locais públicos, recuperando duas horas de tempo de operação de equipamentos por turno. As frotas de trânsito, antes motores de crescimento, estão recuando à medida que Bangkok, Kuala Lumpur e Cidade de Ho Chi Minh eletrificam seus sistemas de ônibus. As cooperativas de táxi e as vans de entrega agora adquirem sistemas de abastecimento temporizado que reabastecem durante a noite a pressão mais baixa, mas mesmo esses operadores retrofitam pistolas de abastecimento rápido para recargas no meio do dia, refletindo uma inclinação mais ampla em direção à flexibilidade operacional.
Análise Geográfica
Mercado de Dispensadores de Gás Natural Comprimido (GNC) da Indonésia
A Indonésia liderou com 29,7% da participação de mercado de dispensadores de GNC do Sudeste Asiático em 2025, graças ao alcance do gasoduto da Pertamina em Java, Sumatra e Kalimantan. Os custos do GNC entregue caíram 18% após 2023, impulsionando a adoção de depósitos privados entre minas de carvão e refinarias de óleo de palma. Os códigos de segurança ISO 16923 adotados em 2025 reforçam os investimentos em alta capacidade e múltiplas mangueiras que os players estabelecidos podem custear, elevando efetivamente as barreiras de entrada.
Mercado de Dispensadores de Gás Natural Comprimido (GNC) do Vietnã
Prevê-se que o Vietnã registre um CAGR de 13,9%, o mais rápido da região, à medida que fabricantes e centros logísticos instalam depósitos privados dentro de parques industriais. O terminal de GNL de Cai Mep, totalmente operacional em setembro de 2025, estabilizou os fluxos de matéria-prima e permitiu que os operadores arbitrassem cargas spot durante os períodos de baixa demanda. Embora a eletrificação dos ônibus em Ho Chi Minh City reduza os volumes urbanos, os corredores industriais ao longo do Delta do Rio Vermelho e do Delta do Mekong permanecem robustos. A PetroVietnam Gas pretende sair do varejo de GNC até 2029, aumentando a incerteza do lado da oferta, mas também abrindo espaço para distribuidores independentes.
Mercado de Dispensadores de Gás Natural Comprimido (GNC) da Tailândia
A Tailândia apresenta um perfil dividido. A expansão dos ônibus elétricos em Bangcoc comprime a demanda nas estações urbanas, mas 530 usinas de biogás rurais canalizam biometano em misturas para veículos a gás natural (NGV) sob mandatos governamentais, exigindo dispensadores tolerantes a variações na pureza do metano. Projetos-piloto no Corredor Econômico Oriental testam quiosques de abastecimento rápido não tripulados e monitoramento remoto que poderiam revitalizar a economia caso a confiabilidade seja comprovada.
Mercado de Dispensadores de Gás Natural Comprimido (GNC) de Singapura
O mercado de Singapura permanece pequeno, mas com margens elevadas. O zoneamento da Autoridade de Transporte Terrestre restringe os postos de abastecimento de alta pressão a parques industriais, limitando o número de estações e direcionando os operadores para retrofits de múltiplas mangueiras a fim de maximizar o rendimento em terrenos escassos. O segundo terminal de GNL da cidade-estado ainda está a anos de distância, mantendo os preços do gás atrelados às importações pelo gasoduto malaio e moderando a implantação de dispensadores.
Mercado de Dispensadores de Gás Natural Comprimido (GNC) da ASEAN
A Malásia introduziu o choque de política mais abrupto ao ordenar a eliminação total dos veículos a gás natural (NGV) em julho de 2025, retirando abruptamente cerca de 15% do rendimento regional de abastecimento rápido. Os operadores estão desativando dispensadores, convertendo postos para GLP ou considerando o hidrogênio, evidenciando como a política pode anular os fundamentos econômicos. As Filipinas e o restante do Sudeste Asiático possuem redes embrionárias, mas ganharam capacidade de GNL e poderiam acelerar caso os marcos de incentivos se consolidem.
Panorama regulatório
A regulamentação para o abastecimento de GNC no Sudeste Asiático é moldada por códigos de segurança para estações de reabastecimento de alta pressão, estruturas nacionais do setor de gás e restrições de localização em nível municipal. A Malásia estabeleceu uma clara inflexão de política ao determinar a eliminação total dos veículos NGV e o fim das vendas de GNC até 1º de julho de 2025, citando preocupações de segurança e envelhecimento dos tanques. Essa mudança reduziu diretamente a utilização dos ativos existentes de dispensadores de abastecimento rápido e aumentou o risco político percebido para novas construções de varejo.
As regras nacionais também afetam as especificações de equipamentos e os prazos de licenciamento. Nas Filipinas, a Lei da República nº 12120 (Lei de Desenvolvimento do Setor de Gás Natural) atribui ao Departamento de Energia (DOE) e ao Departamento de Comércio e Indústria, por meio do Escritório de Padrões das Filipinas (DTI-BPS), a formulação de Normas Nacionais Filipinas para instalações de gás natural, reforçando as aquisições orientadas por conformidade para dispensadores e pacotes de estações. A Malásia também utiliza a norma MS 1204:2013 da Standards Malaysia (SIRIM Berhad) como referência técnica, um código de práticas para estações de reabastecimento com compressores de GNC. Na Indonésia, um marco regulatório presidencial rege a provisão e distribuição de gás combustível para transporte terrestre, apoiando modelos de implementação vinculados ao Estado que podem acelerar ou limitar a adição de estações dependendo das prioridades do programa.
Cenário Competitivo
Os fornecedores globais Parker Hannifin, Gilbarco Veeder-Root, Censtar Science & Technology e Tatsuno Corporation moldam um campo moderadamente concentrado, cada um competindo em redes de pós-venda e profundidade de recursos IoT em vez de preço de tabela. A Gilbarco abriu um centro de peças em Jacarta em novembro de 2025, reduzindo as chamadas de serviço para 24-48 horas e justificando prêmios de equipamentos de 15-20% para locais de alta utilização. A Parker comercializa conjuntamente software de manutenção preditiva que combina análises de vibração com extensões de garantia, fidelizando clientes em assinaturas plurianuais.
Os fabricantes regionais garantem contratos sensíveis ao custo em estações de abastecimento rápido combinando montagem localizada com prazos de entrega mais curtos. No entanto, percepções de qualidade e orçamentos limitados de P&D dificultam sua participação em aplicações de múltiplas mangueiras e ricas em IoT. Os compressores montados em reboques da Chart Industries penetram nos segmentos de mineração e plantações ao oferecer ativos reimplantáveis a um terço do capex de locais permanentes, explorando um espaço em branco isolado da eletrificação urbana.
A diferenciação futura gira em torno de designs de combustível duplo (GNC-hidrogênio) em conformidade com a ISO 19880. Os operadores com visão de futuro especificam tal capacidade para se proteger contra mandatos de hidrogênio, colocando em destaque os fornecedores com arquiteturas de componentes modulares. O crescimento das frotas de veículos elétricos a bateria nos centros urbanos comprime as carteiras de pedidos de dispensadores para estações públicas, de modo que os fornecedores agora priorizam clientes industriais, de mineração e em locais remotos, onde os obstáculos à eletrificação permanecem elevados. A intensidade competitiva atinge o pico na Indonésia e no Vietnã, onde a atividade de licitações é intensa, enquanto a Tailândia e Singapura tendem à consolidação sob incumbentes do varejo de combustíveis que agrupam o fornecimento de gás com arrendamentos de equipamentos.
Líderes do Setor de Dispensadores de Gás Natural Comprimido (GNC) do Sudeste Asiático
Parker Hannifin Corp
FTI International Group Inc.
Censtar Science & Technology Co., Ltd.
Scheidt & Bachmann Gmbh
ComTech Energy
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispensadores de Gás Natural Comprimido (GNC) do Sudeste Asiático
- Parker Hannifin Corp
- Gilbarco Veeder-Root
- Censtar Science & Technology
- Tatsuno Corporation
- Scheidt & Bachmann
- Greka Engineering
- FTI International Group
- ComTech Energy
- Sanki Industry Group
- TGT Fuel Technologies India
- Compac Industries
- Tokheim Corporation
- ANGI Energy Systems
- WEH GmbH
- Linde Hydrogen & Gas Equipment
- Bosch Rexroth
- Chart Industries
- KwangShin Machine
- Armstrong Equipment
- Clean Energy Compression

Oportunidades de mercado e perspectivas futuras
As oportunidades no Sudeste Asiático estão cada vez mais centradas em depósitos de frotas privadas e casos de uso pesado remoto, onde a economia das estações depende do rendimento, do tempo de atividade e do controle local do fornecimento de combustível, em vez do tráfego urbano de passantes. Esse foco sustenta a demanda por dispensadores de alta capacidade e múltiplas mangueiras, além de expansões modulares em locais industriais e de mineração na Indonésia, incluindo minas de carvão e refinarias de óleo de palma, à medida que os operadores priorizam atender mais veículos por metro quadrado e reduzir o tempo de inatividade por meio de manutenção preditiva e suporte pós-venda mais forte.
Uma segunda área de oportunidade é a digitalização pronta para conformidade incorporada às soluções de dispensadores, especialmente onde estruturas de incentivo e programas corporativos de descarbonização exigem comprovação dos resultados de emissões. Os desenhos de subsídios e incentivos descritos no mercado estão se tornando mais condicionados à comprovação de reduções verificadas de gases de efeito estufa, o que gera demanda por dispensadores integrados com telemetria, monitoramento remoto e captura de dados para relatórios. Ao mesmo tempo, a eletrificação do transporte público urbano (por exemplo, ações em Ho Chi Minh em 2025) desloca a atenção dos corredores de ônibus urbanos para a logística, aglomerados industriais e parques industriais que dependem de acordos diretos de fornecimento de gás, o que pode justificar investimentos em dispensadores habilitados para IoT e contratos de serviço de vários anos.
Recent Industry Developments in Mercado de Dispensadores de Gás Natural Comprimido (GNC) do Sudeste Asiático
- Junho de 2026: Scheidt & Bachmann GmbH - Anunciou melhorias no portfólio de produtos SIQMA para soluções de varejo de energia, após um importante contrato em 2025 com a EG Group. O lançamento expande as capacidades digitais de varejo de energia no ecossistema de dispensadores do Sudeste Asiático. Isso reforça os diferenciais de pós-venda e análise de dados, sinalizando uma mudança em direção a plataformas integradas de varejo de energia, em vez de apenas hardware de dispensadores, na região.
- Junho de 2026: Scheidt & Bachmann GmbH - Anunciou a introdução de melhorias no portfólio de produtos SIQMA para soluções de varejo de energia, após um importante contrato em 2025 com a EG Group. O lançamento expande a presença tecnológica da empresa no varejo de energia no Sudeste Asiático, fortalecendo o atendimento ao cliente e a análise operacional. Também apoia implantações modulares e integradas que conectam hardware a serviços de software.
- Julho de 2025: Governo da Malásia - Implementou uma política para eliminar gradualmente os veículos movidos a NGV e encerrar as vendas de GNC até 1º de julho de 2025, impactando significativamente a utilização da infraestrutura regional de GNC. A política reduz a demanda de GNC no curto prazo para o transporte público, ao mesmo tempo em que acelera a mudança para propulsão alternativa em toda a região. Também pode afetar a economia dos projetos de dispensadores ao alterar os padrões de abastecimento de frotas no Sudeste Asiático.


Mercado de Dispensadores de Gás Natural Comprimido (GNC) do Sudeste Asiático Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado é definido como as receitas geradas pela venda de equipamentos de abastecimento de gás natural comprimido (GNC) instalados em estações de reabastecimento no Sudeste Asiático, incluindo o hardware associado dos dispensadores que permite a entrega medida de GNC aos veículos.
Exclusões de escopo: excluímos equipamentos upstream e midstream de gás, construção completa de estações, compressores e cascatas de armazenamento vendidos como sistemas independentes, e serviços contínuos de manutenção, exceto quando incluídos no valor de venda do dispensador.
Visão geral da segmentação
- Por Configuração de Dispensador
- Mangueira Única
- Mangueira Dupla
- Múltiplas Mangueiras
- Por Tipo de Estação
- Abastecimento Rápido
- Abastecimento Temporizado
- Móvel/Portátil
- Por Usuário Final
- Postos de Varejo Público
- Depósitos de Frotas Privadas
- Frotas de Trânsito e Ônibus
- Locais Industriais e de Mineração
- Por Geografia
- Tailândia
- Singapura
- Indonésia
- Malásia
- Filipinas
- Vietnã
- Restante do Sudeste Asiático
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a elaboração de uma lista de países e uma visão do ecossistema de estações, já que a demanda por dispensadores de GNC geralmente segue a adoção de NGV e o ritmo de implementação das estações. Consultamos estatísticas públicas de energia e transporte e diretrizes de políticas de fontes como publicações de energia da ASEAN, indicadores de energia da IEA, ministérios nacionais de energia e agências de transporte, e depois utilizamos fluxos de comércio e dados aduaneiros do UN Comtrade e portais de estatísticas nacionais relevantes.
Para transformar esse contexto em dados de dimensionamento, também analisamos registros de empresas, apresentações a investidores, portais de licitação e imprensa confiável em busca de concessões de estações, padrões de pedidos de equipamentos e anúncios de expansão de rede. Bancos de dados de patentes são usados seletivamente para entender a direção dos recursos dos dispensadores, por exemplo, medição de fluxo, intertravamentos de segurança e configurações de múltiplas mangueiras. Quando disponíveis, visões de comércio em nível de embarque podem ser usadas para verificar a consistência do movimento de equipamentos, já que linhas amplas de comércio público podem ser muito diversificadas para inferências no nível de dispensadores. As fontes listadas aqui são ilustrativas, e outros documentos públicos também foram usados para esclarecer dados e validar premissas.
Entrevistas e pesquisas primárias
O trabalho primário se concentra em confirmar o que está sendo efetivamente adquirido e instalado na região, e como os pedidos diferem entre estações públicas de varejo e depósitos de frotas privadas. Conversamos com uma combinação de operadores de estações, participantes de EPC e integradores, distribuidores de componentes e partes interessadas de frotas de veículos nos principais mercados do Sudeste Asiático, e depois usamos esses dados para testar faixas de preços, ciclos de substituição e a divisão entre novas estações e upgrades.
Como os dados públicos raramente indicam o número de dispensadores por local ou a configuração típica utilizada, as entrevistas são usadas para preencher essas lacunas e alinhar as premissas em nível de país antes de finalizar os totais regionais.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | CXOs: 13% |
| Nível médio: 53% | Líderes funcionais/de unidade: 32% |
| Empresas menores: 14% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma reconstrução da demanda de cima para baixo, que começa a partir da presença ativa e planejada de estações de GNC de cada país, e a converte em receitas de dispensadores usando premissas realistas de configuração e precificação. Para cada mercado, estimamos indicadores como o número e as aberturas de estações de GNC, o número típico de dispensadores por estação, a divisão entre configurações de abastecimento rápido e de abastecimento lento, o número médio de mangueiras por dispensador e as faixas de preço observadas por configuração, ajustadas para dependência de importação e montagem local, quando relevante.
Após a formação dessa visão inicial, verificamos os totais com aproximações seletivas de baixo para cima, incluindo cotações amostrais e necessidades de substituição da base instalada. Em seguida, ajustamos quando a receita implícita por estação não corresponde ao feedback das entrevistas. Onde os dados diretos estão ausentes, as lacunas são tratadas usando proxies de países com base em semelhanças nos formatos das estações, na composição da frota e nas práticas de aquisição, e essas premissas são retestadas por meio de chamadas de acompanhamento.
Para a previsão, usamos análise de cenários ancorada no apoio político aos NGVs, no ritmo esperado de comissionamento de estações e nos ciclos de investimento entre operadores de frotas e revendedores de combustível. O modelo também acompanha o momento de conversão cambial e a movimentação de preços esperada para componentes de dispensadores importados, e essas variáveis são testadas sob estresse para que o crescimento não dependa de uma única premissa.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações escalonadas que comparam os resultados do modelo com sinais independentes, incluindo anúncios de pipeline de estações, indicadores de adoção de NGV e a direção dos fluxos comerciais para categorias de equipamentos relevantes. Investigamos primeiro os valores atípicos em nível de país e, depois, verificamos novamente após a agregação, para que um único mercado não desvie a tendência regional.
Antes da aprovação final, as premissas e cálculos passam por uma revisão interna de analistas, e podemos recontatar os respondentes quando um dado específico entra em conflito com o conjunto mais amplo de evidências. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças de política, grandes concessões de redes de estações ou mudanças abruptas na dinâmica de preços de combustíveis. Uma revisão final antes da entrega é realizada para que os clientes recebam uma visão atualizada no momento da compra.
Tamanho do mercado de dispensadores de gás natural comprimido do Sudeste Asiático da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para dispensadores de GNC no Sudeste Asiático podem diferir mais do que os compradores esperam, mesmo quando o escopo parece restrito. Os principais motivos geralmente se resumem a como cada publicador define os limites do escopo, qual ano-base é usado e se o modelo está vinculado às realidades das estações e instalações.
Algumas estimativas incluem os dispensadores em uma categoria mais ampla de equipamentos de reabastecimento de gás natural, que pode englobar compressores, armazenamento e pacotes mais amplos de estações. Na estimativa da Mordor Intelligence, apenas as receitas de dispensadores são contabilizadas para o Sudeste Asiático, e a construção de estações e os equipamentos de compressão independentes são excluídos, de modo que o número acompanha de forma mais precisa os pedidos e ciclos de substituição de dispensadores.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 32,39 milhões de USD (2025) | |
| Consultoria Global A | 41,70 milhões de USD (2025) | Utiliza uma definição mais ampla de equipamentos de estação que combina dispensadores com componentes de compressão, armazenamento e construção de estações, e tende a aplicar índices mais altos de equipamentos por estação sem verificações consistentes de configuração por país. |
| Associação do Setor B | 27,90 milhões de USD (2025) | Concentra-se principalmente em novas adições de estações e anúncios de projetos relatados, o que pode subestimar substituições e locais com múltiplos dispensadores, e frequentemente aplica preços conservadores que não refletem os custos de componentes importados. |
A tabela mostra que a variação é explicada principalmente pelo que é incluído junto com o dispensador e como as instalações por local são consideradas. Ao manter os cálculos rastreáveis até o número de estações, as divisões de configuração e faixas de preço realistas, a estimativa permanece mais fácil de reproduzir e atualizar quando surgem novas estações ou programas de retrofit.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de dispensadores de GNC do Sudeste Asiático em 2031?
As previsões apontam para USD 60,33 milhões até 2031, a um CAGR de 10,81% durante 2026-2031.
Qual país lidera as vendas de dispensadores atualmente?
A Indonésia detém 29,7% de participação, impulsionada pela extensa rede de GNC da Pertamina e pelas vantagens da infraestrutura de gasodutos.
Qual segmento está crescendo mais rapidamente?
As estações móveis e portáteis que atendem locais de mineração e plantações estão se expandindo a um CAGR de 13,5% até 2031.
Como a eliminação progressiva dos VGN na Malásia em 2025 afetará a demanda?
A política removeu aproximadamente 15% do rendimento regional de abastecimento rápido, forçando os operadores a realocar ativos ou sair dos nichos de varejo urbano.
Quais recursos tecnológicos são mais procurados?
Dispensadores de múltiplas mangueiras com manutenção preditiva habilitada para IoT e pagamento digital integrado dominam os novos pedidos.
Quão vulnerável é o mercado à adoção de veículos elétricos?
A demanda do transporte público urbano está em declínio, mas as aplicações industriais e de serviço pesado em locais remotos ainda favorecem o GNC, moderando o impacto geral.
Página atualizada pela última vez em:



