
Tamanho e Participação do Mercado de Sensores Sem Fio da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
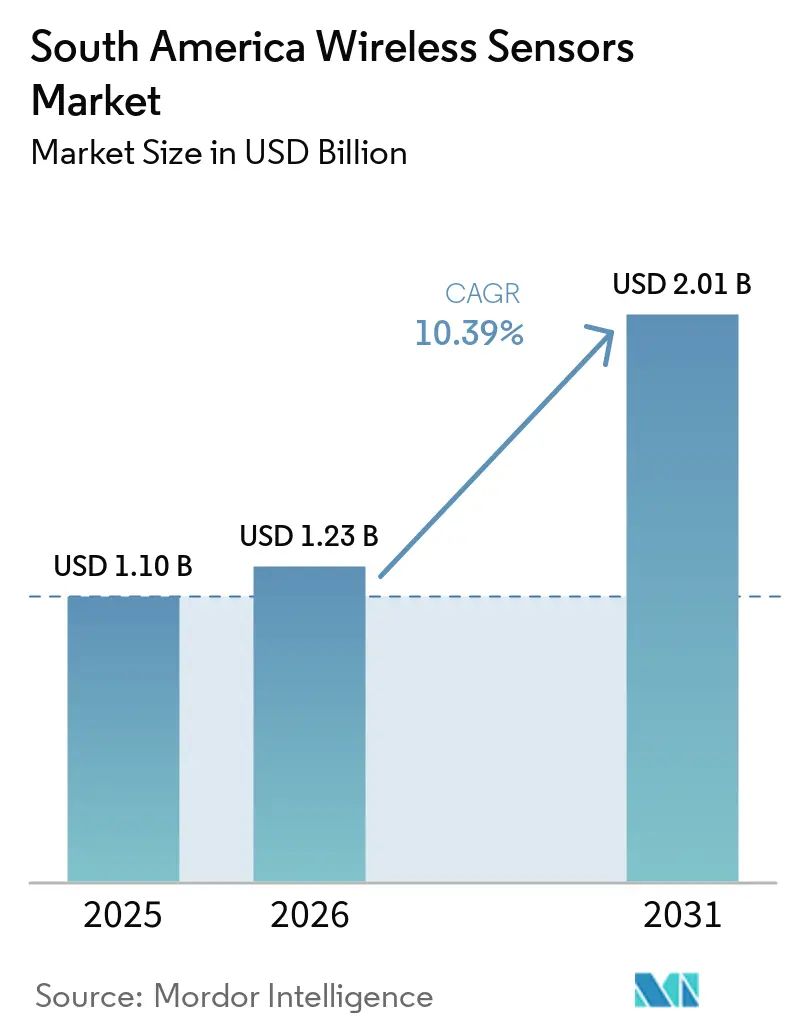
| Tamanho do mercado no ano base (2025) | 1.10 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.23 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.01 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.39 % |
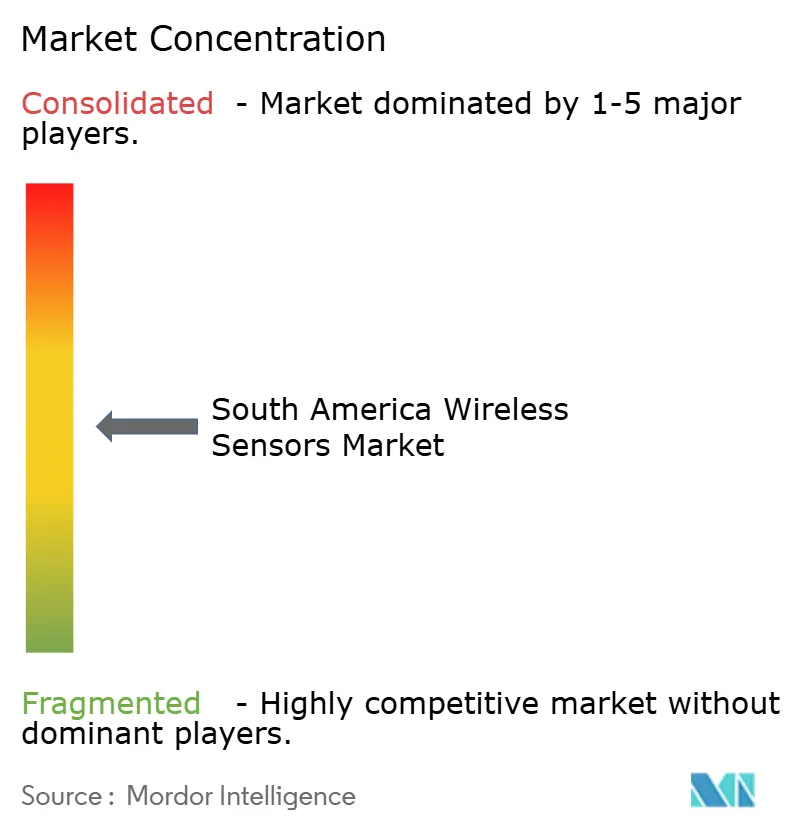
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sensores Sem Fio da América do Sul por Mordor Intelligence
O tamanho do mercado de sensores sem fio da América do Sul foi avaliado em 1,10 bilhões de USD em 2025 e estima-se que cresça de 1,23 bilhões de USD em 2026 para atingir 2,01 bilhões de USD até 2031, a um CAGR de 10,39% durante o período de previsão 2026-2031. A digitalização industrial está aumentando a demanda por sensoriamento conectado em manufatura, energia, mineração e serviços públicos. O Brasil possui a maior base de demanda da região devido à sua ampla atividade industrial e agrícola. Operadores de mineração e energia estão adotando o monitoramento remoto onde a instalação de cabos é custosa ou difícil de manter. Os custos mais baixos de MEMS e conectividade estão ampliando a gama de ativos que podem suportar o monitoramento sem fio. Os fornecedores estão respondendo com produtos multiprotocolo, com capacidade de processamento de borda e de baixo consumo de energia que atendem tanto a plantas estabelecidas quanto a operações de campo dispersas.
Principais Conclusões do Relatório
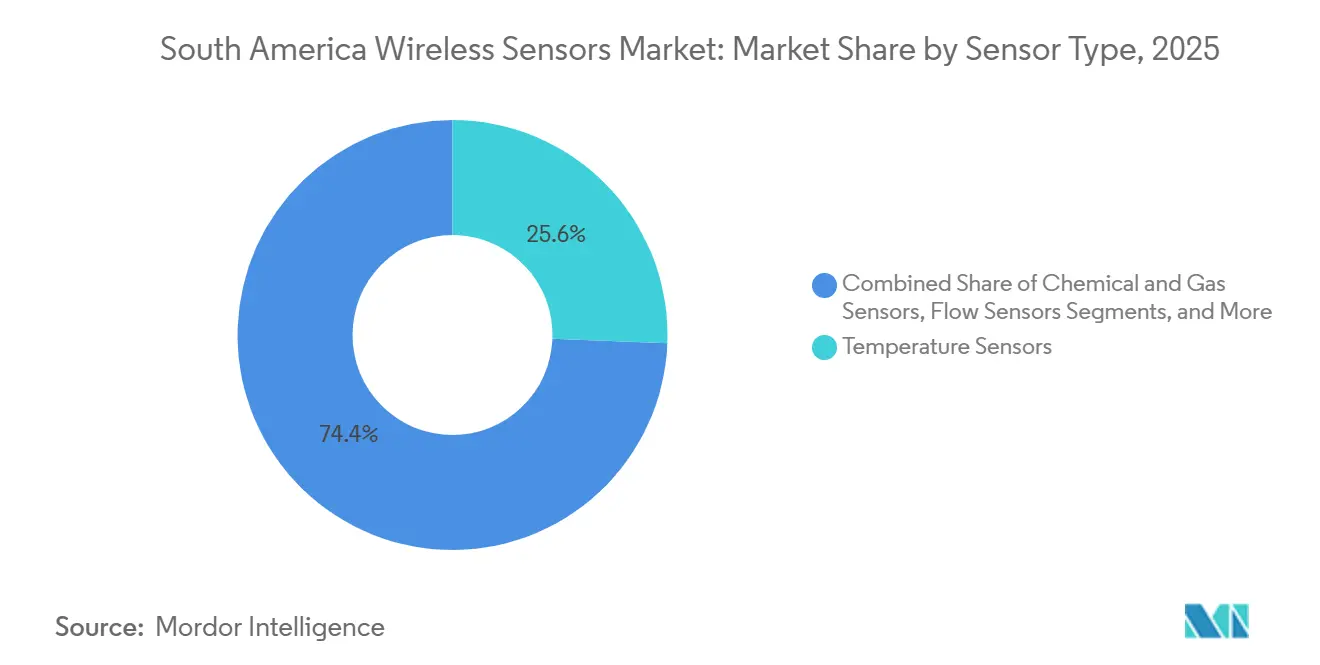
- Por tipo de sensor, os sensores de temperatura detinham 25,61% da participação do mercado de sensores sem fio da América do Sul em 2025, enquanto os sensores de imagem devem se expandir a um CAGR de 12,06% até 2031.
- Por indústria do usuário final, energia e energia elétrica responderam por 20,45% do tamanho do mercado de sensores sem fio da América do Sul em 2025, enquanto a agricultura deve crescer a um CAGR de 11,64% até 2031.
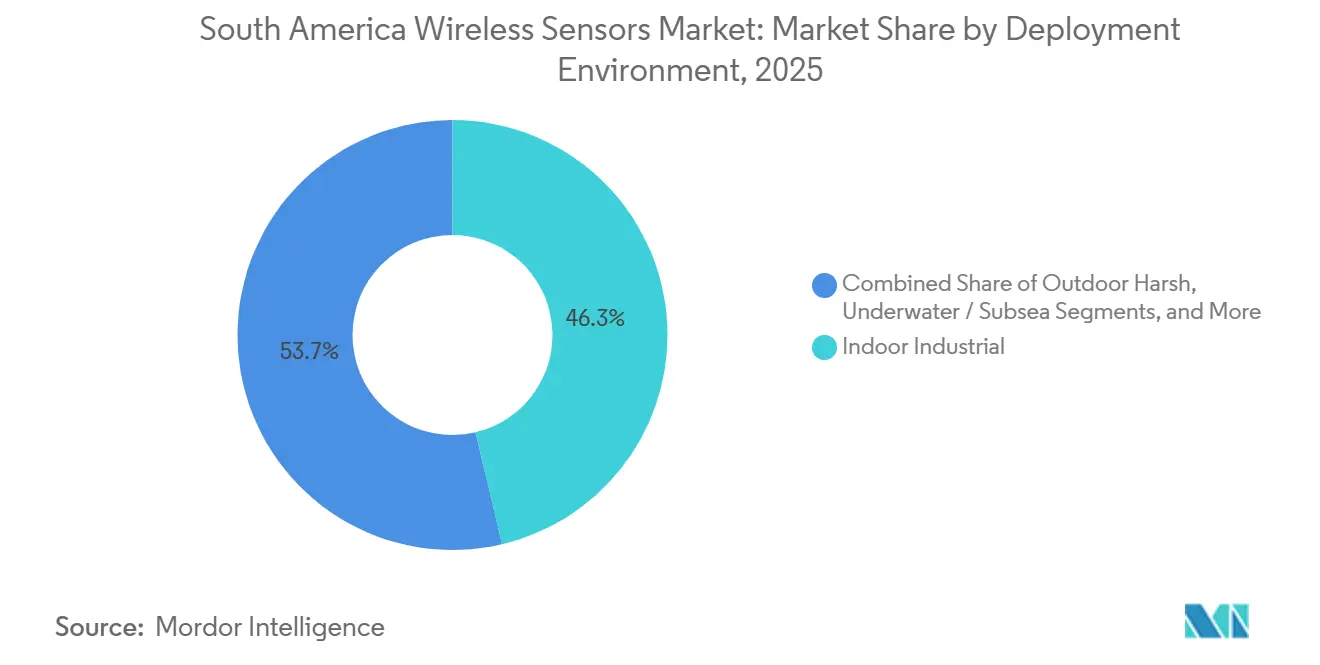
- Por ambiente de implantação, as aplicações industriais internas detinham 46,31% da participação do mercado de sensores sem fio da América do Sul em 2025, enquanto locais remotos e perigosos devem registrar um CAGR de 12,24% até 2031.
- Por geografia, o Brasil detinha 48,02% de participação em 2025, enquanto o Chile deve crescer a um CAGR de 13,02% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Sensores Sem Fio da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção da Indústria 4.0 e IoT Industrial | +2.8% | Brasil, Argentina, Colômbia | Médio prazo (2-4 anos) |
| Digitalização de Cidades Inteligentes e Infraestrutura | +2.1% | Brasil, Chile, Colômbia | Médio prazo (2-4 anos) |
| Agricultura de Precisão e Monitoramento Remoto de Ativos | +1.8% | Brasil, Chile, Argentina | Longo prazo (≥ 4 anos) |
| Queda nos Custos de Conectividade Sem Fio e MEMS | +1.5% | Global, concentrado no Brasil e no Chile | Curto prazo (≤ 2 anos) |
| Coleta de Energia Sem Bateria para Nós Sem Manutenção | +0.9% | Brasil, Chile | Longo prazo (≥ 4 anos) |
| Demanda por Retrofit em Locais Industriais Severos e Inacessíveis | +0.7% | Brasil, Chile, Colômbia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção da Indústria 4.0 e IoT Industrial
Os locais industriais na América do Sul estão integrando o sensoriamento digital às operações existentes, o que apoia uma adoção mais ampla de sensores sem fio no mercado de sensores sem fio da América do Sul. Plantas no Brasil e na Argentina que instalaram os primeiros nós sem fio durante 2019 e 2020 estão os substituindo por equipamentos mais capazes. Os compradores estão escolhendo dispositivos com processamento de borda e capacidades de manutenção preditiva em vez de produtos básicos de telemetria. Essa atividade de substituição aumenta o valor de cada implantação quando os equipamentos exigem maiores capacidades de sensoriamento e comunicação. A Rockwell Automation apresentou ferramentas de sensoriamento IoT de borda para manutenção preditiva e uso em retrofit na Automation Fair 2025. O foco da empresa na integração com redes de plantas existentes está alinhado com os requisitos de atualização de locais industriais estabelecidos. A São Martinho contratou a Telefónica Vivo em março de 2026 para implantar 44 torres celulares em até 3 milhões de hectares, apoiando irrigação inteligente, monitoramento ambiental e telemetria de frota em 4 complexos agroindustriais.
Digitalização de Cidades Inteligentes e Infraestrutura
Programas de serviços públicos e municipais impulsionam implantações densas de sensores sem fio, com longos ciclos de aquisição, no mercado de sensores sem fio da América do Sul. Esses programas podem sustentar uma demanda recorrente por gerenciamento de rede, medidores, gateways e manutenção associada no mercado de sensores sem fio da América do Sul. A SABESP, a Telefónica Vivo e a IDEMIA Secure Transactions formalizaram uma iniciativa de 14 anos em agosto de 2026 para conectar 4,4 milhões de medidores inteligentes de água NB-IoT em São Paulo e São José dos Campos. A implantação suporta visibilidade de consumo por hora, detecção de vazamentos e gerenciamento de balanço hídrico. Ela também utiliza uma arquitetura eSIM projetada para atender aos requisitos GSMA SGP.32. A cidade de Pindamonhangaba implantou redes de sensores ambientais para alerta precoce de enchentes e incêndios florestais em áreas rurais e montanhosas próximas em 2025. Grandes programas podem fornecer às cidades secundárias um modelo comprovado para avaliar sistemas de sensores relacionados.
Agricultura de Precisão e Monitoramento Remoto de Ativos
A agricultura é a área de usuário final de crescimento mais rápido no mercado de sensores sem fio da América do Sul, apoiada pelas necessidades de monitoramento em nível de campo. Nós de solo, clima e saúde de culturas podem substituir verificações manuais de campo em operações de commodities e horticultura. Uma infraestrutura LoRaWAN em Santa Rosa, Rio Grande do Sul, coletou dados de temperatura, umidade, precipitação, vento e UV para análise fitossanitária e programação de irrigação. Esses fluxos de dados ajudam os produtores a tomar decisões de campo usando as condições no ponto de produção. A escassez de água em vinhedos e áreas de cultivo de frutas chilenas fortalece o argumento para o monitoramento de umidade do solo. Um projeto apoiado pela FAPESP combinou sensores de solo em até 3.000 hectares com modelos de disponibilidade de água para apoiar o gerenciamento preditivo de irrigação. Uma cobertura rural mais ampla por meio de NB-IoT e LTE-M pode tornar esses sistemas práticos em fazendas grandes e dispersas.
Queda nos Custos de Conectividade Sem Fio e MEMS
Os custos mais baixos de componentes e conexão estão mudando a economia do sensoriamento sem fio em todo o mercado de sensores sem fio da América do Sul. Os preços de sensores CMOS de resolução padrão caíram 3-5% ao ano na pesquisa fornecida, enquanto os acelerômetros MEMS atingiram níveis de ruído suficientes para monitoramento de condições em ativos que anteriormente não justificavam instrumentação.[1]Analog Devices, "Nova Solução de Sensoriamento de Borda para Saúde de Ativos Industriais," Analog Devices, analog.com. A STMicroelectronics concluiu a aquisição do negócio de sensores MEMS da NXP Semiconductors por até 950 milhões de USD em julho de 2025. A aquisição adicionou acelerômetros automotivos e industriais, giroscópios, sensores de pressão e sistemas de monitoramento de pressão de pneus ao portfólio da STMicroelectronics. A expansão comercial de NB-IoT e LoRaWAN no Brasil e no Chile também está reduzindo a barreira de infraestrutura para implantações rurais. Os nós de nível básico são cada vez mais avaliados em comparação com equipamentos com fio com base no custo do ciclo de vida, e não no preço inicial do dispositivo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Implantação e Integração | -1.8% | Global, mais agudo no Brasil e na Argentina | Curto prazo (≤ 2 anos) |
| Exposição à Cibersegurança e Privacidade de Dados | -1.3% | Brasil, Argentina | Médio prazo (2-4 anos) |
| Lacunas de Interoperabilidade entre Protocolos Proprietários | -0.9% | Global | Médio prazo (2-4 anos) |
| Substituição de Bateria e Restrições de Espectro em Locais Remotos | -0.5% | Brasil, Chile | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Implantação e Integração
O preço de um nó sem fio individual caiu, mas os custos totais de implantação permanecem significativos para muitos compradores no mercado de sensores sem fio da América do Sul. A infraestrutura de gateway, a integração de TI e OT, o trabalho de cibersegurança e o gerenciamento de rede se somam ao orçamento do projeto. A certificação de dispositivos pela ANATEL no Brasil pode exigir de 8 a 16 semanas de testes e documentação. Esse processo adiciona despesas antes que um projeto de pequeno lote possa prosseguir. Os sistemas de controle distribuído legados também precisam de middleware, hardware de tradução e gateways de borda para se conectar a redes sem fio mais recentes. Esses requisitos podem dobrar o custo unitário do sistema de sensores. A disponibilidade limitada de integradores com certificação multiprotocolo pode prolongar o comissionamento e atrasar a aprovação de projetos posteriores.
Exposição à Cibersegurança e Privacidade de Dados
Um número crescente de endpoints conectados amplia o ônus de segurança para os operadores no mercado de sensores sem fio da América do Sul. Pesquisas sobre arquiteturas de IoT industrial identificam ataques de negação de serviço, ransomware, ataques intermediários e ataques de repetição como ameaças importantes. O setor de energia do Brasil respondeu com uma estrutura de cibersegurança de OT da ANEEL. O Grupo Equatorial integrou mais de 4.000 dispositivos OT em uma arquitetura unificada de cibersegurança em conformidade com as diretrizes da ANEEL. O caso mostra o esforço operacional que a conformidade com a segurança pode exigir em escala. Os nós de menor custo podem não incluir autenticação mútua ou módulos de segurança de hardware. Essas limitações adicionam etapas de avaliação para implantações agrícolas e de automação predial com muitos endpoints distribuídos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sensor: Sensores de Temperatura Lideram a Demanda, Enquanto Sensores de Imagem Crescem Mais Rapidamente
Os sensores de temperatura detinham 25,61% da participação do mercado de sensores sem fio da América do Sul em 2025, tornando-os a maior categoria de sensores no mercado de sensores sem fio da América do Sul. Sua posição reflete o amplo uso em cadeias de frio de alimentos, sistemas de resfriamento de geração de energia, armazenamento farmacêutico e monitoramento de processos industriais em todo o mercado de sensores sem fio da América do Sul. As operações de energia e agroindustriais fornecem uma base instalada estável para esta categoria. Eventos térmicos podem prejudicar a qualidade do processo e o desempenho dos ativos, o que sustenta a demanda contínua por monitoramento confiável. As atividades de petróleo, gás e agronegócio do Brasil são fontes importantes de demanda por esses dispositivos. Os nós de temperatura sem fio podem melhorar a cobertura onde a instalação de um ponto com fio é difícil. A categoria também suporta requisitos de monitoramento de rotina em instalações dispersas. Esses usos conferem aos sensores de temperatura um papel amplo no setor de sensores sem fio.
Os sensores de imagem devem se expandir a um CAGR de 12,06% de 2026 a 2031. O crescimento está ligado à visão de máquina que vai além das estações de inspeção dedicadas para aplicações distribuídas. A montagem automotiva e a fabricação de eletrônicos na América do Sul são áreas-chave para adoção. Esses sistemas podem suportar funções de inspeção, identificação e controle de processo mais próximas da linha de produção. A Cognex relatou crescimento de receita de 9% no ano completo de 2025 e um aumento de receita de 10% ano a ano no quarto trimestre de 2025. Os resultados relatados indicam demanda em mercados de visão de máquina que atendem às cadeias de suprimentos de fabricantes de equipamentos originais. Os sensores de pressão permanecem relevantes para a integridade de dutos e monitoramento de compressores no Brasil e na Argentina. Sensores químicos e de gás, de posição e proximidade, de vibração, de fluxo, de umidade, acústicos, de nível e de força atendem a usos especializados de segurança, manutenção, logística, água e agricultura.


Por Indústria do Usuário Final: Energia e Energia Elétrica Permanecem as Maiores, Enquanto a Agricultura Ganha Terreno
Energia e energia elétrica responderam por 20,45% do tamanho do mercado de sensores sem fio da América do Sul em 2025, tornando-a a maior categoria de usuário final no mercado de sensores sem fio da América do Sul. Operadores de petróleo e gás, concessionárias de energia elétrica e instalações de energia renovável no Brasil, Argentina e Colômbia impulsionam essa demanda. Esses locais precisam de informações contínuas sobre as condições operacionais e a saúde dos equipamentos. A Petrobras utilizou transmissores acústicos WirelessHART Emerson Rosemount 708 para monitorar válvulas de alívio de pressão na refinaria Presidente Bernardes de Cubatão. A aplicação mostra como o sensoriamento sem fio pode apoiar o monitoramento em ativos de hidrocarbonetos. As instalações solares do Atacama no Chile e o corredor eólico do nordeste do Brasil também requerem monitoramento de desempenho e manutenção preditiva. A escala e a importância operacional dessas instalações sustentam a demanda nesta categoria de usuário final.
A agricultura deve registrar um CAGR de 11,64% de 2026 a 2031. Os produtores estão usando o sensoriamento para gerenciar a disponibilidade de água, as condições ambientais e o desempenho das culturas. As iniciativas de conectividade rural ajudam a estender o alcance dos equipamentos de campo além das áreas de cobertura estabelecidas. A volatilidade dos preços das commodities também aumenta o valor do uso mais preciso de insumos e irrigação. As aplicações automotivas e de eletrônicos de consumo criam uma demanda constante por sensoriamento em linhas de produção no Brasil. A saúde suporta o monitoramento remoto de pacientes e aplicações de cadeia de frio, enquanto o setor aeroespacial e de defesa necessita de equipamentos robustos para monitoramento estrutural. As operações de alimentos e bebidas usam sensoriamento de temperatura e umidade para controle de qualidade. A automação predial, logística, transporte, mineração e serviços públicos de água adicionam demanda em várias áreas de aplicação menores.
Por Ambiente de Implantação: Locais Industriais Internos Lideram, Enquanto Locais Remotos se Aceleram
Os locais industriais internos responderam por 46,31% do mercado de sensores sem fio da América do Sul em 2025. Chãos de fábrica, plantas de processamento, refinarias e instalações de serviços públicos respondem por essa concentração. O WirelessHART e o ISA100 estabeleceram ambientes operacionais para grandes implantações industriais. Sua maturidade ajuda os operadores a integrar sensores com a arquitetura de controle da planta. A plataforma OneWireless da Honeywell suporta ISA100, WirelessHART, LoRaWAN e Wi-Fi em uma infraestrutura unificada.[2]Honeywell Process Solutions, "Rede OneWireless da Honeywell," Honeywell Process Solutions, honeywell.com. O suporte multiprotocolo pode reduzir a complexidade operacional em instalações que utilizam várias abordagens de conectividade. O segmento interno permanece central para o mercado de sensores sem fio da América do Sul porque as plantas industriais requerem monitoramento rotineiro de equipamentos e processos. Ele também se beneficia da base instalada de equipamentos de automação industrial em toda a região.
Locais remotos e perigosos devem crescer a um CAGR de 12,24% de 2026 a 2031. A mineração no Chile e no Peru, as plataformas offshore de pré-sal brasileiras e as fazendas remotas enfrentam altos custos para instrumentação com fio. Uma demonstração industrial de março de 2026 mostrou que um coletor termoelétrico em um motor de 0,25 kW suportou 41 transmissões LoRa em 9.612 segundos com um balanço de energia positivo. Esse resultado suporta o sensoriamento sem bateria onde a substituição de bateria é difícil. A ISO/IEC 18000-65 recebeu aprovação em fevereiro de 2026 para etiquetas de sensores RFID sem bateria na banda UHF. O padrão pode suportar a interoperabilidade entre fabricantes. Locais externos severos, locais subaquáticos e submarinos e infraestrutura predial representam ambientes menores, mas em desenvolvimento, para equipamentos sem fio.
Análise Geográfica
O Brasil detinha 48,02% da participação do mercado de sensores sem fio da América do Sul em 2025 e permaneceu como a maior base nacional no mercado de sensores sem fio da América do Sul. Sua base industrial inclui petróleo e gás, agronegócio, fabricação automotiva, serviços públicos e infraestrutura de cidades inteligentes. A iniciativa SABESP de 14 anos conectará 4,4 milhões de medidores de água NB-IoT em São Paulo e São José dos Campos. O programa fornece um grande ponto de referência para a aquisição de sensoriamento conectado por parte de serviços públicos. O lançamento do 5G no Brasil está estendendo a conectividade de baixa latência além das principais áreas urbanas. Isso suporta o uso de IoT industrial em parques industriais do interior que dependiam de redes proprietárias sub-GHz.
O Chile deve se expandir a um CAGR de 13,02% de 2026 a 2031. A mineração de cobre sustenta esse ritmo porque os operadores estão investindo em eficiência operacional baseada em sensores. A Anglo American e a Particulas instalaram redes de sensores IoT de dióxido de enxofre com um sistema de previsão ambiental de 72 horas em uma fundição de cobre chilena. O sistema alimenta dados em tempo real para a sala de controle para alertas e ajustes operacionais. A atividade de Vaca Muerta na Argentina suporta o monitoramento remoto de dispositivos de campo, e a YPF utilizou soluções de conectividade de campo em milhares de instrumentos.[3]YPF e PTC, "YPF, Aplicação de IoT na Indústria de Petróleo e Gás," PTC, ptc.com. Córdoba também instalou seu primeiro sensor de enchente LoRaWAN no Rio Suquía em agosto de 2025.
A Colômbia é um mercado secundário em desenvolvimento para o mercado de sensores sem fio da América do Sul. A demanda está concentrada em áreas de exportação de café, flores e abacate em Antioquia e Cundinamarca. Os requisitos de medição inteligente e monitoramento de rede suportam a demanda de serviços públicos, enquanto programas rurais estendem a cobertura de NB-IoT e LTE-M para comunidades agrícolas. Peru, Equador, Bolívia, Uruguai e Paraguai fornecem uma base crescente de demanda adicional. A Worldsensing implantou registradores em rede LoRa para extensômetros, células de carga e inclinômetros na mina Chuquicamata no Chile, demonstrando uma aplicação de mineração relevante para operadores regionais. Uruguai e Paraguai estão começando a criar demanda por agricultura de precisão na produção de soja e milho. O setor de petróleo do Equador está adotando o monitoramento de pressão e fluxo para vigilância de dutos, enquanto as redes LoRaWAN de instituições de pesquisa podem reduzir os custos iniciais de infraestrutura em toda a sub-região.
Cenário Competitivo
O mercado de sensores sem fio da América do Sul é semiconsolidado, com a demanda dividida entre sistemas industriais estabelecidos e aplicações de sensoriamento especializadas. Os fornecedores globais de automação industrial são fortes em petróleo e gás, energia e manufatura de processos porque seus produtos estão incorporados em sistemas de controle de plantas estabelecidos. Honeywell International Inc., Emerson Electric Co., Siemens AG e ABB Ltd. formam o nível superior nessas aplicações orientadas à conformidade. As famílias de sensores certificados WirelessHART e ISA100 são importantes em suas posições instaladas. A Honeywell lançou o Transmissor Versatilis em março de 2025, uma plataforma LoRaWAN alimentada por bateria com sensoriamento MEMS e configuração por Bluetooth de Baixa Energia. O produto estende a oferta da Honeywell para monitoramento da saúde de equipamentos e rastreamento de emissões. Esse posicionamento também aborda aplicações de menor criticidade que utilizam arquiteturas IoT de menor custo.
A Siemens Brasil apresentou os resultados do Tech4Amazonia em abril de 2026. O programa utilizou sensores IoT e automação em cadeias de suprimentos da bioeconomia amazônica, reduzindo a mortalidade de mudas no Centro de Biotecnologia da Amazônia de 34% para 2%.[4]Siemens Brasil, "Do Laboratório à Floresta," Siemens Brasil, siemens.com. O programa também relatou precisão de classificação de castanhas baseada em sensores acima de 95% e planos para avançar para escalonamento de campo em 2026. Esse tipo de implantação dá aos grandes fornecedores presença em aplicações fora de sua base industrial tradicional. Fornecedores menores como Everactive Inc., Disruptive Technologies AS e Monnit Corporation focam em nós sem bateria, módulos de baixo consumo de energia e implantações sensíveis a custos no mercado de sensores sem fio da América do Sul. Essas empresas são relevantes para aplicações remotas, agrícolas e de automação predial onde os custos de manutenção e aquisição são preocupações centrais para os compradores.
As escolhas de protocolo permanecem um fator competitivo importante no mercado de sensores sem fio da América do Sul. LoRaWAN, Zigbee, WirelessHART e NB-IoT podem coexistir no mesmo ambiente do cliente. Uma pesquisa do IEEE em 2025 constatou que a conversão de quadros entre Zigbee e WirelessHART reduz a eficiência de transmissão e aumenta o tempo de processamento. Os fornecedores que oferecem gateways multiprotocolo podem abordar esse desafio operacional. A ISO/IEC 18000-65 pode favorecer fornecedores cujos produtos sem bateria estejam alinhados com o novo padrão. O mercado, portanto, combina posições fortes em sistemas industriais críticos com espaço para fornecedores especializados em aplicações direcionadas. A interoperabilidade de produtos, a capacidade de segurança e o suporte ao ciclo de vida permanecem bases importantes para a seleção de fornecedores.
Líderes do Setor de Sensores Sem Fio da América do Sul
Honeywell International Inc.
Emerson Electric Co.
Siemens AG
ABB Ltd.
Texas Instruments Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: SABESP, Telefónica Vivo e IDEMIA Secure Transactions lançaram a maior iniciativa mundial de gestão inteligente de água por IoT, uma parceria de 14 anos para conectar 4,4 milhões de medidores de água NB-IoT em São Paulo e São José dos Campos usando tecnologia eSIM compatível com GSMA SGP.32, permitindo detecção de vazamentos em tempo real, otimização do balanço hídrico e cobertura de 100% de medidores inteligentes com foco em São Paulo.
- Agosto de 2026: NTT DOCOMO BUSINESS e Codelco iniciaram um estudo conjunto e prova de conceito na mina de cobre El Teniente no Chile, usando a Rede All-Photonics IOWN, para avaliar a viabilidade de operar remotamente equipamentos pesados de mineração por meio de um link de vídeo de alta definição e monitoramento de sensores de 1.500 km para um centro de operações em Rancagua.
- Abril de 2026: A Siemens Brasil divulgou os resultados do Tech4Amazonia na Hannover Messe 2026. As implantações de sensores IoT e automação em cadeias de suprimentos da bioeconomia amazônica reduziram a mortalidade de mudas do Centro de Biotecnologia da Amazônia de 34% para 2%, e a classificação de castanhas baseada em sensores com inteligência artificial atingiu mais de 95% de precisão. O programa avançou para o escalonamento de campo em 2026.
- Abril de 2026: A Anglo American fez parceria com a startup chilena Particulas para implantar uma rede de sensores IoT de SO₂ com um sistema integrado de previsão ambiental de 72 horas em uma fundição de cobre chilena, alimentando dados de sensores em tempo real na sala de controle da instalação para alertas automatizados e ajustes operacionais preventivos.


Escopo do Relatório do Mercado de Sensores Sem Fio da América do Sul
O Mercado de Sensores Sem Fio da América do Sul compreende a receita gerada pela venda, implantação, integração e manutenção de dispositivos de sensoriamento sem fio e sistemas de sensores habilitados para comunicação relacionados, utilizados para aplicações de monitoramento, medição, controle e aquisição de dados em toda a América do Sul. O mercado inclui sensores sem fio que transmitem dados por meio de tecnologias de comunicação sem fio e são implantados em aplicações industriais, comerciais, residenciais, agrícolas, de saúde, de transporte e de monitoramento ambiental.
O Relatório do Mercado de Sensores Sem Fio da América do Sul é Segmentado por Tipo de Sensor (Sensores de Pressão, Sensores de Temperatura, Sensores Químicos e de Gás, Sensores de Posição e Proximidade, Sensores de Vibração, Sensores de Fluxo, Sensores de Umidade, Sensores de Imagem e Outros Tipos de Sensores), Indústria do Usuário Final (Automotivo, Saúde, Aeroespacial e Defesa, Energia e Energia Elétrica, Alimentos e Bebidas, Agricultura, Automação Predial e Casas Inteligentes, Eletrônicos de Consumo, Logística e Transporte e Outras Indústrias de Usuário Final), Ambiente de Implantação (Industrial Interno, Externo Severo, Locais Remotos/Perigosos, Subaquático/Submarino e Infraestrutura Predial/Residencial) e Geografia (Brasil, Argentina, Chile, Colômbia e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Sensores de Pressão |
| Sensores de Temperatura |
| Sensores Químicos e de Gás |
| Sensores de Posição e Proximidade |
| Sensores de Vibração |
| Sensores de Fluxo |
| Sensores de Umidade |
| Sensores de Imagem |
| Outros Tipos de Sensores |
| Automotivo |
| Saúde |
| Aeroespacial e Defesa |
| Energia e Energia Elétrica |
| Alimentos e Bebidas |
| Agricultura |
| Automação Predial e Casas Inteligentes |
| Eletrônicos de Consumo |
| Logística e Transporte |
| Outras Indústrias do Usuário Final |
| Industrial Interno |
| Externo Severo |
| Locais Remotos / Perigosos |
| Subaquático / Submarino |
| Infraestrutura Predial / Residencial |
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Restante da América do Sul |
| Por Tipo de Sensor | Sensores de Pressão |
| Sensores de Temperatura | |
| Sensores Químicos e de Gás | |
| Sensores de Posição e Proximidade | |
| Sensores de Vibração | |
| Sensores de Fluxo | |
| Sensores de Umidade | |
| Sensores de Imagem | |
| Outros Tipos de Sensores | |
| Por Indústria do Usuário Final | Automotivo |
| Saúde | |
| Aeroespacial e Defesa | |
| Energia e Energia Elétrica | |
| Alimentos e Bebidas | |
| Agricultura | |
| Automação Predial e Casas Inteligentes | |
| Eletrônicos de Consumo | |
| Logística e Transporte | |
| Outras Indústrias do Usuário Final | |
| Por Ambiente de Implantação | Industrial Interno |
| Externo Severo | |
| Locais Remotos / Perigosos | |
| Subaquático / Submarino | |
| Infraestrutura Predial / Residencial | |
| Por Geografia | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sensores sem fio da América do Sul?
O valor de 2026 é de 1,23 bilhões de USD e a previsão é de atingir 2,01 bilhões de USD até 2031, a um CAGR de 10,39%. A digitalização industrial, o monitoramento remoto e os custos mais baixos de dispositivos sustentam a previsão.
Qual tipo de sensor lidera a demanda por sensores sem fio na América do Sul?
Os sensores de temperatura lideraram com 25,61% de participação em 2025 porque são utilizados em processos industriais, cadeias de frio, instalações de energia, armazenamento farmacêutico e operações agrícolas. Essas aplicações necessitam de monitoramento recorrente de condições térmicas.
Qual aplicação de usuário final está crescendo mais rapidamente para sensores sem fio na América do Sul?
A agricultura deve crescer a um CAGR de 11,64% até 2031, à medida que os produtores expandem o monitoramento de irrigação, clima e condições das culturas. A conectividade rural e as necessidades de gestão da água suportam a adoção em grandes fazendas.
Por que as aplicações de sensoriamento sem fio remoto estão crescendo na América do Sul?
Locais remotos e perigosos devem crescer a um CAGR de 12,24% até 2031 porque a instrumentação com fio é custosa em minas, locais offshore e fazendas dispersas. As opções sem bateria também podem reduzir as restrições de manutenção em locais de difícil acesso.
Qual país tem a maior demanda por sensores sem fio na América do Sul?
O Brasil detinha 48,02% de participação em 2025, sustentado pela atividade em petróleo e gás, serviços públicos, agronegócio, manufatura e infraestrutura de cidades inteligentes. Grandes programas de medidores de água e conectividade industrial reforçam essa posição.
Quais fatores podem desacelerar a adoção de sensores sem fio na América do Sul?
Os custos de integração, a exposição à cibersegurança, as lacunas de interoperabilidade de protocolos e os limites de bateria e espectro em locais remotos podem desacelerar a implantação de projetos. Esses fatores aumentam o trabalho de design do sistema e podem prolongar os ciclos de aprovação de aquisições.
Página atualizada pela última vez em:



