
Taille et part du marché des capteurs sans fil en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
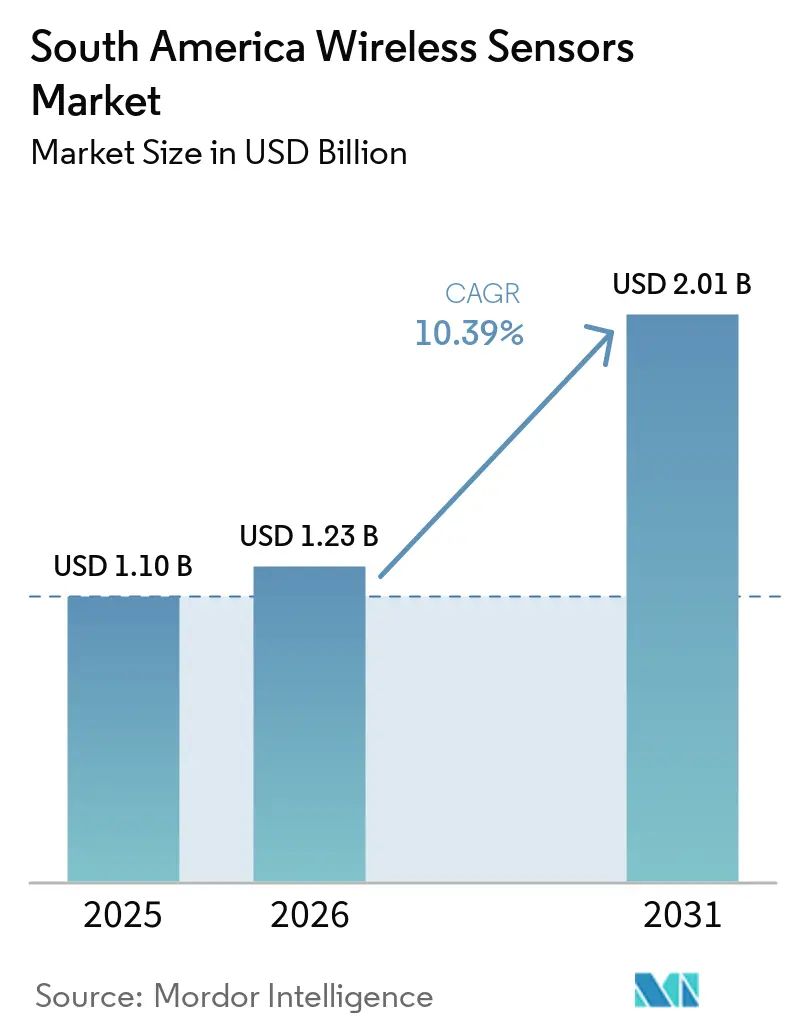
| Taille du marché de l'année de base (2025) | 1.10 Milliards de dollars |
| Taille du Marché (2026) | 1.23 Milliards de dollars |
| Taille du Marché (2031) | 2.01 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.39 % |
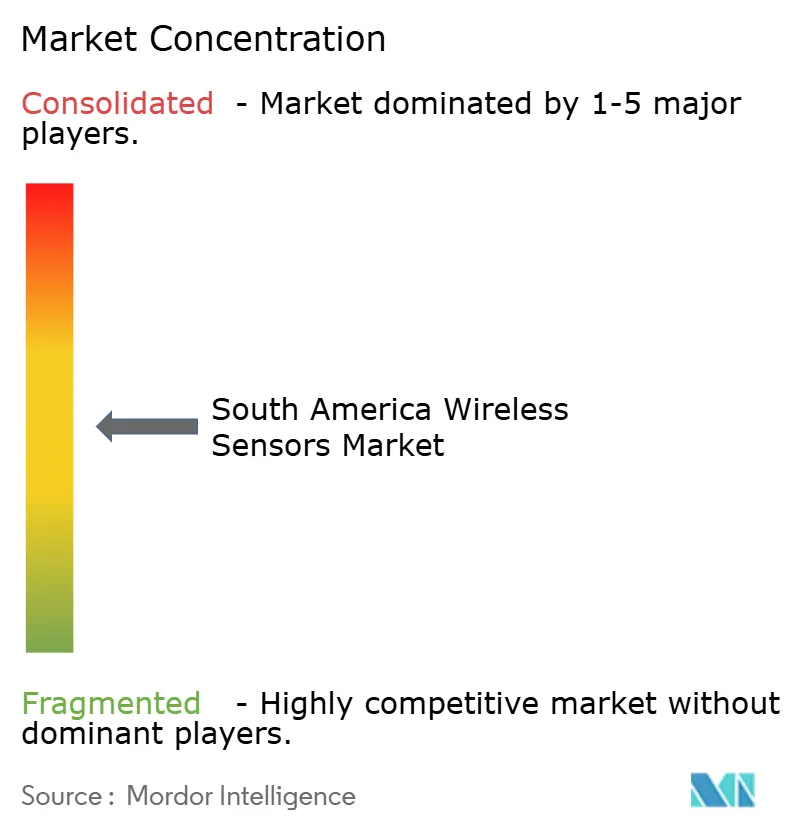
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs sans fil en Amérique du Sud par Mordor Intelligence
La taille du marché des capteurs sans fil en Amérique du Sud était évaluée à 1,10 milliard USD en 2025 et devrait croître de 1,23 milliard USD en 2026 pour atteindre 2,01 milliards USD d'ici 2031, à un CAGR de 10,39 % durant la période de prévision 2026-2031. La numérisation industrielle accroît la demande de détection connectée dans les secteurs de la fabrication, de l'énergie, des mines et des services publics. Le Brésil dispose de la plus grande base de demande de la région en raison de son activité industrielle et agricole étendue. Les opérateurs miniers et énergétiques adoptent la surveillance à distance là où le câblage est coûteux ou difficile à entretenir. La baisse des coûts des MEMS et de la connectivité élargit la gamme d'actifs pouvant prendre en charge la surveillance sans fil. Les fournisseurs répondent avec des produits multi-protocoles, capables de traitement en périphérie et à faible consommation d'énergie, qui répondent à la fois aux installations établies et aux opérations de terrain dispersées.
Points clés du rapport
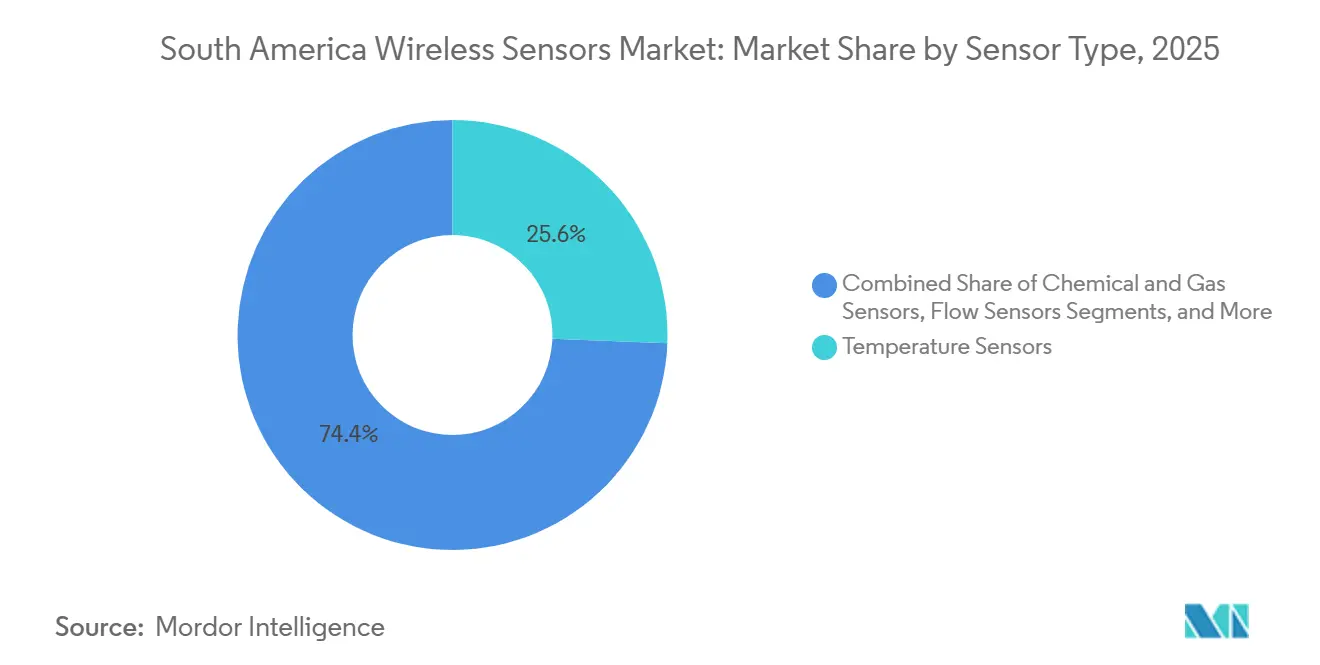
- Par type de capteur, les capteurs de température détenaient 25,61 % de la part du marché des capteurs sans fil en Amérique du Sud en 2025, tandis que les capteurs d'image devraient se développer à un CAGR de 12,06 % jusqu'en 2031.
- Par secteur d'utilisation final, l'énergie et l'électricité représentaient 20,45 % de la taille du marché des capteurs sans fil en Amérique du Sud en 2025, tandis que l'agriculture devrait croître à un CAGR de 11,64 % jusqu'en 2031.
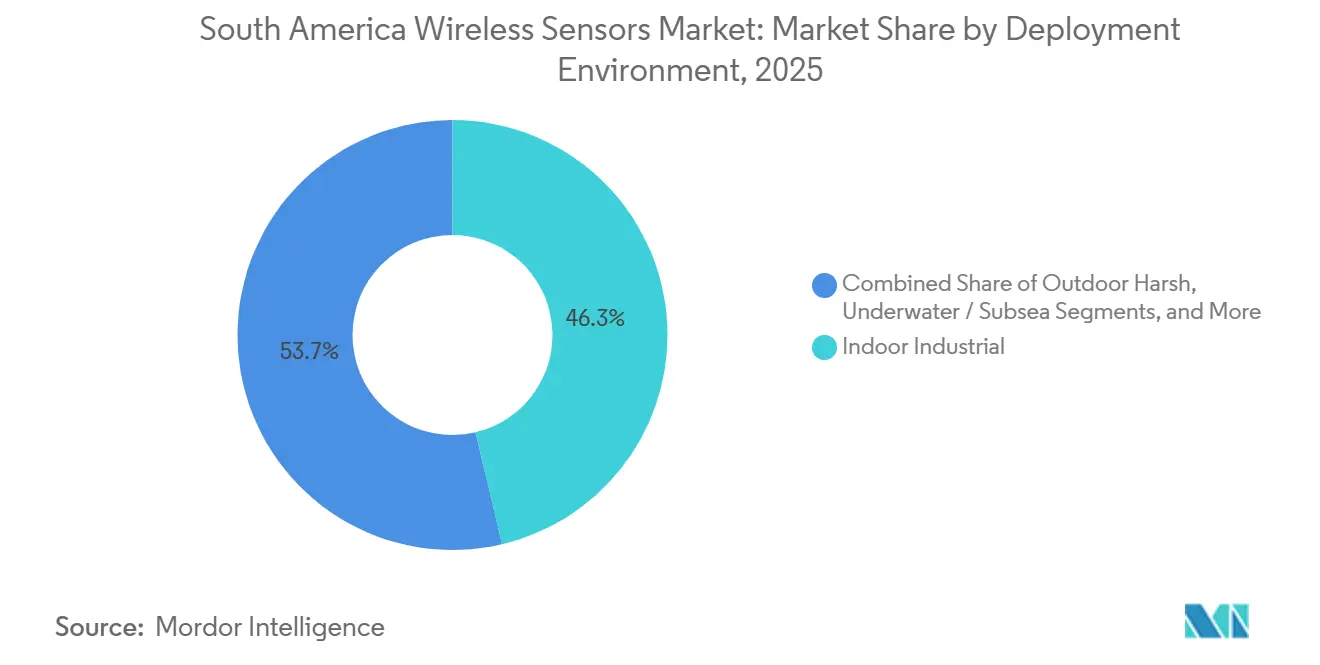
- Par environnement de déploiement, les applications industrielles intérieures détenaient 46,31 % de la part du marché des capteurs sans fil en Amérique du Sud en 2025, tandis que les sites distants et dangereux devraient enregistrer un CAGR de 12,24 % jusqu'en 2031.
- Par géographie, le Brésil détenait une part de 48,02 % en 2025, tandis que le Chili devrait croître à un CAGR de 13,02 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des capteurs sans fil en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de l'Industrie 4.0 et de l'IoT industriel | +2.8% | Brésil, Argentine, Colombie | Moyen terme (2-4 ans) |
| Numérisation des villes intelligentes et des infrastructures | +2.1% | Brésil, Chili, Colombie | Moyen terme (2-4 ans) |
| Agriculture de précision et surveillance à distance des actifs | +1.8% | Brésil, Chili, Argentine | Long terme (≥ 4 ans) |
| Baisse des coûts de connectivité sans fil et des MEMS | +1.5% | Mondial, concentré au Brésil et au Chili | Court terme (≤ 2 ans) |
| Récupération d'énergie sans batterie pour les nœuds sans maintenance | +0.9% | Brésil, Chili | Long terme (≥ 4 ans) |
| Demande de modernisation sur les sites industriels difficiles et inaccessibles | +0.7% | Brésil, Chili, Colombie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'Industrie 4.0 et de l'IoT industriel
Les sites industriels en Amérique du Sud intègrent la détection numérique dans leurs opérations existantes, ce qui favorise une adoption plus large des capteurs sans fil sur le marché des capteurs sans fil en Amérique du Sud. Les usines au Brésil et en Argentine qui ont installé les premiers nœuds sans fil en 2019 et 2020 les remplacent par des équipements plus performants. Les acheteurs choisissent des appareils dotés de capacités de traitement en périphérie et de maintenance prédictive plutôt que des produits de télémétrie de base. Cette activité de remplacement augmente la valeur de chaque déploiement lorsque les équipements nécessitent de plus grandes capacités de détection et de communication. Rockwell Automation a présenté des outils de détection IoT en périphérie pour la maintenance prédictive et la modernisation lors d'Automation Fair 2025. L'accent mis par l'entreprise sur l'intégration avec les réseaux d'usines existants correspond aux exigences de mise à niveau des sites industriels établis. São Martinho a contracté Telefónica Vivo en mars 2026 pour déployer 44 tours cellulaires sur jusqu'à 3 millions d'hectares, soutenant l'irrigation intelligente, la surveillance environnementale et la télémétrie de flotte dans 4 complexes agro-industriels.
Numérisation des villes intelligentes et des infrastructures
Les programmes des services publics et des villes favorisent des déploiements denses de capteurs sans fil, avec de longs cycles d'approvisionnement, sur le marché des capteurs sans fil en Amérique du Sud. Ces programmes peuvent soutenir une demande récurrente pour la gestion de réseau, les compteurs, les passerelles et la maintenance associée sur le marché des capteurs sans fil en Amérique du Sud. SABESP, Telefónica Vivo et IDEMIA Secure Transactions ont formalisé une initiative de 14 ans en août 2026 pour connecter 4,4 millions de compteurs d'eau intelligents NB-IoT à travers São Paulo et São José dos Campos. Le déploiement permet une visibilité horaire de la consommation, la détection des fuites et la gestion de l'équilibre hydrique. Il utilise également une architecture eSIM conçue pour répondre aux exigences GSMA SGP.32. La ville de Pindamonhangaba a déployé des réseaux de capteurs environnementaux pour l'alerte précoce des inondations et des incendies de forêt dans les zones rurales et montagneuses avoisinantes en 2025. Les grands programmes peuvent fournir aux villes secondaires un modèle éprouvé pour évaluer les systèmes de capteurs connexes.
Agriculture de précision et surveillance à distance des actifs
L'agriculture est le secteur d'utilisation final à la croissance la plus rapide sur le marché des capteurs sans fil en Amérique du Sud, soutenu par les besoins de surveillance au niveau des champs. Les nœuds de sol, météorologiques et de santé des cultures peuvent remplacer les contrôles manuels sur le terrain dans les exploitations de produits de base et horticoles. Une infrastructure LoRaWAN à Santa Rosa, Rio Grande do Sul, a collecté des données de température, d'humidité, de précipitations, de vent et d'UV pour l'analyse phytosanitaire et la planification de l'irrigation. Ces flux de données aident les producteurs à prendre des décisions sur le terrain en utilisant les conditions au point de production. La pénurie d'eau dans les vignobles et les zones de culture fruitière chiliens renforce l'argument en faveur de la surveillance de l'humidité du sol. Un projet soutenu par la FAPESP a combiné des capteurs au sol sur jusqu'à 3 000 hectares avec des modèles de disponibilité de l'eau pour soutenir la gestion prédictive de l'irrigation. Une couverture rurale plus large via NB-IoT et LTE-M peut rendre de tels systèmes pratiques sur de grandes exploitations dispersées.
Baisse des coûts de connectivité sans fil et des MEMS
La baisse des coûts des composants et des connexions modifie l'économie de la détection sans fil sur le marché des capteurs sans fil en Amérique du Sud. Les prix des capteurs CMOS à résolution standard ont diminué de 3 à 5 % par an selon les recherches fournies, tandis que les accéléromètres MEMS ont atteint des niveaux de bruit suffisants pour la surveillance des conditions sur des actifs qui ne justifiaient pas auparavant d'instrumentation.[1]Analog Devices, "Nouvelle solution de détection en périphérie pour la santé des actifs industriels," Analog Devices, analog.com. STMicroelectronics a finalisé l'acquisition de l'activité de capteurs MEMS de NXP Semiconductors pour un montant allant jusqu'à 950 millions USD en juillet 2025. L'acquisition a ajouté des accéléromètres, des gyroscopes, des capteurs de pression et des systèmes de surveillance de la pression des pneus pour l'automobile et l'industrie au portefeuille de STMicroelectronics. L'expansion commerciale du NB-IoT et du LoRaWAN au Brésil et au Chili réduit également la barrière d'infrastructure pour les déploiements ruraux. Les nœuds d'entrée de gamme sont de plus en plus évalués par rapport aux équipements filaires sur la base du coût du cycle de vie plutôt que du prix initial de l'appareil.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de déploiement et d'intégration | -1.8% | Mondial, plus aigu au Brésil et en Argentine | Court terme (≤ 2 ans) |
| Exposition à la cybersécurité et à la confidentialité des données | -1.3% | Brésil, Argentine | Moyen terme (2-4 ans) |
| Lacunes d'interopérabilité entre les protocoles propriétaires | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Remplacement des batteries et contraintes de spectre sur les sites distants | -0.5% | Brésil, Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de déploiement et d'intégration
Le prix d'un nœud sans fil individuel a baissé, mais les coûts de déploiement complets restent significatifs pour de nombreux acheteurs sur le marché des capteurs sans fil en Amérique du Sud. L'infrastructure de passerelle, l'intégration IT et OT, les travaux de cybersécurité et la gestion du réseau s'ajoutent au budget du projet. La certification des appareils ANATEL au Brésil peut nécessiter 8 à 16 semaines de tests et de documentation. Ce processus ajoute des dépenses avant qu'un projet en petite série puisse démarrer. Les systèmes de contrôle distribué hérités nécessitent également des intergiciels, du matériel de traduction et des passerelles en périphérie pour se connecter aux nouveaux réseaux sans fil. Ces exigences peuvent doubler le coût unitaire du système de capteurs. La disponibilité limitée d'intégrateurs disposant d'une certification multi-protocoles peut prolonger la mise en service et retarder l'approbation des projets ultérieurs.
Exposition à la cybersécurité et à la confidentialité des données
Un nombre croissant de points de terminaison connectés élargit la charge de sécurité pour les opérateurs sur le marché des capteurs sans fil en Amérique du Sud. Les recherches sur les architectures IoT industrielles identifient les attaques par déni de service, les rançongiciels, les attaques de l'homme du milieu et les attaques par rejeu comme des menaces importantes. Le secteur de l'énergie au Brésil a répondu avec un cadre de cybersécurité OT de l'ANEEL. Le groupe Equatorial a intégré plus de 4 000 appareils OT dans une architecture de cybersécurité unifiée conformément aux directives de l'ANEEL. Ce cas montre l'effort opérationnel que la conformité en matière de sécurité peut exiger à grande échelle. Les nœuds à faible coût peuvent ne pas inclure d'authentification mutuelle ou de modules de sécurité matérielle. Ces limitations ajoutent des étapes d'évaluation pour les déploiements agricoles et d'automatisation des bâtiments avec de nombreux points de terminaison distribués.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de capteur : les capteurs de température dominent la demande, tandis que les capteurs d'image connaissent la croissance la plus rapide
Les capteurs de température détenaient 25,61 % de la part du marché des capteurs sans fil en Amérique du Sud en 2025, ce qui en fait la plus grande catégorie de capteurs sur le marché des capteurs sans fil en Amérique du Sud. Leur position reflète une utilisation étendue dans les chaînes du froid alimentaires, les systèmes de refroidissement pour la production d'énergie, le stockage pharmaceutique et la surveillance des processus industriels sur le marché des capteurs sans fil en Amérique du Sud. Les opérations énergétiques et agro-industrielles fournissent une base installée stable pour cette catégorie. Les événements thermiques peuvent perturber la qualité des processus et les performances des actifs, ce qui soutient une demande continue de surveillance fiable. Les activités pétrolières, gazières et agroalimentaires du Brésil sont d'importantes sources de demande pour ces appareils. Les nœuds de température sans fil peuvent améliorer la couverture là où l'installation d'un point filaire est difficile. La catégorie soutient également les exigences de surveillance de routine dans les installations dispersées. Ces utilisations confèrent aux capteurs de température un rôle étendu dans le secteur des capteurs sans fil.
Les capteurs d'image devraient se développer à un CAGR de 12,06 % de 2026 à 2031. La croissance est liée à la vision artificielle qui s'étend au-delà des stations d'inspection dédiées vers des applications distribuées. L'assemblage automobile et la fabrication d'électronique en Amérique du Sud sont des domaines clés d'adoption. Ces systèmes peuvent prendre en charge des fonctions d'inspection, d'identification et de contrôle des processus plus proches de la ligne de production. Cognex a rapporté une croissance de son chiffre d'affaires annuel de 9 % en 2025 et une augmentation de son chiffre d'affaires de 10 % en glissement annuel au quatrième trimestre 2025. Les résultats rapportés indiquent une demande sur les marchés de la vision artificielle qui servent les chaînes d'approvisionnement des fabricants d'équipements d'origine. Les capteurs de pression restent pertinents pour l'intégrité des pipelines et la surveillance des compresseurs au Brésil et en Argentine. Les capteurs chimiques et de gaz, de position et de proximité, de vibrations, de débit, d'humidité, acoustiques, de niveau et de force répondent à des besoins spécialisés en matière de sécurité, de maintenance, de logistique, d'eau et d'agriculture.


Par secteur d'utilisation final : l'énergie et l'électricité restent les plus importants, tandis que l'agriculture progresse
L'énergie et l'électricité représentaient 20,45 % de la taille du marché des capteurs sans fil en Amérique du Sud en 2025, ce qui en fait la plus grande catégorie d'utilisation finale sur le marché des capteurs sans fil en Amérique du Sud. Les opérateurs pétroliers et gaziers, les services publics d'électricité et les installations d'énergies renouvelables au Brésil, en Argentine et en Colombie alimentent cette demande. Ces sites ont besoin d'informations continues sur les conditions d'exploitation et l'état des équipements. Petrobras a utilisé des transmetteurs acoustiques Emerson Rosemount 708 WirelessHART pour surveiller les soupapes de décharge de pression à la raffinerie Presidente Bernardes de Cubatão. L'application montre comment la détection sans fil peut soutenir la surveillance au sein des actifs hydrocarbures. Les installations solaires d'Atacama au Chili et le couloir éolien du nord-est du Brésil nécessitent également une surveillance des performances et une maintenance prédictive. L'échelle et l'importance opérationnelle de ces installations soutiennent la demande dans cette catégorie d'utilisation finale.
L'agriculture devrait enregistrer un CAGR de 11,64 % de 2026 à 2031. Les producteurs utilisent la détection pour gérer la disponibilité de l'eau, les conditions environnementales et les performances des cultures. Les initiatives de connectivité rurale aident à étendre la portée des équipements de terrain au-delà des zones de couverture établies. La volatilité des prix des matières premières augmente également la valeur d'une utilisation plus précise des intrants et de l'irrigation. Les applications automobiles et d'électronique grand public créent une demande stable pour la détection sur les lignes de production au Brésil. Le secteur de la santé soutient la surveillance à distance des patients et les applications de chaîne du froid, tandis que l'aérospatiale et la défense nécessitent des équipements robustes pour la surveillance structurelle. Les opérations alimentaires et de boissons utilisent la détection de température et d'humidité pour le contrôle de la qualité. L'automatisation des bâtiments, la logistique, le transport, les mines et les services publics d'eau ajoutent de la demande dans plusieurs domaines d'application plus petits.
Par environnement de déploiement : les sites industriels intérieurs dominent, tandis que les sites distants s'accélèrent
Les sites industriels intérieurs représentaient 46,31 % du marché des capteurs sans fil en Amérique du Sud en 2025. Les ateliers de fabrication, les usines de traitement, les raffineries et les installations de services publics expliquent cette concentration. WirelessHART et ISA100 ont établi des environnements d'exploitation pour les grands déploiements industriels. Leur maturité aide les opérateurs à intégrer les capteurs avec l'architecture de contrôle des usines. La plateforme OneWireless de Honeywell prend en charge ISA100, WirelessHART, LoRaWAN et Wi-Fi dans une infrastructure unifiée.[2]Honeywell Process Solutions, "Réseau Honeywell OneWireless," Honeywell Process Solutions, honeywell.com. La prise en charge multi-protocoles peut réduire la complexité opérationnelle dans les installations qui utilisent plusieurs approches de connectivité. Le segment intérieur reste central sur le marché des capteurs sans fil en Amérique du Sud car les usines industrielles nécessitent une surveillance régulière des équipements et des processus. Il bénéficie également de la base installée d'équipements d'automatisation industrielle dans la région.
Les sites distants et dangereux devraient croître à un CAGR de 12,24 % de 2026 à 2031. Les mines au Chili et au Pérou, les plateformes offshore pré-sel brésiliennes et les exploitations agricoles distantes font face à des coûts élevés pour l'instrumentation filaire. Une démonstration industrielle de mars 2026 a montré qu'un récupérateur thermoélectrique sur un moteur de 0,25 kW a soutenu 41 transmissions LoRa sur 9 612 secondes avec un bilan énergétique positif. Ce résultat soutient la détection sans batterie là où le remplacement des batteries est difficile. La norme ISO/IEC 18000-65 a reçu son approbation en février 2026 pour les étiquettes de capteurs RFID sans batterie en bande UHF. La norme peut favoriser l'interopérabilité entre les fabricants. Les sites extérieurs difficiles, les sites sous-marins et sous-marins, et l'infrastructure des bâtiments représentent des environnements plus petits mais en développement pour les équipements sans fil.
Analyse géographique
Le Brésil détenait 48,02 % de la part du marché des capteurs sans fil en Amérique du Sud en 2025 et est resté la plus grande base nationale sur le marché des capteurs sans fil en Amérique du Sud. Sa base industrielle comprend le pétrole et le gaz, l'agroalimentaire, la fabrication automobile, les services publics et l'infrastructure des villes intelligentes. L'initiative SABESP de 14 ans connectera 4,4 millions de compteurs d'eau NB-IoT à São Paulo et São José dos Campos. Le programme fournit un point de référence important pour les achats de détection connectée par les services publics. Le déploiement de la 5G au Brésil étend la connectivité à faible latence au-delà des grandes zones urbaines. Cela soutient l'utilisation de l'IoT industriel dans les parcs industriels intérieurs qui s'appuyaient sur des réseaux propriétaires sub-GHz.
Le Chili devrait se développer à un CAGR de 13,02 % de 2026 à 2031. L'exploitation minière du cuivre soutient ce rythme car les opérateurs investissent dans l'efficacité opérationnelle basée sur les capteurs. Anglo American et Particulas ont installé des réseaux de capteurs IoT de dioxyde de soufre avec un système de prévision environnementale de 72 heures dans une fonderie de cuivre chilienne. Le système alimente des données en temps réel dans la salle de contrôle pour les alertes et les ajustements opérationnels. L'activité de Vaca Muerta en Argentine soutient la surveillance des appareils de terrain à distance, et YPF a utilisé des solutions de connectivité de terrain sur des milliers d'instruments.[3]YPF et PTC, "YPF, Application IoT dans le secteur pétrolier et gazier," PTC, ptc.com. Córdoba a également installé son premier capteur d'inondation LoRaWAN sur la rivière Suquía en août 2025.
La Colombie est un marché secondaire en développement pour le marché des capteurs sans fil en Amérique du Sud. La demande est concentrée dans les zones d'exportation de café, de fleurs et d'avocat en Antioquia et Cundinamarca. Les exigences de comptage intelligent et de surveillance du réseau soutiennent la demande des services publics, tandis que les programmes ruraux étendent la couverture NB-IoT et LTE-M aux communautés agricoles. Le Pérou, l'Équateur, la Bolivie, l'Uruguay et le Paraguay fournissent une base croissante de demande supplémentaire. Worldsensing a déployé des enregistreurs en réseau LoRa pour des extensomètres, des cellules de charge et des inclinomètres à la mine de Chuquicamata au Chili, démontrant une application minière pertinente pour les opérateurs régionaux. L'Uruguay et le Paraguay commencent à créer une demande pour l'agriculture de précision dans la production de soja et de maïs. Le secteur pétrolier de l'Équateur adopte la surveillance de la pression et du débit pour la surveillance des pipelines, tandis que les réseaux LoRaWAN des institutions de recherche peuvent réduire les coûts d'infrastructure initiaux dans la sous-région.
Paysage concurrentiel
Le marché des capteurs sans fil en Amérique du Sud est semi-consolidé, avec une demande partagée entre les systèmes industriels établis et les applications de détection spécialisées. Les fournisseurs mondiaux d'automatisation industrielle sont forts dans le pétrole et le gaz, l'électricité et la fabrication de processus car leurs produits sont intégrés dans les systèmes de contrôle d'usines établis. Honeywell International Inc., Emerson Electric Co., Siemens AG et ABB Ltd. forment le niveau supérieur dans ces applications soumises à des exigences de conformité. Les familles de capteurs certifiés WirelessHART et ISA100 sont importantes dans leurs positions installées. Honeywell a lancé le transmetteur Versatilis en mars 2025, une plateforme LoRaWAN alimentée par batterie avec détection MEMS et configuration Bluetooth Low Energy. Le produit étend l'offre de Honeywell à la surveillance de l'état des équipements et au suivi des émissions. Ce positionnement répond également aux applications moins critiques qui utilisent des architectures IoT à moindre coût.
Siemens Brésil a présenté les résultats de Tech4Amazonia en avril 2026. Le programme a utilisé des capteurs IoT et l'automatisation dans les chaînes d'approvisionnement de la bioéconomie amazonienne, réduisant la mortalité des plants au Centre de biotechnologie de l'Amazonie de 34 % à 2 %.[4]Siemens Brésil, "Du laboratoire à la forêt," Siemens Brésil, siemens.com. Le programme a également rapporté une précision de classification des noix basée sur des capteurs supérieure à 95 % et prévoit de passer à une mise à l'échelle sur le terrain en 2026. Ce type de déploiement donne aux grands fournisseurs une présence dans des applications en dehors de leur base industrielle traditionnelle. Les fournisseurs plus petits tels qu'Everactive Inc., Disruptive Technologies AS et Monnit Corporation se concentrent sur les nœuds sans batterie, les modules à faible consommation et les déploiements sensibles aux coûts sur le marché des capteurs sans fil en Amérique du Sud. Ces entreprises sont pertinentes pour les applications distantes, agricoles et d'automatisation des bâtiments où les coûts de maintenance et d'achat sont des préoccupations centrales pour les acheteurs.
Les choix de protocoles restent un facteur concurrentiel important sur le marché des capteurs sans fil en Amérique du Sud. LoRaWAN, Zigbee, WirelessHART et NB-IoT peuvent coexister dans le même environnement client. Des recherches de l'IEEE en 2025 ont révélé que la conversion de trames entre Zigbee et WirelessHART réduit l'efficacité de transmission et augmente le temps de traitement. Les fournisseurs qui proposent des passerelles multi-protocoles peuvent répondre à ce défi opérationnel. La norme ISO/IEC 18000-65 peut favoriser les fournisseurs dont les produits sans batterie s'alignent sur la nouvelle norme. Le marché combine donc des positions solides dans les systèmes industriels critiques avec de la place pour des fournisseurs spécialisés dans des applications ciblées. L'interopérabilité des produits, la capacité de sécurité et le support du cycle de vie restent des bases importantes de sélection des fournisseurs.
Leaders du secteur des capteurs sans fil en Amérique du Sud
Honeywell International Inc.
Emerson Electric Co.
Siemens AG
ABB Ltd.
Texas Instruments Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : SABESP, Telefónica Vivo et IDEMIA Secure Transactions ont lancé la plus grande initiative mondiale de gestion intelligente de l'eau par IoT, un partenariat de 14 ans pour connecter 4,4 millions de compteurs d'eau intelligents NB-IoT à travers São Paulo et São José dos Campos en utilisant la technologie eSIM conforme à la norme GSMA SGP.32, permettant la détection des fuites en temps réel, l'optimisation de l'équilibre hydrique et une couverture de 100 % en compteurs intelligents ciblant São Paulo.
- Août 2026 : NTT DOCOMO BUSINESS et Codelco ont lancé une étude conjointe et une preuve de concept à la mine de cuivre El Teniente au Chili, en utilisant le réseau IOWN All-Photonics, pour évaluer la faisabilité de l'exploitation à distance d'équipements miniers lourds via une liaison vidéo haute définition et de surveillance par capteurs de 1 500 km vers un centre d'opérations à Rancagua.
- Avril 2026 : Siemens Brésil a divulgué les résultats de Tech4Amazonia à Hannover Messe 2026. Les déploiements de capteurs IoT et d'automatisation dans les chaînes d'approvisionnement de la bioéconomie amazonienne ont réduit la mortalité des plants du Centre de biotechnologie de l'Amazonie de 34 % à 2 %, et la classification des noix basée sur des capteurs pilotée par l'IA a atteint une précision supérieure à 95 %. Le programme a avancé vers la mise à l'échelle sur le terrain en 2026.
- Avril 2026 : Anglo American s'est associé à la startup chilienne Particulas pour déployer un réseau de capteurs IoT de SO₂ avec un système intégré de prévision environnementale de 72 heures dans une fonderie de cuivre chilienne, alimentant des données de capteurs en temps réel dans la salle de contrôle de l'installation pour des alertes automatisées et des ajustements opérationnels préventifs.


Périmètre du rapport sur le marché des capteurs sans fil en Amérique du Sud
Le marché des capteurs sans fil en Amérique du Sud comprend les revenus générés par la vente, le déploiement, l'intégration et la maintenance des appareils de détection sans fil et des systèmes de capteurs à communication intégrée utilisés pour la surveillance, la mesure, le contrôle et les applications d'acquisition de données en Amérique du Sud. Le marché comprend les capteurs sans fil qui transmettent des données via des technologies de communication sans fil et sont déployés dans des applications industrielles, commerciales, résidentielles, agricoles, de santé, de transport et de surveillance environnementale.
Le rapport sur le marché des capteurs sans fil en Amérique du Sud est segmenté par type de capteur (capteurs de pression, capteurs de température, capteurs chimiques et de gaz, capteurs de position et de proximité, capteurs de vibrations, capteurs de débit, capteurs d'humidité, capteurs d'image et autres types de capteurs), secteur d'utilisation finale (automobile, santé, aérospatiale et défense, énergie et électricité, alimentation et boissons, agriculture, automatisation des bâtiments et maisons intelligentes, électronique grand public, logistique et transport, et autres secteurs d'utilisation finale), environnement de déploiement (industriel intérieur, extérieur difficile, sites distants/dangereux, sous-marin/sous-marin, et infrastructure des bâtiments/résidentiel), et géographie (Brésil, Argentine, Chili, Colombie et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Capteurs de pression |
| Capteurs de température |
| Capteurs chimiques et de gaz |
| Capteurs de position et de proximité |
| Capteurs de vibrations |
| Capteurs de débit |
| Capteurs d'humidité |
| Capteurs d'image |
| Autres types de capteurs |
| Automobile |
| Santé |
| Aérospatiale et défense |
| Énergie et électricité |
| Alimentation et boissons |
| Agriculture |
| Automatisation des bâtiments et maisons intelligentes |
| Électronique grand public |
| Logistique et transport |
| Autres secteurs d'utilisation finale |
| Industriel intérieur |
| Extérieur difficile |
| Sites distants / dangereux |
| Sous-marin / sous-marin |
| Infrastructure des bâtiments / résidentiel |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Reste de l'Amérique du Sud |
| Par type de capteur | Capteurs de pression |
| Capteurs de température | |
| Capteurs chimiques et de gaz | |
| Capteurs de position et de proximité | |
| Capteurs de vibrations | |
| Capteurs de débit | |
| Capteurs d'humidité | |
| Capteurs d'image | |
| Autres types de capteurs | |
| Par secteur d'utilisation finale | Automobile |
| Santé | |
| Aérospatiale et défense | |
| Énergie et électricité | |
| Alimentation et boissons | |
| Agriculture | |
| Automatisation des bâtiments et maisons intelligentes | |
| Électronique grand public | |
| Logistique et transport | |
| Autres secteurs d'utilisation finale | |
| Par environnement de déploiement | Industriel intérieur |
| Extérieur difficile | |
| Sites distants / dangereux | |
| Sous-marin / sous-marin | |
| Infrastructure des bâtiments / résidentiel | |
| Par géographie | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des capteurs sans fil en Amérique du Sud ?
La valeur 2026 est de 1,23 milliard USD et devrait atteindre 2,01 milliards USD d'ici 2031, à un CAGR de 10,39 %. La numérisation industrielle, la surveillance à distance et la baisse des coûts des appareils soutiennent les prévisions.
Quel type de capteur domine la demande de capteurs sans fil en Amérique du Sud ?
Les capteurs de température ont dominé avec une part de 25,61 % en 2025 car ils sont utilisés dans les processus industriels, les chaînes du froid, les installations électriques, le stockage pharmaceutique et les opérations agricoles. Ces applications nécessitent une surveillance thermique récurrente.
Quelle application d'utilisation finale connaît la croissance la plus rapide pour les capteurs sans fil en Amérique du Sud ?
L'agriculture devrait croître à un CAGR de 11,64 % jusqu'en 2031 à mesure que les producteurs développent la surveillance de l'irrigation, de la météo et des conditions des cultures. La connectivité rurale et les besoins de gestion de l'eau soutiennent l'adoption dans les grandes exploitations.
Pourquoi les applications de détection sans fil à distance se développent-elles en Amérique du Sud ?
Les sites distants et dangereux devraient croître à un CAGR de 12,24 % jusqu'en 2031 car l'instrumentation filaire est coûteuse dans les mines, les sites offshore et les exploitations dispersées. Les options sans batterie peuvent également réduire les contraintes de maintenance dans les sites difficiles.
Quel pays a la plus grande demande de capteurs sans fil en Amérique du Sud ?
Le Brésil détenait une part de 48,02 % en 2025, soutenu par l'activité dans le pétrole et le gaz, les services publics, l'agroalimentaire, la fabrication et l'infrastructure des villes intelligentes. Les grands programmes de compteurs d'eau et de connectivité industrielle renforcent cette position.
Quels facteurs peuvent ralentir l'adoption des capteurs sans fil en Amérique du Sud ?
Les coûts d'intégration, l'exposition à la cybersécurité, les lacunes d'interopérabilité des protocoles, ainsi que les limites de batteries et de spectre sur les sites distants peuvent ralentir le déploiement des projets. Ces facteurs augmentent le travail de conception des systèmes et peuvent allonger les cycles d'approbation des achats.
Dernière mise à jour de la page le:



