
Tamaño y participación del mercado de sensores inalámbricos de América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
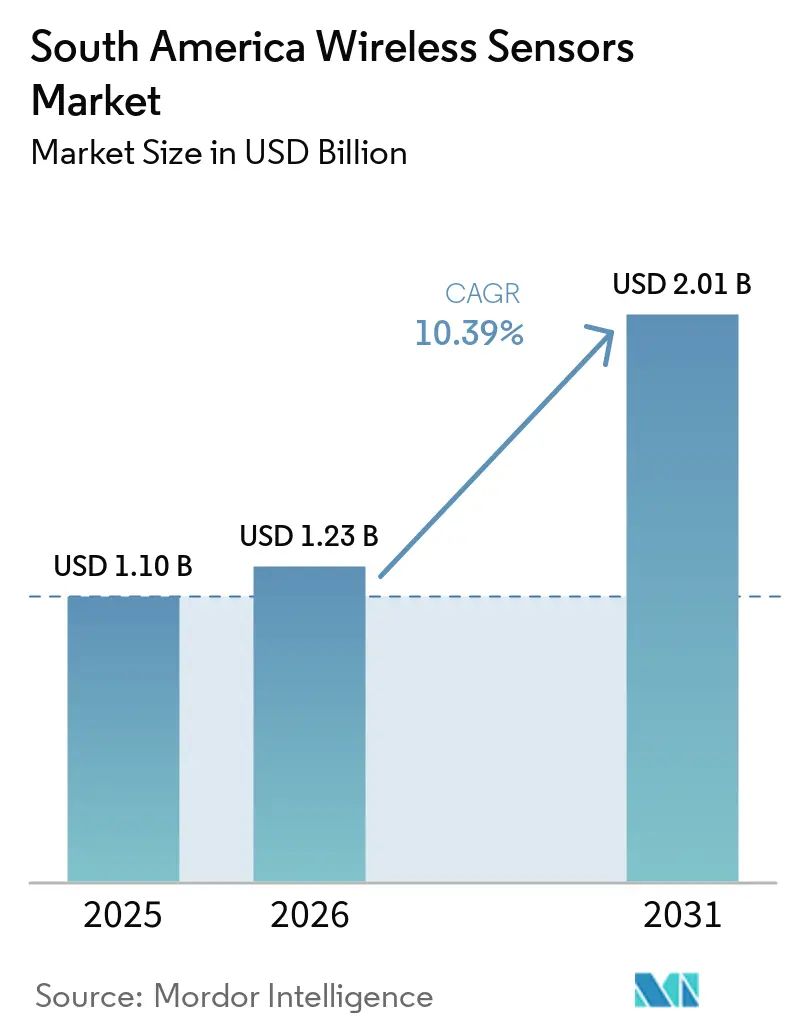
| Tamaño del mercado en el año base (2025) | 1.10 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.01 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.39 % |
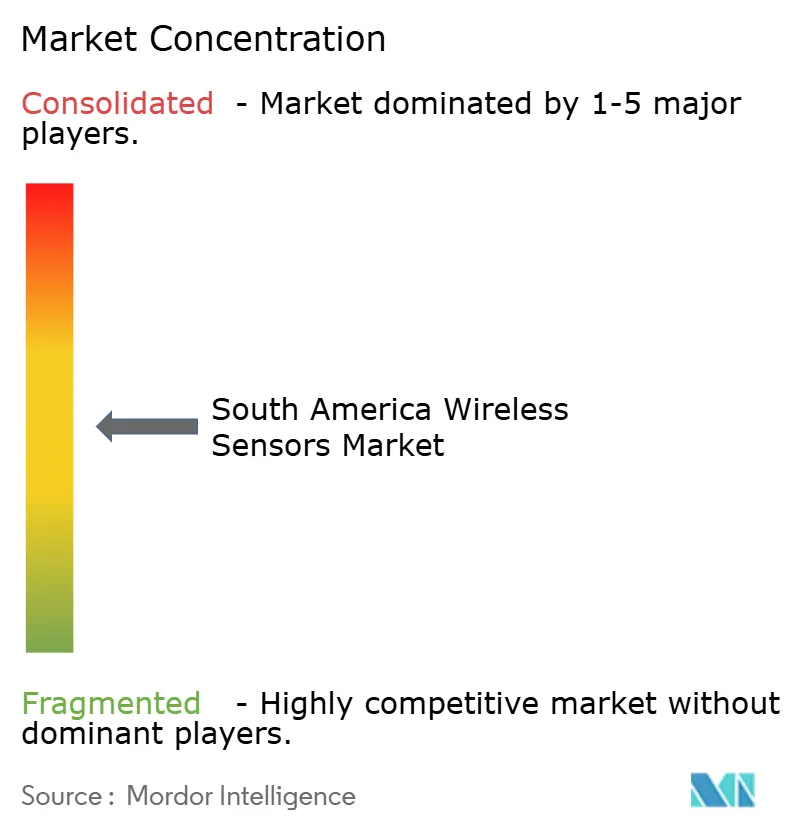
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de sensores inalámbricos de América del Sur por Mordor Intelligence
El tamaño del mercado de sensores inalámbricos de América del Sur se valoró en 1,10 mil millones de USD en 2025 y se estima que crecerá desde 1,23 mil millones de USD en 2026 hasta alcanzar los 2,01 mil millones de USD en 2031, a una CAGR del 10,39% durante el período de pronóstico 2026-2031. La digitalización industrial está incrementando la demanda de detección conectada en manufactura, energía, minería y servicios públicos. Brasil cuenta con la mayor base de demanda de la región debido a su amplia actividad industrial y agrícola. Los operadores de minería y energía están adoptando el monitoreo remoto donde el cableado es costoso o difícil de mantener. Los menores costos de MEMS y conectividad están ampliando el rango de activos que pueden soportar el monitoreo inalámbrico. Los proveedores están respondiendo con productos multiprotocolo, con capacidad de procesamiento en el borde y de menor consumo energético que abordan tanto las plantas establecidas como las operaciones de campo dispersas.
Conclusiones clave del informe
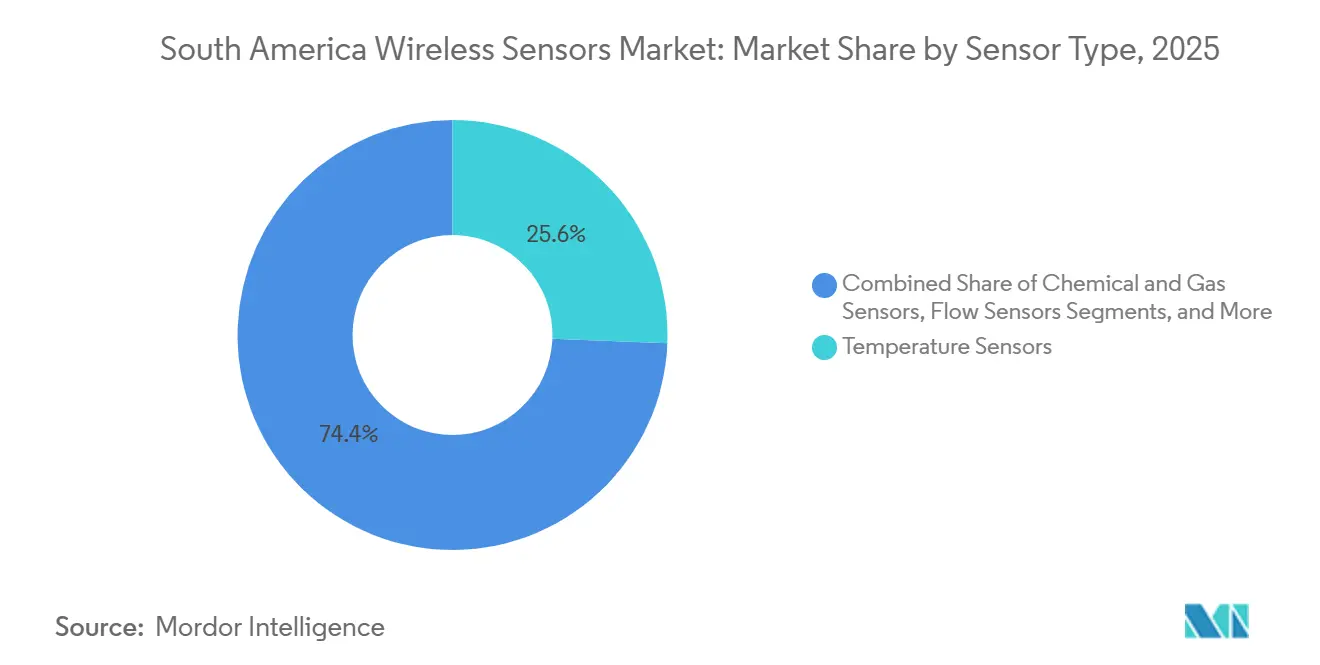
- Por tipo de sensor, los sensores de temperatura representaron el 25,61% de la participación del mercado de sensores inalámbricos de América del Sur en 2025, mientras que se proyecta que los sensores de imagen se expandirán a una CAGR del 12,06% hasta 2031.
- Por industria de usuario final, la energía y la electricidad representaron el 20,45% del tamaño del mercado de sensores inalámbricos de América del Sur en 2025, mientras que se espera que la agricultura crezca a una CAGR del 11,64% hasta 2031.
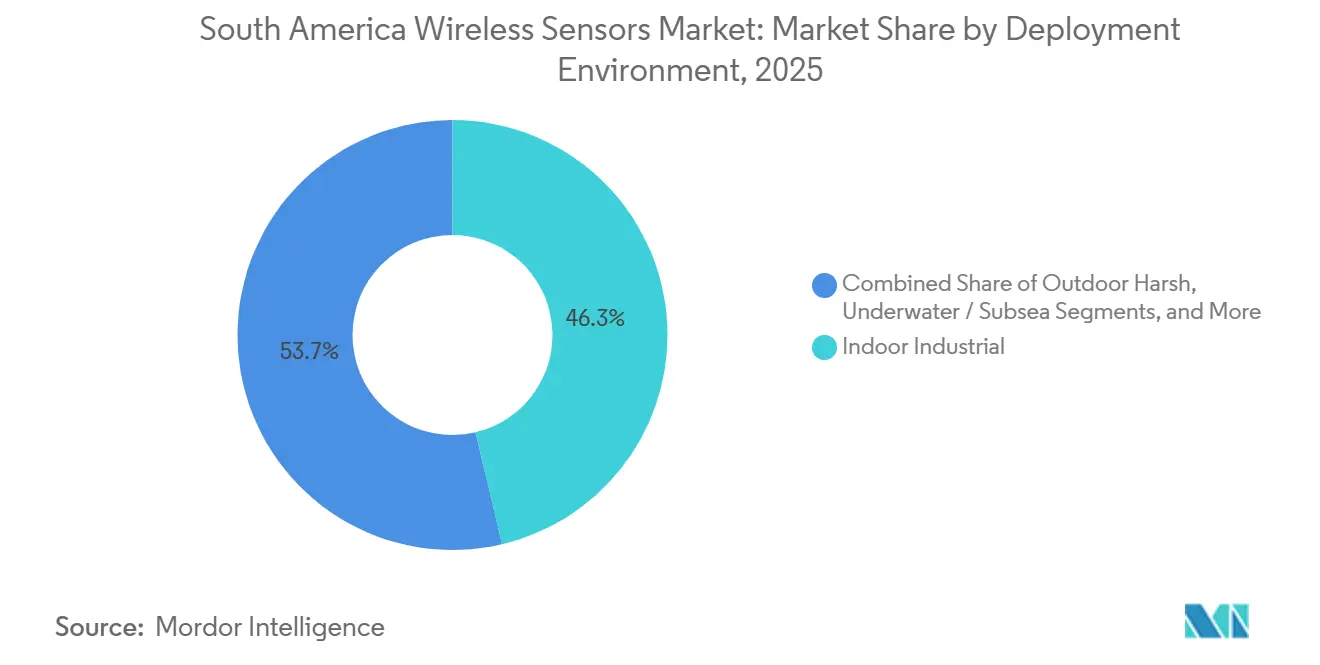
- Por entorno de implementación, las aplicaciones industriales interiores representaron el 46,31% de la participación del mercado de sensores inalámbricos de América del Sur en 2025, mientras que se proyecta que las ubicaciones remotas y peligrosas registren una CAGR del 12,24% hasta 2031.
- Por geografía, Brasil tuvo una participación del 48,02% en 2025, mientras que se proyecta que Chile crezca a una CAGR del 13,02% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de sensores inalámbricos de América del Sur
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Adopción de la Industria 4.0 y el IoT industrial | +2.8% | Brasil, Argentina, Colombia | Mediano plazo (2-4 años) |
| Digitalización de ciudades inteligentes e infraestructura | +2.1% | Brasil, Chile, Colombia | Mediano plazo (2-4 años) |
| Agricultura de precisión y monitoreo remoto de activos | +1.8% | Brasil, Chile, Argentina | Largo plazo (≥ 4 años) |
| Reducción de costos de conectividad inalámbrica y MEMS | +1.5% | Global, concentrado en Brasil y Chile | Corto plazo (≤ 2 años) |
| Recolección de energía sin batería para nodos sin mantenimiento | +0.9% | Brasil, Chile | Largo plazo (≥ 4 años) |
| Demanda de modernización en sitios industriales severos e inaccesibles | +0.7% | Brasil, Chile, Colombia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de la Industria 4.0 y el IoT industrial
Los sitios industriales de América del Sur están integrando la detección digital en las operaciones existentes, lo que favorece una adopción más amplia de sensores inalámbricos en el mercado de sensores inalámbricos de América del Sur. Las plantas de Brasil y Argentina que instalaron los primeros nodos inalámbricos durante 2019 y 2020 los están reemplazando por equipos más capaces. Los compradores están eligiendo dispositivos con procesamiento en el borde y capacidades de mantenimiento predictivo en lugar de productos básicos de telemetría. Esta actividad de reemplazo incrementa el valor de cada implementación cuando el equipo requiere mayores capacidades de detección y comunicaciones. Rockwell Automation presentó herramientas de detección IoT en el borde para mantenimiento predictivo y uso de modernización en Automation Fair 2025. El enfoque de la empresa en la integración con las redes de planta existentes se alinea con los requisitos de actualización de los sitios industriales establecidos. São Martinho contrató a Telefónica Vivo en marzo de 2026 para desplegar 44 torres celulares en hasta 3 millones de hectáreas, apoyando el riego inteligente, el monitoreo ambiental y la telemetría de flotas en 4 complejos agroindustriales.
Digitalización de ciudades inteligentes e infraestructura
Los programas de servicios públicos y ciudades impulsan implementaciones densas de sensores inalámbricos, con largos ciclos de adquisición, en el mercado de sensores inalámbricos de América del Sur. Estos programas pueden sostener una demanda recurrente de gestión de redes, medidores, pasarelas y mantenimiento asociado en el mercado de sensores inalámbricos de América del Sur. SABESP, Telefónica Vivo e IDEMIA Secure Transactions formalizaron una iniciativa de 14 años en agosto de 2026 para conectar 4,4 millones de medidores inteligentes de agua NB-IoT en São Paulo y São José dos Campos. La implementación apoya la visibilidad del consumo por hora, la detección de fugas y la gestión del balance hídrico. También utiliza una arquitectura eSIM diseñada para cumplir con los requisitos GSMA SGP.32. La ciudad de Pindamonhangaba desplegó redes de sensores ambientales para la alerta temprana de inundaciones e incendios forestales en las zonas rurales y montañosas cercanas en 2025. Los grandes programas pueden proporcionar a las ciudades secundarias un modelo probado para evaluar sistemas de sensores relacionados.
Agricultura de precisión y monitoreo remoto de activos
La agricultura es el área de usuario final de más rápido crecimiento en el mercado de sensores inalámbricos de América del Sur, respaldada por las necesidades de monitoreo a nivel de campo. Los nodos de suelo, clima y salud de cultivos pueden reemplazar las inspecciones manuales de campo en operaciones de productos básicos y horticultura. Una infraestructura LoRaWAN en Santa Rosa, Río Grande do Sul, recopiló datos de temperatura, humedad, precipitación, viento y UV para análisis fitosanitario y programación de riego. Estos flujos de datos ayudan a los productores a tomar decisiones de campo utilizando las condiciones en el punto de producción. La escasez de agua en los viñedos y zonas frutícolas chilenas refuerza el argumento a favor del monitoreo de humedad del suelo. Un proyecto apoyado por FAPESP combinó sensores terrestres en hasta 3.000 hectáreas con modelos de disponibilidad de agua para apoyar la gestión predictiva del riego. Una cobertura rural más amplia a través de NB-IoT y LTE-M puede hacer que dichos sistemas sean prácticos en granjas grandes y dispersas.
Reducción de costos de conectividad inalámbrica y MEMS
Los menores costos de componentes y conexión están cambiando la economía de la detección inalámbrica en el mercado de sensores inalámbricos de América del Sur. Los precios de los sensores CMOS de resolución estándar disminuyeron entre un 3% y un 5% anualmente en la investigación suministrada, mientras que los acelerómetros MEMS alcanzaron niveles de ruido suficientes para el monitoreo de condiciones en activos que anteriormente no justificaban instrumentación.[1]Analog Devices, "Nueva solución de detección en el borde para la salud de activos industriales," Analog Devices, analog.com. STMicroelectronics completó la adquisición del negocio de sensores MEMS de NXP Semiconductors por hasta 950 millones de USD en julio de 2025. La adquisición añadió acelerómetros, giroscopios, sensores de presión y sistemas de monitoreo de presión de neumáticos automotrices e industriales a la cartera de STMicroelectronics. La expansión comercial de NB-IoT y LoRaWAN en Brasil y Chile también está reduciendo la barrera de infraestructura para las implementaciones rurales. Los nodos de nivel básico se evalúan cada vez más frente a los equipos cableados en función del costo del ciclo de vida en lugar del precio inicial del dispositivo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos costos de implementación e integración | -1.8% | Global, más agudo en Brasil y Argentina | Corto plazo (≤ 2 años) |
| Exposición a ciberseguridad y privacidad de datos | -1.3% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Brechas de interoperabilidad entre protocolos propietarios | -0.9% | Global | Mediano plazo (2-4 años) |
| Reemplazo de baterías y restricciones de espectro en sitios remotos | -0.5% | Brasil, Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de implementación e integración
El precio de un nodo inalámbrico individual ha bajado, pero los costos totales de implementación siguen siendo significativos para muchos compradores en el mercado de sensores inalámbricos de América del Sur. La infraestructura de pasarelas, la integración de TI y OT, el trabajo de ciberseguridad y la gestión de redes se suman al presupuesto del proyecto. La certificación de dispositivos de ANATEL en Brasil puede requerir entre 8 y 16 semanas de pruebas y documentación. Este proceso añade gastos antes de que un proyecto de pequeño lote pueda avanzar. Los sistemas de control distribuido heredados también necesitan middleware, hardware de traducción y pasarelas de borde para conectarse con las redes inalámbricas más nuevas. Dichos requisitos pueden duplicar el costo unitario del sistema de sensores. La disponibilidad limitada de integradores con certificación multiprotocolo puede extender la puesta en marcha y retrasar la aprobación de proyectos posteriores.
Exposición a ciberseguridad y privacidad de datos
Un número creciente de puntos finales conectados amplía la carga de seguridad para los operadores en el mercado de sensores inalámbricos de América del Sur. La investigación sobre arquitecturas de IoT industrial identifica los ataques de denegación de servicio, ransomware, intermediario y de repetición como amenazas importantes. El sector energético de Brasil ha respondido con un marco de ciberseguridad OT de ANEEL. Equatorial Group integró más de 4.000 dispositivos OT en una arquitectura de ciberseguridad unificada en línea con las directrices de ANEEL. El caso muestra el esfuerzo operativo que el cumplimiento de seguridad puede requerir a escala. Los nodos de menor costo pueden no incluir autenticación mutua o módulos de seguridad de hardware. Estas limitaciones añaden pasos de evaluación para las implementaciones de automatización agrícola y de edificios con muchos puntos finales distribuidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de sensor: los sensores de temperatura lideran la demanda, mientras que los sensores de imagen crecen más rápido
Los sensores de temperatura representaron el 25,61% de la participación del mercado de sensores inalámbricos de América del Sur en 2025, convirtiéndolos en la categoría de sensores más grande del mercado de sensores inalámbricos de América del Sur. Su posición refleja un uso amplio en cadenas de frío alimentarias, sistemas de refrigeración de generación de energía, almacenamiento farmacéutico y monitoreo de procesos industriales en el mercado de sensores inalámbricos de América del Sur. Las operaciones energéticas y agroindustriales proporcionan una base instalada estable para esta categoría. Los eventos térmicos pueden interrumpir la calidad del proceso y el rendimiento de los activos, lo que sostiene la demanda continua de monitoreo confiable. Las actividades de petróleo, gas y agronegocios de Brasil son fuentes importantes de demanda para estos dispositivos. Los nodos de temperatura inalámbricos pueden mejorar la cobertura donde instalar un punto cableado es difícil. La categoría también apoya los requisitos de monitoreo rutinario en instalaciones dispersas. Estos usos otorgan a los sensores de temperatura un papel amplio en la industria de sensores inalámbricos.
Se proyecta que los sensores de imagen se expandirán a una CAGR del 12,06% de 2026 a 2031. El crecimiento está vinculado a la visión artificial que se desplaza más allá de las estaciones de inspección dedicadas hacia aplicaciones distribuidas. El ensamblaje automotriz y la fabricación de electrónica en América del Sur son áreas clave de adopción. Estos sistemas pueden apoyar funciones de inspección, identificación y control de procesos más cerca de la línea de producción. Cognex reportó un crecimiento de ingresos del 9% en el año completo 2025 y un aumento de ingresos del 10% interanual en el cuarto trimestre de 2025. Los resultados reportados indican demanda en los mercados de visión artificial que sirven a las cadenas de suministro de fabricantes de equipos originales. Los sensores de presión siguen siendo relevantes para la integridad de tuberías y el monitoreo de compresores en Brasil y Argentina. Los sensores químicos y de gas, de posición y proximidad, de vibración, de flujo, de humedad, acústicos, de nivel y de fuerza abordan usos especializados de seguridad, mantenimiento, logística, agua y agricultura.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por industria de usuario final: la energía y la electricidad siguen siendo las más grandes, mientras que la agricultura gana terreno
La energía y la electricidad representaron el 20,45% del tamaño del mercado de sensores inalámbricos de América del Sur en 2025, convirtiéndola en la categoría de usuario final más grande del mercado de sensores inalámbricos de América del Sur. Los operadores de petróleo y gas, las empresas eléctricas y las instalaciones de energía renovable de Brasil, Argentina y Colombia impulsan esta demanda. Estos sitios necesitan información continua sobre las condiciones operativas y la salud de los equipos. Petrobras utilizó transmisores acústicos WirelessHART Emerson Rosemount 708 para monitorear válvulas de alivio de presión en la refinería Presidente Bernardes de Cubatão. La aplicación muestra cómo la detección inalámbrica puede apoyar el monitoreo dentro de activos de hidrocarburos. Las instalaciones solares del Atacama en Chile y el corredor eólico del noreste de Brasil también requieren monitoreo de rendimiento y mantenimiento predictivo. La escala y la importancia operativa de estas instalaciones sostienen la demanda en esta categoría de usuario final.
Se proyecta que la agricultura registre una CAGR del 11,64% de 2026 a 2031. Los productores están utilizando la detección para gestionar la disponibilidad de agua, las condiciones ambientales y el rendimiento de los cultivos. Las iniciativas de conectividad rural ayudan a extender el alcance de los equipos de campo más allá de las áreas de cobertura establecidas. La volatilidad de los precios de los productos básicos también aumenta el valor de usar los insumos y el riego de manera más precisa. Las aplicaciones automotrices y de electrónica de consumo crean una demanda constante de detección en líneas de producción en Brasil. La atención médica apoya el monitoreo remoto de pacientes y las aplicaciones de cadena de frío, mientras que el sector aeroespacial y de defensa necesita equipos robustos para el monitoreo estructural. Las operaciones de alimentos y bebidas utilizan la detección de temperatura y humedad para el control de calidad. La automatización de edificios, la logística, el transporte, la minería y los servicios públicos de agua añaden demanda en varias áreas de aplicación más pequeñas.
Por entorno de implementación: los sitios industriales interiores lideran, mientras que las ubicaciones remotas se aceleran
Los sitios industriales interiores representaron el 46,31% del mercado de sensores inalámbricos de América del Sur en 2025. Los pisos de fábrica, las plantas de procesamiento, las refinerías y las instalaciones de servicios públicos explican esta concentración. WirelessHART e ISA100 han establecido entornos operativos para grandes implementaciones industriales. Su madurez ayuda a los operadores a integrar sensores con la arquitectura de control de planta. La plataforma OneWireless de Honeywell admite ISA100, WirelessHART, LoRaWAN y Wi-Fi en una infraestructura unificada.[2]Honeywell Process Solutions, "Red OneWireless de Honeywell," Honeywell Process Solutions, honeywell.com. El soporte multiprotocolo puede reducir la complejidad operativa en instalaciones que utilizan varios enfoques de conectividad. El segmento interior sigue siendo central en el mercado de sensores inalámbricos de América del Sur porque las plantas industriales requieren monitoreo rutinario de equipos y procesos. También se beneficia de la base instalada de equipos de automatización industrial en toda la región.
Se proyecta que las ubicaciones remotas y peligrosas crezcan a una CAGR del 12,24% de 2026 a 2031. La minería en Chile y Perú, las plataformas offshore de presal brasileñas y las granjas remotas enfrentan altos costos de instrumentación cableada. Una demostración industrial de marzo de 2026 mostró que un recolector termoeléctrico en un motor de 0,25 kW soportó 41 transmisiones LoRa durante 9.612 segundos con un balance energético positivo. Este resultado apoya la detección sin batería donde el reemplazo de baterías es difícil. ISO/IEC 18000-65 recibió aprobación en febrero de 2026 para etiquetas de sensores RFID sin batería en banda UHF. El estándar puede apoyar la interoperabilidad entre fabricantes. Las ubicaciones exteriores severas, los sitios submarinos y la infraestructura de edificios representan entornos más pequeños pero en desarrollo para equipos inalámbricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis geográfico
Brasil tuvo el 48,02% de la participación del mercado de sensores inalámbricos de América del Sur en 2025 y se mantuvo como la mayor base nacional en el mercado de sensores inalámbricos de América del Sur. Su base industrial incluye petróleo y gas, agronegocios, fabricación automotriz, servicios públicos e infraestructura de ciudades inteligentes. La iniciativa SABESP de 14 años conectará 4,4 millones de medidores de agua NB-IoT en São Paulo y São José dos Campos. El programa proporciona un gran punto de referencia para la adquisición de detección conectada por parte de los servicios públicos. El despliegue de 5G en Brasil está extendiendo la conectividad de baja latencia más allá de las principales áreas urbanas. Esto apoya el uso del IoT industrial en parques industriales del interior que habían dependido de redes propietarias sub-GHz.
Se proyecta que Chile se expanda a una CAGR del 13,02% de 2026 a 2031. La minería de cobre apoya este ritmo porque los operadores están invirtiendo en eficiencia operativa basada en sensores. Anglo American y Particulas instalaron redes de sensores IoT de dióxido de azufre con un sistema de pronóstico ambiental de 72 horas en una fundición de cobre chilena. El sistema alimenta datos en tiempo real a la sala de control para alertas y ajustes operativos. La actividad de Vaca Muerta en Argentina apoya el monitoreo remoto de dispositivos de campo, y YPF ha utilizado soluciones de conectividad de campo en miles de instrumentos.[3]YPF y PTC, "YPF, aplicación de IoT en la industria del petróleo y el gas," PTC, ptc.com. Córdoba también instaló su primer sensor de inundaciones LoRaWAN en el río Suquía en agosto de 2025.
Colombia es un mercado secundario en desarrollo para el mercado de sensores inalámbricos de América del Sur. La demanda se concentra en las áreas de exportación de café, flores y aguacate en Antioquia y Cundinamarca. Los requisitos de medición inteligente y monitoreo de redes apoyan la demanda de los servicios públicos, mientras que los programas rurales extienden la cobertura de NB-IoT y LTE-M a las comunidades agrícolas. Perú, Ecuador, Bolivia, Uruguay y Paraguay proporcionan una base creciente de demanda adicional. Worldsensing desplegó registradores en red LoRa para extensómetros, células de carga e inclinómetros en la mina Chuquicamata en Chile, demostrando una aplicación minera relevante para los operadores regionales. Uruguay y Paraguay están comenzando a crear demanda de agricultura de precisión en la producción de soja y maíz. El sector petrolero de Ecuador está adoptando el monitoreo de presión y flujo para la vigilancia de tuberías, mientras que las redes LoRaWAN de instituciones de investigación pueden reducir los costos iniciales de infraestructura en toda la subregión.
Panorama competitivo
El mercado de sensores inalámbricos de América del Sur está semiconsolidado, con la demanda dividida entre sistemas industriales establecidos y aplicaciones de detección especializadas. Los proveedores globales de automatización industrial son fuertes en petróleo y gas, energía y manufactura de procesos porque sus productos están integrados en los sistemas de control de planta establecidos. Honeywell International Inc., Emerson Electric Co., Siemens AG y ABB Ltd. forman el nivel superior en estas aplicaciones impulsadas por el cumplimiento normativo. Las familias de sensores certificados WirelessHART e ISA100 son importantes en sus posiciones instaladas. Honeywell lanzó el transmisor Versatilis en marzo de 2025, una plataforma LoRaWAN alimentada por batería con detección MEMS y configuración Bluetooth de baja energía. El producto amplía la oferta de Honeywell hacia el monitoreo de la salud de los equipos y el seguimiento de emisiones. Este posicionamiento también aborda aplicaciones de menor criticidad que utilizan arquitecturas IoT de menor costo.
Siemens Brasil presentó los resultados de Tech4Amazonia en abril de 2026. El programa utilizó sensores IoT y automatización en cadenas de suministro de bioeconomía amazónica, reduciendo la mortalidad de plántulas en el Centro de Biotecnología de la Amazonía del 34% al 2%.[4]Siemens Brasil, "Del laboratorio al bosque," Siemens Brasil, siemens.com. El programa también reportó una precisión de clasificación de nueces basada en sensores superior al 95% y planes para pasar al escalado de campo en 2026. Este tipo de implementación da a los grandes proveedores presencia en aplicaciones fuera de su base industrial tradicional. Los proveedores más pequeños como Everactive Inc., Disruptive Technologies AS y Monnit Corporation se centran en nodos sin batería, módulos de bajo consumo y despliegues sensibles al costo en el mercado de sensores inalámbricos de América del Sur. Estas empresas son relevantes para aplicaciones remotas, agrícolas y de automatización de edificios donde los costos de mantenimiento y adquisición son preocupaciones centrales para los compradores.
Las opciones de protocolo siguen siendo un factor competitivo importante en el mercado de sensores inalámbricos de América del Sur. LoRaWAN, Zigbee, WirelessHART y NB-IoT pueden coexistir dentro del mismo entorno del cliente. La investigación del IEEE en 2025 encontró que la conversión de tramas entre Zigbee y WirelessHART reduce la eficiencia de transmisión y aumenta el tiempo de procesamiento. Los proveedores que ofrecen pasarelas multiprotocolo pueden abordar este desafío operativo. ISO/IEC 18000-65 puede favorecer a los proveedores cuyos productos sin batería se alinean con el nuevo estándar. El mercado, por lo tanto, combina posiciones sólidas en sistemas industriales críticos con espacio para proveedores especializados en aplicaciones específicas. La interoperabilidad de productos, la capacidad de seguridad y el soporte del ciclo de vida siguen siendo bases importantes para la selección de proveedores.
Líderes de la industria de sensores inalámbricos de América del Sur
Honeywell International Inc.
Emerson Electric Co.
Siemens AG
ABB Ltd.
Texas Instruments Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Agosto de 2026: SABESP, Telefónica Vivo e IDEMIA Secure Transactions lanzaron la iniciativa de gestión inteligente del agua IoT más grande del mundo, una asociación de 14 años para conectar 4,4 millones de medidores de agua NB-IoT en São Paulo y São José dos Campos utilizando tecnología eSIM compatible con GSMA SGP.32, habilitando la detección de fugas en tiempo real, la optimización del balance hídrico y una cobertura del 100% de medidores inteligentes con objetivo en São Paulo.
- Agosto de 2026: NTT DOCOMO BUSINESS y Codelco iniciaron un estudio conjunto y prueba de concepto en la mina de cobre El Teniente en Chile, utilizando la Red Todo-Fotónica IOWN, para evaluar la viabilidad de operar de forma remota equipos mineros pesados a través de un enlace de video de alta definición y monitoreo de sensores de 1.500 km hacia un centro de operaciones en Rancagua.
- Abril de 2026: Siemens Brasil divulgó los resultados de Tech4Amazonia en Hannover Messe 2026. Las implementaciones de sensores IoT y automatización en cadenas de suministro de bioeconomía amazónica redujeron la mortalidad de plántulas del Centro de Biotecnología de la Amazonía del 34% al 2%, y la clasificación de nueces basada en sensores impulsada por inteligencia artificial logró una precisión superior al 95%. El programa avanzó al escalado de campo en 2026.
- Abril de 2026: Anglo American se asoció con la empresa emergente chilena Particulas para desplegar una red de sensores IoT de SO₂ con un sistema integrado de pronóstico ambiental de 72 horas en una fundición de cobre chilena, alimentando datos de sensores en tiempo real a la sala de control de la instalación para alertas automatizadas y ajustes operativos preventivos.


Alcance del informe del mercado de sensores inalámbricos de América del Sur
El mercado de sensores inalámbricos de América del Sur comprende los ingresos generados por la venta, implementación, integración y mantenimiento de dispositivos de detección inalámbrica y sistemas de sensores habilitados para comunicaciones relacionados, utilizados para aplicaciones de monitoreo, medición, control y adquisición de datos en América del Sur. El mercado incluye sensores inalámbricos que transmiten datos a través de tecnologías de comunicación inalámbrica y se implementan en aplicaciones industriales, comerciales, residenciales, agrícolas, de atención médica, transporte y monitoreo ambiental.
El informe del mercado de sensores inalámbricos de América del Sur está segmentado por tipo de sensor (sensores de presión, sensores de temperatura, sensores químicos y de gas, sensores de posición y proximidad, sensores de vibración, sensores de flujo, sensores de humedad, sensores de imagen y otros tipos de sensores), industria de usuario final (automotriz, atención médica, aeroespacial y de defensa, energía y electricidad, alimentos y bebidas, agricultura, automatización de edificios y hogares inteligentes, electrónica de consumo, logística y transporte, y otras industrias de usuario final), entorno de implementación (industrial interior, exterior severo, ubicaciones remotas/peligrosas, submarino, e infraestructura de edificios/residencial) y geografía (Brasil, Argentina, Chile, Colombia y resto de América del Sur). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Sensores de presión |
| Sensores de temperatura |
| Sensores químicos y de gas |
| Sensores de posición y proximidad |
| Sensores de vibración |
| Sensores de flujo |
| Sensores de humedad |
| Sensores de imagen |
| Otros tipos de sensores |
| Automotriz |
| Atención médica |
| Aeroespacial y de defensa |
| Energía y electricidad |
| Alimentos y bebidas |
| Agricultura |
| Automatización de edificios y hogares inteligentes |
| Electrónica de consumo |
| Logística y transporte |
| Otras industrias de usuario final |
| Industrial interior |
| Exterior severo |
| Ubicaciones remotas / peligrosas |
| Submarino |
| Infraestructura de edificios / residencial |
| Brasil |
| Argentina |
| Chile |
| Colombia |
| Resto de América del Sur |
| Por tipo de sensor | Sensores de presión |
| Sensores de temperatura | |
| Sensores químicos y de gas | |
| Sensores de posición y proximidad | |
| Sensores de vibración | |
| Sensores de flujo | |
| Sensores de humedad | |
| Sensores de imagen | |
| Otros tipos de sensores | |
| Por industria de usuario final | Automotriz |
| Atención médica | |
| Aeroespacial y de defensa | |
| Energía y electricidad | |
| Alimentos y bebidas | |
| Agricultura | |
| Automatización de edificios y hogares inteligentes | |
| Electrónica de consumo | |
| Logística y transporte | |
| Otras industrias de usuario final | |
| Por entorno de implementación | Industrial interior |
| Exterior severo | |
| Ubicaciones remotas / peligrosas | |
| Submarino | |
| Infraestructura de edificios / residencial | |
| Por geografía | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur |


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de sensores inalámbricos de América del Sur?
El valor de 2026 es de 1,23 mil millones de USD y se prevé que alcance los 2,01 mil millones de USD en 2031, a una CAGR del 10,39%. La digitalización industrial, el monitoreo remoto y los menores costos de dispositivos respaldan el pronóstico.
¿Qué tipo de sensor lidera la demanda de sensores inalámbricos en América del Sur?
Los sensores de temperatura lideraron con una participación del 25,61% en 2025 porque se utilizan en procesos industriales, cadenas de frío, instalaciones de energía, almacenamiento farmacéutico y operaciones agrícolas. Estas aplicaciones requieren un monitoreo recurrente de condiciones térmicas.
¿Qué aplicación de usuario final está creciendo más rápido para los sensores inalámbricos en América del Sur?
Se proyecta que la agricultura crezca a una CAGR del 11,64% hasta 2031 a medida que los productores amplían el monitoreo de riego, clima y condiciones de cultivos. La conectividad rural y las necesidades de gestión del agua apoyan la adopción en grandes granjas.
¿Por qué están creciendo las aplicaciones de detección inalámbrica remota en América del Sur?
Se proyecta que las ubicaciones remotas y peligrosas crezcan a una CAGR del 12,24% hasta 2031 porque la instrumentación cableada es costosa en minas, sitios offshore y granjas dispersas. Las opciones sin batería también pueden reducir las limitaciones de mantenimiento en ubicaciones difíciles.
¿Qué país tiene la mayor demanda de sensores inalámbricos en América del Sur?
Brasil tuvo una participación del 48,02% en 2025, respaldada por la actividad en petróleo y gas, servicios públicos, agronegocios, manufactura e infraestructura de ciudades inteligentes. Los grandes programas de medidores de agua y conectividad industrial refuerzan esta posición.
¿Qué factores pueden frenar la adopción de sensores inalámbricos en América del Sur?
Los costos de integración, la exposición a la ciberseguridad, las brechas de interoperabilidad de protocolos y los límites de batería y espectro en sitios remotos pueden ralentizar la implementación de proyectos. Estos factores aumentan el trabajo de diseño del sistema y pueden prolongar los ciclos de aprobación de adquisiciones.
Última actualización de la página el:



