
Marktgröße und Marktanteile für drahtlose Sensoren in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.10 Milliarden US-Dollar |
| Marktgröße (2026) | 1.23 Milliarden US-Dollar |
| Marktgröße (2031) | 2.01 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.39 % |
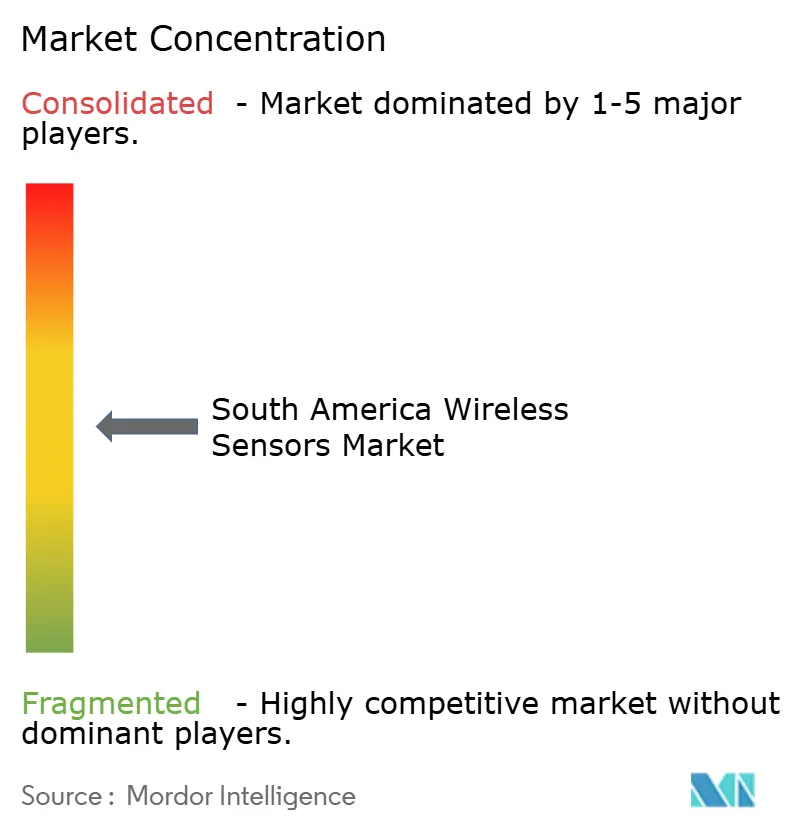
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für drahtlose Sensoren in Südamerika von Mordor Intelligence
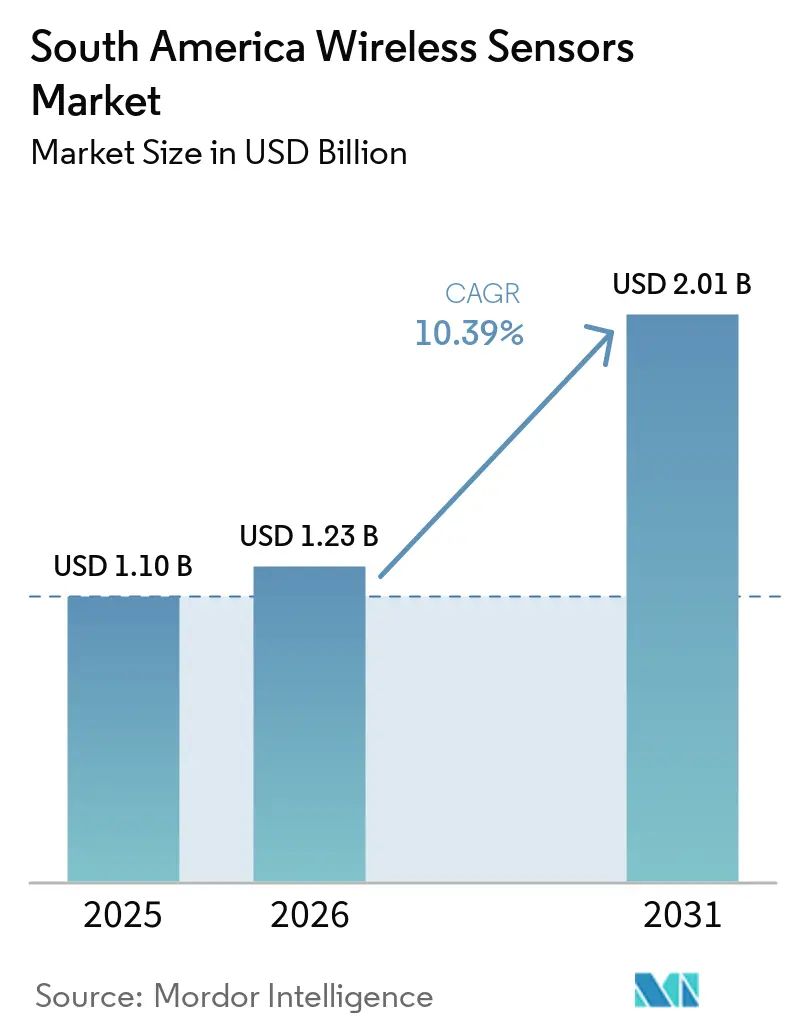
Die Marktgröße für drahtlose Sensoren in Südamerika wurde im Jahr 2025 auf 1,10 Milliarden USD geschätzt und soll von 1,23 Milliarden USD im Jahr 2026 auf 2,01 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,39 % während des Prognosezeitraums 2026–2031. Die industrielle Digitalisierung steigert die Nachfrage nach vernetzter Sensorik in der Fertigung, im Energiesektor, im Bergbau und in der Versorgungswirtschaft. Brasilien verfügt über die größte Nachfragebasis der Region aufgrund seiner breiten industriellen und landwirtschaftlichen Aktivitäten. Bergbau- und Energiebetreiber setzen auf Fernüberwachung, wo Verkabelung kostspielig oder schwer zu warten ist. Sinkende MEMS- und Konnektivitätskosten erweitern die Bandbreite der Anlagen, die eine drahtlose Überwachung unterstützen können. Anbieter reagieren mit Multi-Protokoll-, Edge-fähigen und energiesparenden Produkten, die sowohl etablierte Anlagen als auch dezentrale Feldbetriebe ansprechen.
Wichtigste Erkenntnisse des Berichts
- Nach Sensortyp hielten Temperatursensoren im Jahr 2025 einen Marktanteil von 25,61 % am Markt für drahtlose Sensoren in Südamerika, während Bildsensoren bis 2031 voraussichtlich mit einer CAGR von 12,06 % wachsen werden.
- Nach Endverbraucherbranche entfiel auf Energie und Strom im Jahr 2025 ein Anteil von 20,45 % an der Marktgröße für drahtlose Sensoren in Südamerika, während die Landwirtschaft bis 2031 voraussichtlich mit einer CAGR von 11,64 % wachsen wird.
- Nach Einsatzumgebung hielten industrielle Innenanwendungen im Jahr 2025 einen Marktanteil von 46,31 % am Markt für drahtlose Sensoren in Südamerika, während abgelegene und gefährliche Standorte bis 2031 voraussichtlich eine CAGR von 12,24 % verzeichnen werden.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Anteil von 48,02 %, während Chile bis 2031 voraussichtlich mit einer CAGR von 13,02 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für drahtlose Sensoren in Südamerika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrie 4.0 und Einführung des industriellen IoT | +2.8% | Brasilien, Argentinien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Digitalisierung von Smart Cities und Infrastruktur | +2.1% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Präzisionslandwirtschaft und Fernüberwachung von Anlagen | +1.8% | Brasilien, Chile, Argentinien | Langfristig (≥ 4 Jahre) |
| Sinkende Kosten für drahtlose Konnektivität und MEMS | +1.5% | Global, konzentriert in Brasilien und Chile | Kurzfristig (≤ 2 Jahre) |
| Batteriefreies Energy Harvesting für wartungsfreie Knoten | +0.9% | Brasilien, Chile | Langfristig (≥ 4 Jahre) |
| Nachrüstungsbedarf an rauen und unzugänglichen Industriestandorten | +0.7% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrie 4.0 und Einführung des industriellen IoT
Industriestandorte in Südamerika integrieren digitale Sensorik in bestehende Betriebsabläufe, was eine breitere Einführung drahtloser Sensoren im Markt für drahtlose Sensoren in Südamerika unterstützt. Anlagen in Brasilien und Argentinien, die in den Jahren 2019 und 2020 erste drahtlose Knoten installierten, ersetzen diese durch leistungsfähigere Geräte. Käufer entscheiden sich für Geräte mit Edge-Verarbeitung und Predictive-Maintenance-Funktionen anstelle einfacher Telemetrieprodukte. Diese Ersatzaktivität erhöht den Wert jedes Einsatzes, wenn Geräte größere Sensorik- und Kommunikationsfähigkeiten erfordern. Rockwell Automation präsentierte auf der Automation Fair 2025 Edge-IoT-Sensorwerkzeuge für Predictive Maintenance und Nachrüstungsanwendungen. Der Fokus des Unternehmens auf die Integration in bestehende Anlagennetzwerke entspricht den Aufrüstungsanforderungen etablierter Industriestandorte. São Martinho beauftragte Telefónica Vivo im März 2026 mit der Errichtung von 44 Mobilfunktürmen auf bis zu 3 Millionen Hektar zur Unterstützung von Smart Irrigation, Umweltmonitoring und Flottentelemetrie an 4 agro-industriellen Komplexen.
Digitalisierung von Smart Cities und Infrastruktur
Versorgungs- und Stadtprogramme treiben dichte drahtlose Sensoreinsätze mit langen Beschaffungszyklen im Markt für drahtlose Sensoren in Südamerika voran. Diese Programme können eine wiederkehrende Nachfrage nach Netzwerkmanagement, Zählern, Gateways und zugehöriger Wartung im Markt für drahtlose Sensoren in Südamerika unterstützen. SABESP, Telefónica Vivo und IDEMIA Secure Transactions formalisierten im August 2026 eine 14-jährige Initiative zur Vernetzung von 4,4 Millionen NB-IoT-Smart-Wasserzählern in São Paulo und São José dos Campos. Der Einsatz unterstützt stündliche Verbrauchstransparenz, Leckageerkennung und Wasserbilanzmanagement. Er nutzt außerdem eine eSIM-Architektur, die für die Erfüllung der GSMA-SGP.32-Anforderungen ausgelegt ist. Die Stadt Pindamonhangaba installierte im Jahr 2025 Umweltsensornetzwerke zur Frühwarnung vor Überschwemmungen und Waldbränden in nahegelegenen ländlichen und bergigen Gebieten. Große Programme können kleineren Städten ein bewährtes Modell zur Bewertung verwandter Sensorsysteme bieten.
Präzisionslandwirtschaft und Fernüberwachung von Anlagen
Die Landwirtschaft ist der am schnellsten wachsende Endverbraucherbereich im Markt für drahtlose Sensoren in Südamerika, unterstützt durch den Bedarf an feldnaher Überwachung. Boden-, Wetter- und Pflanzengesundheitsknoten können manuelle Feldkontrollen in Rohstoff- und Gartenbaubetrieben ersetzen. Eine LoRaWAN-Infrastruktur in Santa Rosa, Rio Grande do Sul, erfasste Temperatur-, Feuchtigkeits-, Niederschlags-, Wind- und UV-Daten für phytosanitäre Analysen und Bewässerungsplanung. Diese Datenströme helfen Produzenten, Feldentscheidungen auf Basis der Bedingungen am Produktionsstandort zu treffen. Wasserknappheit in chilenischen Weinbergen und Obstanbaugebieten stärkt die Argumentation für Bodenfeuchtigkeitsüberwachung. Ein von FAPESP unterstütztes Projekt kombinierte Bodensensoren auf bis zu 3.000 Hektar mit Wasserverfügbarkeitsmodellen zur Unterstützung des prädiktiven Bewässerungsmanagements. Eine breitere ländliche Abdeckung durch NB-IoT und LTE-M kann solche Systeme auf großen, dezentralen Betrieben praktikabel machen.
Sinkende Kosten für drahtlose Konnektivität und MEMS
Niedrigere Komponenten- und Verbindungskosten verändern die Wirtschaftlichkeit der drahtlosen Sensorik im Markt für drahtlose Sensoren in Südamerika. Die Preise für CMOS-Sensoren mit Standardauflösung sanken laut der zugrunde liegenden Forschung jährlich um 3–5 %, während MEMS-Beschleunigungsmesser Rauschpegel erreichten, die für die Zustandsüberwachung von Anlagen ausreichen, die zuvor keine Instrumentierung rechtfertigten.[1]Analog Devices, "Neue Edge-Sensing-Lösung für die industrielle Anlagengesundheit," Analog Devices, analog.com. STMicroelectronics schloss im Juli 2025 die Übernahme des MEMS-Sensorgeschäfts von NXP Semiconductors für bis zu 950 Millionen USD ab. Die Übernahme ergänzte das Portfolio von STMicroelectronics um Beschleunigungsmesser, Gyroskope, Drucksensoren und Reifendrucküberwachungssysteme für die Automobil- und Industriebranche. Die kommerzielle Expansion von NB-IoT und LoRaWAN in Brasilien und Chile senkt zudem die Infrastrukturbarriere für ländliche Einsätze. Einstiegsknoten werden zunehmend anhand der Lebenszykluskosten mit kabelgebundenen Geräten verglichen, nicht anhand des anfänglichen Gerätepreises.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Einsatz- und Integrationskosten | -1.8% | Global, am stärksten in Brasilien und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und Datenschutzrisiken | -1.3% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken zwischen proprietären Protokollen | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Batteriewechsel und Spektrumsbeschränkungen an abgelegenen Standorten | -0.5% | Brasilien, Chile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Einsatz- und Integrationskosten
Der Preis eines einzelnen drahtlosen Knotens ist gesunken, aber die Gesamteinsatzkosten bleiben für viele Käufer im Markt für drahtlose Sensoren in Südamerika erheblich. Gateway-Infrastruktur, IT- und OT-Integration, Cybersicherheitsmaßnahmen und Netzwerkmanagement erhöhen das Projektbudget. Die ANATEL-Gerätezertifizierung in Brasilien kann 8–16 Wochen für Tests und Dokumentation erfordern. Dieser Prozess verursacht Kosten, bevor ein Kleinserienproject beginnen kann. Ältere verteilte Steuerungssysteme benötigen zudem Middleware, Übersetzungshardware und Edge-Gateways, um sich mit neueren drahtlosen Netzwerken zu verbinden. Solche Anforderungen können die Stückkosten des Sensorsystems verdoppeln. Die begrenzte Verfügbarkeit von Integratoren mit protokollübergreifender Zertifizierung kann die Inbetriebnahme verlängern und die Genehmigung späterer Projekte verzögern.
Cybersicherheits- und Datenschutzrisiken
Eine wachsende Anzahl vernetzter Endpunkte erhöht die Sicherheitsbelastung für Betreiber im Markt für drahtlose Sensoren in Südamerika. Forschungen zu industriellen IoT-Architekturen identifizieren Denial-of-Service-, Ransomware-, Man-in-the-Middle- und Replay-Angriffe als wichtige Bedrohungen. Brasiliens Energiesektor hat mit einem OT-Cybersicherheitsrahmen der ANEEL reagiert. Die Equatorial Group integrierte mehr als 4.000 OT-Geräte in eine einheitliche Cybersicherheitsarchitektur gemäß den ANEEL-Richtlinien. Der Fall zeigt den Betriebsaufwand, den die Einhaltung von Sicherheitsvorschriften im großen Maßstab erfordern kann. Kostengünstigere Knoten verfügen möglicherweise nicht über gegenseitige Authentifizierung oder Hardware-Sicherheitsmodule. Diese Einschränkungen fügen Bewertungsschritte für landwirtschaftliche und Gebäudeautomatisierungseinsätze mit vielen verteilten Endpunkten hinzu.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sensortyp: Temperatursensoren führen die Nachfrage an, während Bildsensoren am schnellsten wachsen
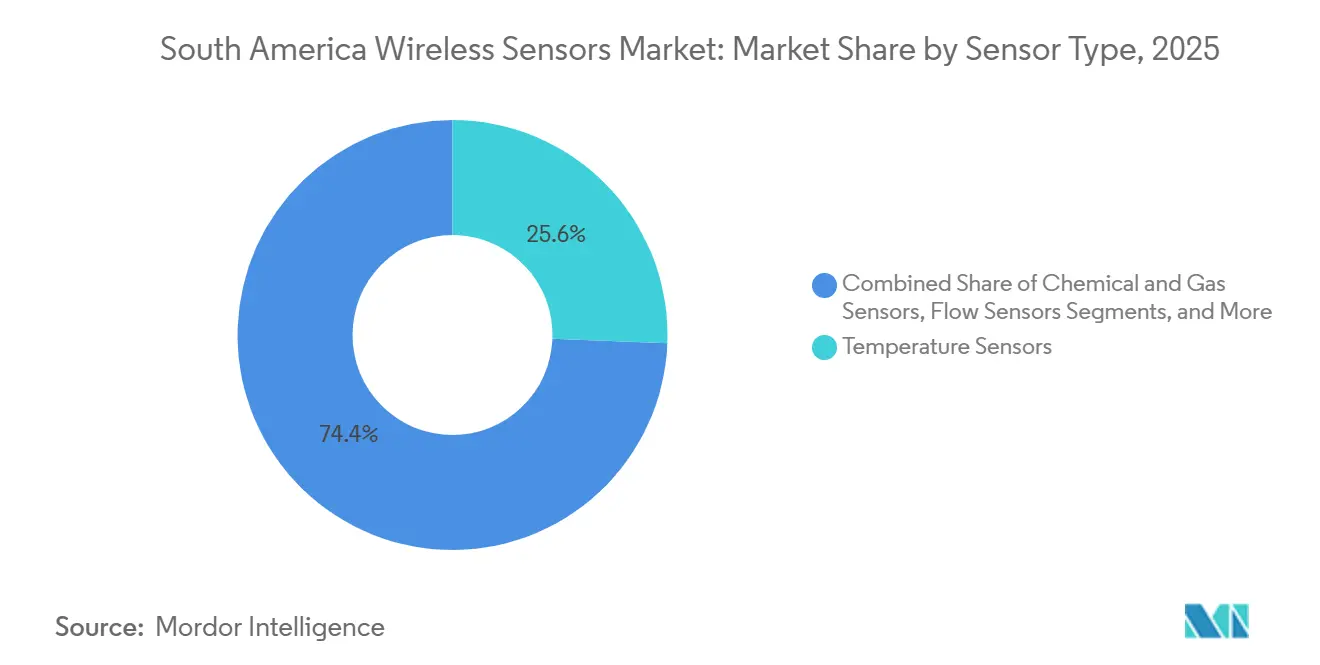
Temperatursensoren hielten im Jahr 2025 einen Marktanteil von 25,61 % am Markt für drahtlose Sensoren in Südamerika und sind damit die größte Sensorkategorie im Markt für drahtlose Sensoren in Südamerika. Ihre Position spiegelt den breiten Einsatz in Lebensmittelkühlketten, Kühlsystemen für die Stromerzeugung, der pharmazeutischen Lagerung und der industriellen Prozessüberwachung im Markt für drahtlose Sensoren in Südamerika wider. Energie- und agro-industrielle Betriebe bilden eine stabile installierte Basis für diese Kategorie. Thermische Ereignisse können die Prozessqualität und die Anlagenleistung beeinträchtigen, was die anhaltende Nachfrage nach zuverlässiger Überwachung unterstützt. Brasiliens Öl-, Gas- und Agrarwirtschaftsaktivitäten sind wichtige Nachfragequellen für diese Geräte. Drahtlose Temperaturknoten können die Abdeckung verbessern, wo die Installation eines kabelgebundenen Punktes schwierig ist. Die Kategorie unterstützt auch routinemäßige Überwachungsanforderungen in dezentralen Einrichtungen. Diese Einsatzmöglichkeiten verleihen Temperatursensoren eine breite Rolle in der Branche für drahtlose Sensoren.
Bildsensoren sollen von 2026 bis 2031 mit einer CAGR von 12,06 % wachsen. Das Wachstum ist damit verbunden, dass maschinelles Sehen über dedizierte Inspektionsstationen hinaus in verteilte Anwendungen vordringt. Die Automobilmontage und die Elektronikhersteller in Südamerika sind wichtige Bereiche für die Einführung. Diese Systeme können Inspektions-, Identifikations- und Prozesssteuerungsfunktionen näher an der Produktionslinie unterstützen. Cognex meldete im Jahr 2025 ein Umsatzwachstum von 9 % für das Gesamtjahr und einen Umsatzanstieg von 10 % im Jahresvergleich im vierten Quartal 2025. Die gemeldeten Ergebnisse deuten auf eine Nachfrage in Märkten für maschinelles Sehen hin, die Lieferketten von Originalgeräteherstellern bedienen. Drucksensoren bleiben für die Pipeline-Integrität und die Kompressorüberwachung in Brasilien und Argentinien relevant. Chemische Sensoren und Gassensoren, Positions- und Näherungssensoren, Vibrationssensoren, Durchflusssensoren, Feuchtigkeitssensoren, Akustiksensoren, Füllstandssensoren und Kraftsensoren decken spezialisierte Sicherheits-, Wartungs-, Logistik-, Wasser- und Landwirtschaftsanwendungen ab.


Nach Endverbraucherbranche: Energie und Strom bleiben am größten, während die Landwirtschaft an Bedeutung gewinnt
Energie und Strom entfielen im Jahr 2025 auf 20,45 % der Marktgröße für drahtlose Sensoren in Südamerika und sind damit die größte Endverbraucherkategorie im Markt für drahtlose Sensoren in Südamerika. Öl- und Gasbetreiber, Stromversorger und Erneuerbare-Energie-Anlagen in Brasilien, Argentinien und Kolumbien treiben diese Nachfrage an. Diese Standorte benötigen kontinuierliche Informationen über Betriebsbedingungen und Gerätezustand. Petrobras setzte akustische Emerson-Rosemount-708-WirelessHART-Transmitter ein, um Druckentlastungsventile in der Raffinerie Presidente Bernardes de Cubatão zu überwachen. Die Anwendung zeigt, wie drahtlose Sensorik die Überwachung innerhalb von Kohlenwasserstoffanlagen unterstützen kann. Chiles Atacama-Solaranlagen und Brasiliens nordöstlicher Windkorridor erfordern ebenfalls Leistungsüberwachung und Predictive Maintenance. Der Umfang und die betriebliche Bedeutung dieser Installationen halten die Nachfrage in dieser Endverbraucherkategorie aufrecht.
Die Landwirtschaft soll von 2026 bis 2031 eine CAGR von 11,64 % verzeichnen. Produzenten nutzen Sensorik zur Steuerung der Wasserverfügbarkeit, der Umweltbedingungen und der Ernteleistung. Initiativen zur ländlichen Konnektivität helfen, die Reichweite von Feldgeräten über etablierte Versorgungsgebiete hinaus zu erweitern. Rohstoffpreisschwankungen erhöhen zudem den Wert eines präziseren Einsatzes von Betriebsmitteln und Bewässerung. Automobil- und Unterhaltungselektronikanwendungen schaffen in Brasilien eine stetige Nachfrage nach Produktionsliniensensorik. Das Gesundheitswesen unterstützt die Fernpatientenüberwachung und Kühlkettenanwendungen, während Luft- und Raumfahrt sowie Verteidigung robuste Geräte für die Strukturüberwachung benötigen. Lebensmittel- und Getränkebetriebe nutzen Temperatur- und Feuchtigkeitssensorik zur Qualitätskontrolle. Gebäudeautomatisierung, Logistik, Transport, Bergbau und Wasserversorgungsunternehmen ergänzen die Nachfrage in mehreren kleineren Anwendungsbereichen.
Nach Einsatzumgebung: Industrielle Innenstandorte führen, während abgelegene Standorte an Dynamik gewinnen
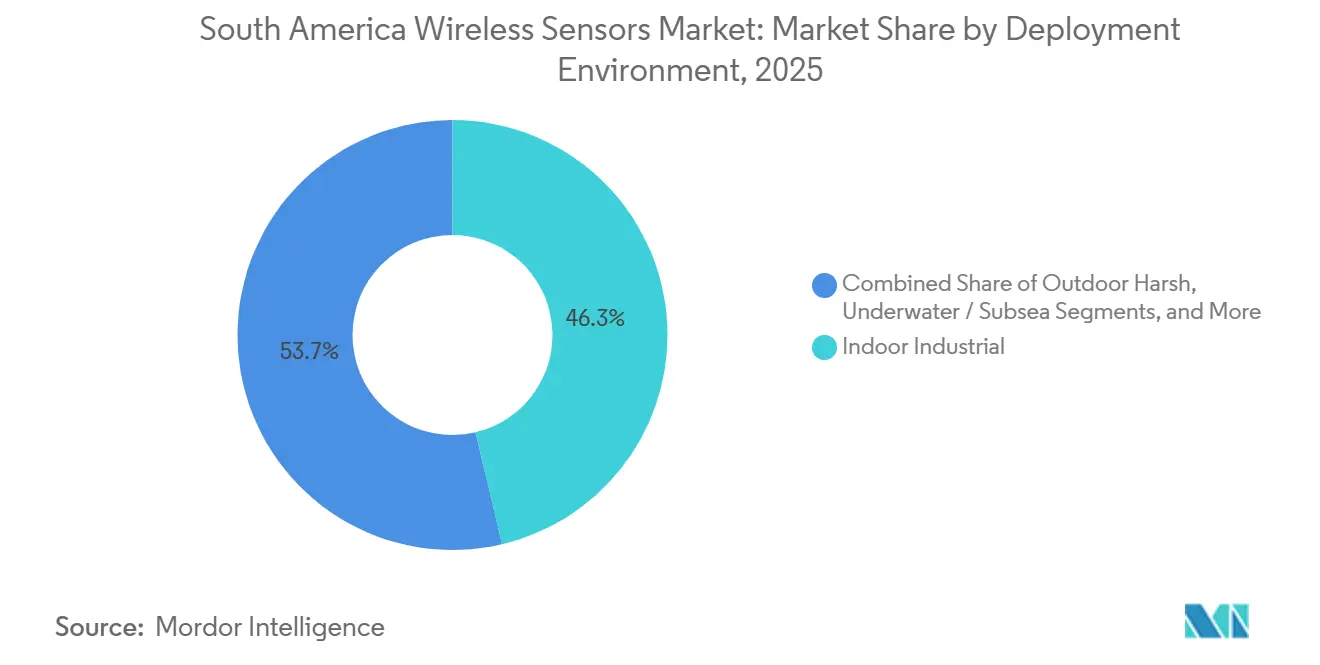
Industrielle Innenstandorte entfielen im Jahr 2025 auf 46,31 % des Marktes für drahtlose Sensoren in Südamerika. Fabrikhallen, Verarbeitungsanlagen, Raffinerien und Versorgungseinrichtungen machen diese Konzentration aus. WirelessHART und ISA100 haben etablierte Betriebsumgebungen für große industrielle Einsätze geschaffen. Ihre Reife hilft Betreibern, Sensoren in die Anlagensteuerungsarchitektur zu integrieren. Honeywells OneWireless-Plattform unterstützt ISA100, WirelessHART, LoRaWAN und Wi-Fi in einer einheitlichen Infrastruktur.[2]Honeywell Process Solutions, "Honeywell OneWireless Network," Honeywell Process Solutions, honeywell.com. Multi-Protokoll-Unterstützung kann die Betriebskomplexität in Einrichtungen reduzieren, die mehrere Konnektivitätsansätze verwenden. Das Innensegment bleibt zentral für den Markt für drahtlose Sensoren in Südamerika, da Industrieanlagen eine routinemäßige Geräte- und Prozessüberwachung erfordern. Es profitiert auch von der installierten Basis industrieller Automatisierungsgeräte in der Region.
Abgelegene und gefährliche Standorte sollen von 2026 bis 2031 mit einer CAGR von 12,24 % wachsen. Bergbau in Chile und Peru, brasilianische Pre-Salt-Offshore-Plattformen und abgelegene Betriebe stehen vor hohen Kosten für kabelgebundene Instrumentierung. Eine industrielle Demonstration im März 2026 zeigte, dass ein thermoelektrischer Harvester an einem 0,25-kW-Motor 41 LoRa-Übertragungen über 9.612 Sekunden mit einer positiven Energiebilanz unterstützte. Dieses Ergebnis unterstützt batteriefreie Sensorik, wo ein Batteriewechsel schwierig ist. ISO/IEC 18000-65 wurde im Februar 2026 für batteriefreie UHF-Band-RFID-Sensor-Tags genehmigt. Der Standard kann die Interoperabilität zwischen Herstellern unterstützen. Raue Außenstandorte, Unterwasser- und Unterwasserstandorte sowie Gebäudeinfrastruktur stellen kleinere, aber sich entwickelnde Umgebungen für drahtlose Geräte dar.
Geografische Analyse
Brasilien hielt im Jahr 2025 einen Anteil von 48,02 % am Markt für drahtlose Sensoren in Südamerika und blieb die größte nationale Basis im Markt für drahtlose Sensoren in Südamerika. Seine Industriebasis umfasst Öl und Gas, Agrarwirtschaft, Automobilherstellung, Versorgungsunternehmen und Smart-City-Infrastruktur. Die 14-jährige SABESP-Initiative wird 4,4 Millionen NB-IoT-Wasserzähler in São Paulo und São José dos Campos vernetzen. Das Programm bietet einen großen Referenzpunkt für die Beschaffung vernetzter Sensorik durch Versorgungsunternehmen. Brasiliens 5G-Ausbau erweitert die Niedriglatenz-Konnektivität über große Ballungsräume hinaus. Dies unterstützt den industriellen IoT-Einsatz in Industrieparks im Landesinneren, die bisher auf proprietäre Sub-GHz-Netzwerke angewiesen waren.
Chile soll von 2026 bis 2031 mit einer CAGR von 13,02 % wachsen. Der Kupferbergbau unterstützt dieses Tempo, da Betreiber in sensorbasierte Betriebseffizienz investieren. Anglo American und Particulas installierten IoT-Schwefeldioxid-Sensornetzwerke mit einem 72-Stunden-Umweltprognosesystem in einer chilenischen Kupferhütte. Das System liefert Echtzeitdaten an den Kontrollraum für Warnmeldungen und betriebliche Anpassungen. Argentiniens Vaca-Muerta-Aktivitäten unterstützen die Fernüberwachung von Feldgeräten, und YPF hat Feldkonnektivitätslösungen für Tausende von Instrumenten eingesetzt.[3]YPF und PTC, "YPF, IoT-Anwendung in der Öl- und Gasindustrie," PTC, ptc.com. Córdoba installierte im August 2025 auch seinen ersten LoRaWAN-Hochwassersensor am Fluss Suquía.
Kolumbien ist ein sich entwickelnder Sekundärmarkt für den Markt für drahtlose Sensoren in Südamerika. Die Nachfrage konzentriert sich auf Kaffee-, Blumen- und Avocado-Exportgebiete in Antioquia und Cundinamarca. Anforderungen an Smart Metering und Netzüberwachung unterstützen die Nachfrage der Versorgungsunternehmen, während ländliche Programme die NB-IoT- und LTE-M-Abdeckung auf landwirtschaftliche Gemeinden ausweiten. Peru, Ecuador, Bolivien, Uruguay und Paraguay bilden eine wachsende Basis zusätzlicher Nachfrage. Worldsensing installierte LoRa-vernetzte Datenlogger für Extensometer, Lastzellen und Inklinometer in der Chuquicamata-Mine in Chile und demonstrierte damit eine relevante Bergbauanwendung für regionale Betreiber. Uruguay und Paraguay beginnen, Nachfrage nach Präzisionslandwirtschaft in der Soja- und Maisproduktion zu schaffen. Ecuadors Ölsektor übernimmt Druck- und Durchflussüberwachung für die Pipeline-Überwachung, während LoRaWAN-Netzwerke von Forschungseinrichtungen die anfänglichen Infrastrukturkosten in der Subregion senken können.
Wettbewerbslandschaft
Der Markt für drahtlose Sensoren in Südamerika ist halbkonsolidiert, wobei die Nachfrage zwischen etablierten industriellen Systemen und spezialisierten Sensorikanwendungen aufgeteilt ist. Globale Anbieter industrieller Automatisierung sind in Öl und Gas, Energie und Prozessfertigung stark, da ihre Produkte in etablierte Anlagensteuerungssysteme eingebettet sind. Honeywell International Inc., Emerson Electric Co., Siemens AG und ABB Ltd. bilden die obere Ebene in diesen compliance-getriebenen Anwendungen. WirelessHART- und ISA100-zertifizierte Sensorfamilien sind in ihren installierten Positionen wichtig. Honeywell brachte im März 2025 den Versatilis Transmitter auf den Markt, eine batteriebetriebene LoRaWAN-Plattform mit MEMS-Sensorik und Bluetooth-Low-Energy-Konfiguration. Das Produkt erweitert Honeywells Angebot in die Gerätegesundheitsüberwachung und Emissionserfassung. Diese Positionierung spricht auch weniger kritische Anwendungen an, die kostengünstigere IoT-Architekturen verwenden.
Siemens Brazil präsentierte im April 2026 die Ergebnisse von Tech4Amazonia. Das Programm nutzte IoT-Sensoren und Automatisierung in Bioökonomie-Lieferketten des Amazonas und reduzierte die Setzlingssterblichkeit im Amazonas-Biotechnologiezentrum von 34 % auf 2 %.[4]Siemens Brazil, "Vom Labor in den Wald," Siemens Brazil, siemens.com. Das Programm meldete auch eine sensorbasierte Nussklassifizierungsgenauigkeit von über 95 % und plant, 2026 zur Feldskalierung überzugehen. Diese Art von Einsatz verschafft großen Anbietern eine Präsenz in Anwendungen außerhalb ihrer traditionellen Industriebasis. Kleinere Anbieter wie Everactive Inc., Disruptive Technologies AS und Monnit Corporation konzentrieren sich auf batteriefreie Knoten, energiesparende Module und kostensensible Einsätze im Markt für drahtlose Sensoren in Südamerika. Diese Unternehmen sind für abgelegene, landwirtschaftliche und Gebäudeautomatisierungsanwendungen relevant, bei denen Wartungs- und Anschaffungskosten zentrale Anliegen der Käufer sind.
Protokollentscheidungen bleiben ein wichtiger Wettbewerbsfaktor im Markt für drahtlose Sensoren in Südamerika. LoRaWAN, Zigbee, WirelessHART und NB-IoT können innerhalb derselben Kundenumgebung koexistieren. IEEE-Forschungen aus dem Jahr 2025 ergaben, dass die Frame-Konvertierung zwischen Zigbee und WirelessHART die Übertragungseffizienz verringert und die Verarbeitungszeit erhöht. Anbieter, die Multi-Protokoll-Gateways anbieten, können diese betriebliche Herausforderung bewältigen. ISO/IEC 18000-65 könnte Anbieter begünstigen, deren batteriefreie Produkte dem neuen Standard entsprechen. Der Markt kombiniert daher starke Positionen in kritischen industriellen Systemen mit Raum für spezialisierte Anbieter in gezielten Anwendungen. Produktinteroperabilität, Sicherheitsfähigkeit und Lebenszyklusunterstützung bleiben wichtige Grundlagen der Anbieterauswahl.
Marktführer in der Branche für drahtlose Sensoren in Südamerika
Honeywell International Inc.
Emerson Electric Co.
Siemens AG
ABB Ltd.
Texas Instruments Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: SABESP, Telefónica Vivo und IDEMIA Secure Transactions starteten die weltweit größte IoT-Smart-Wassermanagement-Initiative, eine 14-jährige Partnerschaft zur Vernetzung von 4,4 Millionen NB-IoT-Wasserzählern in São Paulo und São José dos Campos unter Verwendung der GSMA-SGP.32-konformen eSIM-Technologie, die Echtzeit-Leckageerkennung, Wasserbilanzoptimierung und eine 100-prozentige Smart-Meter-Abdeckung mit dem Ziel São Paulo ermöglicht.
- August 2026: NTT DOCOMO BUSINESS und Codelco initiierten eine gemeinsame Studie und einen Proof of Concept in der El-Teniente-Kupfermine in Chile unter Verwendung des IOWN All-Photonics Network, um die Machbarkeit des Fernbetriebs schwerer Bergbaugeräte über eine 1.500 km lange hochauflösende Video- und Sensorüberwachungsverbindung zu einem Betriebszentrum in Rancagua zu bewerten.
- April 2026: Siemens Brazil gab auf der Hannover Messe 2026 die Ergebnisse von Tech4Amazonia bekannt. IoT-Sensor- und Automatisierungseinsätze in Bioökonomie-Lieferketten des Amazonas reduzierten die Setzlingssterblichkeit des Amazonas-Biotechnologiezentrums von 34 % auf 2 %, und die KI-gestützte, sensorbasierte Nussklassifizierung erreichte eine Genauigkeit von über 95 %. Das Programm schritt 2026 zur Feldskalierung fort.
- April 2026: Anglo American kooperierte mit dem chilenischen Start-up Particulas, um ein Netzwerk von IoT-SO₂-Sensoren mit einem integrierten 72-Stunden-Umweltprognosesystem in einer chilenischen Kupferhütte zu installieren, das Echtzeit-Sensordaten in den Kontrollraum der Anlage für automatisierte Warnmeldungen und präventive betriebliche Anpassungen einspeist.


Berichtsumfang des Marktes für drahtlose Sensoren in Südamerika
Der Markt für drahtlose Sensoren in Südamerika umfasst die Einnahmen aus dem Verkauf, der Bereitstellung, der Integration und der Wartung drahtloser Sensorgeräte und zugehöriger kommunikationsfähiger Sensorsysteme, die für Überwachungs-, Mess-, Steuerungs- und Datenerfassungsanwendungen in ganz Südamerika eingesetzt werden. Der Markt umfasst drahtlose Sensoren, die Daten über drahtlose Kommunikationstechnologien übertragen und in industriellen, gewerblichen, privaten, landwirtschaftlichen, gesundheitlichen, Transport- und Umweltüberwachungsanwendungen eingesetzt werden.
Der Bericht über den Markt für drahtlose Sensoren in Südamerika ist segmentiert nach Sensortyp (Drucksensoren, Temperatursensoren, Chemische Sensoren und Gassensoren, Positions- und Näherungssensoren, Vibrationssensoren, Durchflusssensoren, Feuchtigkeitssensoren, Bildsensoren und sonstige Sensortypen), Endverbraucherbranche (Automobilindustrie, Gesundheitswesen, Luft- und Raumfahrt sowie Verteidigung, Energie und Strom, Lebensmittel und Getränke, Landwirtschaft, Gebäudeautomatisierung und Smart Homes, Unterhaltungselektronik, Logistik und Transport sowie sonstige Endverbraucherbranchen), Einsatzumgebung (Industrielle Innenanwendungen, Raue Außenbedingungen, Abgelegene / Gefährliche Standorte, Unterwasser / Unterwasserstandorte sowie Gebäudeinfrastruktur / Wohnbereich) und Geografie (Brasilien, Argentinien, Chile, Kolumbien und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Drucksensoren |
| Temperatursensoren |
| Chemische Sensoren und Gassensoren |
| Positions- und Näherungssensoren |
| Vibrationssensoren |
| Durchflusssensoren |
| Feuchtigkeitssensoren |
| Bildsensoren |
| Sonstige Sensortypen |
| Automobilindustrie |
| Gesundheitswesen |
| Luft- und Raumfahrt sowie Verteidigung |
| Energie und Strom |
| Lebensmittel und Getränke |
| Landwirtschaft |
| Gebäudeautomatisierung und Smart Homes |
| Unterhaltungselektronik |
| Logistik und Transport |
| Sonstige Endverbraucherbranchen |
| Industrielle Innenanwendungen |
| Raue Außenbedingungen |
| Abgelegene / Gefährliche Standorte |
| Unterwasser / Unterwasserstandorte |
| Gebäudeinfrastruktur / Wohnbereich |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Übriges Südamerika |
| Nach Sensortyp | Drucksensoren |
| Temperatursensoren | |
| Chemische Sensoren und Gassensoren | |
| Positions- und Näherungssensoren | |
| Vibrationssensoren | |
| Durchflusssensoren | |
| Feuchtigkeitssensoren | |
| Bildsensoren | |
| Sonstige Sensortypen | |
| Nach Endverbraucherbranche | Automobilindustrie |
| Gesundheitswesen | |
| Luft- und Raumfahrt sowie Verteidigung | |
| Energie und Strom | |
| Lebensmittel und Getränke | |
| Landwirtschaft | |
| Gebäudeautomatisierung und Smart Homes | |
| Unterhaltungselektronik | |
| Logistik und Transport | |
| Sonstige Endverbraucherbranchen | |
| Nach Einsatzumgebung | Industrielle Innenanwendungen |
| Raue Außenbedingungen | |
| Abgelegene / Gefährliche Standorte | |
| Unterwasser / Unterwasserstandorte | |
| Gebäudeinfrastruktur / Wohnbereich | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für drahtlose Sensoren in Südamerika?
Der Wert für 2026 beträgt 1,23 Milliarden USD und soll bis 2031 2,01 Milliarden USD erreichen, bei einer CAGR von 10,39 %. Industrielle Digitalisierung, Fernüberwachung und niedrigere Gerätekosten unterstützen die Prognose.
Welcher Sensortyp führt die Nachfrage nach drahtlosen Sensoren in Südamerika an?
Temperatursensoren führten im Jahr 2025 mit einem Anteil von 25,61 %, da sie in industriellen Prozessen, Kühlketten, Energieanlagen, der pharmazeutischen Lagerung und landwirtschaftlichen Betrieben eingesetzt werden. Diese Anwendungen erfordern eine wiederkehrende Überwachung thermischer Bedingungen.
Welche Endverbraucheranwendung wächst bei drahtlosen Sensoren in Südamerika am schnellsten?
Die Landwirtschaft soll bis 2031 mit einer CAGR von 11,64 % wachsen, da Produzenten die Bewässerungs-, Wetter- und Erntezustandsüberwachung ausbauen. Ländliche Konnektivität und Wassermanagementbedarf unterstützen die Einführung auf großen Betrieben.
Warum wachsen drahtlose Fernsensorikanwendungen in Südamerika?
Abgelegene und gefährliche Standorte sollen bis 2031 mit einer CAGR von 12,24 % wachsen, da kabelgebundene Instrumentierung in Bergwerken, Offshore-Standorten und dezentralen Betrieben kostspielig ist. Batteriefreie Optionen können auch Wartungsbeschränkungen an schwierigen Standorten reduzieren.
Welches Land hat die größte Nachfrage nach drahtlosen Sensoren in Südamerika?
Brasilien hielt im Jahr 2025 einen Anteil von 48,02 %, unterstützt durch Aktivitäten in Öl und Gas, Versorgungsunternehmen, Agrarwirtschaft, Fertigung und Smart-City-Infrastruktur. Große Wasserzähler- und industrielle Konnektivitätsprogramme stärken diese Position.
Welche Faktoren können die Einführung drahtloser Sensoren in Südamerika verlangsamen?
Integrationskosten, Cybersicherheitsrisiken, Protokoll-Interoperabilitätslücken sowie Batterie- und Spektrumsbeschränkungen an abgelegenen Standorten können die Projektbereitstellung verlangsamen. Diese Faktoren erhöhen den Systemdesignaufwand und können die Beschaffungsgenehmigungszyklen verlängern.
Seite zuletzt aktualisiert am:



