
Tamanho e Participação do Mercado de Microverdes da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
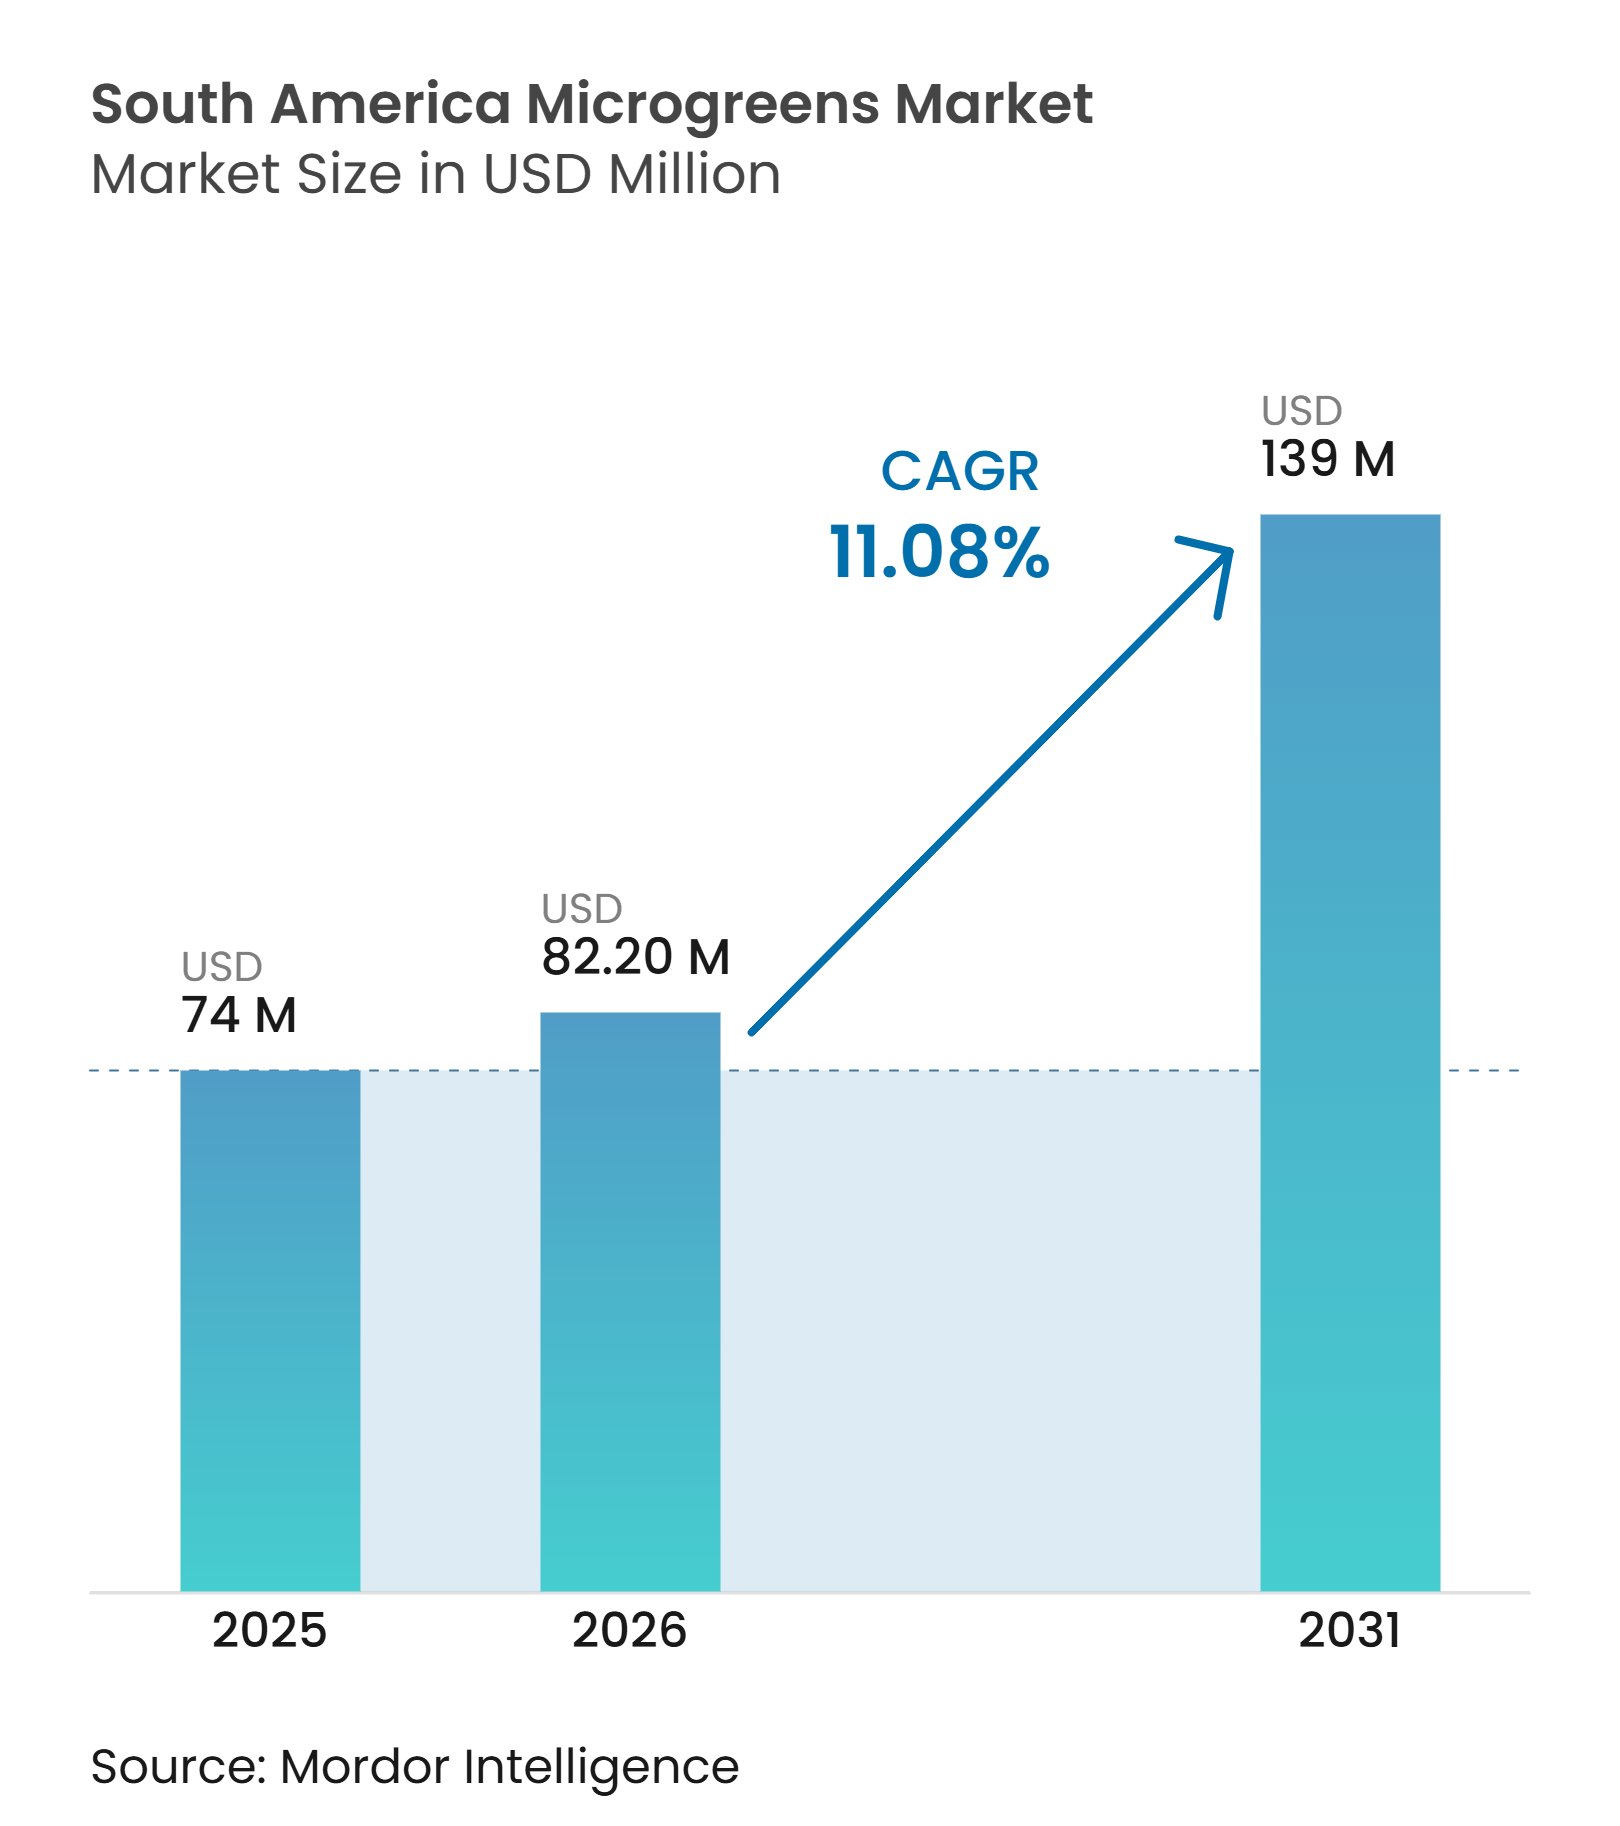
| Tamanho do mercado no ano base (2025) | 74 Milhões de dólares |
| Tamanho do Mercado (2026) | 82.20 Milhões de dólares |
| Tamanho do Mercado (2031) | 139 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.08 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Microverdes da América do Sul por Mordor Intelligence
O tamanho do mercado de microverdes da América do Sul foi avaliado em 74 milhões de USD em 2025 e estima-se que cresça de 82,2 milhões de USD em 2026 para atingir 139 milhões de USD até 2031, a um CAGR de 11,08% durante o período de previsão (2026–2031). O mercado de microverdes da América do Sul é sustentado por ciclos de produção curtos que permitem aos produtores abastecer restaurantes próximos e compradores domésticos com um produto altamente perecível. A demanda comercial permanece concentrada no setor de alimentação premium, onde os chefs utilizam microverdes para apresentação, sabor e diferenciação de cardápio. A entrega direta ao domicílio está ampliando o acesso em cidades selecionadas, especialmente quando os produtores conseguem coordenar o plantio e a entrega com pedidos recorrentes. O Brasil oferece a maior base de demanda estabelecida, enquanto mercados urbanos menores têm espaço para fornecedores locais. A oportunidade depende de controles confiáveis de segurança alimentar, manuseio a frio e da capacidade de converter uma janela de colheita curta em compras recorrentes.
Principais Conclusões do Relatório
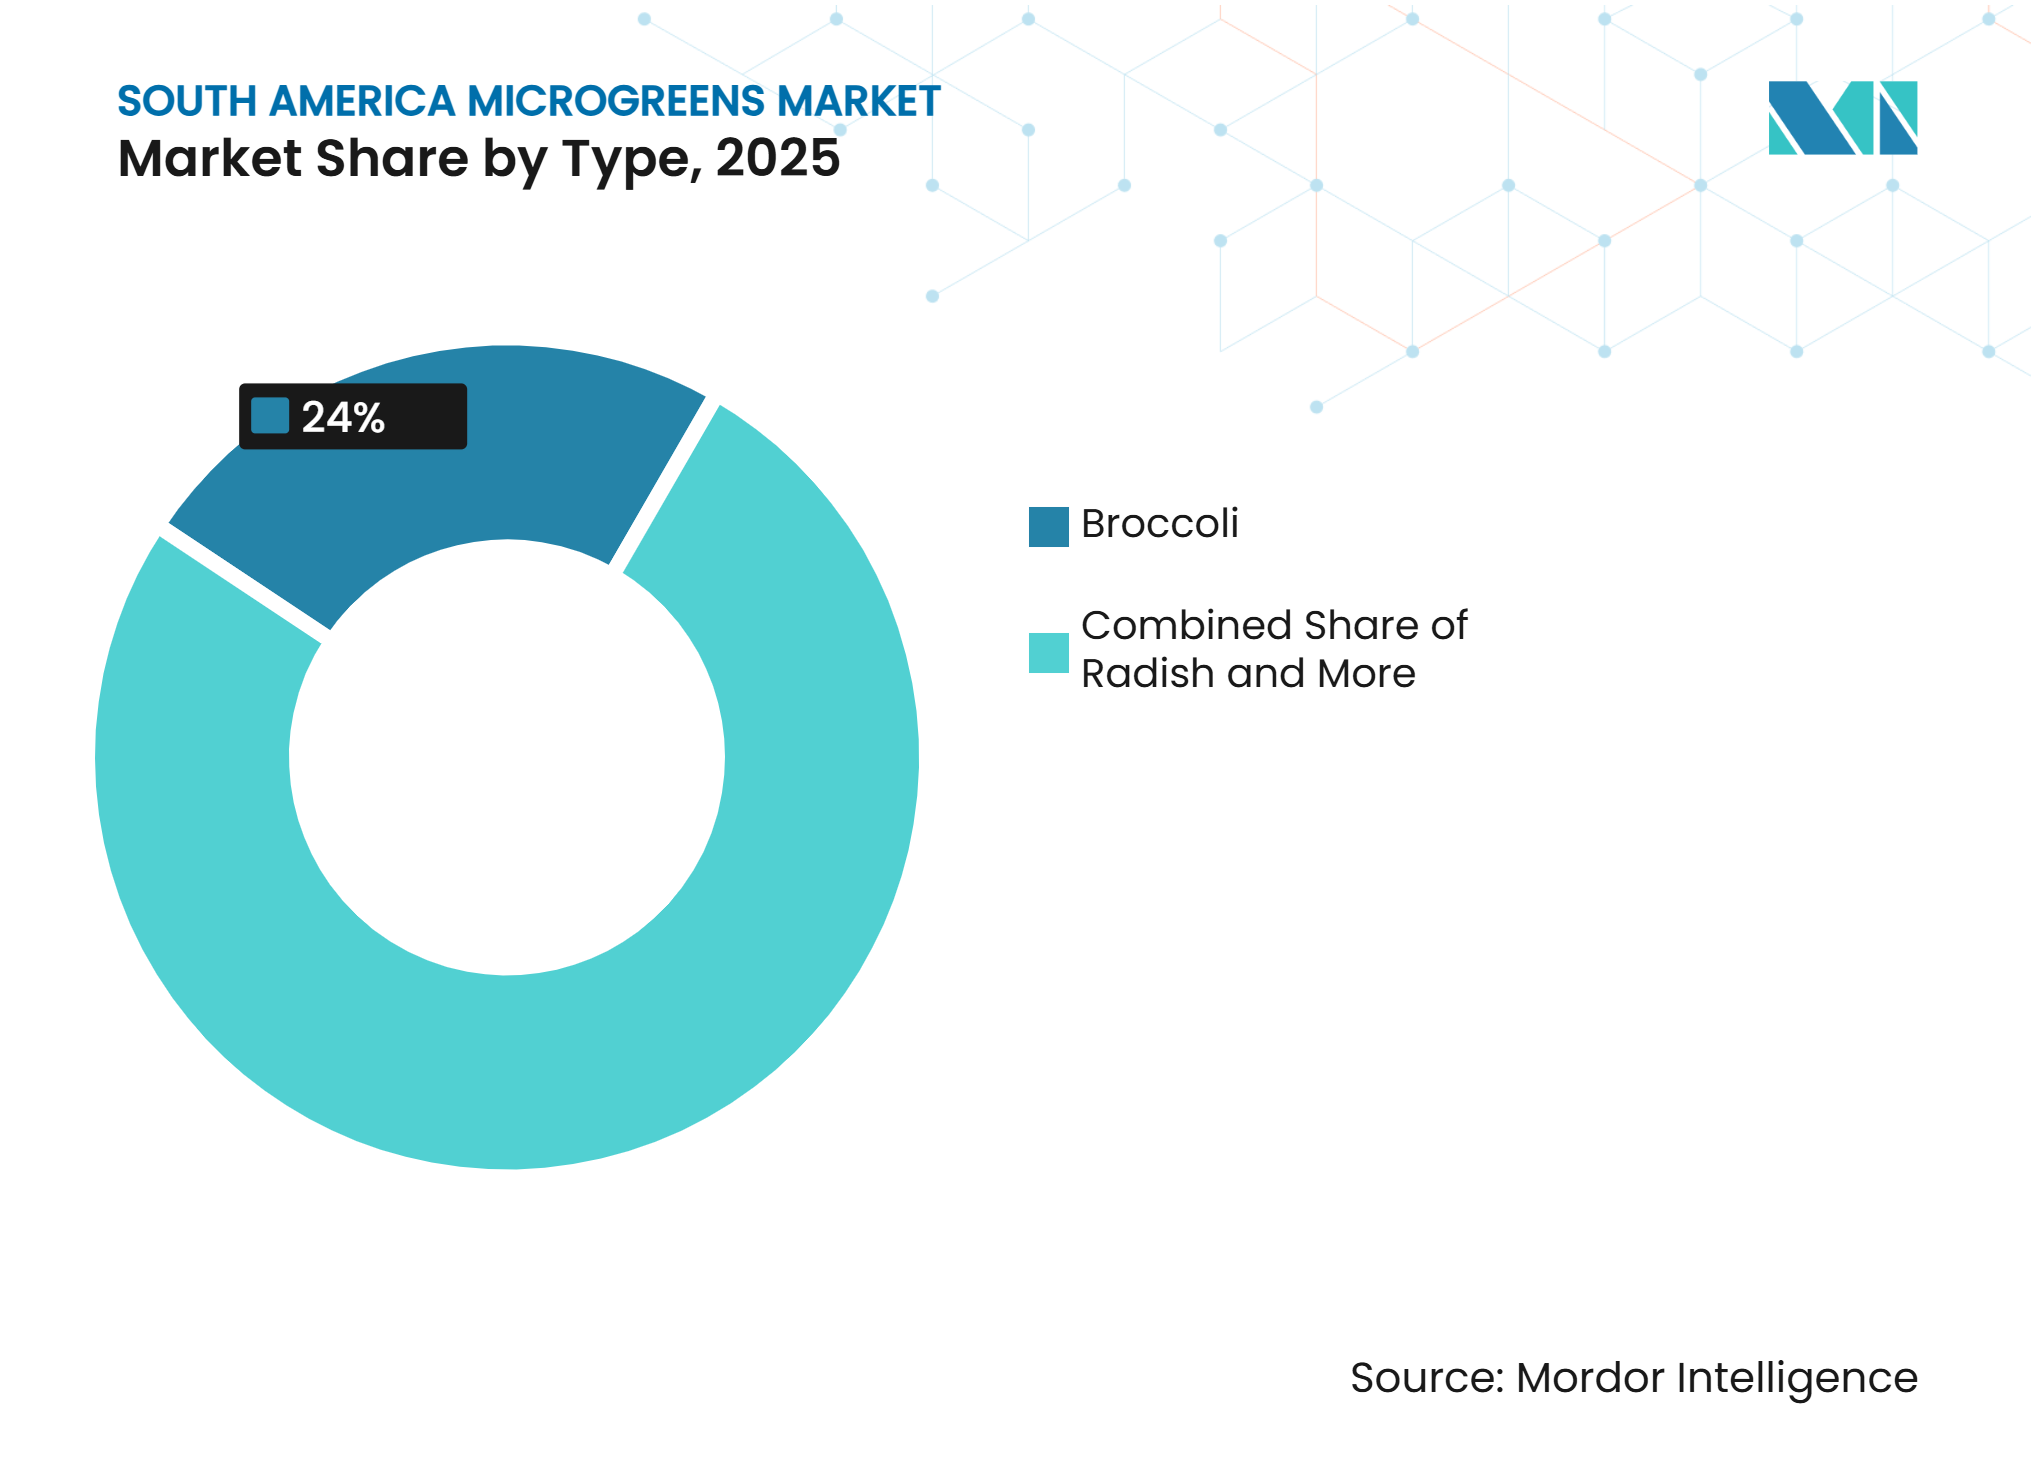
- Por tipo, o brócolis foi o maior segmento, representando 24% do tamanho do mercado de microverdes da América do Sul em 2025, enquanto o rabanete deve registrar o CAGR mais rápido de 13% durante 2026–2031.
- Por método de cultivo, o cultivo indoor foi o maior segmento, representando 42% da participação do mercado de microverdes da América do Sul em 2025, enquanto o cultivo vertical deve registrar o CAGR mais rápido de 13,5% durante 2026–2031.
- Por meio de crescimento, o solo foi o maior segmento, representando 34% da participação do mercado de microverdes da América do Sul em 2025, enquanto a fibra de coco deve expandir-se ao CAGR mais rápido de 13,2% durante 2026–2031.
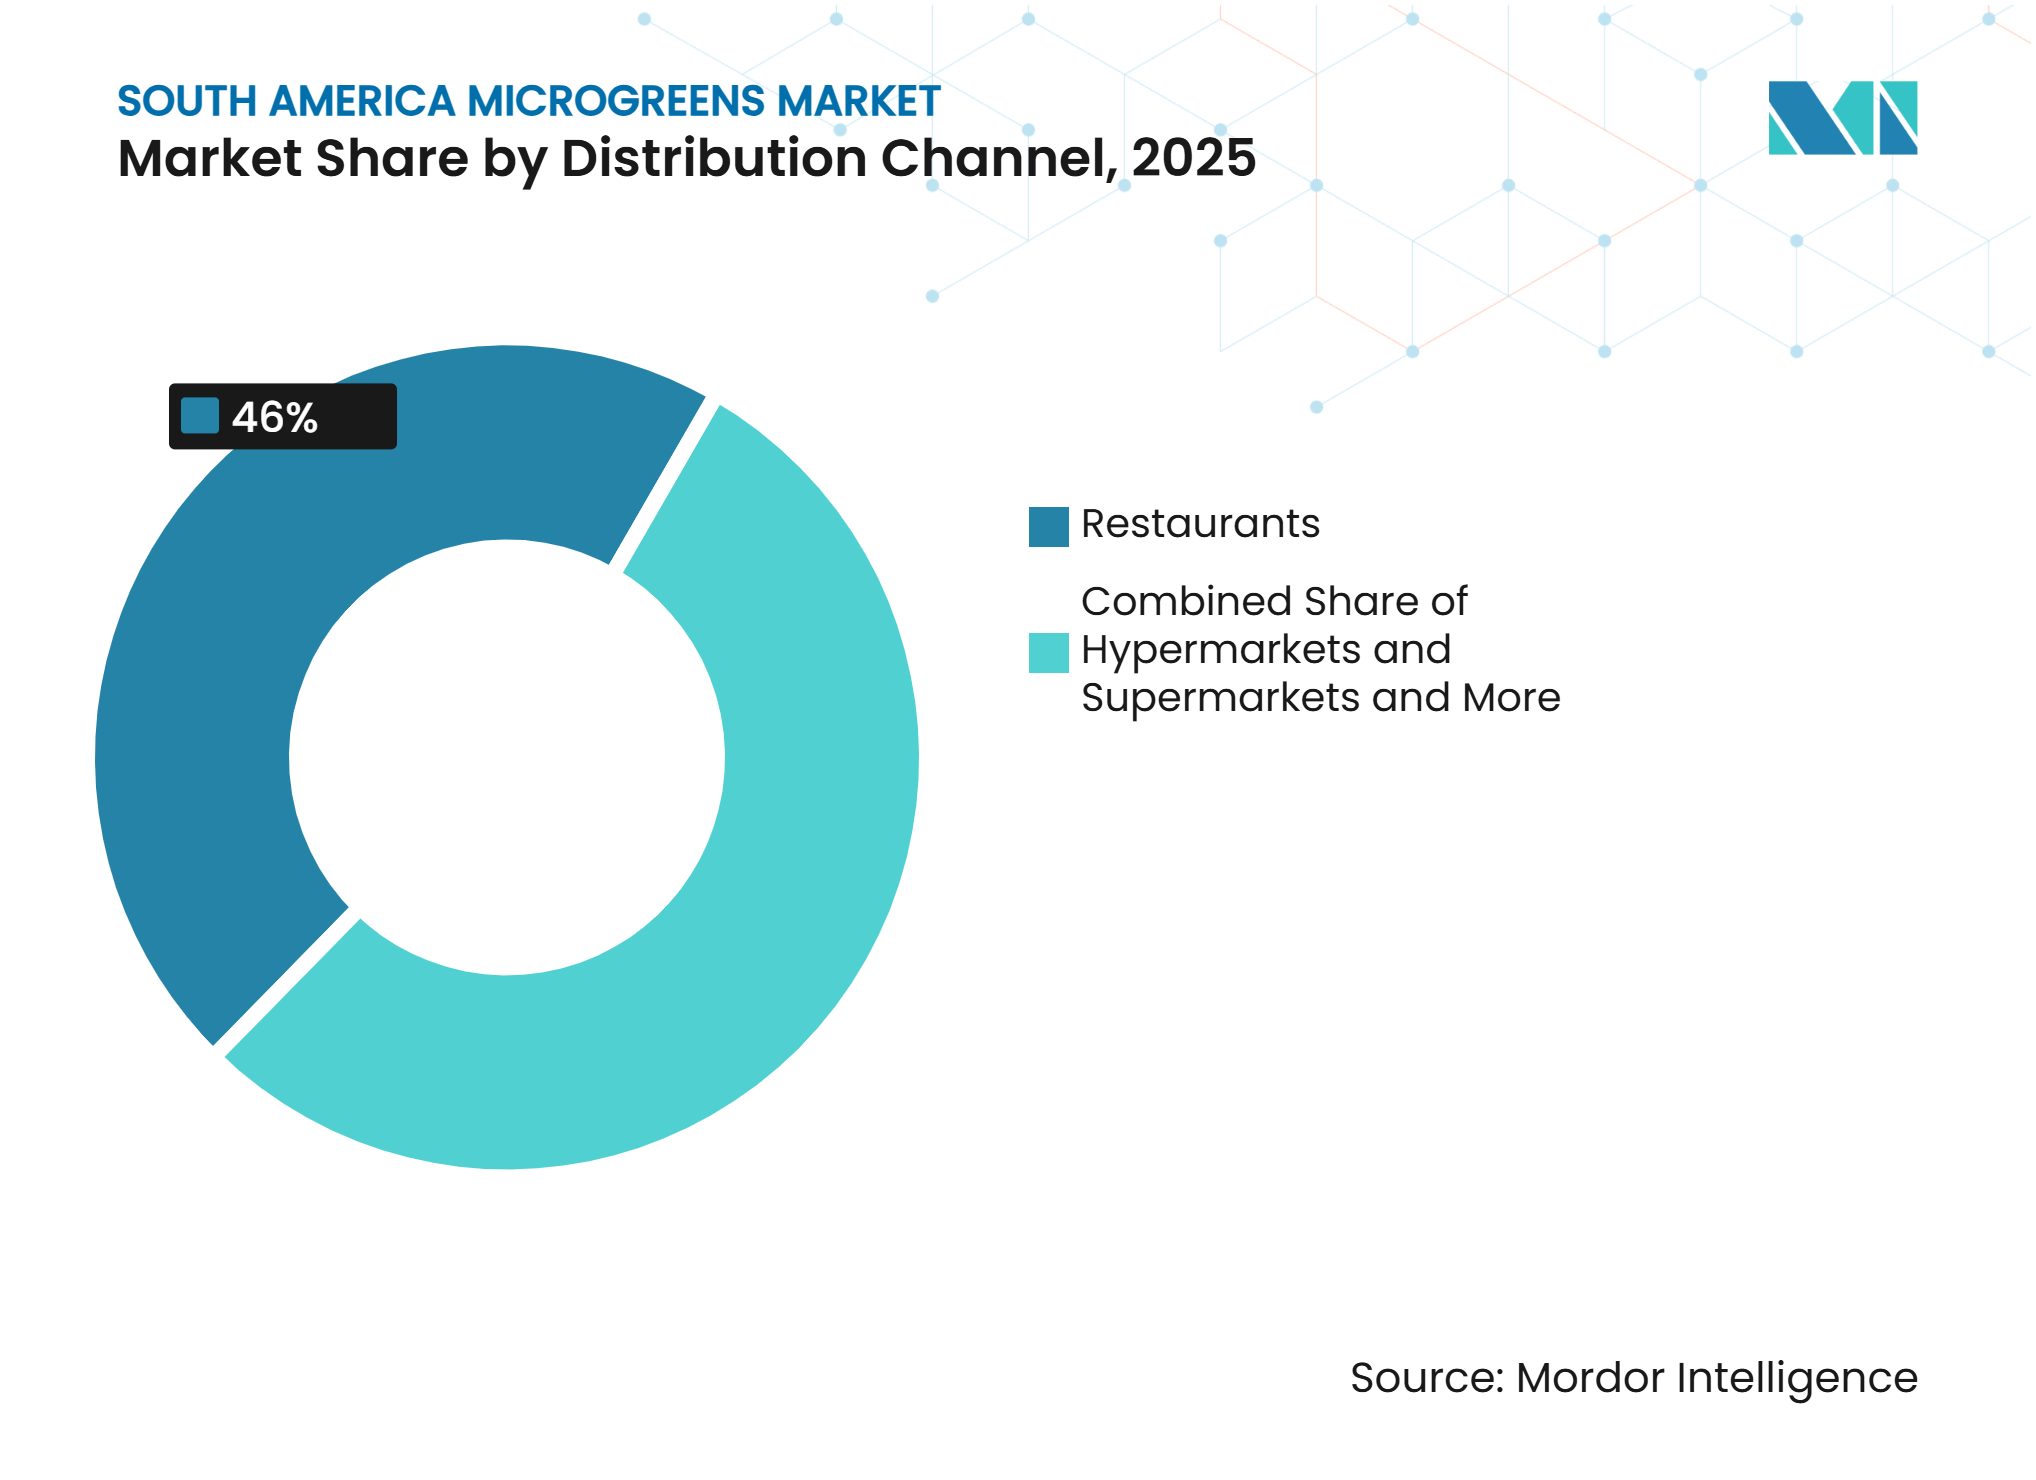
- Por canal de distribuição, os restaurantes representaram a maior participação de receita em 2025, com 46%, enquanto outros canais de distribuição devem crescer ao CAGR mais rápido de 14% durante 2026–2031.
- Por geografia, o Brasil foi o maior segmento com 52% de participação de receita em 2025, enquanto o restante da América do Sul deve crescer ao CAGR mais rápido de 12,5% durante 2026–2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Uso de Microverdes Frescos na Gastronomia Premium da América do Sul | +2.40% | Brasil e Chile | Curto prazo (≤ 2 anos) |
| Aumento da Demanda dos Consumidores por Microverdes Frescos com Alta Densidade Nutricional | +1.80% | Brasil e Chile | Médio prazo (2-4 anos) |
| Expansão das Vendas Diretas ao Consumidor e Online de Microverdes Frescos | +1.50% | Brasil e Restante da América do Sul | Médio prazo (2-4 anos) |
| Ciclos Curtos de Colheita à Entrega Apoiando o Abastecimento Local de Produtos Frescos | +2.00% | Brasil, Chile, Argentina e Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Variedades, Misturas e Formatos de Colheita Especificados por Chefs | +1.70% | Brasil e Chile | Médio prazo (2-4 anos) |
| Produção Urbana Distribuída Reduzindo Perdas de Frescor em Mercados Secundários | +1.30% | Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Uso de Microverdes Frescos na Gastronomia Premium da América do Sul
Os restaurantes premium são um canal importante para o mercado de microverdes da América do Sul porque realizam pedidos frequentes e de alta qualidade. Os chefs utilizam microverdes para cor, textura, sabor e apresentação dos pratos, o que favorece fornecedores capazes de entregar produtos limpos e consistentes próximos ao momento da entrega. Concentrações de restaurantes em São Paulo, Rio de Janeiro e Santiago suportam rotas de entrega curtas e pedidos de variedades especializadas. Os compradores podem solicitar brócolis, rabanete, rúcula, manjericão, funcho, ervilhas e formatos mistos, o que torna o planejamento de cultivo e o cumprimento confiável dos pedidos comercialmente importantes. Este canal oferece uma base inicial de receita para fazendas locais, embora a demanda permaneça concentrada na gastronomia premium.
Aumento da Demanda dos Consumidores por Microverdes Frescos com Alta Densidade Nutricional
O interesse em alimentos com alta densidade nutricional sustenta a demanda por microverdes frescos tanto nos canais domésticos quanto no varejo especializado. Um estudo de 2025 publicado no Scientific Reports (Nature Portfolio) encontrou 825,53 mg de equivalentes de ácido gálico de fenólicos totais por 100 gramas de microverdes frescos de brócolis e 83,32% de capacidade de eliminação de radicais livres 2,2-difenil-1-picril-hidrazila em microverdes de rabanete preto[1]. O estudo também relatou níveis significativos de vitaminas, minerais e outros compostos bioativos nos microverdes avaliados. Este perfil nutricional apoia diretamente o posicionamento dos microverdes como alimentos frescos com alta densidade nutricional, fortalecendo sua relevância entre os consumidores preocupados com a saúde. O crescente foco dos consumidores em escolhas alimentares nutritivas aumenta a demanda por alimentos frescos com propriedades nutricionais e bioativas concentradas. Como resultado, o aumento da demanda por alimentos frescos com alta densidade nutricional apoia diretamente o consumo e o crescimento do mercado de microverdes em toda a América do Sul.
Expansão das Vendas Diretas ao Consumidor e Online de Microverdes Frescos
As vendas diretas ao consumidor reduzem o número de etapas de manuseio entre a colheita e o consumo, o que é particularmente importante para culturas perecíveis como os microverdes. Os pedidos por assinatura permitem que os produtores alinhem a semeadura e a colheita com a demanda esperada, reduzindo o risco de produtos não vendidos e criando padrões de compra mais previsíveis. No Brasil, a VerdeVida ofereceu opções de entrega diária, semanal e mensal para restaurantes e clientes individuais durante 2025, demonstrando como os modelos de entrega online e direta ampliam o acesso a microverdes frescos além do varejo especializado. Esses modelos também suportam ciclos recorrentes de produção e entrega, embora os produtores ainda necessitem de manuseio adequado a frio, embalagem e atendimento direto ao cliente para manter a qualidade do produto. A adoção mais ampla desses canais de vendas aumenta o acesso dos consumidores e incentiva compras recorrentes de microverdes frescos, apoiando diretamente o crescimento do mercado em toda a América do Sul.
Ciclos Curtos de Colheita à Entrega Apoiando o Abastecimento Local de Produtos Frescos
Os microverdes podem atingir o tamanho de colheita em 7 a 28 dias após a germinação, dependendo da espécie, permitindo que os produtores mantenham ciclos de produção relativamente curtos. Sistemas indoor e verticais que utilizam métodos sem solo podem reduzir o uso de água em até 95% em comparação com a agricultura convencional a campo, apoiando assim a produção mais próxima dos centros de consumo urbano[2]. Essas características facilitam a produção urbana próxima a restaurantes e clientes domésticos, reduzindo o intervalo entre a colheita, a embalagem e a entrega. A HighFarm S.A. abastece contas de restaurantes e consumidores em Assunção, fornecendo um exemplo específico do Paraguai deste modelo de produção e distribuição local. O benefício regional mais amplo depende de refrigeração confiável, saneamento, embalagem e rotas de entrega viáveis em nível de cidade, enquanto ciclos mais curtos de produção e entrega fortalecem a disponibilidade de microverdes frescos e apoiam o crescimento do mercado em toda a América do Sul.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altas Perdas de Frescor Devido à Curta Vida Útil dos Microverdes Colhidos | -1.50% | Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Custos de Conformidade com a Segurança Alimentar para Microverdes Crus Prontos para Consumo | -1.20% | Brasil e Argentina | Médio prazo (2-4 anos) |
| Concentração da Demanda na Gastronomia Urbana Premium e no Varejo Especializado | -0.80% | Argentina e Restante da América do Sul | Médio prazo (2-4 anos) |
| Tamanhos de Embalagem, Classificação e Padrões de Vida Útil Inconsistentes Aumentando os Custos Unitários | -0.70% | Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altas Perdas de Frescor Devido à Curta Vida Útil dos Microverdes Colhidos
A vida útil é uma restrição relevante porque os microverdes frescos são crus e altamente perecíveis. Uma revisão de 2025 relatou deterioração em 10 a 14 dias a 1 a 5 graus Celsius e em 3 a 5 dias à temperatura ambiente. Essa curta vida útil limita o raio de entrega para produtores sem uma cadeia de frio robusta, especialmente em cidades secundárias do restante da América do Sul. A embalagem em atmosfera modificada e o ozônio aquoso em baixa concentração melhoram os resultados pós-colheita para microverdes de rúcula e rabanete, mas os custos de embalagem, equipamentos e validação aumentam os custos unitários para pequenos fornecedores. Esses requisitos de perecibilidade e manuseio pós-colheita aumentam os custos de distribuição e limitam o alcance do mercado, restringindo assim a expansão do mercado de microverdes da América do Sul.
Tamanhos de Embalagem, Classificação e Padrões de Vida Útil Inconsistentes Aumentando os Custos Unitários
Tamanhos de embalagem, práticas de classificação e expectativas de vida útil inconsistentes podem aumentar os custos de manuseio para fornecedores de microverdes frescos no restante da América do Sul. Diferentes requisitos dos compradores em relação a pesos, misturas, rótulos e condições de entrega tornam mais difícil o planejamento padronizado de embalagem e produção. Pequenos operadores podem incorrer em custos mais elevados de mão de obra e materiais quando pedidos individuais exigem preparação separada. A embalagem e a refrigeração também afetam a qualidade pós-colheita dos microverdes de rúcula[3]. Aumentando a importância de práticas consistentes de manuseio. Especificações mais consistentes podem reduzir a variação nos custos de embalagem e manuseio, preservando a flexibilidade exigida pelos clientes de restaurantes, reduzindo assim as ineficiências operacionais e apoiando um fornecimento de microverdes mais eficiente em termos de custos em toda a região.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
O Brócolis Sustenta a Demanda Estabelecida Enquanto o Rabanete Lidera o CrescimentoO brócolis representou 24% do mercado de microverdes da América do Sul em 2025, tornando-se o maior segmento por tipo. Sua posição reflete o uso estabelecido em aplicações de guarnição em restaurantes premium e a familiaridade dos consumidores com o vegetal subjacente. A cultura pertence à família Brassicaceae, associada ao perfil fitoquímico. Isso apoia a diferenciação do produto, mas a vantagem comercial ainda depende de aparência fresca, disponibilidade confiável e preços aceitáveis. O brócolis é adequado para produtores que buscam uma variedade com posição estabelecida tanto em linhas de produtos culinárias quanto orientadas à saúde.
O rabanete deve ser o segmento de tipo de crescimento mais rápido, com um CAGR de 13% durante 2026–2031. Seu apelo vem de um sabor mais intenso e de uma intensidade visual que pode atender à demanda dos chefs por componentes de prato mais distintos. O rabanete também oferece aos fornecedores uma forma de diferenciar embalagens mistas sem se afastar da categoria de microverdes frescos. O valor comercial da cultura pode ser melhorado quando o manuseio pós-colheita protege a qualidade durante a entrega. Alface e chicória, rúcula, manjericão, funcho, cenouras, girassóis, ervilhas e outros tipos permanecem úteis para combinações em restaurantes e para consumidores. Juntas, essas variedades permitem que os produtores atendam a diferentes preferências de sabor, mantendo um plano de produção focado.



Por Método de Cultivo:
O Cultivo Indoor É o Maior Enquanto o Cultivo Vertical se ExpandeO cultivo indoor representou 42% do mercado de microverdes da América do Sul em 2025, tornando-se o maior método de cultivo. O método suporta a produção controlada próxima a clientes urbanos e reduz a exposição às condições climáticas externas. Para microverdes frescos, o principal benefício comercial é uma capacidade mais previsível de planejar as colheitas em linha com os pedidos de restaurantes e entregas diretas. Os sistemas indoor também podem suportar rotinas consistentes de saneamento e embalagem quando devidamente gerenciados. Os centros urbanos do sudeste do Brasil oferecem o ambiente mais estabelecido para essa abordagem, pois a demanda local e a densidade de entregas suportam o cultivo baseado na cidade.
O cultivo vertical deve ser o método de cultivo de crescimento mais rápido, com um CAGR de 13,5% durante 2026–2031. A produção em múltiplos andares pode aumentar a área disponível para produção dentro de um espaço urbano limitado, o que é útil quando um fornecedor precisa operar próximo aos compradores. O método é relevante em cidades secundárias porque pode suportar uma fazenda local sem exigir um grande terreno. Seu resultado comercial depende da capacidade de produzir microverdes frescos a um custo que o setor de alimentação local e os domicílios possam aceitar. As estufas comerciais mantêm um papel no sul do Brasil e no centro do Chile, onde as condições climáticas podem reduzir as necessidades de energia. Outros métodos, incluindo unidades de contêiner e modulares, podem atender a operadores menores que abastecem demanda local concentrada.
Por Meio de Crescimento:
O Solo É o Maior Enquanto a Fibra de Coco Ganha UsoO solo representou 34% do mercado de microverdes da América do Sul em 2025, tornando-se o maior segmento de meio de crescimento. Produtores tradicionais menores podem preferi-lo por ser familiar e amplamente acessível. Alguns compradores também associam produtos cultivados em solo a uma narrativa de produção natural, embora a qualidade comercial deva ser avaliada por meio de manuseio seguro e condição consistente do produto. O solo pode suportar a produção local onde os produtores têm práticas estabelecidas e capital limitado para novos meios. Seu uso contínuo indica que a categoria regional inclui formatos de produção tanto básicos quanto mais controlados.
A fibra de coco deve ser o meio de crescimento mais rápido, com um CAGR de 13,2% durante 2026–2031. Um estudo de 2025 realizado por uma instituição chilena sobre substratos para microverdes relatou que a fibra de coco suportou a retenção de umidade e ofereceu características úteis para sistemas de produção controlada. Essas características são comercialmente relevantes para microverdes frescos porque perdas precoces de cultivo podem reduzir o volume disponível para pedidos comprometidos. A fibra de coco pode ser particularmente útil na produção indoor e vertical, onde o gerenciamento de umidade e a limpeza são prioridades operacionais. A turfa permanece relevante onde os produtores priorizam o custo dos insumos, enquanto o papel-tecido e outros meios, como tapetes de juta, podem servir a formatos de bandejas vivas. Os formatos de bandejas vivas podem permitir que as raízes permaneçam presas na venda, o que pode ajudar a preservar o frescor após a entrega.
Por Canal de Distribuição:
Os Restaurantes São os Maiores Enquanto Outros Canais Crescem Mais RápidoOs restaurantes representaram 46% da receita em 2025 e foram o maior canal de distribuição no mercado de microverdes da América do Sul. O canal valoriza aparência fresca, variedade e pontualidade na entrega, tornando-o um canal adequado para produtores locais. Os pedidos frequentes de restaurantes podem fornecer uma base previsível de demanda quando o fornecedor atende consistentemente às especificações. O canal também expõe os produtores à concentração de compradores, pois um pequeno número de contas premium pode representar uma grande parcela das vendas. Isso torna a retenção de contas e a confiabilidade na entrega requisitos comerciais importantes para a categoria.
Outros canais de distribuição devem crescer ao CAGR mais rápido de 14% durante 2026–2031. Este segmento inclui assinaturas diretas ao consumidor, plataformas online e vendas em feiras de produtores. Essas rotas podem aumentar o acesso doméstico e reduzir a dependência de um pequeno número de contas de restaurantes. Elas também exigem que os produtores gerenciem a comunicação com o cliente, a montagem de pedidos e a entrega na última milha, que são capacidades diferentes das necessárias para abastecer um chef. Os planos de entrega recorrente da VerdeVida em 2025 no Brasil ilustram um exemplo em nível de país dessa abordagem. Hipermercados e supermercados permanecem um potencial canal de varejo formal quando os fornecedores conseguem atender aos requisitos consistentes de segurança alimentar, embalagem e reposição.

Análise Geográfica
O Brasil detinha 52% do mercado de microverdes da América do Sul em 2025 e era o maior mercado geográfico. São Paulo e Rio de Janeiro oferecem uma concentração de restaurantes premium, opções de varejo e consumidores dispostos a comprar alimentos especializados produzidos localmente. O país também oferece a base mais desenvolvida para modelos de entrega direta entre as geografias consideradas. Os produtores brasileiros se beneficiam de rotas urbanas densas, mas devem gerenciar um alto padrão de consistência do produto para compradores de restaurantes e varejo. O marco regulatório de alimentos de 2024 da Agência Nacional de Vigilância Sanitária (ANVISA) é comercialmente relevante porque estabelece um arcabouço formal de conformidade para produtos crus e prontos para consumo vendidos por canais brasileiros.
O mercado brasileiro inclui tanto fornecedores urbanos estabelecidos quanto empresas que buscam ampliar seu alcance de entrega. A Fazendas Bioma descreve um modelo de fazenda conectada à nuvem em Santa Catarina que combina controle remoto de produção com cultivo em ambiente controlado. O exemplo é específico do país e relevante porque o controle operacional pode suportar a consistência na produção e no fornecimento de microverdes frescos. Sua relevância comercial vem da capacidade de coordenar as condições de cultivo e manter a qualidade do produto para distribuição local. A escala do Brasil não elimina a necessidade de abastecimento em nível de cidade, pois um produto fresco não pode ser transportado por longas distâncias sem um gerenciamento cuidadoso de tempo e temperatura. O país permanece a principal referência geográfica para fornecedores que buscam construir um modelo comercial formal e repetível.
O Chile tem uma posição menor, mas comercialmente sofisticada, com demanda concentrada na base de restaurantes de alta gastronomia e contemporâneos de Santiago. Variedades especificadas por chefs têm relevância nesta cidade porque os compradores culinários podem valorizar ingredientes frescos diferenciados. A Argentina mantém demanda em Buenos Aires e Córdoba por meio de lojas especializadas orientadas à saúde e opções emergentes de entrega, embora as condições mais amplas do varejo permaneçam difíceis. O restante da América do Sul deve crescer ao CAGR mais rápido de 12,5% durante 2026–2031. Esta área inclui mercados urbanos menores na Colômbia, Equador, Peru e Paraguai, onde produtores locais podem preencher lacunas que fornecedores de cidades maiores não conseguem atender dentro de uma janela curta de frescor. O modelo de abastecimento local da HighFarm S.A. em Assunção demonstra o papel específico do país da produção controlada para contas de restaurantes e consumidores no Paraguai.
Cenário Competitivo
Concentração do Mercado
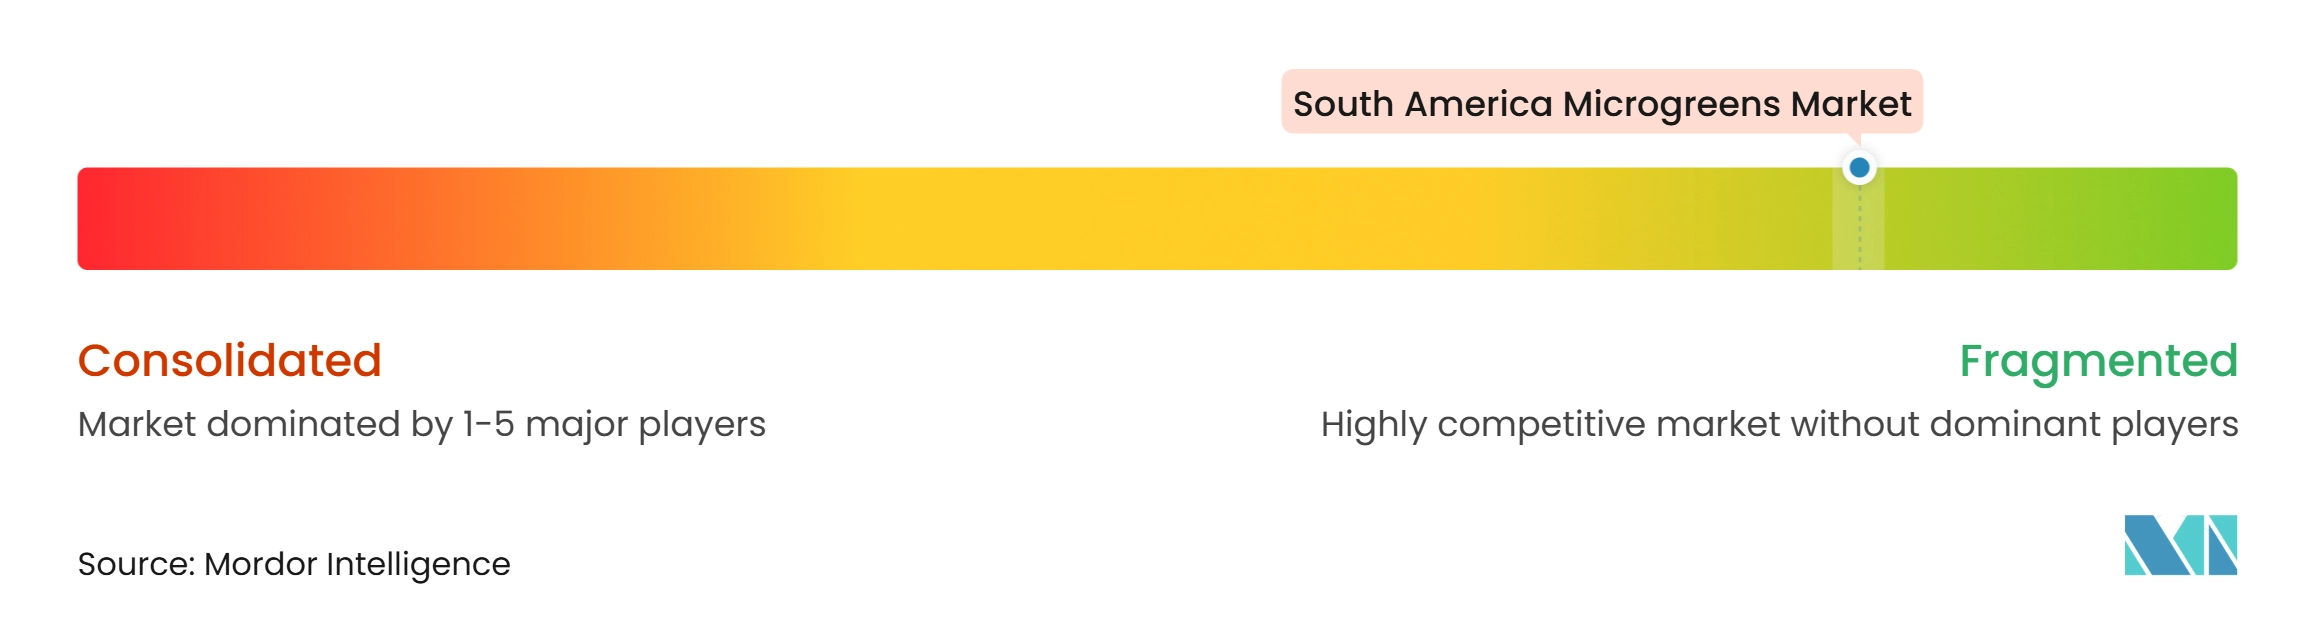
O mercado de microverdes da América do Sul é fragmentado, pois nenhum produtor possui uma participação de mercado regional verificada que estabeleça domínio amplo. A concorrência é principalmente local porque frescor, pontualidade na entrega e relacionamentos diretos com clientes são mais importantes do que escala à distância. Uma fazenda que abastece um conjunto de restaurantes em uma cidade pode ter pouca capacidade prática de atender a uma cidade distante dentro da janela de entrega exigida. Essa estrutura oferece aos especialistas baseados na cidade a oportunidade de competir oferecendo produtos frescos, misturas flexíveis e serviço confiável. Ela também limita a capacidade de um único fornecedor de criar um sistema de distribuição regional uniforme. O resultado é um cenário comercial em que a disciplina operacional local pode importar mais do que a visibilidade da marca.
A Fazendas Bioma utiliza operações de fazenda controladas e conectadas no Brasil, posicionando a empresa para gerenciar a consistência da produção em seu mercado doméstico. A Vertigreen Chile oferece colheita e entrega no mesmo dia para cozinhas de restaurantes em Santiago. Essa abordagem é comercialmente significativa para o Chile porque aborda diretamente o requisito de frescor dos clientes do setor de alimentação em um mercado urbano concentrado. A HighFarm S.A. atende a uma necessidade local semelhante em Assunção, abastecendo contas comerciais e de consumidores a partir de produção controlada. Esses exemplos não estabelecem liderança regional, mas mostram que a base competitiva está enraizada na proximidade e no serviço. Operadores que conseguem gerenciar a qualidade da colheita e a execução da entrega podem construir relacionamentos locais defensáveis.
As empresas também estão utilizando planos de entrega recorrente, formatos de embalagem flexíveis e sistemas de produção local para alcançar mais compradores. Tais ações são comercialmente relevantes porque abordam a conveniência do cliente e reduzem a perda de produto entre a colheita e a venda. Elas não devem ser tratadas como evidência de uma mudança em toda a região sem dados de suporte mais amplos. A oportunidade de espaço em branco permanece em cidades com gastronomia premium emergente e fornecimento dedicado de microverdes limitado. Essas localidades podem oferecer espaço para novos entrantes locais, mas o armazenamento a frio, os controles de segurança alimentar e a economia de entrega permanecem barreiras fundamentais. A concorrência provavelmente permanecerá dispersa enquanto a categoria depender de intervalos curtos de colheita à entrega e de relacionamentos com clientes difíceis de gerenciar a partir de um local remoto.
Líderes do Setor de Microverdes da América do Sul
-
Asolum Agricultura Tecnologica S.A. (Pink Farms)
-
Fazendas Bioma
-
HighFarm S.A.
-
VerdeVida
-
Delcampo por Tradición S.A.S.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Microverdes da América do Sul Empresas cobertas neste relatório
- Asolum Agricultura Tecnologica S.A. (Pink Farms)
- VerdeVida
- Saibai
- Fazendas Bioma
- Röra Greens
- Mini Vegetales
- Vertigreen Chile
- Fractal
- HighFarm S.A.
- Aeroponica Paraguay
- Mizuna
- Colonia Green Factory
- Delcampo por Tradición S.A.S.
- Cultiva Ecuador
- Bio Bio
Desenvolvimentos industriais recentes em Mercado de Microverdes da América do Sul
- Junho de 2025: A Fazendas Bioma lançou um programa de expansão de franquias para fazendas verticais de microverdes conectadas à nuvem no Brasil. Esta expansão específica do Brasil ampliará a produção local além de Florianópolis, o que é relevante para a categoria regional porque rotas de abastecimento local mais curtas podem melhorar a disponibilidade de microverdes frescos para clientes de varejo e do setor de alimentação.
- Setembro de 2025: A Fractal Agricultura em Córdoba, Argentina, relatou produção comercial de aproximadamente 20–25 kg de microverdes e brotos por semana em apenas 15 metros quadrados utilizando cultivo vertical indoor. A empresa abastece restaurantes e cafés, além de atender clientes domésticos, ilustrando o desenvolvimento de modelos de produção urbana de pequena área que podem atender à demanda local sem terra agrícola convencional.
- Setembro de 2025: A Atama Alimentos em Ushuaia, Argentina, relatou a expansão de suas atividades de produção indoor para microverdes, brotos e cogumelos gourmet comestíveis, abastecendo supermercados, restaurantes e operadores de cruzeiros antárticos. A empresa também desenvolveu técnicas de produção para gerenciar a demanda sazonal, fortalecendo a capacidade de um produtor remoto de manter o abastecimento comercial para clientes de hospitalidade e turismo.
Escopo do Relatório do Mercado de Microverdes da América do Sul
Os microverdes são mudas de vegetais, ervas e grãos recém-cortadas, colhidas entre os estágios de cotilédone e primeira folha verdadeira, e vendidas soltas ou em bandejas vivas para canais de varejo, serviço de alimentação e direto ao consumidor. O relatório do Mercado de Microverdes segmenta o setor por tipo (brócolis, alface e chicória, rúcula, manjericão, funcho, cenouras, girassol, rabanete, ervilhas e outros tipos), cultivo (cultivo indoor, cultivo vertical, estufas comerciais e outros métodos de cultivo), meio de crescimento (turfa, solo, fibra de coco, papel-tecido e outros meios de crescimento), canal de distribuição (hipermercados/supermercados, restaurantes e outros canais de distribuição) e geografia (Brasil, Chile e mais). As previsões de mercado são fornecidas em termos de valor.
Visão geral da segmentação
| Brócolis |
| Alface e Chicória |
| Rúcula |
| Manjericão |
| Funcho |
| Cenouras |
| Girassol |
| Rabanete |
| Ervilhas |
| Outros Tipos |
| Cultivo Indoor |
| Cultivo Vertical |
| Estufas Comerciais |
| Outros Métodos de Cultivo |
| Turfa |
| Solo |
| Fibra de Coco |
| Papel-Tecido |
| Outros Meios de Crescimento |
| Hipermercados e Supermercados |
| Restaurantes |
| Outros Canais de Distribuição |
| Brasil |
| Chile |
| Argentina |
| Restante da América do Sul |
| Por Tipo | Brócolis |
| Alface e Chicória | |
| Rúcula | |
| Manjericão | |
| Funcho | |
| Cenouras | |
| Girassol | |
| Rabanete | |
| Ervilhas | |
| Outros Tipos | |
| Por Método de Cultivo | Cultivo Indoor |
| Cultivo Vertical | |
| Estufas Comerciais | |
| Outros Métodos de Cultivo | |
| Por Meio de Crescimento | Turfa |
| Solo | |
| Fibra de Coco | |
| Papel-Tecido | |
| Outros Meios de Crescimento | |
| Por Canal de Distribuição | Hipermercados e Supermercados |
| Restaurantes | |
| Outros Canais de Distribuição | |
| Por Geografia | Brasil |
| Chile | |
| Argentina | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é a previsão para o mercado de microverdes da América do Sul?
O mercado deve crescer de 82,2 milhões de USD em 2026 para 139 milhões de USD até 2031, a um CAGR de 11,08% durante 2026–2031. O crescimento depende da produção local, do manuseio formal e da demanda recorrente do setor de alimentação e dos domicílios.
Qual tipo possui a maior posição de receita na América do Sul?
O brócolis foi o maior tipo, com 24% de participação em 2025. O rabanete deve ser o tipo de crescimento mais rápido, com um CAGR de 13% durante 2026–2031, sustentado por sabor distinto e demanda culinária.
Qual país lidera a demanda regional por microverdes frescos?
O Brasil foi a maior geografia, com 52% de participação em 2025, sustentado pelos principais mercados urbanos de restaurantes e entrega direta. Os requisitos de segurança alimentar brasileiros também moldam o ambiente formal de abastecimento e aumentam a importância da rastreabilidade para o fornecimento comercial.
Como as assinaturas diretas afetam o abastecimento comercial?
Os planos de assinatura podem fornecer pedidos confirmados antes da colheita, o que ajuda os produtores a planejar a produção e reduzir o desperdício de produtos frescos. Eles também podem tornar os microverdes frescos mais acessíveis a compradores domésticos regulares. Este modelo é mais eficaz quando o produtor possui processos locais confiáveis de embalagem e entrega que preservam a qualidade do produto.