
Marktgröße und Marktanteile für Microgreens in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
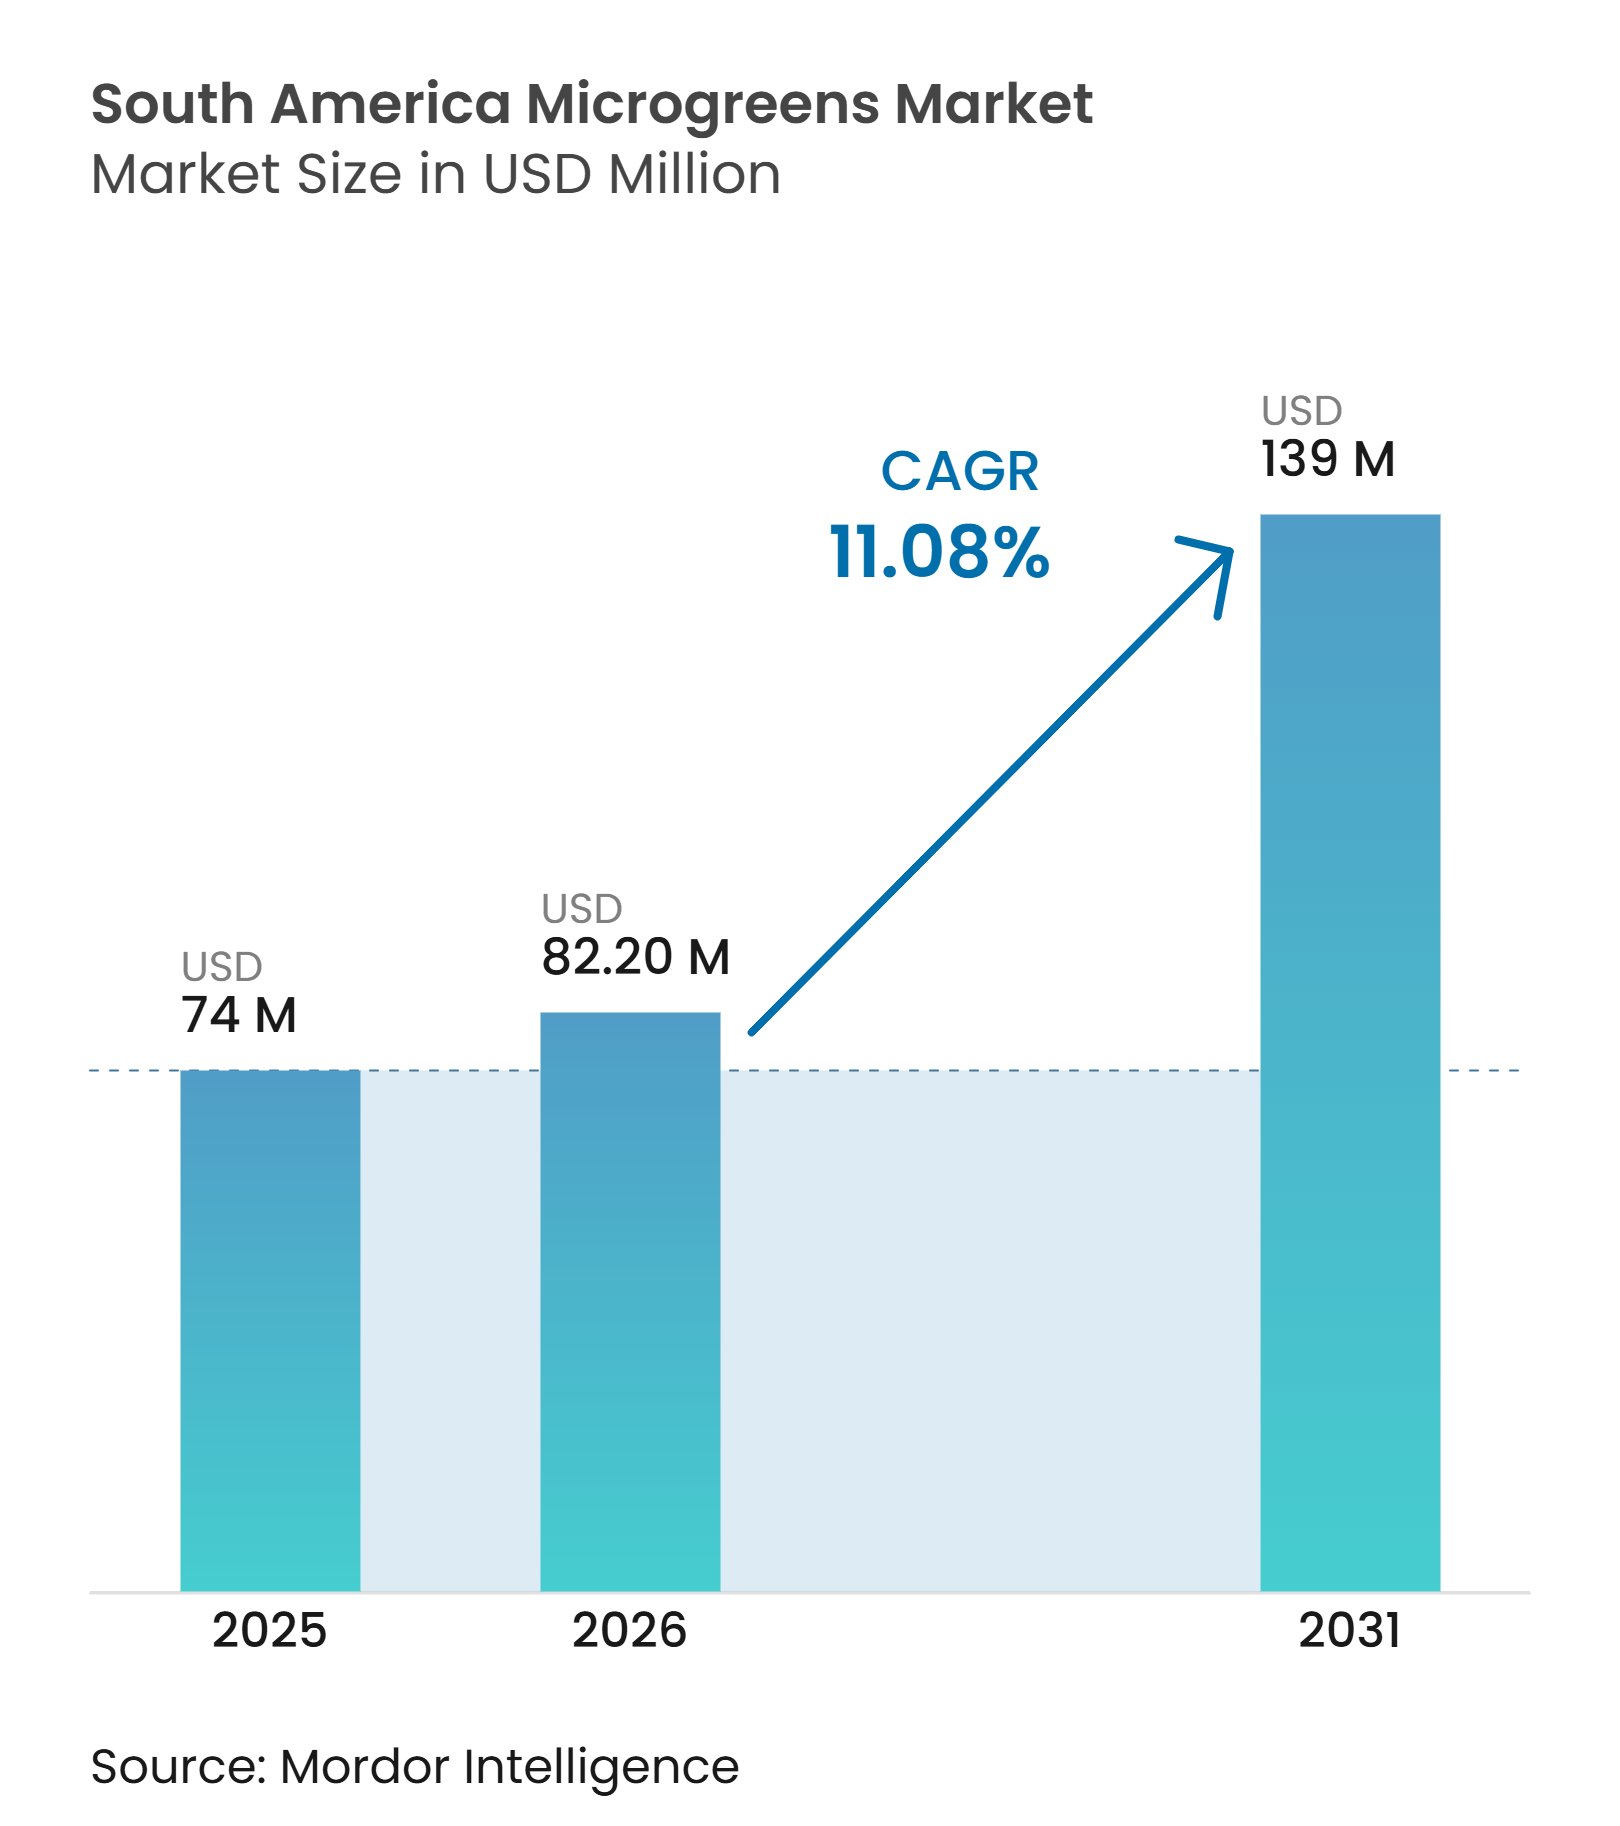
| Marktgröße im Basisjahr (2025) | 74 Millionen US-Dollar |
| Marktgröße (2026) | 82.20 Millionen US-Dollar |
| Marktgröße (2031) | 139 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.08 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Microgreens in Südamerika von Mordor Intelligence
Die Marktgröße für Microgreens in Südamerika wurde im Jahr 2025 auf 74 Millionen USD geschätzt und soll von 82,2 Millionen USD im Jahr 2026 auf 139 Millionen USD bis 2031 wachsen, bei einer CAGR von 11,08 % während des Prognosezeitraums (2026–2031). Der Markt für Microgreens in Südamerika wird durch kurze Produktionszyklen gestützt, die es Erzeugern ermöglichen, nahegelegene Restaurants und Haushaltskäufer mit einem hochverderblichen Produkt zu beliefern. Die kommerzielle Nachfrage konzentriert sich weiterhin auf die gehobene Gastronomie, wo Köche Microgreens für Präsentation, Geschmack und Menüdifferenzierung einsetzen. Die direkte Lieferung an Haushalte erweitert den Zugang in ausgewählten Städten, insbesondere wenn Erzeuger Pflanzung und Lieferung mit wiederkehrenden Bestellungen koordinieren können. Brasilien bietet die größte etablierte Nachfragebasis, während kleinere städtische Märkte Raum für lokal ansässige Lieferanten bieten. Die Chance hängt von zuverlässigen Lebensmittelsicherheitskontrollen, Kühltransport und der Fähigkeit ab, ein kurzes Erntezeitfenster in Wiederholungskäufe umzuwandeln.
Wichtigste Erkenntnisse des Berichts
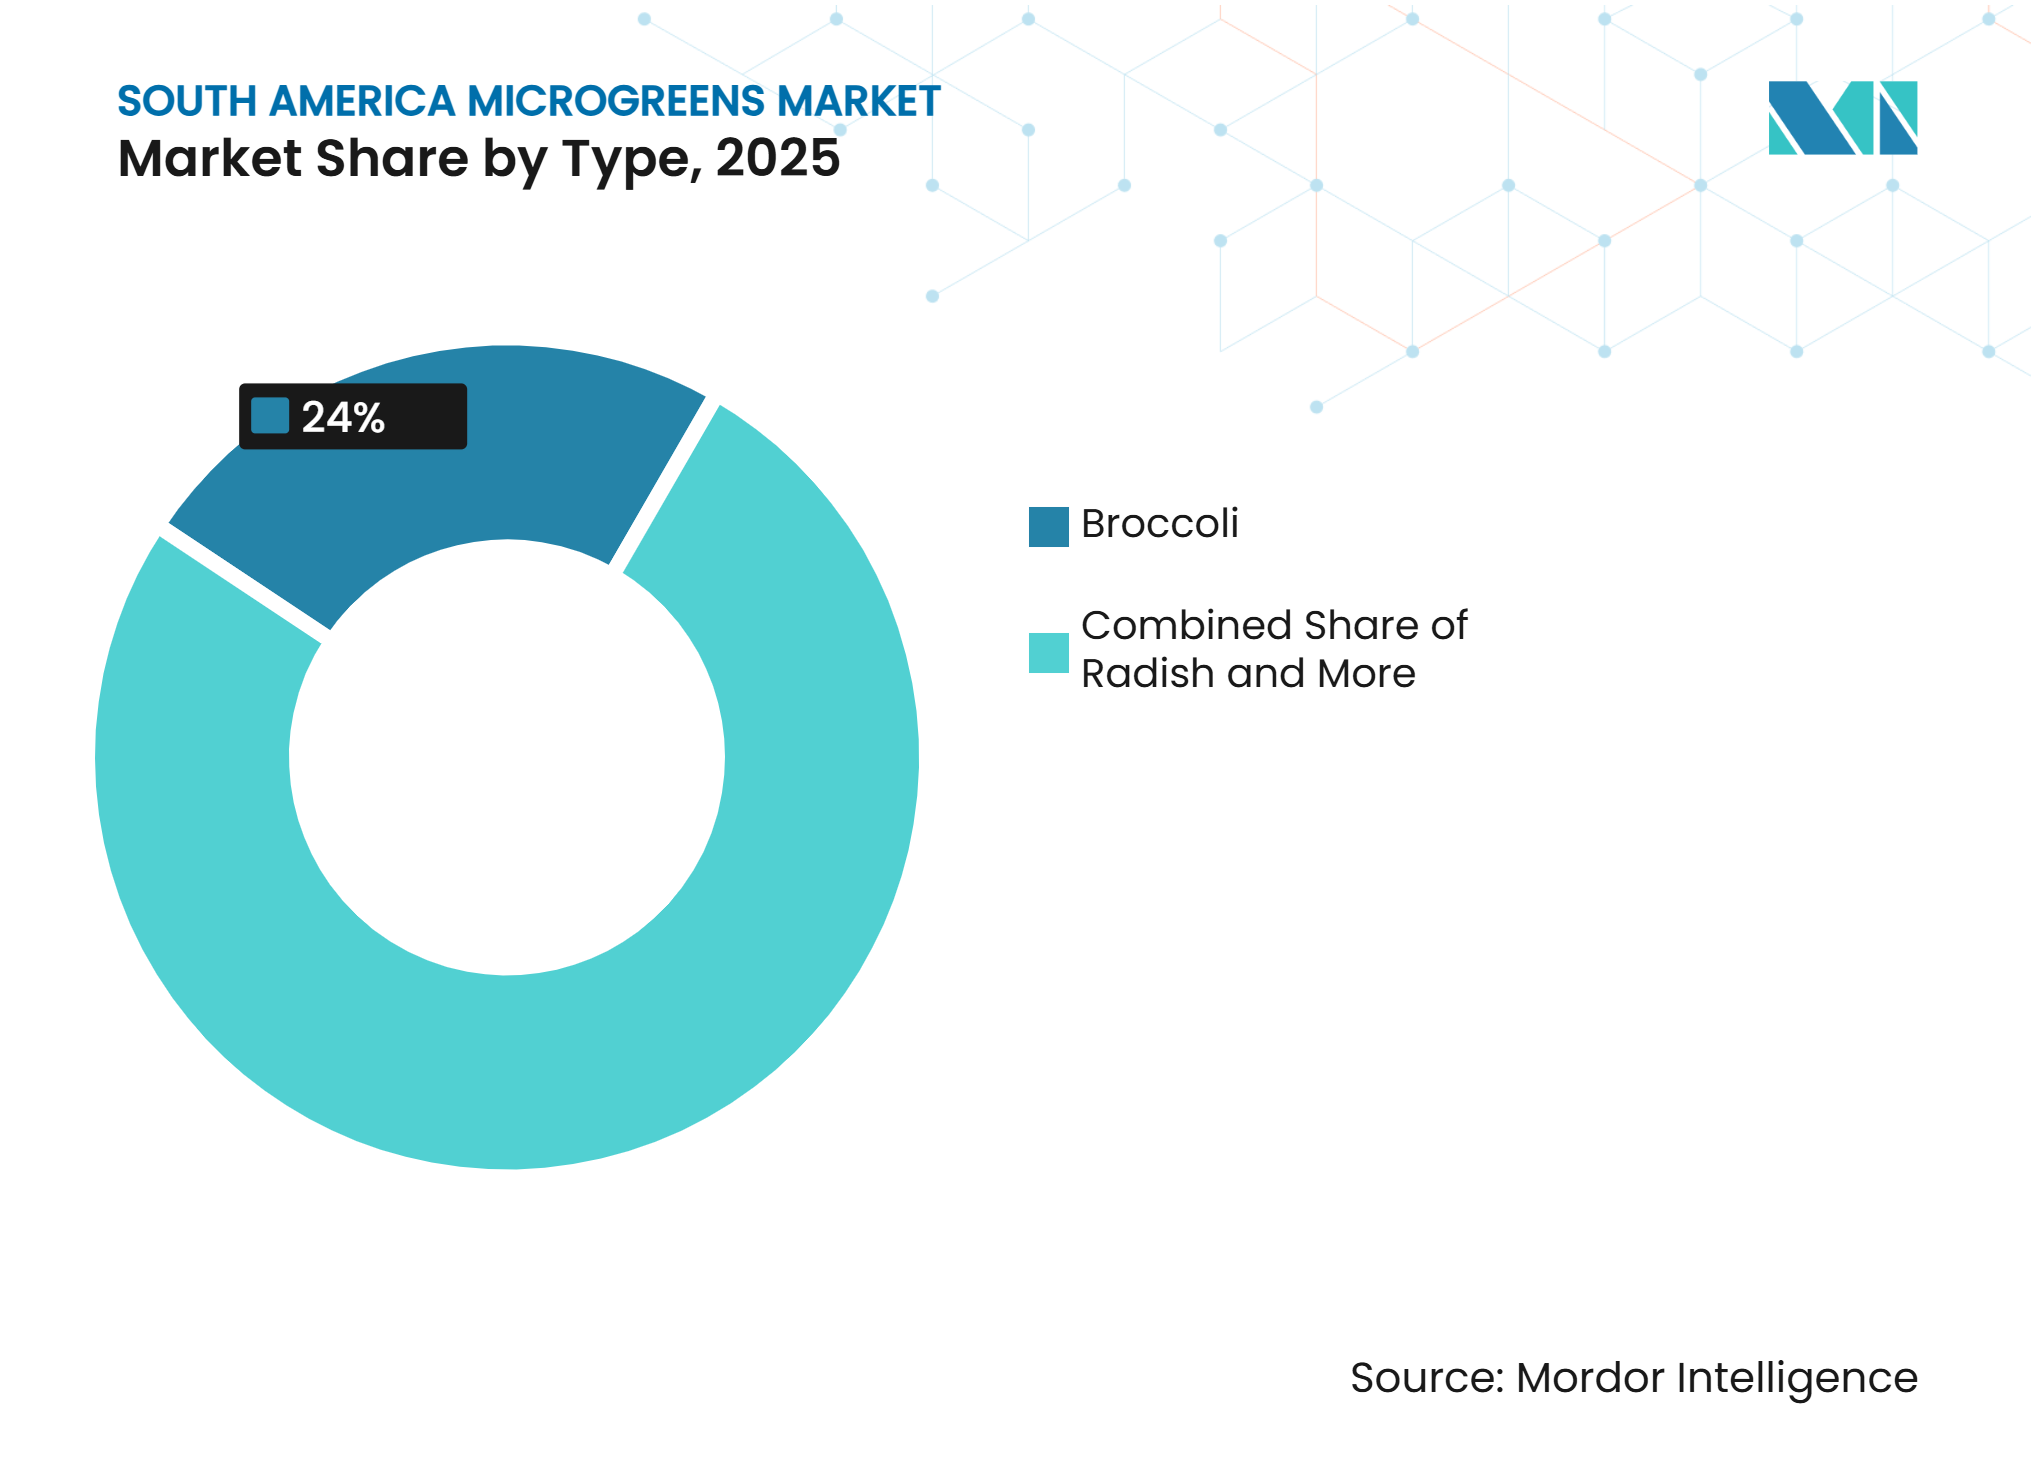
- Nach Typ war Brokkoli das größte Segment und machte 2025 24 % der Marktgröße für Microgreens in Südamerika aus, während Radieschen im Zeitraum 2026–2031 die schnellste CAGR von 13 % verzeichnen soll.
- Nach Anbaumethode war der Innenraumanbau das größte Segment und machte 2025 42 % des Marktanteils für Microgreens in Südamerika aus, während der vertikale Anbau im Zeitraum 2026–2031 die schnellste CAGR von 13,5 % verzeichnen soll.
- Nach Wachstumsmedium war Erde das größte Segment und machte 2025 34 % des Marktanteils für Microgreens in Südamerika aus, während Kokosfaser im Zeitraum 2026–2031 die schnellste CAGR von 13,2 % verzeichnen soll.
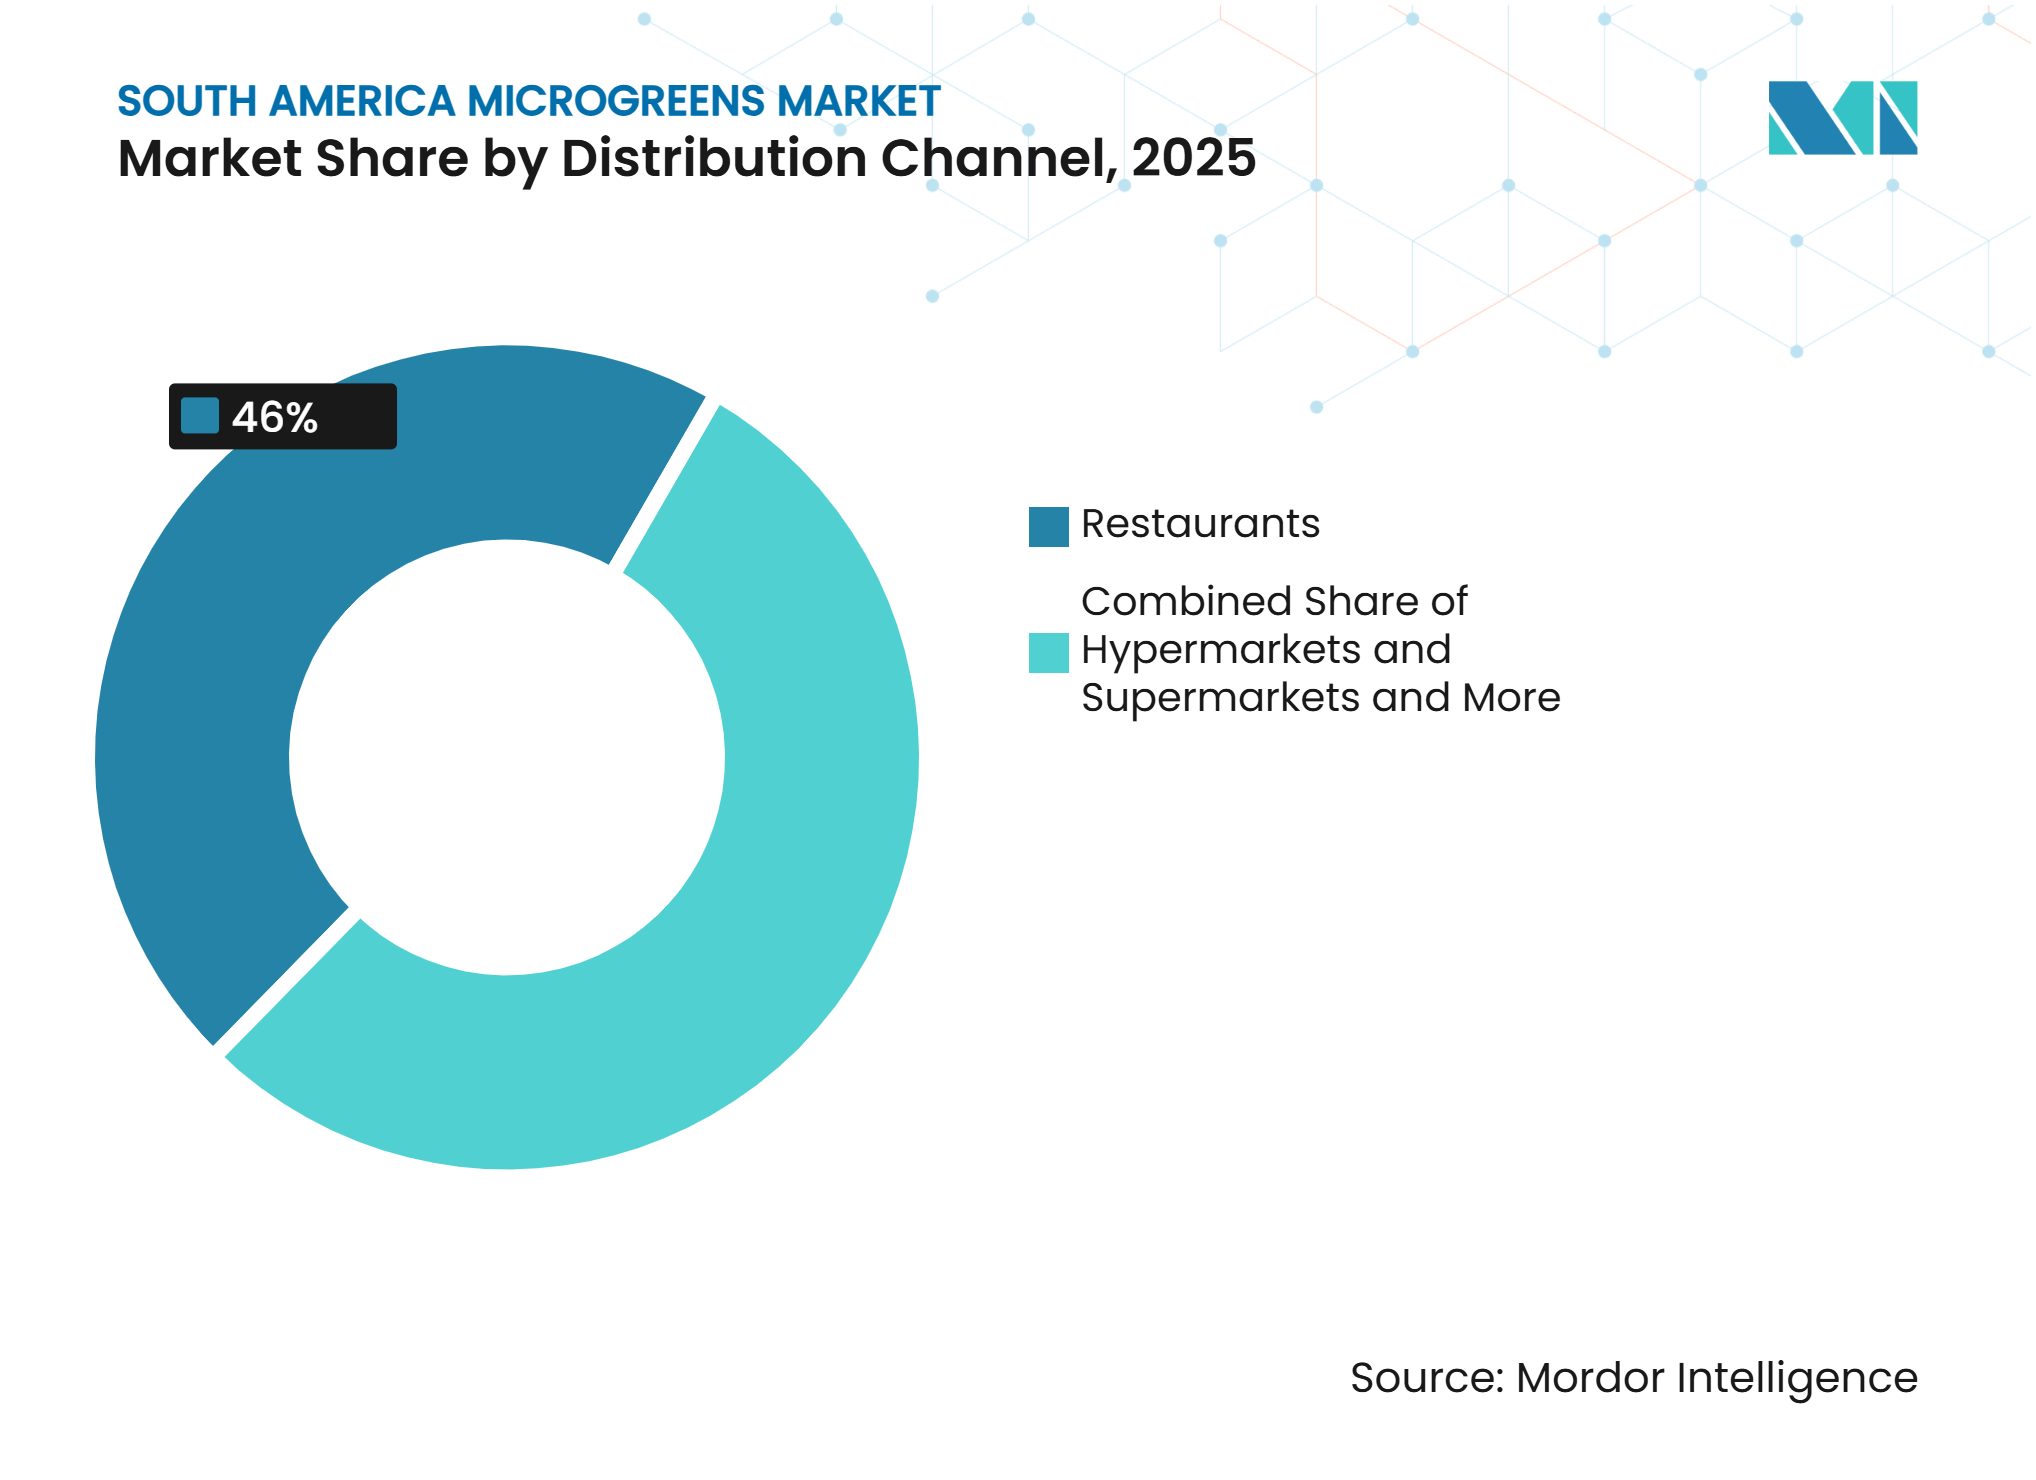
- Nach Vertriebskanal entfielen auf Restaurants 2025 mit 46 % der größte Umsatzanteil, während andere Vertriebskanäle im Zeitraum 2026–2031 die schnellste CAGR von 14 % verzeichnen sollen.
- Nach Geografie war Brasilien mit einem Umsatzanteil von 52 % im Jahr 2025 das größte Segment, während der Rest Südamerikas im Zeitraum 2026–2031 die schnellste CAGR von 12,5 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verwendung von frischen Microgreens in der gehobenen Gastronomie Südamerikas | +2.40% | Brasilien und Chile | Kurzfristig (≤ 2 Jahre) |
| Steigende Verbrauchernachfrage nach nährstoffreichen frischen Microgreens | +1.80% | Brasilien und Chile | Mittelfristig (2–4 Jahre) |
| Ausweitung des Direktvertriebs an Verbraucher und des Online-Verkaufs von frischen Microgreens | +1.50% | Brasilien und Rest Südamerikas | Mittelfristig (2–4 Jahre) |
| Kurze Ernte-bis-Lieferungs-Zyklen zur Unterstützung der lokalen Frischversorgung | +2.00% | Brasilien, Chile, Argentinien und Rest Südamerikas | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach köchespezifizierten Sorten, Mischungen und Ernteformaten | +1.70% | Brasilien und Chile | Mittelfristig (2–4 Jahre) |
| Dezentrale städtische Produktion zur Reduzierung von Frischeverlusten in Sekundärmärkten | +1.30% | Rest Südamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verwendung von frischen Microgreens in der gehobenen Gastronomie Südamerikas
Gehobene Restaurants sind ein wichtiger Absatzkanal für den Markt für Microgreens in Südamerika, da sie häufige Bestellungen in hoher Qualität aufgeben. Köche verwenden Microgreens für Farbe, Textur, Geschmack und Anrichten, was Lieferanten begünstigt, die ein sauberes, konsistentes Produkt nahe am Lieferort bereitstellen können. Restaurantcluster in São Paulo, Rio de Janeiro und Santiago unterstützen kurze Lieferwege und spezialisierte Sortimentsbestellungen. Käufer können Brokkoli, Radieschen, Rucola, Basilikum, Fenchel, Erbsen und gemischte Formate anfordern, was die Anbauplanung und zuverlässige Auftragserfüllung kommerziell wichtig macht. Dieser Kanal bietet eine frühe Umsatzbasis für lokale Betriebe, obwohl die Nachfrage weiterhin auf die gehobene Gastronomie konzentriert ist.
Steigende Verbrauchernachfrage nach nährstoffreichen frischen Microgreens
Das Interesse an nährstoffreichen Lebensmitteln unterstützt die Nachfrage nach frischen Microgreens sowohl in Haushalts- als auch in Fachhandelskanälen. Eine 2025 in Scientific Reports (Nature Portfolio) veröffentlichte Studie ergab 825,53 mg Gallussäureäquivalente an Gesamtphenolen pro 100 Gramm frischer Brokkoli-Microgreens und eine 83,32%ige 2,2-Diphenyl-1-picrylhydrazyl-Radikalfangkapazität bei schwarzen Radieschen-Microgreens[1]. Die Studie berichtete auch über bedeutende Gehalte an Vitaminen, Mineralstoffen und anderen bioaktiven Verbindungen in den untersuchten Microgreens. Dieses Nährstoffprofil unterstützt direkt die Positionierung von Microgreens als nährstoffreiche Frischkost und stärkt ihre Relevanz bei gesundheitsbewussten Verbrauchern. Das wachsende Verbraucherinteresse an nahrhaften Lebensmitteln steigert die Nachfrage nach frischen Lebensmitteln mit konzentrierten Nährstoff- und bioaktiven Eigenschaften. Infolgedessen unterstützt die steigende Nachfrage nach nährstoffreichen Frischprodukten direkt den Konsum und das Marktwachstum von Microgreens in ganz Südamerika.
Ausweitung des Direktvertriebs an Verbraucher und des Online-Verkaufs von frischen Microgreens
Der Direktvertrieb an Verbraucher reduziert die Anzahl der Handhabungsschritte zwischen Ernte und Verbrauch, was besonders wichtig für verderbliche Kulturen wie Microgreens ist. Abonnementbasierte Bestellungen ermöglichen es Erzeugern, Aussaat und Ernte an die erwartete Nachfrage anzupassen, wodurch das Risiko unverkaufter Produkte reduziert und vorhersehbarere Kaufmuster geschaffen werden. In Brasilien bot VerdeVida im Jahr 2025 tägliche, wöchentliche und monatliche Lieferoptionen für Restaurant- und Einzelkunden an und demonstrierte damit, wie Online- und Direktliefermodelle den Zugang zu frischen Microgreens über den Fachhandel hinaus erweitern. Diese Modelle unterstützen auch wiederkehrende Produktions- und Lieferzyklen, obwohl Erzeuger weiterhin eine angemessene Kühlung, Verpackung und direkten Kundendienst benötigen, um die Produktqualität aufrechtzuerhalten. Die breitere Einführung dieser Vertriebskanäle erhöht den Verbraucherzugang und fördert Wiederholungskäufe von frischen Microgreens, was das Marktwachstum in ganz Südamerika direkt unterstützt.
Kurze Ernte-bis-Lieferungs-Zyklen zur Unterstützung der lokalen Frischversorgung
Microgreens können je nach Art innerhalb von 7 bis 28 Tagen nach der Keimung erntereife Größe erreichen, was es Erzeugern ermöglicht, relativ kurze Produktionszyklen aufrechtzuerhalten. Innen- und Vertikalsysteme mit erdlosen Methoden können den Wasserverbrauch im Vergleich zum konventionellen Freilandanbau um bis zu 95 % reduzieren und damit die Produktion näher an städtischen Verbrauchszentren unterstützen[2]. Diese Eigenschaften erleichtern die städtische Produktion in der Nähe von Restaurant- und Haushaltskunden und verkürzen das Intervall zwischen Ernte, Verpackung und Lieferung. HighFarm S.A. beliefert Restaurant- und Verbraucherkonten in Asunción und liefert damit ein Paraguay-spezifisches Beispiel für dieses lokale Produktions- und Vertriebsmodell. Der breitere regionale Nutzen hängt von zuverlässiger Kühlung, Hygiene, Verpackung und tragfähigen stadtweiten Lieferwegen ab, während kürzere Produktions- und Lieferzyklen die Verfügbarkeit frischer Microgreens stärken und das Marktwachstum in ganz Südamerika unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Frischeverluste durch die kurze Haltbarkeit geernteter Microgreens | -1.50% | Rest Südamerikas | Kurzfristig (≤ 2 Jahre) |
| Kosten für die Einhaltung von Lebensmittelsicherheitsvorschriften für rohe, verzehrfertige Microgreens | -1.20% | Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Nachfragekonzentration in der gehobenen städtischen Gastronomie und im Fachhandel | -0.80% | Argentinien und Rest Südamerikas | Mittelfristig (2–4 Jahre) |
| Inkonsistente Packungsgrößen, Sortierung und Haltbarkeitsstandards erhöhen die Stückkosten | -0.70% | Rest Südamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Frischeverluste durch die kurze Haltbarkeit geernteter Microgreens
Die Haltbarkeit ist eine wesentliche Einschränkung, da frische Microgreens roh und hochverderblich sind. Ein Überblick aus dem Jahr 2025 berichtete von einer Verschlechterung innerhalb von 10 bis 14 Tagen bei 1 bis 5 Grad Celsius und innerhalb von 3 bis 5 Tagen bei Umgebungstemperatur. Diese kurze Haltbarkeit begrenzt den Lieferradius für Erzeuger ohne eine starke Kühlkette, insbesondere in Sekundärstädten im Rest Südamerikas. Schutzatmosphärenverpackung und niedrig konzentriertes wässriges Ozon verbessern die Nachernteergebnisse für Rucola- und Radieschen-Microgreens, aber Verpackungs-, Ausrüstungs- und Validierungskosten erhöhen die Stückkosten für kleine Lieferanten. Diese Anforderungen an Verderblichkeit und Nacherntebehandlung erhöhen die Vertriebskosten und begrenzen die Marktreichweite, was die Expansion des Marktes für Microgreens in Südamerika hemmt.
Inkonsistente Packungsgrößen, Sortierung und Haltbarkeitsstandards erhöhen die Stückkosten
Inkonsistente Packungsgrößen, Sortierpraktiken und Haltbarkeitserwartungen können die Handhabungskosten für Lieferanten von frischen Microgreens im Rest Südamerikas erhöhen. Unterschiedliche Käuferanforderungen hinsichtlich Gewichten, Mischungen, Etiketten und Lieferbedingungen erschweren die standardisierte Verpackung und Produktionsplanung. Kleine Betreiber können höhere Arbeits- und Materialkosten verursachen, wenn einzelne Bestellungen eine separate Vorbereitung erfordern. Verpackung und Kühlung beeinflussen auch die Nachernte-Qualität von Rucola-Microgreens[3]. Dies unterstreicht die Bedeutung konsistenter Handhabungspraktiken. Einheitlichere Spezifikationen können Schwankungen bei Verpackungs- und Handhabungskosten reduzieren und gleichzeitig die von Restaurantkunden geforderte Flexibilität erhalten, wodurch betriebliche Ineffizienzen verringert und eine kosteneffizientere Versorgung mit Microgreens in der Region unterstützt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Brokkoli unterstützt etablierte Nachfrage, während Radieschen das Wachstum anführenBrokkoli machte 2025 24 % des Marktes für Microgreens in Südamerika aus und war damit das größte Typsegment. Seine Position spiegelt den etablierten Einsatz in Garnitur-Anwendungen der gehobenen Gastronomie und die Vertrautheit der Verbraucher mit dem zugrunde liegenden Gemüse wider. Die Kultur gehört zur Familie der Brassicaceae, die mit dem phytochemischen Profil assoziiert wird. Dies unterstützt die Produktdifferenzierung, aber der kommerzielle Vorteil hängt weiterhin von frischem Erscheinungsbild, zuverlässiger Verfügbarkeit und akzeptablen Preisen ab. Brokkoli eignet sich für Erzeuger, die eine Sorte mit einem etablierten Platz sowohl in kulinarischen als auch in gesundheitsorientierten Produktsortimenten suchen.
Radieschen sollen im Zeitraum 2026–2031 das am schnellsten wachsende Typsegment mit einer CAGR von 13 % sein. Ihre Attraktivität ergibt sich aus einem schärferen Geschmack und einer visuellen Intensität, die die Köchenachfrage nach markanten Tellerkomponenten erfüllen kann. Radieschen bieten Lieferanten auch eine Möglichkeit, gemischte Packungen zu differenzieren, ohne die Kategorie der frischen Microgreens zu verlassen. Der kommerzielle Wert der Kultur kann verbessert werden, wenn die Nachernte-Handhabung die Qualität während der Lieferung schützt. Salat und Chicorée, Rucola, Basilikum, Fenchel, Karotten, Sonnenblumen, Erbsen und andere Typen bleiben für Restaurant- und Verbraucherkombinationen nützlich. Zusammen ermöglichen diese Sorten Erzeugern, unterschiedliche Geschmackspräferenzen zu bedienen und gleichzeitig einen fokussierten Produktionsplan beizubehalten.



Nach Anbaumethode:
Innenraumanbau ist am größten, während vertikaler Anbau expandiertDer Innenraumanbau machte 2025 42 % des Marktes für Microgreens in Südamerika aus und war damit die größte Anbaumethode. Die Methode unterstützt eine kontrollierte Produktion in der Nähe städtischer Kunden und reduziert die Exposition gegenüber Außenwetterbedingungen. Für frische Microgreens besteht der zentrale kommerzielle Vorteil in einer besser vorhersehbaren Fähigkeit, Ernten in Übereinstimmung mit Restaurant- und Direktlieferbestellungen zu planen. Innenraumsysteme können auch konsistente Hygiene- und Verpackungsroutinen unterstützen, wenn sie ordnungsgemäß verwaltet werden. Die städtischen Zentren im Südosten Brasiliens bieten das etablierteste Umfeld für diesen Ansatz, da lokale Nachfrage und Lieferdichte den stadtbasierten Anbau unterstützen.
Der vertikale Anbau soll die am schnellsten wachsende Anbaumethode mit einer CAGR von 13,5 % im Zeitraum 2026–2031 sein. Die mehrstufige Produktion kann die für die Produktion verfügbare Fläche in begrenztem städtischen Raum vergrößern, was nützlich ist, wenn ein Lieferant in der Nähe von Käufern operieren muss. Die Methode ist in Sekundärstädten relevant, da sie einen lokalen Betrieb ohne ein großes Gelände unterstützen kann. Ihr kommerzielles Ergebnis hängt von der Fähigkeit ab, frische Microgreens zu Kosten zu produzieren, die die lokale Gastronomie und Haushalte akzeptieren können. Kommerzielle Gewächshäuser behalten eine Rolle im südlichen Brasilien und im zentralen Chile, wo klimatische Bedingungen den Energiebedarf reduzieren können. Andere Methoden, einschließlich Container- und Moduleinheiten, können kleinere Betreiber bedienen, die konzentrierte lokale Nachfrage beliefern.
Nach Wachstumsmedium:
Erde ist am größten, während Kokosfaser an Bedeutung gewinntErde machte 2025 34 % des Marktes für Microgreens in Südamerika aus und war damit das größte Wachstumsmediumsegment. Kleinere traditionelle Erzeuger bevorzugen sie möglicherweise, weil sie vertraut und weit verbreitet ist. Einige Käufer assoziieren erdgewachsene Produkte auch mit einer natürlichen Produktionsgeschichte, obwohl die kommerzielle Qualität durch sichere Handhabung und konsistenten Produktzustand beurteilt werden muss. Erde kann die lokale Produktion unterstützen, wo Erzeuger etablierte Praktiken und begrenztes Kapital für neue Medien haben. Ihre anhaltende Verwendung zeigt, dass die regionale Kategorie sowohl grundlegende als auch stärker kontrollierte Produktionsformate umfasst.
Kokosfaser soll das am schnellsten wachsende Medium mit einer CAGR von 13,2 % im Zeitraum 2026–2031 sein. Eine 2025 von einer chilenischen Institution durchgeführte Studie über Microgreens-Substrate berichtete, dass Kokosfaser die Feuchtigkeitsretention unterstützte und nützliche Eigenschaften für kontrollierte Produktionssysteme bot. Diese Eigenschaften sind kommerziell relevant für frische Microgreens, da frühe Ernteverluste das für zugesagte Bestellungen verfügbare Volumen reduzieren können. Kokosfaser kann besonders nützlich in der Innenraum- und Vertikalproduktion sein, wo Feuchtigkeitsmanagement und Sauberkeit betriebliche Prioritäten sind. Torfmoos bleibt relevant, wo Erzeuger die Inputkosten priorisieren, während Seidenpapier und andere Medien wie Jutematten Live-Tray-Formate bedienen können. Live-Tray-Formate können es ermöglichen, dass die Wurzeln beim Verkauf angeheftet bleiben, was dazu beitragen kann, die Frische nach der Lieferung zu erhalten.
Nach Vertriebskanal:
Restaurants sind am größten, während andere Kanäle am schnellsten wachsenRestaurants machten 2025 46 % des Umsatzes aus und waren der größte Vertriebskanal im Markt für Microgreens in Südamerika. Der Kanal legt Wert auf frisches Erscheinungsbild, Vielfalt und Lieferzeitpunkt, was ihn zu einem geeigneten Absatzkanal für lokale Erzeuger macht. Häufige Restaurantbestellungen können eine vorhersehbare Nachfragebasis bieten, wenn der Lieferant die Spezifikationen konsequent erfüllt. Der Kanal setzt Erzeuger auch einer Käuferkonzentration aus, da eine kleine Anzahl von Premium-Konten einen großen Anteil des Umsatzes ausmachen kann. Dies macht Kundenbindung und Lieferzuverlässigkeit zu wichtigen kommerziellen Anforderungen für die Kategorie.
Andere Vertriebskanäle sollen im Zeitraum 2026–2031 mit der schnellsten CAGR von 14 % wachsen. Dieses Segment umfasst Direktverbraucher-Abonnements, Online-Plattformen und Bauernmarktverkäufe. Diese Wege können den Haushaltszugang erhöhen und die Abhängigkeit von einer kleinen Anzahl von Restaurantkonten verringern. Sie erfordern auch, dass Erzeuger Kundenkommunikation, Auftragsabwicklung und Lieferung auf der letzten Meile verwalten, was andere Fähigkeiten als die Belieferung eines Kochs erfordert. VerdeVidas wiederkehrende Lieferpläne in Brasilien im Jahr 2025 veranschaulichen ein länderspezifisches Beispiel für diesen Ansatz. Hypermärkte und Supermärkte bleiben ein potenzieller formaler Einzelhandelsweg, wenn Lieferanten konsistente Lebensmittelsicherheits-, Verpackungs- und Nachschubvoraussetzungen erfüllen können.

Geografische Analyse
Brasilien hielt 2025 52 % des Marktes für Microgreens in Südamerika und war der größte geografische Markt. São Paulo und Rio de Janeiro bieten eine Konzentration von gehobenen Restaurants, Einzelhandelsoptionen und Verbrauchern, die bereit sind, lokal produzierte Speziallebensmittel zu kaufen. Das Land bietet auch die am weitesten entwickelte Basis für Direktliefermodelle unter den betrachteten Geografien. Brasilianische Erzeuger profitieren von dichten städtischen Routen, müssen aber einen hohen Standard an Produktkonsistenz für Restaurant- und Einzelhandelskäufer aufrechterhalten. Der 2024 von der Agência Nacional de Vigilância Sanitária (ANVISA) eingeführte Lebensmittelrahmen ist kommerziell relevant, da er einen formalen Compliance-Rahmen für rohe und verzehrfertige Produkte festlegt, die über brasilianische Kanäle verkauft werden.
Der brasilianische Markt umfasst sowohl etablierte städtische Lieferanten als auch Unternehmen, die ihre Lieferreichweite ausbauen möchten. Fazendas Bioma beschreibt ein cloud-vernetztes Farmmodell in Santa Catarina, das Fernproduktionskontrolle mit kontrolliertem Umgebungsanbau kombiniert. Das Beispiel ist länderspezifisch und relevant, da die betriebliche Kontrolle die Konsistenz in der Produktion und Versorgung mit frischen Microgreens unterstützen kann. Seine kommerzielle Bedeutung ergibt sich aus der Fähigkeit, Anbaubedingungen zu koordinieren und die Produktqualität für die lokale Distribution aufrechtzuerhalten. Brasiliens Größe beseitigt nicht die Notwendigkeit einer stadtweiten Versorgung, da ein frisches Produkt nicht über große Entfernungen ohne sorgfältiges Zeit- und Temperaturmanagement transportiert werden kann. Das Land bleibt die wichtigste Referenzgeografie für Lieferanten, die ein formales und wiederholbares kommerzielles Modell aufbauen möchten.
Chile hat eine kleinere, aber kommerziell anspruchsvolle Position, mit einer Nachfrage, die sich auf Santiagos Feinküche und zeitgenössische Restaurantbasis konzentriert. Köchespezifizierte Sorten sind in dieser Stadt relevant, da kulinarische Käufer differenzierte frische Zutaten schätzen können. Argentinien behält die Nachfrage in Buenos Aires und Córdoba durch gesundheitsorientierte Fachgeschäfte und aufkommende Lieferoptionen aufrecht, obwohl die breiteren Einzelhandelsbedingungen schwierig bleiben. Der Rest Südamerikas soll im Zeitraum 2026–2031 mit der schnellsten CAGR von 12,5 % wachsen. Dieses Gebiet umfasst kleinere städtische Märkte in Kolumbien, Ecuador, Peru und Paraguay, wo lokale Erzeuger Lücken schließen können, die Lieferanten aus größeren Städten nicht innerhalb eines kurzen Frischezeitfensters bedienen können. HighFarm S.A.s lokales Versorgungsmodell in Asunción zeigt die länderspezifische Rolle der kontrollierten Produktion für Restaurant- und Verbraucherkonten in Paraguay.
Wettbewerbslandschaft
Marktkonzentration
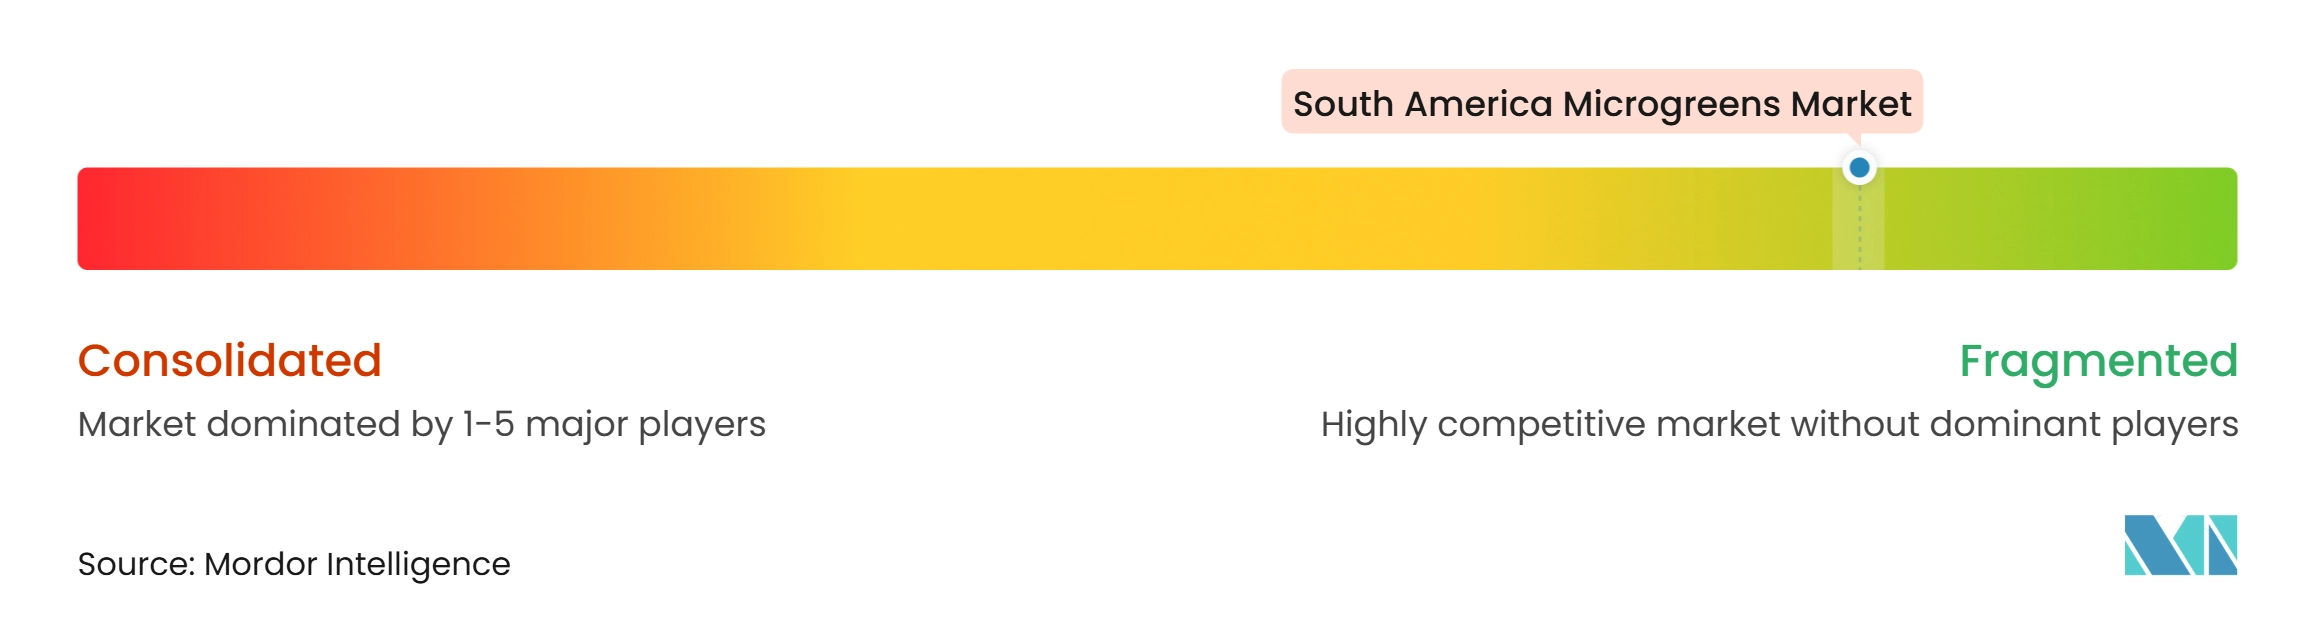
Der Markt für Microgreens in Südamerika ist fragmentiert, da kein Erzeuger einen verifizierten regionalen Marktanteil hat, der eine breite Dominanz begründet. Der Wettbewerb ist hauptsächlich lokal, da Frische, Lieferzeitpunkt und direkte Kundenbeziehungen wichtiger sind als entfernte Größe. Ein Betrieb, der einen Restaurantcluster in einer Stadt beliefert, hat möglicherweise wenig praktische Möglichkeit, eine entfernte Stadt innerhalb des erforderlichen Lieferzeitfensters zu bedienen. Diese Struktur gibt stadtbasierten Spezialisten die Möglichkeit, durch frische Produkte, flexible Mischungen und zuverlässigen Service zu konkurrieren. Sie begrenzt auch die Fähigkeit eines einzelnen Lieferanten, ein einheitliches regionales Vertriebssystem zu schaffen. Das Ergebnis ist eine kommerzielle Landschaft, in der lokale Betriebsdisziplin wichtiger sein kann als Markensichtbarkeit.
Fazendas Bioma nutzt kontrollierte, vernetzte Farmoperationen in Brasilien und positioniert das Unternehmen zur Verwaltung der Produktionskonsistenz in seinem Heimatmarkt. Vertigreen Chile bietet taggleiche Ernte und Lieferung an Restaurantküchen in Santiago. Dieser Ansatz ist kommerziell bedeutsam für Chile, da er direkt die Frischeanforderungen von Gastronomiebetrieben in einem konzentrierten städtischen Markt adressiert. HighFarm S.A. bedient einen ähnlichen lokalen Bedarf in Asunción, indem es kommerzielle und Verbraucherkonten aus kontrollierter Produktion beliefert. Diese Beispiele begründen keine regionale Führungsposition, zeigen aber, dass die Wettbewerbsbasis in Nähe und Service verwurzelt ist. Betreiber, die Erntequalität und Lieferausführung verwalten können, können verteidigungsfähige lokale Beziehungen aufbauen.
Unternehmen nutzen auch wiederkehrende Lieferpläne, flexible Verpackungsformate und lokale Produktionssysteme, um mehr Käufer zu erreichen. Solche Maßnahmen sind kommerziell relevant, da sie den Kundenkomfort ansprechen und Produktverluste zwischen Ernte und Verkauf reduzieren. Sie sollten nicht als Beweis für eine regionsweite Verschiebung ohne breitere unterstützende Daten behandelt werden. Die Weißraum-Chance verbleibt in Städten mit aufkommender gehobener Gastronomie und begrenztem dediziertem Microgreens-Angebot. Diese Standorte können Raum für lokale Neueinsteiger bieten, aber Kühllagerung, Lebensmittelsicherheitskontrollen und Lieferökonomie bleiben wichtige Hindernisse. Der Wettbewerb wird wahrscheinlich verteilt bleiben, solange die Kategorie von kurzen Ernte-bis-Lieferungs-Intervallen und Kundenbeziehungen abhängt, die von einem entfernten Standort aus schwer zu verwalten sind.
Marktführer für Microgreens in Südamerika
-
Asolum Agricultura Tecnologica S.A. (Pink Farms)
-
Fazendas Bioma
-
HighFarm S.A.
-
VerdeVida
-
Delcampo por Tradición S.A.S.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Microgreens in Südamerika Unternehmen in diesem Bericht
- Asolum Agricultura Tecnologica S.A. (Pink Farms)
- VerdeVida
- Saibai
- Fazendas Bioma
- Röra Greens
- Mini Vegetales
- Vertigreen Chile
- Fractal
- HighFarm S.A.
- Aeroponica Paraguay
- Mizuna
- Colonia Green Factory
- Delcampo por Tradición S.A.S.
- Cultiva Ecuador
- Bio Bio
Neueste Industrielle Entwicklungen in Markt für Microgreens in Südamerika
- Juni 2025: Fazendas Bioma startete ein Franchise-Expansionsprogramm für cloud-vernetzte vertikale Microgreens-Farmen in Brasilien. Diese brasilienweit spezifische Expansion wird die lokale Produktion über Florianópolis hinaus ausweiten, was für die regionale Kategorie relevant ist, da kürzere lokale Versorgungswege die Verfügbarkeit frischer Microgreens für Einzelhandels- und Gastronomiebetriebe verbessern können.
- September 2025: Fractal Agricultura in Córdoba, Argentinien, meldete eine kommerzielle Produktion von etwa 20–25 kg Microgreens und Sprossen pro Woche aus nur 15 Quadratmetern unter Verwendung von vertikalem Innenraumanbau. Das Unternehmen beliefert Restaurants und Cafés und bedient gleichzeitig Haushaltskunden, was die Entwicklung von Stadtproduktionsmodellen mit kleinem Fußabdruck veranschaulicht, die die lokale Nachfrage ohne konventionelles landwirtschaftliches Land bedienen können.
- September 2025: Atama Alimentos in Ushuaia, Argentinien, meldete die Ausweitung seiner Innenraumproduktionsaktivitäten auf Microgreens, Sprossen und essbare Gourmet-Pilze und beliefert Supermärkte, Restaurants und Betreiber von Antarktis-Kreuzfahrten. Das Unternehmen hat auch Produktionstechniken entwickelt, um die saisonale Nachfrage zu bewältigen, und stärkt damit die Fähigkeit eines abgelegenen Erzeugers, eine kommerzielle Versorgung für Gastronomie- und Tourismuskunden aufrechtzuerhalten.
Berichtsumfang für den Markt für Microgreens in Südamerika
Microgreens sind frisch geschnittene Keimlinge von Gemüse, Kräutern und Getreide, die zwischen dem Keimblatt- und dem ersten echten Blattstadium geerntet und entweder lose oder als lebende Schalen an Einzelhandels-, Gastronomie- und Direktverbraucherkanäle verkauft werden. Der Bericht über den Markt für Microgreens segmentiert die Branche nach Typ (Brokkoli, Salat und Chicorée, Rucola, Basilikum, Fenchel, Karotten, Sonnenblume, Radieschen, Erbsen und andere Typen), Anbaumethode (Innenraumanbau, vertikaler Anbau, kommerzielle Gewächshäuser und andere Anbaumethoden), Wachstumsmedium (Torfmoos, Erde, Kokosfaser, Seidenpapier und andere Wachstumsmedien), Vertriebskanal (Hypermärkte/Supermärkte, Restaurants und andere Vertriebskanäle) und Geografie (Brasilien, Chile und weitere). Die Marktprognosen werden in Wertangaben bereitgestellt.
Segmentierungsübersicht
| Brokkoli |
| Salat und Chicorée |
| Rucola |
| Basilikum |
| Fenchel |
| Karotten |
| Sonnenblume |
| Radieschen |
| Erbsen |
| Andere Typen |
| Innenraumanbau |
| Vertikaler Anbau |
| Kommerzielle Gewächshäuser |
| Andere Anbaumethoden |
| Torfmoos |
| Erde |
| Kokosfaser |
| Seidenpapier |
| Andere Wachstumsmedien |
| Hypermärkte und Supermärkte |
| Restaurants |
| Andere Vertriebskanäle |
| Brasilien |
| Chile |
| Argentinien |
| Rest Südamerikas |
| Nach Typ | Brokkoli |
| Salat und Chicorée | |
| Rucola | |
| Basilikum | |
| Fenchel | |
| Karotten | |
| Sonnenblume | |
| Radieschen | |
| Erbsen | |
| Andere Typen | |
| Nach Anbaumethode | Innenraumanbau |
| Vertikaler Anbau | |
| Kommerzielle Gewächshäuser | |
| Andere Anbaumethoden | |
| Nach Wachstumsmedium | Torfmoos |
| Erde | |
| Kokosfaser | |
| Seidenpapier | |
| Andere Wachstumsmedien | |
| Nach Vertriebskanal | Hypermärkte und Supermärkte |
| Restaurants | |
| Andere Vertriebskanäle | |
| Nach Geografie | Brasilien |
| Chile | |
| Argentinien | |
| Rest Südamerikas |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Markt für Microgreens in Südamerika?
Der Markt soll von 82,2 Millionen USD im Jahr 2026 auf 139 Millionen USD bis 2031 steigen, bei einer CAGR von 11,08 % im Zeitraum 2026–2031. Das Wachstum hängt von lokaler Produktion, formaler Handhabung und wiederkehrender Nachfrage aus der Gastronomie und von Haushalten ab.
Welcher Typ hat die größte Umsatzposition in Südamerika?
Brokkoli war der größte Typ mit einem Anteil von 24 % im Jahr 2025. Radieschen sollen der am schnellsten wachsende Typ mit einer CAGR von 13 % im Zeitraum 2026–2031 sein, unterstützt durch einen markanten Geschmack und kulinarische Nachfrage.
Welches Land führt die regionale Nachfrage nach frischen Microgreens an?
Brasilien war die größte Geografie mit einem Anteil von 52 % im Jahr 2025, unterstützt durch große städtische Restaurant- und Direktliefermärkte. Brasilianische Lebensmittelsicherheitsanforderungen prägen auch das formale Versorgungsumfeld und erhöhen die Bedeutung der Rückverfolgbarkeit für die kommerzielle Versorgung.
Wie wirken sich Direktabonnements auf die kommerzielle Versorgung aus?
Abonnementpläne können bestätigte Bestellungen vor der Ernte liefern, was Erzeugern hilft, die Produktion zu planen und Frischproduktabfälle zu reduzieren. Sie können auch frische Microgreens für regelmäßige Haushaltskäufer zugänglicher machen. Dieses Modell ist am effektivsten, wenn der Erzeuger über zuverlässige lokale Verpackungs- und Lieferprozesse verfügt, die die Produktqualität erhalten.