
Tamaño y Participación del Mercado de Microvegetales de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 74 Millones de dólares |
| Tamaño del Mercado (2026) | 82.20 Millones de dólares |
| Tamaño del Mercado (2031) | 139 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.08 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Microvegetales de América del Sur por Mordor Intelligence
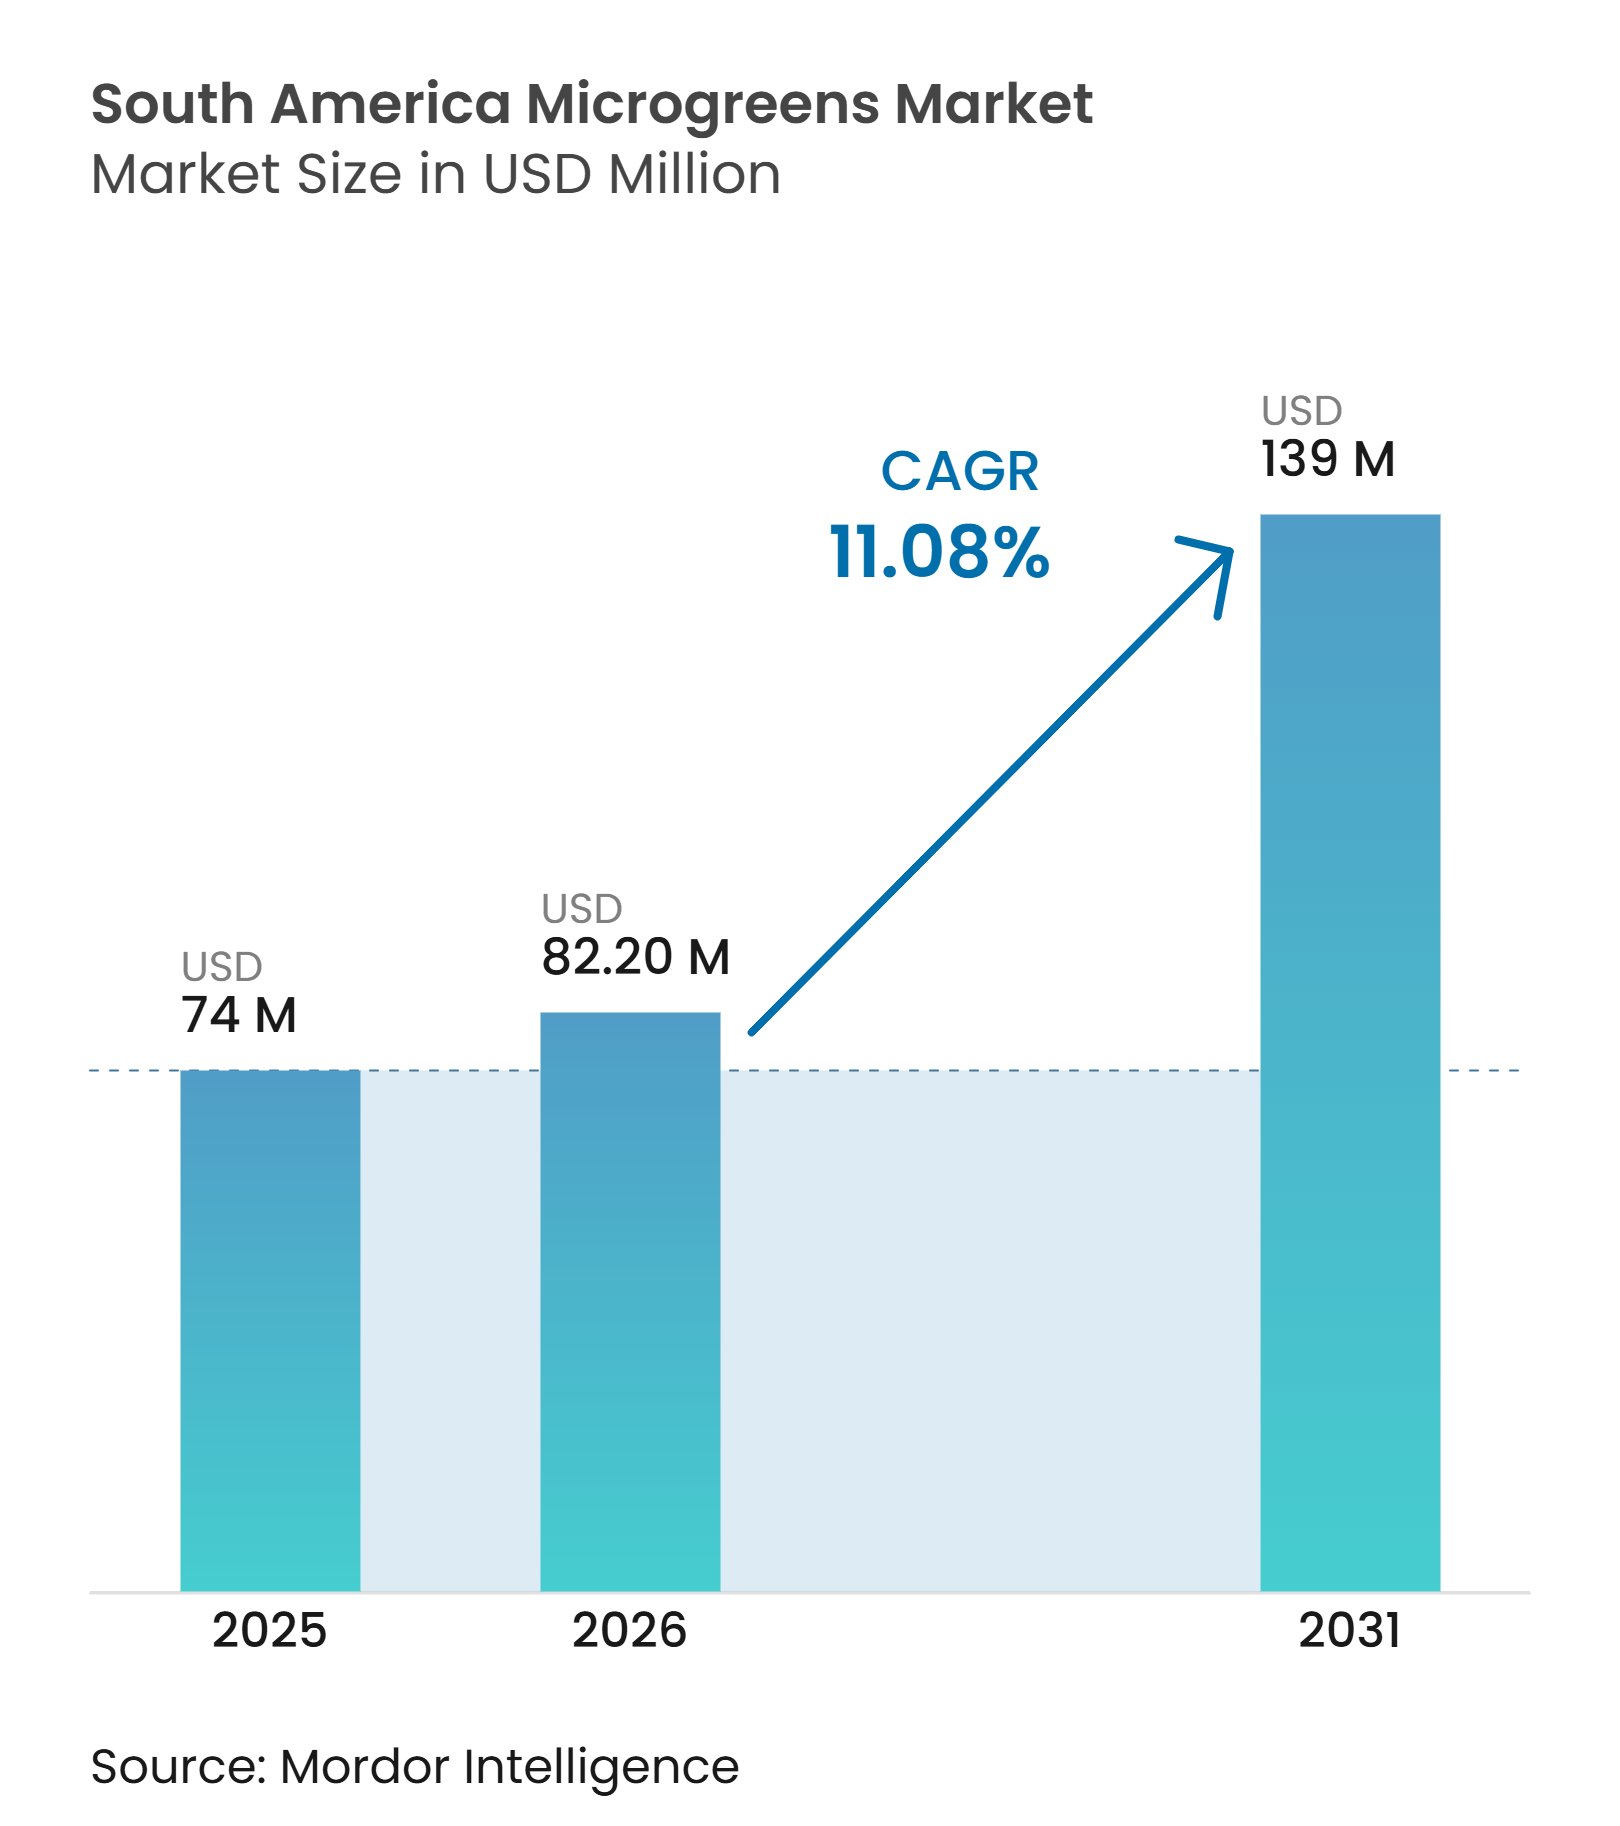
El tamaño del mercado de microvegetales de América del Sur fue valorado en 74 millones de USD en 2025 y se estima que crecerá desde 82,2 millones de USD en 2026 hasta alcanzar 139 millones de USD en 2031, a una CAGR del 11,08% durante el período de pronóstico (2026–2031). El mercado de microvegetales de América del Sur está respaldado por ciclos de producción cortos que permiten a los productores abastecer a restaurantes cercanos y compradores domésticos con un producto altamente perecedero. La demanda comercial sigue concentrada en el sector gastronómico premium, donde los chefs utilizan los microvegetales para la presentación, el sabor y la diferenciación del menú. La entrega directa a domicilio está ampliando el acceso en ciudades seleccionadas, especialmente cuando los productores pueden coordinar la siembra y la entrega con pedidos recurrentes. Brasil proporciona la base de demanda establecida más grande, mientras que los mercados urbanos más pequeños tienen espacio para proveedores de base local. La oportunidad depende de controles confiables de inocuidad alimentaria, manejo en frío y la capacidad de convertir una ventana de cosecha corta en compras recurrentes.
Conclusiones Clave del Informe
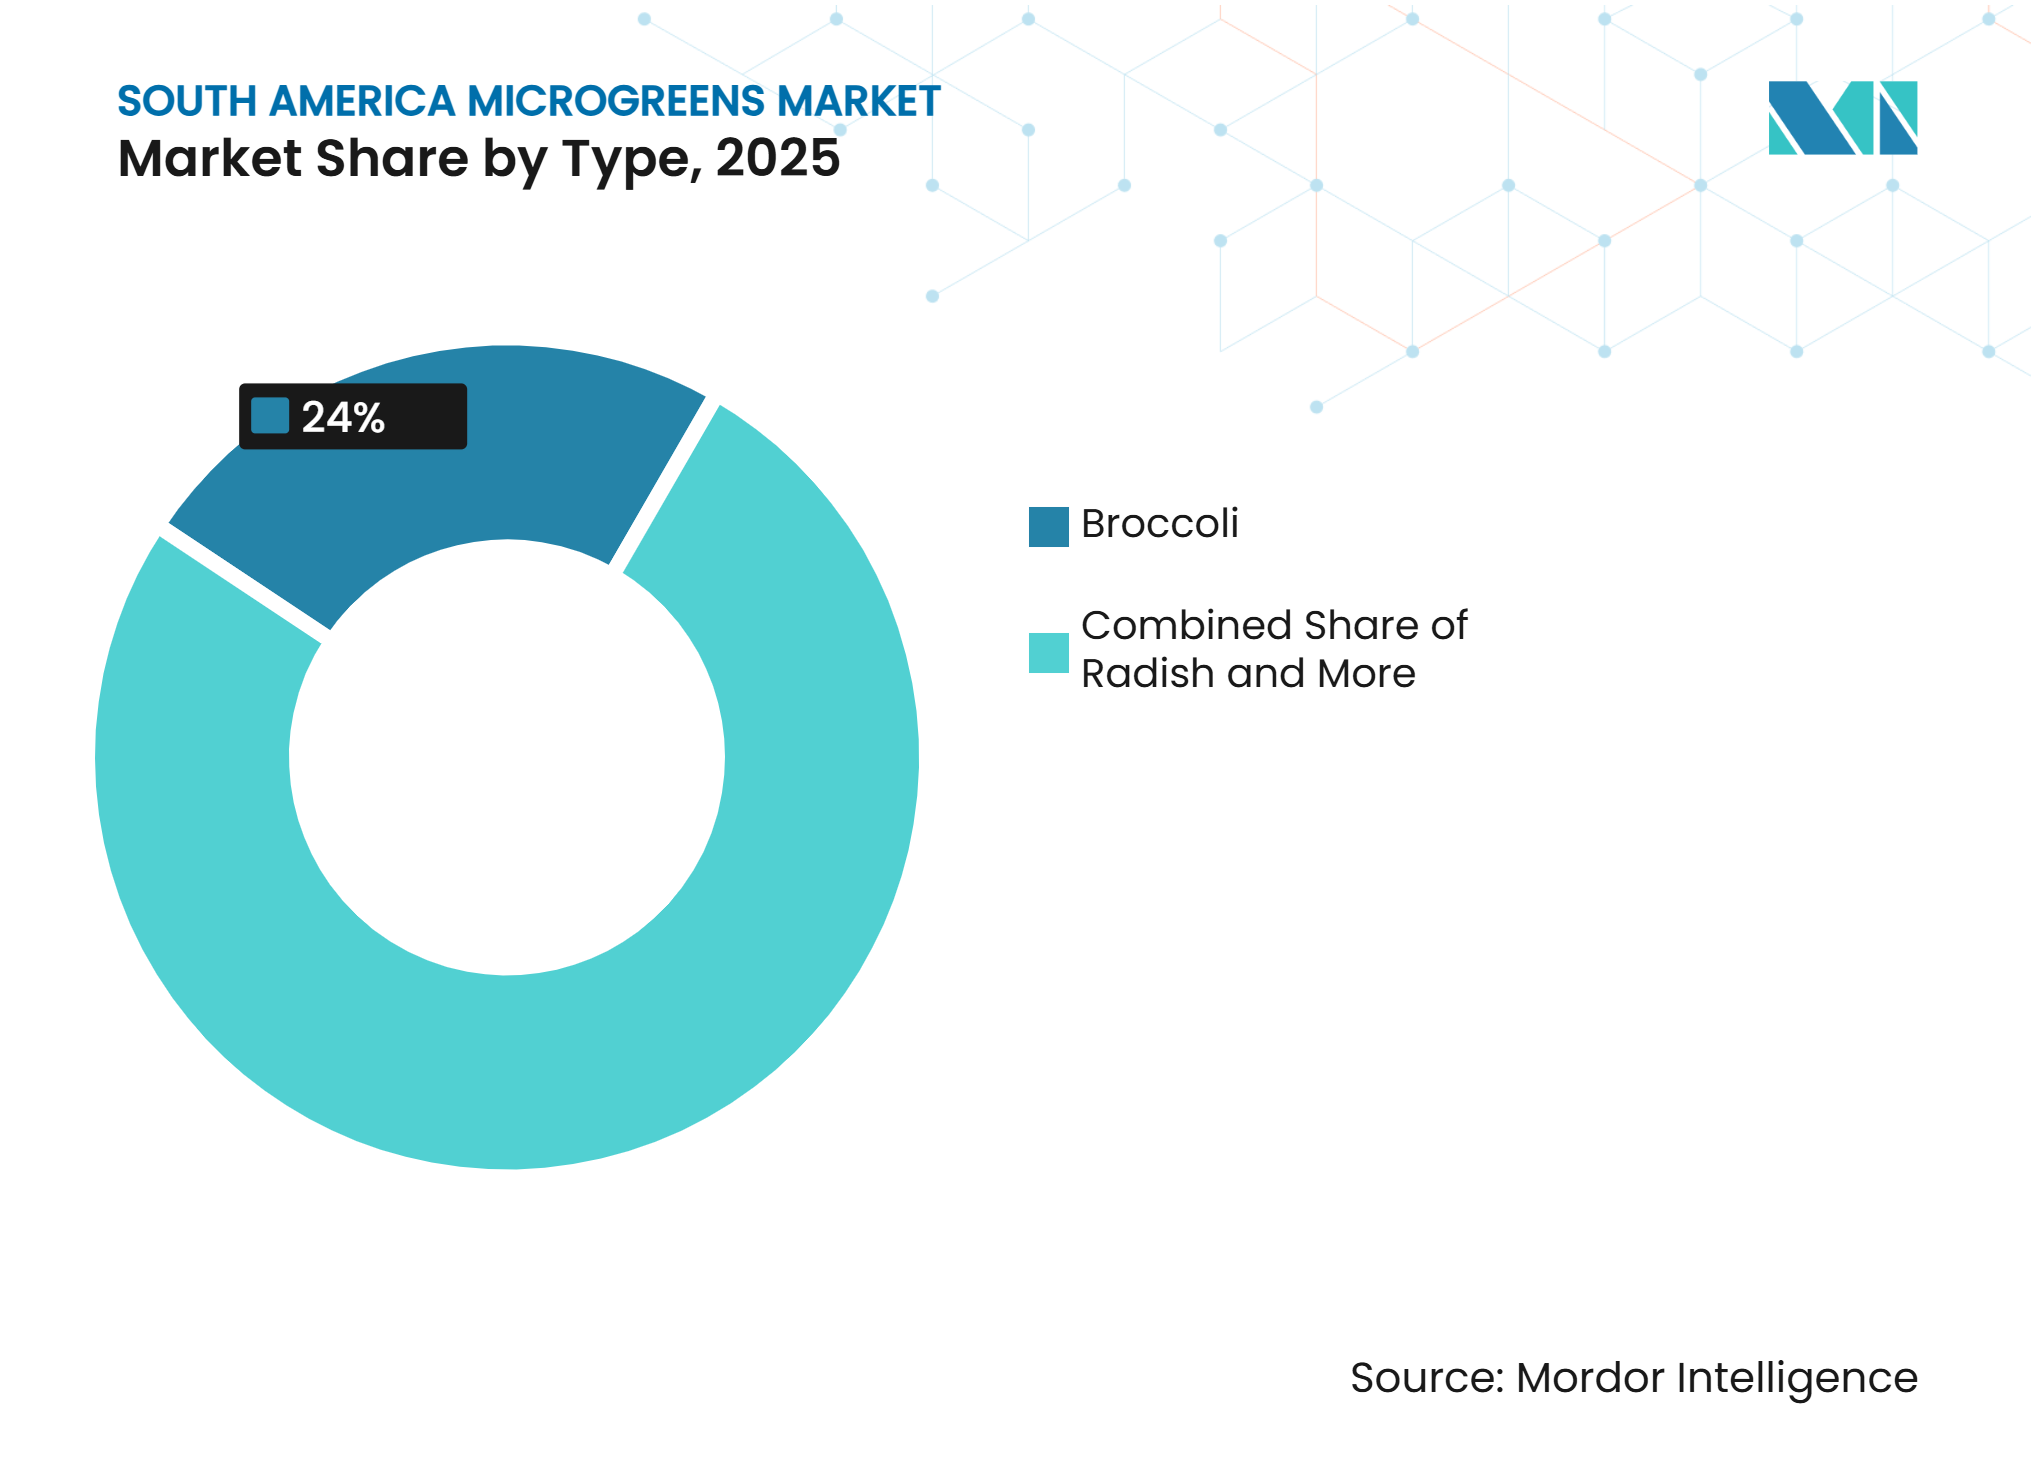
- Por tipo, el brócoli fue el segmento más grande, representando el 24% del tamaño del mercado de microvegetales de América del Sur en 2025, mientras que se prevé que el rábano registre la CAGR más rápida del 13% durante 2026–2031.
- Por método de cultivo, la agricultura interior fue el segmento más grande, representando el 42% de la participación del mercado de microvegetales de América del Sur en 2025, mientras que se prevé que la agricultura vertical registre la CAGR más rápida del 13,5% durante 2026–2031.
- Por medio de crecimiento, el suelo fue el segmento más grande, representando el 34% de la participación del mercado de microvegetales de América del Sur en 2025, mientras que se prevé que la fibra de coco se expanda a la CAGR más rápida del 13,2% durante 2026–2031.
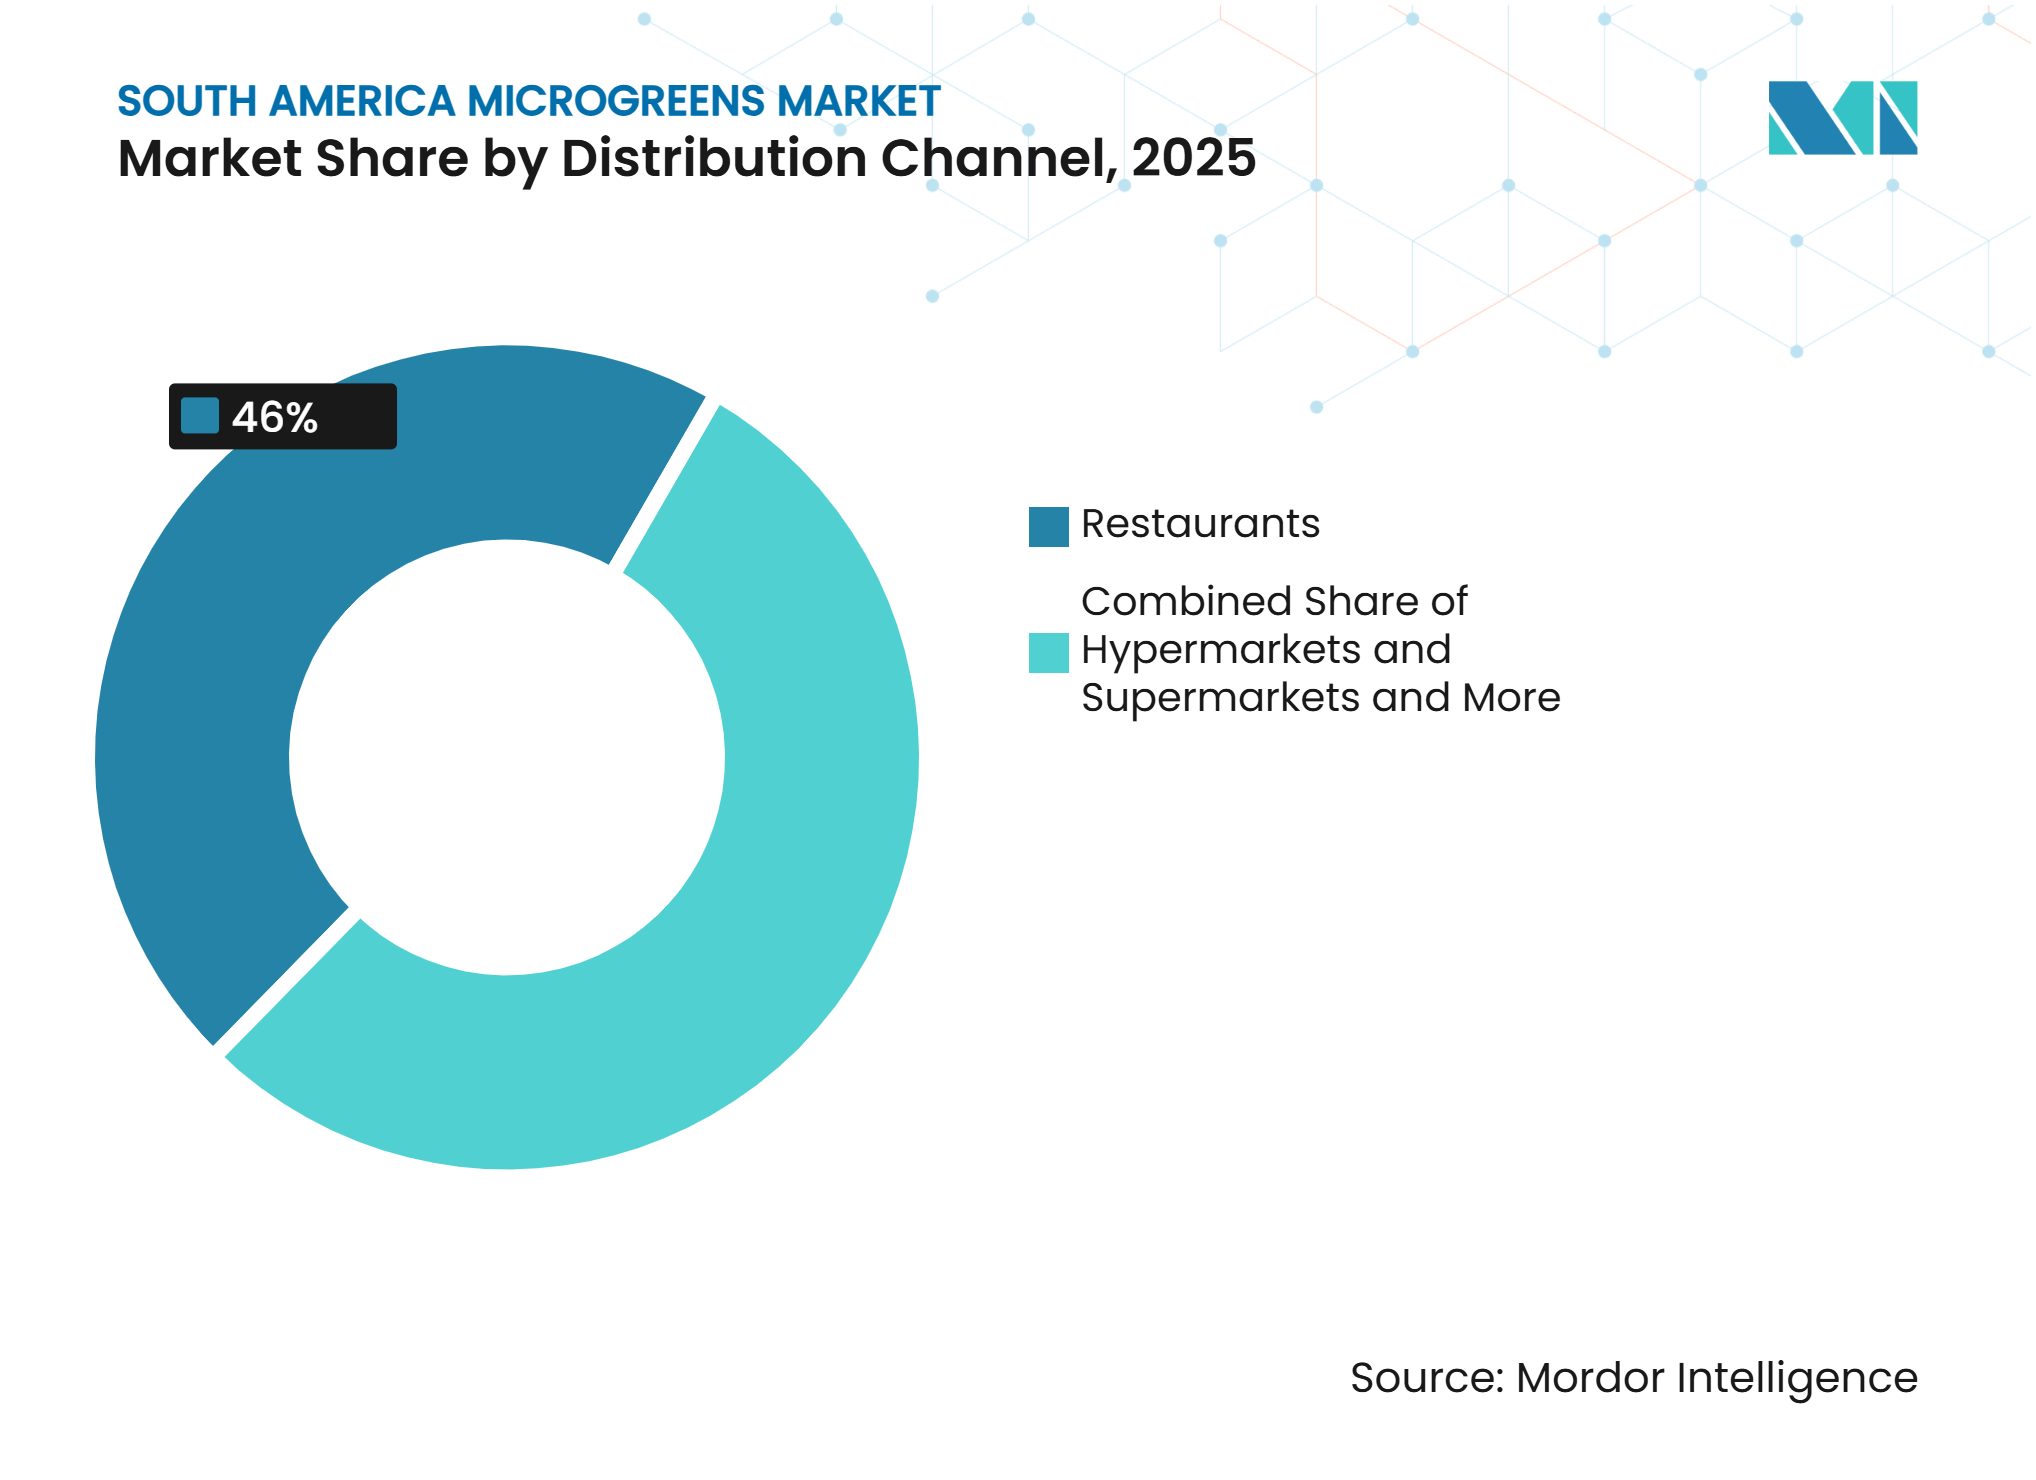
- Por canal de distribución, los restaurantes representaron la mayor participación de ingresos en 2025 con el 46%, mientras que se prevé que otros canales de distribución crezcan a la CAGR más rápida del 14% durante 2026–2031.
- Por geografía, Brasil fue el segmento más grande con una participación de ingresos del 52% en 2025, mientras que se prevé que el resto de América del Sur crezca a la CAGR más rápida del 12,5% durante 2026–2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Uso de Microvegetales Frescos en la Gastronomía Premium de América del Sur | +2.40% | Brasil y Chile | Corto plazo (≤ 2 años) |
| Aumento de la Demanda de los Consumidores de Microvegetales Frescos con Alta Densidad de Nutrientes | +1.80% | Brasil y Chile | Mediano plazo (2-4 años) |
| Expansión de las Ventas Directas al Consumidor y en Línea de Microvegetales Frescos | +1.50% | Brasil y Resto de América del Sur | Mediano plazo (2-4 años) |
| Ciclos Cortos de Cosecha a Entrega que Apoyan el Suministro Local de Productos Frescos | +2.00% | Brasil, Chile, Argentina y Resto de América del Sur | Corto plazo (≤ 2 años) |
| Demanda Creciente de Variedades, Mezclas y Formatos de Cosecha Especificados por Chefs | +1.70% | Brasil y Chile | Mediano plazo (2-4 años) |
| Producción Urbana Distribuida que Reduce las Pérdidas de Frescura en Mercados Secundarios | +1.30% | Resto de América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Uso de Microvegetales Frescos en la Gastronomía Premium de América del Sur
Los restaurantes premium son un canal importante para el mercado de microvegetales de América del Sur porque realizan pedidos frecuentes y de alta calidad. Los chefs utilizan los microvegetales por su color, textura, sabor y presentación en plato, lo que favorece a los proveedores que pueden ofrecer un producto limpio y consistente cerca del punto de entrega. Los grupos de restaurantes en São Paulo, Río de Janeiro y Santiago apoyan rutas de entrega cortas y pedidos de variedades especializadas. Los compradores pueden solicitar brócoli, rábano, rúcula, albahaca, hinojo, guisantes y formatos mixtos, lo que hace que la planificación de cultivos y el cumplimiento confiable sean comercialmente importantes. Este canal proporciona una base de ingresos temprana para las granjas locales, aunque la demanda sigue concentrada en la gastronomía premium.
Aumento de la Demanda de los Consumidores de Microvegetales Frescos con Alta Densidad de Nutrientes
El interés en alimentos con alta densidad de nutrientes respalda la demanda de microvegetales frescos tanto en canales domésticos como en el comercio minorista especializado. Un estudio de 2025 publicado en Scientific Reports (Nature Portfolio) encontró 825,53 mg de equivalentes de ácido gálico de fenólicos totales por 100 gramos de microvegetales frescos de brócoli y una capacidad de eliminación de radicales libres del 2,2-difenil-1-picrilhidrazilo del 83,32% en microvegetales de rábano negro[1]. El estudio también reportó niveles significativos de vitaminas, minerales y otros compuestos bioactivos en los microvegetales evaluados. Este perfil nutricional respalda directamente el posicionamiento de los microvegetales como alimentos frescos con alta densidad de nutrientes, fortaleciendo su relevancia entre los consumidores conscientes de su salud. El creciente enfoque de los consumidores en opciones alimentarias nutritivas aumenta la demanda de alimentos frescos con propiedades nutricionales y bioactivas concentradas. Como resultado, el aumento de la demanda de alimentos frescos con alta densidad de nutrientes apoya directamente el consumo y el crecimiento del mercado de microvegetales en toda América del Sur.
Expansión de las Ventas Directas al Consumidor y en Línea de Microvegetales Frescos
Las ventas directas al consumidor reducen el número de pasos de manipulación entre la cosecha y el consumo, lo que es particularmente importante para cultivos perecederos como los microvegetales. Los pedidos por suscripción permiten a los productores alinear la siembra y la cosecha con la demanda esperada, reduciendo el riesgo de productos no vendidos y creando patrones de compra más predecibles. En Brasil, VerdeVida ofreció opciones de entrega diaria, semanal y mensual a restaurantes y clientes individuales durante 2025, demostrando cómo los modelos de entrega en línea y directa amplían el acceso a microvegetales frescos más allá del comercio minorista especializado. Estos modelos también apoyan ciclos de producción y entrega recurrentes, aunque los productores aún requieren un manejo adecuado en frío, empaque y servicio directo al cliente para mantener la calidad del producto. La adopción más amplia de estos canales de venta aumenta el acceso de los consumidores y fomenta las compras recurrentes de microvegetales frescos, apoyando directamente el crecimiento del mercado en toda América del Sur.
Ciclos Cortos de Cosecha a Entrega que Apoyan el Suministro Local de Productos Frescos
Los microvegetales pueden alcanzar el tamaño de cosecha en un plazo de 7 a 28 días después de la germinación, dependiendo de la especie, lo que permite a los productores mantener ciclos de producción relativamente cortos. Los sistemas interiores y verticales que utilizan métodos sin suelo pueden reducir el uso de agua hasta en un 95% en comparación con la agricultura convencional en campo, apoyando así la producción más cerca de los centros de consumo urbano[2]. Estas características facilitan la producción urbana cerca de restaurantes y clientes domésticos, reduciendo el intervalo entre la cosecha, el empaque y la entrega. HighFarm S.A. abastece cuentas de restaurantes y consumidores en Asunción, proporcionando un ejemplo específico de Paraguay de este modelo de producción y distribución local. El beneficio regional más amplio depende de la refrigeración confiable, el saneamiento, el empaque y las rutas de entrega viables a nivel de ciudad, mientras que los ciclos más cortos de producción y entrega fortalecen la disponibilidad de microvegetales frescos y apoyan el crecimiento del mercado en toda América del Sur.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altas Pérdidas de Frescura Derivadas de la Corta Vida Útil de los Microvegetales Cosechados | -1.50% | Resto de América del Sur | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento de Inocuidad Alimentaria para Microvegetales Crudos Listos para Consumir | -1.20% | Brasil y Argentina | Mediano plazo (2-4 años) |
| Concentración de la Demanda en Gastronomía Urbana Premium y Comercio Minorista Especializado | -0.80% | Argentina y Resto de América del Sur | Mediano plazo (2-4 años) |
| Tamaños de Envase, Clasificación y Estándares de Vida Útil Inconsistentes que Aumentan los Costos Unitarios | -0.70% | Resto de América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altas Pérdidas de Frescura Derivadas de la Corta Vida Útil de los Microvegetales Cosechados
La vida útil es una restricción material porque los microvegetales frescos son crudos y altamente perecederos. Una revisión de 2025 reportó deterioro en un plazo de 10 a 14 días a temperaturas de 1 a 5 grados Celsius y en 3 a 5 días a temperatura ambiente. Esta corta vida útil limita el radio de entrega para los productores sin una cadena de frío sólida, particularmente en ciudades secundarias del resto de América del Sur. El envasado en atmósfera modificada y el ozono acuoso de baja concentración mejoran los resultados poscosecha para los microvegetales de rúcula y rábano, pero los costos de envasado, equipamiento y validación aumentan los costos unitarios para los pequeños proveedores. Estos requisitos de perecibilidad y manejo poscosecha aumentan los costos de distribución y limitan el alcance del mercado, restringiendo así la expansión del mercado de microvegetales de América del Sur.
Tamaños de Envase, Clasificación y Estándares de Vida Útil Inconsistentes que Aumentan los Costos Unitarios
Los tamaños de envase, las prácticas de clasificación y las expectativas de vida útil inconsistentes pueden aumentar los costos de manipulación para los proveedores de microvegetales frescos en el resto de América del Sur. Los diferentes requisitos de los compradores en cuanto a pesos, mezclas, etiquetas y condiciones de entrega dificultan la planificación estandarizada del envasado y la producción. Los operadores pequeños pueden incurrir en mayores costos de mano de obra y materiales cuando los pedidos individuales requieren preparación separada. El envasado y la refrigeración también afectan la calidad poscosecha de los microvegetales de rúcula[3]. Aumentando la importancia de prácticas de manipulación consistentes. Especificaciones más consistentes pueden reducir la variación en los costos de envasado y manipulación, preservando al mismo tiempo la flexibilidad requerida por los clientes de restaurantes, reduciendo así las ineficiencias operativas y apoyando un suministro de microvegetales más rentable en toda la región.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Brócoli Sostiene la Demanda Establecida Mientras el Rábano Lidera el CrecimientoEl brócoli representó el 24% del mercado de microvegetales de América del Sur en 2025, convirtiéndolo en el segmento de tipo más grande. Su posición refleja el uso establecido en aplicaciones de guarnición en restaurantes premium y la familiaridad de los consumidores con el vegetal subyacente. El cultivo pertenece a la familia Brassicaceae, que está asociada con el perfil fitoquímico. Esto apoya la diferenciación del producto, pero la ventaja comercial sigue dependiendo de la apariencia fresca, la disponibilidad confiable y los precios aceptables. El brócoli es adecuado para los productores que buscan una variedad con un lugar establecido tanto en rangos de productos culinarios como orientados a la salud.
Se prevé que el rábano sea el segmento de tipo de más rápido crecimiento con una CAGR del 13% durante 2026–2031. Su atractivo proviene de un sabor más intenso y una intensidad visual que puede satisfacer la demanda de los chefs de componentes de plato más distintivos. El rábano también ofrece a los proveedores una forma de diferenciar los paquetes mixtos sin alejarse de la categoría de microvegetales frescos. El valor comercial del cultivo puede mejorarse cuando el manejo poscosecha protege la calidad durante la entrega. La lechuga y la achicoria, la rúcula, la albahaca, el hinojo, las zanahorias, los girasoles, los guisantes y otros tipos siguen siendo útiles para combinaciones de restaurantes y consumidores. En conjunto, estas variedades permiten a los productores atender diferentes preferencias de sabor manteniendo un plan de producción enfocado.



Por Método de Cultivo:
La Agricultura Interior es la Más Grande Mientras la Agricultura Vertical se ExpandeLa agricultura interior representó el 42% del mercado de microvegetales de América del Sur en 2025, convirtiéndola en el método de cultivo más grande. El método apoya la producción controlada cerca de los clientes urbanos y reduce la exposición a las condiciones climáticas exteriores. Para los microvegetales frescos, el beneficio comercial central es una capacidad más predecible de planificar las cosechas en línea con los pedidos de restaurantes y entregas directas. Los sistemas interiores también pueden apoyar rutinas consistentes de saneamiento y empaque cuando se gestionan adecuadamente. Los centros urbanos del sureste de Brasil proporcionan el entorno más establecido para este enfoque porque la demanda local y la densidad de entrega apoyan el cultivo en la ciudad.
Se prevé que la agricultura vertical sea el método de cultivo de más rápido crecimiento, con una CAGR del 13,5% durante 2026–2031. La producción en múltiples niveles puede aumentar el área disponible para la producción dentro de un espacio urbano limitado, lo que es útil cuando un proveedor necesita operar cerca de los compradores. El método es relevante en ciudades secundarias porque puede apoyar una granja local sin requerir un sitio grande. Su resultado comercial depende de la capacidad de producir microvegetales frescos a un costo que el sector gastronómico local y los hogares puedan aceptar. Los invernaderos comerciales mantienen un papel en el sur de Brasil y el centro de Chile, donde las condiciones climáticas pueden reducir las necesidades energéticas. Otros métodos, incluidas las unidades de contenedores y modulares, pueden servir a operadores más pequeños que abastecen la demanda local concentrada.
Por Medio de Crecimiento:
El Suelo es el Más Grande Mientras la Fibra de Coco Gana UsoEl suelo representó el 34% del mercado de microvegetales de América del Sur en 2025, convirtiéndolo en el segmento de medio de crecimiento más grande. Los productores tradicionales más pequeños pueden preferirlo porque es familiar y ampliamente accesible. Algunos compradores también asocian los productos cultivados en suelo con una historia de producción natural, aunque la calidad comercial debe juzgarse a través del manejo seguro y la condición consistente del producto. El suelo puede apoyar la producción local donde los productores tienen prácticas establecidas y capital limitado para nuevos medios. Su uso continuo indica que la categoría regional incluye formatos de producción tanto básicos como más controlados.
Se prevé que la fibra de coco sea el medio de más rápido crecimiento, con una CAGR del 13,2% durante 2026–2031. Un estudio de 2025 realizado por una institución chilena sobre sustratos para microvegetales reportó que la fibra de coco apoyó la retención de humedad y ofreció características útiles para sistemas de producción controlada. Estas características son comercialmente relevantes para los microvegetales frescos porque las pérdidas tempranas de cultivo pueden reducir el volumen disponible para pedidos comprometidos. La fibra de coco puede ser particularmente útil en la producción interior y vertical donde la gestión de la humedad y la limpieza son prioridades operativas. El musgo de turba sigue siendo relevante donde los productores priorizan el costo de los insumos, mientras que el papel tisú y otros medios como las esteras de yute pueden servir para formatos de bandeja viva. Los formatos de bandeja viva pueden permitir que las raíces permanezcan unidas en el momento de la venta, lo que puede ayudar a preservar la frescura después de la entrega.
Por Canal de Distribución:
Los Restaurantes son los Más Grandes Mientras Otros Canales Crecen Más RápidoLos restaurantes representaron el 46% de los ingresos en 2025 y fueron el canal de distribución más grande en el mercado de microvegetales de América del Sur. El canal valora la apariencia fresca, la variedad y el momento de entrega, lo que lo convierte en un canal adecuado para los productores locales. Los pedidos frecuentes de restaurantes pueden proporcionar una base predecible de demanda cuando el proveedor cumple consistentemente con las especificaciones. El canal también expone a los productores a la concentración de compradores, ya que un pequeño número de cuentas premium puede representar una gran parte de las ventas. Esto hace que la retención de cuentas y la confiabilidad en la entrega sean requisitos comerciales importantes para la categoría.
Se prevé que otros canales de distribución crezcan a la CAGR más rápida del 14% durante 2026–2031. Este segmento incluye suscripciones directas al consumidor, plataformas en línea y ventas en mercados de agricultores. Estas rutas pueden aumentar el acceso de los hogares y reducir la dependencia de un pequeño número de cuentas de restaurantes. También requieren que los productores gestionen la comunicación con los clientes, el ensamblaje de pedidos y la entrega de última milla, que son capacidades diferentes a las de abastecer a un chef. Los planes de entrega recurrente de VerdeVida en Brasil en 2025 ilustran un ejemplo a nivel de país de este enfoque. Los hipermercados y supermercados siguen siendo una vía potencial de comercio minorista formal cuando los proveedores pueden cumplir con los requisitos consistentes de inocuidad alimentaria, envasado y reposición.

Análisis Geográfico
Brasil mantuvo el 52% del mercado de microvegetales de América del Sur en 2025 y fue el mayor mercado geográfico. São Paulo y Río de Janeiro proporcionan una concentración de restaurantes premium, opciones minoristas y consumidores dispuestos a comprar alimentos especializados producidos localmente. El país también ofrece la base más desarrollada para modelos de entrega directa entre las geografías consideradas. Los productores brasileños se benefician de rutas urbanas densas, pero deben gestionar un alto estándar de consistencia del producto para los compradores de restaurantes y comercio minorista. El marco alimentario de 2024 de la Agência Nacional de Vigilância Sanitária (ANVISA) es comercialmente relevante porque establece un marco formal de cumplimiento para productos crudos y listos para consumir vendidos a través de canales brasileños.
El mercado de Brasil incluye tanto proveedores urbanos establecidos como empresas que buscan ampliar su alcance de entrega. Fazendas Bioma describe un modelo de granja conectada a la nube en Santa Catarina que combina el control remoto de la producción con el cultivo en entorno controlado. El ejemplo es específico del país y relevante porque el control operativo puede apoyar la consistencia en la producción y el suministro de microvegetales frescos. Su importancia comercial proviene de la capacidad de coordinar las condiciones de cultivo y mantener la calidad del producto para la distribución local. La escala de Brasil no elimina la necesidad de suministro a nivel de ciudad, ya que un producto fresco no puede trasladarse a largas distancias sin una gestión cuidadosa del tiempo y la temperatura. El país sigue siendo la geografía de referencia clave para los proveedores que buscan construir un modelo comercial formal y repetible.
Chile tiene una posición más pequeña pero comercialmente sofisticada, con demanda centrada en la base de restaurantes de alta cocina y contemporáneos de Santiago. Las variedades especificadas por chefs tienen relevancia en esta ciudad porque los compradores culinarios pueden valorar los ingredientes frescos diferenciados. Argentina mantiene demanda en Buenos Aires y Córdoba a través de tiendas especializadas orientadas a la salud y opciones de entrega emergentes, aunque las condiciones minoristas más amplias siguen siendo difíciles. Se prevé que el resto de América del Sur crezca a la CAGR más rápida del 12,5% durante 2026–2031. Esta área incluye mercados urbanos más pequeños en Colombia, Ecuador, Perú y Paraguay, donde los productores locales pueden abordar brechas que los proveedores de ciudades más grandes no pueden atender dentro de una ventana de frescura corta. El modelo de suministro local de HighFarm S.A. en Asunción muestra el papel específico del país de la producción controlada para cuentas de restaurantes y consumidores en Paraguay.
Panorama Competitivo
Concentración del Mercado
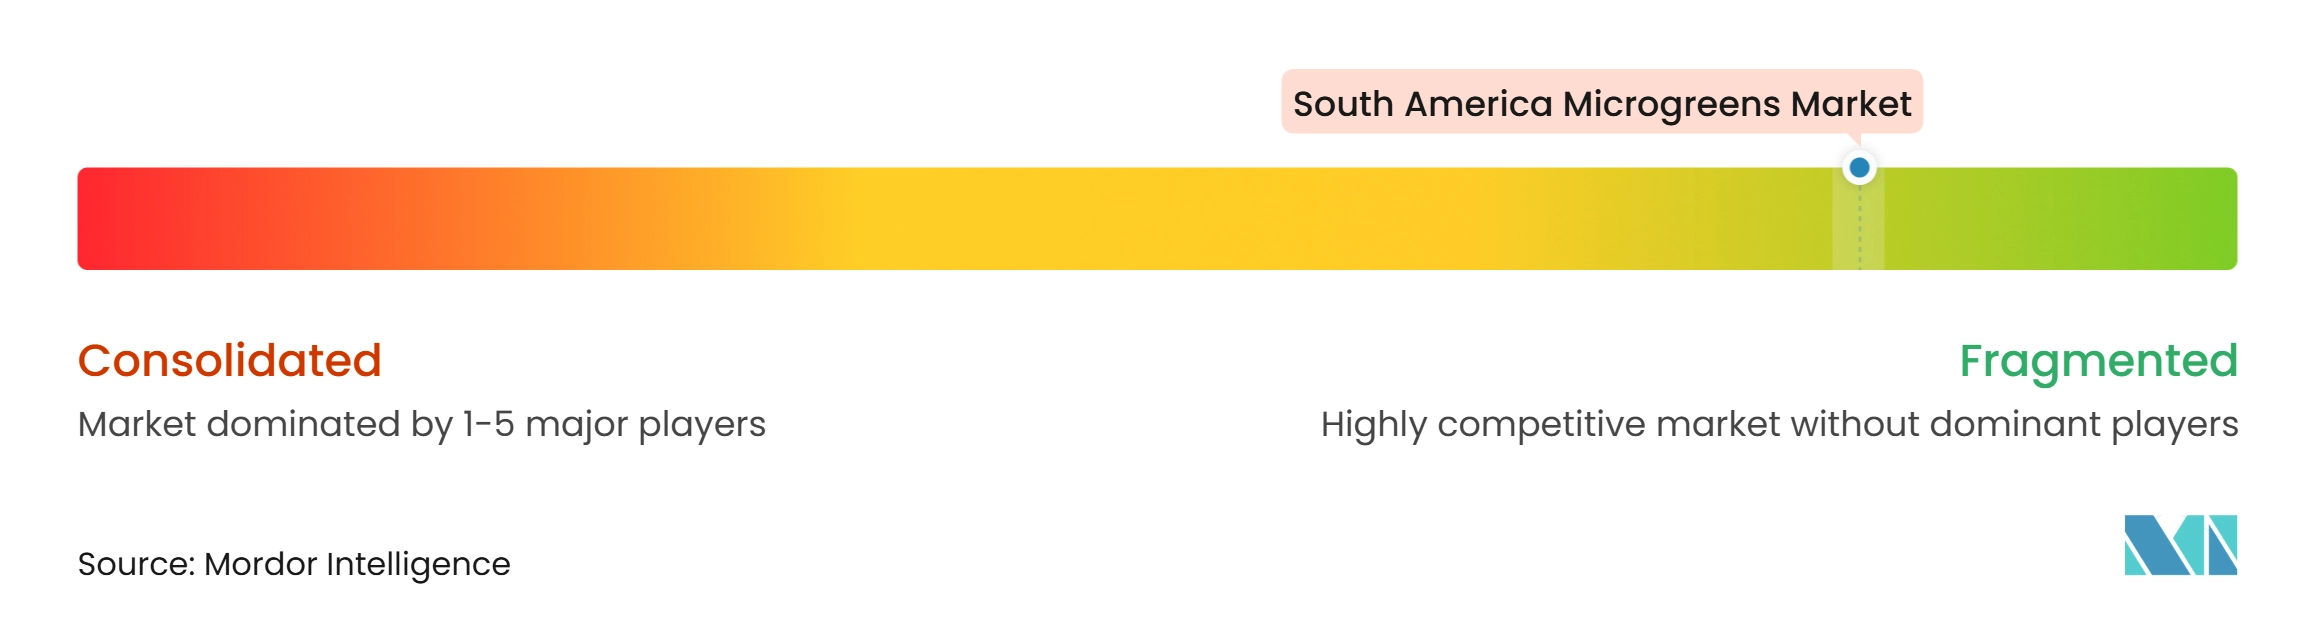
El mercado de microvegetales de América del Sur está fragmentado, ya que ningún productor tiene una participación de mercado regional verificada que establezca un dominio amplio. La competencia es principalmente local porque la frescura, el momento de entrega y las relaciones directas con los clientes son más importantes que la escala a distancia. Una granja que abastece a un grupo de restaurantes en una ciudad puede tener poca capacidad práctica para atender a una ciudad distante dentro de la ventana de entrega requerida. Esta estructura ofrece a los especialistas con base en la ciudad la oportunidad de competir ofreciendo productos frescos, mezclas flexibles y servicio confiable. También limita la capacidad de un solo proveedor para crear un sistema de distribución regional uniforme. El resultado es un panorama comercial en el que la disciplina operativa local puede importar más que la visibilidad de la marca.
Fazendas Bioma utiliza operaciones de granja controladas y conectadas en Brasil, posicionando a la empresa para gestionar la consistencia de la producción en su mercado local. Vertigreen Chile ofrece cosecha y entrega el mismo día a las cocinas de restaurantes en Santiago. Este enfoque es comercialmente significativo para Chile porque aborda directamente el requisito de frescura de los clientes del sector gastronómico en un mercado urbano concentrado. HighFarm S.A. atiende una necesidad local similar en Asunción al abastecer cuentas comerciales y de consumidores desde producción controlada. Estos ejemplos no establecen liderazgo regional, pero muestran que la base competitiva está arraigada en la proximidad y el servicio. Los operadores que pueden gestionar la calidad de la cosecha y la ejecución de la entrega pueden construir relaciones locales defendibles.
Las empresas también utilizan planes de entrega recurrente, formatos de paquetes flexibles y sistemas de producción local para llegar a más compradores. Tales acciones son comercialmente relevantes porque abordan la conveniencia del cliente y reducen la pérdida de producto entre la cosecha y la venta. No deben tratarse como evidencia de un cambio a nivel regional sin datos de respaldo más amplios. La oportunidad de espacio en blanco permanece en ciudades con gastronomía premium emergente y suministro dedicado de microvegetales limitado. Esas ubicaciones pueden ofrecer espacio para nuevos participantes locales, pero el almacenamiento en frío, los controles de inocuidad alimentaria y la economía de la entrega siguen siendo barreras clave. Es probable que la competencia permanezca dispersa mientras la categoría dependa de intervalos cortos de cosecha a entrega y relaciones con clientes que son difíciles de gestionar desde una ubicación remota.
Líderes de la Industria de Microvegetales de América del Sur
-
Asolum Agricultura Tecnologica S.A. (Pink Farms)
-
Fazendas Bioma
-
HighFarm S.A.
-
VerdeVida
-
Delcampo por Tradición S.A.S.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Microvegetales de América del Sur Empresas cubiertas en este informe
- Asolum Agricultura Tecnologica S.A. (Pink Farms)
- VerdeVida
- Saibai
- Fazendas Bioma
- Röra Greens
- Mini Vegetales
- Vertigreen Chile
- Fractal
- HighFarm S.A.
- Aeroponica Paraguay
- Mizuna
- Colonia Green Factory
- Delcampo por Tradición S.A.S.
- Cultiva Ecuador
- Bio Bio
Desarrollos recientes de la industria en Mercado de Microvegetales de América del Sur
- Junio de 2025: Fazendas Bioma lanzó un programa de expansión de franquicias para granjas verticales de microvegetales conectadas a la nube en Brasil. Esta expansión específica de Brasil ampliará la producción local más allá de Florianópolis, lo que es relevante para la categoría regional porque las rutas de suministro local más cortas pueden mejorar la disponibilidad de microvegetales frescos para clientes minoristas y del sector gastronómico.
- Septiembre de 2025: Fractal Agricultura en Córdoba, Argentina, reportó producción comercial de aproximadamente 20–25 kg de microvegetales y brotes por semana desde solo 15 metros cuadrados utilizando cultivo vertical interior. La empresa abastece a restaurantes y cafés mientras también atiende a clientes domésticos, ilustrando el desarrollo de modelos de producción urbana de pequeña huella que pueden atender la demanda local sin tierras agrícolas convencionales.
- Septiembre de 2025: Atama Alimentos en Ushuaia, Argentina, reportó la expansión de sus actividades de producción interior a microvegetales, brotes y hongos gourmet comestibles, abasteciendo a supermercados, restaurantes y operadores de cruceros antárticos. La empresa también ha desarrollado técnicas de producción para gestionar la demanda estacional, fortaleciendo la capacidad de un productor remoto para mantener el suministro comercial para clientes de hospitalidad y turismo.
Alcance del Informe del Mercado de Microvegetales de América del Sur
Los microvegetales son plántulas de vegetales, hierbas y granos recién cortadas, cosechadas entre las etapas de cotiledón y primera hoja verdadera, y vendidas sueltas o como bandejas vivas a canales minoristas, de servicio de alimentos y directos al consumidor. El informe del Mercado de Microvegetales segmenta la industria por tipo (brócoli, lechuga y achicoria, rúcula, albahaca, hinojo, zanahorias, girasol, rábano, guisantes y otros tipos), cultivo (agricultura interior, agricultura vertical, invernaderos comerciales y otros métodos de cultivo), medio de crecimiento (musgo de turba, suelo, fibra de coco, papel tisú y otros medios de crecimiento), canal de distribución (hipermercados/supermercados, restaurantes y otros canales de distribución) y geografía (Brasil, Chile y más). Los pronósticos del mercado se proporcionan en términos de valor.
Resumen de la segmentación
| Brócoli |
| Lechuga y Achicoria |
| Rúcula |
| Albahaca |
| Hinojo |
| Zanahorias |
| Girasol |
| Rábano |
| Guisantes |
| Otros Tipos |
| Agricultura Interior |
| Agricultura Vertical |
| Invernaderos Comerciales |
| Otros Métodos de Cultivo |
| Musgo de Turba |
| Suelo |
| Fibra de Coco |
| Papel Tisú |
| Otros Medios de Crecimiento |
| Hipermercados y Supermercados |
| Restaurantes |
| Otros Canales de Distribución |
| Brasil |
| Chile |
| Argentina |
| Resto de América del Sur |
| Por Tipo | Brócoli |
| Lechuga y Achicoria | |
| Rúcula | |
| Albahaca | |
| Hinojo | |
| Zanahorias | |
| Girasol | |
| Rábano | |
| Guisantes | |
| Otros Tipos | |
| Por Método de Cultivo | Agricultura Interior |
| Agricultura Vertical | |
| Invernaderos Comerciales | |
| Otros Métodos de Cultivo | |
| Por Medio de Crecimiento | Musgo de Turba |
| Suelo | |
| Fibra de Coco | |
| Papel Tisú | |
| Otros Medios de Crecimiento | |
| Por Canal de Distribución | Hipermercados y Supermercados |
| Restaurantes | |
| Otros Canales de Distribución | |
| Por Geografía | Brasil |
| Chile | |
| Argentina | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado de microvegetales de América del Sur?
Se prevé que el mercado crezca desde 82,2 millones de USD en 2026 hasta 139 millones de USD en 2031, a una CAGR del 11,08% durante 2026–2031. El crecimiento depende de la producción local, el manejo formal y la demanda recurrente del sector gastronómico y los hogares.
¿Qué tipo tiene la mayor posición de ingresos en América del Sur?
El brócoli fue el tipo más grande, con una participación del 24% en 2025. Se prevé que el rábano sea el tipo de más rápido crecimiento con una CAGR del 13% durante 2026–2031, respaldado por su sabor distintivo y la demanda culinaria.
¿Qué país lidera la demanda regional de microvegetales frescos?
Brasil fue la mayor geografía, con una participación del 52% en 2025, respaldada por los principales mercados urbanos de restaurantes y entrega directa. Los requisitos de inocuidad alimentaria de Brasil también dan forma al entorno de suministro formal y aumentan la importancia de la trazabilidad para el suministro comercial.
¿Cómo afectan las suscripciones directas al suministro comercial?
Los planes de suscripción pueden proporcionar pedidos confirmados antes de la cosecha, lo que ayuda a los productores a planificar la producción y reducir el desperdicio de productos frescos. También pueden hacer que los microvegetales frescos sean más accesibles para los compradores domésticos habituales. Este modelo es más efectivo cuando el productor cuenta con procesos locales confiables de empaque y entrega que preservan la calidad del producto.