
Taille et part du marché des microgreens en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 74 Millions de dollars américains |
| Taille du Marché (2026) | 82.20 Millions de dollars américains |
| Taille du Marché (2031) | 139 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 11.08 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des microgreens en Amérique du Sud par Mordor Intelligence
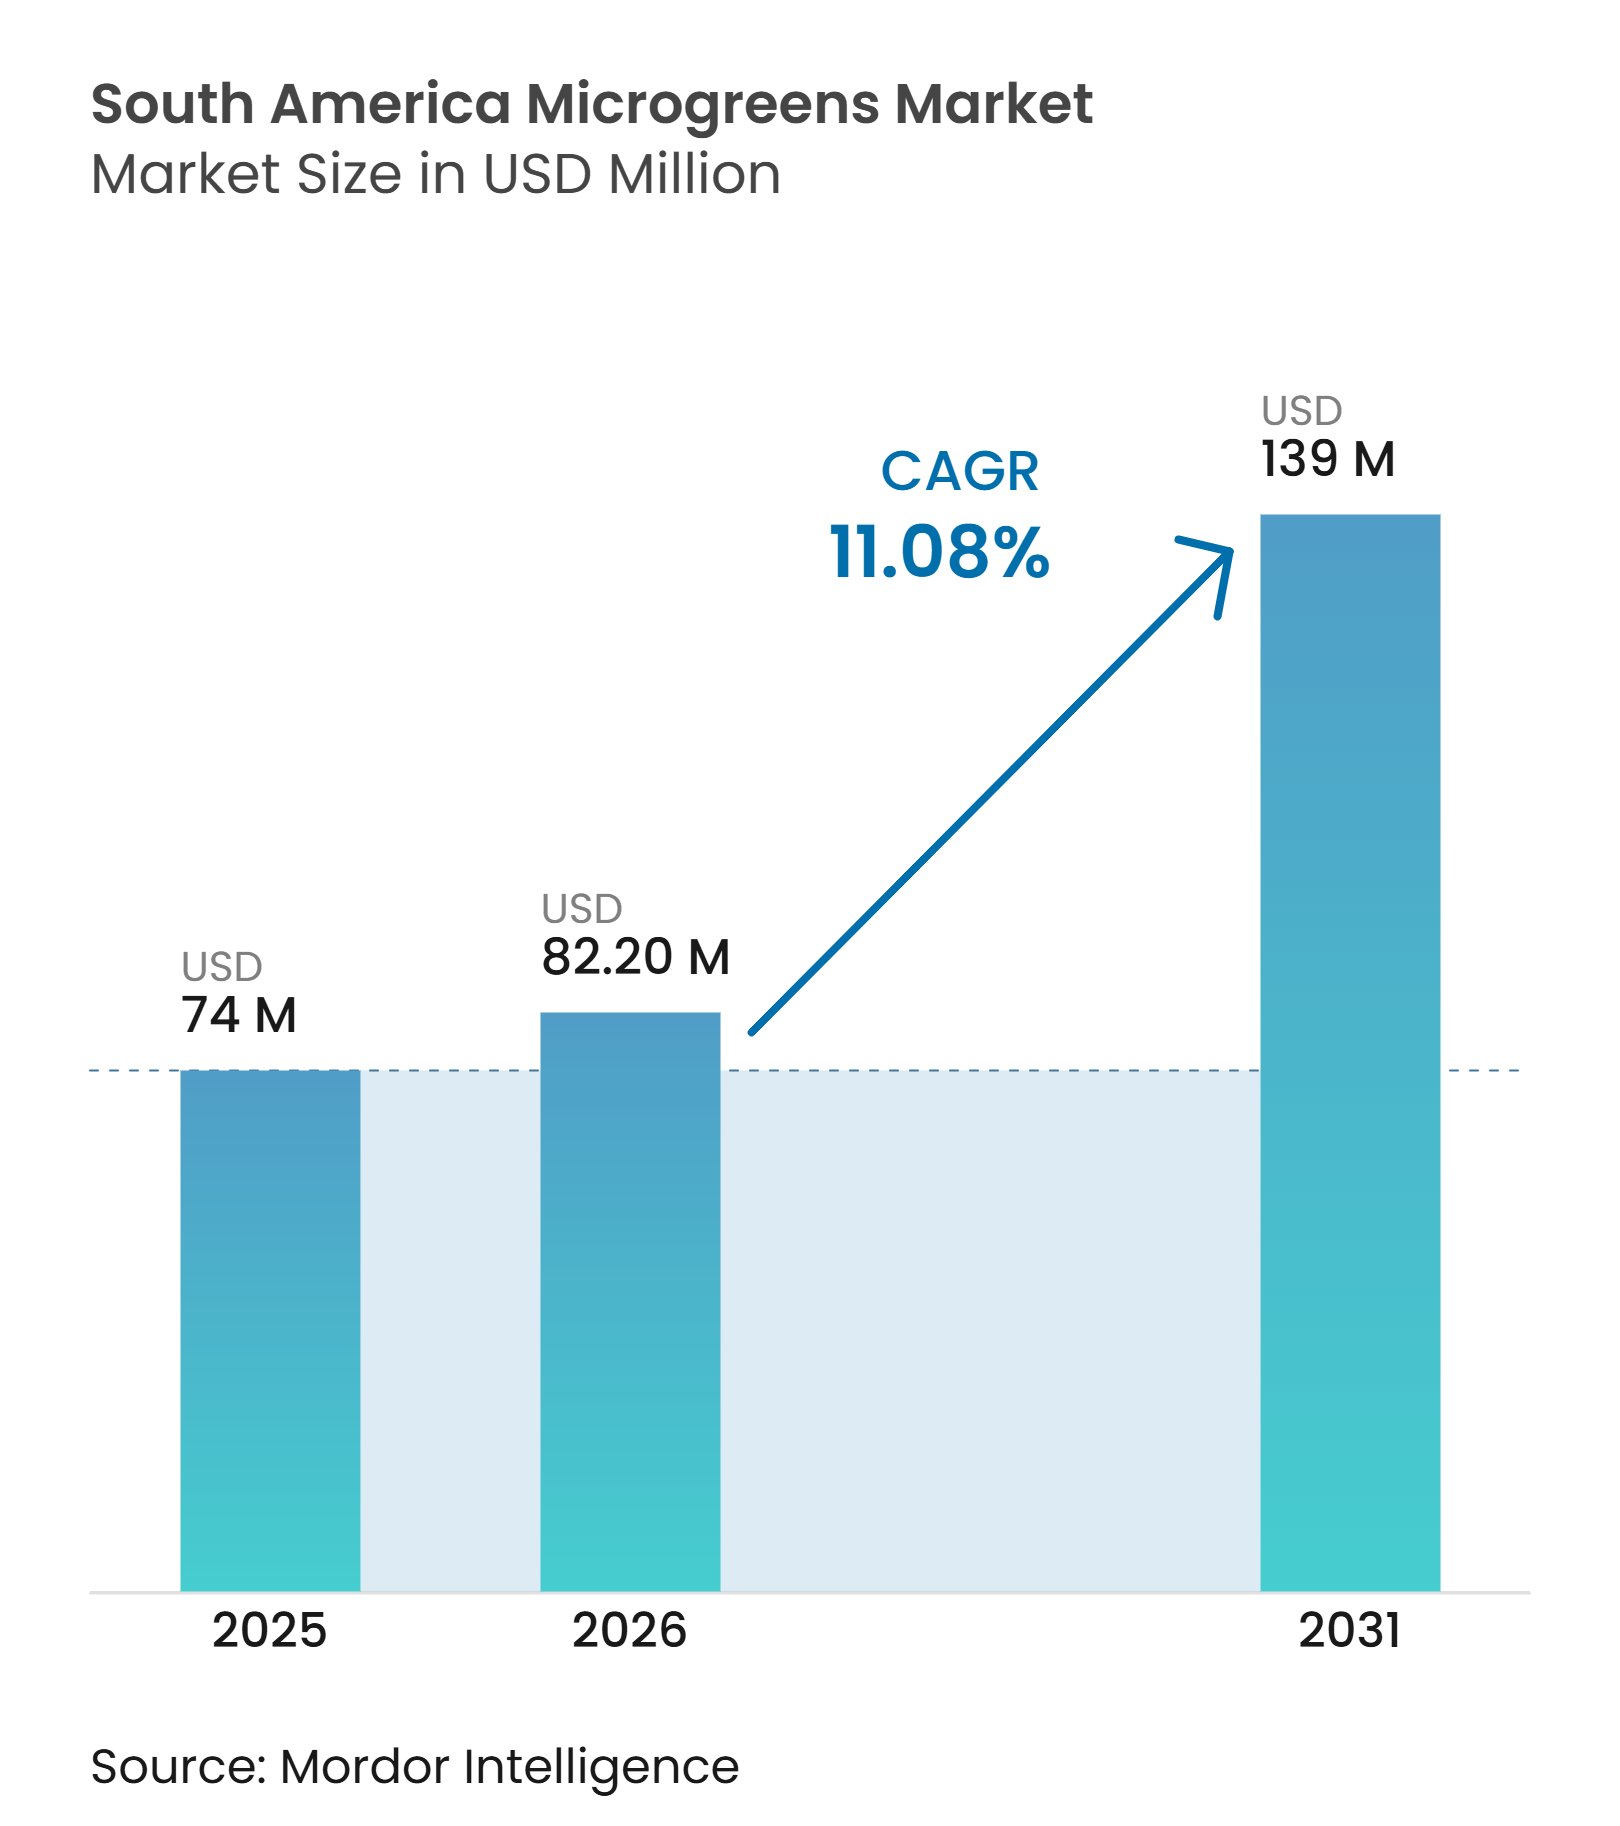
La taille du marché des microgreens en Amérique du Sud était évaluée à 74 millions USD en 2025 et devrait croître de 82,2 millions USD en 2026 pour atteindre 139 millions USD d'ici 2031, à un CAGR de 11,08 % durant la période de prévision (2026–2031). Le marché des microgreens en Amérique du Sud est soutenu par des cycles de production courts qui permettent aux producteurs d'approvisionner les restaurants voisins et les acheteurs particuliers avec un produit hautement périssable. La demande commerciale reste centrée sur la restauration haut de gamme, où les chefs utilisent les microgreens pour la présentation, la saveur et la différenciation des menus. La livraison directe aux ménages élargit l'accès dans certaines villes, notamment lorsque les producteurs peuvent coordonner la plantation et la livraison avec des commandes récurrentes. Le Brésil constitue la plus grande base de demande établie, tandis que les marchés urbains plus petits offrent de la place pour des fournisseurs locaux. L'opportunité dépend de contrôles fiables de sécurité alimentaire, d'une gestion à froid et de la capacité à convertir une courte fenêtre de récolte en achats répétés.
Points clés du rapport
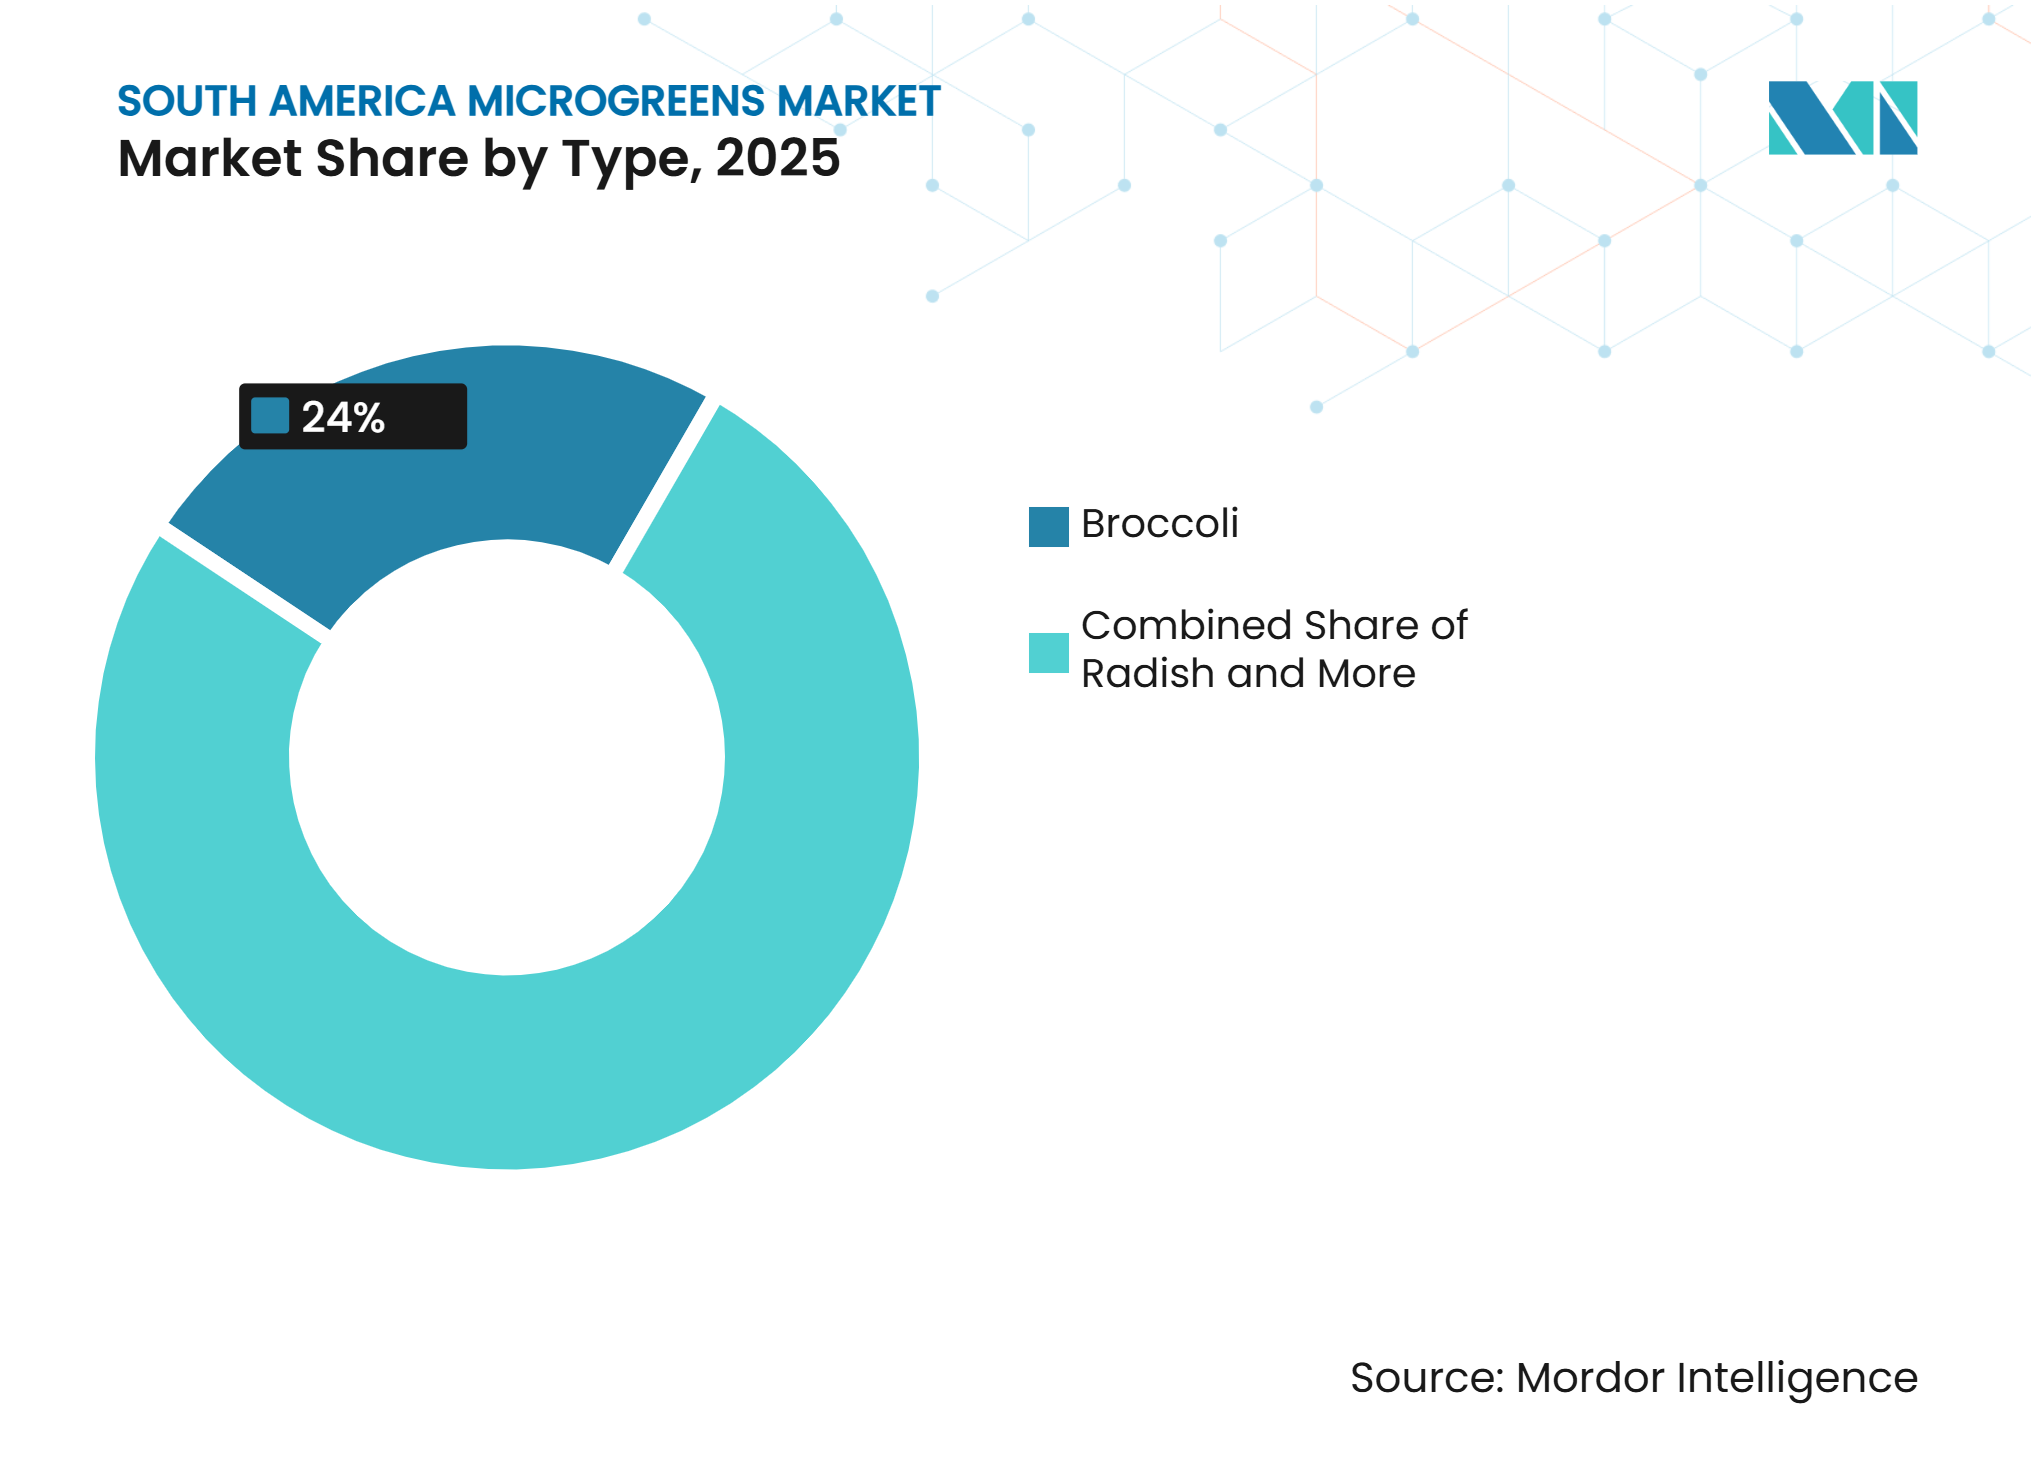
- Par type, le brocoli était le segment le plus important, représentant 24 % de la taille du marché des microgreens en Amérique du Sud en 2025, tandis que le radis devrait enregistrer le CAGR le plus rapide de 13 % durant 2026–2031.
- Par méthode de culture, l'agriculture intérieure était le segment le plus important, représentant 42 % de la part du marché des microgreens en Amérique du Sud en 2025, tandis que l'agriculture verticale devrait enregistrer le CAGR le plus rapide de 13,5 % durant 2026–2031.
- Par substrat de croissance, le sol était le segment le plus important, représentant 34 % de la part du marché des microgreens en Amérique du Sud en 2025, tandis que la fibre de coco devrait se développer au CAGR le plus rapide de 13,2 % durant 2026–2031.
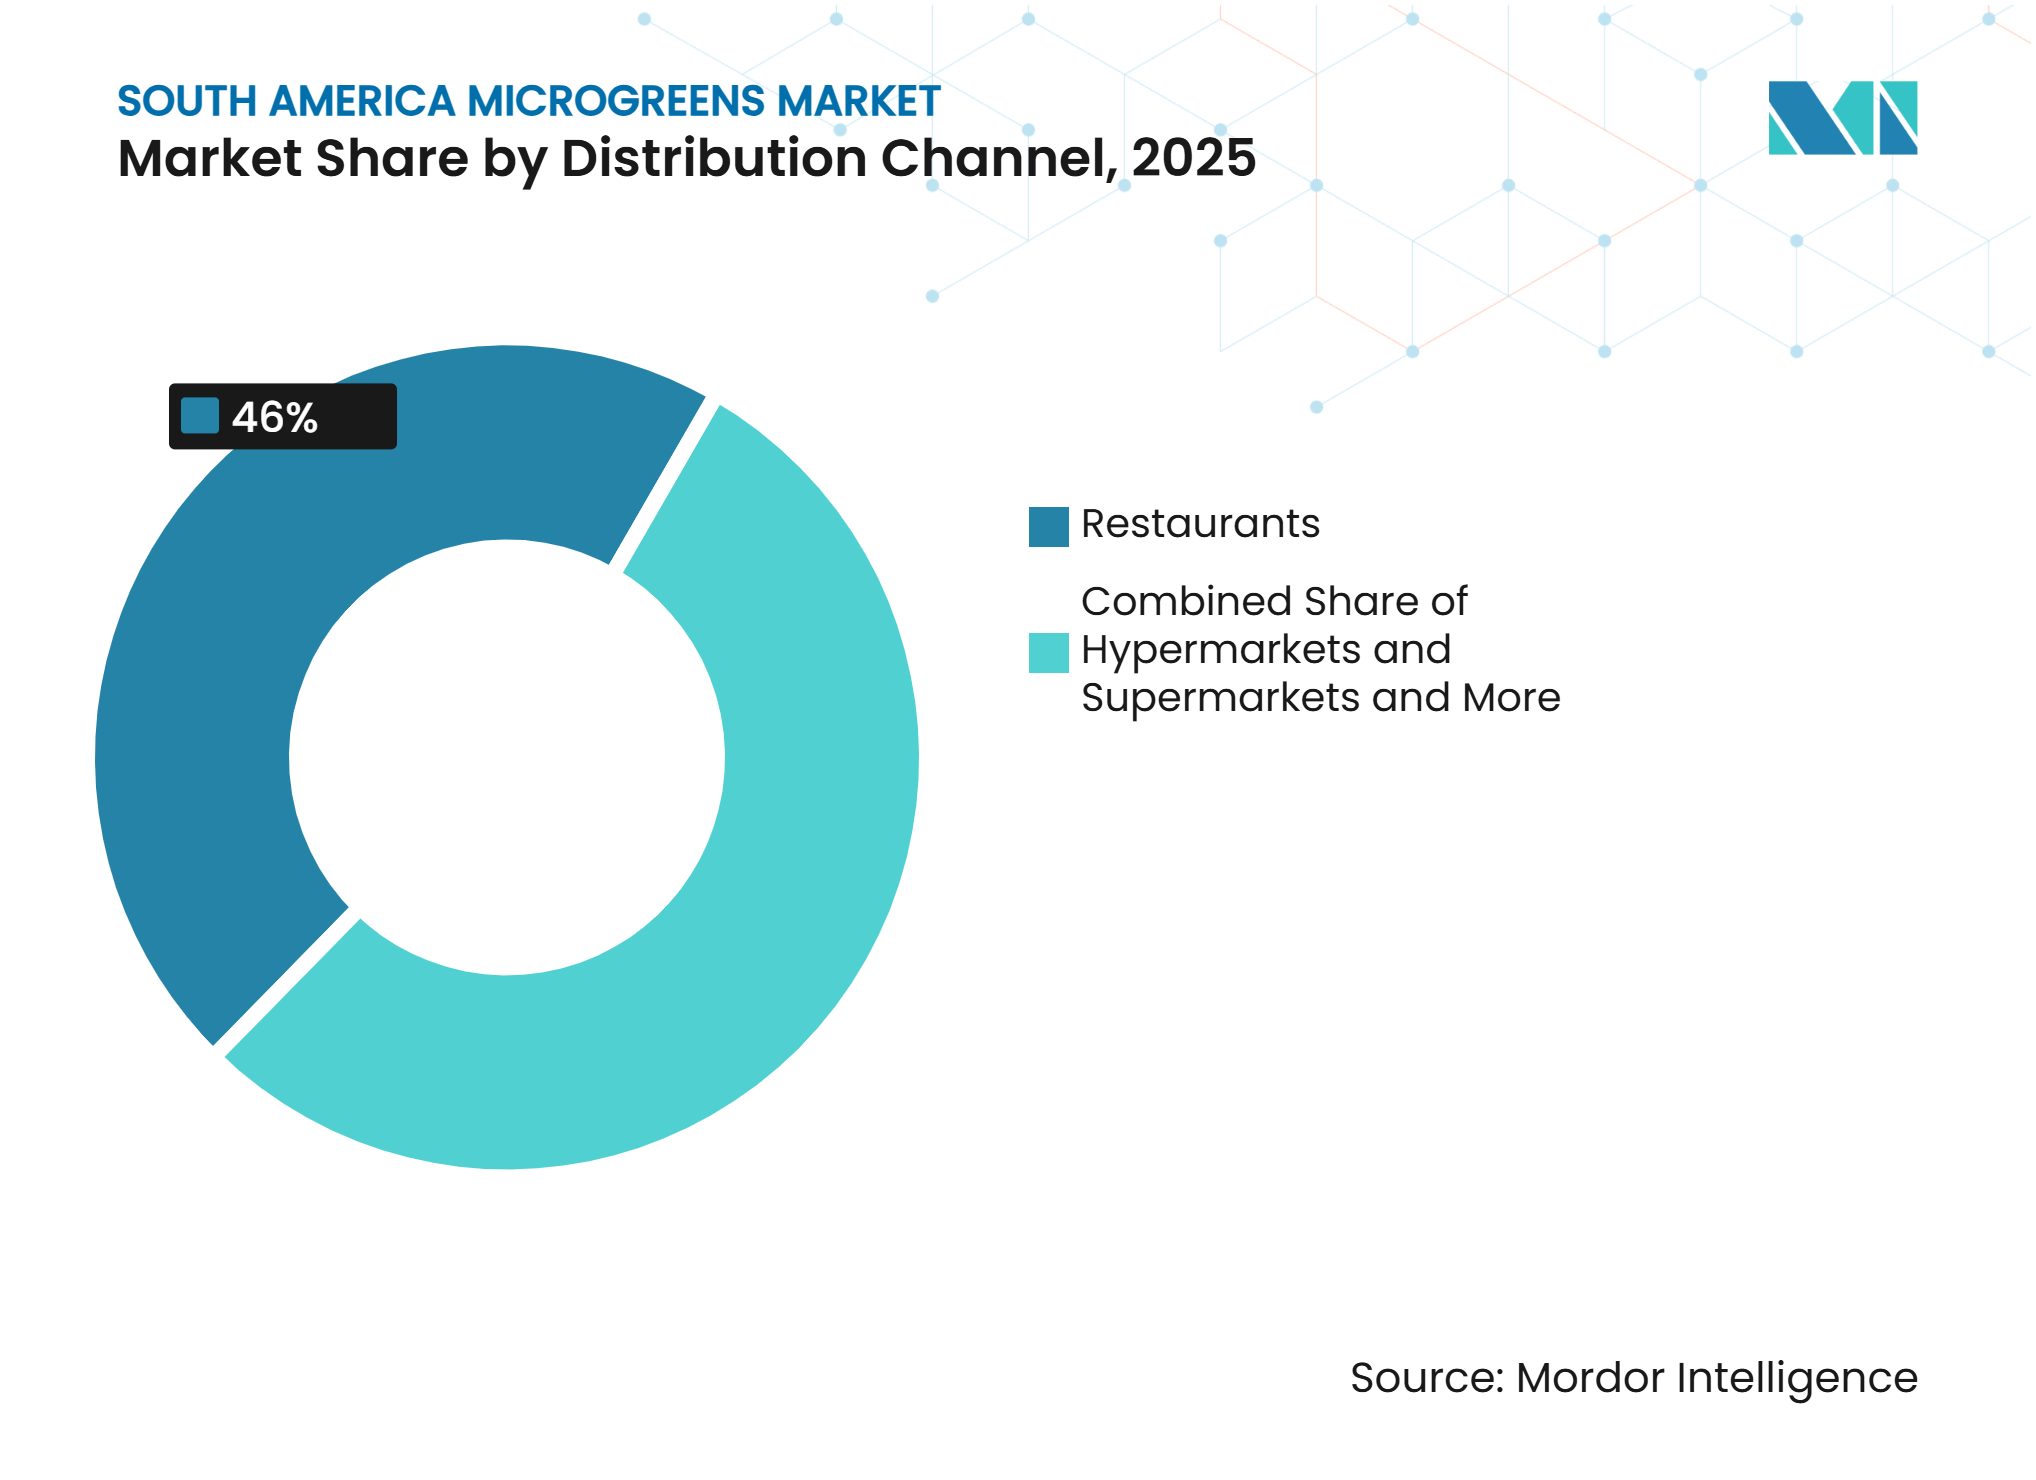
- Par canal de distribution, les restaurants représentaient la plus grande part des revenus en 2025 à 46 %, tandis que les autres canaux de distribution devraient croître au CAGR le plus rapide de 14 % durant 2026–2031.
- Par géographie, le Brésil était le segment le plus important avec 52 % de part des revenus en 2025, tandis que le reste de l'Amérique du Sud devrait croître au CAGR le plus rapide de 12,5 % durant 2026–2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Utilisation croissante des microgreens frais dans la restauration haut de gamme en Amérique du Sud | +2.40% | Brésil et Chili | Court terme (≤ 2 ans) |
| Demande croissante des consommateurs pour des microgreens frais à haute densité nutritionnelle | +1.80% | Brésil et Chili | Moyen terme (2-4 ans) |
| Expansion des ventes directes aux consommateurs et en ligne de microgreens frais | +1.50% | Brésil et reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Cycles courts de la récolte à la livraison soutenant l'approvisionnement local en produits frais | +2.00% | Brésil, Chili, Argentine et reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Demande croissante de variétés, mélanges et formats de récolte spécifiés par les chefs | +1.70% | Brésil et Chili | Moyen terme (2-4 ans) |
| Production urbaine distribuée réduisant les pertes de fraîcheur dans les marchés secondaires | +1.30% | Reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Utilisation croissante des microgreens frais dans la restauration haut de gamme en Amérique du Sud
Les restaurants haut de gamme constituent un débouché important pour le marché des microgreens en Amérique du Sud car ils passent des commandes fréquentes et de haute qualité. Les chefs utilisent les microgreens pour la couleur, la texture, la saveur et le dressage, ce qui favorise les fournisseurs capables de livrer un produit propre et homogène à proximité. Les concentrations de restaurants à São Paulo, Rio de Janeiro et Santiago soutiennent des circuits de livraison courts et des commandes de variétés spécialisées. Les acheteurs peuvent demander du brocoli, du radis, de la roquette, du basilic, du fenouil, des pois et des formats mixtes, ce qui rend la planification des cultures et l'exécution fiable des commandes commercialement importantes. Ce canal fournit une base de revenus initiale pour les exploitations locales, bien que la demande reste concentrée dans la restauration haut de gamme.
Demande croissante des consommateurs pour des microgreens frais à haute densité nutritionnelle
L'intérêt pour les aliments à haute densité nutritionnelle soutient la demande de microgreens frais dans les circuits de vente aux ménages et au détail spécialisé. Une étude de 2025 publiée dans Scientific Reports (Nature Portfolio) a relevé 825,53 mg d'équivalents acide gallique de phénoliques totaux pour 100 grammes de microgreens de brocoli frais et une capacité de piégeage des radicaux libres 2,2-diphényl-1-picrylhydrazyle de 83,32 % dans les microgreens de radis noir[1]. L'étude a également signalé des niveaux significatifs de vitamines, de minéraux et d'autres composés bioactifs dans l'ensemble des microgreens évalués. Ce profil nutritionnel soutient directement le positionnement des microgreens en tant qu'aliments frais à haute densité nutritionnelle, renforçant leur pertinence auprès des consommateurs soucieux de leur santé. L'attention croissante des consommateurs pour des choix alimentaires nutritifs accroît la demande d'aliments frais aux propriétés nutritionnelles et bioactives concentrées. En conséquence, la demande croissante d'aliments frais à haute densité nutritionnelle soutient directement la consommation et la croissance du marché des microgreens en Amérique du Sud.
Expansion des ventes directes aux consommateurs et en ligne de microgreens frais
Les ventes directes aux consommateurs réduisent le nombre d'étapes de manutention entre la récolte et la consommation, ce qui est particulièrement important pour les cultures périssables telles que les microgreens. Les commandes par abonnement permettent aux producteurs d'aligner les semis et les récoltes sur la demande attendue, réduisant le risque de produits invendus tout en créant des schémas d'achat plus prévisibles. Au Brésil, VerdeVida proposait des options de livraison quotidienne, hebdomadaire et mensuelle aux restaurants et aux clients particuliers en 2025, illustrant comment les modèles de livraison en ligne et directe élargissent l'accès aux microgreens frais au-delà du commerce de détail spécialisé. Ces modèles soutiennent également des cycles de production et de livraison récurrents, bien que les producteurs aient toujours besoin d'une gestion appropriée de la chaîne du froid, d'un emballage et d'un service client direct pour maintenir la qualité des produits. L'adoption plus large de ces canaux de vente accroît l'accès des consommateurs et encourage les achats récurrents de microgreens frais, soutenant directement la croissance du marché en Amérique du Sud.
Cycles courts de la récolte à la livraison soutenant l'approvisionnement local en produits frais
Les microgreens peuvent atteindre une taille récoltable en 7 à 28 jours après la germination, selon l'espèce, ce qui permet aux producteurs de maintenir des cycles de production relativement courts. Les systèmes intérieurs et verticaux utilisant des méthodes sans sol peuvent réduire la consommation d'eau jusqu'à 95 % par rapport à l'agriculture en plein champ conventionnelle, favorisant ainsi une production plus proche des centres de consommation urbains[2]. Ces caractéristiques facilitent la production urbaine à proximité des restaurants et des clients particuliers, réduisant l'intervalle entre la récolte, l'emballage et la livraison. HighFarm S.A. approvisionne des comptes de restaurants et de consommateurs à Asunción, fournissant un exemple spécifique au Paraguay de ce modèle de production et de distribution locale. Le bénéfice régional plus large dépend d'une réfrigération fiable, de l'assainissement, de l'emballage et de circuits de livraison viables à l'échelle de la ville, tandis que des cycles de production et de livraison plus courts renforcent la disponibilité des microgreens frais et soutiennent la croissance du marché en Amérique du Sud.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pertes élevées de fraîcheur dues à la courte durée de conservation des microgreens récoltés | -1.50% | Reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Coûts de conformité en matière de sécurité alimentaire pour les microgreens frais prêts à consommer | -1.20% | Brésil et Argentine | Moyen terme (2-4 ans) |
| Concentration de la demande dans la restauration urbaine haut de gamme et le commerce de détail spécialisé | -0.80% | Argentine et reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Incohérence des formats d'emballage, du calibrage et des normes de durée de conservation augmentant les coûts unitaires | -0.70% | Reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pertes élevées de fraîcheur dues à la courte durée de conservation des microgreens récoltés
La durée de conservation est une contrainte importante car les microgreens frais sont crus et hautement périssables. Une revue de 2025 a signalé une détérioration en 10 à 14 jours à 1 à 5 degrés Celsius et en 3 à 5 jours à température ambiante. Cette courte durée de conservation limite le rayon de livraison pour les producteurs sans chaîne du froid solide, notamment dans les villes secondaires du reste de l'Amérique du Sud. L'emballage sous atmosphère modifiée et l'ozone aqueux à faible concentration améliorent les résultats après récolte pour les microgreens de roquette et de radis, mais les coûts d'emballage, d'équipement et de validation augmentent les coûts unitaires pour les petits fournisseurs. Ces exigences en matière de périssabilité et de manutention après récolte augmentent les coûts de distribution et limitent la portée du marché, freinant ainsi l'expansion du marché des microgreens en Amérique du Sud.
Incohérence des formats d'emballage, du calibrage et des normes de durée de conservation augmentant les coûts unitaires
L'incohérence des formats d'emballage, des pratiques de calibrage et des attentes en matière de durée de conservation peut augmenter les coûts de manutention pour les fournisseurs de microgreens frais dans le reste de l'Amérique du Sud. Les différentes exigences des acheteurs en matière de poids, de mélanges, d'étiquettes et de conditions de livraison rendent la planification standardisée de l'emballage et de la production plus difficile. Les petits opérateurs peuvent supporter des coûts de main-d'œuvre et de matériaux plus élevés lorsque des commandes individuelles nécessitent une préparation séparée. L'emballage et la réfrigération affectent également la qualité après récolte des microgreens de roquette[3]. Soulignant l'importance de pratiques de manutention cohérentes. Des spécifications plus cohérentes peuvent réduire la variation des coûts d'emballage et de manutention tout en préservant la flexibilité requise par les clients restaurateurs, réduisant ainsi les inefficacités opérationnelles et soutenant un approvisionnement en microgreens plus rentable dans la région.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le brocoli soutient une demande établie tandis que le radis mène la croissanceLe brocoli représentait 24 % du marché des microgreens en Amérique du Sud en 2025, ce qui en fait le segment de type le plus important. Sa position reflète une utilisation établie dans les applications de garniture pour restaurants haut de gamme et la familiarité des consommateurs avec le légume sous-jacent. La culture appartient à la famille des Brassicacées, associée au profil phytochimique. Cela soutient la différenciation des produits, mais l'avantage commercial dépend toujours de l'apparence fraîche, de la disponibilité fiable et d'un prix acceptable. Le brocoli convient aux producteurs qui recherchent une variété ayant une place établie dans les gammes de produits culinaires et axés sur la santé.
Le radis devrait être le segment de type à la croissance la plus rapide avec un CAGR de 13 % durant 2026–2031. Son attrait vient d'une saveur plus prononcée et d'une intensité visuelle qui peut répondre à la demande des chefs pour des composants d'assiette plus distincts. Le radis offre également aux fournisseurs un moyen de différencier les mélanges sans s'éloigner de la catégorie des microgreens frais. La valeur commerciale de la culture peut être améliorée lorsque la manutention après récolte protège la qualité lors de la livraison. La laitue et la chicorée, la roquette, le basilic, le fenouil, les carottes, les tournesols, les pois et d'autres types restent utiles pour les combinaisons destinées aux restaurants et aux consommateurs. Ensemble, ces variétés permettent aux producteurs de répondre à différentes préférences de saveurs tout en conservant un plan de production ciblé.



Par méthode de culture :
l'agriculture intérieure est la plus importante tandis que l'agriculture verticale se développeL'agriculture intérieure représentait 42 % du marché des microgreens en Amérique du Sud en 2025, ce qui en fait la méthode de culture la plus importante. La méthode soutient une production contrôlée à proximité des clients urbains et réduit l'exposition aux conditions météorologiques extérieures. Pour les microgreens frais, le principal avantage commercial est une capacité plus prévisible à planifier les récoltes en accord avec les commandes des restaurants et les livraisons directes. Les systèmes intérieurs peuvent également soutenir des routines d'assainissement et d'emballage cohérentes lorsqu'ils sont correctement gérés. Les centres urbains du sud-est du Brésil offrent l'environnement le plus établi pour cette approche car la densité de la demande locale et des livraisons soutient la culture en ville.
L'agriculture verticale devrait être la méthode de culture à la croissance la plus rapide, avec un CAGR de 13,5 % durant 2026–2031. La production à plusieurs niveaux peut augmenter la surface disponible pour la production dans un espace urbain limité, ce qui est utile lorsqu'un fournisseur doit opérer à proximité des acheteurs. La méthode est pertinente dans les villes secondaires car elle peut soutenir une exploitation locale sans nécessiter un grand site. Son résultat commercial dépend de la capacité à produire des microgreens frais à un coût acceptable pour la restauration locale et les ménages. Les serres commerciales conservent un rôle dans le sud du Brésil et le centre du Chili, où les conditions climatiques peuvent réduire les besoins énergétiques. D'autres méthodes, notamment les unités en conteneurs et modulaires, peuvent servir les petits opérateurs qui approvisionnent une demande locale concentrée.
Par substrat de croissance :
le sol est le plus important tandis que la fibre de coco gagne en utilisationLe sol représentait 34 % du marché des microgreens en Amérique du Sud en 2025, ce qui en fait le segment de substrat de croissance le plus important. Les petits producteurs traditionnels peuvent le préférer car il est familier et largement accessible. Certains acheteurs associent également les produits cultivés en sol à une histoire de production naturelle, bien que la qualité commerciale doive être jugée à travers une manutention sûre et un état de produit cohérent. Le sol peut soutenir la production locale là où les producteurs ont des pratiques établies et un capital limité pour de nouveaux substrats. Son utilisation continue indique que la catégorie régionale comprend à la fois des formats de production basiques et plus contrôlés.
La fibre de coco devrait être le substrat à la croissance la plus rapide, avec un CAGR de 13,2 % durant 2026–2031. Une étude de 2025 réalisée par une institution chilienne sur les substrats pour microgreens a rapporté que la fibre de coco soutenait la rétention d'humidité et offrait des caractéristiques utiles pour les systèmes de production contrôlée. Ces caractéristiques sont commercialement pertinentes pour les microgreens frais car les pertes précoces de culture peuvent réduire le volume disponible pour les commandes engagées. La fibre de coco peut être particulièrement utile dans la production intérieure et verticale où la gestion de l'humidité et la propreté sont des priorités opérationnelles. La tourbe reste pertinente là où les producteurs privilégient le coût des intrants, tandis que le papier de soie et d'autres substrats tels que les nattes de jute peuvent servir les formats de plateaux vivants. Les formats de plateaux vivants peuvent permettre aux racines de rester attachées lors de la vente, ce qui peut aider à préserver la fraîcheur après la livraison.
Par canal de distribution :
les restaurants sont les plus importants tandis que les autres canaux croissent le plus rapidementLes restaurants représentaient 46 % des revenus en 2025 et constituaient le canal de distribution le plus important du marché des microgreens en Amérique du Sud. Le canal valorise une apparence fraîche, la variété et le timing de livraison, ce qui en fait un débouché adapté aux producteurs locaux. Les commandes fréquentes des restaurants peuvent fournir une base de demande prévisible lorsque le fournisseur répond systématiquement aux spécifications. Le canal expose également les producteurs à une concentration des acheteurs, car un petit nombre de comptes haut de gamme peut représenter une grande part des ventes. Cela rend la fidélisation des comptes et la fiabilité des livraisons des exigences commerciales importantes pour la catégorie.
Les autres canaux de distribution devraient croître au CAGR le plus rapide de 14 % durant 2026–2031. Ce segment comprend les abonnements directs aux consommateurs, les plateformes en ligne et les ventes sur les marchés de producteurs. Ces circuits peuvent accroître l'accès des ménages et réduire la dépendance à un petit nombre de comptes de restaurants. Ils exigent également des producteurs qu'ils gèrent la communication avec les clients, l'assemblage des commandes et la livraison au dernier kilomètre, qui sont des compétences différentes de celles requises pour approvisionner un chef. Les plans de livraison récurrents de VerdeVida en 2025 au Brésil illustrent un exemple à l'échelle nationale de cette approche. Les hypermarchés et supermarchés restent une voie potentielle de vente au détail formelle lorsque les fournisseurs peuvent répondre aux exigences cohérentes en matière de sécurité alimentaire, d'emballage et de réapprovisionnement.

Analyse géographique
Le Brésil détenait 52 % du marché des microgreens en Amérique du Sud en 2025 et constituait le plus grand marché géographique. São Paulo et Rio de Janeiro offrent une concentration de restaurants haut de gamme, d'options de vente au détail et de consommateurs prêts à acheter des produits alimentaires spécialisés produits localement. Le pays offre également la base la plus développée pour les modèles de livraison directe parmi les géographies considérées. Les producteurs brésiliens bénéficient de circuits urbains denses, mais ils doivent gérer un niveau élevé de cohérence des produits pour les acheteurs en restauration et en commerce de détail. Le cadre alimentaire 2024 de l'Agência Nacional de Vigilância Sanitária (ANVISA) est commercialement pertinent car il établit un cadre de conformité formel pour les produits crus et prêts à consommer vendus par les circuits brésiliens.
Le marché brésilien comprend à la fois des fournisseurs urbains établis et des entreprises cherchant à étendre leur portée de livraison. Fazendas Bioma décrit un modèle d'exploitation connectée au cloud à Santa Catarina qui combine le contrôle de production à distance avec une culture en environnement contrôlé. L'exemple est spécifique au pays et pertinent car le contrôle opérationnel peut soutenir la cohérence dans la production et l'approvisionnement en microgreens frais. Son importance commerciale vient de la capacité à coordonner les conditions de culture et à maintenir la qualité des produits pour la distribution locale. L'échelle du Brésil ne supprime pas le besoin d'approvisionnement à l'échelle de la ville, car un produit frais ne peut pas être transporté sur de longues distances sans une gestion soigneuse du temps et de la température. Le pays reste la géographie de référence clé pour les fournisseurs cherchant à construire un modèle commercial formel et reproductible.
Le Chili occupe une position plus petite mais commercialement sophistiquée, avec une demande centrée sur la base de gastronomie fine et de restaurants contemporains de Santiago. Les variétés spécifiées par les chefs ont une pertinence dans cette ville car les acheteurs culinaires peuvent valoriser des ingrédients frais différenciés. L'Argentine maintient une demande à Buenos Aires et Córdoba à travers des magasins spécialisés axés sur la santé et des options de livraison émergentes, bien que les conditions générales du commerce de détail restent difficiles. Le reste de l'Amérique du Sud devrait croître au CAGR le plus rapide de 12,5 % durant 2026–2031. Cette zone comprend des marchés urbains plus petits en Colombie, en Équateur, au Pérou et au Paraguay, où les producteurs locaux peuvent combler des lacunes que les fournisseurs des grandes villes ne peuvent pas servir dans une courte fenêtre de fraîcheur. Le modèle d'approvisionnement local de HighFarm S.A. à Asunción illustre le rôle spécifique au pays de la production contrôlée pour les comptes de restaurants et de consommateurs au Paraguay.
Paysage concurrentiel
Concentration du Marché
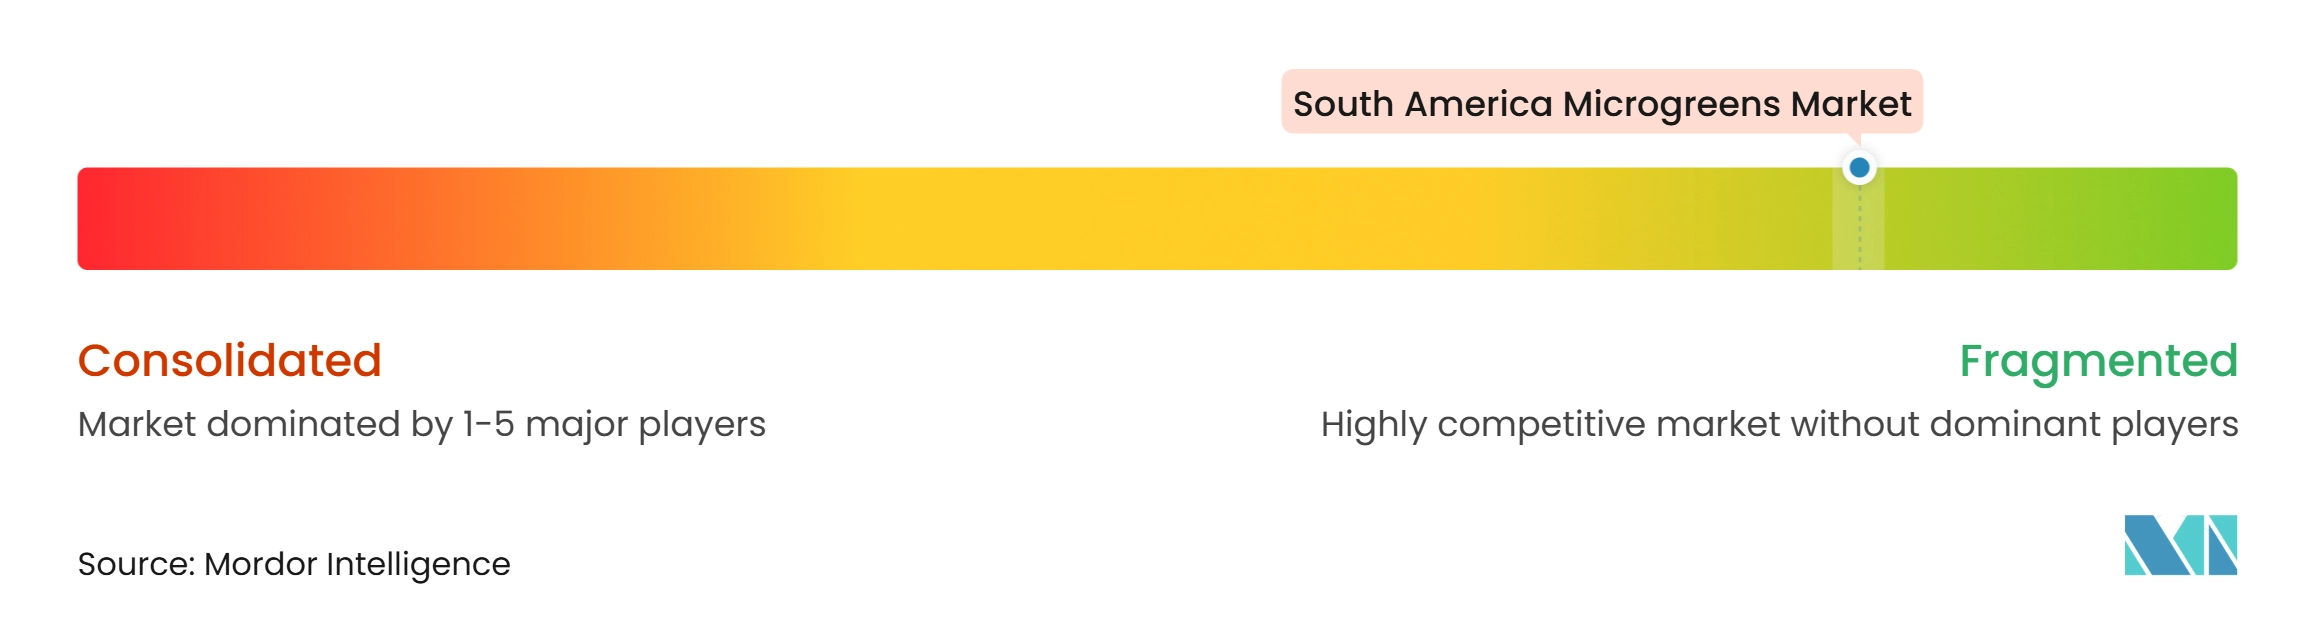
Le marché des microgreens en Amérique du Sud est fragmenté, car aucun producteur ne dispose d'une part de marché régionale vérifiée qui établisse une domination large. La concurrence est principalement locale car la fraîcheur, le timing de livraison et les relations directes avec les clients sont plus importants que l'échelle à distance. Une exploitation approvisionnant un groupe de restaurants dans une ville peut avoir peu de capacité pratique à servir une ville distante dans la fenêtre de livraison requise. Cette structure donne aux spécialistes basés en ville l'opportunité de concurrencer en offrant des produits frais, des mélanges flexibles et un service fiable. Elle limite également la capacité d'un seul fournisseur à créer un système de distribution régionale uniforme. Il en résulte un paysage commercial dans lequel la discipline opérationnelle locale peut compter plus que la visibilité de la marque.
Fazendas Bioma utilise des opérations agricoles contrôlées et connectées au Brésil, positionnant l'entreprise pour gérer la cohérence de la production sur son marché domestique. Vertigreen Chile propose une récolte et une livraison le jour même aux cuisines des restaurants à Santiago. Cette approche est commercialement significative pour le Chili car elle répond directement à l'exigence de fraîcheur des clients de la restauration dans un marché urbain concentré. HighFarm S.A. répond à un besoin local similaire à Asunción en approvisionnant des comptes commerciaux et de consommateurs à partir d'une production contrôlée. Ces exemples n'établissent pas un leadership régional, mais ils montrent que la base concurrentielle est ancrée dans la proximité et le service. Les opérateurs capables de gérer la qualité de la récolte et l'exécution des livraisons peuvent construire des relations locales défendables.
Les entreprises utilisent également des plans de livraison récurrents, des formats d'emballage flexibles et des systèmes de production locaux pour atteindre davantage d'acheteurs. Ces actions sont commercialement pertinentes car elles répondent à la commodité des clients et réduisent les pertes de produits entre la récolte et la vente. Elles ne doivent pas être traitées comme la preuve d'un changement à l'échelle régionale sans données de soutien plus larges. L'opportunité d'espace blanc reste dans les villes avec une restauration haut de gamme émergente et un approvisionnement dédié en microgreens limité. Ces emplacements peuvent offrir de la place pour des entrants locaux, mais le stockage à froid, les contrôles de sécurité alimentaire et l'économie de la livraison restent des barrières clés. La concurrence restera probablement dispersée tant que la catégorie dépendra d'intervalles courts entre la récolte et la livraison et de relations clients difficiles à gérer depuis un emplacement distant.
Leaders de l'industrie des microgreens en Amérique du Sud
-
Asolum Agricultura Tecnologica S.A. (Pink Farms)
-
Fazendas Bioma
-
HighFarm S.A.
-
VerdeVida
-
Delcampo por Tradición S.A.S.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des microgreens en Amérique du Sud Entreprises couvertes dans ce rapport
- Asolum Agricultura Tecnologica S.A. (Pink Farms)
- VerdeVida
- Saibai
- Fazendas Bioma
- Röra Greens
- Mini Vegetales
- Vertigreen Chile
- Fractal
- HighFarm S.A.
- Aeroponica Paraguay
- Mizuna
- Colonia Green Factory
- Delcampo por Tradición S.A.S.
- Cultiva Ecuador
- Bio Bio
Développements industriels récents dans Marché des microgreens en Amérique du Sud
- Juin 2025 : Fazendas Bioma a lancé un programme d'expansion en franchise pour des exploitations verticales de microgreens connectées au cloud au Brésil. Cette expansion spécifique au Brésil étendra la production locale au-delà de Florianópolis, ce qui est pertinent pour la catégorie régionale car des circuits d'approvisionnement locaux plus courts peuvent améliorer la disponibilité des microgreens frais pour les clients de la vente au détail et de la restauration.
- Septembre 2025 : Fractal Agricultura à Córdoba, en Argentine, a annoncé une production commerciale d'environ 20 à 25 kg de microgreens et de pousses par semaine à partir de seulement 15 mètres carrés grâce à la culture verticale intérieure. L'entreprise approvisionne des restaurants et des cafés tout en servant également des clients particuliers, illustrant le développement de modèles de production urbaine à faible empreinte pouvant répondre à la demande locale sans terres agricoles conventionnelles.
- Septembre 2025 : Atama Alimentos à Ushuaia, en Argentine, a annoncé l'expansion de ses activités de production intérieure aux microgreens, aux pousses et aux champignons gastronomiques comestibles, approvisionnant des supermarchés, des restaurants et des opérateurs de croisières en Antarctique. L'entreprise a également développé des techniques de production pour gérer la demande saisonnière, renforçant la capacité d'un producteur éloigné à maintenir un approvisionnement commercial pour les clients de l'hôtellerie et du tourisme.
Périmètre du rapport sur le marché des microgreens en Amérique du Sud
Les microgreens sont des jeunes pousses de légumes, d'herbes et de céréales fraîchement coupées, récoltées entre les stades des cotylédons et de la première vraie feuille, et vendues en vrac ou sous forme de plateaux vivants aux circuits de vente au détail, de restauration et de vente directe aux consommateurs. Le rapport sur le marché des microgreens segmente l'industrie par type (brocoli, laitue et chicorée, roquette, basilic, fenouil, carottes, tournesol, radis, pois et autres types), mode de culture (agriculture intérieure, agriculture verticale, serres commerciales et autres méthodes de culture), substrat de croissance (tourbe, sol, fibre de coco, papier de soie et autres substrats de croissance), canal de distribution (hypermarchés/supermarchés, restaurants et autres canaux de distribution) et géographie (Brésil, Chili et plus). Les prévisions du marché sont fournies en termes de valeur.
Aperçu de la segmentation
| Brocoli |
| Laitue et chicorée |
| Roquette |
| Basilic |
| Fenouil |
| Carottes |
| Tournesol |
| Radis |
| Pois |
| Autres types |
| Agriculture intérieure |
| Agriculture verticale |
| Serres commerciales |
| Autres méthodes de culture |
| Tourbe |
| Sol |
| Fibre de coco |
| Papier de soie |
| Autres substrats de croissance |
| Hypermarchés et supermarchés |
| Restaurants |
| Autres canaux de distribution |
| Brésil |
| Chili |
| Argentine |
| Reste de l'Amérique du Sud |
| Par type | Brocoli |
| Laitue et chicorée | |
| Roquette | |
| Basilic | |
| Fenouil | |
| Carottes | |
| Tournesol | |
| Radis | |
| Pois | |
| Autres types | |
| Par méthode de culture | Agriculture intérieure |
| Agriculture verticale | |
| Serres commerciales | |
| Autres méthodes de culture | |
| Par substrat de croissance | Tourbe |
| Sol | |
| Fibre de coco | |
| Papier de soie | |
| Autres substrats de croissance | |
| Par canal de distribution | Hypermarchés et supermarchés |
| Restaurants | |
| Autres canaux de distribution | |
| Par géographie | Brésil |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour le marché des microgreens en Amérique du Sud ?
Le marché devrait passer de 82,2 millions USD en 2026 à 139 millions USD d'ici 2031, à un CAGR de 11,08 % durant 2026–2031. La croissance dépend de la production locale, d'une manutention formelle et d'une demande récurrente de la restauration et des ménages.
Quel type occupe la plus grande position en termes de revenus en Amérique du Sud ?
Le brocoli était le type le plus important, avec une part de 24 % en 2025. Le radis devrait être le type à la croissance la plus rapide avec un CAGR de 13 % durant 2026–2031, soutenu par une saveur distinctive et la demande culinaire.
Quel pays mène la demande régionale en microgreens frais ?
Le Brésil était la plus grande géographie, avec une part de 52 % en 2025, soutenu par les principaux marchés urbains de restauration et de livraison directe. Les exigences brésiliennes en matière de sécurité alimentaire façonnent également l'environnement d'approvisionnement formel et accroissent l'importance de la traçabilité pour l'approvisionnement commercial.
Comment les abonnements directs affectent-ils l'approvisionnement commercial ?
Les plans d'abonnement peuvent fournir des commandes confirmées avant la récolte, ce qui aide les producteurs à planifier la production et à réduire le gaspillage de produits frais. Ils peuvent également rendre les microgreens frais plus accessibles aux acheteurs particuliers réguliers. Ce modèle est le plus efficace lorsque le producteur dispose de processus fiables d'emballage et de livraison locaux qui préservent la qualité des produits.