
Tamanho e Participação do Mercado de Móveis de Cozinha da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
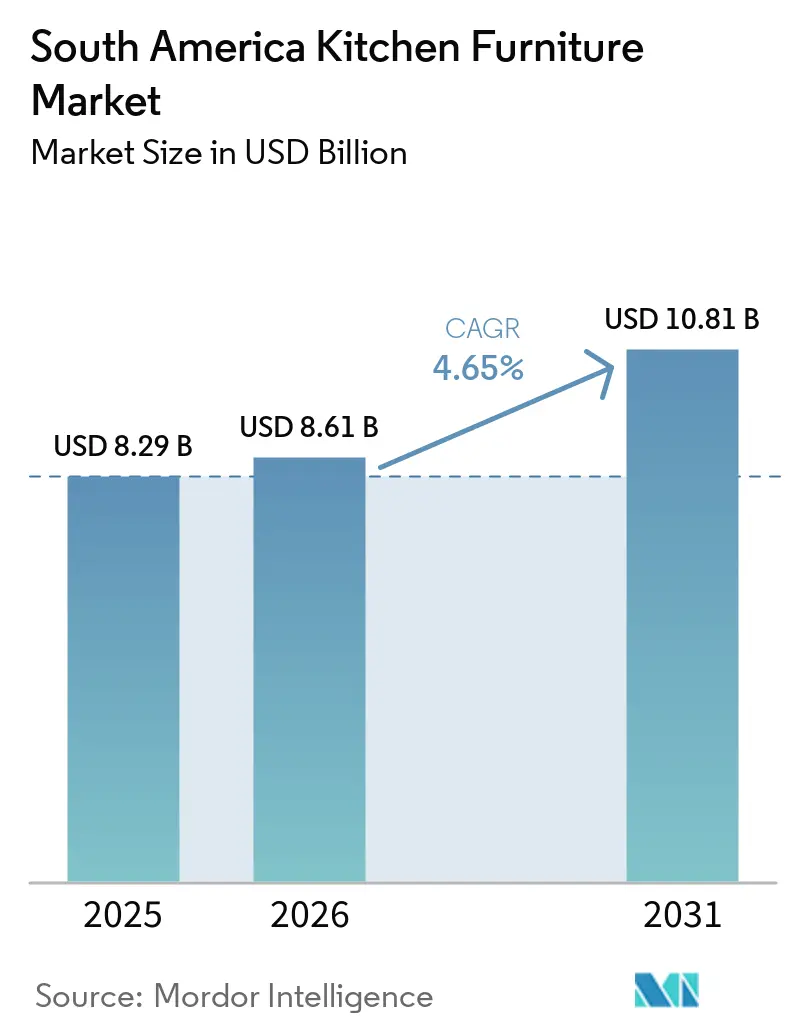
| Tamanho do mercado no ano base (2025) | 8.29 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.81 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.65 % |
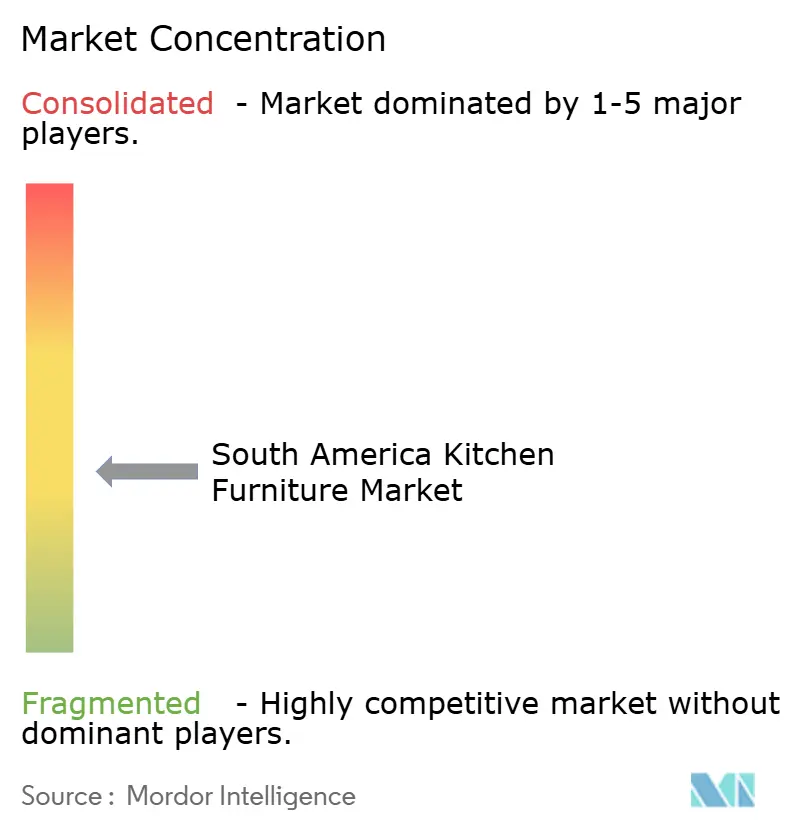
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Móveis de Cozinha da América do Sul por Mordor Intelligence
O tamanho do mercado de móveis de cozinha da América do Sul foi avaliado em 8,29 bilhões de USD em 2025 e estima-se que cresça de 8,61 bilhões de USD em 2026 para atingir 10,81 bilhões de USD até 2031, a um CAGR de 4,65% durante o período de previsão (2026-2031). A demanda é sustentada pelo crédito para reforma residencial e pelos programas habitacionais brasileiros, que geram pedidos recorrentes de armazenamento embutido, armários e produtos relacionados à cozinha. O Brasil permanece como o centro de produção da região, enquanto o Peru avança mais rapidamente à medida que os gastos com construção e reforma aumentam. Os produtores estão adaptando seus modelos de vendas à medida que a aquisição por projetos, a descoberta online e a consultoria presencial de design tornam-se mais estreitamente conectadas. Os altos custos de financiamento, as variações cambiais, os custos de componentes importados e as diferentes normas de produtos entre os países continuam a limitar os gastos das famílias e a expansão transfronteiriça. O mercado de móveis de cozinha da América do Sul é, portanto, moldado por uma grande base brasileira, crescente atividade de reforma e uma gradual transição para sistemas modulares padronizados.
Principais Conclusões do Relatório
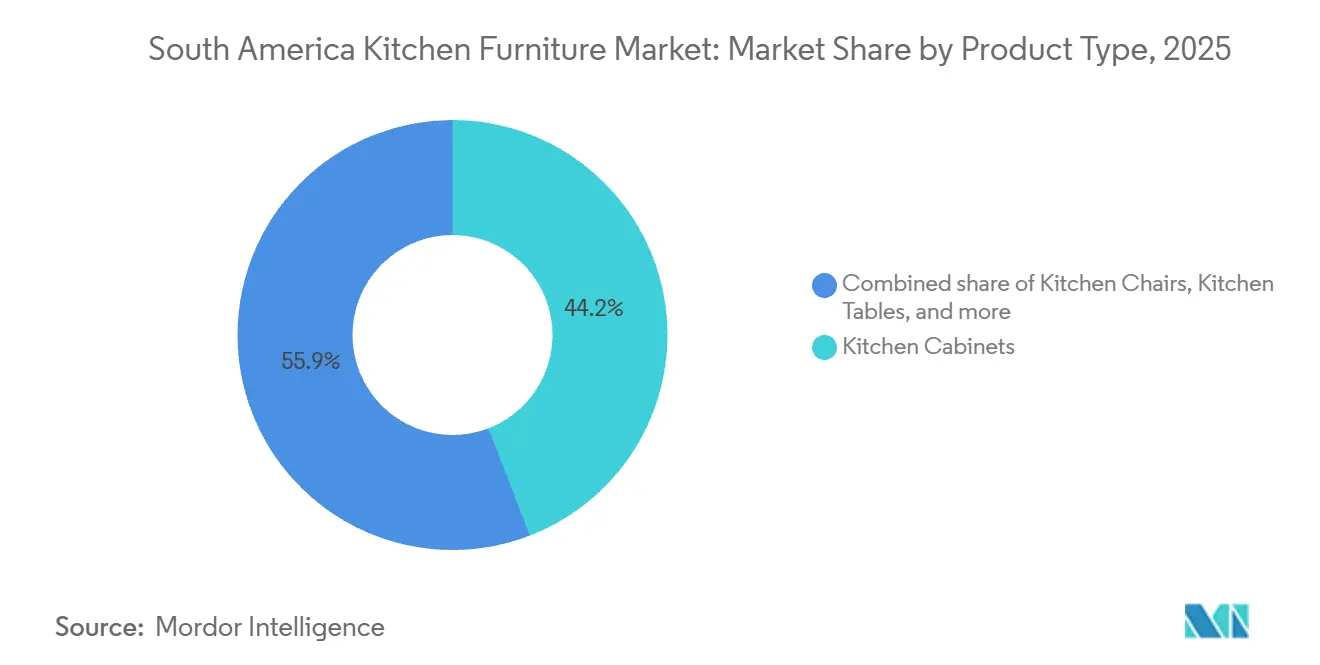
- Por tipo de produto, os armários de cozinha detinham 44,15% da participação do mercado de móveis de cozinha da América do Sul em 2025, enquanto Outros Produtos têm previsão de crescer a um CAGR de 5,71% até 2031.
- Por material, a madeira representou 48,25% da participação do mercado de móveis de cozinha da América do Sul em 2025, enquanto o metal tem projeção de registrar um CAGR de 7,02% até 2031.
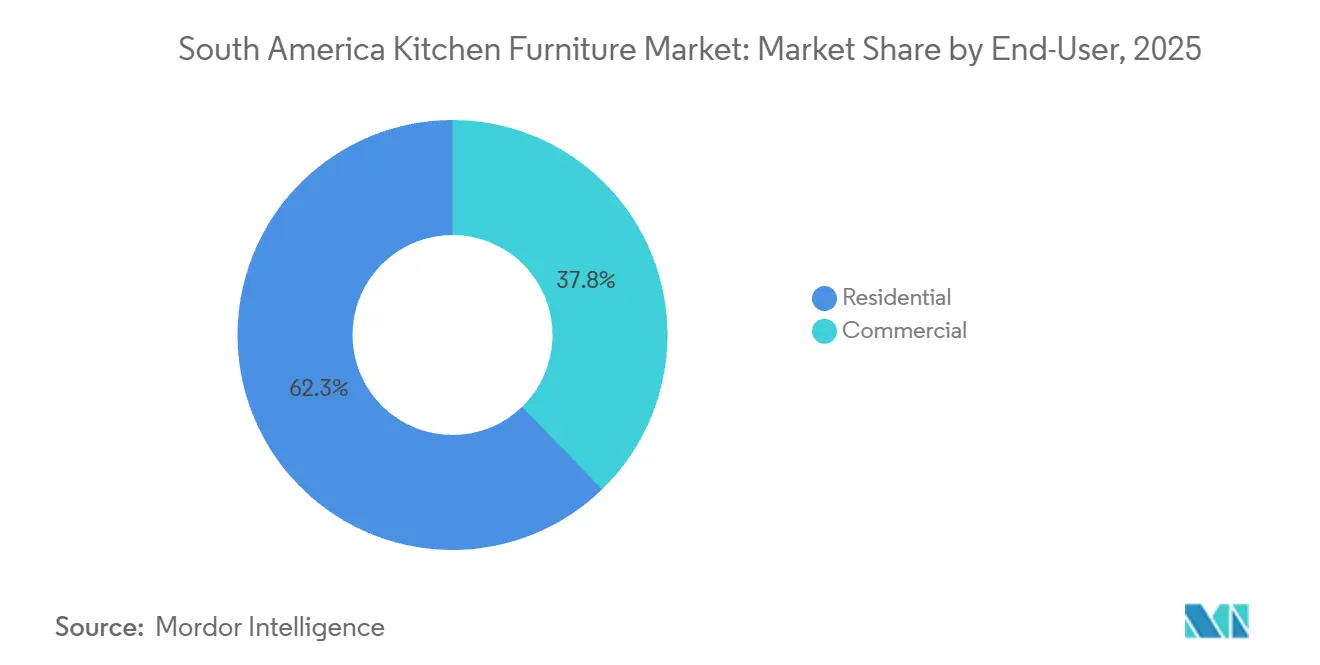
- Por usuário final, os usuários residenciais representaram 62,25% da participação do mercado de móveis de cozinha da América do Sul em 2025, enquanto os usuários comerciais têm projeção de crescer a um CAGR de 5,92% até 2031.
- Por canal de distribuição, B2C e varejo detinham 48,85% da participação do mercado de móveis de cozinha da América do Sul em 2025, enquanto os canais B2B e de projetos têm previsão de expandir a um CAGR de 6,61% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Móveis de Cozinha da América do Sul
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Redução do Tamanho de Apartamentos Urbanos e Cozinhas com Uso Eficiente do Espaço | +0.4% | Brasil, Chile, Argentina, incluindo São Paulo, Santiago e Buenos Aires | Curto prazo (≤ 2 anos) |
| Crescimento de Sistemas de Cozinha Modulares e Prontos para Montar | +0.8% | Brasil, Peru, Restante da América do Sul | Médio prazo (2-4 anos) |
| Reforma Residencial e Desenvolvimento Habitacional | +1% | Brasil, Argentina, Peru | Médio prazo (2-4 anos) |
| Aquisição Direta por Incorporadoras para Projetos Habitacionais Repetidos | +0.6% | Brasil, Chile, Colômbia | Longo prazo (≥ 4 anos) |
| Especificação Digital de Cozinhas e Descoberta de Móveis Online | +0.5% | Brasil, Chile, Argentina | Curto prazo (≤ 2 anos) |
| Demanda por Madeira Engenheirada Resistente à Umidade e Acabamentos de Baixa Manutenção | +0.4% | Brasil, Peru, Chile | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Redução do Tamanho de Apartamentos Urbanos e Cozinhas com Uso Eficiente do Espaço
As novas unidades residenciais nas principais cidades sul-americanas estão sendo cada vez mais projetadas com áreas internas menores. Esse layout confere maior importância a cozinhas compactas que combinam armazenamento, eletrodomésticos, espaço para despensa e superfícies de trabalho. Designs abertos em corredor e com península tornaram-se mais comuns em São Paulo, Santiago e Buenos Aires. Esses layouts exigem sistemas de móveis que utilizem o espaço disponível de forma eficiente, sem depender de peças separadas. Fabricantes com linhas modulares conseguem atender a essas necessidades de forma mais consistente do que produtores que apenas reduzem as dimensões de armários tradicionais. O mercado de móveis de cozinha da América do Sul se beneficia quando as incorporadoras especificam sistemas de cozinha coordenados para apartamentos compactos, em vez de móveis avulsos. Layouts de apartamentos menores também alteram o valor de cada instalação. Uma cozinha planejada pode combinar diversas funções domésticas em uma única configuração planejada. Isso pode aumentar o valor do sistema instalado em comparação com a compra isolada de um armário. Os compradores frequentemente buscam prateleiras de despensa, armazenamento para eletrodomésticos e superfícies flexíveis como parte do mesmo pedido. A necessidade dessas funções sustenta a demanda por armários com uso eficiente do espaço e acessórios relacionados. Também favorece fornecedores que podem oferecer configurações repetíveis para plantas de apartamentos comuns.
Crescimento de Sistemas de Cozinha Modulares e Prontos para Montar
Os sistemas modulares e prontos para montar reduzem o tempo entre a seleção do produto e a entrega. As ferramentas de descoberta digital, as redes logísticas e as ferramentas de visualização tornam esses formatos mais fáceis de avaliar pelas famílias. A MadeiraMadeira investiu BRL 100 milhões (USD 18,0 milhões) em um centro de tecnologia e desenvolvimento de móveis em 2025. A empresa conectou 470 fabricantes por meio de sua plataforma, que atende cada vez mais à demanda por cozinhas modulares. O mercado de móveis de cozinha da América do Sul está observando os canais online reduzirem a dependência de showrooms físicos para compras de preço médio. As ferramentas de planejamento digital também podem facilitar a comparação de configurações de armários pelos consumidores antes de efetivarem uma compra. O fornecimento de painéis do Brasil apoia produtos prontos para montar de menor custo e padronizados. Os painéis à base de madeira fornecem uma base de material consistente para peças de armários, prateleiras e unidades de armazenamento. Essa estrutura de fornecimento ajuda os produtores a construir produtos repetíveis em uma escala adequada para os canais de varejo e online. A madeira engenheirada resistente à umidade e os acabamentos duráveis são especialmente relevantes em cozinhas, onde os requisitos de manutenção afetam a escolha do produto. Esses materiais também ajudam os fornecedores a atender à demanda no Brasil, Peru e Chile. O resultado é uma gama de produtos mais ampla que pode atender tanto compradores de nível básico quanto clientes de reforma.
Reforma Residencial e Desenvolvimento Habitacional
A reforma residencial tornou-se uma importante fonte de demanda por substituição de cozinhas no Brasil. O Reforma Casa Brasil foi lançado em novembro de 2025 com BRL 40 bilhões (USD 7,2 bilhões) em crédito para reforma, com taxas a partir de 1,17% ao mês. O programa direciona crédito para residências existentes, incluindo reformas de cozinha e banheiro. Isso é importante porque a demanda por reforma não depende inteiramente do financiamento habitacional novo. Ele oferece ao mercado de móveis de cozinha da América do Sul uma base de demanda mesmo quando a atividade de novos empreendimentos desacelera. Os pedidos de reforma podem incluir substituição de armários, adições de armazenamento, superfícies e outras atualizações funcionais. O Peru acrescenta outra fonte de demanda impulsionada por reformas. Seu segmento de reforma e acabamento cresceu mais de 20% durante o primeiro semestre de 2026. Os projetos de cozinha e banheiro registraram gastos das famílias de PEN 1.500 (USD 442,7) por metro quadrado, equivalente a USD 401 por metro quadrado[1]El Comercio Perú, "Renovar um Ambiente Requer um Investimento Médio de S/1.500 por m2," El Comercio Perú, elcomercio.pe.. Esse padrão de gastos cria oportunidades para fabricantes regionais que podem fornecer produtos práticos de cozinha. Também apoia exportadores que buscam demanda além do Brasil. O mercado de móveis de cozinha da América do Sul se beneficia do trabalho de reforma porque as famílias podem fazer melhorias parciais sem substituir todo o interior da residência.
Aquisição Direta por Incorporadoras para Projetos Habitacionais Repetidos
O programa Minha Casa, Minha Vida do Brasil criou um grande pipeline de projetos habitacionais. O programa contratou 2 milhões de unidades durante os primeiros 3 anos da administração atual. Tem como meta mais 1 milhão de unidades contratadas até o final de 2026, enquanto mais de 1 milhão de unidades estão em construção. Esses projetos sustentam a aquisição repetida de móveis de cozinha padronizados. Os fornecedores devem fornecer produtos consistentes, cronogramas de entrega previsíveis, suporte à instalação e cobertura de garantia. O mercado de móveis de cozinha da América do Sul pode se beneficiar quando as incorporadoras encomendam sistemas padronizados em lotes, em vez de por meio de vendas individuais no varejo. Uma licitação de Niterói em 2025 mostrou como esse modelo funciona na prática. A licitação combinou móveis de cozinha e eletrodomésticos para 35 unidades habitacionais em um único contrato. Também incluiu requisitos de entrega, instalação e garantia[2]Município de Niterói, "Edital PE 90007/2025, Aquisição de Mobiliários para Unidades MCMV," Prefeitura de Niterói, niteroi.rj.gov.br.. Tais contratos diferem dos pedidos de varejo porque volume, prazo e requisitos de serviço são definidos antecipadamente. Os fornecedores B2B podem planejar a produção com base em especificações definidas e cronogramas de projetos. Esse modelo apoia a expansão mais rápida esperada para os canais de distribuição B2B e de projetos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Inflação, Volatilidade Cambial e Redução dos Gastos Discricionários | -0.9% | Argentina, Brasil, Colômbia | Curto prazo (≤ 2 anos) |
| Exposição ao Custo de Ferragens Importadas e Painéis | -0.5% | Brasil, Argentina, Peru | Médio prazo (2-4 anos) |
| Normas Mercosul Não Harmonizadas e Testes Duplicados | -0.2% | Corredores comerciais do Brasil, Argentina, Paraguai e Uruguai | Longo prazo (≥ 4 anos) |
| Escassez de Mão de Obra Qualificada para Instalação e Marcenaria Personalizada | -0.3% | Brasil, Peru, Restante da América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação, Volatilidade Cambial e Redução dos Gastos Discricionários
A taxa Selic do Brasil está em 15%, o que aumenta o custo das compras de cozinha financiadas em parcelas[3]Organização para a Cooperação e Desenvolvimento Econômico, "Perspectivas Econômicas da OCDE, Volume 2026 Edição 1, Brasil," OCDE Publishing, oecd.org.. Essa pressão é mais visível na faixa de preço médio, onde muitas famílias dependem de crédito. A Argentina e a Colômbia também enfrentam condições que podem restringir o poder de compra. Custos de financiamento mais altos podem atrasar a substituição completa de uma cozinha ou levar os consumidores a optar por melhorias menores. O mercado de móveis de cozinha da América do Sul permanece exposto a essas decisões porque armários e sistemas planejados são frequentemente compras discricionárias. O crédito governamental para reforma oferece algum suporte, mas não elimina a pressão mais ampla sobre a acessibilidade. Os gastos do Brasil com móveis e eletrodomésticos passaram de uma queda de 1% em abril de 2026 para um crescimento de 2,7% em maio de 2026. Essa mudança indica que a demanda das famílias pode reagir rapidamente a mudanças nas expectativas financeiras. A demanda de nível básico tem suporte do crédito governamental, enquanto a demanda premium tem maior proteção pela concentração de renda. A faixa de preço médio enfrenta a maior pressão quando os pagamentos se tornam mais caros. Os consumidores podem adiar uma instalação completa e, em vez disso, comprar unidades de armazenamento ou acessórios. Essas escolhas de gastos podem deslocar as vendas para produtos de menor valor no mercado de móveis de cozinha da América do Sul.
Exposição ao Custo de Ferragens Importadas e Painéis
Dobradiças, corrediças de gaveta e mecanismos de fechamento suave são frequentemente importados e precificados em USD. A depreciação cambial durante 2024 e 2025 aumentou o custo em moeda local desses componentes. O volume de produção de móveis do Brasil caiu 1,2% em 2025, enquanto as perdas nas exportações também reduziram o caixa disponível para peças importadas[4]Associação Brasileira da Indústria do Mobiliário, "As Exportações Brasileiras de Móveis e Colchões Iniciam 2026 em Queda em Meio a Mudanças nos Padrões do Comércio Global," DatamarNews, datamarnews.com.. Os produtores podem repassar os custos aos compradores, simplificar as especificações dos produtos ou reduzir as margens. O mercado de móveis de cozinha da América do Sul está exposto porque a qualidade das ferragens afeta o desempenho e o valor percebido dos armários. Produtores com arranjos de fornecimento mais sólidos podem gerenciar essa pressão de forma mais eficaz. Diferentes normas e requisitos de testes acrescentam ao custo do comércio transfronteiriço. A Resolução Mercosul GMC/RES Nº 28/08 estabelece um quadro técnico para o comércio regional. A Resolução 313/2025 da Argentina aceita certificados internacionais reconhecidos para alguns produtos de painéis derivados de madeira. Essa mudança pode reduzir a duplicação em testes e procedimentos administrativos relacionados. Mesmo assim, os fornecedores devem atender aos requisitos específicos de produto, segurança e documentação de cada país. A escassez de instaladores qualificados e de mão de obra para marcenaria personalizada também pode limitar a capacidade de entregar projetos planejados complexos dentro do prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Armários Detêm a Maior Posição Enquanto Outros Produtos Expandem Mais Rapidamente
Os armários de cozinha detinham 44,15% da participação do mercado de móveis de cozinha da América do Sul em 2025. Os armários formam a principal estrutura de armazenamento e layout dentro dos sistemas de cozinha modulares. Os projetos habitacionais frequentemente exigem armazenamento planejado como parte básica da especificação da cozinha. Isso torna os armários relevantes tanto para pedidos de incorporadoras quanto para compras de reforma no varejo. Seu papel no layout completo da cozinha lhes confere uma base de demanda mais ampla do que mesas ou cadeiras individuais. Os produtos devem atender a requisitos de resistência estrutural, resistência à umidade e segurança química. Esses fatores favorecem os fornecedores domésticos que podem fornecer qualidade consistente. Cadeiras e mesas de cozinha permanecem categorias estáveis para espaços comerciais e interiores residenciais coordenados. Atendem a refeitórios, restaurantes, salas de funcionários e áreas de jantar residenciais. Sua demanda está menos vinculada ao ciclo de instalação de cozinha planejada do que a demanda por armários.
Outros Produtos têm previsão de crescer a um CAGR de 5,71% até 2031. Esse grupo inclui carrinhos, trolleys, prateleiras de despensa e outras peças de armazenamento flexíveis. Esses produtos permitem que as famílias melhorem a organização da cozinha sem substituir os armários planejados. São adequados para apartamentos menores e para reformas com orçamentos limitados. O varejo online apoia suas vendas porque a seleção e a entrega de produtos são relativamente simples. Os compradores podem adicionar esses produtos a uma configuração de cozinha existente ao longo do tempo. Os produtores podem fortalecer as vendas recorrentes combinando seus carrinhos e prateleiras de despensa com coleções de armários. Essa abordagem cria uma compra mais coordenada em vez de uma venda de commodity isolada. Os compradores de nível básico podem preferir esses produtos quando as taxas de juros limitam instalações maiores. O mercado de móveis de cozinha da América do Sul, portanto, tem uma rota prática para a demanda por meio de melhorias menores de armazenamento.


Por Material: A Madeira Mantém Escala Enquanto o Metal Ganha Demanda Comercial
A madeira representou 48,25% da participação do mercado de móveis de cozinha da América do Sul em 2025. O sistema de fornecimento florestal e de painéis da região apoia a produção de armários à base de madeira. O Brasil possui um grande fornecimento de painéis à base de madeira que apoia a produção de corpos de armários, prateleiras e portas. Essa base de fornecimento ajuda os fabricantes a obter materiais para produtos de cozinha padronizados. A madeira engenheirada também apoia os formatos prontos para montar. A certificação ambiental está se tornando mais relevante nas aquisições de incorporadoras e comerciais. Produtores como Arauco e Duratex estão associados ao fornecimento regional de painéis e produtos de madeira engenheirada certificada. Essas capacidades podem influenciar a seleção de materiais quando os compradores buscam produtos rastreáveis ou duráveis. A madeira continua a atender às necessidades de reforma residencial porque pode ser utilizada em uma ampla gama de designs e faixas de preço. Permanece a maior base de material para o mercado de móveis de cozinha da América do Sul.
O metal tem projeção de expandir a um CAGR de 7,02% até 2031. O crescimento está concentrado em cozinhas comerciais e institucionais que exigem superfícies duráveis e higiênicas. O metal tem bom desempenho em ambientes expostos a limpeza intensiva e uso regular. É relevante para projetos de serviços de alimentação, hotelaria, saúde e educação. A Bertolini oferece produtos de cozinha híbridos de aço e madeira que atendem tanto às necessidades comerciais quanto residenciais. O arranjo de produção exclusivo do grupo com a Leroy Merlin e um investimento digital de BRL 60 milhões (USD 10,8 milhões) demonstra seu foco no fornecimento de varejo em maior escala. Os produtos de plástico e polímero mantêm um papel menor em móveis avulsos de menor preço. Outros materiais incluem perfis de alumínio e placas compostas utilizadas em aplicações de cozinha comercial. A escolha do material é cada vez mais moldada pela manutenção, segurança alimentar e o ambiente de uso final pretendido.
Por Usuário Final: Usuários Residenciais Lideram Enquanto a Aquisição Comercial se Amplia
Os usuários residenciais representaram 62,25% da participação do mercado de móveis de cozinha da América do Sul em 2025. A formação de domicílios, a atividade de reforma e as conclusões habitacionais sustentam essa grande base de clientes. O crédito para reforma brasileiro ajuda os proprietários existentes a financiar melhorias práticas na cozinha. A demanda está dividida entre produtos modulares de nível básico e sistemas planejados premium. As compras de nível básico focam em acessibilidade, armazenamento e instalação simples. Os pedidos premium estão mais frequentemente vinculados a projetos liderados por arquitetos e ao desenvolvimento imobiliário de luxo. O consumo privado do Brasil permanece resiliente em 2026, sustentado pelas condições do mercado de trabalho e pelos aumentos do salário mínimo. Isso ajuda a manter um nível base de gastos residenciais com cozinha. Ornare, Dell Anno e Florense atendem a projetos premium onde as especificações são definidas no início do processo de desenvolvimento imobiliário. A base residencial permanece central para o mercado de móveis de cozinha da América do Sul.
Os usuários comerciais têm projeção de registrar um CAGR de 5,92% até 2031. A recuperação da hotelaria e a expansão dos serviços de alimentação sustentam novas aquisições de cozinha neste segmento. As instalações de saúde e educação também requerem atualizações funcionais de cozinha. Os compradores comerciais frequentemente exigem integração de bancadas de aço inoxidável, estações de preparo modulares e superfícies em contato com alimentos em conformidade com as normas. Esses requisitos podem elevar os valores dos pedidos em comparação com projetos residenciais. Os fornecedores precisam de diferentes capacidades de design, entrega e instalação para esses contratos. As decisões de aquisição também atribuem maior peso ao desempenho de limpeza e à durabilidade estrutural. A reposição comercial pode contribuir para a recuperação nos gastos com móveis e eletrodomésticos observada em maio de 2026. Esse segmento oferece uma rota para pedidos maiores e planejados que são menos dependentes do financiamento individual das famílias. Também apoia maior uso de metal e outros materiais duráveis.
Por Canal de Distribuição: O Varejo B2C Lidera Enquanto os Projetos B2B Aceleram
Os canais B2C e de varejo detinham 48,85% da participação do mercado de móveis de cozinha da América do Sul em 2025. Esses canais incluem centros de materiais para construção, lojas especializadas, plataformas online e outros formatos de varejo. O varejo permanece importante porque as famílias frequentemente comparam móveis de cozinha antes de concluir uma compra. Os centros de materiais para construção atendem compradores que buscam produtos imediatos e itens relacionados à instalação. As lojas especializadas mantêm um papel onde os consumidores precisam de consultoria de design ou personalização premium. Os canais online ampliam o acesso a móveis modulares além das localizações tradicionais de showroom. A MadeiraMadeira conecta 470 fabricantes por meio de sua plataforma. Seu modelo combina uma ampla seleção de produtos com crescente interesse em planejamento de cozinha. A visualização digital pode reduzir a incerteza em torno do dimensionamento e do layout dos armários. Isso ajuda o varejo online a competir mais diretamente com as lojas físicas no mercado de móveis de cozinha da América do Sul.
Os canais B2B e de projetos têm previsão de crescer a um CAGR de 6,61% até 2031. Os pedidos de incorporadoras no âmbito do Minha Casa, Minha Vida criam demanda por entregas planejadas e especificações repetidas. Os contratos hoteleiros e institucionais acrescentam uma segunda fonte de aquisição por projetos. Os acordos em volume podem reduzir a volatilidade promocional comum nas vendas de varejo. Também podem ajudar os fabricantes a programar a produção e utilizar a capacidade produtiva de forma mais eficiente. Os fornecedores precisam de equipes de vendas para projetos, coordenação de entrega, suporte à instalação e capacidades de serviço. Isso favorece empresas que podem combinar escala de fabricação com execução confiável de projetos. As lojas especializadas premium permanecem relevantes para cozinhas planejadas lideradas por arquitetos. A consultoria presencial ainda importa quando os compradores estão selecionando materiais de maior valor e layouts personalizados. O mercado de móveis de cozinha da América do Sul está se movendo em direção a um mix de canais onde as vendas de varejo e de projetos atendem a diferentes necessidades dos clientes.
Análise Geográfica
O Brasil detinha 51,26% do mercado de móveis de cozinha da América do Sul em 2025. O Brasil possui uma grande base de produção que inclui fornecimento de painéis florestais, fabricação de ferragens, redes de varejo e vínculos de exportação estabelecidos. Os programas habitacionais e de reforma sustentam a demanda por cozinhas planejadas em novas residências e imóveis existentes. O Reforma Casa Brasil fornece BRL 40 bilhões (USD 7,2 bilhões) em crédito para reforma. O Minha Casa Minha Vida apoia um grande pipeline habitacional. O Brasil ancora o mercado de móveis de cozinha da América do Sul devido à sua escala de mercado. No entanto, as altas taxas de juros continuam a restringir algumas compras financiadas por crédito.
O Peru tem projeção de registrar o CAGR geográfico mais rápido, de 6,76%, até 2031. O setor de construção expandiu 10,9% durante o primeiro semestre de 2026. As atividades de reforma e acabamento cresceram mais de 20% durante o mesmo período. Os gastos com reforma de cozinha e banheiro atingiram PEN 1.500 (USD 442,7) por m², equivalente a USD 401 por m². O Chile tem um ambiente de construção mais previsível. As lojas IKEA operadas pela Falabella continuam a expandir a presença do varejo organizado de móveis.
A demanda por móveis de cozinha na Argentina está se recuperando de forma desigual. A atividade imobiliária melhorou em 2025. No entanto, a redução das obras públicas e o investimento limitado continuaram a restringir a atividade de construção. A Resolução 313/2025 aceita certificados reconhecidos para determinados painéis derivados de madeira e pode reduzir o atrito comercial. A Colômbia, o Equador e os mercados menores permanecem fragmentados. As exportações brasileiras competem com importações asiáticas de menor custo nesses mercados.
Cenário Competitivo
O mercado de móveis de cozinha da América do Sul é moderadamente fragmentado. Os fabricantes brasileiros mantêm uma posição forte em volume de produção. As marcas internacionais têm maior visibilidade nos canais de varejo premium e organizado. Itatiaia, Florense, Dell Anno, Ornare, Bontempo, Linea Brasil, Dalla Costa e Bertolini atendem a diferentes faixas de preço e formatos de cozinha. A Itatiaia emprega diretamente 2.200 pessoas em dois parques industriais com mais de 950.000 m². A empresa está investindo BRL 54,9 milhões (USD 9,9 milhões) na unidade de Sooretama e nas linhas de produtos de cozinha planejada. Esses investimentos apoiam a capacidade de produção e a disponibilidade de produtos no mercado brasileiro.
Os fornecedores premium competem por meio de redes de showrooms, parcerias com arquitetos e relacionamentos com incorporadoras. A Ornare opera 32 showrooms globalmente. A rede inclui 17 showrooms no Brasil e 12 nos Estados Unidos. As parcerias entre Ornare, BTG Pactual e Next Incorporadora incorporam especificações de cozinha em projetos residenciais de luxo antes que as vendas dos imóveis sejam finalizadas. A Dell Anno planeja abrir uma loja flagship em São Paulo durante o segundo semestre de 2026. O investimento planejado totaliza BRL 45 milhões (USD 8,1 milhões). As marcas de cozinha planejada premium têm cobertura física limitada nos mercados andinos. A demanda por reforma entre consumidores de renda mais alta está se desenvolvendo nesses mercados e sustenta a demanda por móveis de cozinha personalizados.
O varejo digital está se tornando cada vez mais integrado à fabricação de móveis de cozinha. A MadeiraMadeira inaugurou seu primeiro formato de loja física dedicado a cozinhas modulares e marcas próprias em março de 2026. O formato combina acesso ao varejo físico com suporte de planejamento para projetos de cozinha modular. O arranjo de varejo entre Bertolini e Leroy Merlin destaca a importância dos modelos de fornecimento codesenvolvidos no mercado de massa. A IKEA opera por meio da Falabella no Chile e na Colômbia. A empresa traz expertise em móveis prontos para montar e acesso a redes de fornecimento internacional nesses mercados.
Líderes da Indústria de Móveis de Cozinha da América do Sul
Linea Brasil
Dalla Costa
Techni Mobili
Santos Andira
Politorno
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Julho de 2026: A Ornare participou da CASACOR SP 2026 no Parque da Água Branca, São Paulo, com 3 cozinhas exclusivas e ambientes interiores projetados por arquitetos renomados, reforçando sua contínua estratégia de co-branding de luxo com a comunidade de design de interiores do Brasil e construindo visibilidade institucional no canal de especificação de incorporadoras.
- Maio de 2026: A Unicasa Indústria de Móveis S.A. (B3: UCAS3) anunciou a abertura planejada no segundo semestre de 2026 da loja flagship Dell Anno na Alameda Gabriel Monteiro da Silva, São Paulo, com um investimento total de BRL 45 milhões (USD 8,1 milhões) em aquisição de terreno e desenvolvimento da loja — a primeira loja flagship exclusiva no distrito de design na história de 40 anos da marca.
- Maio de 2026: A Ornare lançou a coleção de cozinha e closet Profile na Semana de Design de Milão 2026 e concluiu uma reformulação imersiva de seu showroom na Via Manzoni, enquanto planeja abrir 4 showrooms internacionais adicionais (Washington D.C., Boston, Austin, Lisboa) até o final de 2026.
- Março de 2026: A MadeiraMadeira inaugurou seu primeiro formato de loja física dedicado a cozinhas modulares e marcas próprias (incluindo Madeira Originals, que cresceu 25% em receita), marcando uma mudança estratégica do e-commerce puro para uma plataforma omnicanal de móveis de cozinha voltada para o crescente mercado de planejados.


Escopo do Relatório do Mercado de Móveis de Cozinha da América do Sul
Os móveis de cozinha compreendem peças especificamente projetadas para aprimorar a funcionalidade, o armazenamento e o apelo estético dos espaços culinários. O mercado de móveis de cozinha da América do Sul é segmentado por tipo de produto, material, usuário final, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em armários de cozinha, cadeiras de cozinha, mesas de cozinha e outros produtos (carrinho, trolley, prateleiras de despensa). Por material, o mercado é segmentado em madeira, metal, plástico, polímero e outros materiais. Por usuário final, o mercado é segmentado em residencial e comercial. Por canal de distribuição, o mercado é segmentado em B2C e varejo (centros de materiais para construção, lojas especializadas em móveis, online e outros canais de distribuição) e B2B/projeto. Por geografia, o mercado é segmentado em Brasil, Peru, Chile, Argentina e Restante da América do Sul. O relatório oferece o tamanho do mercado em termos de valor em USD para todos os segmentos mencionados acima.
| Armários de Cozinha |
| Cadeiras de Cozinha |
| Mesas de Cozinha |
| Outros Produtos (carrinho, trolley, prateleiras de despensa) |
| Madeira |
| Metal |
| Plástico e Polímero |
| Outros Materiais |
| Residencial |
| Comercial |
| B2C e Varejo | Centros de Materiais para Construção |
| Lojas Especializadas em Móveis | |
| Online | |
| Outros Canais de Distribuição | |
| B2B / Projeto |
| Brasil |
| Peru |
| Chile |
| Argentina |
| Restante da América do Sul |
| Por Tipo de Produto | Armários de Cozinha | |
| Cadeiras de Cozinha | ||
| Mesas de Cozinha | ||
| Outros Produtos (carrinho, trolley, prateleiras de despensa) | ||
| Por Material | Madeira | |
| Metal | ||
| Plástico e Polímero | ||
| Outros Materiais | ||
| Por Usuário Final | Residencial | |
| Comercial | ||
| Por Canal de Distribuição | B2C e Varejo | Centros de Materiais para Construção |
| Lojas Especializadas em Móveis | ||
| Online | ||
| Outros Canais de Distribuição | ||
| B2B / Projeto | ||
| Por Geografia | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de móveis de cozinha da América do Sul até 2031?
O setor tem previsão de atingir 10,81 bilhões de USD até 2031, expandindo a um CAGR de 4,65% a partir de 2026.
Qual categoria de produto lidera as vendas de móveis de cozinha na América do Sul?
Os armários de cozinha lideraram as vendas com uma participação de 44,15% em 2025, pois são centrais para os layouts de cozinha planejada e modular.
Qual material está crescendo mais rapidamente para móveis de cozinha na América do Sul?
O metal tem projeção de crescer a um CAGR de 7,02% até 2031, sustentado pelos requisitos de cozinhas comerciais e institucionais.
Por que os projetos B2B de móveis de cozinha estão se expandindo na América do Sul?
Os programas habitacionais e os contratos de hotelaria criam pedidos recorrentes que exigem produtos padronizados, entrega, instalação e suporte de garantia.
Qual país tem expectativa de crescer mais rapidamente na demanda por móveis de cozinha?
O Peru tem expectativa de crescer a um CAGR de 6,76% até 2031, à medida que a atividade de construção, reforma e acabamento se expande.
Quais fatores limitam a demanda por móveis de cozinha na América do Sul?
Os altos custos de financiamento, as variações cambiais, os custos de ferragens importadas, as diferentes normas comerciais e a capacidade limitada de instalação qualificada podem restringir a demanda.
Página atualizada pela última vez em:



