
Taille et Part du Marché des Meubles de Cuisine en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
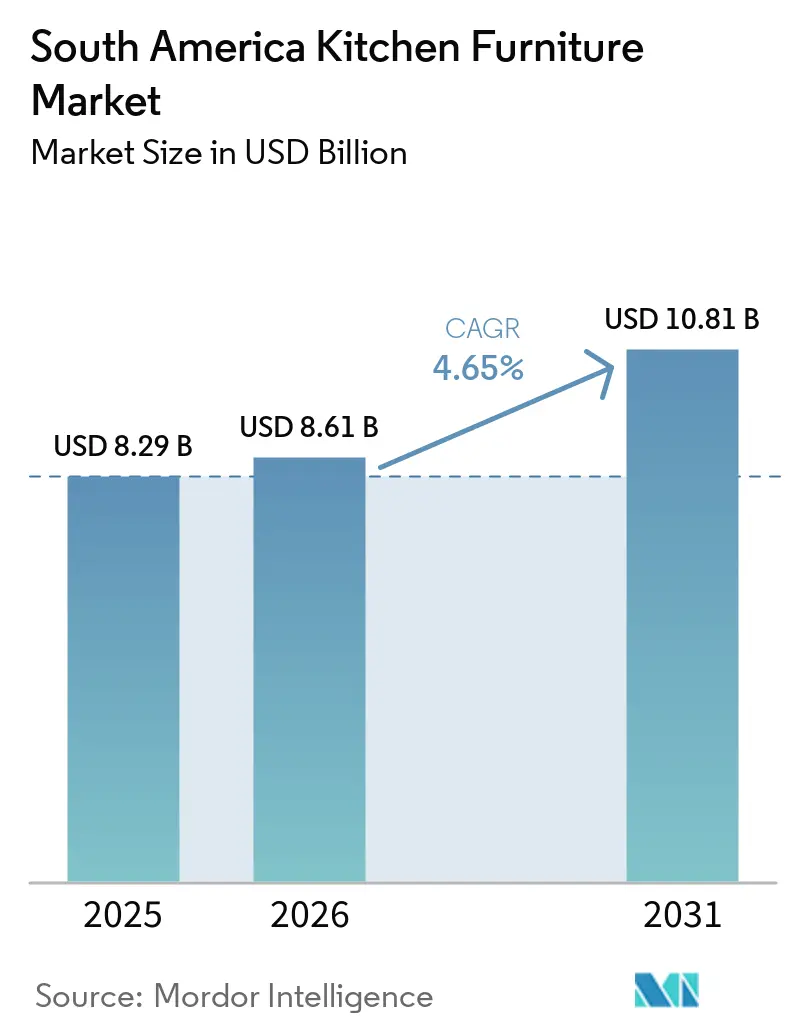
| Taille du marché de l'année de base (2025) | 8.29 Milliards de dollars |
| Taille du Marché (2026) | 8.61 Milliards de dollars |
| Taille du Marché (2031) | 10.81 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.65 % |
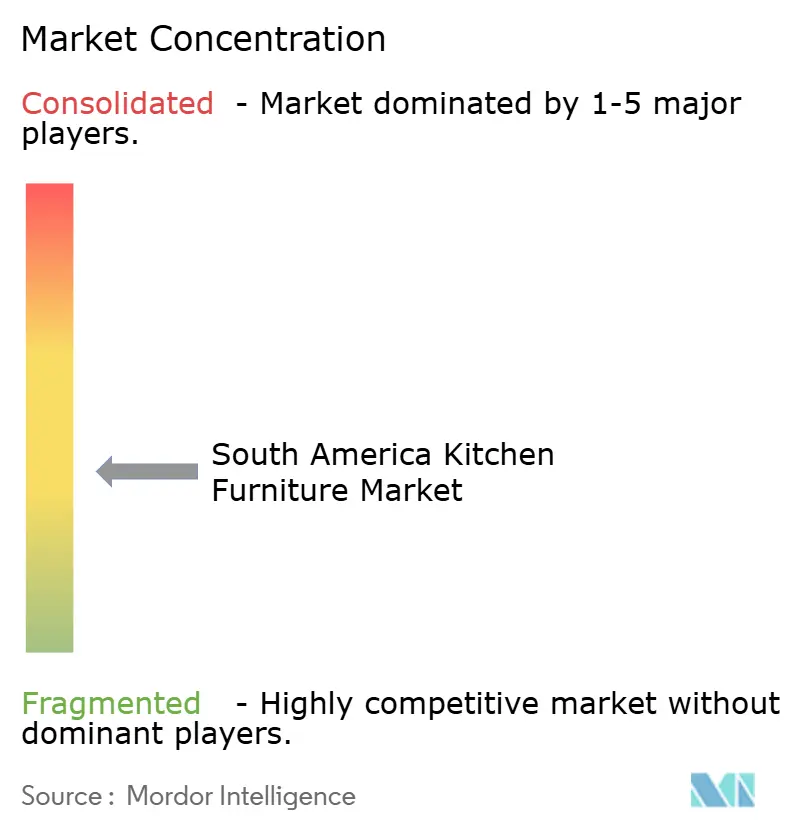
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Meubles de Cuisine en Amérique du Sud par Mordor Intelligence
La taille du marché des meubles de cuisine en Amérique du Sud était évaluée à 8,29 milliards USD en 2025 et devrait croître de 8,61 milliards USD en 2026 pour atteindre 10,81 milliards USD d'ici 2031, à un CAGR de 4,65 % durant la période de prévision (2026-2031). La demande est soutenue par les crédits de rénovation et les programmes de logement brésiliens qui génèrent des commandes récurrentes pour le rangement intégré, les armoires et les produits de cuisine connexes. Le Brésil demeure le centre de production de la région, tandis que le Pérou progresse plus rapidement à mesure que les dépenses de construction et de rénovation augmentent. Les producteurs adaptent leurs modèles de vente à mesure que la passation de marchés de projets, la découverte en ligne et la consultation physique en matière de design deviennent plus étroitement liées. Les coûts d'emprunt élevés, les fluctuations monétaires, les coûts des composants importés et les différentes réglementations produits selon les pays continuent de limiter les dépenses des ménages et l'expansion transfrontalière. Le marché des meubles de cuisine en Amérique du Sud est donc façonné par une large base brésilienne, une activité de rénovation croissante et une transition progressive vers des systèmes modulaires standardisés.
Principaux Enseignements du Rapport
- Par type de produit, les armoires de cuisine détenaient 44,15 % de la part du marché des meubles de cuisine en Amérique du Sud en 2025, tandis que les autres produits devraient croître à un CAGR de 5,71 % jusqu'en 2031.
- Par matériau, le bois représentait 48,25 % de la part du marché des meubles de cuisine en Amérique du Sud en 2025, tandis que le métal devrait enregistrer un CAGR de 7,02 % jusqu'en 2031.
- Par utilisateur final, les utilisateurs résidentiels représentaient 62,25 % de la part du marché des meubles de cuisine en Amérique du Sud en 2025, tandis que les utilisateurs commerciaux devraient croître à un CAGR de 5,92 % jusqu'en 2031.
- Par canal de distribution, le B2C et la vente au détail détenaient 48,85 % de la part du marché des meubles de cuisine en Amérique du Sud en 2025, tandis que les canaux B2B et projets devraient se développer à un CAGR de 6,61 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Meubles de Cuisine en Amérique du Sud
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réduction de la Taille des Appartements Urbains et Cuisines Optimisées en Espace | +0.4% | Brésil, Chili, Argentine, notamment São Paulo, Santiago et Buenos Aires | Court terme (≤ 2 ans) |
| Croissance des Systèmes de Cuisine Modulaires et Prêts à Assembler | +0.8% | Brésil, Pérou, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Rénovation Résidentielle et Développement du Logement | +1% | Brésil, Argentine, Pérou | Moyen terme (2-4 ans) |
| Approvisionnement Direct auprès des Promoteurs pour des Projets de Logement Répétés | +0.6% | Brésil, Chili, Colombie | Long terme (≥ 4 ans) |
| Spécification Numérique des Cuisines et Découverte de Meubles en Ligne | +0.5% | Brésil, Chili, Argentine | Court terme (≤ 2 ans) |
| Demande de Bois Ingéniéré Résistant à l'Humidité et de Finitions Faciles d'Entretien | +0.4% | Brésil, Pérou, Chili | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réduction de la Taille des Appartements Urbains et Cuisines Optimisées en Espace
Les nouvelles unités résidentielles dans les grandes villes sud-américaines sont de plus en plus conçues avec des surfaces intérieures plus réduites. Cette configuration accorde une plus grande importance aux cuisines compactes qui combinent rangement, appareils électroménagers, espace garde-manger et plans de travail. Les designs ouverts en couloir et en péninsule sont devenus plus courants à São Paulo, Santiago et Buenos Aires. Ces agencements nécessitent des systèmes de mobilier qui utilisent l'espace disponible de manière efficace sans recourir à des pièces séparées. Les fabricants disposant de gammes modulaires peuvent répondre à ces besoins de manière plus cohérente que les producteurs qui se contentent de réduire les dimensions des armoires traditionnelles. Le marché des meubles de cuisine en Amérique du Sud bénéficie lorsque les promoteurs spécifient des systèmes de cuisine coordonnés pour les appartements compacts plutôt que des meubles indépendants. Les agencements d'appartements plus petits modifient également la valeur de chaque installation. Une cuisine intégrée peut combiner plusieurs fonctions domestiques au sein d'une seule configuration planifiée. Cela peut augmenter la valeur du système installé par rapport à l'achat d'une armoire isolée. Les acheteurs recherchent souvent des étagères de garde-manger, du rangement pour les appareils électroménagers et des surfaces flexibles dans le cadre d'une même commande. Le besoin de ces fonctions soutient la demande d'armoires optimisées en espace et d'accessoires connexes. Cela favorise également les fournisseurs capables de proposer des configurations reproductibles pour les plans d'appartements courants.
Croissance des Systèmes de Cuisine Modulaires et Prêts à Assembler
Les systèmes modulaires et prêts à assembler réduisent le délai entre la sélection du produit et la livraison. La découverte numérique, les réseaux logistiques et les outils de visualisation rendent ces formats plus faciles à évaluer pour les ménages. MadeiraMadeira a investi 100 millions BRL (18,0 millions USD) dans un centre de technologie et de développement de meubles en 2025. L'entreprise a connecté 470 fabricants via sa plateforme, qui répond de plus en plus à la demande de cuisines modulaires. Le marché des meubles de cuisine en Amérique du Sud voit les canaux en ligne réduire la dépendance aux showrooms physiques pour les achats à prix intermédiaire. Les outils de planification numérique peuvent également faciliter la comparaison des configurations d'armoires par les consommateurs avant de s'engager dans un achat. L'approvisionnement en panneaux du Brésil soutient des produits prêts à assembler standardisés et à moindre coût. Les panneaux à base de bois fournissent une base matérielle cohérente pour les éléments d'armoires, les étagères et les unités de rangement. Cette structure d'approvisionnement aide les producteurs à fabriquer des produits reproductibles à une échelle adaptée aux canaux de vente au détail et en ligne. Le bois ingéniéré résistant à l'humidité et les finitions durables sont particulièrement pertinents dans les cuisines, où les exigences d'entretien influencent le choix des produits. Ces matériaux aident également les fournisseurs à répondre à la demande au Brésil, au Pérou et au Chili. Il en résulte une gamme de produits plus large pouvant servir aussi bien les acheteurs d'entrée de gamme que les clients en rénovation.
Rénovation Résidentielle et Développement du Logement
La rénovation résidentielle est devenue une source importante de demande de remplacement de cuisines au Brésil. Reforma Casa Brasil a été lancé en novembre 2025 avec 40 milliards BRL (7,2 milliards USD) de crédits de rénovation, avec des taux débutant à 1,17 % par mois. Le programme oriente les crédits vers les logements existants, notamment les rénovations de cuisines et de salles de bains. Cela est important car la demande de rénovation ne dépend pas entièrement du financement de nouveaux logements. Cela donne au marché des meubles de cuisine en Amérique du Sud une base de demande même lorsque l'activité de nouveaux développements ralentit. Les commandes de rénovation peuvent inclure le remplacement d'armoires, des ajouts de rangement, des surfaces et d'autres mises à jour fonctionnelles. Le Pérou constitue une autre source de demande axée sur la rénovation. Son segment de rénovation et de finition a progressé de plus de 20 % durant le premier semestre 2026. Les projets de rénovation de cuisines et de salles de bains ont enregistré des dépenses des ménages de 1 500 PEN (442,7 USD) par mètre carré, soit l'équivalent de 401 USD par mètre carré[1]El Comercio Perú, "Renovar un Ambiente Requiere una Inversión Promedio de S/1.500 por m2," El Comercio Perú, elcomercio.pe.. Ce schéma de dépenses crée des opportunités pour les fabricants régionaux capables de fournir des produits de cuisine pratiques. Il soutient également les exportateurs cherchant une demande au-delà du Brésil. Le marché des meubles de cuisine en Amérique du Sud bénéficie des travaux de rénovation car les ménages peuvent procéder à des améliorations partielles sans remplacer l'intégralité de l'intérieur de leur domicile.
Approvisionnement Direct auprès des Promoteurs pour des Projets de Logement Répétés
Le programme brésilien Minha Casa, Minha Vida a créé un important pipeline de projets de logement. Le programme a contractualisé 2 millions d'unités durant les 3 premières années de l'administration actuelle. Il vise un million d'unités supplémentaires contractualisées d'ici fin 2026, tandis que plus d'un million d'unités sont en cours de construction. Ces projets soutiennent l'approvisionnement répété en mobilier de cuisine standard. Les fournisseurs doivent proposer des produits cohérents, des calendriers de livraison prévisibles, un soutien à l'installation et une couverture de garantie. Le marché des meubles de cuisine en Amérique du Sud peut bénéficier lorsque les promoteurs commandent des systèmes standardisés par lots plutôt que par des ventes au détail individuelles. Un appel d'offres de Niterói en 2025 a illustré le fonctionnement de ce modèle en pratique. L'appel d'offres combinait des meubles de cuisine et des appareils électroménagers pour 35 unités de logement dans un seul contrat. Il comprenait également des exigences de livraison, d'installation et de garantie[2]Municipalité de Niterói, "Edital PE 90007/2025, Aquisição de Mobiliários para Unidades MCMV," Prefeitura de Niterói, niteroi.rj.gov.br.. De tels contrats diffèrent des commandes au détail car le volume, le calendrier et les exigences de service sont définis à l'avance. Les fournisseurs B2B peuvent planifier leur production autour de spécifications définies et de calendriers de projets. Ce modèle soutient l'expansion plus rapide attendue pour les canaux de distribution B2B et projets.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Inflation, Volatilité des Devises et Réduction des Dépenses Discrétionnaires | -0.9% | Argentine, Brésil, Colombie | Court terme (≤ 2 ans) |
| Exposition aux Coûts de la Quincaillerie Importée et des Panneaux | -0.5% | Brésil, Argentine, Pérou | Moyen terme (2-4 ans) |
| Normes Mercosur Non Harmonisées et Tests en Double | -0.2% | Corridors commerciaux Brésil, Argentine, Paraguay et Uruguay | Long terme (≥ 4 ans) |
| Pénurie de Main-d'Œuvre Qualifiée pour l'Installation et la Fabrication d'Armoires sur Mesure | -0.3% | Brésil, Pérou, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Inflation, Volatilité des Devises et Réduction des Dépenses Discrétionnaires
Le taux Selic du Brésil s'établit à 15 %, ce qui augmente le coût des achats de cuisines financés par versements échelonnés[3]Organisation de Coopération et de Développement Économiques, "Perspectives économiques de l'OCDE, Volume 2026 Numéro 1, Brésil," Éditions OCDE, oecd.org.. Cette pression est la plus visible dans la gamme à prix intermédiaire, où de nombreux ménages ont recours au crédit. L'Argentine et la Colombie font également face à des conditions pouvant restreindre le pouvoir d'achat. Des coûts de financement plus élevés peuvent retarder le remplacement complet d'une cuisine ou amener les consommateurs à opter pour des améliorations plus modestes. Le marché des meubles de cuisine en Amérique du Sud reste exposé à ces décisions car les armoires et les systèmes intégrés sont souvent des achats discrétionnaires. Les crédits de rénovation gouvernementaux apportent un certain soutien, mais ne suppriment pas la pression générale sur l'accessibilité financière. Les dépenses brésiliennes en meubles et appareils électroménagers sont passées d'un recul de 1 % en avril 2026 à une croissance de 2,7 % en mai 2026. Ce changement indique que la demande des ménages peut réagir rapidement aux évolutions des anticipations financières. La demande d'entrée de gamme bénéficie du soutien des crédits gouvernementaux, tandis que la demande premium est davantage protégée par la concentration des revenus. La gamme à prix intermédiaire subit la pression la plus forte lorsque les paiements deviennent plus coûteux. Les consommateurs peuvent reporter une installation complète et acheter à la place des unités de rangement ou des accessoires. Ces choix de dépenses peuvent orienter les ventes vers des produits à plus faible valeur unitaire sur le marché des meubles de cuisine en Amérique du Sud.
Exposition aux Coûts de la Quincaillerie Importée et des Panneaux
Les charnières, glissières de tiroirs et mécanismes de fermeture en douceur sont souvent importés et tarifés en USD. La dépréciation des devises en 2024 et 2025 a augmenté le coût en monnaie locale de ces composants. Le volume de production de meubles au Brésil a reculé de 1,2 % en 2025, tandis que les pertes à l'exportation ont également réduit les liquidités disponibles pour les pièces importées[4]Association Brésilienne de l'Industrie du Meuble, "Les exportations brésiliennes de meubles et de matelas débutent 2026 en baisse dans un contexte d'évolution des schémas du commerce mondial," DatamarNews, datamarnews.com.. Les producteurs peuvent répercuter les coûts sur les acheteurs, simplifier les spécifications des produits ou réduire leurs marges. Le marché des meubles de cuisine en Amérique du Sud est exposé car la qualité de la quincaillerie affecte les performances et la valeur perçue des armoires. Les producteurs disposant d'arrangements d'approvisionnement plus solides peuvent gérer cette pression plus efficacement. Des normes et des exigences de tests différentes s'ajoutent au coût du commerce transfrontalier. La Résolution Mercosur GMC/RES No. 28/08 établit un cadre technique pour le commerce régional. La Résolution 313/2025 de l'Argentine accepte les certificats internationaux reconnus pour certains produits à base de panneaux dérivés du bois. Ce changement pourrait réduire les doublons dans les tests et les procédures administratives connexes. Néanmoins, les fournisseurs doivent satisfaire aux exigences spécifiques à chaque pays en matière de produits, de sécurité et de documentation. Une pénurie de main-d'œuvre qualifiée pour l'installation et la fabrication d'armoires sur mesure peut également limiter la capacité à livrer des projets intégrés complexes dans les délais.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Armoires Occupent la Position Dominante Tandis que les Autres Produits se Développent Plus Rapidement
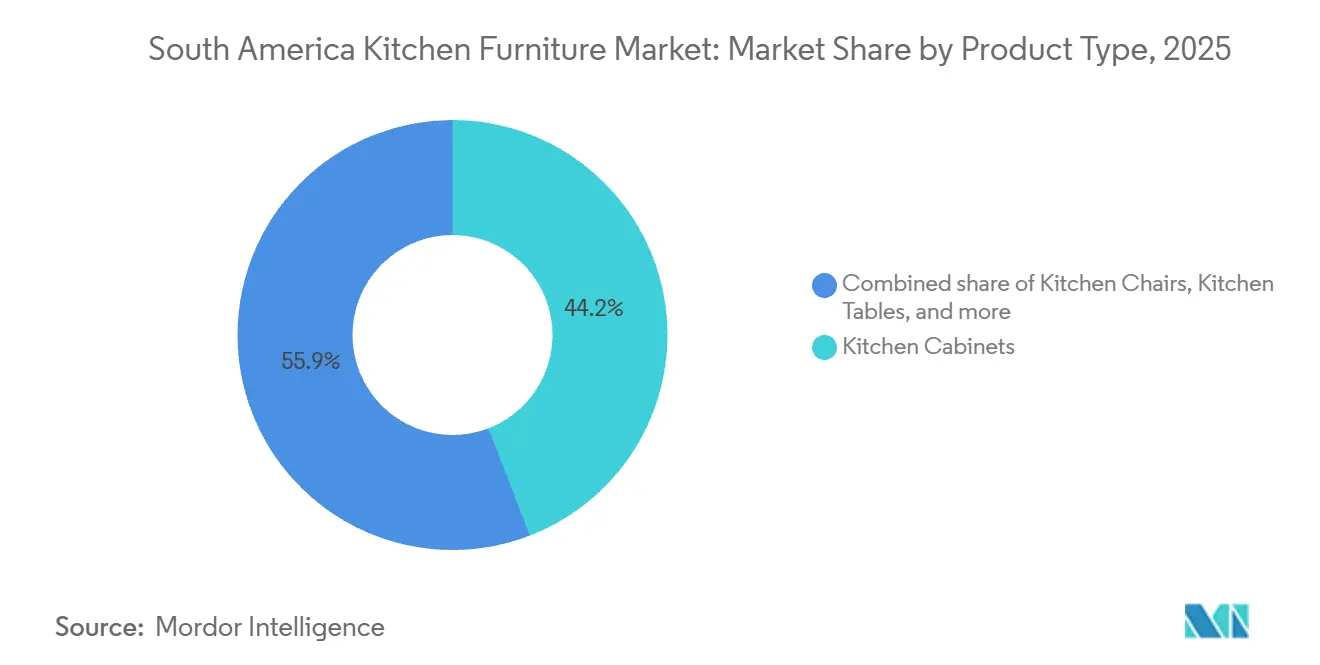
Les armoires de cuisine détenaient 44,15 % de la part du marché des meubles de cuisine en Amérique du Sud en 2025. Les armoires constituent la principale structure de rangement et d'agencement au sein des systèmes de cuisine modulaires. Les projets de logement nécessitent souvent un rangement intégré comme élément de base de la spécification de cuisine. Cela rend les armoires pertinentes pour les commandes des promoteurs ainsi que pour les achats de rénovation au détail. Leur rôle dans l'agencement complet de la cuisine leur confère une base de demande plus large que les tables ou chaises individuelles. Les produits doivent satisfaire aux exigences de résistance structurelle, de résistance à l'humidité et de sécurité chimique. Ces facteurs soutiennent les fournisseurs nationaux capables de garantir une qualité constante. Les chaises et tables de cuisine restent des catégories stables pour les espaces commerciaux et les intérieurs résidentiels coordonnés. Elles servent les cafétérias, les restaurants, les salles du personnel et les espaces de repas résidentiels. Leur demande est moins liée au cycle d'installation de cuisines intégrées que la demande d'armoires.
Les autres produits devraient croître à un CAGR de 5,71 % jusqu'en 2031. Ce groupe comprend les chariots, les caddies, les étagères de garde-manger et d'autres pièces de rangement flexibles. Ces produits permettent aux ménages d'améliorer l'organisation de leur cuisine sans remplacer les armoires intégrées. Ils conviennent aux appartements plus petits et aux travaux de rénovation avec des budgets limités. La vente au détail en ligne soutient leurs ventes car la sélection et la livraison des produits sont relativement simples. Les acheteurs peuvent ajouter ces produits à une configuration de cuisine existante au fil du temps. Les producteurs peuvent renforcer les ventes récurrentes en associant leurs chariots et étagères de garde-manger aux collections d'armoires. Cette approche crée un achat plus coordonné plutôt qu'une simple vente de produit générique. Les acheteurs d'entrée de gamme peuvent préférer ces produits lorsque les taux d'intérêt limitent les installations plus importantes. Le marché des meubles de cuisine en Amérique du Sud dispose donc d'une voie pratique vers la demande grâce à des améliorations de rangement plus modestes.


Par Matériau : Le Bois Conserve son Échelle Tandis que le Métal Gagne en Demande Commerciale
Le bois représentait 48,25 % de la part du marché des meubles de cuisine en Amérique du Sud en 2025. Le système d'approvisionnement forestier et en panneaux de la région soutient la production d'armoires à base de bois. Le Brésil dispose d'un important approvisionnement en panneaux à base de bois qui soutient la production de corps d'armoires, d'étagères et de portes. Cette base d'approvisionnement aide les fabricants à obtenir des matériaux pour des produits de cuisine standardisés. Le bois ingéniéré soutient également les formats prêts à assembler. La certification environnementale devient de plus en plus pertinente dans les appels d'offres des promoteurs et des acheteurs commerciaux. Des producteurs tels qu'Arauco et Duratex sont associés à l'approvisionnement régional en panneaux et aux produits en bois ingéniéré certifié. Ces capacités peuvent influencer le choix des matériaux lorsque les acheteurs recherchent des produits traçables ou durables. Le bois continue de répondre aux besoins de rénovation résidentielle car il peut être utilisé dans une large gamme de designs et de gammes de prix. Il reste la principale base matérielle pour le marché des meubles de cuisine en Amérique du Sud.
Le métal devrait se développer à un CAGR de 7,02 % jusqu'en 2031. La croissance est concentrée dans les cuisines commerciales et institutionnelles qui nécessitent des surfaces durables et hygiéniques. Le métal est performant dans les environnements exposés à un nettoyage intensif et à une utilisation régulière. Il est pertinent pour les projets de restauration, d'hôtellerie, de santé et d'éducation. Bertolini propose des produits de cuisine hybrides acier-bois qui répondent aux besoins commerciaux et résidentiels. L'arrangement de production exclusif du groupe avec Leroy Merlin et un investissement numérique de 60 millions BRL (10,8 millions USD) témoignent de son orientation vers l'approvisionnement de la grande distribution. Les produits en plastique et en polymère conservent un rôle plus modeste dans les meubles indépendants à bas prix. Les autres matériaux comprennent les profilés en aluminium et les panneaux composites utilisés dans les applications de cuisines commerciales. Le choix des matériaux est de plus en plus déterminé par l'entretien, la sécurité alimentaire et le contexte d'utilisation finale prévu.
Par Utilisateur Final : Les Utilisateurs Résidentiels Dominent Tandis que les Achats Commerciaux s'Élargissent
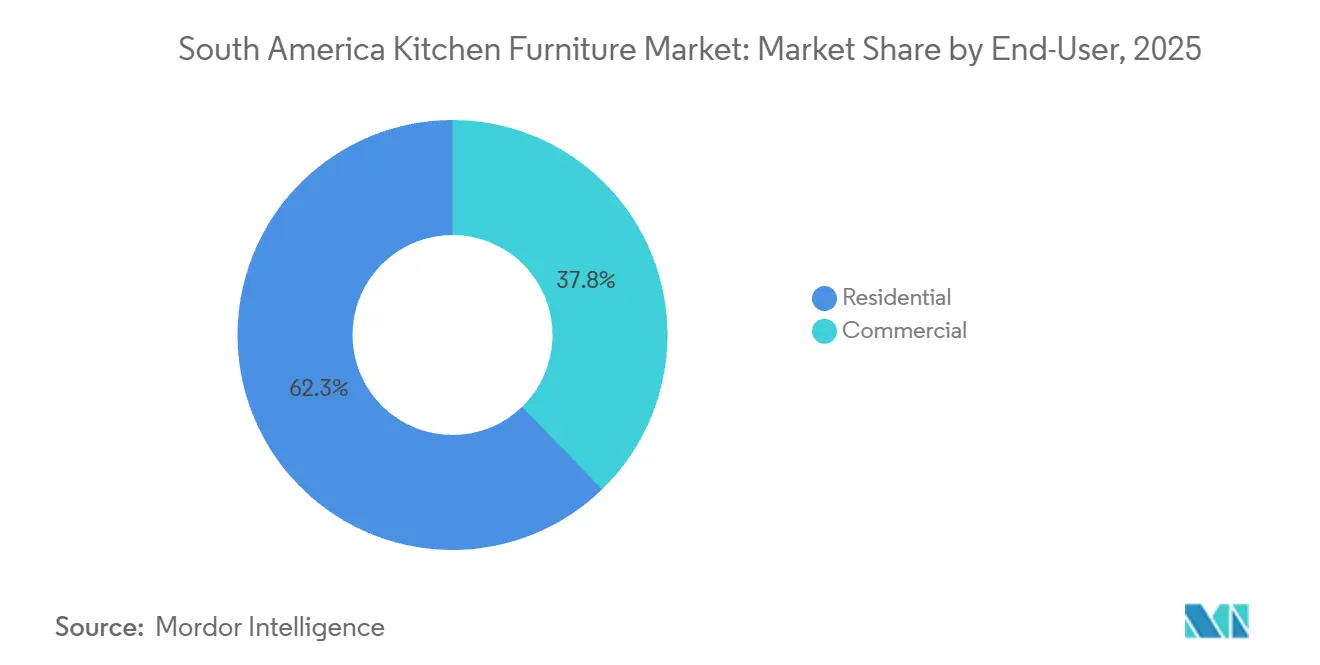
Les utilisateurs résidentiels représentaient 62,25 % de la part du marché des meubles de cuisine en Amérique du Sud en 2025. La formation de ménages, l'activité de rénovation et les livraisons de logements soutiennent cette large base de clientèle. Les crédits de rénovation brésiliens aident les propriétaires existants à financer des améliorations pratiques de leur cuisine. La demande se répartit entre les produits modulaires d'entrée de gamme et les systèmes intégrés premium. Les achats d'entrée de gamme se concentrent sur l'accessibilité financière, le rangement et la simplicité d'installation. Les commandes premium sont plus souvent liées à des projets conduits par des architectes et au développement immobilier de luxe. La consommation privée au Brésil reste résiliente en 2026, soutenue par les conditions du marché du travail et les augmentations du salaire minimum. Cela contribue à maintenir un niveau de base de dépenses résidentielles en cuisine. Ornare, Dell Anno et Florense servent des projets premium où les spécifications sont définies tôt dans le processus de développement immobilier. La base résidentielle reste centrale pour le marché des meubles de cuisine en Amérique du Sud.
Les utilisateurs commerciaux devraient enregistrer un CAGR de 5,92 % jusqu'en 2031. La reprise de l'hôtellerie et l'expansion de la restauration soutiennent de nouveaux achats de cuisines dans ce segment. Les établissements de santé et d'éducation nécessitent également des mises à niveau fonctionnelles de leurs cuisines. Les acheteurs commerciaux exigent souvent l'intégration de comptoirs en acier inoxydable, des postes de préparation modulaires et des surfaces conformes au contact alimentaire. Ces exigences peuvent augmenter la valeur des commandes par rapport aux projets résidentiels. Les fournisseurs ont besoin de capacités différentes en matière de conception, de livraison et d'installation pour ces contrats. Les décisions d'achat accordent également une plus grande importance aux performances de nettoyage et à la durabilité structurelle. Le réapprovisionnement commercial peut contribuer à la reprise des dépenses en meubles et appareils électroménagers observée en mai 2026. Ce segment offre une voie vers des commandes plus importantes et planifiées, moins dépendantes du financement individuel des ménages. Il soutient également une utilisation accrue du métal et d'autres matériaux durables.
Par Canal de Distribution : Le Commerce de Détail B2C Domine Tandis que les Projets B2B s'Accélèrent
Les canaux B2C et de vente au détail détenaient 48,85 % de la part du marché des meubles de cuisine en Amérique du Sud en 2025. Ces canaux comprennent les grandes surfaces de bricolage, les magasins spécialisés, les plateformes en ligne et d'autres formats de vente au détail. La vente au détail reste importante car les ménages comparent souvent les meubles de cuisine avant de finaliser un achat. Les grandes surfaces de bricolage servent les acheteurs à la recherche de produits immédiats et d'articles liés à l'installation. Les magasins spécialisés conservent un rôle là où les consommateurs ont besoin de conseils en design ou d'une personnalisation premium. Les canaux en ligne élargissent l'accès aux meubles modulaires au-delà des emplacements traditionnels de showrooms. MadeiraMadeira connecte 470 fabricants via sa plateforme. Son modèle combine une large sélection de produits avec un intérêt croissant pour la planification de cuisines. La visualisation numérique peut réduire l'incertitude concernant le dimensionnement et l'agencement des armoires. Cela aide la vente au détail en ligne à concurrencer plus directement les magasins physiques sur le marché des meubles de cuisine en Amérique du Sud.
Les canaux B2B et projets devraient croître à un CAGR de 6,61 % jusqu'en 2031. Les commandes des promoteurs dans le cadre de Minha Casa, Minha Vida créent une demande pour des livraisons planifiées et des spécifications répétées. Les contrats hôteliers et institutionnels constituent une deuxième source d'approvisionnement en projets. Les accords en volume peuvent réduire la volatilité promotionnelle courante dans les ventes au détail. Ils peuvent également aider les fabricants à planifier leur production et à utiliser leur capacité de production plus efficacement. Les fournisseurs ont besoin d'équipes de vente de projets, d'une coordination des livraisons, d'un soutien à l'installation et de capacités de service. Cela favorise les entreprises capables de combiner une échelle de fabrication avec une exécution de projets fiable. Les magasins spécialisés premium restent pertinents pour les cuisines intégrées conduites par des architectes. La consultation physique reste importante lorsque les acheteurs sélectionnent des matériaux de plus grande valeur et des agencements personnalisés. Le marché des meubles de cuisine en Amérique du Sud évolue vers un mix de canaux où les ventes au détail et les ventes de projets répondent à des besoins clients différents.
Analyse Géographique
Le Brésil détenait 51,26 % du marché des meubles de cuisine en Amérique du Sud en 2025. Le Brésil dispose d'une large base de production qui comprend l'approvisionnement en panneaux forestiers, la fabrication de quincaillerie, les réseaux de vente au détail et des liens d'exportation établis. Les programmes de logement et de rénovation soutiennent la demande de cuisines intégrées dans les nouvelles constructions et les propriétés existantes. Reforma Casa Brasil fournit 40 milliards BRL (7,2 milliards USD) de crédits de rénovation. Minha Casa Minha Vida soutient un important pipeline de logements. Le Brésil ancre le marché des meubles de cuisine en Amérique du Sud en raison de son échelle de marché. Cependant, les taux d'intérêt élevés continuent de contraindre certains achats financés par crédit.
Le Pérou devrait enregistrer le CAGR géographique le plus rapide à 6,76 % jusqu'en 2031. Le secteur de la construction a progressé de 10,9 % durant le premier semestre 2026. Les activités de rénovation et de finition ont augmenté de plus de 20 % durant la même période. Les dépenses de rénovation de cuisines et de salles de bains ont atteint 1 500 PEN (442,7 USD) par m², soit l'équivalent de 401 USD par m². Le Chili dispose d'un environnement de construction plus prévisible. Les magasins IKEA exploités par Falabella continuent d'élargir la présence de la vente au détail de meubles organisée.
La demande de meubles de cuisine en Argentine se redresse de manière inégale. L'activité immobilière s'est améliorée en 2025. Cependant, la réduction des travaux publics et les investissements limités ont continué de contraindre l'activité de construction. La Résolution 313/2025 accepte les certificats reconnus pour certains panneaux dérivés du bois et pourrait réduire les frictions commerciales. La Colombie, l'Équateur et les marchés plus petits restent fragmentés. Les exportations brésiliennes sont en concurrence avec les importations asiatiques à moindre coût sur ces marchés.
Paysage Concurrentiel
Le marché des meubles de cuisine en Amérique du Sud est modérément fragmenté. Les fabricants brésiliens maintiennent une position solide en termes de volume de production. Les marques internationales ont une plus grande visibilité dans les canaux premium et de vente au détail organisée. Itatiaia, Florense, Dell Anno, Ornare, Bontempo, Linea Brasil, Dalla Costa et Bertolini servent différents segments de prix et formats de cuisine. Itatiaia emploie directement 2 200 personnes dans deux parcs industriels couvrant plus de 950 000 m². L'entreprise investit 54,9 millions BRL (9,9 millions USD) dans l'installation de Sooretama et les gammes de produits de cuisines intégrées. Ces investissements soutiennent la capacité de production et la disponibilité des produits sur le marché brésilien.
Les fournisseurs premium se différencient par leurs réseaux de showrooms, leurs partenariats avec des architectes et leurs relations avec les promoteurs immobiliers. Ornare exploite 32 showrooms dans le monde. Le réseau comprend 17 showrooms au Brésil et 12 aux États-Unis. Les partenariats entre Ornare, BTG Pactual et Next Incorporadora intègrent les spécifications de cuisine dans les projets résidentiels de luxe avant la finalisation des ventes immobilières. Dell Anno prévoit d'ouvrir un magasin phare à São Paulo durant le second semestre 2026. L'investissement prévu s'élève à 45 millions BRL (8,1 millions USD). Les marques de cuisines intégrées premium ont une couverture physique limitée sur les marchés andins. La demande de rénovation parmi les consommateurs à revenus élevés se développe sur ces marchés et soutient la demande de meubles de cuisine personnalisés.
Le commerce de détail numérique s'intègre de plus en plus à la fabrication de meubles de cuisine. MadeiraMadeira a inauguré son premier format de magasin physique dédié aux cuisines modulaires en mars 2026. Ce format combine l'accès à la vente au détail physique avec un soutien à la planification pour les projets de cuisines modulaires. L'arrangement de vente au détail entre Bertolini et Leroy Merlin souligne l'importance des modèles d'approvisionnement co-développés dans le marché de masse. IKEA opère via Falabella au Chili et en Colombie. L'entreprise apporte une expertise en meubles prêts à assembler et un accès aux réseaux d'approvisionnement internationaux sur ces marchés.
Leaders du Secteur des Meubles de Cuisine en Amérique du Sud
Linea Brasil
Dalla Costa
Techni Mobili
Santos Andira
Politorno
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2026 : Ornare a participé à CASACOR SP 2026 au Parque da Água Branca, São Paulo, avec 3 cuisines exclusives et des environnements intérieurs conçus par des architectes de renom, renforçant sa stratégie continue de co-branding de luxe avec la communauté du design d'intérieur brésilien et développant sa visibilité institutionnelle dans le canal de spécification des promoteurs.
- Mai 2026 : Unicasa Indústria de Móveis S.A. (B3 : UCAS3) a annoncé l'ouverture prévue au second semestre 2026 du magasin phare Dell Anno sur l'Alameda Gabriel Monteiro da Silva, São Paulo, avec un investissement total de 45 millions BRL (8,1 millions USD) dans l'acquisition du terrain et le développement du magasin — le premier magasin phare dédié au design de la marque en 40 ans d'histoire.
- Mai 2026 : Ornare a lancé la collection de cuisines et de dressings Profile à la Semaine du Design de Milan 2026 et a achevé une refonte immersive de son showroom Via Manzoni, tout en prévoyant d'ouvrir 4 showrooms internationaux supplémentaires (Washington D.C., Boston, Austin, Lisbonne) d'ici fin 2026.
- Mars 2026 : MadeiraMadeira a inauguré son premier format de magasin physique dédié aux cuisines modulaires et aux marques propres (dont Madeira Originals, dont le chiffre d'affaires a progressé de 25 %), marquant un pivot stratégique du pur commerce électronique vers une plateforme de meubles de cuisine omnicanale ciblant le marché croissant des cuisines planifiées.


Périmètre du Rapport sur le Marché des Meubles de Cuisine en Amérique du Sud
Les meubles de cuisine comprennent les pièces spécifiquement conçues pour améliorer la fonctionnalité, le rangement et l'attrait esthétique des espaces culinaires. Le marché des meubles de cuisine en Amérique du Sud est segmenté par type de produit, matériau, utilisateur final, canal de distribution et géographie. Par type de produit, le marché est segmenté en armoires de cuisine, chaises de cuisine, tables de cuisine et autres produits (chariot, caddie, étagères de garde-manger). Par matériau, le marché est segmenté en bois, métal, plastique, polymère et autres matériaux. Par utilisateur final, le marché est segmenté en résidentiel et commercial. Par canal de distribution, le marché est segmenté en B2C et vente au détail (grandes surfaces de bricolage, magasins spécialisés de meubles, en ligne et autres canaux de distribution) et B2B / projet. Par géographie, le marché est segmenté en Brésil, Pérou, Chili, Argentine et reste de l'Amérique du Sud. Le rapport propose la taille du marché en termes de valeur en USD pour tous les segments mentionnés ci-dessus.
| Armoires de Cuisine |
| Chaises de Cuisine |
| Tables de Cuisine |
| Autres Produits (chariot, caddie, étagères de garde-manger) |
| Bois |
| Métal |
| Plastique et Polymère |
| Autres Matériaux |
| Résidentiel |
| Commercial |
| B2C et Vente au Détail | Grandes Surfaces de Bricolage |
| Magasins Spécialisés de Meubles | |
| En Ligne | |
| Autres Canaux de Distribution | |
| B2B / Projet |
| Brésil |
| Pérou |
| Chili |
| Argentine |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Armoires de Cuisine | |
| Chaises de Cuisine | ||
| Tables de Cuisine | ||
| Autres Produits (chariot, caddie, étagères de garde-manger) | ||
| Par Matériau | Bois | |
| Métal | ||
| Plastique et Polymère | ||
| Autres Matériaux | ||
| Par Utilisateur Final | Résidentiel | |
| Commercial | ||
| Par Canal de Distribution | B2C et Vente au Détail | Grandes Surfaces de Bricolage |
| Magasins Spécialisés de Meubles | ||
| En Ligne | ||
| Autres Canaux de Distribution | ||
| B2B / Projet | ||
| Par Géographie | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions Clés Traitées dans le Rapport
Quelle est la valeur projetée du marché des meubles de cuisine en Amérique du Sud d'ici 2031 ?
Le secteur devrait atteindre 10,81 milliards USD d'ici 2031, progressant à un CAGR de 4,65 % à partir de 2026.
Quelle catégorie de produits domine les ventes de meubles de cuisine en Amérique du Sud ?
Les armoires de cuisine ont dominé les ventes avec une part de 44,15 % en 2025, car elles sont au cœur des agencements de cuisines intégrées et modulaires.
Quel matériau connaît la croissance la plus rapide pour les meubles de cuisine en Amérique du Sud ?
Le métal devrait croître à un CAGR de 7,02 % jusqu'en 2031, soutenu par les exigences des cuisines commerciales et institutionnelles.
Pourquoi les projets B2B de meubles de cuisine se développent-ils en Amérique du Sud ?
Les programmes de logement et les contrats hôteliers génèrent des commandes récurrentes nécessitant des produits standardisés, une livraison, une installation et un soutien sous garantie.
Quel pays devrait connaître la croissance la plus rapide de la demande en meubles de cuisine ?
Le Pérou devrait croître à un CAGR de 6,76 % jusqu'en 2031 à mesure que la construction, la rénovation et les activités de finition se développent.
Quels facteurs limitent la demande de meubles de cuisine en Amérique du Sud ?
Les coûts de financement élevés, les fluctuations monétaires, les coûts de la quincaillerie importée, les différentes réglementations commerciales et la capacité limitée d'installation qualifiée peuvent freiner la demande.
Dernière mise à jour de la page le:



