
Tamaño y Participación del Mercado de Muebles de Cocina de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
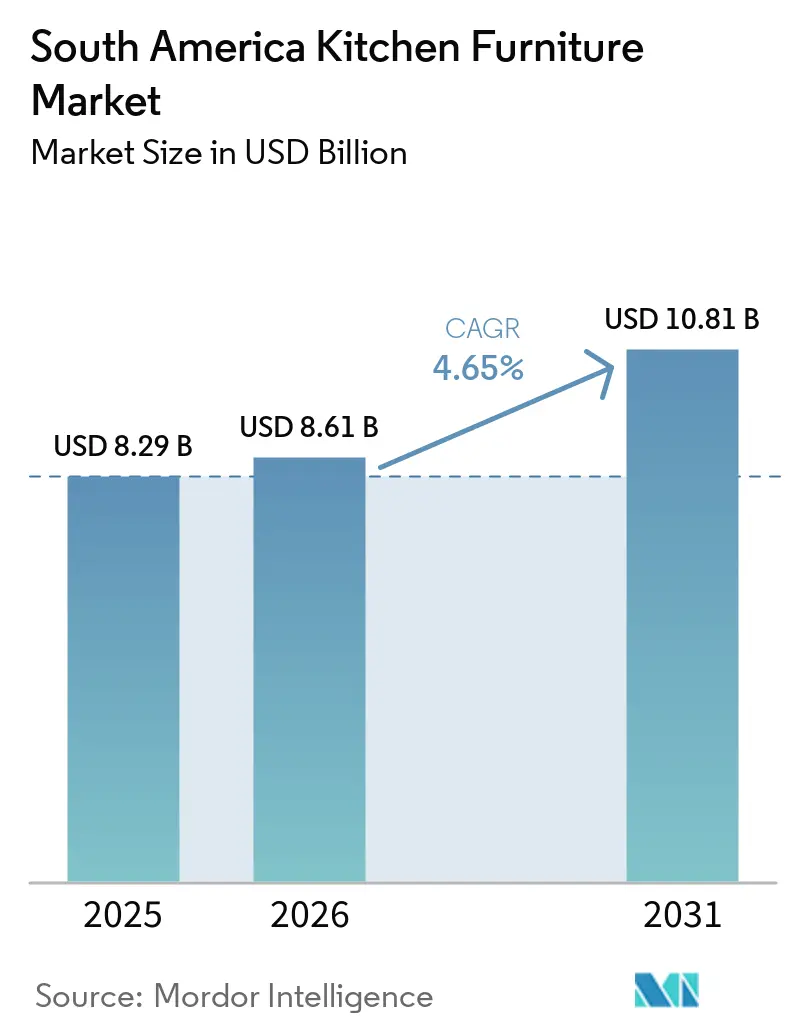
| Tamaño del mercado en el año base (2025) | 8.29 Mil millones de dólares |
| Tamaño del Mercado (2026) | 8.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.81 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.65 % |
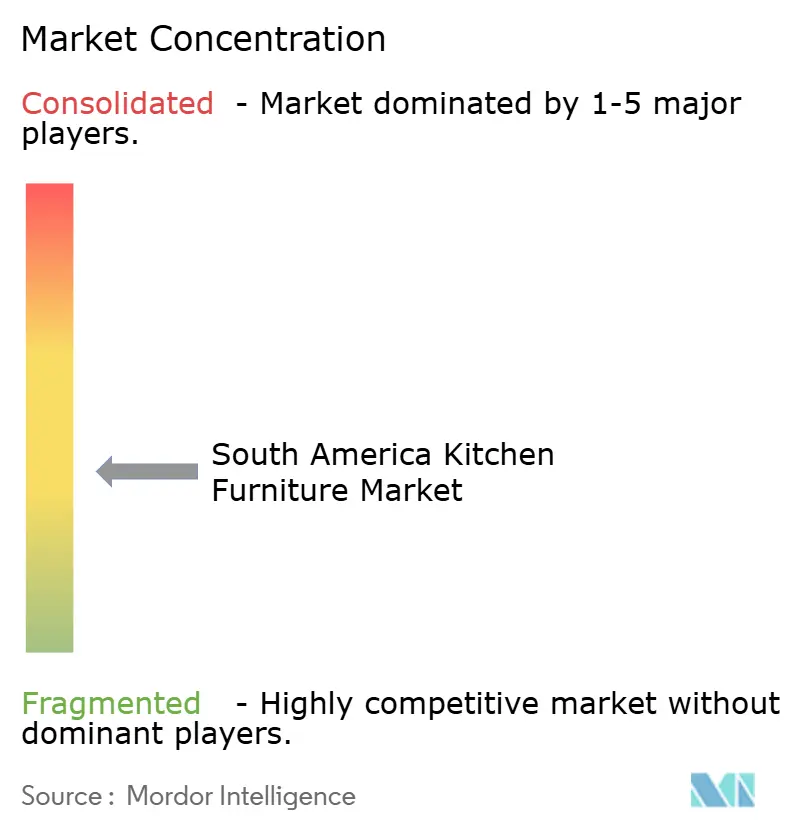
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Muebles de Cocina de América del Sur por Mordor Intelligence
El tamaño del mercado de muebles de cocina de América del Sur fue valorado en 8,29 mil millones de USD en 2025 y se estima que crecerá desde 8,61 mil millones de USD en 2026 hasta alcanzar los 10,81 mil millones de USD en 2031, a una CAGR del 4,65% durante el período de pronóstico (2026-2031). La demanda está respaldada por los créditos de renovación y los programas de vivienda de Brasil, que generan pedidos recurrentes de almacenamiento integrado, armarios y productos de cocina relacionados. Brasil sigue siendo el centro de producción de la región, mientras que Perú avanza con mayor rapidez a medida que aumentan el gasto en construcción y renovación. Los productores están adaptando sus modelos de ventas a medida que la contratación por proyectos, el descubrimiento en línea y la consulta de diseño presencial se interconectan más estrechamente. Los elevados costos de financiamiento, los movimientos cambiarios, los costos de componentes importados y las diferentes normativas de productos entre países continúan limitando el gasto de los hogares y la expansión transfronteriza. El mercado de muebles de cocina de América del Sur está, por tanto, configurado por una gran base brasileña, una creciente actividad de renovación y un desplazamiento gradual hacia sistemas modulares estandarizados.
Conclusiones Clave del Informe
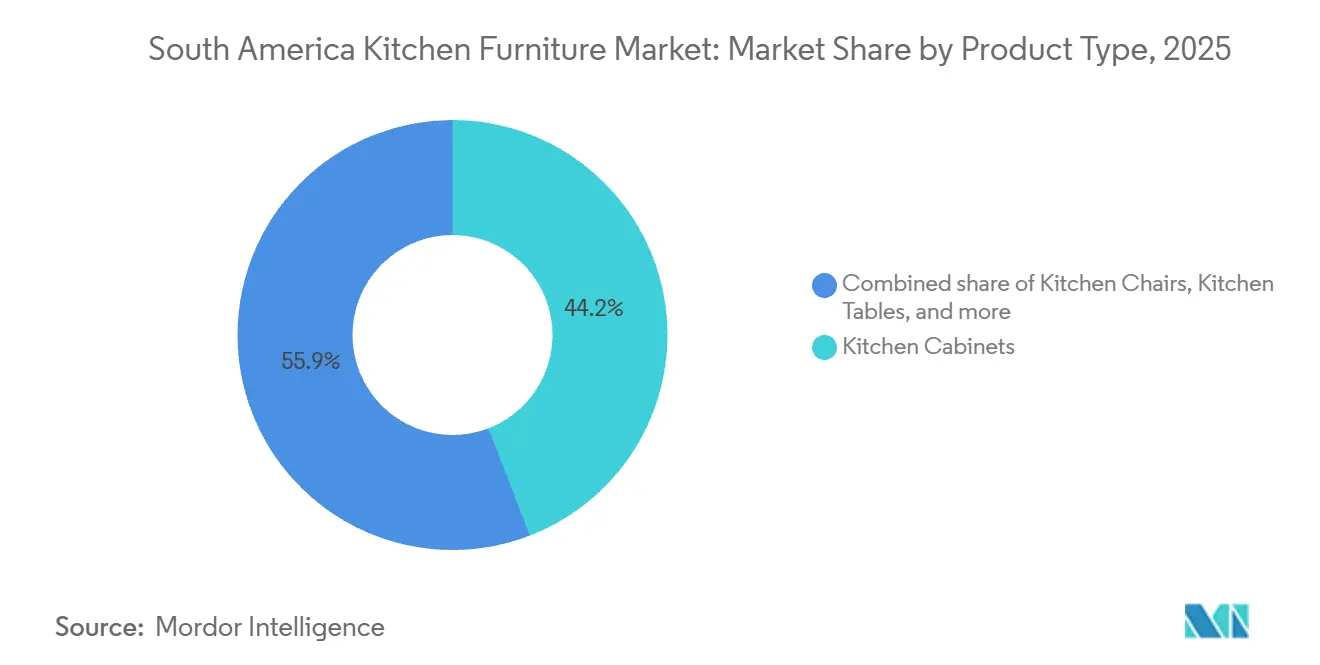
- Por tipo de producto, los armarios de cocina representaron el 44,15% de la participación del mercado de muebles de cocina de América del Sur en 2025, mientras que se prevé que Otros Productos crezcan a una CAGR del 5,71% hasta 2031.
- Por material, la madera representó el 48,25% de la participación del mercado de muebles de cocina de América del Sur en 2025, mientras que se proyecta que el metal registre una CAGR del 7,02% hasta 2031.
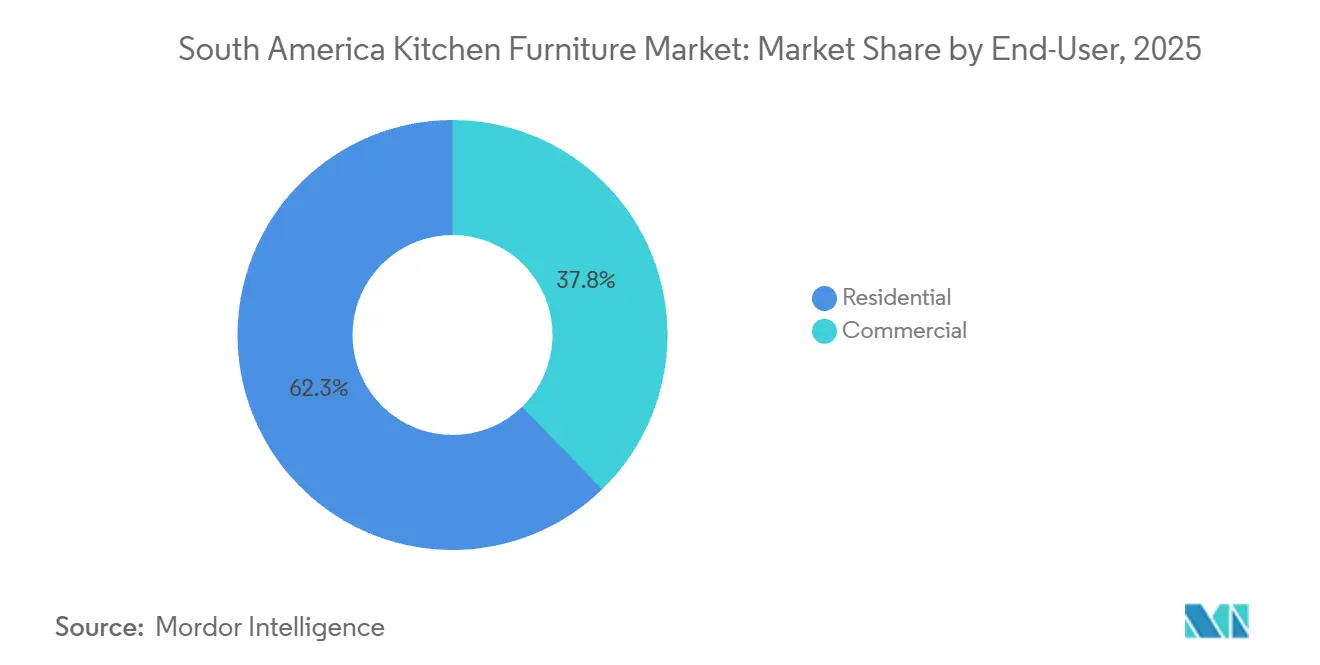
- Por usuario final, los usuarios residenciales representaron el 62,25% de la participación del mercado de muebles de cocina de América del Sur en 2025, mientras que se proyecta que los usuarios comerciales crezcan a una CAGR del 5,92% hasta 2031.
- Por canal de distribución, B2C y minorista representaron el 48,85% de la participación del mercado de muebles de cocina de América del Sur en 2025, mientras que se prevé que los canales B2B y de proyectos se expandan a una CAGR del 6,61% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Muebles de Cocina de América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción del Tamaño de Apartamentos Urbanos y Cocinas Eficientes en Espacio | +0.4% | Brasil, Chile, Argentina, incluyendo São Paulo, Santiago y Buenos Aires | Corto plazo (≤ 2 años) |
| Crecimiento de Sistemas de Cocina Modulares y Listos para Ensamblar | +0.8% | Brasil, Perú, Resto de América del Sur | Mediano plazo (2-4 años) |
| Renovación Residencial y Desarrollo de Vivienda | +1% | Brasil, Argentina, Perú | Mediano plazo (2-4 años) |
| Contratación Directa con Desarrolladores para Proyectos de Vivienda Repetidos | +0.6% | Brasil, Chile, Colombia | Largo plazo (≥ 4 años) |
| Especificación Digital de Cocinas y Descubrimiento de Muebles en Línea | +0.5% | Brasil, Chile, Argentina | Corto plazo (≤ 2 años) |
| Demanda de Madera Ingeniería Resistente a la Humedad y Acabados de Bajo Mantenimiento | +0.4% | Brasil, Perú, Chile | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reducción del Tamaño de Apartamentos Urbanos y Cocinas Eficientes en Espacio
Las nuevas unidades residenciales en las principales ciudades sudamericanas se diseñan cada vez más con áreas internas más pequeñas. Esta distribución otorga mayor importancia a las cocinas compactas que combinan almacenamiento, electrodomésticos, espacio para despensa y superficies de trabajo. Los diseños abiertos de tipo galería y península se han vuelto más comunes en São Paulo, Santiago y Buenos Aires. Estos diseños requieren sistemas de muebles que utilicen el espacio disponible de manera eficiente sin depender de piezas separadas. Los fabricantes con gamas modulares pueden satisfacer estas necesidades de manera más consistente que los productores que solo reducen las dimensiones de los armarios tradicionales. El mercado de muebles de cocina de América del Sur se beneficia cuando los desarrolladores especifican sistemas de cocina coordinados para apartamentos compactos en lugar de muebles independientes. Las distribuciones de apartamentos más pequeñas también cambian el valor de cada instalación. Una cocina integrada puede combinar varias funciones del hogar dentro de una configuración planificada. Esto puede aumentar el valor del sistema instalado en comparación con la compra de un armario aislado. Los compradores suelen buscar estanterías para despensa, almacenamiento de electrodomésticos y superficies flexibles como parte del mismo pedido. La necesidad de estas funciones respalda la demanda de armarios eficientes en espacio y accesorios relacionados. También favorece a los proveedores que pueden ofrecer configuraciones repetibles para las plantas de apartamentos más comunes.
Crecimiento de Sistemas de Cocina Modulares y Listos para Ensamblar
Los sistemas modulares y listos para ensamblar acortan el tiempo entre la selección del producto y la entrega. Las herramientas de descubrimiento digital, las redes logísticas y las herramientas de visualización hacen que estos formatos sean más fáciles de evaluar para los hogares. MadeiraMadeira invirtió 100 millones de BRL (18,0 millones de USD) en un centro de tecnología y desarrollo de muebles en 2025. La empresa conectó a 470 fabricantes a través de su plataforma, que atiende cada vez más la demanda de cocinas modulares. El mercado de muebles de cocina de América del Sur está viendo cómo los canales en línea reducen la dependencia de los salones de exhibición físicos para las compras de precio medio. Las herramientas de planificación digital también pueden facilitar a los consumidores la comparación de configuraciones de armarios antes de comprometerse con una compra. El suministro de paneles de Brasil respalda productos listos para ensamblar de menor costo y estandarizados. Los paneles a base de madera proporcionan una base de material consistente para piezas de armarios, estantes y unidades de almacenamiento. Esta estructura de suministro ayuda a los productores a fabricar productos repetibles a una escala adecuada para los canales minoristas y en línea. La madera ingeniería resistente a la humedad y los acabados duraderos son especialmente relevantes en las cocinas, donde los requisitos de mantenimiento influyen en la elección del producto. Estos materiales también ayudan a los proveedores a atender la demanda en Brasil, Perú y Chile. El resultado es una gama de productos más amplia que puede atender tanto a compradores de nivel básico como a clientes de renovación.
Renovación Residencial y Desarrollo de Vivienda
La renovación residencial se ha convertido en una fuente importante de demanda de reemplazo de cocinas en Brasil. Reforma Casa Brasil se lanzó en noviembre de 2025 con 40 mil millones de BRL (7,2 mil millones de USD) en crédito de renovación, con tasas que comienzan en el 1,17% mensual. El programa dirige el crédito hacia viviendas existentes, incluidas las mejoras de cocinas y baños. Esto es importante porque la demanda de renovación no depende enteramente del financiamiento de nuevas viviendas. Proporciona al mercado de muebles de cocina de América del Sur una base de demanda incluso cuando la actividad de nueva construcción se desacelera. Los pedidos de renovación pueden incluir reemplazo de armarios, adiciones de almacenamiento, superficies y otras actualizaciones funcionales. Perú añade otra fuente de demanda impulsada por la renovación. Su segmento de renovación y acabados creció más del 20% durante el primer semestre de 2026. Los proyectos de cocina y baño registraron un gasto de los hogares de PEN 1.500 (442,7 USD) por metro cuadrado, equivalente a 401 USD por metro cuadrado[1]El Comercio Perú, "Renovar un Ambiente Requiere una Inversión Promedio de S/1.500 por m2," El Comercio Perú, elcomercio.pe.. Este patrón de gasto crea oportunidades para los fabricantes regionales que pueden suministrar productos de cocina prácticos. También apoya a los exportadores que buscan demanda más allá de Brasil. El mercado de muebles de cocina de América del Sur se beneficia del trabajo de renovación porque los hogares pueden realizar mejoras parciales sin reemplazar todo el interior de una vivienda.
Contratación Directa con Desarrolladores para Proyectos de Vivienda Repetidos
El programa Minha Casa, Minha Vida de Brasil ha creado una gran cartera de proyectos de vivienda. El programa contrató 2 millones de unidades durante los primeros 3 años de la administración actual. Tiene como objetivo contratar otro millón de unidades antes de finales de 2026, mientras que más de 1 millón de unidades están en construcción. Estos proyectos respaldan la contratación repetida de muebles de cocina estándar. Los proveedores deben proporcionar productos consistentes, cronogramas de entrega predecibles, soporte de instalación y cobertura de garantía. El mercado de muebles de cocina de América del Sur puede beneficiarse cuando los desarrolladores realizan pedidos de sistemas estandarizados en lotes en lugar de a través de ventas minoristas individuales. Una licitación de Niterói de 2025 mostró cómo funciona este modelo en la práctica. La licitación combinó muebles de cocina y electrodomésticos para 35 unidades de vivienda en un solo contrato. También incluyó requisitos de entrega, instalación y garantía[2]Municipio de Niterói, "Edital PE 90007/2025, Aquisição de Mobiliários para Unidades MCMV," Prefeitura de Niterói, niteroi.rj.gov.br.. Dichos contratos difieren de los pedidos minoristas porque el volumen, los plazos y los requisitos de servicio se establecen de antemano. Los proveedores B2B pueden planificar la producción en torno a especificaciones definidas y cronogramas de proyectos. Este modelo respalda la expansión más rápida esperada para los canales de distribución B2B y de proyectos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inflación, Volatilidad Cambiaria y Reducción del Gasto Discrecional | -0.9% | Argentina, Brasil, Colombia | Corto plazo (≤ 2 años) |
| Exposición al Costo de Hardware Importado y Paneles | -0.5% | Brasil, Argentina, Perú | Mediano plazo (2-4 años) |
| Normas del Mercosur No Armonizadas y Pruebas Duplicadas | -0.2% | Corredores comerciales de Brasil, Argentina, Paraguay y Uruguay | Largo plazo (≥ 4 años) |
| Escasez de Mano de Obra Calificada para Instalación y Fabricación de Armarios a Medida | -0.3% | Brasil, Perú, Resto de América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inflación, Volatilidad Cambiaria y Reducción del Gasto Discrecional
La tasa Selic de Brasil se sitúa en el 15%, lo que aumenta el costo de las compras de cocinas financiadas a plazos[3]Organización para la Cooperación y el Desarrollo Económicos, "Perspectivas Económicas de la OCDE, Volumen 2026 Número 1, Brasil," OCDE Publishing, oecd.org.. Esta presión es más visible en el segmento de precio medio, donde muchos hogares dependen del crédito. Argentina y Colombia también enfrentan condiciones que pueden restringir el poder adquisitivo. Los mayores costos de financiamiento pueden retrasar el reemplazo completo de una cocina o llevar a los consumidores a optar por mejoras más pequeñas. El mercado de muebles de cocina de América del Sur sigue expuesto a estas decisiones porque los armarios y los sistemas integrados son a menudo compras discrecionales. El crédito de renovación gubernamental proporciona cierto apoyo, pero no elimina la presión general sobre la asequibilidad. El gasto de Brasil en muebles y electrodomésticos del hogar pasó de una caída del 1% en abril de 2026 a un crecimiento del 2,7% en mayo de 2026. Este cambio indica que la demanda de los hogares puede reaccionar rápidamente a los cambios en las expectativas financieras. La demanda de nivel básico cuenta con el apoyo del crédito gubernamental, mientras que la demanda premium tiene mayor protección gracias a la concentración de ingresos. El segmento de precio medio enfrenta la mayor presión cuando los pagos se encarecen. Los consumidores pueden posponer una instalación completa y en su lugar comprar unidades de almacenamiento o accesorios. Estas decisiones de gasto pueden desplazar las ventas hacia productos de menor valor en el mercado de muebles de cocina de América del Sur.
Exposición al Costo de Hardware Importado y Paneles
Las bisagras, las guías de cajones y los mecanismos de cierre suave suelen importarse y cotizarse en USD. La depreciación de la moneda durante 2024 y 2025 aumentó el costo en moneda local de estos componentes. El volumen de producción de muebles de Brasil disminuyó un 1,2% en 2025, mientras que las pérdidas en exportaciones también redujeron el efectivo disponible para piezas importadas[4]Asociación Brasileña de la Industria del Mueble, "Las Exportaciones Brasileñas de Muebles y Colchones Comienzan 2026 a la Baja en Medio de Cambios en los Patrones del Comercio Global," DatamarNews, datamarnews.com.. Los productores pueden trasladar los costos a los compradores, simplificar las especificaciones del producto o reducir los márgenes. El mercado de muebles de cocina de América del Sur está expuesto porque la calidad del hardware afecta el rendimiento y el valor percibido de los armarios. Los productores con acuerdos de abastecimiento más sólidos pueden gestionar esta presión de manera más eficaz. Las diferentes normas y requisitos de prueba aumentan el costo del comercio transfronterizo. La Resolución GMC/RES N.° 28/08 del Mercosur establece un marco técnico para el comercio regional. La Resolución 313/2025 de Argentina acepta certificados internacionales reconocidos para algunos productos de paneles derivados de la madera. Este cambio puede reducir la duplicación en las pruebas y los procedimientos administrativos relacionados. Aun así, los proveedores deben cumplir con los requisitos específicos de cada país en materia de productos, seguridad y documentación. La escasez de instaladores calificados y de mano de obra para armarios a medida también puede limitar la capacidad de entregar proyectos integrados complejos a tiempo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Armarios Ocupan la Posición Más Grande Mientras que Otros Productos se Expanden Más Rápido
Los armarios de cocina representaron el 44,15% de la participación del mercado de muebles de cocina de América del Sur en 2025. Los armarios forman la estructura principal de almacenamiento y distribución dentro de los sistemas de cocina modulares. Los proyectos de vivienda a menudo requieren almacenamiento integrado como parte básica de la especificación de la cocina. Esto hace que los armarios sean relevantes tanto para los pedidos de desarrolladores como para las compras de renovación minorista. Su papel en la distribución completa de la cocina les otorga una base de demanda más amplia que las mesas o sillas individuales. Los productos deben cumplir con los requisitos de resistencia estructural, resistencia a la humedad y seguridad química. Estos factores favorecen a los proveedores nacionales que pueden ofrecer calidad consistente. Las sillas y mesas de cocina siguen siendo categorías estables para espacios comerciales e interiores residenciales coordinados. Sirven a cafeterías, restaurantes, salas de personal y comedores residenciales. Su demanda está menos vinculada al ciclo de instalación de cocinas integradas que la demanda de armarios.
Se prevé que Otros Productos crezcan a una CAGR del 5,71% hasta 2031. Este grupo incluye carros, carritos, estantes para despensa y otras piezas de almacenamiento flexible. Estos productos permiten a los hogares mejorar la organización de la cocina sin reemplazar los armarios integrados. Son adecuados para apartamentos más pequeños y para trabajos de renovación con presupuestos limitados. El comercio minorista en línea respalda sus ventas porque la selección y la entrega de productos son relativamente sencillas. Los compradores pueden añadir estos productos a una configuración de cocina existente con el tiempo. Los productores pueden fortalecer las ventas recurrentes haciendo coincidir sus carros y estantes para despensa con las colecciones de armarios. Este enfoque crea una compra más coordinada en lugar de una venta de un solo producto básico. Los compradores de nivel básico pueden preferir estos productos cuando las tasas de interés limitan instalaciones más grandes. El mercado de muebles de cocina de América del Sur tiene, por tanto, una vía práctica hacia la demanda a través de mejoras de almacenamiento más pequeñas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Material: La Madera Mantiene su Escala Mientras que el Metal Gana Demanda Comercial
La madera representó el 48,25% de la participación del mercado de muebles de cocina de América del Sur en 2025. El sistema de suministro forestal y de paneles de la región respalda la producción de armarios a base de madera. Brasil cuenta con un amplio suministro de paneles a base de madera que respalda la producción de cuerpos de armarios, estantes y puertas. Esta base de suministro ayuda a los fabricantes a obtener materiales para productos de cocina estandarizados. La madera ingeniería también respalda los formatos listos para ensamblar. La certificación ambiental se está volviendo más relevante en la contratación de desarrolladores y comercial. Productores como Arauco y Duratex están asociados con el suministro regional de paneles y productos de madera ingeniería certificada. Estas capacidades pueden influir en la selección de materiales cuando los compradores buscan productos trazables o duraderos. La madera sigue siendo adecuada para las necesidades de renovación residencial porque puede utilizarse en una amplia gama de diseños y precios. Sigue siendo la mayor base de materiales para el mercado de muebles de cocina de América del Sur.
Se proyecta que el metal se expanda a una CAGR del 7,02% hasta 2031. El crecimiento se concentra en cocinas comerciales e institucionales que requieren superficies duraderas e higiénicas. El metal funciona bien en entornos expuestos a limpieza intensiva y uso regular. Es relevante para proyectos de servicios de alimentación, hostelería, atención médica y educación. Bertolini ofrece productos de cocina híbridos de acero y madera que atienden tanto las necesidades comerciales como las residenciales. El acuerdo de producción exclusiva del grupo con Leroy Merlin y una inversión digital de 60 millones de BRL (10,8 millones de USD) muestra su enfoque en el suministro minorista a mayor escala. Los productos de plástico y polímero mantienen un papel menor en los muebles independientes de menor precio. Otros materiales incluyen perfiles de aluminio y tableros compuestos utilizados en aplicaciones de cocinas comerciales. La elección del material está cada vez más determinada por el mantenimiento, la seguridad alimentaria y el entorno de uso final previsto.
Por Usuario Final: Los Usuarios Residenciales Lideran Mientras que la Contratación Comercial se Amplía
Los usuarios residenciales representaron el 62,25% de la participación del mercado de muebles de cocina de América del Sur en 2025. La formación de hogares, la actividad de renovación y las terminaciones de viviendas respaldan esta gran base de clientes. El crédito de renovación brasileño ayuda a los propietarios existentes a financiar mejoras prácticas en la cocina. La demanda se divide entre productos modulares de nivel básico y sistemas integrados premium. Las compras de nivel básico se centran en la asequibilidad, el almacenamiento y la instalación sencilla. Los pedidos premium están más a menudo vinculados a proyectos dirigidos por arquitectos y al desarrollo inmobiliario de lujo. El consumo privado de Brasil sigue siendo resiliente en 2026, respaldado por las condiciones laborales y los aumentos del salario mínimo. Esto ayuda a mantener un nivel base de gasto en cocinas residenciales. Ornare, Dell Anno y Florense atienden proyectos premium donde las especificaciones se establecen en una etapa temprana del proceso de desarrollo inmobiliario. La base residencial sigue siendo central para el mercado de muebles de cocina de América del Sur.
Se proyecta que los usuarios comerciales registren una CAGR del 5,92% hasta 2031. La recuperación de la hostelería y la expansión de los servicios de alimentación respaldan la nueva contratación de cocinas en este segmento. Las instalaciones de atención médica y educación también requieren actualizaciones funcionales de cocinas. Los compradores comerciales a menudo requieren integración de mostradores de acero inoxidable, estaciones de preparación modulares y superficies de contacto con alimentos conformes. Estos requisitos pueden elevar los valores de los pedidos en comparación con los proyectos residenciales. Los proveedores necesitan diferentes capacidades de diseño, entrega e instalación para estos contratos. Las decisiones de contratación también otorgan mayor importancia al rendimiento de limpieza y la durabilidad estructural. La reposición comercial puede contribuir a la recuperación del gasto en muebles y electrodomésticos del hogar observada durante mayo de 2026. Este segmento ofrece una vía hacia pedidos más grandes y planificados que dependen menos del financiamiento individual de los hogares. También respalda un mayor uso de metal y otros materiales duraderos.
Por Canal de Distribución: El Comercio Minorista B2C Lidera Mientras que los Proyectos B2B se Aceleran
Los canales B2C y minoristas representaron el 48,85% de la participación del mercado de muebles de cocina de América del Sur en 2025. Estos canales incluyen centros de mejoras del hogar, tiendas especializadas, plataformas en línea y otros formatos minoristas. El comercio minorista sigue siendo importante porque los hogares a menudo comparan los muebles de cocina antes de completar una compra. Los centros de mejoras del hogar atienden a compradores que buscan productos inmediatos y artículos relacionados con la instalación. Las tiendas especializadas mantienen un papel donde los consumidores necesitan asesoramiento de diseño o personalización premium. Los canales en línea amplían el acceso a los muebles modulares más allá de las ubicaciones tradicionales de los salones de exhibición. MadeiraMadeira conecta a 470 fabricantes a través de su plataforma. Su modelo combina una amplia selección de productos con un creciente interés en la planificación de cocinas. Las herramientas de visualización digital pueden reducir la incertidumbre en torno al tamaño y la distribución de los armarios. Esto ayuda al comercio minorista en línea a competir más directamente con las tiendas físicas en el mercado de muebles de cocina de América del Sur.
Se prevé que los canales B2B y de proyectos crezcan a una CAGR del 6,61% hasta 2031. Los pedidos de desarrolladores bajo Minha Casa, Minha Vida crean demanda de entregas planificadas y especificaciones repetidas. Los contratos hoteleros e institucionales añaden una segunda fuente de contratación por proyectos. Los acuerdos a granel pueden reducir la volatilidad promocional común en las ventas minoristas. También pueden ayudar a los fabricantes a programar la producción y utilizar la capacidad productiva de manera más eficiente. Los proveedores necesitan equipos de ventas por proyectos, coordinación de entregas, soporte de instalación y capacidades de servicio. Esto favorece a las empresas que pueden combinar escala de fabricación con una ejecución de proyectos confiable. Las tiendas especializadas premium siguen siendo relevantes para las cocinas integradas dirigidas por arquitectos. La consulta presencial sigue siendo importante cuando los compradores seleccionan materiales de mayor valor y distribuciones personalizadas. El mercado de muebles de cocina de América del Sur se está moviendo hacia una combinación de canales donde las ventas minoristas y por proyectos atienden diferentes necesidades de los clientes.
Análisis Geográfico
Brasil representó el 51,26% del mercado de muebles de cocina de América del Sur en 2025. Brasil cuenta con una gran base de producción que incluye suministro de paneles forestales, fabricación de hardware, redes minoristas y vínculos de exportación establecidos. Los programas de vivienda y renovación respaldan la demanda de cocinas integradas en viviendas nuevas y propiedades existentes. Reforma Casa Brasil proporciona 40 mil millones de BRL (7,2 mil millones de USD) en crédito de renovación. Minha Casa Minha Vida respalda una gran cartera de viviendas. Brasil ancla el mercado de muebles de cocina de América del Sur debido a su escala de mercado. Sin embargo, las altas tasas de interés continúan restringiendo algunas compras financiadas con crédito.
Se proyecta que Perú registre la CAGR geográfica más rápida del 6,76% hasta 2031. El sector de la construcción se expandió un 10,9% durante el primer semestre de 2026. Las actividades de renovación y acabados crecieron más del 20% durante el mismo período. El gasto en renovación de cocinas y baños alcanzó PEN 1.500 (442,7 USD) por m2, equivalente a 401 USD por m2. Chile tiene un entorno de construcción más predecible. Las tiendas IKEA operadas por Falabella continúan expandiendo la presencia del comercio minorista de muebles organizado.
La demanda de muebles de cocina en Argentina se está recuperando de manera desigual. La actividad inmobiliaria mejoró en 2025. Sin embargo, la reducción de las obras públicas y la inversión limitada continuaron restringiendo la actividad de construcción. La Resolución 313/2025 acepta certificados reconocidos para ciertos paneles derivados de la madera y puede reducir la fricción comercial. Colombia, Ecuador y los mercados más pequeños siguen siendo fragmentados. Las exportaciones brasileñas compiten con las importaciones asiáticas de menor costo en estos mercados.
Panorama Competitivo
El mercado de muebles de cocina de América del Sur está moderadamente fragmentado. Los fabricantes brasileños mantienen una posición sólida en volumen de producción. Las marcas internacionales tienen mayor visibilidad en los canales minoristas premium y organizados. Itatiaia, Florense, Dell Anno, Ornare, Bontempo, Linea Brasil, Dalla Costa y Bertolini atienden diferentes puntos de precio y formatos de cocina. Itatiaia emplea directamente a 2.200 personas en dos parques industriales que cubren más de 950.000 m². La empresa está invirtiendo 54,9 millones de BRL (9,9 millones de USD) en la instalación de Sooretama y en las líneas de productos de cocinas integradas. Estas inversiones respaldan la capacidad de producción y la disponibilidad de productos en el mercado brasileño.
Los proveedores premium compiten a través de redes de salones de exhibición, asociaciones con arquitectos y relaciones con promotores inmobiliarios. Ornare opera 32 salones de exhibición a nivel mundial. La red incluye 17 salones de exhibición en Brasil y 12 en los Estados Unidos. Las asociaciones entre Ornare, BTG Pactual y Next Incorporadora incorporan especificaciones de cocina en proyectos residenciales de lujo antes de que se finalicen las ventas de propiedades. Dell Anno planea abrir una tienda insignia en São Paulo durante el segundo semestre de 2026. La inversión planificada asciende a 45 millones de BRL (8,1 millones de USD). Las marcas de cocinas integradas premium tienen una cobertura física limitada en los mercados andinos. La demanda de renovación entre los consumidores de mayores ingresos se está desarrollando en estos mercados y respalda la demanda de muebles de cocina personalizados.
El comercio minorista digital se está integrando cada vez más con la fabricación de muebles de cocina. MadeiraMadeira inauguró su primer formato de tienda física dedicado a cocinas modulares en marzo de 2026. El formato combina el acceso al comercio minorista físico con soporte de planificación para proyectos de cocinas modulares. El acuerdo minorista entre Bertolini y Leroy Merlin destaca la importancia de los modelos de suministro codesarrollados en el mercado masivo. IKEA opera a través de Falabella en Chile y Colombia. La empresa aporta experiencia en muebles listos para ensamblar y acceso a redes de abastecimiento internacional en estos mercados.
Líderes de la Industria de Muebles de Cocina de América del Sur
Linea Brasil
Dalla Costa
Techni Mobili
Santos Andira
Politorno
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Ornare participó en CASACOR SP 2026 en el Parque da Água Branca, São Paulo, con 3 cocinas exclusivas y ambientes interiores diseñados por arquitectos destacados, reforzando su continua estrategia de co-branding de lujo con la comunidad de diseño de interiores de Brasil y construyendo visibilidad institucional en el canal de especificación de desarrolladores.
- Mayo de 2026: Unicasa Indústria de Móveis S.A. (B3: UCAS3) anunció la apertura planificada en el segundo semestre de 2026 de la tienda insignia Dell Anno en Alameda Gabriel Monteiro da Silva, São Paulo, con una inversión total de 45 millones de BRL (8,1 millones de USD) en adquisición de terrenos y desarrollo de la tienda — la primera tienda insignia de diseño a medida en el distrito de diseño en los 40 años de historia de la marca.
- Mayo de 2026: Ornare lanzó la colección de cocinas y vestidores Profile en la Semana del Diseño de Milán 2026 y completó un rediseño inmersivo de su salón de exhibición en Via Manzoni, mientras planea abrir 4 salones de exhibición internacionales adicionales (Washington D.C., Boston, Austin, Lisboa) antes de finales de 2026.
- Marzo de 2026: MadeiraMadeira inauguró su primer formato de tienda física dedicado a cocinas modulares y marcas de marca propia (incluida Madeira Originals, que creció un 25% en ingresos), marcando un giro estratégico del comercio electrónico puro a una plataforma de muebles de cocina omnicanal dirigida al creciente mercado de cocinas planificadas.


Alcance del Informe del Mercado de Muebles de Cocina de América del Sur
Los muebles de cocina comprenden piezas específicamente diseñadas para mejorar la funcionalidad, el almacenamiento y el atractivo estético de los espacios culinarios. El mercado de muebles de cocina de América del Sur está segmentado por tipo de producto, material, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en armarios de cocina, sillas de cocina, mesas de cocina y otros productos (carros, carritos, estantes para despensa). Por material, el mercado está segmentado en madera, metal, plástico, polímero y otros materiales. Por usuario final, el mercado está segmentado en residencial y comercial. Por canal de distribución, el mercado está segmentado en B2C y minorista (centros de mejoras del hogar, tiendas especializadas de muebles, en línea y otros canales de distribución) y B2B / proyecto. Por geografía, el mercado está segmentado en Brasil, Perú, Chile, Argentina y el Resto de América del Sur. El informe ofrece el tamaño del mercado en términos de valor en USD para todos los segmentos mencionados anteriormente.
| Armarios de Cocina |
| Sillas de Cocina |
| Mesas de Cocina |
| Otros Productos (carros, carritos, estantes para despensa) |
| Madera |
| Metal |
| Plástico y Polímero |
| Otros Materiales |
| Residencial |
| Comercial |
| B2C y Minorista | Centros de Mejoras del Hogar |
| Tiendas Especializadas de Muebles | |
| En Línea | |
| Otros Canales de Distribución | |
| B2B / Proyecto |
| Brasil |
| Perú |
| Chile |
| Argentina |
| Resto de América del Sur |
| Por Tipo de Producto | Armarios de Cocina | |
| Sillas de Cocina | ||
| Mesas de Cocina | ||
| Otros Productos (carros, carritos, estantes para despensa) | ||
| Por Material | Madera | |
| Metal | ||
| Plástico y Polímero | ||
| Otros Materiales | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Por Canal de Distribución | B2C y Minorista | Centros de Mejoras del Hogar |
| Tiendas Especializadas de Muebles | ||
| En Línea | ||
| Otros Canales de Distribución | ||
| B2B / Proyecto | ||
| Por Geografía | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de muebles de cocina de América del Sur para 2031?
Se prevé que el sector alcance los 10,81 mil millones de USD en 2031, expandiéndose a una CAGR del 4,65% desde 2026.
¿Qué categoría de producto lidera las ventas de muebles de cocina en América del Sur?
Los armarios de cocina lideraron las ventas con una participación del 44,15% en 2025, ya que son fundamentales para las distribuciones de cocinas integradas y modulares.
¿Qué material está creciendo más rápido en los muebles de cocina de América del Sur?
Se proyecta que el metal crezca a una CAGR del 7,02% hasta 2031, respaldado por los requisitos de cocinas comerciales e institucionales.
¿Por qué se están expandiendo los proyectos de muebles de cocina B2B en América del Sur?
Los programas de vivienda y los contratos de hostelería crean pedidos recurrentes que requieren productos estandarizados, entrega, instalación y soporte de garantía.
¿Qué país se espera que crezca más rápido en la demanda de muebles de cocina?
Se espera que Perú crezca a una CAGR del 6,76% hasta 2031 a medida que se expanden la construcción, la renovación y las actividades de acabados.
¿Qué factores limitan la demanda de muebles de cocina en América del Sur?
Los altos costos de financiamiento, los movimientos cambiarios, los costos de hardware importado, las diferentes normativas comerciales y la capacidad limitada de instalación calificada pueden restringir la demanda.
Última actualización de la página el:



