
Marktgröße und Marktanteil des Küchenböbelmarkts in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
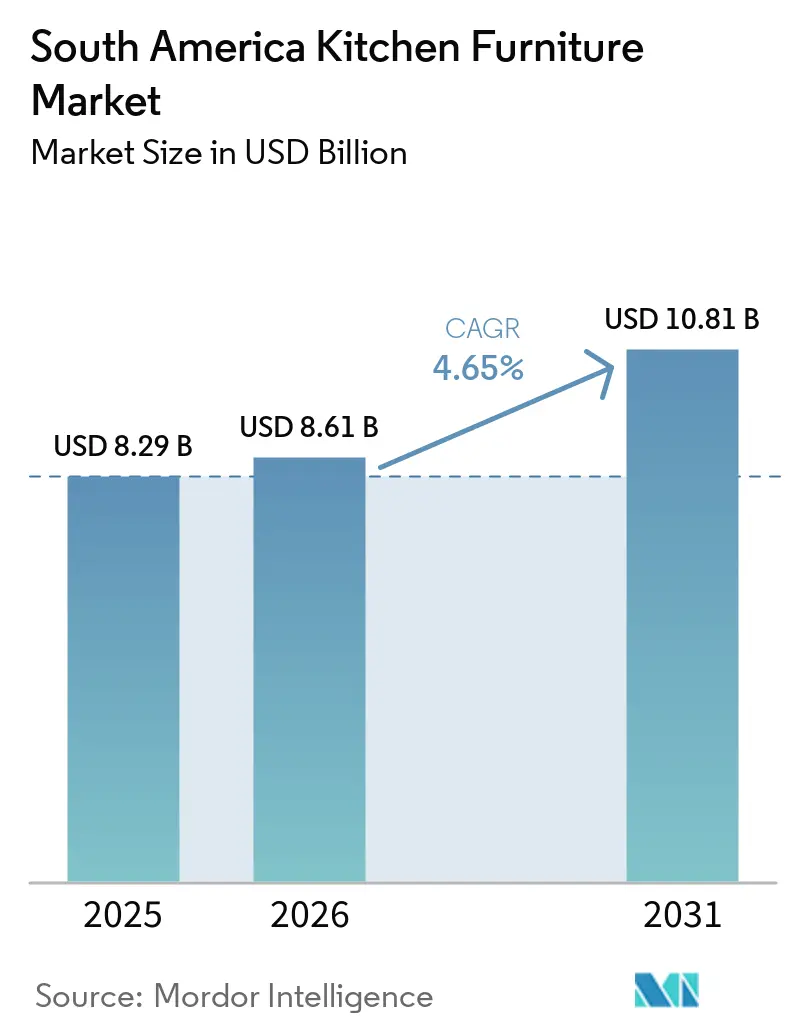
| Marktgröße im Basisjahr (2025) | 8.29 Milliarden US-Dollar |
| Marktgröße (2026) | 8.61 Milliarden US-Dollar |
| Marktgröße (2031) | 10.81 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.65 % |
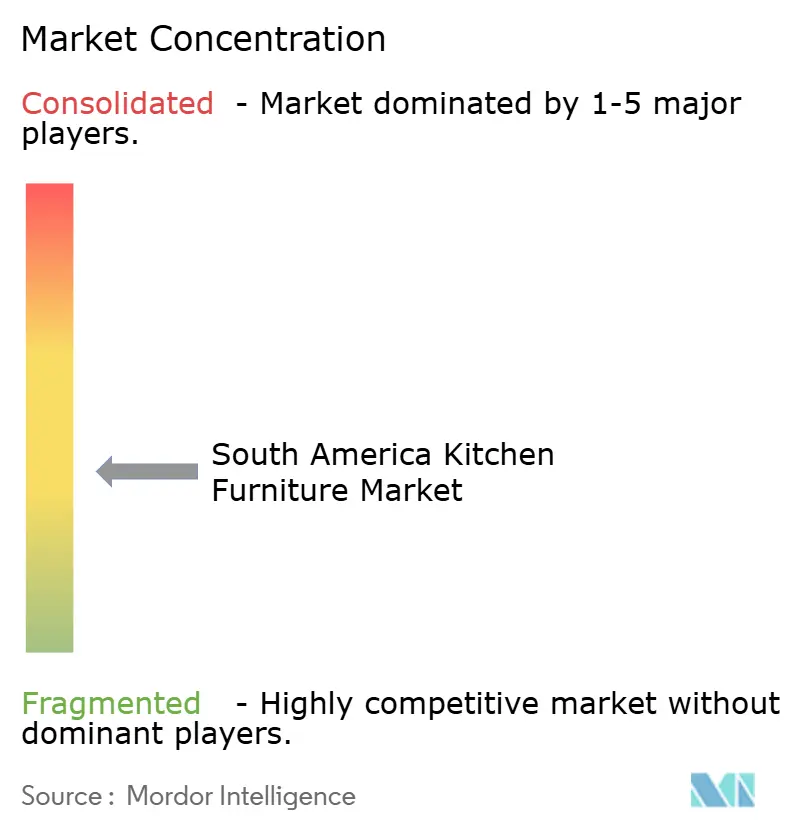
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Küchenböbelmarkts in Südamerika von Mordor Intelligence
Die Marktgröße des Küchenböbelmarkts in Südamerika wurde im Jahr 2025 auf 8,29 Milliarden USD geschätzt und soll von 8,61 Milliarden USD im Jahr 2026 auf 10,81 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,65 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch brasilianische Renovierungskredite und Wohnbauprogramme gestützt, die Folgeaufträge für Einbauschränke, Küchenmöbel und verwandte Küchenprodukte generieren. Brasilien bleibt das Produktionszentrum der Region, während Peru aufgrund steigender Bau- und Renovierungsausgaben schneller aufholt. Die Hersteller passen ihre Vertriebsmodelle an, da Projektbeschaffung, Online-Entdeckung und physische Designberatung enger miteinander verknüpft werden. Hohe Kreditkosten, Währungsschwankungen, Kosten für importierte Komponenten und unterschiedliche Produktvorschriften in den einzelnen Ländern schränken weiterhin die Haushaltsausgaben und die grenzüberschreitende Expansion ein. Der Küchenböbelmarkt in Südamerika wird daher durch eine große brasilianische Basis, wachsende Renovierungsaktivitäten und eine schrittweise Verlagerung hin zu standardisierten modularen Systemen geprägt.
Wichtigste Erkenntnisse des Berichts
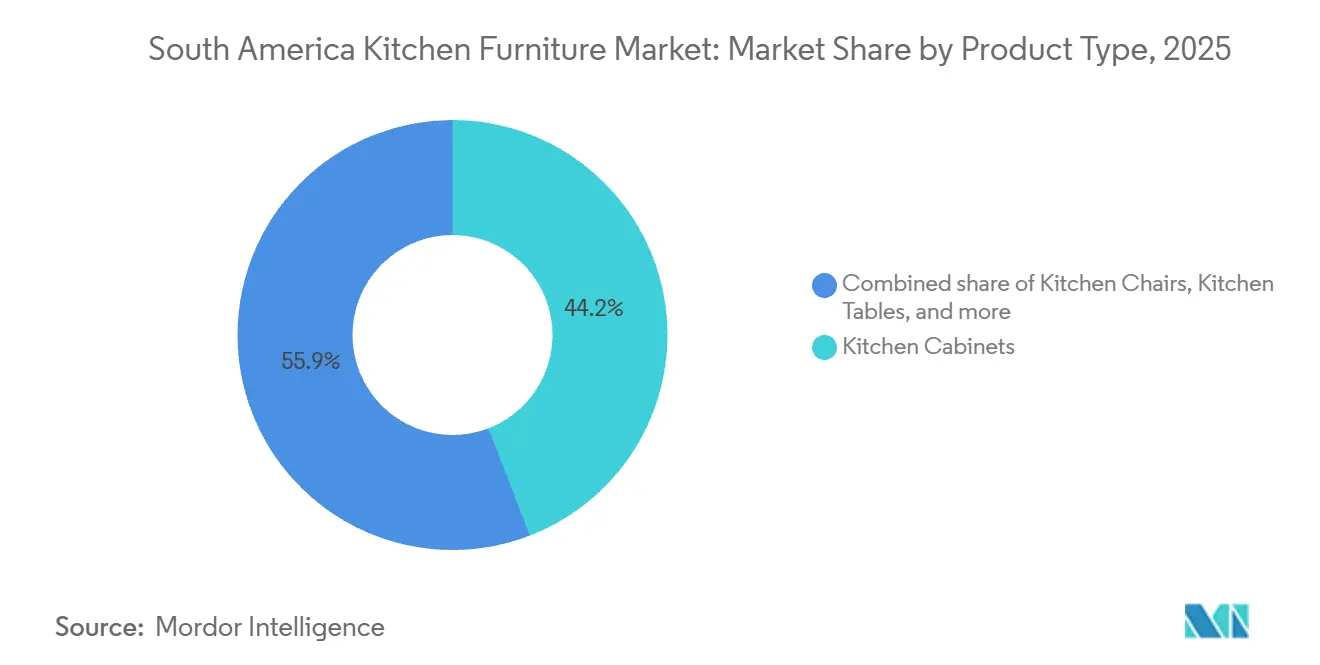
- Nach Produkttyp hielten Küchenschränke im Jahr 2025 einen Anteil von 44,15 % am Küchenböbelmarkt in Südamerika, während sonstige Produkte bis 2031 voraussichtlich mit einer CAGR von 5,71 % wachsen werden.
- Nach Material entfiel im Jahr 2025 ein Anteil von 48,25 % am Küchenböbelmarkt in Südamerika auf Holz, während Metall bis 2031 voraussichtlich eine CAGR von 7,02 % verzeichnen wird.
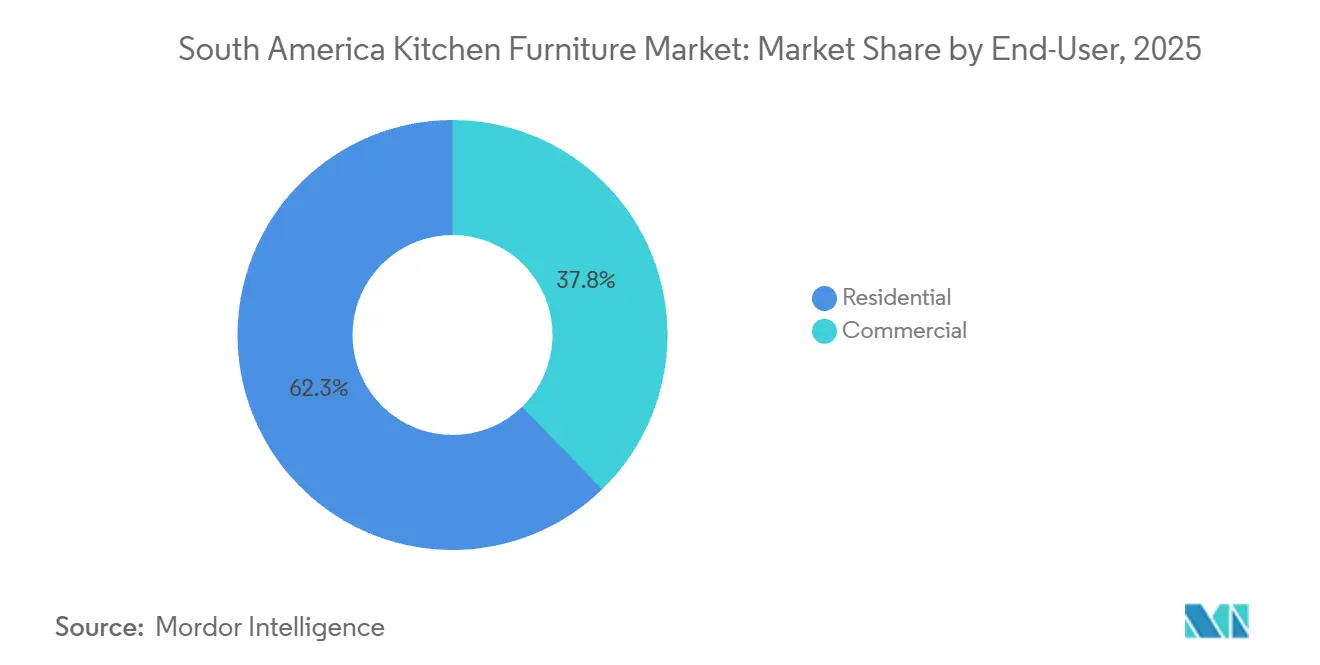
- Nach Endnutzer entfielen im Jahr 2025 62,25 % des Marktanteils am Küchenböbelmarkt in Südamerika auf Wohnnutzer, während gewerbliche Nutzer bis 2031 voraussichtlich mit einer CAGR von 5,92 % wachsen werden.
- Nach Vertriebskanal hielten B2C und Einzelhandel im Jahr 2025 einen Anteil von 48,85 % am Küchenböbelmarkt in Südamerika, während B2B- und Projektkanäle bis 2031 voraussichtlich mit einer CAGR von 6,61 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Küchenböbelmarkt Südamerika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verkleinerung von Stadtwohnungen und platzsparende Küchen | +0.4% | Brasilien, Chile, Argentinien, einschließlich São Paulo, Santiago und Buenos Aires | Kurzfristig (≤ 2 Jahre) |
| Wachstum modularer und montagefertiger Küchensysteme | +0.8% | Brasilien, Peru, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Wohnrenovierung und Wohnungsbau | +1% | Brasilien, Argentinien, Peru | Mittelfristig (2–4 Jahre) |
| Direktbeschaffung durch Bauträger für wiederkehrende Wohnbauprojekte | +0.6% | Brasilien, Chile, Kolumbien | Langfristig (≥ 4 Jahre) |
| Digitale Küchenplanung und Online-Möbelentdeckung | +0.5% | Brasilien, Chile, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach feuchtigkeitsbeständigen Holzwerkstoffen und pflegeleichten Oberflächen | +0.4% | Brasilien, Peru, Chile | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verkleinerung von Stadtwohnungen und platzsparende Küchen
Neue Wohneinheiten in großen südamerikanischen Städten werden zunehmend mit kleineren Grundrissen geplant. Diese Raumaufteilung legt größeren Wert auf kompakte Küchen, die Stauraum, Geräte, Vorratsraum und Arbeitsflächen vereinen. Offene Galerie- und Halbinsel-Designs sind in São Paulo, Santiago und Buenos Aires häufiger geworden. Diese Grundrisse erfordern Möbelsysteme, die den verfügbaren Raum effizient nutzen, ohne auf einzelne Möbelstücke angewiesen zu sein. Hersteller mit modularen Sortimenten können diese Anforderungen konsistenter erfüllen als Produzenten, die lediglich traditionelle Schrankmaße reduzieren. Der Küchenböbelmarkt in Südamerika profitiert, wenn Bauträger koordinierte Küchensysteme für kompakte Wohnungen statt einzelner Möbelstücke vorgeben. Kleinere Wohnungsgrundrisse verändern auch den Wert jeder Installation. Eine Einbauküche kann mehrere Haushaltsfunktionen in einer geplanten Konfiguration vereinen. Dies kann den Wert des installierten Systems im Vergleich zu einem einzelnen Schrankkauf steigern. Käufer suchen häufig nach Vorratsregalen, Geräteschränken und flexiblen Arbeitsflächen als Teil derselben Bestellung. Der Bedarf an diesen Funktionen stützt die Nachfrage nach platzsparenden Schränken und zugehörigem Zubehör. Es begünstigt auch Lieferanten, die wiederholbare Konfigurationen für gängige Wohnungsgrundrisse anbieten können.
Wachstum modularer und montagefertiger Küchensysteme
Modulare und montageферtige Systeme verkürzen die Zeit zwischen Produktauswahl und Lieferung. Digitale Entdeckung, Logistiknetzwerke und Visualisierungstools machen diese Formate für Haushalte leichter bewertbar. MadeiraMadeira investierte im Jahr 2025 100 Millionen BRL (18,0 Millionen USD) in ein Möbeltechnologie- und Entwicklungszentrum. Das Unternehmen verband 470 Hersteller über seine Plattform, die zunehmend die modulare Küchennachfrage bedient. Der Küchenböbelmarkt in Südamerika erlebt, wie Online-Kanäle die Abhängigkeit von physischen Ausstellungsräumen für Käufe im mittleren Preissegment verringern. Digitale Planungstools können es Verbrauchern auch erleichtern, Schrankkonfigurationen zu vergleichen, bevor sie sich für einen Kauf entscheiden. Brasiliens Plattenangebot unterstützt kostengünstigere und standardisierte montageферtige Produkte. Holzbasierte Platten bieten eine konsistente Materialbasis für Schrankteile, Regale und Stauraumeinheiten. Diese Versorgungsstruktur hilft Herstellern, wiederholbare Produkte in einem Maßstab zu entwickeln, der für den Einzel- und Online-Handel geeignet ist. Feuchtigkeitsbeständige Holzwerkstoffe und langlebige Oberflächen sind in Küchen besonders relevant, wo Wartungsanforderungen die Produktwahl beeinflussen. Diese Materialien helfen Lieferanten auch, die Nachfrage in Brasilien, Peru und Chile zu bedienen. Das Ergebnis ist ein breiteres Produktsortiment, das sowohl Einsteigerkäufer als auch Renovierungskunden bedienen kann.
Wohnrenovierung und Wohnungsbau
Wohnrenovierungen sind in Brasilien zu einer wichtigen Quelle für die Nachfrage nach Küchenersatz geworden. Reforma Casa Brasil wurde im November 2025 mit 40 Milliarden BRL (7,2 Milliarden USD) an Renovierungskrediten zu Zinssätzen ab 1,17 % pro Monat gestartet. Das Programm lenkt Kredite in bestehende Wohnhäuser, einschließlich Küchen- und Badezimmerrenovierungen. Dies ist wichtig, weil die Renovierungsnachfrage nicht vollständig von der neuen Wohnbaufinanzierung abhängt. Es gibt dem Küchenböbelmarkt in Südamerika eine Nachfragebasis, auch wenn die Neubautätigkeit nachlässt. Renovierungsaufträge können Schrankaustausch, Stauraumergänzungen, Oberflächen und andere funktionale Aktualisierungen umfassen. Peru trägt eine weitere renovierungsgetriebene Nachfragequelle bei. Sein Renovierungs- und Ausbausegment wuchs im ersten Halbjahr 2026 um mehr als 20 %. Küchen- und Badrenovierungen verzeichneten Haushaltsausgaben von PEN 1.500 (442,7 USD) pro Quadratmeter, entsprechend 401 USD pro Quadratmeter[1]El Comercio Perú, "Renovar un Ambiente Requiere una Inversión Promedio de S/1.500 por m2," El Comercio Perú, elcomercio.pe.. Dieses Ausgabenmuster schafft Chancen für regionale Hersteller, die praktische Küchenprodukte liefern können. Es unterstützt auch Exporteure, die Nachfrage jenseits von Brasilien suchen. Der Küchenböbelmarkt in Südamerika profitiert von Renovierungsarbeiten, weil Haushalte schrittweise Verbesserungen vornehmen können, ohne ein gesamtes Wohnungsinterieur zu ersetzen.
Direktbeschaffung durch Bauträger für wiederkehrende Wohnbauprojekte
Brasiliens Programm Minha Casa, Minha Vida hat eine große Pipeline an Wohnbauprojekten geschaffen. Das Programm hat in den ersten 3 Jahren der aktuellen Regierung 2 Millionen Einheiten vergeben. Es strebt weitere 1 Million vergebene Einheiten bis Ende 2026 an, während mehr als 1 Million Einheiten im Bau sind. Diese Projekte unterstützen die wiederkehrende Beschaffung von Standard-Küchenmöbeln. Lieferanten müssen konsistente Produkte, vorhersehbare Lieferpläne, Installationsunterstützung und Garantieabdeckung bereitstellen. Der Küchenböbelmarkt in Südamerika kann profitieren, wenn Bauträger standardisierte Systeme in Chargen statt über einzelne Einzelhandelsverkäufe bestellen. Eine Ausschreibung in Niterói aus dem Jahr 2025 zeigte, wie dieses Modell in der Praxis funktioniert. Die Ausschreibung kombinierte Küchenmöbel und Haushaltsgeräte für 35 Wohneinheiten in einem Vertrag. Sie umfasste auch Liefer-, Installations- und Garantieanforderungen[2]Gemeinde Niterói, "Edital PE 90007/2025, Aquisição de Mobiliários para Unidades MCMV," Prefeitura de Niterói, niteroi.rj.gov.br.. Solche Verträge unterscheiden sich von Einzelhandelsaufträgen, weil Volumen, Zeitplan und Serviceanforderungen im Voraus festgelegt werden. B2B-Lieferanten können die Produktion auf definierte Spezifikationen und Projektzeitpläne abstimmen. Dieses Modell unterstützt die schnellere Expansion, die für B2B- und Projektvertriebskanäle erwartet wird.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inflation, Währungsvolatilität und reduzierte Ermessensausgaben | -0.9% | Argentinien, Brasilien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Importierte Hardware und Plattenkosten-Exposition | -0.5% | Brasilien, Argentinien, Peru | Mittelfristig (2–4 Jahre) |
| Nicht harmonisierte Mercosur-Standards und doppelte Prüfungen | -0.2% | Handelskorridore Brasilien, Argentinien, Paraguay und Uruguay | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Installations- und Maßschreinerei-Fachkräften | -0.3% | Brasilien, Peru, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflation, Währungsvolatilität und reduzierte Ermessensausgaben
Brasiliens Selic-Zinssatz liegt bei 15 %, was die Kosten für auf Raten finanzierte Küchenkäufe erhöht[3]Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, "OECD Economic Outlook, Volume 2026 Issue 1, Brazil," OECD Publishing, oecd.org.. Dieser Druck ist im mittleren Preissegment am deutlichsten spürbar, wo viele Haushalte auf Kredite angewiesen sind. Argentinien und Kolumbien sehen sich ebenfalls Bedingungen gegenüber, die die Kaufkraft einschränken können. Höhere Finanzierungskosten können einen vollständigen Küchenersatz verzögern oder Verbraucher dazu veranlassen, kleinere Upgrades zu wählen. Der Küchenböbelmarkt in Südamerika bleibt diesen Entscheidungen ausgesetzt, weil Schränke und Einbausysteme oft Ermessenskäufe sind. Staatliche Renovierungskredite bieten eine gewisse Unterstützung, beseitigen jedoch nicht den allgemeinen Erschwinglichkeitsdruck. Brasiliens Ausgaben für Möbel und Haushaltsgeräte wechselten von einem Rückgang von 1 % im April 2026 zu einem Wachstum von 2,7 % im Mai 2026. Diese Verschiebung zeigt, dass die Haushaltsnachfrage schnell auf Änderungen der finanziellen Erwartungen reagieren kann. Die Nachfrage im Einstiegssegment wird durch staatliche Kredite gestützt, während die Premiumnachfrage durch Einkommenskonzentration besser geschützt ist. Das mittlere Preissegment steht unter dem stärksten Druck, wenn Zahlungen teurer werden. Verbraucher können eine vollständige Installation verschieben und stattdessen Stauraumeinheiten oder Zubehör kaufen. Diese Ausgabenentscheidungen können den Umsatz im Küchenböbelmarkt in Südamerika in Richtung günstigerer Produkte verschieben.
Importierte Hardware und Plattenkosten-Exposition
Scharniere, Schubladenführungen und Soft-Close-Mechanismen werden häufig importiert und in USD bepreist. Die Währungsabwertung in den Jahren 2024 und 2025 erhöhte die Kosten dieser Komponenten in Landeswährung. Brasiliens Möbelproduktionsvolumen sank 2025 um 1,2 %, während Exportverluste auch die für importierte Teile verfügbaren Mittel reduzierten[4]Brasilianischer Möbelindustrieverband, "Brazilian Furniture and Mattress Exports Start 2026 Lower Amid Shifting Global Trade Patterns," DatamarNews, datamarnews.com.. Hersteller können Kosten an Käufer weitergeben, Produktspezifikationen vereinfachen oder Margen reduzieren. Der Küchenböbelmarkt in Südamerika ist exponiert, weil die Hardwarequalität die Leistung und den wahrgenommenen Wert von Schränken beeinflusst. Hersteller mit stärkeren Beschaffungsvereinbarungen können diesen Druck effektiver bewältigen. Unterschiedliche Standards und Prüfanforderungen erhöhen die Kosten des grenzüberschreitenden Handels. Die Mercosur-Resolution GMC/RES Nr. 28/08 legt einen technischen Rahmen für den regionalen Handel fest. Argentiniens Resolution 313/2025 akzeptiert anerkannte internationale Zertifikate für einige Holzwerkstoffplattenprodukte. Diese Änderung kann Doppelprüfungen und damit verbundene Verwaltungsverfahren reduzieren. Dennoch müssen Lieferanten länderspezifische Produkt-, Sicherheits- und Dokumentationsanforderungen erfüllen. Ein Mangel an qualifizierten Installateuren und Maßschreinerei-Fachkräften kann auch die Fähigkeit einschränken, komplexe Einbauprojekte termingerecht zu liefern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Schränke halten die größte Position, während sonstige Produkte schneller wachsen
Küchenschränke hielten im Jahr 2025 einen Anteil von 44,15 % am Küchenböbelmarkt in Südamerika. Schränke bilden die wichtigste Stauraum- und Layoutstruktur innerhalb modularer Küchensysteme. Wohnbauprojekte erfordern häufig Einbauschränke als grundlegenden Bestandteil der Küchenspezifikation. Dies macht Schränke sowohl für Bauträgeraufträge als auch für Renovierungskäufe im Einzelhandel relevant. Ihre Rolle im gesamten Küchenlayout gibt ihnen eine breitere Nachfragebasis als einzelne Tische oder Stühle. Produkte müssen Anforderungen an Tragfähigkeit, Feuchtigkeitsbeständigkeit und chemische Sicherheit erfüllen. Diese Faktoren begünstigen inländische Lieferanten, die konsistente Qualität liefern können. Küchenstühle und -tische bleiben stabile Kategorien für gewerbliche Räume und koordinierte Wohnungseinrichtungen. Sie dienen Kantinen, Restaurants, Personalräumen und Wohnessbereich. Ihre Nachfrage ist weniger an den Einbauküchen-Installationszyklus gebunden als die Schranknachfrage.
Sonstige Produkte werden bis 2031 voraussichtlich mit einer CAGR von 5,71 % wachsen. Diese Gruppe umfasst Trolleys, Wagen, Vorratsregale und andere flexible Stauraumelemente. Diese Produkte ermöglichen es Haushalten, die Küchenorganisation zu verbessern, ohne Einbauschränke zu ersetzen. Sie eignen sich für kleinere Wohnungen und Renovierungsarbeiten mit begrenztem Budget. Der Online-Handel unterstützt seinen Absatz, weil Produktauswahl und Lieferung relativ einfach sind. Käufer können diese Produkte im Laufe der Zeit zu einer bestehenden Küchenkonfiguration hinzufügen. Hersteller können Wiederholungskäufe stärken, indem sie ihre Trolleys und Vorratsregale mit Schranksammlungen abstimmen. Dieser Ansatz schafft einen koordinierteren Kauf statt eines einzelnen Warenverkaufs. Einsteigerkäufer bevorzugen diese Produkte möglicherweise, wenn Zinssätze größere Installationen einschränken. Der Küchenböbelmarkt in Südamerika hat daher einen praktischen Weg zur Nachfrage durch kleinere Stauraumverbesserungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material: Holz behält seine Größe, während Metall gewerbliche Nachfrage gewinnt
Holz entfiel im Jahr 2025 auf 48,25 % des Marktanteils am Küchenböbelmarkt in Südamerika. Das Forst- und Plattenversorgungssystem der Region unterstützt die holzbasierte Schrankproduktion. Brasilien verfügt über ein großes Angebot an Holzwerkstoffplatten, das die Produktion von Schrankkorpussen, Regalen und Türen unterstützt. Diese Versorgungsbasis hilft Herstellern, Materialien für standardisierte Küchenprodukte zu beschaffen. Holzwerkstoffe unterstützen auch montageферtige Formate. Umweltzertifizierung wird bei Bauträger- und gewerblichen Beschaffungen zunehmend relevanter. Hersteller wie Arauco und Duratex sind mit der regionalen Plattenversorgung und zertifizierten Holzwerkstoffprodukten verbunden. Diese Fähigkeiten können die Materialauswahl beeinflussen, wenn Käufer rückverfolgbare oder langlebige Produkte suchen. Holz erfüllt weiterhin die Anforderungen der Wohnrenovierung, da es in einem breiten Spektrum von Designs und Preisklassen eingesetzt werden kann. Es bleibt die größte Materialbasis für den Küchenböbelmarkt in Südamerika.
Metall wird bis 2031 voraussichtlich mit einer CAGR von 7,02 % wachsen. Das Wachstum konzentriert sich auf gewerbliche und institutionelle Küchen, die langlebige, hygienische Oberflächen erfordern. Metall eignet sich gut für Umgebungen, die intensiver Reinigung und regelmäßigem Gebrauch ausgesetzt sind. Es ist relevant für Gastronomie, Gastgewerbe, Gesundheitswesen und Bildungsprojekte. Bertolini bietet Stahl-Holz-Hybrid-Küchenprodukte an, die sowohl gewerbliche als auch Wohnbedürfnisse ansprechen. Die exklusive Produktionsvereinbarung der Gruppe mit Leroy Merlin und eine digitale Investition von 60 Millionen BRL (10,8 Millionen USD) zeigen ihren Fokus auf die Versorgung des Großhandels. Kunststoff- und Polymerprodukte behalten eine kleinere Rolle bei günstigeren freistehenden Möbeln. Andere Materialien umfassen Aluminiumprofile und Verbundplatten, die in gewerblichen Küchenanwendungen eingesetzt werden. Die Materialwahl wird zunehmend durch Wartung, Lebensmittelsicherheit und den beabsichtigten Verwendungszweck geprägt.
Nach Endnutzer: Wohnnutzer führen, während die gewerbliche Beschaffung breiter wird
Wohnnutzer entfielen im Jahr 2025 auf 62,25 % des Marktanteils am Küchenböbelmarkt in Südamerika. Haushaltsgründungen, Renovierungsaktivitäten und Wohnungsfertigstellungen stützen diese große Kundenbasis. Brasilianische Renovierungskredite helfen bestehenden Hauseigentümern, praktische Küchenverbesserungen zu finanzieren. Die Nachfrage ist zwischen Einstiegsmodularprodukten und Premium-Einbausystemen aufgeteilt. Einstiegskäufe konzentrieren sich auf Erschwinglichkeit, Stauraum und einfache Installation. Premium-Aufträge sind häufiger mit architektengeführten Projekten und Luxusimmobilienentwicklungen verbunden. Brasiliens privater Konsum bleibt 2026 widerstandsfähig, gestützt durch Arbeitsbedingungen und Mindestlohnerhöhungen. Dies hilft, ein Grundniveau der Wohnküchenausgaben aufrechtzuerhalten. Ornare, Dell Anno und Florense bedienen Premium-Projekte, bei denen Spezifikationen früh im Immobilienentwicklungsprozess festgelegt werden. Die Wohnbasis bleibt zentral für den Küchenböbelmarkt in Südamerika.
Gewerbliche Nutzer werden bis 2031 voraussichtlich eine CAGR von 5,92 % verzeichnen. Die Erholung des Gastgewerbes und die Expansion der Gastronomie unterstützen neue Küchenbeschaffungen in diesem Segment. Gesundheits- und Bildungseinrichtungen benötigen ebenfalls funktionale Küchenaufrüstungen. Gewerbliche Käufer benötigen häufig integrierte Edelstahlarbeitsplatten, modulare Vorbereitungsstationen und konforme Lebensmittelkontaktflächen. Diese Anforderungen können die Auftragswerte im Vergleich zu Wohnprojekten erhöhen. Lieferanten benötigen unterschiedliche Design-, Liefer- und Installationskapazitäten für diese Verträge. Beschaffungsentscheidungen legen auch größeren Wert auf Reinigungsleistung und strukturelle Langlebigkeit. Gewerbliche Wiederauffüllung kann zur Erholung der Möbel- und Haushaltsgeräteausgaben beitragen, die im Mai 2026 beobachtet wurde. Dieses Segment bietet einen Weg zu größeren, geplanten Aufträgen, die weniger von der individuellen Haushaltsfinanzierung abhängig sind. Es unterstützt auch einen stärkeren Einsatz von Metall und anderen langlebigen Materialien.
Nach Vertriebskanal: B2C-Einzelhandel führt, während B2B-Projekte beschleunigen
B2C- und Einzelhandelskanäle hielten im Jahr 2025 einen Anteil von 48,85 % am Küchenböbelmarkt in Südamerika. Diese Kanäle umfassen Baumärkte, Fachgeschäfte, Online-Plattformen und andere Einzelhandelsformate. Der Einzelhandel bleibt wichtig, weil Haushalte Küchenmöbel häufig vergleichen, bevor sie einen Kauf abschließen. Baumärkte bedienen Käufer, die sofortige Produkte und installationsbezogene Artikel suchen. Fachgeschäfte behalten eine Rolle, wo Verbraucher Designberatung oder Premium-Individualisierung benötigen. Online-Kanäle erweitern den Zugang zu modularen Möbeln über traditionelle Ausstellungsraumstandorte hinaus. MadeiraMadeira verbindet 470 Hersteller über seine Plattform. Sein Modell kombiniert eine breite Produktauswahl mit wachsendem Interesse an Küchenplanung. Digitale Visualisierung kann die Unsicherheit bei Schrankmaßen und Layouts reduzieren. Dies hilft dem Online-Handel, im Küchenböbelmarkt in Südamerika direkter mit physischen Geschäften zu konkurrieren.
B2B- und Projektkanäle werden bis 2031 voraussichtlich mit einer CAGR von 6,61 % wachsen. Bauträgeraufträge im Rahmen von Minha Casa, Minha Vida schaffen Nachfrage nach geplanten Lieferungen und wiederkehrenden Spezifikationen. Hotel- und institutionelle Verträge fügen eine zweite Quelle der Projektbeschaffung hinzu. Rahmenvereinbarungen können die im Einzelhandel übliche Werbepreisvolatilität reduzieren. Sie können Herstellern auch helfen, die Produktion zu planen und die Produktionskapazität effizienter zu nutzen. Lieferanten benötigen Projektvertriebsteams, Lieferkoordination, Installationsunterstützung und Servicekapazitäten. Dies begünstigt Unternehmen, die Fertigungskapazität mit zuverlässiger Projektabwicklung verbinden können. Premium-Fachgeschäfte bleiben für architektengeführte Einbauküchen relevant. Physische Beratung ist nach wie vor wichtig, wenn Käufer hochwertigere Materialien und individuelle Layouts auswählen. Der Küchenböbelmarkt in Südamerika entwickelt sich hin zu einem Kanalmix, bei dem Einzel- und Projektverkäufe unterschiedliche Kundenbedürfnisse bedienen.
Geografische Analyse
Brasilien hielt im Jahr 2025 einen Anteil von 51,26 % am Küchenböbelmarkt in Südamerika. Brasilien verfügt über eine große Produktionsbasis, die Forstplattenversorgung, Hardwarefertigung, Einzelhandelsnetzwerke und etablierte Exportverbindungen umfasst. Wohnbau- und Renovierungsprogramme stützen die Nachfrage nach Einbauküchen in Neubauten und Bestandsimmobilien. Reforma Casa Brasil stellt 40 Milliarden BRL (7,2 Milliarden USD) an Renovierungskrediten bereit. Minha Casa Minha Vida unterstützt eine große Wohnbaupipeline. Brasilien verankert den Küchenböbelmarkt in Südamerika aufgrund seiner Marktgröße. Allerdings schränken hohe Zinssätze weiterhin einige kreditfinanzierte Käufe ein.
Peru wird voraussichtlich die schnellste geografische CAGR von 6,76 % bis 2031 verzeichnen. Der Bausektor wuchs im ersten Halbjahr 2026 um 10,9 %. Renovierungs- und Ausbauaktivitäten wuchsen im gleichen Zeitraum um mehr als 20 %. Die Ausgaben für Küchen- und Badrenovierungen erreichten PEN 1.500 (442,7 USD) pro m², was 401 USD pro m² entspricht. Chile verfügt über ein berechenbareres Bauumfeld. Von Falabella betriebene IKEA-Filialen erweitern weiterhin die Präsenz des organisierten Möbeleinzelhandels.
Die Nachfrage nach Küchenmöbeln in Argentinien erholt sich ungleichmäßig. Die Immobilienaktivität verbesserte sich 2025. Reduzierte öffentliche Baumaßnahmen und begrenzte Investitionen schränkten die Bautätigkeit jedoch weiterhin ein. Resolution 313/2025 akzeptiert anerkannte Zertifikate für bestimmte Holzwerkstoffplatten und kann Handelshemmnisse reduzieren. Kolumbien, Ecuador und kleinere Märkte bleiben fragmentiert. Brasilianische Exporte konkurrieren in diesen Märkten mit kostengünstigeren asiatischen Importen.
Wettbewerbslandschaft
Der Küchenböbelmarkt in Südamerika ist mäßig fragmentiert. Brasilianische Hersteller behaupten eine starke Position beim Produktionsvolumen. Internationale Marken haben eine größere Sichtbarkeit in Premium- und organisierten Einzelhandelskanälen. Itatiaia, Florense, Dell Anno, Ornare, Bontempo, Linea Brasil, Dalla Costa und Bertolini bedienen unterschiedliche Preissegmente und Küchenformate. Itatiaia beschäftigt direkt 2.200 Mitarbeiter in zwei Industrieparks mit einer Gesamtfläche von mehr als 950.000 m². Das Unternehmen investiert 54,9 Millionen BRL (9,9 Millionen USD) in die Anlage in Sooretama und in Einbauküchen-Produktlinien. Diese Investitionen unterstützen die Produktionskapazität und Produktverfügbarkeit auf dem brasilianischen Markt.
Premium-Lieferanten konkurrieren über Ausstellungsraumnetzwerke, Partnerschaften mit Architekten und Beziehungen zu Immobilienentwicklern. Ornare betreibt weltweit 32 Ausstellungsräume. Das Netzwerk umfasst 17 Ausstellungsräume in Brasilien und 12 in den Vereinigten Staaten. Partnerschaften zwischen Ornare, BTG Pactual und Next Incorporadora integrieren Küchenspezifikationen in Luxuswohnprojekte, bevor die Immobilienverkäufe abgeschlossen werden. Dell Anno plant, im zweiten Halbjahr 2026 ein Flaggschiff-Geschäft in São Paulo zu eröffnen. Die geplante Investition beläuft sich auf insgesamt 45 Millionen BRL (8,1 Millionen USD). Premium-Einbauküchenmarken haben eine begrenzte physische Präsenz in den Andenregionsmärkten. Die Renovierungsnachfrage unter einkommensstärkeren Verbrauchern entwickelt sich in diesen Märkten und stützt die Nachfrage nach individuellen Küchenmöbeln.
Der digitale Einzelhandel wird zunehmend in die Küchenmöbelherstellung integriert. MadeiraMadeira eröffnete im März 2026 sein erstes physisches Ladenformat für modulare Küchen. Das Format kombiniert physischen Einzelhandelszugang mit Planungsunterstützung für modulare Küchenprojekte. Die Einzelhandelsvereinbarung zwischen Bertolini und Leroy Merlin unterstreicht die Bedeutung gemeinsam entwickelter Versorgungsmodelle im Massenmarkt. IKEA ist über Falabella in Chile und Kolumbien tätig. Das Unternehmen bringt Expertise bei montagefertigen Möbeln und Zugang zu internationalen Beschaffungsnetzwerken in diesen Märkten mit.
Marktführer der Küchenböbelbranche in Südamerika
Linea Brasil
Dalla Costa
Techni Mobili
Santos Andira
Politorno
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Ornare nahm an der CASACOR SP 2026 im Parque da Água Branca, São Paulo, mit 3 exklusiven Küchen und Innenräumen teil, die von renommierten Architekten gestaltet wurden, und festigte damit seine kontinuierliche Luxus-Co-Branding-Strategie mit Brasiliens Innendesign-Community und baute institutionelle Sichtbarkeit im Bauträger-Spezifikationskanal auf.
- Mai 2026: Unicasa Indústria de Móveis S.A. (B3: UCAS3) kündigte die geplante Eröffnung des Dell Anno Flaggschiff-Stores in der zweiten Hälfte 2026 in der Alameda Gabriel Monteiro da Silva, São Paulo, mit einer Gesamtinvestition von 45 Millionen BRL (8,1 Millionen USD) für Grundstückserwerb und Ladenentwicklung an – das erste maßgeschneiderte Design-Viertel-Flaggschiff in der 40-jährigen Geschichte der Marke.
- Mai 2026: Ornare präsentierte die Kollektion Profile für Küche und Ankleidezimmer auf der Mailänder Designwoche 2026 und schloss eine immersive Neugestaltung seines Showrooms in der Via Manzoni ab, während die Eröffnung von 4 weiteren internationalen Showrooms (Washington D.C., Boston, Austin, Lissabon) bis Ende 2026 geplant ist.
- März 2026: MadeiraMadeira eröffnete sein erstes physisches Ladenformat für modulare Küchen und Eigenmarken (darunter Madeira Originals, das einen Umsatzanstieg von 25 % verzeichnete) und markierte damit einen strategischen Schwenk vom reinen E-Commerce zu einer Omnichannel-Küchenmöbelplattform, die auf den wachsenden Markt für geplante Küchen abzielt.


Berichtsumfang des Küchenböbelmarkts in Südamerika
Küchenmöbel umfassen Stücke, die speziell dafür entwickelt wurden, die Funktionalität, den Stauraum und die ästhetische Attraktivität von Kochbereichen zu verbessern. Der Küchenböbelmarkt in Südamerika ist nach Produkttyp, Material, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Küchenschränke, Küchenstühle, Küchentische und sonstige Produkte (Trolley, Wagen, Vorratsregale) segmentiert. Nach Material ist der Markt in Holz, Metall, Kunststoff, Polymer und sonstige Materialien segmentiert. Nach Endnutzer ist der Markt in Wohnbereich und Gewerbe segmentiert. Nach Vertriebskanal ist der Markt in B2C und Einzelhandel (Baumärkte, Möbelfachgeschäfte, Online und sonstige Vertriebskanäle) und B2B/Projekt segmentiert. Nach Geografie ist der Markt in Brasilien, Peru, Chile, Argentinien und das übrige Südamerika segmentiert. Der Bericht bietet die Marktgröße in Wertangaben in USD für alle oben genannten Segmente.
| Küchenschränke |
| Küchenstühle |
| Küchentische |
| Sonstige Produkte (Trolley, Wagen, Vorratsregale) |
| Holz |
| Metall |
| Kunststoff und Polymer |
| Sonstige Materialien |
| Wohnbereich |
| Gewerbe |
| B2C und Einzelhandel | Baumärkte |
| Möbelfachgeschäfte | |
| Online | |
| Sonstige Vertriebskanäle | |
| B2B / Projekt |
| Brasilien |
| Peru |
| Chile |
| Argentinien |
| Übriges Südamerika |
| Nach Produkttyp | Küchenschränke | |
| Küchenstühle | ||
| Küchentische | ||
| Sonstige Produkte (Trolley, Wagen, Vorratsregale) | ||
| Nach Material | Holz | |
| Metall | ||
| Kunststoff und Polymer | ||
| Sonstige Materialien | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | ||
| Nach Vertriebskanal | B2C und Einzelhandel | Baumärkte |
| Möbelfachgeschäfte | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| B2B / Projekt | ||
| Nach Geografie | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Küchenböbelmarkt in Südamerika bis 2031 erreichen?
Der Sektor wird bis 2031 voraussichtlich 10,81 Milliarden USD erreichen und ab 2026 mit einer CAGR von 4,65 % wachsen.
Welche Produktkategorie führt den Küchenböbelabsatz in Südamerika an?
Küchenschränke führten den Absatz mit einem Anteil von 44,15 % im Jahr 2025 an, da sie zentral für Einbau- und modulare Küchenlayouts sind.
Welches Material wächst im Küchenböbelmarkt in Südamerika am schnellsten?
Metall wird bis 2031 voraussichtlich mit einer CAGR von 7,02 % wachsen, gestützt durch gewerbliche und institutionelle Küchenanforderungen.
Warum expandieren B2B-Küchenmöbelprojekte in Südamerika?
Wohnbauprogramme und Gastgewerbeverträge schaffen Folgeaufträge, die standardisierte Produkte, Lieferung, Installation und Garantieunterstützung erfordern.
Welches Land wird voraussichtlich am schnellsten beim Küchenböbelbedarf wachsen?
Peru wird bis 2031 voraussichtlich mit einer CAGR von 6,76 % wachsen, da Bau-, Renovierungs- und Ausbauaktivitäten zunehmen.
Welche Faktoren schränken die Nachfrage nach Küchenmöbeln in Südamerika ein?
Hohe Finanzierungskosten, Währungsschwankungen, Kosten für importierte Hardware, unterschiedliche Handelsvorschriften und begrenzte qualifizierte Installationskapazitäten können die Nachfrage einschränken.
Seite zuletzt aktualisiert am:



