
Tamanho e Participação do Mercado de Canetas de Insulina na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 0.83 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.88 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.15 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.51 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Canetas de Insulina na América do Sul pela Mordor Intelligence
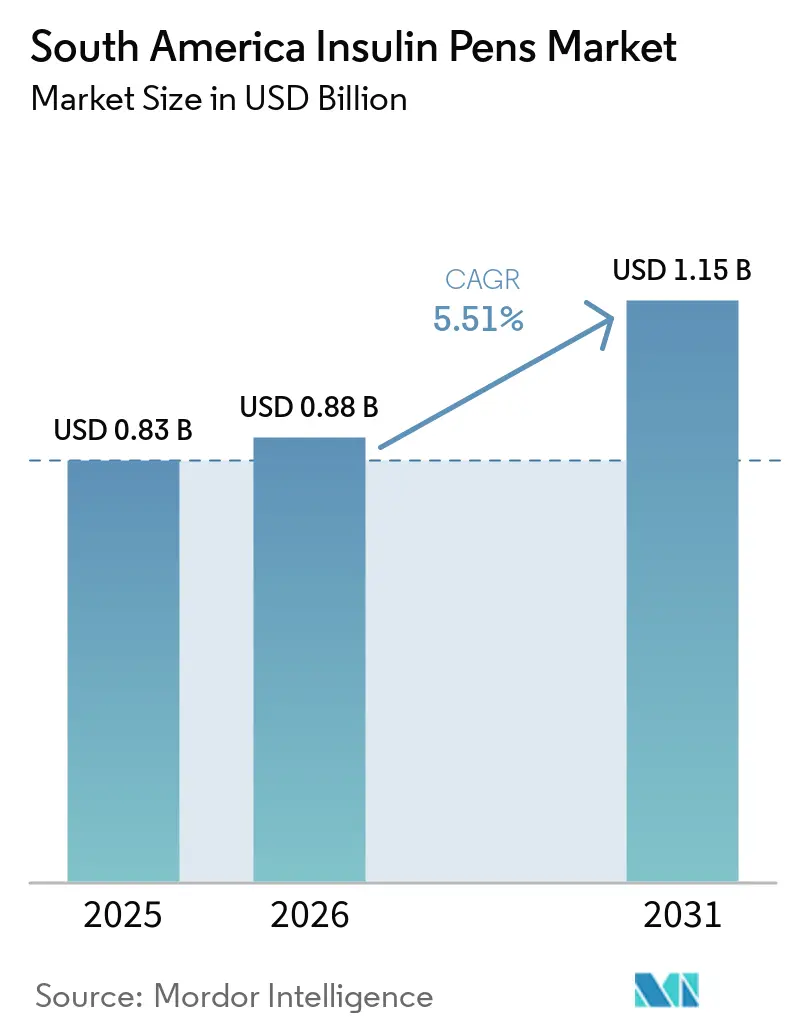
Espera-se que o tamanho do Mercado de Canetas de Insulina na América do Sul cresça de 0,83 bilhões de USD em 2025 para 0,88 bilhões de USD em 2026, com previsão de atingir 1,15 bilhões de USD até 2031 a um CAGR de 5,51% no período de 2026 a 2031.
O mercado de canetas de insulina na América do Sul é sustentado por uma população crescente que necessita de tratamento com insulina, enquanto o rastreamento pode trazer mais pessoas não diagnosticadas para as vias de cuidado. A região contava com 35 milhões de adultos com diabetes em 2024, equivalente a 1 em cada 10 adultos, e 30,4% desses adultos não haviam sido diagnosticados. Os gastos regionais relacionados ao diabetes atingiram 81 bilhões de USD em 2024. A aquisição pública continua sendo importante porque o Brasil e a Argentina podem proporcionar demanda previsível, embora os preços em licitações possam limitar as margens dos fornecedores. A transição para cartuchos de glargina, dispositivos reutilizáveis e ferramentas conectadas de adesão oferece oportunidades aos fornecedores vinculadas ao reembolso local, à capacitação e à capacidade de distribuição.
Principais Conclusões do Relatório
- Por tipo de produto, os cartuchos em canetas de insulina reutilizáveis detinham 53,31% da participação do mercado de canetas de insulina na América do Sul em 2025, enquanto as canetas de insulina inteligentes e conectadas têm previsão de crescer a um CAGR de 9,58% até 2031.
- Por tipo de diabetes, o diabetes tipo 2 detinha 86,24% da participação do mercado de canetas de insulina na América do Sul em 2025 e deve apresentar um CAGR de 7,22% até 2031.
- Por usuário final, o uso domiciliar e a autoadministração representavam 44,14% da receita em 2025, enquanto hospitais e clínicas têm previsão de crescer a um CAGR de 8,82% até 2031.
- Por canal de distribuição, as farmácias de varejo detinham 44,65% da receita em 2025, enquanto as farmácias online e o comércio eletrônico têm previsão de crescer a um CAGR de 9,65% até 2031.
- Por país, o Brasil detinha 48,61% de participação em 2025, e a Argentina tem previsão de crescer a um CAGR de 9,75% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Carga do Diabetes e População Tratada com Insulina | +1.5% | Global, concentrado no Brasil, Argentina e Colômbia | Longo prazo (≥ 4 anos) |
| Migração das Seringas para a Administração com Caneta Amigável ao Paciente | +1.0% | Brasil, Argentina, expansão para Colômbia e Peru | Médio prazo (2 a 4 anos) |
| Expansão dos Programas Públicos de Diabetes e Acesso às Canetas | +0.9% | Brasil, Argentina, Colômbia | Médio prazo (2 a 4 anos) |
| Crescimento dos Ecossistemas Conectados de Gestão do Diabetes | +0.7% | Brasil urbano, Argentina, Chile, emergindo na Colômbia | Longo prazo (≥ 4 anos) |
| Fabricação Local de Insulina Biossimilar e Cartuchos | +0.5% | Brasil, Argentina | Médio prazo (2 a 4 anos) |
| Serviços Digitais de Reabastecimento e Adesão em Áreas Carentes | +0.3% | Nordeste e Norte do Brasil, Peru, Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga do Diabetes e População Tratada com Insulina
O mercado de canetas de insulina na América do Sul está vinculado a uma carga de diabetes que deve se expandir em toda a região. A população adulta com diabetes na América do Sul e Central tem projeção de aumento de 46%, chegando a 52 milhões até 2050. A parcela de 30,4% de não diagnosticados registrada em 2024 representava mais de 10,7 milhões de pessoas que podem iniciar tratamento após a melhoria do rastreamento. O Ministério da Saúde do Brasil distribuiu 59 milhões de unidades de insulina NPH e 12 milhões de unidades de insulina regular pelo SUS em 2024. À medida que os cartuchos de glargina substituem alguns frascos de NPH, o uso de canetas reutilizáveis pode aumentar por paciente tratado sem exigir um aumento comparável no número de pacientes[1]Ministério da Saúde do Brasil, "Ministério da Saúde Inicia Transição de Tratamento de Diabetes no SUS Com Ampliação do Uso de Insulina Mais Moderna," gov.br..
Migração das Seringas para a Administração com Caneta Amigável ao Paciente
O mercado de canetas de insulina na América do Sul também é moldado pela transição do tratamento com seringa e frasco nos principais centros urbanos de saúde. Os sistemas de caneta podem simplificar a administração de doses para pacientes que recebem educação por meio de unidades de saúde pública. A Associação Americana de Diabetes emitiu uma recomendação de Grau B em 2025 para oferecer canetas de insulina conectadas a pessoas que utilizam múltiplas injeções diárias. Essa orientação pode influenciar as discussões de prescrição nas sociedades de diabetes do Brasil e da Argentina. Os sistemas públicos sensíveis a custos ainda favorecem os dispositivos reutilizáveis porque os recarregamentos de cartuchos podem reduzir o custo da administração contínua. Os fornecedores com plataformas de canetas de cartucho e reutilizáveis estão, portanto, melhor posicionados do que os fornecedores focados apenas em formatos descartáveis[2]Associação Americana de Diabetes, "O Que É uma Caneta de Insulina Inteligente?," Associação Americana de Diabetes, diabetes.org..
Expansão dos Programas Públicos de Diabetes e Acesso às Canetas
O mercado de canetas de insulina na América do Sul se beneficia quando os programas públicos ampliam o acesso à insulina e aos dispositivos compatíveis. O Ministério da Saúde do Brasil iniciou um projeto piloto de transição para glargina em fevereiro de 2026 para mais de 50.000 pacientes no Amapá, Paraná, Paraíba e no Distrito Federal. O programa transfere parte do tratamento do SUS da insulina NPH em frascos para a glargina fornecida em cartuchos. Cada cartucho requer um sistema de caneta reutilizável compatível. Os requisitos regulatórios de compatibilidade de cartuchos podem determinar quais plataformas se qualificam para licitações públicas. A Lei 26.914 da Argentina exige reembolso integral para injetores de caneta em pagadores públicos e privados, o que sustenta a demanda entre os pacientes cobertos.
Crescimento dos Ecossistemas Conectados de Gestão do Diabetes
O mercado de canetas de insulina na América do Sul está desenvolvendo uma oportunidade de dispositivos conectados nas redes privadas de saúde urbanas. As canetas conectadas registram informações de dose por Bluetooth ou NFC e podem enviá-las para aplicativos ou prontuários eletrônicos. A Medtronic recebeu autorização FDA 510(k) em 12 de janeiro de 2026 para seu sistema MiniMed Go Smart MDI, que combina a caneta inteligente reutilizável InPen com o CGM Instinct da Abbott em um único aplicativo. Os dados do sistema anterior mostraram que o tempo no intervalo aumentou de 55,7% para 67,2% quando os pacientes responderam aos alertas de dose perdida. Um ensaio clínico randomizado de 2025 publicado na Diabetologia encontrou melhor controle glicêmico com um sistema de tampa de caneta conectada do que com controles desconectados entre adultos com diabetes tipo 1. Na América do Sul, as tampas modulares podem ser mais práticas porque mantêm as canetas reutilizáveis padrão compatíveis com os cartuchos do formulário existente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Reembolso Desigual e Elevados Gastos Diretos pelos Pacientes | -1.2% | Colômbia, Peru, Chile, Restante da América do Sul | Médio prazo (2 a 4 anos) |
| Volatilidade Cambial e Dependência de Importações | -0.8% | Argentina, Brasil, Colômbia | Curto prazo (≤ 2 anos) |
| Capacitação Especializada e Suporte a Dispositivos Limitados | -0.4% | Brasil rural, Colômbia, Peru, Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Exposição à Cadeia de Frio em Rotas Remotas e Climaticamente Vulneráveis | -0.3% | Bacia Amazônica brasileira, Peru andino, Colômbia remota | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Reembolso Desigual e Elevados Gastos Diretos pelos Pacientes
O mercado de canetas de insulina na América do Sul apresenta acesso desigual além do Brasil e da Argentina. O SUS do Brasil e o marco de cobertura obrigatória da Argentina apoiam o acesso de muitos pacientes. Outros países têm arranjos de reembolso mais restritos para cartuchos e agulhas de caneta. Essas lacunas podem tornar as canetas menos acessíveis para pacientes que pagam diretamente. O resultado é uma concentração de receita nos países com cobertura mais robusta, enquanto outros países mantêm demanda de tratamento não atendida. Uma cobertura de seguro mais ampla e um fornecimento confiável seriam necessários para que essa demanda se convertesse em uso ativo de dispositivos.
Volatilidade Cambial e Dependência de Importações
O mercado de canetas de insulina na América do Sul permanece exposto a variações cambiais porque muitos dispositivos acabados e cartuchos de insulina são importados. A dependência de importações pode criar pressão de preços quando as moedas locais se enfraquecem em relação às moedas de faturamento dos fornecedores. Também cria fricção com os tetos de preços em licitações públicas, que podem se ajustar mais lentamente do que os custos de insumos. A Argentina enfrenta um risco particularmente agudo porque seu fornecimento de insulina tem sido fortemente dependente de importações. O Brasil está construindo capacidade doméstica, mas suas necessidades de aquisição permanecem elevadas. A fabricação local de insulina e cartuchos pode reduzir essa exposição ao longo do tempo, embora os insumos importados ainda possam afetar os custos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
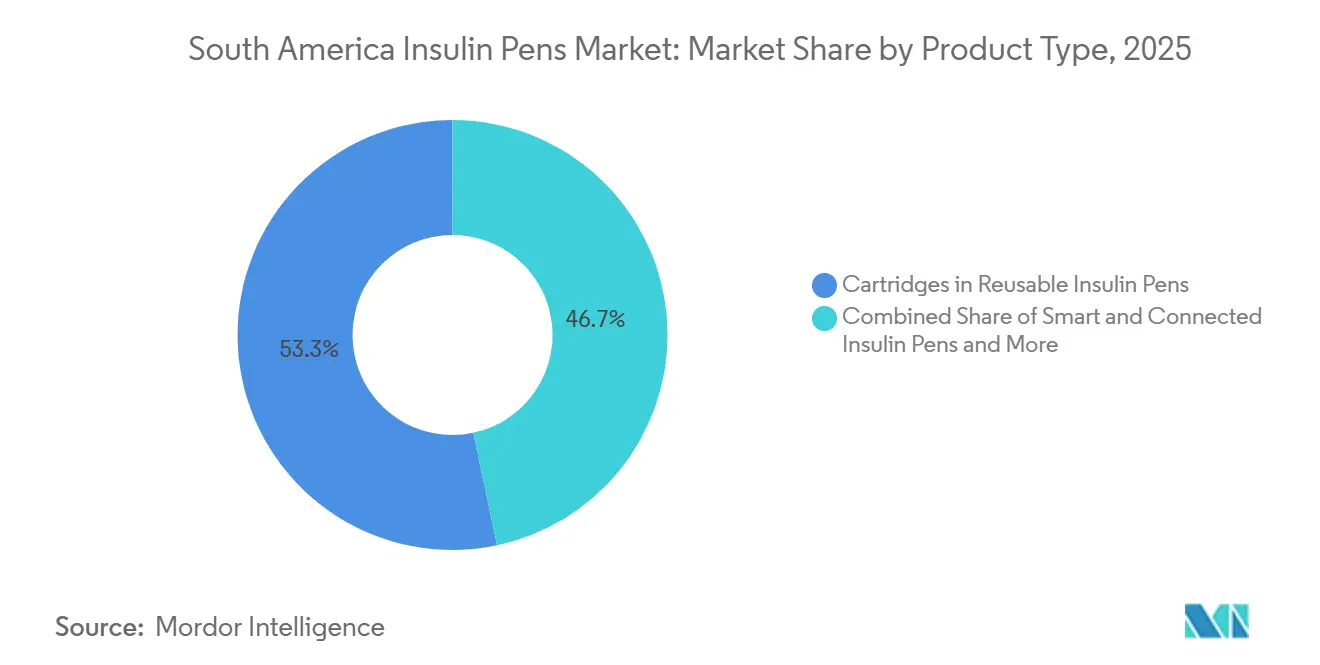
Cartuchos Reutilizáveis Lideram por Meio da Aquisição PúblicaOs cartuchos em canetas de insulina reutilizáveis representaram 53,31% do tamanho do mercado de canetas de insulina na América do Sul em 2025. Sua posição reflete como os programas de aquisição pública avaliam o custo contínuo da administração de insulina. O SUS no Brasil favorece sistemas de cartuchos compatíveis dentro de sua estrutura de dispensação pública. O marco de reembolso da Argentina também apoia o uso contínuo de injetores de caneta para pacientes cobertos. Os formatos recarregáveis podem reduzir os custos recorrentes de tratamento em comparação com os dispositivos de uso único. Isso torna os produtos reutilizáveis mais adequados para sistemas que atendem a grandes números de pacientes por longos períodos.
As canetas de insulina descartáveis continuam relevantes no atendimento privado e na iniciação clínica; seu custo mais elevado por uso limita uma adoção mais ampla onde os sistemas públicos controlam a maior parte dos volumes de dispensação. As canetas de insulina inteligentes e conectadas têm projeção de crescimento a um CAGR de 9,58% até 2031. As redes privadas urbanas no Brasil são os primeiros canais para ferramentas de entrega conectadas. As tampas Bluetooth modulares podem ser adaptadas às canetas reutilizáveis que os pacientes já utilizam. O suporte clínico para o rastreamento de doses fortalece a justificativa para que os prestadores adotem essas ferramentas.


Por Tipo de Diabetes:
O Diabetes Tipo 2 Fornece a Base de Tratamento Mais AmplaO diabetes tipo 2 detinha 86,24% do tamanho do mercado de canetas de insulina na América do Sul em 2025. A maioria das pessoas tratadas com insulina na região tem diagnóstico de diabetes tipo 2. Isso cria uma base de volume maior do que em mercados onde o diabetes tipo 1 historicamente liderou a adoção de canetas premium. A iniciação de insulina basal é importante para pacientes cujos níveis de glicose permanecem descontrolados. Os cartuchos de glargina e as canetas reutilizáveis compatíveis se encaixam nesse padrão de tratamento. A expansão esperada do diabetes na América do Sul e Central acrescentará principalmente à população de tratamento do tipo 2.
O diabetes tipo 1 tem uma posição de receita menor, mas permanece importante para o uso de dispositivos. Pessoas com diabetes tipo 1 geralmente necessitam de múltiplas injeções diárias. Essa necessidade pode criar um uso mais elevado por paciente de canetas, cartuchos e agulhas. O projeto piloto de glargina do Brasil em 2026 priorizou crianças e adolescentes de 2 a 17 anos com diabetes tipo 1. Também incluiu adultos com 80 anos ou mais com diabetes tipo 1. O diabetes gestacional e outros tipos de diabetes constituem a menor categoria, embora 1 em cada 6 nascidos vivos na região tenha sido afetado por hiperglicemia na gravidez em 2024.
Por Usuário Final:
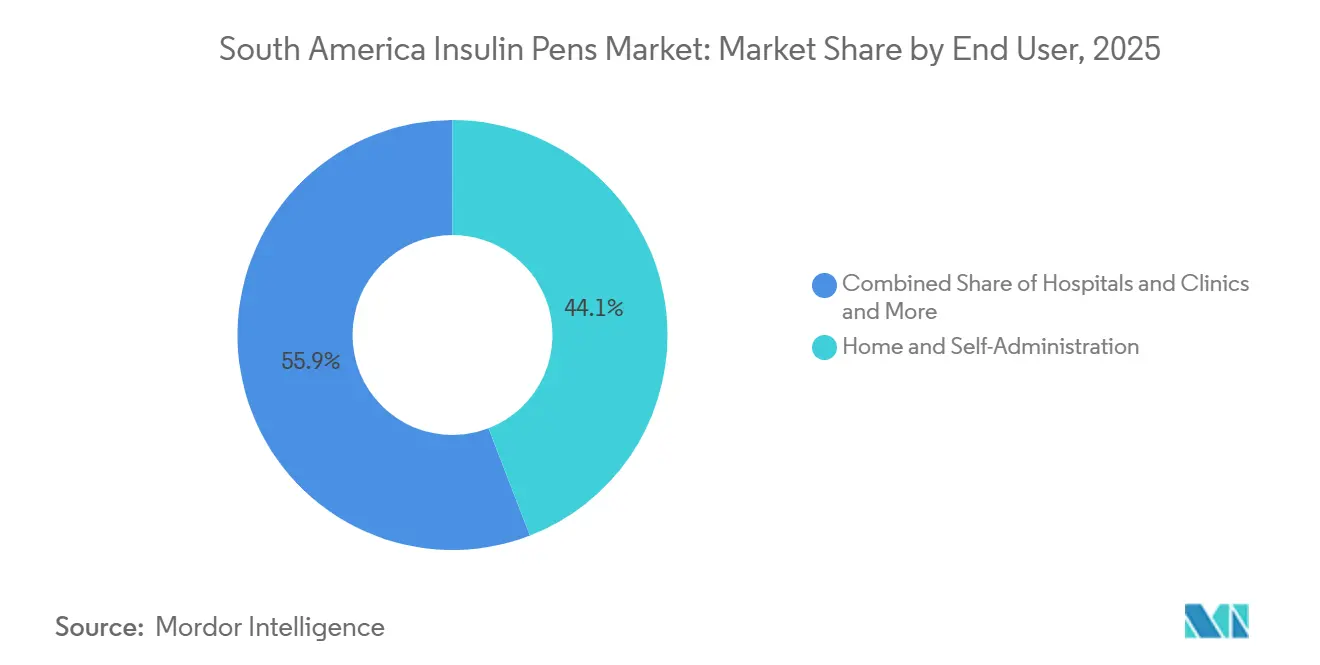
O Uso Domiciliar Lidera Enquanto a Iniciação Hospitalar se ExpandeO uso domiciliar e a autoadministração representavam 44,14% da participação do mercado de canetas de insulina na América do Sul em 2025. O uso domiciliar reflete o objetivo de longa data de ajudar os pacientes a gerenciar a terapia com insulina fora dos hospitais. Pode reduzir a pressão evitável sobre as instalações de saúde. Os sistemas reutilizáveis se adequam a esse ambiente porque os pacientes podem continuar o tratamento com substituições de cartuchos. O cuidado domiciliar também cria demanda por educação acessível e fornecimentos confiáveis. O suporte remoto à adesão pode ser útil para pacientes com mobilidade limitada ou que não conseguem comparecer facilmente às clínicas.
Hospitais e clínicas têm previsão de crescer a um CAGR de 8,82% até 2031. Continuam sendo pontos importantes para iniciar a terapia com insulina e ensinar o uso correto da caneta. Os hospitais públicos no Brasil podem atuar como centros de prescrição e dispensação. Os hospitais também têm um papel mais relevante na Colômbia, Peru e Chile, onde a infraestrutura ambulatorial é menos desenvolvida. Os centros de atendimento ambulatorial estão se tornando mais relevantes na Argentina e no Chile. Esses ambientes podem fornecer treinamento com caneta e monitorar a adesão ao tratamento antes que os pacientes passem para a autoadministração rotineira.
Por Canal de Distribuição:
O Varejo Lidera Enquanto o Atendimento Online se ExpandeAs farmácias de varejo detinham 44,65% da participação do mercado de canetas de insulina na América do Sul em 2025. Fornecem agulhas para caneta e recargas de cartuchos para pacientes nas principais áreas urbanas. Os pacientes privados no Brasil, Argentina e Colômbia continuam a utilizar pontos de venda em farmácias para fornecimentos recorrentes. As farmácias hospitalares lidam com volumes institucionais por meio de vias de atendimento público e reembolsado. Agentes comunitários de saúde e unidades de atenção primária também dispensam produtos no interior do Brasil. Os fabricantes precisam considerar os grandes volumes públicos que transitam por licitações em vez de canais de comércio em farmácias.
As farmácias online e o comércio eletrônico têm previsão de crescer a um CAGR de 9,65% até 2031. O canal apoia a entrega domiciliar de cartuchos e agulhas para pacientes com necessidades de tratamento crônico. A plataforma Meu SUS Digital do Brasil e as integrações de entrega em farmácias apoiam serviços de entrega vinculados a prescrições. O atendimento online pode reduzir a necessidade de visitas repetidas à farmácia em áreas urbanas e periurbanas. Também pode ajudar a alcançar localidades onde as redes físicas de farmácias são menos desenvolvidas. O manuseio confiável da cadeia de frio e a logística de última milha permanecem necessários para que esse canal se expanda com segurança.
Análise Geográfica
Mercado de Canetas de Insulina do Brasil
O Brasil representou 48,61% do tamanho do mercado de canetas de insulina da América do Sul em 2025. O SUS confere ao Brasil um papel central, pois adquire e distribui insumos de tratamento em escala nacional. O piloto de glargina de fevereiro de 2026 abrangeu mais de 50.000 pacientes no Amapá, Paraná, Paraíba e no Distrito Federal. Isso criou demanda direta por plataformas de canetas reutilizáveis compatíveis. A Novo Nordisk anunciou um investimento de BRL 6,4 bilhões (1,09 bilhão de USD) em abril de 2025 para expandir sua unidade em Montes Claros. A conclusão das obras está prevista para 2028, apoiando a capacidade de produção local a longo prazo.
Mercado de Canetas de Insulina da Argentina
A Argentina tem previsão de crescimento a um CAGR de 9,75% até 2031. A prevalência de diabetes em adultos era de 14%, a mais alta entre as maiores economias da América do Sul. A Lei 26.914 sustenta a demanda ao exigir o reembolso de canetas injetoras junto a pagadores públicos e privados. O país ainda enfrenta risco de abastecimento devido à sua dependência de insulina importada. A fabricação local de biossimilares poderia reduzir parte dessa exposição. As variações cambiais e o cronograma de aquisições continuam sendo considerações importantes para os fornecedores de cartuchos.
Mercado de Canetas de Insulina da América do Sul em Sentido Amplo
Colômbia, Chile, Peru e o restante da América do Sul formam um grupo com baixa penetração dentro do mercado de canetas de insulina da América do Sul. A prevalência de diabetes está aumentando, mas o reembolso e a infraestrutura farmacêutica permanecem menos desenvolvidos do que no Brasil. A Colômbia enfrentou pressões periódicas de disponibilidade e lacunas na cobertura de consumíveis para canetas. O Chile possui cobertura parcial por meio de seguros privados e do sistema público Fonasa. O Peru dispõe de dados de diabetes representativos a nível nacional dos últimos 5 anos, o que pode apoiar um planejamento de aquisições mais direcionado. O crescimento desse grupo depende de melhor acesso, cobertura de seguros mais ampla e arranjos de fornecimento mais confiáveis.
Cenário Competitivo
O mercado de canetas de insulina na América do Sul é moderadamente concentrado em torno de Novo Nordisk, Sanofi, Eli Lilly e Becton, Dickinson and Company. Novo Nordisk, Sanofi e Eli Lilly detêm posições de liderança nas marcas de cartuchos de insulina. A seleção de cartuchos pode influenciar a plataforma de caneta compatível escolhida por pacientes e formulários públicos. Becton, Dickinson and Company e Embecta fornecem agulhas para caneta que geram demanda recorrente a cada injeção. As licitações públicas no Brasil e na Argentina favorecem empresas com escala, preços competitivos, afiliadas locais e registros regulatórios estabelecidos. Ypsomed e Owen Mumford competem no fornecimento de canetas de equipamento original, enquanto Terumo e HTL-Strefa participam nos acessórios de injeção.
Biomm, Fiocruz e Gan & Lee alinharam diretrizes para a produção nacional de insulina glargina em abril de 2025. A Gan & Lee formalizou seu acordo de transferência de tecnologia e fornecimento no Brasil em 2025. Essas etapas apoiam a produção local de glargina e podem afetar a concorrência de preços em licitações públicas. A Biomm entregou seu primeiro lote de insulina glargina em novembro de 2025 e tem como meta uma capacidade de 36 milhões de cartuchos até o final de 2026. A produção doméstica pode reduzir o piso de preços para cartuchos de glargina enquanto amplia as opções de fornecimento público. Essa estratégia também pode encorajar outros fornecedores de biossimilares a considerar arranjos de fabricação na América do Sul[3]Fiocruz, "Fiocruz, Biomm e Gan & Lee Alinham Diretrizes para Produção Nacional de Insulina Glargina," Portal Fiocruz, fiocruz.br..
Os sistemas conectados são outra área de competição no mercado de canetas de insulina na América do Sul. A plataforma InPen da Medtronic está vinculada ao sistema MiniMed Go Smart MDI, que foi autorizado em janeiro de 2026. O NovoPen 6 da Novo Nordisk utiliza registro de dose por NFC, o que adiciona uma camada digital ao uso de canetas reutilizáveis. O ensaio clínico sobre tampas conectadas apoia a relevância da compatibilidade entre múltiplos formatos de cartuchos. As áreas rurais e periurbanas no Norte e Nordeste do Brasil e no Peru têm cobertura de farmácias de última milha mais escassa. Os lembretes de recarga e as ferramentas de suporte conectado podem ajudar os prestadores a manter contato quando o suporte presencial em farmácias é limitado.
Líderes do Setor de Canetas de Insulina na América do Sul
Novo Nordisk A/S
Sanofi
Eli Lilly and Company
Ypsomed Holding AG
Becton, Dickinson and Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Canetas de Insulina da América do Sul
- B. Braun
- Beckton Dickinson
- Biocon
- Biomm S.A.
- Eli Lilly and Company
- embecta Corp.
- Fundação Oswaldo Cruz
- Gan & Lee Pharmaceuticals Group Co., Ltd.
- HTL-Strefa S.A.
- Julphar
- Lupin
- Medtronic
- Novo Nordisk
- Owen Mumford Limited
- Roche
- Sanofi
- Sun Pharmaceuticals Industries
- Terumo
- Wockhardt Limited
- Ypsomed

Recent Industry Developments in Mercado de Canetas de Insulina da América do Sul
- Fevereiro de 2026: O Ministério da Saúde do Brasil iniciou um projeto piloto de transição da insulina humana NPH para a glargina de longa ação no SUS, cobrindo mais de 50.000 pacientes em 4 estados — Amapá, Paraná, Paraíba e Distrito Federal —, com capacitação para profissionais de atenção primária sobre o uso de canetas injetoras de insulina.
- Abril de 2025: A Novo Nordisk anunciou um investimento de BRL 6,4 bilhões (USD 1,09 bilhões) para expandir sua unidade em Montes Claros, Minas Gerais. A construção foi iniciada imediatamente, e as operações devem começar em 2028. O projeto acrescenta uma planta de 74.000 metros quadrados com capacidade de produção asséptica, um laboratório de controle de qualidade e 600 empregos permanentes. O investimento tem como alvo produtos GLP-1, incluindo formatos compatíveis com canetas de insulina.


Escopo do Relatório do Mercado de Canetas de Insulina na América do Sul
De acordo com o escopo do relatório, uma caneta de insulina é um dispositivo médico utilizado para injetar insulina no tratamento do diabetes. Consiste em um recipiente portátil e esbelto em formato de caneta que contém um cartucho de insulina, um seletor de dose e uma agulha. O usuário pode selecionar a dose necessária e injetar insulina por via subcutânea, tornando-a uma alternativa conveniente e discreta às seringas tradicionais.
O mercado de canetas de insulina na América do Sul é segmentado por tipo de produto em canetas de insulina descartáveis, cartuchos para canetas de insulina reutilizáveis e canetas de insulina inteligentes e conectadas; por tipo de diabetes em diabetes tipo 1, diabetes tipo 2 e diabetes gestacional e outros tipos de diabetes; por usuário final em uso domiciliar e autoadministração, hospitais e clínicas, centros de atendimento ambulatorial e outros usuários finais; por canal de distribuição em farmácias de varejo, farmácias hospitalares, farmácias online e plataformas de comércio eletrônico e outros canais de distribuição; e por país em Brasil, Argentina, Colômbia, Chile, Peru e restante da América do Sul. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
| Canetas de Insulina Descartáveis |
| Cartuchos em Canetas de Insulina Reutilizáveis |
| Canetas de Insulina Inteligentes e Conectadas |
| Diabetes Tipo 1 |
| Diabetes Tipo 2 |
| Diabetes Gestacional e Outros Tipos de Diabetes |
| Uso Domiciliar e Autoadministração |
| Hospitais e Clínicas |
| Atendimento Ambulatorial |
| Outros Usuários Finais |
| Farmácias de Varejo |
| Farmácias Hospitalares |
| Farmácias Online e Comércio Eletrônico |
| Outros Canais de Distribuição |
| Brasil |
| Argentina |
| Colômbia |
| Chile |
| Peru |
| Restante da América do Sul |
| Por Tipo de Produto | Canetas de Insulina Descartáveis |
| Cartuchos em Canetas de Insulina Reutilizáveis | |
| Canetas de Insulina Inteligentes e Conectadas | |
| Por Tipo de Diabetes | Diabetes Tipo 1 |
| Diabetes Tipo 2 | |
| Diabetes Gestacional e Outros Tipos de Diabetes | |
| Por Usuário Final | Uso Domiciliar e Autoadministração |
| Hospitais e Clínicas | |
| Atendimento Ambulatorial | |
| Outros Usuários Finais | |
| Por Canal de Distribuição | Farmácias de Varejo |
| Farmácias Hospitalares | |
| Farmácias Online e Comércio Eletrônico | |
| Outros Canais de Distribuição | |
| Por País | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por canetas de insulina na América do Sul?
A demanda é sustentada pela crescente população tratada com insulina, pela aquisição pública e pela transição para cartuchos de glargina e sistemas de entrega reutilizáveis.
Qual é o tamanho do mercado de canetas de insulina na América do Sul em 2026?
O mercado era de 0,88 bilhões de USD em 2026 e tem previsão de atingir 1,15 bilhões de USD até 2031 a um CAGR de 5,51%.
Qual formato de produto lidera o uso de canetas de insulina na América do Sul?
Os cartuchos em canetas de insulina reutilizáveis lideraram com 53,31% da receita em 2025 porque os sistemas públicos favorecem custos de tratamento recorrentes mais baixos.
Qual país está crescendo mais rapidamente no mercado de canetas de insulina na América do Sul?
A Argentina tem previsão de crescer a um CAGR de 9,75% até 2031, apoiada pelo reembolso obrigatório para injetores de caneta.
Por que as canetas de insulina inteligentes estão se tornando mais relevantes na América do Sul?
As canetas de insulina inteligentes e conectadas têm previsão de crescer a um CAGR de 9,58% até 2031, apoiadas por recursos de rastreamento de dose e evidências clínicas.
Quais são as principais barreiras para um acesso mais amplo às canetas de insulina?
O reembolso desigual, os gastos diretos dos pacientes, a dependência de importações, as lacunas de capacitação e os desafios da cadeia de frio limitam o acesso em vários países.
Página atualizada pela última vez em:



