
Marktgröße und Marktanteile für Insulinpens in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.83 Milliarden US-Dollar |
| Marktgröße (2026) | 0.88 Milliarden US-Dollar |
| Marktgröße (2031) | 1.15 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.51 % |
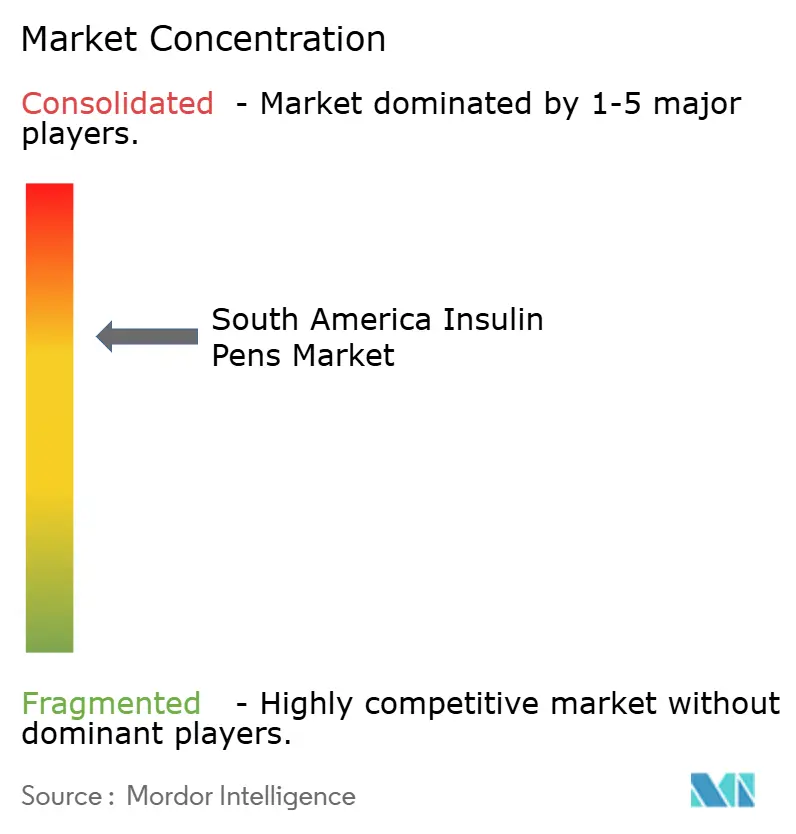
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Insulinpens in Südamerika von Mordor Intelligence
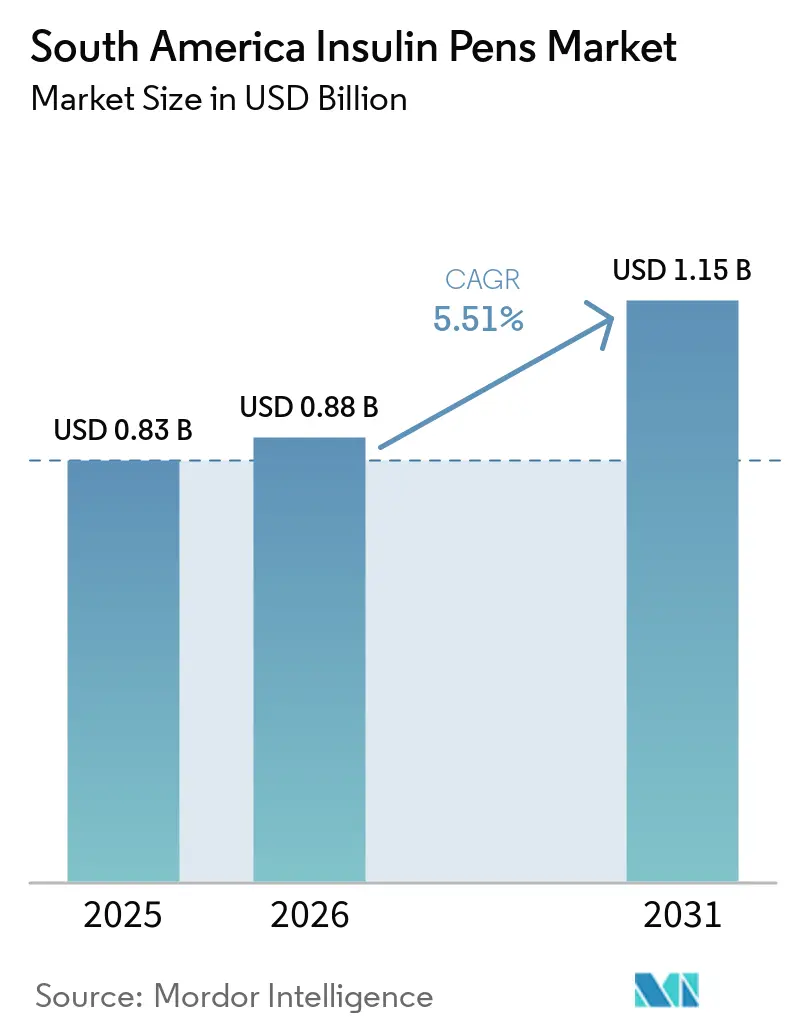
Die Marktgröße für Insulinpens in Südamerika wird voraussichtlich von 0,83 Milliarden USD im Jahr 2025 auf 0,88 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,51 % über 2026–2031 voraussichtlich 1,15 Milliarden USD erreichen.
Der Markt für Insulinpens in Südamerika wird durch eine wachsende Bevölkerung gestützt, die eine Insulinbehandlung benötigt, während Screening-Maßnahmen mehr undiagnostizierte Personen in Versorgungspfade einbringen können. Die Region verzeichnete 2024 35 Millionen Erwachsene mit Diabetes, was 1 von 10 Erwachsenen entspricht, und 30,4 % dieser Erwachsenen waren nicht diagnostiziert. Die diabetesbedingten Ausgaben in der Region beliefen sich 2024 auf 81 Milliarden USD. Die öffentliche Beschaffung bleibt wichtig, da Brasilien und Argentinien eine vorhersehbare Nachfrage sicherstellen können, obwohl Ausschreibungspreise die Lieferantenmargen begrenzen können. Der Übergang zu Glargin-Kartuschen, wiederverwendbaren Geräten und vernetzten Adhärenz-Tools bietet Lieferanten Chancen, die an lokale Erstattung, Schulung und Vertriebskapazität geknüpft sind.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Kartuschen für wiederverwendbare Insulinpens im Jahr 2025 einen Marktanteil von 53,31 % am Markt für Insulinpens in Südamerika, während smarte und vernetzte Insulinpens bis 2031 voraussichtlich mit einer CAGR von 9,58 % wachsen werden.
- Nach Diabetestyp hielt Typ-2-Diabetes im Jahr 2025 einen Marktanteil von 86,24 % am Markt für Insulinpens in Südamerika und wird bis 2031 voraussichtlich eine CAGR von 7,22 % aufweisen.
- Nach Endnutzer entfielen im Jahr 2025 44,14 % des Umsatzes auf Heimanwendung und Selbstverabreichung, während Krankenhäuser und Kliniken bis 2031 voraussichtlich mit einer CAGR von 8,82 % wachsen werden.
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2025 einen Umsatzanteil von 44,65 %, während Online-Apotheken und E-Commerce bis 2031 voraussichtlich mit einer CAGR von 9,65 % wachsen werden.
- Nach Land hielt Brasilien im Jahr 2025 einen Anteil von 48,61 %, und Argentinien wird bis 2031 voraussichtlich mit einer CAGR von 9,75 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Diabeteslast und insulinbehandelte Bevölkerung | +1.5% | Global, konzentriert in Brasilien, Argentinien und Kolumbien | Langfristig (≥ 4 Jahre) |
| Wechsel von Spritzen zur patientenfreundlichen Pen-Verabreichung | +1.0% | Brasilien, Argentinien, Ausstrahlungseffekte auf Kolumbien, Peru | Mittelfristig (2–4 Jahre) |
| Ausbau öffentlicher Diabetesprogramme und Pen-Zugang | +0.9% | Brasilien, Argentinien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Wachstum vernetzter Diabetesmanagement-Ökosysteme | +0.7% | Städtisches Brasilien, Argentinien, Chile, aufkommend in Kolumbien | Langfristig (≥ 4 Jahre) |
| Lokale Biosimilar-Insulin- und Kartuschenproduktion | +0.5% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Digitale Nachfüll- und Adhärenz-Dienste in unterversorgten Gebieten | +0.3% | Nordosten und Norden Brasiliens, Peru, übriges Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Diabeteslast und insulinbehandelte Bevölkerung
Der Markt für Insulinpens in Südamerika ist mit einer Diabeteslast verbunden, die sich voraussichtlich in der gesamten Region ausweiten wird. Die erwachsene Diabetesbevölkerung in Süd- und Mittelamerika wird bis 2050 voraussichtlich um 46 % auf 52 Millionen ansteigen. Der im Jahr 2024 verzeichnete nicht diagnostizierte Anteil von 30,4 % entsprach mehr als 10,7 Millionen Menschen, die nach einer Verbesserung des Screenings in Behandlung kommen könnten. Brasiliens Gesundheitsministerium verteilte 2024 über das SUS 59 Millionen Einheiten NPH-Insulin und 12 Millionen Einheiten Normalinsulin. Da Glargin-Kartuschen einige NPH-Fläschchen ersetzen, kann die Nutzung wiederverwendbarer Pens pro behandeltem Patienten steigen, ohne dass ein vergleichbarer Anstieg der Patientenzahlen erforderlich ist[1]Brasilianisches Gesundheitsministerium, „Ministério da Saúde Inicia Transição de Tratamento de Diabetes no SUS Com Ampliação do Uso de Insulina Mais Moderna,” gov.br..
Wechsel von Spritzen zur patientenfreundlichen Pen-Verabreichung
Der Markt für Insulinpens in Südamerika wird auch durch den Wechsel weg von der Spritzen-und-Fläschchen-Therapie in großen städtischen Versorgungseinrichtungen geprägt. Pen-Systeme können die Dosisverabreichung für Patienten vereinfachen, die durch öffentliche Gesundheitseinheiten geschult werden. Die American Diabetes Association sprach 2025 eine Empfehlung der Stufe B aus, um Menschen, die mehrere tägliche Injektionen verwenden, vernetzte Insulinpens anzubieten. Diese Leitlinie kann Verschreibungsgespräche innerhalb der Diabetesgesellschaften in Brasilien und Argentinien beeinflussen. Kostensensible öffentliche Systeme bevorzugen nach wie vor wiederverwendbare Geräte, da Kartuschenachfüllungen die laufenden Verabreichungskosten senken können. Lieferanten mit Kartuschen- und wiederverwendbaren Pen-Plattformen sind daher besser positioniert als Lieferanten, die sich ausschließlich auf Einwegformate konzentrieren[2]American Diabetes Association, „What Is a Smart Insulin Pen?”, American Diabetes Association, diabetes.org..
Ausbau öffentlicher Diabetesprogramme und Pen-Zugang
Der Markt für Insulinpens in Südamerika profitiert, wenn öffentliche Programme den Zugang zu Insulin und kompatiblen Geräten erweitern. Brasiliens Gesundheitsministerium startete im Februar 2026 ein Glargin-Übergangspilotprojekt für mehr als 50.000 Patienten in Amapá, Paraná, Paraíba und dem Bundesdistrikt. Das Programm verlagert einen Teil der SUS-Behandlung von NPH-Insulin in Fläschchen auf Glargin in Kartuschen. Jede Kartusche erfordert ein kompatibles wiederverwendbares Pen-System. Regulatorische Anforderungen an die Kartuschenkompatibilität können bestimmen, welche Plattformen für öffentliche Ausschreibungen in Frage kommen. Argentiniens Gesetz 26.914 schreibt eine vollständige Erstattung für Pen-Injektoren bei öffentlichen und privaten Kostenträgern vor, was die Nachfrage bei versicherten Patienten stützt.
Wachstum vernetzter Diabetesmanagement-Ökosysteme
Der Markt für Insulinpens in Südamerika entwickelt eine Chance für vernetzte Geräte in städtischen privaten Gesundheitsnetzwerken. Vernetzte Pens zeichnen Dosisinformationen über Bluetooth oder NFC auf und können diese an Apps oder elektronische Gesundheitsakten senden. Medtronic erhielt am 12. Januar 2026 die FDA-510(k)-Zulassung für sein MiniMed Go Smart MDI-System, das den wiederverwendbaren Smart-Pen InPen mit Abbotts Instinct CGM in einer App kombiniert. Daten aus dem früheren System zeigten, dass die Zeit im Zielbereich von 55,7 % auf 67,2 % stieg, wenn Patienten auf Warnmeldungen bei verpassten Dosen reagierten. Eine 2025 in Diabetologia veröffentlichte randomisierte Studie stellte bei Erwachsenen mit Typ-1-Diabetes eine bessere glykämische Kontrolle mit einem vernetzten Pen-Kappen-System als mit nicht vernetzten Kontrollgruppen fest. In Südamerika können modulare Aufsatzkappen praktischer sein, da sie Standard-wiederverwendbare Pens kompatibel mit bestehenden Formularkartuschen halten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Uneinheitliche Erstattung und hohe Eigenausgaben | -1.2% | Kolumbien, Peru, Chile, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Währungsvolatilität und Importabhängigkeit | -0.8% | Argentinien, Brasilien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Fachausbildung und Geräteunterstützung | -0.4% | Ländliches Brasilien, Kolumbien, Peru, übriges Südamerika | Langfristig (≥ 4 Jahre) |
| Kühlkettenrisiken auf abgelegenen und klimagestressten Routen | -0.3% | Brasilianisches Amazonasbecken, Andenregion Perus, abgelegenes Kolumbien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Uneinheitliche Erstattung und hohe Eigenausgaben
Der Markt für Insulinpens in Südamerika weist außerhalb Brasiliens und Argentiniens einen ungleichmäßigen Zugang auf. Brasiliens SUS und Argentiniens obligatorischer Deckungsrahmen unterstützen den Zugang für viele Patienten. Andere Länder haben engere Erstattungsregelungen für Pen-Kartuschen und Nadeln. Diese Lücken können Pens für Patienten, die direkt zahlen, weniger erschwinglich machen. Das Ergebnis ist eine Konzentration der Einnahmen in den Ländern mit stärkerer Deckung, während andere Länder einen ungedeckten Behandlungsbedarf aufweisen. Eine breitere Versicherungsdeckung und eine zuverlässige Versorgung wären notwendig, damit diese Nachfrage zu einer aktiven Gerätenutzung wird.
Währungsvolatilität und Importabhängigkeit
Der Markt für Insulinpens in Südamerika bleibt Wechselkursänderungen ausgesetzt, da viele Fertiggeräte und Insulinkartuschen importiert werden. Die Importabhängigkeit kann Preisdruck erzeugen, wenn lokale Währungen gegenüber den Rechnungswährungen der Lieferanten schwchen. Sie erzeugt auch Reibung mit Preisobergrenzen bei öffentlichen Ausschreibungen, die sich langsamer anpassen können als die Inputkosten. Argentinien ist einem besonders akuten Risiko ausgesetzt, da seine Insulinversorgung stark importabhängig war. Brasilien baut inländische Kapazitäten auf, aber sein Beschaffungsbedarf bleibt groß. Die lokale Herstellung von Insulin und Kartuschen kann dieses Risiko langfristig verringern, obwohl importierte Vorleistungen die Kosten weiterhin beeinflussen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
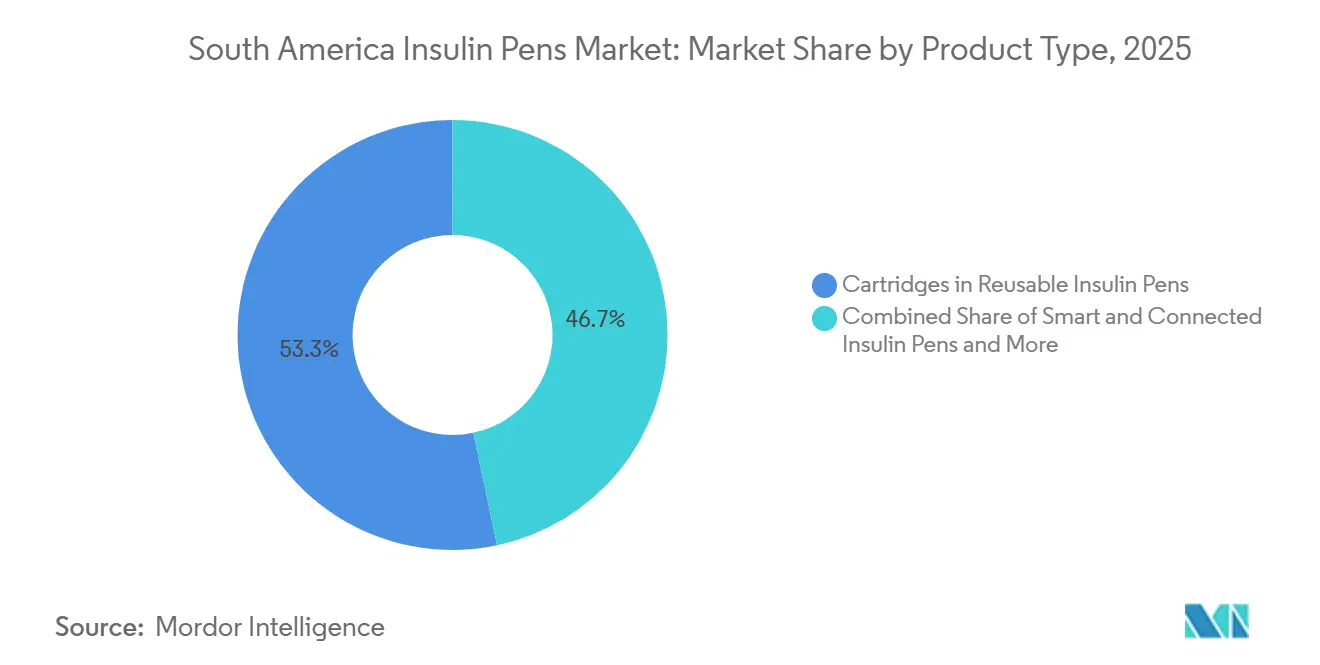
Wiederverwendbare Kartuschen führen durch öffentliche BeschaffungKartuschen für wiederverwendbare Insulinpens machten 2025 53,31 % der Marktgröße für Insulinpens in Südamerika aus. Ihre Position spiegelt wider, wie öffentliche Beschaffungsprogramme die laufenden Kosten der Insulinverabreichung bewerten. Das SUS in Brasilien bevorzugt kompatible Kartuschenssysteme innerhalb seiner öffentlichen Abgabestruktur. Argentiniens Erstattungsrahmen unterstützt ebenfalls die weitere Nutzung von Pen-Injektoren für versicherte Patienten. Nachfüllbare Formate können die wiederkehrenden Behandlungskosten im Vergleich zu Einweggeräten senken. Dies macht wiederverwendbare Produkte geeigneter für Systeme, die große Patientenzahlen über lange Zeiträume versorgen.
Einweg-Insulinpens bleiben in der privaten Versorgung und bei der klinischen Erstanwendung relevant; ihre höheren Kosten pro Anwendung begrenzen eine breitere Nutzung dort, wo öffentliche Systeme den größten Teil der Abgabemengen kontrollieren. Smarte und vernetzte Insulinpens werden bis 2031 voraussichtlich mit einer CAGR von 9,58 % wachsen. Städtische private Netzwerke in Brasilien sind frühe Kanäle für vernetzte Abgabe-Tools. Modulare Bluetooth-Kappen können an wiederverwendbare Pens angebracht werden, die Patienten bereits verwenden. Die klinische Unterstützung für die Dosisverfolgung stärkt die Begründung für Anbieter, diese Tools einzuführen.


Nach Diabetestyp:
Typ-2-Diabetes bildet die breiteste BehandlungsbasisTyp-2-Diabetes hielt 2025 86,24 % der Marktgröße für Insulinpens in Südamerika. Die meisten insulinbehandelten Personen in der Region haben eine Typ-2-Diagnose. Dies schafft eine größere Mengenbasis als in Märkten, in denen Typ-1-Diabetes historisch zur Premium-Pen-Nutzung geführt hat. Die Initiierung einer Basalinsulin-Therapie ist wichtig für Patienten, deren Blutzuckerspiegel unkontrolliert bleibt. Glargin-Kartuschen und kompatible wiederverwendbare Pens passen zu diesem Behandlungsmuster. Die erwartete Ausweitung des Diabetes in Süd- und Mittelamerika wird größtenteils zur Typ-2-Behandlungspopulation beitragen.
Typ-1-Diabetes hat eine kleinere Umsatzposition, bleibt aber für die Gerätenutzung wichtig. Menschen mit Typ-1-Diabetes benötigen in der Regel mehrere tägliche Injektionen. Dieser Bedarf kann zu einer höheren Pro-Patienten-Nutzung von Pens, Kartuschen und Nadeln führen. Brasiliens Glargin-Pilotprojekt 2026 priorisierte Kinder und Jugendliche im Alter von 2 bis 17 Jahren mit Typ-1-Diabetes. Es umfasste auch Erwachsene ab 80 Jahren mit Typ-1-Diabetes. Gestationsdiabetes und andere Diabetesformen sind die kleinste Kategorie, obwohl 2024 1 von 6 Lebendgeburten in der Region von Hyperglykämie in der Schwangerschaft betroffen war.
Nach Endnutzer:
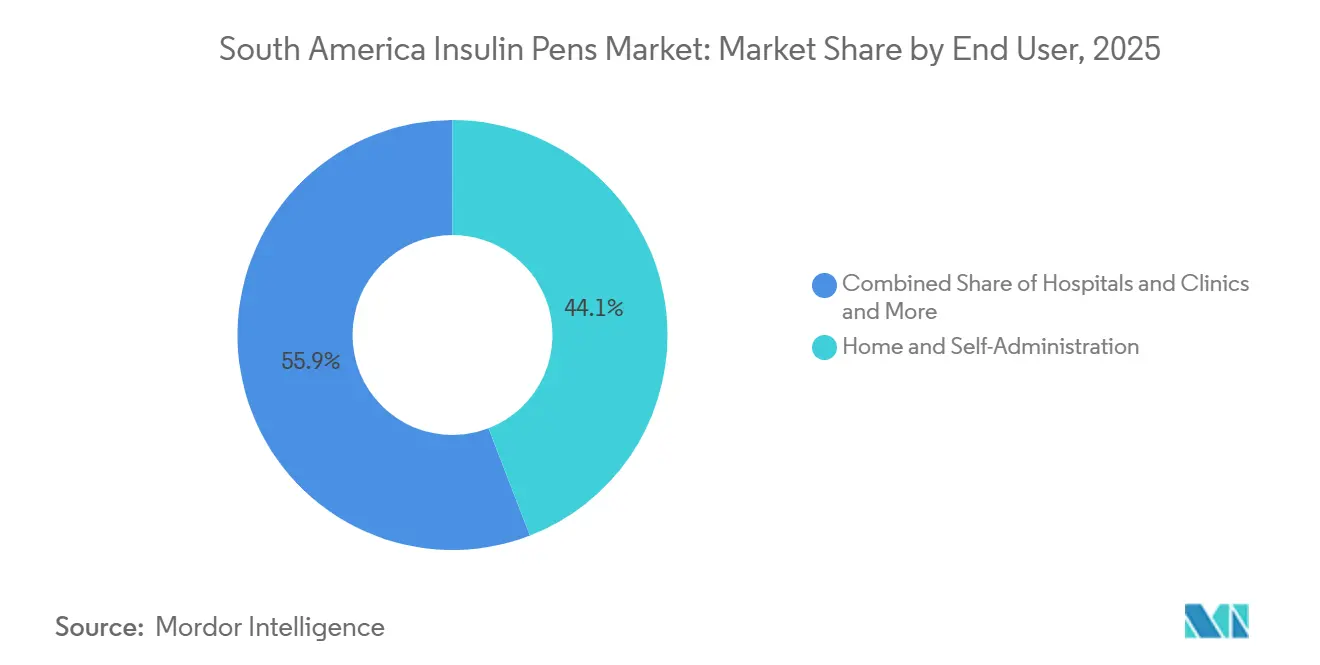
Heimanwendung führt, während die Krankenhausinitiierung zunimmtHeimanwendung und Selbstverabreichung machten 2025 44,14 % des Marktanteils für Insulinpens in Südamerika aus. Die Heimanwendung spiegelt das langjährige Ziel wider, Patienten bei der Verwaltung der Insulintherapie außerhalb von Krankenhäusern zu unterstützen. Sie kann vermeidbaren Druck auf Gesundheitseinrichtungen reduzieren. Wiederverwendbare Systeme eignen sich für dieses Umfeld, da Patienten die Behandlung mit Kartuschenersatz fortsetzen können. Die Heimversorgung schafft auch Nachfrage nach zugänglicher Schulung und zuverlässigen Versorgungsgütern. Ferngestützte Adhärenz-Unterstützung kann für Patienten nützlich sein, die eingeschränkte Mobilität haben oder Kliniken nicht leicht aufsuchen können.
Krankenhäuser und Kliniken werden bis 2031 voraussichtlich mit einer CAGR von 8,82 % wachsen. Sie bleiben wichtige Anlaufstellen für den Beginn der Insulintherapie und die Schulung zur korrekten Pen-Nutzung. Öffentliche Krankenhäuser in Brasilien können sowohl als Verschreibungs- als auch als Abgabezentren fungieren. Krankenhäuser spielen auch eine stärkere Rolle in Kolumbien, Peru und Chile, wo die ambulante Infrastruktur weniger entwickelt ist. Ambulante Versorgungszentren werden in Argentinien und Chile zunehmend relevanter. Diese Einrichtungen können Pen-Schulungen anbieten und die Behandlungsadhärenz überwachen, bevor Patienten zur routinemäßigen Selbstverabreichung übergehen.
Nach Vertriebskanal:
Einzelhandel führt, während Online-Abwicklung zunimmtEinzelhandelsapotheken hielten 2025 44,65 % des Marktanteils für Insulinpens in Südamerika. Sie versorgen Patienten in großen städtischen Gebieten mit Pen-Nadeln und Kartuschenachfüllungen. Privatpatienten in Brasilien, Argentinien und Kolumbien nutzen weiterhin Apothekenstandorte für wiederkehrende Versorgungsgüter. Krankenhausapotheken wickeln institutionelle Mengen über öffentliche und erstattete Versorgungspfade ab. Gemeinschaftliche Gesundheitshelfer und Primärversorgungseinheiten geben in Brasiliens Landesinneren ebenfalls Produkte ab. Hersteller müssen die großen öffentlichen Mengen berücksichtigen, die über Ausschreibungen statt über Apothekenhandelskanäle abgewickelt werden.
Online-Apotheken und E-Commerce werden bis 2031 voraussichtlich mit einer CAGR von 9,65 % wachsen. Der Kanal unterstützt die Heimlieferung von Kartuschen und Nadeln für Patienten mit chronischem Behandlungsbedarf. Brasiliens Meu SUS Digital-Plattform und Apothekenlieferungsintegrationen unterstützen rezeptgebundene Lieferdienste. Die Online-Abwicklung kann den Bedarf an wiederholten Apothekenbesuchen in städtischen und stadtnahen Gebieten reduzieren. Sie kann auch dabei helfen, Standorte zu erreichen, an denen physische Apothekennetzwerke weniger entwickelt sind. Eine zuverlässige Kühlkettenabwicklung und Logistik auf der letzten Meile bleiben notwendig, damit sich dieser Kanal sicher ausweiten kann.
Geografische Analyse
Brasilien-Markt für Insulinpens
Brasilien hatte im Jahr 2025 einen Anteil von 48,61 % am südamerikanischen Markt für Insulinpens. Das SUS verleiht Brasilien eine zentrale Rolle, da es Behandlungsmittel im nationalen Maßstab beschafft und verteilt. Das im Februar 2026 gestartete Glargine-Pilotprojekt umfasste mehr als 50.000 Patienten in Amapá, Paraná, Paraíba und dem Bundesdistrikt. Es schuf eine direkte Nachfrage nach kompatiblen wiederverwendbaren Pen-Plattformen. Novo Nordisk kündigte im April 2025 eine Investition von 6,4 Milliarden BRL (1,09 Milliarden USD) an, um seinen Standort in Montes Claros zu erweitern. Die Fertigstellung des Baus wird für 2028 erwartet und unterstützt die langfristige lokale Produktionskapazität.
Argentinien-Markt für Insulinpens
Für Argentinien wird bis 2031 ein CAGR von 9,75 % prognostiziert. Die Diabetesprävalenz bei Erwachsenen lag bei 14 % – dem höchsten Wert unter den größeren Volkswirtschaften Südamerikas. Das Gesetz 26.914 stützt die Nachfrage, indem es die Erstattung von Pen-Injektoren bei öffentlichen und privaten Kostenträgern vorschreibt. Das Land ist nach wie vor einem Versorgungsrisiko ausgesetzt, da es auf importiertes Insulin angewiesen ist. Die lokale Biosimilar-Herstellung könnte einen Teil dieses Risikos verringern. Währungsveränderungen und der Zeitpunkt der Beschaffung bleiben wichtige Überlegungen für Kartuschenlieferanten.
Breiterer südamerikanischer Markt für Insulinpens
Kolumbien, Chile, Peru und der Rest Südamerikas bilden eine noch wenig erschlossene Gruppe innerhalb des südamerikanischen Marktes für Insulinpens. Die Diabetesprävalenz steigt, doch die Erstattungsregelungen und die Apothekeninfrastruktur sind weniger entwickelt als in Brasilien. Kolumbien war periodisch mit Verfügbarkeitsdruck und Versorgungslücken bei Pen-Verbrauchsmaterialien konfrontiert. Chile verfügt über eine Teilabdeckung durch private Versicherungen und das öffentliche Fonasa-System. Peru verfügt über national repräsentative Diabetesdaten aus den vergangenen 5 Jahren, die eine gezieltere Beschaffungsplanung unterstützen können. Das Wachstum in dieser Gruppe hängt von einem besseren Zugang, einer breiteren Versicherungsabdeckung und zuverlässigeren Versorgungsvereinbarungen ab.
Wettbewerbslandschaft
Der Markt für Insulinpens in Südamerika ist mäßig konzentriert um Novo Nordisk, Sanofi, Eli Lilly und Becton, Dickinson and Company. Novo Nordisk, Sanofi und Eli Lilly halten führende Positionen bei Insulinkartuschmarken. Die Kartuschenauswahl kann die kompatible Pen-Plattform beeinflussen, die von Patienten und öffentlichen Formularen gewählt wird. Becton, Dickinson and Company und Embecta liefern Pen-Nadeln, die mit jeder Injektion wiederkehrende Nachfrage erzeugen. Öffentliche Ausschreibungen in Brasilien und Argentinien bevorzugen Unternehmen mit Größe, wettbewerbsfähigen Preisen, lokalen Niederlassungen und etablierten regulatorischen Einreichungen. Ypsomed und Owen Mumford konkurrieren in der Originalgeräte-Pen-Versorgung, während Terumo und HTL-Strefa bei Injektionszubehör teilnehmen.
Biomm, Fiocruz und Gan & Lee stimmten im April 2025 Leitlinien für die nationale Insulinglargin-Produktion ab. Gan & Lee formalisierte 2025 seinen Technologietransfer und Liefervertrag in Brasilien. Diese Schritte unterstützen die lokale Produktion von Glargin und können den Preiswettbewerb bei öffentlichen Ausschreibungen beeinflussen. Biomm lieferte im November 2025 seine erste Insulinglargin-Charge und strebt bis Ende 2026 eine Kapazität von 36 Millionen Kartuschen an. Die inländische Produktion kann den Preisboden für Glargin-Kartuschen senken und gleichzeitig die öffentlichen Versorgungsoptionen erweitern. Diese Strategie könnte auch andere Biosimilar-Lieferanten dazu veranlassen, südamerikanische Fertigungsvereinbarungen in Betracht zu ziehen[3]Fiocruz, „Fiocruz, Biomm and Gan & Lee Align Guidelines for National Production of Insulin Glargine,” Portal Fiocruz, fiocruz.br..
Vernetzte Systeme sind ein weiterer Wettbewerbsbereich im Markt für Insulinpens in Südamerika. Medtronics InPen-Plattform ist mit dem MiniMed Go Smart MDI-System verknüpft, das im Januar 2026 zugelassen wurde. Novo Nordisks NovoPen 6 verwendet NFC-Dosisprotokollierung, was der wiederverwendbaren Pen-Nutzung eine digitale Ebene hinzufügt. Die klinische Studie zu vernetzten Kappen unterstützt die Relevanz der Kompatibilität über mehrere Kartuschenformate hinweg. Ländliche und stadtnahe Gebiete in Brasiliens Norden und Nordosten sowie in Peru haben eine dünnere Apothekenabdeckung auf der letzten Meile. Nachfüllerinnerungen und vernetzte Unterstützungs-Tools können Anbietern helfen, den Kontakt aufrechtzuerhalten, wenn die persönliche Apothekenunterstützung begrenzt ist.
Marktführer für Insulinpens in Südamerika
Novo Nordisk A/S
Sanofi
Eli Lilly and Company
Ypsomed Holding AG
Becton, Dickinson and Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika-Markt für Insulinpens
- B. Braun
- Beckton Dickinson
- Biocon
- Biomm S.A.
- Eli Lilly and Company
- embecta Corp.
- Fundação Oswaldo Cruz
- Gan & Lee Pharmaceuticals Group Co., Ltd.
- HTL-Strefa S.A.
- Julphar
- Lupin
- Medtronic
- Novo Nordisk
- Owen Mumford Limited
- Roche
- Sanofi
- Sun Pharmaceuticals Industries
- Terumo
- Wockhardt Limited
- Ypsomed

Recent Industry Developments in Südamerika-Markt für Insulinpens
- Februar 2026: Brasiliens Gesundheitsministerium initiierte einen Pilotübergang von NPH-Humaninsulin zu langwirksamem Glargin im SUS, der mehr als 50.000 Patienten in 4 Bundesstaaten – Amapá, Paraná, Paraíba und dem Bundesdistrikt – abdeckt, mit Schulungen für Primärversorgungsfachkräfte zur Nutzung von Insulininjektionspens.
- April 2025: Novo Nordisk kündigte eine Investition von 6,4 Milliarden BRL (1,09 Milliarden USD) an, um seine Anlage in Montes Claros, Minas Gerais, zu erweitern. Der Bau begann sofort, und der Betrieb soll 2028 aufgenommen werden. Das Projekt fügt eine 74.000 Quadratmeter große Anlage mit aseptischer Produktionskapazität, einem Qualitätskontrolllabor und 600 Dauerarbeitsplätzen hinzu. Die Investition zielt auf GLP-1-Produkte ab, einschließlich insulinpen-kompatibler Formate.


Berichtsumfang für den Markt für Insulinpens in Südamerika
Gemäß dem Umfang des Berichts ist ein Insulinpen ein medizinisches Gerät, das zur Injektion von Insulin zur Behandlung von Diabetes verwendet wird. Er besteht aus einem schlanken, tragbaren, stiftförmigen Behälter, der eine Insulinkartusche, einen Dosierknopf und eine Nadel enthält. Der Benutzer kann die erforderliche Dosis einstellen und Insulin subkutan injizieren, was ihn zu einer bequemen und diskreten Alternative zu herkömmlichen Spritzen macht.
Der Markt für Insulinpens in Südamerika ist nach Produkttyp segmentiert in Einweg-Insulinpens, Kartuschen für wiederverwendbare Insulinpens und smarte und vernetzte Insulinpens; nach Diabetestyp in Typ-1-Diabetes, Typ-2-Diabetes sowie Gestationsdiabetes und andere Diabetesformen; nach Endnutzer in Heimanwendung und Selbstverabreichung, Krankenhäuser und Kliniken, ambulante Versorgungszentren und andere Endnutzer; nach Vertriebskanal in Einzelhandelsapotheken, Krankenhausapotheken, Online-Apotheken und E-Commerce-Plattformen sowie andere Vertriebskanäle; und nach Land in Brasilien, Argentinien, Kolumbien, Chile, Peru und das übrige Südamerika. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
| Einweg-Insulinpens |
| Kartuschen für wiederverwendbare Insulinpens |
| Smarte und vernetzte Insulinpens |
| Typ-1-Diabetes |
| Typ-2-Diabetes |
| Gestationsdiabetes und andere Diabetesformen |
| Heimanwendung und Selbstverabreichung |
| Krankenhäuser und Kliniken |
| Ambulante Versorgung |
| Andere Endnutzer |
| Einzelhandelsapotheken |
| Krankenhausapotheken |
| Online-Apotheken und E-Commerce |
| Andere Vertriebskanäle |
| Brasilien |
| Argentinien |
| Kolumbien |
| Chile |
| Peru |
| Übriges Südamerika |
| Nach Produkttyp | Einweg-Insulinpens |
| Kartuschen für wiederverwendbare Insulinpens | |
| Smarte und vernetzte Insulinpens | |
| Nach Diabetestyp | Typ-1-Diabetes |
| Typ-2-Diabetes | |
| Gestationsdiabetes und andere Diabetesformen | |
| Nach Endnutzer | Heimanwendung und Selbstverabreichung |
| Krankenhäuser und Kliniken | |
| Ambulante Versorgung | |
| Andere Endnutzer | |
| Nach Vertriebskanal | Einzelhandelsapotheken |
| Krankenhausapotheken | |
| Online-Apotheken und E-Commerce | |
| Andere Vertriebskanäle | |
| Nach Land | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Insulinpens in Südamerika an?
Die Nachfrage wird durch die wachsende insulinbehandelte Bevölkerung, öffentliche Beschaffung und den Übergang zu Glargin-Kartuschen und wiederverwendbaren Abgabesystemen gestützt.
Wie groß ist der Markt für Insulinpens in Südamerika im Jahr 2026?
Der Markt hatte 2026 einen Wert von 0,88 Milliarden USD und wird bis 2031 voraussichtlich 1,15 Milliarden USD bei einer CAGR von 5,51 % erreichen.
Welches Produktformat führt bei der Insulinpen-Nutzung in Südamerika?
Kartuschen für wiederverwendbare Insulinpens führten 2025 mit 53,31 % des Umsatzes, da öffentliche Systeme niedrigere wiederkehrende Behandlungskosten bevorzugen.
Welches Land wächst am schnellsten beim Markt für Insulinpens in Südamerika?
Argentinien wird bis 2031 voraussichtlich mit einer CAGR von 9,75 % wachsen, unterstützt durch die obligatorische Erstattung für Pen-Injektoren.
Warum werden smarte Insulinpens in Südamerika relevanter?
Smarte und vernetzte Insulinpens werden bis 2031 voraussichtlich mit einer CAGR von 9,58 % wachsen, unterstützt durch Dosisverfolgungsfunktionen und klinische Belege.
Was sind die Haupthindernisse für einen breiteren Zugang zu Insulinpens?
Uneinheitliche Erstattung, Eigenausgaben der Patienten, Importabhängigkeit, Schulungslücken und Kühlkettenherausforderungen begrenzen den Zugang in mehreren Ländern.
Seite zuletzt aktualisiert am:



