
Tamaño y Participación del Mercado de Plumas de Insulina en América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.83 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.88 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.15 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.51 % |
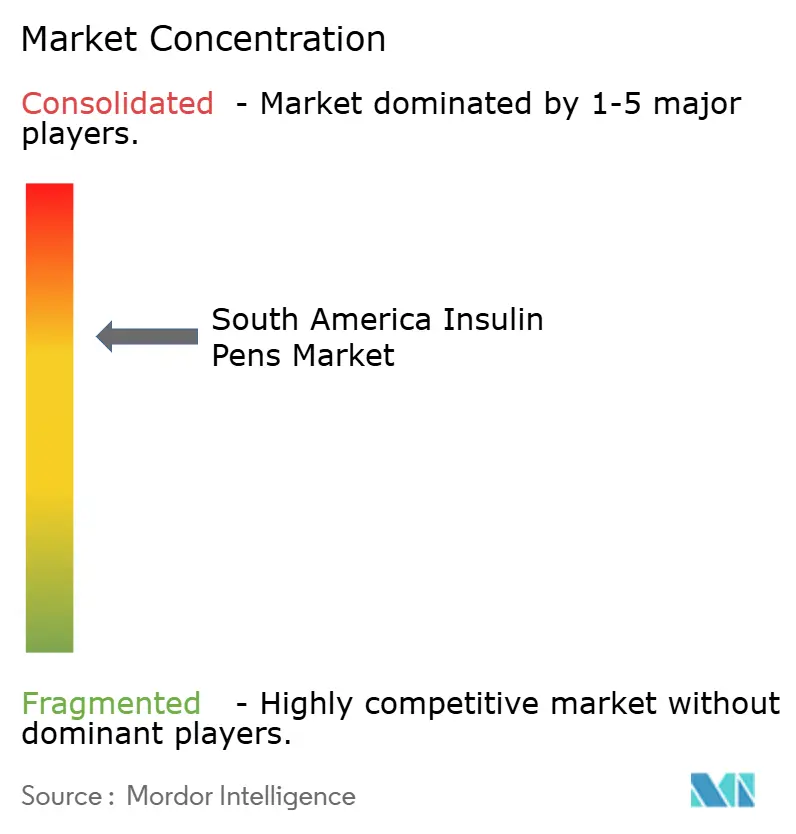
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plumas de Insulina en América del Sur por Mordor Intelligence
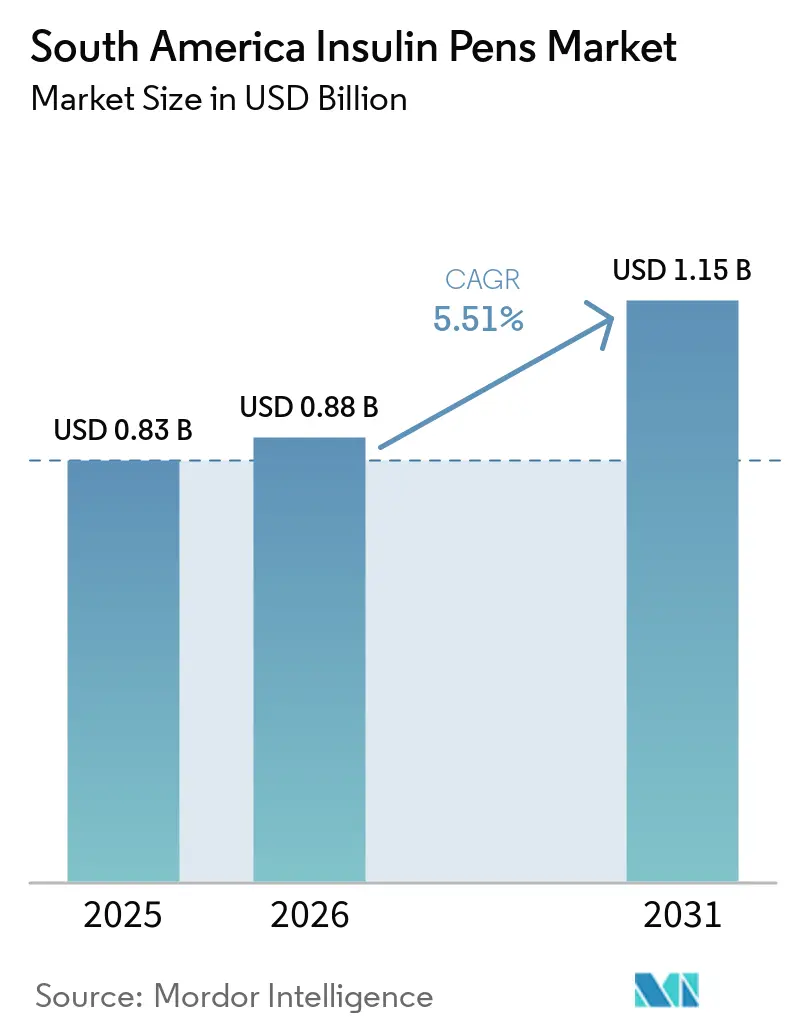
Se espera que el tamaño del Mercado de Plumas de Insulina en América del Sur crezca de 0,83 mil millones de USD en 2025 a 0,88 mil millones de USD en 2026 y se prevé que alcance los 1,15 mil millones de USD en 2031 a una CAGR del 5,51% durante 2026-2031.
El mercado de plumas de insulina en América del Sur está respaldado por una población creciente que necesita tratamiento con insulina, mientras que el cribado puede incorporar a más personas no diagnosticadas en las vías de atención. La región contaba con 35 millones de adultos con diabetes en 2024, equivalente a 1 de cada 10 adultos, y el 30,4% de esos adultos no estaban diagnosticados. El gasto regional relacionado con la diabetes alcanzó los 81 mil millones de USD en 2024. La contratación pública sigue siendo importante porque Brasil y Argentina pueden proporcionar una demanda predecible, aunque los precios de licitación pueden limitar los márgenes de los proveedores. La transición hacia cartuchos de glargina, dispositivos reutilizables y herramientas de adherencia conectadas ofrece a los proveedores oportunidades vinculadas a la cobertura local, la formación y la capacidad de distribución.
Conclusiones Clave del Informe
- Por tipo de producto, los cartuchos en plumas de insulina reutilizables representaron el 53,31% de la participación del mercado de plumas de insulina en América del Sur en 2025, mientras que se prevé que las plumas de insulina inteligentes y conectadas crezcan a una CAGR del 9,58% hasta 2031.
- Por tipo de diabetes, la diabetes tipo 2 representó el 86,24% de la participación del mercado de plumas de insulina en América del Sur en 2025 y se espera que tenga una CAGR del 7,22% hasta 2031.
- Por usuario final, el uso domiciliario y la autoadministración representaron el 44,14% de los ingresos en 2025, mientras que se prevé que los hospitales y clínicas crezcan a una CAGR del 8,82% hasta 2031.
- Por canal de distribución, las farmacias minoristas representaron el 44,65% de los ingresos en 2025, mientras que se prevé que las farmacias en línea y el comercio electrónico crezcan a una CAGR del 9,65% hasta 2031.
- Por país, Brasil representó el 48,61% de la participación en 2025, y se prevé que Argentina crezca a una CAGR del 9,75% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Diabetes y Población Tratada con Insulina | +1.5% | Global, concentrado en Brasil, Argentina y Colombia | Largo plazo (≥ 4 años) |
| Transición de Jeringas a la Administración con Plumas Amigables para el Paciente | +1.0% | Brasil, Argentina, con extensión a Colombia y Perú | Mediano plazo (2-4 años) |
| Expansión de los Programas Públicos de Diabetes y Acceso a Plumas | +0.9% | Brasil, Argentina, Colombia | Mediano plazo (2-4 años) |
| Crecimiento de los Ecosistemas Conectados de Gestión de la Diabetes | +0.7% | Brasil urbano, Argentina, Chile, emergente en Colombia | Largo plazo (≥ 4 años) |
| Fabricación Local de Insulina Biosimilar y Cartuchos | +0.5% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Servicios Digitales de Recarga y Adherencia en Áreas Desatendidas | +0.3% | Noreste y Norte de Brasil, Perú, Resto de América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Diabetes y Población Tratada con Insulina
El mercado de plumas de insulina en América del Sur está vinculado a una carga de diabetes que se espera que se expanda en toda la región. Se proyecta que la población adulta con diabetes en América del Sur y Central aumente un 46% hasta alcanzar los 52 millones en 2050. La proporción del 30,4% de personas no diagnosticadas registrada en 2024 representó más de 10,7 millones de personas que podrían iniciar tratamiento a medida que mejore el cribado. El Ministerio de Salud de Brasil distribuyó 59 millones de unidades de insulina NPH y 12 millones de unidades de insulina regular a través del SUS en 2024. A medida que los cartuchos de glargina reemplazan algunos viales de NPH, el uso de plumas reutilizables puede aumentar por paciente tratado sin requerir un aumento comparable en el número de pacientes[1]Ministerio de Salud de Brasil, "Ministério da Saúde Inicia Transição de Tratamento de Diabetes no SUS Com Ampliação do Uso de Insulina Mais Moderna," gov.br..
Transición de Jeringas a la Administración con Plumas Amigables para el Paciente
El mercado de plumas de insulina en América del Sur también está moldeado por el alejamiento de la terapia con jeringa y vial en los principales entornos de atención urbana. Los sistemas de pluma pueden simplificar la administración de dosis para los pacientes que reciben educación a través de las unidades de salud pública. La Asociación Americana de Diabetes emitió una recomendación de Grado B en 2025 para ofrecer plumas de insulina conectadas a las personas que utilizan múltiples inyecciones diarias. Esta orientación puede influir en las discusiones sobre prescripción dentro de las sociedades de diabetes en Brasil y Argentina. Los sistemas públicos sensibles a los costos aún favorecen los dispositivos reutilizables porque los recargas de cartuchos pueden reducir el costo de la administración continua. Por lo tanto, los proveedores con plataformas de cartuchos y plumas reutilizables están mejor posicionados que los proveedores centrados nicamente en formatos desechables[2]Asociación Americana de Diabetes, "What Is a Smart Insulin Pen?," Asociación Americana de Diabetes, diabetes.org..
Expansión de los Programas Públicos de Diabetes y Acceso a Plumas
El mercado de plumas de insulina en América del Sur se beneficia cuando los programas públicos amplían el acceso a la insulina y los dispositivos compatibles. El Ministerio de Salud de Brasil inició un proyecto piloto de transición a glargina en febrero de 2026 para más de 50.000 pacientes en Amapá, Paraná, Paraíba y el Distrito Federal. El programa traslada parte del tratamiento del SUS de insulina NPH en viales a glargina suministrada en cartuchos. Cada cartucho requiere un sistema de pluma reutilizable compatible. Los requisitos regulatorios de compatibilidad de cartuchos pueden determinar qué plataformas califican para las licitaciones públicas. La Ley 26.914 de Argentina exige el reembolso total de las plumas inyectoras en los pagadores públicos y privados, lo que respalda la demanda entre los pacientes cubiertos.
Crecimiento de los Ecosistemas Conectados de Gestión de la Diabetes
El mercado de plumas de insulina en América del Sur está desarrollando una oportunidad de dispositivos conectados en las redes privadas de salud urbanas. Las plumas conectadas registran información de dosis a través de Bluetooth o NFC y pueden enviarla a aplicaciones o registros electrónicos de salud. Medtronic recibió la autorización FDA 510(k) el 12 de enero de 2026 para su sistema MiniMed Go Smart MDI, que combina la pluma inteligente reutilizable InPen con el MCG Instinct de Abbott en una sola aplicación. Los datos del sistema anterior mostraron que el tiempo en rango aumentó del 55,7% al 67,2% cuando los pacientes respondieron a las alertas de dosis omitidas. Un ensayo aleatorizado de 2025 publicado en Diabetologia encontró un mejor control glucémico con un sistema de tapa de pluma conectada que con controles desconectados entre adultos con diabetes tipo 1. En América del Sur, las tapas adicionales pueden ser más prácticas porque mantienen las plumas reutilizables estándar compatibles con los cartuchos del formulario existente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reembolso Desigual y Elevado Gasto de Bolsillo | -1.2% | Colombia, Perú, Chile, Resto de América del Sur | Mediano plazo (2-4 años) |
| Volatilidad Cambiaria y Dependencia de las Importaciones | -0.8% | Argentina, Brasil, Colombia | Corto plazo (≤ 2 años) |
| Formación Especializada Limitada y Soporte de Dispositivos | -0.4% | Brasil rural, Colombia, Perú, Resto de América del Sur | Largo plazo (≥ 4 años) |
| Exposición a la Cadena de Frío en Rutas Remotas y con Estrés Climático | -0.3% | Cuenca amazónica de Brasil, Perú andino, Colombia remota | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reembolso Desigual y Elevado Gasto de Bolsillo
El mercado de plumas de insulina en América del Sur tiene un acceso desigual más allá de Brasil y Argentina. El SUS de Brasil y el marco de cobertura obligatoria de Argentina respaldan el acceso para muchos pacientes. Otros países tienen acuerdos de reembolso más limitados para cartuchos y agujas de pluma. Estas brechas pueden hacer que las plumas sean menos asequibles para los pacientes que pagan directamente. El resultado es una concentración de ingresos en los países con mayor cobertura, mientras que otros países mantienen una demanda de tratamiento insatisfecha. Una cobertura de seguro más amplia y un suministro confiable serían necesarios para que esta demanda se convierta en uso activo de dispositivos.
Volatilidad Cambiaria y Dependencia de las Importaciones
El mercado de plumas de insulina en América del Sur sigue expuesto a los cambios en los tipos de cambio porque muchos dispositivos terminados y cartuchos de insulina son importados. La dependencia de las importaciones puede crear presión sobre los precios cuando las monedas locales se debilitan frente a las monedas de facturación de los proveedores. También genera fricciones con los techos de precios de las licitaciones públicas, que pueden ajustarse más lentamente que los costos de los insumos. Argentina enfrenta un riesgo particularmente agudo porque su suministro de insulina ha dependido en gran medida de las importaciones. Brasil está desarrollando capacidad nacional, pero sus necesidades de adquisición siguen siendo grandes. La fabricación local de insulina y cartuchos puede reducir esta exposición con el tiempo, aunque los insumos importados aún pueden afectar los costos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
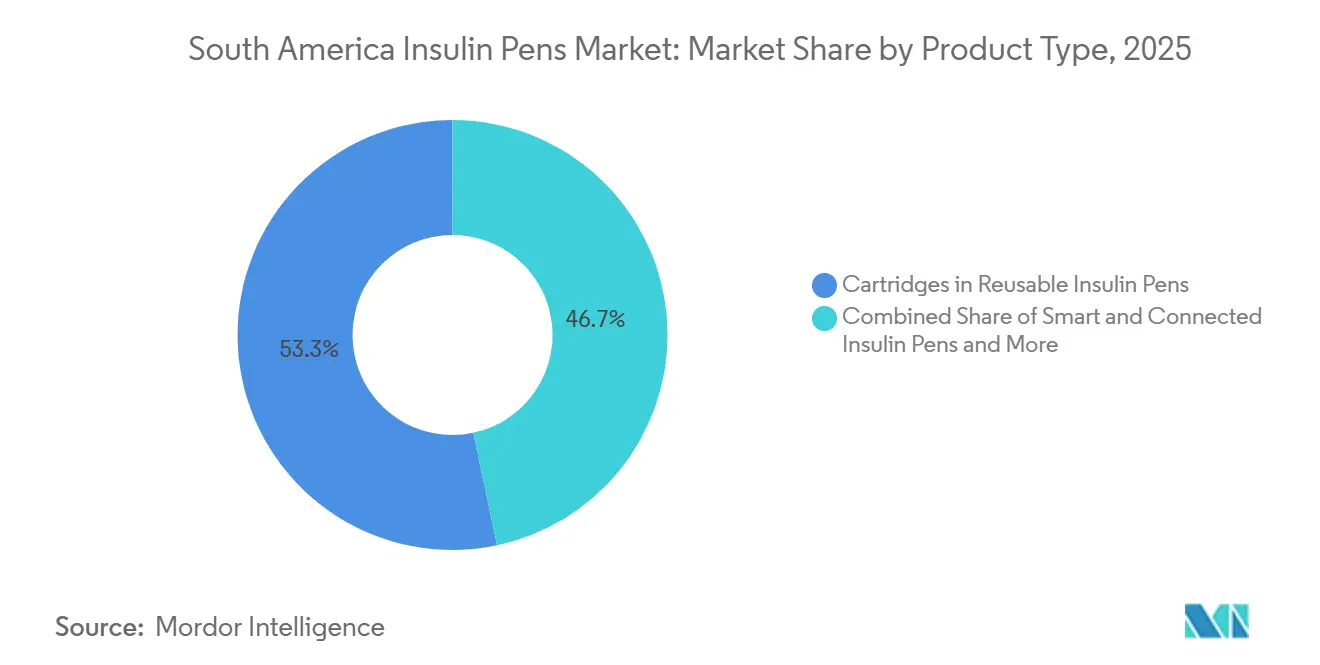
Los Cartuchos Reutilizables Lideran a Través de la Contratación PúblicaLos cartuchos en plumas de insulina reutilizables representaron el 53,31% del tamaño del mercado de plumas de insulina en América del Sur en 2025. Su posición refleja cómo los programas de contratación pública evalúan el costo continuo de la administración de insulina. El SUS en Brasil favorece los sistemas de cartuchos compatibles dentro de su estructura de dispensación pública. El marco de reembolso de Argentina también respalda el uso continuado de plumas inyectoras para los pacientes cubiertos. Los formatos recargables pueden reducir los costos de tratamiento recurrentes en comparación con los dispositivos de un solo uso. Esto hace que los productos reutilizables sean más adecuados para los sistemas que atienden a un gran número de pacientes durante períodos prolongados.
Las plumas de insulina desechables siguen siendo relevantes en la atención privada y en el inicio clínico; su mayor costo por uso limita una adopción más amplia donde los sistemas públicos controlan la mayor parte de los volúmenes de dispensación. Se proyecta que las plumas de insulina inteligentes y conectadas crezcan a una CAGR del 9,58% hasta 2031. Las redes privadas urbanas en Brasil son los primeros canales para las herramientas de administración conectadas. Las tapas Bluetooth modulares pueden adaptarse a las plumas reutilizables que los pacientes ya utilizan. El respaldo clínico para el seguimiento de dosis fortalece la justificación para que los proveedores adopten estas herramientas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Diabetes:
La Diabetes Tipo 2 Proporciona la Base de Tratamiento más AmpliaLa diabetes tipo 2 representó el 86,24% del tamaño del mercado de plumas de insulina en América del Sur en 2025. La mayoría de las personas tratadas con insulina en la región tienen un diagnóstico de tipo 2. Esto crea una base de volumen mayor que en los mercados donde la diabetes tipo 1 ha liderado históricamente la adopción de plumas premium. El inicio de la insulina basal es importante para los pacientes cuyos niveles de glucosa permanecen sin control. Los cartuchos de glargina y las plumas reutilizables compatibles se ajustan a este patrón de tratamiento. La expansión esperada de la diabetes en América del Sur y Central se sumará en gran medida a la población de tratamiento de tipo 2.
La diabetes tipo 1 tiene una posición de ingresos menor, pero sigue siendo importante para el uso de dispositivos. Las personas con diabetes tipo 1 generalmente necesitan múltiples inyecciones diarias. Esa necesidad puede crear un mayor uso por paciente de plumas, cartuchos y agujas. El piloto de glargina de Brasil en 2026 priorizó a niños y adolescentes de 2 a 17 años con diabetes tipo 1. También incluyó a adultos de 80 años o más con diabetes tipo 1. La diabetes gestacional y otros tipos de diabetes es la categoría más pequeña, aunque 1 de cada 6 nacidos vivos en la región se vio afectado por hiperglucemia en el embarazo en 2024.
Por Usuario Final:
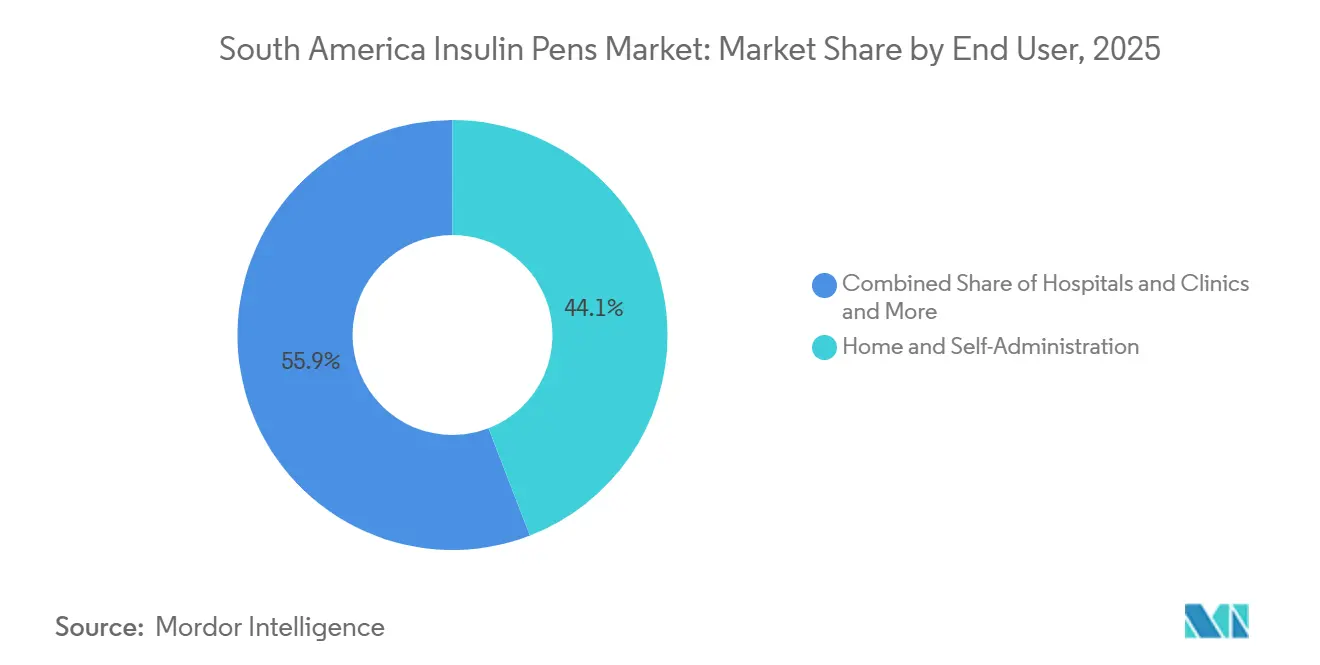
El Uso Domiciliario Lidera Mientras se Expande el Inicio HospitalarioEl uso domiciliario y la autoadministración representaron el 44,14% de la participación del mercado de plumas de insulina en América del Sur en 2025. El uso domiciliario refleja el objetivo de larga data de ayudar a los pacientes a gestionar la terapia con insulina fuera de los hospitales. Puede reducir la presión evitable sobre los centros de atención médica. Los sistemas reutilizables se adaptan a este entorno porque los pacientes pueden continuar el tratamiento con reemplazos de cartuchos. La atención domiciliaria también crea demanda de educación accesible y suministros confiables. El soporte de adherencia remota puede ser útil para los pacientes con movilidad limitada o que no pueden asistir fácilmente a las clínicas.
Se prevé que los hospitales y clínicas crezcan a una CAGR del 8,82% hasta 2031. Siguen siendo puntos importantes para iniciar la terapia con insulina y enseñar el uso correcto de la pluma. Los hospitales públicos en Brasil pueden actuar como centros de prescripción y dispensación. Los hospitales también tienen un papel más importante en Colombia, Perú y Chile, donde la infraestructura ambulatoria está menos desarrollada. Los centros de atención ambulatoria son cada vez más relevantes en Argentina y Chile. Estos entornos pueden proporcionar formación en el uso de plumas y monitorear la adherencia al tratamiento antes de que los pacientes pasen a la autoadministración rutinaria.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
El Comercio Minorista Lidera a Medida que se Expande el Cumplimiento en LíneaLas farmacias minoristas representaron el 44,65% de la participación del mercado de plumas de insulina en América del Sur en 2025. Proporcionan agujas para plumas y recargas de cartuchos a los pacientes en las principales áreas urbanas. Los pacientes privados en Brasil, Argentina y Colombia continúan utilizando los puntos de venta de farmacia para los suministros recurrentes. Las farmacias hospitalarias gestionan el volumen institucional a través de vías de atención pública y reembolsada. Los agentes de salud comunitarios y las unidades de atención primaria también dispensan productos en el interior de Brasil. Los fabricantes deben tener en cuenta los grandes volúmenes públicos que se mueven a través de licitaciones en lugar de canales comerciales de farmacia.
Se prevé que las farmacias en línea y el comercio electrónico crezcan a una CAGR del 9,65% hasta 2031. El canal respalda la entrega a domicilio de cartuchos y agujas para pacientes con necesidades de tratamiento crónico. La plataforma Meu SUS Digital de Brasil y las integraciones de entrega de farmacias respaldan los servicios de entrega vinculados a recetas. El cumplimiento en línea puede reducir la necesidad de visitas repetidas a la farmacia en áreas urbanas y periurbanas. También puede ayudar a llegar a ubicaciones donde las redes de farmacias físicas están menos desarrolladas. El manejo confiable de la cadena de frío y la logística de última milla siguen siendo necesarios para que este canal se expanda de manera segura.
Análisis Geográfico
Mercado de Plumas de Insulina en Brasil
Brasil representó el 48,61% del tamaño del mercado de plumas de insulina en América del Sur en 2025. El SUS otorga a Brasil un papel central, ya que adquiere y distribuye suministros de tratamiento a escala nacional. El piloto de glargina de febrero de 2026 cubrió a más de 50.000 pacientes en Amapá, Paraná, Paraíba y el Distrito Federal. Esto generó demanda directa de plataformas de plumas reutilizables compatibles. Novo Nordisk anunció una inversión de 6.400 millones de BRL (1,09 mil millones de USD) en abril de 2025 para ampliar su instalación de Montes Claros. Se espera que la construcción finalice en 2028, respaldando la capacidad de producción local a largo plazo.
Mercado de Plumas de Insulina en Argentina
Se prevé que Argentina crezca a una CAGR del 9,75% hasta 2031. La prevalencia de diabetes en adultos fue del 14%, la más alta entre las economías ms grandes de América del Sur. La Ley 26.914 respalda la demanda al exigir el reembolso de los inyectores de pluma tanto en el sistema público como en el privado. El país aún enfrenta riesgo de suministro debido a su dependencia de la insulina importada. La fabricación local de biosimilares podría reducir parte de esta exposición. Los cambios en el tipo de cambio y los plazos de adquisición siguen siendo consideraciones importantes para los proveedores de cartuchos.
Mercado más Amplio de Plumas de Insulina en América del Sur
Colombia, Chile, Perú y el resto de América del Sur conforman un grupo con baja penetración dentro del mercado de plumas de insulina en América del Sur. La prevalencia de diabetes está aumentando, pero el reembolso y la infraestructura farmacéutica siguen siendo menos desarrollados que en Brasil. Colombia ha enfrentado presiones periódicas de disponibilidad y brechas en la cobertura de consumibles para plumas. Chile cuenta con cobertura parcial a través de seguros privados y el sistema público Fonasa. Perú dispone de datos de diabetes representativos a nivel nacional de los últimos 5 años, lo que puede respaldar una planificación de adquisiciones más focalizada. El crecimiento de este grupo depende de un mejor acceso, una cobertura de seguros más amplia y acuerdos de suministro más confiables.
Panorama Competitivo
El mercado de plumas de insulina en América del Sur está moderadamente concentrado en torno a Novo Nordisk, Sanofi, Eli Lilly y Becton, Dickinson and Company. Novo Nordisk, Sanofi y Eli Lilly tienen posiciones líderes en marcas de cartuchos de insulina. La selección de cartuchos puede influir en la plataforma de pluma compatible seleccionada por los pacientes y los formularios públicos. Becton, Dickinson and Company y Embecta proporcionan agujas para plumas que generan demanda recurrente con cada inyección. Las licitaciones públicas en Brasil y Argentina favorecen a las empresas con escala, precios competitivos, filiales locales y registros regulatorios establecidos. Ypsomed y Owen Mumford compiten en el suministro de plumas de equipos originales, mientras que Terumo y HTL-Strefa participan en accesorios de inyección.
Biomm, Fiocruz y Gan & Lee alinearon las directrices para la producción nacional de insulina glargina en abril de 2025. Gan & Lee formalizó su acuerdo de transferencia de tecnología y suministro en Brasil en 2025. Estos pasos respaldan la producción local de glargina y pueden afectar la competencia de precios en las licitaciones públicas. Biomm entregó su primer lote de insulina glargina en noviembre de 2025 y apunta a una capacidad de 36 millones de cartuchos para finales de 2026. La producción nacional puede reducir el precio mínimo de los cartuchos de glargina al tiempo que amplía las opciones de suministro público. Esta estrategia también puede alentar a otros proveedores de biosimilares a considerar acuerdos de fabricación en América del Sur[3]Fiocruz, "Fiocruz, Biomm and Gan & Lee Align Guidelines for National Production of Insulin Glargine," Portal Fiocruz, fiocruz.br..
Los sistemas conectados son otra área de competencia en el mercado de plumas de insulina en América del Sur. La plataforma InPen de Medtronic está vinculada al sistema MiniMed Go Smart MDI, que fue autorizado en enero de 2026. El NovoPen 6 de Novo Nordisk utiliza el registro de dosis por NFC, lo que añade una capa digital al uso de plumas reutilizables. El ensayo clínico sobre tapas conectadas respalda la relevancia de la compatibilidad entre múltiples formatos de cartuchos. Las áreas rurales y periurbanas del Norte y Noreste de Brasil y de Perú tienen una cobertura de farmacia de última milla más escasa. Los recordatorios de recarga y las herramientas de soporte conectadas pueden ayudar a los proveedores a mantener el contacto cuando el soporte presencial de farmacia es limitado.
Líderes de la Industria de Plumas de Insulina en América del Sur
Novo Nordisk A/S
Sanofi
Eli Lilly and Company
Ypsomed Holding AG
Becton, Dickinson and Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plumas de Insulina en América del Sur
- B. Braun
- Beckton Dickinson
- Biocon
- Biomm S.A.
- Eli Lilly and Company
- embecta Corp.
- Fundação Oswaldo Cruz
- Gan & Lee Pharmaceuticals Group Co., Ltd.
- HTL-Strefa S.A.
- Julphar
- Lupin
- Medtronic
- Novo Nordisk
- Owen Mumford Limited
- Roche
- Sanofi
- Sun Pharmaceuticals Industries
- Terumo
- Wockhardt Limited
- Ypsomed

Recent Industry Developments in Mercado de Plumas de Insulina en América del Sur
- Febrero de 2026: El Ministerio de Salud de Brasil inició una transición piloto de insulina humana NPH a glargina de acción prolongada en el SUS, cubriendo a más de 50.000 pacientes en 4 estados, Amapá, Paraná, Paraíba y el Distrito Federal, con formación para profesionales de atención primaria sobre el uso de plumas de inyección de insulina.
- Abril de 2025: Novo Nordisk anunció una inversión de 6,4 mil millones de BRL (1,09 mil millones de USD) para expandir su instalación en Montes Claros, Minas Gerais. La construcción comenzó de inmediato y se espera que las operaciones comiencen en 2028. El proyecto añade una planta de 74.000 metros cuadrados con capacidad de producción aséptica, un laboratorio de control de calidad y 600 empleos permanentes. La inversión apunta a productos GLP-1, incluidos los formatos compatibles con plumas de insulina.


Alcance del Informe del Mercado de Plumas de Insulina en América del Sur
Según el alcance del informe, una pluma de insulina es un dispositivo médico utilizado para inyectar insulina en el tratamiento de la diabetes. Consiste en un recipiente portátil y delgado con forma de pluma que contiene un cartucho de insulina, un dial de ajuste de dosis y una aguja. El usuario puede marcar la dosis requerida e inyectar insulina por vía subcutánea, lo que la convierte en una alternativa cómoda y discreta a las jeringas tradicionales.
El mercado de plumas de insulina en América del Sur está segmentado por tipo de producto en plumas de insulina desechables, cartuchos para plumas de insulina reutilizables y plumas de insulina inteligentes y conectadas; por tipo de diabetes en diabetes tipo 1, diabetes tipo 2 y diabetes gestacional y otros tipos de diabetes; por usuario final en uso domiciliario y autoadministración, hospitales y clínicas, centros de atención ambulatoria y otros usuarios finales; por canal de distribución en farmacias minoristas, farmacias hospitalarias, farmacias en línea y plataformas de comercio electrónico y otros canales de distribución; y por país en Brasil, Argentina, Colombia, Chile, Perú y el resto de América del Sur. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Plumas de Insulina Desechables |
| Cartuchos en Plumas de Insulina Reutilizables |
| Plumas de Insulina Inteligentes y Conectadas |
| Diabetes Tipo 1 |
| Diabetes Tipo 2 |
| Diabetes Gestacional y Otros Tipos de Diabetes |
| Uso Domiciliario y Autoadministración |
| Hospitales y Clínicas |
| Atención Ambulatoria |
| Otros Usuarios Finales |
| Farmacias Minoristas |
| Farmacias Hospitalarias |
| Farmacias en Línea y Comercio Electrónico |
| Otros Canales de Distribución |
| Brasil |
| Argentina |
| Colombia |
| Chile |
| Perú |
| Resto de América del Sur |
| Por Tipo de Producto | Plumas de Insulina Desechables |
| Cartuchos en Plumas de Insulina Reutilizables | |
| Plumas de Insulina Inteligentes y Conectadas | |
| Por Tipo de Diabetes | Diabetes Tipo 1 |
| Diabetes Tipo 2 | |
| Diabetes Gestacional y Otros Tipos de Diabetes | |
| Por Usuario Final | Uso Domiciliario y Autoadministración |
| Hospitales y Clínicas | |
| Atención Ambulatoria | |
| Otros Usuarios Finales | |
| Por Canal de Distribución | Farmacias Minoristas |
| Farmacias Hospitalarias | |
| Farmacias en Línea y Comercio Electrónico | |
| Otros Canales de Distribución | |
| Por País | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de plumas de insulina en América del Sur?
La demanda está respaldada por la creciente población tratada con insulina, la contratación pública y el movimiento hacia cartuchos de glargina y sistemas de administración reutilizables.
¿Cuál es el tamaño del mercado de plumas de insulina en América del Sur en 2026?
El mercado fue de 0,88 mil millones de USD en 2026 y se prevé que alcance los 1,15 mil millones de USD en 2031 a una CAGR del 5,51%.
¿Qué formato de producto lidera el uso de plumas de insulina en América del Sur?
Los cartuchos en plumas de insulina reutilizables lideraron con el 53,31% de los ingresos en 2025 porque los sistemas públicos favorecen los menores costos de tratamiento recurrentes.
¿Qué país está creciendo más rápido en plumas de insulina en América del Sur?
Se prevé que Argentina crezca a una CAGR del 9,75% hasta 2031, respaldada por el reembolso obligatorio de las plumas inyectoras.
¿Por qué las plumas de insulina inteligentes son cada vez más relevantes en América del Sur?
Se prevé que las plumas de insulina inteligentes y conectadas crezcan a una CAGR del 9,58% hasta 2031, respaldadas por las funciones de seguimiento de dosis y la evidencia clínica.
¿Cuáles son las principales barreras para un acceso más amplio a las plumas de insulina?
El reembolso desigual, el gasto de bolsillo de los pacientes, la dependencia de las importaciones, las brechas en la formación y los desafíos de la cadena de frío limitan el acceso en varios países.
Última actualización de la página el:



