
南米インスリンペン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.83 十億米ドル |
| 市場規模 (2026) | 0.88 十億米ドル |
| 市場規模 (2031) | 1.15 十億米ドル |
| Growth Rate (2026 - 2031) | 5.51 % |
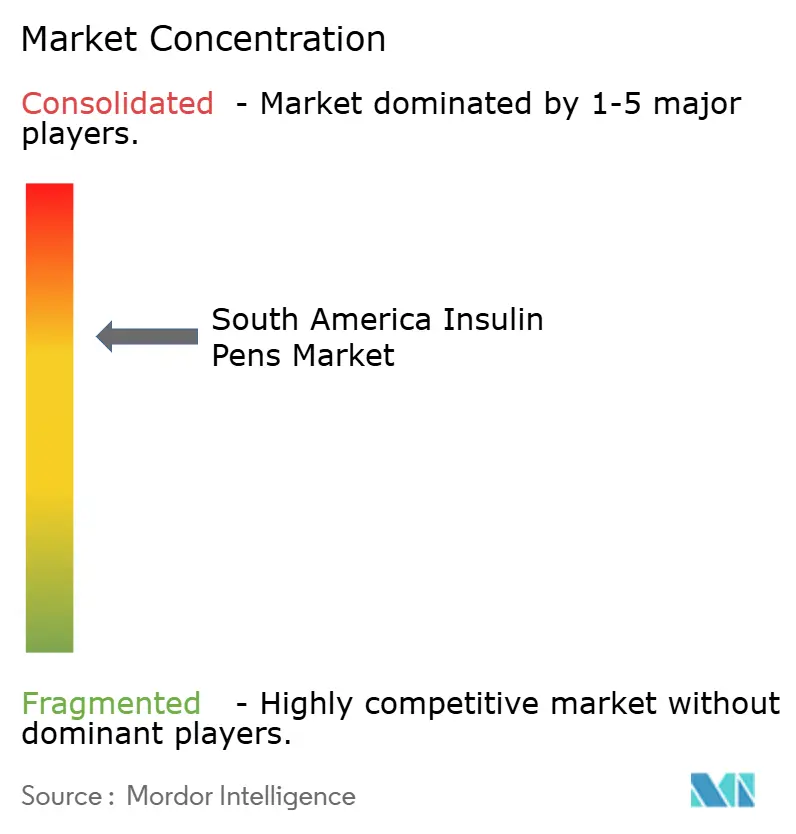
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米インスリンペン市場分析
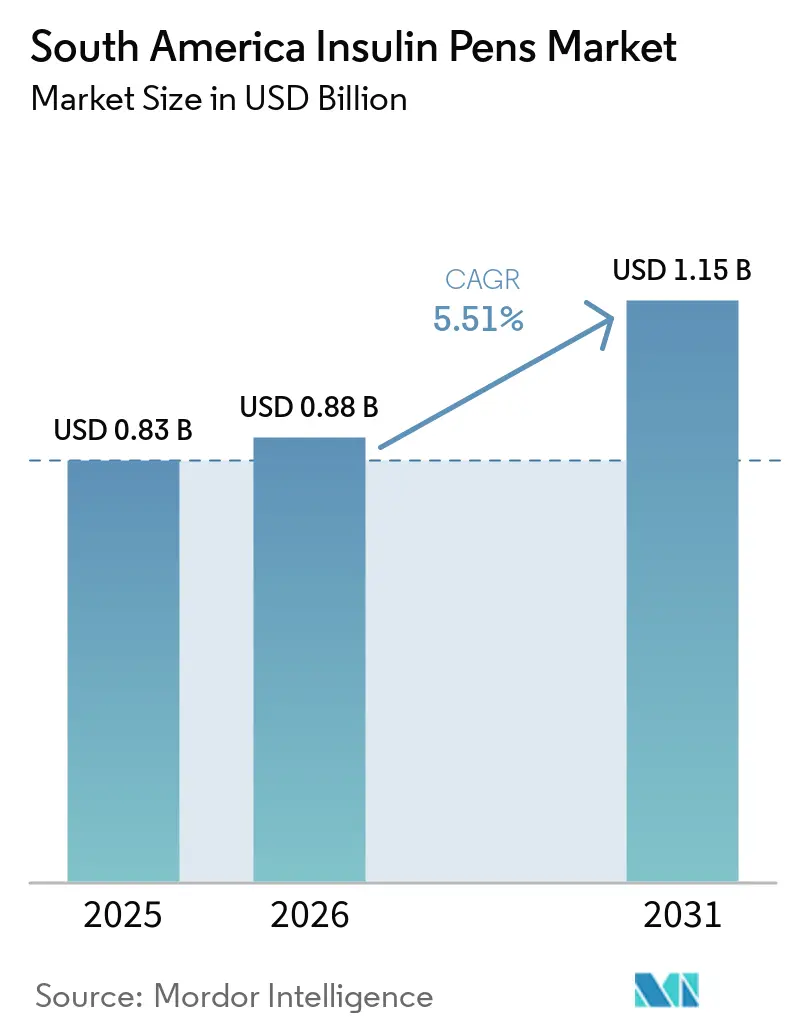
南米インスリンペン市場規模は、2025年の0.83 ビリオン 米ドルから2026年には0.88 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 5.51%で2031年までに1.15 ビリオン 米ドルに達すると予測されています。
南米インスリンペン市場は、インスリン治療を必要とする人口の増加に支えられており、スクリーニングの強化によって未診断者を医療経路に取り込む可能性があります。同地域では2024年に3,500万人の成人が糖尿病を抱えており、これは成人10人に1人に相当し、そのうち30.4%が未診断でした。地域の糖尿病関連支出は2024年に810億米ドルに達しました。ブラジルとアルゼンチンは予測可能な需要を提供できるため、公共調達は依然として重要ですが、入札価格がサプライヤーの利益率を制限する場合があります。グラルギンカートリッジ、再使用可能デバイス、コネクテッドアドヒアランスツールへの移行は、現地の償還制度、トレーニング、流通能力に結びついたサプライヤーの機会をもたらします。
主要レポートのポイント
- 製品タイプ別では、再使用可能インスリンペン用カートリッジが2025年の南米インスリンペン市場シェアの53.31%を占め、スマート・コネクテッドインスリンペンは2031年にかけてCAGR 9.58%で成長すると予測されています。
- 糖尿病タイプ別では、2型糖尿病が2025年の南米インスリンペン市場シェアの86.24%を占め、2031年にかけてCAGR 7.22%が見込まれています。
- エンドユーザー別では、在宅・自己投与が2025年の収益の44.14%を占め、病院・クリニックは2031年にかけてCAGR 8.82%で成長すると予測されています。
- 流通チャネル別では、小売薬局が2025年の収益の44.65%を占め、オンライン薬局・eコマースは2031年にかけてCAGR 9.65%で成長すると予測されています。
- 国別では、ブラジルが2025年に48.61%のシェアを占め、アルゼンチンは2031年にかけてCAGR 9.75%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 糖尿病負担の増大とインスリン治療人口の拡大 | +1.5% | 世界規模、ブラジル・アルゼンチン・コロンビアに集中 | 長期(4年以上) |
| シリンジから患者にやさしいペン投与への移行 | +1.0% | ブラジル、アルゼンチン、コロンビア・ペルーへの波及 | 中期(2〜4年) |
| 公共糖尿病プログラムの拡充とペンへのアクセス向上 | +0.9% | ブラジル、アルゼンチン、コロンビア | 中期(2〜4年) |
| コネクテッド糖尿病管理エコシステムの成長 | +0.7% | 都市部のブラジル・アルゼンチン・チリ、コロンビアで新興 | 長期(4年以上) |
| 国内バイオシミラーインスリンおよびカートリッジ製造 | +0.5% | ブラジル、アルゼンチン | 中期(2〜4年) |
| 未整備地域におけるデジタルリフィルおよびアドヒアランスサービス | +0.3% | ブラジル北東部・北部、ペルー、南米その他 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
糖尿病負担の増大とインスリン治療人口の拡大
南米インスリンペン市場は、地域全体で拡大が見込まれる糖尿病負担と密接に関連しています。南米・中米の成人糖尿病人口は2050年でに46%増加し、5,200万人に達すると予測されています。2024年に記録された30.4%の未診断率は、スクリーニングが改善されれば治療経路に入る可能性のある1,070万人以上を意味します。ブラジル保健省は2024年にSUSを通じてNPHインスリン5,900万単位と通常インスリン1,200万単位を配布しました。グラルギンカートリッジが一部のNPHバイアルに取って代わるにつれ、患者数の同等の増加を必要とせずに、治療患者1人当たりの再使用可能ペンの使用量が増加する可能性があります[1]ブラジル保健省、「保健省、より現代的なインスリンの使用拡大によりSUSにおける糖尿病治療の移行を開始」、gov.br。。
シリンジから患者にやさしいペン投与への移行
南米インスリンペン市場は、主要都市部の医療現場におけるシリンジ・バイアル療法からの脱却によっても形成されています。ペンシステムは、公衆衛生ユニットを通じて教育を受けた患者の投与を簡素化できます。米国糖尿病学会は2025年に、1日複数回注射を行う患者にコネクテッドインスリンペンを提供することについてグレードBの推奨を発表しました。このガイダンスは、ブラジルとアルゼンチンの糖尿病学会内での処方に関する議論に影響を与える可能性があります。コスト重視の公共システムは、カートリッジの詰め替えが継続的な投与コストを低減できるため、依然として再使用可能デバイスを優先しています。したがって、カートリッジおよび再使用可能ペンのプラットフォームを持つサプライヤーは、使い捨て形式のみに注力するサプライヤーよりも有利な立場にあります[2]米国糖尿病学会、「スマートインスリンペンとは?」、米国糖尿病学会、diabetes.org。。
公共糖尿病プログラムの拡充とペンへのアクセス向上
南米インスリンペン市場は、公共プログラムがインスリンおよび対応デバイスへのアクセスを拡大することで恩恵を受けます。ブラジル保健省は2026年2月、アマパー州、パラナー州、パライバ州、連邦直轄区の50,000人以上の患者を対象にグラルギン移行パイロットを開始しました。このプログラムは、SUSの治療の一部をバイアル入りNPHインスリンからカートリッジ供給のグラルギンへと移行させるものです。各カートリッジには対応する再使用可能ペンシステムが必要です。カートリッジの互換性に関する規制要件が、公共入札に適格なプラットフォームを決定する可能性があります。アルゼンチンの法律第26.914号は、公的・民間の支払者全体でペン注射器の完全償還を義務付けており、対象患者の需要を支えています。
コネクテッド糖尿病管理エコシステムの成長
南米インスリンペン市場は、都市部の民間医療ネットワークにおいてコネクテッドデバイスの機会を開拓しています。コネクテッドペンはBluetoothまたはNFCを通じて投与情報を記録し、アプリや電子健康記録に送信できます。Medtronicは2026年1月12日、MiniMed Go Smart MDIシステムについてFDA 510(k)認可を取得しました。このシステムはInPen再使用可能スマートペンとAbbottのInstinct CGMを1つのアプリに統合しています。以前のシステムのデータでは、患者が投与忘れアラートに応答した際に目標範囲内時間が55.7%から67.2%に増加したことが示されています。2025年にDiabetologia誌に掲載されたランダム化試験では、1型糖尿病の成人においてコネクテッドペンキャップシステムが非コネクテッドコントロールよりも良好な血糖コントロールをもたらすことが示されました。南米では、アドオンキャップは既存の処方集カートリッジと互換性のある標準的な再使用可能ペンを維持できるため、より実用的である可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 不均一な償還制度と高い自己負担支出 | -1.2% | コロンビア、ペルー、チリ、南米その他 | 中期(2〜4年) |
| 通貨変動と輸入依存 | -0.8% | アルゼンチン、ブラジル、コロンビア | 短期(2年以内) |
| 専門家トレーニングとデバイスサポートの不足 | -0.4% | 農村部のブラジル、コロンビア、ペルー、南米その他 | 長期(4年以上) |
| 遠隔地および気候ストレスルートにおけるコールドチェーンのリスク | -0.3% | ブラジルのアマゾン流域、アンデスのペルー、コロンビアの遠隔地 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
不均一な償還制度と高い自己負担支出
南米インスリンペン市場は、ブラジルとアルゼンチン以外ではアクセスが不均一です。ブラジルのSUSとアルゼンチンの強制的な補償制度は多くの患者のアクセスを支えています。他の国々では、ペンカートリッジや針に対する償還制度が限られています。これらのギャップにより、直接支払いを行う患者にとってペンの入手が困難になる場合があります。その結果、より強固な補償制度を持つ国に収益が集中し、他の国々では未充足の治療需要が残ります。この需要が実際のデバイス使用につながるためには、より広範な保険適用と安定した供給が必要です。
通貨変動と輸入依存
南米インスリンペン市場は、多くの完成品デバイスやインスリンカートリッジが輸入されているため、為替レートの変動にさらされ続けています。輸入依存は、現地通貨がサプライヤーの請求通貨に対して弱まると価格圧力を生む可能性があります。また、入力コストよりも調整が遅れる可能性のある公共入札の価格上限との摩擦も生じます。アルゼンチンはインスリン供給が輸入に大きく依存しているため、特に深刻なリスクに直面しています。ブラジルは国内生産能力を構築中ですが、調達ニーズは依然として大きいです。インスリンとカートリッジの現地製造はこのリスクを時間をかけて軽減できますが、輸入原材料が依然としてコストに影響する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
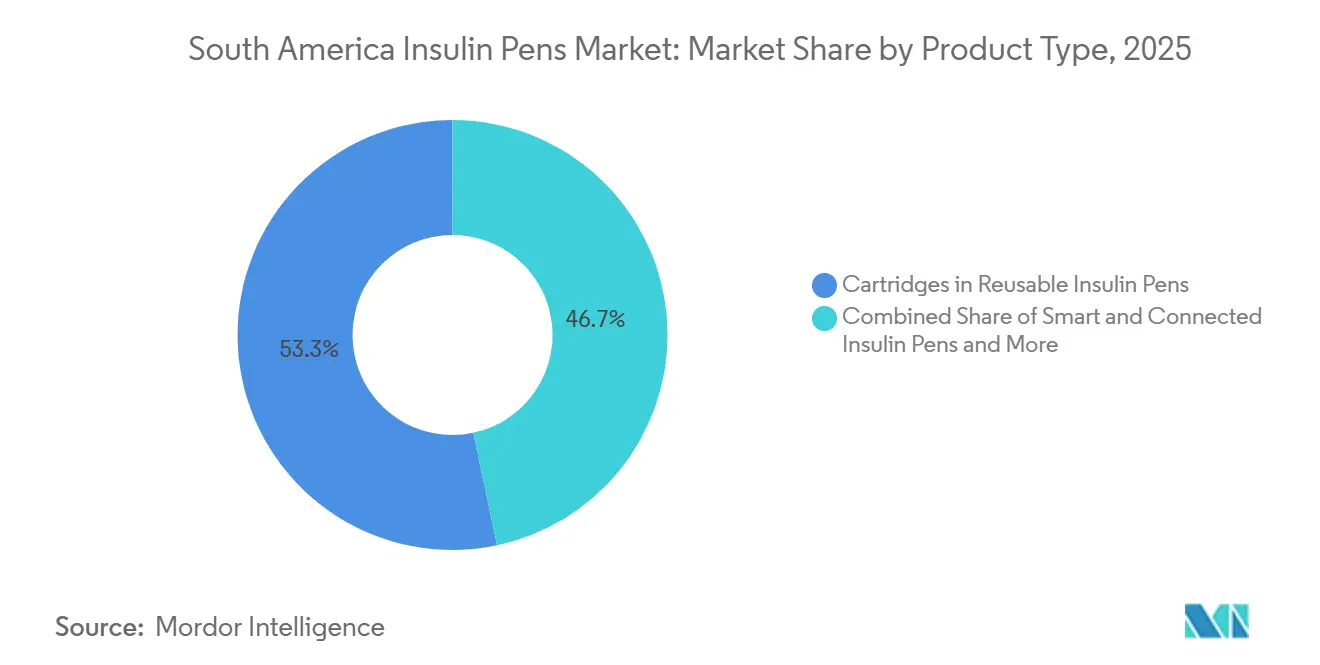
公共調達を通じて再使用可能カートリッジがリード再使用可能インスリンペン用カートリッジは2025年の南米インスリンペン市場規模の53.31%を占めました。その地位は、公共調達プログラムがインスリン投与の継続コストをどのように評価するかを反映しています。ブラジルのSUSは、公共調剤構造内で対応するカートリッジシステムを優先しています。アルゼンチンの償還制度も、対象患者へのペン注射器の継続使用を支援しています。詰め替え可能な形式は、単回使用デバイスと比較して継続的な治療コストを低減できます。これにより、再使用可能製品は長期間にわたって多数の患者にサービスを提供するシステムにより適しています。
使い捨てインスリンンは民間医療や臨床開始時に引き続き関連性を持ちますが、1回使用当たりのコストが高いため、公共システムが大半の調剤量を管理する場所での普及は限られています。スマート・コネクテッドインスリンペンは2031年にかけてCAGR 9.58%で成長すると予測されています。ブラジルの都市部の民間ネットワークは、コネクテッド投与ツールの初期チャネルとなっています。モジュール式Bluetoothキャップは、患者がすでに使用している再使用可能ペンに取り付けることができます。投与量追跡に関する臨床的サポートは、プロバイダーがこれらのツールを採用する根拠を強化します。


糖尿病タイプ別:
2型糖尿病が最も広い治療基盤を提供2型糖尿病は2025年の南米インスリンペン市場規模の86.24%を占めました。地域のインスリン治療者の大半が2型糖尿病の診断を受けています。これにより、1型糖尿病が歴史的にプレミアムペン採用をリードしてきた市場よりも大きな量的基盤が生まれます。血糖値がコントロールされていない患者には基礎インスリンの開始が重要です。グラルギンカートリッジと対応する再使用可能ペンはこの治療パターンに適合しています。南米・中米における糖尿病の拡大は、主に2型糖尿病の治療人口に加わることになります。
1型糖尿病は収益規模は小さいものの、デバイス使用において依然として重要です。1型糖尿病の患者は一般的に1日複数回の注射が必要です。この必要性により、患者1人当たりのペン、カートリッジ、針の使用量が多くなる可能性があります。ブラジルの2026年グラルギンパイロットは、1型糖尿病の2歳から17歳の小児・青少年を優先しました。また、1型糖尿病の80歳以上の成人も対象に含まれました。妊娠糖尿病およびその他の糖尿病は最も小さなカテゴリーですが、2024年には地域の生産数の6人に1人が妊娠中の高血糖の影響を受けました。
エンドユーザー別:
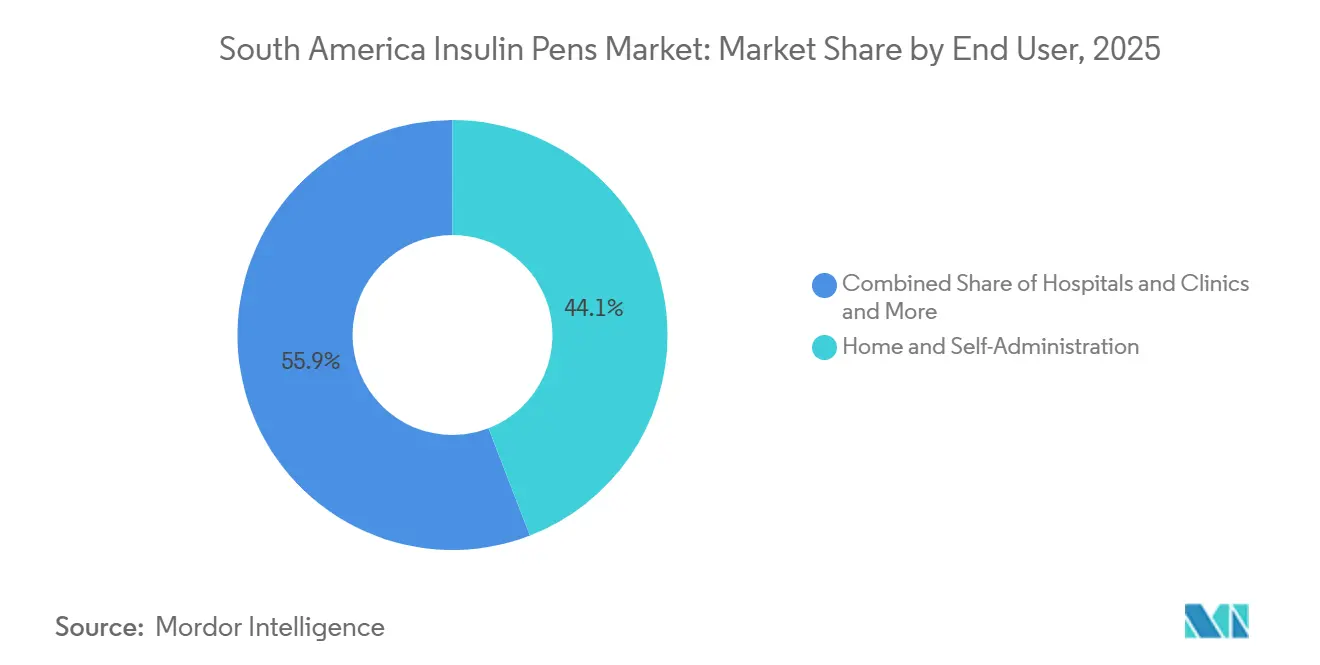
在宅使用がリードし、病院での開始が拡大在宅・自己投与は2025年の南米インスリンペン市場シェアの44.14%を占めました。在宅使用は、患者が病院外でインスリン療法を管理できるよう支援するという長年の目標を反映しています。医療施設への不必要な負担を軽減できます。再使用可能システムは、患者がカートリッジの交換で治療を継続できるため、この環境に適しています。在宅ケアはまた、アクセスしやすい教育と信頼性の高い供給への需要を生み出します。移動が制限されているか、クリニックへの通院が困難な患者には、遠隔アドヒアランスサポートが有用です。
病院・クリニックは2031年にかけてCAGR 8.82%で成長すると予測されています。インスリン療法の開始と正しいペン使用の指導において、依然として重要な拠点です。ブラジルの公立病院は処方と調剤の両方の拠点として機能できます。外来インフラが発展途上のコロンビア、ペルー、チリでも病院は重要な役割を担っています。外来ケアセンターはアルゼンチンとチリでより重要性を増しています。これらの施設は、患者が日常的な自己投与に移行する前に、ペントレーニングを提供し治療アドヒアランスを監視できます。
流通チャネル別:
小売がリードし、オンラインフルフィルメントが拡大小売薬局は2025年の南米インスリンペン市場シェアの44.65%を占めました。主要都市部の患者にペン針とカートリッジの詰め替えを提供しています。ブラジル、アルゼンチン、コロンビアの民間患者は継続的な供給のために薬局を引き続き利用しています。病院薬局は公共および償還医療経路を通じて機関向け量を処理しています。コミュニティ保健員と一次医療ユニットもブラジルの内陸部で製品を調剤しています。メーカーは、薬局の商業チャネルではなく入札を通じて流通する大量の公共調達量を考慮する必要があります。
オンライン薬局・eコマースは2031年にかけてCAGR 9.65%で成長すると予測されています。このチャネルは、慢性的な治療ニーズを持つ患者へのカートリッジと針の宅配をサポートします。ブラジルのMeu SUS Digitalプラットフォームと薬局配送の統合は、処方連動型配送サービスをサポートしています。オンラインフルフィルメントは、都市部および都市周辺部での薬局への繰り返し訪問の必要性を減らすことができます。また、物理的な薬局ネットワークが発展途上の地域へのリーチにも役立ちます。このチャネルが安全に拡大するためには、信頼性の高いコールドチェーン管理とラストマイル物流が引き続き必要です。
地域分析
ブラジルインスリンペン市場
ブラジルは2025年の南米インスリンペン市場規模において48.61%を占めた。SUS(統一保健システム)は全国規模で治療用品の調達・配布を行うため、ブラジルにおいて中心的な役割を果たしている。2026年2月のグラルギンパイロットプログラムは、アマパー州、パラナー州、パライバ州、および連邦直轄区において50,000人以上の患者を対象とした。これにより、対応可能な再使用型ペンプラットフォームへの直接的な需要が生まれた。Novo Nordiskは2025年4月に、モンテス・クラロス工場の拡張に向て64億ブラジルレアル(1.09 ビリオン 米ドル)の投資を発表した。建設は2028年に完了する見込みであり、長期的な現地生産能力の強化を支援する。
アルゼンチンインスリンペン市場
アルゼンチンは2031年までに9.75%のCAGRで成長すると予測されている。成人の糖尿病有病率は14%であり、南米の主要経済国の中で最も高い水準にある。法律第26.914号は、公的・民間の保険者を問わずペン型注射器の償還を義務付けることで需要を支えている。同国は依然として輸入インスリンへの依存によるサプライリスクに直面している。国内バイオシミラー製造により、このリスクの一部を軽減できる可能性がある。為替変動と調達タイミングは、カートリッジサプライヤーにとって引き続き重要な考慮事項である。
南米インスリンペン市場(その他地域)
コロンビア、チリ、ペルー、およびその他の南米諸国は、南米インスリンペン市場において普及が進んでいないグループを形成している。糖尿病の有病率は上昇しているが、償還制度と薬局インフラはブラジルと比較して発展が遅れている。コロンビアは、ペン用消耗品の供給に断続的な逼迫や保険適用の空白が生じている。チリでは、民間保険および公的なフォナサ(Fonasa)制度を通じた部分的な保険適用がある。ペルーでは過去5年間に全国を代表する糖尿病データが整備されており、より重点的な調達計画の立案に活用できる。このグループの成長は、アクセスの改善、保険適用の拡大、およびより安定したサプライ体制の整備にかかっている。
競合環境
南米インスリンペン市場は、Novo Nordisk、Sanofi、Eli Lilly、Becton, Dickinson and Companyを中心に適度に集中しています。Novo Nordisk、Sanofi、Eli Lillyはインスリンカートリッジブランドで主導的な地位を占めています。カートリッジの選択は、患者と公共処方集が選択する対応ペンプラットフォームに影響を与える可能性があります。Becton, Dickinson and CompanyとEmbectaは、各注射で繰り返し需要を生み出すペン針を提供しています。ブラジルとアルゼンチンの公共入札は、規模、競争力のある価格設定、現地法人、確立された規制申請を持つ企業を優先します。YpsomedとOwen Mumfordはオリジナル機器ペン供給で競合し、TerumoとHTL-Strefaは注射アクセサリーに参加しています。
Biomm、Fiocruz、Gan & Leeは2025年4月に国内インスリングラルギン生産のガイドラインを調整しました。Gan & Leeは2025年にブラジルでの技術移転・供給契約を正式化しました。これらの取り組みはグラルギンの現地生産を支援し、公共入札における価格競争に影響を与える可能性があります。Bimmは2025年11月に最初のインスリングラルギンバッチを納品し、2026年末までに3,600万カートリッジの生産能力を目標としています。国内生産はグラルギンカートリッジの価格下限を引き下げながら、公共供給オプションを拡大できます。この戦略は、他のバイオシミラーサプライヤーが南米での製造体制を検討するきっかけにもなり得ます[3]Fiocruz、「Fiocruz、BimmおよびGan & Leeがインスリングラルギンの国内生産に関するガイドラインを調整」、Fiocruzポータル、fiocruz.br。。
コネクテッドシステムは南米インスリンペン市場における競争のもう一つの領域です。MedtronicのInPenプラットフォームは、2026年1月に認可されたMiniMed Go Smart MDIシステムに連携しています。Novo NordiskのNovoPen 6はNFC投与量記録を使用しており、再使用可能ペン使用にデジタル層を追加します。コネクテッドペンキャップに関する臨床試験は、複数のカートリッジ形式にわたる互換性の重要性を支持しています。ブラジルの北部・北東部とペルーの農村部・都市周辺部では、ラストマイルの薬局カバレッジが薄くなっています。リフィルリマインダーとコネクテッドサポートツールは、対面での薬局サポートが限られている場合に、プロバイダーが患者との連絡を維持するのに役立つ可能性があります。
南米インスリンペン産業のリーダー企業
Novo Nordisk A/S
Sanofi
Eli Lilly and Company
Ypsomed Holding AG
Becton, Dickinson and Company
- *免責事項:主要選手の並び順不同
南米インスリンペン市場
- B. Braun
- Beckton Dickinson
- Biocon
- Biomm S.A.
- Eli Lilly and Company
- embecta Corp.
- Fundação Oswaldo Cruz
- Gan & Lee Pharmaceuticals Group Co., Ltd.
- HTL-Strefa S.A.
- Julphar
- Lupin
- Medtronic
- Novo Nordisk
- Owen Mumford Limited
- Roche
- Sanofi
- Sun Pharmaceuticals Industries
- Terumo
- Wockhardt Limited
- Ypsomed

Recent Industry Developments in 南米インスリンペン市場
- 2026年2月:ブラジル保健省は、SUSにおけるNPHヒトインスリンから長時間作用型グラルギンへの移行パイロットを開始しました。アマパー州、パラナー州、パライバ州、連邦直轄区の4州で50,000人以上の患者を対象とし、一次医療専門家へのインスリン注射ペン使用に関するトレーニングも実施されました。
- 2025年4月:Novo Nordiskは、モンテス・クラロス(ミナスジェライス州)施設の拡張に64億ブラジルレアル(1.09 ビリオン 米ドル)の投資を発表しました。建設は即座に開始され、操業は2028年に開始される予定です。このプロジェクトは、無菌生産能力、品質管理ラボラトリー、600の恒久的雇用を備えた74,000平方メートルの工場を追加します。この投資はインスリンペン対応形式を含むGLP-1製品を対象としています。


南米インスリンペン市場レポートの調査範囲
本レポートの調査範囲として、インスリンペンは糖尿病管理のためにインスリンを注射するために使用される医療機器です。インスリンカートリッジを収納するスリムで携帯可能なペン型容器、投与量設定ダイヤル、および針で構成されています。ユーザーは必要な投与量をダイヤルで設定し、皮下にインスリンを注射することができ、従来のシリンジに代わる便利で目立たない選択肢となっています。
南米インスリンペン市場は、製品タイプ別に使い捨てインスリンペン、再使用可能インスリンペン用カートリッジ、スマート・コネクテッドインスリンペンにセグメント化されています。糖尿病タイプ別には1型糖尿病、2型糖尿病、妊娠糖尿病およびその他の糖尿病タイプに分類されています。エンドユーザー別には在宅・自己投与、病院・クリニック、外来ケアセンター、その他のエンドユーザーに分類されています。流通チャネル別には小売薬局、病院薬局、オンライン薬局・eコマースプラットフォーム、その他の流通チャネルに分類されています。国別にはブラジル、アルゼンチン、コロンビア、チリ、ペルー、南米その他に分類されています。各セグメントの市場規模と予測は金額(米ドル)ベースで提供されます。
| 使い捨てインスリンペン |
| 再使用可能インスリンペン用カートリッジ |
| スマート・コネクテッドインスリンペン |
| 1型糖尿病 |
| 2型糖尿病 |
| 妊娠糖尿病およびその他の糖尿病 |
| 在宅・自己投与 |
| 病院・クリニック |
| 外来ケア |
| その他のエンドユーザー |
| 小売薬局 |
| 病院薬局 |
| オンライン薬局・eコマース |
| その他の流通チャネル |
| ブラジル |
| アルゼンチン |
| コロンビア |
| チリ |
| ペルー |
| 南米その他 |
| 製品タイプ別 | 使い捨てインスリンペン |
| 再使用可能インスリンペン用カートリッジ | |
| スマート・コネクテッドインスリンペン | |
| 糖尿病タイプ別 | 1型糖尿病 |
| 2型糖尿病 | |
| 妊娠糖尿病およびその他の糖尿病 | |
| エンドユーザー別 | 在宅・自己投与 |
| 病院・クリニック | |
| 外来ケア | |
| その他のエンドユーザー | |
| 流通チャネル別 | 小売薬局 |
| 病院薬局 | |
| オンライン薬局・eコマース | |
| その他の流通チャネル | |
| 国別 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 |


レポートで回答される主要な質問
南米でインスリンペンの需要を牽引しているのは何ですか?
需要は、インスリン治療人口の増加、公共調達、グラルギンカートリッジおよび再使用可能投与システムへの移行によって支えられています。
2026年の南米インスリンペン市場の規模はどのくらいですか?
市場は2026年に0.88 ビリオン 米ドルであり、CAGR 5.51%で2031年までに1.15 ビリオン 米ドルに達すると予測されています。
南米でインスリンペン使用をリードしている製品形式はどれですか?
再使用可能インスリンペン用カートリッジが2025年の収益の53.31%をリードしました。これは公共システムが継続的な治療コストの低減を優先しているためです。
南米でインスリンペンが最も急速に成長している国はどこですか?
アルゼンチンはペン注射器の強制償還に支えられ、2031年にかけてCAGR 9.75%で成長すると予測されています。
スマートインスリンペンが南米でより重要になっているのはなぜですか?
スマート・コネクテッドインスリンペンは、投与量追跡機能と臨床的エビデンスに支えられ、2031年にかけてCAGR 9.58%で成長すると予測されています。
インスリンペンへのより広範なアクセスに対する主な障壁は何ですか?
不均一な償還制度、患者の自己負担支出、輸入依存、トレーニングのギャップ、コールドチェーンの課題が、いくつかの国でのアクセスを制限しています。
最終更新日:



