
Taille et Part du Marché des Stylos à Insuline en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.83 Milliards de dollars |
| Taille du Marché (2026) | 0.88 Milliards de dollars |
| Taille du Marché (2031) | 1.15 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.51 % |
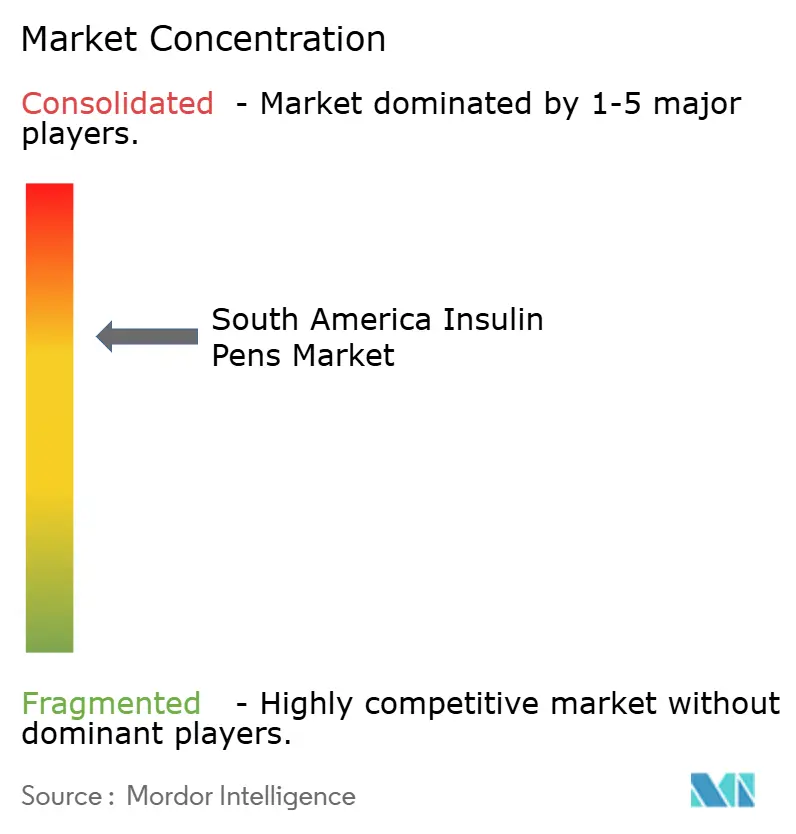
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Stylos à Insuline en Amérique du Sud par Mordor Intelligence
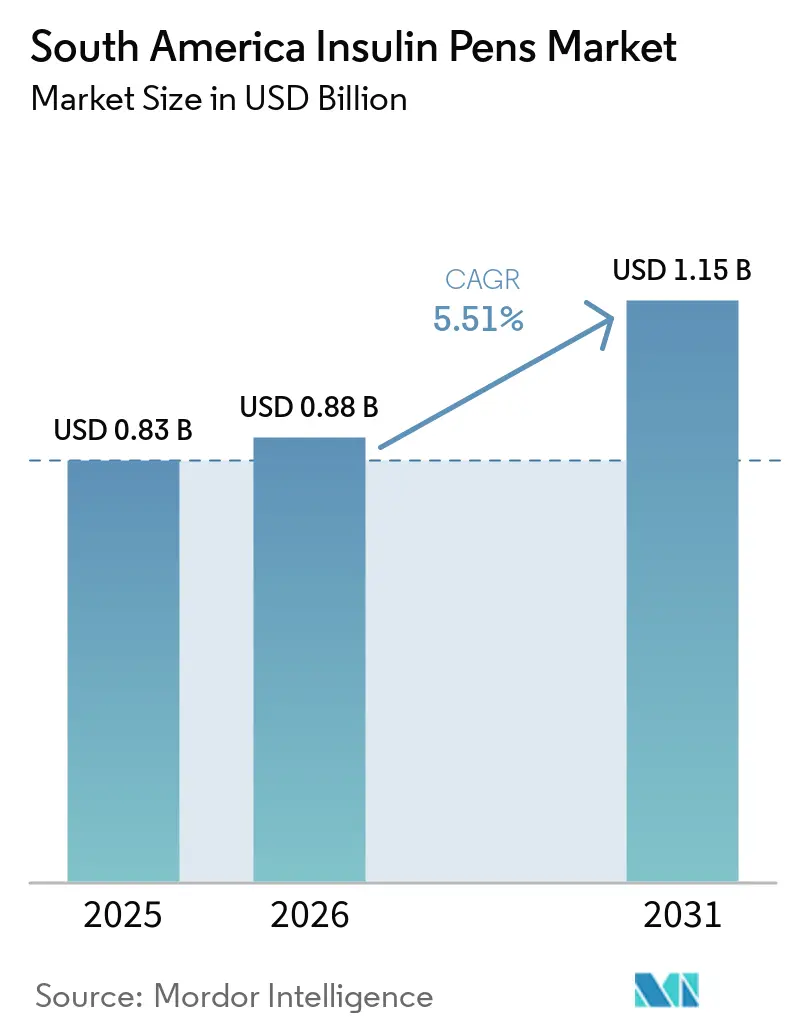
La taille du marché des stylos à insuline en Amérique du Sud devrait passer de 0,83 milliard USD en 2025 à 0,88 milliard USD en 2026 et devrait atteindre 1,15 milliard USD d'ici 2031 à un CAGR de 5,51% sur la période 2026-2031.
Le marché des stylos à insuline en Amérique du Sud est soutenu par une population croissante nécessitant un traitement à l'insuline, tandis que le dépistage peut amener davantage de personnes non diagnostiquées dans les parcours de soins. La région comptait 35 millions d'adultes diabétiques en 2024, soit 1 adulte sur 10, et 30,4% de ces adultes n'étaient pas diagnostiqués. Les dépenses régionales liées au diabète ont atteint 81 milliards USD en 2024. Les achats publics restent importants car le Brésil et l'Argentine peuvent offrir une demande prévisible, bien que la tarification des appels d'offres puisse limiter les marges des fournisseurs. La transition vers les cartouches de glargine, les dispositifs réutilisables et les outils d'observance connectés offre aux fournisseurs des opportunités liées aux remboursements locaux, à la formation et à la capacité de distribution.
Principaux Enseignements du Rapport
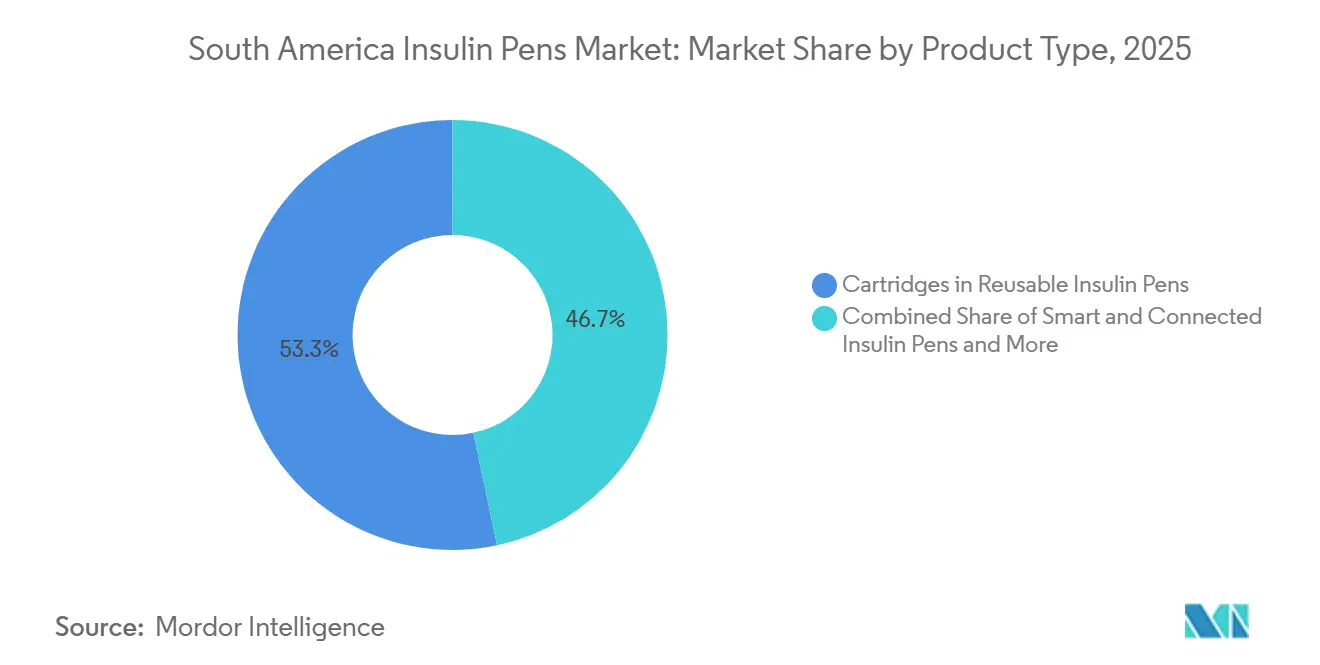
- Par type de produit, les cartouches pour stylos à insuline réutilisables détenaient 53,31% de la part du marché des stylos à insuline en Amérique du Sud en 2025, tandis que les stylos à insuline intelligents et connectés devraient croître à un CAGR de 9,58% jusqu'en 2031.
- Par type de diabète, le diabète de type 2 détenait 86,24% de la part du marché des stylos à insuline en Amérique du Sud en 2025 et devrait afficher un CAGR de 7,22% jusqu'en 2031.
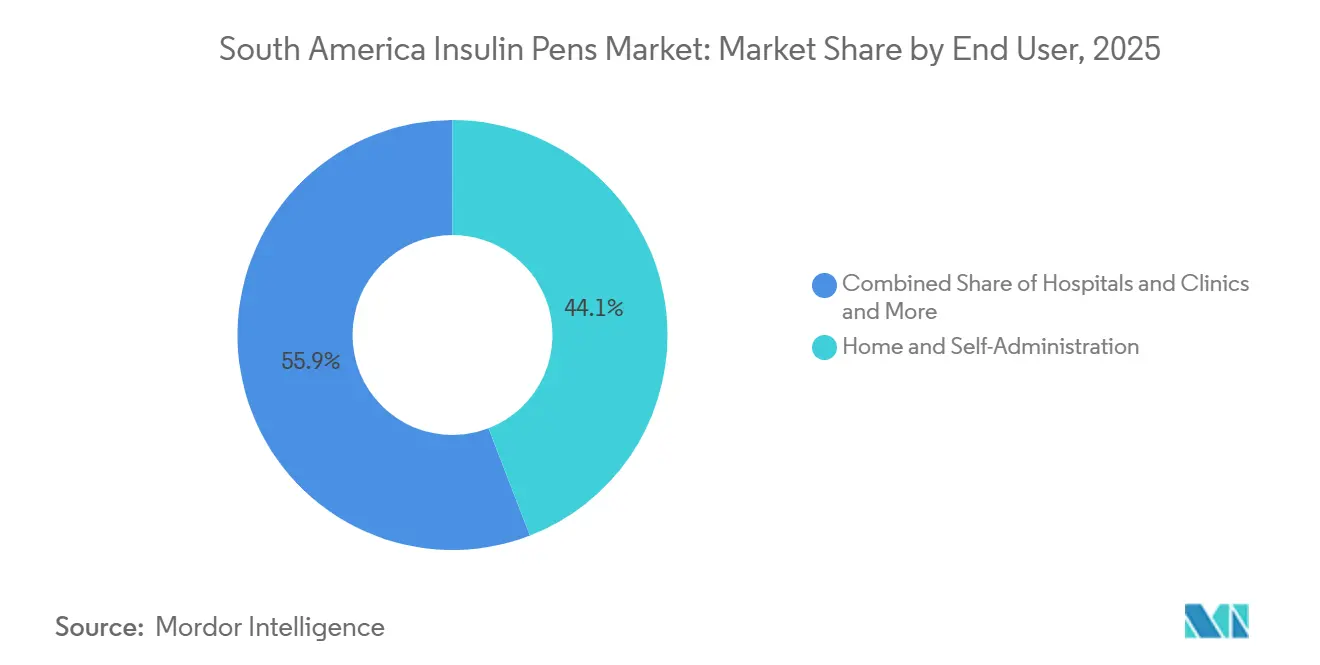
- Par utilisateur final, l'administration à domicile et l'auto-administration représentaient 44,14% du chiffre d'affaires en 2025, tandis que les hôpitaux et cliniques devraient croître à un CAGR de 8,82% jusqu'en 2031.
- Par canal de distribution, les pharmacies de détail détenaient 44,65% du chiffre d'affaires en 2025, tandis que les pharmacies en ligne et le commerce électronique devraient croître à un CAGR de 9,65% jusqu'en 2031.
- Par pays, le Brésil détenait une part de 48,61% en 2025, et l'Argentine devrait croître à un CAGR de 9,75% jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Stylos à Insuline en Amérique du Sud
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Augmentation du Fardeau du Diabète et de la Population Traitée à l'Insuline | +1.5% | Mondial, concentré au Brésil, en Argentine et en Colombie | Long terme (≥ 4 ans) |
| Transition des Seringues vers une Administration par Stylo Plus Adaptée aux Patients | +1.0% | Brésil, Argentine, extension à la Colombie et au Pérou | Moyen terme (2-4 ans) |
| Expansion des Programmes Publics de Diabète et Accès aux Stylos | +0.9% | Brésil, Argentine, Colombie | Moyen terme (2-4 ans) |
| Développement des Écosystèmes Connectés de Gestion du Diabète | +0.7% | Brésil urbain, Argentine, Chili, émergent en Colombie | Long terme (≥ 4 ans) |
| Fabrication Locale d'Insuline Biosimilaire et de Cartouches | +0.5% | Brésil, Argentine | Moyen terme (2-4 ans) |
| Services Numériques de Renouvellement et d'Observance dans les Zones Mal Desservies | +0.3% | Nord-Est et Nord du Brésil, Pérou, reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du Fardeau du Diabète et de la Population Traitée à l'Insuline
Le marché des stylos à insuline en Amérique du Sud est lié à un fardeau du diabète qui devrait s'étendre dans toute la région. La population adulte diabétique en Amérique du Sud et centrale devrait augmenter de 46% pour atteindre 52 millions d'ici 2050. La part de 30,4% de personnes non diagnostiquées enregistrée en 2024 représentait plus de 10,7 millions de personnes susceptibles d'entrer en traitement après l'amélioration du dépistage. Le Ministère de la Santé du Brésil a distribué 59 millions d'unités d'insuline NPH et 12 millions d'unités d'insuline régulière via le SUS en 2024. À mesure que les cartouches de glargine remplacent certains flacons de NPH, l'utilisation des stylos réutilisables peut augmenter par patient traité sans nécessiter une hausse comparable du nombre de patients[1]Ministère de la Santé du Brésil, "Ministério da Saúde Inicia Transição de Tratamento de Diabetes no SUS Com Ampliação do Uso de Insulina Mais Moderna," gov.br..
Transition des Seringues vers une Administration par Stylo Plus Adaptée aux Patients
Le marché des stylos à insuline en Amérique du Sud est également façonné par l'abandon de la thérapie par seringue et flacon dans les principaux centres de soins urbains. Les systèmes à stylo peuvent simplifier l'administration des doses pour les patients qui reçoivent une éducation dans les unités de santé publique. L'Association Américaine du Diabète a émis une recommandation de grade B en 2025 pour proposer des stylos à insuline connectés aux personnes utilisant des injections quotidiennes multiples. Ces orientations peuvent influencer les discussions sur les prescriptions au sein des sociétés de diabétologie au Brésil et en Argentine. Les systèmes publics sensibles aux coûts favorisent toujours les dispositifs réutilisables, car les recharges de cartouches peuvent réduire le coût de l'administration continue. Les fournisseurs disposant de plateformes de cartouches et de stylos réutilisables sont donc mieux positionnés que ceux qui se concentrent uniquement sur les formats jetables[2]Association Américaine du Diabète, "What Is a Smart Insulin Pen?," Association Américaine du Diabète, diabetes.org..
Expansion des Programmes Publics de Diabète et Accès aux Stylos
Le marché des stylos à insuline en Amérique du Sud bénéficie de l'élargissement de l'accès à l'insuline et aux dispositifs compatibles par les programmes publics. Le Ministère de la Santé du Brésil a lancé un projet pilote de transition vers la glargine en février 2026 pour plus de 50 000 patients dans l'Amapá, le Paraná, la Paraíba et le District Fédéral. Le programme fait passer une partie du traitement SUS de l'insuline NPH en flacons à la glargine fournie en cartouches. Chaque cartouche nécessite un système de stylo réutilisable compatible. Les exigences réglementaires en matière de compatibilité des cartouches peuvent déterminer quelles plateformes sont éligibles aux appels d'offres publics. La loi 26.914 de l'Argentine exige un remboursement intégral des stylos injecteurs auprès des payeurs publics et privés, ce qui soutient la demande parmi les patients couverts.
Développement des Écosystèmes Connectés de Gestion du Diabète
Le marché des stylos à insuline en Amérique du Sud développe une opportunité de dispositifs connectés dans les réseaux de santé privés urbains. Les stylos connectés enregistrent les informations de dosage via Bluetooth ou NFC et peuvent les envoyer vers des applications ou des dossiers médicaux électroniques. Medtronic a reçu l'autorisation FDA 510(k) le 12 janvier 2026 pour son système MiniMed Go Smart MDI, qui combine le stylo intelligent réutilisable InPen avec le capteur de glycémie en continu Instinct d'Abbott dans une seule application. Les données du système précédent ont montré que le temps dans la plage cible passait de 55,7% à 67,2% lorsque les patients répondaient aux alertes de dose manquée. Un essai randomisé de 2025 publié dans Diabetologia a révélé un meilleur contrôle glycémique avec un système de capuchon de stylo connecté par rapport aux témoins non connectés chez des adultes atteints de diabète de type 1. En Amérique du Sud, les capuchons modulaires peuvent être plus pratiques car ils maintiennent les stylos réutilisables standard compatibles avec les cartouches du formulaire existant.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Remboursement Inégal et Dépenses Élevées à la Charge des Patients | -1.2% | Colombie, Pérou, Chili, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Volatilité des Devises et Dépendance aux Importations | -0.8% | Argentine, Brésil, Colombie | Court terme (≤ 2 ans) |
| Formation Spécialisée Limitée et Soutien aux Dispositifs | -0.4% | Brésil rural, Colombie, Pérou, reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Exposition à la Chaîne du Froid sur les Routes Éloignées et Soumises aux Aléas Climatiques | -0.3% | Bassin amazonien brésilien, Pérou andin, Colombie éloignée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Remboursement Inégal et Dépenses Élevées à la Charge des Patients
Le marché des stylos à insuline en Amérique du Sud présente un accès inégal au-delà du Brésil et de l'Argentine. Le SUS brésilien et le cadre de couverture obligatoire argentin soutiennent l'accès pour de nombreux patients. D'autres pays disposent de dispositifs de remboursement plus étroits pour les cartouches et aiguilles de stylo. Ces lacunes peuvent rendre les stylos moins abordables pour les patients qui paient directement. Il en résulte une concentration des revenus dans les pays disposant d'une meilleure couverture, tandis que d'autres pays conservent une demande de traitement non satisfaite. Une couverture d'assurance plus large et un approvisionnement fiable seraient nécessaires pour que cette demande se traduise en utilisation active des dispositifs.
Volatilité des Devises et Dépendance aux Importations
Le marché des stylos à insuline en Amérique du Sud reste exposé aux variations des taux de change, car de nombreux dispositifs finis et cartouches d'insuline sont importés. La dépendance aux importations peut créer une pression sur les prix lorsque les monnaies locales se déprécient par rapport aux devises de facturation des fournisseurs. Elle crée également des frictions avec les plafonds de prix des appels d'offres publics, qui peuvent s'ajuster plus lentement que les coûts des intrants. L'Argentine est confrontée à un risque particulièrement aigu, car son approvisionnement en insuline a été fortement dépendant des importations. Le Brésil développe sa capacité nationale, mais ses besoins en approvisionnement restent importants. La fabrication locale d'insuline et de cartouches peut réduire cette exposition au fil du temps, bien que les intrants importés puissent encore affecter les coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Cartouches Réutilisables en Tête grâce aux Achats Publics
Les cartouches pour stylos à insuline réutilisables représentaient 53,31% de la taille du marché des stylos à insuline en Amérique du Sud en 2025. Leur position reflète la manière dont les programmes d'achats publics évaluent le coût continu de l'administration de l'insuline. Le SUS au Brésil favorise les systèmes de cartouches compatibles dans sa structure de distribution publique. Le cadre de remboursement de l'Argentine soutient également l'utilisation continue des stylos injecteurs pour les patients couverts. Les formats rechargeables peuvent réduire les coûts de traitement récurrents par rapport aux dispositifs à usage unique. Cela rend les produits réutilisables plus adaptés aux systèmes qui servent un grand nombre de patients sur de longues périodes.
Les stylos à insuline jetables restent pertinents dans les soins privés et lors de l'initiation clinique ; leur coût plus élevé par utilisation limite leur adoption plus large là où les systèmes publics contrôlent la plupart des volumes de distribution. Les stylos à insuline intelligents et connectés devraient croître à un CAGR de 9,58% jusqu'en 2031. Les réseaux privés urbains au Brésil constituent les premiers canaux pour les outils de délivrance connectés. Des capuchons Bluetooth modulaires peuvent être adaptés aux stylos réutilisables que les patients utilisent déjà. Le soutien clinique au suivi des doses renforce la justification pour les prestataires d'adopter ces outils.


Par Type de Diabète : Le Diabète de Type 2 Constitue la Base de Traitement la Plus Large
Le diabète de type 2 représentait 86,24% de la taille du marché des stylos à insuline en Amérique du Sud en 2025. La plupart des personnes traitées à l'insuline dans la région ont un diagnostic de type 2. Cela crée une base de volume plus importante que sur les marchés où le diabète de type 1 a historiquement conduit à l'adoption de stylos haut de gamme. L'initiation à l'insuline basale est importante pour les patients dont les niveaux de glucose restent non contrôlés. Les cartouches de glargine et les stylos réutilisables compatibles correspondent à ce schéma de traitement. L'expansion attendue du diabète en Amérique du Sud et centrale s'ajoutera en grande partie à la population traitée pour le type 2.
Le diabète de type 1 occupe une position de revenus plus modeste mais reste important pour l'utilisation des dispositifs. Les personnes atteintes de diabète de type 1 ont généralement besoin d'injections quotidiennes multiples. Ce besoin peut créer une utilisation plus élevée par patient de stylos, de cartouches et d'aiguilles. Le projet pilote de glargine 2026 au Brésil a priorisé les enfants et adolescents âgés de 2 à 17 ans atteints de diabète de type 1. Il incluait également les adultes âgés de 80 ans et plus atteints de diabète de type 1. Le diabète gestationnel et les autres types de diabète constituent la catégorie la plus petite, même si 1 naissance vivante sur 6 dans la région était affectée par une hyperglycémie pendant la grossesse en 2024.
Par Utilisateur Final : L'Usage à Domicile en Tête tandis que l'Initiation Hospitalière se Développe
L'administration à domicile et l'auto-administration représentaient 44,14% de la part du marché des stylos à insuline en Amérique du Sud en 2025. L'usage à domicile reflète l'objectif de longue date d'aider les patients à gérer leur insulinothérapie en dehors des hôpitaux. Il peut réduire la pression évitable sur les établissements de santé. Les systèmes réutilisables conviennent à ce cadre car les patients peuvent poursuivre leur traitement avec des recharges de cartouches. Les soins à domicile créent également une demande d'éducation accessible et d'approvisionnements fiables. Le soutien à l'observance à distance peut être utile pour les patients ayant une mobilité limitée ou ne pouvant pas facilement se rendre en clinique.
Les hôpitaux et cliniques devraient croître à un CAGR de 8,82% jusqu'en 2031. Ils restent des points importants pour l'initiation de l'insulinothérapie et l'enseignement de l'utilisation correcte des stylos. Les hôpitaux publics au Brésil peuvent agir à la fois comme centres de prescription et de distribution. Les hôpitaux jouent également un rôle plus important en Colombie, au Pérou et au Chili, où l'infrastructure ambulatoire est moins développée. Les centres de soins ambulatoires deviennent plus pertinents en Argentine et au Chili. Ces structures peuvent assurer la formation à l'utilisation des stylos et surveiller l'observance du traitement avant que les patients ne passent à l'auto-administration de routine.
Par Canal de Distribution : Le Détail en Tête tandis que la Livraison en Ligne se Développe
Les pharmacies de détail détenaient 44,65% de la part du marché des stylos à insuline en Amérique du Sud en 2025. Elles fournissent des aiguilles pour stylos et des recharges de cartouches aux patients dans les grandes zones urbaines. Les patients privés au Brésil, en Argentine et en Colombie continuent d'utiliser les points de vente en pharmacie pour leurs approvisionnements récurrents. Les pharmacies hospitalières gèrent les volumes institutionnels via les parcours de soins publics et remboursés. Les agents de santé communautaires et les unités de soins primaires distribuent également des produits dans l'intérieur du Brésil. Les fabricants doivent tenir compte des importants volumes publics qui transitent par les appels d'offres plutôt que par les circuits commerciaux des pharmacies.
Les pharmacies en ligne et le commerce électronique devraient croître à un CAGR de 9,65% jusqu'en 2031. Le canal soutient la livraison à domicile de cartouches et d'aiguilles pour les patients ayant des besoins de traitement chroniques. La plateforme Meu SUS Digital du Brésil et les intégrations de livraison en pharmacie soutiennent les services de livraison liés aux ordonnances. La livraison en ligne peut réduire la nécessité de visites répétées en pharmacie dans les zones urbaines et périurbaines. Elle peut également aider à atteindre les zones où les réseaux de pharmacies physiques sont moins développés. Une gestion fiable de la chaîne du froid et une logistique de livraison intermédiaire restent nécessaires pour que ce canal se développe en toute sécurité.
Analyse Géographique
Le Brésil représentait 48,61% de la taille du marché des stylos à insuline en Amérique du Sud en 2025. Le SUS confère au Brésil un rôle central car il achète et distribue des fournitures de traitement à l'échelle nationale. Le projet pilote de glargine de février 2026 couvrait plus de 50 000 patients dans l'Amapá, le Paraná, la Paraíba et le District Fédéral. Il a créé une demande directe pour des plateformes de stylos réutilisables compatibles. Novo Nordisk a annoncé un investissement de 6,4 milliards BRL (1,09 milliard USD) en avril 2025 pour agrandir son site de Montes Claros. La construction devrait être achevée en 2028, soutenant la capacité de production locale à long terme.
L'Argentine devrait croître à un CAGR de 9,75% jusqu'en 2031. Sa prévalence du diabète chez les adultes était de 14%, la plus élevée parmi les grandes économies d'Amérique du Sud. La loi 26.914 soutient la demande en exigeant le remboursement des stylos injecteurs auprès des payeurs publics et privés. Le pays est toujours confronté à un risque d'approvisionnement lié à sa dépendance à l'insuline importée. La fabrication locale de biosimilaires pourrait réduire une partie de cette exposition. Les variations de devises et le calendrier des achats restent des considérations importantes pour les fournisseurs de cartouches.
La Colombie, le Chili, le Pérou et le reste de l'Amérique du Sud constituent un groupe sous-pénétré au sein du marché des stylos à insuline en Amérique du Sud. La prévalence du diabète augmente, mais les infrastructures de remboursement et de pharmacie restent moins développées qu'au Brésil. La Colombie a connu des pressions périodiques sur la disponibilité et des lacunes dans la couverture des consommables pour stylos. Le Chili dispose d'une couverture partielle via l'assurance privée et le système public Fonasa. Le Pérou dispose de données nationales représentatives sur le diabète des 5 dernières années, ce qui peut soutenir une planification des achats plus ciblée. La croissance de ce groupe dépend d'un meilleur accès, d'une assurance plus large et de dispositifs d'approvisionnement plus fiables.
Paysage Concurrentiel
Le marché des stylos à insuline en Amérique du Sud est modérément concentré autour de Novo Nordisk, Sanofi, Eli Lilly et Becton, Dickinson and Company. Novo Nordisk, Sanofi et Eli Lilly occupent des positions de premier plan dans les marques de cartouches d'insuline. La sélection des cartouches peut influencer la plateforme de stylo compatible choisie par les patients et les formulaires publics. Becton, Dickinson and Company et Embecta fournissent des aiguilles pour stylos qui génèrent une demande récurrente à chaque injection. Les appels d'offres publics au Brésil et en Argentine favorisent les entreprises disposant d'une envergure, de prix compétitifs, d'affiliés locaux et de dossiers réglementaires établis. Ypsomed et Owen Mumford sont en concurrence dans la fourniture de stylos en marque blanche, tandis que Terumo et HTL-Strefa participent aux accessoires d'injection.
Biomm, Fiocruz et Gan & Lee ont aligné leurs directives pour la production nationale d'insuline glargine en avril 2025. Gan & Lee a formalisé son accord de transfert de technologie et d'approvisionnement au Brésil en 2025. Ces étapes soutiennent la production locale de glargine et peuvent affecter la concurrence par les prix dans les appels d'offres publics. Biomm a livré son premier lot d'insuline glargine en novembre 2025 et vise une capacité de 36 millions de cartouches d'ici fin 2026. La production nationale peut abaisser le plancher de prix des cartouches de glargine tout en élargissant les options d'approvisionnement public. Cette stratégie pourrait également encourager d'autres fournisseurs de biosimilaires à envisager des arrangements de fabrication en Amérique du Sud[3]Fiocruz, "Fiocruz, Biomm and Gan & Lee Align Guidelines for National Production of Insulin Glargine," Portal Fiocruz, fiocruz.br..
Les systèmes connectés constituent un autre domaine de concurrence sur le marché des stylos à insuline en Amérique du Sud. La plateforme InPen de Medtronic est liée au système MiniMed Go Smart MDI, qui a reçu son autorisation en janvier 2026. Le NovoPen 6 de Novo Nordisk utilise l'enregistrement des doses par NFC, ce qui ajoute une couche numérique à l'utilisation des stylos réutilisables. L'essai clinique sur les capuchons connectés soutient la pertinence de la compatibilité entre plusieurs formats de cartouches. Les zones rurales et périurbaines du Nord et du Nord-Est du Brésil et du Pérou disposent d'une couverture pharmaceutique de livraison intermédiaire plus mince. Les rappels de renouvellement et les outils de soutien connectés peuvent aider les prestataires à maintenir le contact lorsque le soutien en pharmacie en personne est limité.
Leaders du Secteur des Stylos à Insuline en Amérique du Sud
Novo Nordisk A/S
Sanofi
Eli Lilly and Company
Ypsomed Holding AG
Becton, Dickinson and Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Février 2026 : Le Ministère de la Santé du Brésil a lancé un projet pilote de transition de l'insuline humaine NPH vers la glargine à action prolongée dans le SUS, couvrant plus de 50 000 patients dans 4 États, l'Amapá, le Paraná, la Paraíba et le District Fédéral, avec une formation des professionnels de soins primaires sur l'utilisation des stylos injecteurs d'insuline.
- Avril 2025 : Novo Nordisk a annoncé un investissement de 6,4 milliards BRL (1,09 milliard USD) pour agrandir son site de Montes Claros, dans le Minas Gerais. La construction a débuté immédiatement et les opérations devraient commencer en 2028. Le projet ajoute une usine de 74 000 mètres carrés avec une capacité de production aseptique, un laboratoire de contrôle qualité et 600 emplois permanents. L'investissement cible les produits GLP-1, y compris les formats compatibles avec les stylos à insuline.


Périmètre du Rapport sur le Marché des Stylos à Insuline en Amérique du Sud
Selon le périmètre du rapport, un stylo à insuline est un dispositif médical utilisé pour injecter de l'insuline dans le cadre de la gestion du diabète. Il se compose d'un récipient portable en forme de stylo élancé contenant une cartouche d'insuline, d'un cadran de réglage de la dose et d'une aiguille. L'utilisateur peut régler la dose requise et injecter l'insuline par voie sous-cutanée, ce qui en fait une alternative pratique et discrète aux seringues traditionnelles.
Le marché des stylos à insuline en Amérique du Sud est segmenté par type de produit en stylos à insuline jetables, cartouches pour stylos à insuline réutilisables, et stylos à insuline intelligents et connectés ; par type de diabète en diabète de type 1, diabète de type 2, et diabète gestationnel et autres types de diabète ; par utilisateur final en administration à domicile et auto-administration, hôpitaux et cliniques, centres de soins ambulatoires, et autres utilisateurs finaux ; par canal de distribution en pharmacies de détail, pharmacies hospitalières, pharmacies en ligne et plateformes de commerce électronique, et autres canaux de distribution ; et par pays en Brésil, Argentine, Colombie, Chili, Pérou, et reste de l'Amérique du Sud. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Stylos à Insuline Jetables |
| Cartouches pour Stylos à Insuline Réutilisables |
| Stylos à Insuline Intelligents et Connectés |
| Diabète de Type 1 |
| Diabète de Type 2 |
| Diabète Gestationnel et Autres Types de Diabète |
| Administration à Domicile et Auto-Administration |
| Hôpitaux et Cliniques |
| Soins Ambulatoires |
| Autres Utilisateurs Finaux |
| Pharmacies de Détail |
| Pharmacies Hospitalières |
| Pharmacies en Ligne et Commerce Électronique |
| Autres Canaux de Distribution |
| Brésil |
| Argentine |
| Colombie |
| Chili |
| Pérou |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Stylos à Insuline Jetables |
| Cartouches pour Stylos à Insuline Réutilisables | |
| Stylos à Insuline Intelligents et Connectés | |
| Par Type de Diabète | Diabète de Type 1 |
| Diabète de Type 2 | |
| Diabète Gestationnel et Autres Types de Diabète | |
| Par Utilisateur Final | Administration à Domicile et Auto-Administration |
| Hôpitaux et Cliniques | |
| Soins Ambulatoires | |
| Autres Utilisateurs Finaux | |
| Par Canal de Distribution | Pharmacies de Détail |
| Pharmacies Hospitalières | |
| Pharmacies en Ligne et Commerce Électronique | |
| Autres Canaux de Distribution | |
| Par Pays | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud |


Questions Clés Répondues dans le Rapport
Quels sont les facteurs qui stimulent la demande de stylos à insuline en Amérique du Sud ?
La demande est soutenue par la croissance de la population traitée à l'insuline, les achats publics et la transition vers les cartouches de glargine et les systèmes de délivrance réutilisables.
Quelle est la taille du marché des stylos à insuline en Amérique du Sud en 2026 ?
Le marché s'élevait à 0,88 milliard USD en 2026 et devrait atteindre 1,15 milliard USD d'ici 2031 à un CAGR de 5,51%.
Quel format de produit est en tête de l'utilisation des stylos à insuline en Amérique du Sud ?
Les cartouches pour stylos à insuline réutilisables étaient en tête avec 53,31% du chiffre d'affaires en 2025, car les systèmes publics favorisent des coûts de traitement récurrents plus faibles.
Quel pays connaît la croissance la plus rapide pour les stylos à insuline en Amérique du Sud ?
L'Argentine devrait croître à un CAGR de 9,75% jusqu'en 2031, soutenue par le remboursement obligatoire des stylos injecteurs.
Pourquoi les stylos à insuline intelligents deviennent-ils plus pertinents en Amérique du Sud ?
Les stylos à insuline intelligents et connectés devraient croître à un CAGR de 9,58% jusqu'en 2031, soutenus par les fonctionnalités de suivi des doses et les données cliniques.
Quels sont les principaux obstacles à un accès plus large aux stylos à insuline ?
Le remboursement inégal, les dépenses à la charge des patients, la dépendance aux importations, les lacunes en matière de formation et les défis de la chaîne du froid limitent l'accès dans plusieurs pays.
Dernière mise à jour de la page le:



