
Tamanho e Participação do Mercado de Colheitadeiras de Uvas da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 159.23 Milhões de dólares |
| Tamanho do Mercado (2026) | 175.02 Milhões de dólares |
| Tamanho do Mercado (2031) | 291.43 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.74 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Colheitadeiras de Uvas da América do Sul por Mordor Intelligence
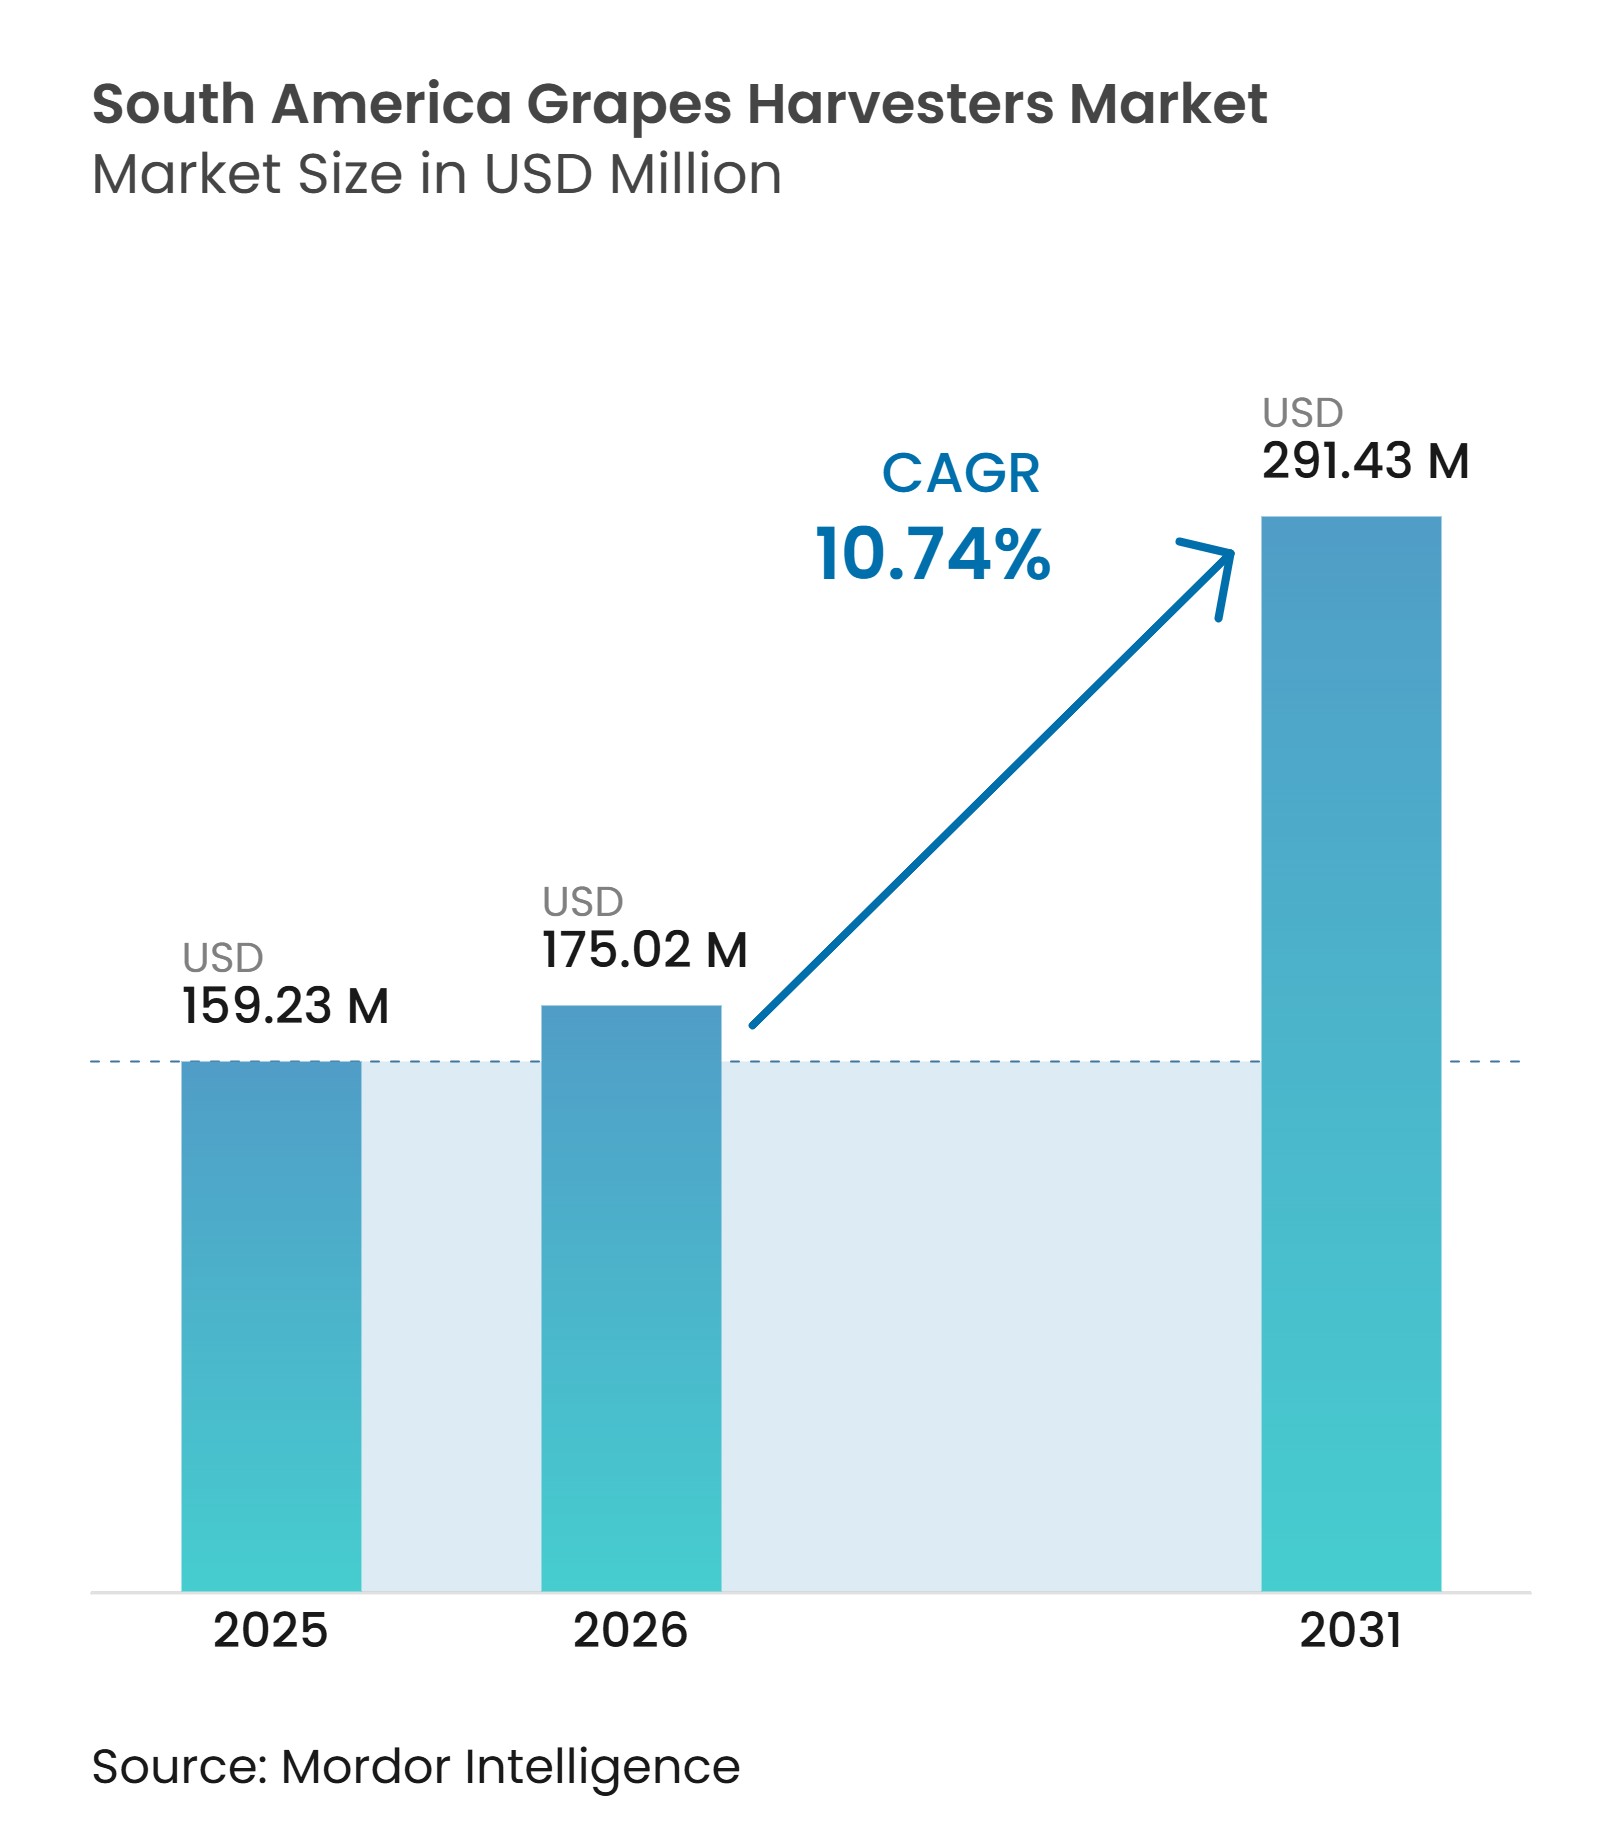
O tamanho do mercado de colheitadeiras de uvas da América do Sul foi avaliado em 159,23 milhões de USD em 2025 e estima-se que cresça de 175,02 milhões de USD em 2026 para atingir 291,43 milhões de USD até 2031, a um CAGR de 10,74% durante o período de previsão (2026-2031). A escassez de mão de obra e os custos mais elevados de colheita estão impulsionando a adoção da coleta mecanizada em vinhedos comerciais. O início antecipado da colheita no Chile também está aumentando o valor dos equipamentos capazes de concluir o trabalho dentro de janelas estreitas de maturação.[1]Frotas de cooperativas e serviços de empreiteiros permitem que os vinhedos acessem máquinas sem arcar com o custo total de propriedade. O Brasil apresenta uma oportunidade significativa, pois o financiamento de equipamentos e a pesquisa sobre sistemas adaptados podem estender a mecanização além das regiões vinícolas estabelecidas.[2]O mercado também está se movendo em direção a equipamentos que registram atividades de campo e apoiam requisitos de rastreabilidade.
Principais Conclusões do Relatório
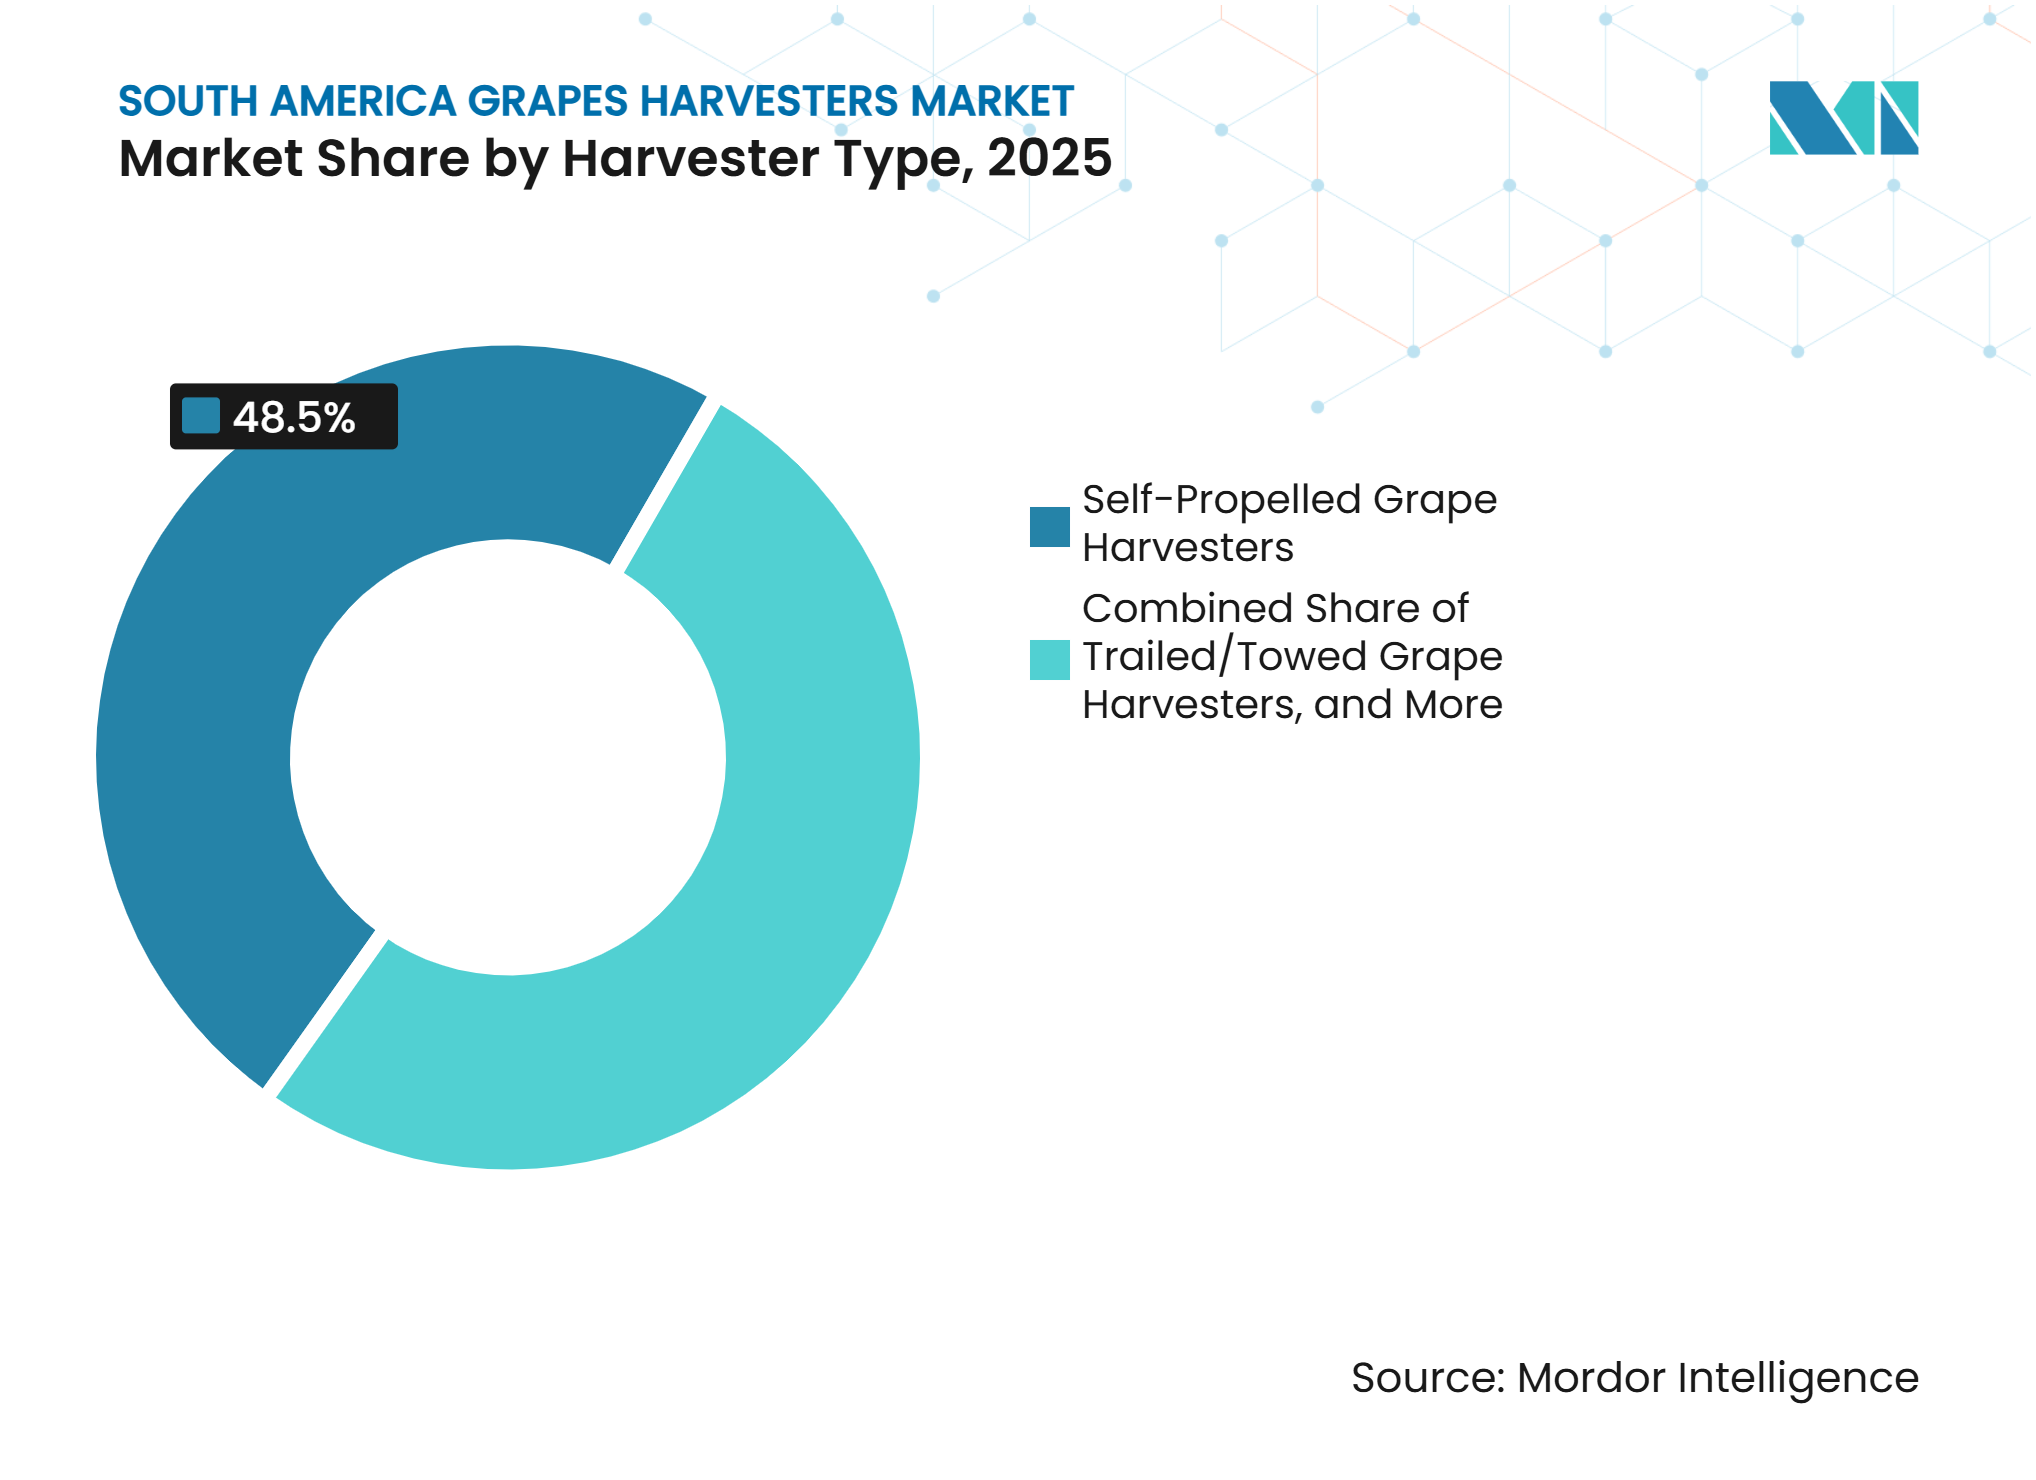
- Por tipo de colheitadeira, as colheitadeiras de uvas autopropelidas detinham 48,5% da participação do mercado de colheitadeiras de uvas da América do Sul em 2025, enquanto as colheitadeiras de uvas montadas em trator têm previsão de crescer a um CAGR de 11,8% de 2026 a 2031.
- Por modo de operação, a operação assistida/guiada por precisão representou 54,2% do mercado de colheitadeiras de uvas da América do Sul em 2025, enquanto a operação autônoma/semiautônoma tem previsão de crescer a um CAGR de 13,2% de 2026 a 2031.
- Por fonte de energia, os equipamentos movidos a diesel representaram 66,8% da participação de mercado em 2025, enquanto as colheitadeiras elétricas têm previsão de crescer a um CAGR de 14,0% de 2026 a 2031.
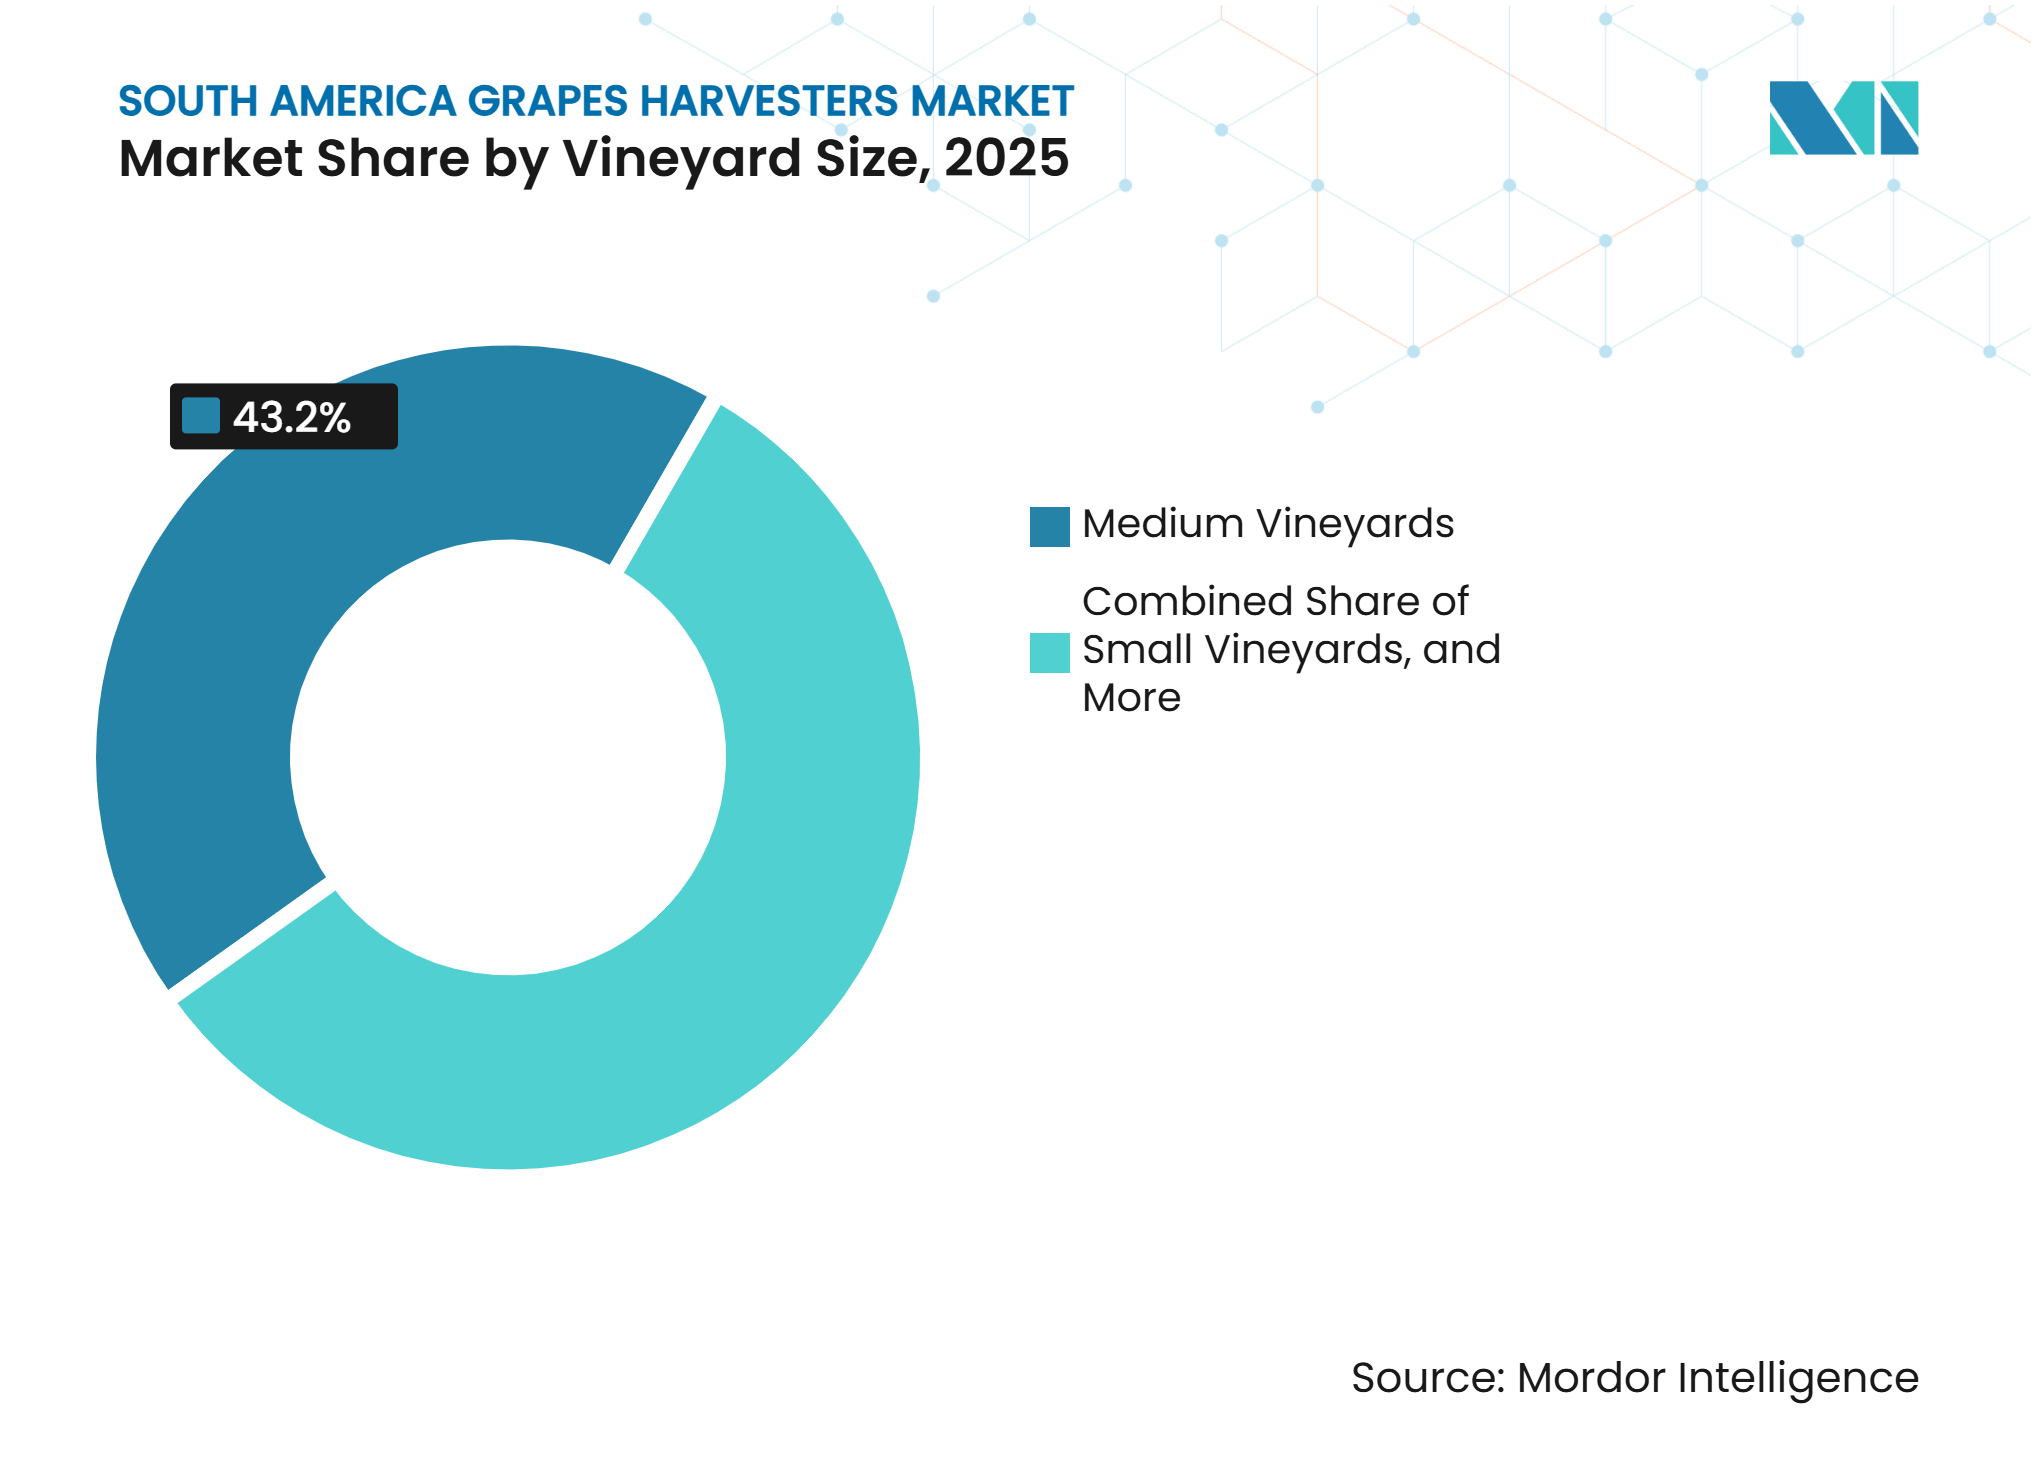
- Por tamanho do vinhedo, os vinhedos médios detinham 43,2% do mercado em 2025, enquanto os vinhedos pequenos têm previsão de crescer a um CAGR de 12,4% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de mão de obra em vinhedos e inflação salarial | +2.8% | Argentina, Chile, Brasil | Curto prazo (≤ 2 anos) |
| Requisitos de capacidade de processamento de vinícolas orientadas à exportação | +2.0% | Chile, Argentina | Médio prazo (2-4 anos) |
| Crescimento dos serviços de colheita por empreiteiros e cooperativas | +1.7% | Argentina, Brasil, Chile | Médio prazo (2-4 anos) |
| Modernização de vinhedos no Chile e na Argentina | +2.2% | Chile, Argentina | Médio prazo (2-4 anos) |
| Recuperação da mecanização em estágio inicial no Brasil | +1.8% | Brasil, Peru, Colômbia | Longo prazo (≥ 4 anos) |
| Demanda por adaptação de equipamentos prontos para dados | +1.1% | Chile, Argentina, Brasil | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra em Vinhedos e Inflação Salarial
O setor vinícola cooperativo da Argentina emprega mais de 10.000 trabalhadores de colheita, enquanto a disponibilidade de mão de obra sazonal diminuiu à medida que os trabalhadores rurais migram para o emprego urbano.[3] Os custos de colheita mecanizada aumentaram 37% em relação ao ano anterior em Mendoza durante a safra de 2026, principalmente porque as tarifas de aluguel estão vinculadas ao custo em USD das máquinas. Os custos de colheita manual também aumentaram, reduzindo a vantagem de custo de depender inteiramente de equipes. A escassez de mão de obra pode sustentar a demanda por colheita mecânica ao reduzir a dependência dos produtores de equipes sazonais durante períodos de colheita comprimidos. As tarifas de máquinas contratadas de USD 700 por hectare são cada vez mais atraentes para propriedades com áreas de colheita maiores, particularmente onde os produtores priorizam datas de conclusão confiáveis, menos lacunas de pessoal e um fluxo mais previsível de fruta para a vinícola.
Requisitos de Capacidade de Processamento de Vinícolas Orientadas à Exportação
As vinícolas exportadoras devem colher as uvas dentro de janelas específicas de maturação para proteger a qualidade da fruta e os cronogramas de processamento. A Catena Zapata operou 3 colheitadeiras New Holland Braud em mais de 1.000 hectares em várias províncias argentinas, demonstrando a escala alcançável com uma frota própria. As colheitadeiras autopropelidas registraram uma capacidade de campo de 1,34 hectares por hora, em comparação com 0,81-0,87 hectares por hora para equipamentos rebocados. Essa diferença de capacidade é significativa quando o clima e a maturação reduzem o período de colheita disponível. A colheita de 2026 do Chile no Vale do Limarí começou 12 dias antes do que no ano anterior, aumentando a necessidade de decisões rápidas no vinhedo. O mercado de colheitadeiras de uvas da América do Sul se beneficia de máquinas que oferecem capacidade de processamento confiável durante períodos de colheita comprimidos, particularmente onde a capacidade de recebimento da vinícola e a maturação do vinhedo devem ser coordenadas no mesmo dia.
Crescimento dos Serviços de Colheita por Empreiteiros e Cooperativas
Os serviços de empreiteiros reduzem o ônus de capital para vinhedos que não possuem área suficiente para justificar uma máquina dedicada. As frotas compartilhadas também oferecem aos pequenos e médios produtores acesso a equipamentos atuais e operadores treinados. As cooperativas podem organizar o acesso a máquinas entre os vinhedos membros, permitindo que uma única frota apoie vários produtores dentro da mesma safra. Essa abordagem melhora a utilização dos equipamentos e disponibiliza a experiência do operador para vinhedos que não manteriam uma equipe interna. O mercado de colheitadeiras de uvas da América do Sul se beneficia desses modelos de serviço compartilhado porque uma única decisão de frota pode afetar múltiplos vinhedos. "As frotas de empreiteiros poderiam fornecer um caminho de adoção para equipamentos elétricos e semiautônomos, pois os custos dos equipamentos podem ser distribuídos entre múltiplas propriedades, alcançar maior utilização das máquinas ao longo da safra e introduzir novos sistemas gradualmente para clientes estabelecidos.
Modernização de Vinhedos no Chile e na Argentina
Chile e Argentina expandiram o uso de sistemas de espaldeira e posicionamento vertical de brotos, que são mais compatíveis com a colheita mecânica. Pesquisas apoiadas pela Agência Nacional de Pesquisa e Desenvolvimento do Chile constataram que a seleção do sistema de condução influencia fortemente o valor e a produtividade do vinhedo, com alguns sistemas alcançando 63% mais produtividade. Novos plantios e ciclos de replantio criam uma oportunidade para alinhar o design das fileiras com os requisitos das máquinas. Os programas de modernização do Chile apoiam obras de infraestrutura de vinhedos que podem melhorar o acesso à colheita mecanizada. Os sistemas montados em trator oferecem um investimento inicial menor em comparação com os equipamentos autopropelidos, apoiando a adoção por propriedades em modernização. O mercado de colheitadeiras de uvas da América do Sul pode se expandir à medida que as melhorias nos vinhedos removem barreiras físicas à operação das máquinas, permitindo que os produtores considerem as decisões de equipamentos juntamente com as decisões de plantio e espaçamento, em vez de tratar os maquinários de colheita como um investimento posterior.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo inicial e exposição cambial | -1.4% | Argentina, Brasil | Curto prazo (≤ 2 anos) |
| Fileiras estreitas, variação do sistema de condução e limitações de declive | -0.8% | Chile, Argentina | Médio prazo (2-4 anos) |
| Cobertura limitada de peças locais e técnicos | -0.7% | Brasil, Argentina | Médio prazo (2-4 anos) |
| Qualidade de uvas premium e necessidades de colheita seletiva | -0.5% | Chile, Argentina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Exposição Cambial
As colheitadeiras de uvas comerciais vendidas na América do Sul são importadas, expondo os compradores a flutuações cambiais no momento da compra. Para uma propriedade de médio porte, uma unidade autopropelida pode representar vários anos de custos de colheita manual, tornando as condições de financiamento tão importantes quanto as especificações da máquina em muitas decisões de compra. Na Argentina, a volatilidade do peso pode aumentar o custo em moeda local de maquinários importados antes da entrega. O aumento de 37% no custo de colheita mecânica contratada em Mendoza em 2026 demonstrou como os preços de aluguel vinculados ao USD são repassados aos usuários dos vinhedos. No Brasil e na Argentina, os requisitos de certificação de importação e tarifas podem aumentar ainda mais os custos totais de aquisição, especialmente quando os compradores devem considerar logística, comissionamento e necessidades de serviço de longo prazo antes que uma máquina comece a gerar receita.
Fileiras Estreitas, Variabilidade da Espaldeira e Limitações de Declive
Alguns vinhedos estabelecidos foram plantados com espaçamento entre fileiras e sistemas de condução menos compatíveis com as colheitadeiras mecânicas convencionais. O replantio, a reinstalação de espaldeiras e a preparação do terreno podem exigir investimentos substanciais antes que um produtor possa implantar uma colheitadeira. Parcelas íngremes nos vales costeiros do Chile e nas áreas de sopé de montanha da Argentina restringem o uso de equipamentos autopropelidos padrão. Pesquisas chilenas identificaram o sistema de condução como um determinante importante do desempenho da colheita mecânica. Máquinas especializadas podem operar em terrenos difíceis, mas seu custo mais elevado limita seu apelo a um grupo restrito de produtores. O mercado de colheitadeiras de uvas da América do Sul depende dos ciclos de renovação dos vinhedos para expandir a área que as máquinas podem atender, pois o design dos equipamentos por si só não pode resolver todas as limitações de largura de fileira, gradiente e espaldeira que foram estabelecidas quando os vinhedos mais antigos foram plantados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Colheitadeira:
Colheitadeiras de Uvas Autopropelidas Lideram Enquanto as Colheitadeiras de Uvas Montadas em Trator Ampliam o AcessoAs colheitadeiras de uvas autopropelidas detinham uma participação de receita de 48,5% em 2025. Sua capacidade de campo horária de 1,34 hectares superou os 0,81-0,87 hectares registrados para equipamentos rebocados. Grandes propriedades e empreiteiros utilizam essa produtividade para concluir amplas áreas de colheita dentro de curtas janelas de qualidade. As máquinas rebocadas e tracionadas continuam sendo importantes para usuários que buscam menores requisitos de capital inicial. Os modelos cooperativos na Argentina apoiam seu uso porque a utilização pode ser compartilhada entre vários vinhedos.
As colheitadeiras de uvas montadas em trator têm previsão de ser a subcategoria de crescimento mais rápido dentro do tipo de colheitadeira, registrando um CAGR de 11,8% de 2026 a 2031. Elas oferecem uma opção mais acessível para produtores com fileiras compatíveis, mas capital limitado para equipamentos autopropelidos. Os acessórios VP10 e VP16 da CRF Costruzioni e o GT3 da Grégoire demonstram a variedade de configurações disponíveis para diferentes larguras de fileira. O mercado de colheitadeiras de uvas da América do Sul está indo além do foco em grandes compras de propriedades. Uma cobertura mais ampla de produtos ajuda os fornecedores a atender vinhedos com diferentes condições operacionais e de financiamento, incluindo produtores que entram na mecanização por meio de uma frota compartilhada e posteriormente consideram a propriedade dedicada.



Por Modo de Operação:
Orientação por Precisão Lidera Enquanto os Sistemas Autônomos Crescem Mais RapidamenteA operação assistida e guiada por precisão deteve a maior participação dentro da categoria de modo de operação, representando 54,2% do mercado em 2025. Essas máquinas combinam direção baseada em GPS e displays de rendimento com controle contínuo do operador, permitindo que os usuários melhorem a consistência enquanto mantêm o gerenciamento direto das configurações de colheita. As operações autônomas/semiautônomas têm previsão de crescer a um CAGR de 13,2% de 2026 a 2031. Seu apelo está ligado à orientação por precisão, registros digitais de colheita e ao potencial de reduzir a dependência de operadores sazonais em configurações de vinhedo adequadas, onde as condições de campo permitem navegação confiável. Esse crescimento reflete o interesse em navegação, coleta de dados e funções de economia de mão de obra em vinhedos de alto valor.
A operação autônoma provavelmente não se desenvolverá no mesmo ritmo em todas as regiões sul-americanas. A geometria variável das fileiras, as condições de declive e o suporte técnico limitado podem retardar a adoção em áreas do interior. O Chile Central e Mendoza têm condições mais favoráveis para uma adoção mais precoce devido aos vinhedos estabelecidos e às operações orientadas à exportação. O Slopehelper Grape Picker da PeK Automotive é projetado para trabalho em vinhedos com terreno íngreme e utiliza uma abordagem de coleta sem agitação. O mercado de colheitadeiras de uvas da América do Sul se beneficiará onde a automação puder abordar tanto a disponibilidade de mão de obra quanto os requisitos de rastreabilidade, mantendo supervisão suficiente do operador para vinhedos com terreno irregular e condições de campo em mudança.
Por Fonte de Energia:
O Diesel Permanece como Principal Fonte Enquanto os Equipamentos Elétricos Ganham InteresseOs equipamentos movidos a diesel representaram 66,8% da participação de receita em 2025. As redes de distribuição de combustível e as práticas de manutenção estabelecidas apoiam o uso de diesel na maioria das áreas de vinhedo. Muitas regiões rurais ainda carecem da infraestrutura de carregamento de alta capacidade necessária para colheitadeiras totalmente elétricas. Os equipamentos a diesel permanecerão centrais nas decisões de frota durante o período 2026-2031, pois os usuários estabelecidos podem contar com fornecimento de combustível familiar, rotinas de serviço e práticas operacionais tanto em grandes propriedades quanto em frotas de empreiteiros.
As plataformas elétricas têm previsão de ser a categoria de fonte de energia de crescimento mais rápido, registrando um CAGR de 14,0% de 2026 a 2031. As oportunidades iniciais para equipamentos elétricos provavelmente estarão concentradas em áreas de vinhedo com acesso confiável à eletricidade, particularmente regiões vinícolas estabelecidas, como o Chile Central e Mendoza. Os empreiteiros podem achar as unidades elétricas atraentes quando os preços estáveis de eletricidade puderem compensar os custos de diesel e transporte. A transição dependerá do acesso ao carregamento, da utilização da frota e do financiamento para novas tecnologias. O mercado de colheitadeiras de uvas da América do Sul pode usar essa mudança para oferecer opções de menor emissão sem deslocar imediatamente os equipamentos a diesel, permitindo que os compradores combinem as escolhas de fonte de energia.
Por Tamanho do Vinhedo:
Propriedades Médias Lideram Enquanto os Vinhedos Pequenos se Expandem Mais RapidamenteOs vinhedos médios detinham a posição de liderança por valor, representando uma participação de 43,2% do mercado em 2025, apoiados pelo uso viável das máquinas e por um grande número de clientes potenciais. Essas propriedades podem acessar empreiteiros ou participar de frotas cooperativas sem assumir o custo total de propriedade. As propriedades médias também fornecem uma base estável para revendedores que oferecem manutenção, financiamento e suporte ao operador, pois o uso recorrente de máquinas pode justificar relacionamentos mais sólidos com distribuidores locais e prestadores de serviços de empreiteiros. Esse grupo permanece importante para a base de valor do mercado ao longo do período de previsão.
Os vinhedos pequenos têm previsão de crescer a um CAGR de 12,4% de 2026 a 2031. Máquinas montadas em trator de menor custo e o acesso crescente a empreiteiros melhoram sua capacidade de usar a colheita mecanizada. O crédito rural do BNDES é relevante, pois aumentou o apoio a pequenos produtores e compras de maquinários. A demanda de vinhedos pequenos pode crescer à medida que os modelos de acesso se tornam mais práticos, especialmente quando a compra cooperativa e o compartilhamento de equipamentos reduzem o compromisso financeiro exigido de cada produtor participante.

Análise Geográfica
Argentina e Chile formam o núcleo estabelecido do mercado de colheitadeiras de uvas da América do Sul. A penetração nacional da colheita mecanizada na Argentina foi de 21% em 2025. Redes de revendedores maduras e frotas cooperativas oferecem aos vinhedos comerciais maior acesso a equipamentos e serviços. O setor cooperativo de Mendoza apoiou o uso de máquinas contratadas em sua rede de membros. O apoio à modernização de vinhedos do Chile incentiva o espaçamento e o design de fileiras que podem acomodar maquinários. A colheita de 2026 do Chile começou 12 dias antes do que em 2025 no Vale do Limarí, reforçando o valor da capacidade de colheita rápida CONCHA Y TORO.
O Brasil apresenta uma oportunidade incremental significativa no mercado de colheitadeiras de uvas da América do Sul. Sua grande área de vinhedo na Serra Gaúcha teve menor uso de máquinas porque os sistemas de latada não se adaptam facilmente às colheitadeiras convencionais. O Plano Safra 2025/26 do Brasil disponibilizou BRL 70 bilhões (USD 13,0 bilhões) em financiamento agrícola, apoiando investimentos em todo o setor, incluindo maquinários e equipamentos. Os dados do BNDES indicam que mais de 95% do crédito rural aprovado foi direcionado para compras de maquinários e equipamentos até junho de 2025. Essas iniciativas de financiamento podem apoiar a mecanização agrícola e criar oportunidades para fornecedores de equipamentos.
Peru e Colômbia permanecem mercados em estágio inicial para colheitadeiras de uvas especializadas. Sua atividade vitícola está mais intimamente ligada às uvas de mesa do que às uvas para vinho, o que limita a demanda por equipamentos especializados de colheita de uvas para vinho. A Colômbia permanece um mercado em estágio inicial para colheitadeiras de uvas especializadas, com uma base de produção de uvas para vinho menor do que a Argentina e o Chile. Essa abordagem oferece ao mercado de colheitadeiras de uvas da América do Sul um caminho prático para cobrir regiões vinícolas menores.
Cenário Competitivo
Concentração do Mercado
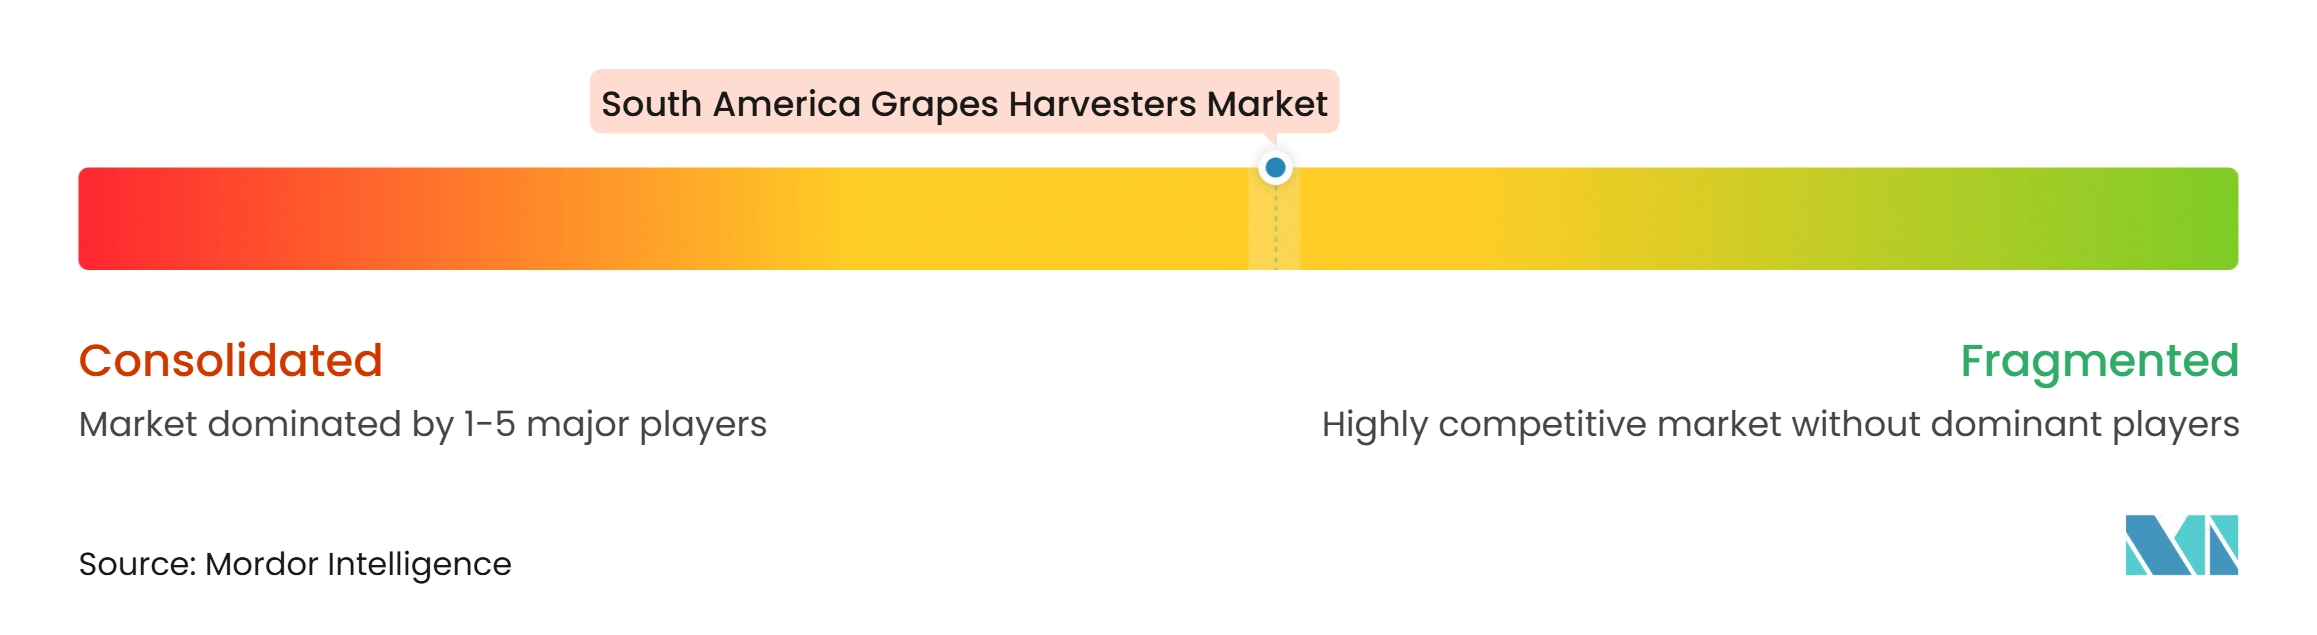
O mercado de colheitadeiras de uvas da América do Sul era moderadamente concentrado, com a concorrência liderada por fabricantes de equipamentos originais estabelecidos, como Pellenc S.A.S., New Holland Agriculture, Oxbo International Corporation, Grégoire S.A.S. e ERO GmbH. Os fabricantes europeus têm uma base instalada sólida devido ao seu foco na precisão de colheita e em equipamentos especializados para vinhedos. A Oxbo International Corporation oferece a colheitadeira de uvas rebocada Oxbo 620 para operações que buscam uma alternativa de menor capital. Essa configuração pode ser adequada para empreiteiros e cooperativas que precisam atender a múltiplos vinhedos com uma única máquina. A PeK Automotive oferece o Slopehelper Grape Picker para vinhedos íngremes onde as máquinas autopropelidas padrão têm limites operacionais. A Andreoli Engineering S.r.l. desenvolveu o UT110-CH500 com a CH engineering GmbH para condições de colheita de uvas em alto gradiente. Essas ofertas atendem a diferentes necessidades de terreno, investimento e operação em toda a região.
As principais áreas de oportunidade são sistemas montados em trator acessíveis e cobertura de serviço local mais robusta. Um suporte de reparo mais rápido pode reduzir o risco associado a falhas de equipamentos durante um curto período de colheita. Os fornecedores que investem em treinamento de técnicos e disponibilidade de peças podem fortalecer sua posição junto a operadores de vinhedos remotos. A concorrência permanece fragmentada abaixo dos principais grupos de fabricantes de equipamentos originais, deixando espaço para configurações especializadas e parcerias com distribuidores. Os fornecedores no mercado de colheitadeiras de uvas da América do Sul precisam adequar a tecnologia aos layouts locais dos vinhedos, às condições de financiamento e aos requisitos de serviço.
Líderes do Setor de Colheitadeiras de Uvas da América do Sul
-
Pellenc S.A.S.
-
New Holland Agriculture (CNH Industrial N.V.)
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
-
Grégoire S.A.S. (SDF S.p.A.)
-
ERO GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Colheitadeiras de Uvas da América do Sul Empresas cobertas neste relatório
- Pellenc S.A.S.
- New Holland Agriculture (CNH Industrial N.V.)
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- Grégoire S.A.S. (SDF S.p.A.)
- ERO GmbH
- Alma
- CRF Costruzioni S.r.l.
- Bobard
- Andreoli Engineering S.r.l.
- CH engineering GmbH
- Leda AG
- I.ME.CA S.n.c. di Macorigh M. and C.
- PeK Automotive d.o.o.
- GRV
- Nairn Harvesters (Reese Group Ltd.)
Desenvolvimentos industriais recentes em Mercado de Colheitadeiras de Uvas da América do Sul
- Maio de 2026: A New Holland Agriculture apresentou a colheitadeira Braud 9070L na Sitevinitech 2026 em Mendoza, Argentina. O modelo apresenta menor consumo de combustível, o sistema de agitação IMS 2.0, monitor IntelliView IV e o portal de telemetria FieldOps para monitoramento remoto de desempenho em tempo real e mapeamento digital de campo.
- Fevereiro de 2026: A World Agritech destacou o programa de colheita mecanizada de longa data da Catena Zapata na Argentina, onde 3 colheitadeiras New Holland Braud agora cobrem mais de 1.000 hectares anualmente em múltiplas províncias, incluindo La Pampa, San Juan e La Rioja.
- Janeiro de 2026: A Nova Aliança Vinícola Cooperativa no Brasil concluiu a colheita de 2026 com resultados recordes, processando aproximadamente 50 milhões de quilogramas, aproximadamente 25% acima da projeção inicial da cooperativa de 40 milhões de quilogramas. A cooperativa processa aproximadamente 6% da produção total de uvas do Brasil, destacando a escala do processamento de uvas na região da Serra Gaúcha e a relevância potencial de soluções de colheita mecanizada à medida que os equipamentos se tornam mais adaptados aos sistemas locais de vinhedo.
Escopo do Relatório do Mercado de Colheitadeiras de Uvas da América do Sul
As colheitadeiras de uvas são máquinas agrícolas projetadas para a colheita mecânica de uvas em vinhedos. Elas automatizam o processo de colheita removendo as uvas das videiras e coletando-as para processamento ou manuseio posterior.
O Mercado de Colheitadeiras de Uvas da América do Sul é Segmentado por Tipo de Colheitadeira (Colheitadeiras de Uvas Autopropelidas, Colheitadeiras de Uvas Rebocadas/Tracionadas e Colheitadeiras de Uvas Montadas em Trator), por Modo de Operação (Direção e Operação Manual, Operação Assistida/Guiada por Precisão e Operação Autônoma/Semiautônoma), por Fonte de Energia (Movida a Diesel, Híbrida e Elétrica), por Tamanho do Vinhedo (Vinhedos Pequenos, Vinhedos Médios e Vinhedos Grandes) e por Geografia (Brasil, Argentina, Chile, Peru, Colômbia, Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Colheitadeiras de Uvas Autopropelidas |
| Colheitadeiras de Uvas Rebocadas/Tracionadas |
| Colheitadeiras de Uvas Montadas em Trator |
| Direção e Operação Manual |
| Operação Assistida/Guiada por Precisão |
| Operação Autônoma/Semiautônoma |
| Movida a Diesel |
| Híbrida |
| Elétrica |
| Vinhedos Pequenos |
| Vinhedos Médios |
| Vinhedos Grandes |
| Brasil |
| Argentina |
| Chile |
| Peru |
| Colômbia |
| Restante da América do Sul |
| Por Tipo de Colheitadeira | Colheitadeiras de Uvas Autopropelidas |
| Colheitadeiras de Uvas Rebocadas/Tracionadas | |
| Colheitadeiras de Uvas Montadas em Trator | |
| Por Modo de Operação | Direção e Operação Manual |
| Operação Assistida/Guiada por Precisão | |
| Operação Autônoma/Semiautônoma | |
| Por Fonte de Energia | Movida a Diesel |
| Híbrida | |
| Elétrica | |
| Por Tamanho do Vinhedo | Vinhedos Pequenos |
| Vinhedos Médios | |
| Vinhedos Grandes | |
| Por Geografia | Brasil |
| Argentina | |
| Chile | |
| Peru | |
| Colômbia | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de colheitadeiras de uvas da América do Sul?
O mercado de colheitadeiras de uvas da América do Sul foi avaliado em 175,02 milhões de USD em 2026 e tem previsão de atingir 291,43 milhões de USD até 2031, crescendo a um CAGR de 10,74%.
O que está impulsionando a demanda pelo mercado de colheitadeiras de uvas da América do Sul?
A escassez de mão de obra, o aumento dos custos de colheita, as janelas estreitas de colheita, a modernização dos vinhedos e os serviços de equipamentos compartilhados estão impulsionando a demanda por colheitadeiras de uvas na América do Sul.
Qual tipo de colheitadeira detém a posição de liderança?
As colheitadeiras de uvas autopropelidas lideraram o mercado com uma participação de receita de 48,5% em 2025, apoiadas por sua maior capacidade de campo e adequação para operações de vinhedos maiores.
Qual modo de operação está crescendo mais rapidamente?
As colheitadeiras de uvas autônomas e semiautônomas têm previsão de crescer a um CAGR de 13,2% até 2031, impulsionadas pela orientação por precisão e pela redução da dependência de operadores sazonais.
Qual tamanho de vinhedo tem expectativa de expansão mais rápida?
Os vinhedos pequenos têm previsão de crescer a um CAGR de 12,4% até 2031, apoiados por serviços de empreiteiros, propriedade compartilhada e arranjos cooperativos de equipamentos.