
Taille et part du marché des vendangeuses en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
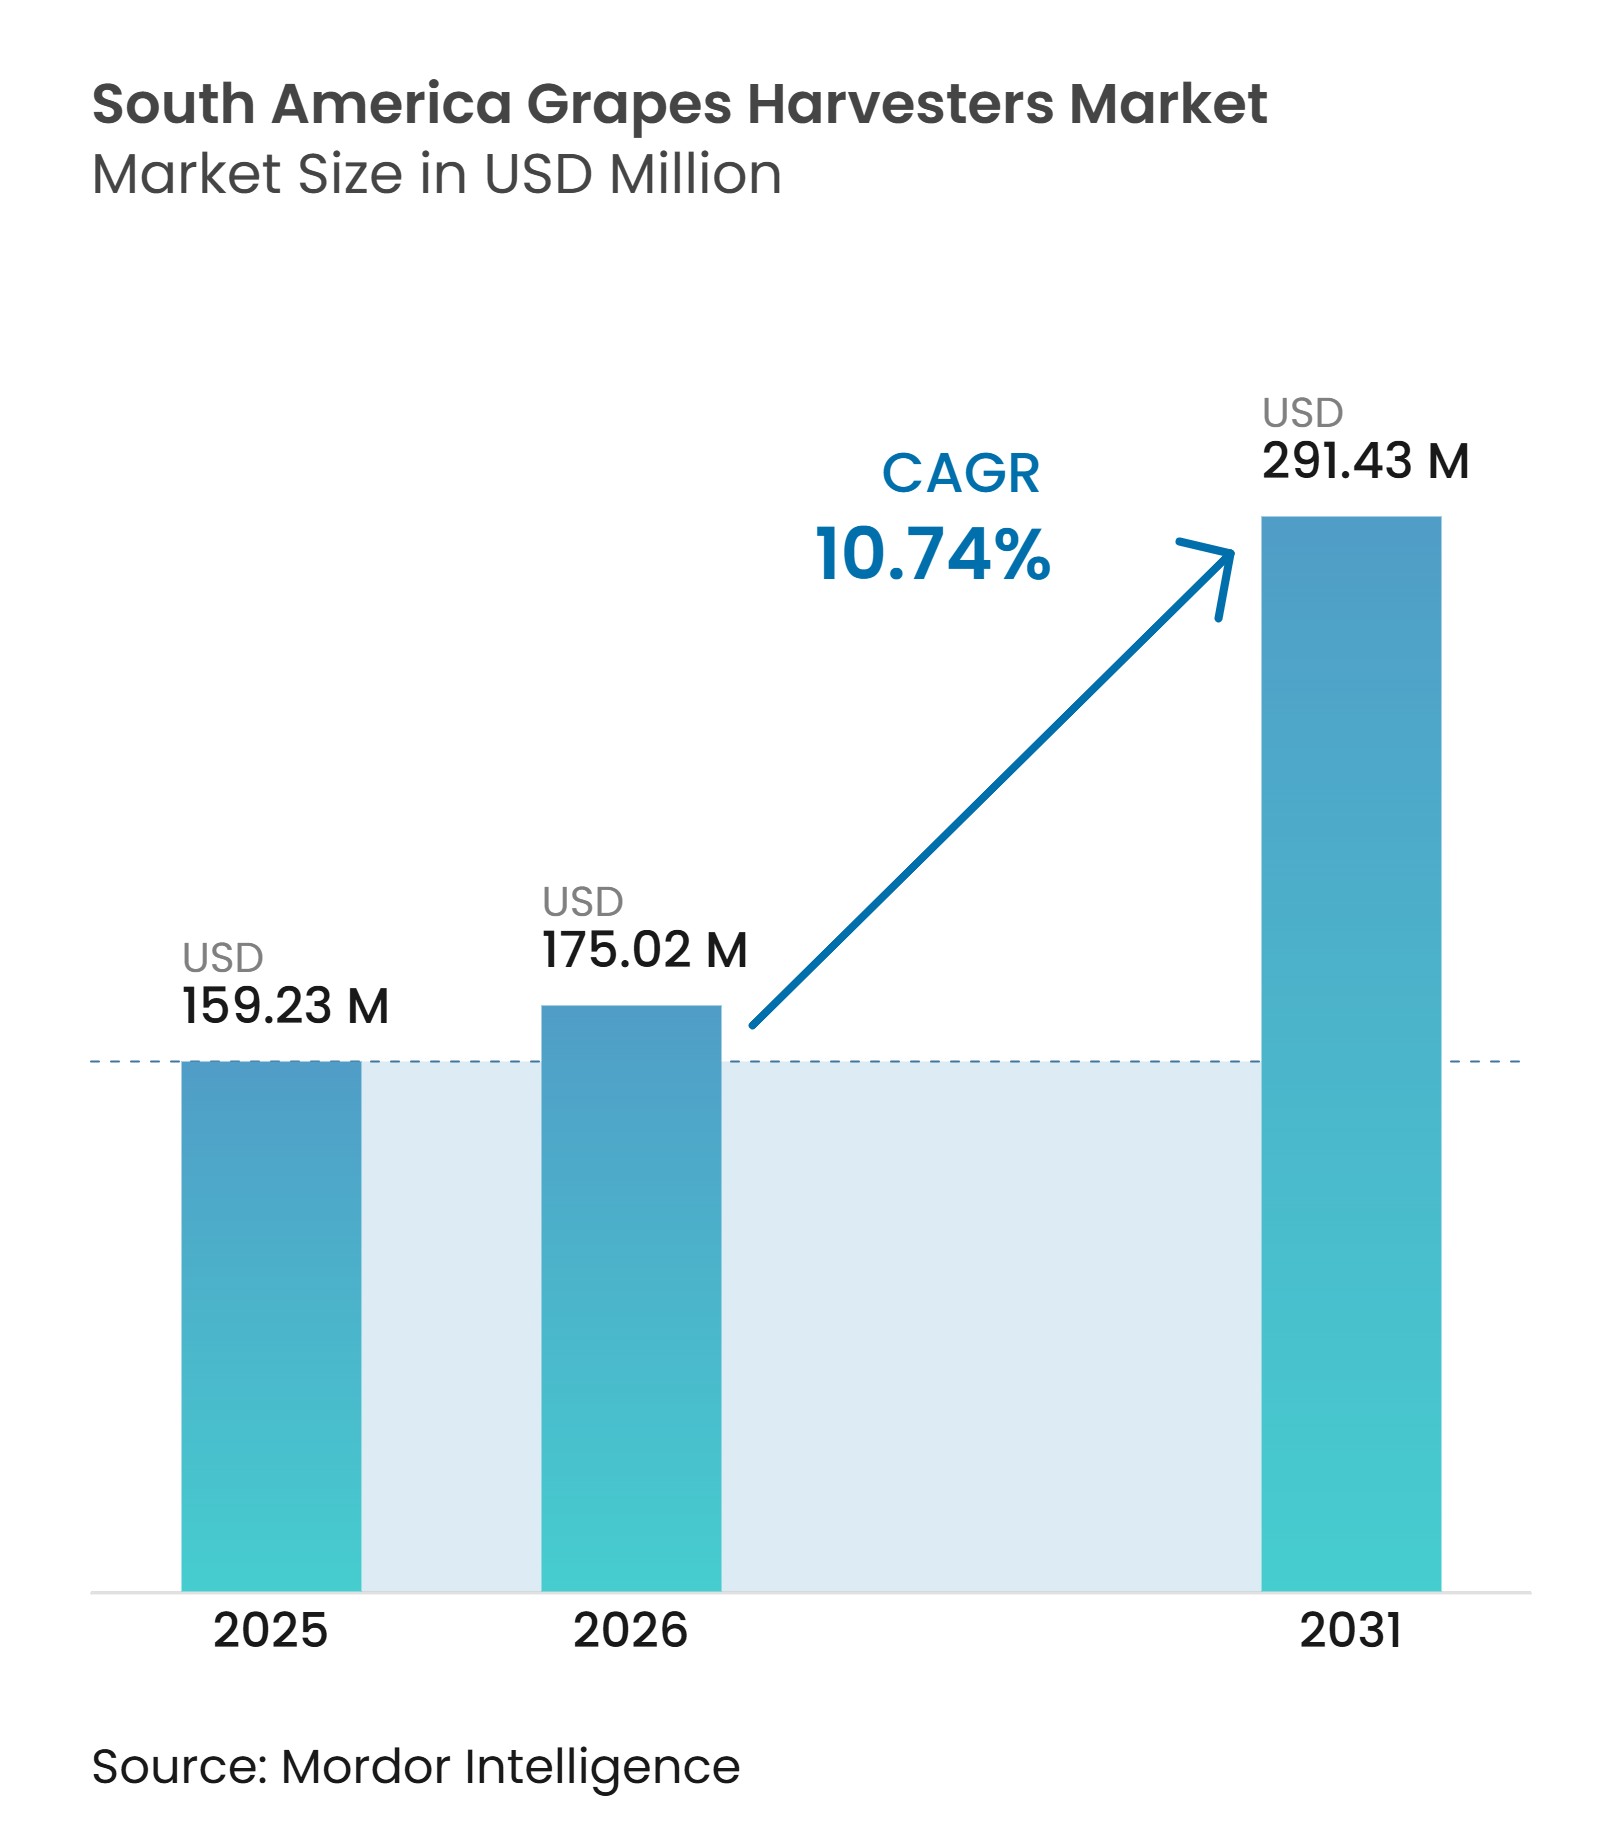
| Taille du marché de l'année de base (2025) | 159.23 Millions de dollars américains |
| Taille du Marché (2026) | 175.02 Millions de dollars américains |
| Taille du Marché (2031) | 291.43 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 10.74 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vendangeuses en Amérique du Sud par Mordor Intelligence
La taille du marché des vendangeuses en Amérique du Sud était évaluée à 159,23 millions USD en 2025 et devrait croître de 175,02 millions USD en 2026 pour atteindre 291,43 millions USD d'ici 2031, à un CAGR de 10,74 % durant la période de prévision (2026-2031). Les pénuries de main-d'œuvre et la hausse des coûts de récolte stimulent l'adoption de la collecte mécanisée dans les vignobles commerciaux. La précocité de la récolte au Chili augmente également la valeur des équipements capables d'achever les travaux dans des fenêtres de maturité étroites.[1]Les flottes de coopératives et les services de prestataires permettent aux vignobles d'accéder aux machines sans supporter le coût total de possession. Le Brésil représente une opportunité significative, car le financement d'équipements et la recherche sur des systèmes adaptés peuvent étendre la mécanisation au-delà des régions viticoles établies.[2]Le marché évolue également vers des équipements qui enregistrent l'activité sur le terrain et soutiennent les exigences de traçabilité.
Principaux enseignements du rapport
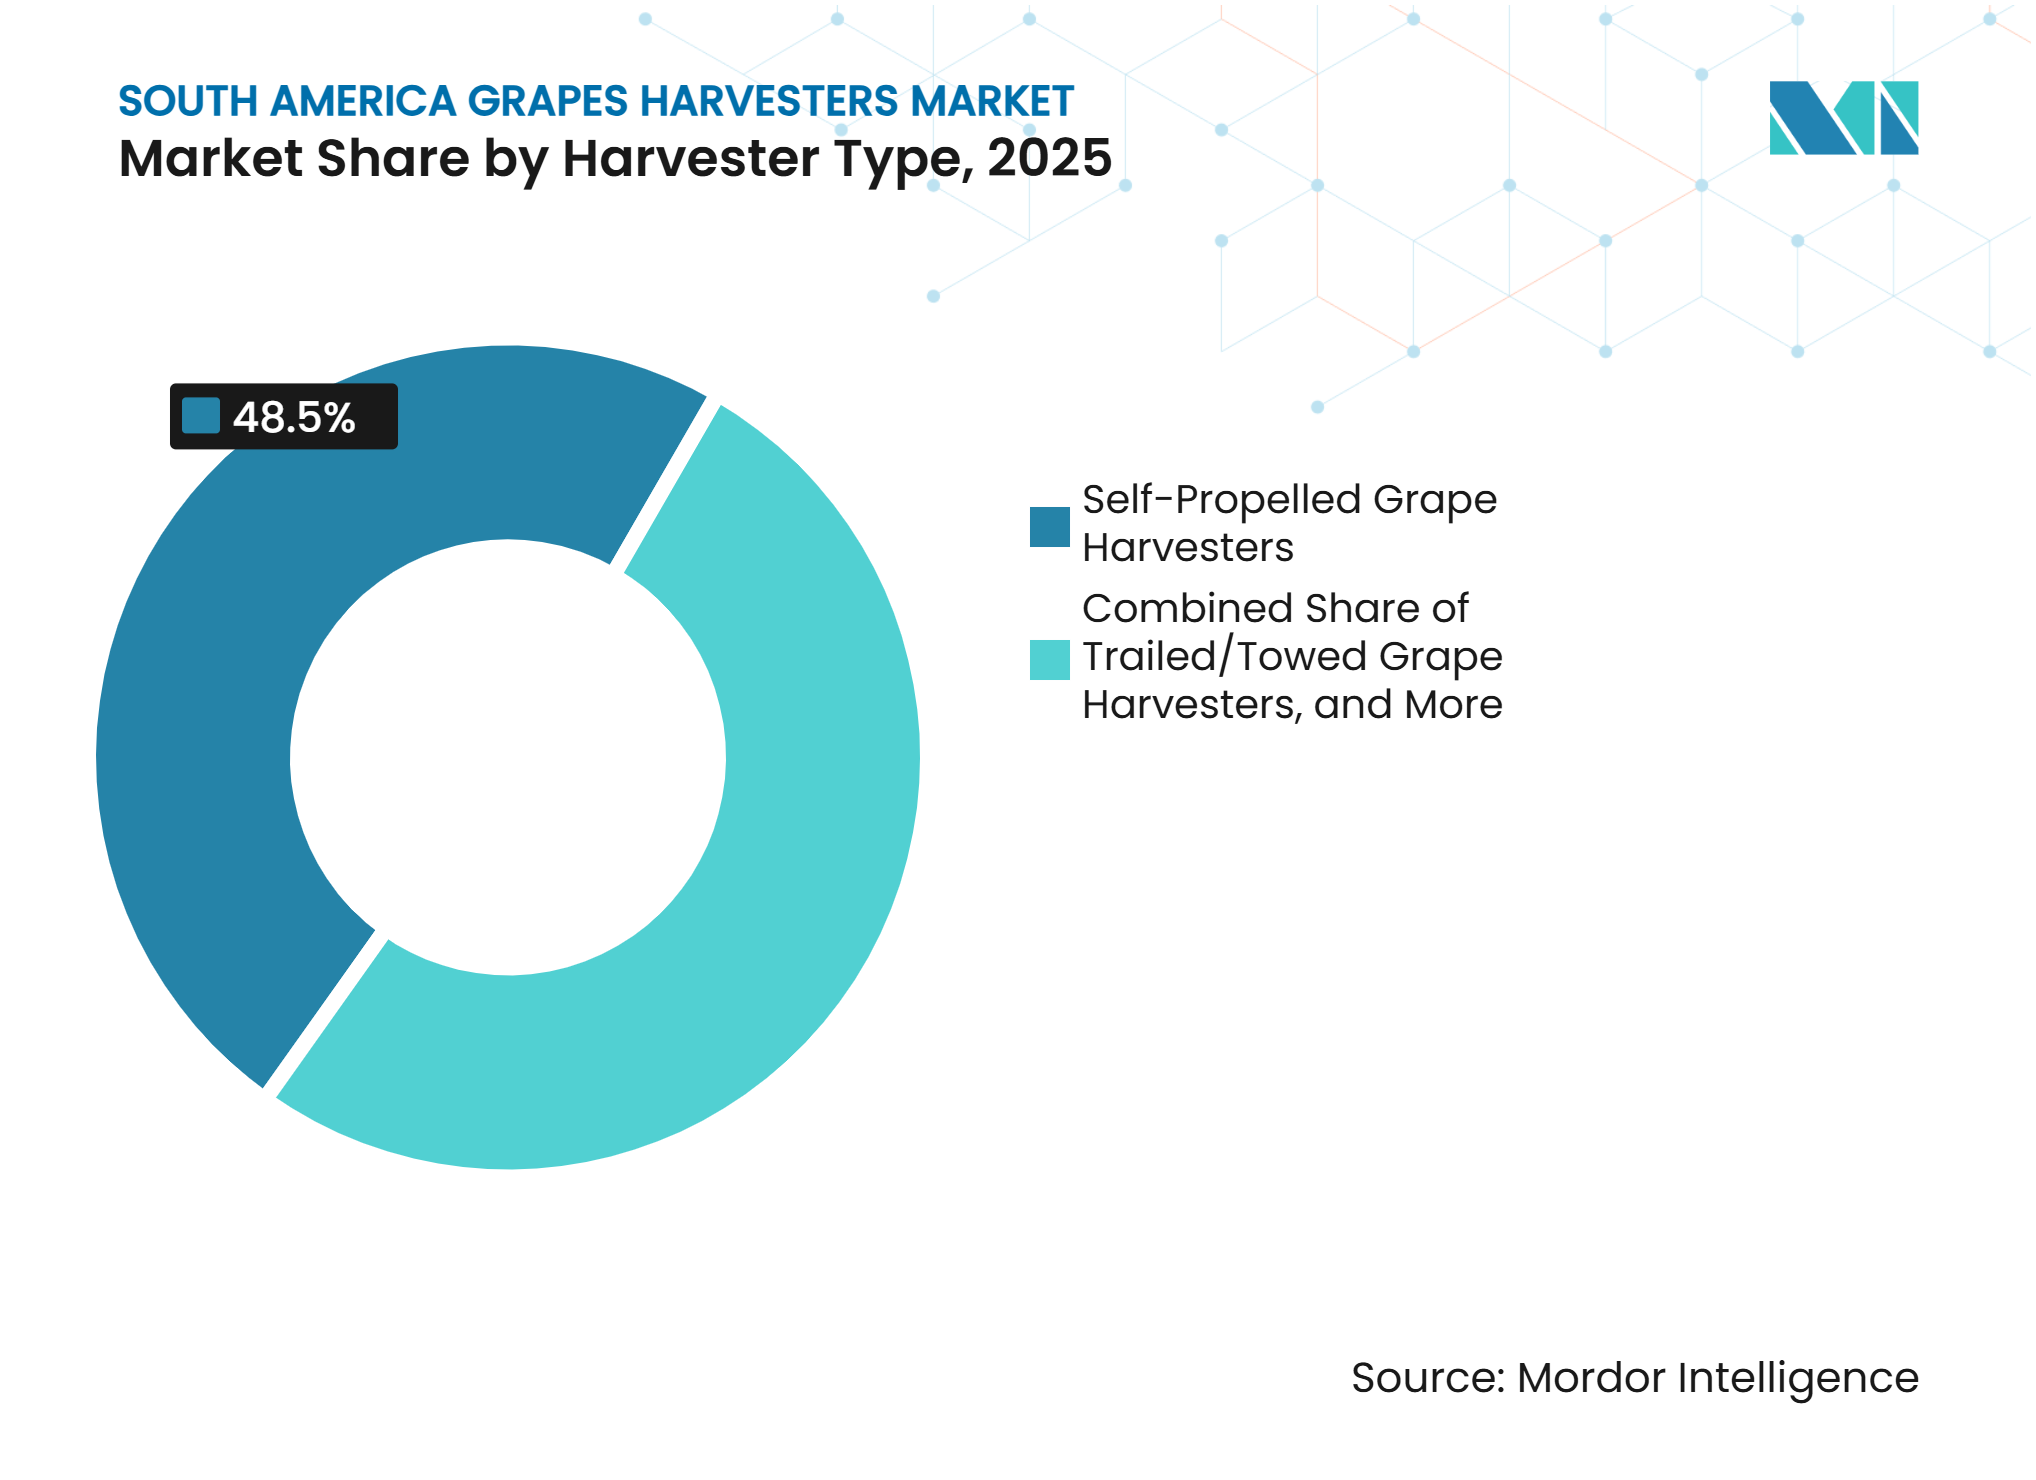
- Par type de vendangeuse, les vendangeuses automotrices détenaient 48,5 % de la part du marché des vendangeuses en Amérique du Sud en 2025, tandis que les vendangeuses portées sur tracteur devraient croître à un CAGR de 11,8 % de 2026 à 2031.
- Par mode de fonctionnement, le fonctionnement assisté/guidé avec précision représentait 54,2 % du marché des vendangeuses en Amérique du Sud en 2025, tandis que le fonctionnement autonome/semi-autonome devrait croître à un CAGR de 13,2 % de 2026 à 2031.
- Par source d'énergie, les équipements diesel représentaient 66,8 % de la part de marché en 2025, tandis que les vendangeuses électriques devraient croître à un CAGR de 14,0 % de 2026 à 2031.
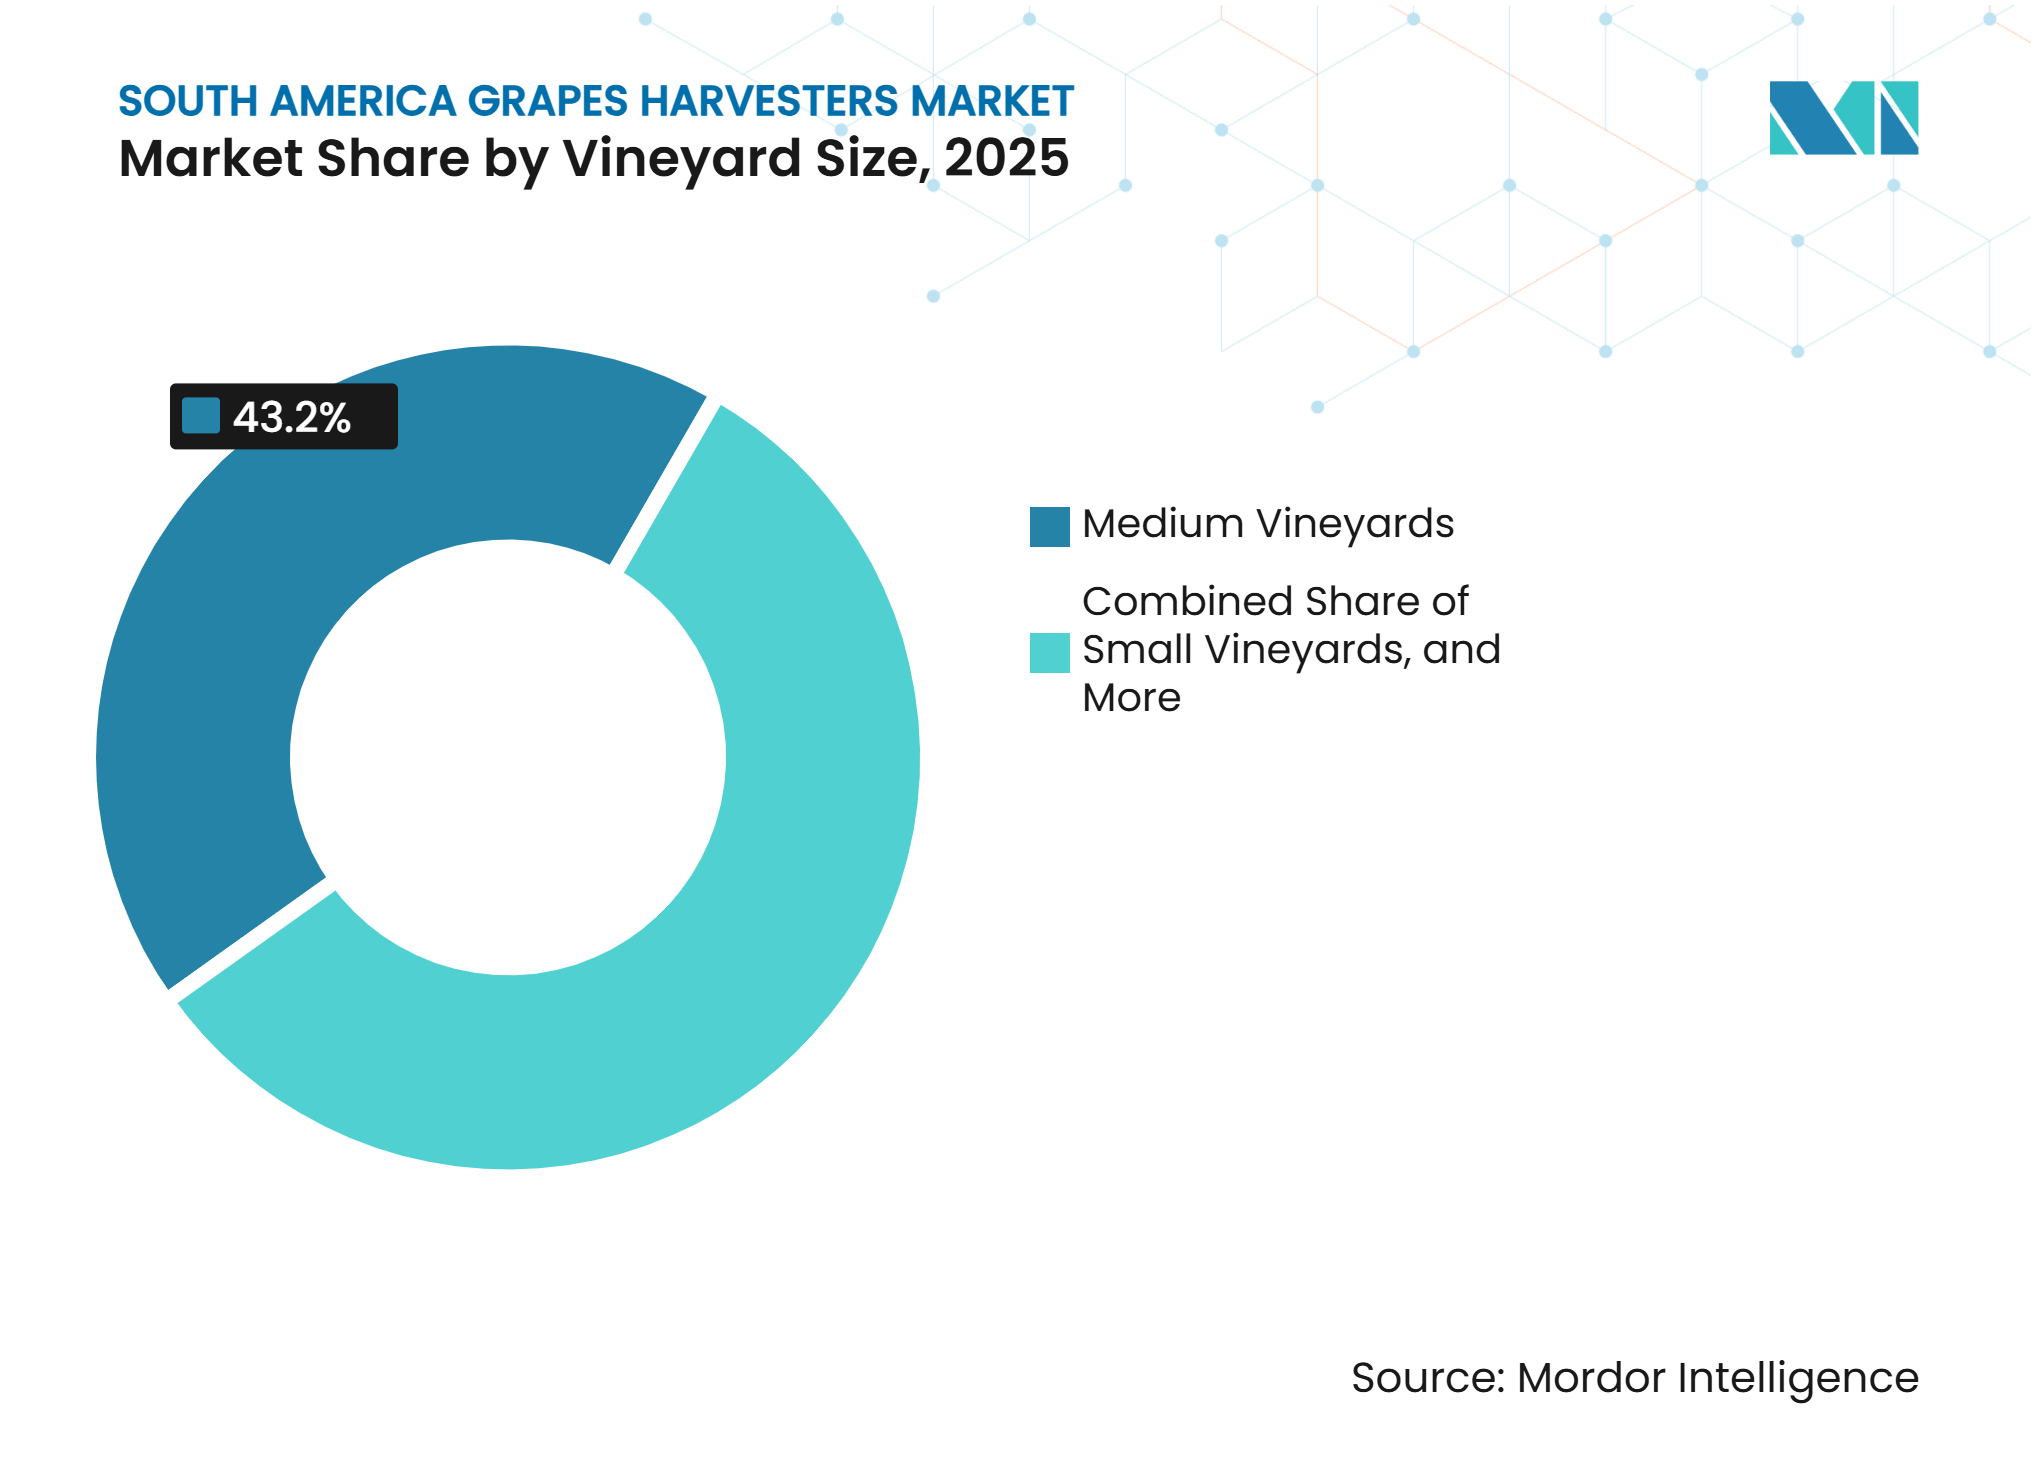
- Par taille de vignoble, les vignobles de taille moyenne détenaient 43,2 % du marché en 2025, tandis que les petits vignobles devraient croître à un CAGR de 12,4 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de main-d'œuvre viticole et inflation salariale | +2.8% | Argentine, Chili, Brésil | Court terme (≤ 2 ans) |
| Exigences de débit des caves orientées vers l'exportation | +2.0% | Chili, Argentine | Moyen terme (2-4 ans) |
| Développement des services de récolte par prestataires et coopératives | +1.7% | Argentine, Brésil, Chili | Moyen terme (2-4 ans) |
| Modernisation des vignobles au Chili et en Argentine | +2.2% | Chili, Argentine | Moyen terme (2-4 ans) |
| Rattrapage de la mécanisation en phase initiale au Brésil | +1.8% | Brésil, Pérou, Colombie | Long terme (≥ 4 ans) |
| Demande de modernisation pour une récolte prête à la collecte de données | +1.1% | Chili, Argentine, Brésil | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de main-d'œuvre viticole et inflation salariale
Le secteur viticole coopératif argentin emploie plus de 10 000 travailleurs saisonniers, tandis que la disponibilité de la main-d'œuvre saisonnière s'est resserrée à mesure que les travailleurs ruraux se tournent vers l'emploi urbain.[3] Les coûts de récolte mécanisée ont augmenté de 37 % d'une année sur l'autre à Mendoza durant la saison 2026, principalement parce que les tarifs de location sont liés au coût en USD des machines. Les coûts de récolte manuelle ont également augmenté, réduisant l'avantage de coût lié au recours exclusif aux équipes. Les pénuries de main-d'œuvre peuvent soutenir la demande de récolte mécanique en réduisant la dépendance des producteurs aux équipes saisonnières durant les périodes de récolte comprimées. Les tarifs de machines contractuelles de 700 USD par hectare sont de plus en plus attractifs pour les domaines disposant de grandes surfaces à récolter, notamment lorsque les producteurs privilégient des dates d'achèvement fiables, moins de lacunes en matière de personnel et un flux de fruits plus prévisible vers la cave.
Exigences de débit des caves orientées vers l'exportation
Les caves exportatrices doivent récolter les raisins dans des fenêtres de maturité spécifiques pour protéger la qualité des fruits et les calendriers de traitement. Catena Zapata exploitait 3 vendangeuses New Holland Braud sur plus de 1 000 hectares dans plusieurs provinces argentines, démontrant l'échelle réalisable avec une flotte de domaine. Les vendangeuses automotrices ont enregistré une capacité de terrain de 1,34 hectare par heure, contre 0,81-0,87 hectare par heure pour les équipements tractés. Cette différence de capacité est significative lorsque les conditions météorologiques et la maturité réduisent la période de récolte disponible. La récolte 2026 du Chili dans la vallée de Limarí a débuté 12 jours plus tôt que l'année précédente, augmentant le besoin de décisions rapides dans les vignobles. Le marché des vendangeuses en Amérique du Sud bénéficie de machines offrant un débit fiable durant les périodes de récolte comprimées, notamment lorsque la capacité de réception de la cave et la maturité du vignoble doivent être coordonnées le même jour.
Développement des services de récolte par prestataires et coopératives
Les services de prestataires réduisent la charge en capital pour les vignobles qui ne disposent pas d'une superficie suffisante pour justifier une machine dédiée. Les flottes partagées donnent également aux petits et moyens producteurs accès aux équipements actuels et aux opérateurs formés. Les coopératives peuvent organiser l'accès aux machines entre les vignobles membres, permettant à une seule flotte de soutenir plusieurs producteurs au cours de la même saison. Cette approche améliore l'utilisation des équipements et met l'expérience des opérateurs à la disposition des vignobles qui ne maintiendraient pas une équipe interne. Le marché des vendangeuses en Amérique du Sud bénéficie de ces modèles de services partagés car une seule décision de flotte peut affecter plusieurs vignobles. « Les flottes de prestataires pourraient constituer une voie d'adoption pour les équipements électriques et semi-autonomes, car les coûts des équipements peuvent être répartis entre plusieurs domaines, permettant une meilleure utilisation des machines sur la saison et l'introduction progressive de nouveaux systèmes auprès de clients établis.
Modernisation des vignobles au Chili et en Argentine
Le Chili et l'Argentine ont étendu l'utilisation des systèmes en espalier et de positionnement vertical des pousses, qui sont plus compatibles avec la récolte mécanique. Des recherches soutenues par l'Agence nationale de recherche et de développement du Chili ont montré que le choix du système de conduite influence fortement la valeur et la productivité du vignoble, certains systèmes atteignant une productivité supérieure de 63 %. Les nouvelles plantations et les cycles de replantation créent une opportunité d'aligner la conception des rangs avec les exigences des machines. Les programmes de modernisation du Chili soutiennent les travaux d'infrastructure viticole qui peuvent améliorer l'accès à la récolte mécanisée. Les systèmes portés sur tracteur offrent un investissement initial plus faible par rapport aux équipements automoteurs, favorisant l'adoption par les domaines en cours de modernisation. Le marché des vendangeuses en Amérique du Sud peut se développer à mesure que les améliorations des vignobles suppriment les obstacles physiques à l'utilisation des machines, permettant aux producteurs d'envisager les décisions d'équipement parallèlement aux décisions de plantation et de palissage plutôt que de traiter les machines de récolte comme un investissement ultérieur.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé et exposition aux fluctuations de change | -1.4% | Argentine, Brésil | Court terme (≤ 2 ans) |
| Rangs étroits, variabilité des systèmes de conduite et limites de pente | -0.8% | Chili, Argentine | Moyen terme (2-4 ans) |
| Couverture limitée en pièces détachées locales et en techniciens | -0.7% | Brésil, Argentine | Moyen terme (2-4 ans) |
| Qualité des raisins haut de gamme et besoins de récolte sélective | -0.5% | Chili, Argentine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et exposition aux fluctuations de change
Les vendangeuses commerciales vendues en Amérique du Sud sont importées, exposant les acheteurs aux fluctuations des taux de change au moment de l'achat. Pour un domaine de taille moyenne, une unité automotrice peut représenter plusieurs saisons de coûts de récolte manuelle, faisant des conditions de financement un facteur aussi important que les spécifications techniques dans de nombreuses décisions d'achat. En Argentine, la volatilité du peso peut augmenter le coût en monnaie locale des machines importées avant la livraison. La hausse de 37 % du coût de récolte mécanique contractuelle à Mendoza en 2026 a démontré comment les prix de location indexés sur l'USD sont répercutés sur les utilisateurs viticoles. Au Brésil et en Argentine, les exigences de certification à l'importation et les droits de douane peuvent encore augmenter les coûts totaux d'acquisition, notamment lorsque les acheteurs doivent tenir compte de la logistique, de la mise en service et des besoins de service à long terme avant qu'une machine commence à générer des revenus.
Rangs étroits, variabilité de l'espalier et limites de pente
Certains vignobles établis ont été plantés avec un espacement des rangs et des systèmes de conduite moins compatibles avec les vendangeuses mécaniques conventionnelles. La replantation, le re-palissage et la préparation du terrain peuvent nécessiter des investissements substantiels avant qu'un producteur puisse déployer une vendangeuse. Les parcelles en pente dans les vallées côtières du Chili et les zones de piémont d'Argentine limitent l'utilisation des équipements automoteurs standard. La recherche chilienne a identifié le système de conduite comme un déterminant majeur des performances de la récolte mécanique. Les machines spécialisées peuvent opérer en terrain difficile, mais leur coût élevé limite leur attrait à un groupe restreint de producteurs. Le marché des vendangeuses en Amérique du Sud dépend des cycles de renouvellement des vignobles pour étendre la superficie que les machines peuvent desservir, car la conception des équipements seule ne peut pas résoudre toutes les limitations de largeur de rang, de gradient et de palissage qui ont été établies lors de la plantation des vignobles plus anciens.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de vendangeuse :
les vendangeuses automotrices sont en tête tandis que les vendangeuses portées sur tracteur élargissent l'accèsLes vendangeuses automotrices détenaient une part de revenus de 48,5 % en 2025. Leur capacité de terrain horaire de 1,34 hectare dépassait les 0,81-0,87 hectares enregistrés pour les équipements tractés. Les grands domaines et les prestataires utilisent cette productivité pour couvrir de larges surfaces de récolte dans de courtes fenêtres de qualité. Les machines traînées et tractées restent importantes pour les utilisateurs recherchant des exigences de capital initial plus faibles. Les modèles coopératifs en Argentine soutiennent leur utilisation car l'utilisation peut être partagée entre plusieurs vignobles.
Les vendangeuses portées sur tracteur devraient être la sous-catégorie à la croissance la plus rapide au sein du type de vendangeuse, enregistrant un CAGR de 11,8 % de 2026 à 2031. Elles offrent une option plus accessible aux producteurs disposant de rangs compatibles mais d'un capital limité pour les équipements automoteurs. Les accessoires VP10 et VP16 de CRF Costruzioni et le GT3 de Grégoire illustrent la gamme de configurations disponibles pour différentes largeurs de rangs. Le marché des vendangeuses en Amérique du Sud évolue au-delà d'une focalisation sur les achats de grands domaines. Une couverture produit plus large aide les fournisseurs à servir les vignobles avec différentes conditions d'exploitation et de financement, y compris les producteurs qui entrent d'abord dans la mécanisation via une flotte partagée et envisagent ensuite une propriété dédiée.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par mode de fonctionnement :
le guidage de précision est en tête tandis que les systèmes autonomes connaissent la croissance la plus rapideLe fonctionnement assisté et guidé avec précision détenait la plus grande part au sein de la catégorie mode de fonctionnement, représentant 54,2 % du marché en 2025. Ces machines combinent la direction par GPS et les affichages de rendement avec un contrôle continu de l'opérateur, permettant aux utilisateurs d'améliorer la cohérence tout en conservant la gestion directe des paramètres de récolte. Les opérations autonomes/semi-autonomes devraient croître à un CAGR de 13,2 % de 2026 à 2031. Leur attrait est lié au guidage de précision, aux enregistrements numériques de récolte et au potentiel de réduction de la dépendance aux opérateurs saisonniers dans des contextes de vignobles adaptés, où les conditions de terrain permettent une navigation fiable. Cette croissance reflète l'intérêt pour la navigation, la collecte de données et les fonctions d'économie de main-d'œuvre dans les vignobles à haute valeur ajoutée.
Le fonctionnement autonome ne devrait pas se développer au même rythme dans toutes les régions d'Amérique du Sud. La géométrie variable des rangs, les conditions de pente et le soutien technique limité peuvent ralentir l'adoption dans les zones intérieures. Le Chili central et Mendoza présentent de meilleures conditions pour une adoption précoce en raison de vignobles établis et d'opérations orientées vers l'exportation. Le Slopehelper Grape Picker de PeK Automotive est conçu pour les travaux viticoles en terrain escarpé et utilise une approche de collecte sans secousse. Le marché des vendangeuses en Amérique du Sud bénéficiera là où l'automatisation peut répondre à la fois à la disponibilité de la main-d'œuvre et aux exigences de traçabilité, tout en maintenant une supervision suffisante de l'opérateur pour les vignobles avec un terrain irrégulier et des conditions de terrain changeantes.
Par source d'énergie :
le diesel reste la principale source tandis que les équipements électriques suscitent de l'intérêtLes équipements diesel représentaient une part de revenus de 66,8 % en 2025. Les réseaux de distribution de carburant et les pratiques de maintenance établies soutiennent l'utilisation du diesel dans la plupart des zones viticoles. De nombreuses régions rurales manquent encore de l'infrastructure de recharge à haute capacité requise pour les vendangeuses entièrement électriques. Les équipements diesel resteront au cœur des décisions de flotte durant la période 2026-2031, car les utilisateurs établis peuvent s'appuyer sur un approvisionnement en carburant familier, des routines de service et des pratiques d'exploitation dans les grands domaines comme dans les flottes de prestataires.
Les plateformes électriques devraient être la catégorie de source d'énergie à la croissance la plus rapide, enregistrant un CAGR de 14,0 % de 2026 à 2031. Les premières opportunités pour les équipements électriques devraient se concentrer dans les zones viticoles disposant d'un accès fiable à l'électricité, notamment les régions viticoles établies telles que le Chili central et Mendoza. Les prestataires pourraient trouver les unités électriques attractives lorsque des prix d'électricité stables peuvent compenser les coûts du diesel et du transport. La transition dépendra de l'accès à la recharge, de l'utilisation de la flotte et du financement des nouvelles technologies. Le marché des vendangeuses en Amérique du Sud peut utiliser ce changement pour offrir des options à moindres émissions sans déplacer immédiatement les équipements diesel, permettant aux acheteurs d'adapter leurs choix en matière de source d'énergie.
Par taille de vignoble :
les domaines de taille moyenne sont en tête tandis que les petits vignobles se développent plus rapidementLes vignobles de taille moyenne détenaient la position de tête en valeur, représentant une part de 43,2 % du marché en 2025, soutenus par une utilisation viable des machines et un grand nombre de clients potentiels. Ces domaines peuvent accéder à des prestataires ou participer à des flottes coopératives sans assumer le coût total de possession. Les domaines de taille moyenne constituent également une base stable pour les concessionnaires offrant maintenance, financement et soutien aux opérateurs, car leur utilisation récurrente des machines peut justifier des relations plus solides avec les distributeurs locaux et les prestataires de services. Ce groupe reste important pour la base de valeur du marché tout au long de la période de prévision.
Les petits vignobles devraient croître à un CAGR de 12,4 % de 2026 à 2031. Les machines portées sur tracteur à moindre coût et l'accès élargi aux prestataires améliorent leur capacité à utiliser la récolte mécanisée. Le crédit rural BNDES est pertinent, car il a accru le soutien aux petits producteurs et aux achats de machines. La demande des petits vignobles peut croître à mesure que les modèles d'accès deviennent plus pratiques, notamment lorsque les achats coopératifs et le partage d'équipements réduisent l'engagement financier requis de chaque producteur participant.

Analyse géographique
L'Argentine et le Chili forment le noyau établi du marché des vendangeuses en Amérique du Sud. La pénétration nationale de la récolte mécanisée en Argentine était de 21 % en 2025. Les réseaux de concessionnaires matures et les flottes coopératives donnent aux vignobles commerciaux un meilleur accès aux équipements et aux services. Le secteur coopératif de Mendoza a soutenu l'utilisation de machines contractuelles au sein de son réseau de membres. Les programmes de modernisation des vignobles du Chili encouragent le palissage et la conception des rangs pouvant accueillir des machines. La récolte 2026 du Chili a débuté 12 jours plus tôt qu'en 2025 dans la vallée de Limarí, renforçant la valeur d'une capacité de récolte rapide CONCHA Y TORO.
Le Brésil représente une opportunité incrémentale significative sur le marché des vendangeuses en Amérique du Sud. Sa grande zone viticole de Serra Gaúcha a connu une utilisation plus faible des machines car les systèmes latada ne conviennent pas facilement aux vendangeuses conventionnelles. Le Plan de récolte 2025/26 du Brésil a fourni 70 milliards BRL (13,0 milliards USD) en financement agricole, soutenant les investissements dans l'ensemble du secteur, y compris les machines et équipements. Les données du BNDES indiquent que plus de 95 % du crédit rural approuvé était destiné aux achats de machines et d'équipements en juin 2025. Ces initiatives de financement peuvent soutenir la mécanisation agricole et créer des opportunités pour les fournisseurs d'équipements.
Le Pérou et la Colombie restent des marchés en phase initiale pour les vendangeuses spécialisées. Leur activité viticole est plus étroitement liée aux raisins de table qu'aux raisins de cuve, ce qui limite la demande d'équipements de récolte spécialisés pour les raisins de cuve. La Colombie reste un marché en phase initiale pour les vendangeuses spécialisées, avec une base de production de raisins de cuve plus petite que l'Argentine et le Chili. Cette approche offre au marché des vendangeuses en Amérique du Sud une voie pratique pour couvrir les petites régions viticoles.
Paysage concurrentiel
Concentration du Marché
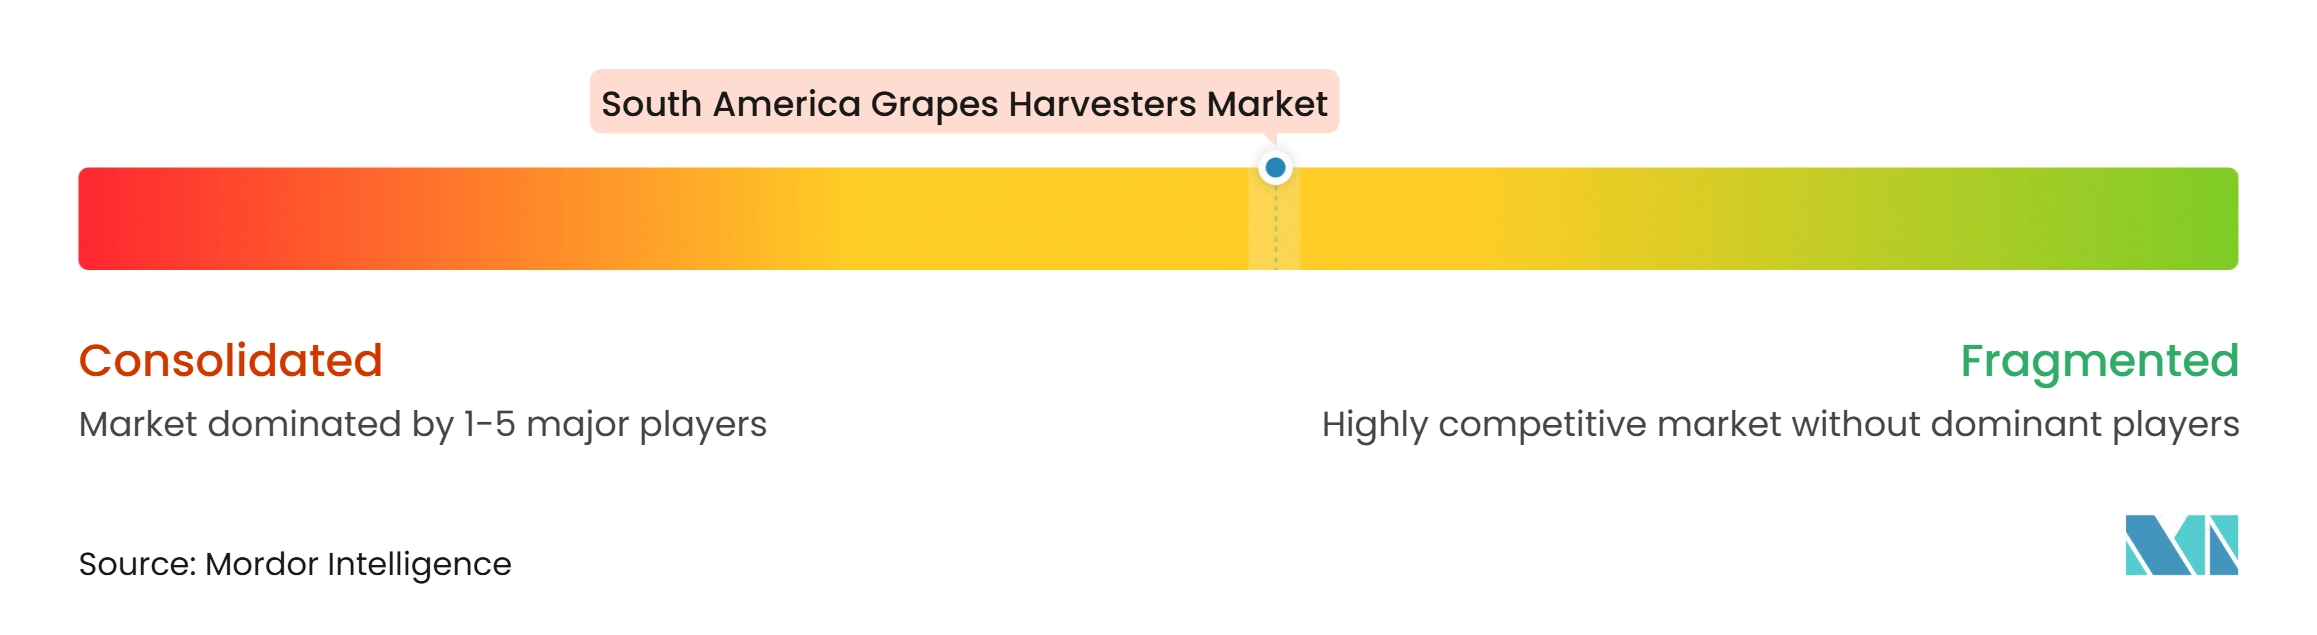
Le marché des vendangeuses en Amérique du Sud était modérément concentré, avec une concurrence menée par des équipementiers établis tels que Pellenc S.A.S., New Holland Agriculture, Oxbo International Corporation, Grégoire S.A.S. et ERO GmbH. Les fabricants européens disposent d'une base installée solide grâce à leur accent sur la précision de récolte et les équipements viticoles spécialisés. Oxbo International Corporation propose la vendangeuse tractée Oxbo 620 pour les opérations recherchant une alternative à moindre capital. Cette configuration peut convenir aux prestataires et aux coopératives qui doivent desservir plusieurs vignobles avec une seule machine. PeK Automotive propose le Slopehelper Grape Picker pour les vignobles en pente où les machines automotrices standard ont des limites d'exploitation. Andreoli Engineering S.r.l. a développé l'UT110-CH500 avec CH engineering GmbH pour les conditions de récolte de raisins en forte pente. Ces offres répondent à différents besoins en matière de terrain, d'investissement et d'exploitation dans la région.
Les principales opportunités concernent les systèmes portés sur tracteur abordables et une couverture de service local plus solide. Un soutien de réparation plus rapide peut réduire le risque associé à une panne d'équipement durant une courte période de récolte. Les fournisseurs qui investissent dans la formation des techniciens et la disponibilité des pièces peuvent renforcer leur position auprès des exploitants de vignobles éloignés. La concurrence reste fragmentée en dessous des principaux groupes d'équipementiers, laissant de la place pour des configurations spécialisées et des partenariats avec des distributeurs. Les fournisseurs sur le marché des vendangeuses en Amérique du Sud doivent adapter la technologie aux configurations locales des vignobles, aux conditions de financement et aux exigences de service.
Leaders du secteur des vendangeuses en Amérique du Sud
-
Pellenc S.A.S.
-
New Holland Agriculture (CNH Industrial N.V.)
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
-
Grégoire S.A.S. (SDF S.p.A.)
-
ERO GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des vendangeuses en Amérique du Sud Entreprises couvertes dans ce rapport
- Pellenc S.A.S.
- New Holland Agriculture (CNH Industrial N.V.)
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- Grégoire S.A.S. (SDF S.p.A.)
- ERO GmbH
- Alma
- CRF Costruzioni S.r.l.
- Bobard
- Andreoli Engineering S.r.l.
- CH engineering GmbH
- Leda AG
- I.ME.CA S.n.c. di Macorigh M. and C.
- PeK Automotive d.o.o.
- GRV
- Nairn Harvesters (Reese Group Ltd.)
Développements industriels récents dans Marché des vendangeuses en Amérique du Sud
- Mai 2026 : New Holland Agriculture a dévoilé la vendangeuse Braud 9070L lors du Sitevinitech 2026 à Mendoza, en Argentine. Le modèle présente une consommation de carburant réduite, le système de secouage IMS 2.0, le moniteur IntelliView IV et le portail de télémétrie FieldOps pour la surveillance des performances à distance en temps réel et la cartographie numérique des parcelles.
- Février 2026 : World Agritech a mis en avant le programme de récolte mécanisée de longue date de Catena Zapata en Argentine, où 3 vendangeuses New Holland Braud couvrent désormais plus de 1 000 hectares par an dans plusieurs provinces, dont La Pampa, San Juan et La Rioja.
- Janvier 2026 : Nova Aliança Vinícola Cooperativa au Brésil a conclu la récolte 2026 avec des résultats records, traitant environ 50 millions de kilogrammes, soit environ 25 % au-dessus de la projection initiale de la coopérative de 40 millions de kilogrammes. La coopérative traite environ 6 % de la production totale de raisins du Brésil, soulignant l'échelle du traitement des raisins dans la région de Serra Gaúcha et la pertinence potentielle des solutions de récolte mécanisée à mesure que les équipements s'adaptent mieux aux systmes viticoles locaux.
Périmètre du rapport sur le marché des vendangeuses en Amérique du Sud
Les vendangeuses sont des machines agricoles conçues pour la récolte mécanique des raisins dans les vignobles. Elles automatisent le processus de récolte en détachant les raisins des vignes et en les collectant pour un traitement ou une manutention ultérieure.
Le marché des vendangeuses en Amérique du Sud est segmenté par type de vendangeuse (vendangeuses automotrices, vendangeuses traînées/tractées et vendangeuses portées sur tracteur), par mode de fonctionnement (direction et fonctionnement manuels, fonctionnement assisté/guidé avec précision, et fonctionnement autonome/semi-autonome), par source d'énergie (diesel, hybride et électrique), par taille de vignoble (petits vignobles, vignobles de taille moyenne et grands vignobles), et par géographie (Brésil, Argentine, Chili, Pérou, Colombie, reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Vendangeuses automotrices |
| Vendangeuses traînées/tractées |
| Vendangeuses portées sur tracteur |
| Direction et fonctionnement manuels |
| Fonctionnement assisté/guidé avec précision |
| Fonctionnement autonome/semi-autonome |
| Diesel |
| Hybride |
| Électrique |
| Petits vignobles |
| Vignobles de taille moyenne |
| Grands vignobles |
| Brésil |
| Argentine |
| Chili |
| Pérou |
| Colombie |
| Reste de l'Amérique du Sud |
| Par type de vendangeuse | Vendangeuses automotrices |
| Vendangeuses traînées/tractées | |
| Vendangeuses portées sur tracteur | |
| Par mode de fonctionnement | Direction et fonctionnement manuels |
| Fonctionnement assisté/guidé avec précision | |
| Fonctionnement autonome/semi-autonome | |
| Par source d'énergie | Diesel |
| Hybride | |
| Électrique | |
| Par taille de vignoble | Petits vignobles |
| Vignobles de taille moyenne | |
| Grands vignobles | |
| Par géographie | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des vendangeuses en Amérique du Sud ?
Le marché des vendangeuses en Amérique du Sud était évalué à 175,02 millions USD en 2026 et devrait atteindre 291,43 millions USD d'ici 2031, avec une croissance à un CAGR de 10,74 %.
Qu'est-ce qui stimule la demande sur le marché des vendangeuses en Amérique du Sud ?
Les pénuries de main-d'œuvre, la hausse des coûts de récolte, les fenêtres de récolte étroites, la modernisation des vignobles et les services d'équipements partagés stimulent la demande de vendangeuses en Amérique du Sud.
Quel type de vendangeuse occupe la position de tête ?
Les vendangeuses automotrices menaient le marché avec une part de revenus de 48,5 % en 2025, soutenues par leur capacité de terrain plus élevée et leur adéquation aux grandes exploitations viticoles.
Quel mode de fonctionnement connaît la croissance la plus rapide ?
Les vendangeuses autonomes et semi-autonomes devraient croître à un CAGR de 13,2 % jusqu'en 2031, portées par le guidage de précision et la réduction de la dépendance aux opérateurs saisonniers.
Quelle taille de vignoble devrait se développer le plus rapidement ?
Les petits vignobles devraient croître à un CAGR de 12,4 % jusqu'en 2031, soutenus par les services de prestataires, la propriété partagée et les arrangements coopératifs d'équipements.