
Tamaño y Participación del Mercado de Cosechadoras de Uvas en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
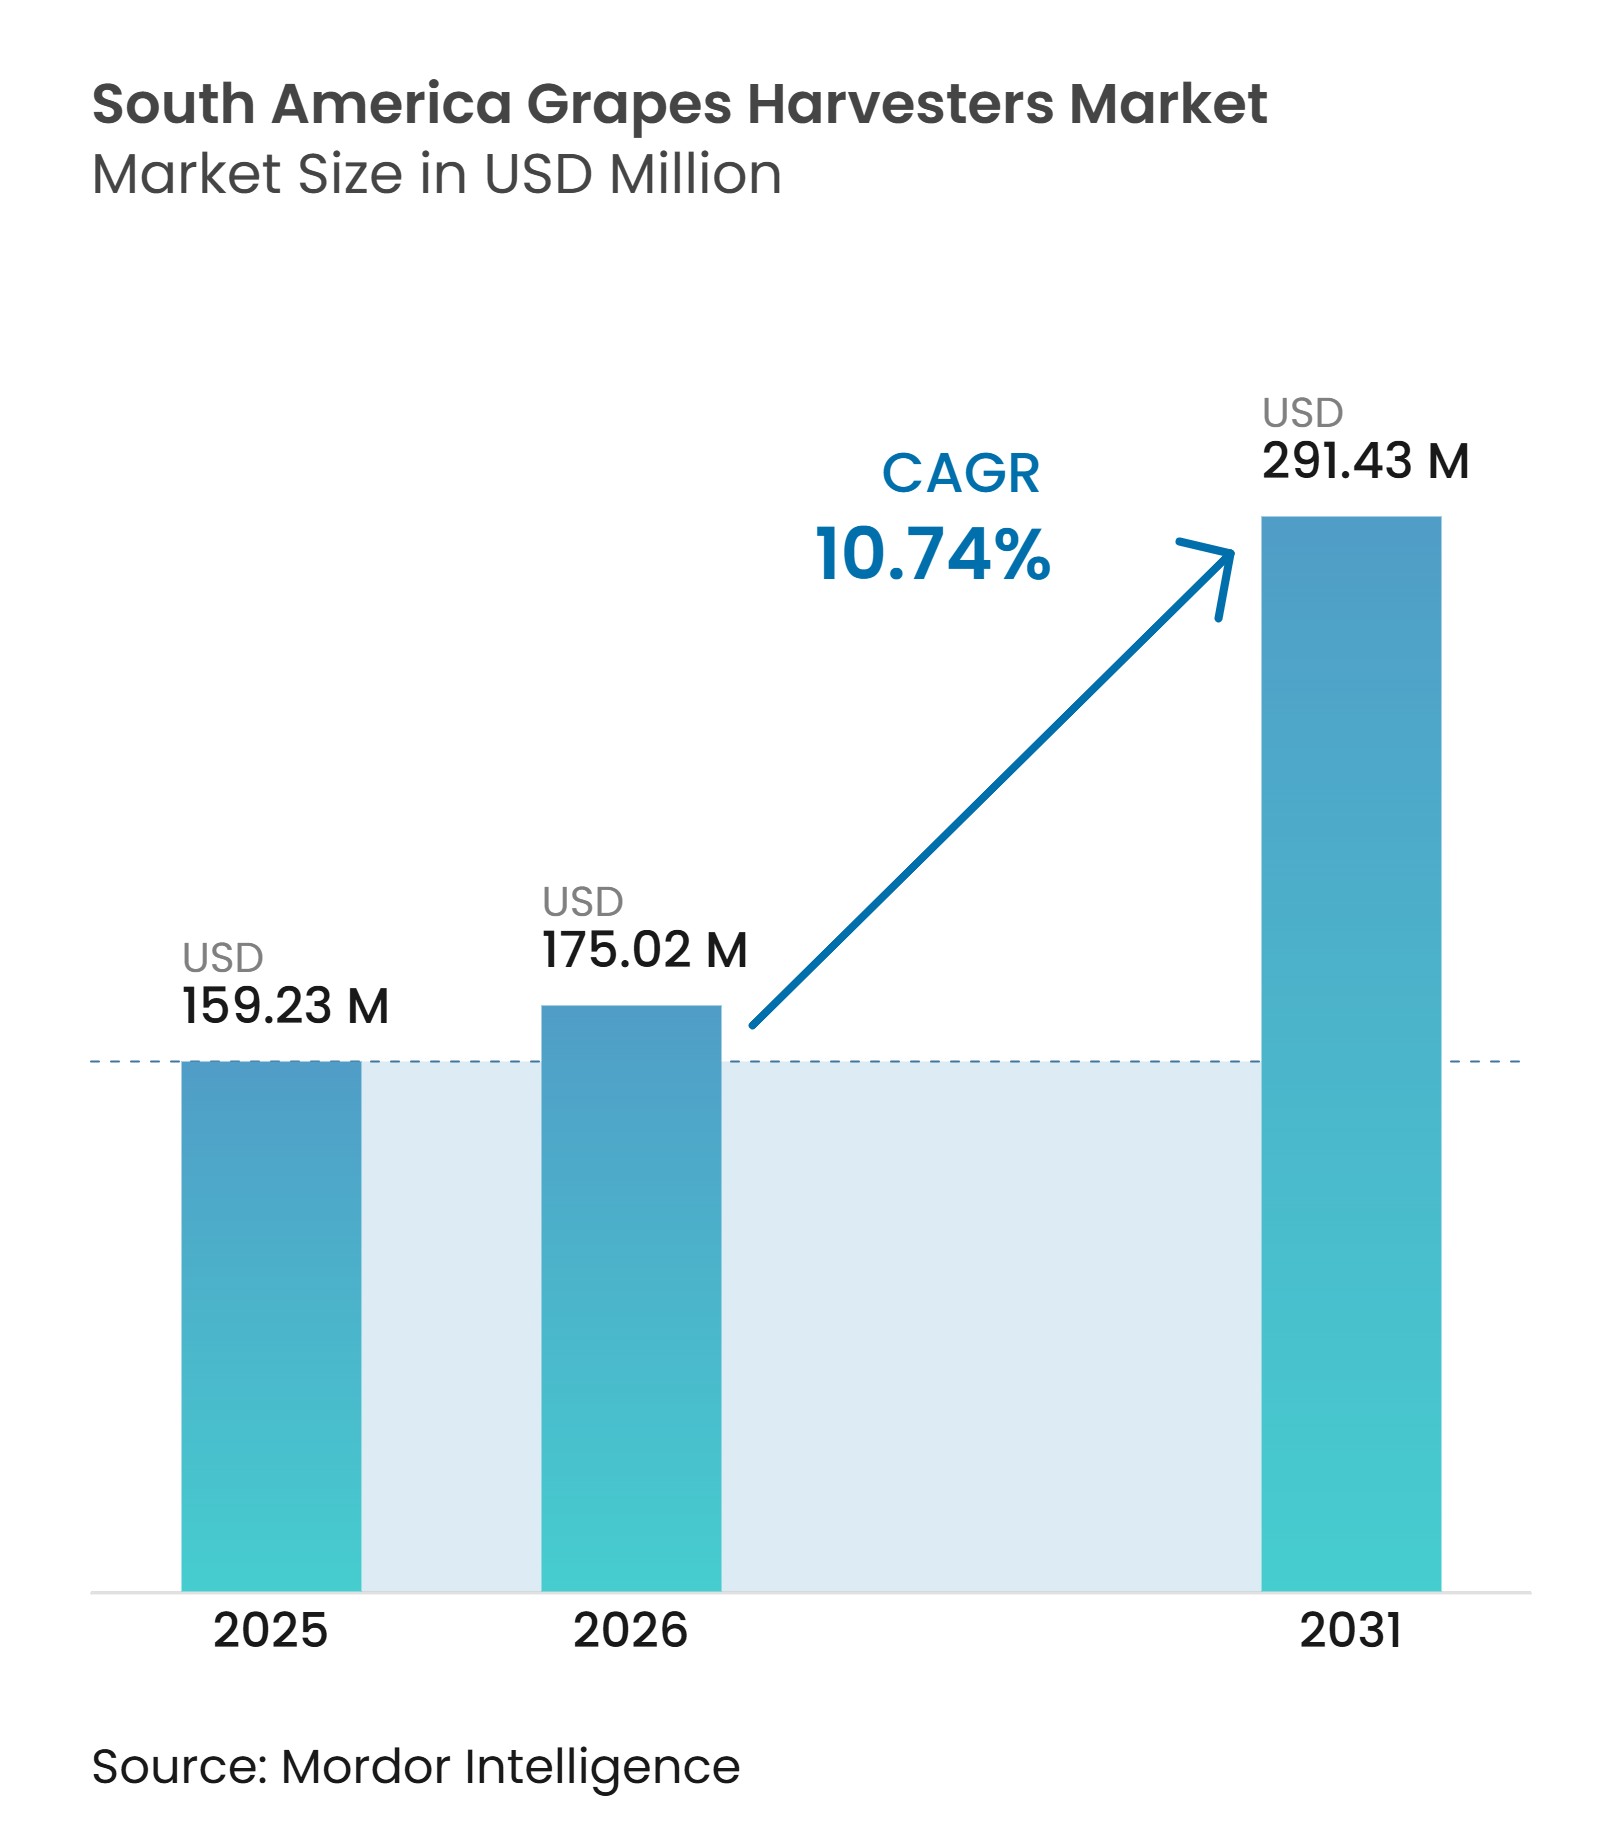
| Tamaño del mercado en el año base (2025) | 159.23 Millones de dólares |
| Tamaño del Mercado (2026) | 175.02 Millones de dólares |
| Tamaño del Mercado (2031) | 291.43 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.74 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cosechadoras de Uvas en América del Sur por Mordor Intelligence
El tamaño del mercado de cosechadoras de uvas en América del Sur fue valorado en 159,23 millones de USD en 2025 y se estima que crecerá desde 175,02 millones de USD en 2026 hasta alcanzar los 291,43 millones de USD en 2031, a una CAGR del 10,74% durante el período de pronóstico (2026-2031). La escasez de mano de obra y los mayores costos de cosecha están impulsando la adopción de la recolección mecanizada en viñedos comerciales. El inicio más temprano de la cosecha en Chile también está aumentando el valor de los equipos que pueden completar el trabajo dentro de ventanas estrechas de madurez.[1]Las flotas de cooperativas y los servicios de contratistas permiten a los viñedos acceder a maquinaria sin asumir el costo total de propiedad. Brasil presenta una oportunidad significativa, ya que el financiamiento de equipos y la investigación sobre sistemas adaptados pueden extender la mecanización más allá de las regiones vitivinícolas establecidas.[2]El mercado también avanza hacia equipos que registran la actividad en campo y respaldan los requisitos de trazabilidad.
Conclusiones Clave del Informe
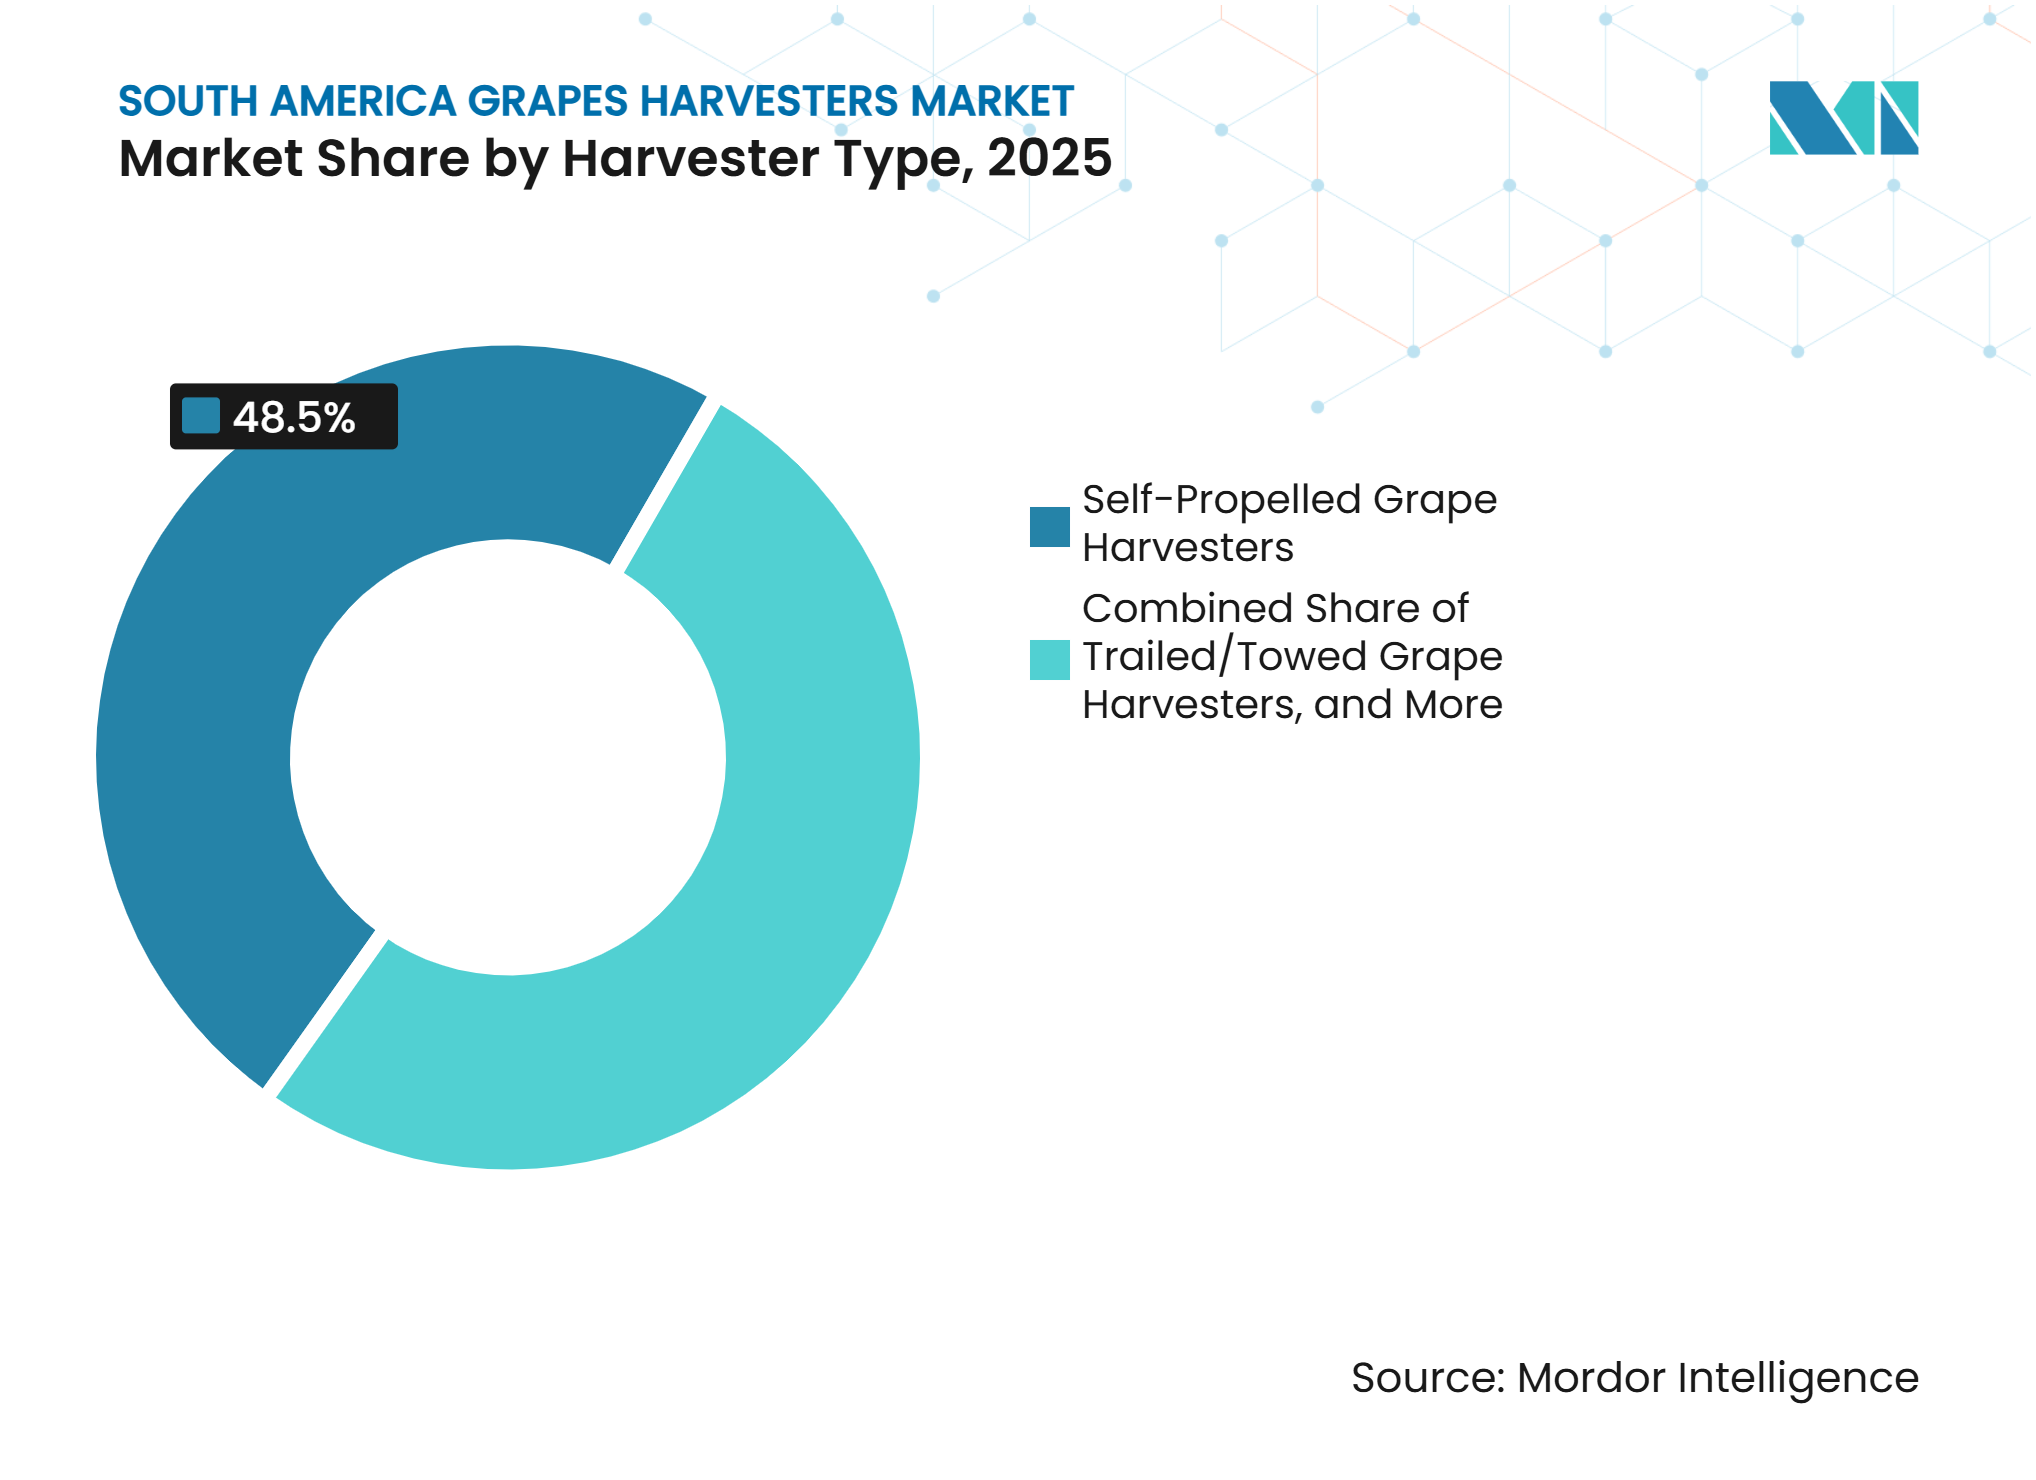
- Por tipo de cosechadora, las cosechadoras de uvas autopropulsadas representaron el 48,5% de la participación del mercado de cosechadoras de uvas en América del Sur en 2025, mientras que se prevé que las cosechadoras de uvas montadas en tractor crezcan a una CAGR del 11,8% de 2026 a 2031.
- Por modo de operación, la operación asistida/guiada por precisión representó el 54,2% del mercado de cosechadoras de uvas en América del Sur en 2025, mientras que se prevé que la operación autónoma/semiautónoma crezca a una CAGR del 13,2% de 2026 a 2031.
- Por fuente de energía, las cosechadoras diésel representaron el 66,8% de la participación de mercado en 2025, mientras que se prevé que las cosechadoras eléctricas crezcan a una CAGR del 14,0% de 2026 a 2031.
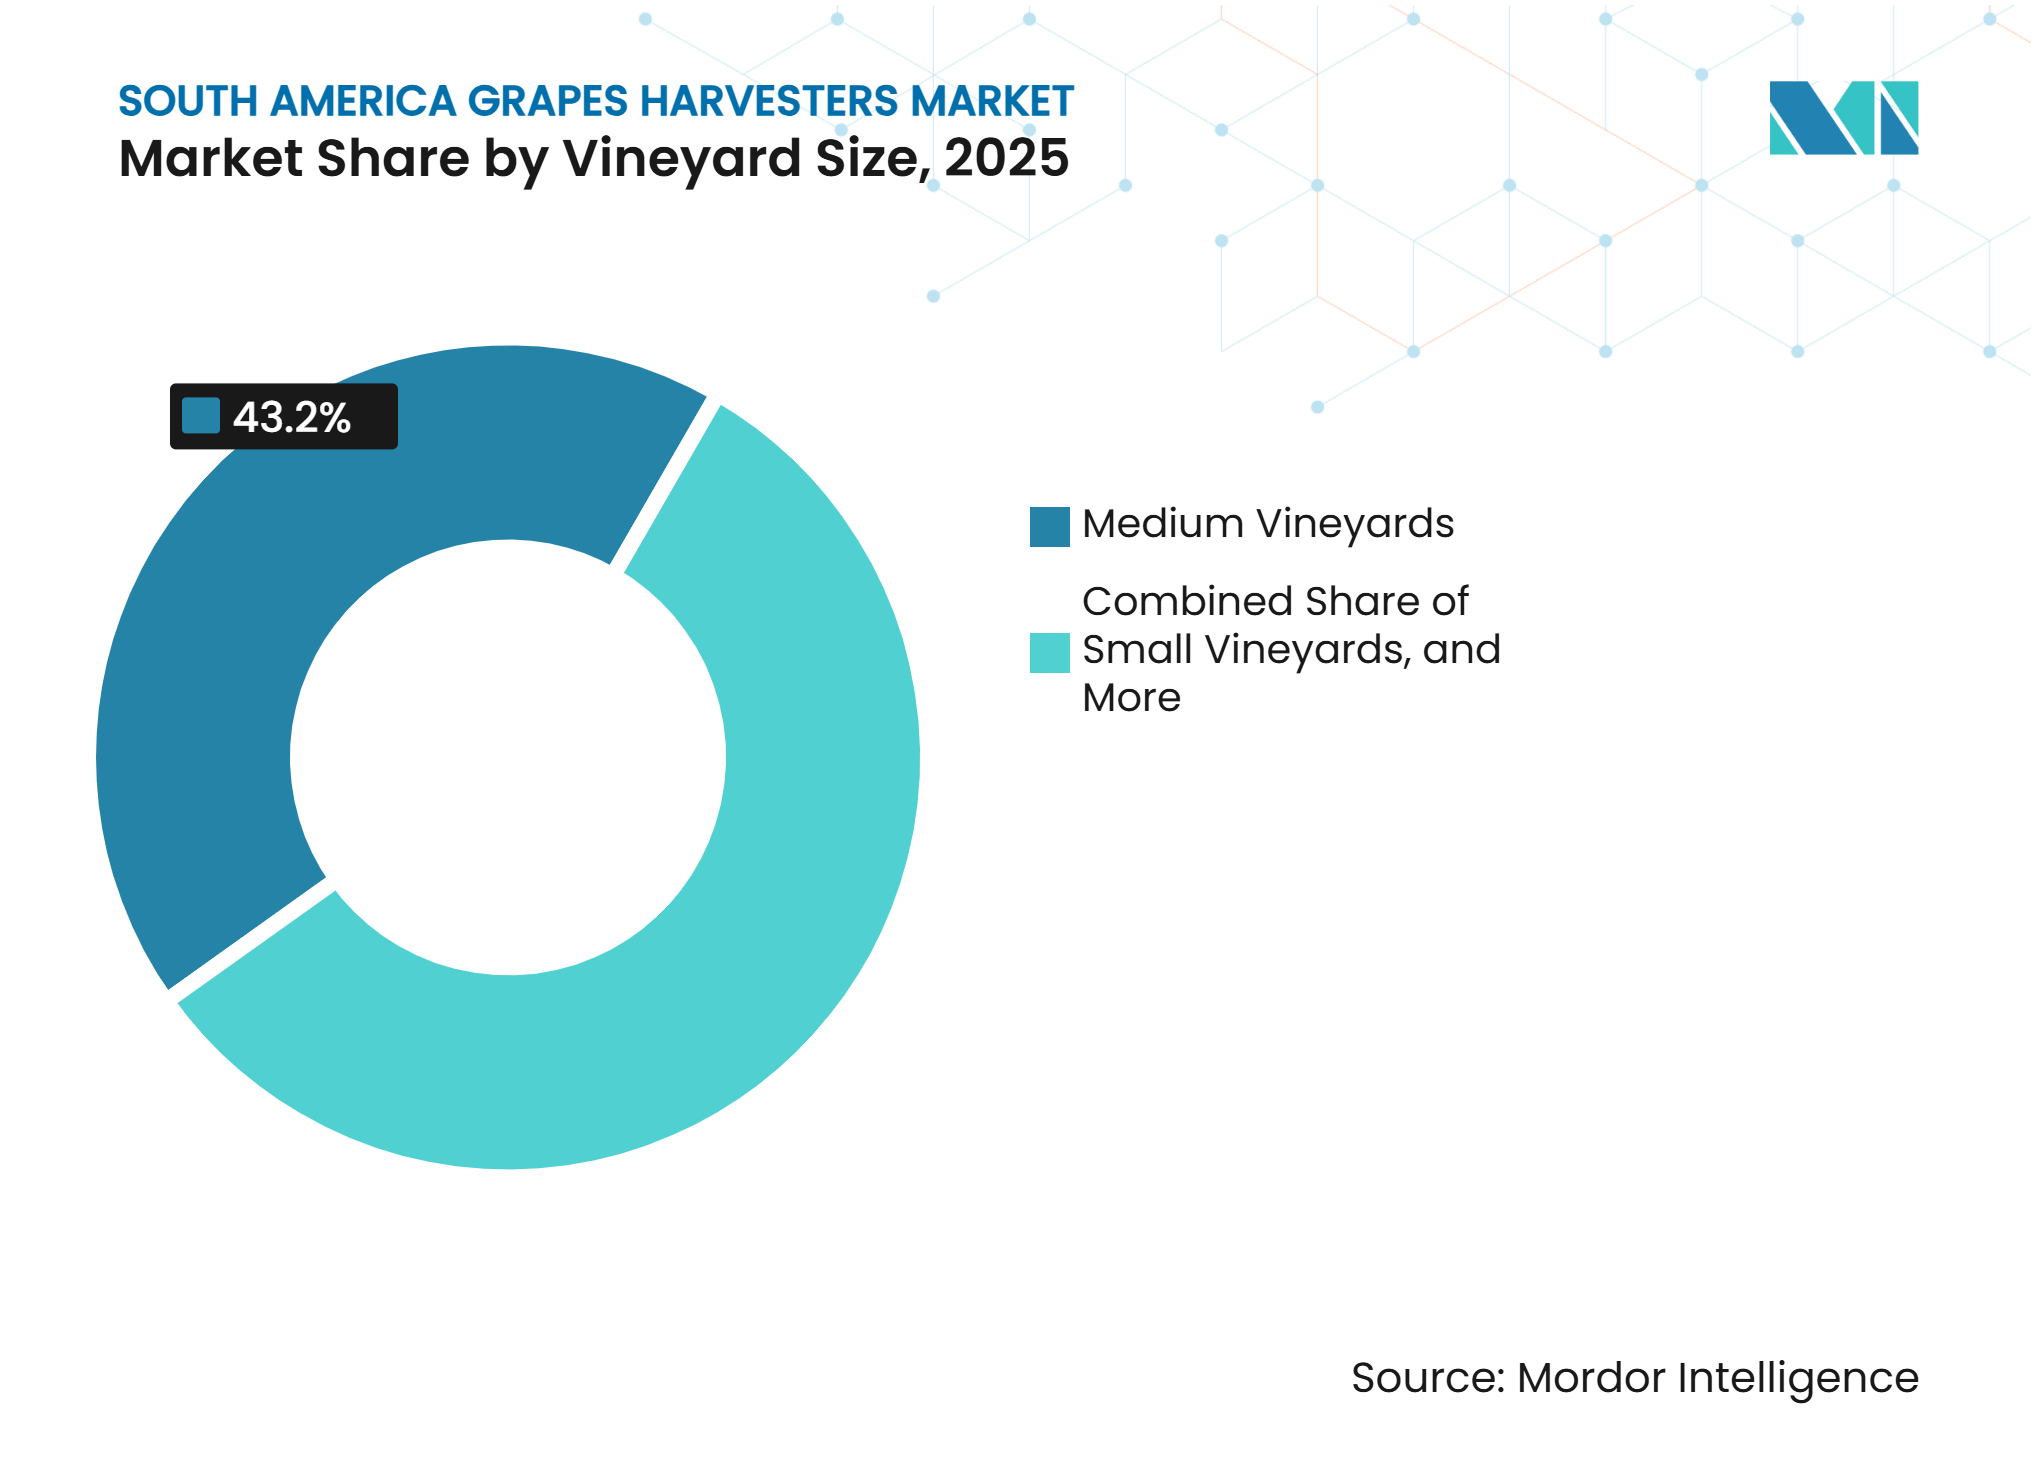
- Por tamaño de viñedo, los viñedos medianos representaron el 43,2% del mercado en 2025, mientras que se prevé que los viñedos pequeños crezcan a una CAGR del 12,4% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de mano de obra en viñedos e inflación salarial | +2.8% | Argentina, Chile, Brasil | Corto plazo (≤ 2 años) |
| Requisitos de rendimiento de bodegas orientadas a la exportación | +2.0% | Chile, Argentina | Mediano plazo (2-4 años) |
| Crecimiento de los servicios de cosecha por contratistas y cooperativas | +1.7% | Argentina, Brasil, Chile | Mediano plazo (2-4 años) |
| Modernización de viñedos en Chile y Argentina | +2.2% | Chile, Argentina | Mediano plazo (2-4 años) |
| Recuperación de la mecanización en etapa temprana en Brasil | +1.8% | Brasil, Perú, Colombia | Largo plazo (≥ 4 años) |
| Demanda de adaptación para cosecha con capacidad de datos | +1.1% | Chile, Argentina, Brasil | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra en Viñedos e Inflación Salarial
El sector vitivinícola cooperativo de Argentina emplea a más de 10.000 trabajadores de cosecha, mientras que la disponibilidad de mano de obra estacional se ha reducido a medida que los trabajadores rurales se desplazan hacia el empleo urbano.[3] Los costos de cosecha mecanizada aumentaron un 37% interanual en Mendoza durante la temporada 2026, principalmente porque los cargos de alquiler están vinculados al costo en USD de las máquinas. Los costos de cosecha manual también aumentaron, reduciendo la ventaja de costo de depender exclusivamente de cuadrillas. La escasez de mano de obra puede impulsar la demanda de cosecha mecánica al reducir la dependencia de los productores en cuadrillas estacionales durante períodos de cosecha comprimidos. Las tarifas de máquinas contratadas de 700 USD por hectárea son cada vez más atractivas para fincas con áreas de cosecha más grandes, particularmente donde los productores priorizan fechas de finalización confiables, menos brechas de personal y un flujo más predecible de fruta hacia la bodega.
Requisitos de Rendimiento de Bodegas Orientadas a la Exportación
Las bodegas exportadoras deben cosechar las uvas dentro de ventanas específicas de madurez para proteger la calidad de la fruta y los calendarios de procesamiento. Catena Zapata operó 3 cosechadoras New Holland Braud en más de 1.000 hectáreas en varias provincias argentinas, demostrando la escala alcanzable con una flota propia. Las cosechadoras autopropulsadas registraron una capacidad de campo de 1,34 hectáreas por hora, en comparación con 0,81-0,87 hectáreas por hora para los equipos remolcados. Esta diferencia de capacidad es significativa cuando el clima y la madurez reducen el período de cosecha disponible. La cosecha 2026 de Chile en el Valle del Limarí comenzó 12 días antes que el año anterior, aumentando la necesidad de tomar decisiones rápidas en el viñedo. El mercado de cosechadoras de uvas en América del Sur se beneficia de máquinas que ofrecen un rendimiento confiable durante períodos de cosecha comprimidos, particularmente donde la capacidad de recepción de la bodega y la madurez del viñedo deben coordinarse el mismo día.
Crecimiento de los Servicios de Cosecha por Contratistas y Cooperativas
Los servicios de contratistas reducen la carga de capital para los viñedos que no tienen suficiente superficie para justificar una máquina dedicada. Las flotas compartidas también dan a los productores pequeños y medianos acceso a equipos actuales y operadores capacitados. Las cooperativas pueden organizar el acceso a maquinaria entre los viñedos de sus miembros, permitiendo que una sola flota apoye a varios productores dentro de la misma temporada. Este enfoque mejora la utilización del equipo y pone la experiencia del operador a disposición de viñedos que no mantendrían un equipo propio. El mercado de cosechadoras de uvas en América del Sur se beneficia de estos modelos de servicio compartido porque una sola decisión de flota puede afectar a múltiples viñedos. Las flotas de contratistas podrían proporcionar una vía de adopción para equipos eléctricos y semiautónomos, ya que los costos de los equipos pueden distribuirse entre múltiples fincas, logrando una mayor utilización de las máquinas durante la temporada e introduciendo gradualmente nuevos sistemas a clientes establecidos.
Modernización de Viñedos en Chile y Argentina
Chile y Argentina han ampliado el uso de sistemas de espaldera y posicionamiento vertical de brotes, que son más compatibles con la cosecha mecánica. La investigación respaldada por la Agencia Nacional de Investigación y Desarrollo de Chile encontró que la selección del sistema de conducción influye fuertemente en el valor y la productividad del viñedo, con algunos sistemas logrando una productividad un 63% mayor. Las nuevas plantaciones y los ciclos de replantación crean una oportunidad para alinear el diseño de las hileras con los requisitos de las máquinas. Los programas de modernización de Chile apoyan el trabajo de infraestructura de viñedos que puede mejorar el acceso a la cosecha mecanizada. Los sistemas montados en tractor ofrecen una inversión inicial menor en comparación con los equipos autopropulsados, apoyando la adopción por parte de fincas en proceso de modernización. El mercado de cosechadoras de uvas en América del Sur puede expandirse a medida que las mejoras en los viñedos eliminen las barreras físicas para la operación de máquinas, permitiendo a los productores considerar las decisiones de equipamiento junto con las decisiones de plantación y espaldera, en lugar de tratar la maquinaria de cosecha como una inversión posterior.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo inicial y exposición al tipo de cambio | -1.4% | Argentina, Brasil | Corto plazo (≤ 2 años) |
| Hileras estrechas, variación en el sistema de conducción y límites de pendiente | -0.8% | Chile, Argentina | Mediano plazo (2-4 años) |
| Cobertura limitada de repuestos locales y técnicos | -0.7% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Calidad de uva premium y necesidades de cosecha selectiva | -0.5% | Chile, Argentina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Exposición al Tipo de Cambio
Las cosechadoras de uvas comerciales vendidas en América del Sur son importadas, lo que expone a los compradores a fluctuaciones del tipo de cambio en el momento de la compra. Para una finca de tamaño mediano, una unidad autopropulsada puede representar varios temporadas de cosecha manual, lo que hace que las condiciones de financiamiento sean tan importantes como las especificaciones de la máquina en muchas decisiones de compra. En Argentina, la volatilidad del peso puede aumentar el costo en moneda local de la maquinaria importada antes de la entrega. El aumento del 37% en el costo de cosecha mecánica contratada en Mendoza en 2026 demostró cómo los precios de alquiler vinculados al USD se trasladan a los usuarios del viñedo. En Brasil y Argentina, los requisitos de certificación de importación y aranceles pueden aumentar aún más los costos totales de adquisición, especialmente cuando los compradores deben tener en cuenta la logística, la puesta en marcha y las necesidades de servicio a largo plazo antes de que una máquina comience a generar ingresos.
Hileras Estrechas, Variabilidad de la Espaldera y Límites de Pendiente
Algunos viñedos establecidos fueron plantados con espaciado entre hileras y sistemas de conducción que son menos compatibles con las cosechadoras mecánicas convencionales. La replantación, el re-espalderado y la preparación del terreno pueden requerir una inversión sustancial antes de que un productor pueda desplegar una cosechadora. Las parcelas con pendiente pronunciada en los valles costeros de Chile y las zonas de piedemonte de Argentina restringen el uso de equipos autopropulsados estándar. La investigación chilena identificó el sistema de conducción como un determinante principal del rendimiento de la cosecha mecánica. Las máquinas especializadas pueden operar en terrenos difíciles, pero su mayor costo limita su atractivo a un grupo reducido de productores. El mercado de cosechadoras de uvas en América del Sur depende de los ciclos de renovación de viñedos para ampliar el área que las máquinas pueden atender, ya que el diseño del equipo por sí solo no puede resolver todas las limitaciones de ancho de hilera, gradiente y espaldera que se establecieron cuando se plantaron los viñedos más antiguos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cosechadora:
Las Cosechadoras de Uvas Autopropulsadas Lideran Mientras las Cosechadoras Montadas en Tractor Amplían el AccesoLas cosechadoras de uvas autopropulsadas representaron una participación de ingresos del 48,5% en 2025. Su capacidad de campo horaria de 1,34 hectáreas superó las 0,81-0,87 hectáreas registradas para los equipos remolcados. Las grandes fincas y los contratistas utilizan esta productividad para completar amplias áreas de cosecha dentro de ventanas de calidad cortas. Las máquinas remolcadas y arrastradas siguen siendo importantes para los usuarios que buscan menores requisitos de capital inicial. Los modelos cooperativos en Argentina apoyan su uso porque la utilización puede compartirse entre varios viñedos.
Se prevé que las cosechadoras de uvas montadas en tractor sean la subcategoría de más rápido crecimiento dentro del tipo de cosechadora, registrando una CAGR del 11,8% de 2026 a 2031. Ofrecen una opción más accesible para los productores con hileras compatibles pero capital limitado para equipos autopropulsados. Los accesorios VP10 y VP16 de CRF Costruzioni y el GT3 de Grégoire demuestran la variedad de configuraciones disponibles para diferentes anchos de hilera. El mercado de cosechadoras de uvas en América del Sur está avanzando más allá de un enfoque en las compras de grandes fincas. Una cobertura de productos más amplia ayuda a los proveedores a atender viñedos con diferentes condiciones operativas y de financiamiento, incluidos los productores que ingresan por primera vez a la mecanización a través de una flota compartida y luego consideran la propiedad dedicada.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Operación:
La Guía de Precisión Lidera Mientras los Sistemas Autónomos Crecen Más RápidoLa operación asistida y guiada por precisión representó la mayor participación dentro de la categoría de modo de operación, con el 54,2% del mercado en 2025. Estas máquinas combinan la dirección basada en GPS y las pantallas de rendimiento con el control continuo del operador, lo que permite a los usuarios mejorar la consistencia mientras mantienen la gestión directa de los ajustes de cosecha. Se prevé que las operaciones autónomas/semiautónomas crezcan a una CAGR del 13,2% de 2026 a 2031. Su atractivo está vinculado a la guía de precisión, los registros digitales de cosecha y el potencial de reducir la dependencia de operadores estacionales en entornos de viñedo adecuados, donde las condiciones del campo permiten una navegación confiable. Este crecimiento refleja el interés en la navegación, la recopilación de datos y las funciones de ahorro de mano de obra en viñedos de alto valor.
Es probable que la operación autónoma no se desarrolle al mismo ritmo en todas las regiones sudamericanas. La geometría variable de las hileras, las condiciones de pendiente y el soporte técnico limitado pueden ralentizar la adopción en áreas del interior. El centro de Chile y Mendoza tienen condiciones más favorables para una adopción más temprana debido a los viñedos establecidos y las operaciones orientadas a la exportación. El Slopehelper Grape Picker de PeK Automotive está diseñado para el trabajo en viñedos con terreno empinado y utiliza un enfoque de recolección sin sacudidas. El mercado de cosechadoras de uvas en América del Sur se beneficiará donde la automatización pueda abordar tanto la disponibilidad de mano de obra como los requisitos de trazabilidad, manteniendo al mismo tiempo una supervisión suficiente del operador para viñedos con terreno irregular y condiciones de campo cambiantes.
Por Fuente de Energía:
El Diésel Sigue Siendo el Principal Mientras los Equipos Eléctricos Ganan InterésLos equipos diésel representaron una participación de ingresos del 66,8% en 2025. Las redes de distribución de combustible y las prácticas de mantenimiento establecidas respaldan el uso del diésel en la mayoría de las áreas de viñedo. Muchas regiones rurales aún carecen de la infraestructura de carga de alta capacidad requerida para cosechadoras totalmente eléctricas. Los equipos diésel seguirán siendo fundamentales en las decisiones de flota durante el período 2026-2031, ya que los usuarios establecidos pueden confiar en el suministro de combustible familiar, las rutinas de servicio y las prácticas operativas tanto en grandes fincas como en flotas de contratistas.
Se prevé que las plataformas eléctricas sean la categoría de fuente de energía de más rápido crecimiento, registrando una CAGR del 14,0% de 2026 a 2031. Las oportunidades iniciales para los equipos eléctricos probablemente se concentrarán en áreas de viñedo con acceso confiable a la electricidad, particularmente en regiones vitivinícolas establecidas como el centro de Chile y Mendoza. Los contratistas pueden encontrar atractivas las unidades eléctricas cuando los precios estables de la electricidad pueden compensar los costos del diésel y el transporte. La transición dependerá del acceso a la carga, la utilización de la flota y el financiamiento para nuevas tecnologías. El mercado de cosechadoras de uvas en América del Sur puede aprovechar este cambio para ofrecer opciones de menores emisiones sin desplazar inmediatamente los equipos diésel, permitiendo a los compradores adaptar sus opciones de energía.
Por Tamaño de Viñedo:
Las Fincas Medianas Lideran Mientras los Viñedos Pequeños se Expanden Más RápidoLos viñedos medianos ocuparon la posición líder por valor, representando una participación del 43,2% del mercado en 2025, respaldados por el uso viable de maquinaria y un gran número de clientes potenciales. Estas fincas pueden acceder a contratistas o participar en flotas cooperativas sin asumir el costo total de propiedad. Las fincas medianas también proporcionan una base estable para los distribuidores que ofrecen mantenimiento, financiamiento y soporte al operador, ya que su uso recurrente de maquinaria puede justificar relaciones más sólidas con distribuidores locales y proveedores de servicios de contratistas. Este grupo sigue siendo importante para la base de valor del mercado durante todo el período de pronóstico.
Se prevé que los viñedos pequeños crezcan a una CAGR del 12,4% de 2026 a 2031. Las máquinas montadas en tractor de menor costo y el mayor acceso a contratistas mejoran su capacidad de utilizar la cosecha mecanizada. El crédito rural del BNDES es relevante, ya que ha aumentado el apoyo a los pequeños productores y las compras de maquinaria. La demanda de los viñedos pequeños puede crecer a medida que los modelos de acceso se vuelvan más prácticos, particularmente cuando la compra cooperativa y el intercambio de equipos reduzcan el compromiso financiero requerido de cada productor participante.

Análisis Geográfico
Argentina y Chile forman el núcleo establecido del mercado de cosechadoras de uvas en América del Sur. La penetración nacional de la cosecha mecanizada en Argentina fue del 21% en 2025. Las redes de distribuidores maduras y las flotas cooperativas dan a los viñedos comerciales mayor acceso a equipos y servicios. El sector cooperativo de Mendoza ha apoyado el uso de máquinas contratadas en su red de miembros. El apoyo a la modernización de viñedos en Chile fomenta el espalderado y el diseño de hileras que pueden acomodar maquinaria. La cosecha 2026 de Chile comenzó 12 días antes que en 2025 en el Valle del Limarí, reforzando el valor de la capacidad de cosecha rápida CONCHA Y TORO.
Brasil presenta una oportunidad incremental significativa en el mercado de cosechadoras de uvas en América del Sur. Su gran área de viñedos en Serra Gaúcha ha tenido un menor uso de maquinaria porque los sistemas de latada no se adaptan fácilmente a las cosechadoras convencionales. El Plan de Cosecha 2025/26 de Brasil proporcionó 70.000 millones de BRL (13.000 millones de USD) en financiamiento agrícola, apoyando inversiones en todo el sector, incluidos maquinaria y equipos. Los datos del BNDES indican que más del 95% del crédito rural aprobado se destinó a compras de maquinaria y equipos a junio de 2025. Estas iniciativas de financiamiento pueden apoyar la mecanización agrícola y crear oportunidades para los proveedores de equipos.
Perú y Colombia siguen siendo mercados en etapa más temprana para cosechadoras de uvas especializadas. Su actividad vitivinícola está más estrechamente vinculada a las uvas de mesa que a las uvas para vino, lo que limita la demanda de equipos especializados para la cosecha de uvas viníferas. Colombia sigue siendo un mercado en etapa más temprana para cosechadoras de uvas especializadas, con una base de producción de uvas para vino menor que la de Argentina y Chile. Este enfoque le da al mercado de cosechadoras de uvas en América del Sur un camino práctico para cubrir regiones vitivinícolas más pequeñas.
Panorama Competitivo
Concentración del Mercado
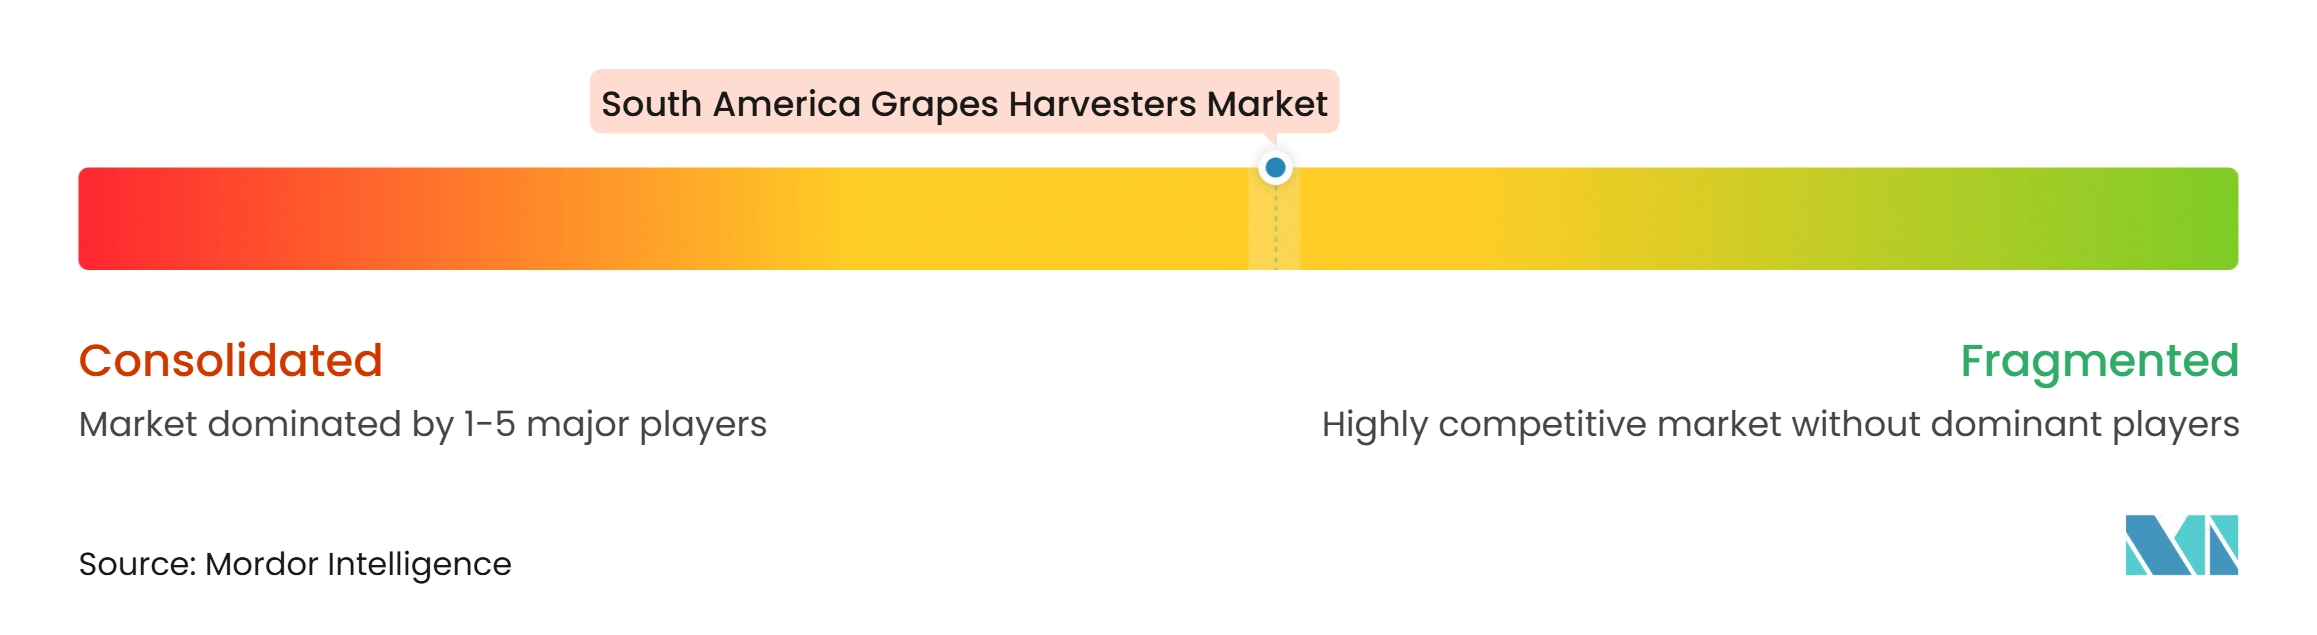
El mercado de cosechadoras de uvas en América del Sur estaba moderadamente concentrado, con una competencia liderada por fabricantes de equipos originales establecidos como Pellenc S.A.S., New Holland Agriculture, Oxbo International Corporation, Grégoire S.A.S. y ERO GmbH. Los fabricantes europeos tienen una sólida base instalada debido a su enfoque en la precisión de cosecha y los equipos especializados para viñedos. Oxbo International Corporation ofrece la cosechadora de uvas remolcada Oxbo 620 para operaciones que buscan una alternativa de menor capital. Esta configuración puede adaptarse a contratistas y cooperativas que necesitan atender múltiples viñedos con una sola máquina. PeK Automotive ofrece el Slopehelper Grape Picker para viñedos con pendiente pronunciada donde las máquinas autopropulsadas estándar tienen límites operativos. Andreoli Engineering S.r.l. desarrolló el UT110-CH500 con CH engineering GmbH para condiciones de cosecha de uvas en alta pendiente. Estas ofertas abordan diferentes necesidades de terreno, inversión y operación en toda la región.
Las principales áreas de oportunidad son los sistemas montados en tractor asequibles y una cobertura de servicio local más sólida. Un soporte de reparación más rápido puede reducir el riesgo asociado con la falla del equipo durante un período de cosecha corto. Los proveedores que invierten en capacitación de técnicos y disponibilidad de repuestos pueden fortalecer su posición con operadores de viñedos remotos. La competencia sigue siendo fragmentada por debajo de los principales grupos de fabricantes de equipos originales, dejando espacio para configuraciones especializadas y asociaciones con distribuidores. Los proveedores en el mercado de cosechadoras de uvas en América del Sur necesitan adaptar la tecnología a los diseños de viñedos locales, las condiciones de financiamiento y los requisitos de servicio.
Líderes de la Industria de Cosechadoras de Uvas en América del Sur
-
Pellenc S.A.S.
-
New Holland Agriculture (CNH Industrial N.V.)
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
-
Grégoire S.A.S. (SDF S.p.A.)
-
ERO GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cosechadoras de Uvas en América del Sur Empresas cubiertas en este informe
- Pellenc S.A.S.
- New Holland Agriculture (CNH Industrial N.V.)
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- Grégoire S.A.S. (SDF S.p.A.)
- ERO GmbH
- Alma
- CRF Costruzioni S.r.l.
- Bobard
- Andreoli Engineering S.r.l.
- CH engineering GmbH
- Leda AG
- I.ME.CA S.n.c. di Macorigh M. and C.
- PeK Automotive d.o.o.
- GRV
- Nairn Harvesters (Reese Group Ltd.)
Desarrollos recientes de la industria en Mercado de Cosechadoras de Uvas en América del Sur
- Mayo de 2026: New Holland Agriculture presentó la cosechadora Braud 9070L en Sitevinitech 2026 en Mendoza, Argentina. El modelo cuenta con menor consumo de combustible, el sistema de sacudida IMS 2.0, el monitor IntelliView IV y el portal de telemetría FieldOps para monitoreo remoto del rendimiento en tiempo real y mapeo digital de campo.
- Febrero de 2026: World Agritech destacó el programa de cosecha mecanizada de larga trayectoria de Catena Zapata en Argentina, donde 3 cosechadoras New Holland Braud ahora cubren más de 1.000 hectáreas anuales en múltiples provincias, incluidas La Pampa, San Juan y La Rioja.
- Enero de 2026: Nova Aliança Vinícola Cooperativa en Brasil concluyó la cosecha 2026 con resultados récord, procesando aproximadamente 50 millones de kilogramos, aproximadamente un 25% por encima de la proyección inicial de la cooperativa de 40 millones de kilogramos. La cooperativa procesa aproximadamente el 6% de la producción total de uvas de Brasil, destacando la escala del procesamiento de uvas en la región de Serra Gaúcha y la relevancia potencial de las soluciones de cosecha mecanizada a medida que los equipos se adaptan mejor a los sistemas de viñedo locales.
Alcance del Informe del Mercado de Cosechadoras de Uvas en América del Sur
Las cosechadoras de uvas son máquinas agrícolas diseñadas para la cosecha mecánica de uvas en viñedos. Automatizan el proceso de cosecha extrayendo las uvas de las vides y recogiéndolas para su posterior procesamiento o manejo.
El Mercado de Cosechadoras de Uvas en América del Sur está Segmentado por Tipo de Cosechadora (Cosechadoras de Uvas Autopropulsadas, Cosechadoras de Uvas Remolcadas/Arrastradas y Cosechadoras de Uvas Montadas en Tractor), por Modo de Operación (Dirección y Operación Manual, Operación Asistida/Guiada por Precisión y Operación Autónoma/Semiautónoma), por Fuente de Energía (Diésel, Híbrido y Eléctrico), por Tamaño de Viñedo (Viñedos Pequeños, Viñedos Medianos y Viñedos Grandes) y por Geografía (Brasil, Argentina, Chile, Perú, Colombia, Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cosechadoras de Uvas Autopropulsadas |
| Cosechadoras de Uvas Remolcadas/Arrastradas |
| Cosechadoras de Uvas Montadas en Tractor |
| Dirección y Operación Manual |
| Operación Asistida/Guiada por Precisión |
| Operación Autónoma/Semiautónoma |
| Diésel |
| Híbrido |
| Eléctrico |
| Viñedos Pequeños |
| Viñedos Medianos |
| Viñedos Grandes |
| Brasil |
| Argentina |
| Chile |
| Perú |
| Colombia |
| Resto de América del Sur |
| Por Tipo de Cosechadora | Cosechadoras de Uvas Autopropulsadas |
| Cosechadoras de Uvas Remolcadas/Arrastradas | |
| Cosechadoras de Uvas Montadas en Tractor | |
| Por Modo de Operación | Dirección y Operación Manual |
| Operación Asistida/Guiada por Precisión | |
| Operación Autónoma/Semiautónoma | |
| Por Fuente de Energía | Diésel |
| Híbrido | |
| Eléctrico | |
| Por Tamaño de Viñedo | Viñedos Pequeños |
| Viñedos Medianos | |
| Viñedos Grandes | |
| Por Geografía | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cosechadoras de uvas en América del Sur?
El mercado de cosechadoras de uvas en América del Sur fue valorado en 175,02 millones de USD en 2026 y se prevé que alcance los 291,43 millones de USD en 2031, creciendo a una CAGR del 10,74%.
¿Qué está impulsando la demanda del mercado de cosechadoras de uvas en América del Sur?
La escasez de mano de obra, el aumento de los costos de cosecha, las ventanas de cosecha estrechas, la modernización de viñedos y los servicios de equipos compartidos están impulsando la demanda de cosechadoras de uvas en América del Sur.
¿Qué tipo de cosechadora ocupa la posición líder?
Las cosechadoras de uvas autopropulsadas lideraron el mercado con una participación de ingresos del 48,5% en 2025, respaldadas por su mayor capacidad de campo y su idoneidad para operaciones de viñedos más grandes.
¿Qué modo de operación está creciendo más rápido?
Se prevé que las cosechadoras de uvas autónomas y semiautónomas crezcan a una CAGR del 13,2% hasta 2031, impulsadas por la guía de precisión y la reducción de la dependencia de operadores estacionales.
¿Qué tamaño de viñedo se espera que se expanda más rápido?
Se prevé que los viñedos pequeños crezcan a una CAGR del 12,4% hasta 2031, respaldados por servicios de contratistas, propiedad compartida y acuerdos cooperativos de equipos.