
Marktgröße und Marktanteile der Traubenerntemaschinenmärkte in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
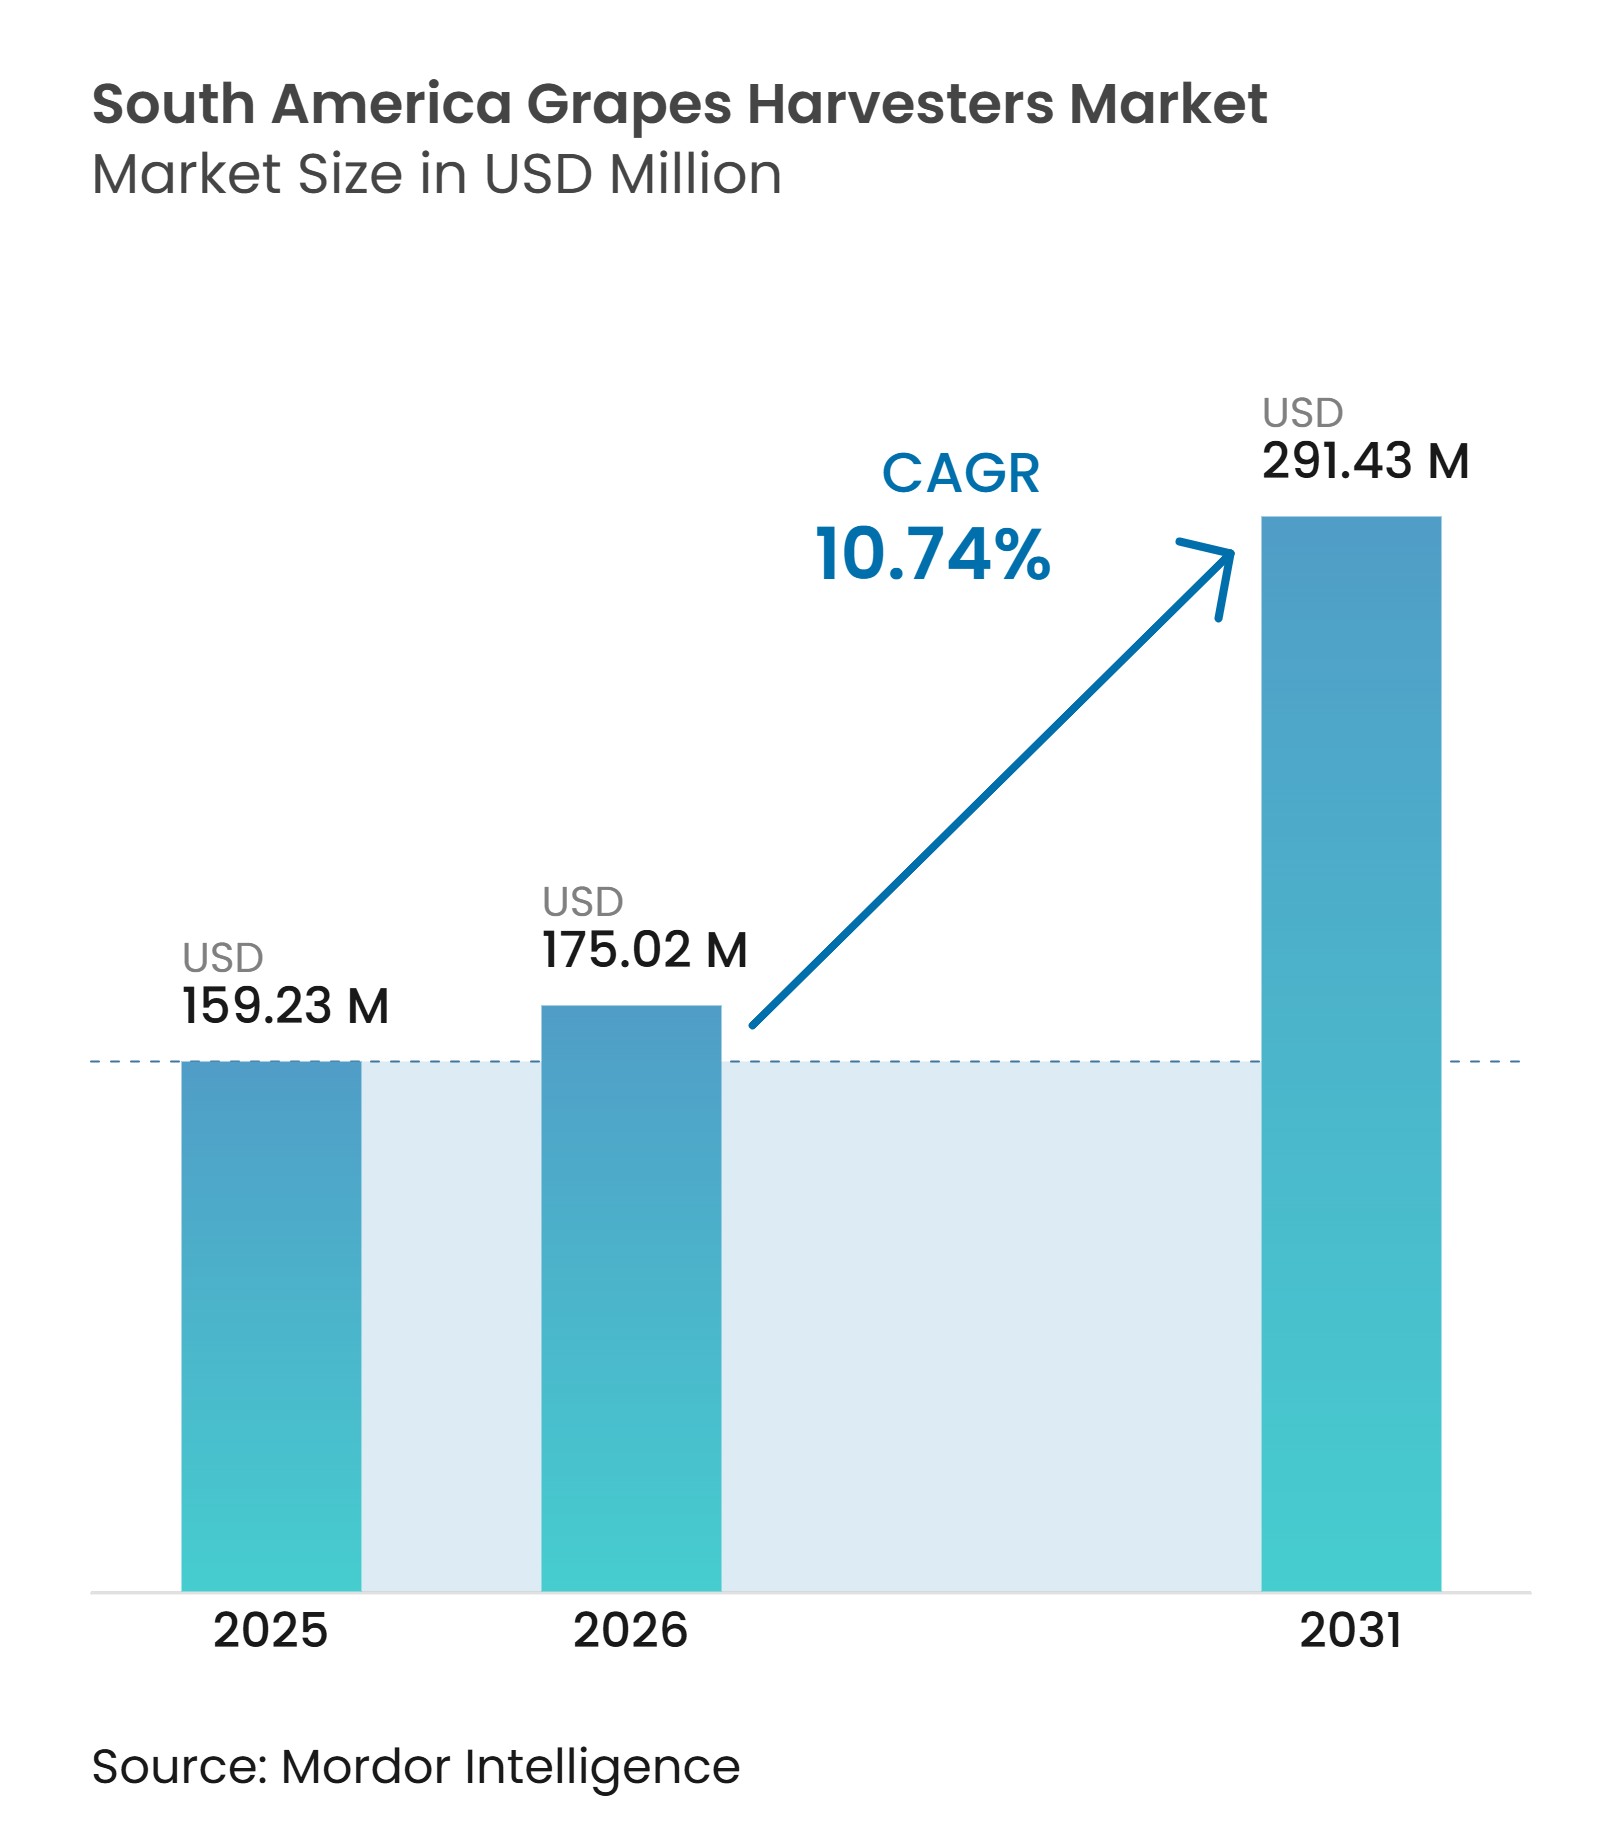
| Marktgröße im Basisjahr (2025) | 159.23 Millionen US-Dollar |
| Marktgröße (2026) | 175.02 Millionen US-Dollar |
| Marktgröße (2031) | 291.43 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.74 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Traubenerntemaschinenmärkte in Südamerika von Mordor Intelligence
Die Marktgröße der Traubenerntemaschinenmärkte in Südamerika wurde im Jahr 2025 auf 159,23 Millionen USD geschätzt und soll von 175,02 Millionen USD im Jahr 2026 auf 291,43 Millionen USD bis 2031 wachsen, bei einer CAGR von 10,74 % während des Prognosezeitraums (2026–2031). Arbeitskräftemangel und höhere Erntekosten treiben die Einführung mechanisierter Ernte in kommerziellen Weinbergen voran. Frühere Erntezeitpunkte in Chile erhöhen ebenfalls den Wert von Maschinen, die die Arbeit innerhalb enger Reifefenster abschließen können.[1]Genossenschaftliche Maschinenparks und Lohnunternehmerdienstleistungen ermöglichen Weinbergen den Zugang zu Maschinen, ohne die vollen Eigentumskosten tragen zu müssen. Brasilien bietet eine bedeutende Chance, da Maschinenfinanzierung und Forschung zu angepassten Systemen die Mechanisierung über etablierte Weinregionen hinaus ausweiten knnen.[2]Der Markt bewegt sich auch in Richtung Maschinen, die Feldaktivitäten aufzeichnen und Rückverfolgbarkeitsanforderungen unterstützen.
Wichtigste Erkenntnisse des Berichts
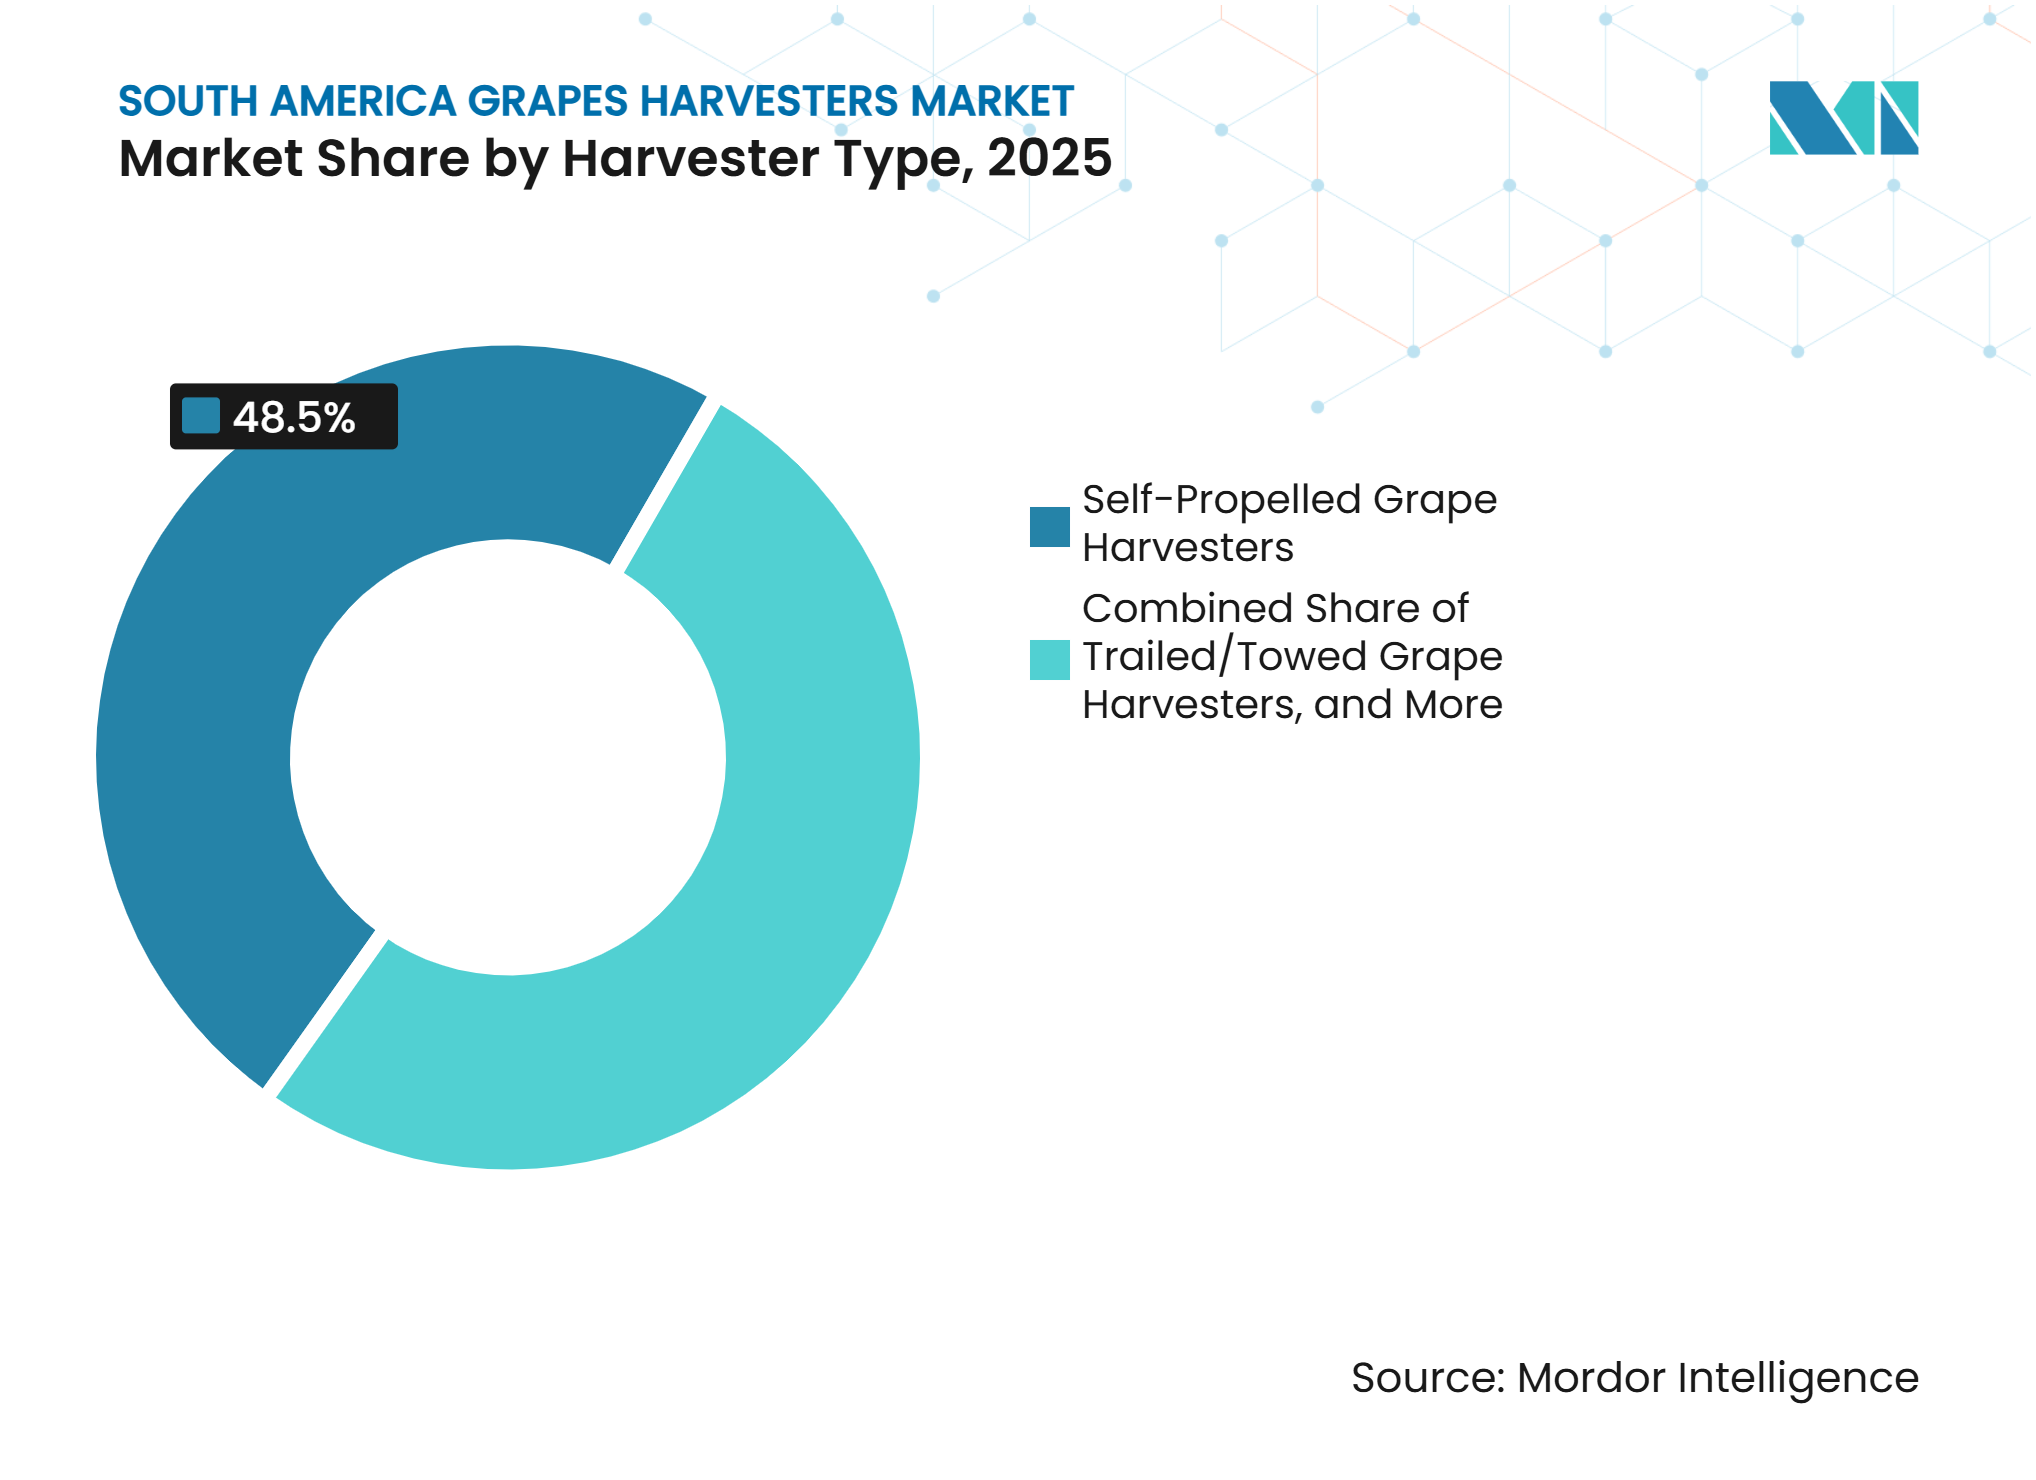
- Nach Erntemaschintyp hielten selbstfahrende Traubenerntemaschinenmärkte im Jahr 2025 einen Marktanteil von 48,5 % am Markt für Traubenerntemaschinenmärkte in Südamerika, während traktorangebaute Traubenerntemaschinenmärkte von 2026 bis 2031 voraussichtlich mit einer CAGR von 11,8 % wachsen werden.
- Nach Betriebsart entfiel auf den unterstützten/präzisionsgeführten Betrieb im Jahr 2025 ein Anteil von 54,2 % am Markt für Traubenerntemaschinenmärkte in Südamerika, während der autonome/halbautonome Betrieb von 2026 bis 2031 voraussichtlich mit einer CAGR von 13,2 % wachsen wird.
- Nach Energiequelle entfiel auf dieselbetriebene Maschinen im Jahr 2025 ein Marktanteil von 66,8 %, während elektrisch betriebene Erntemaschinen von 2026 bis 2031 voraussichtlich mit einer CAGR von 14,0 % wachsen werden.
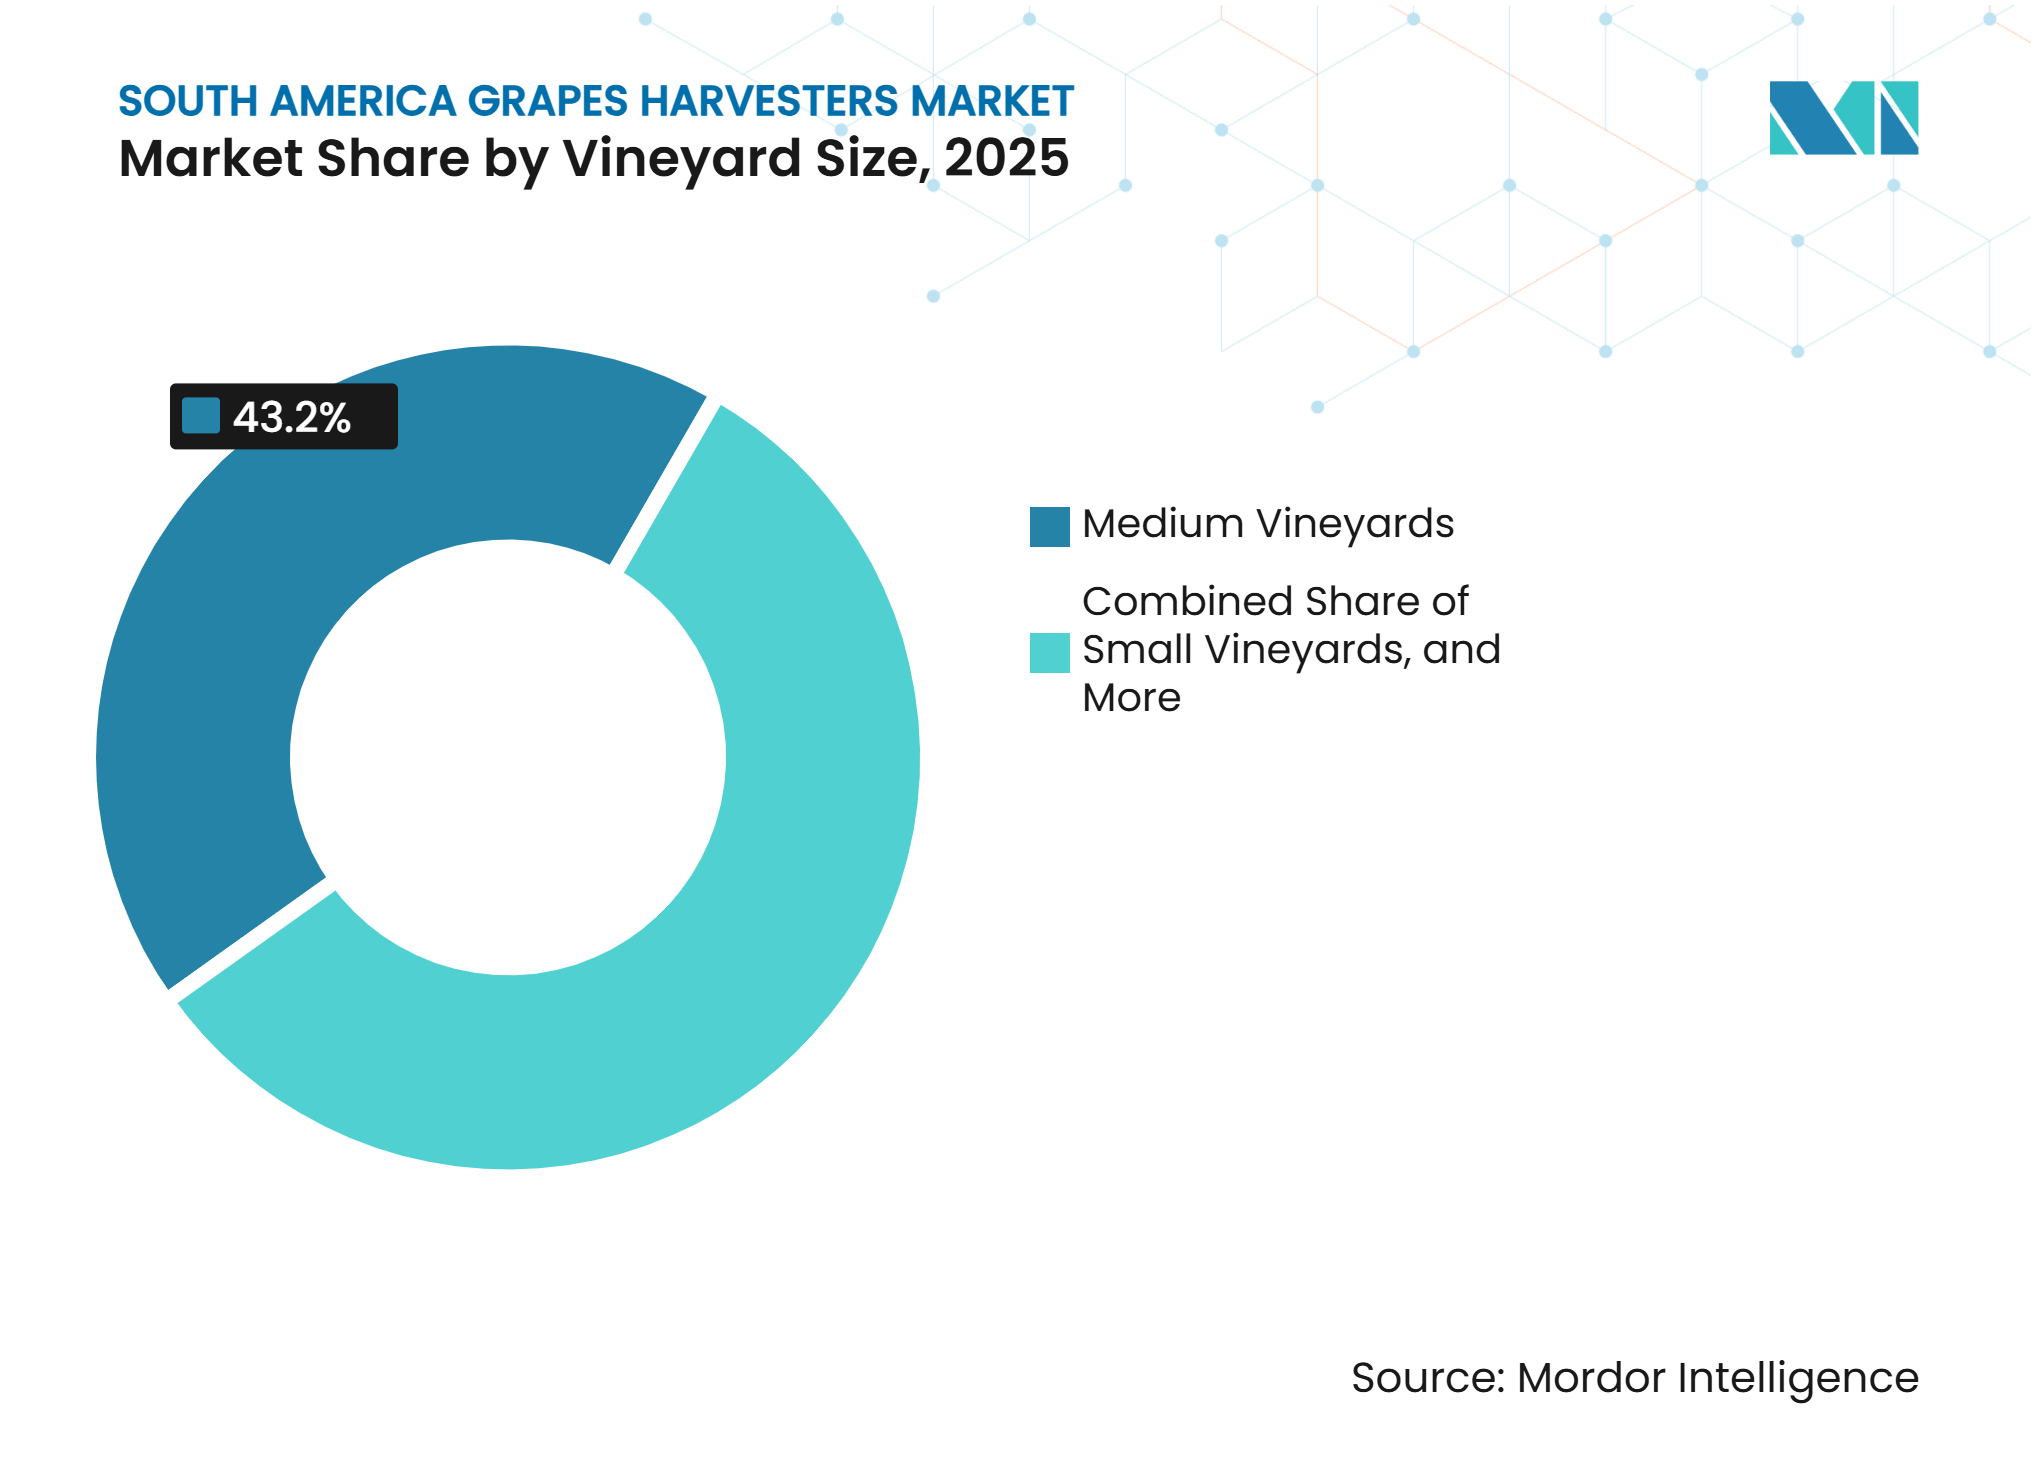
- Nach Weinberggröße hielten mittelgroße Weinberge im Jahr 2025 einen Marktanteil von 43,2 %, während kleine Weinberge von 2026 bis 2031 voraussichtlich mit einer CAGR von 12,4 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräftemangel in Weinbergen und Lohninflation | +2.8% | Argentinien, Chile, Brasilien | Kurzfristig (≤ 2 Jahre) |
| Durchsatzanforderungen exportorientierter Weingüter | +2.0% | Chile, Argentinien | Mittelfristig (2–4 Jahre) |
| Wachsende Lohnunternehmer- und Genossenschaftsernteservices | +1.7% | Argentinien, Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| Weinbergmodernisierung in Chile und Argentinien | +2.2% | Chile, Argentinien | Mittelfristig (2–4 Jahre) |
| Frühphasige Mechanisierungsaufholjagd Brasiliens | +1.8% | Brasilien, Peru, Kolumbien | Langfristig (≥ 4 Jahre) |
| Nachrüstungsbedarf für datenbereite Ernte | +1.1% | Chile, Argentinien, Brasilien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel in Weinbergen und Lohninflation
Argentiniens genossenschaftlicher Weinsektor beschäftigt mehr als 10.000 Erntearbeiter, während die saisonale Arbeitskräfteverfügbarkeit gesunken ist, da Landarbeiter in städtische Beschäftigung abwandern.[3] Die mechanisierten Erntekosten stiegen in Mendoza während der Saison 2026 um 37 % im Jahresvergleich, hauptsächlich weil die Mietgebühren an die USD-Kosten der Maschinen gekoppelt sind. Auch die manuellen Erntekosten stiegen, was den Kostenvorteil einer vollständigen Abhängigkeit von Arbeitskräften verringerte. Arbeitskräftemangel kann die Nachfrage nach mechanischer Ernte unterstützen, indem er die Abhängigkeit der Erzeuger von saisonalen Arbeitskräften während komprimierter Erntezeiträume verringert. Vertraglich vereinbarte Maschinensätze von 700 USD pro Hektar sind für Güter mit größeren Erntebereichen zunehmend attraktiv, insbesondere wenn Erzeuger zuverlässige Fertigstellungstermine, weniger Personalengpässe und einen gleichmäßigeren Fruchtzufluss zum Weingut priorisieren.
Durchsatzanforderungen exportorientierter Weingüter
Exportweingüter müssen Trauben innerhalb bestimmter Reifefenster ernten, um die Fruchtqualität und die Verarbeitungspläne zu schützen. Catena Zapata betrieb 3 New Holland Braud-Erntemaschinen auf mehr als 1.000 Hektar in mehreren argentinischen Provinzen und demonstrierte damit die mit einem Gutsmaschinenpark erreichbare Größenordnung. Selbstfahrende Erntemaschinen verzeichneten eine Feldkapazität von 1,34 Hektar pro Stunde, verglichen mit 0,81–0,87 Hektar pro Stunde für gezogene Maschinen. Dieser Kapazitätsunterschied ist erheblich, wenn Wetter und Reife den verfügbaren Erntezeitraum verkürzen. Chiles Ernte 2026 im Limarí-Tal begann 12 Tage früher als im Vorjahr, was den Bedarf an schnellen Weinbergentscheidungen erhöhte. Der Markt für Traubenerntemaschinenmärkte in Südamerika profitiert von Maschinen, die während komprimierter Erntezeiträume einen zuverlässigen Durchsatz liefern, insbesondere wenn die Aufnahmekapazität des Weinguts und die Weinbergreife am selben Tag koordiniert werden müssen.
Wachsende Lohnunternehmer- und Genossenschaftsernteservices
Lohnunternehmerdienstleistungen reduzieren die Kapitalbelastung für Weinberge, die nicht über genügend Anbaufläche verfügen, um eine dedizierte Maschine zu rechtfertigen. Gemeinsame Maschinenparks geben kleinen und mittleren Erzeugern auch Zugang zu aktuellen Maschinen und ausgebildeten Bedienern. Genossenschaften können den Maschinenzugang über Mitgliedsweinberge hinweg organisieren und so einem einzigen Maschinenpark ermöglichen, mehrere Erzeuger innerhalb derselben Saison zu unterstützen. Dieser Ansatz verbessert die Maschinenauslastung und macht Bedienerfahrung für Weinberge verfügbar, die keine eigene Mannschaft unterhalten würden. Der Markt für Traubenerntemaschinenmärkte in Südamerika profitiert von diesen gemeinsamen Servicemodellen, da eine einzige Maschinenentscheidung mehrere Weinberge beeinflussen kann. „Lohnunternehmermaschinenparks könnten einen Einführungsweg für elektrische und halbautonome Maschinen bieten, da die Maschinenkosten auf mehrere Güter verteilt werden können, eine höhere Maschinenauslastung über die Saison erzielt wird und neue Systeme schrittweise bei etablierten Kunden eingeführt werden können.
Weinbergmodernisierung in Chile und Argentinien
Chile und Argentinien haben den Einsatz von Spalier- und vertikalen Triebpositionierungssystemen ausgeweitet, die besser mit der mechanischen Ernte kompatibel sind. Forschungen, die von Chiles Nationaler Forschungs- und Entwicklungsagentur unterstützt wurden, ergaben, dass die Wahl des Erziehungssystems den Weinbergwert und die Produktivität stark beeinflusst, wobei einige Systeme eine um 63 % höhere Produktivität erzielen. Neupflanzungen und Wiederbepflanzungszyklen schaffen eine Gelegenheit, das Reihendesign auf Maschinenanforderungen abzustimmen. Chiles Modernisierungsprogramme unterstützen Weinberginfrastrukturarbeiten, die den Zugang zur mechanisierten Ernte verbessern können. Traktorangebaute Systeme bieten eine geringere Anfangsinvestition im Vergleich zu selbstfahrenden Maschinen und unterstützen die Einführung durch modernisierende Güter. Der Markt für Traubenerntemaschinenmärkte in Südamerika kann sich ausweiten, wenn Weinbergverbesserungen physische Hindernisse für den Maschinenbetrieb beseitigen und Erzeugern ermöglichen, Maschinenentscheidungen zusammen mit Pflanz- und Spalierentscheidungen zu treffen, anstatt Erntemaschinen als spätere Investition zu behandeln.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und Devisenrisiko | -1.4% | Argentinien, Brasilien | Kurzfristig (≤ 2 Jahre) |
| Enge Reihen, Variation der Erziehungssysteme und Hangbeschränkungen | -0.8% | Chile, Argentinien | Mittelfristig (2–4 Jahre) |
| Begrenzte lokale Ersatzteil- und Technikerversorgung | -0.7% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Qualitätsanforderungen bei Premiumtrauben und selektiver Ernte | -0.5% | Chile, Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und Devisenrisiko
Kommerzielle Traubenerntemaschinenmärkte, die in Südamerika verkauft werden, sind importiert, was Käufer zum Zeitpunkt des Kaufs Wechselkursschwankungen aussetzt. Für ein mittelgroßes Gut kann eine selbstfahrende Einheit mehrere Saisonen manueller Erntekosten repräsentieren, was Finanzierungskonditionen in vielen Kaufentscheidungen ebenso wichtig macht wie Maschinenspezifikationen. In Argentinien kann die Peso-Volatilität die Lokalwährungskosten importierter Maschinen vor der Lieferung erhöhen. Der Anstieg der vertraglich vereinbarten mechanischen Erntekosten in Mendoza um 37 % im Jahr 2026 zeigte, wie USD-gekoppelte Mietpreise an Weinbergnutzer weitergegeben werden. In Brasilien und Argentinien können Importzertifizierungs- und Zollanforderungen die Gesamtanschaffungskosten weiter erhöhen, insbesondere wenn Käufer Logistik, Inbetriebnahme und langfristige Serviceanforderungen berücksichtigen müssen, bevor eine Maschine Einnahmen generiert.
Enge Reihen, Spalier-Variabilität und Hangbeschränkungen
Einige etablierte Weinberge wurden mit Reihenabständen und Erziehungssystemen bepflanzt, die weniger kompatibel mit konventionellen mechanischen Erntemaschinen sind. Wiederbepflanzung, Neubetrellisierung und Geländevorbereitung können erhebliche Investitionen erfordern, bevor ein Erzeuger eine Erntemaschine einsetzen kann. Steile Parzellen in Chiles Küstentälern und Argentiniens Vorgebirgsgebieten schränken den Einsatz standardmäßiger selbstfahrender Maschinen ein. Chilenische Forschungen identifizierten das Erziehungssystem als wesentlichen Bestimmungsfaktor für die mechanische Ernteleistung. Spezialisierte Maschinen können in schwierigem Gelände betrieben werden, aber ihre höheren Kosten begrenzen ihre Attraktivität auf eine enge Gruppe von Erzeugern. Der Markt für Traubenerntemaschinenmärkte in Südamerika ist auf Weinbergerneuerungszyklen angewiesen, um die Fläche zu erweitern, die Maschinen bedienen können, da das Maschinendesign allein nicht alle Reihenbreiten-, Gefälle- und Spalierbeschränkungen lösen kann, die beim Anlegen älterer Weinberge festgelegt wurden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erntemaschintyp:
Selbstfahrende Traubenerntemaschinenmärkte führen, während traktorangebaute Traubenerntemaschinenmärkte den Zugang erweiternSelbstfahrende Traubenerntemaschinenmärkte hielten im Jahr 2025 einen Umsatzanteil von 48,5 %. Ihre stündliche Feldkapazität von 1,34 Hektar übertraf die für gezogene Maschinen verzeichneten 0,81–0,87 Hektar. Große Güter und Lohnunternehmer nutzen diese Produktivität, um breite Erntebereiche innerhalb kurzer Qualitätsfenster abzuschließen. Gezogene und angehängte Maschinen bleiben wichtig für Nutzer, die geringere anfängliche Kapitalanforderungen suchen. Genossenschaftliche Modelle in Argentinien unterstützen deren Einsatz, da die Auslastung auf mehrere Weinberge verteilt werden kann.
Traktorangebaute Traubenerntemaschinenmärkte werden voraussichtlich die am schnellsten wachsende Unterkategorie innerhalb des Erntemaschintyps sein und von 2026 bis 2031 eine CAGR von 11,8 % verzeichnen. Sie bieten eine zugänglichere Option für Erzeuger mit kompatiblen Reihen, aber begrenztem Kapital für selbstfahrende Maschinen. CRF Costruziones VP10- und VP16-Anbaugeräte und Grégoiress GT3 demonstrieren die Bandbreite der für verschiedene Reihenbreiten verfügbaren Konfigurationen. Der Markt für Traubenerntemaschinenmärkte in Südamerika geht über einen Fokus auf große Gutskäufe hinaus. Eine breitere Produktabdeckung hilft Lieferanten, Weinberge mit unterschiedlichen Betriebs- und Finanzierungsbedingungen zu bedienen, einschließlich Erzeugern, die zunächst über einen gemeinsamen Maschinenpark in die Mechanisierung einsteigen und später ein dediziertes Eigentum in Betracht ziehen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsart:
Präzisionsführung führt, während autonome Systeme am schnellsten wachsenDer unterstützte und präzisionsgeführte Betrieb hielt den größten Anteil innerhalb der Betriebsartkategorie und entfiel im Jahr 2025 auf 54,2 % des Marktes. Diese Maschinen kombinieren GPS-basierte Lenkung und Ertragsanzeigen mit fortgesetzter Bedienersteuerung, sodass Nutzer die Konsistenz verbessern können, während sie die direkte Kontrolle über die Ernteeinstellungen behalten. Autonome/halbautonome Betriebe werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,2 % wachsen. Ihre Attraktivität ist mit Präzisionsführung, digitalen Ernteaufzeichnungen und dem Potenzial verbunden, die Abhängigkeit von saisonalen Bedienern in geeigneten Weinbergumgebungen zu reduzieren, wo Feldbedingungen eine zuverlässige Navigation ermöglichen. Dieses Wachstum spiegelt das Interesse an Navigation, Datenerfassung und arbeitssparenden Funktionen in hochwertigen Weinbergen wider.
Der autonome Betrieb wird sich wahrscheinlich nicht in allen südamerikanischen Regionen im gleichen Tempo entwickeln. Variable Reihengeometrie, Hangbedingungen und begrenzte technische Unterstützung können die Einführung in Binnengebieten verlangsamen. Zentral-Chile und Mendoza haben aufgrund etablierter Weinberge und exportorientierter Betriebe bessere Bedingungen für eine frühere Einführung. PeK Automotives Slopehelper Grape Picker ist für Weinbergarbeiten in steilem Gelände konzipiert und verwendet einen erschütterungsfreien Sammelansatz. Der Markt für Traubenerntemaschinenmärkte in Südamerika wird dort profitieren, wo Automatisierung sowohl die Arbeitsverfügbarkeit als auch die Rückverfolgbarkeitsanforderungen ansprechen kann, während ausreichende Bedieneraufsicht für Weinberge mit unebenem Gelände und sich ändernden Feldbedingungen aufrechterhalten wird.
Nach Energiequelle:
Diesel bleibt die Hauptstütze, während elektrische Maschinen an Interesse gewinnenDieselbetriebene Maschinen entfielen im Jahr 2025 auf einen Umsatzanteil von 66,8 %. Kraftstoffverteilungsnetze und etablierte Wartungspraktiken unterstützen den Dieseleinsatz in den meisten Weinberggebieten. Vielen ländlichen Regionen fehlt noch die Hochkapazitäts-Ladeinfrastruktur, die für vollständig elektrische Erntemaschinen erforderlich ist. Dieselmaschinen werden während des Zeitraums 2026–2031 zentral für Maschinenentscheidungen bleiben, da etablierte Nutzer auf vertraute Kraftstoffversorgung, Serviceroutinen und Betriebspraktiken sowohl bei großen Gütern als auch bei Lohnunternehmermaschinenparks zurückgreifen können.
Elektrische Plattformen werden voraussichtlich die am schnellsten wachsende Energiequellenkategorie sein und von 2026 bis 2031 eine CAGR von 14,0 % verzeichnen. Erste Möglichkeiten für elektrische Maschinen werden wahrscheinlich in Weinberggebieten mit zuverlässigem Stromzugang konzentriert sein, insbesondere in etablierten weinproduzierenden Regionen wie Zentral-Chile und Mendoza. Lohnunternehmer könnten elektrische Einheiten attraktiv finden, wenn stabile Strompreise Diesel- und Transportkosten ausgleichen können. Der Übergang wird von Ladezugang, Maschinenauslastung und Finanzierung für neue Technologien abhängen. Der Markt für Traubenerntemaschinenmärkte in Südamerika kann diesen Wandel nutzen, um emissionsärmere Optionen anzubieten, ohne Dieselmaschinen sofort zu verdrängen, sodass Käufer Energieentscheidungen abstimmen können.
Nach Weinberggröße:
Mittelgroße Güter führen, während kleine Weinberge schneller expandierenMittelgroße Weinberge hielten die führende Position nach Wert und entfielen im Jahr 2025 auf einen Anteil von 43,2 % am Markt, unterstützt durch einen praktikablen Maschineneinsatz und eine große Anzahl potenzieller Kunden. Diese Güter können auf Lohnunternehmer zugreifen oder an genossenschaftlichen Maschinenparks teilnehmen, ohne die vollen Eigentumskosten zu übernehmen. Mittelgroße Güter bieten auch eine stabile Basis für Händler, die Wartung, Finanzierung und Bedienerunterstützung anbieten, da ihr wiederkehrender Maschineneinsatz stärkere Beziehungen zu lokalen Händlern und Lohnunternehmerdienstleistern rechtfertigen kann. Diese Gruppe bleibt während des gesamten Prognosezeitraums wichtig für die Wertbasis des Marktes.
Kleine Weinberge werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,4 % wachsen. Kostengünstigere traktorangebaute Maschinen und ein erweiterter Lohnunternehmerzugang verbessern ihre Fähigkeit, mechanisierte Ernte zu nutzen. BNDES-Landkredite sind relevant, da sie die Unterstützung für kleine Erzeuger und Maschinenkäufe erhöht haben. Die Nachfrage kleiner Weinberge kann wachsen, wenn Zugangsmodelle praktischer werden, insbesondere wenn genossenschaftliche Käufe und Maschinenteilen die finanzielle Verpflichtung jedes teilnehmenden Erzeugers verringern.

Geografische Analyse
Argentinien und Chile bilden den etablierten Kern des Marktes für Traubenerntemaschinenmärkte in Südamerika. Argentiniens nationale mechanisierte Erntedurchdringung betrug im Jahr 2025 21 %. Ausgereifte Händlernetzwerke und genossenschaftliche Maschinenparks geben kommerziellen Weinbergen einen besseren Zugang zu Maschinen und Service. Mendozas Genossenschaftssektor hat den vertraglich vereinbarten Maschineneinsatz in seinem Mitgliedsnetzwerk unterstützt. Chiles Weinbergmodernisierungsunterstützung fördert Betrellisierungs- und Reihendesign, das Maschinen aufnehmen kann. Chiles Ernte 2026 begann im Limarí-Tal 12 Tage früher als 2025, was den Wert schneller Erntekapazität unterstreicht CONCHA Y TORO.
Brasilien bietet eine bedeutende inkrementelle Chance im Markt für Traubenerntemaschinenmärkte in Südamerika. Sein großes Serra Gaúcha-Weinberggebiet hatte einen geringeren Maschineneinsatz, da Latada-Systeme nicht ohne Weiteres für konventionelle Erntemaschinen geeignet sind. Brasiliens Ernte-Plan 2025/26 stellte 70 Milliarden BRL (13,0 Milliarden USD) an landwirtschaftlicher Finanzierung bereit und unterstützte Investitionen im gesamten Sektor, einschließlich Maschinen und Ausrüstung. BNDES-Daten zeigen, dass mehr als 95 % der genehmigten Landkredite bis Juni 2025 auf Maschinen- und Ausrüstungskäufe gerichtet waren. Diese Finanzierungsinitiativen können die landwirtschaftliche Mechanisierung unterstützen und Chancen für Maschinenlieferanten schaffen.
Peru und Kolumbien bleiben Frühphasenmärkte für spezialisierte Traubenerntemaschinenmärkte. Ihre Weinbergaktivität ist stärker mit Tafeltrauben als mit Weintrauben verbunden, was die Nachfrage nach spezialisierter Weintraubenernteausrüstung begrenzt. Kolumbien bleibt ein Frühphasenmarkt für spezialisierte Traubenerntemaschinenmärkte mit einer kleineren Weintraubenproduktionsbasis als Argentinien und Chile. Dieser Ansatz gibt dem Markt für Traubenerntemaschinenmärkte in Südamerika einen praktischen Weg, kleinere Weinregionen abzudecken.
Wettbewerbslandschaft
Marktkonzentration
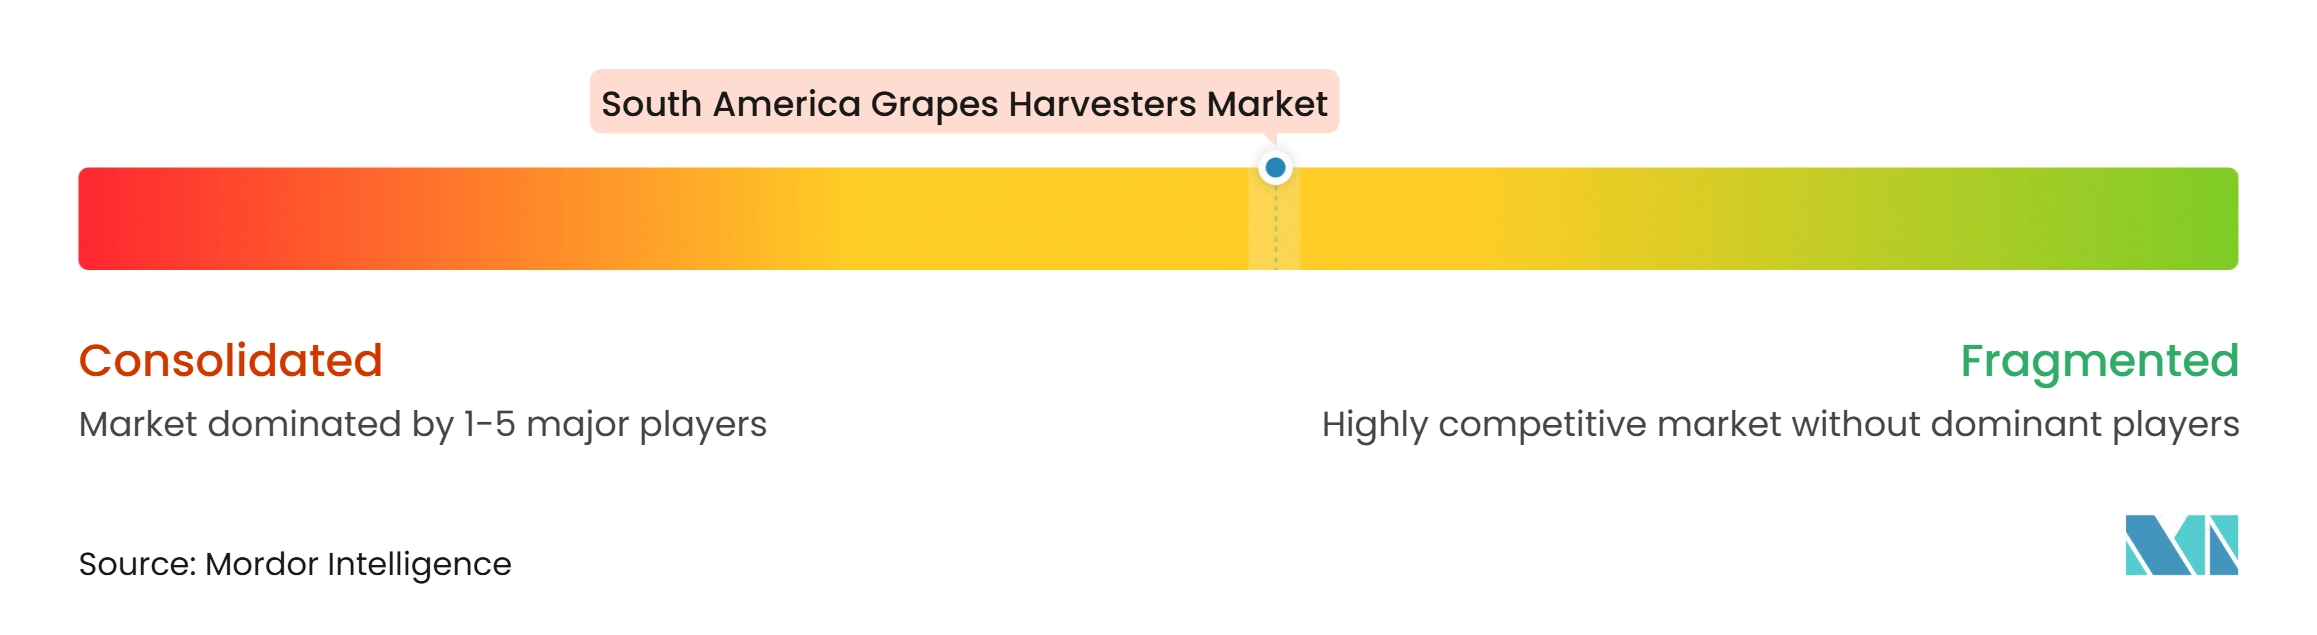
Der Markt für Traubenerntemaschinenmärkte in Südamerika war mäßig konzentriert, wobei der Wettbewerb von etablierten OEMs wie Pellenc S.A.S., New Holland Agriculture, Oxbo International Corporation, Grégoire S.A.S. und ERO GmbH angeführt wurde. Europäische Hersteller haben eine starke installierte Basis aufgrund ihres Fokus auf Erntepräzision und spezialisierte Weinbergausrüstung. Oxbo International Corporation bietet den Oxbo 620 Anhänge-Traubenernter für Betriebe an, die eine kapitalärmere Alternative suchen. Diese Konfiguration kann für Lohnunternehmer und Genossenschaften geeignet sein, die mehrere Weinberge mit einer Maschine bedienen müssen. PeK Automotive bietet den Slopehelper Grape Picker für steile Weinberge an, wo standardmäßige selbstfahrende Maschinen Betriebsgrenzen haben. Andreoli Engineering S.r.l. entwickelte den UT110-CH500 mit CH engineering GmbH für Traubenerntekonditionen mit hohem Gefälle. Diese Angebote adressieren unterschiedliche Gelände-, Investitions- und Betriebsanforderungen in der gesamten Region.
Die wichtigsten Chancenbereiche sind erschwingliche traktorangebaute Systeme und eine stärkere lokale Serviceabdeckung. Schnellere Reparaturunterstützung kann das mit Maschinenausfällen während einer kurzen Erntesaison verbundene Risiko reduzieren. Lieferanten, die in Technikerschulung und Ersatzteilverfügbarkeit investieren, können ihre Position bei abgelegenen Weinbergbetreibern stärken. Der Wettbewerb bleibt unterhalb der führenden OEM-Gruppen fragmentiert, was Raum für spezialisierte Konfigurationen und Hndlerpartnerschaften lässt. Lieferanten im Markt für Traubenerntemaschinenmärkte in Südamerika müssen Technologie mit lokalen Weinberglayouts, Finanzierungsbedingungen und Serviceanforderungen abstimmen.
Branchenführer im Markt für Traubenerntemaschinenmärkte in Südamerika
-
Pellenc S.A.S.
-
New Holland Agriculture (CNH Industrial N.V.)
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
-
Grégoire S.A.S. (SDF S.p.A.)
-
ERO GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Traubenerntemaschinenmärkte in Südamerika Unternehmen in diesem Bericht
- Pellenc S.A.S.
- New Holland Agriculture (CNH Industrial N.V.)
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- Grégoire S.A.S. (SDF S.p.A.)
- ERO GmbH
- Alma
- CRF Costruzioni S.r.l.
- Bobard
- Andreoli Engineering S.r.l.
- CH engineering GmbH
- Leda AG
- I.ME.CA S.n.c. di Macorigh M. and C.
- PeK Automotive d.o.o.
- GRV
- Nairn Harvesters (Reese Group Ltd.)
Neueste Industrielle Entwicklungen in Markt für Traubenerntemaschinenmärkte in Südamerika
- Mai 2026: New Holland Agriculture stellte den Braud 9070L-Ernter auf der Sitevinitech 2026 in Mendoza, Argentinien, vor. Das Modell verfügt über einen geringeren Kraftstoffverbrauch, das IMS 2.0-Schüttelsystem, den IntelliView IV-Monitor und das FieldOps-Telemetrieportal für Echtzeit-Fernleistungsüberwachung und digitale Feldkartierung.
- Februar 2026: World Agritech stellte Catena Zapatas langjähriges mechanisiertes Ernteprogramm in Argentinien vor, bei dem 3 New Holland Braud-Erntemaschinen nun jährlich mehr als 1.000 Hektar in mehreren Provinzen abdecken, darunter La Pampa, San Juan und La Rioja.
- Januar 2026: Nova Aliança Vinícola Cooperativa in Brasilien schloss die Ernte 2026 mit Rekordergebnissen ab und verarbeitete etwa 50 Millionen Kilogramm, etwa 25 % über der ursprünglichen Prognose der Genossenschaft von 40 Millionen Kilogramm. Die Genossenschaft verarbeitet etwa 6 % der gesamten brasilianischen Traubenproduktion, was den Umfang der Traubenverarbeitung in der Serra Gaúcha-Region und die potenzielle Relevanz mechanisierter Erntemaschinen hervorhebt, wenn die Maschinen besser an lokale Weinbergsysteme angepasst werden.
Berichtsumfang des Marktes für Traubenerntemaschinenmärkte in Südamerika
Traubenerntemaschinenmärkte sind landwirtschaftliche Maschinen, die für die mechanische Ernte von Trauben aus Weinbergen konzipiert sind. Sie automatisieren den Ernteprozess, indem sie Trauben von Reben entfernen und für die weitere Verarbeitung oder Handhabung sammeln.
Der Markt für Traubenerntemaschinenmärkte in Südamerika ist segmentiert nach Erntemaschintyp (selbstfahrende Traubenerntemaschinenmärkte, gezogene/angehängte Traubenerntemaschinenmärkte und traktorangebaute Traubenerntemaschinenmärkte), nach Betriebsart (manuelle Steuerung und Betrieb, unterstützter/präzisionsgeführter Betrieb und autonomer/halbautonomer Betrieb), nach Energiequelle (dieselbetrieben, hybrid und elektrisch), nach Weinberggröße (kleine Weinberge, mittelgroße Weinberge und große Weinberge) und nach Geografie (Brasilien, Argentinien, Chile, Peru, Kolumbien, übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Selbstfahrende Traubenerntemaschinenmärkte |
| Gezogene/angehängte Traubenerntemaschinenmärkte |
| Traktorangebaute Traubenerntemaschinenmärkte |
| Manuelle Steuerung und Betrieb |
| Unterstützter/präzisionsgeführter Betrieb |
| Autonomer/halbautonomer Betrieb |
| Dieselbetrieben |
| Hybrid |
| Elektrisch |
| Kleine Weinberge |
| Mittelgroße Weinberge |
| Große Weinberge |
| Brasilien |
| Argentinien |
| Chile |
| Peru |
| Kolumbien |
| Übriges Südamerika |
| Nach Erntemaschintyp | Selbstfahrende Traubenerntemaschinenmärkte |
| Gezogene/angehängte Traubenerntemaschinenmärkte | |
| Traktorangebaute Traubenerntemaschinenmärkte | |
| Nach Betriebsart | Manuelle Steuerung und Betrieb |
| Unterstützter/präzisionsgeführter Betrieb | |
| Autonomer/halbautonomer Betrieb | |
| Nach Energiequelle | Dieselbetrieben |
| Hybrid | |
| Elektrisch | |
| Nach Weinberggröße | Kleine Weinberge |
| Mittelgroße Weinberge | |
| Große Weinberge | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Traubenerntemaschinenmärkte in Südamerika?
Der Markt für Traubenerntemaschinenmärkte in Südamerika wurde im Jahr 2026 auf 175,02 Millionen USD geschätzt und soll bis 2031 291,43 Millionen USD erreichen, mit einer Wachstumsrate von 10,74 % CAGR.
Was treibt die Nachfrage im Markt für Traubenerntemaschinenmärkte in Südamerika an?
Arbeitskräftemangel, steigende Erntekosten, enge Erntezeitfenster, Weinbergmodernisierung und gemeinsame Maschinenservices treiben die Nachfrage nach Traubenerntemaschinenmärkten in Südamerika an.
Welcher Erntemaschintyp hält die führende Position?
Selbstfahrende Traubenerntemaschinenmärkte führten den Markt im Jahr 2025 mit einem Umsatzanteil von 48,5 % an, unterstützt durch ihre höhere Feldkapazität und Eignung für größere Weinbergbetriebe.
Welche Betriebsart wächst am schnellsten?
Autonome und halbautonome Traubenerntemaschinenmärkte werden voraussichtlich bis 2031 mit einer CAGR von 13,2 % wachsen, angetrieben durch Präzisionsführung und reduzierte Abhängigkeit von saisonalen Bedienern.
Welche Weinberggröße wird voraussichtlich am schnellsten expandieren?
Kleine Weinberge werden voraussichtlich bis 2031 mit einer CAGR von 12,4 % wachsen, unterstützt durch Lohnunternehmerservices, gemeinsames Eigentum und genossenschaftliche Maschinenvereinbarungen.