
Tamanho e Participação do Mercado de Tratamento e Reciclagem de Água em Data Centers da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do mercado no ano base (2026) | 0.31 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.36 Bilhões de dólares |
| Tamanho do Mercado (2032) | 0.61 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento e Reciclagem de Água em Data Centers da América do Sul por Mordor Intelligence
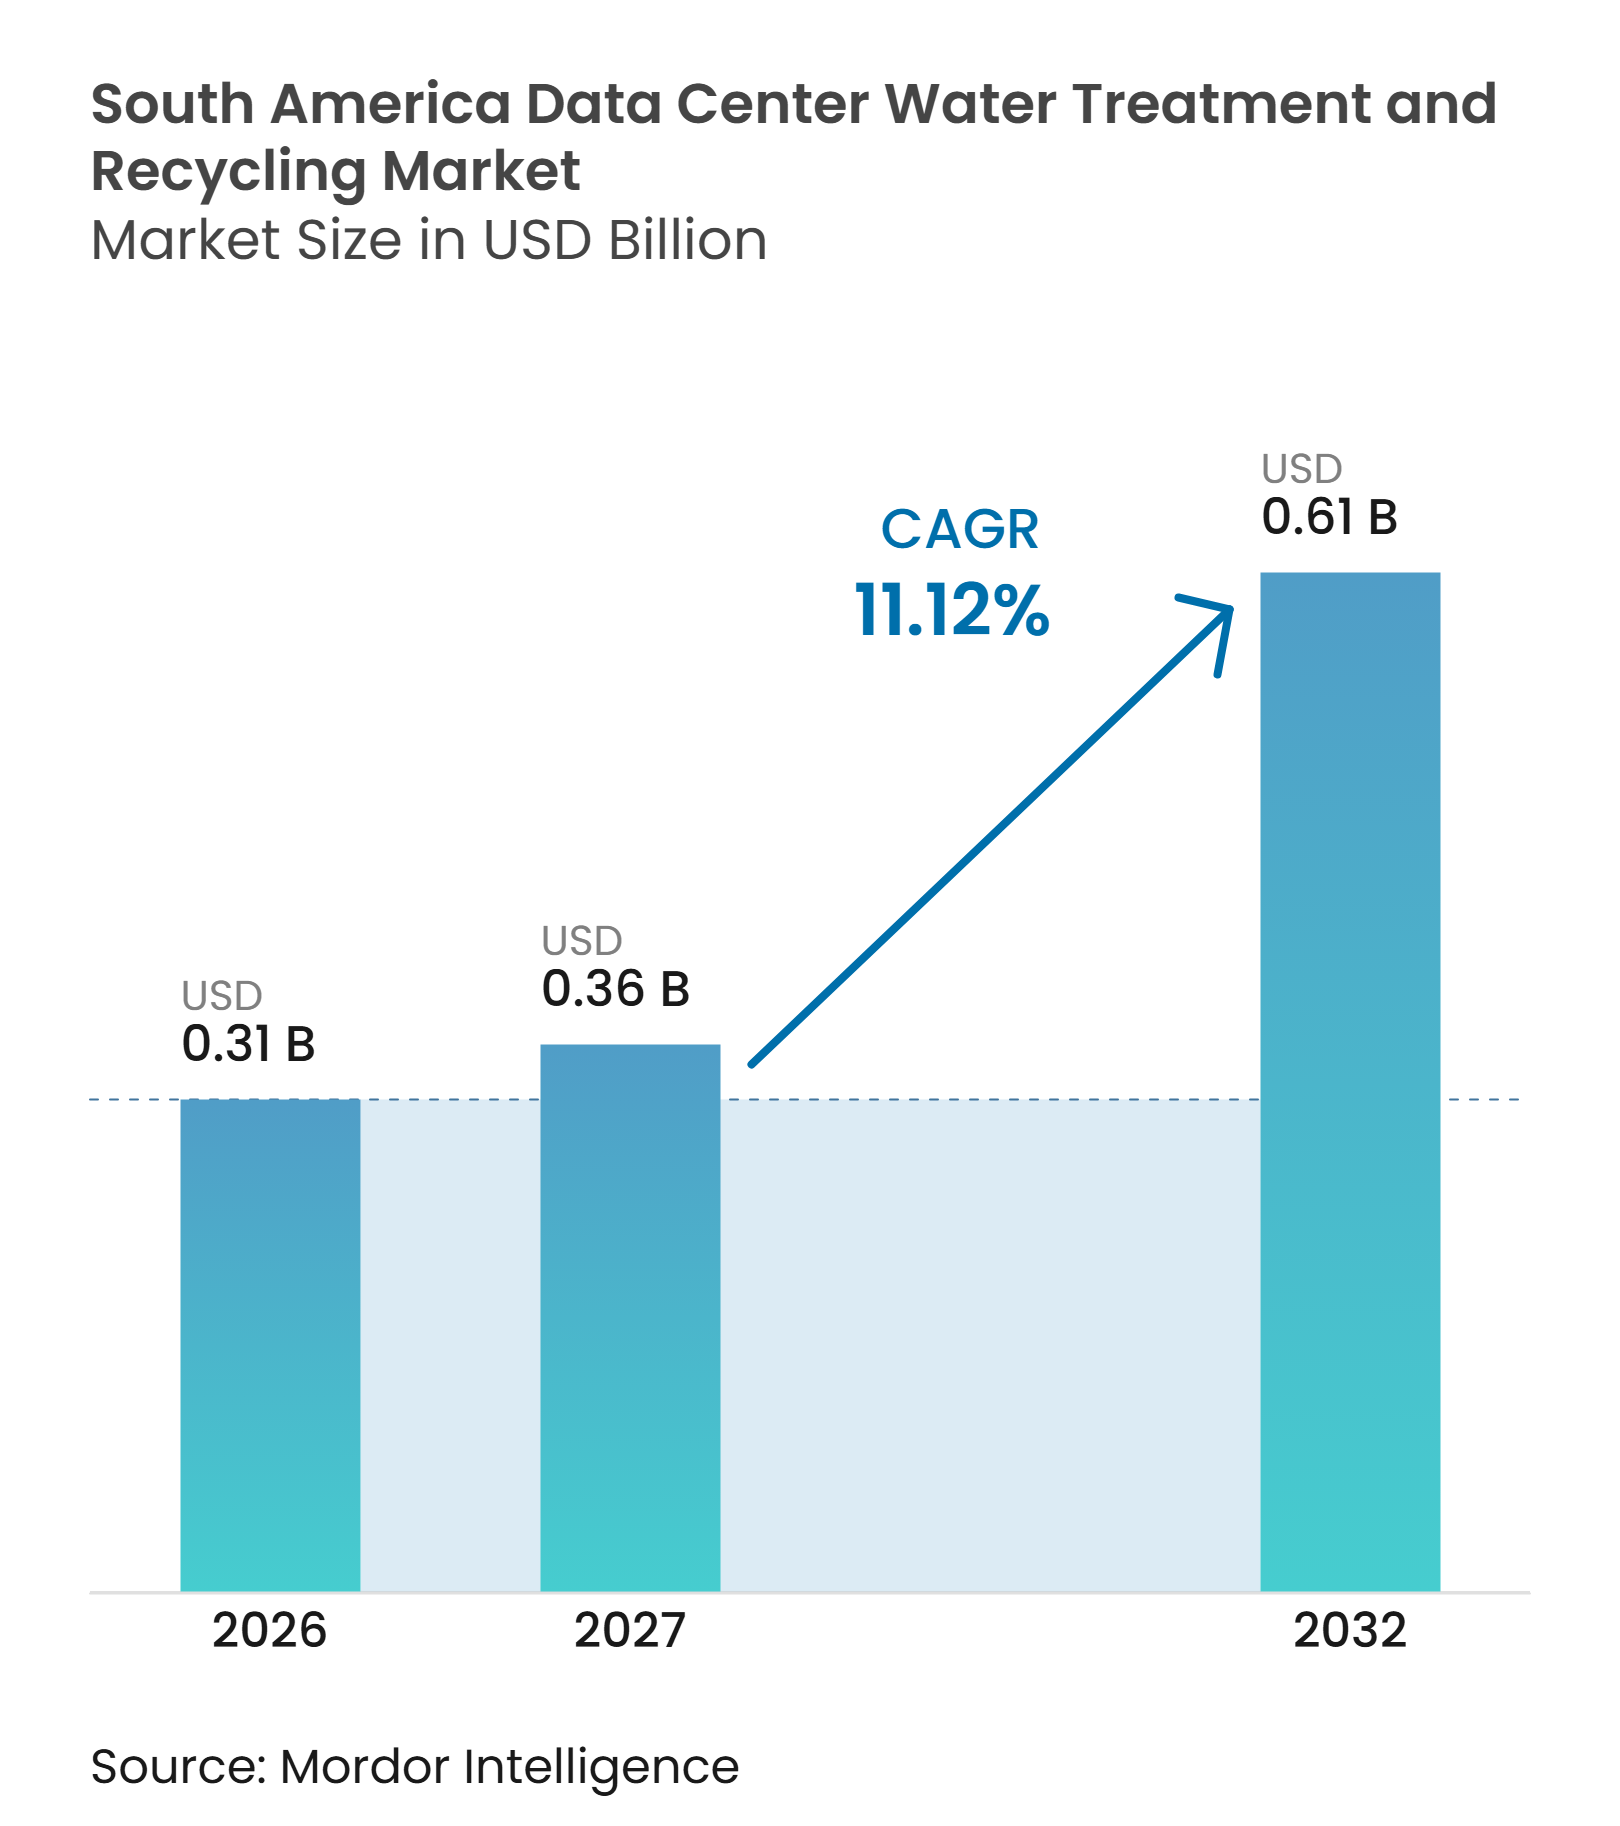
O tamanho do mercado de tratamento e reciclagem de água em data centers da América do Sul está projetado para expandir de 0,31 bilhões de USD em 2026 e 0,34 bilhões de USD em 2027 para 0,61 bilhões de USD até 2032, registrando um CAGR de 11,12% entre 2027 e 2032. A infraestrutura preparada para IA está aumentando a necessidade de tratamento confiável de água de resfriamento à medida que os operadores migram de equipamentos resfriados a ar para projetos de servidores com resfriamento líquido. Novos campi estão incorporando o tratamento de água ao projeto do local porque os circuitos de resfriamento exigem qualidade de água consistente desde o primeiro dia de operação. Os programas municipais de água recuperada estão começando a reduzir o risco de abastecimento para aplicações de resfriamento não potável, especialmente em São Paulo. O mercado de tratamento e reciclagem de água em data centers da América do Sul também enfrenta disponibilidade hídrica desigual, altos requisitos de capital para sistemas avançados e infraestrutura de reuso limitada fora das maiores cidades. Fornecedores que combinam equipamentos, química da água, monitoramento e serviços operacionais estão melhor posicionados para apoiar projetos grandes e de longo prazo.
Principais Conclusões do Relatório
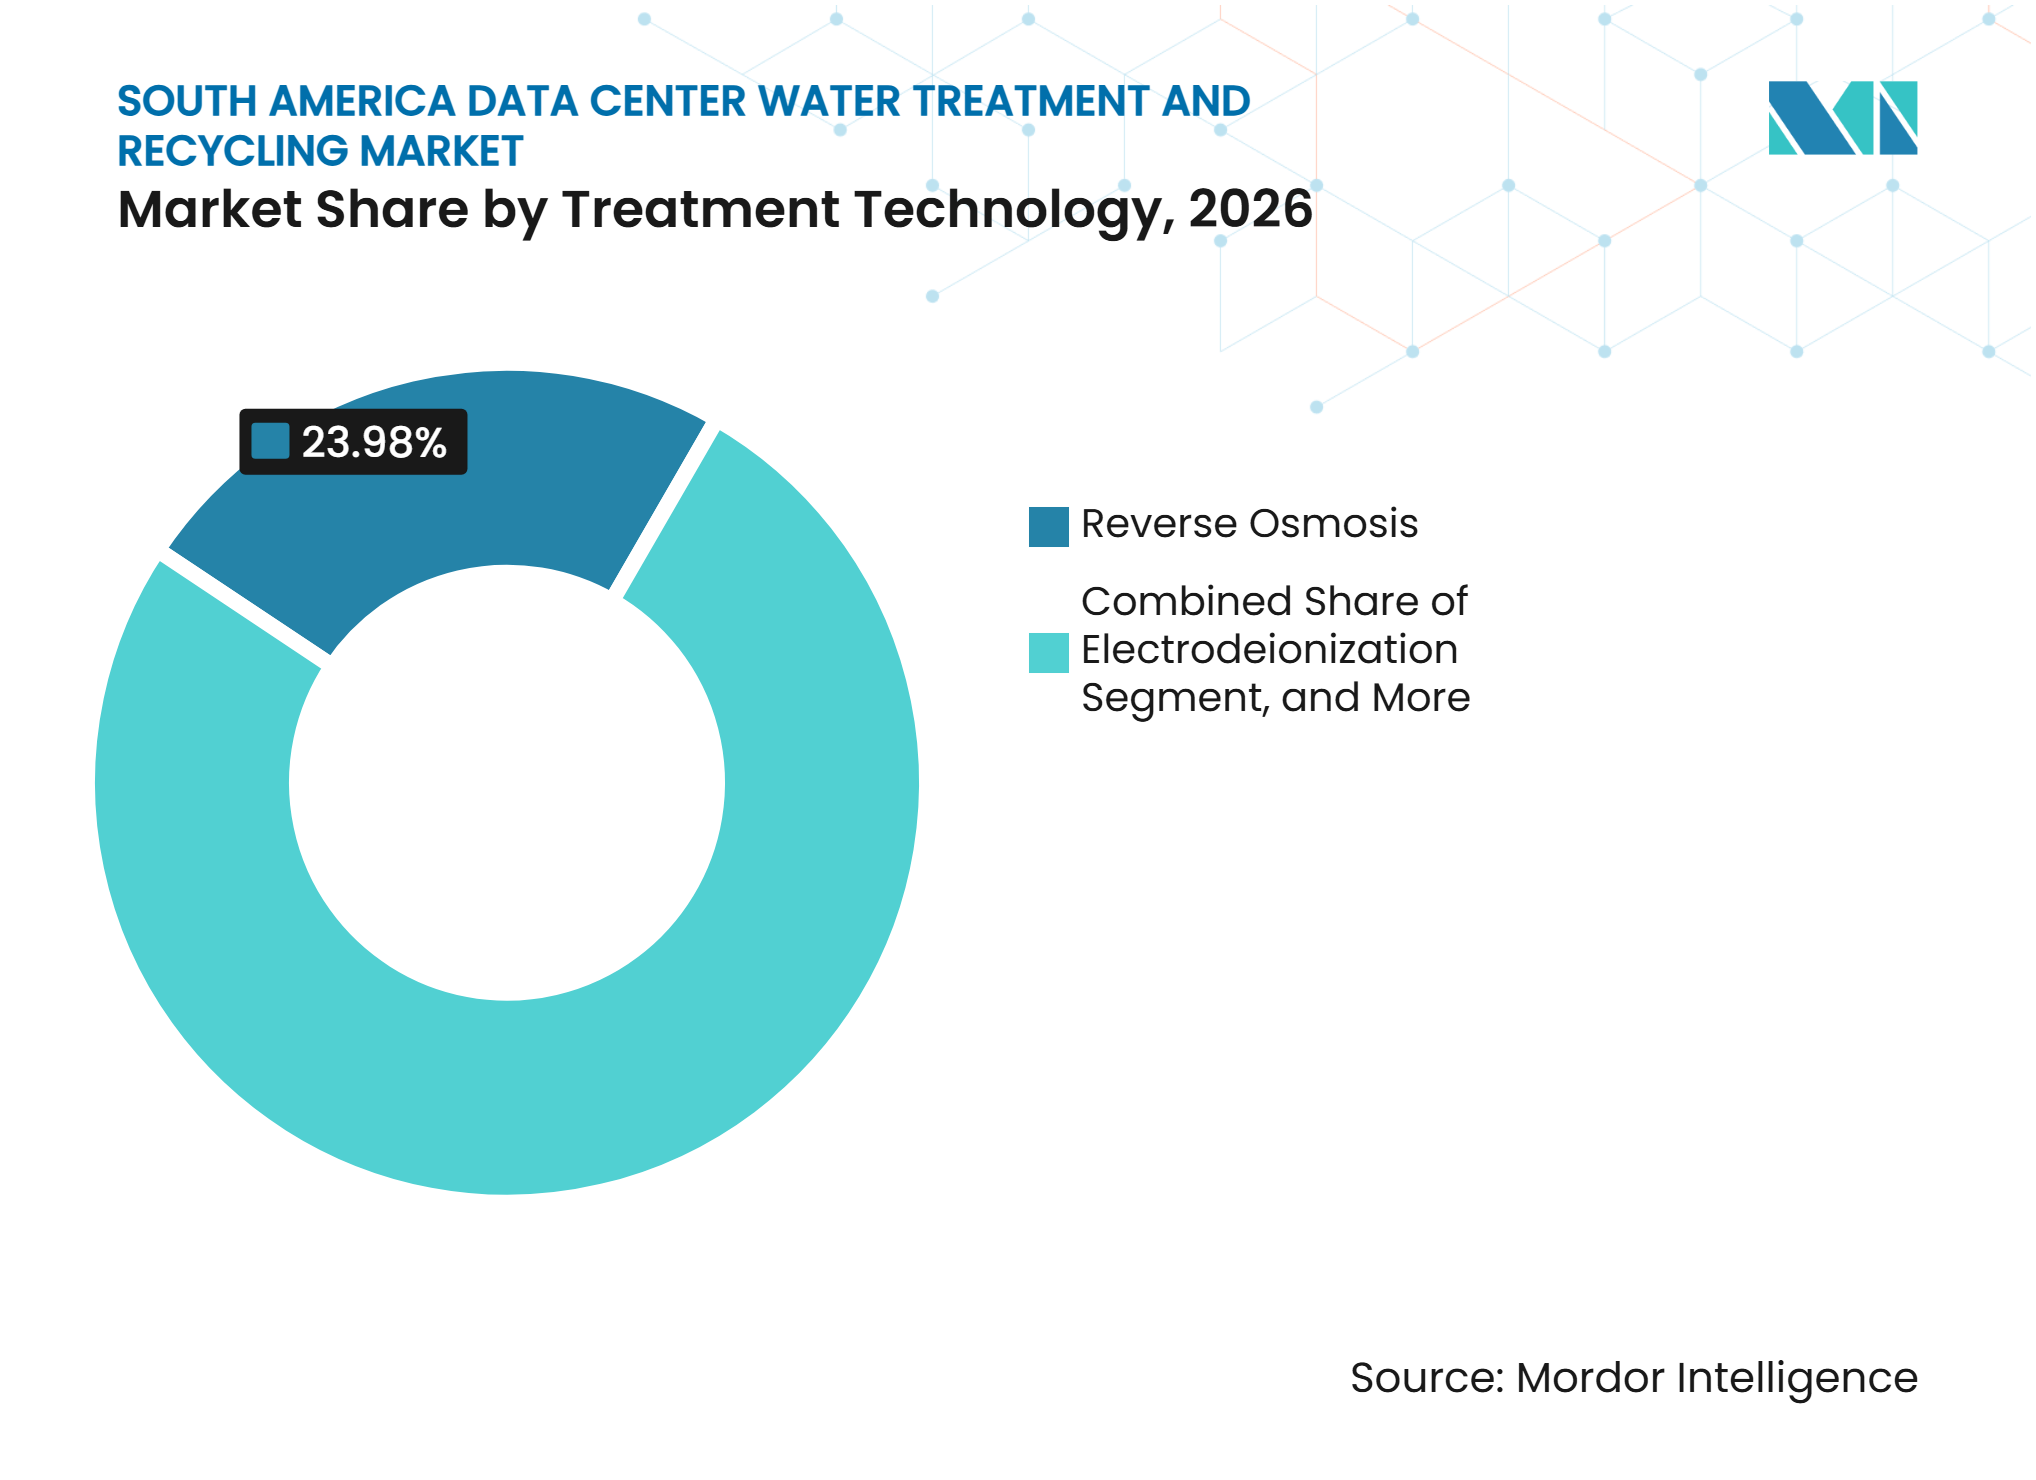
- Por tecnologia de tratamento, a osmose reversa detinha 23,98% da participação do mercado de tratamento e reciclagem de água em data centers da América do Sul em 2026, enquanto a eletrodesionização está projetada para expandir a um CAGR de 11,34% até 2032.
- Por fonte de água, a água municipal detinha 32,16% de participação em 2026, enquanto o efluente municipal recuperado deve expandir a um CAGR de 11,47% até 2032.
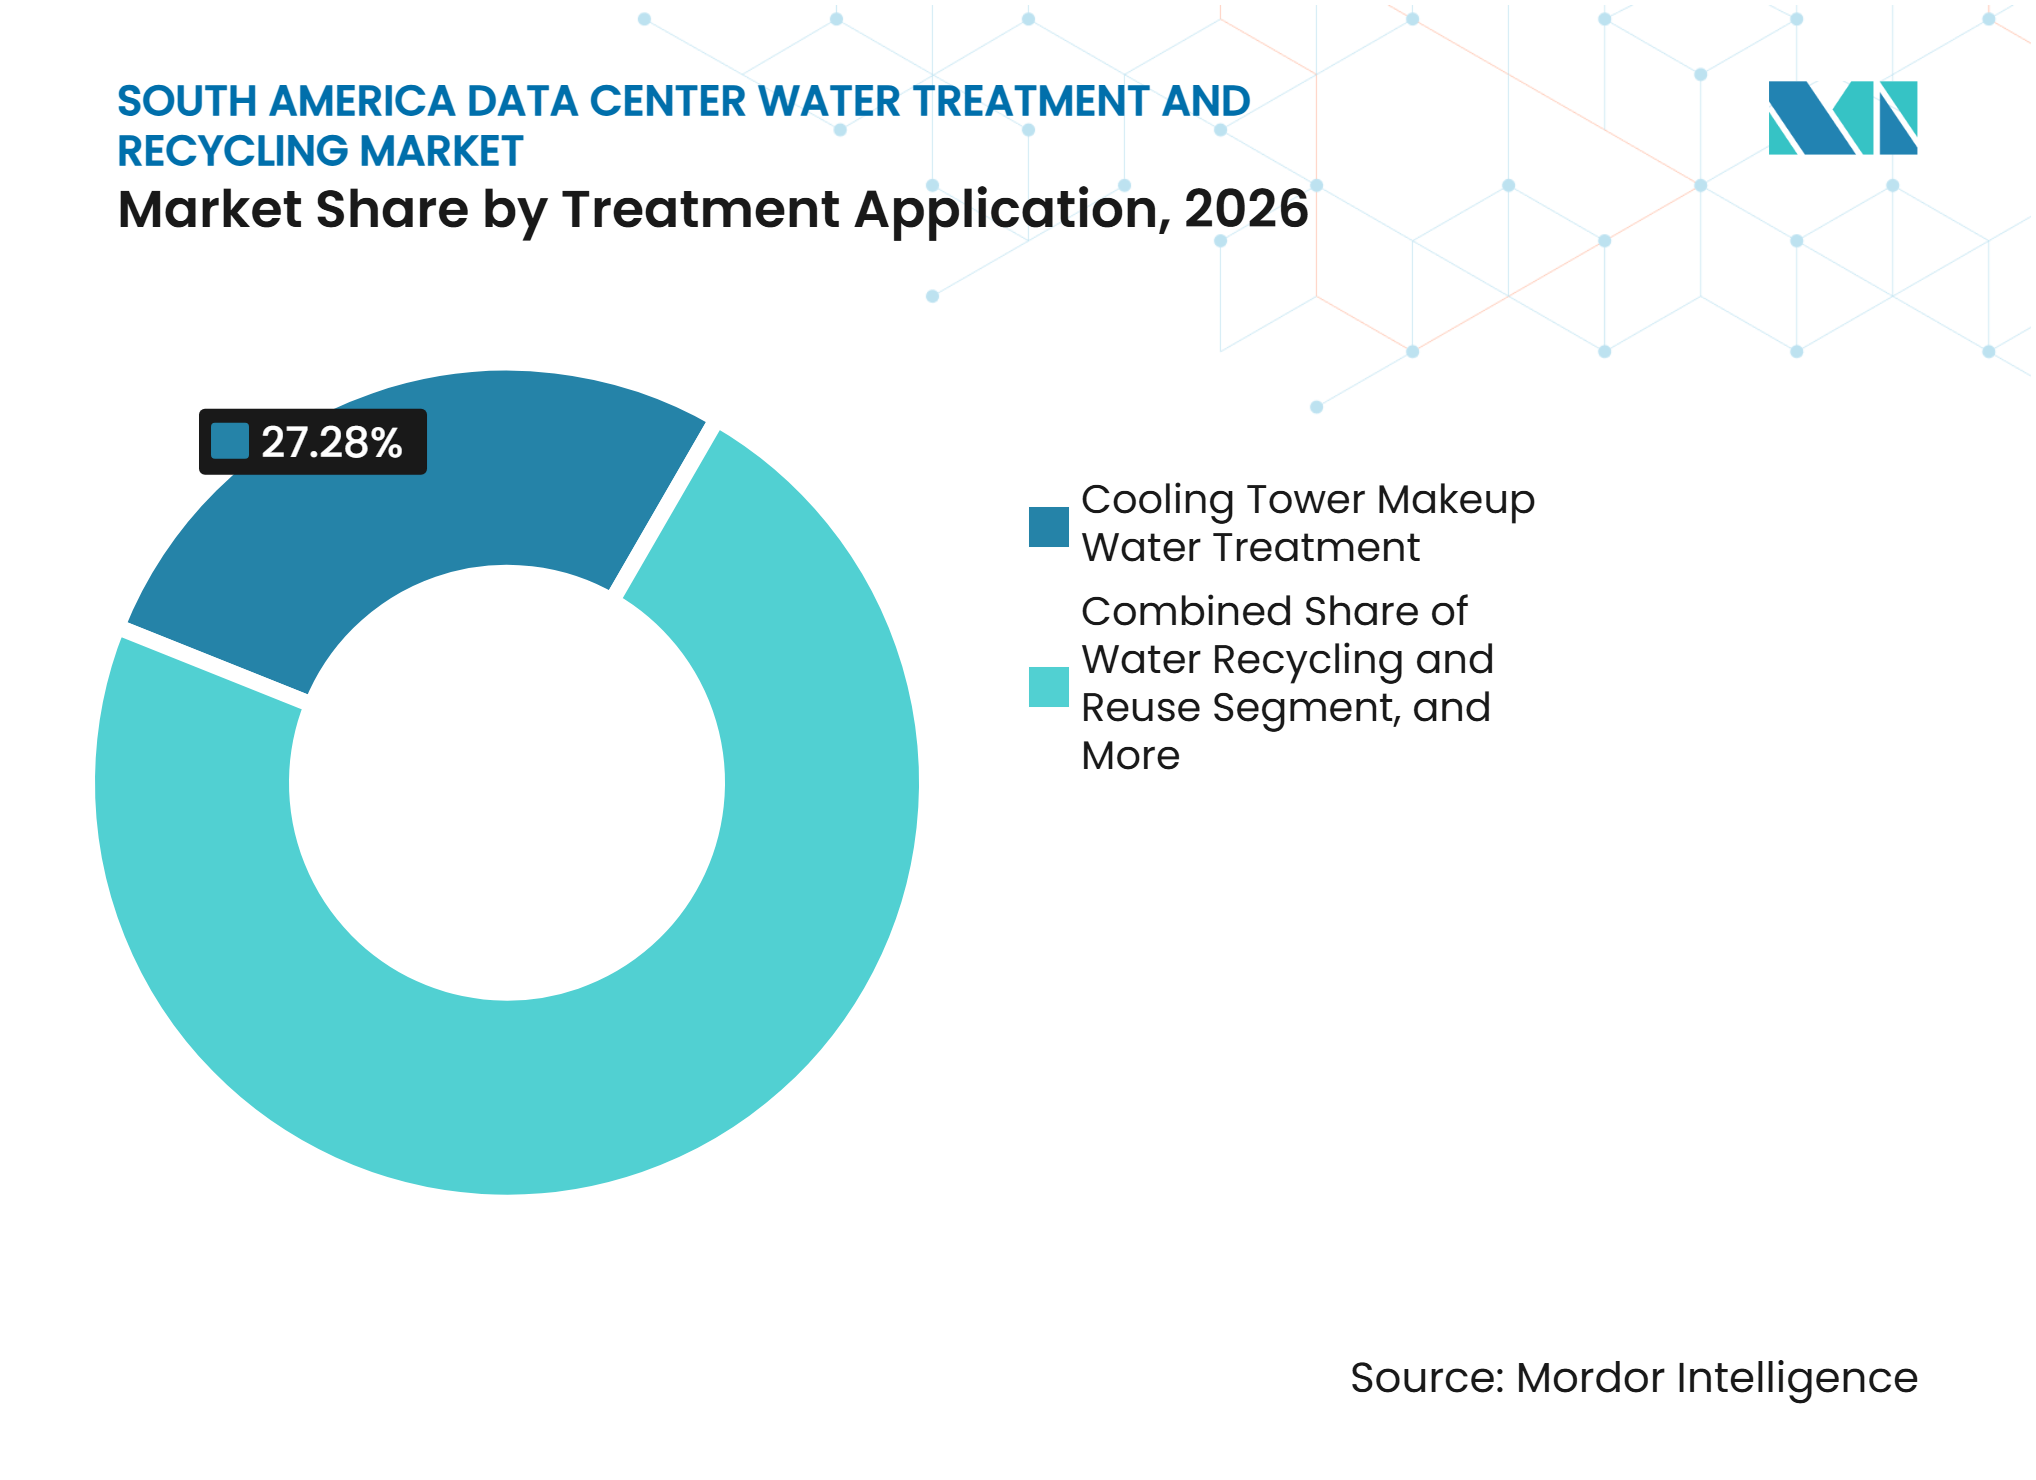
- Por aplicação de tratamento, a água de reposição de torre de resfriamento representou 27,28% do tamanho do mercado de tratamento e reciclagem de água em data centers da América do Sul em 2026, enquanto a reciclagem e o reuso de água estão projetados para avançar a um CAGR de 11,88% até 2032.
- Por tipo de solução, os equipamentos de tratamento de água detinham 40,77% de participação em 2026, enquanto os sistemas de monitoramento e controle da qualidade da água devem expandir a um CAGR de 11,73% até 2032.
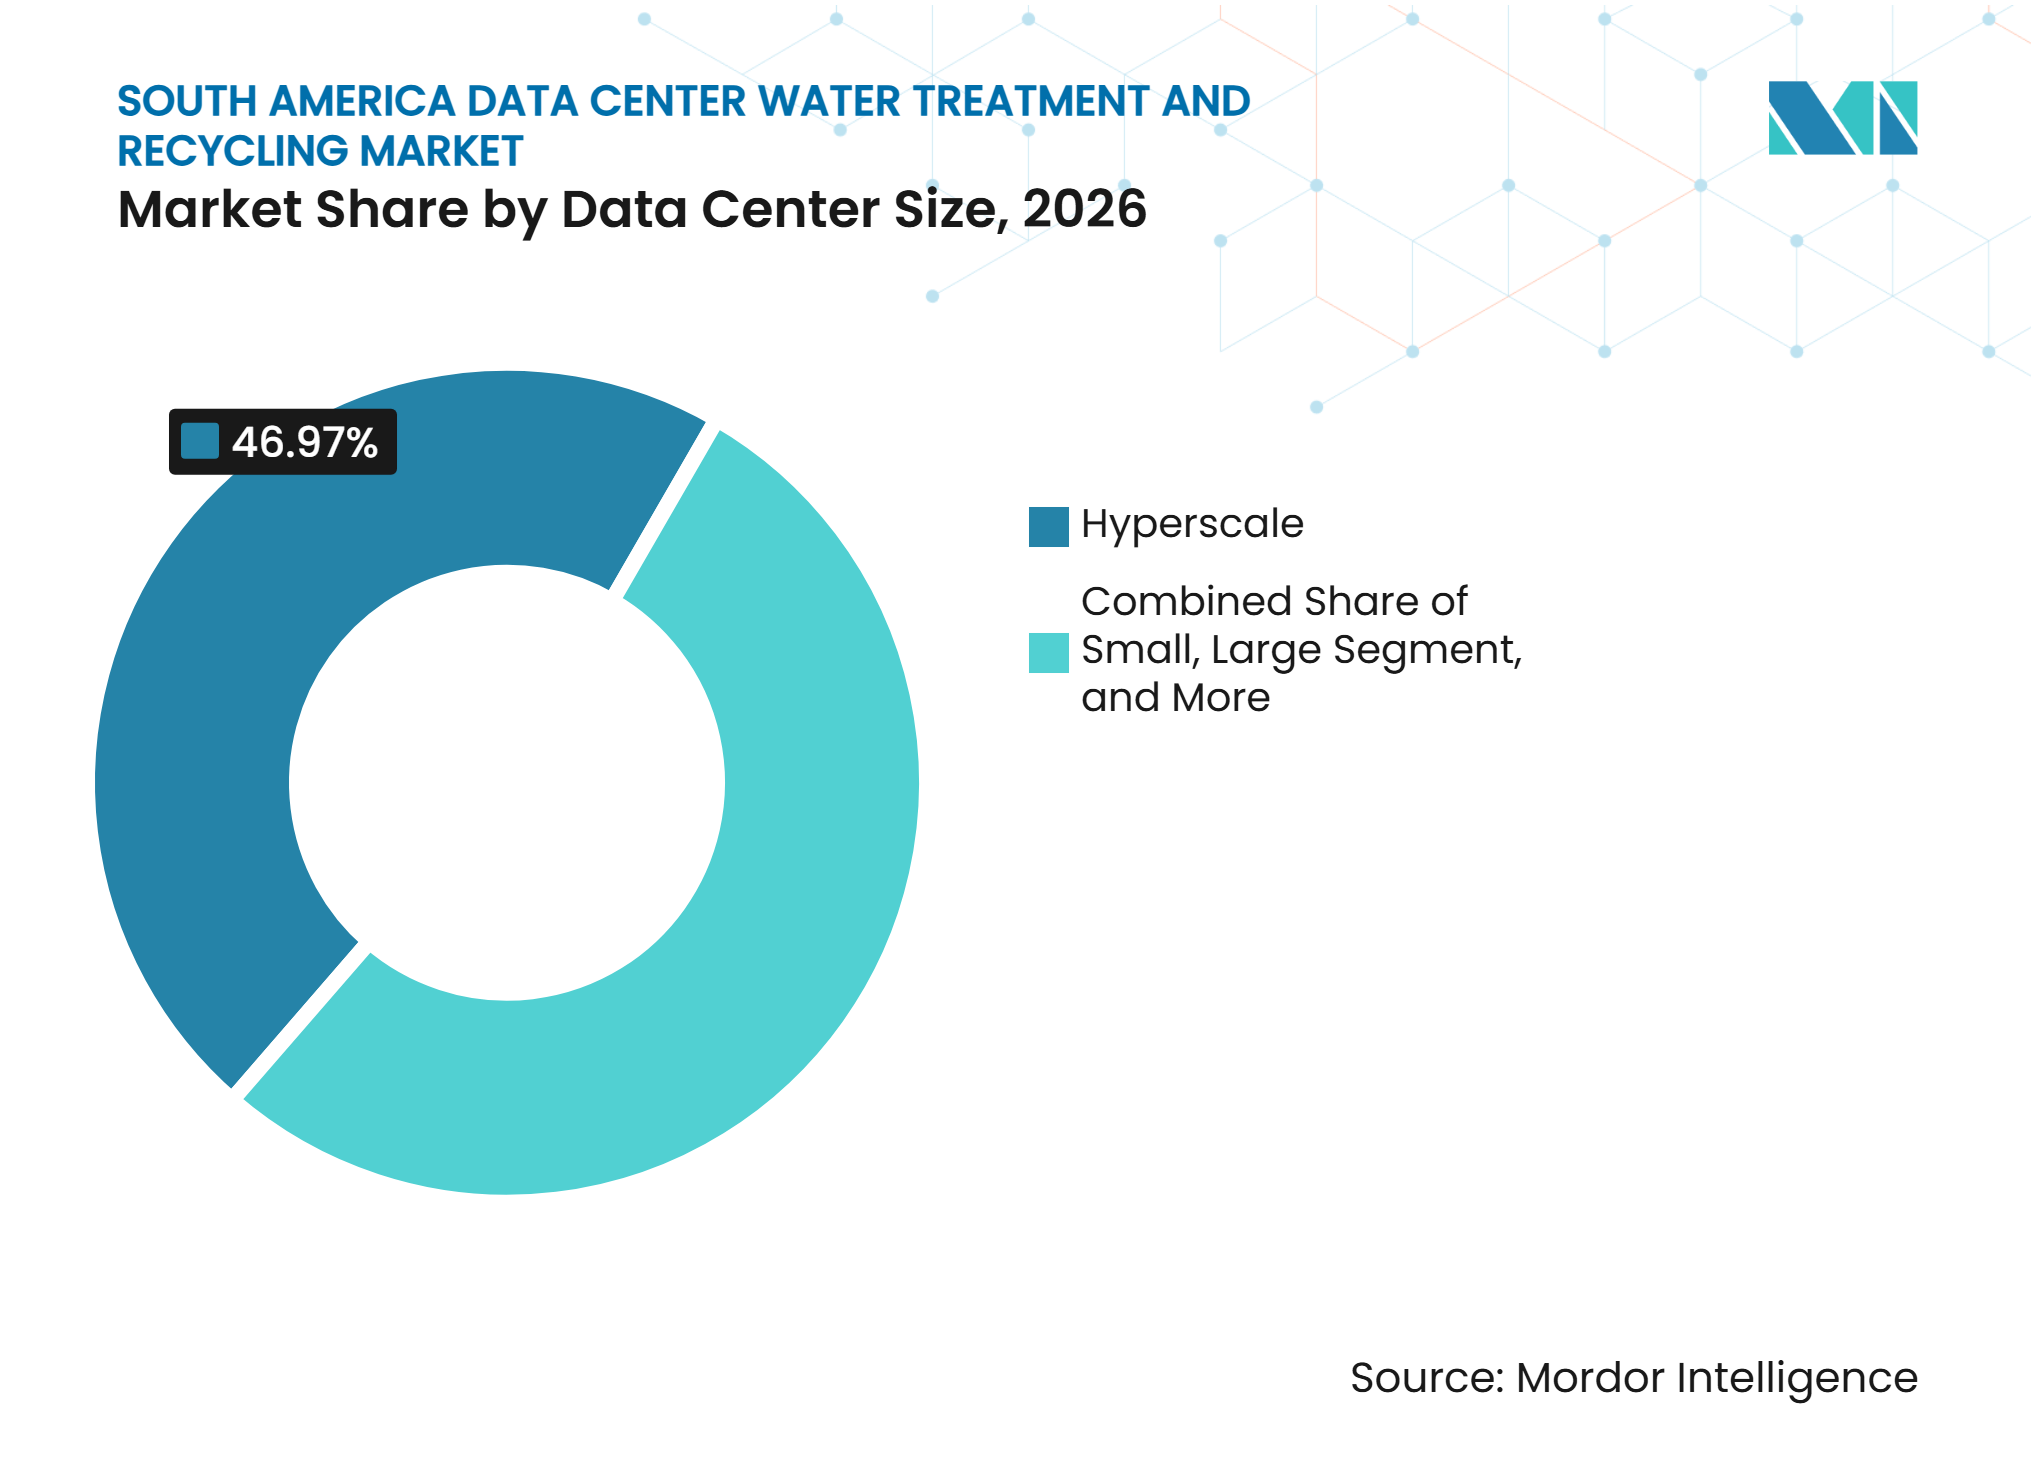
- Por tamanho de data center, os data centers de hiperescala detinham 46,97% de participação em 2026 e estão projetados para avançar a um CAGR de 11,94% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham 45,23% de participação em 2026 e devem expandir a um CAGR de 11,86% até 2032.
- Por geografia, o Brasil detinha 58,18% de participação em 2026, enquanto a Colômbia está projetada para expandir a um CAGR de 11,59% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Data Centers Preparados para IA | +2.8% | Global, concentrado no Brasil, Colômbia e Chile | Curto prazo (≤ 2 anos) |
| Adoção de Racks de IA com Resfriamento Líquido | +2.2% | Brasil e Chile como núcleo, com expansão para a Colômbia | Curto prazo (≤ 2 anos) |
| Expansão de Campi de Hiperescala e Colocalização | +1.8% | Brasil e Colômbia | Médio prazo (2-4 anos) |
| Requisitos de Eficiência Hídrica em Projetos de Data Centers | +1.4% | Brasil, Chile e Colômbia | Médio prazo (2-4 anos) |
| Crescimento das Redes Municipais de Água Recuperada | +1.0% | Brasil, incluindo São Paulo e Ceará, e Chile | Médio prazo (2-4 anos) |
| Projetos de Resfriamento em Circuito Fechado e de WUE Zero | +0.8% | Chile e Brasil | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão de Data Centers Preparados para IA Multiplica as Cargas de Tratamento de Água por Instalação
Os racks de IA com alta densidade de GPUs produzem cargas térmicas de 50 a 150 kW por rack, em comparação com 5 a 15 kW para servidores convencionais. Essa mudança aumenta a necessidade de resfriamento baseado em água e eleva os requisitos de capacidade de tratamento em cada campus. A demanda do mercado de tratamento e reciclagem de água em data centers da América do Sul cresce, portanto, com o número e o tamanho das implantações de IA, e não apenas com a contagem de servidores. Os novos campi de IA exigem cada vez mais osmose reversa, eletrodesionização e sistemas de monitoramento no momento do comissionamento, em vez de adicioná-los posteriormente. O pipeline de data centers da Colômbia inclui projetos de construção que exigirão infraestrutura hídrica específica à medida que a capacidade se expande. Isso favorece fornecedores capazes de projetar sistemas de tratamento completos para grandes instalações.[1]
A Crescente Adoção de Racks de IA com Resfriamento Líquido Redefine os Requisitos de Qualidade da Água
O resfriamento líquido direto pode capturar até 95% do calor dos servidores e reduzir as perdas por evaporação em 90% em comparação com as torres de resfriamento convencionais. Os circuitos em circuito fechado são sensíveis à corrosão, incrustação e contaminação biológica, exigindo tratamento e monitoramento contínuos. Uma falha na qualidade da água pode danificar componentes de servidores de alto valor, tornando o controle confiável da química importante para os operadores. A tecnologia 3D TRASAR da Ecolab ilustra o uso de monitoramento automatizado e dosagem para aplicações de resfriamento direto ao chip. Um estudo de 2025 constatou que a eletrodesionização com resina em wafer pode suportar o tratamento de descarga zero de líquido da purga de torres de resfriamento com consumo de energia de 0,057 a 0,537 kWh/m³. Essas condições aumentam a demanda por trens de tratamento que fornecem água de baixa condutividade de forma consistente.[2]
A Expansão de Campi de Hiperescala e Colocalização Concentra a Aquisição de Tratamento
A construção de hiperescala está concentrando as aquisições de tratamento de água em um número menor de instalações maiores. A ODATA comprometeu 1,3 bilhões de USD com os campi DC BG02 e DC BG03 próximos a Bogotá, planejados para fornecer 144 MW de capacidade combinada. O campus Barueri da Scala é projetado para 600 MW de capacidade de TI eventual. Pesquisas do setor brasileiro afirmam que um campus em circuito fechado requer 23.000 litros de água por MW instalado. A Ascenty tinha 26 data centers em operação e 12 em construção em toda a América do Sul em 2026. Esses projetos favorecem fornecedores capazes de oferecer equipamentos de longa duração, produtos químicos, monitoramento e contratos de serviço.[3]
O Aumento dos Requisitos de Eficiência Hídrica em Projetos de Data Centers Impulsiona o Investimento em Tratamento
O Brasil promulgou o REDATA em setembro de 2026 e vinculou os incentivos fiscais federais a um índice de Eficiência no Uso da Água igual ou inferior a 0,05 L/kWh. Esse requisito torna o resfriamento em circuito fechado, o monitoramento da água, a recuperação de purga e o pré-tratamento avançado mais importantes para os projetos elegíveis. O limite é mais rigoroso do que a faixa de 0,15 a 0,30 L/kWh reportada pelos principais hiperescaladores globais em 2025. A Política Nacional de IA da Colômbia também apoia o desenvolvimento de data centers que utilizam tecnologias eficientes no uso da água. Os sistemas de monitoramento e controle da qualidade da água se beneficiam porque a conformidade exige dados de consumo medidos e verificáveis. O mercado de tratamento e reciclagem de água em data centers da América do Sul tem, consequentemente, uma ligação mais forte entre conformidade ambiental e aquisição de equipamentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Restrições de Alocação de Água Relacionadas à Seca | -1.5% | Chile e Peru | Curto prazo (≤ 2 anos) |
| Alto Custo de Sistemas Avançados de Reuso e Descarga Zero de Líquido | -1.2% | Brasil, Chile e Colômbia | Médio prazo (2-4 anos) |
| Longos Processos de Aprovação Ambiental e de Uso da Água | -0.7% | Chile e Colômbia | Médio prazo (2-4 anos) |
| Infraestrutura de Tratamento Limitada em Cidades Secundárias | -0.5% | Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
As Restrições de Alocação de Água Relacionadas à Seca Introduzem Riscos de Abastecimento e Licenciamento
As condições de seca prolongada no Chile e no Peru estão limitando a disponibilidade de água de resfriamento em importantes locais de data centers. As instalações em bacias sob estresse enfrentam revisões periódicas de alocação sob o Código de Águas do Chile. O processo legal torna a seleção do local, o engajamento comunitário e o planejamento hídrico mais relevantes para novos empreendimentos. A incerteza regulatória pode prolongar os cronogramas dos projetos e atrasar o investimento em tratamento de água, mesmo quando a escassez cria a necessidade de tratamento avançado. Uma instalação planejada de 200 milhões de USD em Santiago enfrentou um redesenho determinado judicialmente e eventual retirada do licenciamento. A escassez hídrica pode, portanto, aumentar a demanda por reciclagem ao mesmo tempo em que retarda os projetos que adquiririam esses sistemas.
O Alto Custo de Capital de Sistemas Avançados de Reuso e Descarga Zero de Líquido Limita a Adoção Abaixo da Escala de Hiperescala
Os sistemas de descarga zero de líquido combinam biorreatores de membrana, osmose reversa de alta recuperação e eletrodesionização. Seus requisitos de equipamentos, engenharia e comissionamento podem exceder os orçamentos de locais com menos de 20 MW de capacidade de TI. A descarga zero de líquido baseada em membrana pode reduzir a demanda de energia em 50% e os custos operacionais em 30% em comparação com as alternativas de descarga zero de líquido térmico. A Estação de Recuperação de Água de Vitória da Veolia tornou-se viável por meio de uma parceria entre um consórcio industrial e uma autoridade municipal de saneamento. Esse modelo pode apoiar grandes campi, mas é menos acessível a locais menores de empresas e colocalização. O resultado é um padrão de dois níveis em que os operadores de hiperescala adotam o reuso avançado primeiro e as instalações menores mantêm a filtração básica e o amaciamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Tratamento:
A Osmose Reversa Lidera Enquanto a Eletrodesionização Atende aos Requisitos de Água UltrapuraA osmose reversa detinha 23,98% da participação do mercado de tratamento e reciclagem de água em data centers da América do Sul em 2026. É a principal opção de desmineralização porque pode tratar água subterrânea, água municipal e água recuperada pré-tratada antes do polimento a jusante. A filtração e a ultrafiltração protegem as membranas, enquanto a troca iônica e o amaciamento gerenciam a dureza e a sílica em circuitos convencionais. O tratamento químico e a desinfecção controlam os riscos microbianos em ambientes quentes e úmidos. Esses sistemas formam o trem de tratamento central para a preparação de água de resfriamento.
A eletrodesionização está projetada para expandir a um CAGR de 11,34% até 2032. Os racks de IA com resfriamento líquido exigem água de produto abaixo de 10 μS/cm sem regeneração química. Um estudo revisado por pares de 2025 relatou que sistemas avançados de eletrodesionização podem produzir água com resistividade de até 18 MΩ·cm com consumo de energia de 0,1 a 0,3 kWh/m³. O QUA Group lançou seu sistema FEDI GIGA em agosto de 2025 com resistividade da água de produto de até 17 MΩ·cm. A tecnologia suporta polimento sem produtos químicos para resfriamento líquido direto e aplicações de descarga zero de líquido.



Por Fonte de Água:
A Água Municipal Lidera Enquanto o Efluente Recuperado Ganha ImpulsoA água municipal detinha 32,16% do tamanho do mercado de tratamento e reciclagem de água em data centers da América do Sul em 2026. Continua sendo a principal fonte em São Paulo, Bogotá e Santiago, onde as redes de água potável e os acordos de alocação industrial estão estabelecidos. A água subterrânea está planejada para projetos selecionados no sul do Brasil utilizando sistemas fechados de troca de calor. A água superficial é secundária porque os períodos de seca podem limitar a captação. A água industrial reciclada e outras alternativas permanecem em estágio inicial.
O efluente municipal recuperado deve expandir a um CAGR de 11,47% até 2032. Os operadores o utilizam para reduzir a dependência de água potável e melhorar o desempenho do índice de Eficiência no Uso da Água. A Sabesp assinou um acordo em 2026 para fornecer 11.000 m³ por mês a uma instalação de hiperescala em Barueri, com uma conexão direta por tubulação planejada. O Brasil utiliza menos de 1% de seu consumo de água por meio de reuso, apesar do potencial de sua infraestrutura de tratamento. Os contratos com concessionárias poderiam tornar o abastecimento recuperado um fator mais relevante na seleção de locais.
Por Aplicação de Tratamento:
A Água de Reposição de Torre de Resfriamento Lidera Enquanto a Reciclagem e o Reuso se Expandem Mais RapidamenteA água de reposição de torre de resfriamento representou 27,28% do tamanho do mercado de tratamento e reciclagem de água em data centers da América do Sul em 2026. O resfriamento evaporativo continua sendo comum nas instalações em operação em toda a região. A aplicação requer coagulação, filtração, amaciamento e dosagem de biocidas para gerenciar incrustação, corrosão e atividade microbiana. Os sistemas de água gelada e em circuito fechado estão ganhando importância com o resfriamento líquido direto. O tratamento de efluentes está sujeito a requisitos de descarte ambiental no Brasil e na Colômbia.
A reciclagem e o reuso de água estão projetados para avançar a um CAGR de 11,88% até 2032. O tratamento de alta recuperação pode retornar a purga da torre de resfriamento ao serviço em vez de descartá-la. A ODATA declarou que seus campi sul-americanos utilizam sistemas em circuito fechado sem torres evaporativas para reduzir o uso de água de resfriamento. A descarga zero de líquido e o gerenciamento de concentrado exigem trabalho especializado devido às operações e regulamentações exigentes. O mercado está se deslocando para projetos de tratamento que recuperam água dentro do próprio local.

Por Tipo de Solução:
Equipamentos Lideram Enquanto os Sistemas de Monitoramento Ganham ImportânciaOs equipamentos de tratamento de água detinham 40,77% de participação em 2026. Skids de osmose reversa, alojamentos de membranas, módulos de eletrodesionização e vasos de filtração representam grande parte dos custos de instalação. Grandes plantas requerem múltiplos vasos de membrana e unidades de dosagem química antes do início das operações. Os produtos químicos continuam sendo importantes porque o resfriamento líquido necessita de controle especializado de corrosão e biológico. Os serviços de operação e manutenção sustentam relacionamentos de longo prazo com fornecedores e receita recorrente.
Os sistemas de monitoramento e controle da qualidade da água devem expandir a um CAGR de 11,73% até 2032. O REDATA exige dados mensuráveis de eficiência hídrica, e o monitoramento em tempo real ajuda as instalações a gerenciar a química em equipamentos com resfriamento líquido. A Ecolab relata que seu portfólio de monitoramento conectado inclui mais de 100.000 dispositivos globalmente. A engenharia continua sendo importante onde a água de alimentação alternativa tem qualidade variável. A ISO 46001:2019 é cada vez mais relevante nos requisitos de aquisição.
Por Tamanho de Data Center:
As Instalações de Hiperescala Impulsionam a Escala e a Complexidade do TratamentoAs instalações de hiperescala detinham 46,97% de participação em 2026 e estão projetadas para expandir a um CAGR de 11,94% até 2032. Esta é a única categoria de tamanho em que o maior segmento também é o de crescimento mais rápido. Sua escala aumenta o risco de qualidade da água e a oportunidade de recuperação hídrica. Pesquisas do setor brasileiro estimam que um campus de hiperescala em circuito fechado requer 23.000 litros de água por MW instalado. Grandes projetos frequentemente justificam sistemas de tratamento de ciclo completo e monitoramento contínuo.
Os grandes data centers na faixa de 10 a 30 MW necessitam de funções semelhantes, mas frequentemente selecionam sistemas modulares para limitar os gastos iniciais. As instalações médias e pequenas utilizam mais comumente o amaciamento e a filtração básica e instalam descarga zero de líquido apenas quando as restrições locais de água o exigem. As cargas de trabalho de IA estão se concentrando em campi maiores, concentrando as aquisições em menos contratos. Provedores globais com capacidades de engenharia, produtos químicos, equipamentos e operação e manutenção têm vantagem. Pesquisas observam que o uso de água em data centers pode criar risco ecológico a partir do descarte de efluentes aquecidos e da salinidade na purga.
Por Tipo de Data Center:
Os Provedores de Nuvem Definem a Direção para o Tratamento AvançadoOs provedores de serviços em nuvem detinham 45,23% de participação em 2026. A AWS, o Microsoft Azure e o Google Cloud ancoram o desenvolvimento principal no Brasil, Chile e Colômbia. Seus compromissos de gestão hídrica influenciam as especificações dos fornecedores e as decisões de seleção de locais. Esses compromissos também incentivam a adoção de soluções de resfriamento e infraestrutura eficientes no uso da água. A Amazon se comprometeu com a positividade hídrica em suas operações diretas até 2030. O Google relatou que 87% de suas captações globais de água doce em 2025 vieram de fontes de baixo a médio estresse.
Os provedores de serviços em nuvem devem expandir a um CAGR de 11,86% até 2032. A Veolia e a Amazon anunciaram uma colaboração em 2026 para desenvolver sistemas modulares de tratamento de água recuperada. A expansão ST2 da Equinix em Santiago utiliza resfriamento líquido que recicla 90% da água utilizada. Os locais corporativos e de borda geralmente dependem de programas padrão de amaciamento e biocidas. Sua expansão em mercados municipais menos desenvolvidos cria um papel para provedores de serviços regionais.
Análise Geográfica
Brasil
O Brasil detinha 58,18% da participação do mercado de tratamento e reciclagem de água em data centers da América do Sul em 2026. O estado de São Paulo possui densos agrupamentos de instalações de hiperescala da Ascenty, Scala, ODATA, Equinix e Elea Digital. A ABDC projetou que a capacidade de TI instalada no Brasil alcançaria 1 GW até o final de 2025. O campus Barueri da Scala é projetado para 600 MW de capacidade eventual. O REDATA tornou um índice de Eficiência no Uso da Água de 0,05 L/kWh ou menos uma condição para incentivos fiscais federais em setembro de 2026.
Chile
O Chile possui campi ativos ou planejados da Equinix, Scala, ODATA, Ascenty, EdgeConneX e TECfusions. O estresse hídrico exige projetos de reciclagem e circuito fechado mais robustos do que em muitos locais da região. O projeto ST2 da Equinix em Santiago recicla 90% da água utilizada por meio de resfriamento líquido. O campus planejado de 100 MW da TECfusions em Puente Alto é projetado para uma abordagem de uso zero de água.
Chile, Colômbia, Argentina e Peru
A Colômbia está projetada para expandir a um CAGR de 11,59% até 2032. Bogotá tinha 58 MW de capacidade operacional e 300 MW de capacidade planejada em meados de 2026. O empreendimento de 1,3 bilhões de USD da ODATA na região de Bogotá é uma fonte central de demanda de curto prazo. A Política Nacional de IA da Colômbia inclui requisitos de tecnologia eficiente no uso da água para novas instalações. A Argentina e o Peru permanecem em estágios mais iniciais, embora o Peru enfrente pressões de estresse hídrico semelhantes às do Chile.
Cenário Competitivo
Concentração do Mercado
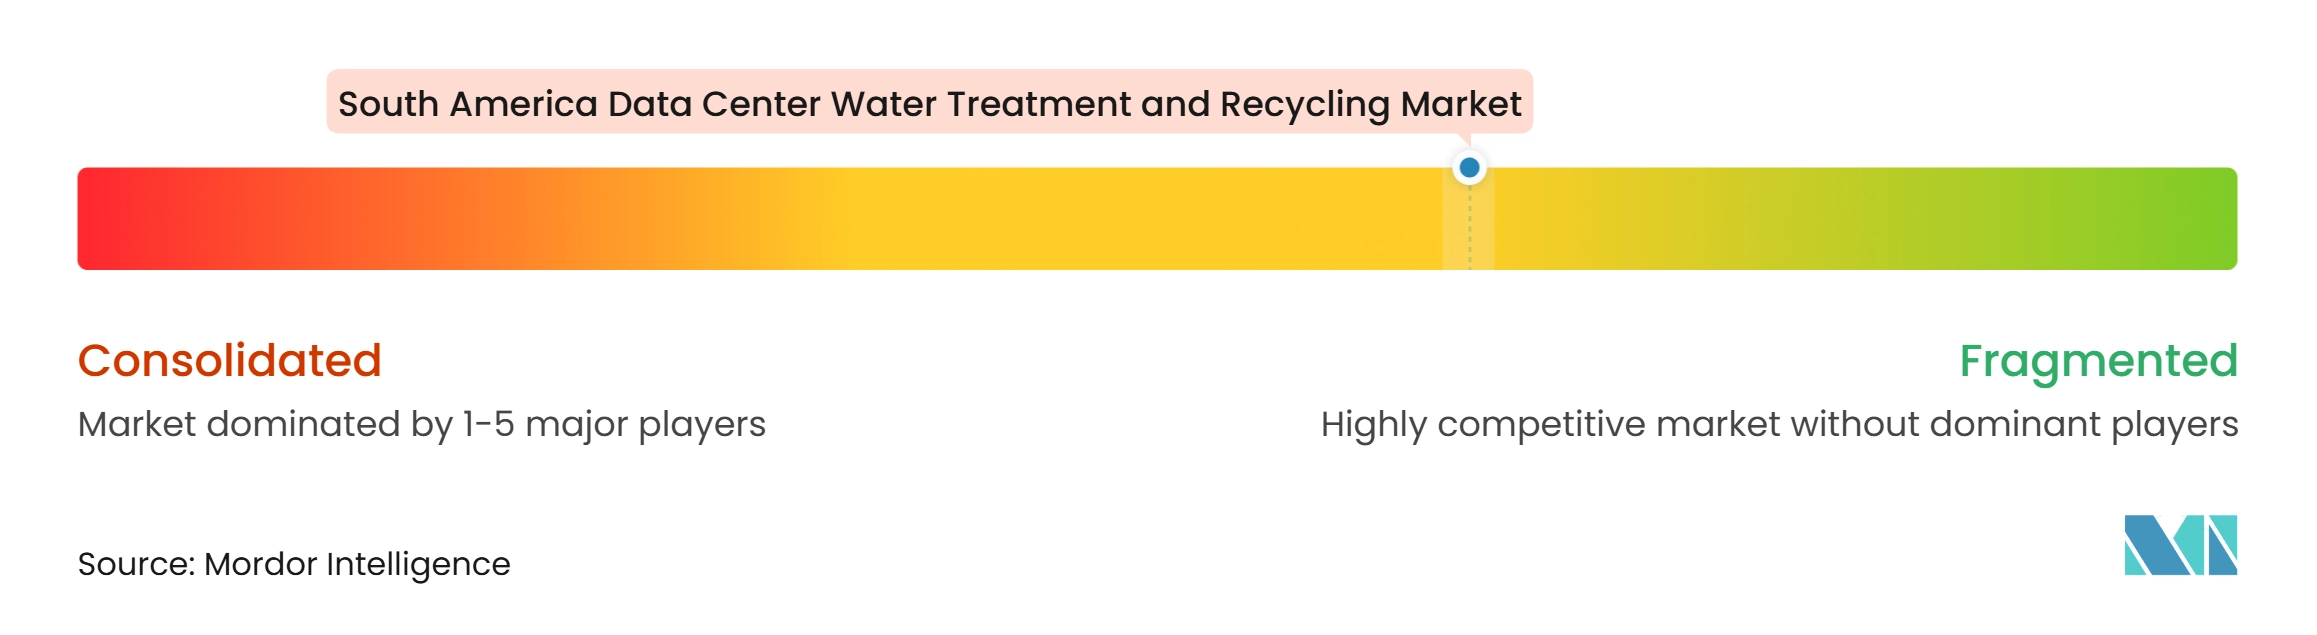
O mercado de tratamento e reciclagem de água em data centers da América do Sul é moderadamente fragmentado. A Veolia Environnement SA, a Ecolab Inc. e a Xylem Inc. competem com especialistas em membranas, fornecedores de produtos químicos e empreiteiros regionais de engenharia. Os 4 principais fornecedores no setor mais amplo de tratamento de água da América do Sul detêm coletivamente 40 a 45% da receita. A receita restante está distribuída entre distribuidores de equipamentos, fornecedores de produtos químicos especializados e empreiteiros de engenharia, aquisição e construção. Acordos integrados que combinam equipamentos, química e monitoramento digital são uma abordagem competitiva importante.
A Veolia e a Amazon anunciaram uma colaboração em 2026 sobre sistemas modulares em contêineres de tratamento de água recuperada. O projeto pode ser adaptado em todo o portfólio da Amazon onde a infraestrutura de efluentes for adequada. A Ecolab concluiu a aquisição da Ovivo no primeiro trimestre de 2026, adicionando capacidades de água ultrapura relevantes para a fabricação de chips de alto desempenho. Esse portfólio pode apoiar aplicações de IA com resfriamento líquido que exigem água de reposição de alta pureza. O sistema FEDI GIGA do QUA Group ilustra o trabalho especializado na produção de água ultrapura sem produtos químicos.
Cidades secundárias como Fortaleza, Medellín, Cali e Mendoza apresentam demanda crescente, mas cobertura limitada de provedores estabelecidos. A integração de água recuperada oferece uma abertura para empresas capazes de conectar plantas no local com redes municipais. Os dados de sensores em tempo real suportam dosagem preditiva e manutenção de membranas. Os requisitos de conformidade favorecem fornecedores capazes de documentar a eficiência hídrica por meio de equipamentos de monitoramento certificados.
Líderes do Setor de Tratamento e Reciclagem de Água em Data Centers da América do Sul
-
Veolia Environnement SA
-
Ecolab Inc.
-
Xylem Inc.
-
SUEZ
-
Kurita Water Industries Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento e Reciclagem de Água em Data Centers da América do Sul Empresas cobertas neste relatório
- Veolia Environnement SA
- Ecolab Inc.
- Xylem Inc.
- SUEZ
- Kurita Water Industries Ltd.
- DuPont de Nemours, Inc.
- Solenis LLC
- Aquatech International LLC
- Gradiant Corporation
- Pentair plc
- Toray Industries, Inc.
- Nitto Denko Corporation
- IDE Technologies Ltd.
- Ovivo Inc.
- Alfa Laval AB
- BWT Holding GmbH
- Grundfos Holding A/S
- Lenntech B.V.
- ProMinent GmbH
- Scala Data Centers S.A.
- Ascenty Data Centers e Telecom Ltda.
- ODATA S.A.
- Equinix, Inc.
- EdgeConneX Inc.
- Elea Digital S.A.
- GTD Grupo Teleductos S.A.
- SONDA S.A.
- Cirion Technologies Holdings LLC
- Entel S.A.
- IPXON Networks
Desenvolvimentos industriais recentes em Mercado de Tratamento e Reciclagem de Água em Data Centers da América do Sul
- Outubro de 2026: A Ascenty confirmou um plano de investimento de 1 bilhão de USD nas operações de data centers sul-americanos, com 85% direcionados ao Brasil, Chile e México. A empresa tinha 26 data centers em operação e 12 em construção, com o SPO05, BRL 300 milhões (USD 55 milhões), em operação em São Paulo e o SPO06, BRL 600 milhões (USD 110 milhões), em construção. Cada novo campus requer instalações de tratamento de água específicas, representando oportunidades significativas de aquisição para provedores de tecnologia de tratamento.
- Setembro de 2026: O Brasil promulgou o REDATA, o Regime Especial de Tributação para Serviços de Data Centers, condicionando os incentivos fiscais corporativos ao alcance de um índice WUE de 0,05 L/kWh ou menos anualmente e ao fornecimento de 100% de energia renovável. O regime, estabelecido na Medida Provisória 1.318/2025 e sancionado pelo Presidente em setembro de 2026, é o padrão estatutário de eficiência hídrica mais rigoroso para data centers na América do Sul e obrigará os operadores que buscam incentivos a implantar resfriamento avançado em circuito fechado e sistemas de reciclagem de água.
- Abril de 2026: A Veolia e a Amazon anunciaram uma colaboração para desenvolver sistemas modulares em contêineres de tratamento de água recuperada para os data centers da Amazon, com a primeira instalação a utilizar água de resfriamento recuperada no Mississippi, Estados Unidos, com previsão de operação em 2027. O sistema está projetado para reutilizar mais de 83 milhões de galões de água potável anualmente por instalação, e a Veolia declarou que o projeto modular é destinado à replicação global nos locais da Amazon onde existe infraestrutura de efluentes adequada, um modelo de implantação diretamente aplicável aos campi sul-americanos.
- Março de 2026: A Sabesp assinou um acordo para fornecer 11.000 m³ de efluente recuperado por mês a um data center de hiperescala em Barueri, Grande São Paulo, marcando o primeiro contrato formal de fornecimento de água recuperada entre uma concessionária municipal sul-americana e um operador de data center. A entrega inicial é feita por caminhão-pipa, e uma tubulação direta da ETE Barueri está planejada para fases futuras. O acordo estabelece um modelo público-privado de reuso de água que a Sabesp indicou ter como objetivo replicar com outros operadores de infraestrutura digital.
Escopo do Relatório do Mercado de Tratamento e Reciclagem de Água em Data Centers da América do Sul
O Mercado de Tratamento e Reciclagem de Água em Data Centers da América do Sul refere-se ao mercado regional de tecnologias, equipamentos, produtos químicos, sistemas de monitoramento, serviços de engenharia e ofertas de operação e manutenção utilizados para tratar, condicionar, reciclar e gerenciar a água em data centers em toda a América do Sul, principalmente para sistemas de resfriamento, circuitos de resfriamento líquido e gerenciamento de efluentes.
O Relatório do Mercado de Tratamento e Reciclagem de Água em Data Centers da América do Sul é Segmentado por Tecnologia de Tratamento (Filtração e Ultrafiltração, Osmose Reversa, Troca Iônica e Amaciamento de Água, Eletrodesionização, Tratamento Químico e Desinfecção, Biorreatores de Membrana e Outras Tecnologias de Tratamento de Água), Fonte de Água (Água Municipal, Água Subterrânea, Água Superficial, Efluente Municipal Recuperado, Água Industrial Reciclada e Outras Fontes Alternativas de Água), Aplicação de Tratamento (Tratamento de Água de Reposição de Torre de Resfriamento, Tratamento de Água Gelada e em Circuito Fechado, Tratamento de Água para Caldeiras e Sistemas de Rejeição de Calor, Tratamento de Efluentes, Reciclagem e Reuso de Água e Descarga Zero de Líquido e Gerenciamento de Concentrado), Tipo de Solução (Equipamentos de Tratamento de Água, Produtos Químicos para Tratamento de Água, Sistemas de Monitoramento e Controle da Qualidade da Água, Projeto e Engenharia de Plantas de Tratamento e Serviços de Operação e Manutenção), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocalização, Provedores de Serviços em Nuvem e Corporativo e Borda) e Geografia (Brasil, Chile, Colômbia, Argentina, Peru e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Filtração e Ultrafiltração |
| Osmose Reversa |
| Troca Iônica e Amaciamento de Água |
| Eletrodesionização |
| Tratamento Químico e Desinfecção |
| Biorreatores de Membrana |
| Outras Tecnologias de Tratamento de Água |
| Água Municipal |
| Água Subterrânea |
| Água Superficial |
| Efluente Municipal Recuperado |
| Água Industrial Reciclada |
| Outras Fontes Alternativas de Água |
| Tratamento de Água de Reposição de Torre de Resfriamento |
| Tratamento de Água Gelada e em Circuito Fechado |
| Tratamento de Água para Caldeiras e Sistemas de Rejeição de Calor |
| Tratamento de Efluentes |
| Reciclagem e Reuso de Água |
| Descarga Zero de Líquido e Gerenciamento de Concentrado |
| Equipamentos de Tratamento de Água |
| Produtos Químicos para Tratamento de Água |
| Sistemas de Monitoramento e Controle da Qualidade da Água |
| Projeto e Engenharia de Plantas de Tratamento |
| Serviços de Operação e Manutenção |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocalização |
| Provedores de Serviços em Nuvem |
| Corporativo e Borda |
| Brasil |
| Chile |
| Colômbia |
| Argentina |
| Peru |
| Restante da América do Sul |
| Por Tecnologia de Tratamento | Filtração e Ultrafiltração |
| Osmose Reversa | |
| Troca Iônica e Amaciamento de Água | |
| Eletrodesionização | |
| Tratamento Químico e Desinfecção | |
| Biorreatores de Membrana | |
| Outras Tecnologias de Tratamento de Água | |
| Por Fonte de Água | Água Municipal |
| Água Subterrânea | |
| Água Superficial | |
| Efluente Municipal Recuperado | |
| Água Industrial Reciclada | |
| Outras Fontes Alternativas de Água | |
| Por Aplicação de Tratamento | Tratamento de Água de Reposição de Torre de Resfriamento |
| Tratamento de Água Gelada e em Circuito Fechado | |
| Tratamento de Água para Caldeiras e Sistemas de Rejeição de Calor | |
| Tratamento de Efluentes | |
| Reciclagem e Reuso de Água | |
| Descarga Zero de Líquido e Gerenciamento de Concentrado | |
| Por Tipo de Solução | Equipamentos de Tratamento de Água |
| Produtos Químicos para Tratamento de Água | |
| Sistemas de Monitoramento e Controle da Qualidade da Água | |
| Projeto e Engenharia de Plantas de Tratamento | |
| Serviços de Operação e Manutenção | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocalização |
| Provedores de Serviços em Nuvem | |
| Corporativo e Borda | |
| Por Geografia | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Peru | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do setor de tratamento e reciclagem de água em data centers da América do Sul?
Está projetado para expandir de 0,31 bilhões de USD em 2026 e 0,34 bilhões de USD em 2027 para 0,61 bilhões de USD até 2032, a um CAGR de 11,12%.
Qual tecnologia de tratamento lidera o tratamento de água em data centers na América do Sul?
A osmose reversa detinha a maior participação, com 23,98% em 2026, enquanto a eletrodesionização deve registrar um CAGR de 11,34% até 2032.
Por que os sistemas de reciclagem de água estão se tornando mais importantes para os data centers?
A reciclagem e o reuso estão projetados para avançar a um CAGR de 11,88% porque os operadores buscam reduzir a dependência de água doce e atender aos requisitos de eficiência hídrica.
Qual país tem a maior demanda regional por esses sistemas?
O Brasil detinha 58,18% de participação em 2026, apoiado pelo desenvolvimento de hiperescala em São Paulo e pelos requisitos de eficiência hídrica do REDATA.
Qual usuário final deve gerar a maior demanda por tratamento avançado?
Os data centers de hiperescala detinham 46,97% de participação em 2026 e estão projetados para registrar um CAGR de 11,94% até 2032.
O que torna o Chile um local distinto para o gerenciamento de água em data centers?
O alto estresse hídrico do Chile está aumentando o uso de projetos em circuito fechado, de reciclagem de água e de uso zero de água em novos campi.