
Marktgröße und Marktanteile für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
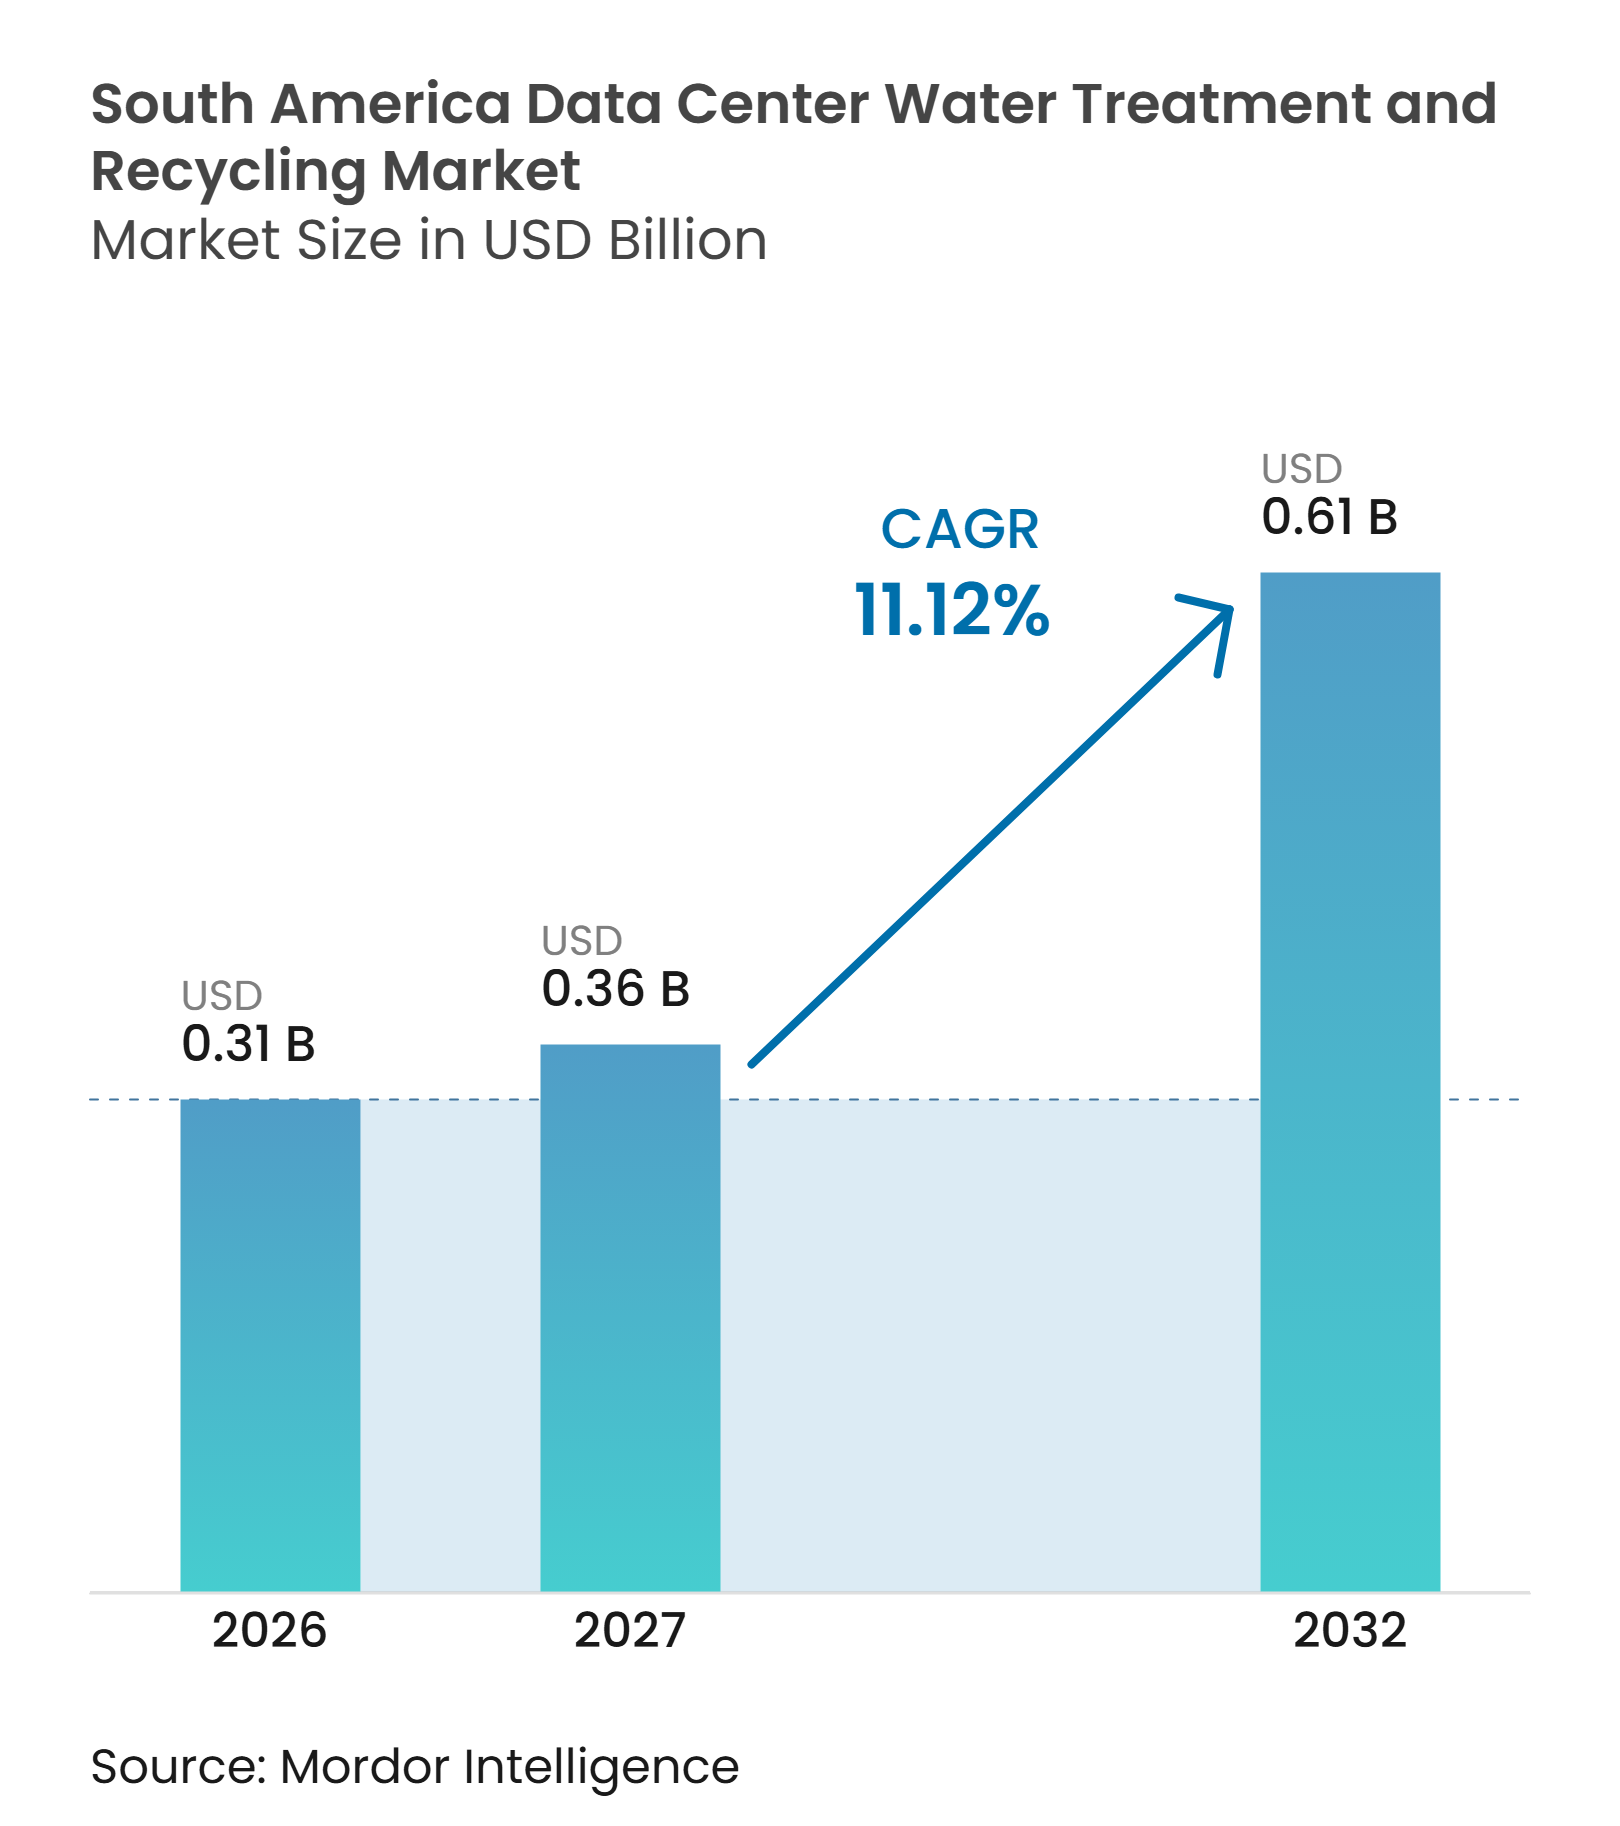
| Marktgröße im Basisjahr (2026) | 0.31 Milliarden US-Dollar |
| Marktgröße (2027) | 0.36 Milliarden US-Dollar |
| Marktgröße (2032) | 0.61 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren von Mordor Intelligence
Die Marktgröße für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren wird voraussichtlich von 0,31 Milliarden USD im Jahr 2026 und 0,34 Milliarden USD im Jahr 2027 auf 0,61 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 11,12 % zwischen 2027 und 2032. KI-fähige Infrastruktur erhöht den Bedarf an zuverlässiger Kühlwasseraufbereitung, da Betreiber von luftgekühlten Geräten auf flüssigkeitsgekühlte Serverdesigns umsteigen. Neue Campusanlagen integrieren die Wasseraufbereitung in die Standortplanung, da Kühlkreisläufe vom ersten Betriebstag an eine gleichbleibende Wasserqualität erfordern. Kommunale Brauchwasserprogramme beginnen, das Versorgungsrisiko für nicht trinkwasserrelevante Kühlanwendungen zu senken, insbesondere in São Paulo. Der Markt für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren sieht sich zudem mit ungleichmäßiger Wasserverfügbarkeit, hohem Kapitalbedarf für fortschrittliche Systeme und begrenzter Wiederverwendungsinfrastruktur außerhalb der größten Städte konfrontiert. Anbieter, die Ausrüstung, Wasserchemie, Überwachung und Betriebsdienstleistungen kombinieren, sind besser positioniert, um große, langfristige Projekte zu unterstützen.
Wichtigste Erkenntnisse des Berichts
- Nach Aufbereitungstechnologie hielt Umkehrosmose im Jahr 2026 einen Marktanteil von 23,98 % am Markt für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren, während Elektrodeionisation bis 2032 voraussichtlich mit einer CAGR von 11,34 % wachsen wird.
- Nach Wasserquelle hielt kommunales Wasser im Jahr 2026 einen Anteil von 32,16 %, während aufbereitetes kommunales Abwasser bis 2032 voraussichtlich mit einer CAGR von 11,47 % wachsen wird.
- Nach Aufbereitungsanwendung entfiel auf die Kühlturm-Ergänzungswasseraufbereitung im Jahr 2026 ein Anteil von 27,28 % an der Marktgröße für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren, während Wasserrecycling und -wiederverwendung bis 2032 voraussichtlich mit einer CAGR von 11,88 % wachsen wird.
- Nach Lösungstyp hielt Wasseraufbereitungsausrüstung im Jahr 2026 einen Anteil von 40,77 %, während Wasserqualitätsüberwachungs- und -steuerungssysteme bis 2032 voraussichtlich mit einer CAGR von 11,73 % wachsen werden.
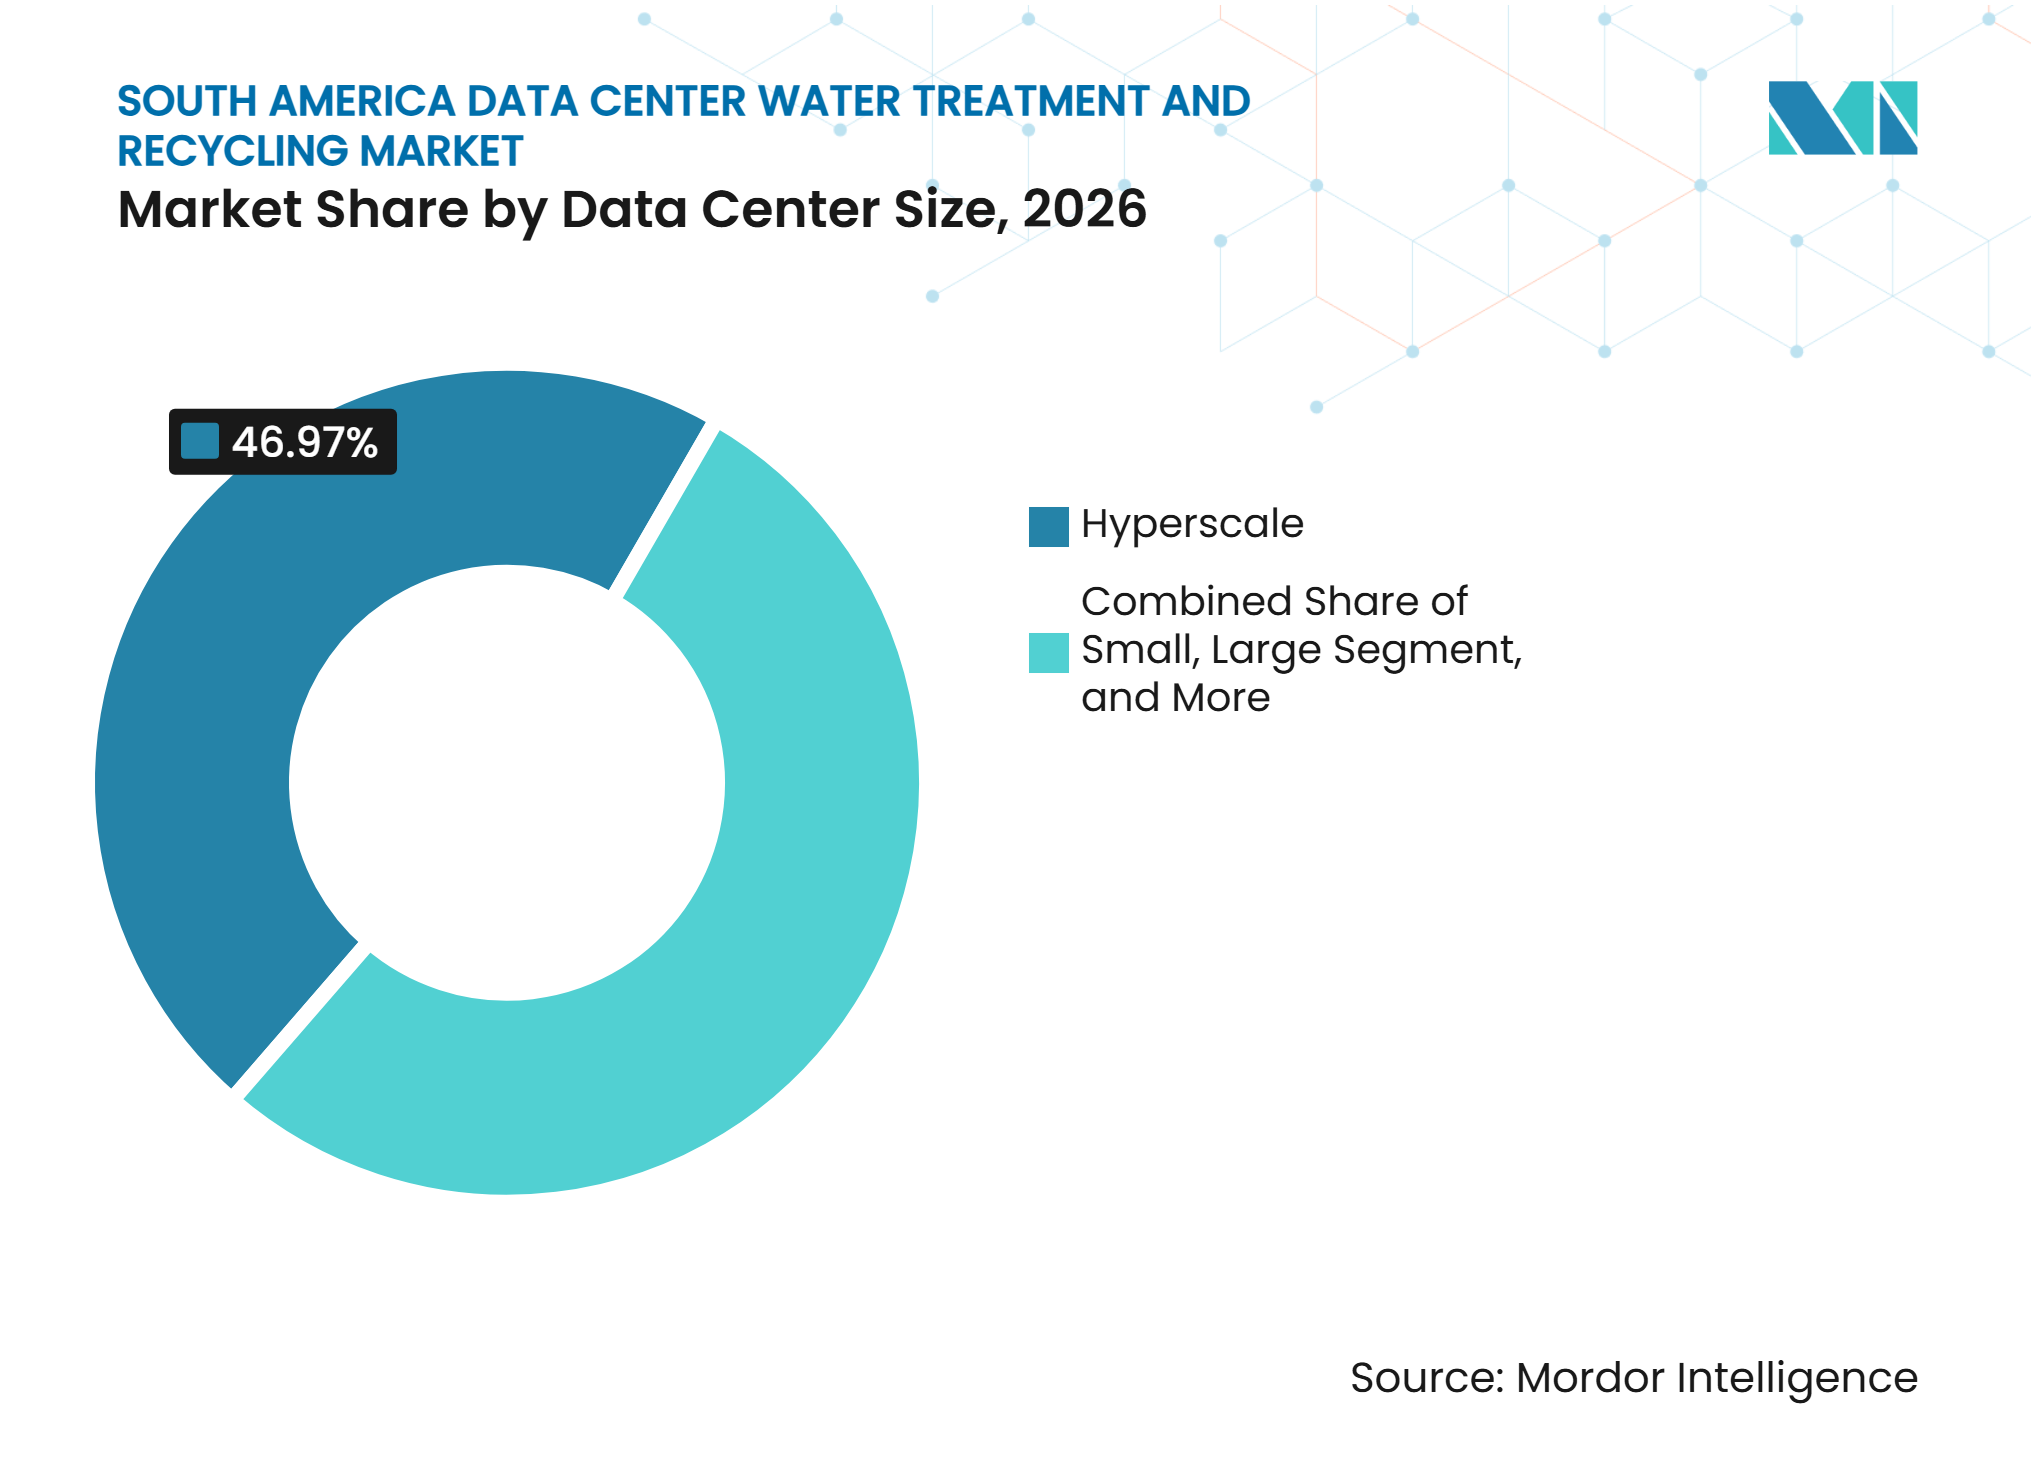
- Nach Rechenzentrumsgröße hielten Hyperscale-Rechenzentren im Jahr 2026 einen Anteil von 46,97 % und werden bis 2032 voraussichtlich mit einer CAGR von 11,94 % wachsen.
- Nach Rechenzentrumstyp hielten Cloud-Dienstleister im Jahr 2026 einen Anteil von 45,23 % und werden bis 2032 voraussichtlich mit einer CAGR von 11,86 % wachsen.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Anteil von 58,18 %, während Kolumbien bis 2032 voraussichtlich mit einer CAGR von 11,59 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion KI-fähiger Rechenzentren | +2.8% | Global, konzentriert in Brasilien, Kolumbien und Chile | Kurzfristig (≤ 2 Jahre) |
| Einführung flüssigkeitsgekühlter KI-Racks | +2.2% | Brasilien und Chile als Kernmärkte, Ausstrahlungseffekte auf Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Expansion von Hyperscale- und Colocation-Campusanlagen | +1.8% | Brasilien und Kolumbien | Mittelfristig (2–4 Jahre) |
| Anforderungen an Wassereffizienz in Rechenzentrumsprojekten | +1.4% | Brasilien, Chile und Kolumbien | Mittelfristig (2–4 Jahre) |
| Wachstum kommunaler Brauchwassernetze | +1.0% | Brasilien, einschließlich São Paulo und Ceará, sowie Chile | Mittelfristig (2–4 Jahre) |
| Geschlossene Kreislauf- und Zero-WUE-Kühlkonzepte | +0.8% | Chile und Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion KI-fähiger Rechenzentren vervielfacht den Wasseraufbereitungsbedarf pro Anlage
GPU-dichte KI-Racks erzeugen thermische Lasten von 50–150 kW pro Rack, verglichen mit 5–15 kW bei herkömmlichen Servern. Diese Veränderung erhöht den Bedarf an wasserbasierter Kühlung und steigert die Aufbereitungskapazitätsanforderungen an jedem Campus. Die Nachfrage im Markt für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren steigt daher mit der Anzahl und Größe der KI-Installationen und nicht allein mit der Anzahl der Server. Neue KI-Campusanlagen erfordern zunehmend Umkehrosmose, Elektrodeionisation und Überwachungssysteme bereits bei der Inbetriebnahme, anstatt diese nachträglich hinzuzufügen. Die Rechenzentrumspipeline Kolumbiens umfasst Bauprojekte, die bei wachsender Kapazität eine eigens errichtete Wasserinfrastruktur erfordern werden. Dies begünstigt Anbieter, die vollständige Aufbereitungssysteme für große Anlagen konzipieren können.[1]
Zunehmende Einführung flüssigkeitsgekühlter KI-Racks definiert Wasserqualitätsanforderungen neu
Direkte Flüssigkeitskühlung kann bis zu 95 % der Serverwärme abführen und Verdunstungsverluste im Vergleich zu herkömmlichen Kühltürmen um 90 % reduzieren. Geschlossene Kreisläufe reagieren empfindlich auf Korrosion, Ablagerungen und biologische Kontamination und erfordern daher eine kontinuierliche Aufbereitung und Überwachung. Eine Abweichung der Wasserqualität kann hochwertige Serverkomponenten beschädigen, weshalb eine zuverlässige Chemiekontrolle für Betreiber von großer Bedeutung ist. Ecolabs 3D TRASAR-Technologie veranschaulicht den Einsatz automatisierter Überwachung und Dosierung für Direktkühl-Chip-Anwendungen. Eine Studie aus dem Jahr 2025 ergab, dass Harzwafer-Elektrodeionisation eine Behandlung des Kühlturm-Abschlammwassers mit Nullflüssigkeitsabgabe bei einem Energieverbrauch von 0,057–0,537 kWh/m³ unterstützen kann. Diese Bedingungen erhöhen die Nachfrage nach Aufbereitungsstrecken, die gleichbleibend niedrig leitfähiges Wasser liefern.[2]
Expansion von Hyperscale- und Colocation-Campusanlagen konzentriert die Beschaffung von Aufbereitungsleistungen
Der Hyperscale-Bau konzentriert den Einkauf von Wasseraufbereitungsleistungen auf eine kleinere Anzahl größerer Anlagen. ODATA verpflichtete sich zu einer Investition von 1,3 Milliarden USD für die Campusanlagen DC BG02 und DC BG03 in der Nähe von Bogotá, die eine kombinierte Kapazität von 144 MW bereitstellen sollen. Der Barueri-Campus von Scala ist für eine endgültige IT-Kapazität von 600 MW ausgelegt. Brasilianische Branchenforschung gibt an, dass ein geschlossener Campus 23.000 Liter Wasser pro installiertem MW benötigt. Ascenty betrieb im Jahr 2026 26 Rechenzentren in Südamerika und hatte 12 weitere im Bau. Diese Projekte begünstigen Anbieter, die langlebige Ausrüstung, Chemikalien, Überwachung und Serviceverträge bereitstellen können.[3]
Steigende Anforderungen an Wassereffizienz in Rechenzentrumsprojekten treiben Investitionen in die Aufbereitung
Brasilien hat im September 2026 REDATA in Kraft gesetzt und bundesstaatliche Steueranreize an einen Wassernutzungseffizienzindex von höchstens 0,05 L/kWh geknüpft. Diese Anforderung macht geschlossene Kreislaufkühlung, Wasserüberwachung, Abschlammrückgewinnung und fortschrittliche Vorbehandlung für förderfähige Projekte wichtiger. Der Schwellenwert ist strenger als der von führenden globalen Hyperscale-Betreibern im Jahr 2025 gemeldete Bereich von 0,15–0,30 L/kWh. Kolumbiens nationale KI-Politik unterstützt ebenfalls die Entwicklung von Rechenzentren, die wassereffizienten Technologien einsetzen. Wasserqualitätsüberwachungs- und -steuerungssysteme profitieren davon, da die Einhaltung der Vorschriften gemessene und überprüfbare Verbrauchsdaten erfordert. Der Markt für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren weist infolgedessen eine stärkere Verbindung zwischen Umweltkonformität und Gerätebeschaffung auf.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dürrebedingte Wasserallokationsbeschränkungen | -1.5% | Chile und Peru | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für fortschrittliche Wiederverwendungs- und Nullflüssigkeitsabgabe-Systeme | -1.2% | Brasilien, Chile und Kolumbien | Mittelfristig (2–4 Jahre) |
| Langwierige Umwelt- und Wassernutzungsgenehmigungen | -0.7% | Chile und Kolumbien | Mittelfristig (2–4 Jahre) |
| Begrenzte Aufbereitungsinfrastruktur in Städten der zweiten Reihe | -0.5% | Übriges Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dürrebedingte Wasserallokationsbeschränkungen führen zu Versorgungs- und Genehmigungsrisiken
Mehrjährige Dürrebedingungen in Chile und Peru schränken die Verfügbarkeit von Kühlwasser an wichtigen Rechenzentrumstandorten ein. Anlagen in belasteten Einzugsgebieten unterliegen periodischen Allokationsüberprüfungen gemäß dem chilenischen Wassergesetz. Das rechtliche Verfahren macht Standortwahl, Einbindung der Gemeinschaft und Wasserplanung für neue Entwicklungen folgenreicher. Regulatorische Unsicherheit kann Projektzeitpläne verlängern und Investitionen in die Wasseraufbereitung verzögern, selbst wenn Knappheit einen Bedarf an fortschrittlicher Aufbereitung schafft. Eine geplante Anlage im Wert von 200 Millionen USD in Santiago sah sich einer gerichtlich angeordneten Neuplanung und dem schließlichen Entzug der Genehmigung gegenüber. Wasserknappheit kann daher die Nachfrage nach Recyclinglösungen erhöhen und gleichzeitig Projekte verlangsamen, die diese Systeme beschaffen würden.
Hohe Investitionskosten für fortschrittliche Wiederverwendungs- und Nullflüssigkeitsabgabe-Systeme begrenzen die Einführung unterhalb der Hyperscale-Größenordnung
Nullflüssigkeitsabgabe-Systeme kombinieren Membran-Bioreaktoren, Hochleistungs-Umkehrosmose und Elektrodeionisation. Ihre Ausrüstungs-, Planungs- und Inbetriebnahmeanforderungen können die Budgets von Standorten unterhalb von 20 MW IT-Kapazität übersteigen. Membranbasierte Nullflüssigkeitsabgabe kann den Energiebedarf um 50 % und die Betriebskosten um 30 % im Vergleich zu thermischen Nullflüssigkeitsabgabe-Alternativen senken. Veolias Wasserrückgewinnungsstation Vitória wurde durch eine Partnerschaft zwischen einem Industriekonsortium und einer kommunalen Abwasserbehörde realisiert. Dieses Modell kann große Campusanlagen unterstützen, ist für kleinere Unternehmens- und Colocation-Standorte jedoch weniger zugänglich. Das Ergebnis ist ein zweigeteiltes Muster, bei dem Hyperscale-Betreiber fortschrittliche Wiederverwendung zuerst einführen und kleinere Anlagen bei einfacher Filtration und Enthärtung verbleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Aufbereitungstechnologie:
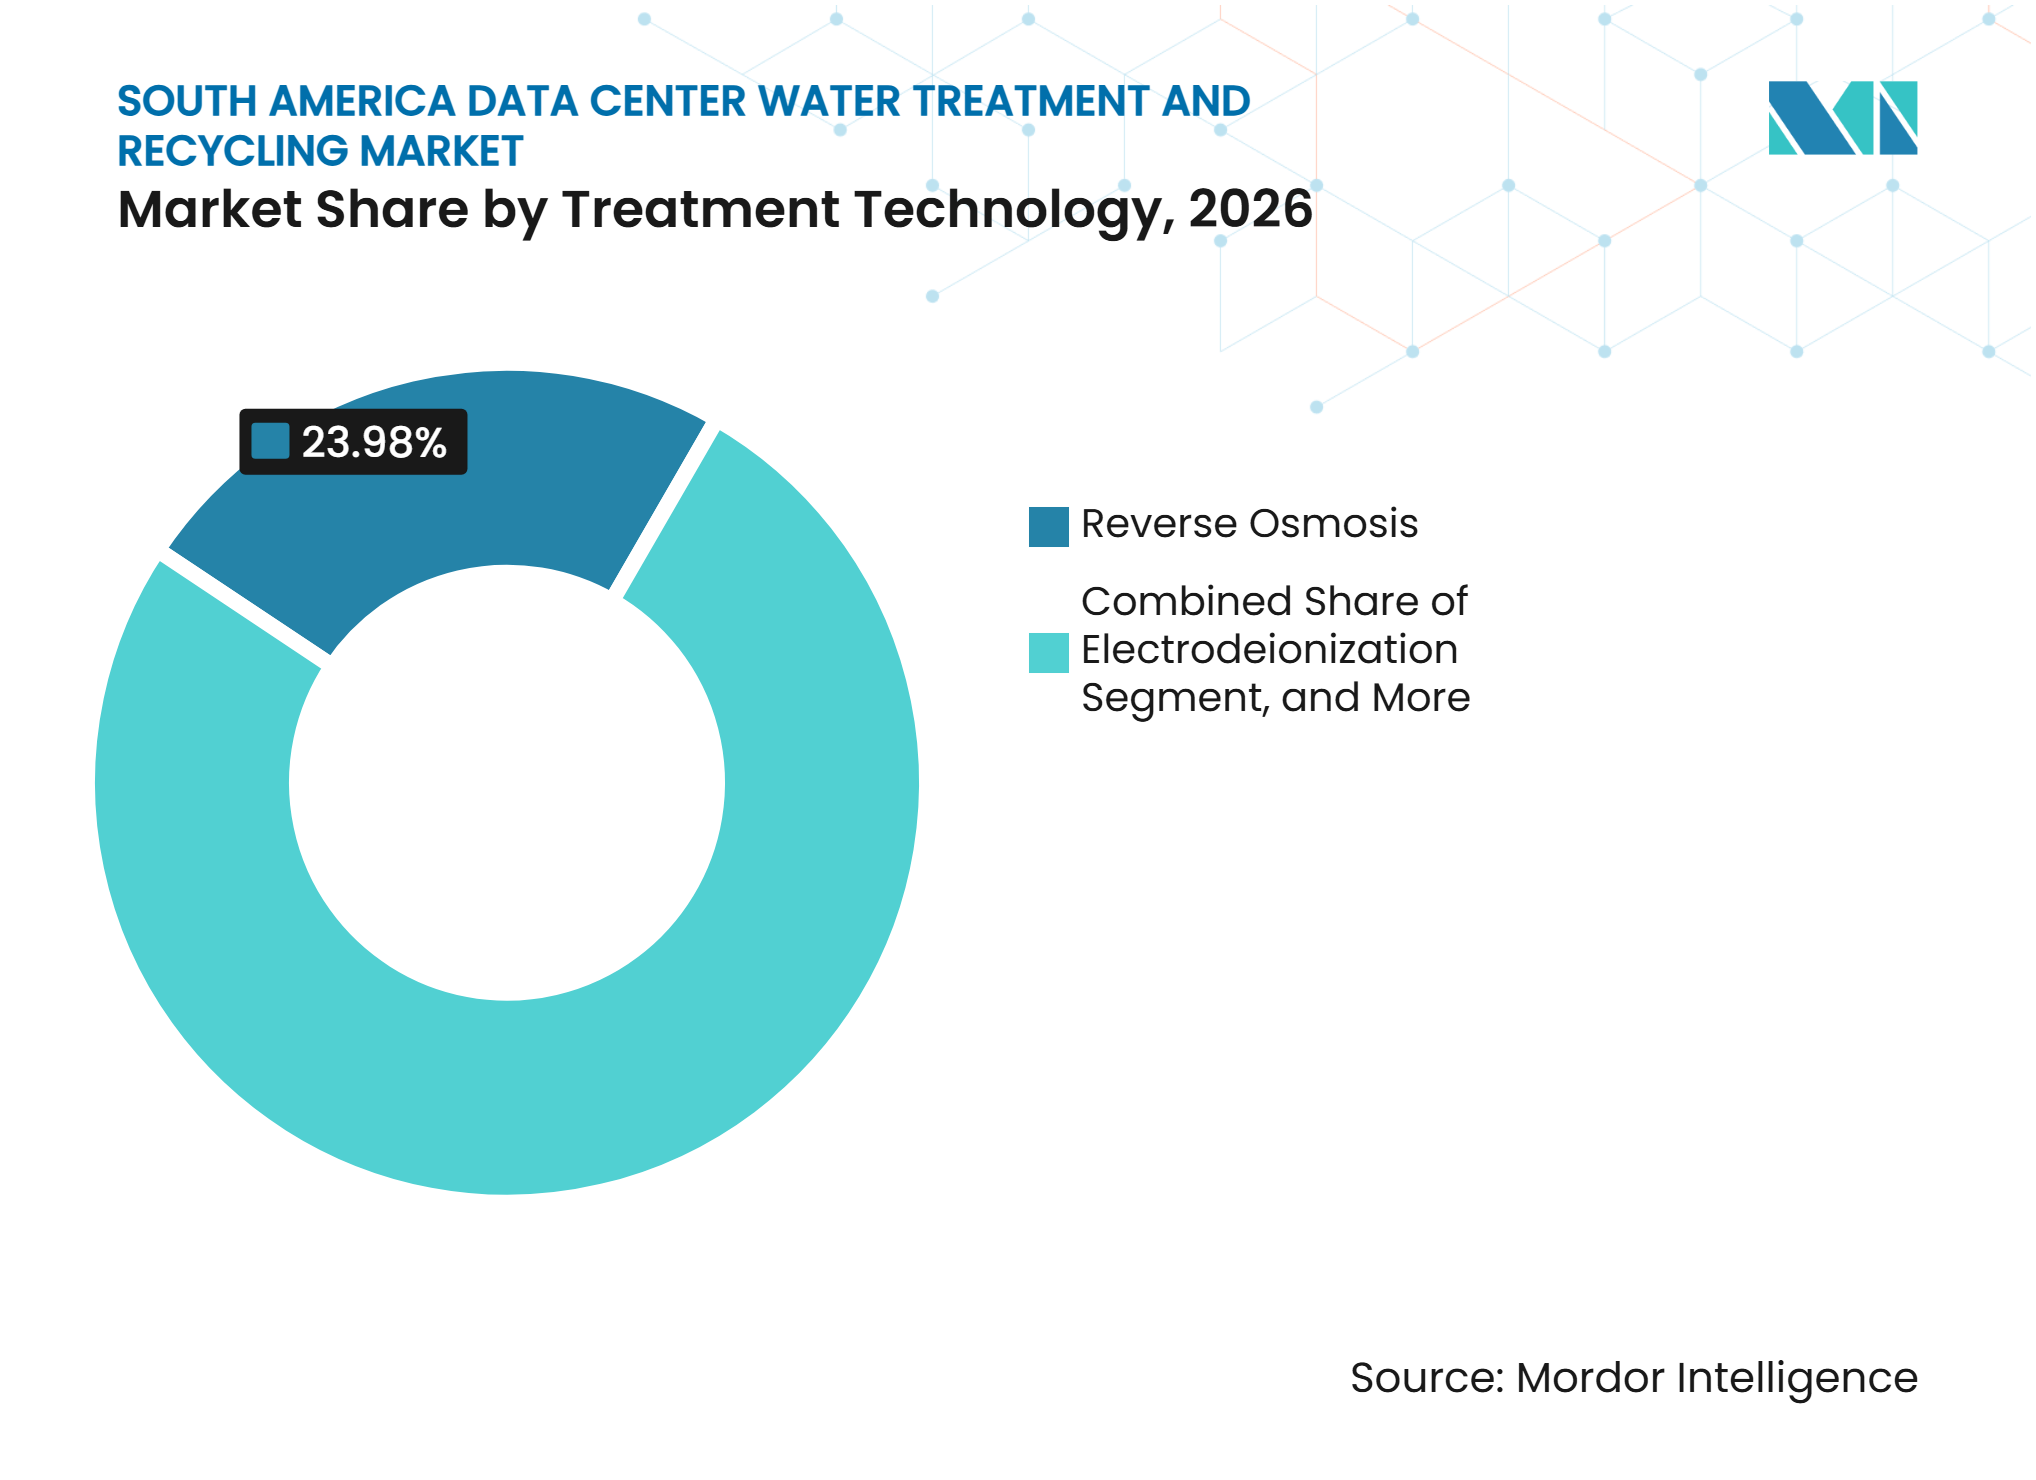
Umkehrosmose führt, während Elektrodeionisation Anforderungen an Reinstwasser unterstütztUmkehrosmose hielt im Jahr 2026 einen Anteil von 23,98 % am Markt für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren. Sie ist die wichtigste Entmineralisierungsoption, da sie Grundwasser, kommunales Wasser und vorbehandeltes Brauchwasser vor der nachgelagerten Polierung aufbereiten kann. Filtration und Ultrafiltration schützen Membranen, während Ionenaustausch und Enthärtung Härte und Siliziumdioxid in herkömmlichen Kreisläufen regulieren. Chemische Aufbereitung und Desinfektion kontrollieren mikrobiologische Risiken in warmen und feuchten Umgebungen. Diese Systeme bilden die Kernaufbereitungsstrecke für die Kühlwasservorbereitung.
Elektrodeionisation wird bis 2032 voraussichtlich mit einer CAGR von 11,34 % wachsen. Flüssigkeitsgekühlte KI-Racks benötigen Produktwasser unterhalb von 10 μS/cm ohne chemische Regenerierung. Eine begutachtete Studie aus dem Jahr 2025 berichtete, dass fortschrittliche EDI-Systeme Wasser mit einem Widerstand von bis zu 18 MΩ·cm bei einem Energieverbrauch von 0,1–0,3 kWh/m³ erzeugen können. QUA Group brachte im August 2025 sein FEDI GIGA-System mit einem Produktwasserwiderstand von bis zu 17 MΩ·cm auf den Markt. Die Technologie unterstützt chemiefreie Polierung für direkte Flüssigkühlung und Nullflüssigkeitsabgabe-Anwendungen.



Nach Wasserquelle:
Kommunales Wasser führt, während aufbereitetes Abwasser an Bedeutung gewinntKommunales Wasser hielt im Jahr 2026 einen Anteil von 32,16 % an der Marktgröße für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren. Es bleibt die Hauptquelle in São Paulo, Bogotá und Santiago, wo Trinkwassernetze und industrielle Allokationsvereinbarungen etabliert sind. Grundwasser ist für ausgewählte Projekte im südlichen Brasilien mit geschlossenen Wärmetauschersystemen geplant. Oberflächenwasser ist nachrangig, da Dürreperioden die Entnahme einschränken können. Industriell recyceltes Wasser und andere Alternativen befinden sich noch in einem frühen Stadium.
Aufbereitetes kommunales Abwasser wird bis 2032 voraussichtlich mit einer CAGR von 11,47 % wachsen. Betreiber nutzen es, um die Abhängigkeit von Trinkwasser zu reduzieren und die Wassernutzungseffizienz zu verbessern. Sabesp unterzeichnete 2026 eine Vereinbarung zur Lieferung von 11.000 m³ pro Monat an eine Hyperscale-Anlage in Barueri, mit einer geplanten direkten Pipelineverbindung. Brasilien nutzt trotz seines Aufbereitungsinfrastrukturpotenzials weniger als 1 % seines Wasserverbrauchs durch Wiederverwendung. Versorgungsverträge könnten die Brauchwasserversorgung zu einem stärkeren Standortauswahlkriterium machen.
Nach Aufbereitungsanwendung:
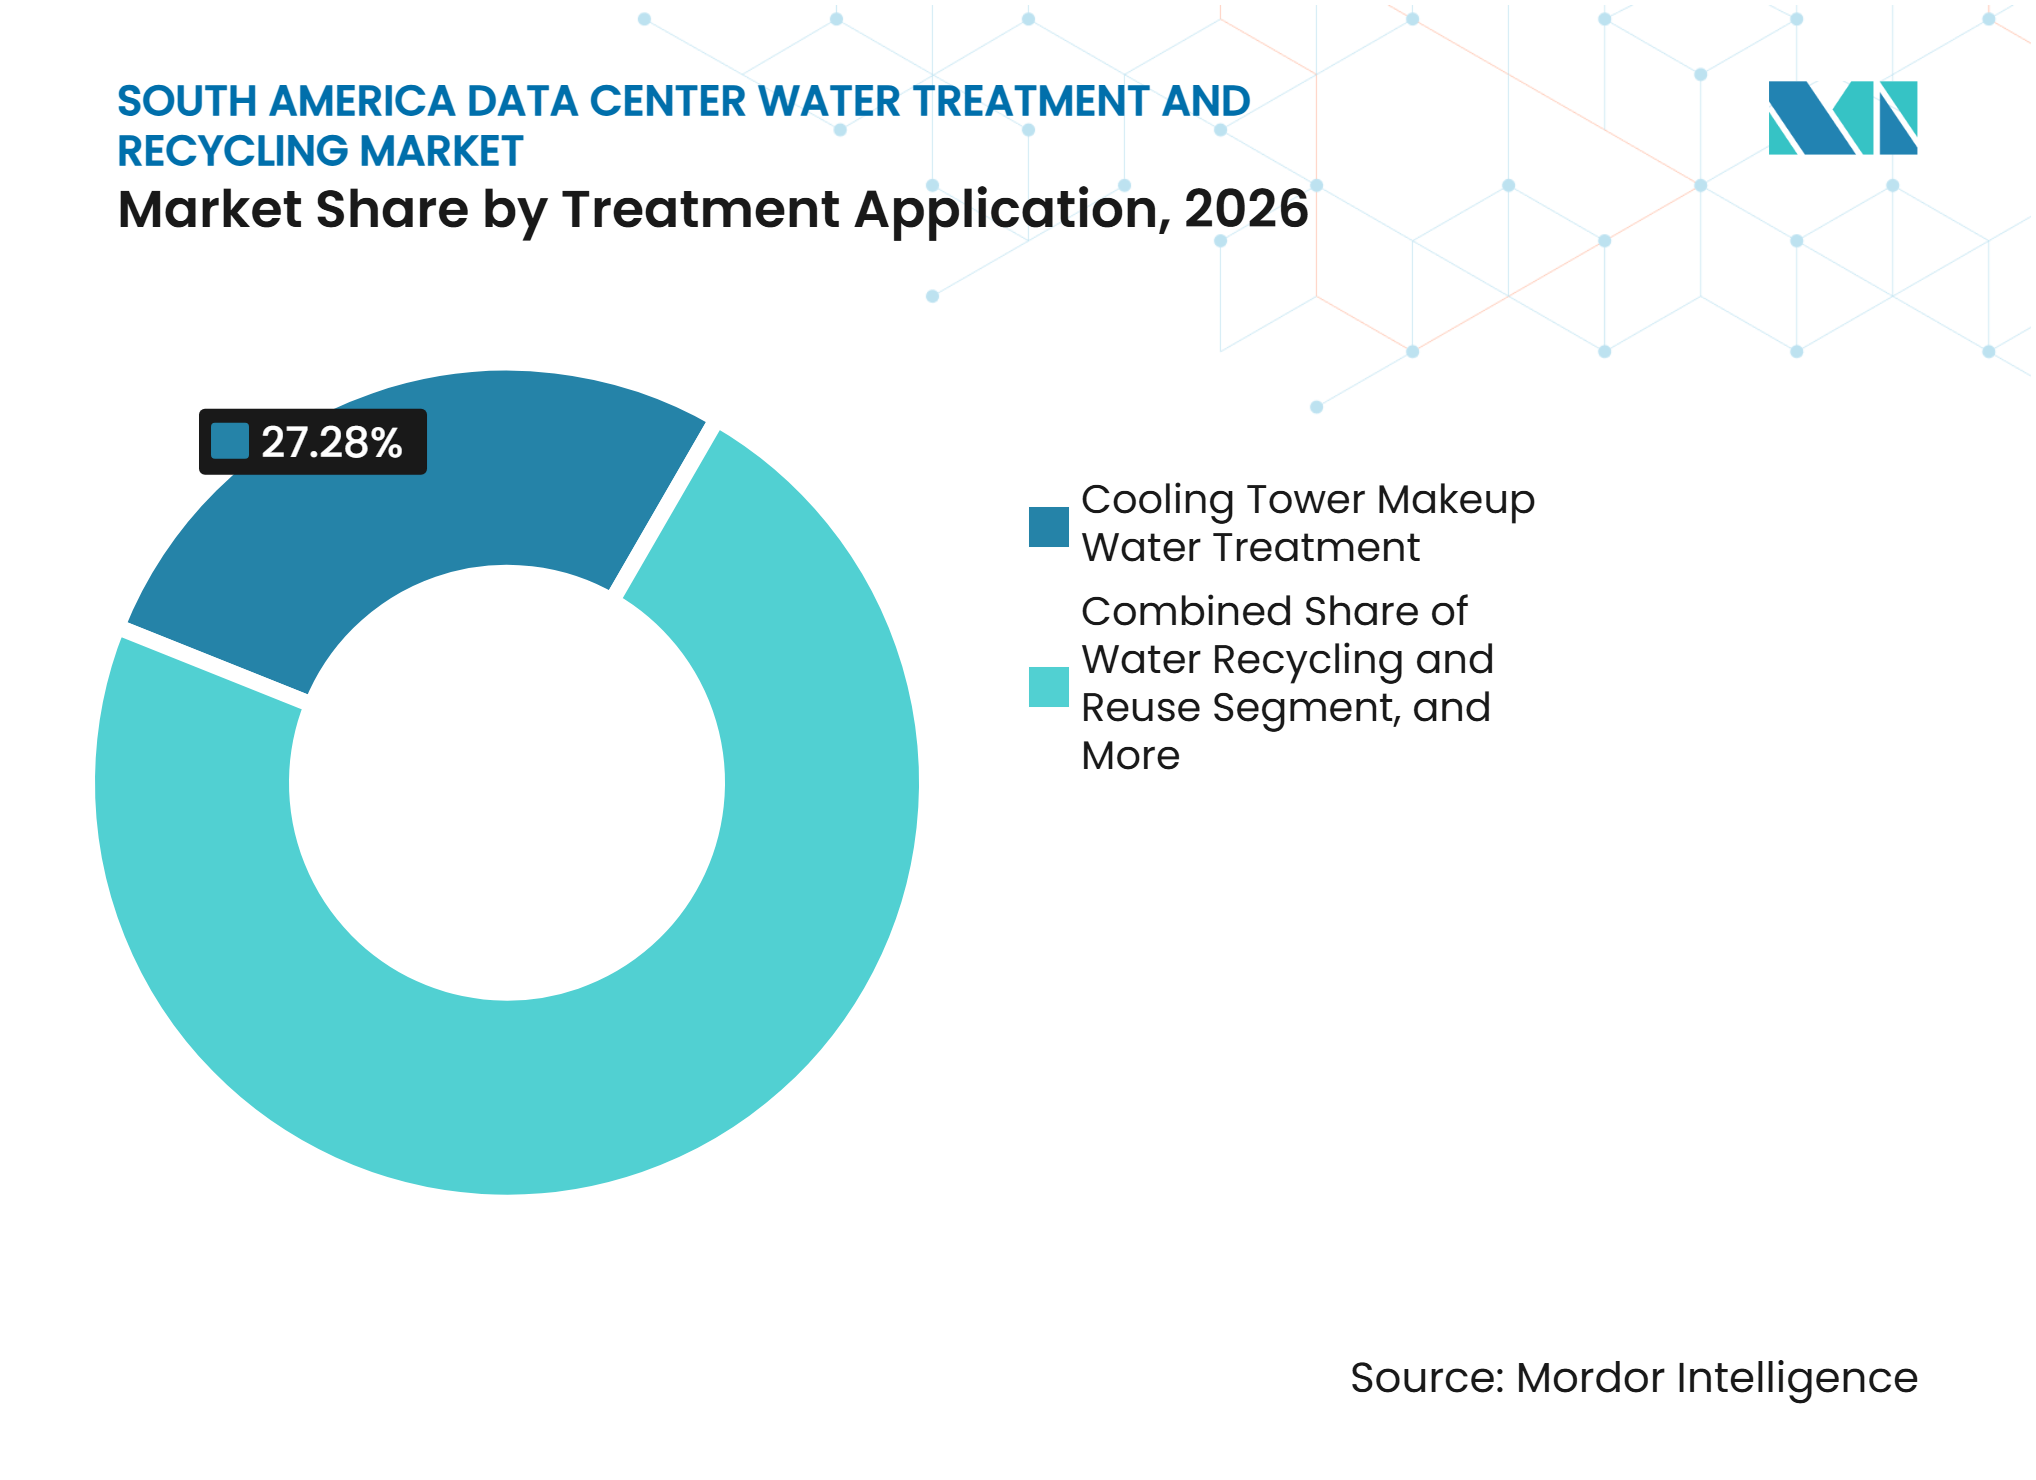
Kühlturm-Ergänzungswasser führt, während Recycling und Wiederverwendung am schnellsten wachsenDie Kühlturm-Ergänzungswasseraufbereitung entfiel im Jahr 2026 auf 27,28 % der Marktgröße für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren. Verdunstungskühlung bleibt in Betriebsanlagen in der gesamten Region verbreitet. Die Anwendung erfordert Koagulation, Filtration, Enthärtung und Bioziddosierung zur Kontrolle von Ablagerungen, Korrosion und mikrobiologischer Aktivität. Kaltwasser- und Geschlossenkreislaufsysteme gewinnen mit der direkten Flüssigkühlung an Bedeutung. Die Abwasserbehandlung unterliegt in Brasilien und Kolumbien umweltrechtlichen Einleitungsanforderungen.
Wasserrecycling und -wiederverwendung wird bis 2032 voraussichtlich mit einer CAGR von 11,88 % wachsen. Hochleistungsaufbereitung kann Kühlturm-Abschlammwasser wieder in den Betrieb zurückführen, anstatt es abzuleiten. ODATA erklärte, dass seine südamerikanischen Campusanlagen geschlossene Kreislaufsysteme ohne Verdunstungstürme verwenden, um den Kühlwasserverbrauch zu reduzieren. Nullflüssigkeitsabgabe und Konzentratmanagement erfordern spezialisierte Arbeit aufgrund anspruchsvoller Betriebsabläufe und Vorschriften. Der Markt entwickelt sich hin zu Aufbereitungskonzepten, die Wasser innerhalb des Standorts zurückgewinnen.

Nach Lösungstyp:
Ausrüstung führt, während Überwachungssysteme an Bedeutung gewinnenWasseraufbereitungsausrüstung hielt im Jahr 2026 einen Anteil von 40,77 %. Umkehrosmose-Gestelle, Membrangehäuse, Elektrodeionisationsmodule und Filtrationsgehäuse machen einen großen Teil der Installationskosten aus. Große Anlagen erfordern mehrere Membrangehäuse und Chemikaliendosiereinheiten vor Betriebsbeginn. Chemikalien bleiben wichtig, da Flüssigkühlung spezialisierte Korrosions- und biologische Kontrolle erfordert. Betriebs- und Wartungsdienstleistungen unterstützen langfristige Lieferantenbeziehungen und wiederkehrende Einnahmen.
Wasserqualitätsüberwachungs- und -steuerungssysteme werden bis 2032 voraussichtlich mit einer CAGR von 11,73 % wachsen. REDATA erfordert messbare Wassereffizienzdaten, und Echtzeit-Überwachung hilft Anlagen, die Chemie in flüssigkeitsgekühlten Geräten zu steuern. Ecolab berichtet, dass sein vernetztes Überwachungsportfolio weltweit mehr als 100.000 Geräte umfasst. Planung bleibt wichtig, wenn alternatives Speisewasser eine variable Qualität aufweist. ISO 46001:2019 gewinnt in Beschaffungsanforderungen zunehmend an Relevanz.
Nach Rechenzentrumsgröße:
Hyperscale-Anlagen treiben Größenordnung und AufbereitungskomplexitätHyperscale-Anlagen hielten im Jahr 2026 einen Anteil von 46,97 % und werden bis 2032 voraussichtlich mit einer CAGR von 11,94 % wachsen. Dies ist die einzige Größenkategorie, in der das größte Segment auch das am schnellsten wachsende ist. Ihre Größenordnung erhöht das Wasserqualitätsrisiko und die Wasserrückgewinnungsmöglichkeiten. Brasilianische Branchenforschung schätzt, dass ein geschlossener Hyperscale-Campus 23.000 Liter Wasser pro installiertem MW benötigt. Große Projekte rechtfertigen häufig vollständige Aufbereitungskreisläufe und kontinuierliche Überwachungssysteme.
Große Rechenzentren im Bereich von 10–30 MW benötigen ähnliche Funktionen, wählen jedoch häufig modulare Systeme, um die anfänglichen Ausgaben zu begrenzen. Mittelgroße und kleine Anlagen verwenden häufiger Enthärtung und einfache Filtration und installieren Nullflüssigkeitsabgabe nur dann, wenn lokale Wasserbeschränkungen dies erfordern. KI-Workloads konzentrieren sich in größeren Campusanlagen und bündeln die Beschaffung in weniger Verträgen. Globale Anbieter mit Planungs-, Chemikalien-, Ausrüstungs- und Betriebs- und Wartungskapazitäten haben einen Vorteil. Forschungsergebnisse weisen darauf hin, dass der Wasserverbrauch von Rechenzentren durch erhitzte Einleitungen und Salzgehalt im Abschlammwasser ökologische Risiken erzeugen kann.
Nach Rechenzentrumstyp:
Cloud-Anbieter geben die Richtung für fortschrittliche Aufbereitung vorCloud-Dienstleister hielten im Jahr 2026 einen Anteil von 45,23 %. AWS, Microsoft Azure und Google Cloud verankern wichtige Entwicklungen in Brasilien, Chile und Kolumbien. Ihre Verpflichtungen zur Wasserverantwortung beeinflussen Lieferantenspezifikationen und Standortauswahlentscheidungen. Diese Verpflichtungen fördern auch die Einführung wassereffizienter Kühl- und Infrastrukturlösungen. Amazon hat sich verpflichtet, bis 2030 in seinem direkten Betrieb eine positive Wasserbilanz zu erreichen. Google berichtete, dass 87 % seiner globalen Süßwasserentnahmen im Jahr 2025 aus Quellen mit niedrigem bis mittlerem Stressniveau stammten.
Cloud-Dienstleister werden bis 2032 voraussichtlich mit einer CAGR von 11,86 % wachsen. Veolia und Amazon kündigten 2026 eine Zusammenarbeit zur Entwicklung modularer Brauchwasseraufbereitungssysteme an. Die ST2-Erweiterung von Equinix in Santiago verwendet Flüssigkühlung, die 90 % des verwendeten Wassers recycelt. Unternehmens- und Edge-Standorte verlassen sich im Allgemeinen auf standardmäßige Enthärtungs- und Biozidprogramme. Ihre Expansion in weniger entwickelten kommunalen Märkten schafft eine Rolle für regionale Dienstleister.
Geografische Analyse
Brasilien
Brasilien hielt im Jahr 2026 einen Anteil von 58,18 % am Markt für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren. Der Bundesstaat São Paulo verfügt über dichte Cluster von Hyperscale-Anlagen von Ascenty, Scala, ODATA, Equinix und Elea Digital. ABDC prognostizierte, dass die installierte IT-Kapazität in Brasilien bis Ende 2025 1 GW erreichen würde. Der Barueri-Campus von Scala ist für eine endgültige Kapazität von 600 MW ausgelegt. REDATA machte im September 2026 einen Wassernutzungseffizienzindex von höchstens 0,05 L/kWh zur Bedingung für bundesstaatliche Steueranreize.
Chile
Chile verfügt über aktive oder geplante Campusanlagen von Equinix, Scala, ODATA, Ascenty, EdgeConneX und TECfusions. Wasserstress erfordert stärkere Recycling- und Geschlossenkreislaufkonzepte als an vielen anderen regionalen Standorten. Das ST2-Projekt von Equinix in Santiago recycelt 90 % des verwendeten Wassers durch Flüssigkühlung. Der geplante 100-MW-Campus Puente Alto von TECfusions ist auf einen Null-Wasserverbrauch-Ansatz ausgelegt.
Chile, Kolumbien, Argentinien und Peru
Kolumbien wird bis 2032 voraussichtlich mit einer CAGR von 11,59 % wachsen. Bogotá verfügte Mitte 2026 über 58 MW betriebliche Kapazität und 300 MW geplante Kapazität. OData's Entwicklung im Wert von 1,3 Milliarden USD im Großraum Bogotá ist eine zentrale Quelle der kurzfristigen Nachfrage. Kolumbiens nationale KI-Politik umfasst Anforderungen an wassereffizienten Technologieeinsatz für neue Anlagen. Argentinien und Peru befinden sich noch in einem früheren Entwicklungsstadium, obwohl Peru ähnlichem Wasserdruckdruck wie Chile ausgesetzt ist.
Wettbewerbslandschaft
Marktkonzentration
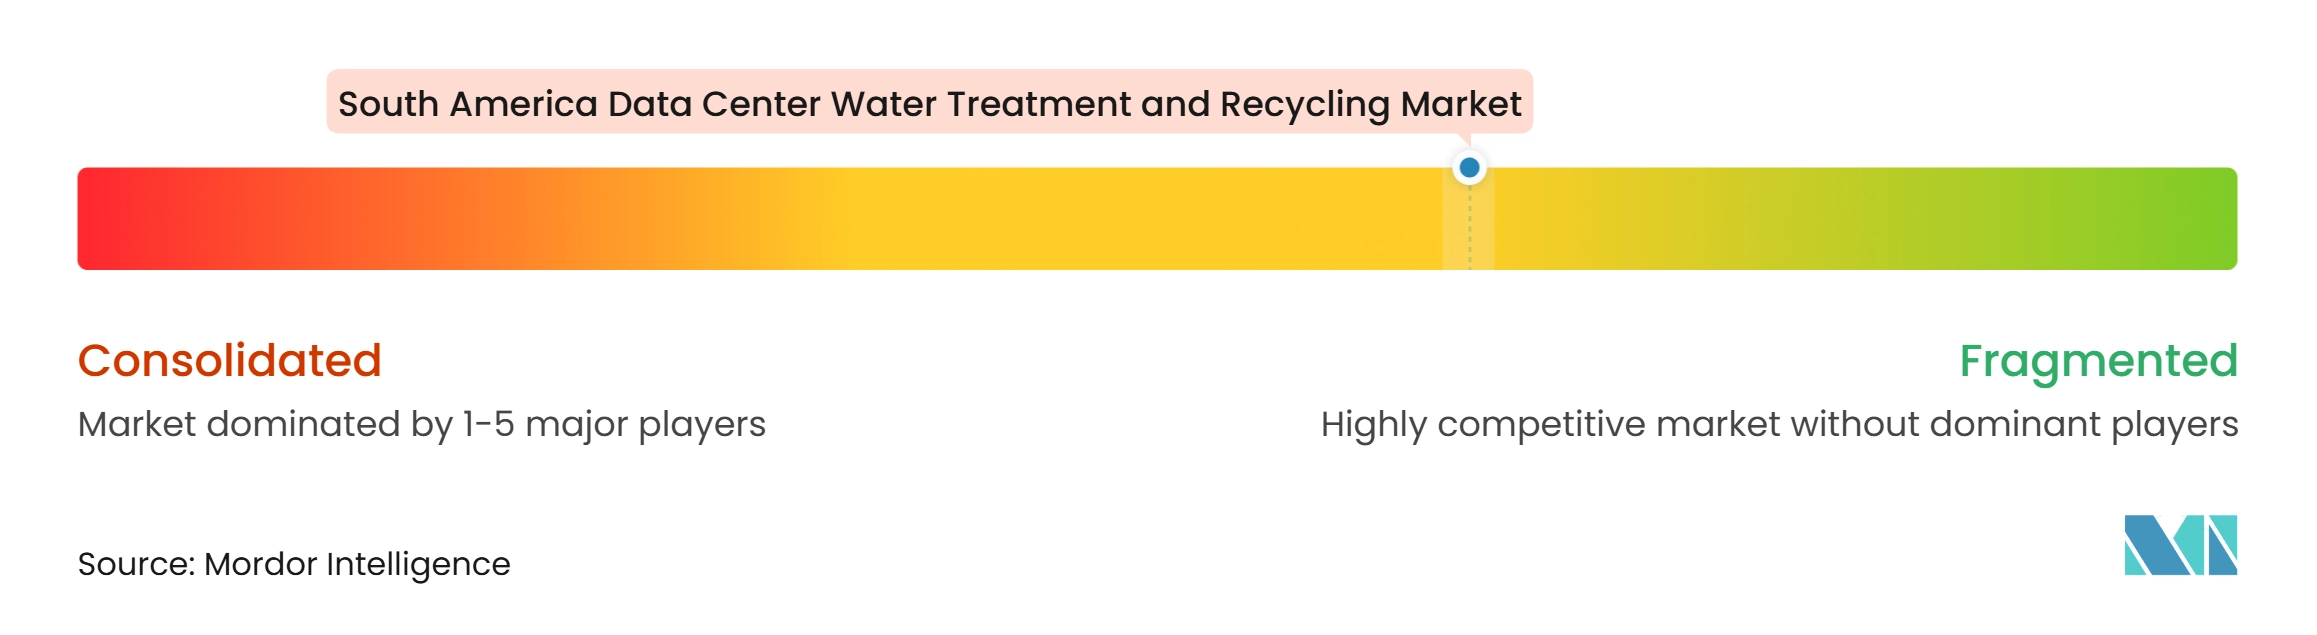
Der Markt für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren ist mäßig fragmentiert. Veolia Environnement SA, Ecolab Inc. und Xylem Inc. konkurrieren mit Membranspezialisten, Chemikalienlieferanten und regionalen Ingenieurbüros. Die 4 führenden Anbieter im weiteren südamerikanischen Wasseraufbereitungssektor halten gemeinsam 40–45 % des Umsatzes. Der verbleibende Umsatz verteilt sich auf Ausrüstungshändler, Spezialchemikalienanbieter sowie Ingenieur-, Beschaffungs- und Bauunternehmen. Integrierte Vereinbarungen, die Ausrüstung, Chemie und digitale Überwachung kombinieren, sind ein wichtiger Wettbewerbsansatz.
Veolia und Amazon kündigten 2026 eine Zusammenarbeit zur Entwicklung modularer containerisierter Brauchwasseraufbereitungssysteme an. Das Design kann im gesamten Portfolio von Amazon angepasst werden, wo geeignete Abwasserinfrastruktur vorhanden ist. Ecolab schloss im ersten Quartal 2026 die Übernahme von Ovivo ab und ergänzte damit Reinstwasserkapazitäten, die für die Hochleistungs-Chipfertigung relevant sind. Dieses Portfolio kann flüssigkeitsgekühlte KI-Anwendungen unterstützen, die hochreines Ergänzungswasser benötigen. Das FEDI GIGA-System von QUA Group veranschaulicht spezialisierte Arbeit in der chemiefreien Reinstwasserproduktion.
Städte der zweiten Reihe wie Fortaleza, Medellín, Cali und Mendoza verzeichnen eine steigende Nachfrage, verfügen jedoch über eine begrenzte etablierte Anbieterabdeckung. Die Integration von Brauchwasser bietet eine Öffnung für Unternehmen, die standorteigene Anlagen mit kommunalen Netzen verbinden können. Echtzeit-Sensordaten unterstützen prädiktive Dosierung und Membranwartung. Compliance-Anforderungen begünstigen Anbieter, die Wassereffizienz durch zertifizierte Überwachungsgeräte dokumentieren können.
Marktführer für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren
-
Veolia Environnement SA
-
Ecolab Inc.
-
Xylem Inc.
-
SUEZ
-
Kurita Water Industries Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren Unternehmen in diesem Bericht
- Veolia Environnement SA
- Ecolab Inc.
- Xylem Inc.
- SUEZ
- Kurita Water Industries Ltd.
- DuPont de Nemours, Inc.
- Solenis LLC
- Aquatech International LLC
- Gradiant Corporation
- Pentair plc
- Toray Industries, Inc.
- Nitto Denko Corporation
- IDE Technologies Ltd.
- Ovivo Inc.
- Alfa Laval AB
- BWT Holding GmbH
- Grundfos Holding A/S
- Lenntech B.V.
- ProMinent GmbH
- Scala Data Centers S.A.
- Ascenty Data Centers e Telecom Ltda.
- ODATA S.A.
- Equinix, Inc.
- EdgeConneX Inc.
- Elea Digital S.A.
- GTD Grupo Teleductos S.A.
- SONDA S.A.
- Cirion Technologies Holdings LLC
- Entel S.A.
- IPXON Networks
Neueste Industrielle Entwicklungen in Markt für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren
- Oktober 2026: Ascenty bestätigte einen Investitionsplan von 1 Milliarde USD für südamerikanische Rechenzentrumsbetriebe, wobei 85 % auf Brasilien, Chile und Mexiko entfallen. Das Unternehmen hatte 26 Rechenzentren in Betrieb und 12 im Bau, mit SPO05 (BRL 300 Millionen, entspricht 55 Millionen USD) in São Paulo in Betrieb und SPO06 (BRL 600 Millionen, entspricht 110 Millionen USD) im Bau. Jeder neue Campus erfordert eigens errichtete Wasseraufbereitungsanlagen, was erhebliche Beschaffungsmöglichkeiten für Aufbereitungstechnologieanbieter darstellt.
- September 2026: Brasilien hat REDATA, das Sondersteuerregime für Rechenzentrumsdienste, in Kraft gesetzt und die Körperschaftsteueranreize daran geknüpft, dass Rechenzentren jährlich einen WUE-Index von höchstens 0,05 L/kWh und eine 100-prozentige Versorgung mit erneuerbarer Energie erreichen. Das Regime, das in der Vorläufigen Maßnahme 1.318/2025 festgelegt und im September 2026 vom Präsidenten in Kraft gesetzt wurde, ist der strengste gesetzliche Wassereffizienzstandard für Rechenzentren in Südamerika und wird Betreiber, die Anreize anstreben, dazu zwingen, fortschrittliche Geschlossenkreislaufkühlung und Wasserrecyclingsysteme einzusetzen.
- April 2026: Veolia und Amazon kündigten eine Zusammenarbeit zur Entwicklung modularer, containerisierter Brauchwasseraufbereitungssysteme für Amazon-Rechenzentren an, wobei die erste Anlage, die aufbereitetes Kühlwasser in Mississippi, Vereinigte Staaten, nutzen soll, voraussichtlich 2027 in Betrieb geht. Das System soll pro Anlage jährlich mehr als 83 Millionen Gallonen Trinkwasser wiederverwenden, und Veolia erklärte, das modulare Design sei für die globale Replikation an Amazon-Standorten vorgesehen, an denen geeignete Abwasserinfrastruktur vorhanden ist – ein Einsatzmodell, das direkt auf südamerikanische Campusanlagen anwendbar ist.
- März 2026: Sabesp unterzeichnete eine Vereinbarung zur Lieferung von 11.000 m³ aufbereiteten Abwassers pro Monat an ein Hyperscale-Rechenzentrum in Barueri, Großraum São Paulo, was den ersten formellen Brauchwasserliefervertrag zwischen einem südamerikanischen kommunalen Versorgungsunternehmen und einem Rechenzentrumsbetreiber markiert. Die anfängliche Lieferung erfolgt per Tankwagen, und eine direkte Pipeline von der Kläranlage ETE Barueri ist für zukünftige Phasen geplant. Die Vereinbarung etabliert ein öffentlich-privates Wasserwiederverwendungsmodell, das Sabesp nach eigenen Angaben mit anderen Betreibern digitaler Infrastruktur replizieren möchte.
Berichtsumfang für den Markt für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren
Der Markt für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren bezieht sich auf den regionalen Markt für Technologien, Ausrüstung, Chemikalien, Überwachungssysteme, Ingenieurdienstleistungen und Betriebs- und Wartungsangebote, die zur Aufbereitung, Konditionierung, Wiederverwertung und Verwaltung von Wasser in Rechenzentren in ganz Südamerika eingesetzt werden, hauptsächlich für Kühlsysteme, Flüssigkühlkreisläufe und Abwassermanagement.
Der Bericht über den Markt für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren ist segmentiert nach Aufbereitungstechnologie (Filtration und Ultrafiltration, Umkehrosmose, Ionenaustausch und Wasserenthärtung, Elektrodeionisation, Chemische Aufbereitung und Desinfektion, Membran-Bioreaktoren und Sonstige Wasseraufbereitungstechnologien), Wasserquelle (Kommunales Wasser, Grundwasser, Oberflächenwasser, Aufbereitetes kommunales Abwasser, Industriell recyceltes Wasser und Sonstige alternative Wasserquellen), Aufbereitungsanwendung (Kühlturm-Ergänzungswasseraufbereitung, Kaltwasser- und Geschlossenkreislauf-Wasseraufbereitung, Kessel- und Wärmeabfuhrsystem-Wasseraufbereitung, Abwasserbehandlung, Wasserrecycling und -wiederverwendung sowie Nullflüssigkeitsabgabe und Konzentratmanagement), Lösungstyp (Wasseraufbereitungsausrüstung, Wasseraufbereitungschemikalien, Wasserqualitätsüberwachungs- und -steuerungssysteme, Aufbereitungsanlagenplanung und -engineering sowie Betriebs- und Wartungsdienstleistungen), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstleister sowie Unternehmen und Edge) und Geografie (Brasilien, Chile, Kolumbien, Argentinien, Peru und Übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Filtration und Ultrafiltration |
| Umkehrosmose |
| Ionenaustausch und Wasserenthärtung |
| Elektrodeionisation |
| Chemische Aufbereitung und Desinfektion |
| Membran-Bioreaktoren |
| Sonstige Wasseraufbereitungstechnologien |
| Kommunales Wasser |
| Grundwasser |
| Oberflächenwasser |
| Aufbereitetes kommunales Abwasser |
| Industriell recyceltes Wasser |
| Sonstige alternative Wasserquellen |
| Kühlturm-Ergänzungswasseraufbereitung |
| Kaltwasser- und Geschlossenkreislauf-Wasseraufbereitung |
| Kessel- und Wärmeabfuhrsystem-Wasseraufbereitung |
| Abwasserbehandlung |
| Wasserrecycling und -wiederverwendung |
| Nullflüssigkeitsabgabe und Konzentratmanagement |
| Wasseraufbereitungsausrüstung |
| Wasseraufbereitungschemikalien |
| Wasserqualitätsüberwachungs- und -steuerungssysteme |
| Aufbereitungsanlagenplanung und -engineering |
| Betriebs- und Wartungsdienstleistungen |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstleister |
| Unternehmen und Edge |
| Brasilien |
| Chile |
| Kolumbien |
| Argentinien |
| Peru |
| Übriges Südamerika |
| Nach Aufbereitungstechnologie | Filtration und Ultrafiltration |
| Umkehrosmose | |
| Ionenaustausch und Wasserenthärtung | |
| Elektrodeionisation | |
| Chemische Aufbereitung und Desinfektion | |
| Membran-Bioreaktoren | |
| Sonstige Wasseraufbereitungstechnologien | |
| Nach Wasserquelle | Kommunales Wasser |
| Grundwasser | |
| Oberflächenwasser | |
| Aufbereitetes kommunales Abwasser | |
| Industriell recyceltes Wasser | |
| Sonstige alternative Wasserquellen | |
| Nach Aufbereitungsanwendung | Kühlturm-Ergänzungswasseraufbereitung |
| Kaltwasser- und Geschlossenkreislauf-Wasseraufbereitung | |
| Kessel- und Wärmeabfuhrsystem-Wasseraufbereitung | |
| Abwasserbehandlung | |
| Wasserrecycling und -wiederverwendung | |
| Nullflüssigkeitsabgabe und Konzentratmanagement | |
| Nach Lösungstyp | Wasseraufbereitungsausrüstung |
| Wasseraufbereitungschemikalien | |
| Wasserqualitätsüberwachungs- und -steuerungssysteme | |
| Aufbereitungsanlagenplanung und -engineering | |
| Betriebs- und Wartungsdienstleistungen | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstleister | |
| Unternehmen und Edge | |
| Nach Geografie | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Peru | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Wasseraufbereitung und -recycling in südamerikanischen Rechenzentren?
Es wird prognostiziert, dass er von 0,31 Milliarden USD im Jahr 2026 und 0,34 Milliarden USD im Jahr 2027 auf 0,61 Milliarden USD bis 2032 wächst, mit einer CAGR von 11,12 %.
Welche Aufbereitungstechnologie führt bei der Wasseraufbereitung in Rechenzentren in Südamerika?
Umkehrosmose hielt im Jahr 2026 mit 23,98 % den größten Anteil, während Elektrodeionisation bis 2032 voraussichtlich eine CAGR von 11,34 % verzeichnen wird.
Warum werden Wasserrecyclingsysteme für Rechenzentren immer wichtiger?
Recycling und Wiederverwendung werden voraussichtlich mit einer CAGR von 11,88 % wachsen, da Betreiber die Abhängigkeit von Süßwasser reduzieren und Wassereffizienzanforderungen erfüllen möchten.
Welches Land hat die größte regionale Nachfrage nach diesen Systemen?
Brasilien hielt im Jahr 2026 einen Anteil von 58,18 %, unterstützt durch Hyperscale-Entwicklungen in São Paulo und die REDATA-Wassereffizienzanforderungen.
Von welchem Endnutzer wird die größte Nachfrage nach fortschrittlicher Aufbereitung erwartet?
Hyperscale-Rechenzentren hielten im Jahr 2026 einen Anteil von 46,97 % und werden bis 2032 voraussichtlich eine CAGR von 11,94 % verzeichnen.
Was macht Chile zu einem besonderen Standort für das Wassermanagement in Rechenzentren?
Chiles hoher Wasserstress fördert den Einsatz von Geschlossenkreislauf-, Wasserrecycling- und Null-Wasserverbrauch-Konzepten an neuen Campusanlagen.