
南米データセンター水処理・リサイクル市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
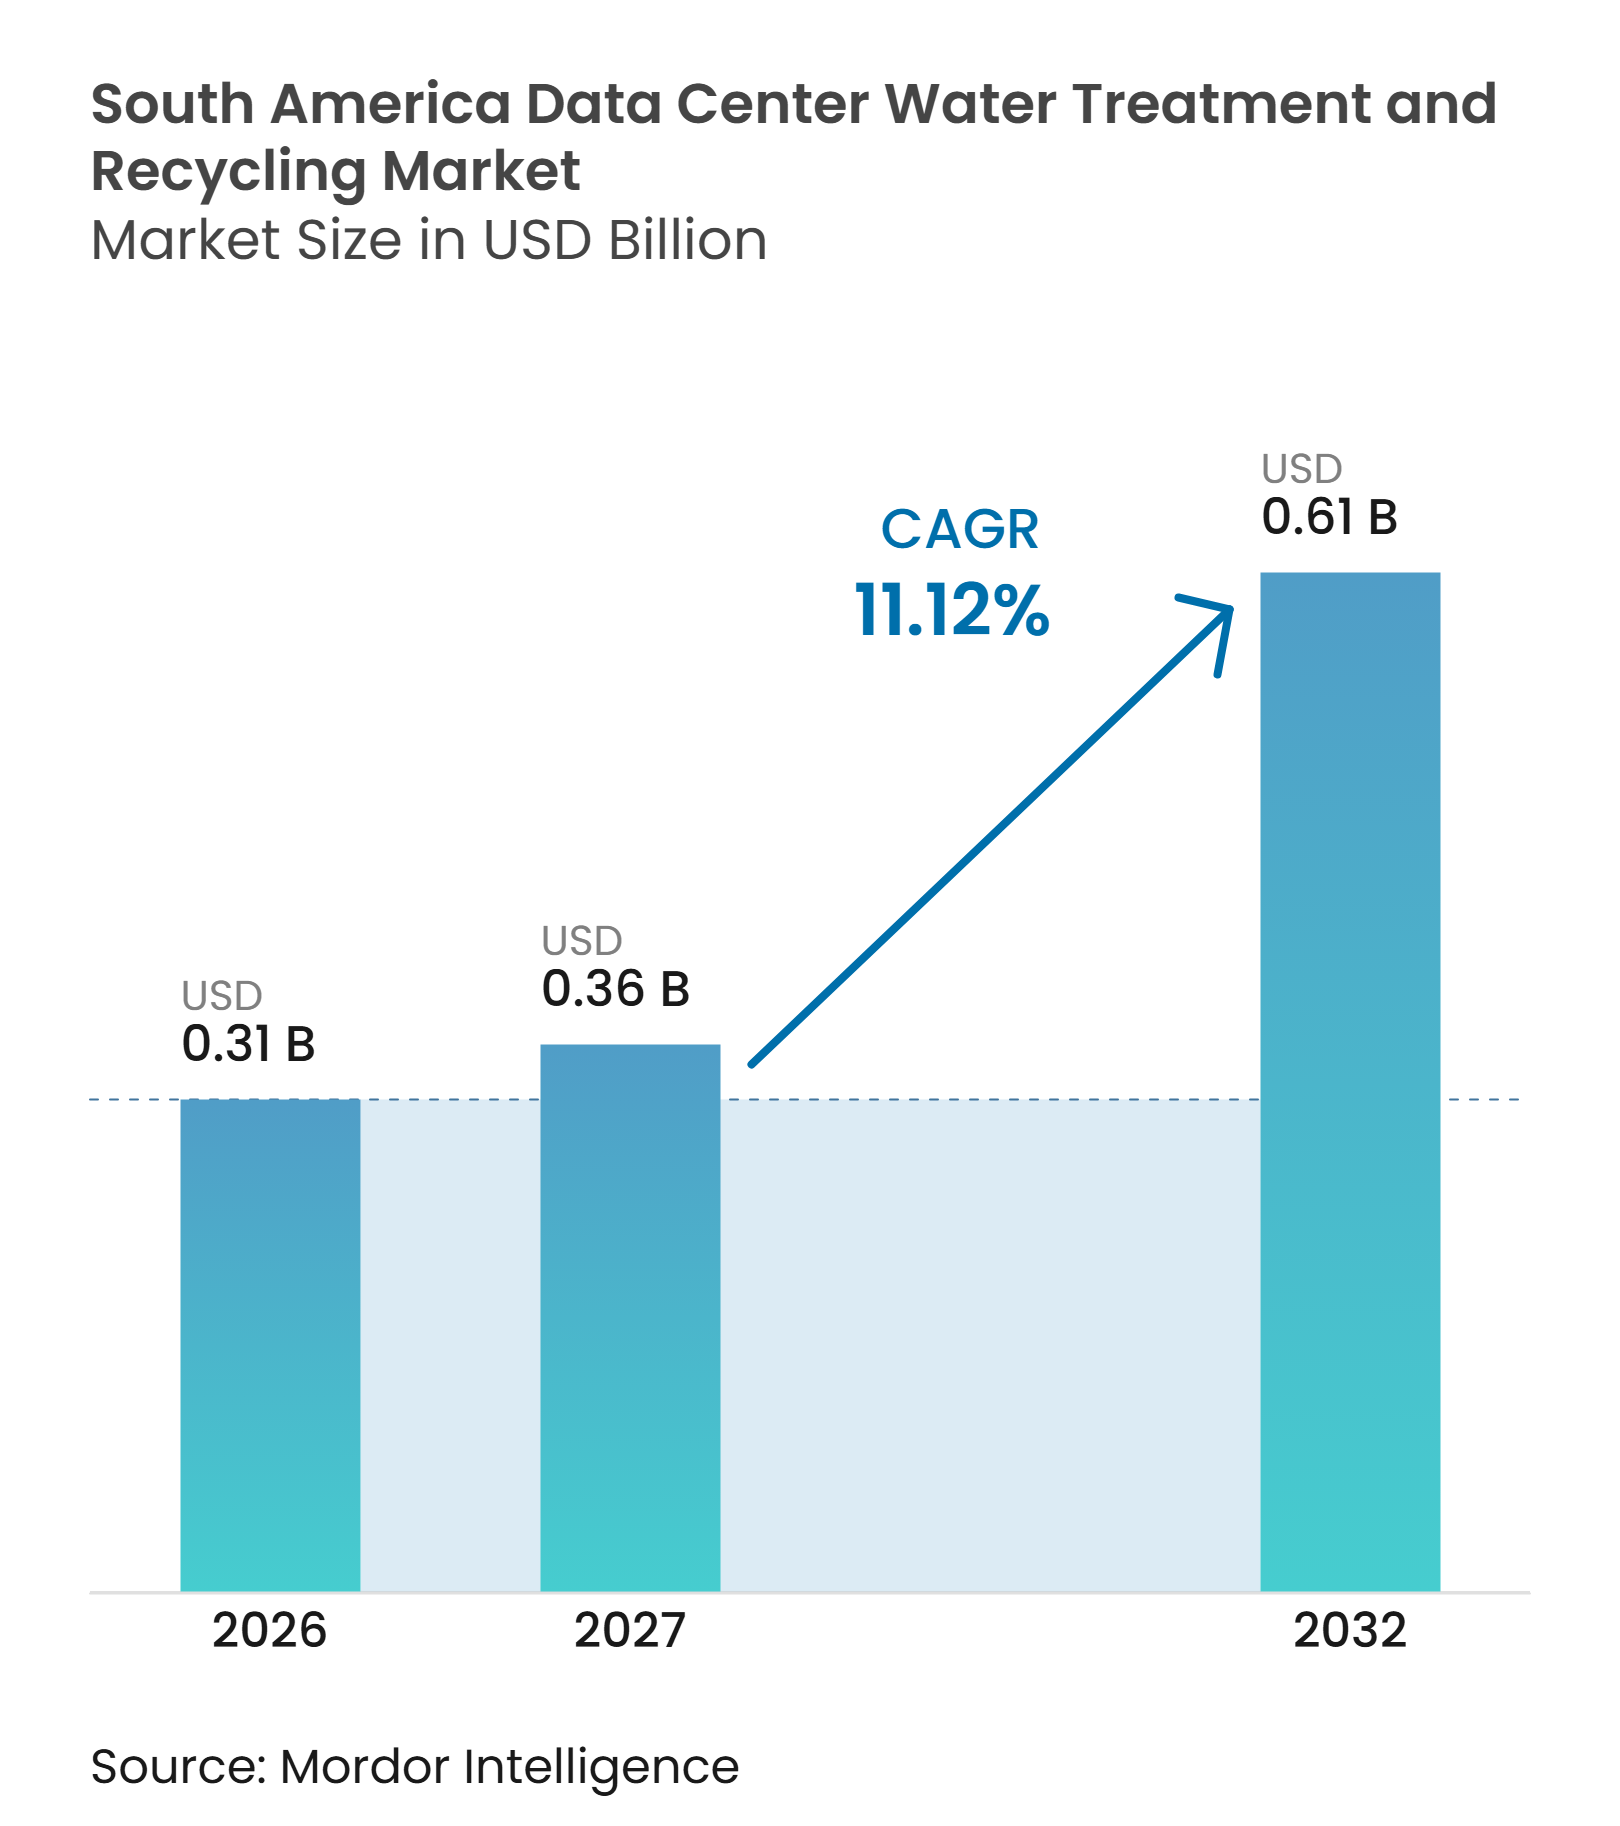
| 基準年の市場規模 (2026) | 0.31 十億米ドル |
| 市場規模 (2027) | 0.36 十億米ドル |
| 市場規模 (2032) | 0.61 十億米ドル |
| 成長率 (2027 - 2032) | 11.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンター水処理・リサイクル市場分析
南米データセンター水処理・リサイクル市場規模は、2026年の0.31 ビリオン 米ドル、2027年の0.34 ビリオン 米ドルから2032年には0.61 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 11.12%を記録する見込みです。AIレディインフラの整備により、オペレーターが空冷設備から液冷サーバー設計へ移行するにつれ、信頼性の高い冷却水処理の必要性が高まっています。新規キャンパスでは、冷却回路が初日から一定の水質を必要とするため、水処理をサイト設計の一部として組み込んでいます。自治体の再生水プログラムは、特にサンパウロにおいて、非飲料用冷却用途の供給リスクを低減し始めています。南米データセンター水処理・リサイクル市場は、水の利用可能性の不均一さ、高度なシステムに対する高い初期投資要件、および大都市以外での再利用インフラの不足という課題にも直面しています。設備、水化学、モニタリング、および運転サービスを組み合わせたサプライヤーは、大規模・長期プロジェクトを支援するうえで有利な立場にあります。
レポートの主要ポイント
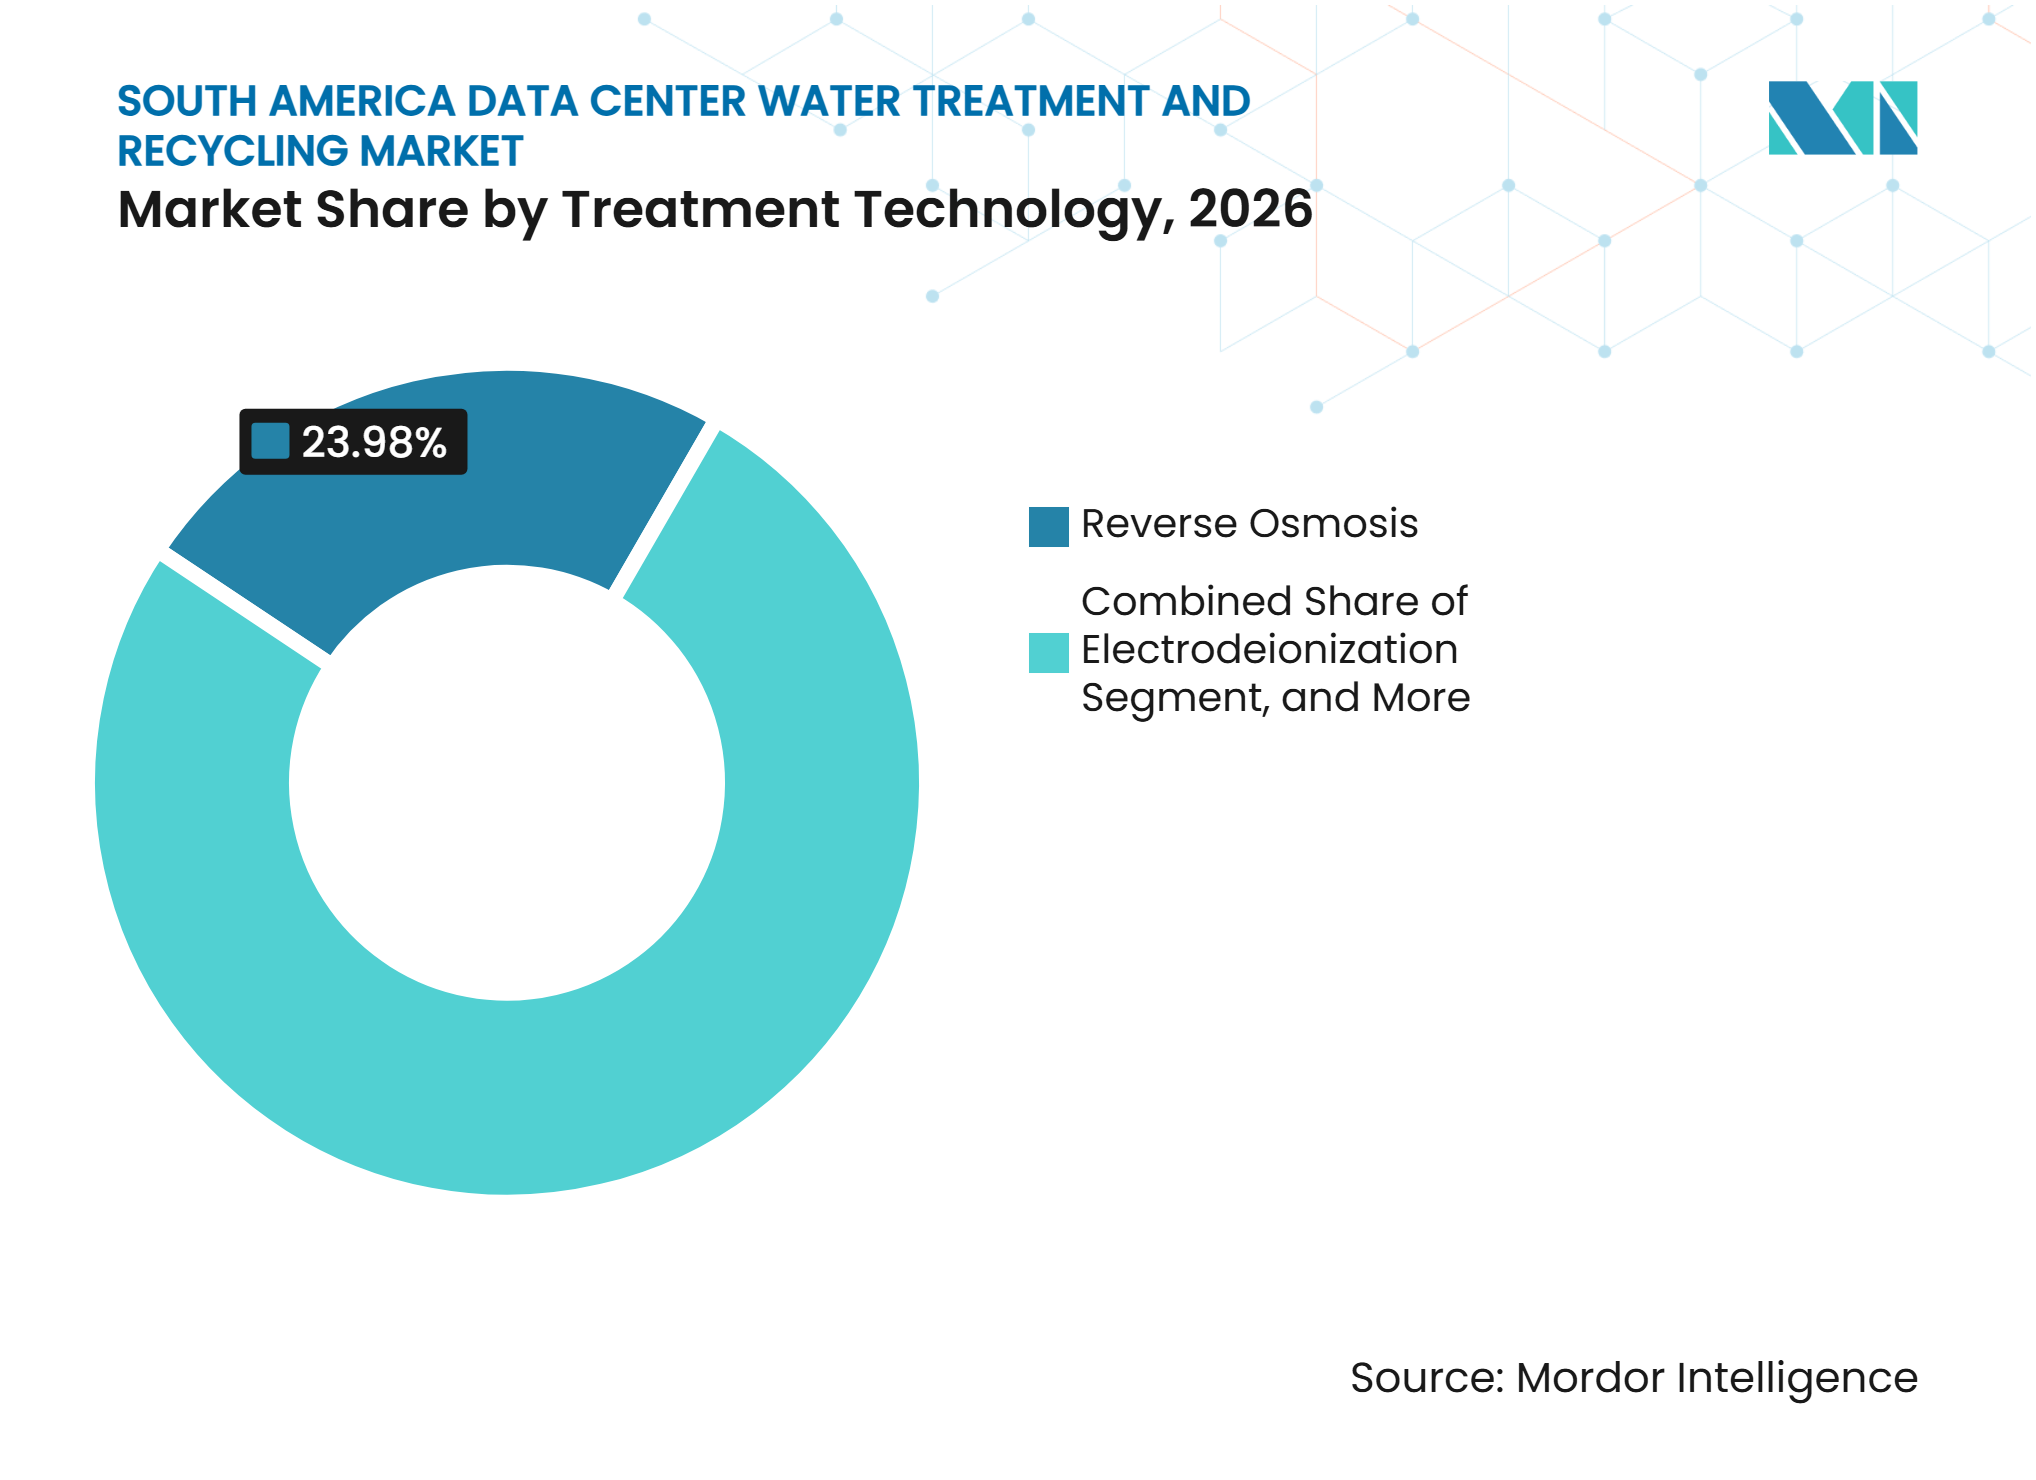
- 処理技術別では、逆浸透膜が2026年の南米データセンター水処理・リサイクル市場シェアの23.98%を占め、電気脱イオンは2032年にかけてCAGR 11.34%で拡大する見込みです。
- 水源別では、市水が2026年に32.16%のシェアを占め、再生市水は2032年にかけてCAGR 11.47%で拡大する見込みです。
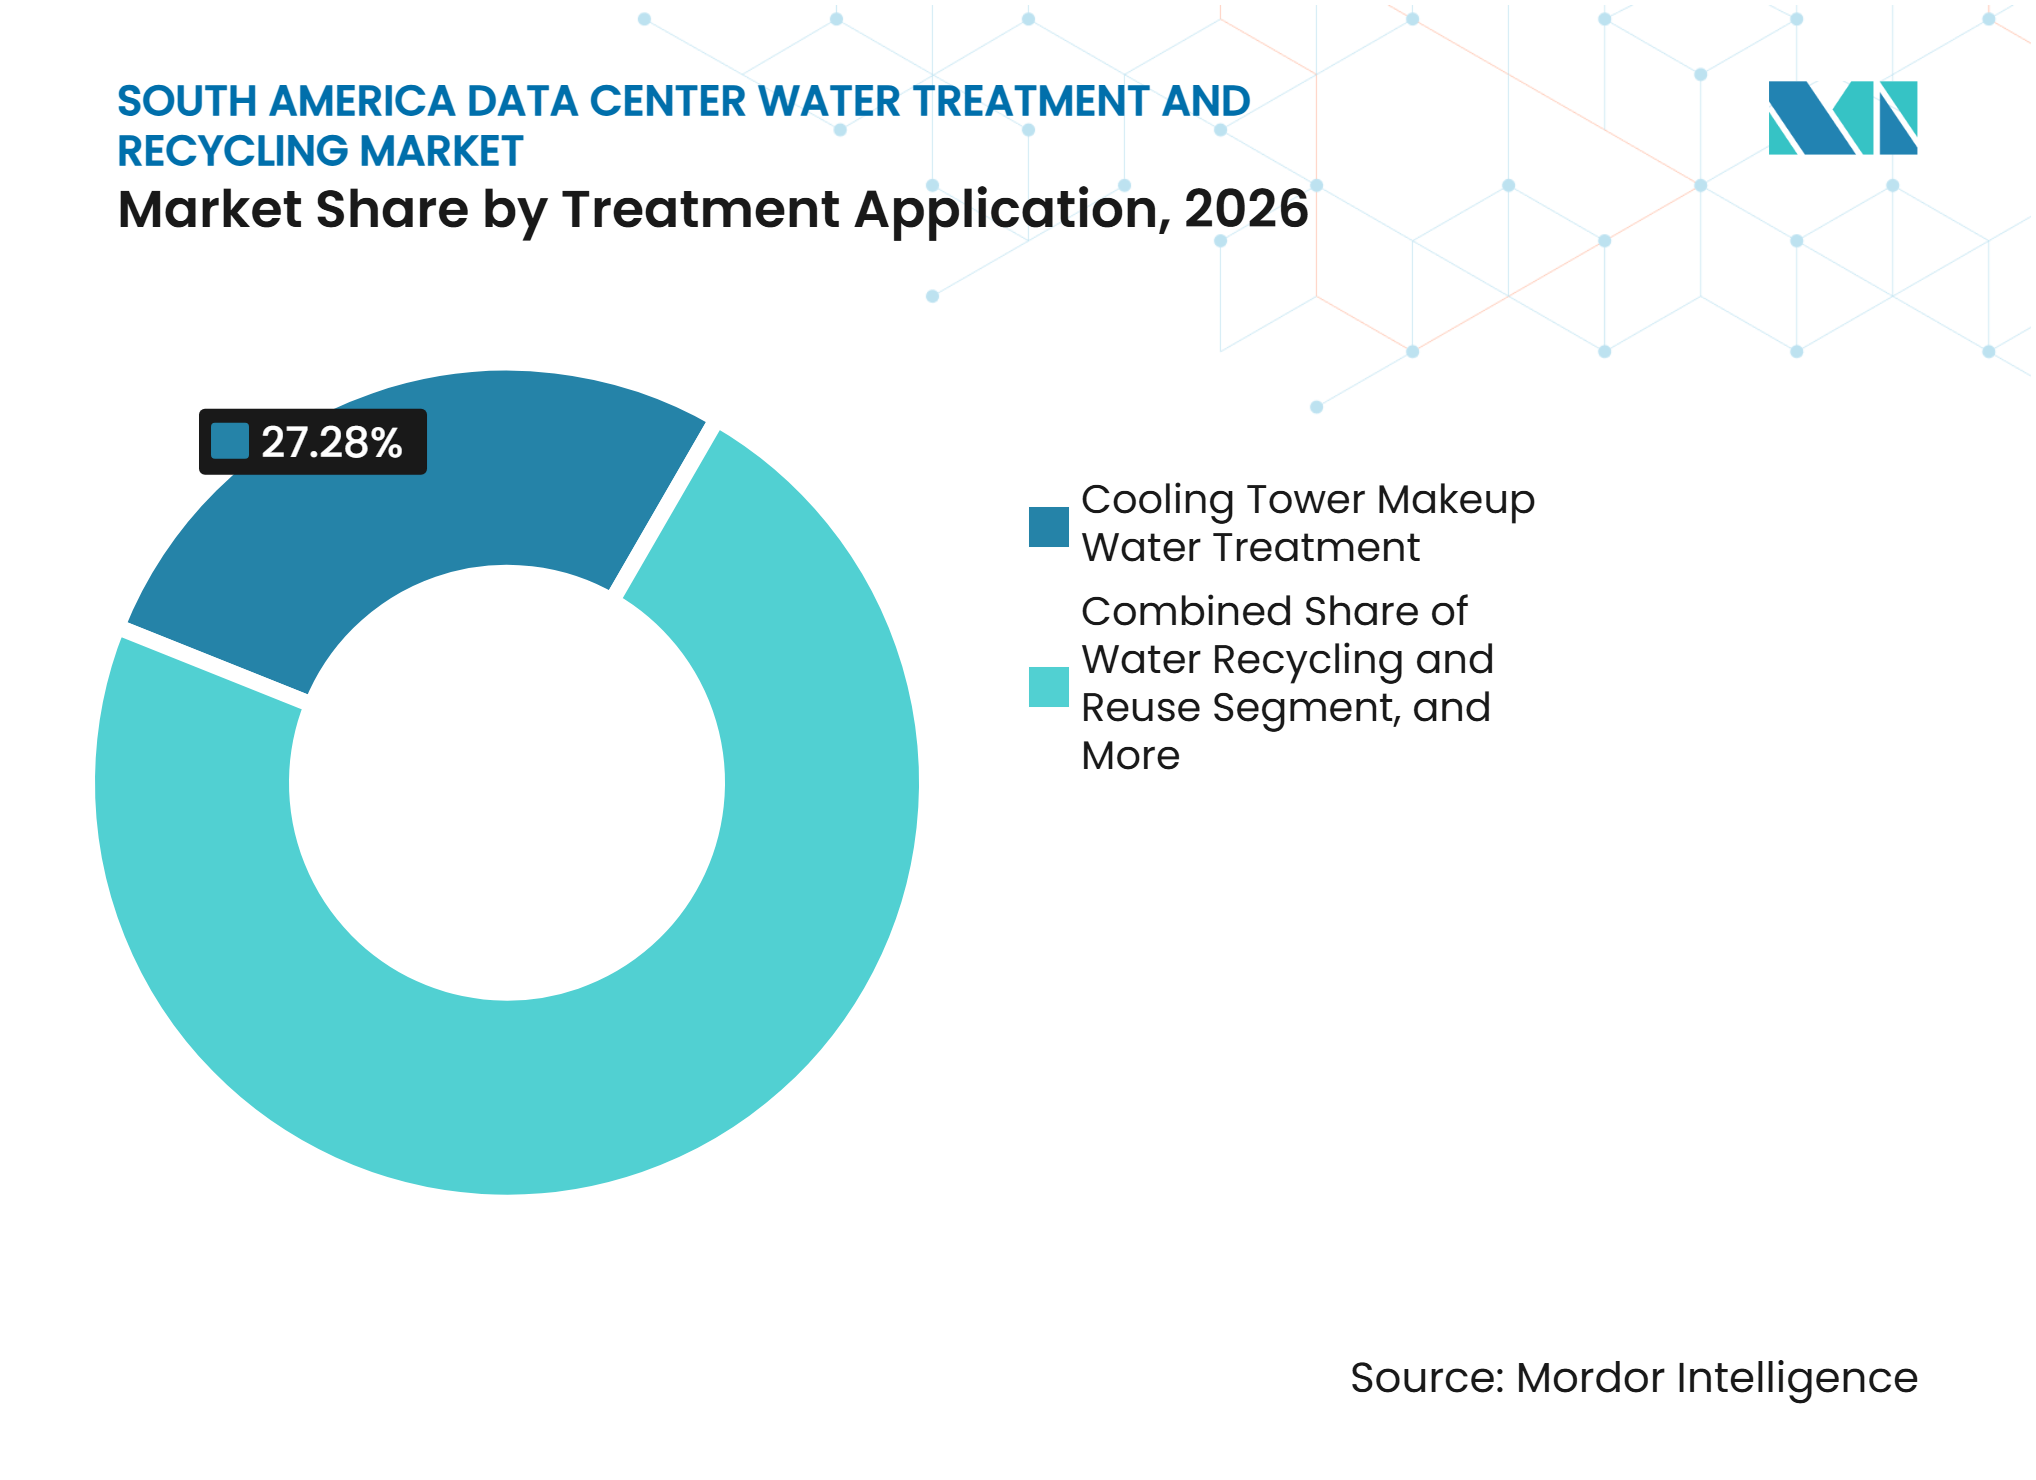
- 処理用途別では、冷却塔補給水が2026年の南米データセンター水処理・リサイクル市場規模の27.28%を占め、水リサイクル・再利用は2032年にかけてCAGR 11.88%で拡大する見込みです。
- ソリューションタイプ別では、水処理設備が2026年に40.77%のシェアを占め、水質モニタリング・制御システムは2032年にかけてCAGR 11.73%で拡大する見込みです。
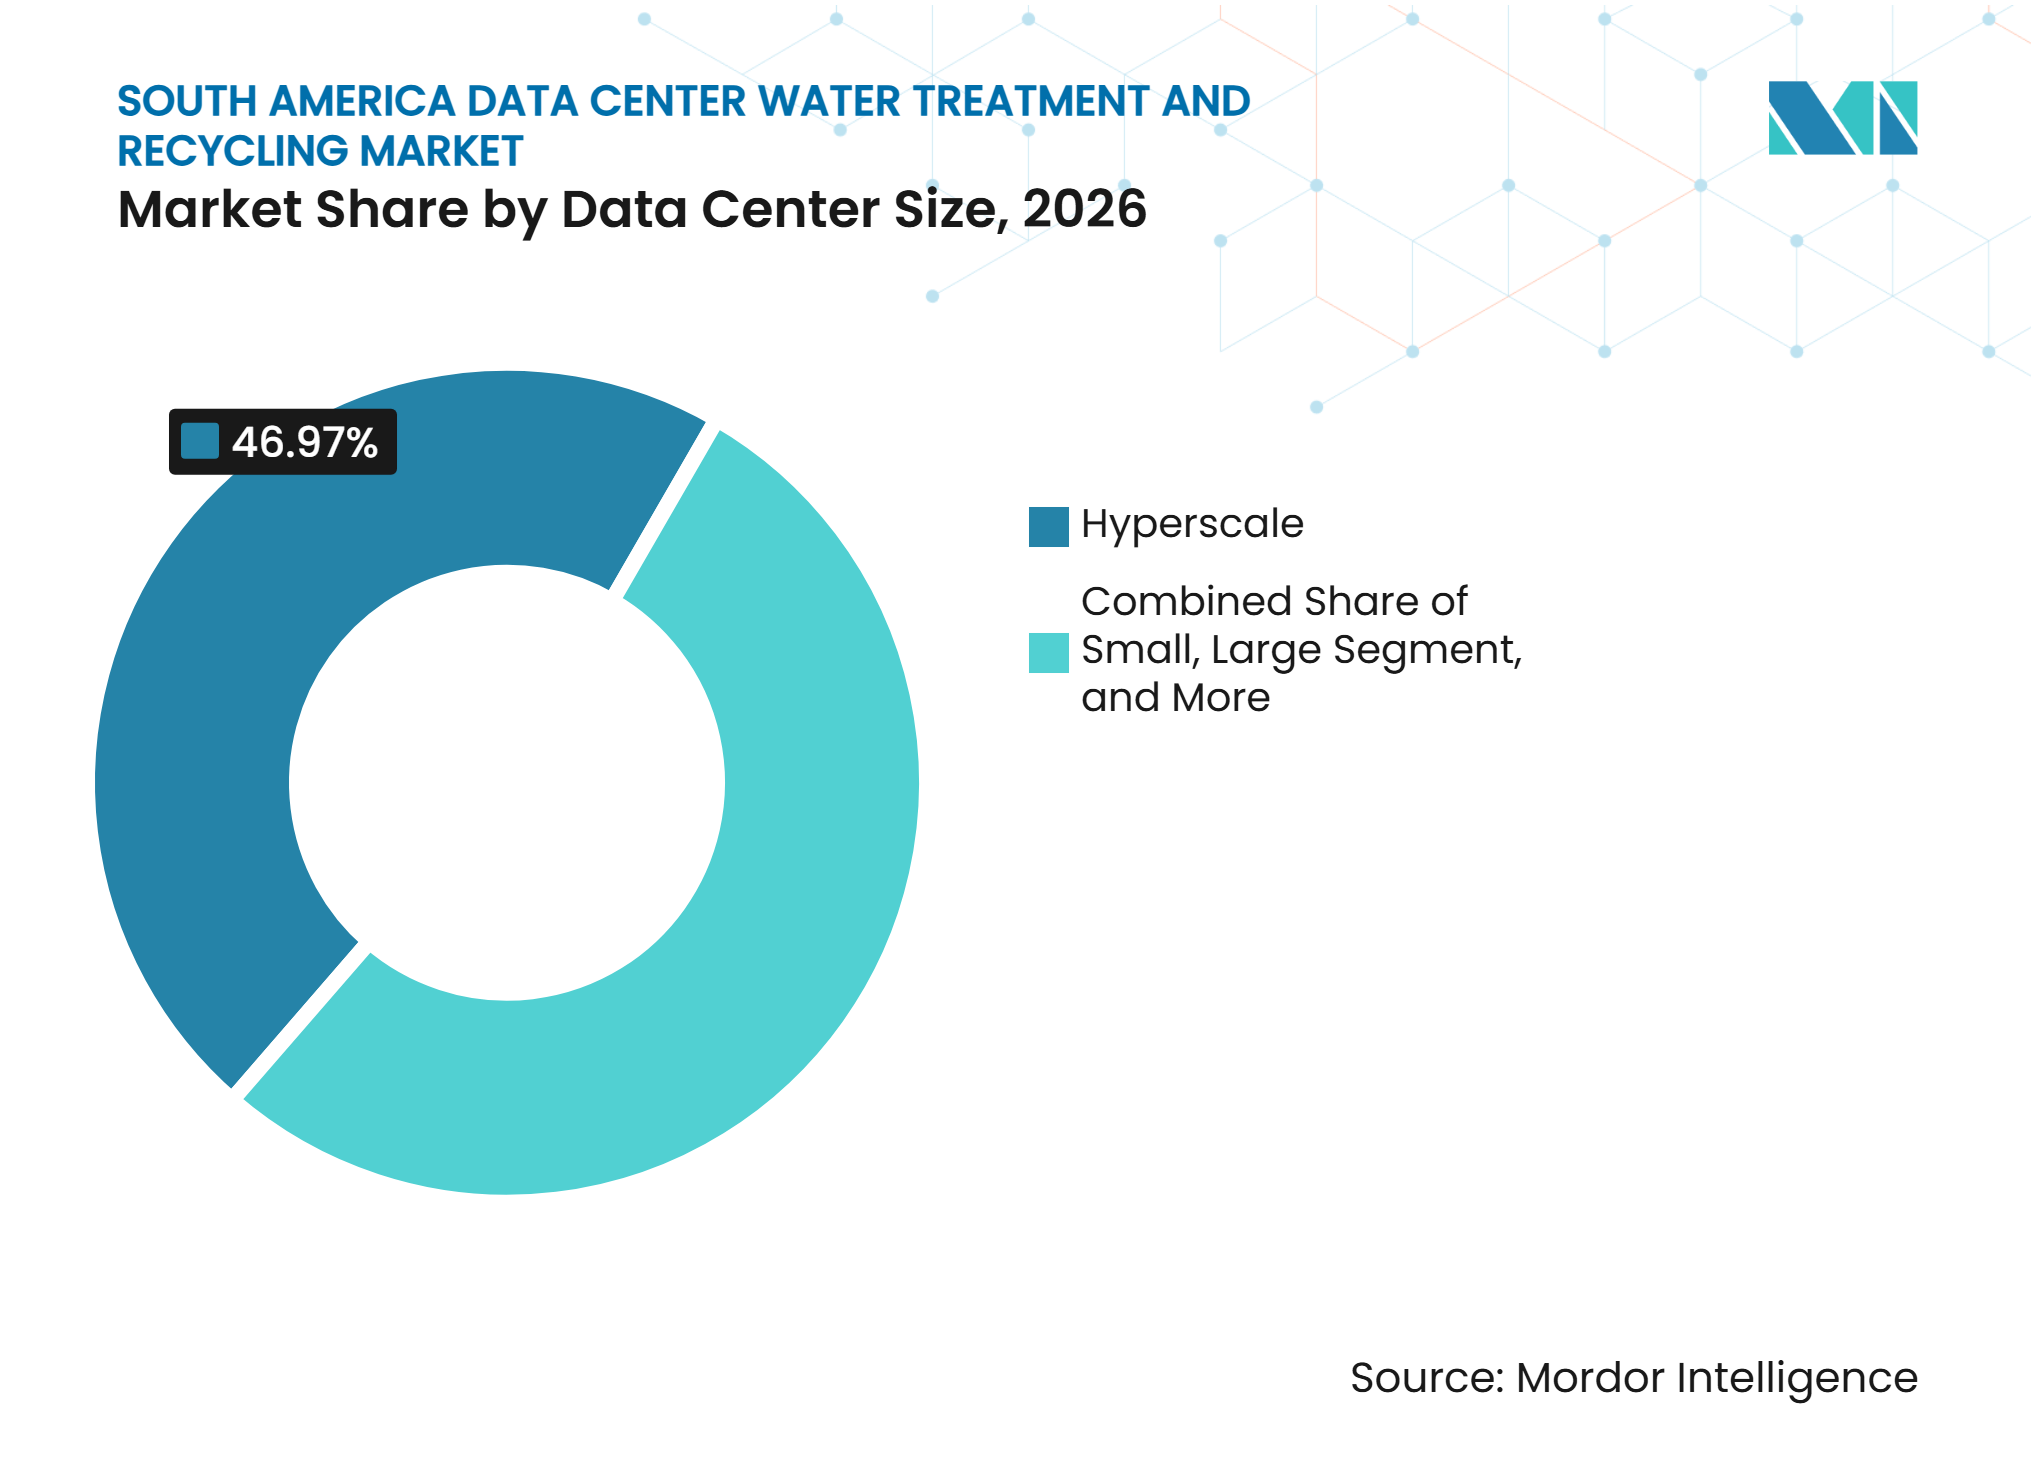
- データセンター規模別では、ハイパースケールデータセンターが2026年に46.97%のシェアを占め、2032年にかけてCAGR 11.94%で拡大する見込みです。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に45.23%のシェアを占め、2032年にかけてCAGR 11.86%で拡大する見込みです。
- 地域別では、ブラジルが2026年に58.18%のシェアを占め、コロンビアは2032年にかけてCAGR 11.59%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| AIレディデータセンターの拡大 | +2.8% | グローバル、ブラジル・コロンビア・チリに集中 | 短期(2年以内) |
| 液冷AIラックの採用 | +2.2% | ブラジルおよびチリが中心、コロンビアへの波及 | 短期(2年以内) |
| ハイパースケールおよびコロケーションキャンパスの拡大 | +1.8% | ブラジルおよびコロンビア | 中期(2〜4年) |
| データセンタープロジェクトにおける水効率要件 | +1.4% | ブラジル・チリ・コロンビア | 中期(2〜4年) |
| 自治体再生水ネットワークの拡大 | +1.0% | ブラジル(サンパウロおよびセアラーを含む)およびチ | 中期(2〜4年) |
| 閉ループおよびゼロWUE冷却設計 | +0.8% | チリおよびブラジル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIレディデータセンターの拡大が施設ごとの水処理負荷を増大させる
GPU密度の高いAIラックは、従来のサーバーの5〜15 kWと比較して、ラックあたり50〜150 kWの熱負荷を発生させます。この変化により水冷の必要性が高まり、各キャンパスにおける処理能力要件が増大します。南米データセンター水処理・リサイクル市場の需要は、サーバー台数だけでなく、AIの導入数と規模に応じて増加します。新規AIキャンパスでは、後から追加するのではなく、試運転時から逆浸透膜、電気脱イオン、モニタリングシステムを必要とするケースが増えています。コロンビアのデータセンターパイプラインには、容量拡大に伴い専用水インフラを必要とする建設プロジェクトが含まれています。これは、大規模施設向けに完全な処理システムを設計できるサプライヤーに有利に働きます。[1]
液冷AIラックの採用拡大が水質要件を再定義する
直接液冷はサーバー熱の最大95%を回収し、従来の冷却塔と比較して蒸発損失を90%削減できます。閉ループ回路は腐食、スケール、生物汚染に敏感であるため、継続的な処理とモニタリングが必要です。水質の逸脱は高価なサーバー部品に損傷を与える可能性があるため、信頼性の高い化学管理がオペレーターにとって重要です。Ecolab社の3D TRASARテクノロジーは、チップ直接冷却用途における自動モニタリングおよび薬注の活用例を示しています。2025年の研究では、樹脂ウェーハ電気脱イオンが0.057〜0.537 kWh/m³のエネルギー使用量で冷却塔ブローダウンのゼロ液体排出処理を支援できることが示されました。これらの条件により、一定の低導電率水を供給する処理トレインへの需要が高まります。[2]
ハイパースケールおよびコロケーションキャンパスの拡大が処理調達を集約する
ハイパースケール建設により、水処理の購買がより少数の大規模施設に集中しています。ODATAはボゴタ近郊のDC BG02およびDC BG03キャンパスに1.3 ビリオン 米ドルを投じることを確約しており、合計144 MWの容量を提供する計画です。ScalaのBarueriキャンパスは最終的に600 MWのIT容量を目指して設計されています。ブラジルの業界調査によると、閉ループキャンパスは設置MW当たり23,000リットルの水を必要とします。Ascentyは2026年に南米全体で26のデータセンターを稼働させ、12を建設中でした。これらのプロジェクトは、長期的な設備、薬品、モニタリング、サービス契約を提供できるサプライヤーに有利です。[3]
データセンタープロジェクトにおける水効率要件の強化が処理投資を促進する
ブラジルは2026年9月にREDATAを制定し、連邦税制優遇措置を水使用効率(WUE)指数0.05 L/kWh以下に連動させました。この要件により、対象プロジェクトにおける閉ループ冷却、水モニタリング、ブローダウン回収、高度前処理の重要性が高まっています。この閾値は、2025年に主要グローバルハイパースケーラーが報告した0.15〜0.30 L/kWhの範囲よりも厳しい水準です。コロンビアの国家AI政策も、水効率技術を使用するデータセンター開発を支援しています。コンプライアンスには測定・検証可能な消費データが必要なため、水質モニタリング・制御システムが恩恵を受けます。南米データセンター水処理・リサイクル市場は、その結果として環境コンプライアンスと設備調達の間により強い連関を持つようになっています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 干ばつ関連の水配分制限 | -1.5% | チリおよびペルー | 短期(2年以内) |
| 高度な再利用・ゼロ液体排出システムの高コスト | -1.2% | ブラジル・チリ・コロンビア | 中期(2〜4年) |
| 長期にわたる環境・水利用許認可 | -0.7% | チリおよびコロンビア | 中期(2〜4年) |
| 地方都市における処理インフラの不足 | -0.5% | 南米その他地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
干ばつ関連の水配分制限が供給・許認可リスクをもたらす
チリおよびペルーにおける複数年にわたる干ばつ状況が、重要なデータセンター立地における冷却水の利用可能性を制限しています。水ストレスの高い流域の施設は、チリ水法に基づく定期的な配分審査に直面しています。この法的プロセスにより、新規開発における立地選定、地域社会との関与、水計画がより重要になっています。規制の不確実性は、希少性が高度処理の必要性を生み出す場合でも、プロジェクトのタイムラインを延長し、水処理投資を遅らせる可能性があります。サンティアゴで計画されていた2億 ミリオン 米ドルの施設は、裁判所命令による再設計と最終的な許可取り消しに直面しました。水不足は、リサイクルへの需要を高める一方で、それらのシステムを購入するプロジェクトを遅らせる可能性があります。
高度な再利用・ゼロ液体排出システムの高い初期コストがハイパースケール規模以下での採用を制限する
ゼロ液体排出システムは、膜型バイオリアクター、高回収率逆浸透膜、および電気脱イオンを組み合わせています。その設備、エンジニアリング、試運転要件は、IT容量20 MW未満のサイトの予算を超える場合があります。膜ベースのゼロ液体排出は、熱的ゼロ液体排出の代替手段と比較して、エネルギー需要を50%、運転コストを30%削減できます。VeoliaのVitória水再生ステーションは、産業コンソーシアムと自治体衛生当局のパートナーシップを通じて実現可能となりました。このモデルは大規模キャンパスを支援できますが、中小規模のエンタープライズおよびコロケーションサイトにはアクセスしにくい状況です。その結果、ハイパースケールオペレーターが先に高度な再利用を採用し、小規模施設は基本的なろ過と軟化を維持するという二層構造が生まれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
処理技術別:
逆浸透膜がリードし、電気脱イオンが超純水要件を支援逆浸透膜は2026年の南米データセンター水処理・リサイクル市場シェアの23.98%を占めました。地下水、市水、前処理済み再生水を下流の精製前に処理できるため、主要な脱塩オプションとなっています。ろ過・限外ろ過は膜を保護し、イオン交換と軟化は従来の回路における硬度とシリカを管理します。化学処理と消毒は、温暖で湿潤な環境における微生物リスクを制御します。これらのシステムは冷却水調製のコア処理トレインを形成しています。
電気脱イオンは2032年にかけてCAGR 11.34%で拡大する見込みです。液冷AIラックは化学再生なしに10 μS/cm未満の製品水を必要とします。2025年の査読済み研究では、高度な電気脱イオンシステムが0.1〜0.3 kWh/m³のエネルギー使用量で最大18 MΩ·cmの比抵抗の水を製造できることが報告されました。QUA GroupはFEDI GIGAシステムを2025年8月に発売し、製品水比抵抗は最大17 MΩ·cmを達成しています。この技術は、直接液冷およびゼロ液体排出用途向けの化学薬品不要の精製を支援します。



水源別:
市水がリードし、再生廃水が勢いを増す市水は2026年の南米データセンター水処理・リサイクル市場規模の32.16%を占めました。飲料水ネットワークと産業用配分の取り決めが確立されているサンパウロ、ボゴタ、サンティアゴでは引き続き主要な水源となっています。地下水は、閉鎖型熱交換システムを使用するブラジル南部の一部プロジェクトで計画されています。表流水は、干ばつ期に取水が制限される可能性があるため二次的な位置づけです。産業用再生水やその他の代替水源は依然として初期段階の選択肢にとどまっています。
再生市水は2032年にかけてCAGR 11.47%で拡大する見込みです。オペレーターは飲料水への依存を低減し、水使用効率のパフォーマンスを向上させるためにこれを活用しています。Sabespは2026年にBarueriのハイパースケール施設に月11,000 m³を供給する契約を締結し、直接パイプライン接続も計画されています。ブラジルは処理インフラの潜在力にもかかわらず、水消費量の1%未満しか再利用していません。公益事業者との契約により、再生水供給が立地選定においてより重要な要素となる可能性があります。
処理用途別:
冷却塔補給水がリードし、リサイクル・再利用が最速で拡大冷却塔補給水は2026年の南米データセンター水処理・リサイクル市場規模の27.28%を占めました。蒸発冷却は地域全体の稼働施設で依然として一般的です。この用途では、スケール、腐食、微生物活動を管理するために凝集、ろ過、軟化、殺生物剤の薬注が必要です。直接液冷の普及に伴い、冷水および閉ループシステムの重要性が高まっています。廃水処理はブラジルおよびコロンビアにおける環境排出要件の対象となっています。
水リサイクル・再利用は2032年にかけてCAGR 11.88%で拡大する見込みです。高回収率処理により、冷却塔ブローダウンを排出する代わりに再利用に戻すことができます。ODATAは、南米キャンパスが冷却水使用量を削減するために蒸発塔を使用しない閉ループシステムを採用していると述べています。ゼロ液体排出と濃縮水管理は、厳しい運転条件と規制のため専門的な作業を必要とします。市場は、サイト内で水を回収する処理設計へとシフトしています。

ソリューションタイプ別:
設備がリードし、モニタリングシステムの重要性が増す水処理設備は2026年に40.77%のシェアを占めました。逆浸透膜スキッド、膜ハウジング、電気脱イオンモジュール、ろ過容器が設置コストの大部分を占めています。大規模プラントでは、稼働開始前に複数の膜容器と薬注ユニットが必要です。液冷には専門的な腐食・生物制御が必要なため、薬品は引き続き重要です。運転・保守サービスは長期的なサプライヤー関係と継続的な収益を支えます。
水質モニタリング・制御システムは2032年にかけてCAGR 11.73%で拡大する見込みです。REDATAは測定可能な水効率データを要求しており、リアルタイムモニタリングは施設が液冷設備の化学管理を行うのに役立ちます。Ecolab社は、接続されたモニタリングポートフォリオにグローバルで100,000台以上のデバイスが含まれると報告しています。代替給水の水質が変動する場合、エンジニアリングは引き続き重要です。ISO 46001:2019は調達要件においてますます関連性が高まっています。
データセンター規模別:
ハイパースケール施設が規模と処理の複雑性を牽引ハイパースケール施設は2026年に46.97%のシェアを占め、2032年にかけてCAGR 11.94%で拡大する見込みです。これは最大セグメントが最も成長が速いという唯一の規模カテゴリーです。その規模は水質リスクと水回収の機会を増大させます。ブラジルの業界調査では、閉ループ型ハイパースケールキャンパスは設置MW当たり23,000リットルの水を必要とすると推定されています。大規模プロジェクトは多くの場合、フルサイクル処理と継続的モニタリングシステムを正当化します。
10〜30 MWの大規模データセンターも同様の機能を必要としますが、初期支出を抑えるためにモジュール式システムを選択することが多いです。中小規模施設では軟化と基本的なろ過を採用することが多く、地域の水制限が要求する場合にのみゼロ液体排出を導入します。AIワークロードはより大規模なキャンパスに集中しており、調達がより少数の契約に集約されています。エンジニアリング、薬品、設備、運転・保守能力を持つグローバルプロバイダーが優位に立っています。研究では、データセンターの水使用が加熱排水と濃縮水中の塩分により生態学的リスクをもたらす可能性があると指摘されています。
データセンタータイプ別:
クラウドプロバイダーが高度処理の方向性を設定クラウドサービスプロバイダーは2026年に45.23%のシェアを占めました。AWS、Microsoft Azure、Google Cloudはブラジル、チリ、コロンビアにおける主要開発の中核を担っています。これらの企業の水管理へのコミットメントは、サプライヤーの仕様と立地選定の意思決定に影響を与えています。これらのコミットメントはまた、水効率の高い冷却・インフラソリューションの採用を促進しています。Amazonは2030年までに直接事業における水ポジティビティを誓約しています。Googleは2025年のグローバル淡水取水量の87%が低〜中程度のストレス源から得られたと報告しています。
クラウドサービスプロバイダーは2032年にかけてCAGR 11.86%で拡大する見込みです。VeoliaとAmazonは2026年にモジュール式再生水処理システムの開発に関する協業を発表しました。EquinixのサンティアゴにおけるST2拡張は、使用水の90%をリサイクルする液冷を採用しています。エンタープライズおよびエッジサイトは一般的に標準的な軟化と殺生物剤プログラムに依存しています。インフラが未発達な自治体市場での拡大は、地域サービスプロバイダーの役割を生み出しています。
地域分析
ブラジル
ブラジルは2026年の南米データセンター水処理・リサイクル市場シェアの58.18%を占めました。サンパウロ州には、Ascenty、Scala、ODATA、Equinix、Elea Digitalのハイパースケール施設が密集しています。ABDCは、ブラジルの設置IT容量が2025年末までに1 GWに達すると予測しました。ScalaのBarueriキャンパスは最終的に600 MWの容量を目指して設計されています。REDATAは2026年9月に、連邦税制優遇措置の条件として水使用効率指数0.05 L/kWh以下を義務付けました。
チリ
チリにはEquinix、Scala、ODATA、Ascenty、EdgeConneX、TECfusionsの稼働中または計画中のキャンパスがあります。水ストレスにより、多くの地域拠点よりも強力なリサイクルと閉ループ設計が求められます。EquinixのサンティアゴにおけるST2プロジェクトは液冷により使用水の90%をリサイクルしています。TECfusionsが計画するPuente Altoの100 MWキャンパスはゼロ水使用アプローチで設計されています。
チリ、コロンビア、アルゼンチン、ペルー
コロンビアは2032年にかけてCAGR 11.59%で拡大する見込みです。ボゴタは2026年半ばに58 MWの稼働容量と300 MWの計画容量を有していました。ODATAの1.3 ビリオン 米ドルのボゴタ周辺開発は、近期需要の中心的な源泉です。コロンビアの国家AI政策には、新規施設に対する水効率技術要件が含まれています。アルゼンチンとペルーは依然として初期段階の立地ですが、ペルーはチリと同様の水ストレス圧力に直面しています。
競合環境
市場集中度
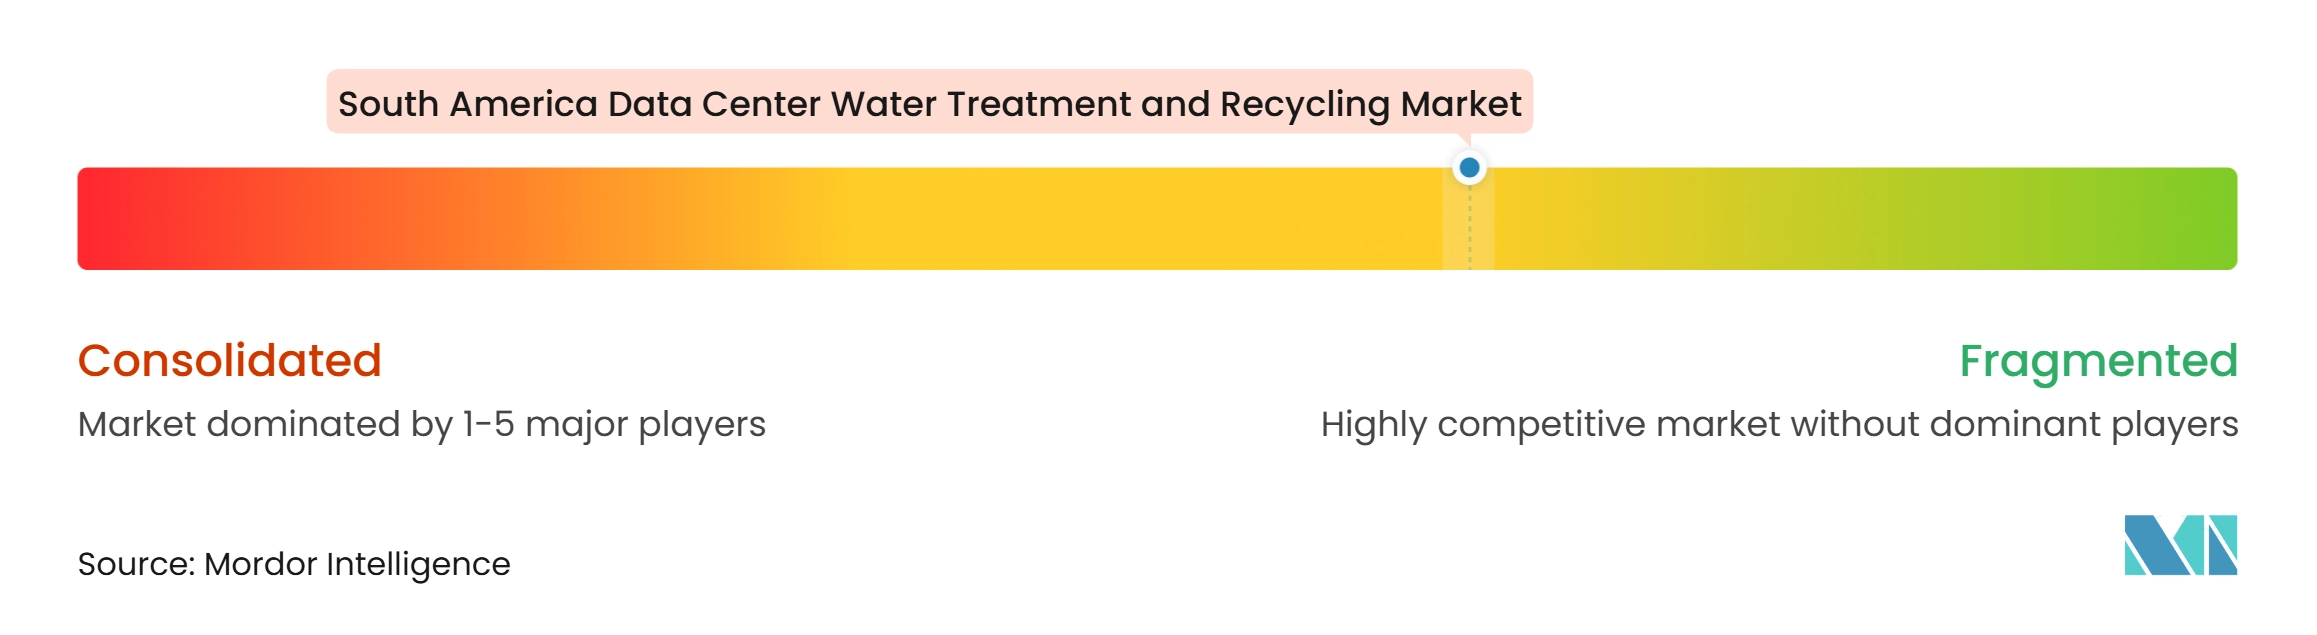
南米データセンター水処理・リサイクル市場は中程度に分散しています。Veolia Environnement SA、Ecolab Inc.、Xylem Inc.は膜専門業者、化学品サプライヤー、地域エンジニアリング請負業者と競合しています。南米水処理セクター全体の上位4社が合計で収益の40〜45%を占めています。残りの収益は設備販売業者、特殊化学品プロバイダー、エンジニアリング・調達・建設請負業者に分散しています。設備、化学品、デジタルモニタリングを組み合わせた統合契約が重要な競争アプローチとなっています。
VeoliaとAmazonは2026年にモジュール式コンテナ型再生水処理システムの開発に関する協業を発表しました。この設計は、廃水インフラが適切な場所でAmazonのポートフォリオ全体に適用できます。Ecolab社は2026年第1四半期にOvivoの買収を完了し、高性能チップ製造に関連する超純水能力を追加しました。このポートフォリオは、高純度補給水を必要とする液冷AI用途を支援できます。QUA GroupのFEDI GIGAシステムは、化学薬品不要の超純水製造における専門的な取り組みを示しています。
フォルタレザ、メデジン、カリ、メンドーサなどの地方都市では需要が高まっていますが、確立されたプロバイダーのカバレッジは限られています。再生水の統合は、オンサイトプラントと自治体ネットワークを接続できる企業に機会を提供します。リアルタイムセンサーデータは予測的な薬注と膜メンテナンスを支援します。コンプライアンス要件は、認定されたモニタリング機器を通じて水効率を文書化できるサプライヤーに有利に働きます。
南米データセンター水処理・リサイクル業界リーダー
-
Veolia Environnement SA
-
Ecolab Inc.
-
Xylem Inc.
-
SUEZ
-
Kurita Water Industries Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンター水処理・リサイクル市場 このレポートでカバーされる企業
- Veolia Environnement SA
- Ecolab Inc.
- Xylem Inc.
- SUEZ
- Kurita Water Industries Ltd.
- DuPont de Nemours, Inc.
- Solenis LLC
- Aquatech International LLC
- Gradiant Corporation
- Pentair plc
- Toray Industries, Inc.
- Nitto Denko Corporation
- IDE Technologies Ltd.
- Ovivo Inc.
- Alfa Laval AB
- BWT Holding GmbH
- Grundfos Holding A/S
- Lenntech B.V.
- ProMinent GmbH
- Scala Data Centers S.A.
- Ascenty Data Centers e Telecom Ltda.
- ODATA S.A.
- Equinix, Inc.
- EdgeConneX Inc.
- Elea Digital S.A.
- GTD Grupo Teleductos S.A.
- SONDA S.A.
- Cirion Technologies Holdings LLC
- Entel S.A.
- IPXON Networks
最近の産業開発事情 南米データセンター水処理・リサイクル市場
- 2026年10月:Ascentyは南米データセンター事業全体で10億 ミリオン 米ドルの投資計画を確認し、そのうち85%をブラジル、チリ、メキシコに振り向けました。同社は26のデータセンターを稼働させ、12を建設中であり、SPO05(BRL 3億(5,500万 米ドル))がサンパウロで稼働し、SPO06(BRL 6億(1億1,000万 米ドル))が建設中です。新規キャンパスごとに専用の水処理設備が必要であり、処理技術プロバイダーにとって重要な調達機会となっています。
- 2026年9月:ブラジルはデータセンターサービスに関する特別税制(REDATA)を制定し、法人税優遇措置をWUE指数0.05 L/kWh以下の年間達成と100%再生可能エネルギー供給に条件付けました。暫定措置1,318/2025に定められ、2026年9月に大統領が署名して法律となったこの制度は、南米のデータセンターに対する最も厳格な法定水効率基準であり、優遇措置を求めるオペレーターに高度な閉ループ冷却と水リサイクルシステムの導入を義務付けます。
- 2026年4月:VeoliaとAmazonは、Amazonデータセンター向けのモジュール式コンテナ型再生水処理システムの開発に関する協業を発表しました。再生冷却水を使用する最初の施設は米国ミシシッピ州で2027年に稼働予定です。このシステムは施設ごとに年間8,300万ガロン以上の飲料水を再利用する見込みであり、Veoliaはモジュール式設計が適切な廃水インフラが存在するAmazonのサイトでグローバルに展開されることを意図していると述べており、この展開モデルは南米キャンパスにも直接適用可能です。
- 2026年3月:Sabespは大サンパウロのBarueriにあるハイパースケールデータセンターに月11,000 m³の再生廃水を供給する契約を締結しました。これは南米の自治体公益事業者とデータセンターオペレーターの間で締結された最初の正式な再生水供給契約です。当初はタンクローリーによる配送で、将来的にはETE Barueiriからの直接パイプラインが計画されています。この取り決めにより、Sabespが他のデジタルインフラオペレーターにも展開することを目指す官民水再利用モデルが確立されました。
南米データセンター水処理・リサイクル市場レポートの範囲
南米データセンター水処理・リサイクル市場とは、南米全域のデータセンターにおける冷却システム、液冷ループ、廃水管理を主な対象として、水の処理、調整、リサイクル、管理に使用される技術、設備、薬品、モニタリングシステム、エンジニアリングサービス、運転・保守サービスの地域市場を指します。
南米データセンター水処理・リサイクル市場レポートは、処理技術(ろ過・限外ろ過、逆浸透膜、イオン交換・軟化、電気脱イオン、化学処理・消毒、膜型バイオリアクター、その他の水処理技術)、水源(市水、地下水、表流水、再生市水、産業用再生水、その他の代替水源)、処理用途(冷却塔補給水処理、冷水・閉ループ水処理、ボイラー・熱排出システム水処理、廃水処理、水リサイクル・再利用、ゼロ液体排出・濃縮水管理)、ソリューションタイプ(水処理設備、水処理薬品、水質モニタリング・制御システム、処理プラント設計・エンジニアリング、運転・保守サービス)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、エンタープライズ・エッジ)、地域(ブラジル、チリ、コロンビア、アルゼンチン、ペルー、南米その他地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ろ過・限外ろ過 |
| 逆浸透膜 |
| イオン交換・軟化 |
| 電気脱イオン |
| 化学処理・消毒 |
| 膜型バイオリアクター |
| その他の水処理技術 |
| 市水 |
| 地下水 |
| 表流水 |
| 再生市水 |
| 産業用再生水 |
| その他の代替水源 |
| 冷却塔補給水処理 |
| 冷水・閉ループ水処理 |
| ボイラー・熱排出システム水処理 |
| 廃水処理 |
| 水リサイクル・再利用 |
| ゼロ液体排出・濃縮水管理 |
| 水処理設備 |
| 水処理薬品 |
| 水質モニタリング・制御システム |
| 処理プラント設計・エンジニアリング |
| 運転・保守サービス |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー |
| エンタープライズ・エッジ |
| ブラジル |
| チリ |
| コロンビア |
| アルゼンチン |
| ペルー |
| 南米その他地域 |
| 処理技術別 | ろ過・限外ろ過 |
| 逆浸透膜 | |
| イオン交換・軟化 | |
| 電気脱イオン | |
| 化学処理・消毒 | |
| 膜型バイオリアクター | |
| その他の水処理技術 | |
| 水源別 | 市水 |
| 地下水 | |
| 表流水 | |
| 再生市水 | |
| 産業用再生水 | |
| その他の代替水源 | |
| 処理用途別 | 冷却塔補給水処理 |
| 冷水・閉ループ水処理 | |
| ボイラー・熱排出システム水処理 | |
| 廃水処理 | |
| 水リサイクル・再利用 | |
| ゼロ液体排出・濃縮水管理 | |
| ソリューションタイプ別 | 水処理設備 |
| 水処理薬品 | |
| 水質モニタリング・制御システム | |
| 処理プラント設計・エンジニアリング | |
| 運転・保守サービス | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー | |
| エンタープライズ・エッジ | |
| 地域別 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| ペルー | |
| 南米その他地域 |
レポートで回答される主要な質問
南米データセンター水処理・リサイクルセクターの規模はどのくらいですか?
2026年の0.31 ビリオン 米ドル、2027年の0.34 ビリオン 米ドルから2032年には0.61 ビリオン 米ドルへと、CAGR 11.12%で拡大する見込みです。
南米のデータセンター水処理においてどの処理技術がリードしていますか?
逆浸透膜が2026年に23.98%の最大シェアを占め、電気脱イオンは2032年にかけてCAGR 11.34%を記録する見込みです。
なぜ水リサイクルシステムがデータセンターにとってより重要になっているのですか?
オペレーターが淡水への依存を低減し、水効率要件を満たそうとしているため、リサイクル・再利用はCAGR 11.88%で拡大する見込みです。
これらのシステムに対する地域需要が最も大きい国はどこですか?
ブラジルは2026年に58.18%のシェアを占め、サンパウロのハイパースケール開発とREDATAの水効率要件に支えられています。
高度処理に対する最大の需要を生み出すと予想されるエンドユーザーはどこですか?
ハイパースケールデータセンターは2026年に46.97%のシェアを占め、2032年にかけてCAGR 11.94%を記録する見込みです。
チリがデータセンター水管理において独自の立地となっている理由は何ですか?
チリの高い水ストレスにより、新規キャンパスでは閉ループ、水リサイクル、ゼロ水使用設計の採用が進んでいます。