
Tamanho e Participação do Mercado de Videovigilância em Data Centers da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
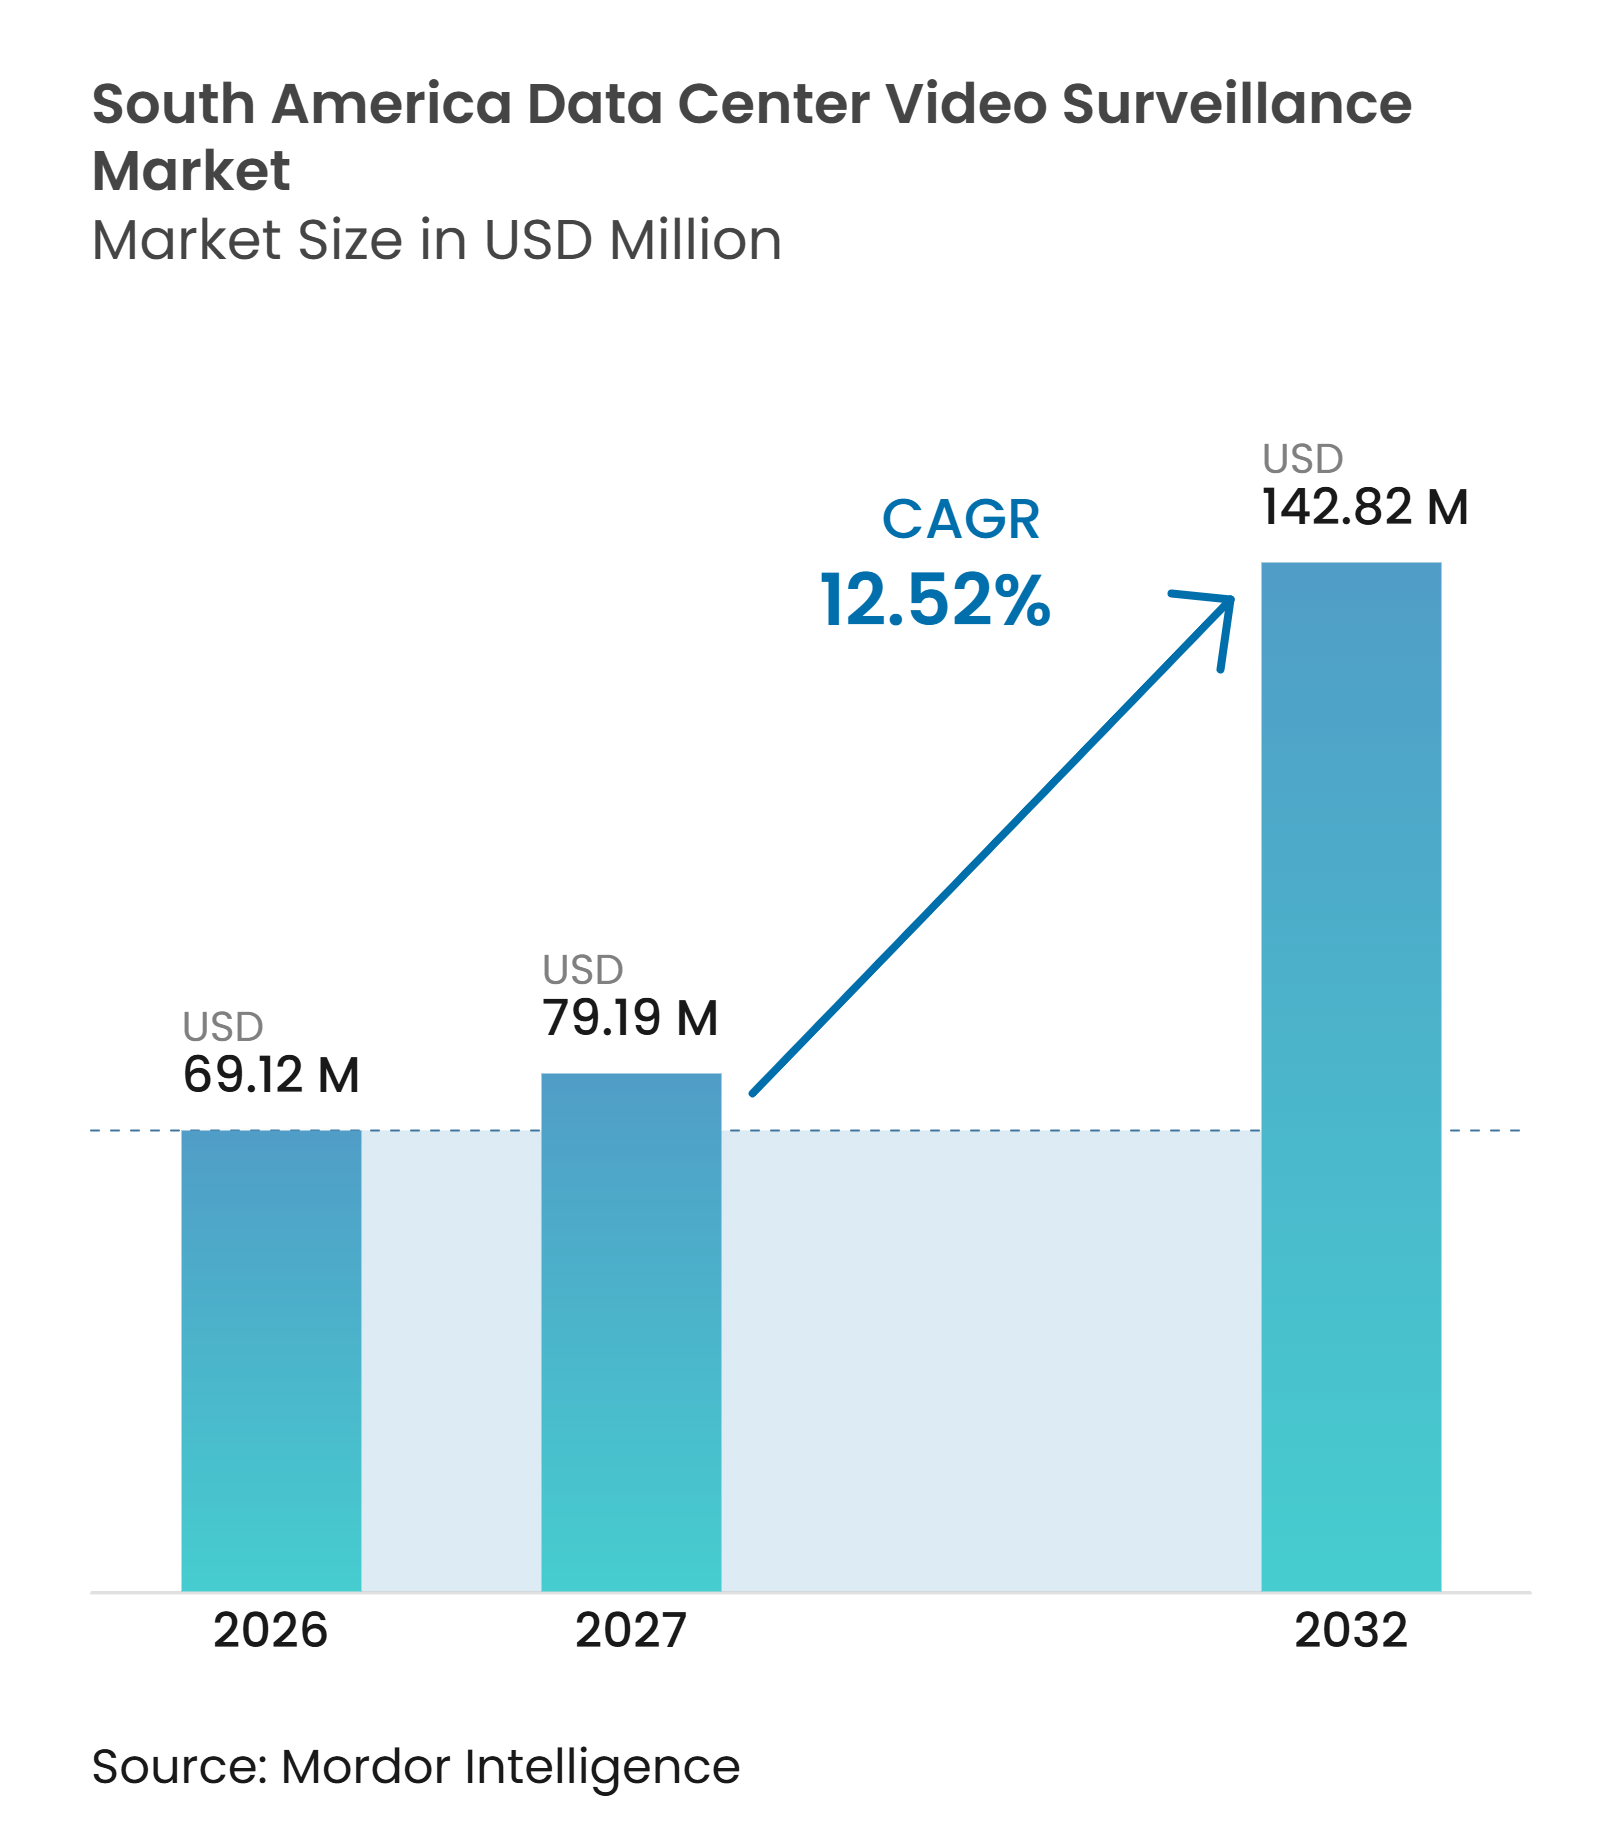
| Tamanho do mercado no ano base (2026) | 69.12 Milhões de dólares |
| Tamanho do Mercado (2027) | 79.19 Milhões de dólares |
| Tamanho do Mercado (2032) | 142.82 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.52 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Videovigilância em Data Centers da América do Sul pela Mordor Intelligence
O tamanho do mercado de videovigilância em data centers da América do Sul é avaliado em 69,12 milhões de USD em 2026 e tem previsão de atingir 142,82 milhões de USD até 2032, avançando a um CAGR de 12,52% de 2027 a 2032. A expansão da capacidade de hiperescala no Brasil está aumentando a necessidade de cobertura de perímetro, registros de acesso e monitoramento de equipamentos elétricos e de refrigeração. As novas cargas de trabalho de IA também elevam o valor do monitoramento contínuo, pois instalações com alta densidade de GPUs concentram equipamentos de alto valor e operam com margens de refrigeração mais estreitas. As exigências de conformidade estão direcionando as aquisições para sistemas conectados capazes de preservar vídeos, documentar eventos de acesso e apoiar revisões de auditoria. Fornecedores que combinam câmeras, software de gerenciamento, análises e suporte local de entrega estão mais bem posicionados para atender a esses requisitos. O mercado de videovigilância em data centers da América do Sul também se beneficia da substituição de instalações analógicas legadas por sistemas baseados em IP e habilitados para análises.
Principais Conclusões do Relatório
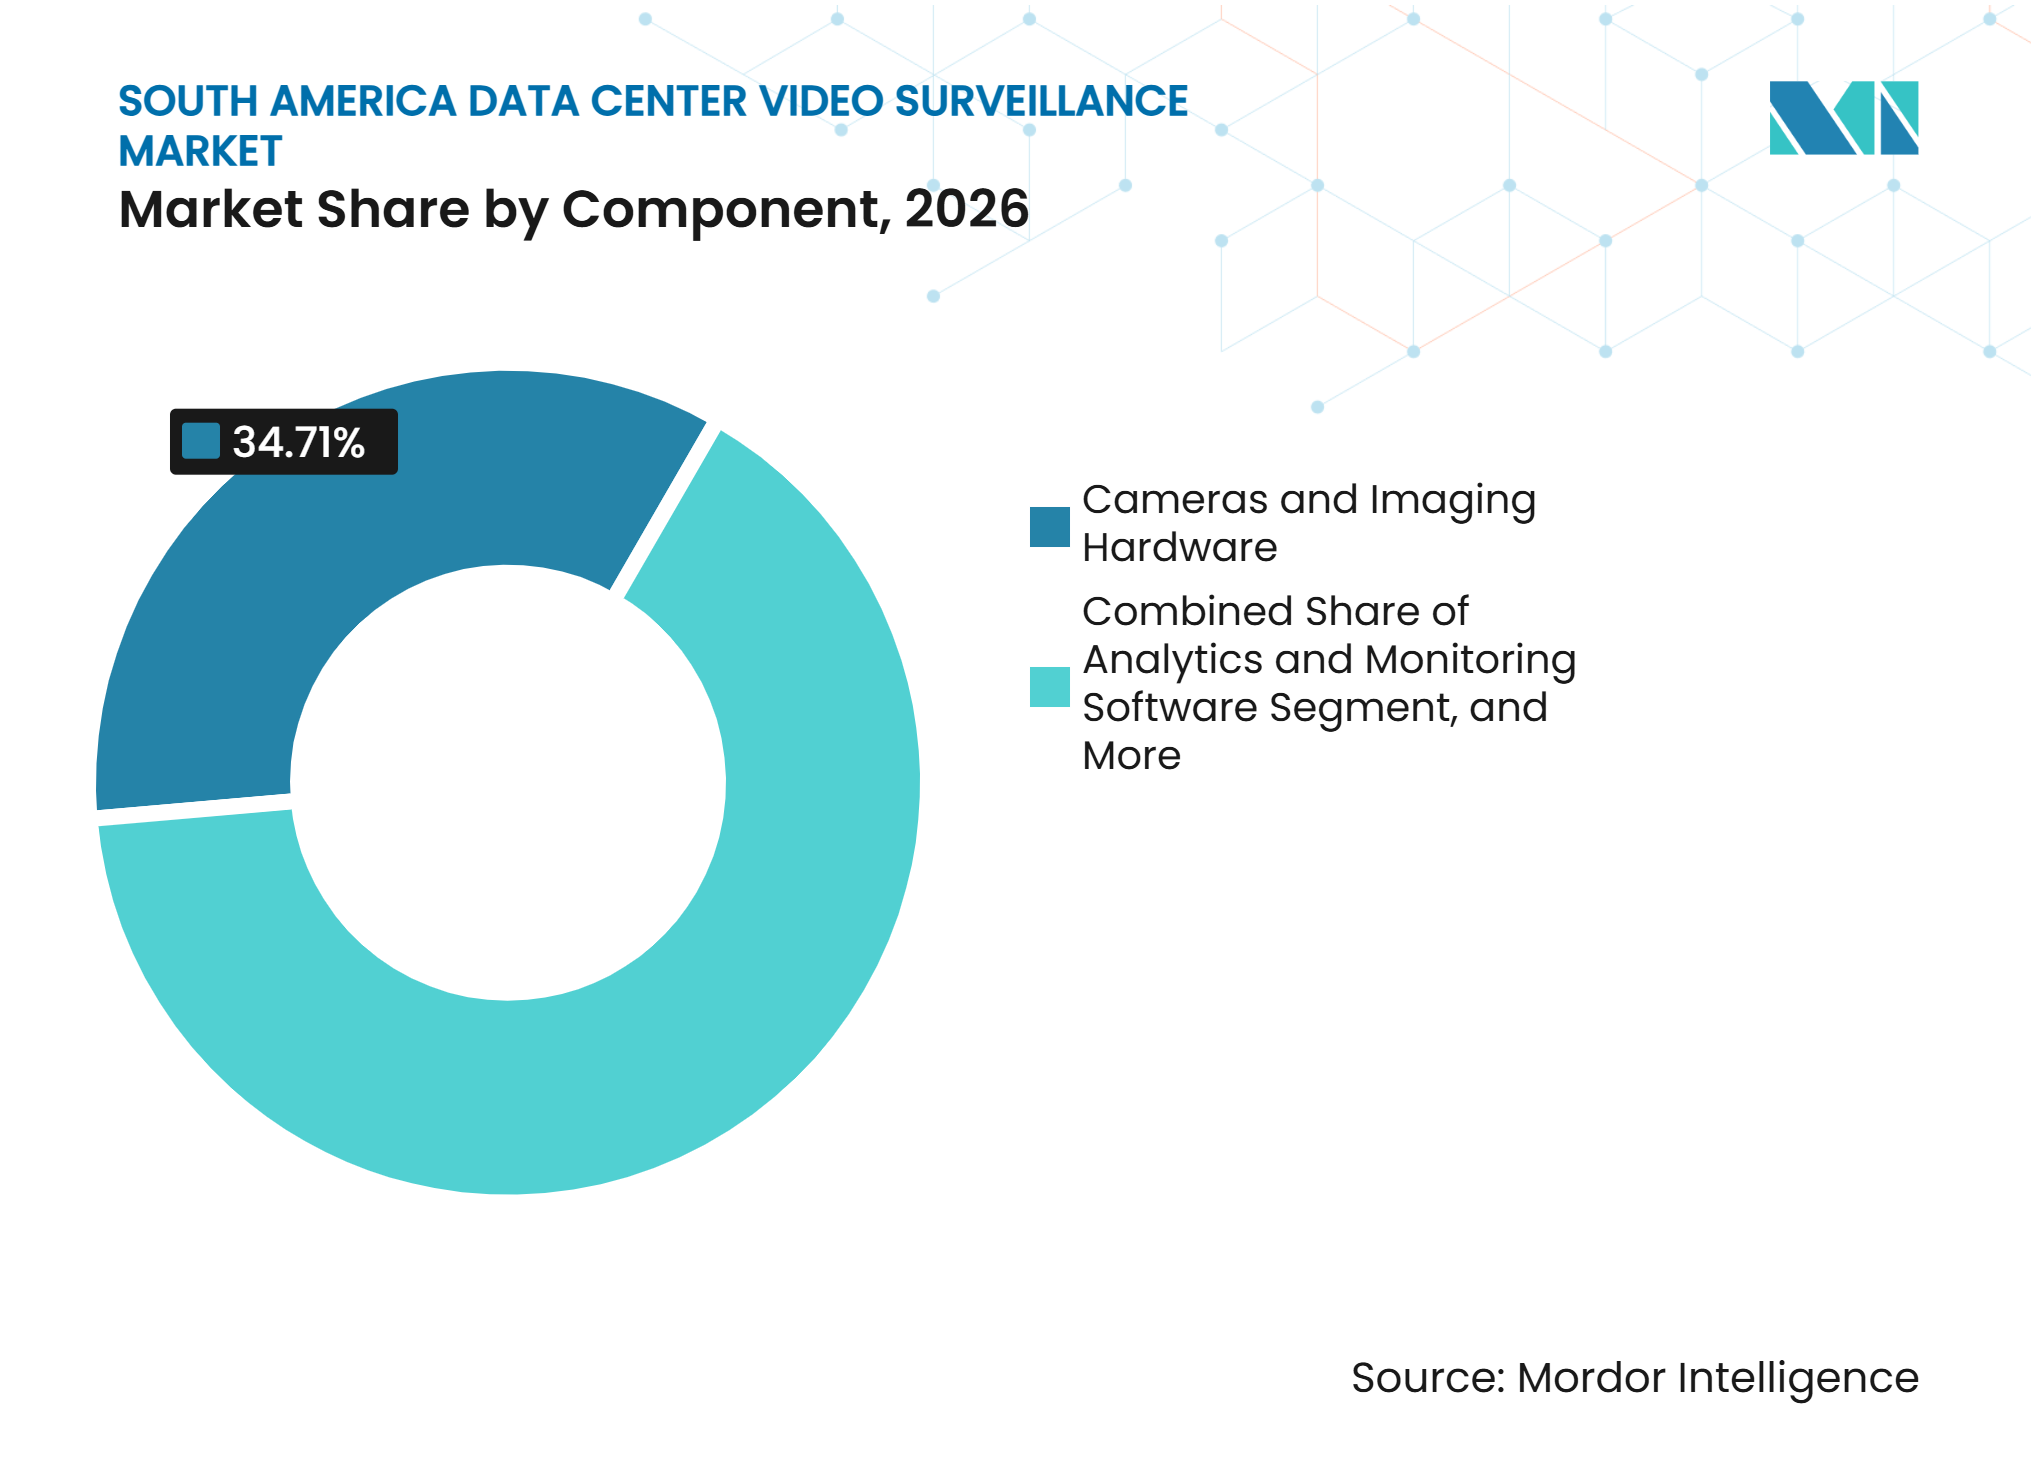
- Por componente, Câmeras e Hardware de Imagem detinham 34,71% da participação do mercado de videovigilância em data centers da América do Sul em 2026, enquanto Software de Análise e Monitoramento tem projeção de expansão a um CAGR de 15,26% até 2032.
- Por tipo de câmera, Câmeras Fixas representavam 63,28% do mix de câmeras em 2026, enquanto Câmeras Pan-Tilt-Zoom têm projeção de expansão a um CAGR de 13,92% até 2032.
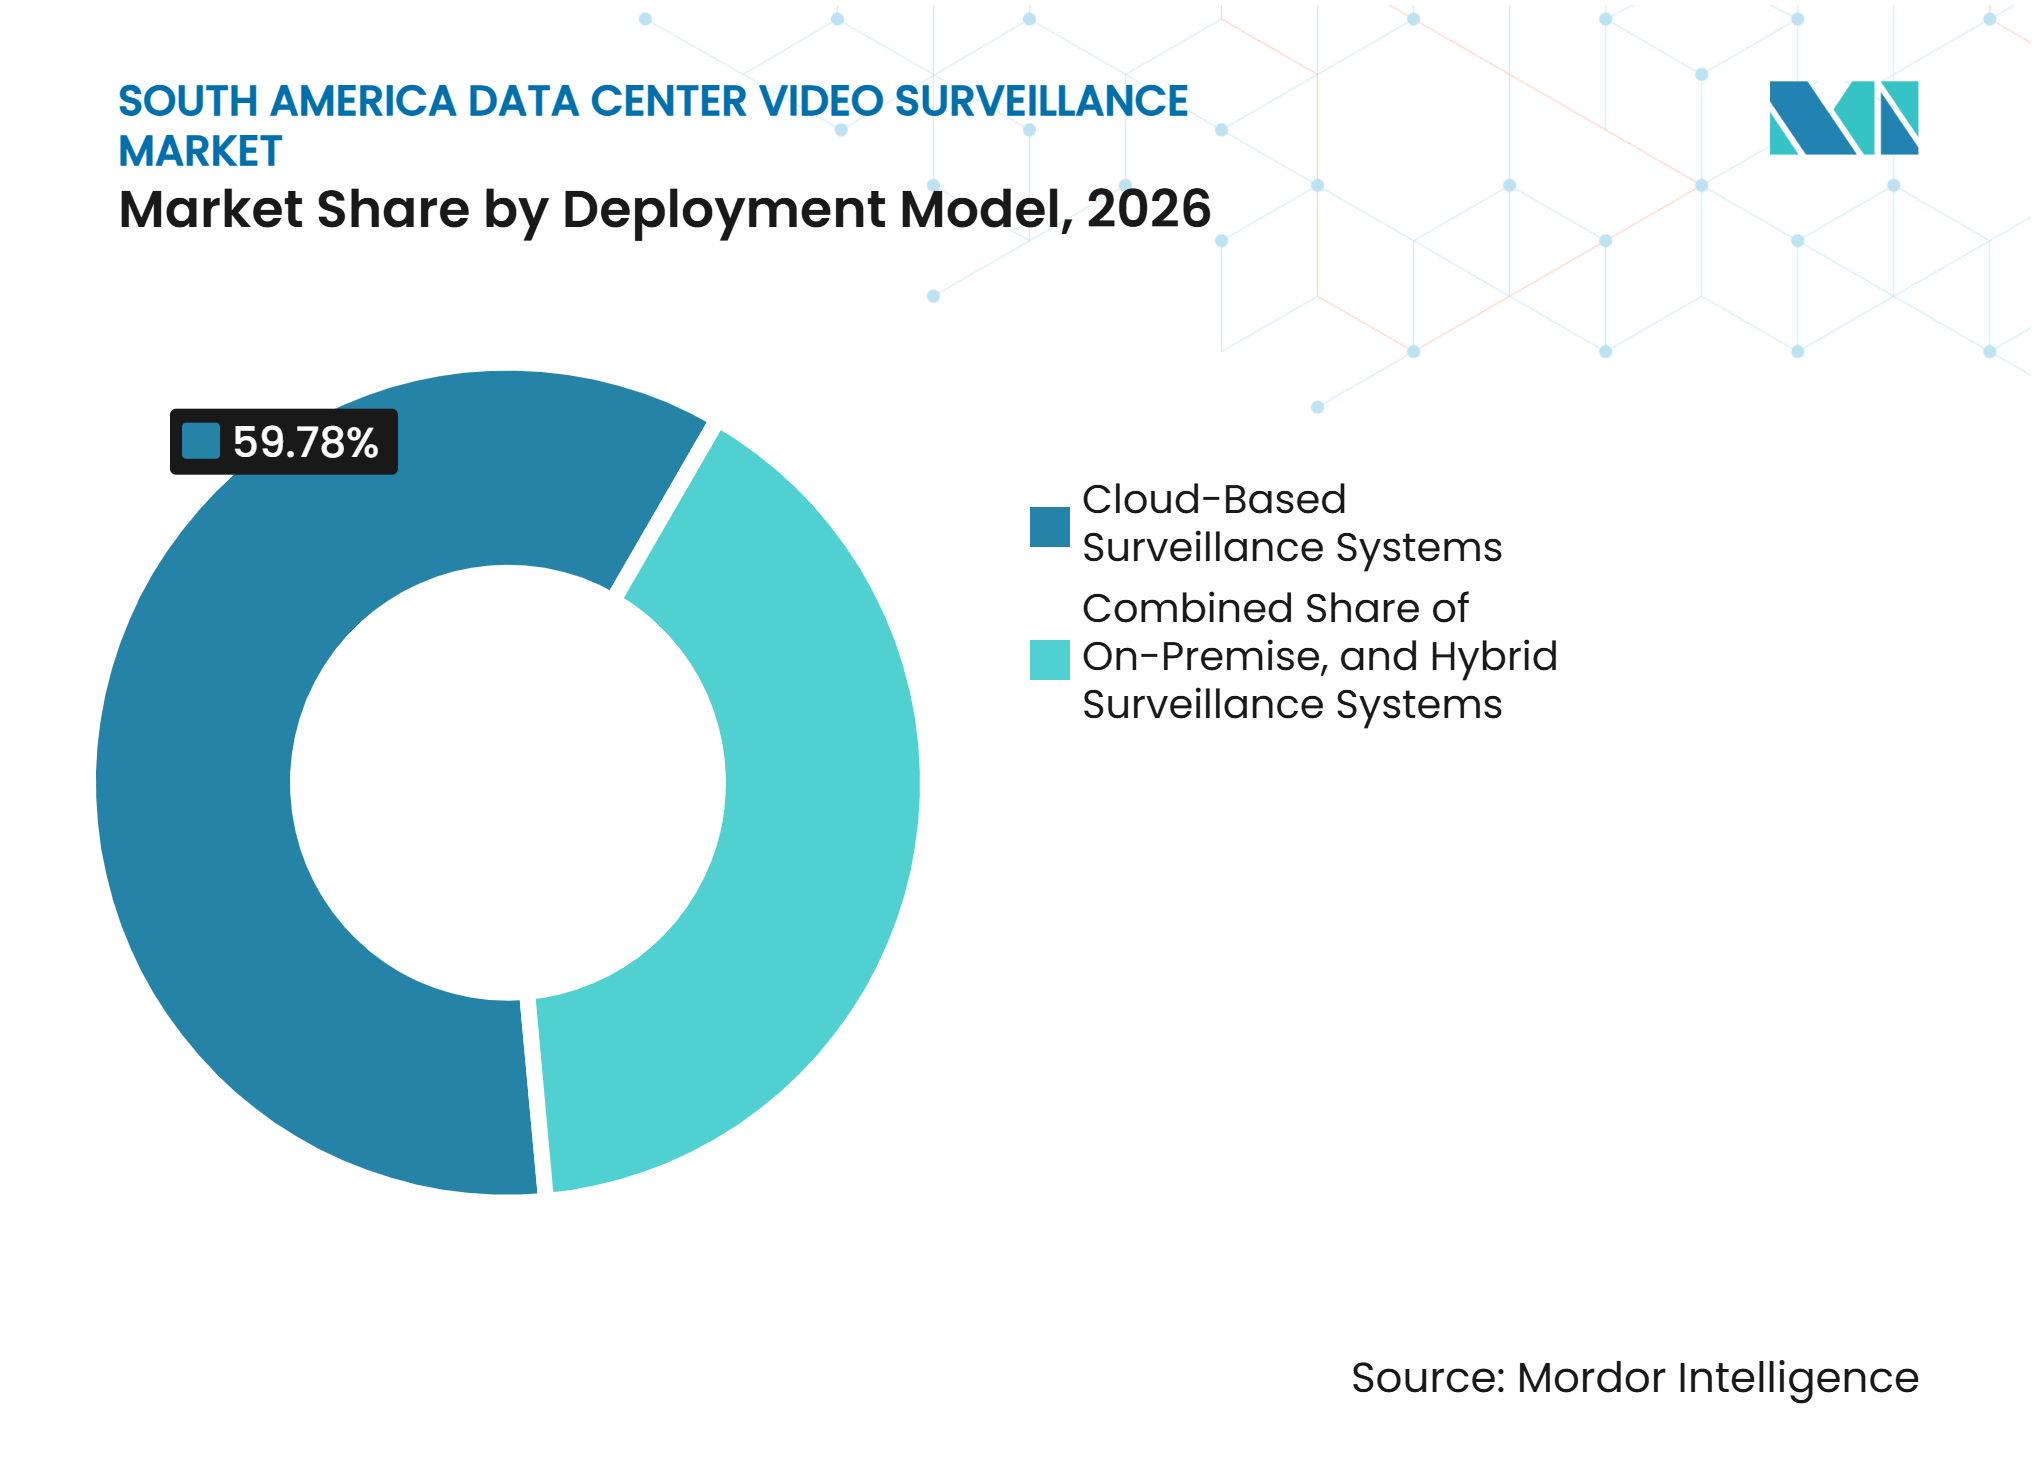
- Por modelo de implantação, Sistemas de Vigilância Baseados em Nuvem representavam 59,78% do tamanho do mercado de videovigilância em data centers da América do Sul em 2026 e têm projeção de expansão a um CAGR de 14,39% até 2032.
- Por aplicação, Monitoramento de Perímetro e Área Externa detinha 26,54% de participação em 2026, enquanto Monitoramento de Salas Elétricas e Mecânicas tem projeção de expansão a um CAGR de 16,59% até 2032.
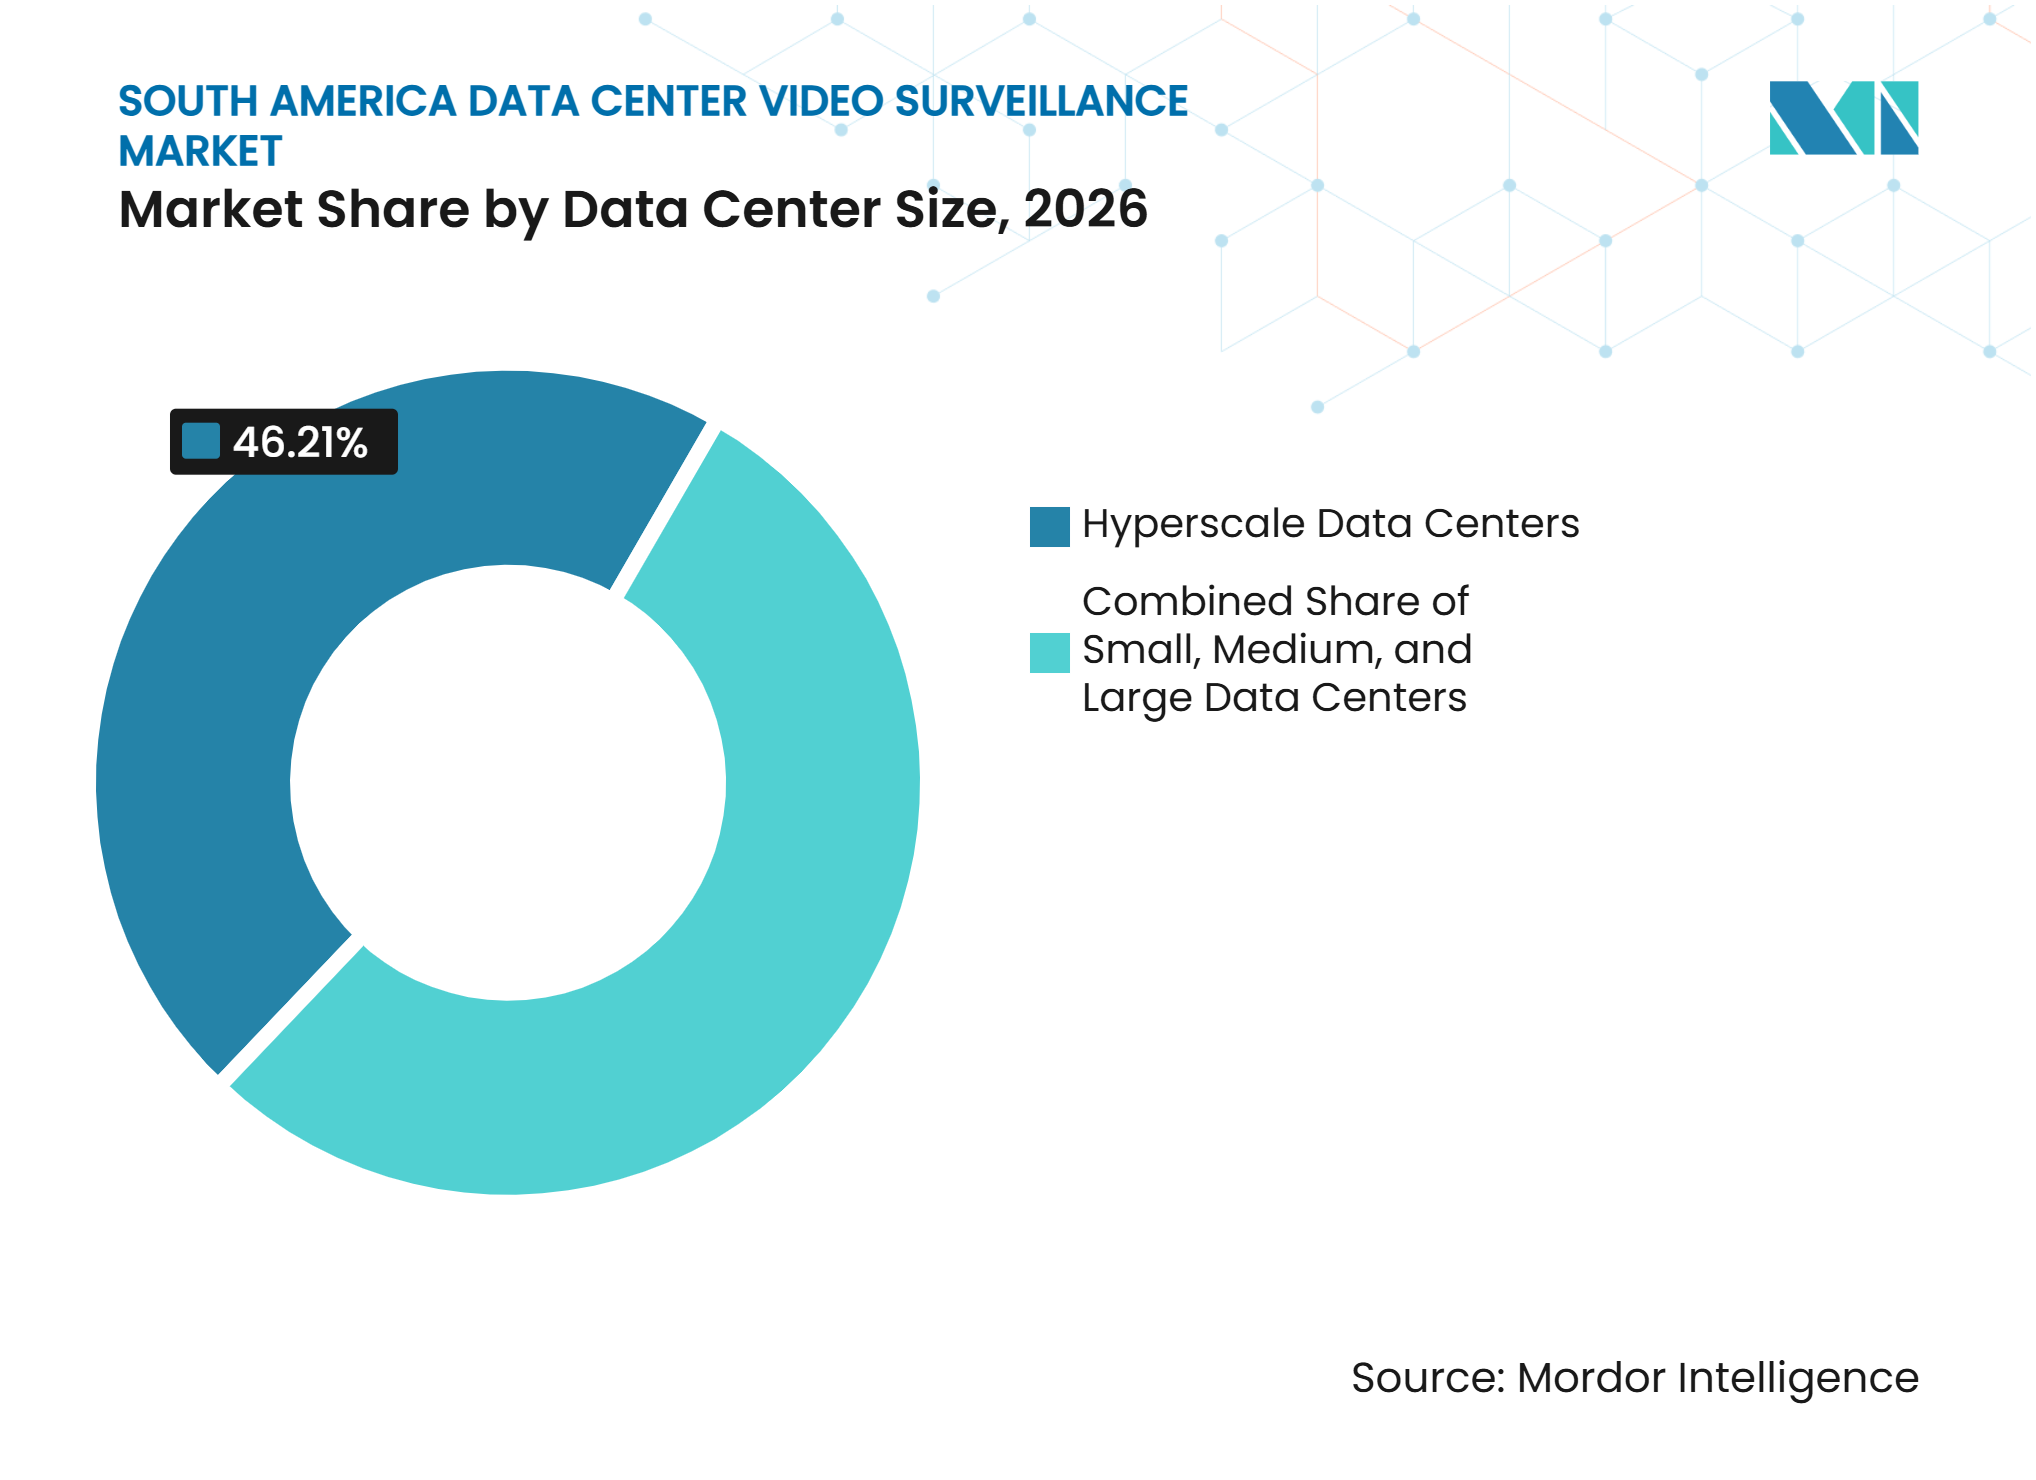
- Por tamanho de data center, instalações de Hiperescala detinham 46,21% de participação em 2026 e têm projeção de expansão a um CAGR de 15,27% até 2032.
- Por tipo de data center, data centers de Colocation detinham 36,64% de participação em 2026, enquanto Provedores de Serviços em Nuvem têm projeção de expansão a um CAGR de 13,38% até 2032.
- Por geografia, o Brasil detinha 46,58% de participação em 2026, enquanto a Argentina tem projeção de expansão a um CAGR de 16,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Data Centers de Hiperescala e Colocation | +2.5% | Brasil, Argentina, Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Aumento das Exigências de Conformidade para Acesso Físico Auditável | +2.0% | Brasil, Chile, Restante da América do Sul | Médio prazo (2-4 anos) |
| Aumento das Cargas de Trabalho de IA e Nuvem no Brasil e no Chile | +2.0% | Brasil, Chile, Argentina | Curto prazo (≤ 2 anos) |
| Migração de CFTV Analógico para Sistemas Baseados em IP e Habilitados para Análises | +1.5% | Brasil, Argentina, Restante da América do Sul | Médio prazo (2-4 anos) |
| Crescimento de Racks de Alta Densidade Aumentando o Risco de Pontos Cegos e de Perímetro | +1.0% | Campi de hiperescala no Brasil e no Chile | Curto prazo (≤ 2 anos) |
| Maiores Exigências de Retenção de Vídeo Aumentando a Demanda por Otimização de Armazenamento | +0.8% | Global, liderado pelo Brasil e pelo Chile | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers de Hiperescala e Colocation
As instalações Tier III e Tier IV exigem uma instalação de câmeras mais complexa do que os edifícios comerciais comuns. Caminhos de energia redundantes, rotas de cabos protegidas e equipamentos resistentes a vibrações e interferências eletromagnéticas aumentam os custos de instalação. A operação contínua, o alto fluxo de ar e os equipamentos de GPU densos também podem encurtar os ciclos de substituição de alguns hardwares. O trabalho de retrofit impõe restrições adicionais, pois os instaladores devem proteger as operações ativas e trabalhar em torno dos cabos e layouts de refrigeração existentes. Essas condições podem atrasar as atualizações por parte de provedores de colocation menores, especialmente onde o acesso a financiamento é limitado. O mercado de videovigilância em data centers da América do Sul enfrenta uma conversão mais lenta de sistemas analógicos tecnicamente desatualizados quando o custo de um retrofit completo é elevado.
Aumento das Exigências de Conformidade para Acesso Físico Auditável
A Resolução Anatel nº 780/2025 do Brasil estabeleceu requisitos de avaliação de conformidade e homologação para data centers vinculados a redes de telecomunicações. A resolução exige medidas contra acesso não autorizado, danos e ameaças internas e externas. As instalações existentes têm um prazo de conformidade de 3 anos após a publicação do procedimento operacional, criando um ciclo definido de substituição e atualização.[1] A Lei-Quadro de Cibersegurança nº 21.663 do Chile também insere os data centers qualificados em um arcabouço de cibersegurança mais formal. Esses requisitos favorecem sistemas de vídeo que vinculam gravações a eventos de acesso e retêm registros com carimbo de data e hora. O mercado de videovigilância em data centers da América do Sul tem, portanto, um caminho mais claro em direção a plataformas integradas de gerenciamento de vídeo do que sistemas de CFTV independentes.
Aumento das Cargas de Trabalho de IA e Nuvem no Brasil e no Chile
A computação de IA está alterando o perfil de risco físico de grandes instalações no Brasil e no Chile. Áreas de servidores com alta densidade de GPUs aumentam as consequências de interrupções no sistema de refrigeração e criam uma maior necessidade de monitorar a infraestrutura crítica de energia e mecânica. A Microsoft confirmou 2 parques de computação com GPUs na região metropolitana de Campinas, sinalizando uma nova categoria de implantação de capacidade no Brasil.[2] A arquitetura de vigilância está, consequentemente, atendendo tanto às necessidades de segurança quanto às de resiliência operacional. A Axis Communications relatou que muitas organizações estão combinando IA de borda para filtragem imediata com recursos de nuvem para armazenamento e correlação mais amplos.[3] O mercado de videovigilância em data centers da América do Sul pode se beneficiar quando o monitoramento térmico e o monitoramento de acesso são projetados como parte do mesmo modelo operacional.
Migração de CFTV Analógico para Sistemas Baseados em IP e Habilitados para Análises
Os sistemas analógicos não fornecem a resolução, a integração de sistemas ou os dados de eventos necessários para os requisitos de auditoria modernos. As câmeras IP podem transmitir eventos de movimento, alertas térmicos e registros de acesso para plataformas de segurança empresarial. Isso permite que os operadores examinem um único registro com carimbo de data e hora, em vez de reconciliar registros separados de câmera e controle de acesso. A Axis Communications declarou que sua tecnologia Zipstream pode reduzir os requisitos de largura de banda e armazenamento em 50% em comparação com streams IP padrão. Menores requisitos de armazenamento e largura de banda ajudam a superar uma barreira à substituição de sistemas analógicos. O mercado de videovigilância em data centers da América do Sul está, portanto, migrando para arquiteturas que equilibram a retenção local de vídeo com análises baseadas em nuvem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Integração e Ciclo de Vida para Instalações de Missão Crítica | -1.5% | Brasil, Chile, Argentina | Médio prazo (2-4 anos) |
| Complexidade de Conformidade com Privacidade e Processamento Biométrico | -1.2% | Brasil, Chile, Restante da América do Sul | Médio prazo (2-4 anos) |
| Exposição à Cibersegurança por Câmeras Conectadas e Plataformas de VMS | -0.9% | Global, concentrado no Brasil e no Chile | Curto prazo (≤ 2 anos) |
| Disponibilidade Limitada de Integradores Certificados de Segurança para Data Centers | -0.7% | Argentina, Restante da América do Sul, Brasil | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Integração e Ciclo de Vida para Instalações de Missão Crítica
As instalações Tier III e Tier IV exigem uma instalação de câmeras mais complexa do que os edifícios comerciais comuns. Caminhos de energia redundantes, rotas de cabos protegidas e equipamentos resistentes a vibrações e interferências eletromagnéticas aumentam os custos de instalação. A operação contínua, o alto fluxo de ar e os equipamentos de GPU densos também podem encurtar os ciclos de substituição de alguns hardwares. O trabalho de retrofit impõe restrições adicionais, pois os instaladores devem proteger as operações ativas e trabalhar em torno dos cabos e layouts de refrigeração existentes. Essas condições podem atrasar as atualizações por parte de provedores de colocation menores, especialmente onde o acesso a financiamento é limitado. O mercado de videovigilância em data centers da América do Sul enfrenta uma conversão mais lenta de sistemas analógicos tecnicamente desatualizados quando o custo de um retrofit completo é elevado.
Complexidade de Conformidade com Privacidade e Processamento Biométrico
A LGPD do Brasil classifica dados biométricos, incluindo geometria facial, como dados pessoais sensíveis. Isso cria obrigações mais rigorosas de consentimento, limites de processamento, controles de segurança e gestão de acesso do que as associadas a imagens comuns de CFTV. A autoridade de proteção de dados do Brasil tomou medidas preventivas em julho de 2025 em relação ao compartilhamento de imagens de CFTV por um varejista, demonstrando uma abordagem mais ativa à governança de dados de vídeo. A Lei de Segurança Privada nº 21.659 do Chile também possui requisitos relevantes para registros de vídeo rastreáveis e auditáveis para infraestruturas de maior risco. Essas obrigações prolongam os prazos de aquisição porque residência de dados, regras de retenção e registro de acesso devem ser considerados durante o projeto do sistema. Elas também elevam o custo de sistemas de vigilância que utilizam reconhecimento facial ou outras funções biométricas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Software de Análise Apoia uma Adoção Mais RápidaCâmeras e Hardware de Imagem detinham 34,71% da receita regional em 2026. As câmeras continuam sendo o ponto de partida para qualquer nova instalação, pois os operadores precisam de cobertura em limites externos, entradas, áreas de carga, corredores e salas críticas. Unidades fixas e câmeras especializadas estabelecem a visibilidade física necessária antes que o software possa agregar mais valor. Equipamentos de alta resolução são particularmente importantes em grandes campi, onde os operadores precisam de imagens utilizáveis em amplas áreas externas e longos corredores internos. O Software de Gerenciamento de Vídeo e o Hardware de Armazenamento e Gravação formam a próxima camada de gastos. Eles suportam gravação, pesquisa, reprodução, retenção e evidências documentadas para revisões de incidentes. Serviços de Instalação, Integração e Suporte também continuam importantes, pois os sistemas de data centers exigem comissionamento, configuração, testes e manutenção de longo prazo.
O Software de Análise e Monitoramento tem projeção de expansão a um CAGR de 15,26% até 2032. Esta parte do mercado de videovigilância em data centers da América do Sul está ganhando atenção porque pode identificar exceções de acesso, anomalias térmicas e eventos em múltiplos feeds de câmeras. A Johnson Controls introduziu o exacqVision 26.0 em 2026 com pesquisa avançada de IA na plataforma e maior compatibilidade com câmeras. O software pode tornar as redes de câmeras existentes mais úteis sem exigir que todos os dispositivos físicos sejam substituídos ao mesmo tempo. Ele também cria um fluxo de receita recorrente para os fornecedores por meio de licenças, atualizações e contratos de suporte. Fornecedores que demonstram compatibilidade com sistemas de gerenciamento de informações e eventos de segurança têm vantagem em instalações sensíveis à conformidade. As ofertas mais robustas vinculam vídeo, informações de acesso e alertas do sistema em uma única interface. Isso muda o papel da vigilância de gravação passiva para suporte operacional ativo.



Por Tipo de Câmera:
Câmeras PTZ Ampliam a Cobertura Dinâmica do PerímetroCâmeras Fixas detinham 63,28% do mix de câmeras em 2026. Seu uso é mais forte em áreas onde a cobertura contínua a partir de um campo de visão estável é suficiente. Os locais típicos incluem corredores de salas de servidores, faixas de entrada, docas de carga e cercas de perímetro. As unidades fixas também são econômicas quando uma instalação precisa de um grande número de pontos de câmera. O tamanho do mercado de videovigilância em data centers da América do Sul para implantações de câmeras fixas é sustentado por atualizações de resolução de sistemas HD para equipamentos 4K e ultra-HD. As câmeras térmicas desempenham um papel separado ao detectar atividades no escuro e monitorar assinaturas de calor próximas a equipamentos críticos. Câmeras de baixa luminosidade e infravermelhas são usadas em corredores secundários e zonas de carga onde câmeras comuns podem não fornecer imagens forenses claras.
As Câmeras Pan-Tilt-Zoom têm projeção de expansão a um CAGR de 13,92% até 2032. Essas câmeras permitem que as equipes de segurança examinem condições em mudança sem instalar uma câmera fixa para cada linha de visão potencial. A Axis Communications lançou a Câmera PTZ Bispectral AXIS Q6411-LE em setembro de 2025 com detecção térmica, zoom óptico de 31x, IA de borda e armazenamento seguro de chaves certificado FIPS 140-3 Nível 3. A Teledyne FLIR lançou a PT-Series AI SR em junho de 2025 com imagem visível em 4K, imagem térmica de 640×512 e IA de borda embarcada. Esses produtos indicam uma mudança da capacidade básica de pan-tilt para plataformas multiespectrais capazes de detectar, verificar e acompanhar eventos. O mercado de videovigilância em data centers da América do Sul pode se beneficiar de preços médios de venda mais elevados à medida que a demanda migra para essas capacidades avançadas. Os equipamentos PTZ são particularmente relevantes para perímetros amplos e instalações com cenários de ameaça variáveis.
Por Modelo de Implantação:
Plataformas em Nuvem Lideram a Adoção e o CrescimentoOs Sistemas de Vigilância Baseados em Nuvem detinham 59,78% da receita regional em 2026. Eles fornecem gerenciamento centralizado para operadores que administram frotas de câmeras em mais de 1 site. As análises centralizadas também podem ajudar as equipes a comparar eventos entre campi sem deslocar pessoal entre locais. O modelo suporta expansão porque câmeras e usuários adicionais podem ser incorporados sem o mesmo ônus de infraestrutura local de um sistema totalmente local. Ele pode simplificar as atualizações de software e padronizar os controles entre as instalações. A residência de dados continua sendo uma questão importante na América do Sul, especialmente onde os operadores devem reter determinadas imagens localmente. Como resultado, muitas implantações em nuvem utilizam armazenamento local ou processamento de borda juntamente com análises centralizadas.
Os Sistemas de Vigilância Baseados em Nuvem têm projeção de expansão a um CAGR de 14,39% até 2032. A Axis Communications constatou que arquiteturas híbridas são cada vez mais utilizadas para combinar processamento imediato na borda com armazenamento e análise mais amplos na nuvem. Os Sistemas de Vigilância Locais ainda têm um papel significativo em instalações mais antigas e empresas que exigem controle local direto sobre o vídeo armazenado. Os Sistemas de Vigilância Híbridos tornaram-se estrategicamente importantes porque combinam velocidade de resposta local com monitoramento e capacidade de arquivamento mais amplos. Esse arranjo pode ajudar os operadores a atender aos requisitos de residência de dados enquanto ainda utilizam ferramentas de nuvem para análise entre sites. O mercado de videovigilância em data centers da América do Sul favorece fornecedores que podem oferecer as 3 opções de implantação. As equipes de aquisição frequentemente exigem essa flexibilidade porque diferentes instalações no mesmo portfólio podem ter diferentes requisitos de conformidade e operacionais. Fornecedores que impõem uma única arquitetura correm o risco de exclusão de projetos complexos de data centers.

Por Aplicação:
Salas Elétricas e Mecânicas Ganham PrioridadeO Monitoramento de Perímetro e Área Externa detinha 26,54% da receita regional em 2026. A proteção externa geralmente recebe prioridade orçamentária inicial porque entrada não autorizada, roubo e danos deliberados podem afetar as operações das instalações. Câmeras em cercas, portões de veículos, faixas de entrada e pontos de acesso externos ajudam as equipes a detectar atividades antes que elas alcancem a infraestrutura crítica. O Monitoramento de Entradas e Pontos de Acesso forma outra área importante de gastos. Esses sistemas são frequentemente combinados com cartões ou ferramentas biométricas para criar um registro auditável de acesso físico. O Monitoramento de Salas de Servidores e Corredores Internos aborda o risco interno e a interferência acidental com equipamentos. O Monitoramento de Docas de Carga e Áreas de Entrega está se tornando mais importante à medida que a atividade de construção aumenta a movimentação de equipamentos e materiais valiosos.
O Monitoramento de Salas Elétricas e Mecânicas tem projeção de expansão a um CAGR de 16,59% até 2032. Câmeras térmicas instaladas próximas a equipamentos de UPS, barramentos e sistemas de refrigeração podem identificar padrões de calor incomuns antes que um componente falhe. Isso é valioso porque interrupções de energia e refrigeração podem criar riscos significativos de disponibilidade para um data center. Os sistemas de vídeo nessas salas servem, portanto, como uma ferramenta operacional além de uma ferramenta de segurança. O mercado de videovigilância em data centers da América do Sul se beneficia quando esses orçamentos são financiados tanto pelas funções de instalações quanto pelas de segurança. O Monitoramento de Sites Remotos e Campi também se torna mais útil à medida que os operadores adicionam sites em cidades secundárias. A revisão remota assistida por IA pode reduzir a necessidade de grandes equipes de segurança no local em locais com pessoal especializado limitado. Isso apoia uma supervisão mais consistente em portfólios de infraestrutura distribuída.
Por Tamanho de Data Center:
Instalações de Hiperescala Combinam Escala e VelocidadeAs instalações de Hiperescala detinham 46,21% da receita regional em 2026. Esses campi possuem amplos perímetros, múltiplas salas de energia, grandes sistemas de refrigeração e extensas áreas de servidores. Cada uma dessas áreas requer uma abordagem diferente de posicionamento de câmeras e monitoramento. Sites de grande porte também exigem que as equipes de segurança revisem as informações de forma eficiente, pois não podem depender da observação manual de cada feed de câmera. A Equinix reportou mais de 270 milhões de USD em investimentos em infraestrutura brasileira ao longo de 2025 e 2026. Em campi acima de 60 MW, as análises tornam-se mais práticas do que um modelo baseado apenas na revisão manual de câmeras. Isso torna os projetos de hiperescala uma importante fonte de demanda por sistemas integrados de vídeo e monitoramento.
As instalações de Hiperescala têm projeção de expansão a um CAGR de 15,27% até 2032. Data centers de Grande e Médio porte são o próximo nível de gastos, pois também devem atender aos requisitos dos clientes, condições de seguro e expectativas de conformidade. Os data centers de Pequeno porte têm uma base de gastos menor porque a economia da vigilância IP avançada pode ser mais difícil de justificar para footprints limitados. A computação de borda está mudando lentamente essa posição em cidades secundárias. Instalações que suportam cargas de trabalho de serviços financeiros e saúde podem exigir segurança de nível de infraestrutura mesmo quando seu tamanho físico é modesto. Arranjos de software de gerenciamento de vídeo por assinatura e câmera como serviço podem reduzir os requisitos iniciais de capital. O mercado de videovigilância em data centers da América do Sul não está, portanto, limitado a grandes campi, embora as instalações de hiperescala representem a maior concentração de demanda. Modelos comerciais flexíveis podem ajudar os fornecedores a alcançar operadores menores sem alterar o padrão técnico da solução.
Por Tipo de Data Center:
Colocation Ancora a Receita e os Provedores de Serviços em Nuvem AvançamOs data centers de Colocation detinham 36,64% da receita regional em 2026. As instalações multilocatárias exigem arranjos de vigilância mais complexos do que os sites de usuário único. Os operadores devem segmentar o acesso às câmeras para diferentes locatários e preservar registros de vídeo que possam resolver questões de acesso, responsabilidade ou desempenho de serviço. Eles também precisam demonstrar aos clientes empresariais que os controles de acesso físico estão operando conforme estabelecido nos contratos. Isso cria demanda por armazenamento confiável, permissões e trilhas de auditoria documentadas. Os provedores de colocation adicionaram um recorde de 184 MW de capacidade regional em 2025, reforçando sua liderança na base instalada. A escala do segmento cria demanda contínua por hardware de câmeras, plataformas de gerenciamento de vídeo e serviços especializados de integração.
Os Provedores de Serviços em Nuvem têm projeção de expansão a um CAGR de 13,38% até 2032. Seus programas de construção própria estão associados à demanda por computação de IA no Brasil e na Argentina. Os campi de provedores de serviços em nuvem geralmente operam com regras de segurança interna altamente padronizadas em suas instalações. Essas regras podem incluir análises de perímetro, monitoramento térmico de equipamentos críticos e registros contínuos de entrada nas salas de servidores. Data Centers Empresariais e de Borda dão mais peso à integração com sistemas de gerenciamento predial e de governança de TI. Os sistemas de gerenciamento de vídeo de plataforma aberta têm vantagem nesses ambientes mistos porque suportam frotas de câmeras de vários fabricantes. O mercado de videovigilância em data centers da América do Sul também se beneficia do monitoramento remoto em locais de borda, onde os recursos de pessoal são frequentemente limitados. Fornecedores que conectam dispositivos legados com novas ferramentas de análise podem atender a esse conjunto diversificado de requisitos.
Análise Geográfica
Brasil
O Brasil detinha 46,58% da receita regional em 2026. O corredor São Paulo-Campinas continua sendo o local de hiperescala mais concentrado da região, com o Brasil ultrapassando 1 GW de capacidade de TI comissionada durante o primeiro trimestre de 2026. A Equinix expandiu sua presença no Brasil ao longo de 2025 e 2026, incluindo atividades em São Paulo e Rio de Janeiro. O ambiente regulatório do Brasil sustenta a demanda porque a Resolução Anatel nº 780/2025 estabelece um ciclo de conformidade para data centers vinculados a telecomunicações. O tamanho do mercado de videovigilância em data centers da América do Sul no Brasil também é sustentado por novas instalações de IA que necessitam de monitoramento mais robusto de acesso e equipamentos.
Argentina
A Argentina tem projeção de expansão a um CAGR de 16,91% até 2032. A Sur Energy e a OpenAI assinaram uma Carta de Intenções em outubro de 2025 para a planejada instalação Stargate Argentina de 500 MW na Patagônia, estruturada sob o arcabouço de investimento RIGI da Argentina. Se concluído, o projeto poderia gerar demanda significativa por monitoramento de perímetro, controle de acesso e resiliência operacional. A atividade de colocation existente em torno de Buenos Aires também estabelece uma base para aquisições de vigilância integrada. O potencial de energia renovável e a capacidade de engenharia da Argentina sustentam sua posição como um local emergente para projetos maiores de infraestrutura digital. O mercado de videovigilância em data centers da América do Sul se beneficiaria à medida que esses desenvolvimentos avançam do planejamento para a construção e operação. A entrega, no entanto, dependerá da execução dos projetos e da disponibilidade de capacidade especializada em integração de segurança.
Chile e o Restante da América do Sul
O Chile e o Restante da América do Sul têm um perfil de demanda moldado pela regulamentação e pelo investimento em infraestrutura empresarial. A Lei-Quadro de Cibersegurança nº 21.663 do Chile entrou em vigor em 1º de janeiro de 2025, criando um arcabouço formal para operadores qualificados. A Lei de Segurança Privada nº 21.659 do Chile também fortalece a necessidade de sistemas de vídeo rastreáveis em ambientes de alto risco relevantes. Esses requisitos favorecem sistemas IP capazes de produzir registros auditáveis e integrar-se com controles de acesso. A Colômbia, o Peru e a área andina mais ampla oferecem oportunidades adicionais à medida que regiões de nuvem e infraestrutura empresarial se desenvolvem. Sua oportunidade de curto prazo é menor do que a do Brasil ou da Argentina porque os pipelines de hiperescala são menos concentrados. O mercado de videovigilância em data centers da América do Sul pode, no entanto, ser mais acessível por meio de monitoramento remoto e gerenciamento de nuvem escalável para fornecedores com capacidades de entrega regional.
Cenário Competitivo
Concentração do Mercado
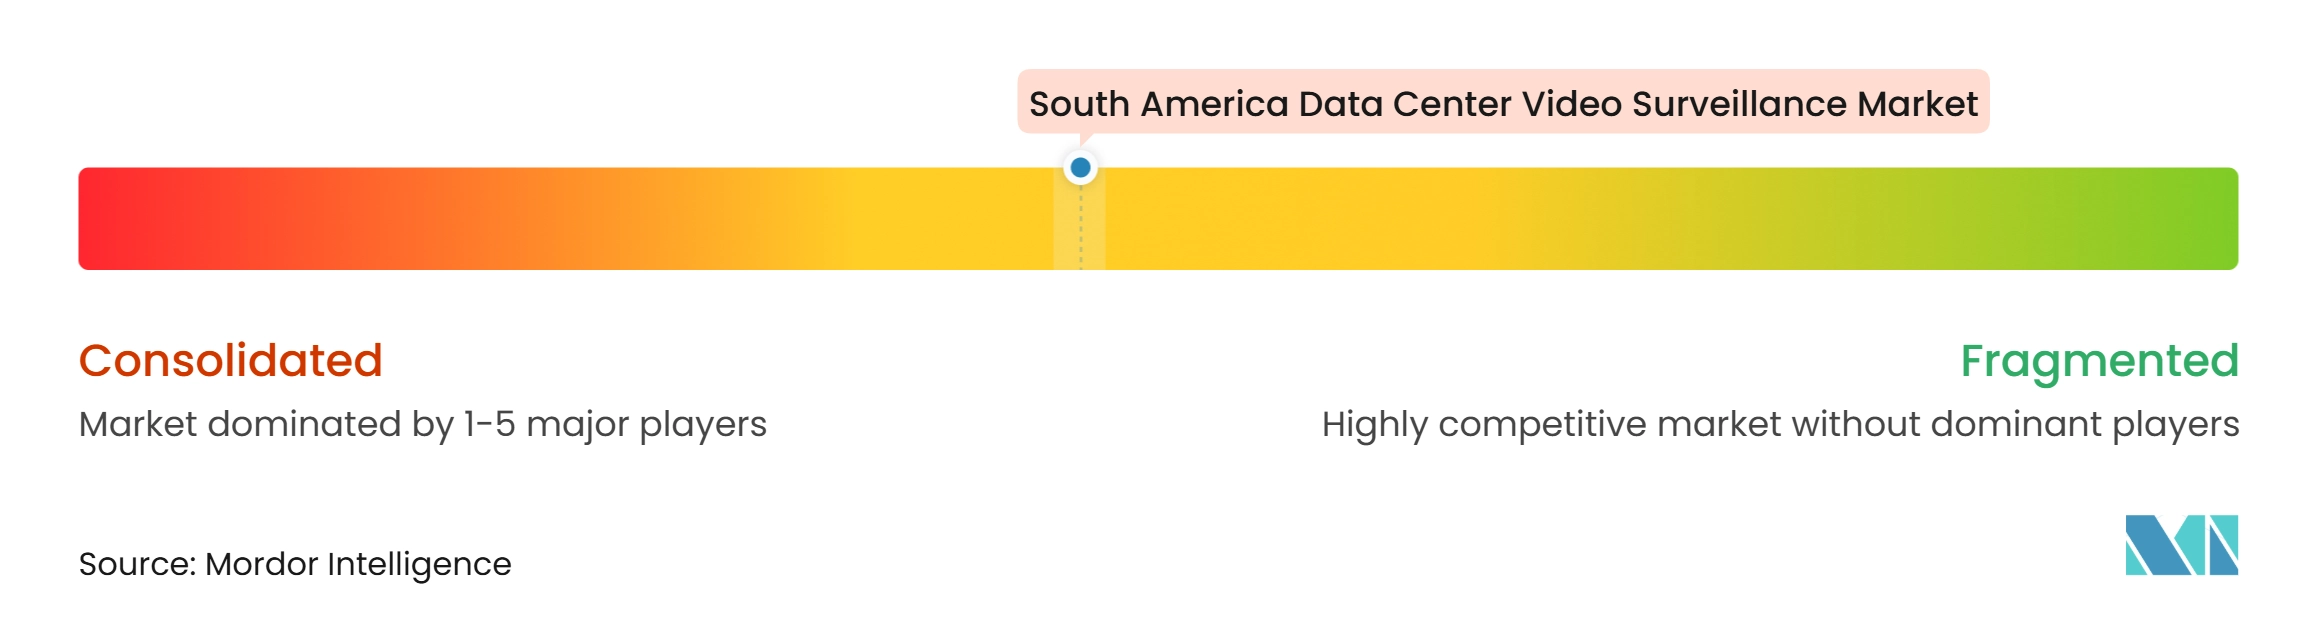
O mercado de videovigilância em data centers da América do Sul é moderadamente fragmentado, com fornecedores globais de hardware, provedores de software de gerenciamento de vídeo e integradores regionais ativos em diferentes partes da cadeia de valor. Dahua, Axis Communications, Bosch, Hanwha Vision, Honeywell e Intelbras competem por meio de portfólios de produtos, alcance de canais, capacidades de software e suporte local. Nenhum fornecedor detém uma posição dominante em todos os países, tipos de implantação e categorias de produtos. A Intelbras possui uma posição local distinta por meio de fabricação brasileira, cobertura de distribuição e sua oferta de CFTV Defense IA habilitada para IA. Os fornecedores de hardware enfrentam pressão crescente para demonstrar compatibilidade de software, segurança de dispositivos e suporte a registros de conformidade integrados. Os serviços gerenciados de vigilância são uma oportunidade importante porque alguns operadores de hiperescala preferem contratos que incluam instalação, monitoramento e atualizações de equipamentos. Isso sustenta relacionamentos recorrentes com fornecedores em vez de transações únicas de produtos.
As plataformas de gerenciamento de vídeo nativas em nuvem estão mudando a concorrência ao aumentar a importância das assinaturas recorrentes de software. A Johnson Controls introduziu o CCURE IQ 3.2, gerenciamento integrado de vídeo, gerenciamento automatizado de incidentes e análises de câmeras Illustra habilitadas para IA na ISC West 2026. A direção do produto traz as funções de controle de acesso e vídeo para uma única interface para sites de missão crítica. A Axis Communications também fortaleceu sua rota regional para o mercado por meio de um relacionamento de distribuição com a DACAS em dezembro de 2025 para Argentina, Bolívia e Paraguai. Essas ações atendem a uma necessidade importante do mercado porque a qualidade da instalação regional e o suporte técnico podem afetar a confiança dos compradores. Fornecedores com interfaces de aplicação abertas também têm vantagem quando os clientes operam frotas mistas de equipamentos de câmeras legados e novos.
A segurança avançada de dispositivos está se tornando outro fator na seleção de fornecedores. A Axis Communications lançou a Câmera PTZ Bispectral Q6411-LE com IA de borda ARTPEC-9 e armazenamento seguro de chaves certificado FIPS 140-3 Nível 3. A Teledyne FLIR introduziu sua PT-Series AI SR com imagem visível e térmica em uma plataforma pan-tilt, projetada para suportar detecção e rastreamento em sites de infraestrutura crítica. Esses produtos mostram por que os compradores de infraestrutura crítica avaliam cada vez mais os controles em nível de dispositivo, além da qualidade da imagem. Plataformas agnósticas de câmera que suportam pesquisa em linguagem natural em frotas variadas também representam um desafio para fornecedores orientados a hardware. A posição competitiva de qualquer fornecedor dependerá da capacidade de integração, cobertura de serviços regionais, controles de cibersegurança e capacidade de atender aos requisitos locais de dados e privacidade. O mercado de videovigilância em data centers da América do Sul permanece aberto tanto para fornecedores globais quanto para participantes estabelecidos localmente, pois os requisitos dos clientes variam por site e país.
Líderes do Setor de Videovigilância em Data Centers da América do Sul
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Zhejiang Dahua Technology Co., Ltd.
-
Intelbras S.A. Industria de Telecomunicacao Eletronica Brasileira
-
Axis Communications AB
-
Motorola Solutions, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Videovigilância em Data Centers da América do Sul Empresas cobertas neste relatório
- Zhejiang Dahua Technology Co., Ltd.
- Intelbras S.A. Industria de Telecomunicacao Eletronica Brasileira
- Axis Communications AB
- Motorola Solutions, Inc.
- Robert Bosch GmbH
- Hanwha Vision Co., Ltd.
- Honeywell International Inc.
- Johnson Controls International plc
- Teledyne FLIR LLC
- Panasonic Corporation
- VIVOTEK Inc.
- Eagle Eye Networks, Inc.
- Verkada Inc.
- Genetec Inc.
- NEC Corporation
- Infinova International, Inc.
- Zhejiang Uniview Technologies Co., Ltd.
- Tiandy Technologies Co., Ltd.
- Allied Universal
- Milestone Systems A/S
Desenvolvimentos industriais recentes em Mercado de Videovigilância em Data Centers da América do Sul
- Agosto de 2026: A Axis Communications reabriu seu escritório comercial em Buenos Aires como um hub estratégico para Argentina, Uruguai e Paraguai, com os resultados do primeiro semestre de 2026 do Cone Sul reportados acima das expectativas da empresa. A iniciativa aprofunda a cobertura direta de canais no mercado de data centers sub-regional de crescimento mais rápido.
- Março de 2026: A Johnson Controls anunciou o C•CURE IQ VMS, o C•CURE IQ Incident Management com fluxos de trabalho automatizados orientados a eventos, o exacqVision 26.0 com pesquisa avançada de IA na plataforma, a Câmera Panorâmica Illustra com campo de detecção de IA de 188° e as Câmeras Varifocais Illustra 360 na ISC West 2026. Essas introduções convergem controle de acesso e videovigilância em uma única interface empresarial para ambientes de missão crítica.
- Março de 2026: A Axis Communications apresentou produtos de segurança na ISC West 2026, incluindo equipamentos de celular privado para implantação de câmeras sem cabeamento, uma câmera de obturador global e uma câmera bispectral para detecção de intrusão de perímetro e monitoramento de temperatura. Essas tecnologias apoiarão a segurança física e o monitoramento operacional em data centers na América do Sul.
- Março de 2026: A Schneider Electric e a NVIDIA anunciaram projetos para projetar, simular e operar fábricas de IA. Os projetos integram a arquitetura AVEVA com o NVIDIA Omniverse e testam a IA NVIDIA Nemotron para gerenciamento de alarmes. A colaboração utiliza vídeo e telemetria para apoiar gerenciamento de IA, vigilância, monitoramento, segurança, detecção de anomalias e visibilidade em data centers da América do Sul.
Escopo do Relatório do Mercado de Videovigilância em Data Centers da América do Sul
O Mercado de Videovigilância em Data Centers da América do Sul abrange tecnologias e serviços que permitem segurança visual, monitoramento e vigilância de instalações de data centers. Inclui soluções projetadas para aprimorar a segurança física, detectar atividades não autorizadas, apoiar a resposta a incidentes e fornecer visibilidade operacional em tempo real em ambientes de infraestrutura crítica. O mercado é impulsionado pelo aumento das preocupações com proteção de instalações, segurança de ativos, continuidade de negócios e pela crescente adoção de sistemas de vigilância inteligentes com capacidades avançadas de monitoramento e análise.
O Mercado de Videovigilância em Data Centers da América do Sul é Segmentado por Componente (Câmeras e Hardware de Imagem, Software de Gerenciamento de Vídeo, Hardware de Armazenamento e Gravação, Software de Análise e Monitoramento e Serviços de Instalação, Integração e Suporte), Tipo de Câmera (Câmeras Fixas, Câmeras Pan-Tilt-Zoom, Câmeras Térmicas e Câmeras Especializadas de Baixa Luminosidade e Infravermelhas), Implantação (Sistemas de Vigilância Locais, Sistemas de Vigilância Baseados em Nuvem e Sistemas de Vigilância Híbridos), Aplicação (Monitoramento de Perímetro e Área Externa, Monitoramento de Entradas e Pontos de Acesso, Monitoramento de Salas de Servidores e Corredores Internos, Monitoramento de Salas Elétricas e Mecânicas, Monitoramento de Docas de Carga e Áreas de Entrega e Monitoramento de Sites Remotos e Campi), Tamanho (Pequeno, Médio, Grande, Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem, Empresarial/Borda e Data Centers de Borda) e País (Brasil, Argentina e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Câmeras e Hardware de Imagem |
| Software de Gerenciamento de Vídeo |
| Hardware de Armazenamento e Gravação |
| Software de Análise e Monitoramento |
| Serviços de Instalação, Integração e Suporte |
| Câmeras Fixas |
| Câmeras Pan-Tilt-Zoom |
| Câmeras Térmicas |
| Câmeras Especializadas de Baixa Luminosidade e Infravermelhas |
| Sistemas de Vigilância Locais |
| Sistemas de Vigilância Baseados em Nuvem |
| Sistemas de Vigilância Híbridos |
| Monitoramento de Perímetro e Área Externa |
| Monitoramento de Entradas e Pontos de Acesso |
| Monitoramento de Salas de Servidores e Corredores Internos |
| Monitoramento de Salas Elétricas e Mecânicas |
| Monitoramento de Docas de Carga e Áreas de Entrega |
| Monitoramento de Sites Remotos e Campi |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem |
| Empresarial / Borda |
| Data Centers de Borda |
| Brasil |
| Argentina |
| Restante da América do Sul |
| Por Componente | Câmeras e Hardware de Imagem |
| Software de Gerenciamento de Vídeo | |
| Hardware de Armazenamento e Gravação | |
| Software de Análise e Monitoramento | |
| Serviços de Instalação, Integração e Suporte | |
| Por Tipo de Câmera | Câmeras Fixas |
| Câmeras Pan-Tilt-Zoom | |
| Câmeras Térmicas | |
| Câmeras Especializadas de Baixa Luminosidade e Infravermelhas | |
| Por Modelo de Implantação | Sistemas de Vigilância Locais |
| Sistemas de Vigilância Baseados em Nuvem | |
| Sistemas de Vigilância Híbridos | |
| Por Aplicação | Monitoramento de Perímetro e Área Externa |
| Monitoramento de Entradas e Pontos de Acesso | |
| Monitoramento de Salas de Servidores e Corredores Internos | |
| Monitoramento de Salas Elétricas e Mecânicas | |
| Monitoramento de Docas de Carga e Áreas de Entrega | |
| Monitoramento de Sites Remotos e Campi | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem | |
| Empresarial / Borda | |
| Data Centers de Borda | |
| Por País | Brasil |
| Argentina | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de videovigilância em data centers da América do Sul?
O mercado é avaliado em 69,12 milhões de USD em 2026 e tem previsão de atingir 142,82 milhões de USD até 2032, avançando a um CAGR de 12,52% de 2027 a 2032.
Qual componente tem expectativa de expansão mais rápida em videovigilância em data centers?
O Software de Análise e Monitoramento tem projeção de expansão a um CAGR de 15,26% até 2032, à medida que os operadores utilizam dados de vídeo para revisão de acesso e monitoramento de equipamentos.
Por que as plataformas de vigilância baseadas em nuvem são importantes para data centers?
Os Sistemas de Vigilância Baseados em Nuvem detinham 59,78% de participação em 2026 e têm projeção de expansão a um CAGR de 14,39% porque suportam gerenciamento centralizado e análises escaláveis.
Qual aplicação tem projeção de expansão mais rápida nas instalações sul-americanas?
O Monitoramento de Salas Elétricas e Mecânicas tem projeção de expansão a um CAGR de 16,59% até 2032 porque os equipamentos de energia e refrigeração requerem observação contínua.
Qual país detém a maior participação da demanda regional?
O Brasil detinha 46,58% de participação em 2026, sustentado pelo corredor de data centers São Paulo-Campinas e pelos requisitos formais de segurança física.
O que torna as instalações de hiperescala importantes para os fornecedores?
As instalações de Hiperescala detinham 46,21% de participação em 2026 e têm projeção de expansão a um CAGR de 15,27% até 2032, exigindo cobertura ampla de perímetro e de infraestrutura crítica.