
Taille et Part du Marché de la Vidéosurveillance des Centres de Données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
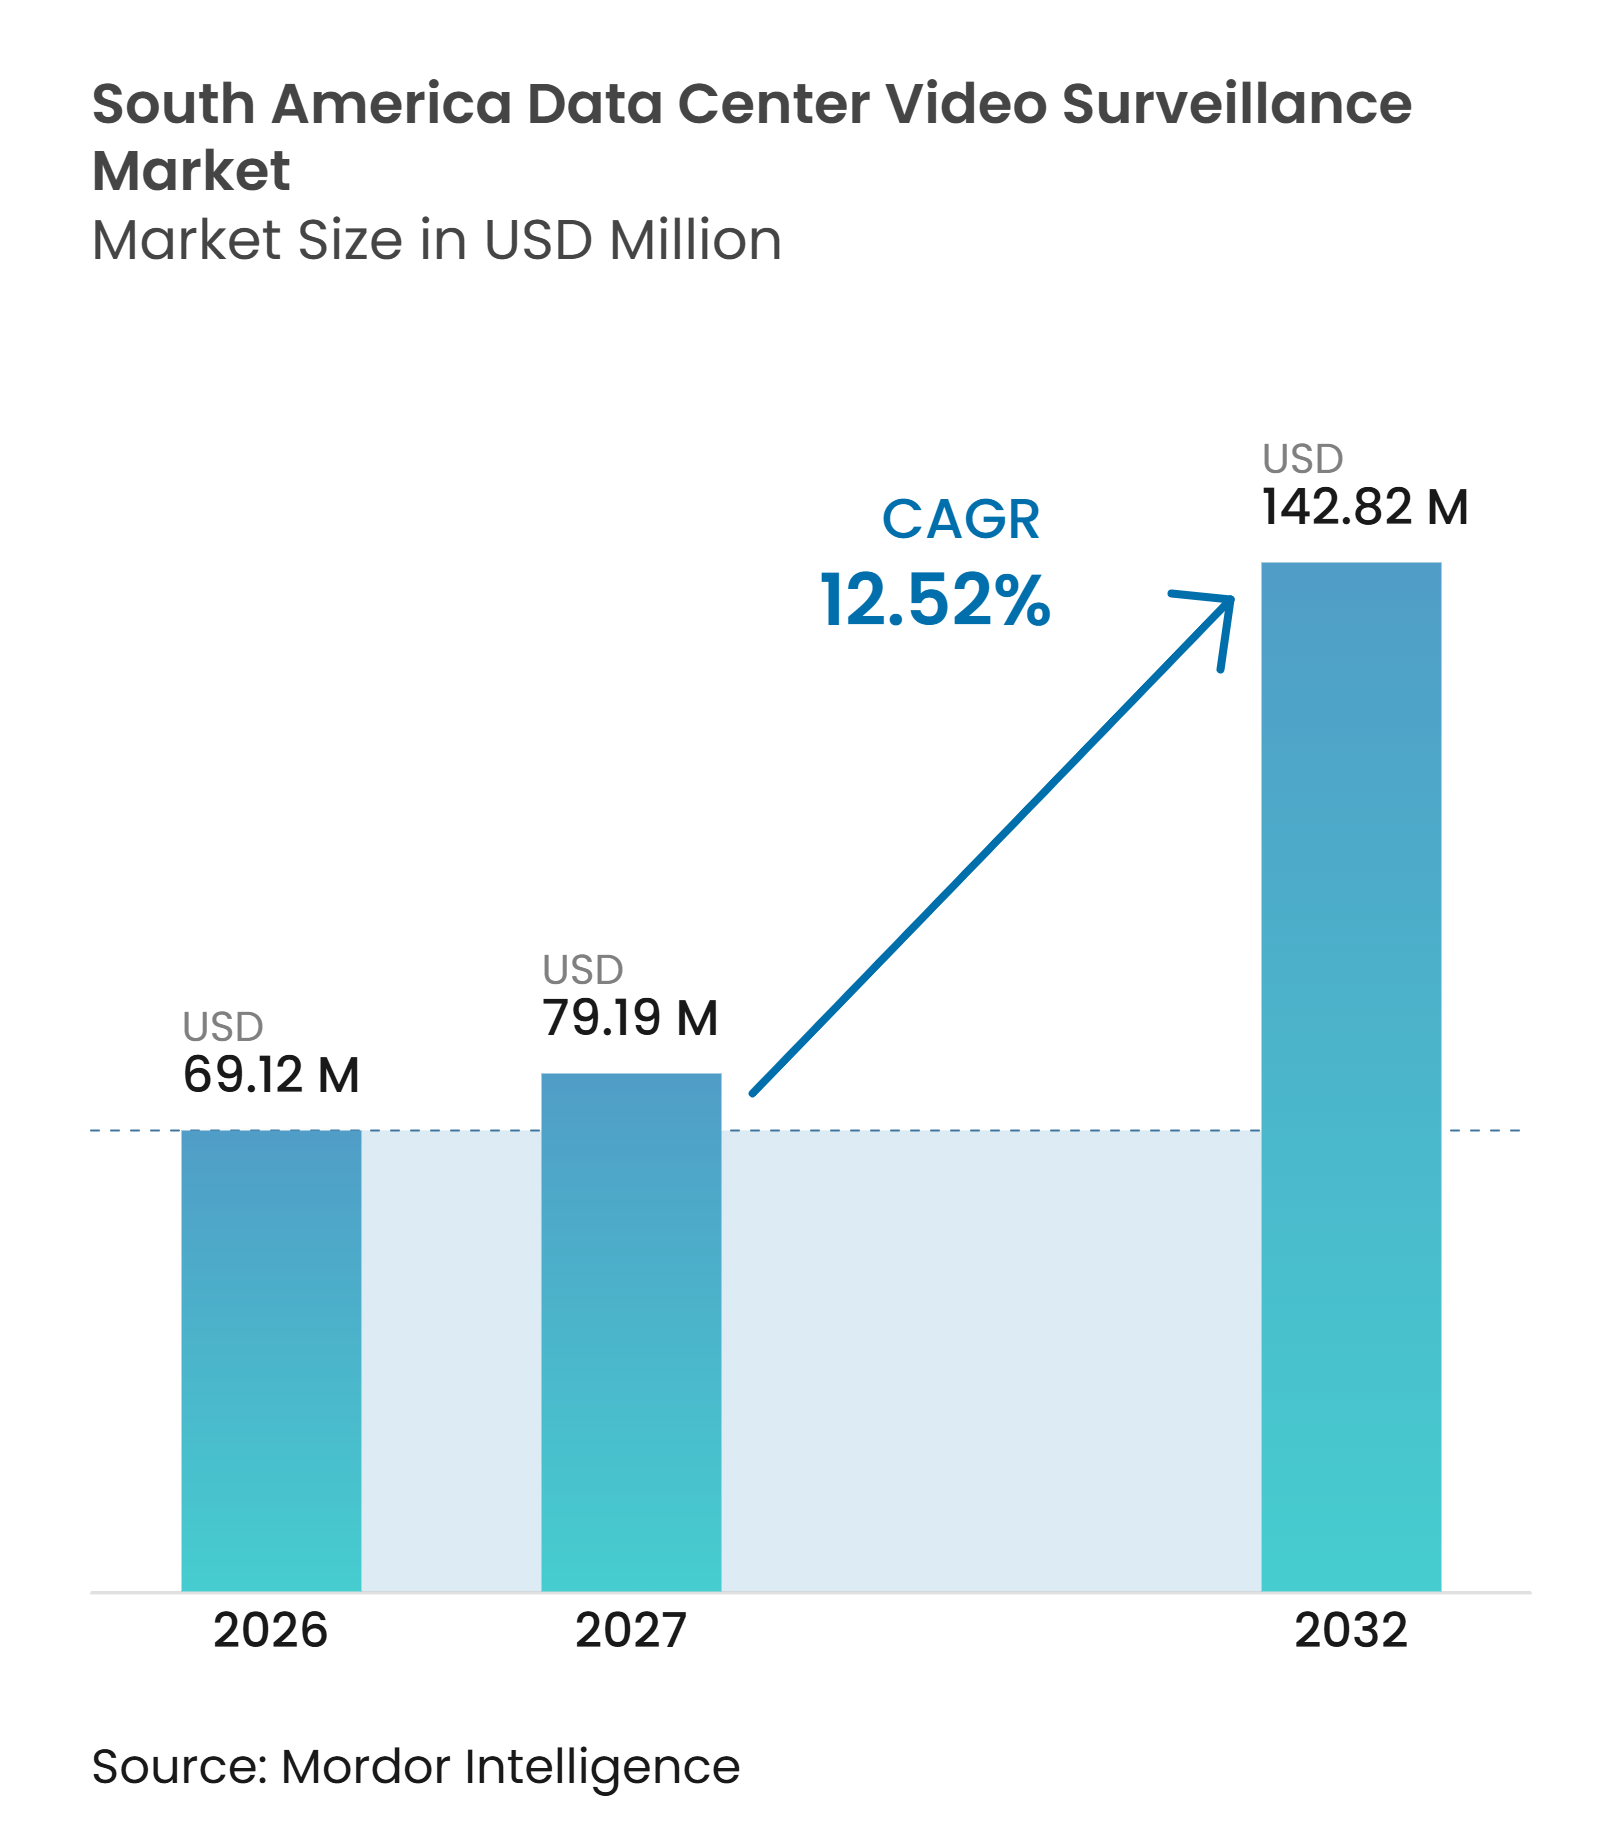
| Taille du marché de l'année de base (2026) | 69.12 Millions de dollars américains |
| Taille du Marché (2027) | 79.19 Millions de dollars américains |
| Taille du Marché (2032) | 142.82 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 12.52 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Vidéosurveillance des Centres de Données en Amérique du Sud par Mordor Intelligence
La taille du marché de la vidéosurveillance des centres de données en Amérique du Sud est évaluée à 69,12 millions USD en 2026 et devrait atteindre 142,82 millions USD d'ici 2032, progressant à un CAGR de 12,52 % de 2027 à 2032. L'expansion de la capacité hyperscale au Brésil accroît le besoin de couverture périmétrique, d'enregistrements d'accès et de surveillance des équipements électriques et de refroidissement. Les nouvelles charges de travail d'IA augmentent également la valeur de la surveillance continue, car les installations à forte densité de GPU concentrent des équipements de grande valeur et fonctionnent avec des marges de refroidissement plus étroites. Les exigences de conformité orientent les achats vers des systèmes connectés capables de conserver les vidéos, de documenter les événements d'accès et de prendre en charge les audits. Les fournisseurs qui combinent caméras, logiciels de gestion, analyses et support de livraison locale sont mieux positionnés pour répondre à ces exigences. Le marché de la vidéosurveillance des centres de données en Amérique du Sud bénéficie également du remplacement des installations analogiques héritées par des systèmes basés sur IP et dotés de capacités d'analyse.
Principaux Enseignements du Rapport
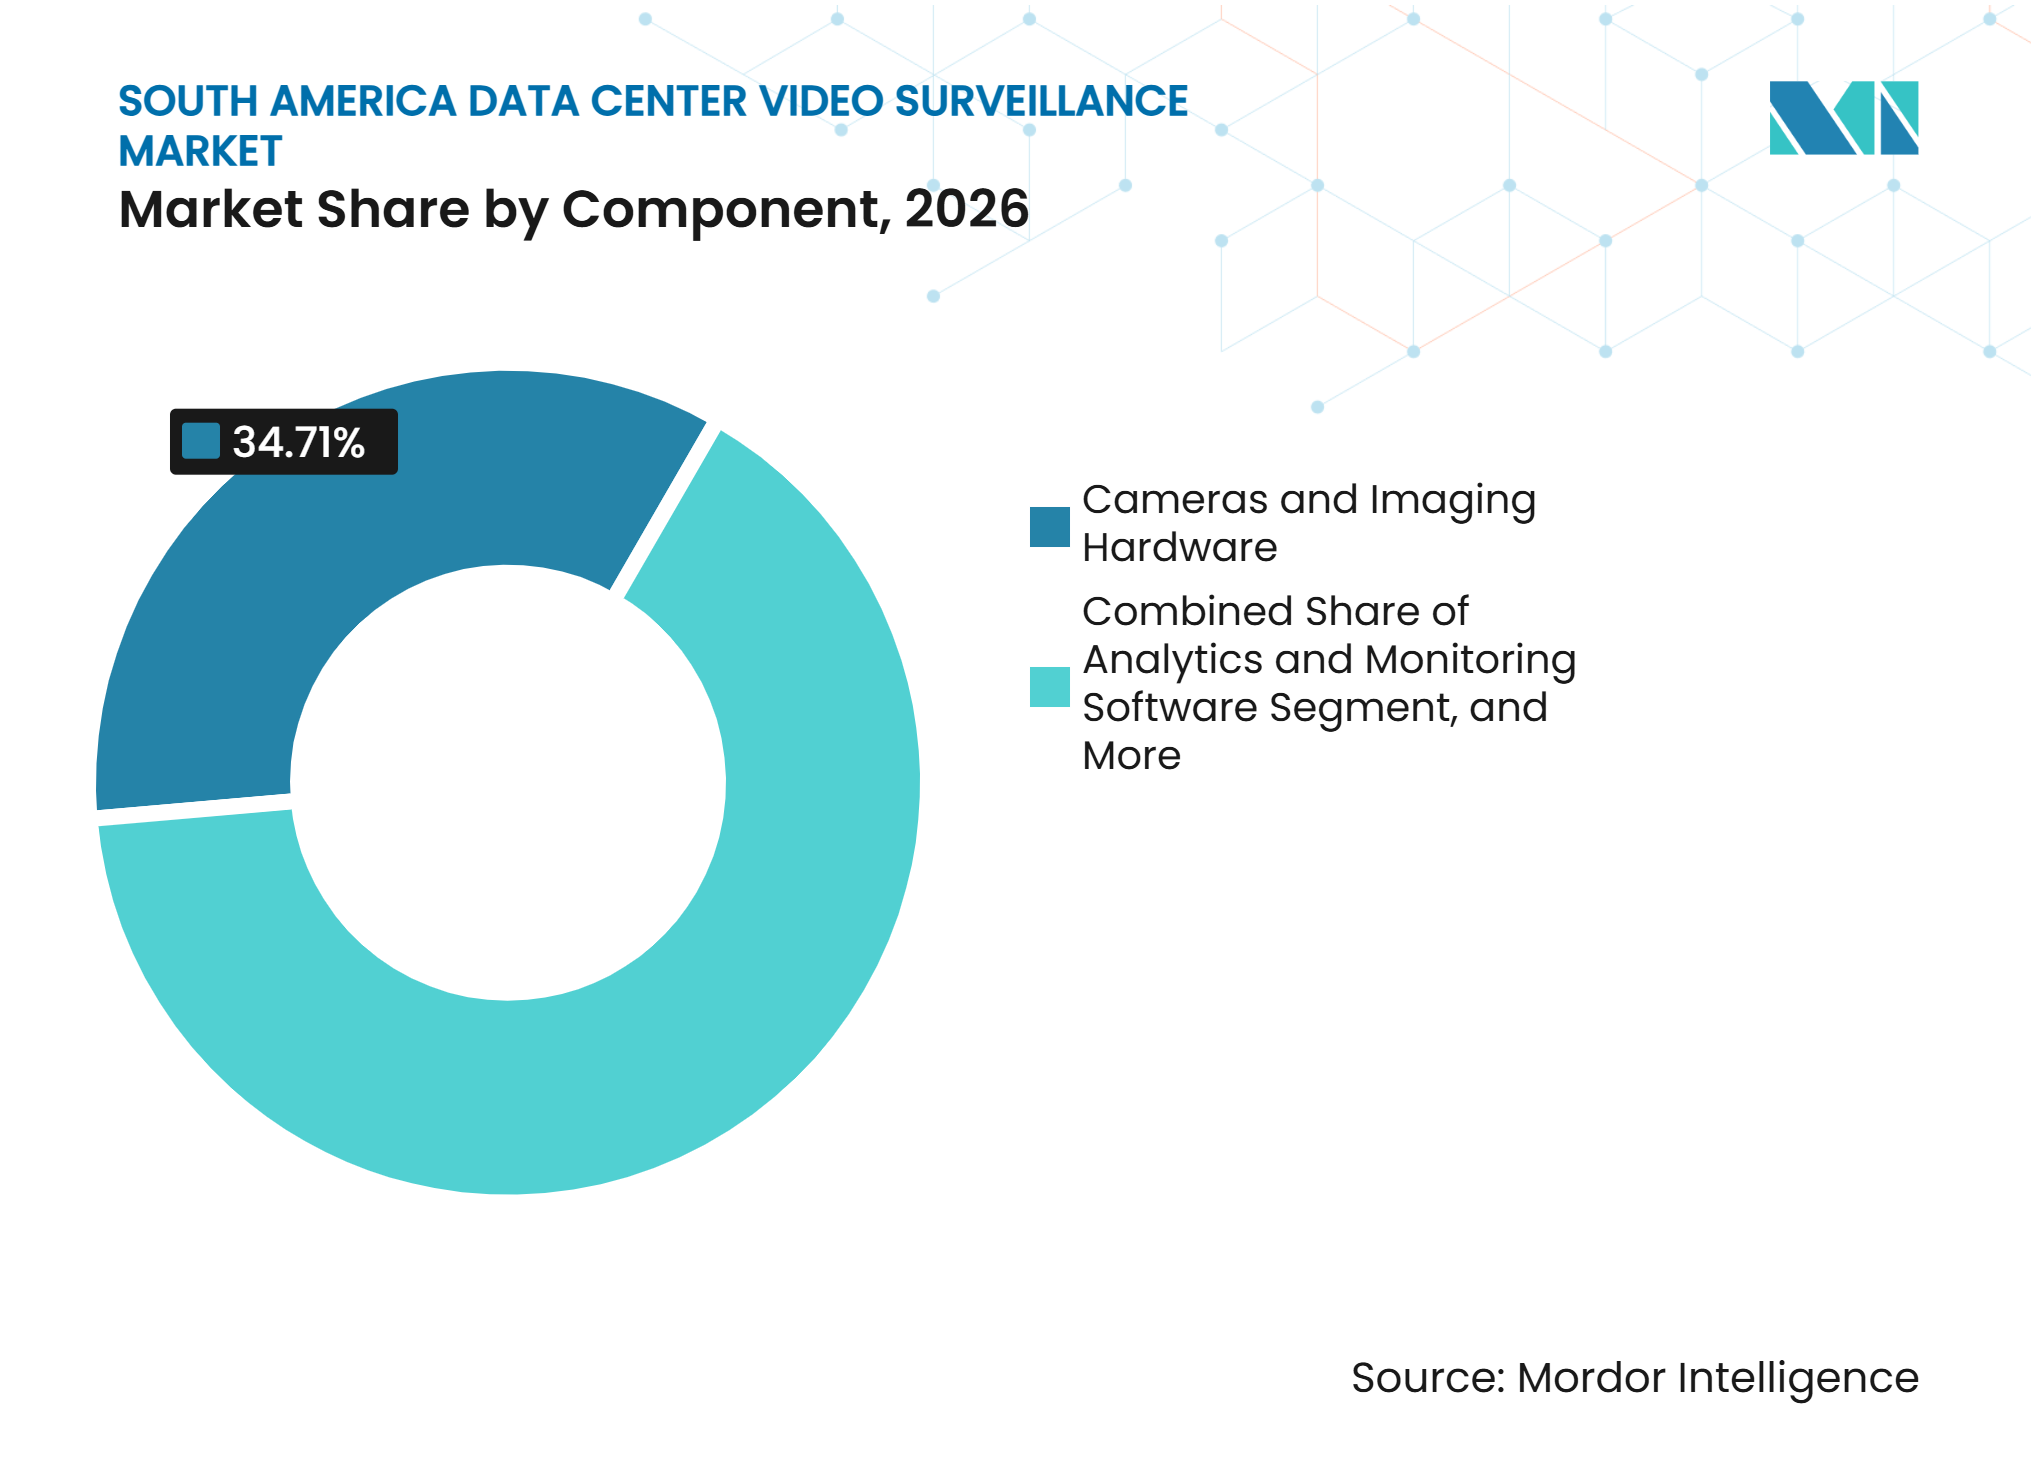
- Par composant, les Caméras et le Matériel d'Imagerie ont représenté 34,71 % de la part du marché de la vidéosurveillance des centres de données en Amérique du Sud en 2026, tandis que les Logiciels d'Analyse et de Surveillance devraient progresser à un CAGR de 15,26 % jusqu'en 2032.
- Par type de caméra, les Caméras Fixes ont représenté 63,28 % du parc de caméras en 2026, tandis que les Caméras Pan-Tilt-Zoom devraient progresser à un CAGR de 13,92 % jusqu'en 2032.
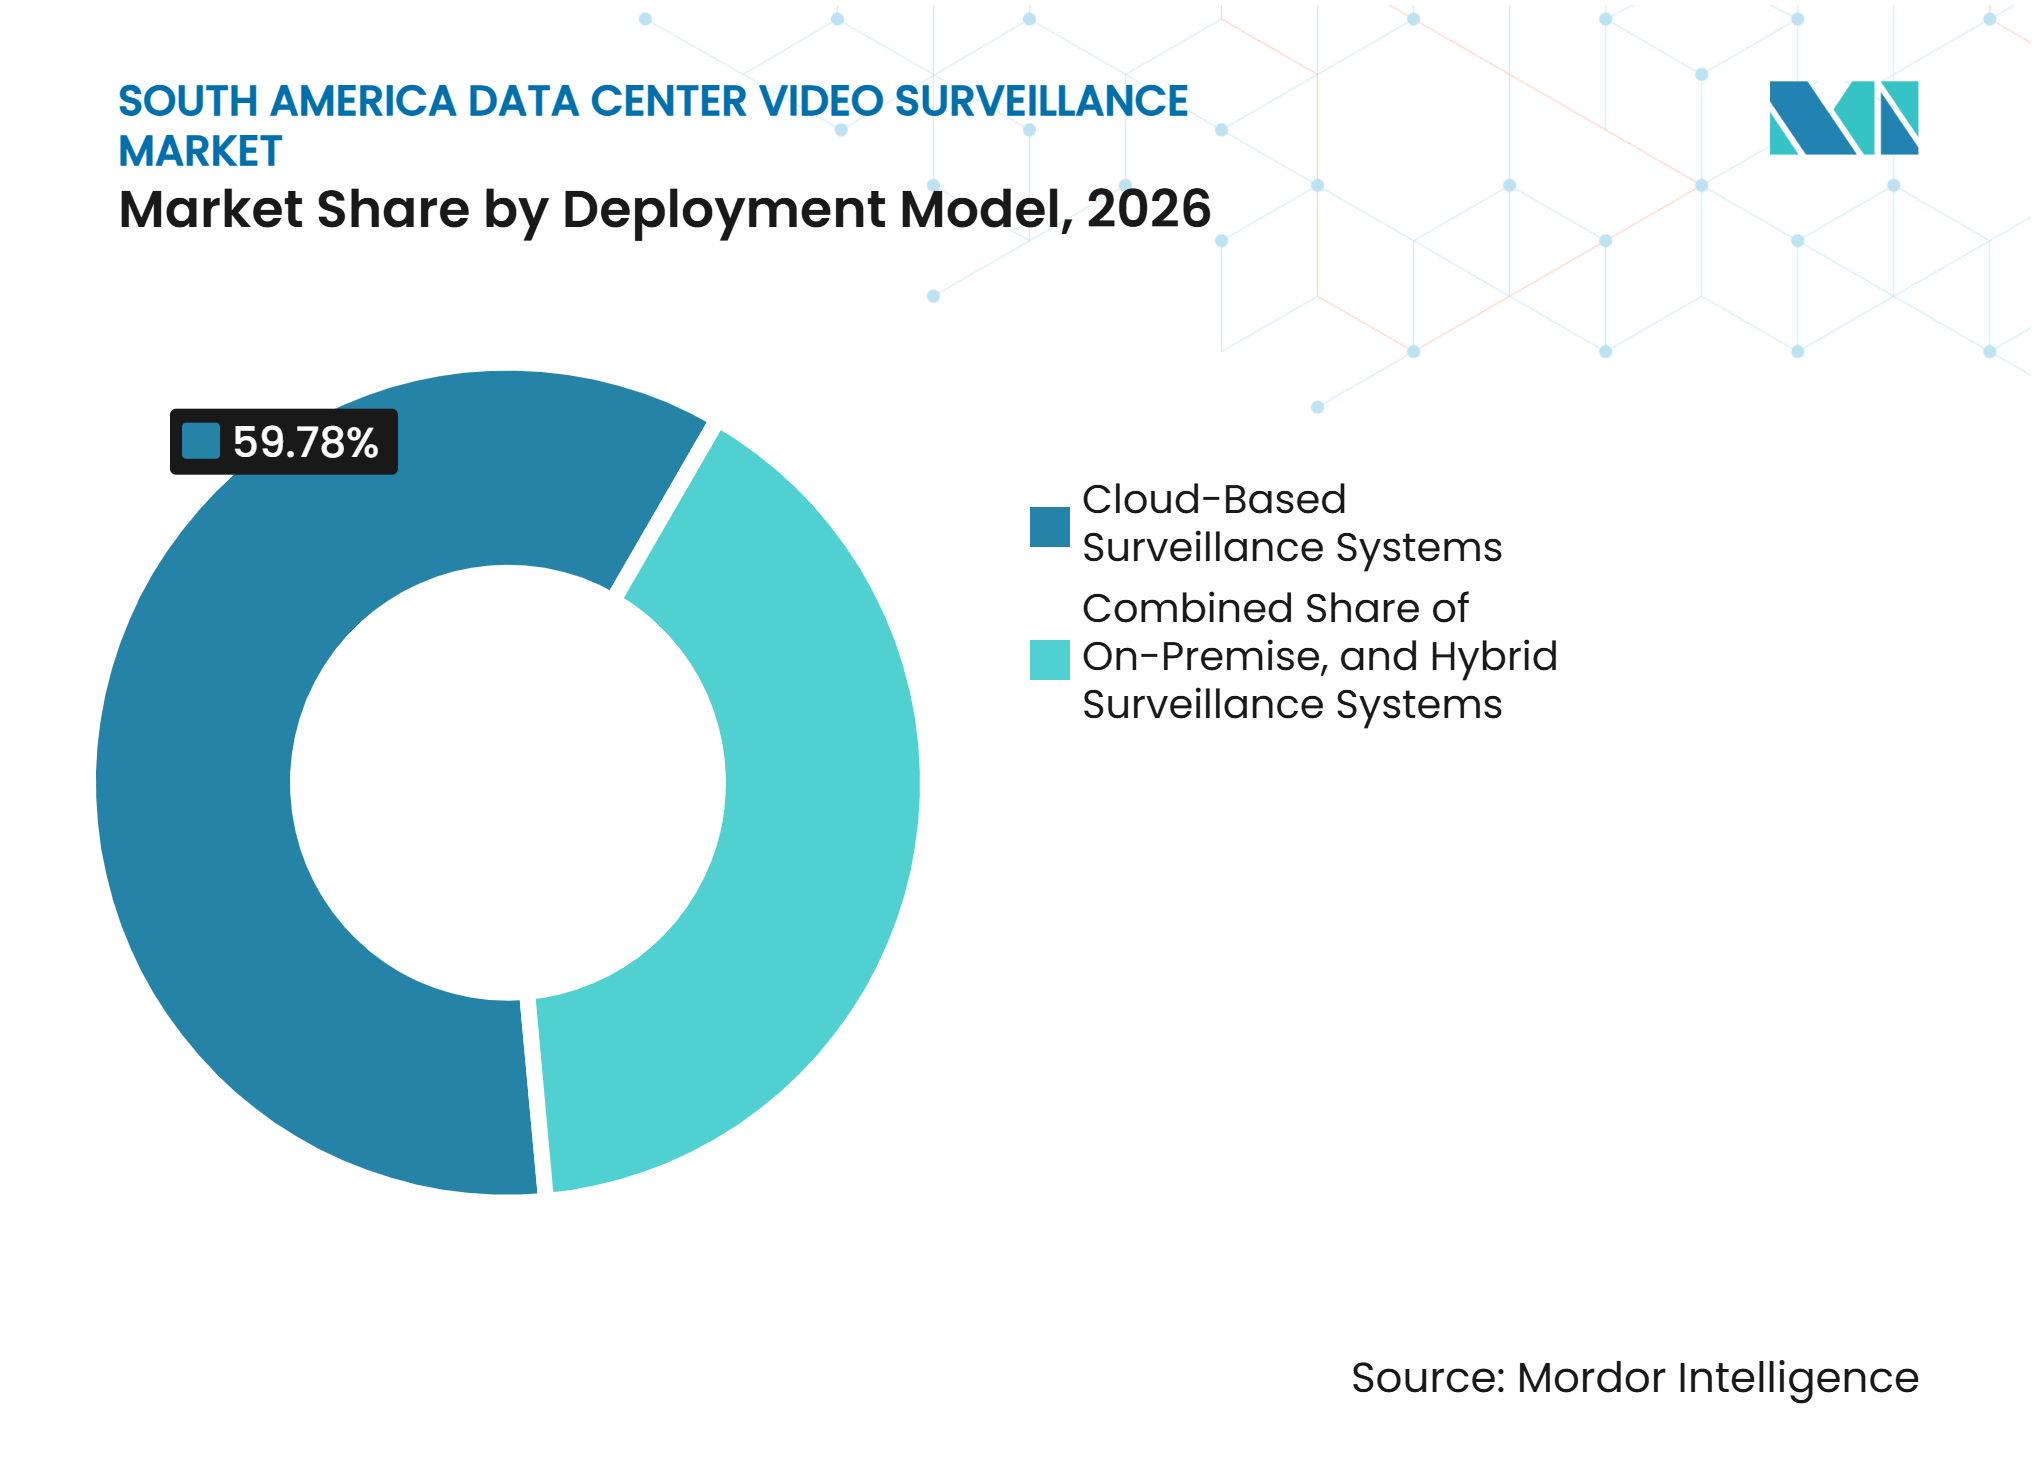
- Par modèle de déploiement, les Systèmes de Surveillance Basés sur le Cloud ont représenté 59,78 % de la taille du marché de la vidéosurveillance des centres de données en Amérique du Sud en 2026 et devraient progresser à un CAGR de 14,39 % jusqu'en 2032.
- Par application, la Surveillance du Périmètre et des Zones Externes a représenté 26,54 % de la part en 2026, tandis que la Surveillance des Salles Électriques et Mécaniques devrait progresser à un CAGR de 16,59 % jusqu'en 2032.
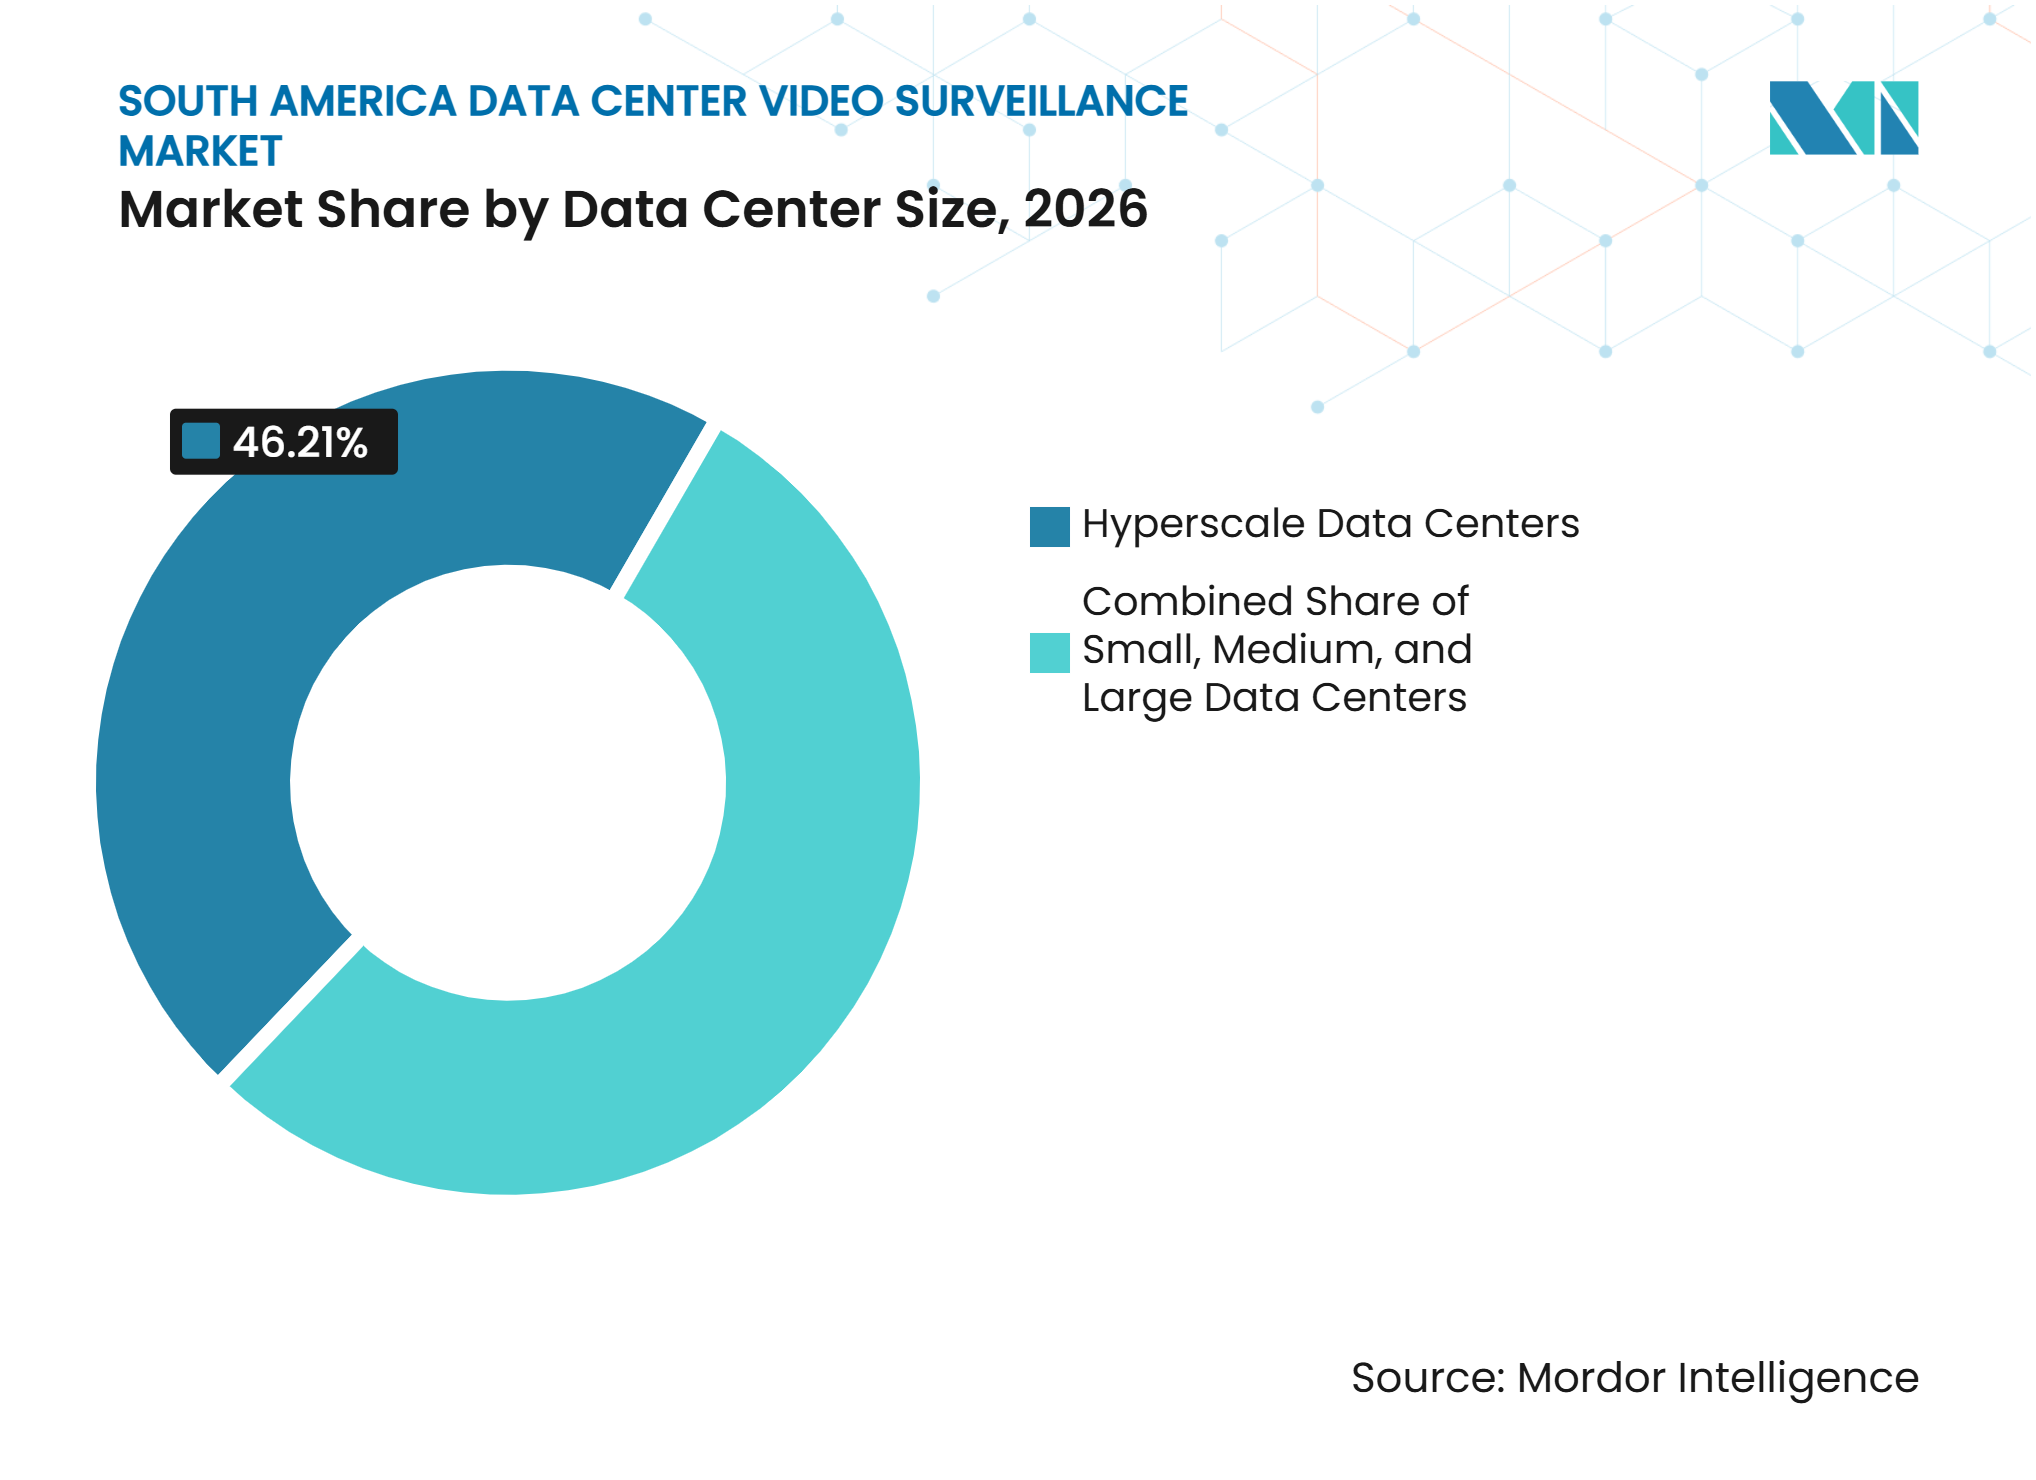
- Par taille de centre de données, les installations Hyperscale ont représenté 46,21 % de la part en 2026 et devraient progresser à un CAGR de 15,27 % jusqu'en 2032.
- Par type de centre de données, les centres de données en Colocation ont représenté 36,64 % de la part en 2026, tandis que les Fournisseurs de Services Cloud devraient progresser à un CAGR de 13,38 % jusqu'en 2032.
- Par géographie, le Brésil a représenté 46,58 % de la part en 2026, tandis que l'Argentine devrait progresser à un CAGR de 16,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Centres de Données Hyperscale et en Colocation | +2.5% | Brésil, Argentine, Reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Hausse des Exigences de Conformité en Matière d'Accès Physique Auditable | +2.0% | Brésil, Chili, Reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Augmentation des Charges de Travail d'IA et Cloud au Brésil et au Chili | +2.0% | Brésil, Chili, Argentine | Court terme (≤ 2 ans) |
| Migration de la Vidéosurveillance Analogique vers les Systèmes IP et à Analyse Intégrée | +1.5% | Brésil, Argentine, Reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Croissance des Baies Haute Densité Augmentant les Risques de Zones Aveugles et Périmètre | +1.0% | Campements hyperscale au Brésil et au Chili | Court terme (≤ 2 ans) |
| Exigences de Conservation Vidéo Plus Longues Augmentant la Demande d'Optimisation du Stockage | +0.8% | Mondial, porté par le Brésil et le Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Centres de Données Hyperscale et en Colocation
Les installations de niveau Tier III et Tier IV nécessitent une installation de caméras plus complexe que les bâtiments commerciaux ordinaires. Les chemins d'alimentation redondants, les chemins de câbles protégés et les équipements résistants aux vibrations et aux interférences électromagnétiques augmentent les coûts d'installation. Le fonctionnement continu, le débit d'air élevé et les équipements GPU denses peuvent également raccourcir les cycles de remplacement de certains matériels. Les travaux de rénovation ajoutent des contraintes supplémentaires car les installateurs doivent protéger les opérations actives et travailler autour des câblages et des aménagements de refroidissement existants. Ces conditions peuvent retarder les mises à niveau chez les petits fournisseurs de colocation, notamment lorsque l'accès au financement est limité. Le marché de la vidéosurveillance des centres de données en Amérique du Sud fait face à une conversion plus lente des systèmes analogiques techniquement obsolètes lorsque le coût d'une rénovation complète est élevé.
Hausse des Exigences de Conformité en Matière d'Accès Physique Auditable
La Résolution Anatel n° 780/2025 du Brésil a établi des exigences d'évaluation de la conformité et d'homologation pour les centres de données liés aux réseaux de télécommunications. La résolution exige des mesures contre les accès non autorisés, les dommages et les menaces internes et externes. Les installations existantes disposent d'une période de conformité de 3 ans après la publication de la procédure opérationnelle, créant un cycle défini de remplacement et de mise à niveau.[1] La Loi-cadre sur la Cybersécurité n° 21.663 du Chili place également les centres de données qualifiés dans un cadre de cybersécurité plus formel. Ces exigences favorisent les systèmes vidéo qui associent les enregistrements aux événements d'accès et conservent des enregistrements horodatés. Le marché de la vidéosurveillance des centres de données en Amérique du Sud dispose donc d'une voie plus claire vers des plateformes intégrées de gestion vidéo que les systèmes de vidéosurveillance autonomes.
Augmentation des Charges de Travail d'IA et Cloud au Brésil et au Chili
L'informatique d'IA modifie le profil de risque physique des grandes installations au Brésil et au Chili. Les zones de serveurs à forte densité de GPU augmentent les conséquences d'une perturbation du refroidissement et créent un besoin accru de surveiller les infrastructures critiques d'alimentation et mécaniques. Microsoft a confirmé 2 parcs de calcul GPU dans la zone métropolitaine de Campinas, signalant une nouvelle catégorie de déploiement de capacité au Brésil.[2] L'architecture de surveillance sert par conséquent à la fois les besoins de sécurité et de résilience opérationnelle. Axis Communications a indiqué que de nombreuses organisations combinent l'IA en périphérie pour un filtrage immédiat avec des ressources cloud pour un stockage et une corrélation plus larges.[3] Le marché de la vidéosurveillance des centres de données en Amérique du Sud peut en bénéficier lorsque la surveillance thermique et la surveillance des accès sont conçues dans le cadre du même modèle opérationnel.
Migration de la Vidéosurveillance Analogique vers les Systèmes IP et à Analyse Intégrée
Les systèmes analogiques ne fournissent pas la résolution, l'intégration système ou les données d'événements nécessaires aux exigences d'audit modernes. Les caméras IP peuvent transmettre des événements de mouvement, des alertes thermiques et des enregistrements d'accès vers des plateformes de sécurité d'entreprise. Cela permet aux opérateurs d'examiner un seul enregistrement horodaté plutôt que de réconcilier des journaux de caméra et de contrôle d'accès séparés. Axis Communications a déclaré que sa technologie Zipstream peut réduire les besoins en bande passante et en stockage de 50 % par rapport aux flux IP standard. Des besoins réduits en stockage et en bande passante contribuent à lever un obstacle au remplacement des systèmes analogiques. Le marché de la vidéosurveillance des centres de données en Amérique du Sud évolue donc vers des architectures qui équilibrent la conservation locale des vidéos avec l'analyse basée sur le cloud.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés d'Intégration et de Cycle de Vie pour les Installations à Mission Critique | -1.5% | Brésil, Chili, Argentine | Moyen terme (2-4 ans) |
| Complexité de la Conformité en Matière de Confidentialité et de Traitement Biométrique | -1.2% | Brésil, Chili, Reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Exposition à la Cybersécurité des Caméras Connectées et des Plateformes VMS | -0.9% | Mondial, concentré au Brésil et au Chili | Court terme (≤ 2 ans) |
| Disponibilité Limitée d'Intégrateurs Certifiés en Sécurité des Centres de Données | -0.7% | Argentine, Reste de l'Amérique du Sud, Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés d'Intégration et de Cycle de Vie pour les Installations à Mission Critique
Les installations de niveau Tier III et Tier IV nécessitent une installation de caméras plus complexe que les bâtiments commerciaux ordinaires. Les chemins d'alimentation redondants, les chemins de câbles protégés et les équipements résistants aux vibrations et aux interférences électromagnétiques augmentent les coûts d'installation. Le fonctionnement continu, le débit d'air élevé et les équipements GPU denses peuvent également raccourcir les cycles de remplacement de certains matériels. Les travaux de rénovation ajoutent des contraintes supplémentaires car les installateurs doivent protéger les opérations actives et travailler autour des câblages et des aménagements de refroidissement existants. Ces conditions peuvent retarder les mises à niveau chez les petits fournisseurs de colocation, notamment lorsque l'accès au financement est limité. Le marché de la vidéosurveillance des centres de données en Amérique du Sud fait face à une conversion plus lente des systèmes analogiques techniquement obsolètes lorsque le coût d'une rénovation complète est élevé.
Complexité de la Conformité en Matière de Confidentialité et de Traitement Biométrique
La LGPD brésilienne classe les données biométriques, y compris la géométrie faciale, comme des données personnelles sensibles. Cela crée des obligations plus strictes en matière de consentement, de limites de traitement, de contrôles de sécurité et de gestion des accès que celles associées aux images de vidéosurveillance ordinaires. L'autorité brésilienne de protection des données a pris des mesures préventives en juillet 2025 concernant le partage d'images de vidéosurveillance par un détaillant, témoignant d'une approche plus active de la gouvernance des données vidéo. La Loi sur la Sécurité Privée n° 21.659 du Chili comporte également des exigences relatives aux enregistrements vidéo traçables et auditables pour les infrastructures à risque élevé. Ces obligations prolongent les délais d'approvisionnement car la résidence des données, les règles de conservation et la journalisation des accès doivent être prises en compte lors de la conception du système. Elles augmentent également le coût des systèmes de surveillance utilisant la reconnaissance faciale ou d'autres fonctions biométriques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
Les Logiciels d'Analyse Soutiennent une Adoption Plus RapideLes Caméras et le Matériel d'Imagerie ont représenté 34,71 % des revenus régionaux en 2026. Les caméras restent le point de départ de toute nouvelle installation car les opérateurs ont besoin d'une couverture des limites extérieures, des entrées, des zones de chargement, des couloirs et des salles critiques. Les unités fixes et les caméras spécialisées établissent la visibilité physique nécessaire avant que les logiciels puissent apporter une valeur ajoutée supplémentaire. Les équipements haute résolution sont particulièrement importants dans les grands campus où les opérateurs ont besoin d'images utilisables sur de vastes zones extérieures et de longs couloirs intérieurs. Les Logiciels de Gestion Vidéo et le Matériel de Stockage et d'Enregistrement constituent la couche de dépenses suivante. Ils prennent en charge l'enregistrement, la recherche, la lecture, la conservation et les preuves documentées pour les examens d'incidents. Les Services d'Installation, d'Intégration et de Support restent également importants car les systèmes des centres de données nécessitent une mise en service, une configuration, des tests et une maintenance à long terme.
Les Logiciels d'Analyse et de Surveillance devraient progresser à un CAGR de 15,26 % jusqu'en 2032. Cette partie du marché de la vidéosurveillance des centres de données en Amérique du Sud attire l'attention car elle peut identifier les exceptions d'accès, les anomalies thermiques et les événements sur plusieurs flux de caméras. Johnson Controls a introduit exacqVision 26.0 en 2026 avec une recherche IA avancée intégrée à la plateforme et une compatibilité élargie avec les caméras. Les logiciels peuvent rendre les réseaux de caméras existants plus utiles sans nécessiter le remplacement simultané de tous les appareils physiques. Ils créent également un flux de revenus récurrents pour les fournisseurs grâce aux licences, aux mises à jour et aux contrats de support. Les fournisseurs qui démontrent leur compatibilité avec les systèmes de gestion des informations et des événements de sécurité ont un avantage dans les installations sensibles à la conformité. Les offres les plus solides associent les informations vidéo, d'accès et les alertes système dans une seule interface. Cela fait évoluer le rôle de la surveillance d'un enregistrement passif vers un support opérationnel actif.



Par Type de Caméra :
Les Caméras PTZ Étendent la Couverture Périmétrique DynamiqueLes Caméras Fixes ont représenté 63,28 % du parc de caméras en 2026. Leur utilisation est la plus forte dans les zones où une couverture continue depuis un champ de vision stable est suffisante. Les emplacements typiques comprennent les couloirs des salles de données, les voies d'entrée, les quais de chargement et les clôtures périmètriques. Les unités fixes sont également rentables lorsqu'une installation nécessite un grand nombre de points de caméra. La taille du marché de la vidéosurveillance des centres de données en Amérique du Sud pour les déploiements de caméras fixes est soutenue par les mises à niveau de résolution des systèmes HD vers les équipements 4K et ultra-HD. Les caméras thermiques jouent un rôle distinct en détectant l'activité dans l'obscurité et en surveillant les signatures thermiques à proximité des équipements critiques. Les caméras à faible luminosité et infrarouge sont utilisées dans les couloirs secondaires et les zones de chargement où les caméras normales peuvent ne pas fournir des images forensiques claires.
Les Caméras Pan-Tilt-Zoom devraient progresser à un CAGR de 13,92 % jusqu'en 2032. Ces caméras permettent aux équipes de sécurité d'examiner les conditions changeantes sans installer une caméra fixe pour chaque ligne de visée potentielle. Axis Communications a lancé la caméra PTZ bispectrale AXIS Q6411-LE en septembre 2025 avec détection thermique, zoom optique 31x, IA en périphérie et stockage de clés sécurisé certifié FIPS 140-3 Niveau 3. Teledyne FLIR a lancé le PT-Series AI SR en juin 2025 avec imagerie visible 4K, imagerie thermique 640×512 et IA en périphérie embarquée. Ces produits indiquent un passage de la capacité pan-tilt de base vers des plateformes multispectrales capables de détecter, vérifier et suivre les événements. Le marché de la vidéosurveillance des centres de données en Amérique du Sud peut bénéficier de prix de vente moyens plus élevés à mesure que la demande évolue vers ces capacités avancées. Les équipements PTZ sont particulièrement pertinents pour les larges périmètres et les installations avec des scénarios de menace variables.
Par Modèle de Déploiement :
Les Plateformes Cloud Mènent l'Adoption et la CroissanceLes Systèmes de Surveillance Basés sur le Cloud ont représenté 59,78 % des revenus régionaux en 2026. Ils offrent une gestion centralisée aux opérateurs qui gèrent des parcs de caméras sur plus d'un site. L'analyse centralisée peut également aider les équipes à comparer les événements entre les campus sans déplacer le personnel entre les sites. Le modèle soutient l'expansion car des caméras et des utilisateurs supplémentaires peuvent être ajoutés sans la même charge d'infrastructure locale qu'un système entièrement sur site. Il peut simplifier les mises à jour logicielles et standardiser les contrôles entre les installations. La résidence des données reste une question importante en Amérique du Sud, notamment lorsque les opérateurs doivent conserver certaines images localement. En conséquence, de nombreux déploiements cloud utilisent un stockage local ou un traitement en périphérie en parallèle de l'analyse centralisée.
Les Systèmes de Surveillance Basés sur le Cloud devraient progresser à un CAGR de 14,39 % jusqu'en 2032. Axis Communications a constaté que les architectures hybrides sont de plus en plus utilisées pour combiner le traitement immédiat en périphérie avec un stockage et une analyse cloud plus larges. Les Systèmes de Surveillance Sur Site jouent encore un rôle important dans les installations plus anciennes et les entreprises qui nécessitent un contrôle local direct sur les vidéos stockées. Les Systèmes de Surveillance Hybrides sont devenus stratégiquement importants car ils combinent la rapidité de réponse locale avec une surveillance et une capacité d'archivage plus larges. Cette disposition peut aider les opérateurs à satisfaire aux exigences de résidence des données tout en utilisant des outils cloud pour l'analyse inter-sites. Le marché de la vidéosurveillance des centres de données en Amérique du Sud favorise les fournisseurs capables de proposer les 3 options de déploiement. Les équipes d'approvisionnement exigent souvent cette flexibilité car différentes installations d'un même portefeuille peuvent avoir des exigences de conformité et d'exploitation différentes. Les fournisseurs qui imposent une architecture unique risquent d'être exclus des projets complexes de centres de données.

Par Application :
Les Salles Électriques et Mécaniques Gagnent en PrioritéLa Surveillance du Périmètre et des Zones Externes a représenté 26,54 % des revenus régionaux en 2026. La protection extérieure reçoit généralement une priorité budgétaire précoce car les entrées non autorisées, les vols et les dommages délibérés peuvent affecter les opérations des installations. Les caméras aux clôtures, aux portails de véhicules, aux voies d'entrée et aux points d'accès externes aident les équipes à détecter l'activité avant qu'elle n'atteigne les infrastructures critiques. La Surveillance des Entrées et des Points d'Accès constitue un autre domaine de dépenses majeur. Ces systèmes sont souvent associés à des cartes ou à des outils biométriques pour créer un enregistrement auditable des accès physiques. La Surveillance des Salles de Données et des Couloirs Internes traite les risques internes et les interférences accidentelles avec les équipements. La Surveillance des Quais de Chargement et des Zones de Livraison devient plus importante à mesure que l'activité de construction augmente le mouvement d'équipements et de matériaux de valeur.
La Surveillance des Salles Électriques et Mécaniques devrait progresser à un CAGR de 16,59 % jusqu'en 2032. Les caméras thermiques installées autour des équipements UPS, des jeux de barres et des systèmes de refroidissement peuvent identifier des schémas de chaleur inhabituels avant qu'un composant ne tombe en panne. Cela est précieux car les interruptions d'alimentation et de refroidissement peuvent créer un risque de disponibilité significatif pour un centre de données. Les systèmes vidéo dans ces salles servent donc à la fois d'outil opérationnel et d'outil de sécurité. Le marché de la vidéosurveillance des centres de données en Amérique du Sud bénéficie lorsque ces budgets sont financés à la fois par les fonctions d'installations et de sécurité. La Surveillance des Sites Distants et des Campus devient également plus utile à mesure que les opérateurs ajoutent des sites dans les villes secondaires. L'examen à distance assisté par IA peut réduire le besoin de grandes équipes de sécurité sur site dans des endroits avec un personnel spécialisé limité. Cela soutient une surveillance plus cohérente des portefeuilles d'infrastructures distribuées.
Par Taille de Centre de Données :
Les Installations Hyperscale Combinent Échelle et RapiditéLes installations Hyperscale ont représenté 46,21 % des revenus régionaux en 2026. Ces campus ont de larges périmètres, plusieurs salles d'alimentation, de grands systèmes de refroidissement et de vastes zones de serveurs. Chacune de ces zones nécessite une approche différente de placement des caméras et de surveillance. Les grands sites ont également besoin que les équipes de sécurité examinent les informations efficacement car elles ne peuvent pas s'appuyer sur l'observation manuelle de chaque flux de caméra. Equinix a annoncé plus de 270 millions USD d'investissements dans les infrastructures brésiliennes au cours de 2025 et 2026. Pour les campus de plus de 60 MW, l'analyse devient plus pratique qu'un modèle basé uniquement sur l'examen manuel des caméras. Cela fait des projets hyperscale une source majeure de demande pour les systèmes vidéo et de surveillance intégrés.
Les installations Hyperscale devraient progresser à un CAGR de 15,27 % jusqu'en 2032. Les centres de données Grands et Moyens constituent le prochain niveau de dépenses car ils doivent également satisfaire aux exigences des clients, aux conditions d'assurance et aux attentes de conformité. Les petits centres de données ont une base de dépenses plus réduite car l'économie de la surveillance IP avancée peut être plus difficile à justifier pour des empreintes limitées. L'informatique en périphérie modifie lentement cette position dans les villes secondaires. Les installations prenant en charge les charges de travail des services financiers et de santé peuvent nécessiter une sécurité de niveau infrastructure même lorsque leur taille physique est modeste. Les logiciels de gestion vidéo par abonnement et les arrangements de caméra en tant que service peuvent réduire les exigences initiales en capital. Le marché de la vidéosurveillance des centres de données en Amérique du Sud n'est donc pas limité aux grands campus, bien que les installations hyperscale représentent la plus forte concentration de demande. Des modèles commerciaux flexibles peuvent aider les fournisseurs à atteindre les opérateurs plus petits sans modifier le standard technique de la solution.
Par Type de Centre de Données :
La Colocation Ancre les Revenus et les FSC ProgressentLes centres de données en Colocation ont représenté 36,64 % des revenus régionaux en 2026. Les installations multi-locataires nécessitent des dispositifs de surveillance plus complexes que les sites mono-utilisateur. Les opérateurs doivent segmenter l'accès aux caméras pour différents locataires et conserver des enregistrements vidéo pouvant résoudre les questions d'accès, de responsabilité ou de performance de service. Ils doivent également montrer aux clients entreprises que les contrôles d'accès physique fonctionnent comme indiqué dans les contrats. Cela crée une demande de stockage fiable, de permissions et de pistes d'audit documentées. Les fournisseurs de colocation ont ajouté un record de 184 MW de capacité régionale en 2025, renforçant leur avance en termes de base installée. L'échelle du segment crée une demande continue de matériel de caméra, de plateformes de gestion vidéo et de services d'intégration spécialisés.
Les Fournisseurs de Services Cloud devraient progresser à un CAGR de 13,38 % jusqu'en 2032. Leurs programmes d'auto-construction sont associés à la demande de calcul d'IA au Brésil et en Argentine. Les campus des FSC fonctionnent généralement avec des règles de sécurité interne hautement standardisées dans leurs installations. Ces règles peuvent inclure l'analyse périmétrique, la surveillance thermique des équipements critiques et des enregistrements continus des entrées dans les salles de données. Les Centres de Données d'Entreprise et en Périphérie accordent plus d'importance à l'intégration avec les systèmes de gestion des bâtiments et de gouvernance informatique. Les systèmes de gestion vidéo à plateforme ouverte ont un avantage dans ces environnements mixtes car ils prennent en charge des parcs de caméras de plusieurs fabricants. Le marché de la vidéosurveillance des centres de données en Amérique du Sud bénéficie également de la surveillance à distance dans les sites en périphérie, où les ressources en personnel sont souvent limitées. Les fournisseurs qui connectent les appareils hérités aux nouveaux outils d'analyse peuvent répondre à cet ensemble diversifié d'exigences.
Analyse Géographique
Brésil
Le Brésil a représenté 46,58 % des revenus régionaux en 2026. Le corridor São Paulo-Campinas reste l'emplacement hyperscale le plus concentré de la région, le Brésil ayant franchi le cap de 1 GW de capacité informatique mise en service au cours du premier trimestre 2026. Equinix a étendu son empreinte brésilienne au cours de 2025 et 2026, notamment à São Paulo et Rio de Janeiro. L'environnement réglementaire brésilien soutient la demande car la Résolution Anatel n° 780/2025 établit un cycle de conformité pour les centres de données liés aux télécommunications. La taille du marché de la vidéosurveillance des centres de données en Amérique du Sud au Brésil est également soutenue par les nouvelles installations d'IA qui nécessitent une surveillance renforcée des accès et des équipements.
Argentine
L'Argentine devrait progresser à un CAGR de 16,91 % jusqu'en 2032. Sur Energy et OpenAI ont signé une Lettre d'Intention en octobre 2025 pour l'installation Stargate Argentina de 500 MW prévue en Patagonie, structurée dans le cadre du régime d'investissement RIGI argentin. Si le projet est réalisé, il pourrait soutenir une demande significative pour la surveillance périmétrique, le contrôle d'accès et la surveillance de la résilience opérationnelle. L'activité de colocation existante autour de Buenos Aires établit également une base pour l'approvisionnement en surveillance intégrée. Le potentiel en énergie renouvelable et les capacités d'ingénierie de l'Argentine soutiennent sa position en tant que site émergent pour des projets d'infrastructure numérique plus importants. Le marché de la vidéosurveillance des centres de données en Amérique du Sud bénéficierait à mesure que ces développements passent de la planification à la construction et à l'exploitation. La livraison dépendra toutefois de l'exécution du projet et de la disponibilité de capacités d'intégration de sécurité spécialisées.
Chili et Reste de l'Amérique du Sud
Le Chili et le Reste de l'Amérique du Sud ont un profil de demande façonné par la réglementation et les investissements dans les infrastructures d'entreprise. La Loi-cadre sur la Cybersécurité n° 21.663 du Chili est entrée en vigueur le 1er janvier 2025, créant un cadre formel pour les opérateurs qualifiés. La Loi sur la Sécurité Privée n° 21.659 du Chili renforce également le besoin de systèmes vidéo traçables dans les environnements à risque élevé pertinents. Ces exigences favorisent les systèmes IP capables de produire des journaux auditables et de s'intégrer aux contrôles d'accès. La Colombie, le Pérou et la zone andine plus large offrent des opportunités supplémentaires à mesure que les régions cloud et les infrastructures d'entreprise se développent. Leur opportunité à court terme est plus réduite que celle du Brésil ou de l'Argentine car les pipelines hyperscale sont moins concentrés. Le marché de la vidéosurveillance des centres de données en Amérique du Sud peut néanmoins être plus accessible grâce à la surveillance à distance et à la gestion cloud évolutive pour les fournisseurs disposant de capacités de livraison régionales.
Paysage Concurrentiel
Concentration du Marché
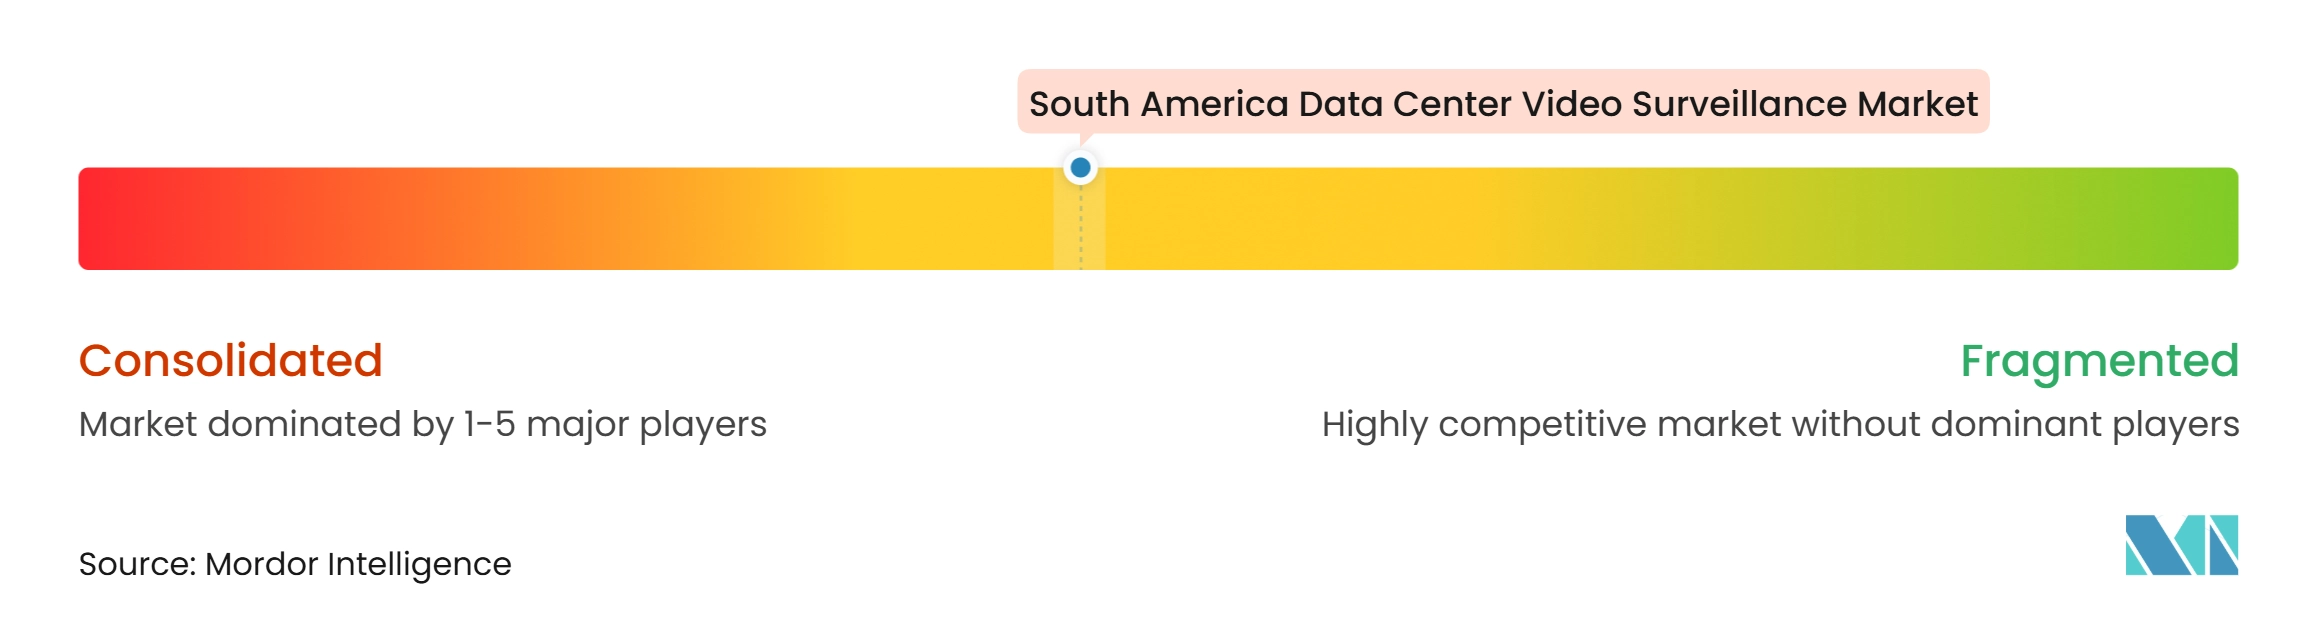
Le marché de la vidéosurveillance des centres de données en Amérique du Sud est modérément fragmenté, avec des fournisseurs mondiaux de matériel, des fournisseurs de logiciels de gestion vidéo et des intégrateurs régionaux actifs dans différentes parties de la chaîne de valeur. Dahua, Axis Communications, Bosch, Hanwha Vision, Honeywell et Intelbras se font concurrence à travers leurs portefeuilles de produits, leur portée de distribution, leurs capacités logicielles et leur support local. Aucun fournisseur ne détient une position dominante dans tous les pays, types de déploiement et catégories de produits. Intelbras occupe une position locale distincte grâce à la fabrication brésilienne, la couverture de distribution et son offre CFTV Defense IA à IA intégrée. Les fournisseurs de matériel font face à une pression croissante pour démontrer la compatibilité logicielle, la sécurité des appareils et le support des enregistrements de conformité intégrés. Les services de surveillance gérés représentent une opportunité importante car certains opérateurs hyperscale préfèrent des contrats incluant l'installation, la surveillance et les renouvellements d'équipements. Cela favorise des relations fournisseur récurrentes plutôt que des transactions ponctuelles de produits.
Les plateformes de gestion vidéo natives du cloud modifient la concurrence en augmentant l'importance des abonnements logiciels récurrents. Johnson Controls a présenté CCURE IQ 3.2, la gestion vidéo intégrée, la gestion automatisée des incidents et l'analyse de caméras Illustra à IA intégrée à l'ISC West 2026. La direction produit intègre les fonctions de contrôle d'accès et de vidéo dans une interface unique pour les sites à mission critique. Axis Communications a également renforcé sa route vers le marché régional grâce à une relation de distribution établie en décembre 2025 avec DACAS pour l'Argentine, la Bolivie et le Paraguay. Ces actions répondent à un besoin important du marché car la qualité d'installation régionale et le support technique peuvent affecter la confiance des acheteurs. Les fournisseurs avec des interfaces d'application ouvertes ont également un avantage lorsque les clients exploitent des parcs mixtes d'équipements de caméras anciens et nouveaux.
La sécurité avancée des appareils devient un autre facteur dans la sélection des fournisseurs. Axis Communications a lancé la caméra PTZ bispectrale Q6411-LE avec IA en périphérie ARTPEC-9 et stockage de clés sécurisé certifié FIPS 140-3 Niveau 3. Teledyne FLIR a présenté son PT-Series AI SR avec imagerie visible et thermique sur une plateforme pan-tilt, conçue pour prendre en charge la détection et le suivi sur les sites d'infrastructure critique. Ces produits montrent pourquoi les acheteurs d'infrastructures critiques évaluent de plus en plus les contrôles au niveau des appareils ainsi que la qualité d'image. Les plateformes agnostiques aux caméras qui prennent en charge la recherche en langage naturel sur des parcs variés représentent également un défi pour les fournisseurs axés sur le matériel. La position concurrentielle de tout fournisseur dépendra de la capacité d'intégration, de la couverture des services régionaux, des contrôles de cybersécurité et de la capacité à satisfaire aux exigences locales en matière de données et de confidentialité. Le marché de la vidéosurveillance des centres de données en Amérique du Sud reste ouvert aux fournisseurs mondiaux et aux participants établis localement car les exigences des clients varient selon le site et le pays.
Leaders du Secteur de la Vidéosurveillance des Centres de Données en Amérique du Sud
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Zhejiang Dahua Technology Co., Ltd.
-
Intelbras S.A. Industria de Telecomunicacao Eletronica Brasileira
-
Axis Communications AB
-
Motorola Solutions, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Vidéosurveillance des Centres de Données en Amérique du Sud Entreprises couvertes dans ce rapport
- Zhejiang Dahua Technology Co., Ltd.
- Intelbras S.A. Industria de Telecomunicacao Eletronica Brasileira
- Axis Communications AB
- Motorola Solutions, Inc.
- Robert Bosch GmbH
- Hanwha Vision Co., Ltd.
- Honeywell International Inc.
- Johnson Controls International plc
- Teledyne FLIR LLC
- Panasonic Corporation
- VIVOTEK Inc.
- Eagle Eye Networks, Inc.
- Verkada Inc.
- Genetec Inc.
- NEC Corporation
- Infinova International, Inc.
- Zhejiang Uniview Technologies Co., Ltd.
- Tiandy Technologies Co., Ltd.
- Allied Universal
- Milestone Systems A/S
Développements industriels récents dans Marché de la Vidéosurveillance des Centres de Données en Amérique du Sud
- Août 2026 : Axis Communications a rouvert son bureau commercial de Buenos Aires en tant que hub stratégique pour l'Argentine, l'Uruguay et le Paraguay, avec des résultats du premier semestre 2026 pour le Cono Sur annoncés au-dessus des attentes de l'entreprise. Cette initiative approfondit la couverture directe des canaux de distribution sur le marché des centres de données sous-régional à la croissance la plus rapide.
- Mars 2026 : Johnson Controls a annoncé C•CURE IQ VMS, C•CURE IQ Incident Management avec des flux de travail automatisés pilotés par les événements, exacqVision 26.0 avec une recherche IA avancée intégrée à la plateforme, la caméra panoramique Illustra avec un champ de détection IA de 188° et les caméras Illustra 360 Varifocal à l'ISC West 2026. Ces introductions convergent le contrôle d'accès et la vidéosurveillance dans une interface d'entreprise unique pour les environnements à mission critique.
- Mars 2026 : Axis Communications a dévoilé des produits de sécurité à l'ISC West 2026, notamment des équipements cellulaires privés pour le déploiement de caméras sans câblage, une caméra à obturateur global et une caméra bispectrale pour la détection d'intrusion périmétrique et la surveillance de la température. Ces technologies soutiendront la sécurité physique et la surveillance opérationnelle dans les centres de données en Amérique du Sud.
- Mars 2026 : Schneider Electric et NVIDIA ont annoncé des plans directeurs pour la conception, la simulation et l'exploitation d'usines d'IA. Les plans directeurs intègrent l'architecture AVEVA avec NVIDIA Omniverse et testent l'IA NVIDIA Nemotron pour la gestion des alarmes. La collaboration utilise la vidéo et la télémétrie pour soutenir la gestion de l'IA, la surveillance, le contrôle, la sécurité, la détection d'anomalies et la visibilité dans les centres de données en Amérique du Sud.
Périmètre du Rapport sur le Marché de la Vidéosurveillance des Centres de Données en Amérique du Sud
Le Marché de la Vidéosurveillance des Centres de Données en Amérique du Sud englobe les technologies et services permettant la sécurité visuelle, la surveillance et le contrôle des installations de centres de données. Il comprend des solutions conçues pour renforcer la sécurité physique, détecter les activités non autorisées, soutenir la réponse aux incidents et fournir une visibilité opérationnelle en temps réel dans les environnements d'infrastructure critique. Le marché est porté par des préoccupations croissantes concernant la protection des installations, la sécurité des actifs, la continuité des activités et l'adoption croissante de systèmes de surveillance intelligents dotés de capacités avancées de surveillance et d'analyse.
Le Marché de la Vidéosurveillance des Centres de Données en Amérique du Sud est Segmenté par Composant (Caméras et Matériel d'Imagerie, Logiciels de Gestion Vidéo, Matériel de Stockage et d'Enregistrement, Logiciels d'Analyse et de Surveillance, et Services d'Installation, d'Intégration et de Support), Type de Caméra (Caméras Fixes, Caméras Pan-Tilt-Zoom, Caméras Thermiques, et Caméras Spécialisées à Faible Luminosité et Infrarouge), Déploiement (Systèmes de Surveillance Sur Site, Systèmes de Surveillance Basés sur le Cloud, et Systèmes de Surveillance Hybrides), Application (Surveillance du Périmètre et des Zones Externes, Surveillance des Entrées et des Points d'Accès, Surveillance des Salles de Données et des Couloirs Internes, Surveillance des Salles Électriques et Mécaniques, Surveillance des Quais de Chargement et des Zones de Livraison, et Surveillance des Sites Distants et des Campus), Taille (Petite, Moyenne, Grande, Hyperscale), Type de Centre de Données (Colocation, Fournisseur de Services Cloud (FSC), Entreprise / Périphérie, et Centres de Données en Périphérie), et Pays (Brésil, Argentine, et Reste de l'Amérique du Sud). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Caméras et Matériel d'Imagerie |
| Logiciels de Gestion Vidéo |
| Matériel de Stockage et d'Enregistrement |
| Logiciels d'Analyse et de Surveillance |
| Services d'Installation, d'Intégration et de Support |
| Caméras Fixes |
| Caméras Pan-Tilt-Zoom |
| Caméras Thermiques |
| Caméras Spécialisées à Faible Luminosité et Infrarouge |
| Systèmes de Surveillance Sur Site |
| Systèmes de Surveillance Basés sur le Cloud |
| Systèmes de Surveillance Hybrides |
| Surveillance du Périmètre et des Zones Externes |
| Surveillance des Entrées et des Points d'Accès |
| Surveillance des Salles de Données et des Couloirs Internes |
| Surveillance des Salles Électriques et Mécaniques |
| Surveillance des Quais de Chargement et des Zones de Livraison |
| Surveillance des Sites Distants et des Campus |
| Petite |
| Moyenne |
| Grande |
| Hyperscale |
| Colocation |
| Fournisseur de Services Cloud (FSC) |
| Entreprise / Périphérie |
| Centres de Données en Périphérie |
| Brésil |
| Argentine |
| Reste de l'Amérique du Sud |
| Par Composant | Caméras et Matériel d'Imagerie |
| Logiciels de Gestion Vidéo | |
| Matériel de Stockage et d'Enregistrement | |
| Logiciels d'Analyse et de Surveillance | |
| Services d'Installation, d'Intégration et de Support | |
| Par Type de Caméra | Caméras Fixes |
| Caméras Pan-Tilt-Zoom | |
| Caméras Thermiques | |
| Caméras Spécialisées à Faible Luminosité et Infrarouge | |
| Par Modèle de Déploiement | Systèmes de Surveillance Sur Site |
| Systèmes de Surveillance Basés sur le Cloud | |
| Systèmes de Surveillance Hybrides | |
| Par Application | Surveillance du Périmètre et des Zones Externes |
| Surveillance des Entrées et des Points d'Accès | |
| Surveillance des Salles de Données et des Couloirs Internes | |
| Surveillance des Salles Électriques et Mécaniques | |
| Surveillance des Quais de Chargement et des Zones de Livraison | |
| Surveillance des Sites Distants et des Campus | |
| Par Taille de Centre de Données | Petite |
| Moyenne | |
| Grande | |
| Hyperscale | |
| Par Type de Centre de Données | Colocation |
| Fournisseur de Services Cloud (FSC) | |
| Entreprise / Périphérie | |
| Centres de Données en Périphérie | |
| Par Pays | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la vidéosurveillance des centres de données en Amérique du Sud ?
Le marché est évalué à 69,12 millions USD en 2026 et devrait atteindre 142,82 millions USD d'ici 2032, progressant à un CAGR de 12,52 % de 2027 à 2032.
Quel composant devrait connaître la croissance la plus rapide dans la vidéosurveillance des centres de données ?
Les Logiciels d'Analyse et de Surveillance devraient progresser à un CAGR de 15,26 % jusqu'en 2032, les opérateurs utilisant les données vidéo pour l'examen des accès et la surveillance des équipements.
Pourquoi les plateformes de surveillance basées sur le cloud sont-elles importantes pour les centres de données ?
Les Systèmes de Surveillance Basés sur le Cloud ont représenté 59,78 % de la part en 2026 et devraient progresser à un CAGR de 14,39 % car ils soutiennent la gestion centralisée et l'analyse évolutive.
Quelle application devrait connaître la croissance la plus rapide dans les installations sud-américaines ?
La Surveillance des Salles Électriques et Mécaniques devrait progresser à un CAGR de 16,59 % jusqu'en 2032 car les équipements d'alimentation et de refroidissement nécessitent une observation continue.
Quel pays détient la plus grande part de la demande régionale ?
Le Brésil a représenté 46,58 % de la part en 2026, soutenu par le corridor de centres de données São Paulo-Campinas et les exigences formelles de sécurité physique.
Pourquoi les installations hyperscale sont-elles importantes pour les fournisseurs ?
Les installations Hyperscale ont représenté 46,21 % de la part en 2026 et devraient progresser à un CAGR de 15,27 % jusqu'en 2032, nécessitant une couverture périmétrique large et des infrastructures critiques.