
Marktgröße und Marktanteil für Videoüberwachung in südamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
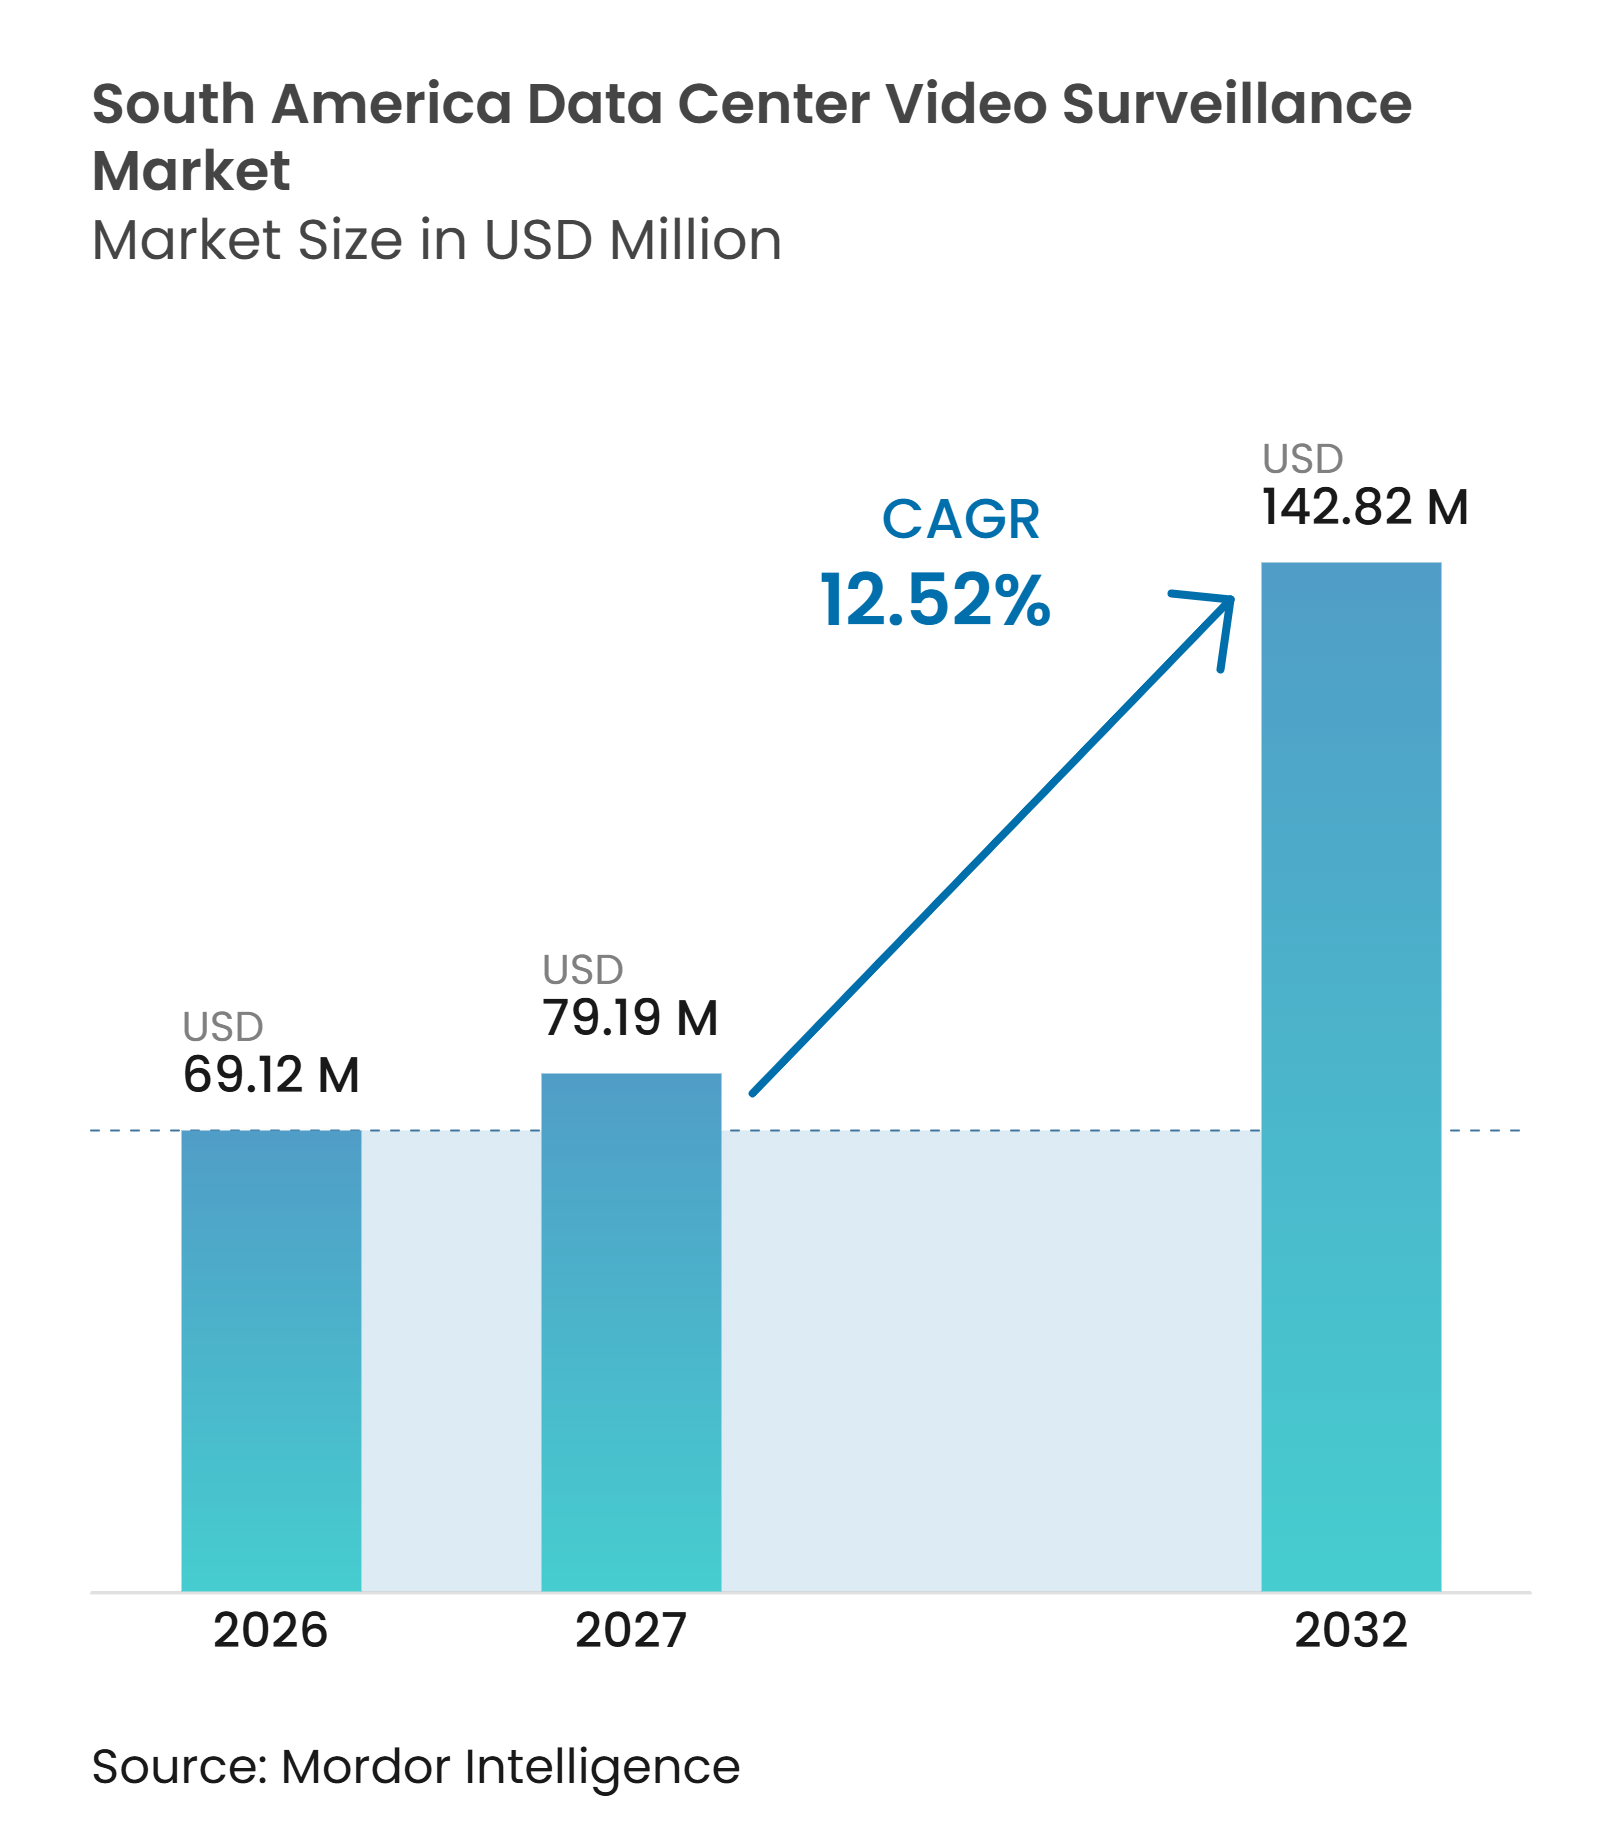
| Marktgröße im Basisjahr (2026) | 69.12 Millionen US-Dollar |
| Marktgröße (2027) | 79.19 Millionen US-Dollar |
| Marktgröße (2032) | 142.82 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.52 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Videoüberwachung in südamerikanischen Rechenzentren von Mordor Intelligence
Der Markt für Videoüberwachung in südamerikanischen Rechenzentren wird im Jahr 2026 auf 69,12 Millionen USD geschätzt und soll bis 2032 einen Wert von 142,82 Millionen USD erreichen, mit einem CAGR von 12,52 % von 2027 bis 2032. Brasiliens wachsende Hyperscale-Kapazität erhöht den Bedarf an Perimeterüberwachung, Zugangsprotokollen und der Überwachung von Strom- und Kühlanlagen. Neue KI-Workloads steigern zudem den Wert einer kontinuierlichen Überwachung, da GPU-dichte Einrichtungen hochwertige Geräte konzentrieren und mit engeren Kühlmargen arbeiten. Compliance-Anforderungen verlagern die Beschaffung hin zu vernetzten Systemen, die Videos speichern, Zugangsereignisse dokumentieren und Prüfungsüberprüfungen unterstützen können. Anbieter, die Kameras, Verwaltungssoftware, Analysen und lokalen Liefersupport kombinieren, sind besser positioniert, um diesen Anforderungen gerecht zu werden. Der Markt für Videoüberwachung in südamerikanischen Rechenzentren profitiert zudem vom Austausch veralteter analoger Installationen durch IP-basierte und analysegestützte Systeme.
Wichtigste Erkenntnisse des Berichts
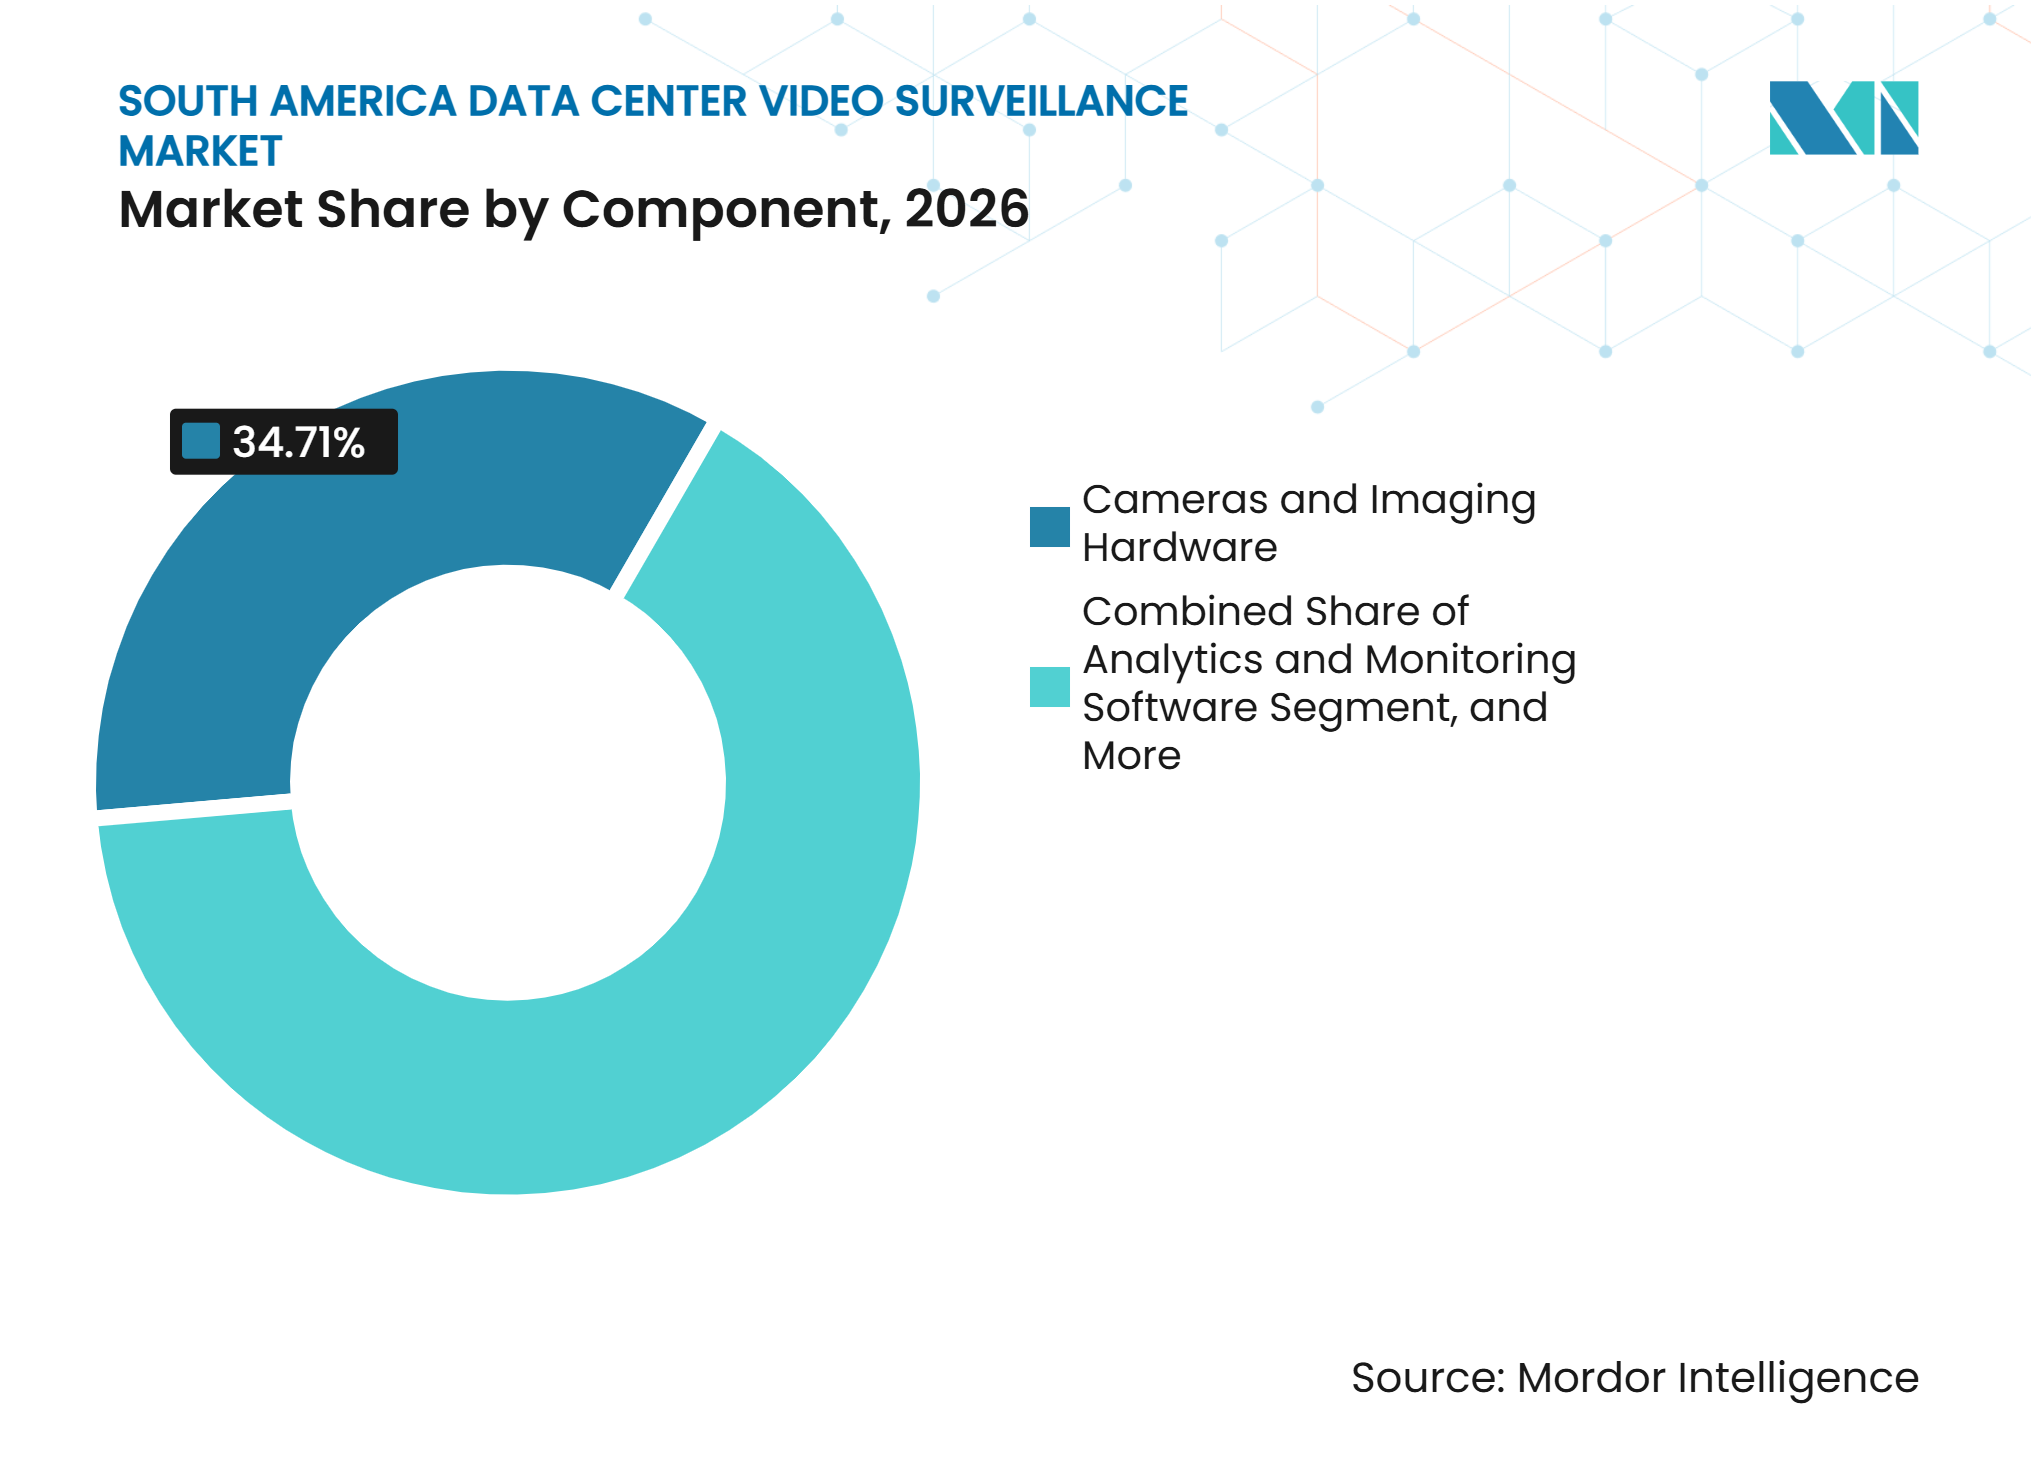
- Nach Komponente hielt Kameras und Bildgebungshardware im Jahr 2026 einen Marktanteil von 34,71 % am Markt für Videoüberwachung in südamerikanischen Rechenzentren, während Analyse- und Überwachungssoftware bis 2032 voraussichtlich mit einem CAGR von 15,26 % wachsen wird.
- Nach Kameratyp entfielen im Jahr 2026 63,28 % des Kameramix auf Festkameras, während Schwenk-Neige-Zoom-Kameras bis 2032 voraussichtlich mit einem CAGR von 13,92 % wachsen werden.
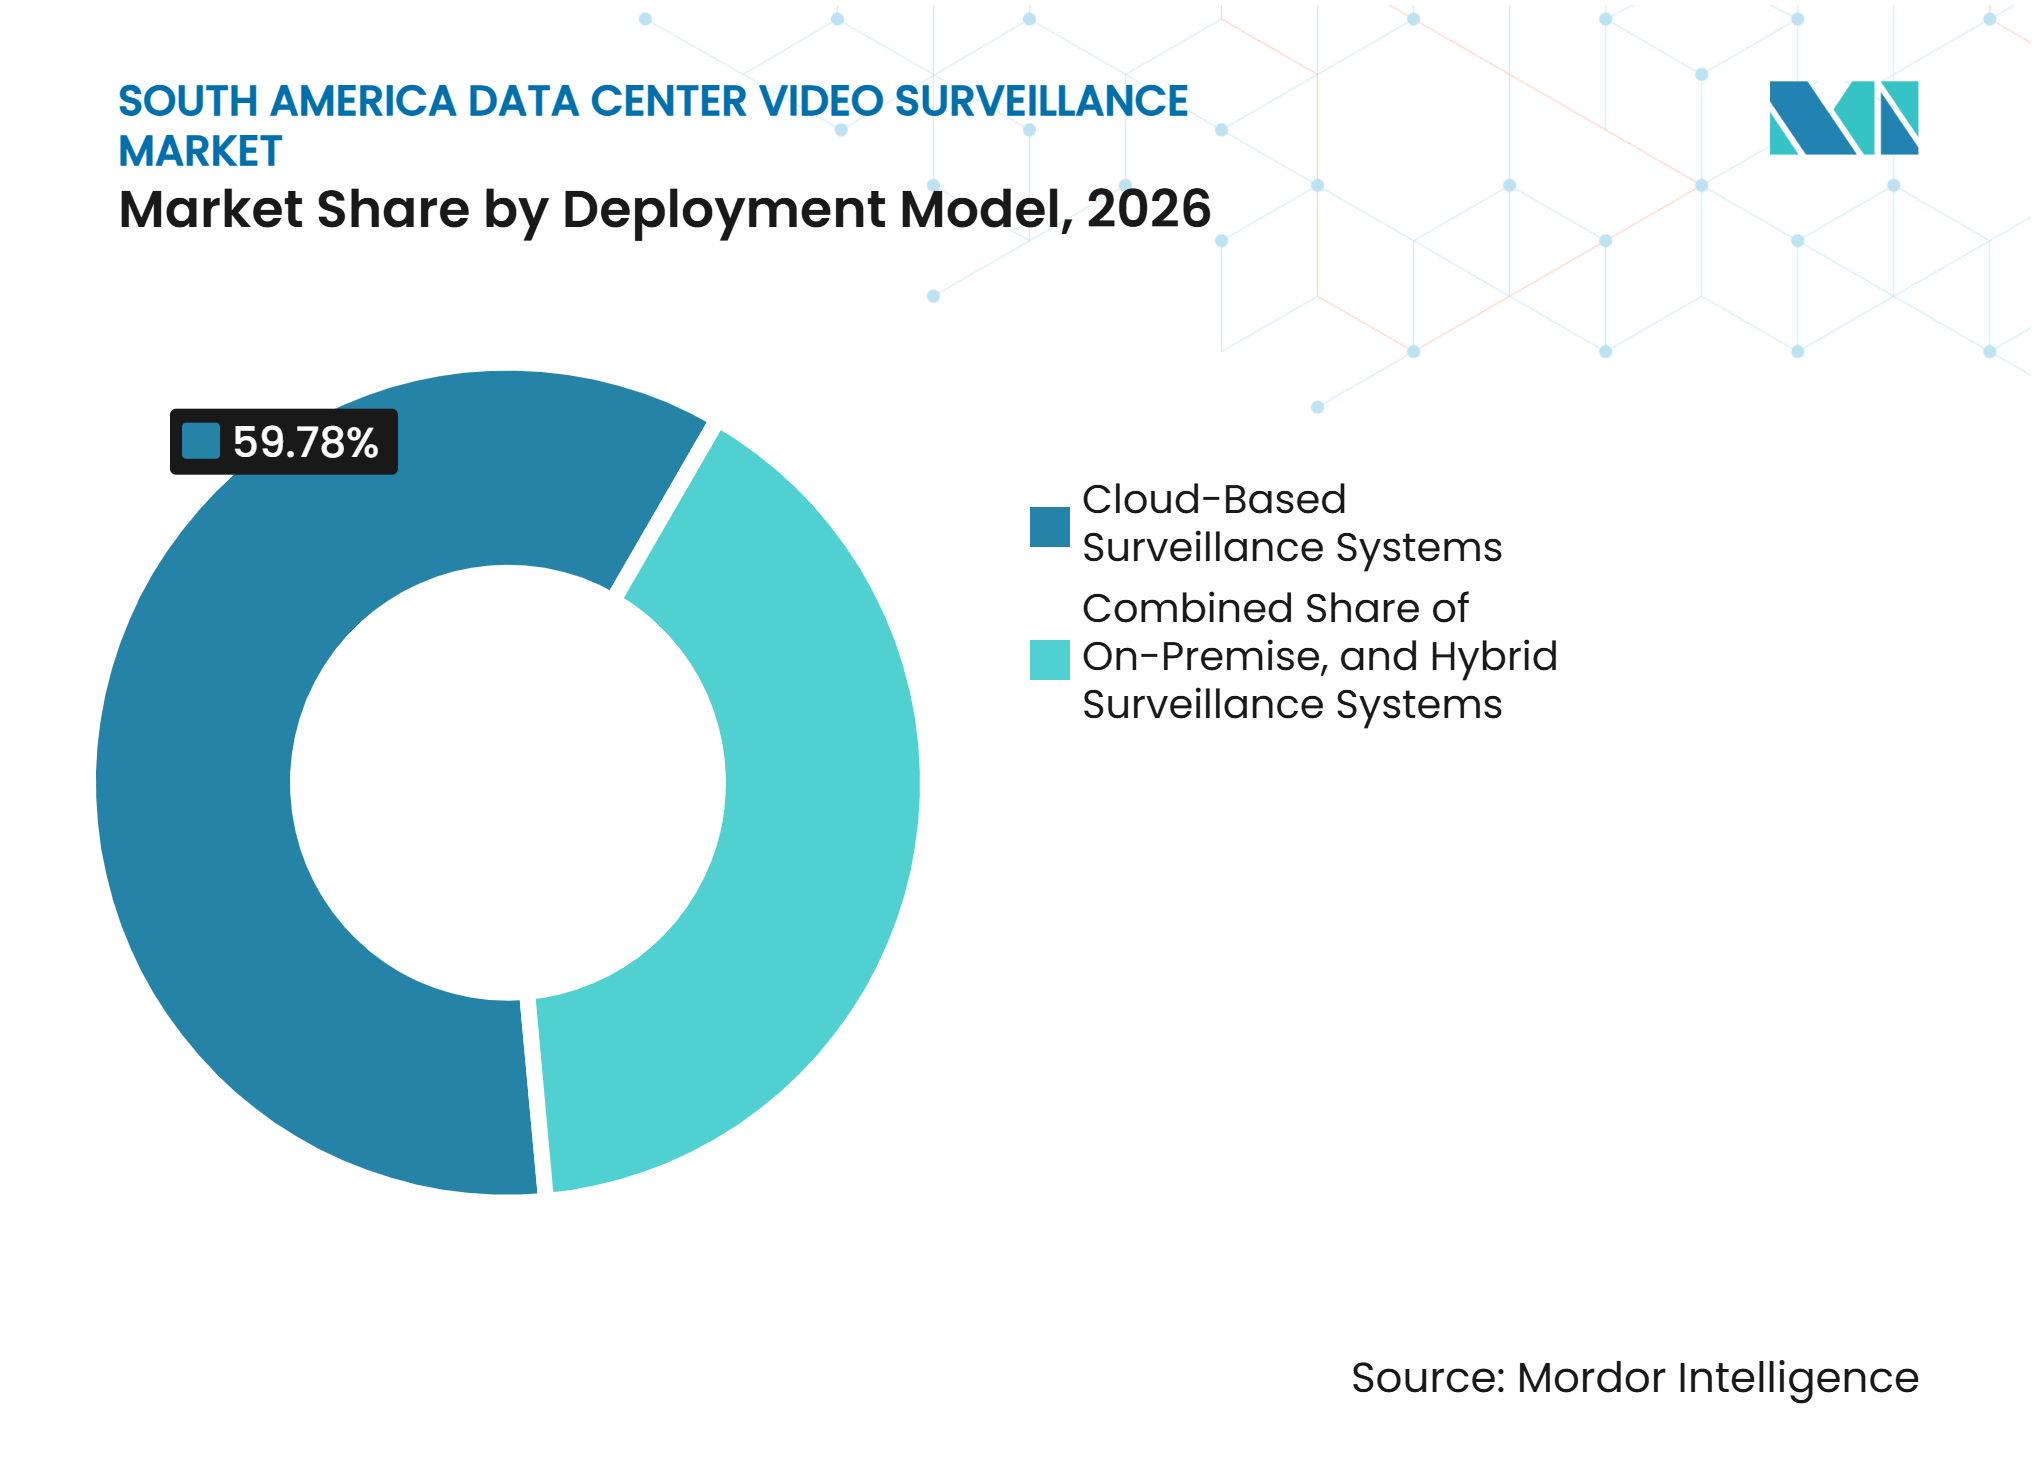
- Nach Bereitstellungsmodell entfielen im Jahr 2026 59,78 % der Marktgröße für Videoüberwachung in südamerikanischen Rechenzentren auf cloudbasierte Überwachungssysteme, die bis 2032 voraussichtlich mit einem CAGR von 14,39 % wachsen werden.
- Nach Anwendung hielt Perimeter- und Außenbereichsüberwachung im Jahr 2026 einen Anteil von 26,54 %, während die Überwachung von Strom- und Maschinenräumen bis 2032 voraussichtlich mit einem CAGR von 16,59 % wachsen wird.
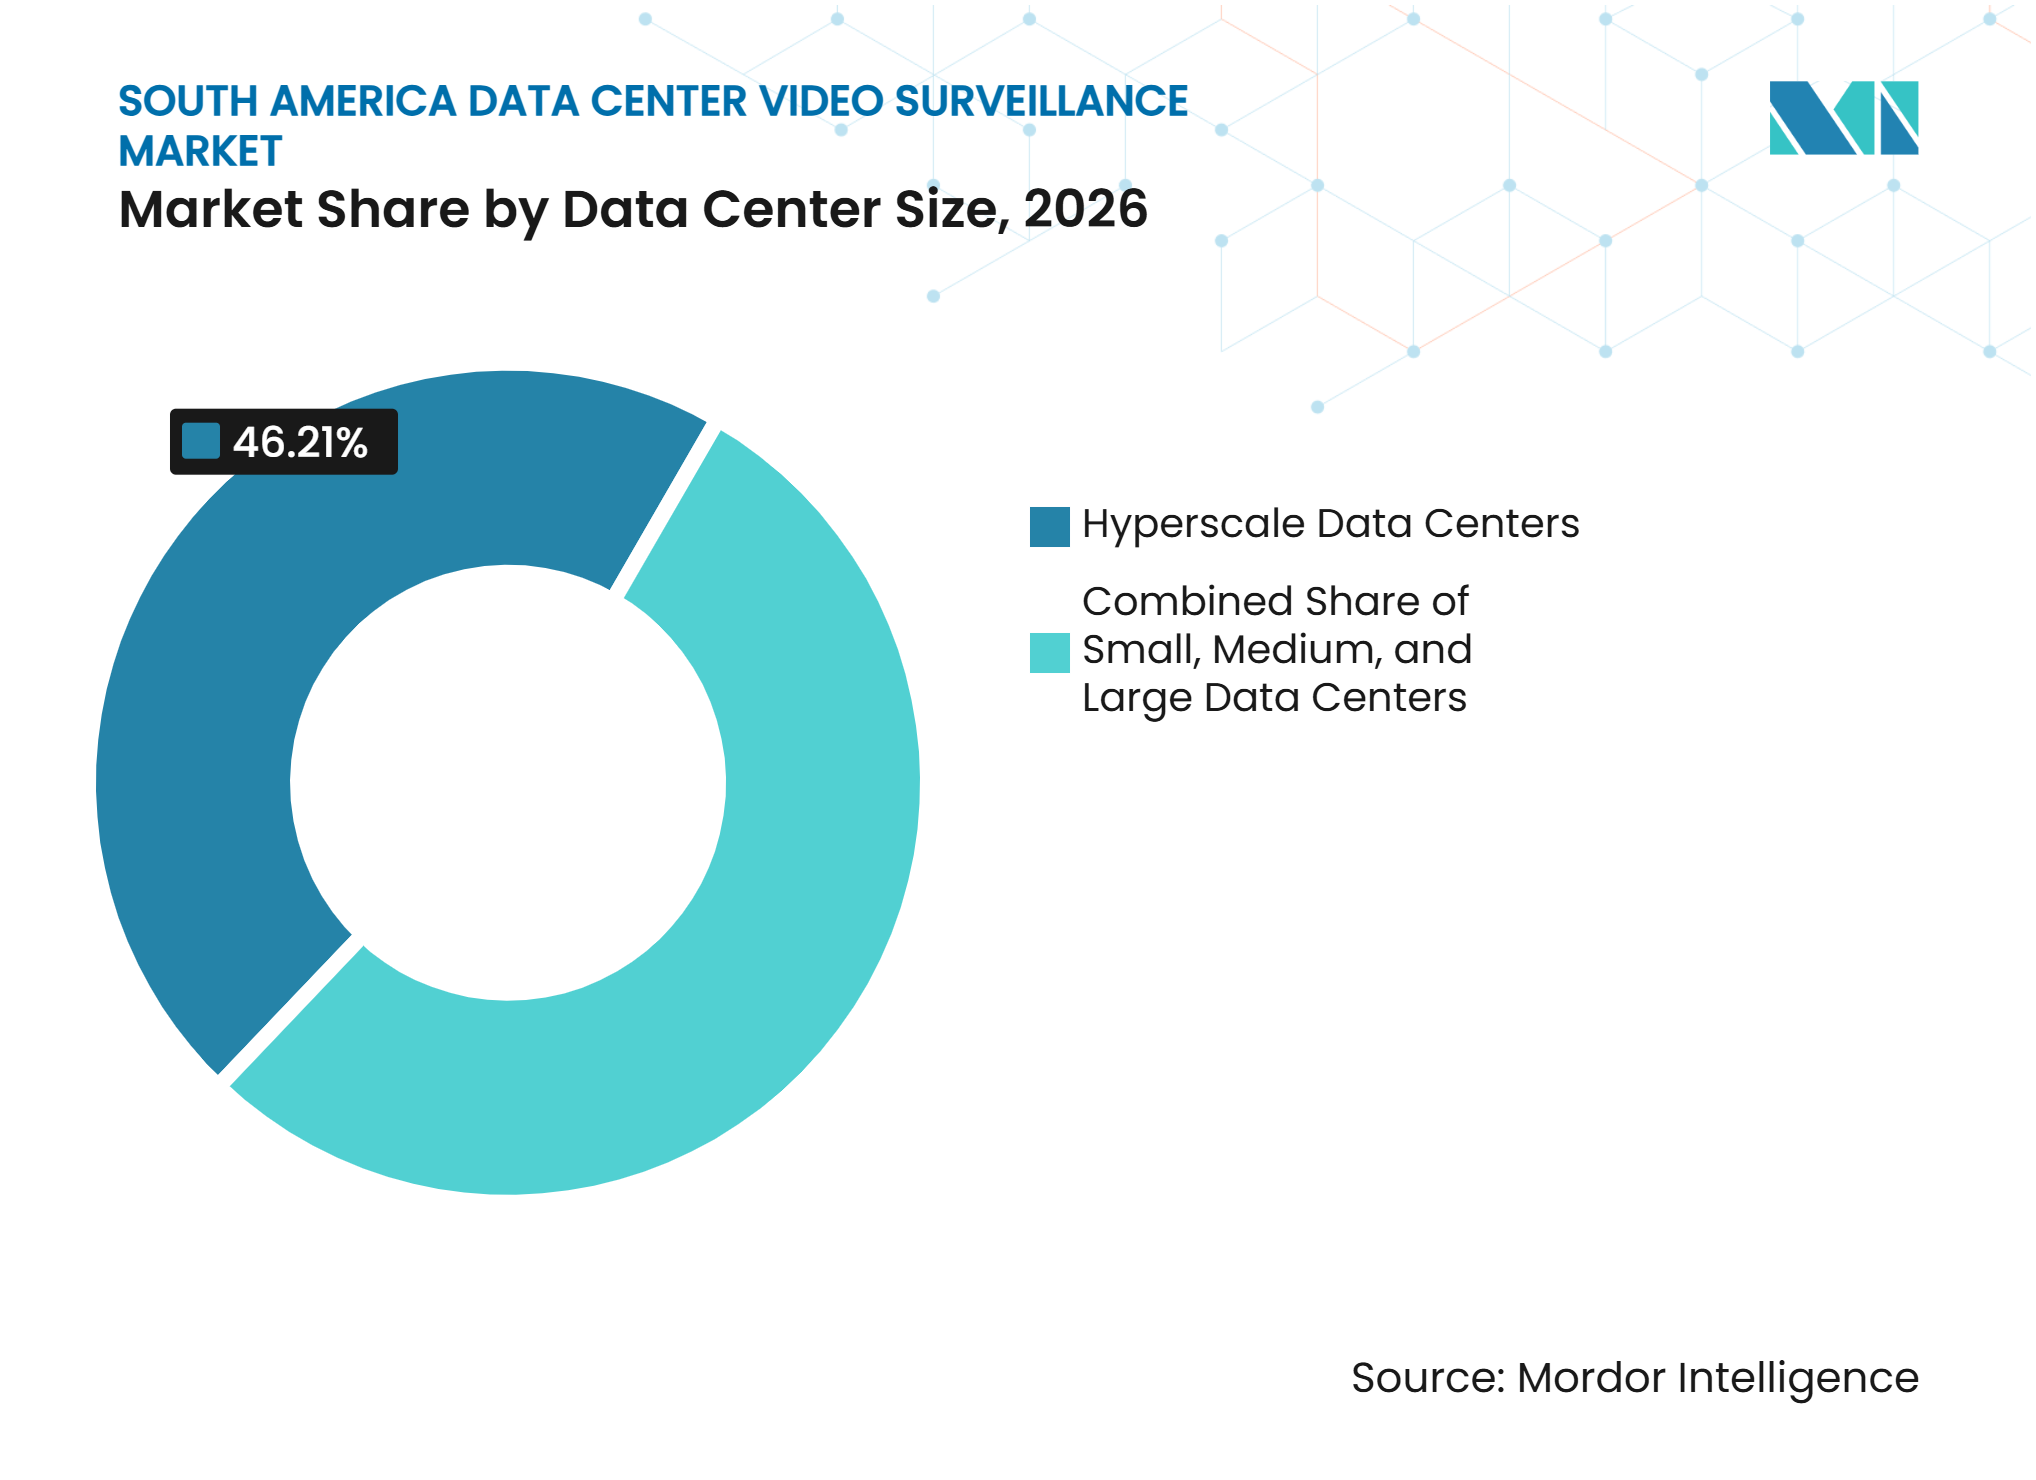
- Nach Rechenzentrumsgrößen hielten Hyperscale-Einrichtungen im Jahr 2026 einen Anteil von 46,21 % und werden bis 2032 voraussichtlich mit einem CAGR von 15,27 % wachsen.
- Nach Rechenzentrumstyp hielten Colocation-Rechenzentren im Jahr 2026 einen Anteil von 36,64 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 13,38 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Anteil von 46,58 %, während Argentinien bis 2032 voraussichtlich mit einem CAGR von 16,91 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Hyperscale- und Colocation-Rechenzentren | +2.5% | Brasilien, Argentinien, übriges Südamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Compliance-Anforderungen für prüffähigen physischen Zugang | +2.0% | Brasilien, Chile, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende KI- und Cloud-Workloads in Brasilien und Chile | +2.0% | Brasilien, Chile, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Migration von analogem CCTV zu IP- und analysegestützten Systemen | +1.5% | Brasilien, Argentinien, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Wachstum hochdichter Racks erhöht das Risiko blinder Flecken und Perimeterrisiken | +1.0% | Hyperscale-Standorte in Brasilien und Chile | Kurzfristig (≤ 2 Jahre) |
| Längere Anforderungen an die Videoaufbewahrung erhöhen die Nachfrage nach Speicheroptimierung | +0.8% | Global, angeführt von Brasilien und Chile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Hyperscale- und Colocation-Rechenzentren
Tier-III- und Tier-IV-Einrichtungen erfordern eine komplexere Kamerainstallation als gewöhnliche Gewerbegebäude. Redundante Stromwege, geschützte Kabelführungen und gegenüber Vibrationen und elektromagnetischen Störungen resistente Geräte erhöhen die Installationskosten. Dauerbetrieb, hoher Luftstrom und dichte GPU-Geräte können zudem die Austauschzyklen einiger Hardware verkürzen. Nachrüstarbeiten stellen weitere Einschränkungen dar, da Installateure den laufenden Betrieb schützen und um vorhandene Kabel- und Kühllayouts herumarbeiten müssen. Diese Bedingungen können Upgrades bei kleineren Colocation-Anbietern verzögern, insbesondere wenn der Zugang zu Finanzierungsmitteln begrenzt ist. Der Markt für Videoüberwachung in südamerikanischen Rechenzentren sieht sich einer langsameren Umstellung technisch veralteter Analogsysteme gegenüber, wenn die Kosten einer vollständigen Nachrüstung hoch sind.
Steigende Compliance-Anforderungen für prüffähigen physischen Zugang
Brasiliens Anatel-Resolution Nr. 780/2025 legte Konformitätsbewertungs- und Homologierungsanforderungen für Rechenzentren fest, die mit Telekommunikationsnetzen verbunden sind. Die Resolution verlangt Maßnahmen gegen unbefugten Zugang, Beschädigungen sowie interne und externe Bedrohungen. Bestehende Einrichtungen haben eine 3-jährige Compliance-Frist nach der Veröffentlichung des Betriebsverfahrens, was einen definierten Austausch- und Upgrade-Zyklus schafft.[1] Chiles Cybersicherheitsrahmengesetz Nr. 21.663 stellt qualifizierende Rechenzentren ebenfalls in einen formaleren Cybersicherheitsrahmen. Diese Anforderungen begünstigen Videosysteme, die Aufzeichnungen mit Zugangsereignissen verknüpfen und zeitgestempelte Protokolle aufbewahren. Der Markt für Videoüberwachung in südamerikanischen Rechenzentren hat daher einen klareren Weg hin zu integrierten Videoverwaltungsplattformen als zu eigenständigen CCTV-Systemen.
Zunehmende KI- und Cloud-Workloads in Brasilien und Chile
KI-Computing verändert das physische Risikoprofil großer Einrichtungen in Brasilien und Chile. GPU-dichte Serverbereiche erhöhen die Folgen von Kühlungsunterbrechungen und schaffen einen größeren Bedarf zur Überwachung kritischer Strom- und Maschineninfrastruktur. Microsoft bestätigte 2 GPU-Rechenparks im Großraum Campinas, was eine neue Kategorie der Kapazitätsbereitstellung in Brasilien signalisiert.[2] Die Überwachungsarchitektur dient daher sowohl Sicherheits- als auch Betriebsresilienzanforderungen. Axis Communications berichtete, dass viele Organisationen Edge-KI für sofortige Filterung mit Cloud-Ressourcen für umfassendere Speicherung und Korrelation kombinieren.[3] Der Markt für Videoüberwachung in südamerikanischen Rechenzentren kann davon profitieren, wenn Wärme- und Zugangsüberwachung als Teil desselben Betriebsmodells konzipiert werden.
Migration von analogem CCTV zu IP- und analysegestützten Systemen
Analogsysteme bieten nicht die Auflösung, Systemintegration oder Ereignisdaten, die für moderne Prüfungsanforderungen benötigt werden. IP-Kameras können Bewegungsereignisse, Warnmeldungen bei Wärmeanomalien und Zugangsprotokolle in unternehmensweite Sicherheitsplattformen übertragen. Dies ermöglicht es Betreibern, einen einzigen zeitgestempelten Datensatz zu prüfen, anstatt separate Kamera- und Zugangssteuerungsprotokolle abzugleichen. Axis Communications erklärte, dass seine Zipstream-Technologie den Bandbreiten- und Speicherbedarf im Vergleich zu Standard-IP-Streams um 50 % reduzieren kann. Geringere Speicher- und Bandbreitenanforderungen helfen, eine Hürde beim Austausch von Analogsystemen zu überwinden. Der Markt für Videoüberwachung in südamerikanischen Rechenzentren verlagert sich daher hin zu Architekturen, die lokale Videoaufbewahrung mit cloudbasierter Analyse in Einklang bringen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrations- und Lebenszykluskosten für unternehmenskritische Einrichtungen | -1.5% | Brasilien, Chile, Argentinien | Mittelfristig (2–4 Jahre) |
| Komplexität der Compliance bei Datenschutz und biometrischer Verarbeitung | -1.2% | Brasilien, Chile, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken durch vernetzte Kameras und Videoverwaltungssoftware-Plattformen | -0.9% | Global, konzentriert in Brasilien und Chile | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit zertifizierter Sicherheitsintegratoren für Rechenzentren | -0.7% | Argentinien, übriges Südamerika, Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrations- und Lebenszykluskosten für unternehmenskritische Einrichtungen
Tier-III- und Tier-IV-Einrichtungen erfordern eine komplexere Kamerainstallation als gewöhnliche Gewerbegebäude. Redundante Stromwege, geschützte Kabelführungen und gegenüber Vibrationen und elektromagnetischen Störungen resistente Geräte erhöhen die Installationskosten. Dauerbetrieb, hoher Luftstrom und dichte GPU-Geräte können zudem die Austauschzyklen einiger Hardware verkürzen. Nachrüstarbeiten stellen weitere Einschränkungen dar, da Installateure den laufenden Betrieb schützen und um vorhandene Kabel- und Kühllayouts herumarbeiten müssen. Diese Bedingungen können Upgrades bei kleineren Colocation-Anbietern verzögern, insbesondere wenn der Zugang zu Finanzierungsmitteln begrenzt ist. Der Markt für Videoüberwachung in südamerikanischen Rechenzentren sieht sich einer langsameren Umstellung technisch veralteter Analogsysteme gegenüber, wenn die Kosten einer vollständigen Nachrüstung hoch sind.
Komplexität der Compliance bei Datenschutz und biometrischer Verarbeitung
Brasiliens LGPD klassifiziert biometrische Daten, einschließlich Gesichtsgeometrie, als sensible personenbezogene Daten. Dies schafft stärkere Verpflichtungen in Bezug auf Einwilligung, Verarbeitungsbeschränkungen, Sicherheitskontrollen und Zugangsverwaltung als bei gewöhnlichen CCTV-Aufnahmen. Brasiliens Datenschutzbehörde ergriff im Juli 2025 Präventivmaßnahmen bezüglich der Weitergabe von CCTV-Aufnahmen durch einen Einzelhändler und zeigte damit einen aktiveren Ansatz bei der Verwaltung von Videodaten. Chiles Privatschutzgesetz Nr. 21.659 enthält ebenfalls Anforderungen, die für nachvollziehbare und prüffähige Videoaufzeichnungen für Infrastrukturen mit höherem Risiko relevant sind. Diese Verpflichtungen verlängern die Beschaffungszeiträume, da Datenspeicherort, Aufbewahrungsregeln und Zugangsprotokolle bereits bei der Systemgestaltung berücksichtigt werden müssen. Sie erhöhen auch die Kosten von Überwachungssystemen, die Gesichtserkennung oder andere biometrische Funktionen nutzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Analysesoftware unterstützt schnellere EinführungKameras und Bildgebungshardware hielten im Jahr 2026 34,71 % des regionalen Umsatzes. Kameras bleiben der Ausgangspunkt für jede neue Installation, da Betreiber eine Abdeckung über Außengrenzen, Eingänge, Ladebereiche, Korridore und kritische Räume benötigen. Festkameras und Spezialkameras schaffen die physische Sichtbarkeit, die erforderlich ist, bevor Software weiteren Mehrwert bieten kann. Hochauflösende Geräte sind besonders wichtig auf großen Geländen, wo Betreiber nutzbare Bilder über weitläufige Außenbereiche und lange Innenkorridore benötigen. Videoverwaltungssoftware sowie Speicher- und Aufzeichnungshardware bilden die nächste Ausgabenschicht. Sie unterstützen Aufzeichnung, Suche, Wiedergabe, Aufbewahrung und dokumentierte Beweise für Vorfallsüberprüfungen. Installations-, Integrations- und Supportdienstleistungen bleiben ebenfalls wichtig, da Rechenzentrumssysteme Inbetriebnahme, Konfiguration, Tests und langfristige Wartung erfordern.
Analyse- und Überwachungssoftware wird bis 2032 voraussichtlich mit einem CAGR von 15,26 % wachsen. Dieser Teil des Marktes für Videoüberwachung in südamerikanischen Rechenzentren gewinnt an Aufmerksamkeit, da er Zugriffsausnahmen, Wärmeanomalien und Ereignisse über mehrere Kamerafeeds hinweg identifizieren kann. Johnson Controls stellte 2026 exacqVision 26.0 mit erweiterter plattforminterner KI-Suche und breiterer Kamerakompatibilität vor. Software kann bestehende Kameranetzwerke nützlicher machen, ohne dass alle physischen Geräte gleichzeitig ausgetauscht werden müssen. Sie schafft auch einen wiederkehrenden Umsatzstrom für Anbieter durch Lizenzen, Updates und Supportverträge. Anbieter, die Kompatibilität mit Sicherheitsinformations- und Ereignisverwaltungssystemen nachweisen, haben einen Vorteil in compliance-sensiblen Einrichtungen. Die stärksten Angebote verknüpfen Video-, Zugangs- und Systemwarnungen in einer einzigen Oberfläche. Dies verlagert die Rolle der Überwachung von passiver Aufzeichnung hin zu aktivem Betriebssupport.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kameratyp:
Schwenk-Neige-Zoom-Kameras erweitern die dynamische PerimeterüberwachungFestkameras hielten im Jahr 2026 63,28 % des Kameramix. Ihr Einsatz ist am stärksten in Bereichen, in denen eine kontinuierliche Abdeckung aus einem stabilen Sichtfeld ausreicht. Typische Standorte umfassen Rechenzentrumskorridore, Einfahrtsspuren, Ladebuchten und Perimeterzäune. Festkameras sind auch kostengünstig, wenn eine Einrichtung eine große Anzahl von Kamerapunkten benötigt. Die Marktgröße für Videoüberwachung in südamerikanischen Rechenzentren für Festkamera-Installationen wird durch Auflösungs-Upgrades von HD-Systemen auf 4K- und Ultra-HD-Geräte unterstützt. Wärmekameras erfüllen eine separate Funktion, indem sie Aktivitäten in der Dunkelheit erkennen und Wärmesignaturen in der Nähe kritischer Geräte überwachen. Schwachlicht- und Infrarotkameras werden in Nebenkorridoren und Ladezonen eingesetzt, wo normale Kameras möglicherweise keine klaren forensischen Bilder liefern.
Schwenk-Neige-Zoom-Kameras werden bis 2032 voraussichtlich mit einem CAGR von 13,92 % wachsen. Diese Kameras ermöglichen es Sicherheitsteams, sich verändernde Bedingungen zu untersuchen, ohne für jede potenzielle Sichtlinie eine Festkamera zu installieren. Axis Communications veröffentlichte im September 2025 die AXIS Q6411-LE Bispektral-Schwenk-Neige-Zoom-Kamera mit Wärmeerkennung, 31-fachem optischen Zoom, Edge-KI und nach FIPS 140-3 Level 3 zertifiziertem sicherem Schlüsselspeicher. Teledyne FLIR veröffentlichte im Juni 2025 die PT-Series AI SR mit 4K-Sichtbildgebung, 640×512 Wärmebildgebung und bordeigenem Edge-KI. Diese Produkte zeigen eine Verlagerung von grundlegenden Schwenk-Neige-Fähigkeiten hin zu multispektralen Plattformen, die Ereignisse erkennen, verifizieren und verfolgen können. Der Markt für Videoüberwachung in südamerikanischen Rechenzentren kann von höheren durchschnittlichen Verkaufspreisen profitieren, da die Nachfrage nach diesen fortschrittlichen Fähigkeiten steigt. Schwenk-Neige-Zoom-Geräte sind besonders relevant für weitläufige Perimeter und Einrichtungen mit variablen Bedrohungsszenarien.
Nach Bereitstellungsmodell:
Cloud-Plattformen führen bei Einführung und WachstumCloudbasierte Überwachungssysteme hielten im Jahr 2026 59,78 % des regionalen Umsatzes. Sie bieten eine zentralisierte Verwaltung für Betreiber, die Kameraflotten über mehr als einen Standort hinweg betreiben. Zentralisierte Analysen können Teams auch dabei helfen, Ereignisse über Standorte hinweg zu vergleichen, ohne Personal zwischen Standorten zu versetzen. Das Modell unterstützt die Expansion, da zusätzliche Kameras und Benutzer hinzugefügt werden können, ohne die gleiche lokale Infrastrukturbelastung wie bei einem vollständig On-Premise-System. Es kann Software-Updates vereinfachen und Kontrollen über Einrichtungen hinweg standardisieren. Der Datenspeicherort bleibt ein wichtiges Thema in Südamerika, insbesondere wenn Betreiber bestimmte Aufnahmen lokal aufbewahren müssen. Daher nutzen viele Cloud-Bereitstellungen lokalen Speicher oder Edge-Verarbeitung neben zentralisierten Analysen.
Cloudbasierte Überwachungssysteme werden bis 2032 voraussichtlich mit einem CAGR von 14,39 % wachsen. Axis Communications stellte fest, dass hybride Architekturen zunehmend eingesetzt werden, um sofortige Verarbeitung am Edge mit umfassenderem Cloud-Speicher und -Analyse zu kombinieren. On-Premise-Überwachungssysteme spielen in älteren Einrichtungen und Unternehmen, die eine direkte lokale Kontrolle über gespeicherte Videos benötigen, weiterhin eine bedeutende Rolle. Hybride Überwachungssysteme sind strategisch wichtig geworden, da sie lokale Reaktionsgeschwindigkeit mit umfassenderer Überwachung und Archivierungsfähigkeit kombinieren. Diese Anordnung kann Betreibern helfen, Datenspeicherortanforderungen zu erfüllen und gleichzeitig Cloud-Tools für standortübergreifende Analysen zu nutzen. Der Markt für Videoüberwachung in südamerikanischen Rechenzentren bevorzugt Anbieter, die alle 3 Bereitstellungsoptionen anbieten können. Beschaffungsteams benötigen diese Flexibilität häufig, da verschiedene Einrichtungen im selben Portfolio unterschiedliche Compliance- und Betriebsanforderungen haben können. Anbieter, die eine einzige Architektur vorschreiben, riskieren den Ausschluss von komplexen Rechenzentrumsprojekten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Strom- und Maschinenräume gewinnen an PrioritätPerimeter- und Außenbereichsüberwachung hielt im Jahr 2026 26,54 % des regionalen Umsatzes. Externer Schutz erhält häufig frühe Budgetpriorität, da unbefugter Zutritt, Diebstahl und vorsätzliche Beschädigungen den Einrichtungsbetrieb beeinträchtigen können. Kameras an Zäunen, Fahrzeugtoren, Einfahrtsspuren und externen Zugangspunkten helfen Teams, Aktivitäten zu erkennen, bevor sie kritische Infrastruktur erreichen. Eingangs- und Zugangspunktüberwachung bildet einen weiteren wichtigen Ausgabenbereich. Diese Systeme werden häufig mit Karten oder biometrischen Tools kombiniert, um einen prüffähigen Nachweis des physischen Zugangs zu erstellen. Rechenzentrumsbereichs- und Innenkorridorüberwachung adressiert Insider-Risiken und versehentliche Eingriffe in Geräte. Die Überwachung von Ladebuchten und Lieferbereichen gewinnt an Bedeutung, da Bauaktivitäten die Bewegung wertvoller Geräte und Materialien erhöhen.
Die Überwachung von Strom- und Maschinenräumen wird bis 2032 voraussichtlich mit einem CAGR von 16,59 % wachsen. Wärmekameras, die rund um USV-Geräte, Sammelschienen und Kühlsysteme installiert sind, können ungewöhnliche Wärmemuster erkennen, bevor eine Komponente ausfällt. Dies ist wertvoll, da Strom- und Kühlungsunterbrechungen ein erhebliches Verfügbarkeitsrisiko für ein Rechenzentrum darstellen können. Videosysteme in diesen Räumen dienen daher sowohl als Betriebswerkzeug als auch als Sicherheitswerkzeug. Der Markt für Videoüberwachung in südamerikanischen Rechenzentren profitiert, wenn diese Budgets sowohl durch Einrichtungs- als auch durch Sicherheitsfunktionen finanziert werden. Fernstandort- und Campus-Überwachung wird auch nützlicher, wenn Betreiber Standorte in Sekundärstädten hinzufügen. KI-gestützte Fernüberprüfung kann den Bedarf an großen Vor-Ort-Sicherheitsteams an Standorten mit begrenztem Fachpersonal reduzieren. Dies unterstützt eine konsistentere Aufsicht über verteilte Infrastrukturportfolios.
Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen kombinieren Skalierung und GeschwindigkeitHyperscale-Einrichtungen hielten im Jahr 2026 46,21 % des regionalen Umsatzes. Diese Standorte haben weitläufige Perimeter, mehrere Stromhallen, große Kühlsysteme und ausgedehnte Serverbereiche. Jeder dieser Bereiche erfordert eine andere Kamerapositionierung und einen anderen Überwachungsansatz. Große Standorte benötigen auch Sicherheitsteams, die Informationen effizient überprüfen können, da sie sich nicht auf die manuelle Beobachtung jedes Kamera-Feeds verlassen können. Equinix meldete mehr als 270 Millionen USD an brasilianischen Infrastrukturinvestitionen in den Jahren 2025 und 2026. Bei Standorten über 60 MW wird Analytik praktischer als ein Modell, das nur auf manueller Kameraüberprüfung basiert. Dies macht Hyperscale-Projekte zu einer wichtigen Nachfragequelle für integrierte Video- und Überwachungssysteme.
Hyperscale-Einrichtungen werden bis 2032 voraussichtlich mit einem CAGR von 15,27 % wachsen. Große und mittlere Rechenzentren sind die nächste Ausgabenstufe, da sie auch Kundenanforderungen, Versicherungsbedingungen und Compliance-Erwartungen erfüllen müssen. Kleine Rechenzentren haben eine kleinere Ausgabenbasis, da die Wirtschaftlichkeit fortschrittlicher IP-Überwachung für begrenzte Flächen schwerer zu rechtfertigen sein kann. Edge-Computing verändert diese Position in Sekundärstädten langsam. Einrichtungen, die Finanzdienstleistungs- und Gesundheits-Workloads unterstützen, können infrastrukturgerechte Sicherheit erfordern, auch wenn ihre physische Größe bescheiden ist. Abonnementbasierte Videoverwaltungssoftware und Kamera-als-Dienstleistung-Vereinbarungen können den anfänglichen Kapitalbedarf reduzieren. Der Markt für Videoüberwachung in südamerikanischen Rechenzentren ist daher nicht auf große Standorte beschränkt, obwohl Hyperscale-Einrichtungen die höchste Nachfragekonzentration aufweisen. Flexible Geschäftsmodelle können Anbietern helfen, kleinere Betreiber zu erreichen, ohne den technischen Standard der Lösung zu ändern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumstyp:
Colocation verankert den Umsatz und Cloud-Dienstanbieter rücken vorColocation-Rechenzentren hielten im Jahr 2026 36,64 % des regionalen Umsatzes. Mehrmandanten-Einrichtungen benötigen komplexere Überwachungsanordnungen als Einzelnutzer-Standorte. Betreiber müssen den Kamerazugang für verschiedene Mieter segmentieren und Videoaufzeichnungen aufbewahren, die Fragen zu Zugang, Haftung oder Serviceleistung klären können. Sie müssen auch Unternehmenskunden zeigen, dass physische Zugangskontrollen wie in Verträgen angegeben funktionieren. Dies schafft Nachfrage nach zuverlässigem Speicher, Berechtigungen und dokumentierten Prüfpfaden. Colocation-Anbieter fügten 2025 einen Rekordwert von 184 MW regionaler Kapazität hinzu und festigten damit ihren Vorsprung bei der installierten Basis. Die Größe des Segments schafft anhaltende Nachfrage nach Kamerahardware, Videoverwaltungsplattformen und spezialisierten Integrationsdienstleistungen.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 13,38 % wachsen. Ihre Eigenbauprogramme sind mit der KI-Rechennachfrage in Brasilien und Argentinien verbunden. Cloud-Dienstanbieter-Standorte arbeiten in der Regel mit hochstandardisierten internen Sicherheitsregeln über ihre Einrichtungen hinweg. Diese Regeln können Perimeteranalysen, Wärmeüberwachung kritischer Geräte und kontinuierliche Aufzeichnungen des Rechenzentrumszugangs umfassen. Enterprise- und Edge-Rechenzentren legen mehr Wert auf die Integration mit Gebäudemanagementsystemen und IT-Governance-Systemen. Offene Videoverwaltungsplattformen haben in diesen gemischten Umgebungen einen Vorteil, da sie Kameraflotten verschiedener Hersteller unterstützen. Der Markt für Videoüberwachung in südamerikanischen Rechenzentren profitiert auch von der Fernüberwachung an Edge-Standorten, wo Personalressourcen oft begrenzt sind. Anbieter, die Legacy-Geräte mit neuen Analyse-Tools verbinden, können diese vielfältigen Anforderungen erfüllen.
Geografische Analyse
Brasilien
Brasilien hielt im Jahr 2026 46,58 % des regionalen Umsatzes. Der Korridor São Paulo-Campinas bleibt der am stärksten konzentrierte Hyperscale-Standort der Region, wobei Brasilien im ersten Quartal 2026 1 GW an in Betrieb genommener IT-Kapazität überschritt. Equinix erweiterte seinen brasilianischen Fußabdruck in den Jahren 2025 und 2026, einschließlich Aktivitäten in São Paulo und Rio de Janeiro. Brasiliens regulatorisches Umfeld unterstützt die Nachfrage, da Anatel-Resolution Nr. 780/2025 einen Compliance-Zyklus für telekommunikationsgebundene Rechenzentren festlegt. Die Marktgröße für Videoüberwachung in südamerikanischen Rechenzentren in Brasilien wird auch durch neue KI-Einrichtungen unterstützt, die eine stärkere Zugangs- und Geräteüberwachung benötigen.
Argentinien
Argentinien wird bis 2032 voraussichtlich mit einem CAGR von 16,91 % wachsen. Sur Energy und OpenAI unterzeichneten im Oktober 2025 eine Absichtserklärung für die geplante 500-MW-Stargate-Argentinien-Einrichtung in Patagonien, die im Rahmen von Argentiniens RIGI-Investitionsrahmen strukturiert ist. Wenn das Projekt abgeschlossen wird, könnte es eine erhebliche Nachfrage nach Perimeter-, Zugangssteuerungs- und Betriebsresilienzüberwachung unterstützen. Bestehende Colocation-Aktivitäten rund um Buenos Aires schaffen ebenfalls eine Basis für integrierte Überwachungsbeschaffung. Argentiniens Potenzial für erneuerbare Energien und technische Kompetenz unterstützen seine Position als aufstrebender Standort für größere digitale Infrastrukturprojekte. Der Markt für Videoüberwachung in südamerikanischen Rechenzentren würde davon profitieren, wenn diese Entwicklungen von der Planungs- in die Bau- und Betriebsphase übergehen. Die Umsetzung wird jedoch von der Projektdurchführung und der Verfügbarkeit spezialisierter Sicherheitsintegrationskapazitäten abhängen.
Chile und das übrige Südamerika
Chile und das übrige Südamerika haben ein Nachfrageprofil, das durch Regulierung und Unternehmensinfrastrukturinvestitionen geprägt ist. Chiles Cybersicherheitsrahmengesetz Nr. 21.663 trat am 1. Januar 2025 in Kraft und schafft einen formalen Rahmen für qualifizierende Betreiber. Chiles Privatschutzgesetz Nr. 21.659 stärkt auch den Bedarf an nachvollziehbaren Videosystemen in relevanten Hochrisikobereichen. Diese Anforderungen begünstigen IP-Systeme, die prüffähige Protokolle erstellen und mit Zugangskontrollen integriert werden können. Kolumbien, Peru und der weitere Andenraum bieten zusätzliche Möglichkeiten, da Cloud-Regionen und Unternehmensinfrastruktur sich entwickeln. Ihre kurzfristige Chance ist kleiner als die Brasiliens oder Argentiniens, da Hyperscale-Pipelines weniger konzentriert sind. Der Markt für Videoüberwachung in südamerikanischen Rechenzentren kann dennoch durch Fernüberwachung und skalierbare Cloud-Verwaltung für Anbieter mit regionalen Lieferfähigkeiten zugänglicher werden.
Wettbewerbslandschaft
Marktkonzentration
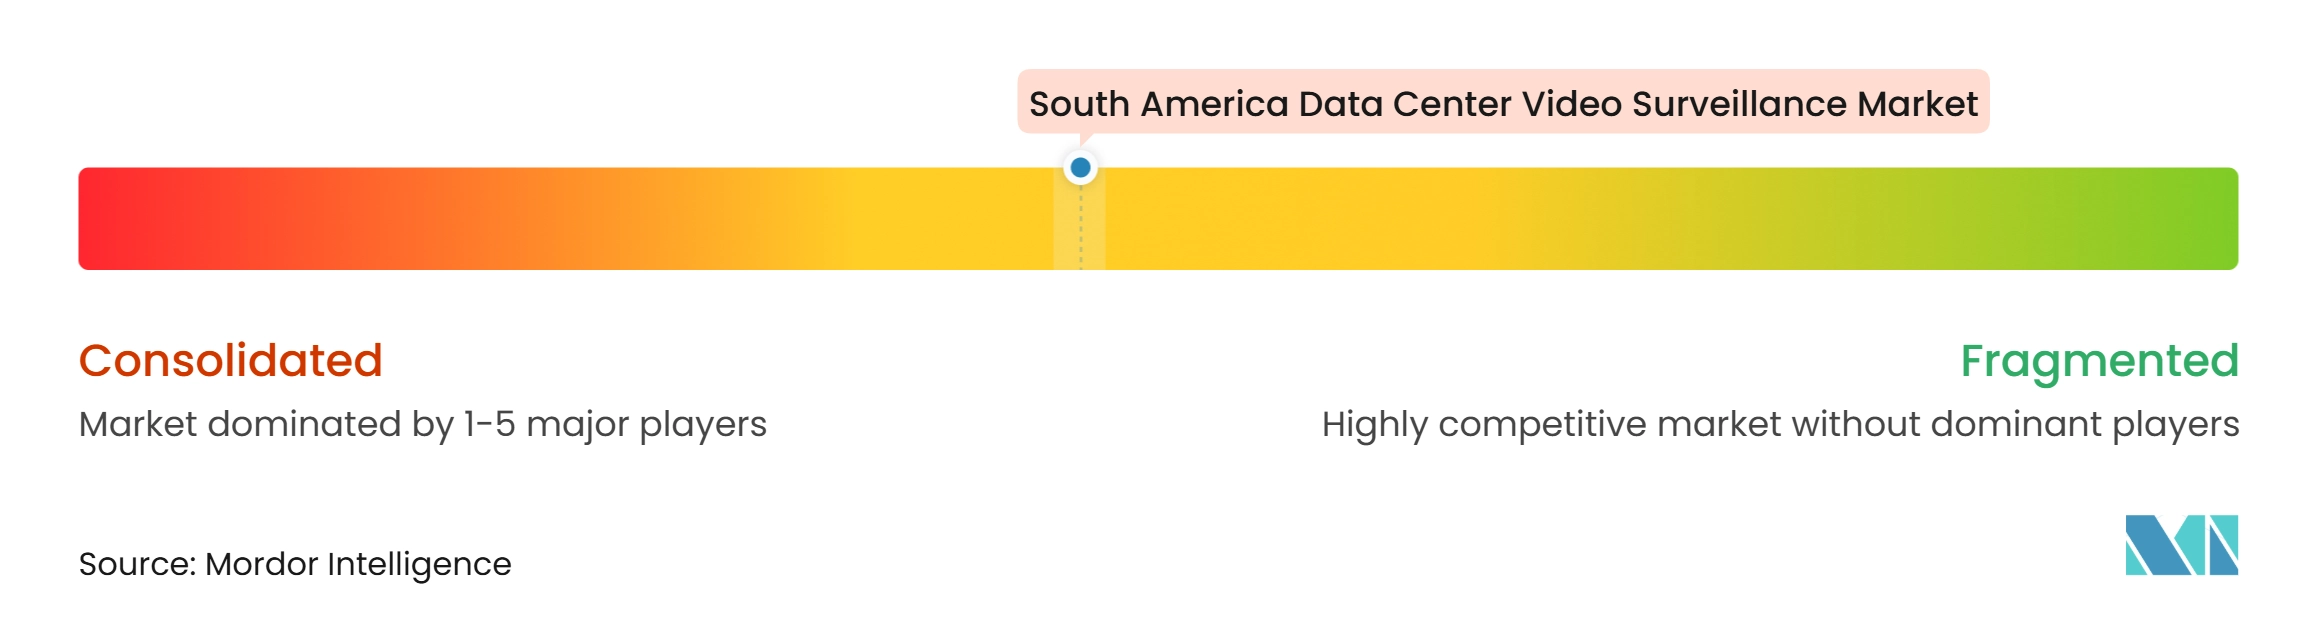
Der Markt für Videoüberwachung in südamerikanischen Rechenzentren ist mäßig fragmentiert, mit globalen Hardwareanbietern, Videoverwaltungssoftware-Anbietern und regionalen Integratoren, die in verschiedenen Teilen der Wertschöpfungskette aktiv sind. Dahua, Axis Communications, Bosch, Hanwha Vision, Honeywell und Intelbras konkurrieren durch Produktportfolios, Kanalreichweite, Softwarefähigkeiten und lokalen Support. Kein Anbieter hält eine dominante Position in allen Ländern, Bereitstellungstypen und Produktkategorien. Intelbras hat eine besondere lokale Position durch brasilianische Fertigung, Vertriebsabdeckung und sein KI-gestütztes CFTV Defense IA-Angebot. Hardwareanbieter stehen unter zunehmendem Druck, Softwarekompatibilität, Gerätesicherheit und Unterstützung für integrierte Compliance-Aufzeichnungen nachzuweisen. Verwaltete Überwachungsdienstleistungen sind eine wichtige Chance, da einige Hyperscale-Betreiber Verträge bevorzugen, die Installation, Überwachung und Geräteaktualisierungen umfassen. Dies unterstützt wiederkehrende Lieferantenbeziehungen anstelle von einmaligen Produkttransaktionen.
Cloud-native Videoverwaltungsplattformen verändern den Wettbewerb, indem sie die Bedeutung wiederkehrender Software-Abonnements erhöhen. Johnson Controls stellte auf der ISC West 2026 CCURE IQ 3.2, integriertes Videomanagement, automatisiertes Vorfallsmanagement und KI-gestützte Illustra-Kameraanalysen vor. Die Produktausrichtung bringt Zugangssteuerungs- und Videofunktionen in einer einzigen Oberfläche für unternehmenskritische Standorte zusammen. Axis Communications stärkte auch seinen regionalen Marktzugang durch eine Vertriebspartnerschaft mit DACAS im Dezember 2025 für Argentinien, Bolivien und Paraguay. Diese Maßnahmen adressieren einen wichtigen Marktbedarf, da regionale Installationsqualität und technischer Support das Käufervertrauen beeinflussen können. Anbieter mit offenen Anwendungsschnittstellen haben auch einen Vorteil, wenn Kunden gemischte Flotten aus Legacy- und neuen Kamerageräten betreiben.
Fortschrittliche Gerätesicherheit wird zu einem weiteren Faktor bei der Anbieterauswahl. Axis Communications veröffentlichte die Q6411-LE Bispektral-Schwenk-Neige-Zoom-Kamera mit ARTPEC-9 Edge-KI und nach FIPS 140-3 Level 3 zertifiziertem sicherem Schlüsselspeicher. Teledyne FLIR stellte seine PT-Series AI SR mit sichtbarer und thermischer Bildgebung in einer Schwenk-Neige-Plattform vor, die für die Erkennung und Verfolgung an kritischen Infrastrukturstandorten konzipiert ist. Diese Produkte zeigen, warum Käufer kritischer Infrastruktur zunehmend Kontrollen auf Geräteebene sowie Bildqualität bewerten. Kameraagnostische Plattformen, die die Suche in natürlicher Sprache über verschiedene Flotten hinweg unterstützen, stellen auch eine Herausforderung für hardwareorientierte Anbieter dar. Die Wettbewerbsposition eines Anbieters wird von Integrationsfähigkeit, regionaler Serviceabdeckung, Cybersicherheitskontrollen und der Fähigkeit abhängen, lokale Daten- und Datenschutzanforderungen zu erfüllen. Der Markt für Videoüberwachung in südamerikanischen Rechenzentren bleibt sowohl für globale Anbieter als auch für lokal etablierte Teilnehmer offen, da die Kundenanforderungen je nach Standort und Land variieren.
Branchenführer im Markt für Videoüberwachung in südamerikanischen Rechenzentren
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Zhejiang Dahua Technology Co., Ltd.
-
Intelbras S.A. Industria de Telecomunicacao Eletronica Brasileira
-
Axis Communications AB
-
Motorola Solutions, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Videoüberwachung in südamerikanischen Rechenzentren Unternehmen in diesem Bericht
- Zhejiang Dahua Technology Co., Ltd.
- Intelbras S.A. Industria de Telecomunicacao Eletronica Brasileira
- Axis Communications AB
- Motorola Solutions, Inc.
- Robert Bosch GmbH
- Hanwha Vision Co., Ltd.
- Honeywell International Inc.
- Johnson Controls International plc
- Teledyne FLIR LLC
- Panasonic Corporation
- VIVOTEK Inc.
- Eagle Eye Networks, Inc.
- Verkada Inc.
- Genetec Inc.
- NEC Corporation
- Infinova International, Inc.
- Zhejiang Uniview Technologies Co., Ltd.
- Tiandy Technologies Co., Ltd.
- Allied Universal
- Milestone Systems A/S
Neueste Industrielle Entwicklungen in Markt für Videoüberwachung in südamerikanischen Rechenzentren
- August 2026: Axis Communications eröffnete sein Büro in Buenos Aires als strategischen Knotenpunkt für Argentinien, Uruguay und Paraguay wieder, wobei die Ergebnisse für das erste Halbjahr 2026 im Cono Sur über den Unternehmenserwartungen lagen. Der Schritt vertieft die direkte Kanalabdeckung im am schnellsten wachsenden subregionalen Rechenzentrums-Markt.
- März 2026: Johnson Controls kündigte auf der ISC West 2026 C•CURE IQ VMS, C•CURE IQ Incident Management mit automatisierten ereignisgesteuerten Workflows, exacqVision 26.0 mit erweiterter plattforminterner KI-Suche, die Illustra Panoramic Camera mit einem 188°-KI-Erkennungssichtfeld und Illustra 360 Varifocal Cameras an. Diese Einführungen konvergieren Zugangssteuerung und Videoüberwachung in einer einzigen Unternehmensschnittstelle für unternehmenskritische Umgebungen.
- März 2026: Axis Communications stellte auf der ISC West 2026 Sicherheitsprodukte vor, darunter private Mobilfunkgeräte für die Kamerabereitstellung ohne Verkabelung, eine Global-Shutter-Kamera und eine Bispektralkamera zur Perimetereinbruchserkennung und Temperaturüberwachung. Diese Technologien werden die physische Sicherheit und Betriebsüberwachung in Rechenzentren in Südamerika unterstützen.
- März 2026: Schneider Electric und NVIDIA kündigten Blueprints für die Gestaltung, Simulation und den Betrieb von KI-Fabriken an. Die Blueprints integrieren AVEVA-Architektur mit NVIDIA Omniverse und testen NVIDIA Nemotron KI für das Alarmmanagement. Die Zusammenarbeit nutzt Video und Telemetrie zur Unterstützung von KI-Management, Überwachung, Monitoring, Sicherheit, Anomalieerkennung und Transparenz in südamerikanischen Rechenzentren.
Berichtsumfang für den Markt für Videoüberwachung in südamerikanischen Rechenzentren
Der Markt für Videoüberwachung in südamerikanischen Rechenzentren umfasst Technologien und Dienstleistungen, die visuelle Sicherheit, Überwachung und Kontrolle von Rechenzentrumseinrichtungen ermöglichen. Er umfasst Lösungen, die darauf ausgelegt sind, die physische Sicherheit zu verbessern, unbefugte Aktivitäten zu erkennen, die Reaktion auf Vorfälle zu unterstützen und eine Echtzeit-Betriebstransparenz in kritischen Infrastrukturumgebungen zu bieten. Der Markt wird durch zunehmende Bedenken hinsichtlich Einrichtungsschutz, Anlagensicherheit, Geschäftskontinuität und der wachsenden Einführung intelligenter Überwachungssysteme mit fortschrittlichen Überwachungs- und Analysefähigkeiten angetrieben.
Der Markt für Videoüberwachung in südamerikanischen Rechenzentren ist segmentiert nach Komponente (Kameras und Bildgebungshardware, Videoverwaltungssoftware, Speicher- und Aufzeichnungshardware, Analyse- und Überwachungssoftware sowie Installations-, Integrations- und Supportdienstleistungen), Kameratyp (Festkameras, Schwenk-Neige-Zoom-Kameras, Wärmekameras und spezialisierte Schwachlicht- und Infrarotkameras), Bereitstellung (On-Premise-Überwachungssysteme, cloudbasierte Überwachungssysteme und hybride Überwachungssysteme), Anwendung (Perimeter- und Außenbereichsüberwachung, Eingangs- und Zugangspunktüberwachung, Rechenzentrumsbereichs- und Innenkorridorüberwachung, Strom- und Maschinenraumüberwachung, Ladebucht- und Lieferbereichsüberwachung sowie Fernstandort- und Campus-Überwachung), Größe (Klein, Mittel, Groß, Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs), Enterprise/Edge und Edge-Rechenzentren) sowie Land (Brasilien, Argentinien und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kameras und Bildgebungshardware |
| Videoverwaltungssoftware |
| Speicher- und Aufzeichnungshardware |
| Analyse- und Überwachungssoftware |
| Installations-, Integrations- und Supportdienstleistungen |
| Festkameras |
| Schwenk-Neige-Zoom-Kameras |
| Wärmekameras |
| Spezialisierte Schwachlicht- und Infrarotkameras |
| On-Premise-Überwachungssysteme |
| Cloudbasierte Überwachungssysteme |
| Hybride Überwachungssysteme |
| Perimeter- und Außenbereichsüberwachung |
| Eingangs- und Zugangspunktüberwachung |
| Rechenzentrumsbereichs- und Innenkorridorüberwachung |
| Strom- und Maschinenraumüberwachung |
| Ladebucht- und Lieferbereichsüberwachung |
| Fernstandort- und Campus-Überwachung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Enterprise/Edge |
| Edge-Rechenzentren |
| Brasilien |
| Argentinien |
| Übriges Südamerika |
| Nach Komponente | Kameras und Bildgebungshardware |
| Videoverwaltungssoftware | |
| Speicher- und Aufzeichnungshardware | |
| Analyse- und Überwachungssoftware | |
| Installations-, Integrations- und Supportdienstleistungen | |
| Nach Kameratyp | Festkameras |
| Schwenk-Neige-Zoom-Kameras | |
| Wärmekameras | |
| Spezialisierte Schwachlicht- und Infrarotkameras | |
| Nach Bereitstellungsmodell | On-Premise-Überwachungssysteme |
| Cloudbasierte Überwachungssysteme | |
| Hybride Überwachungssysteme | |
| Nach Anwendung | Perimeter- und Außenbereichsüberwachung |
| Eingangs- und Zugangspunktüberwachung | |
| Rechenzentrumsbereichs- und Innenkorridorüberwachung | |
| Strom- und Maschinenraumüberwachung | |
| Ladebucht- und Lieferbereichsüberwachung | |
| Fernstandort- und Campus-Überwachung | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Enterprise/Edge | |
| Edge-Rechenzentren | |
| Nach Land | Brasilien |
| Argentinien | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Videoüberwachung in südamerikanischen Rechenzentren?
Der Markt wird im Jahr 2026 auf 69,12 Millionen USD geschätzt und soll bis 2032 einen Wert von 142,82 Millionen USD erreichen, mit einem CAGR von 12,52 % von 2027 bis 2032.
Welche Komponente wird bei der Videoüberwachung in Rechenzentren voraussichtlich am schnellsten wachsen?
Analyse- und Überwachungssoftware wird bis 2032 voraussichtlich mit einem CAGR von 15,26 % wachsen, da Betreiber Videodaten für Zugriffsüberprüfungen und Geräteüberwachung nutzen.
Warum sind cloudbasierte Überwachungsplattformen für Rechenzentren wichtig?
Cloudbasierte Überwachungssysteme hielten im Jahr 2026 einen Anteil von 59,78 % und werden voraussichtlich mit einem CAGR von 14,39 % wachsen, da sie zentralisiertes Management und skalierbare Analysen unterstützen.
Welche Anwendung wird voraussichtlich am schnellsten in südamerikanischen Einrichtungen wachsen?
Die Überwachung von Strom- und Maschinenräumen wird bis 2032 voraussichtlich mit einem CAGR von 16,59 % wachsen, da Strom- und Kühlanlagen einer kontinuierlichen Beobachtung bedürfen.
Welches Land hat den größten Anteil an der regionalen Nachfrage?
Brasilien hielt im Jahr 2026 einen Anteil von 46,58 %, unterstützt durch den Rechenzentrumskorridor São Paulo-Campinas und formale Anforderungen an die physische Sicherheit.
Was macht Hyperscale-Einrichtungen für Anbieter wichtig?
Hyperscale-Einrichtungen hielten im Jahr 2026 einen Anteil von 46,21 % und werden bis 2032 voraussichtlich mit einem CAGR von 15,27 % wachsen, was eine weitläufige Perimeter- und kritische Infrastrukturabdeckung erfordert.