
Tamaño y Participación del Mercado de Videovigilancia en Centros de Datos de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
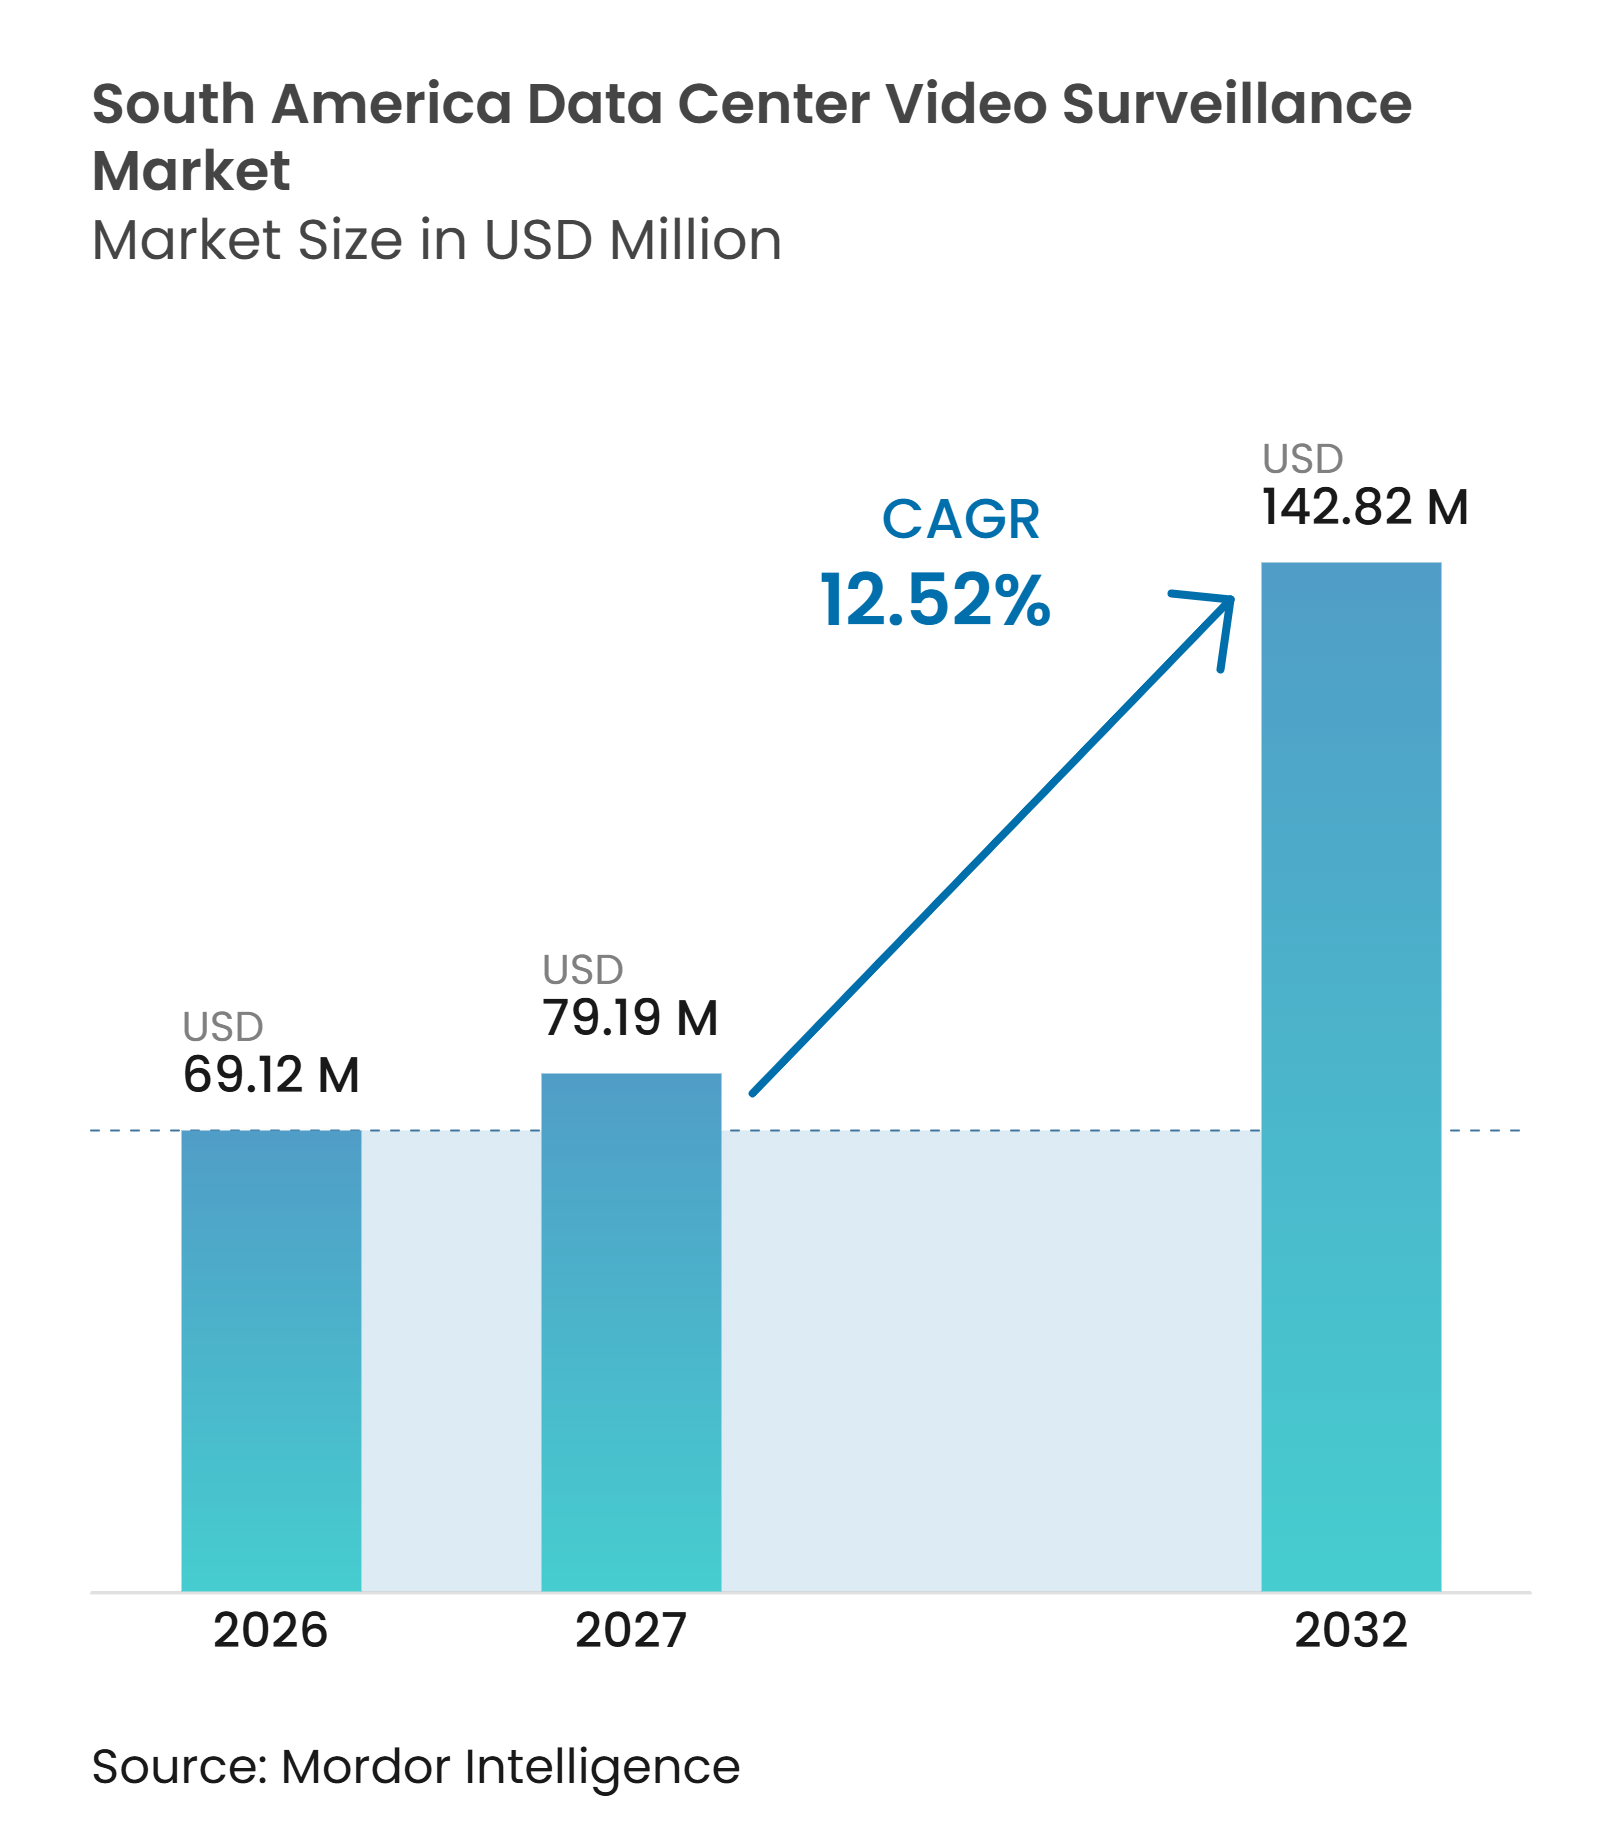
| Tamaño del mercado en el año base (2026) | 69.12 Millones de dólares |
| Tamaño del Mercado (2027) | 79.19 Millones de dólares |
| Tamaño del Mercado (2032) | 142.82 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.52 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Videovigilancia en Centros de Datos de América del Sur por Mordor Intelligence
El tamaño del mercado de videovigilancia en centros de datos de América del Sur se valora en 69,12 millones de USD en 2026 y se prevé que alcance los 142,82 millones de USD para 2032, avanzando a un CAGR del 12,52% de 2027 a 2032. La expansión de la capacidad de hiperescala de Brasil está aumentando la necesidad de cobertura perimetral, registros de acceso y monitoreo de equipos eléctricos y de refrigeración. Las nuevas cargas de trabajo de inteligencia artificial también elevan el valor del monitoreo continuo porque las instalaciones con alta densidad de GPU concentran equipos de alto valor y operan con márgenes de refrigeración más estrechos. Los requisitos de cumplimiento están orientando las adquisiciones hacia sistemas conectados que puedan preservar el video, documentar los eventos de acceso y respaldar las revisiones de auditoría. Los proveedores que combinan cámaras, software de gestión, análisis y soporte de entrega local están mejor posicionados para atender estos requisitos. El mercado de videovigilancia en centros de datos de América del Sur también se beneficia de la sustitución de instalaciones analógicas heredadas por sistemas basados en IP y habilitados para análisis.
Conclusiones Clave del Informe
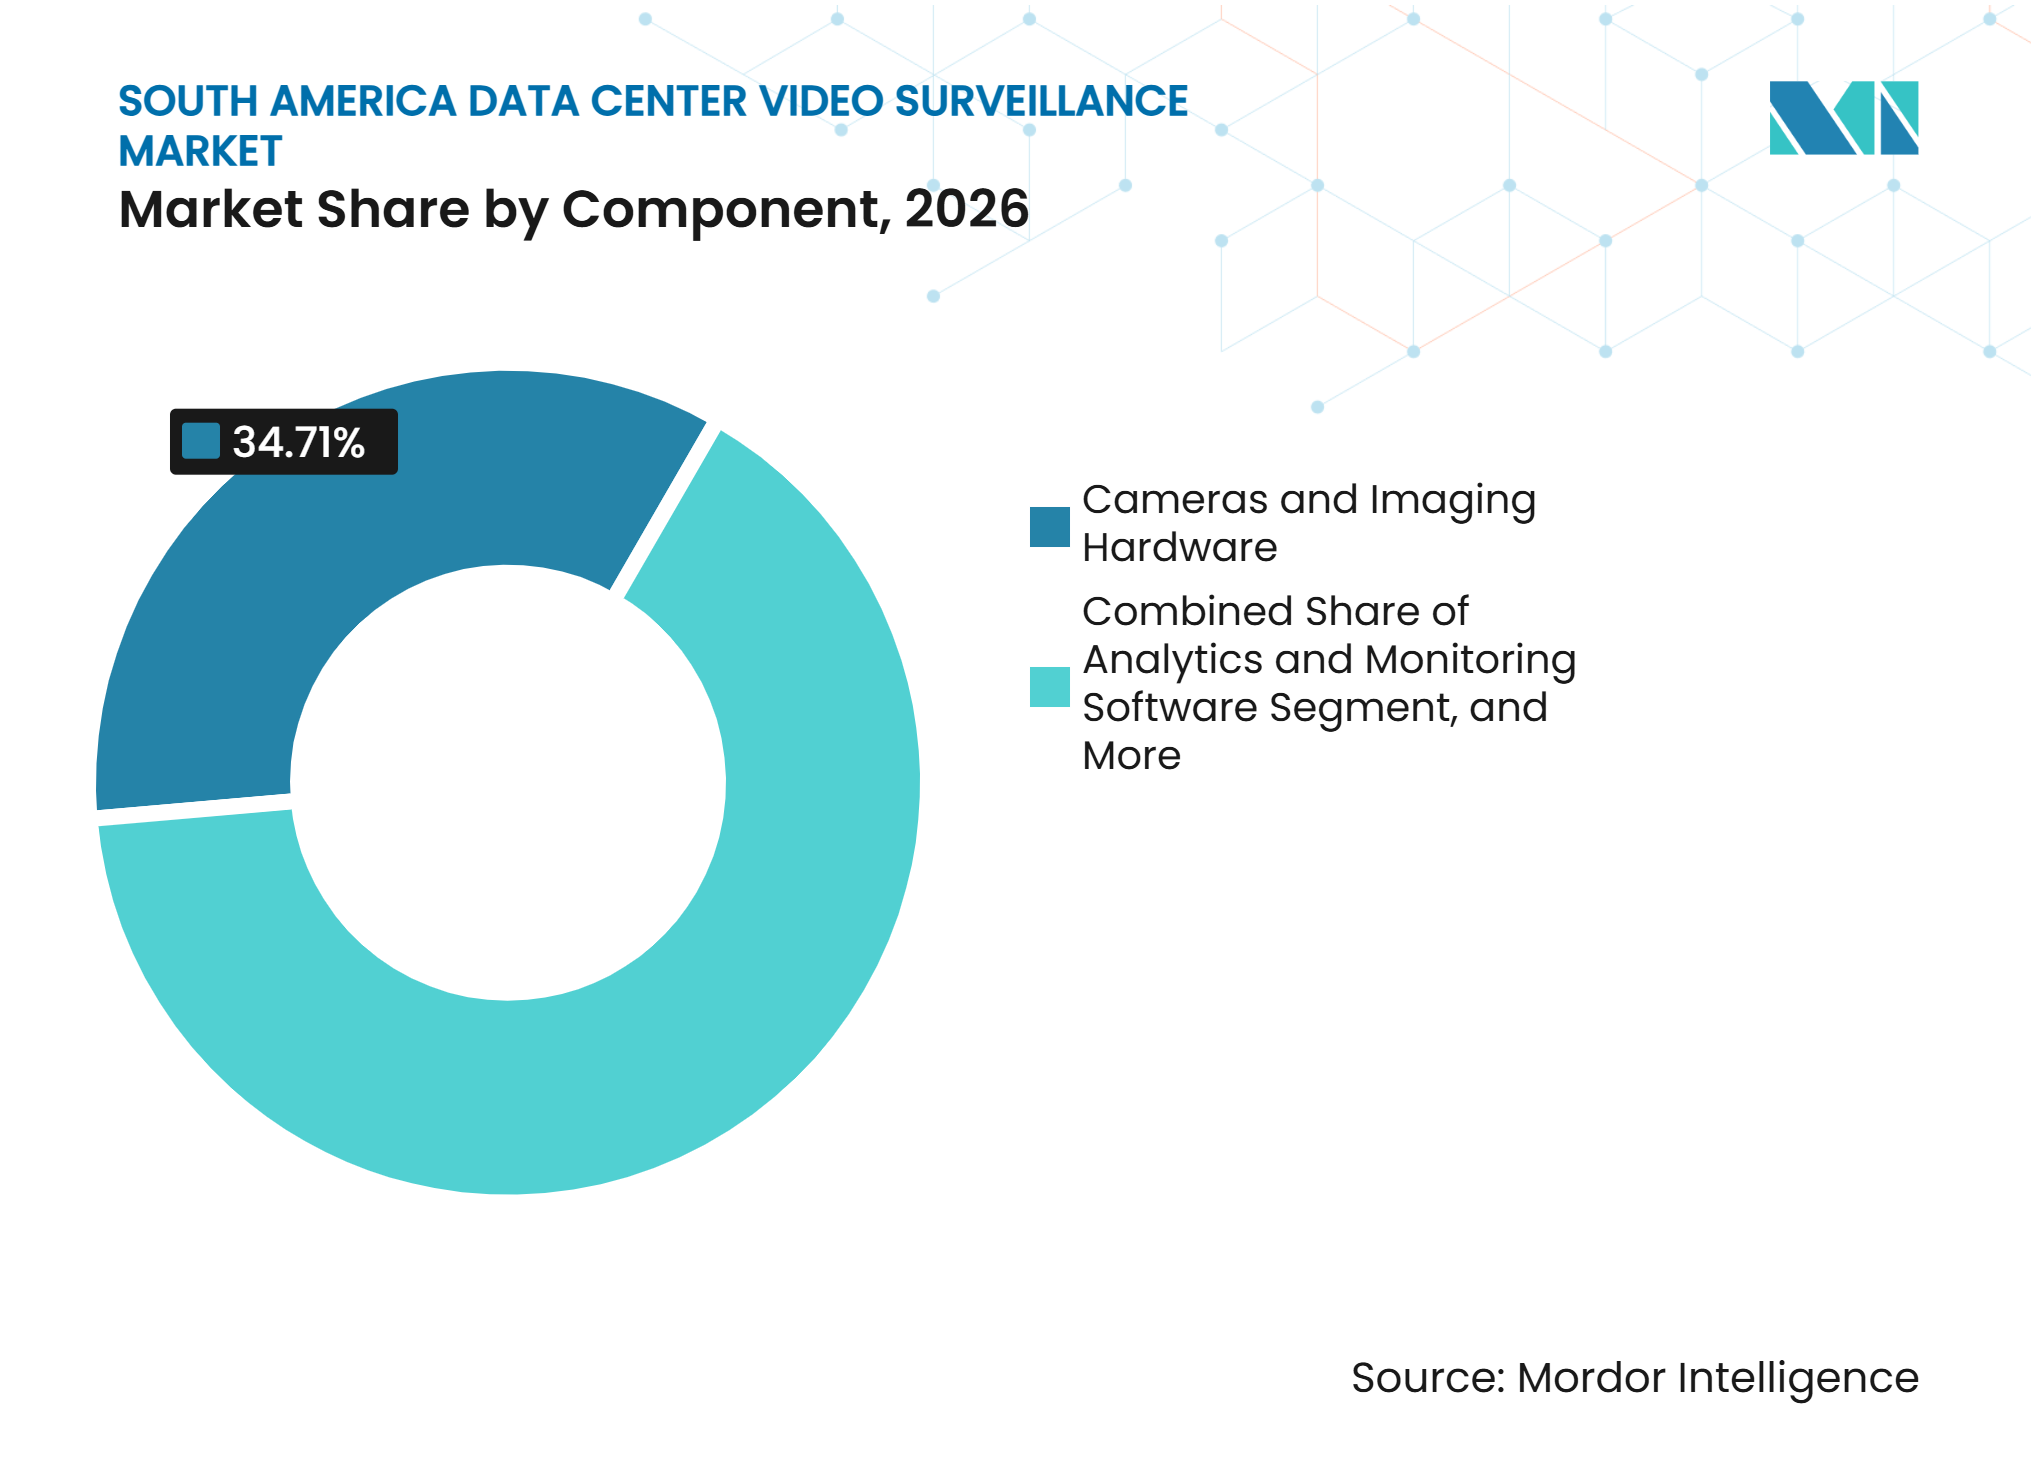
- Por componente, Cámaras y Hardware de Imagen representaron el 34,71% de la participación del mercado de videovigilancia en centros de datos de América del Sur en 2026, mientras que se proyecta que el Software de Análisis y Monitoreo se expanda a un CAGR del 15,26% hasta 2032.
- Por tipo de cámara, las Cámaras Fijas representaron el 63,28% de la combinación de cámaras en 2026, mientras que se proyecta que las Cámaras Pan-Tilt-Zoom se expandan a un CAGR del 13,92% hasta 2032.
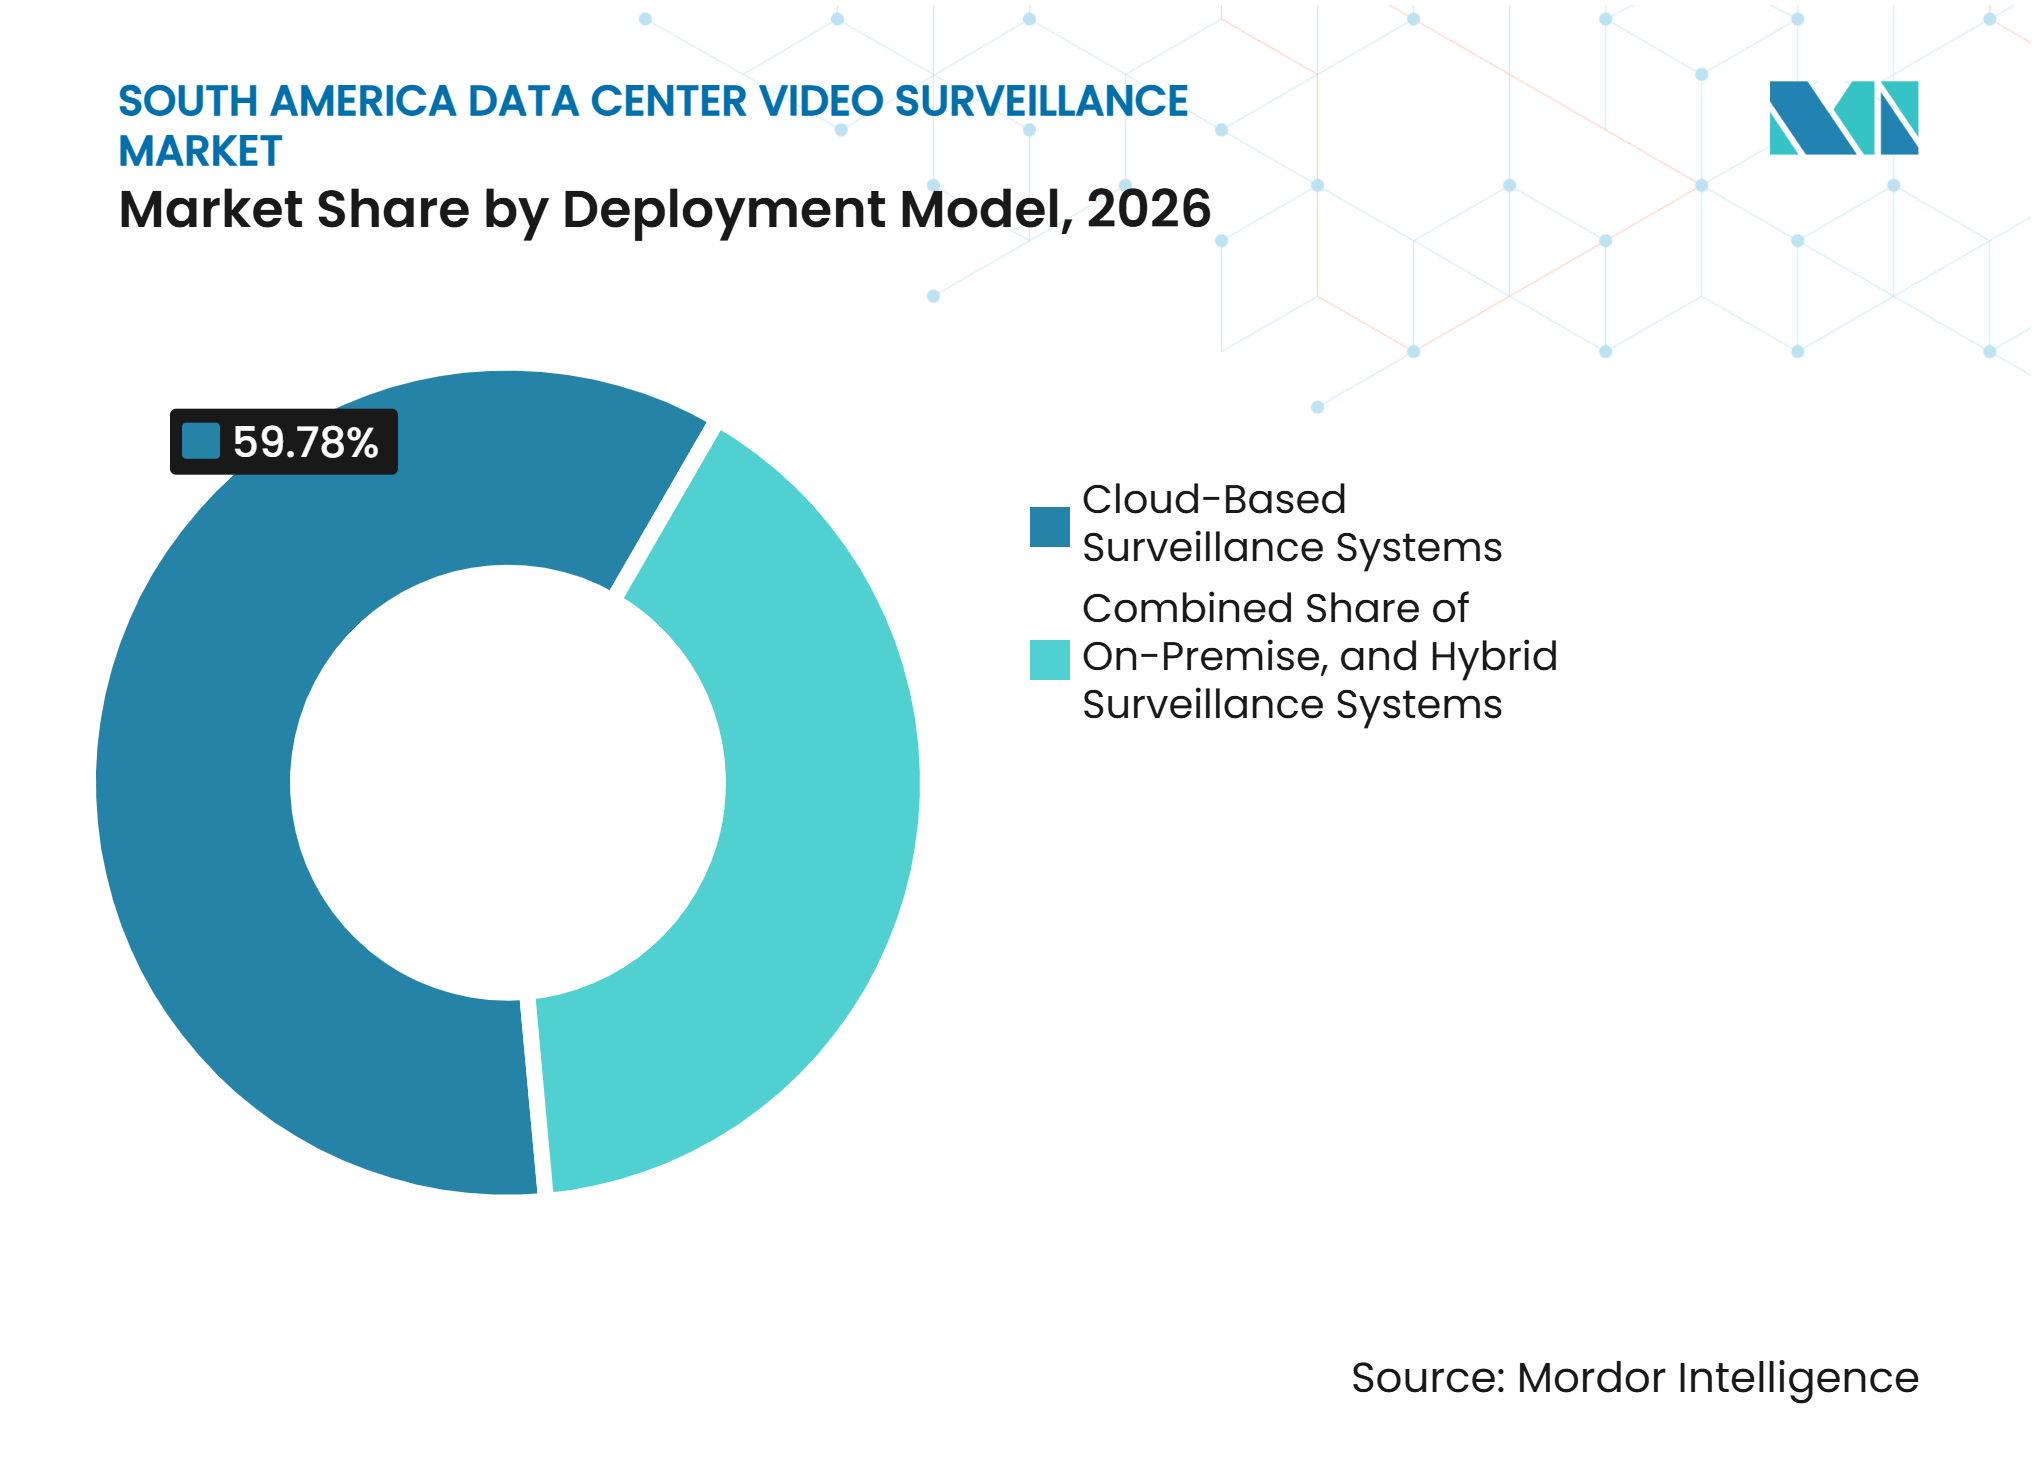
- Por modelo de implementación, los Sistemas de Videovigilancia Basados en la Nube representaron el 59,78% del tamaño del mercado de videovigilancia en centros de datos de América del Sur en 2026 y se proyecta que se expandan a un CAGR del 14,39% hasta 2032.
- Por aplicación, el Monitoreo de Perímetro y Área Externa tuvo una participación del 26,54% en 2026, mientras que se proyecta que el Monitoreo de Salas Eléctricas y Mecánicas se expanda a un CAGR del 16,59% hasta 2032.
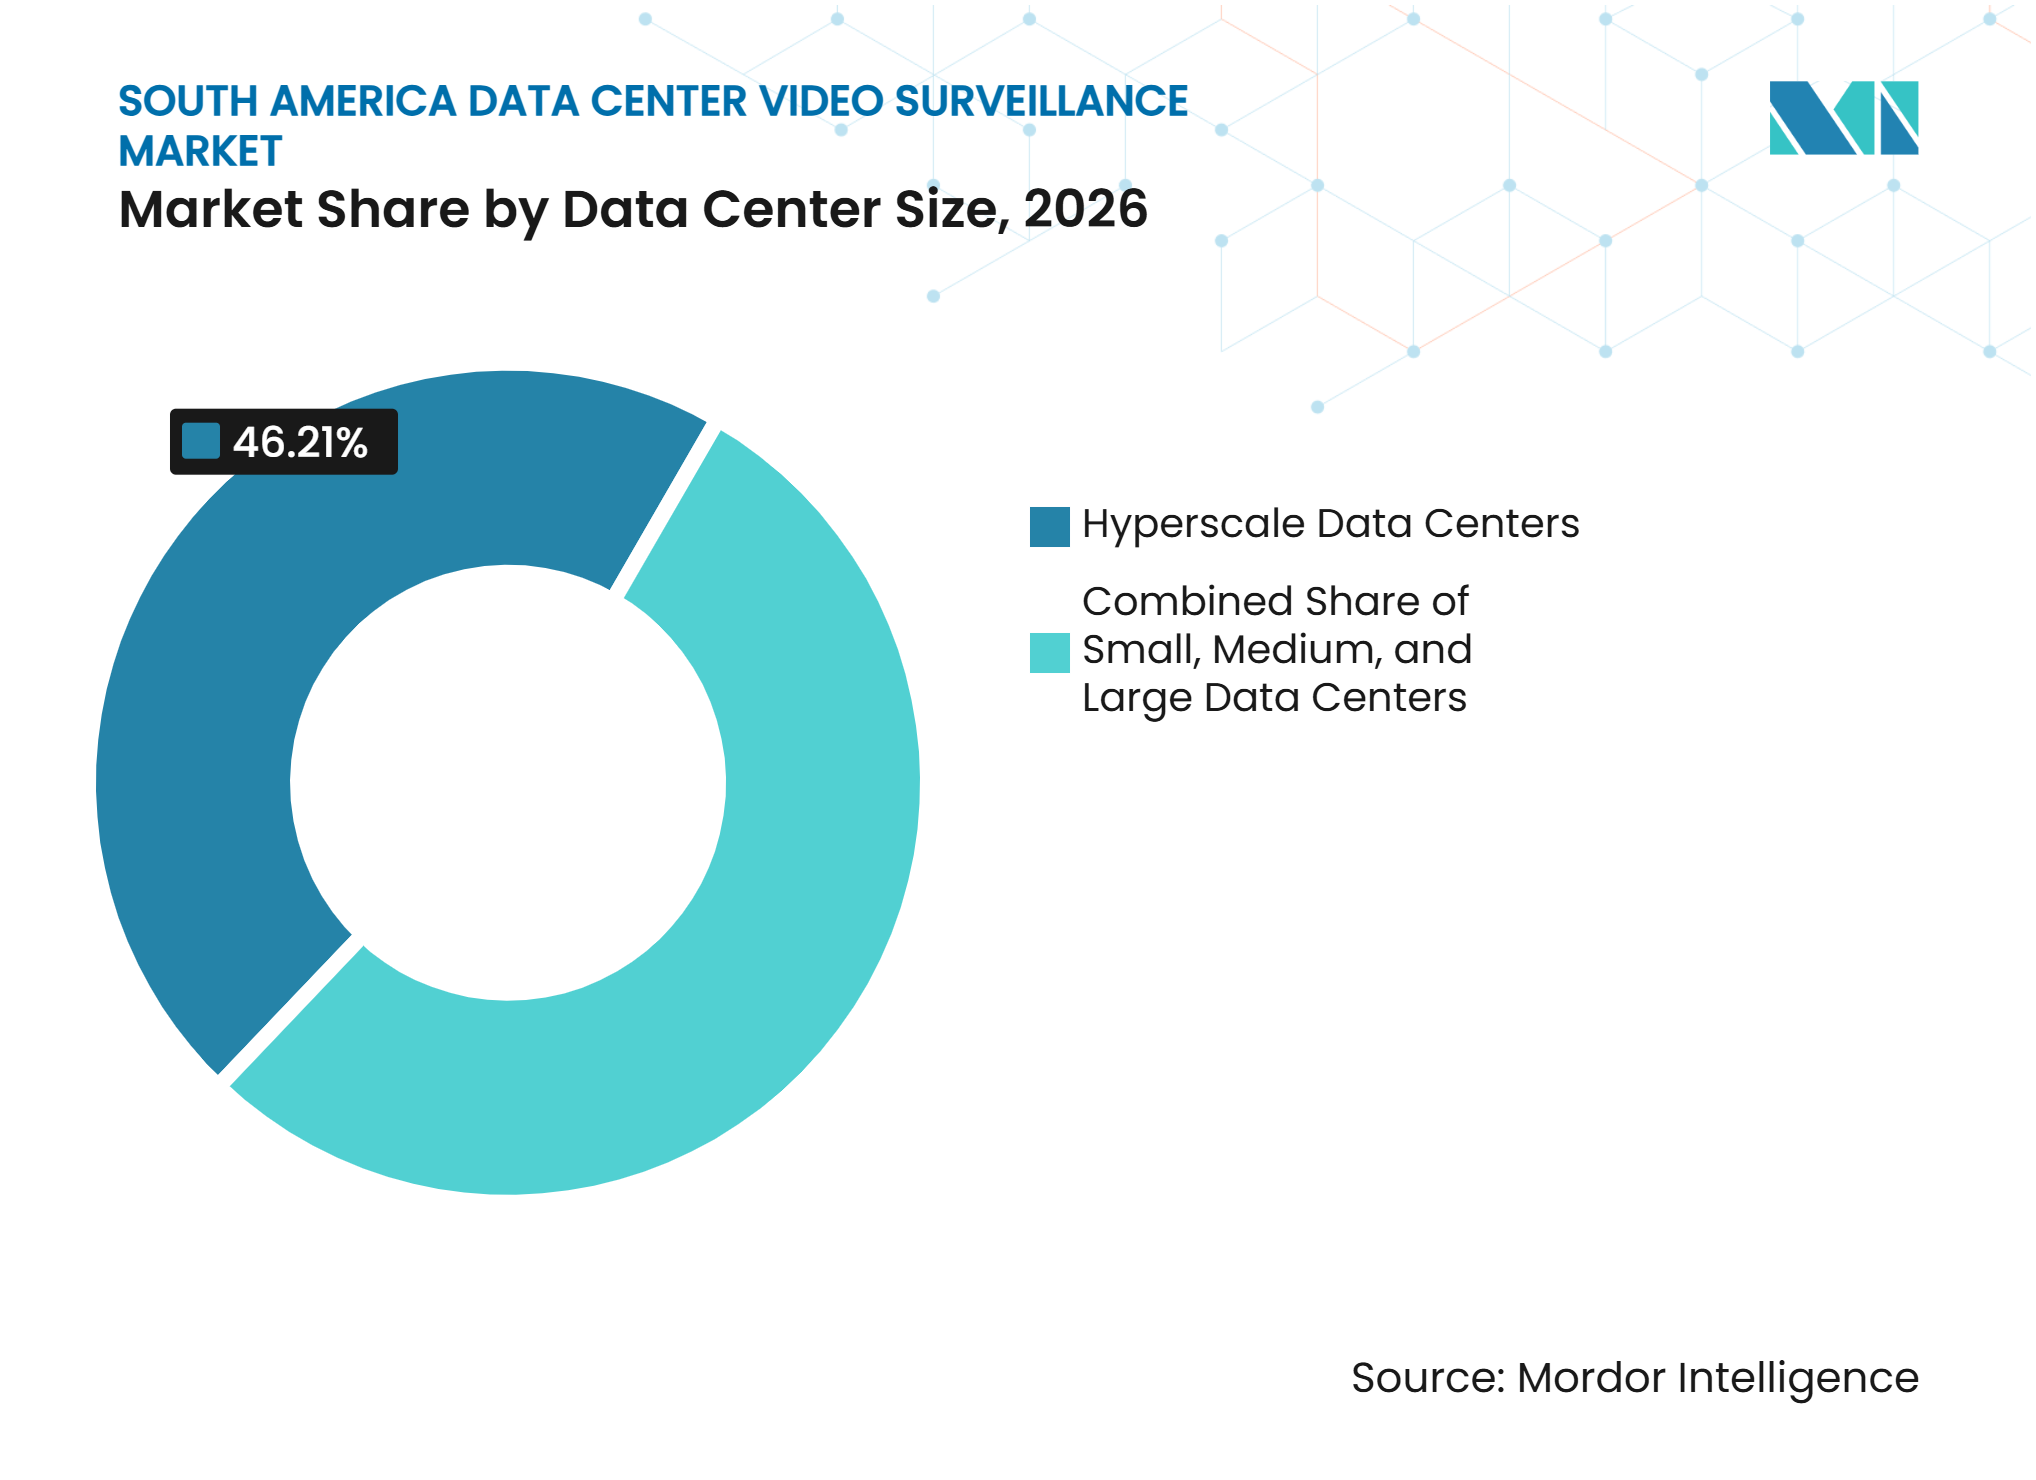
- Por tamaño de centro de datos, las instalaciones de Hiperescala tuvieron una participación del 46,21% en 2026 y se proyecta que se expandan a un CAGR del 15,27% hasta 2032.
- Por tipo de centro de datos, los centros de datos de Colocación tuvieron una participación del 36,64% en 2026, mientras que se proyecta que los Proveedores de Servicios en la Nube se expandan a un CAGR del 13,38% hasta 2032.
- Por geografía, Brasil tuvo una participación del 46,58% en 2026, mientras que se proyecta que Argentina se expanda a un CAGR del 16,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Centros de Datos de Hiperescala y Colocación | +2.5% | Brasil, Argentina, Resto de América del Sur | Corto plazo (≤ 2 años) |
| Aumento de los Requisitos de Cumplimiento para el Acceso Físico Auditable | +2.0% | Brasil, Chile, Resto de América del Sur | Mediano plazo (2-4 años) |
| Incremento de Cargas de Trabajo de Inteligencia Artificial y Nube en Brasil y Chile | +2.0% | Brasil, Chile, Argentina | Corto plazo (≤ 2 años) |
| Migración de CCTV Analógico a Sistemas Basados en IP y Habilitados para Análisis | +1.5% | Brasil, Argentina, Resto de América del Sur | Mediano plazo (2-4 años) |
| Crecimiento de Racks de Alta Densidad que Aumenta el Riesgo de Puntos Ciegos y Perímetro | +1.0% | Campus de hiperescala en Brasil y Chile | Corto plazo (≤ 2 años) |
| Mayores Requisitos de Retención de Video que Incrementan la Demanda de Optimización de Almacenamiento | +0.8% | Global, liderado por Brasil y Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Centros de Datos de Hiperescala y Colocación
Las instalaciones de Nivel III y Nivel IV requieren una instalación de cámaras más compleja que los edificios comerciales ordinarios. Las rutas de alimentación redundantes, los recorridos de cables protegidos y los equipos resistentes a vibraciones e interferencias electromagnéticas aumentan los costos de instalación. La operación continua, el alto flujo de aire y los equipos GPU de alta densidad también pueden acortar los ciclos de reemplazo de algunos componentes de hardware. Los trabajos de modernización añaden restricciones adicionales porque los instaladores deben proteger las operaciones activas y trabajar en torno al cableado y los diseños de refrigeración existentes. Estas condiciones pueden retrasar las actualizaciones de los proveedores de colocación más pequeños, especialmente cuando el acceso a financiamiento es limitado. El mercado de videovigilancia en centros de datos de América del Sur enfrenta una conversión más lenta de los sistemas analógicos técnicamente obsoletos cuando el costo de una modernización completa es elevado.
Aumento de los Requisitos de Cumplimiento para el Acceso Físico Auditable
La Resolución No. 780/2025 de Anatel de Brasil estableció requisitos de evaluación de conformidad y homologación para los centros de datos vinculados a redes de telecomunicaciones. La resolución exige medidas contra el acceso no autorizado, daños y amenazas internas y externas. Las instalaciones existentes tienen un período de cumplimiento de 3 años después de la publicación del procedimiento operativo, lo que crea un ciclo definido de reemplazo y actualización.[1] La Ley Marco de Ciberseguridad No. 21.663 de Chile también sitúa a los centros de datos calificados dentro de un marco de ciberseguridad más formal. Estos requisitos favorecen los sistemas de video que vinculan las grabaciones a los eventos de acceso y conservan registros con marca de tiempo. El mercado de videovigilancia en centros de datos de América del Sur tiene, por tanto, un camino más claro hacia plataformas integradas de gestión de video que hacia los sistemas de CCTV independientes.
Incremento de Cargas de Trabajo de Inteligencia Artificial y Nube en Brasil y Chile
La computación de inteligencia artificial está cambiando el perfil de riesgo físico de las grandes instalaciones en Brasil y Chile. Las áreas de servidores con alta densidad de GPU aumentan las consecuencias de las interrupciones de refrigeración y crean una mayor necesidad de monitorear la infraestructura crítica de energía y mecánica. Microsoft confirmó 2 parques de cómputo GPU en el área metropolitana de Campinas, lo que señala una nueva categoría de despliegue de capacidad en Brasil.[2] La arquitectura de videovigilancia sirve, en consecuencia, tanto para las necesidades de seguridad como para las de resiliencia operativa. Axis Communications informó que muchas organizaciones están combinando inteligencia artificial en el borde para el filtrado inmediato con recursos en la nube para un almacenamiento y correlación más amplios.[3] El mercado de videovigilancia en centros de datos de América del Sur puede beneficiarse cuando el monitoreo térmico y el monitoreo de acceso se diseñan como parte del mismo modelo operativo.
Migración de CCTV Analógico a Sistemas Basados en IP y Habilitados para Análisis
Los sistemas analógicos no proporcionan la resolución, la integración de sistemas ni los datos de eventos necesarios para los requisitos de auditoría modernos. Las cámaras IP pueden transmitir eventos de movimiento, alertas térmicas y registros de acceso a plataformas de seguridad empresarial. Esto permite a los operadores examinar un único registro con marca de tiempo en lugar de conciliar registros separados de cámaras y control de acceso. Axis Communications declaró que su tecnología Zipstream puede reducir los requisitos de ancho de banda y almacenamiento en un 50% en comparación con los flujos IP estándar. Los menores requisitos de almacenamiento y ancho de banda ayudan a superar una barrera para la sustitución de los sistemas analógicos. El mercado de videovigilancia en centros de datos de América del Sur está, por tanto, evolucionando hacia arquitecturas que equilibran la retención local de video con el análisis basado en la nube.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Integración y Ciclo de Vida para Instalaciones de Misión Crítica | -1.5% | Brasil, Chile, Argentina | Mediano plazo (2-4 años) |
| Complejidad del Cumplimiento de Privacidad y Procesamiento Biométrico | -1.2% | Brasil, Chile, Resto de América del Sur | Mediano plazo (2-4 años) |
| Exposición a Ciberseguridad por Cámaras Conectadas y Plataformas de Sistema de Gestión de Video | -0.9% | Global, concentrado en Brasil y Chile | Corto plazo (≤ 2 años) |
| Disponibilidad Limitada de Integradores Certificados de Seguridad para Centros de Datos | -0.7% | Argentina, Resto de América del Sur, Brasil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Integración y Ciclo de Vida para Instalaciones de Misión Crítica
Las instalaciones de Nivel III y Nivel IV requieren una instalación de cámaras más compleja que los edificios comerciales ordinarios. Las rutas de alimentación redundantes, los recorridos de cables protegidos y los equipos resistentes a vibraciones e interferencias electromagnéticas aumentan los costos de instalación. La operación continua, el alto flujo de aire y los equipos GPU de alta densidad también pueden acortar los ciclos de reemplazo de algunos componentes de hardware. Los trabajos de modernización añaden restricciones adicionales porque los instaladores deben proteger las operaciones activas y trabajar en torno al cableado y los diseños de refrigeración existentes. Estas condiciones pueden retrasar las actualizaciones de los proveedores de colocación más pequeños, especialmente cuando el acceso a financiamiento es limitado. El mercado de videovigilancia en centros de datos de América del Sur enfrenta una conversión más lenta de los sistemas analógicos técnicamente obsoletos cuando el costo de una modernización completa es elevado.
Complejidad del Cumplimiento de Privacidad y Procesamiento Biométrico
La LGPD de Brasil clasifica los datos biométricos, incluida la geometría facial, como datos personales sensibles. Esto crea obligaciones más estrictas en materia de consentimiento, límites de procesamiento, controles de seguridad y gestión de acceso que las asociadas con las imágenes de CCTV ordinarias. La autoridad de protección de datos de Brasil tomó medidas preventivas en julio de 2025 en relación con la compartición de imágenes de CCTV por parte de un minorista, lo que demuestra un enfoque más activo hacia la gobernanza de datos de video. La Ley de Seguridad Privada No. 21.659 de Chile también tiene requisitos relevantes para registros de video trazables y auditables para infraestructuras de mayor riesgo. Estas obligaciones amplían los plazos de adquisición porque la residencia de datos, las normas de retención y el registro de accesos deben considerarse durante el diseño del sistema. También elevan el costo de los sistemas de videovigilancia que utilizan reconocimiento facial u otras funciones biométricas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Software de Análisis Respalda una Adopción más RápidaCámaras y Hardware de Imagen representaron el 34,71% de los ingresos regionales en 2026. Las cámaras siguen siendo el punto de partida de cualquier nueva instalación porque los operadores necesitan cobertura en límites externos, entradas, zonas de carga, pasillos y salas críticas. Las unidades fijas y las cámaras especializadas establecen la visibilidad física necesaria antes de que el software pueda añadir valor adicional. Los equipos de alta resolución son especialmente importantes en grandes campus donde los operadores necesitan imágenes utilizables en amplias áreas exteriores y largos pasillos interiores. El Software de Gestión de Video y el Hardware de Almacenamiento y Grabación forman la siguiente capa de gasto. Respaldan la grabación, búsqueda, reproducción, retención y evidencia documentada para las revisiones de incidentes. Los Servicios de Instalación, Integración y Soporte también siguen siendo importantes porque los sistemas de centros de datos requieren puesta en marcha, configuración, pruebas y mantenimiento a largo plazo.
Se proyecta que el Software de Análisis y Monitoreo se expanda a un CAGR del 15,26% hasta 2032. Esta parte del mercado de videovigilancia en centros de datos de América del Sur está ganando atención porque puede identificar excepciones de acceso, anomalías térmicas y eventos en múltiples flujos de cámaras. Johnson Controls introdujo exacqVision 26.0 en 2026 con búsqueda avanzada de inteligencia artificial integrada en la plataforma y mayor compatibilidad con cámaras. El software puede hacer que las redes de cámaras existentes sean más útiles sin necesidad de reemplazar todos los dispositivos físicos al mismo tiempo. También crea un flujo de ingresos recurrentes para los proveedores a través de licencias, actualizaciones y acuerdos de soporte. Los proveedores que demuestran compatibilidad con los sistemas de gestión de información y eventos de seguridad tienen una ventaja en las instalaciones sensibles al cumplimiento. Las ofertas más sólidas vinculan el video, la información de acceso y las alertas del sistema en una sola interfaz. Esto desplaza el papel de la videovigilancia de la grabación pasiva hacia el soporte operativo activo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cámara:
Las Cámaras PTZ Amplían la Cobertura Dinámica del PerímetroLas Cámaras Fijas representaron el 63,28% de la combinación de cámaras en 2026. Su uso es más fuerte en áreas donde la cobertura continua desde un campo de visión estable es suficiente. Las ubicaciones típicas incluyen pasillos de salas de datos, carriles de entrada, muelles de carga y cercas perimetrales. Las unidades fijas también son rentables cuando una instalación necesita un gran número de puntos de cámara. El tamaño del mercado de videovigilancia en centros de datos de América del Sur para implementaciones de cámaras fijas está respaldado por actualizaciones de resolución desde sistemas HD hasta equipos 4K y ultra-HD. Las cámaras térmicas cumplen una función separada al detectar actividad en la oscuridad y monitorear firmas de calor cerca de equipos críticos. Las cámaras de baja luminosidad e infrarrojas se utilizan en pasillos secundarios y zonas de carga donde las cámaras normales pueden no ofrecer imágenes forenses claras.
Se proyecta que las Cámaras Pan-Tilt-Zoom se expandan a un CAGR del 13,92% hasta 2032. Estas cámaras permiten a los equipos de seguridad examinar condiciones cambiantes sin instalar una cámara fija para cada línea de visión potencial. Axis Communications lanzó la Cámara PTZ Biespectral AXIS Q6411-LE en septiembre de 2025 con detección térmica, zoom óptico 31x, inteligencia artificial en el borde y almacenamiento de claves seguro certificado FIPS 140-3 Nivel 3. Teledyne FLIR lanzó la PT-Series AI SR en junio de 2025 con imágenes visibles en 4K, imágenes térmicas de 640×512 y inteligencia artificial en el borde integrada. Estos productos indican un cambio desde la capacidad básica de pan-tilt hacia plataformas multispectrales que pueden detectar, verificar y seguir eventos. El mercado de videovigilancia en centros de datos de América del Sur puede beneficiarse de precios de venta promedio más altos a medida que la demanda se orienta hacia estas capacidades avanzadas. Los equipos PTZ son especialmente relevantes para perímetros amplios e instalaciones con escenarios de amenaza variables.
Por Modelo de Implementación:
Las Plataformas en la Nube Lideran la Adopción y el CrecimientoLos Sistemas de Videovigilancia Basados en la Nube representaron el 59,78% de los ingresos regionales en 2026. Proporcionan gestión centralizada para los operadores que administran flotas de cámaras en más de 1 sitio. El análisis centralizado también puede ayudar a los equipos a comparar eventos entre campus sin necesidad de desplazar personal entre ubicaciones. El modelo respalda la expansión porque se pueden añadir cámaras y usuarios adicionales sin la misma carga de infraestructura local que un sistema completamente en sitio. Puede simplificar las actualizaciones de software y estandarizar los controles entre instalaciones. La residencia de datos sigue siendo un tema importante en América del Sur, especialmente donde los operadores deben retener ciertas imágenes localmente. Como resultado, muchas implementaciones en la nube utilizan almacenamiento local o procesamiento en el borde junto con análisis centralizados.
Se proyecta que los Sistemas de Videovigilancia Basados en la Nube se expandan a un CAGR del 14,39% hasta 2032. Axis Communications encontró que las arquitecturas híbridas se utilizan cada vez más para combinar el procesamiento inmediato en el borde con un almacenamiento y análisis más amplios en la nube. Los Sistemas de Videovigilancia En Sitio todavía tienen un papel significativo en instalaciones más antiguas y empresas que requieren control local directo sobre el video almacenado. Los Sistemas de Videovigilancia Híbridos se han vuelto estratégicamente importantes porque combinan la velocidad de respuesta local con una capacidad de monitoreo y archivo más amplia. Este esquema puede ayudar a los operadores a cumplir con los requisitos de residencia de datos mientras siguen utilizando herramientas en la nube para el análisis entre sitios. El mercado de videovigilancia en centros de datos de América del Sur favorece a los proveedores que pueden ofrecer las 3 opciones de implementación. Los equipos de adquisición a menudo requieren esta flexibilidad porque diferentes instalaciones en el mismo portafolio pueden tener diferentes requisitos de cumplimiento y operativos. Los proveedores que imponen una arquitectura única corren el riesgo de quedar excluidos de proyectos complejos de centros de datos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Las Salas Eléctricas y Mecánicas Ganan PrioridadEl Monitoreo de Permetro y Área Externa representó el 26,54% de los ingresos regionales en 2026. La protección exterior recibe comúnmente prioridad presupuestaria temprana porque el acceso no autorizado, el robo y los daños deliberados pueden afectar las operaciones de la instalación. Las cámaras en cercas, puertas vehiculares, carriles de entrada y puntos de acceso externos ayudan a los equipos a detectar actividad antes de que llegue a la infraestructura crítica. El Monitoreo de Entradas y Puntos de Acceso forma otra área importante de gasto. Estos sistemas a menudo se combinan con tarjetas o herramientas biométricas para crear un registro auditable del acceso físico. El Monitoreo de Salas de Datos y Pasillos Internos aborda el riesgo interno y la interferencia accidental con los equipos. El Monitoreo de Muelles de Carga y Áreas de Entrega se está volviendo más importante a medida que la actividad de construcción aumenta el movimiento de equipos y materiales valiosos.
Se proyecta que el Monitoreo de Salas Eléctricas y Mecánicas se expanda a un CAGR del 16,59% hasta 2032. Las cámaras térmicas instaladas alrededor de equipos de UPS, barras colectoras y sistemas de refrigeración pueden identificar patrones de calor inusuales antes de que falle un componente. Esto es valioso porque las interrupciones de energía y refrigeración pueden crear un riesgo de disponibilidad significativo para un centro de datos. Los sistemas de video en estas salas sirven, por tanto, como herramienta operativa además de herramienta de seguridad. El mercado de videovigilancia en centros de datos de América del Sur se beneficia cuando estos presupuestos son financiados tanto por las funciones de instalaciones como de seguridad. El Monitoreo de Sitios Remotos y Campus también se vuelve más útil a medida que los operadores añaden sitios en ciudades secundarias. La revisión remota asistida por inteligencia artificial puede reducir la necesidad de grandes equipos de seguridad en sitio en ubicaciones con personal especializado limitado. Esto respalda una supervisión más consistente en portafolios de infraestructura distribuida.
Por Tamaño de Centro de Datos:
Las Instalaciones de Hiperescala Combinan Escala y VelocidadLas instalaciones de Hiperescala representaron el 46,21% de los ingresos regionales en 2026. Estos campus tienen amplios perímetros, múltiples salas de energía, grandes sistemas de refrigeración y extensas áreas de servidores. Cada una de estas áreas requiere un enfoque diferente de colocación de cámaras y monitoreo. Los sitios grandes también necesitan que los equipos de seguridad revisen la información de manera eficiente porque no pueden depender de la observación manual de cada flujo de cámaras. Equinix reportó más de 270 millones de USD en inversión en infraestructura brasileña durante 2025 y 2026. En campus de más de 60 MW, el análisis se vuelve más práctico que un modelo basado únicamente en la revisión manual de cámaras. Esto convierte a los proyectos de hiperescala en una fuente importante de demanda de sistemas integrados de video y monitoreo.
Se proyecta que las instalaciones de Hiperescala se expandan a un CAGR del 15,27% hasta 2032. Los centros de datos Grandes y Medianos son el siguiente nivel de gasto porque también deben cumplir con los requisitos de los clientes, las condiciones de los seguros y las expectativas de cumplimiento. Los centros de datos Pequeños tienen una base de gasto menor porque la economía de la videovigilancia IP avanzada puede ser más difícil de justificar para instalaciones de huella limitada. La computación en el borde está cambiando lentamente esta posición en ciudades secundarias. Las instalaciones que respaldan cargas de trabajo de servicios financieros y atención médica pueden requerir seguridad de grado de infraestructura incluso cuando su tamaño físico es modesto. Los acuerdos de software de gestión de video por suscripción y los esquemas de cámara como servicio pueden reducir los requisitos de capital inicial. El mercado de videovigilancia en centros de datos de América del Sur no se limita, por tanto, a los grandes campus, aunque las instalaciones de hiperescala representan la mayor concentración de demanda. Los modelos comerciales flexibles pueden ayudar a los proveedores a llegar a operadores más pequeños sin cambiar el estándar técnico de la solución.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Ancla los Ingresos y los Proveedores de Servicios en la Nube AvanzanLos centros de datos de Colocación representaron el 36,64% de los ingresos regionales en 2026. Las instalaciones de múltiples inquilinos necesitan esquemas de videovigilancia más complejos que los sitios de un solo usuario. Los operadores deben segmentar el acceso a las cámaras para diferentes inquilinos y conservar registros de video que puedan resolver preguntas de acceso, responsabilidad o rendimiento del servicio. También deben demostrar a los clientes empresariales que los controles de acceso físico funcionan según lo establecido en los contratos. Esto crea demanda de almacenamiento confiable, permisos y registros de auditoría documentados. Los proveedores de colocación añadieron un récord de 184 MW de capacidad regional en 2025, reforzando su ventaja en la base instalada. La escala del segmento crea una demanda continua de hardware de cámaras, plataformas de gestión de video y servicios de integración especializados.
Se proyecta que los Proveedores de Servicios en la Nube se expandan a un CAGR del 13,38% hasta 2032. Sus programas de construcción propia están asociados con la demanda de cómputo de inteligencia artificial en Brasil y Argentina. Los campus de los Proveedores de Servicios en la Nube generalmente operan con reglas de seguridad interna altamente estandarizadas en todas sus instalaciones. Estas reglas pueden incluir análisis perimetral, monitoreo térmico de equipos críticos y registros continuos de entrada a las salas de datos. Los Centros de Datos Empresariales y de Borde dan más importancia a la integración con los sistemas de gestión de edificios y gobernanza de TI. Los sistemas de gestión de video de plataforma abierta tienen una ventaja en estos entornos mixtos porque admiten flotas de cámaras de varios fabricantes. El mercado de videovigilancia en centros de datos de América del Sur también se beneficia del monitoreo remoto en ubicaciones de borde, donde los recursos de personal son a menudo limitados. Los proveedores que conectan dispositivos heredados con nuevas herramientas de análisis pueden atender este diverso conjunto de requisitos.
Análisis Geográfico
Brasil
Brasil representó el 46,58% de los ingresos regionales en 2026. El corredor São Paulo-Campinas sigue siendo la ubicación de hiperescala más concentrada de la región, con Brasil superando 1 GW de capacidad de TI puesta en servicio durante el primer trimestre de 2026. Equinix amplió su presencia en Brasil durante 2025 y 2026, incluyendo actividades en São Paulo y Río de Janeiro. El entorno regulatorio de Brasil respalda la demanda porque la Resolución No. 780/2025 de Anatel establece un ciclo de cumplimiento para los centros de datos vinculados a telecomunicaciones. El tamaño del mercado de videovigilancia en centros de datos de América del Sur en Brasil también está respaldado por las nuevas instalaciones de inteligencia artificial que necesitan un monitoreo más sólido de acceso y equipos.
Argentina
Se proyecta que Argentina se expanda a un CAGR del 16,91% hasta 2032. Sur Energy y OpenAI firmaron una Carta de Intención en octubre de 2025 para la instalación Stargate Argentina de 500 MW planificada en la Patagonia, estructurada bajo el marco de inversión RIGI de Argentina. Si se completa, el proyecto podría respaldar una demanda significativa de monitoreo perimetral, de control de acceso y de resiliencia operativa. La actividad de colocación existente alrededor de Buenos Aires también establece una base para la adquisición de videovigilancia integrada. El potencial de energía renovable y la capacidad de ingeniería de Argentina respaldan su posición como una ubicación emergente para proyectos de infraestructura digital de mayor escala. El mercado de videovigilancia en centros de datos de América del Sur se beneficiaría a medida que estos desarrollos pasen de la planificación a la construcción y operación. La entrega, sin embargo, dependerá de la ejecución del proyecto y de la disponibilidad de capacidad especializada en integración de seguridad.
Chile y el Resto de América del Sur
Chile y el Resto de América del Sur tienen un perfil de demanda moldeado por la regulación y la inversión en infraestructura empresarial. La Ley Marco de Ciberseguridad No. 21.663 de Chile entró en vigor el 1 de enero de 2025, creando un marco formal para los operadores calificados. La Ley de Seguridad Privada No. 21.659 de Chile también refuerza la necesidad de sistemas de video trazables en entornos relevantes de alto riesgo. Estos requisitos favorecen los sistemas IP que pueden producir registros auditables e integrarse con los controles de acceso. Colombia, Perú y la zona andina más amplia ofrecen oportunidades adicionales a medida que se desarrollan las regiones en la nube y la infraestructura empresarial. Su oportunidad a corto plazo es menor que la de Brasil o Argentina porque las canalizaciones de hiperescala están menos concentradas. El mercado de videovigilancia en centros de datos de América del Sur puede, no obstante, ser más accesible a través del monitoreo remoto y la gestión escalable en la nube para proveedores con capacidades de entrega regional.
Panorama Competitivo
Concentración del Mercado
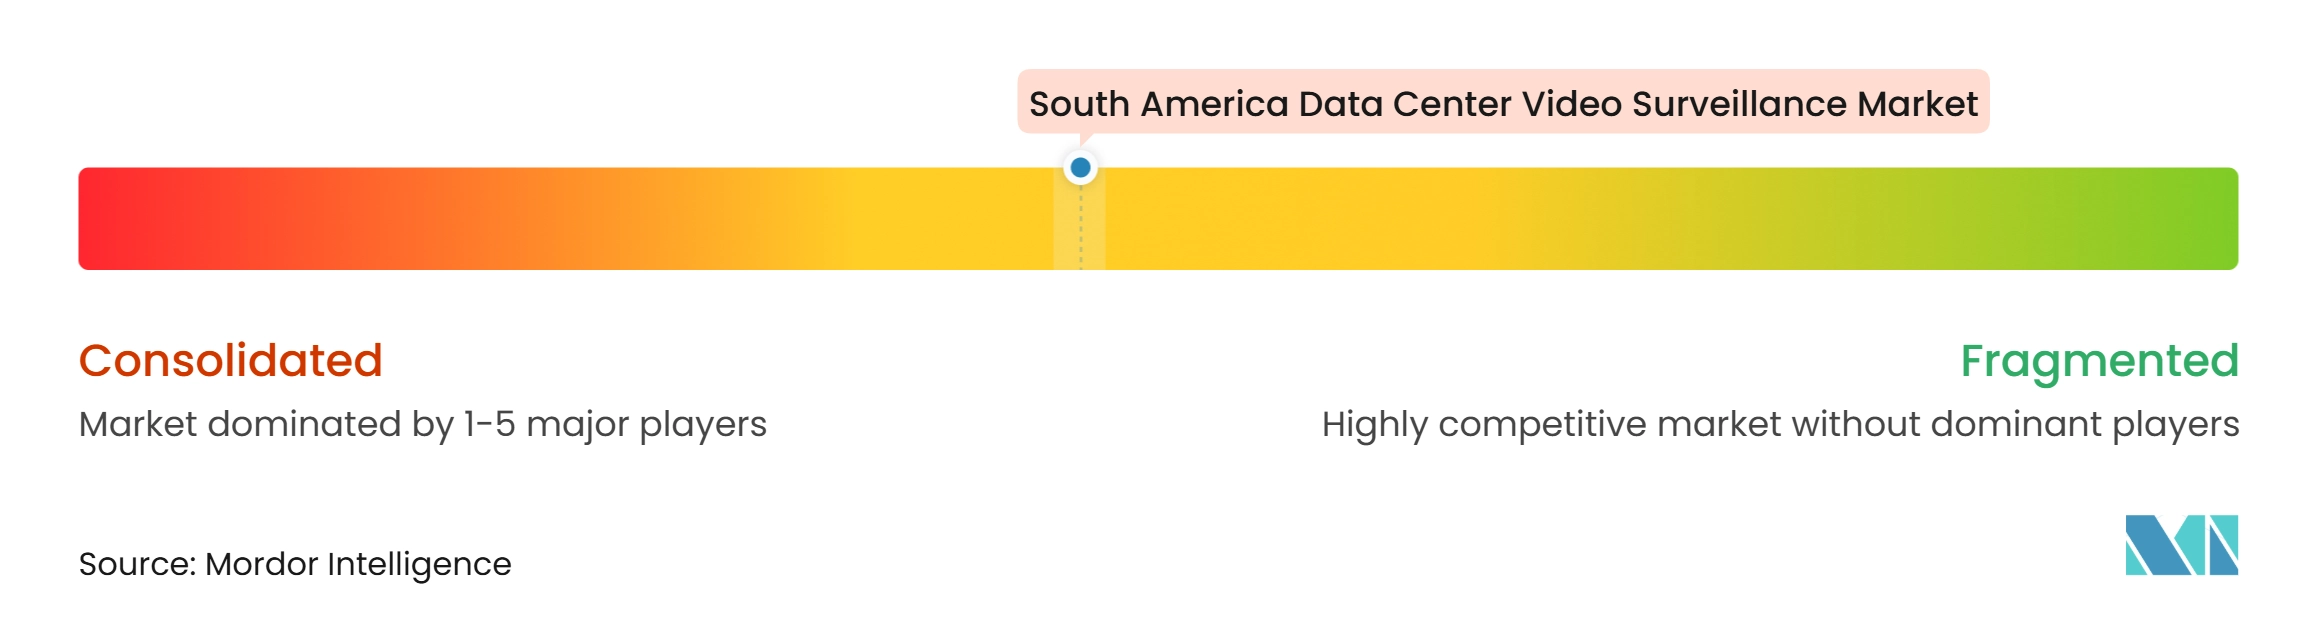
El mercado de videovigilancia en centros de datos de América del Sur está moderadamente fragmentado, con proveedores globales de hardware, proveedores de software de gestión de video e integradores regionales activos en diferentes partes de la cadena de valor. Dahua, Axis Communications, Bosch, Hanwha Vision, Honeywell e Intelbras compiten a través de portafolios de productos, alcance de canales, capacidades de software y soporte local. Ningún proveedor ocupa una posición dominante en todos los países, tipos de implementación y categorías de productos. Intelbras tiene una posición local distintiva a través de la fabricación brasileña, la cobertura de distribución y su oferta CFTV Defense IA habilitada para inteligencia artificial. Los proveedores de hardware enfrentan una presión creciente para demostrar compatibilidad de software, seguridad de dispositivos y soporte para registros de cumplimiento integrados. Los servicios de videovigilancia gestionada son una oportunidad importante porque algunos operadores de hiperescala prefieren contratos que incluyan instalación, monitoreo y actualizaciones de equipos. Esto respalda relaciones recurrentes con los proveedores en lugar de transacciones de productos únicas.
Las plataformas de gestión de video nativas en la nube están cambiando la competencia al aumentar la importancia de las suscripciones de software recurrentes. Johnson Controls introdujo CCURE IQ 3.2, gestión de video integrada, gestión automatizada de incidentes y análisis de cámaras Illustra habilitados para inteligencia artificial en ISC West 2026. La dirección del producto lleva las funciones de control de acceso y video a una sola interfaz para sitios de misión crítica. Axis Communications también fortaleció su ruta regional al mercado a través de una relación de distribución con DACAS en diciembre de 2025 para Argentina, Bolivia y Paraguay. Estas acciones abordan una necesidad importante del mercado porque la calidad de instalación regional y el soporte técnico pueden afectar la confianza de los compradores. Los proveedores con interfaces de aplicación abiertas también tienen una ventaja cuando los clientes operan flotas mixtas de equipos de cámaras heredados y nuevos.
La seguridad avanzada de dispositivos se está convirtiendo en otro factor en la selección de proveedores. Axis Communications lanzó la Cámara PTZ Biespectral Q6411-LE con inteligencia artificial en el borde ARTPEC-9 y almacenamiento de claves seguro certificado FIPS 140-3 Nivel 3. Teledyne FLIR introdujo su PT-Series AI SR con imágenes visibles y térmicas en una plataforma pan-tilt, diseñada para respaldar la detección y el seguimiento en sitios de infraestructura crítica. Estos productos muestran por qué los compradores de infraestructura crítica evalúan cada vez más los controles a nivel de dispositivo además de la calidad de imagen. Las plataformas agnósticas de cámaras que admiten búsqueda en lenguaje natural en flotas variadas también presentan un desafío para los proveedores liderados por hardware. La posición competitiva de cualquier proveedor dependerá de la capacidad de integración, la cobertura de servicio regional, los controles de ciberseguridad y la capacidad de cumplir con los requisitos locales de datos y privacidad. El mercado de videovigilancia en centros de datos de América del Sur sigue abierto tanto a proveedores globales como a participantes establecidos localmente porque los requisitos de los clientes varían según el sitio y el país.
Líderes de la Industria de Videovigilancia en Centros de Datos de América del Sur
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Zhejiang Dahua Technology Co., Ltd.
-
Intelbras S.A. Industria de Telecomunicacao Eletronica Brasileira
-
Axis Communications AB
-
Motorola Solutions, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Videovigilancia en Centros de Datos de América del Sur Empresas cubiertas en este informe
- Zhejiang Dahua Technology Co., Ltd.
- Intelbras S.A. Industria de Telecomunicacao Eletronica Brasileira
- Axis Communications AB
- Motorola Solutions, Inc.
- Robert Bosch GmbH
- Hanwha Vision Co., Ltd.
- Honeywell International Inc.
- Johnson Controls International plc
- Teledyne FLIR LLC
- Panasonic Corporation
- VIVOTEK Inc.
- Eagle Eye Networks, Inc.
- Verkada Inc.
- Genetec Inc.
- NEC Corporation
- Infinova International, Inc.
- Zhejiang Uniview Technologies Co., Ltd.
- Tiandy Technologies Co., Ltd.
- Allied Universal
- Milestone Systems A/S
Desarrollos recientes de la industria en Mercado de Videovigilancia en Centros de Datos de América del Sur
- Agosto de 2026: Axis Communications reabrió su oficina comercial de Buenos Aires como centro estratégico para Argentina, Uruguay y Paraguay, con resultados del primer semestre de 2026 del Cono Sur reportados por encima de las expectativas de la empresa. El movimiento profundiza la cobertura directa de canales en el mercado de centros de datos subregional de más rápido crecimiento.
- Marzo de 2026: Johnson Controls anunció C•CURE IQ VMS, C•CURE IQ Gestión de Incidentes con flujos de trabajo automatizados impulsados por eventos, exacqVision 26.0 con búsqueda avanzada de inteligencia artificial integrada en la plataforma, la Cámara Panorámica Illustra con un campo de visión de detección de inteligencia artificial de 188° y las Cámaras Varifocales Illustra 360 en ISC West 2026. Estas introducciones convergen el control de acceso y la videovigilancia en una sola interfaz empresarial para entornos de misión crítica.
- Marzo de 2026: Axis Communications presentó productos de seguridad en ISC West 2026, incluyendo equipos de telefonía celular privada para el despliegue de cámaras sin cableado, una cámara de obturador global y una cámara biespectral para la detección de intrusiones perimetrales y el monitoreo de temperatura. Estas tecnologías respaldarán la seguridad física y el monitoreo operativo en centros de datos de América del Sur.
- Marzo de 2026: Schneider Electric y NVIDIA anunciaron planos para diseñar, simular y operar fábricas de inteligencia artificial. Los planos integran la arquitectura AVEVA con NVIDIA Omniverse y prueban NVIDIA Nemotron AI para la gestión de alarmas. La colaboración utiliza video y telemetría para respaldar la gestión, videovigilancia, monitoreo, seguridad, detección de anomalías y visibilidad de la inteligencia artificial en los centros de datos de América del Sur.
Alcance del Informe del Mercado de Videovigilancia en Centros de Datos de América del Sur
El Mercado de Videovigilancia en Centros de Datos de América del Sur abarca tecnologías y servicios que permiten la seguridad visual, el monitoreo y la videovigilancia de las instalaciones de centros de datos. Incluye soluciones diseñadas para mejorar la seguridad física, detectar actividades no autorizadas, respaldar la respuesta a incidentes y proporcionar visibilidad operativa en tiempo real en entornos de infraestructura crítica. El mercado está impulsado por la creciente preocupación por la protección de instalaciones, la seguridad de activos, la continuidad del negocio y la creciente adopción de sistemas de videovigilancia inteligentes con capacidades avanzadas de monitoreo y análisis.
El Mercado de Videovigilancia en Centros de Datos de América del Sur está Segmentado por Componente (Cámaras y Hardware de Imagen, Software de Gestión de Video, Hardware de Almacenamiento y Grabación, Software de Análisis y Monitoreo, y Servicios de Instalación, Integración y Soporte), Tipo de Cámara (Cámaras Fijas, Cámaras Pan-Tilt-Zoom, Cámaras Térmicas y Cámaras Especializadas de Baja Luminosidad e Infrarrojas), Implementación (Sistemas de Videovigilancia En Sitio, Sistemas de Videovigilancia Basados en la Nube y Sistemas de Videovigilancia Híbridos), Aplicación (Monitoreo de Perímetro y Área Externa, Monitoreo de Entradas y Puntos de Acceso, Monitoreo de Salas de Datos y Pasillos Internos, Monitoreo de Salas Eléctricas y Mecánicas, Monitoreo de Muelles de Carga y Áreas de Entrega, y Monitoreo de Sitios Remotos y Campus), Tamaño (Pequeño, Mediano, Grande, Hiperescala), Tipo de Centro de Datos (Colocación, Proveedor de Servicios en la Nube, Empresarial / Borde y Centros de Datos de Borde), y País (Brasil, Argentina y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cámaras y Hardware de Imagen |
| Software de Gestión de Video |
| Hardware de Almacenamiento y Grabación |
| Software de Análisis y Monitoreo |
| Servicios de Instalación, Integración y Soporte |
| Cámaras Fijas |
| Cámaras Pan-Tilt-Zoom |
| Cámaras Térmicas |
| Cámaras Especializadas de Baja Luminosidad e Infrarrojas |
| Sistemas de Videovigilancia En Sitio |
| Sistemas de Videovigilancia Basados en la Nube |
| Sistemas de Videovigilancia Híbridos |
| Monitoreo de Perímetro y Área Externa |
| Monitoreo de Entradas y Puntos de Acceso |
| Monitoreo de Salas de Datos y Pasillos Internos |
| Monitoreo de Salas Eléctricas y Mecánicas |
| Monitoreo de Muelles de Carga y Áreas de Entrega |
| Monitoreo de Sitios Remotos y Campus |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube |
| Empresarial / Borde |
| Centros de Datos de Borde |
| Brasil |
| Argentina |
| Resto de América del Sur |
| Por Componente | Cámaras y Hardware de Imagen |
| Software de Gestión de Video | |
| Hardware de Almacenamiento y Grabación | |
| Software de Análisis y Monitoreo | |
| Servicios de Instalación, Integración y Soporte | |
| Por Tipo de Cámara | Cámaras Fijas |
| Cámaras Pan-Tilt-Zoom | |
| Cámaras Térmicas | |
| Cámaras Especializadas de Baja Luminosidad e Infrarrojas | |
| Por Modelo de Implementación | Sistemas de Videovigilancia En Sitio |
| Sistemas de Videovigilancia Basados en la Nube | |
| Sistemas de Videovigilancia Híbridos | |
| Por Aplicación | Monitoreo de Perímetro y Área Externa |
| Monitoreo de Entradas y Puntos de Acceso | |
| Monitoreo de Salas de Datos y Pasillos Internos | |
| Monitoreo de Salas Eléctricas y Mecánicas | |
| Monitoreo de Muelles de Carga y Áreas de Entrega | |
| Monitoreo de Sitios Remotos y Campus | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube | |
| Empresarial / Borde | |
| Centros de Datos de Borde | |
| Por País | Brasil |
| Argentina | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de videovigilancia en centros de datos de América del Sur?
El mercado se valora en 69,12 millones de USD en 2026 y se prevé que alcance los 142,82 millones de USD para 2032, avanzando a un CAGR del 12,52% de 2027 a 2032.
¿Qué componente se espera que se expanda más rápido en la videovigilancia de centros de datos?
Se proyecta que el Software de Análisis y Monitoreo se expanda a un CAGR del 15,26% hasta 2032 a medida que los operadores utilizan los datos de video para la revisión de accesos y el monitoreo de equipos.
¿Por qué son importantes las plataformas de videovigilancia basadas en la nube para los centros de datos?
Los Sistemas de Videovigilancia Basados en la Nube tuvieron una participación del 59,78% en 2026 y se proyecta que se expandan a un CAGR del 14,39% porque respaldan la gestión centralizada y el análisis escalable.
¿Qué aplicación se proyecta que se expanda más rápido en las instalaciones de América del Sur?
Se proyecta que el Monitoreo de Salas Eléctricas y Mecánicas se expanda a un CAGR del 16,59% hasta 2032 porque los equipos de energía y refrigeración requieren observación continua.
¿Qué país tiene la mayor participación de la demanda regional?
Brasil tuvo una participación del 46,58% en 2026, respaldado por el corredor de centros de datos São Paulo-Campinas y los requisitos formales de seguridad física.
¿Qué hace que las instalaciones de hiperescala sean importantes para los proveedores?
Las instalaciones de Hiperescala tuvieron una participación del 46,21% en 2026 y se proyecta que se expandan a un CAGR del 15,27% hasta 2032, requiriendo cobertura amplia de perímetro e infraestructura crítica.