
Tamanho e Participação do Mercado de Teste, Inspeção e Certificação de Data Centers na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
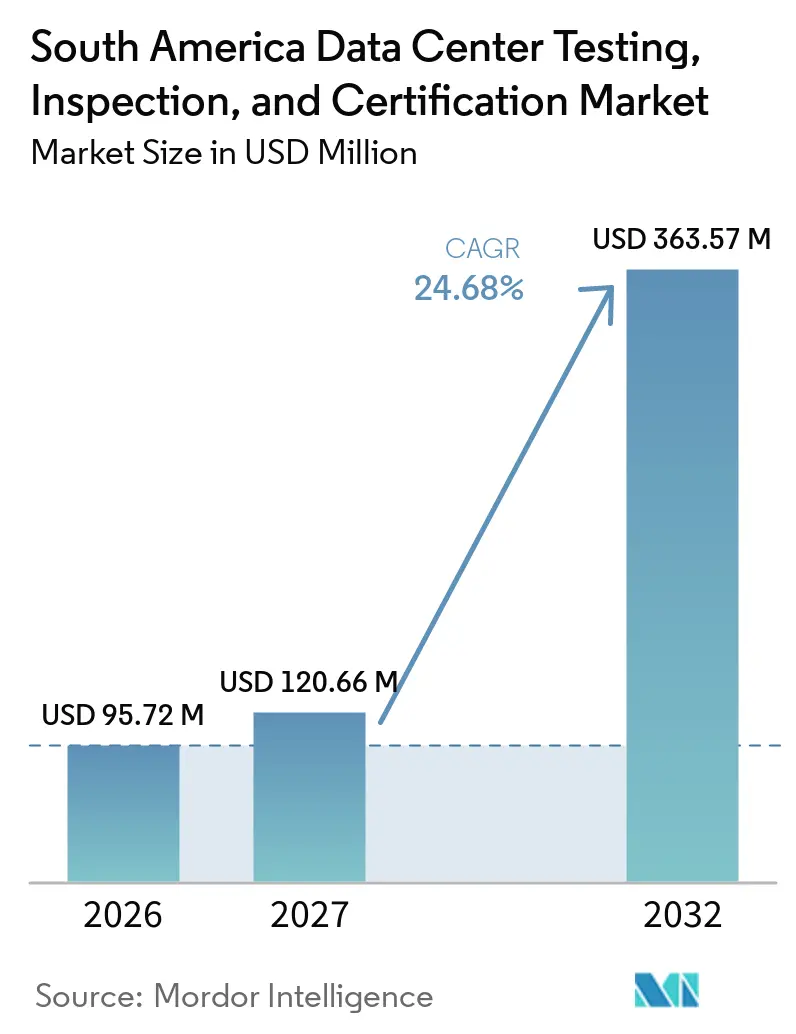
| Tamanho do mercado no ano base (2026) | 95.72 Milhões de dólares |
| Tamanho do Mercado (2027) | 120.66 Milhões de dólares |
| Tamanho do Mercado (2032) | 363.57 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 24.68 % |
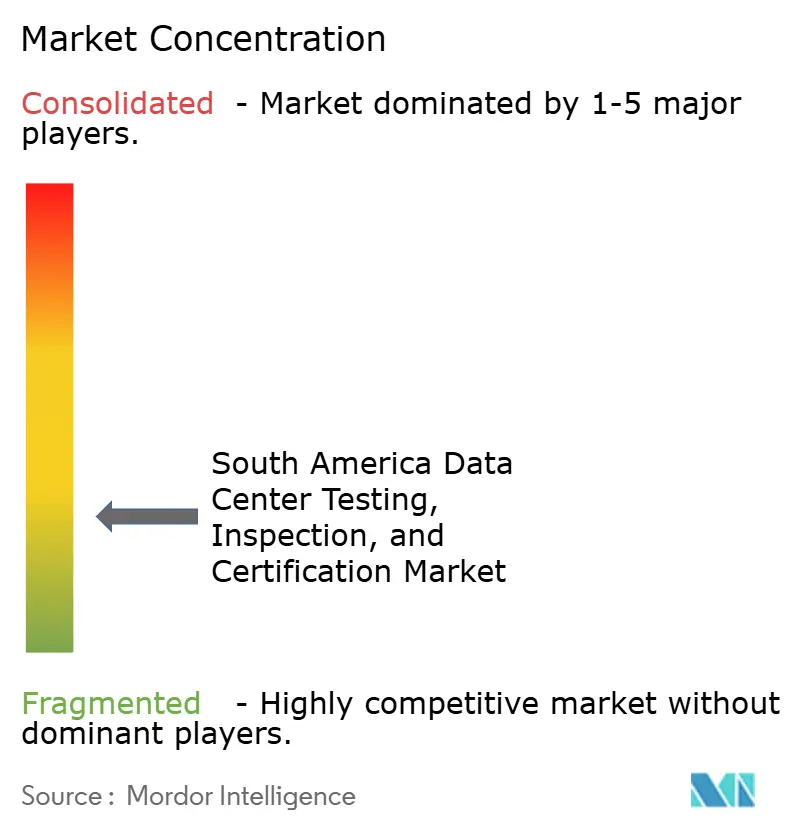
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Teste, Inspeção e Certificação de Data Centers na América do Sul por Mordor Intelligence
O tamanho do mercado de teste, inspeção e certificação de data centers na América do Sul é avaliado em 95,72 milhões de USD em 2026 e tem previsão de atingir 363,57 milhões de USD até 2032, registrando um CAGR de 24,68% durante 2027-2032. O mercado de teste, inspeção e certificação de data centers na América do Sul está sendo moldado por um grande pipeline de novas instalações, o que aumenta a necessidade de testes de aceitação independentes antes do início da operação comercial. As maiores densidades de energia em instalações orientadas para inteligência artificial também exigem uma validação mais detalhada dos sistemas de energia, resfriamento e controle. Os requisitos regulatórios no Brasil e no Chile estão adicionando verificações formais de conformidade ao planejamento de projetos e aos procedimentos operacionais. Os provedores com acreditação regional, equipes de comissionamento qualificadas e a capacidade de combinar inspeção com certificação estão mais bem posicionados para atender a projetos de maior porte. A oportunidade se estende além da construção, pois os operadores exigem revisões periódicas de segurança, energia, resiliência e práticas ambientais.
Principais Conclusões do Relatório
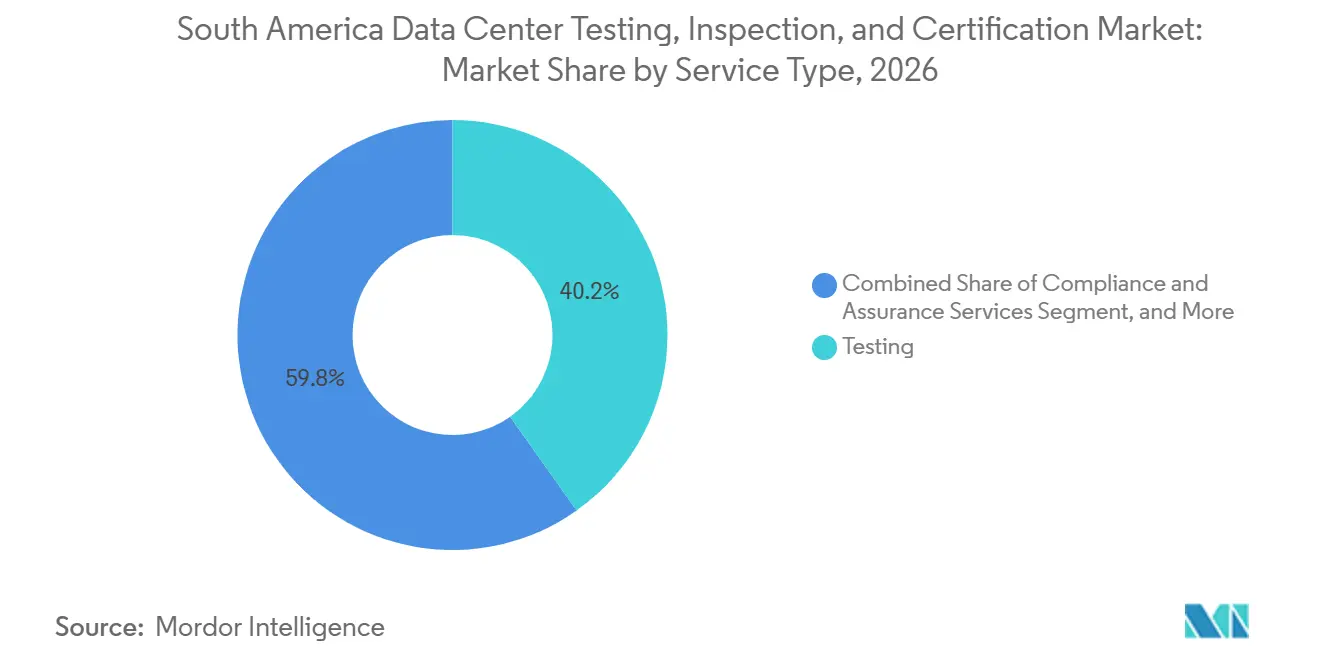
- Por tipo de serviço, os testes detinham 40,21% da participação do mercado de teste, inspeção e certificação de data centers na América do Sul em 2026, enquanto os serviços de conformidade e garantia têm projeção de expansão a um CAGR de 24,89% até 2032.
- Por ciclo de vida do data center, construção, instalação e comissionamento responderam por 57,31% da participação na receita do mercado de TIC de data centers na América do Sul em 2026, enquanto operações, manutenção e recertificação têm projeção de expansão a um CAGR de 24,93% até 2032.
- Dentro do sistema de infraestrutura, a infraestrutura elétrica respondeu por 37,79% da receita em 2026, enquanto a infraestrutura de TI, rede e cibersegurança tem projeção de expansão a um CAGR de 25,14% até 2032.
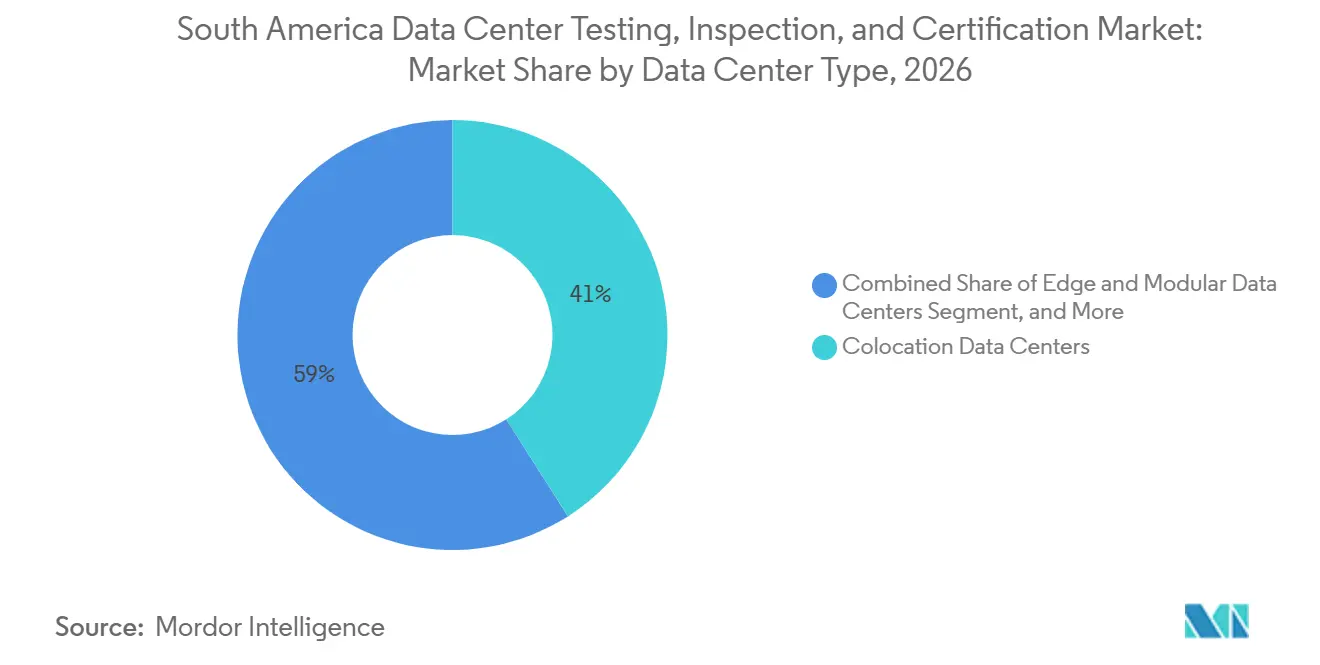
- Por tipo de data center, os data centers de colocation responderam por 40,98% da participação na receita em 2026, enquanto os data centers de borda e modulares têm projeção de expansão a um CAGR de 25,22% até 2032.
- Por tipo de nível, as instalações de Nível 3 detinham 61,78% da participação na receita em 2026, enquanto as instalações de Nível 4 têm projeção de expansão a um CAGR de 24,94% até 2032.
- Por geografia, o Brasil detinha 58,44% da participação do mercado de teste, inspeção e certificação de data centers na América do Sul em 2026, enquanto o Peru tem projeção de expansão a um CAGR de 25,34% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Teste, Inspeção e Certificação de Data Centers na América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensidade de Comissionamento de Cargas de Trabalho de Hiperescala e Inteligência Artificial | +6.5% | Brasil, Chile, Colômbia, Peru | Curto prazo (≤ 2 anos) |
| Expansão da Garantia Terceirizada de Missão Crítica | +4.8% | Brasil, Chile | Médio prazo (2-4 anos) |
| Soberania de Dados e Requisitos de Conformidade Local | +3.9% | Brasil como principal, com impacto secundário no Chile e na Colômbia | Médio prazo (2-4 anos) |
| Demanda por Certificação de Energia Renovável e Sustentabilidade | +3.2% | Chile, Brasil, Colômbia | Longo prazo (≥ 4 anos) |
| Adoção de Inspeção Remota e Garantia Contínua | +2.1% | América do Sul | Médio prazo (2-4 anos) |
| Prevenção de Custos de Falhas em Instalações de Alta Densidade | +1.8% | Brasil, Chile | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Intensidade de Comissionamento de Cargas de Trabalho de Hiperescala e Inteligência Artificial
O mercado de teste, inspeção e certificação de data centers na América do Sul se beneficia quando grandes instalações passam da fase de design para o comissionamento. Um novo site de alta capacidade requer testes de geradores, sistemas de energia ininterrupta, equipamentos de resfriamento e controles integrados antes de poder receber carga comercial. As cargas de trabalho de inteligência artificial tornam esse trabalho mais exigente, pois os racks de alta densidade exercem maior pressão sobre os sistemas elétricos e térmicos. Provedores independentes podem avaliar o desempenho sem o conflito que pode surgir quando o fornecedor do equipamento também verifica seu próprio trabalho. O Ministério de Minas e Energia do Brasil autorizou a aceleração da conexão de energia para a Scala AI City em maio de 2025, apoiando um longo pipeline de construção que exigirá revisão técnica e serviços de comissionamento.
Expansão da Garantia Terceirizada de Missão Crítica
O mercado de teste, inspeção e certificação de data centers na América do Sul é apoiado por desenvolvedores que utilizam especialistas independentes para comissionamento e controle de qualidade. A terceirização permite que os desenvolvedores contratem pessoal que compreende testes de aceitação em fábrica, testes de aceitação no local, verificações de segurança contra incêndio e testes de sistemas integrados. A SGS descreve serviços para data centers que abrangem trabalhos de teste, inspeção e conformidade ao longo do ciclo de vida do ativo. A SGS Bureau Veritas também oferece serviços para data centers e telecomunicações que abrangem as necessidades de garantia técnica para instalações críticas.[1] Os provedores de maior porte podem aplicar métodos comuns em vários países, o que é útil quando os operadores seguem os mesmos padrões em campi regionais. Esse modelo de serviço também oferece aos clientes um registro mais claro de verificações independentes durante a entrega do projeto.
Soberania de Dados e Requisitos de Conformidade Local
O mercado de teste, inspeção e certificação de data centers na América do Sul ganha suporte quando as regras de governança de dados e telecomunicações exigem controles auditáveis. O governo brasileiro delineou uma nova política de governança de dados em 2025 que enfatiza práticas de governança mais robustas para dados do setor público.[2] O marco regulatório de telecomunicações do Brasil também colocou os data centers conectados a redes de telecomunicações sob maior atenção regulatória. Os provedores capazes de avaliar segurança da informação, resiliência, compatibilidade eletromagnética e documentação operacional estão posicionados para apoiar os operadores no cumprimento desses requisitos. A legislação brasileira proposta sobre eficiência e sustentabilidade para data centers exigiria relatórios anuais e reconheceria práticas de conformidade com energia renovável. Essas regras tornam o conhecimento local e as certificações reconhecidas mais importantes nas decisões de aquisição.
Demanda por Certificação de Energia Renovável e Sustentabilidade
O mercado de teste, inspeção e certificação de data centers na América do Sul também está vinculado às credenciais de sustentabilidade que os clientes de data centers solicitam aos operadores. A documentação de energia renovável ajuda os operadores a demonstrar a origem e a rastreabilidade da eletricidade adquirida. A Atlas Renewable Energy e a ODATA anunciaram um acordo em janeiro de 2025 para fornecer energia renovável certificável pelo I-REC às instalações da ODATA no Chile. Esse tipo de acordo cria a necessidade de verificar as declarações de energia e manter os registros de suporte. O regime de incentivos REDATA do Brasil também vincula a elegibilidade a obrigações documentadas de energia limpa, eficiência hídrica e pesquisa. A garantia de sustentabilidade pode, portanto, tornar-se parte do trabalho de conformidade rotineiro, em vez de um exercício voluntário separado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Especialistas Locais em Alta Tensão e Comissionamento | -1.5% | América do Sul | Médio prazo (2-4 anos) |
| Regras Fragmentadas de Licenciamento e Conformidade por País | -1.2% | Nível nacional, com impacto agudo no Brasil, Chile e Colômbia | Médio prazo (2-4 anos) |
| Protocolos de Resfriamento Líquido Superando a Capacidade de Teste Local | -0.9% | Brasil, Chile | Longo prazo (≥ 4 anos) |
| Pressão Orçamentária entre Instalações Empresariais de Menor Porte | -0.7% | Argentina, Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Especialistas Locais em Alta Tensão e Comissionamento
A disponibilidade de pessoal qualificado pode limitar o ritmo do mercado de teste, inspeção e certificação de data centers na América do Sul. Os testes de alta tensão, o comissionamento integrado e a validação de resfriamento líquido exigem experiência prática, além de formação formal. A Vertiv expandiu sua Academia da América Latina em Barueri durante 2025 e adicionou treinamento prático em resfriamento líquido para profissionais de data centers.[3] Os programas de treinamento melhoram a base de competências local, mas profissionais experientes continuam sendo necessários para projetos complexos em operação. Os operadores em cidades menores ainda podem depender de equipes provenientes de mercados maiores, o que pode elevar os custos e prolongar os cronogramas dos projetos. A lacuna é mais visível onde os projetos combinam computação de alta densidade com novos designs de energia e resfriamento.
Regras Fragmentadas de Licenciamento e Conformidade por País
O mercado de teste, inspeção e certificação de data centers na América do Sul opera em países com procedimentos de aprovação e organismos acreditados distintos. Um padrão reconhecido em um país pode não eliminar a necessidade de uma avaliação local separada em outro. O sistema de acreditação do Brasil reconhece organizações que demonstram competência para atividades de avaliação de conformidade. Essa estrutura apoia o rigor, mas pode aumentar o trabalho de documentação para operadores com instalaões em vários países. Os provedores menores podem ter mais dificuldade em manter a gama necessária de acreditação local e pessoal técnico. A complexidade favorece organizações capazes de coordenar certificação, inspeção e registros de projetos em conformidade com os requisitos nacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Os Testes Detêm a Maior Participação, Enquanto os Serviços de Conformidade Lideram o Crescimento
Os testes responderam por 40,21% do mercado de teste, inspeção e certificação de data centers na América do Sul em 2026. São necessários ao longo de todo o comissionamento, desde as verificações de equipamentos individuais até as revisões integradas da cadeia de energia e resfriamento. Os testes de aceitação em fábrica podem identificar problemas antes que os equipamentos cheguem ao local. Os testes de aceitação no local confirmam, então, que os sistemas instalados funcionam nas condições do projeto. Essas atividades são importantes para geradores, sistemas de energia ininterrupta, painéis de distribuição, equipamentos de resfriamento e os sistemas de controle que os interligam. O papel dos testes torna-se mais detalhado quando os operadores implantam cargas de computação de alta densidade.
Os serviços de conformidade e garantia têm projeção de expansão a um CAGR de 24,89% até 2032. Esse segmento se beneficia de necessidades de avaliação recorrentes, em vez de um único evento de construção. Os operadores podem buscar revisões em relação às normas ISO/IEC 27001, ISO 14001, ISO 50001, TIA-942 e outros padrões aplicáveis. A TÜV Rheinland identifica a certificação de infraestrutura de data centers como um serviço que aborda a confiabilidade das instalações e os requisitos operacionais relacionados. Os serviços de inspeção continuam relevantes para trabalhos estruturais, elétricos e de segurança contra incêndio. A certificação é cada vez mais combinada com suporte consultivo e de documentação, pois os clientes desejam um processo de conformidade coordenado.

Por Ciclo de Vida do Data Center: Construção e Comissionamento Lideram, Enquanto a Recertificação Constrói uma Base Recorrente
Construção, instalação e comissionamento detinham 57,31% do mercado de TIC de data centers na América do Sul em 2026. As novas construções exigem verificações formais antes que os equipamentos possam suportar operações comerciais. O trabalho começa com a revisão do design e a verificação de fornecedores, prosseguindo pela instalação e pelos testes integrados. Essa concentração reflete a escala das instalações planejadas e a necessidade de estabelecer evidências de desempenho antes da entrega. Os especialistas em comissionamento também ajudam a garantir que os procedimentos, registros de testes e ações corretivas estejam completos. Um perfil orientado para a construção pode criar uma demanda substancial, mas também torna a atividade de serviços sensível aos cronogramas dos projetos.
Operações, manutenção e recertificação têm projeção de expansão a um CAGR de 24,93% até 2032. As instalações que entraram em operação em ciclos de construção anteriores precisarão de revisões contínuas de sua resiliência, segurança da informação e práticas operacionais. O Uptime Institute explica que seu programa de Certificação de Nível avalia aspectos-chave do desempenho da infraestrutura de data centers. As equipes operacionais podem usar essas avaliações para manter evidências para clientes, seguradoras e governança interna. Os serviços de pré-construção também têm valor, pois as revisões antecipadas de design podem reduzir retrabalhos posteriores. As atividades de retrofit e modernização tornar-se-ão mais relevantes onde sites mais antigos precisam de atualizações para maior densidade de rack ou novos métodos de resfriamento.
Por Sistema de Infraestrutura: Os Sistemas Elétricos Lideram, Enquanto os Testes de Cibersegurança se Expandem Mais Rapidamente
A infraestrutura elétrica detinha 37,79% do mercado de teste, inspeção e certificação de data centers na América do Sul em 2026. O segmento inclui interfaces de alta tensão, subestações, geradores, painéis de distribuição e sistemas de energia ininterrupta. Esses sistemas precisam de testes cuidadosos, pois as falhas podem afetar toda a instalação. Os equipamentos de energia são examinados durante os testes de aceitação em fábrica e novamente após a instalação. Os testes integrados verificam, então, se as transferências de equipamentos e as sequências de controle operam conforme o previsto. O trabalho elétrico permanece central tanto para instalações empresariais tradicionais quanto para grandes campi de colocation.
A infraestrutura de TI, rede e cibersegurança tem projeção de expansão a um CAGR de 25,14% até 2032. A segurança da informação e a tecnologia operacional são cada vez mais avaliadas em conjunto, particularmente em instalações que suportam tráfego de telecomunicações e cargas de trabalho em nuvem. O ambiente de política e regulamentação do Brasil aumenta a importância da governança e dos controles documentados de cibersegurança. Os sistemas mecânicos, de resfriamento e de segurança contra incêndio continuam essenciais, pois os equipamentos de inteligência artificial aumentam as cargas térmicas. Os provedores de testes que compreendem tanto os sistemas de instalações quanto os controles digitais podem oferecer serviços mais abrangentes aos proprietários de projetos. Os testes estruturais e de segurança física continuam a fornecer uma base estável de atividade para os provedores regionais.
Por Tipo de Data Center: O Colocation Lidera, Enquanto as Instalações de Borda e Modulares se Expandem Rapidamente
Os data centers de colocation responderam por 40,98% do mercado de TIC de data centers na América do Sul em 2026. Essas instalações hospedam vários clientes e frequentemente operam sob expectativas detalhadas de serviço e resiliência. Sua escala pode criar trabalho de teste recorrente à medida que novos halls, sistemas de energia e capacidade de resfriamento são adicionados. As instalações compartilhadas também exigem procedimentos operacionais claros, pois as falhas podem afetar múltiplos inquilinos. A presença de grandes clientes de nuvem aumenta o escrutínio das evidências de comissionamento e dos registros de certificação. Os operadores de colocation, portanto, têm um incentivo para usar provedores independentes que possam atuar tanto na construção quanto nas operações.
Os data centers de borda e modulares têm projeção de expansão a um CAGR de 25,22% até 2032. Essas instalações menores podem suportar cargas de trabalho locais em cidades secundárias e podem ser implantadas com maior frequência do que um grande campus centralizado. Cada site ainda precisa de verificações documentadas de energia, resfriamento, segurança e comunicações. O mercado de teste, inspeção e certificação de data centers na América do Sul pode se beneficiar de provedores que possuam equipes de campo locais e métodos de avaliação replicáveis. As instalações de hiperescala geram atribuições de alto valor, mas seus contratos de projeto estão concentrados entre um pequeno número de proprietários. As instalações empresariais continuam importantes, embora alguns operadores possam selecionar escopos de serviço mais restritos quando os orçamentos são limitados.
Por Tipo de Nível: O Nível 3 é o Padrão Predominante, Enquanto o Nível 4 Ganha Demanda
As instalações de Nível 3 detinham 61,78% do mercado de TIC de data centers na América do Sul em 2026. Essa classificação é amplamente utilizada para instalações que exigem manutenção simultânea. O Uptime Institute descreve a Certificação de Nível como um framework para avaliar a topologia de infraestrutura e seu desempenho esperado. Os requisitos do Nível 3 são relevantes para nuvem, colocation, serviços financeiros e outras cargas de trabalho onde as interrupções têm consequências materiais. A categoria oferece um equilíbrio prático entre os objetivos de resiliência e o custo da infraestrutura redundante. Sua grande participação mostra que os operadores estão priorizando um serviço confiável sem adotar universalmente a topologia mais complexa.
As instalações de Nível 4 têm projeção de expansão a um CAGR de 24,94% até 2032. Essa classificação é relevante para casos de uso que exigem design tolerante a falhas e maior redundância. Os serviços financeiros e os serviços digitais do setor público podem atribuir um valor premium a esse nível de resiliência. O mercado de teste, inspeção e certificação de data centers na América do Sul requer profissionais experientes para validar esses arranjos mais complexos. As instalações de Nível 1 e Nível 2 continuam a atender às necessidades de empresas menores e redes regionais. Suas necessidades de garantia são frequentemente mais restritas, com maior ênfase em verificações selecionadas de qualidade ou segurança do que em uma certificação completa de infraestrutura.
Análise Geográfica
O Brasil detinha uma participação de 58,44% na receita do mercado de TIC na América do Sul em 2026. A escala do país cria demanda por comissionamento, inspeção e certificação recorrente em vários tipos de instalações. O REDATA, emitido em setembro de 2025, condiciona os incentivos fiscais a obrigações documentadas relacionadas a energia limpa, eficiência hídrica e investimento em pesquisa. Esses requisitos tornam os registros auditáveis importantes para os operadores que buscam o incentivo. O Brasil também possui uma base consolidada de organizações de avaliação de conformidade e provedores multinacionais de serviços técnicos. Essa combinação apoia atribuições maiores e mais frequentes do que em outros lugares da região.
O Chile é um local secundário importante devido à disponibilidade de energia renovável e ao investimento em nuvem, que apoiam a construção de novas instalações. O acordo de 2025 entre a Atlas Renewable Energy e a ODATA fornece uma rota documentada para energia certificável pelo I-REC para data centers chilenos. A Colômbia oferece uma oportunidade distinta por meio de sua infraestrutura digital estabelecida e sistema formal de acreditação. A Gtd Colombia renovou a Certificação de Ouro de Sustentabilidade Operacional de Nível III do Uptime Institute para sua instalação El Poblado em janeiro de 2026. Isso demonstra como as certificações operacionais podem gerar atividade de avaliação recorrente após a construção de uma instalação. A Argentina continua relevante para operadores que buscam credenciais de eficiência energética e sistemas de gestão.
O Peru tem projeção de expansão a um CAGR de 25,34% até 2032 dentro do mercado de teste, inspeção e certificação de data centers na América do Sul. Sua demanda está vinculada ao desenvolvimento de infraestrutura digital para serviços financeiros, instituições públicas e clientes de colocation. Uma instalação carrier-neutral recém-comissionada em Lima recebeu a Certificação de Nível III de Documentos de Design em julho de 2025, o que ilustra o tipo de credencial de confiabilidade buscada por instalações mais recentes. Esse tipo de certificação pode estabelecer expectativas para sites concorrentes que buscam credenciais de confiabilidade comparáveis. Equador, Uruguai, Paraguai, Bolívia e Venezuela permanecem em estágios mais iniciais para trabalhos de garantia especializada. Sua atividade está geralmente vinculada a operadores de telecomunicações e projetos empresariais selecionados. O mix geográfico permite que provedores com cobertura regional equilibrem trabalhos de alto volume no Brasil com atribuições emergentes em outros países.
Cenário Competitivo
O mercado de teste, inspeção e certificação de data centers na América do Sul é fragmentado porque os clientes exigem diferentes combinações de teste, inspeção, certificação e assessoria técnica. Os provedores globais têm vantagem em projetos complexos porque podem combinar múltiplas acreditações com recursos de engenharia especializados. Bureau Veritas, SGS, TÜV Rheinland, Intertek, DEKRA, Applus+ e MISTRAS estão entre os provedores relevantes identificados no material de origem. Suas ofertas diferem por geografia, especialização técnica e profundidade das equipes de entrega local. Nenhuma participação combinada para as principais empresas é fornecida no material de origem. As evidências disponíveis, portanto, sustentam uma estrutura competitiva fragmentada, em vez de concentrada.
Bureau Veritas e DEKRA posicionam seus serviços de data centers ao longo do ciclo de vida do projeto, incluindo revisão de design, suporte à construção e necessidades operacionais. Em 2026, a SGS anunciou uma oferta para data centers que integra desempenho, confiabilidade e conformidade ao longo das etapas do projeto. A TÜV Rheinland oferece certificação para infraestrutura de data centers e apoia operadores que desejam documentar práticas relacionadas à confiabilidade. Esses movimentos mostram que os provedores estão buscando relacionamentos de longo prazo com os clientes, em vez de atribuições isoladas de inspeção. Os pacotes de serviços com múltiplos padrões podem simplificar a administração para operadores que gerenciam várias obrigações de conformidade.
As oportunidades competitivas são mais fortes em validação de resfriamento líquido, controles de cibersegurança, garantia de sustentabilidade e monitoramento contínuo. Essas áreas exigem tanto expertise técnica quanto documentação confiável. A Applus+ apresentou serviços integrados de comissionamento, garantia de qualidade, controle de qualidade e inspeção em fábrica para infraestrutura crítica no DCPI LATAM 2026. Os provedores podem se diferenciar ajudando os clientes a gerenciar evidências de sistemas remotos juntamente com testes no local. As empresas locais menores podem competir oferecendo acesso mais rápido a engenheiros locais ou suporte a aprovações específicas de cada país. As empresas maiores mantêm vantagem onde um projeto necessita de entrega coordenada em vários países da América do Sul. Uma pontuação de concentração de mercado não é calculada porque o rascunho não fornece participações de mercado combinadas para os principais participantes.
Líderes do Setor de Teste, Inspeção e Certificação de Data Centers na América do Sul
-
Bureau Veritas
-
SGS SA
-
TÜV Rheinland
-
UL Solutions
-
Intertek Group plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: No DCD Connect LATAM, a Bureau Veritas Mission Critical apresentou sua abordagem para garantia de qualidade, controle de qualidade e comissionamento de data centers na América Latina, incluindo projetos no Brasil e no Chile. O foco em revisões de design, garantia e controle de qualidade na construção e comissionamento reflete a necessidade de verificar que a infraestrutura crítica funciona conforme o previsto antes do início das operações.
- Setembro de 2026: A instalação São Paulo 05 da Ascenty recebeu a certificação ANSI/TIA-942-C de Instalação Construída na Classificação 3 em 17 de setembro. Este é um marco de certificação verificado, embora o registro público não identifique qual empresa de avaliação independente conduziu a certificação.
- Agosto de 2026: O data center da Claro Trujillo recebeu a certificação ANSI/TIA-942-C de Design na Classificação 2 em 4 de agosto. O marco demonstra a demanda por verificação independente de design no Peru; não deve ser interpretado como um novo contrato anunciado por um provedor de TIC.
- Abril de 2026: O data center de hiperescala SAN2 da Cirion no Chile obteve a certificação de Nível III de Documentos de Design do Uptime Institute, divulgada publicamente no final de abril de 2026. Isso valida a resiliência do design e fornece um exemplo claro de atividade de certificação por terceiros no segmento regional de hiperescala.
Escopo do Relatório do Mercado de Teste, Inspeção e Certificação de Data Centers na América do Sul
O Mercado de Teste, Inspeção e Certificação de Data Centers na América do Sul compreende serviços independentes de terceiros que verificam a segurança, o desempenho, a confiabilidade e a conformidade regulatória da infraestrutura de data centers ao longo de seu ciclo de vida completo, desde a revisão de design e construção até o comissionamento, a operação e a modernização.
O Mercado de Teste, Inspeção e Certificação de Data Centers na América do Sul é Segmentado por Tipo de Serviço (Teste, Inspeção, Certificação e Conformidade), Ciclo de Vida do Data Center (Pré-Construção e Design, Construção, Instalação e Comissionamento, Operações, Manutenção e Recertificação, e Retrofit e Modernização), Sistema de Infraestrutura (Infraestrutura Elétrica, Infraestrutura Mecânica, de Resfriamento e de Segurança contra Incêndio, Sistemas Estruturais, Prediais e de Segurança Física, e Infraestrutura de TI, Rede e Cibersegurança), Tipo de Data Center (Data Centers de Hiperescala e Provedores de Serviços em Nuvem, Colocation, Empresarial, Borda e Modular), Nível (1 e 2, 3, 4) e Geografia (Brasil, Chile, Argentina, Colômbia, Peru, Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Teste |
| Inspeção |
| Certificação |
| Serviços de Conformidade e Garantia |
| Pré-Construção e Design |
| Construção, Instalação e Comissionamento |
| Operações, Manutenção e Recertificação |
| Retrofit e Modernização |
| Infraestrutura Elétrica |
| Infraestrutura Mecânica, de Resfriamento e de Segurança contra Incêndio |
| Sistemas Estruturais, Prediais e de Segurança Física |
| Infraestrutura de TI, Rede e Cibersegurança |
| Data Centers de Hiperescala e Provedores de Serviços em Nuvem |
| Data Centers de Colocation |
| Data Centers Empresariais |
| Data Centers de Borda e Modulares |
| Nível 1 e Nível 2 |
| Nível 3 |
| Nível 4 |
| Brasil |
| Chile |
| Argentina |
| Colômbia |
| Peru |
| Restante da América do Sul |
| Por Tipo de Serviço | Teste |
| Inspeção | |
| Certificação | |
| Serviços de Conformidade e Garantia | |
| Por Ciclo de Vida do Data Center | Pré-Construção e Design |
| Construção, Instalação e Comissionamento | |
| Operações, Manutenção e Recertificação | |
| Retrofit e Modernização | |
| Por Sistema de Infraestrutura | Infraestrutura Elétrica |
| Infraestrutura Mecânica, de Resfriamento e de Segurança contra Incêndio | |
| Sistemas Estruturais, Prediais e de Segurança Física | |
| Infraestrutura de TI, Rede e Cibersegurança | |
| Por Tipo de Data Center | Data Centers de Hiperescala e Provedores de Serviços em Nuvem |
| Data Centers de Colocation | |
| Data Centers Empresariais | |
| Data Centers de Borda e Modulares | |
| Por Tipo de Nível | Nível 1 e Nível 2 |
| Nível 3 | |
| Nível 4 | |
| Por Geografia | Brasil |
| Chile | |
| Argentina | |
| Colômbia | |
| Peru | |
| Restante da América do Sul |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de teste, inspeção e certificação de data centers na América do Sul?
O setor é avaliado em 95,72 milhões de USD em 2026 e tem previsão de atingir 363,57 milhões de USD até 2032, a um CAGR de 24,68% durante 2027-2032.
O que está impulsionando a demanda por serviços de teste e certificação em data centers da América do Sul?
A construção de novas instalações, a densidade de energia relacionada à inteligência artificial, os requisitos independentes de comissionamento e as obrigações de conformidade estão sustentando a demanda.
Qual tipo de serviço tem a maior participação na receita?
Os testes lideram com uma participação de 40,21% na receita em 2026, pois as novas instalações exigem comissionamento estruturado antes de iniciarem as operações comerciais.
Qual estágio do ciclo de vida do data center está se expandindo mais rapidamente?
Operações, manutenção e recertificação têm projeção de expansão a um CAGR de 24,93% até 2032, à medida que a base instalada requer revisões contínuas.
Qual país tem a maior participação na região?
O Brasil lidera com 58,44% de participação na receita em 2026, apoiado por seu grande pipeline de projetos e pelos requisitos documentados vinculados aos incentivos do REDATA.
Qual capacidade técnica será mais importante para os provedores?
Os provedores precisarão de fortes competências em comissionamento de alta tensão, garantia de cibersegurança, validação de resfriamento líquido e documentação de sustentabilidade.