
Tamaño y Participación del Mercado de Pruebas, Inspección y Certificación de Centros de Datos de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
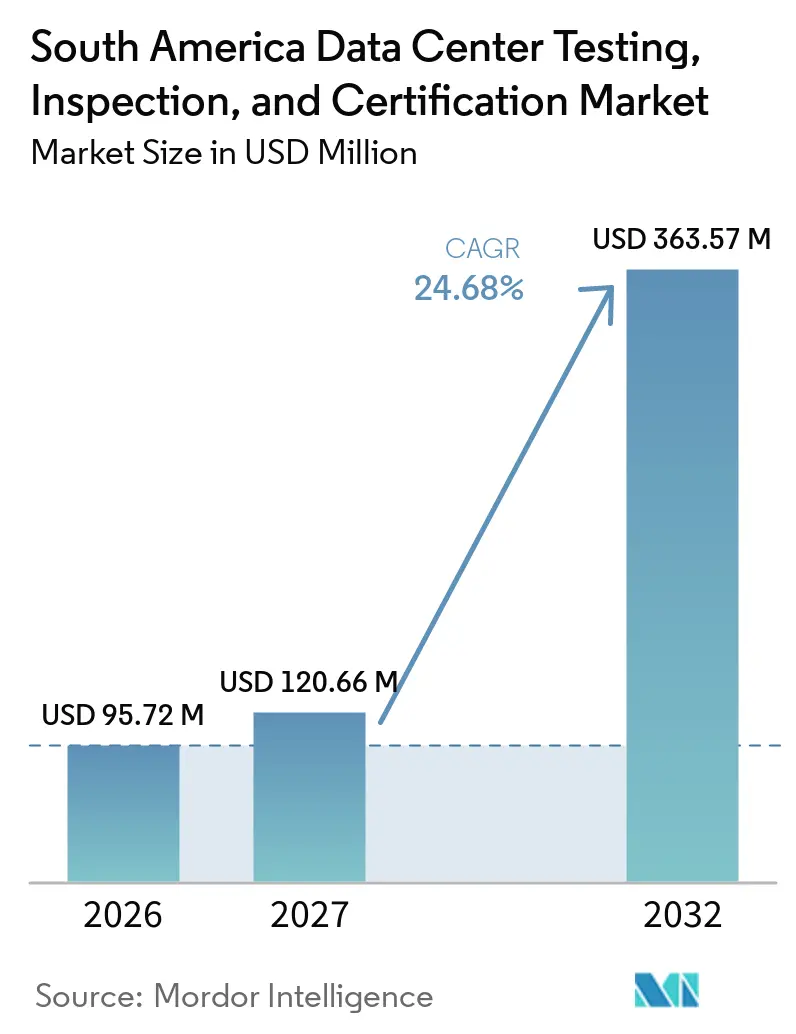
| Tamaño del mercado en el año base (2026) | 95.72 Millones de dólares |
| Tamaño del Mercado (2027) | 120.66 Millones de dólares |
| Tamaño del Mercado (2032) | 363.57 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 24.68 % |
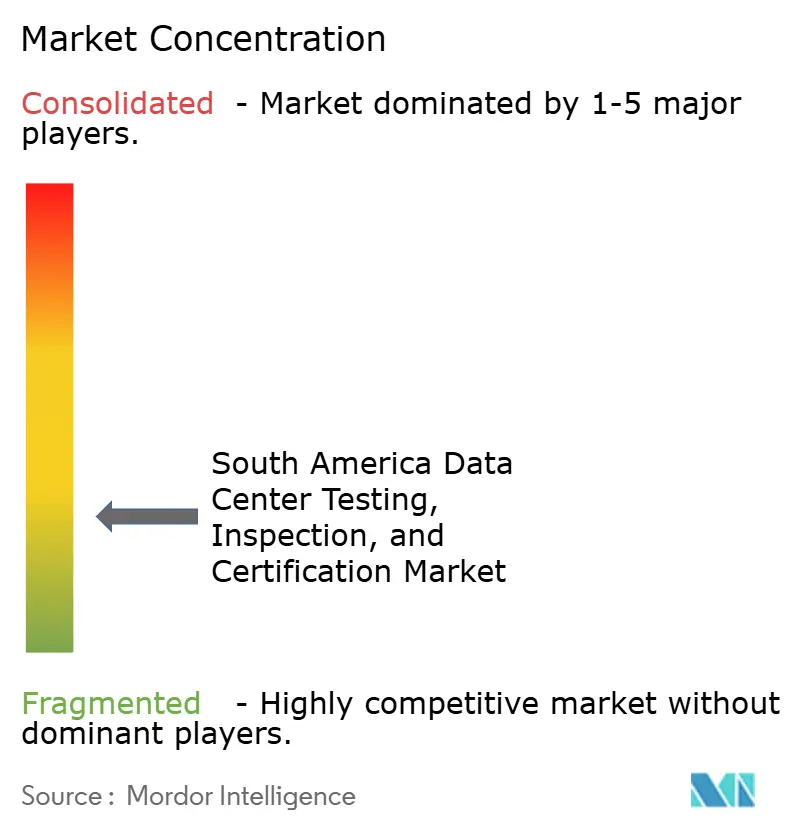
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas, Inspección y Certificación de Centros de Datos de América del Sur por Mordor Intelligence
El tamaño del mercado de pruebas, inspección y certificación de centros de datos de América del Sur está valorado en 95,72 millones de USD en 2026 y se prevé que alcance 363,57 millones de USD en 2032, registrando una CAGR del 24,68% durante 2027-2032. El mercado de pruebas, inspección y certificación de centros de datos de América del Sur está siendo moldeado por un amplio flujo de nuevas instalaciones, lo que incrementa la necesidad de pruebas de aceptación independientes antes del inicio del servicio comercial. Las mayores densidades de potencia en instalaciones orientadas a la inteligencia artificial también requieren una validación más detallada de los sistemas de energía, refrigeración y control. Los requisitos regulatorios en Brasil y Chile están incorporando verificaciones formales de cumplimiento en la planificación de proyectos y los procedimientos operativos. Los proveedores con acreditación regional, equipos de puesta en marcha especializados y la capacidad de combinar inspección con certificación están mejor posicionados para atender proyectos de mayor envergadura. La oportunidad se extiende más allá de la construcción, ya que los operadores requieren revisiones periódicas de seguridad, energía, resiliencia y prácticas medioambientales.
Conclusiones Clave del Informe
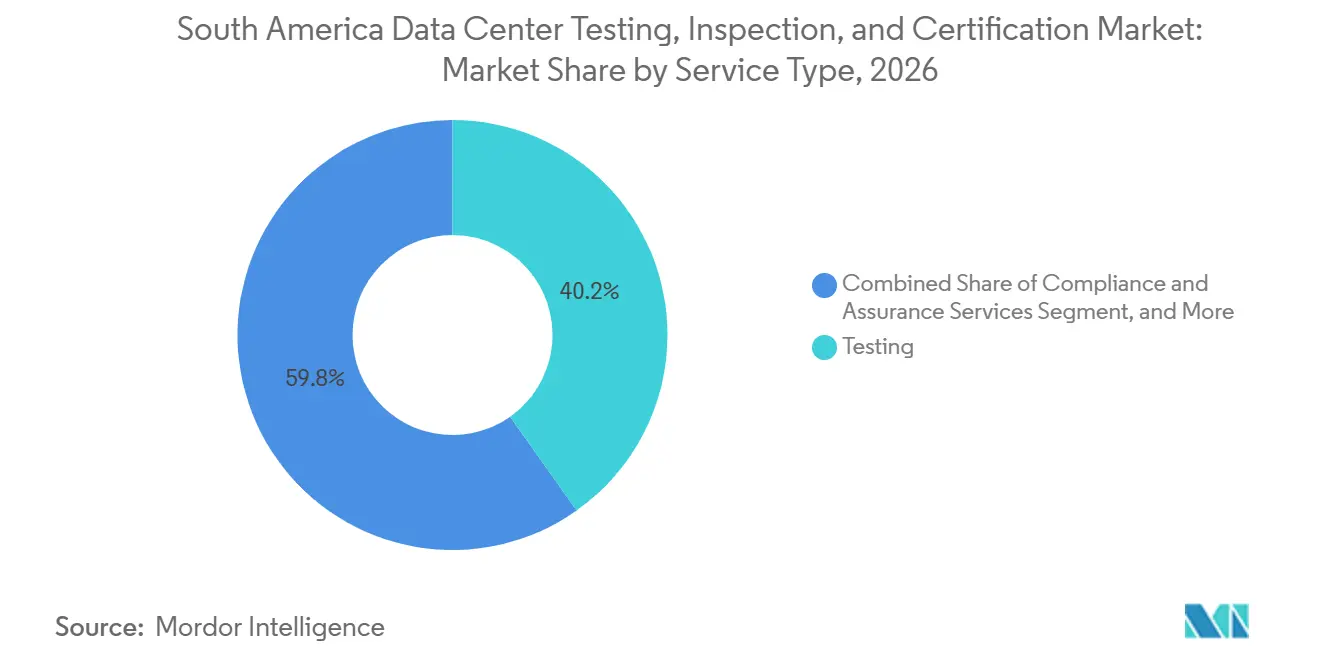
- Por tipo de servicio, las pruebas representaron el 40,21% de la participación del mercado de pruebas, inspección y certificación de centros de datos de América del Sur en 2026, mientras que se proyecta que los servicios de cumplimiento y aseguramiento se expandan a una CAGR del 24,89% hasta 2032.
- Por ciclo de vida del centro de datos, la construcción, instalación y puesta en marcha representaron el 57,31% de la participación en los ingresos del mercado de pruebas, inspección y certificación de centros de datos de América del Sur en 2026, mientras que se proyecta que las operaciones, el mantenimiento y la recertificación se expandan a una CAGR del 24,93% hasta 2032.
- Dentro del sistema de infraestructura, la infraestructura eléctrica representó el 37,79% de los ingresos en 2026, mientras que se proyecta que la infraestructura de TI, redes y ciberseguridad se expanda a una CAGR del 25,14% hasta 2032.
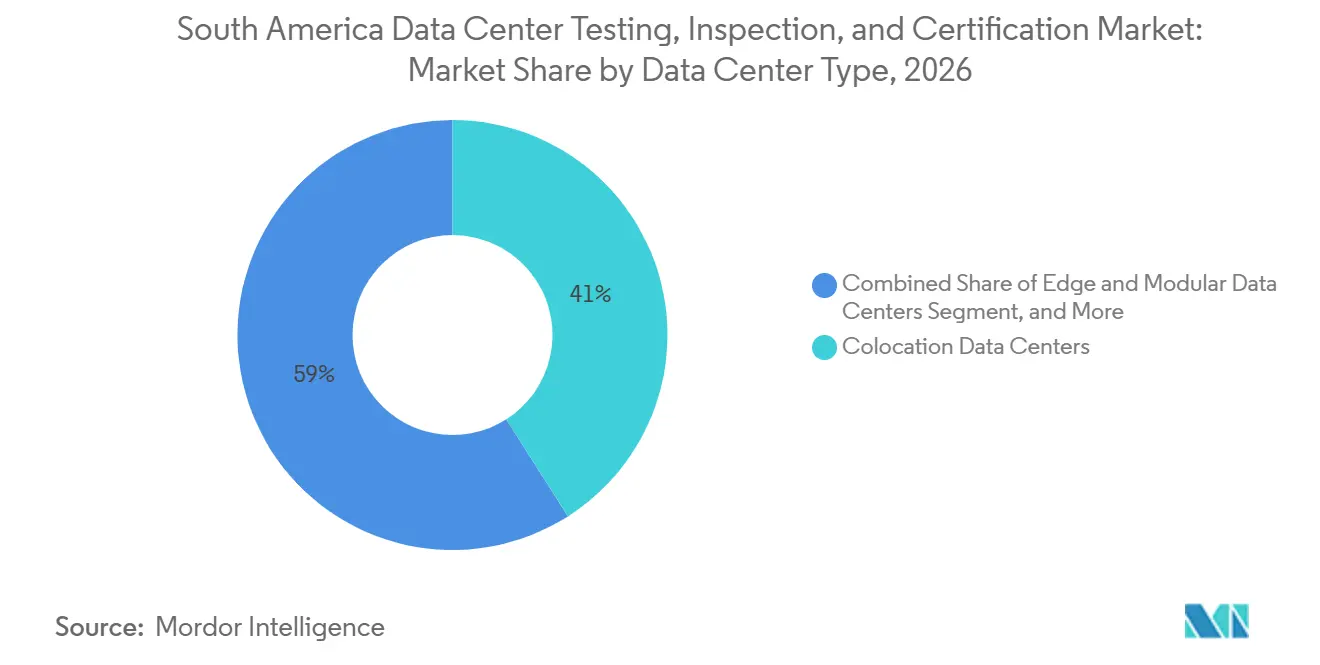
- Por tipo de centro de datos, los centros de datos de colocación representaron el 40,98% de la participación en los ingresos en 2026, mientras que se proyecta que los centros de datos de borde y modulares se expandan a una CAGR del 25,22% hasta 2032.
- Por tipo de nivel, las instalaciones de Nivel 3 mantuvieron el 61,78% de la participación en los ingresos en 2026, mientras que se proyecta que las instalaciones de Nivel 4 se expandan a una CAGR del 24,94% hasta 2032.
- Por geografía, Brasil mantuvo el 58,44% de la participación del mercado de pruebas, inspección y certificación de centros de datos de América del Sur en 2026, mientras que se proyecta que Perú se expanda a una CAGR del 25,34% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Pruebas, Inspección y Certificación de Centros de Datos de América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensidad de Puesta en Marcha de Cargas de Trabajo de Hiperescala e Inteligencia Artificial | +6.5% | Brasil, Chile, Colombia, Perú | Corto plazo (≤ 2 años) |
| Expansión del Aseguramiento Externalizado de Infraestructura Crítica | +4.8% | Brasil, Chile | Mediano plazo (2-4 años) |
| Soberanía de Datos y Requisitos de Cumplimiento Local | +3.9% | Brasil principalmente, con extensión a Chile y Colombia | Mediano plazo (2-4 años) |
| Demanda de Certificación de Energía Renovable y Sostenibilidad | +3.2% | Chile, Brasil, Colombia | Largo plazo (≥ 4 años) |
| Adopción de Inspección Remota y Aseguramiento Continuo | +2.1% | América del Sur | Mediano plazo (2-4 años) |
| Prevención de Costos por Fallas en Instalaciones de Alta Densidad | +1.8% | Brasil, Chile | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Intensidad de Puesta en Marcha de Cargas de Trabajo de Hiperescala e Inteligencia Artificial
El mercado de pruebas, inspección y certificación de centros de datos de América del Sur se beneficia cuando las grandes instalaciones pasan de la fase de diseño a la puesta en marcha. Un nuevo sitio de alta capacidad requiere pruebas de generadores, sistemas de alimentación ininterrumpida, equipos de refrigeración y controles integrados antes de poder recibir carga comercial. Las cargas de trabajo de inteligencia artificial hacen que este trabajo sea más exigente, ya que los bastidores de alta densidad ejercen mayor presión sobre los sistemas eléctricos y térmicos. Los proveedores independientes pueden evaluar el rendimiento sin el conflicto que puede surgir cuando el proveedor del equipo también verifica su propio trabajo. El Ministerio de Minas y Energía de Brasil autorizó la rampa de conexión de energía para Scala AI City en mayo de 2025, respaldando un largo flujo de construcción que requerirá revisión técnica y servicios de puesta en marcha.
Expansión del Aseguramiento Externalizado de Infraestructura Crítica
El mercado de pruebas, inspección y certificación de centros de datos de América del Sur está respaldado por desarrolladores que utilizan especialistas independientes para la puesta en marcha y el control de calidad. La externalización permite a los desarrolladores incorporar personal que comprende las pruebas de aceptación en fábrica, las pruebas de aceptación en sitio, las verificaciones de seguridad contra incendios y las pruebas de sistemas integrados. SGS describe servicios para centros de datos que abarcan trabajos de pruebas, inspección y cumplimiento a lo largo del ciclo de vida del activo. SGS Bureau Veritas también ofrece servicios para centros de datos y telecomunicaciones que cubren las necesidades de aseguramiento técnico de instalaciones críticas.[1] Los proveedores más grandes pueden aplicar métodos comunes en varios países, lo que resulta útil cuando los operadores siguen los mismos estándares en campus regionales. Este modelo de servicio también ofrece a los clientes un registro más claro de las verificaciones independientes durante la entrega del proyecto.
Soberanía de Datos y Requisitos de Cumplimiento Local
El mercado de pruebas, inspección y certificación de centros de datos de América del Sur recibe apoyo cuando las normas de gobernanza de datos y telecomunicaciones requieren controles auditables. El gobierno de Brasil delineó una nueva política de gobernanza de datos en 2025 que enfatiza prácticas de gobernanza más sólidas para los datos del sector público.[2] El marco de telecomunicaciones de Brasil también ha puesto los centros de datos conectados a redes de telecomunicaciones bajo una mayor atención regulatoria. Los proveedores que pueden evaluar la seguridad de la información, la resiliencia, la compatibilidad electromagnética y la documentación operativa están posicionados para apoyar a los operadores en el cumplimiento de estos requisitos. La legislación brasileña propuesta sobre eficiencia y sostenibilidad para centros de datos requeriría informes anuales y reconocería las prácticas de cumplimiento de energía renovable. Estas normas hacen que el conocimiento local y las certificaciones reconocidas sean más importantes en las decisiones de adquisición.
Demanda de Certificación de Energía Renovable y Sostenibilidad
El mercado de pruebas, inspección y certificación de centros de datos de América del Sur también está vinculado a las credenciales de sostenibilidad que los clientes de centros de datos solicitan a los operadores. La documentación de energía renovable ayuda a los operadores a demostrar el origen y la trazabilidad de la electricidad adquirida. Atlas Renewable Energy y ODATA anunciaron un acuerdo en enero de 2025 para suministrar energía renovable certificable con I-REC a las instalaciones chilenas de ODATA. Este tipo de acuerdo crea la necesidad de verificar las declaraciones energéticas y conservar los registros de respaldo. El régimen de incentivos REDATA de Brasil también vincula la elegibilidad a obligaciones documentadas de energía limpia, eficiencia hídrica e investigación. El aseguramiento de la sostenibilidad puede, por tanto, convertirse en parte del trabajo de cumplimiento rutinario en lugar de un ejercicio voluntario separado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Especialistas Locales en Alta Tensión y Puesta en Marcha | -1.5% | América del Sur | Mediano plazo (2-4 años) |
| Normativas de Permisos y Cumplimiento Fragmentadas por País | -1.2% | Nivel nacional, con impacto agudo en Brasil, Chile y Colombia | Mediano plazo (2-4 años) |
| Protocolos de Refrigeración Líquida que Superan la Capacidad de Prueba Local | -0.9% | Brasil, Chile | Largo plazo (≥ 4 años) |
| Presión Presupuestaria en Instalaciones Empresariales Más Pequeñas | -0.7% | Argentina, Resto de América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Especialistas Locales en Alta Tensión y Puesta en Marcha
La disponibilidad de personal calificado puede limitar el ritmo del mercado de pruebas, inspección y certificación de centros de datos de América del Sur. Las pruebas de alta tensión, la puesta en marcha integrada y la validación de refrigeración líquida requieren experiencia práctica además de formación formal. Vertiv amplió su Academia Latinoamérica en Barueri durante 2025 y añadió formación práctica en refrigeración líquida para profesionales de centros de datos.[3] Los programas de formación mejoran la base de habilidades locales, pero el personal con experiencia sigue siendo necesario para proyectos complejos en funcionamiento. Los operadores en ciudades más pequeñas pueden seguir dependiendo de equipos de mercados más grandes, lo que puede aumentar los costos y extender los cronogramas de los proyectos. La brecha es más visible donde los proyectos combinan computación de alta densidad con nuevos diseños de energía y refrigeración.
Normativas de Permisos y Cumplimiento Fragmentadas por País
El mercado de pruebas, inspección y certificación de centros de datos de América del Sur opera en países con procedimientos de aprobación y organismos acreditados distintos. Un estándar reconocido en un país puede no eliminar la necesidad de una evaluación local separada en otro. El sistema de acreditación de Brasil reconoce a las organizaciones que demuestran competencia para las actividades de evaluación de la conformidad. Esta estructura favorece el rigor, pero puede aumentar el trabajo de documentación para los operadores con instalaciones en varios países. A los proveedores más pequeños puede resultarles más difícil mantener el rango necesario de acreditación local y personal técnico. La complejidad favorece a las organizaciones que pueden coordinar la certificación, la inspección y los registros del proyecto en función de los requisitos nacionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Las Pruebas Mantienen la Mayor Participación Mientras que los Servicios de Cumplimiento Lideran el Crecimiento
Las pruebas representaron el 40,21% del mercado de pruebas, inspección y certificación de centros de datos de América del Sur en 2026. Son necesarias durante toda la puesta en marcha, desde las verificaciones de equipos individuales hasta las revisiones integradas de la cadena de energía y refrigeración. Las pruebas de aceptación en fábrica pueden identificar problemas antes de que el equipo llegue al sitio. Las pruebas de aceptación en sitio confirman luego que los sistemas instalados funcionan bajo las condiciones del proyecto. Estas actividades son importantes para generadores, sistemas de alimentación ininterrumpida, aparamenta, equipos de refrigeración y los sistemas de control que los conectan. El papel de las pruebas se vuelve más detallado cuando los operadores despliegan cargas de computación de alta densidad.
Se proyecta que los servicios de cumplimiento y aseguramiento se expandan a una CAGR del 24,89% hasta 2032. Este segmento se beneficia de necesidades de evaluación recurrentes en lugar de un único evento de construcción. Los operadores pueden buscar revisiones frente a ISO/IEC 27001, ISO 14001, ISO 50001, TIA-942 y otros estándares aplicables. TÜV Rheinland identifica la certificación de infraestructura de centros de datos como un servicio que aborda la fiabilidad de las instalaciones y los requisitos operativos relacionados. Los servicios de inspección siguen siendo relevantes para los trabajos estructurales, eléctricos y de seguridad contra incendios. La certificación se combina cada vez más con el apoyo de asesoramiento y documentación porque los clientes desean un proceso de cumplimiento coordinado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Ciclo de Vida del Centro de Datos: La Construcción y Puesta en Marcha Lideran Mientras que la Recertificación Construye una Base Recurrente
La construcción, instalación y puesta en marcha representaron el 57,31% del mercado de pruebas, inspección y certificación de centros de datos de América del Sur en 2026. Las nuevas construcciones requieren verificaciones formales antes de que el equipo pueda soportar operaciones comerciales. El trabajo comienza con la revisión del diseño y la verificación de proveedores, y continúa a través de la instalación y las pruebas integradas. Esta concentración refleja la escala de las instalaciones planificadas y la necesidad de establecer evidencia de rendimiento antes de la entrega. Los especialistas en puesta en marcha también ayudan a garantizar que los procedimientos, los registros de pruebas y las acciones correctivas estén completos. Un perfil orientado a la construcción puede generar una demanda sustancial, pero también hace que la actividad de servicio sea sensible a los cronogramas de los proyectos.
Se proyecta que las operaciones, el mantenimiento y la recertificación se expandan a una CAGR del 24,93% hasta 2032. Las instalaciones que entraron en servicio en ciclos de construcción anteriores necesitarán revisiones continuas de su resiliencia, seguridad de la información y prácticas operativas. Uptime Institute explica que su programa de Certificación de Nivel evalúa aspectos clave del rendimiento de la infraestructura de los centros de datos. Los equipos operativos pueden utilizar estas evaluaciones para mantener evidencia para clientes, aseguradoras y gobernanza interna. Los servicios de preconstrucción también tienen valor porque las revisiones tempranas del diseño pueden reducir el retrabajo posterior. Las actividades de modernización y actualización serán más relevantes donde los sitios más antiguos necesiten mejoras para mayor densidad de bastidores o nuevos métodos de refrigeración.
Por Sistema de Infraestructura: Los Sistemas Eléctricos Lideran Mientras que las Pruebas de Ciberseguridad se Expanden Más Rápido
La infraestructura eléctrica representó el 37,79% del mercado de pruebas, inspección y certificación de centros de datos de América del Sur en 2026. El segmento incluye interfaces de alta tensión, subestaciones, generadores, aparamenta y sistemas de alimentación ininterrumpida. Estos sistemas requieren pruebas cuidadosas porque las fallas pueden afectar a toda la instalación. Los equipos de energía se examinan durante las pruebas de aceptación en fábrica y nuevamente después de la instalación. Las pruebas integradas verifican luego si las transferencias de equipos y las secuencias de control funcionan según lo previsto. El trabajo eléctrico sigue siendo central tanto para las instalaciones empresariales tradicionales como para los grandes campus de colocación.
Se proyecta que la infraestructura de TI, redes y ciberseguridad se expanda a una CAGR del 25,14% hasta 2032. La seguridad de la información y la tecnología operativa se evalúan cada vez más de forma conjunta, particularmente en instalaciones que soportan tráfico de telecomunicaciones y cargas de trabajo en la nube. El entorno de políticas y regulaciones de Brasil aumenta la importancia de la gobernanza y los controles documentados de ciberseguridad. Los sistemas mecánicos, de refrigeración y de seguridad contra incendios siguen siendo esenciales porque los equipos de inteligencia artificial aumentan las cargas térmicas. Los proveedores de pruebas que comprenden tanto los sistemas de instalaciones como los controles digitales pueden ofrecer servicios más completos a los propietarios de proyectos. Las pruebas estructurales y de seguridad física continúan proporcionando una base estable de actividad para los proveedores regionales.
Por Tipo de Centro de Datos: La Colocación Lidera Mientras que las Instalaciones de Borde y Modulares se Expanden Rápidamente
Los centros de datos de colocación representaron el 40,98% del mercado de pruebas, inspección y certificación de centros de datos de América del Sur en 2026. Estas instalaciones alojan a varios clientes y a menudo operan bajo expectativas detalladas de servicio y resiliencia. Su escala puede generar trabajo de pruebas recurrente a medida que se añaden nuevas salas, sistemas de energía y capacidad de refrigeración. Las instalaciones compartidas también requieren procedimientos operativos claros, ya que las fallas pueden afectar a múltiples inquilinos. La presencia de grandes clientes de nube aumenta el escrutinio de la evidencia de puesta en marcha y los registros de certificación. Los operadores de colocación, por tanto, tienen un incentivo para utilizar proveedores independientes que puedan trabajar tanto en construcción como en operaciones.
Se proyecta que los centros de datos de borde y modulares se expandan a una CAGR del 25,22% hasta 2032. Estas instalaciones más pequeñas pueden soportar cargas de trabajo locales en ciudades secundarias y pueden desplegarse con mayor frecuencia que un gran campus centralizado. Cada sitio sigue necesitando verificaciones documentadas de energía, refrigeración, seguridad y comunicaciones. El mercado de pruebas, inspección y certificación de centros de datos de América del Sur puede beneficiarse de proveedores que cuenten con equipos de campo locales y métodos de evaluación repetibles. Las instalaciones de hiperescala generan asignaciones de alto valor, pero sus adjudicaciones de proyectos están concentradas entre un pequeño número de propietarios. Las instalaciones empresariales siguen siendo importantes, aunque algunos operadores pueden seleccionar alcances de servicio más reducidos cuando los presupuestos son limitados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Nivel: El Nivel 3 es el Estándar Predominante Mientras que el Nivel 4 Gana Demanda
Las instalaciones de Nivel 3 mantuvieron el 61,78% del mercado de pruebas, inspección y certificación de centros de datos de América del Sur en 2026. Esta clasificación se utiliza ampliamente para instalaciones que requieren mantenibilidad concurrente. Uptime Institute describe la Certificación de Nivel como un marco para evaluar la topología de la infraestructura y su rendimiento esperado. Los requisitos del Nivel 3 son relevantes para cargas de trabajo de nube, colocación, servicios financieros y otras donde las interrupciones tienen consecuencias materiales. La categoría proporciona un equilibrio práctico entre los objetivos de resiliencia y el costo de la infraestructura redundante. Su gran participación muestra que los operadores están priorizando un servicio confiable sin adoptar universalmente la topología más compleja.
Se proyecta que las instalaciones de Nivel 4 se expandan a una CAGR del 24,94% hasta 2032. Esta clasificación es relevante para casos de uso que requieren diseño tolerante a fallas y mayor redundancia. Los servicios financieros y los servicios digitales del sector público pueden otorgar una prima a este nivel de resiliencia. El mercado de pruebas, inspección y certificación de centros de datos de América del Sur requiere profesionales con experiencia para validar estos arreglos más complejos. Las instalaciones de Nivel 1 y Nivel 2 continúan atendiendo las necesidades de las pequeñas empresas y las redes regionales. Sus necesidades de aseguramiento suelen ser más limitadas, con mayor énfasis en verificaciones seleccionadas de calidad o seguridad que en la certificación completa de la infraestructura.
Análisis Geográfico
Brasil mantuvo una participación en los ingresos del 58,44% en el mercado de pruebas, inspección y certificación de América del Sur en 2026. La escala del país genera demanda de puesta en marcha, inspección y certificación recurrente en varios tipos de instalaciones. REDATA, emitido en septiembre de 2025, condiciona los incentivos fiscales a obligaciones documentadas relacionadas con energía limpia, eficiencia hídrica e inversión en investigación. Estos requisitos hacen que los registros auditables sean importantes para los operadores que buscan el incentivo. Brasil también cuenta con una base consolidada de organizaciones de evaluación de la conformidad y proveedores de servicios técnicos multinacionales. Esta combinación respalda asignaciones más grandes y frecuentes que en el resto de la región.
Chile es una ubicación secundaria importante debido a la disponibilidad de energía renovable y la inversión en la nube, que respaldan la construcción de nuevas instalaciones. El acuerdo de 2025 entre Atlas Renewable Energy y ODATA proporciona una ruta documentada hacia energía certificable con I-REC para los centros de datos chilenos. Colombia ofrece una oportunidad diferenciada a través de su infraestructura digital establecida y su sistema formal de acreditación. Gtd Colombia renovó la Certificación de Sostenibilidad Operacional Tier III Gold de Uptime Institute para su instalación El Poblado en enero de 2026. Esto muestra cómo las certificaciones operacionales pueden generar actividad de evaluación recurrente después de que se construye una instalación. Argentina sigue siendo relevante para los operadores que buscan credenciales de eficiencia energética y sistemas de gestión.
Se proyecta que Perú se expanda a una CAGR del 25,34% hasta 2032 dentro del mercado de pruebas, inspección y certificación de centros de datos de América del Sur. Su demanda está vinculada al desarrollo de infraestructura digital para servicios financieros, instituciones públicas y clientes de colocación. Una instalación de operador neutro recientemente puesta en marcha en Lima recibió la Certificación de Documentos de Diseño Tier III en julio de 2025, lo que ilustra el tipo de credencial de fiabilidad buscada por las nuevas instalaciones. Este tipo de certificación puede establecer expectativas para los sitios competidores que buscan credenciales de fiabilidad comparables. Ecuador, Uruguay, Paraguay, Bolivia y Venezuela siguen siendo ubicaciones en etapas más tempranas para el trabajo de aseguramiento especializado. Su actividad generalmente está vinculada a operadores de telecomunicaciones y proyectos empresariales seleccionados. La combinación geográfica permite a los proveedores con cobertura regional equilibrar el trabajo de alto volumen en Brasil con las asignaciones emergentes en otros países.
Panorama Competitivo
El mercado de pruebas, inspección y certificación de centros de datos de América del Sur está fragmentado porque los clientes requieren diferentes combinaciones de pruebas, inspección, certificación y asesoramiento técnico. Los proveedores globales tienen ventaja en proyectos complejos porque pueden combinar múltiples acreditaciones con recursos de ingeniería especializados. Bureau Veritas, SGS, TÜV Rheinland, Intertek, DEKRA, Applus+ y MISTRAS se encuentran entre los proveedores relevantes identificados en el material fuente. Sus ofertas difieren por geografía, especialización técnica y la profundidad de los equipos de entrega locales. No se proporciona una participación combinada para las empresas líderes en el material fuente. La evidencia disponible, por tanto, respalda una estructura competitiva fragmentada en lugar de una concentrada.
Bureau Veritas y DEKRA posicionan sus servicios para centros de datos a lo largo del ciclo de vida del proyecto, incluyendo revisión de diseño, apoyo a la construcción y necesidades operativas. En 2026, SGS anunció una oferta para centros de datos que integra rendimiento, fiabilidad y cumplimiento a lo largo de las etapas del proyecto. TÜV Rheinland ofrece certificación para infraestructura de centros de datos y apoya a los operadores que desean documentar prácticas relacionadas con la fiabilidad. Estos movimientos muestran que los proveedores buscan relaciones a largo plazo con los clientes en lugar de asignaciones de inspección aisladas. Los paquetes de servicios de múltiples estándares pueden simplificar la administración para los operadores que gestionan varias obligaciones de cumplimiento.
Las oportunidades competitivas son más sólidas en la validación de refrigeración líquida, los controles de ciberseguridad, el aseguramiento de la sostenibilidad y el monitoreo continuo. Estas áreas requieren tanto experiencia técnica como documentación creíble. Applus+ presentó servicios integrados de puesta en marcha, aseguramiento de calidad, control de calidad e inspección en fábrica para infraestructura crítica en DCPI LATAM 2026. Los proveedores pueden diferenciarse ayudando a los clientes a gestionar la evidencia de sistemas remotos junto con las pruebas en sitio. Las empresas locales más pequeñas pueden competir ofreciendo acceso más rápido a ingenieros locales o apoyo para aprobaciones específicas del país. Las empresas más grandes mantienen una ventaja donde un proyecto necesita entrega coordinada en varios países de América del Sur. No se calcula una puntuación de concentración de mercado porque el borrador no proporciona participaciones de mercado combinadas para los principales actores.
Líderes de la Industria de Pruebas, Inspección y Certificación de Centros de Datos de América del Sur
-
Bureau Veritas
-
SGS SA
-
TÜV Rheinland
-
UL Solutions
-
Intertek Group plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: En DCD Connect LATAM, Bureau Veritas Mission Critical presentó su enfoque para el aseguramiento de calidad, el control de calidad y la puesta en marcha de centros de datos en América Latina, incluyendo proyectos en Brasil y Chile. El enfoque en revisiones de diseño, control de calidad en la construcción y puesta en marcha refleja la necesidad de verificar que la infraestructura crítica funcione según lo previsto antes de que comiencen las operaciones.
- Septiembre de 2026: La instalación São Paulo 05 de Ascenty recibió la certificación de Instalación Construida ANSI/TIA-942-C en Calificación 3 el 17 de septiembre. Este es un hito de certificación verificado, aunque el registro público no establece qué empresa de evaluación independiente realizó la certificación.
- Agosto de 2026: El centro de datos de Claro Trujillo recibió la certificación de Diseño ANSI/TIA-942-C en Calificación 2 el 4 de agosto. El hito demuestra la demanda de verificación independiente del diseño en Perú; no debe interpretarse como un nuevo contrato anunciado por un proveedor de pruebas, inspección y certificación.
- Abril de 2026: El centro de datos hiperescala SAN2 de Cirion en Chile obtuvo la certificación Tier III de Documentos de Diseño de Uptime Institute, reportada públicamente a finales de abril de 2026. Esto valida la resiliencia del diseño y proporciona un ejemplo claro de actividad de certificación de terceros en el segmento de hiperescala regional.
Alcance del Informe del Mercado de Pruebas, Inspección y Certificación de Centros de Datos de América del Sur
El Mercado de Pruebas, Inspección y Certificación de Centros de Datos de América del Sur comprende servicios independientes de terceros que verifican la seguridad, el rendimiento, la fiabilidad y el cumplimiento normativo de la infraestructura de centros de datos a lo largo de su ciclo de vida completo, desde la revisión del diseño y la construcción hasta la puesta en marcha, la operación y la modernización.
El Mercado de Pruebas, Inspección y Certificación de Centros de Datos de América del Sur está segmentado por Tipo de Servicio (Pruebas, Inspección, Certificación y Cumplimiento), Ciclo de Vida del Centro de Datos (Preconstrucción y Diseño, Construcción, Instalación y Puesta en Marcha, Operaciones, Mantenimiento y Recertificación, y Modernización y Actualización), Sistema de Infraestructura (Infraestructura Eléctrica, Infraestructura Mecánica, de Refrigeración y de Seguridad contra Incendios, Sistemas Estructurales, de Edificación y de Seguridad Física, e Infraestructura de TI, Redes y Ciberseguridad), Tipo de Centro de Datos (Centros de Datos de Hiperescala y Proveedores de Servicios en la Nube, Colocación, Empresarial, Borde y Modular), Nivel (1 y 2, 3, 4) y Geografía (Brasil, Chile, Argentina, Colombia, Perú, Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Pruebas |
| Inspección |
| Certificación |
| Servicios de Cumplimiento y Aseguramiento |
| Preconstrucción y Diseño |
| Construcción, Instalación y Puesta en Marcha |
| Operaciones, Mantenimiento y Recertificación |
| Modernización y Actualización |
| Infraestructura Eléctrica |
| Infraestructura Mecánica, de Refrigeración y de Seguridad contra Incendios |
| Sistemas Estructurales, de Edificación y de Seguridad Física |
| Infraestructura de TI, Redes y Ciberseguridad |
| Centros de Datos de Hiperescala y Proveedores de Servicios en la Nube |
| Centros de Datos de Colocación |
| Centros de Datos Empresariales |
| Centros de Datos de Borde y Modulares |
| Nivel 1 y Nivel 2 |
| Nivel 3 |
| Nivel 4 |
| Brasil |
| Chile |
| Argentina |
| Colombia |
| Perú |
| Resto de América del Sur |
| Por Tipo de Servicio | Pruebas |
| Inspección | |
| Certificación | |
| Servicios de Cumplimiento y Aseguramiento | |
| Por Ciclo de Vida del Centro de Datos | Preconstrucción y Diseño |
| Construcción, Instalación y Puesta en Marcha | |
| Operaciones, Mantenimiento y Recertificación | |
| Modernización y Actualización | |
| Por Sistema de Infraestructura | Infraestructura Eléctrica |
| Infraestructura Mecánica, de Refrigeración y de Seguridad contra Incendios | |
| Sistemas Estructurales, de Edificación y de Seguridad Física | |
| Infraestructura de TI, Redes y Ciberseguridad | |
| Por Tipo de Centro de Datos | Centros de Datos de Hiperescala y Proveedores de Servicios en la Nube |
| Centros de Datos de Colocación | |
| Centros de Datos Empresariales | |
| Centros de Datos de Borde y Modulares | |
| Por Tipo de Nivel | Nivel 1 y Nivel 2 |
| Nivel 3 | |
| Nivel 4 | |
| Por Geografía | Brasil |
| Chile | |
| Argentina | |
| Colombia | |
| Perú | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de pruebas, inspección y certificación de centros de datos de América del Sur?
El sector está valorado en 95,72 millones de USD en 2026 y se prevé que alcance 363,57 millones de USD en 2032, a una CAGR del 24,68% durante 2027-2032.
¿Qué está impulsando la demanda de servicios de pruebas y certificación en los centros de datos de América del Sur?
La construcción de nuevas instalaciones, la densidad de potencia relacionada con la inteligencia artificial, los requisitos de puesta en marcha independiente y las obligaciones de cumplimiento están respaldando la demanda.
¿Qué tipo de servicio tiene la mayor participación en los ingresos?
Las pruebas lideran con una participación en los ingresos del 40,21% en 2026, porque las nuevas instalaciones requieren una puesta en marcha estructurada antes de comenzar las operaciones comerciales.
¿Qué etapa del ciclo de vida del centro de datos se está expandiendo más rápido?
Se proyecta que las operaciones, el mantenimiento y la recertificación se expandan a una CAGR del 24,93% hasta 2032, a medida que la base instalada requiere revisiones continuas.
¿Qué país tiene la mayor participación en la región?
Brasil lidera con una participación en los ingresos del 58,44% en 2026, respaldado por su gran flujo de proyectos y los requisitos documentados vinculados a los incentivos REDATA.
¿Qué capacidad técnica será más importante para los proveedores?
Los proveedores necesitarán sólidas habilidades en puesta en marcha de alta tensión, aseguramiento de ciberseguridad, validación de refrigeración líquida y documentación de sostenibilidad.