
Marktgröße und Marktanteil des südamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
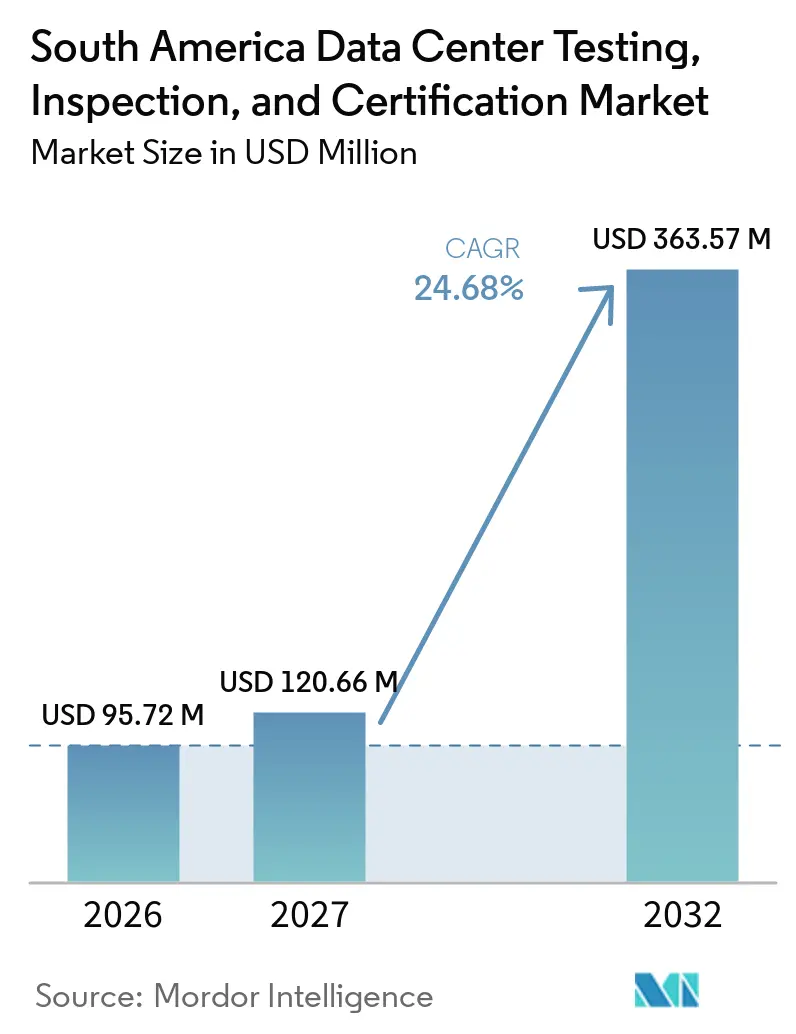
| Marktgröße im Basisjahr (2026) | 95.72 Millionen US-Dollar |
| Marktgröße (2027) | 120.66 Millionen US-Dollar |
| Marktgröße (2032) | 363.57 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 24.68 % |
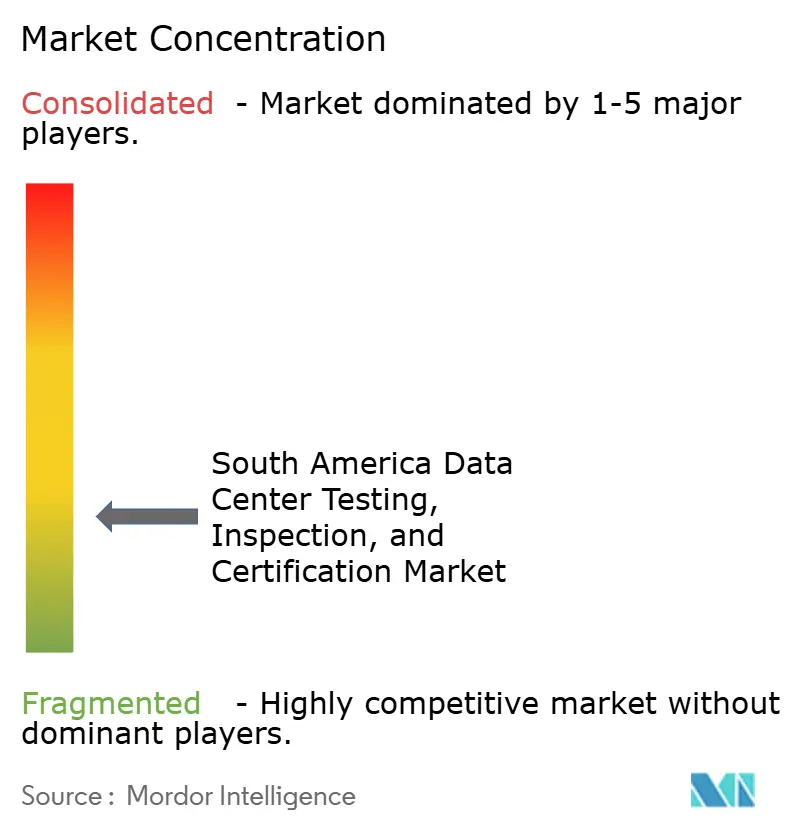
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des südamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts von Mordor Intelligence
Die Marktgröße des südamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts wird im Jahr 2026 auf 95,72 Millionen USD geschätzt und soll bis 2032 363,57 Millionen USD erreichen, mit einer CAGR von 24,68 % im Zeitraum 2027–2032. Der südamerikanische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt wird durch eine große Pipeline neuer Einrichtungen geprägt, was den Bedarf an unabhängigen Abnahmeprüfungen vor der Aufnahme des kommerziellen Betriebs erhöht. Höhere Leistungsdichten in KI-orientierten Einrichtungen erfordern zudem eine detailliertere Validierung von Strom-, Kühl- und Steuerungssystemen. Regulatorische Anforderungen in Brasilien und Chile fügen der Projektplanung und den Betriebsverfahren formelle Compliance-Prüfungen hinzu. Anbieter mit regionaler Akkreditierung, qualifizierten Inbetriebnahmeteams und der Fähigkeit, Inspektion mit Zertifizierung zu kombinieren, sind besser positioniert, um größere Projekte zu bedienen. Die Chance erstreckt sich über den Bau hinaus, da Betreiber regelmäßige Überprüfungen der Sicherheit, Energie, Resilienz und Umweltpraktiken benötigen.
Wichtigste Erkenntnisse des Berichts
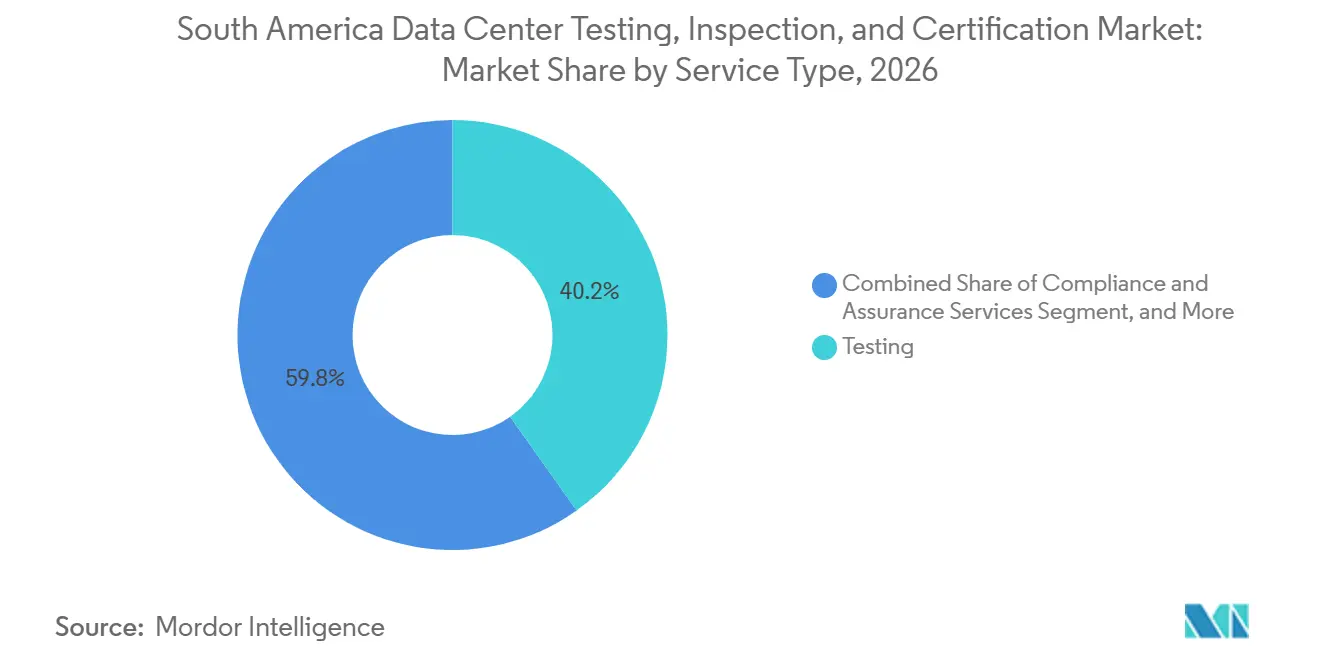
- Nach Serviceart hielt Prüfung im Jahr 2026 einen Anteil von 40,21 % am südamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt, während Compliance- und Assurance-Dienste bis 2032 voraussichtlich mit einer CAGR von 24,89 % wachsen werden.
- Nach Rechenzentrums-Lebenszyklus entfielen Bau, Installation und Inbetriebnahme im Jahr 2026 auf 57,31 % des Umsatzanteils im südamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt, während Betrieb, Wartung und Rezertifizierung bis 2032 voraussichtlich mit einer CAGR von 24,93 % wachsen werden.
- Innerhalb des Infrastruktursystems entfiel auf die elektrische Infrastruktur im Jahr 2026 ein Umsatzanteil von 37,79 %, während IT-, Netzwerk- und Cybersicherheitsinfrastruktur bis 2032 voraussichtlich mit einer CAGR von 25,14 % wachsen wird.
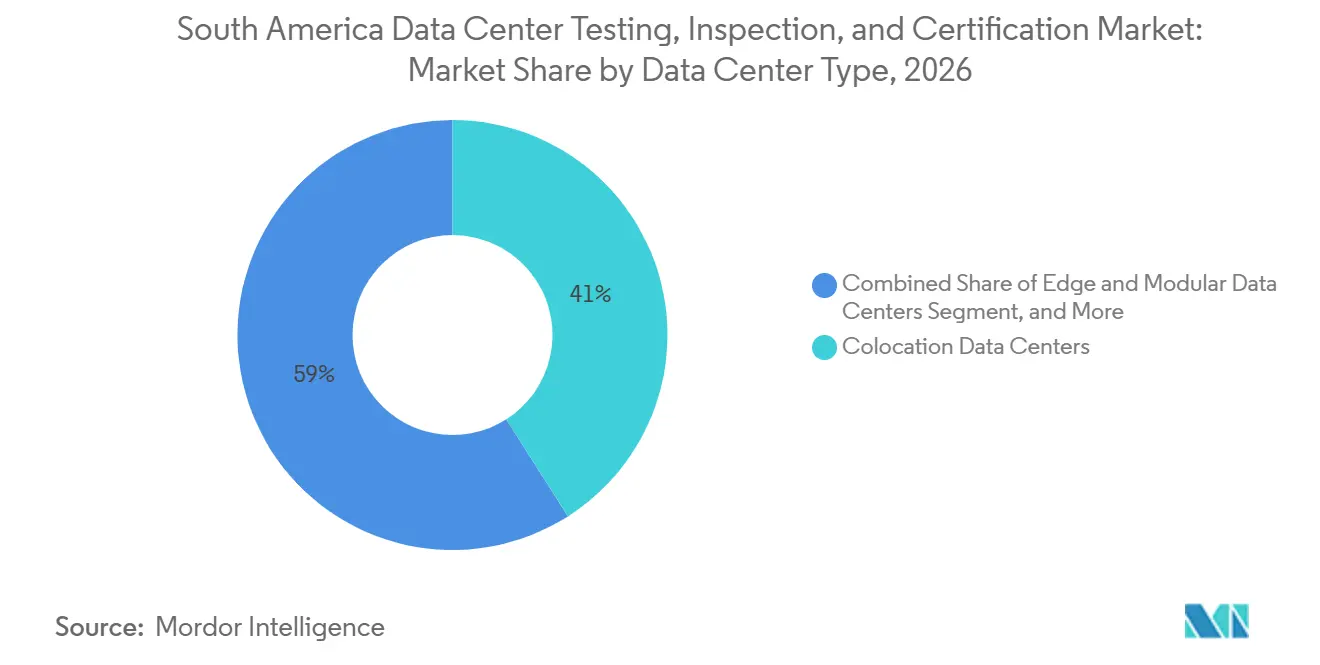
- Nach Rechenzentrums-Typ entfielen auf Colocation-Rechenzentren im Jahr 2026 40,98 % des Umsatzanteils, während Edge- und modulare Rechenzentren bis 2032 voraussichtlich mit einer CAGR von 25,22 % wachsen werden.
- Nach Tier-Typ hielten Tier-3-Einrichtungen im Jahr 2026 einen Umsatzanteil von 61,78 %, während Tier-4-Einrichtungen bis 2032 voraussichtlich mit einer CAGR von 24,94 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Anteil von 58,44 % am südamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt, während Peru bis 2032 voraussichtlich mit einer CAGR von 25,34 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im südamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inbetriebnahmeintensität für Hyperscale- und KI-Workloads | +6.5% | Brasilien, Chile, Kolumbien, Peru | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der ausgelagerten Absicherung für unternehmenskritische Systeme | +4.8% | Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| Anforderungen an Datensouveränität und lokale Compliance | +3.9% | Brasilien primär, Ausstrahlungseffekte auf Chile und Kolumbien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Zertifizierung für erneuerbare Energien und Nachhaltigkeit | +3.2% | Chile, Brasilien, Kolumbien | Langfristig (≥ 4 Jahre) |
| Einführung von Ferninspektion und kontinuierlicher Absicherung | +2.1% | Südamerika | Mittelfristig (2–4 Jahre) |
| Vermeidung von Ausfallkosten in Hochdichte-Einrichtungen | +1.8% | Brasilien, Chile | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Inbetriebnahmeintensität für Hyperscale- und KI-Workloads
Der südamerikanische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt profitiert, wenn große Einrichtungen von der Planungsphase in die Inbetriebnahme übergehen. Ein neuer Hochkapazitätsstandort erfordert die Prüfung von Generatoren, unterbrechungsfreien Stromversorgungssystemen, Kühlgeräten und integrierten Steuerungen, bevor er kommerzielle Last aufnehmen kann. KI-Workloads machen diese Arbeit anspruchsvoller, da dichte Racks einen größeren Druck auf elektrische und thermische Systeme ausüben. Unabhängige Anbieter können die Leistung bewerten, ohne den Interessenkonflikt, der entstehen kann, wenn der Gerätehersteller auch seine eigene Arbeit verifiziert. Brasiliens Ministerium für Bergbau und Energie genehmigte im Mai 2025 die schrittweise Erhöhung des Netzanschlusses für Scala AI City und unterstützt damit eine lange Baupipeline, die technische Überprüfungs- und Inbetriebnahmedienstleistungen erfordern wird.
Ausweitung der ausgelagerten Absicherung für unternehmenskritische Systeme
Der südamerikanische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt wird von Entwicklern unterstützt, die unabhängige Spezialisten für Inbetriebnahme und Qualitätskontrolle einsetzen. Durch Outsourcing können Entwickler Personal einbinden, das Werksabnahmetests, Standortabnahmetests, Brandschutzprüfungen und integrierte Systemtests versteht. SGS beschreibt Rechenzentrumsdienste, die Prüfung, Inspektion und Compliance-Arbeit über den gesamten Anlagenlebenszyklus abdecken. SGS Bureau Veritas bietet ebenfalls Rechenzentrums- und Telekommunikationsdienstleistungen an, die den technischen Absicherungsbedarf für kritische Einrichtungen abdecken.[1] Größere Anbieter können gemeinsame Methoden in mehreren Ländern anwenden, was nützlich ist, wenn Betreiber dieselben Standards über regionale Standorte hinweg anwenden. Dieses Servicemodell gibt Kunden auch eine klarere Dokumentation unabhängiger Prüfungen bei der Projektübergabe.
Anforderungen an Datensouveränität und lokale Compliance
Der südamerikanische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt erhält Unterstützung, wenn Datenverwaltungs- und Telekommunikationsvorschriften prüfbare Kontrollen erfordern. Die brasilianische Regierung skizzierte 2025 eine neue Datenverwaltungsrichtlinie, die stärkere Governance-Praktiken für Daten des öffentlichen Sektors betont.[2] Brasiliens Telekommunikationsrahmen hat auch Rechenzentren, die mit Telekommunikationsnetzen verbunden sind, unter engere regulatorische Aufmerksamkeit gestellt. Anbieter, die Informationssicherheit, Resilienz, elektromagnetische Verträglichkeit und Betriebsdokumentation bewerten können, sind positioniert, um Betreiber durch diese Anforderungen zu unterstützen. Der vorgeschlagene brasilianische Gesetzgebungsrahmen zu Effizienz und Nachhaltigkeit für Rechenzentren würde jährliche Berichterstattung erfordern und Compliance-Praktiken für erneuerbare Energien anerkennen. Diese Regeln machen lokales Wissen und anerkannte Zertifizierungen bei Beschaffungsentscheidungen wichtiger.
Nachfrage nach Zertifizierung für erneuerbare Energien und Nachhaltigkeit
Der südamerikanische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt ist auch mit Nachhaltigkeitsnachweisen verknüpft, die Rechenzentrumskunden von Betreibern anfordern. Die Dokumentation erneuerbarer Energien hilft Betreibern, die Herkunft und Rückverfolgbarkeit des gekauften Stroms nachzuweisen. Atlas Renewable Energy und ODATA gaben im Januar 2025 eine Vereinbarung zur Lieferung von I-REC-zertifizierbarer erneuerbarer Energie an OData-Einrichtungen in Chile bekannt. Diese Art von Vereinbarung schafft die Notwendigkeit, Energieansprüche zu verifizieren und unterstützende Unterlagen aufzubewahren. Brasiliens REDATA-Anreizregelung verknüpft die Förderfähigkeit auch mit dokumentierten Verpflichtungen zu sauberer Energie, Wassereffizienz und Forschung. Nachhaltigkeitsabsicherung kann daher Teil der routinemäßigen Compliance-Arbeit werden, anstatt eine separate freiwillige Maßnahme zu sein.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an lokalen Hochspannungs- und Inbetriebnahmespezialisten | -1.5% | Südamerika | Mittelfristig (2–4 Jahre) |
| Fragmentierte länderspezifische Genehmigungs- und Compliance-Vorschriften | -1.2% | Nationale Ebene, mit akuten Auswirkungen in Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Flüssigkühlungsprotokolle überholen lokale Prüfkapazitäten | -0.9% | Brasilien, Chile | Langfristig (≥ 4 Jahre) |
| Budgetdruck bei kleineren Unternehmenseinrichtungen | -0.7% | Argentinien, übriges Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an lokalen Hochspannungs- und Inbetriebnahmespezialisten
Die Verfügbarkeit qualifizierter Fachkräfte kann das Tempo des südamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts begrenzen. Hochspannungsprüfung, integrierte Inbetriebnahme und Flüssigkühlungsvalidierung erfordern praktische Erfahrung sowie formale Ausbildung. Vertiv erweiterte seine Lateinamerika-Akademie in Barueri im Jahr 2025 und fügte praxisorientierte Flüssigkühlungsschulungen für Rechenzentrumsfachleute hinzu.[3] Schulungsprogramme verbessern die lokale Qualifikationsbasis, aber erfahrene Fachkräfte bleiben für komplexe Live-Projekte notwendig. Betreiber in kleineren Städten müssen möglicherweise weiterhin auf Teams aus größeren Märkten zurückgreifen, was die Kosten erhöhen und Projektzeitpläne verlängern kann. Die Lücke ist am deutlichsten sichtbar, wo Projekte Hochdichte-Computing mit neuen Strom- und Kühlungsdesigns kombinieren.
Fragmentierte länderspezifische Genehmigungs- und Compliance-Vorschriften
Der südamerikanische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt operiert in Ländern mit unterschiedlichen Genehmigungsverfahren und akkreditierten Stellen. Ein in einem Land anerkannter Standard beseitigt möglicherweise nicht die Notwendigkeit einer separaten lokalen Bewertung in einem anderen. Brasiliens Akkreditierungssystem erkennt Organisationen an, die Kompetenz für Konformitätsbewertungsaktivitäten nachweisen. Diese Struktur unterstützt Strenge, kann aber den Dokumentationsaufwand für Betreiber mit Einrichtungen in mehreren Ländern erhöhen. Kleinere Anbieter finden es möglicherweise schwieriger, die notwendige Bandbreite an lokaler Akkreditierung und technischem Personal aufrechtzuerhalten. Die Komplexität begünstigt Organisationen, die Zertifizierung, Inspektion und Projektunterlagen über nationale Anforderungen hinweg koordinieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart: Prüfung hält den größten Anteil, während Compliance-Dienste das stärkste Wachstum verzeichnen
Prüfung entfiel im Jahr 2026 auf 40,21 % des südamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts. Sie ist während der gesamten Inbetriebnahme erforderlich, von Prüfungen einzelner Geräte bis hin zu integrierten Überprüfungen der Strom- und Kühlkette. Werksabnahmetests können Probleme identifizieren, bevor Geräte den Standort erreichen. Standortabnahmetests bestätigen dann, dass installierte Systeme unter Projektbedingungen funktionieren. Diese Aktivitäten sind wichtig für Generatoren, unterbrechungsfreie Stromversorgungssysteme, Schaltanlagen, Kühlgeräte und die Steuerungssysteme, die sie verbinden. Die Prüfungsrolle wird detaillierter, wenn Betreiber Hochdichte-Computing-Lasten einsetzen.
Compliance- und Assurance-Dienste werden bis 2032 voraussichtlich mit einer CAGR von 24,89 % wachsen. Dieses Segment profitiert von wiederkehrenden Bewertungsanforderungen statt eines einmaligen Bauereignisses. Betreiber können Überprüfungen gegen ISO/IEC 27001, ISO 14001, ISO 50001, TIA-942 und andere anwendbare Standards anstreben. TÜV Rheinland identifiziert die Zertifizierung von Rechenzentrums-Infrastruktur als einen Dienst, der die Zuverlässigkeit von Einrichtungen und damit verbundene betriebliche Anforderungen adressiert. Inspektionsdienste bleiben für strukturelle, elektrische und brandschutztechnische Arbeiten relevant. Zertifizierung wird zunehmend mit Beratungs- und Dokumentationsunterstützung kombiniert, da Kunden einen koordinierten Compliance-Prozess wünschen.

Nach Rechenzentrums-Lebenszyklus: Bau und Inbetriebnahme führen, während Rezertifizierung eine wiederkehrende Basis aufbaut
Bau, Installation und Inbetriebnahme hielten im Jahr 2026 57,31 % des südamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts. Neubauten erfordern formelle Prüfungen, bevor Geräte den kommerziellen Betrieb unterstützen können. Die Arbeit beginnt mit der Designüberprüfung und Lieferantenverifizierung und setzt sich durch Installation und integrierte Tests fort. Diese Konzentration spiegelt den Umfang geplanter Einrichtungen und die Notwendigkeit wider, Leistungsnachweise vor der Übergabe zu erbringen. Inbetriebnahmespezialisten helfen auch sicherzustellen, dass Verfahren, Testprotokolle und Korrekturmaßnahmen vollständig sind. Ein baulastiges Profil kann erhebliche Nachfrage erzeugen, macht die Serviceaktivität aber auch empfindlich gegenüber Projektzeitplänen.
Betrieb, Wartung und Rezertifizierung werden bis 2032 voraussichtlich mit einer CAGR von 24,93 % wachsen. Einrichtungen, die in früheren Bauzyklen in Betrieb genommen wurden, benötigen fortlaufende Überprüfungen ihrer Resilienz, Informationssicherheit und Betriebspraktiken. Das Uptime Institute erläutert, dass sein Tier-Zertifizierungsprogramm wichtige Aspekte der Rechenzentrums-Infrastrukturleistung bewertet. Betriebsteams können diese Bewertungen nutzen, um Nachweise für Kunden, Versicherer und interne Governance zu pflegen. Vorbauphasen-Dienste haben ebenfalls einen Wert, da frühe Designüberprüfungen spätere Nacharbeiten reduzieren können. Nachrüstungs- und Modernisierungsaktivitäten werden relevanter, wo ältere Standorte Upgrades für höhere Rack-Dichte oder neue Kühlmethoden benötigen.
Nach Infrastruktursystem: Elektrische Systeme führen, während Cybersicherheitsprüfung am schnellsten wächst
Elektrische Infrastruktur hielt im Jahr 2026 37,79 % des südamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts. Das Segment umfasst Hochspannungsschnittstellen, Umspannwerke, Generatoren, Schaltanlagen und unterbrechungsfreie Stromversorgungssysteme. Diese Systeme müssen sorgfältig geprüft werden, da Ausfälle die gesamte Einrichtung beeinträchtigen können. Stromgeräte werden während der Werksabnahmetests und erneut nach der Installation untersucht. Integrierte Tests prüfen dann, ob Geräteübergaben und Steuerungssequenzen wie beabsichtigt funktionieren. Elektrische Arbeiten bleiben sowohl für traditionelle Unternehmenseinrichtungen als auch für große Colocation-Standorte zentral.
IT-, Netzwerk- und Cybersicherheitsinfrastruktur wird bis 2032 voraussichtlich mit einer CAGR von 25,14 % wachsen. Informationssicherheit und Betriebstechnologie werden zunehmend gemeinsam bewertet, insbesondere in Einrichtungen, die Telekommunikationsverkehr und Cloud-Workloads unterstützen. Brasiliens politisches und regulatorisches Umfeld erhöht die Bedeutung von Governance und dokumentierten Cybersicherheitskontrollen. Mechanische, Kühlungs- und Brandschutzsysteme bleiben wesentlich, da KI-Geräte die thermischen Lasten erhöhen. Prüfungsanbieter, die sowohl Einrichtungssysteme als auch digitale Steuerungen verstehen, können Projektinhabern umfassendere Dienste anbieten. Strukturelle und physische Sicherheitsprüfungen bieten weiterhin eine stetige Aktivitätsbasis für regionale Anbieter.
Nach Rechenzentrums-Typ: Colocation führt, während Edge- und modulare Einrichtungen schnell wachsen
Colocation-Rechenzentren entfielen im Jahr 2026 auf 40,98 % des südamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts. Diese Einrichtungen beherbergen mehrere Kunden und operieren oft unter detaillierten Service- und Resilienzerwartungen. Ihr Umfang kann wiederkehrende Prüfungsarbeit erzeugen, wenn neue Hallen, Stromsysteme und Kühlkapazitäten hinzugefügt werden. Gemeinsam genutzte Einrichtungen erfordern auch klare Betriebsverfahren, da Ausfälle mehrere Mieter betreffen können. Die Präsenz großer Cloud-Kunden erhöht die Prüfung von Inbetriebnahmenachweisen und Zertifizierungsunterlagen. Colocation-Betreiber haben daher einen Anreiz, unabhängige Anbieter einzusetzen, die über Bau und Betrieb hinweg arbeiten können.
Edge- und modulare Rechenzentren werden bis 2032 voraussichtlich mit einer CAGR von 25,22 % wachsen. Diese kleineren Einrichtungen können lokale Workloads in Sekundärstädten unterstützen und häufiger eingesetzt werden als ein großer zentralisierter Standort. Jeder Standort benötigt weiterhin dokumentierte Prüfungen für Strom, Kühlung, Sicherheit und Kommunikation. Der südamerikanische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt kann von Anbietern profitieren, die über lokale Außendienstteams und wiederholbare Bewertungsmethoden verfügen. Hyperscale-Einrichtungen generieren hochwertige Aufträge, aber ihre Projektvergaben konzentrieren sich auf eine kleine Anzahl von Eigentümern. Unternehmenseinrichtungen bleiben wichtig, obwohl einige Betreiber bei begrenzten Budgets engere Servicebereiche wählen können.
Nach Tier-Typ: Tier 3 ist der Mainstream-Standard, während Tier 4 an Nachfrage gewinnt
Tier-3-Einrichtungen hielten im Jahr 2026 61,78 % des südamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts. Diese Klassifizierung wird häufig für Einrichtungen verwendet, die gleichzeitige Wartbarkeit erfordern. Das Uptime Institute beschreibt die Tier-Zertifizierung als einen Rahmen zur Bewertung der Infrastrukturtopologie und ihrer erwarteten Leistung. Tier-3-Anforderungen sind relevant für Cloud-, Colocation-, Finanzdienstleistungs- und andere Workloads, bei denen Ausfälle wesentliche Konsequenzen haben. Die Kategorie bietet eine praktische Balance zwischen Resilienzzielen und den Kosten redundanter Infrastruktur. Ihr großer Anteil zeigt, dass Betreiber zuverlässigen Service priorisieren, ohne universell die komplexeste Topologie zu übernehmen.
Tier-4-Einrichtungen werden bis 2032 voraussichtlich mit einer CAGR von 24,94 % wachsen. Diese Klassifizierung ist relevant für Anwendungsfälle, die fehlertolerantes Design und höhere Redundanz erfordern. Finanzdienstleistungen und digitale Dienste des öffentlichen Sektors können diesem Resilienzgrad einen Aufpreis beimessen. Der südamerikanische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt erfordert erfahrene Fachleute, um diese komplexeren Anordnungen zu validieren. Tier-1- und Tier-2-Einrichtungen bedienen weiterhin die Bedürfnisse kleinerer Unternehmen und regionaler Netzwerke. Ihr Absicherungsbedarf ist oft enger, mit größerem Schwerpunkt auf ausgewählten Qualitäts- oder Sicherheitsprüfungen als auf vollständiger Infrastrukturzertifizierung.
Geografische Analyse
Brasilien hielt im Jahr 2026 einen Umsatzanteil von 58,44 % im südamerikanischen Prüf-, Inspektions- und Zertifizierungsmarkt. Die Größe des Landes schafft Nachfrage nach Inbetriebnahme, Inspektion und wiederkehrender Zertifizierung über mehrere Einrichtungstypen hinweg. REDATA, herausgegeben im September 2025, knüpft Steueranreize an dokumentierte Verpflichtungen in Bezug auf saubere Energie, Wassereffizienz und Forschungsinvestitionen. Diese Anforderungen machen prüfbare Unterlagen für Betreiber wichtig, die den Anreiz anstreben. Brasilien verfügt auch über eine ausgereifte Basis von Konformitätsbewertungsorganisationen und multinationalen technischen Dienstleistern. Diese Kombination unterstützt größere und häufigere Aufträge als anderswo in der Region.
Chile ist ein wichtiger Sekundärstandort aufgrund der Verfügbarkeit erneuerbarer Energien und Cloud-Investitionen, die den Bau neuer Einrichtungen unterstützen. Die Vereinbarung von Atlas Renewable Energy und ODATA aus dem Jahr 2025 bietet einen dokumentierten Weg zu I-REC-zertifizierbarer Energie für chilenische Rechenzentren. Kolumbien bietet eine eigenständige Chance durch seine etablierte digitale Infrastruktur und sein formelles Akkreditierungssystem. Gtd Colombia erneuerte im Januar 2026 die Uptime Institute Tier III Gold Certification of Operational Sustainability für seine El-Poblado-Einrichtung. Dies zeigt, wie operative Zertifizierungen nach dem Bau einer Einrichtung wiederkehrende Bewertungsaktivitäten generieren können. Argentinien bleibt relevant für Betreiber, die Energieeffizienz- und Managementsystem-Nachweise anstreben.
Peru wird bis 2032 voraussichtlich mit einer CAGR von 25,34 % im südamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt wachsen. Die Nachfrage ist mit der Entwicklung digitaler Infrastruktur für Finanzdienstleistungen, öffentliche Institutionen und Colocation-Kunden verknüpft. Eine neu in Betrieb genommene carrier-neutrale Einrichtung in Lima erhielt im Juli 2025 die Tier-III-Zertifizierung für Designdokumente, was die Art von Zuverlässigkeitsnachweisen veranschaulicht, die von neueren Einrichtungen angestrebt werden. Diese Art von Zertifizierung kann Erwartungen für konkurrierende Standorte setzen, die vergleichbare Zuverlässigkeitsnachweise anstreben. Ecuador, Uruguay, Paraguay, Bolivien und Venezuela bleiben Standorte in einem früheren Stadium für spezialisierte Absicherungsarbeit. Ihre Aktivität ist im Allgemeinen an Telekommunikationsbetreiber und ausgewählte Unternehmensprojekte gebunden. Die geografische Mischung ermöglicht es Anbietern mit regionaler Abdeckung, hochvolumige Arbeit in Brasilien mit aufkommenden Aufträgen in anderen Ländern zu balancieren.
Wettbewerbslandschaft
Der südamerikanische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt ist fragmentiert, da Kunden unterschiedliche Kombinationen aus Prüfung, Inspektion, Zertifizierung und technischer Beratung benötigen. Globale Anbieter haben bei komplexen Projekten einen Vorteil, da sie mehrere Akkreditierungen mit spezialisierten Ingenieurressourcen kombinieren können. Bureau Veritas, SGS, TÜV Rheinland, Intertek, DEKRA, Applus+ und MISTRAS gehören zu den relevanten Anbietern, die im Quellmaterial identifiziert wurden. Ihre Angebote unterscheiden sich nach Geografie, technischer Spezialisierung und der Tiefe lokaler Lieferteams. Im Quellmaterial wird kein kombinierter Anteil für die führenden Unternehmen angegeben. Die verfügbaren Belege unterstützen daher eine fragmentierte Wettbewerbsstruktur statt einer konzentrierten.
Bureau Veritas und DEKRA positionieren ihre Rechenzentrumsdienste über den gesamten Projektlebenszyklus, einschließlich Designüberprüfung, Bauunterstützung und Betriebsanforderungen. Im Jahr 2026 kündigte SGS ein Rechenzentrums-Angebot an, das Leistung, Zuverlässigkeit und Compliance über Projektphasen hinweg integriert. TÜV Rheinland bietet Zertifizierung für Rechenzentrums-Infrastruktur an und unterstützt Betreiber, die zuverlässigkeitsbezogene Praktiken dokumentieren möchten. Diese Schritte zeigen, dass Anbieter langfristige Kundenbeziehungen anstreben statt isolierter Inspektionsaufträge. Multi-Standard-Servicepakete können die Verwaltung für Betreiber vereinfachen, die mehrere Compliance-Verpflichtungen verwalten.
Wettbewerbschancen sind am stärksten bei der Flüssigkühlungsvalidierung, Cybersicherheitskontrollen, Nachhaltigkeitsabsicherung und kontinuierlichem Monitoring. Diese Bereiche erfordern sowohl technisches Fachwissen als auch glaubwürdige Dokumentation. Applus+ präsentierte integrierte Inbetriebnahme-, Qualitätssicherungs-, Qualitätskontroll- und Werksinspektion-Dienste für kritische Infrastruktur auf der DCPI LATAM 2026. Anbieter können sich differenzieren, indem sie Kunden helfen, Nachweise aus Fernsystemen neben Vor-Ort-Tests zu verwalten. Kleinere lokale Unternehmen können durch schnelleren Zugang zu lokalen Ingenieuren oder länderspezifische Genehmigungsunterstützung konkurrieren. Größere Unternehmen behalten einen Vorteil, wo ein Projekt koordinierte Lieferung über mehrere südamerikanische Länder hinweg benötigt. Ein Marktkonzentrationsindex wird nicht berechnet, da der Entwurf keine kombinierten Marktanteile für die führenden Anbieter enthält.
Branchenführer im südamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt
-
Bureau Veritas
-
SGS SA
-
TÜV Rheinland
-
UL Solutions
-
Intertek Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Auf der DCD Connect LATAM präsentierte Bureau Veritas Mission Critical seinen Ansatz zur Qualitätssicherung, Qualitätskontrolle und Inbetriebnahme von Rechenzentren in Lateinamerika, einschließlich Projekten in Brasilien und Chile. Der Fokus auf Designüberprüfungen, Bau-QS/QK und Inbetriebnahme spiegelt die Notwendigkeit wider, zu verifizieren, dass kritische Infrastruktur vor Betriebsbeginn wie beabsichtigt funktioniert.
- September 2026: Ascentys Einrichtung São Paulo 05 erhielt am 17. September die ANSI/TIA-942-C-Zertifizierung für errichtete Einrichtungen bei Rating 3. Dies ist ein verifizierter Zertifizierungsmeilenstein, obwohl das öffentliche Register nicht angibt, welches unabhängige Bewertungsunternehmen die Zertifizierung durchgeführt hat.
- August 2026: Das Rechenzentrum von Claro Trujillo erhielt am 4. August die ANSI/TIA-942-C-Designzertifizierung bei Rating 2. Der Meilenstein demonstriert die Nachfrage nach unabhängiger Designverifizierung in Peru; er sollte nicht als ein von einem Prüf-, Inspektions- und Zertifizierungsanbieter angekündigter neuer Vertrag interpretiert werden.
- April 2026: Cirions hyperscales Rechenzentrum SAN2 in Chile erhielt Ende April 2026 öffentlich berichtet die Tier-III-Zertifizierung für Designdokumente vom Uptime Institute. Dies validiert die Designresilienz und liefert ein klares Beispiel für Drittanbieter-Zertifizierungsaktivitäten im regionalen Hyperscale-Segment.
Berichtsumfang des südamerikanischen Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkts
Der südamerikanische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt umfasst unabhängige Drittanbieter-Dienste, die die Sicherheit, Leistung, Zuverlässigkeit und regulatorische Compliance von Rechenzentrums-Infrastruktur über ihren gesamten Lebenszyklus hinweg verifizieren – von der Designüberprüfung und dem Bau über die Inbetriebnahme, den Betrieb bis hin zur Modernisierung.
Der südamerikanische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt ist segmentiert nach Serviceart (Prüfung, Inspektion, Zertifizierung und Compliance), Rechenzentrums-Lebenszyklus (Vorbauphasen und Design, Bau, Installation und Inbetriebnahme, Betrieb, Wartung und Rezertifizierung sowie Nachrüstung und Modernisierung), Infrastruktursystem (Elektrische Infrastruktur, Mechanische, Kühlungs- und Brandschutzinfrastruktur, Strukturelle, Gebäude- und physische Sicherheitssysteme sowie IT-, Netzwerk- und Cybersicherheitsinfrastruktur), Rechenzentrums-Typ (Hyperscale- und Cloud-Dienstanbieter-Rechenzentren, Colocation, Unternehmen, Edge und Modular), Tier (1 und 2, 3, 4) und Geografie (Brasilien, Chile, Argentinien, Kolumbien, Peru, übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Prüfung |
| Inspektion |
| Zertifizierung |
| Compliance- und Assurance-Dienste |
| Vorbauphasen und Design |
| Bau, Installation und Inbetriebnahme |
| Betrieb, Wartung und Rezertifizierung |
| Nachrüstung und Modernisierung |
| Elektrische Infrastruktur |
| Mechanische, Kühlungs- und Brandschutzinfrastruktur |
| Strukturelle, Gebäude- und physische Sicherheitssysteme |
| IT-, Netzwerk- und Cybersicherheitsinfrastruktur |
| Hyperscale- und Cloud-Dienstanbieter-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmensrechenzentren |
| Edge- und modulare Rechenzentren |
| Tier 1 und Tier 2 |
| Tier 3 |
| Tier 4 |
| Brasilien |
| Chile |
| Argentinien |
| Kolumbien |
| Peru |
| Übriges Südamerika |
| Nach Serviceart | Prüfung |
| Inspektion | |
| Zertifizierung | |
| Compliance- und Assurance-Dienste | |
| Nach Rechenzentrums-Lebenszyklus | Vorbauphasen und Design |
| Bau, Installation und Inbetriebnahme | |
| Betrieb, Wartung und Rezertifizierung | |
| Nachrüstung und Modernisierung | |
| Nach Infrastruktursystem | Elektrische Infrastruktur |
| Mechanische, Kühlungs- und Brandschutzinfrastruktur | |
| Strukturelle, Gebäude- und physische Sicherheitssysteme | |
| IT-, Netzwerk- und Cybersicherheitsinfrastruktur | |
| Nach Rechenzentrums-Typ | Hyperscale- und Cloud-Dienstanbieter-Rechenzentren |
| Colocation-Rechenzentren | |
| Unternehmensrechenzentren | |
| Edge- und modulare Rechenzentren | |
| Nach Tier-Typ | Tier 1 und Tier 2 |
| Tier 3 | |
| Tier 4 | |
| Nach Geografie | Brasilien |
| Chile | |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südamerikanische Rechenzentrums-Prüf-, Inspektions- und Zertifizierungsmarkt?
Der Sektor wird im Jahr 2026 auf 95,72 Millionen USD geschätzt und soll bis 2032 363,57 Millionen USD erreichen, mit einer CAGR von 24,68 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Prüf- und Zertifizierungsdienstleistungen in südamerikanischen Rechenzentren an?
Neubau von Einrichtungen, KI-bedingte Leistungsdichte, unabhängige Inbetriebnahmeanforderungen und Compliance-Verpflichtungen unterstützen die Nachfrage.
Welche Serviceart hat den größten Umsatzanteil?
Prüfung führt mit einem Umsatzanteil von 40,21 % im Jahr 2026, da neue Einrichtungen eine strukturierte Inbetriebnahme erfordern, bevor sie den kommerziellen Betrieb aufnehmen.
Welche Rechenzentrums-Lebenszyklusphase wächst am schnellsten?
Betrieb, Wartung und Rezertifizierung wird bis 2032 voraussichtlich mit einer CAGR von 24,93 % wachsen, da die installierte Basis laufende Überprüfungen erfordert.
Welches Land hat den größten Anteil in der Region?
Brasilien führt mit einem Umsatzanteil von 58,44 % im Jahr 2026, unterstützt durch seine große Projektpipeline und dokumentierte Anforderungen im Zusammenhang mit REDATA-Anreizen.
Welche technischen Fähigkeiten werden für Anbieter am wichtigsten sein?
Anbieter werden starke Kompetenzen in Hochspannungsinbetriebnahme, Cybersicherheitsabsicherung, Flüssigkühlungsvalidierung und Nachhaltigkeitsdokumentation benötigen.