
Taille et part du marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 95.72 Millions de dollars américains |
| Taille du Marché (2027) | 120.66 Millions de dollars américains |
| Taille du Marché (2032) | 363.57 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 24.68 % |
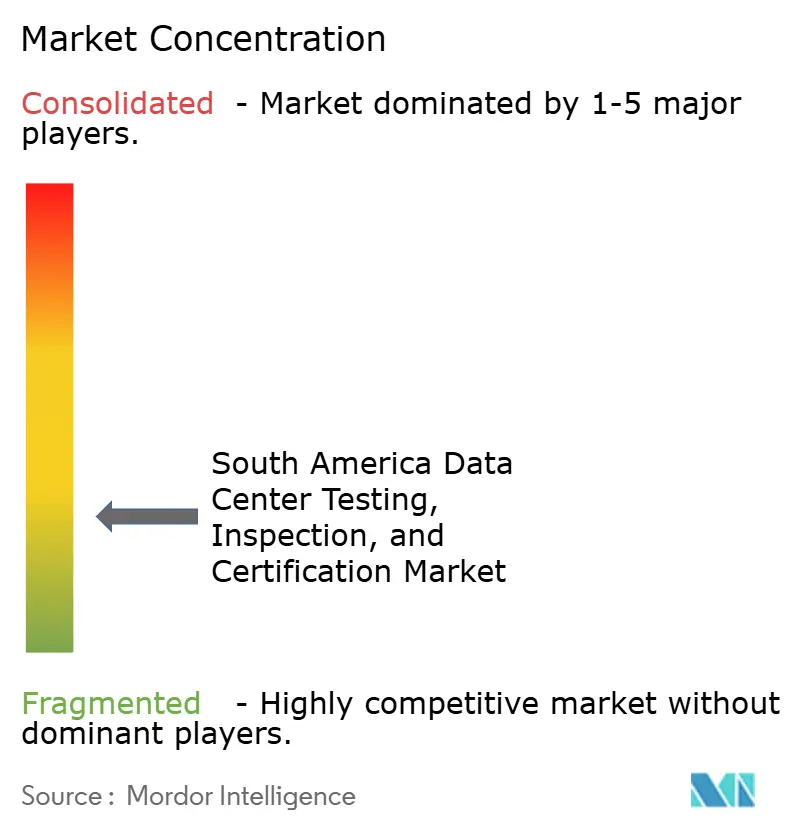
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud par Mordor Intelligence
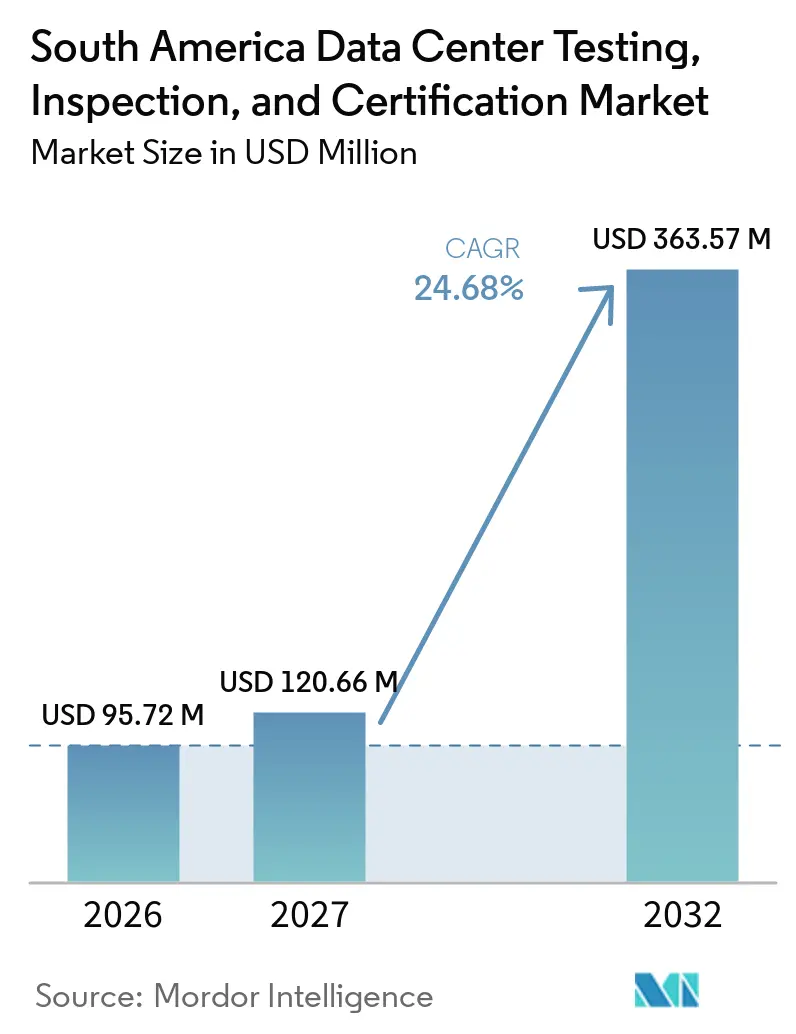
La taille du marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud est évaluée à 95,72 millions USD en 2026 et devrait atteindre 363,57 millions USD d'ici 2032, enregistrant un CAGR de 24,68 % durant la période 2027-2032. Le marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud est façonné par un important pipeline de nouvelles installations, ce qui accroît le besoin de tests de réception indépendants avant le début du service commercial. Les densités de puissance plus élevées dans les installations orientées vers l'IA nécessitent également une validation plus détaillée des systèmes d'alimentation, de refroidissement et de contrôle. Les exigences réglementaires au Brésil et au Chili ajoutent des contrôles de conformité formels à la planification des projets et aux procédures d'exploitation. Les prestataires disposant d'une accréditation régionale, d'équipes de mise en service qualifiées et de la capacité à combiner inspection et certification sont mieux positionnés pour servir les grands projets. L'opportunité s'étend au-delà de la construction, car les opérateurs nécessitent des examens périodiques en matière de sécurité, d'énergie, de résilience et de pratiques environnementales.
Principaux enseignements du rapport
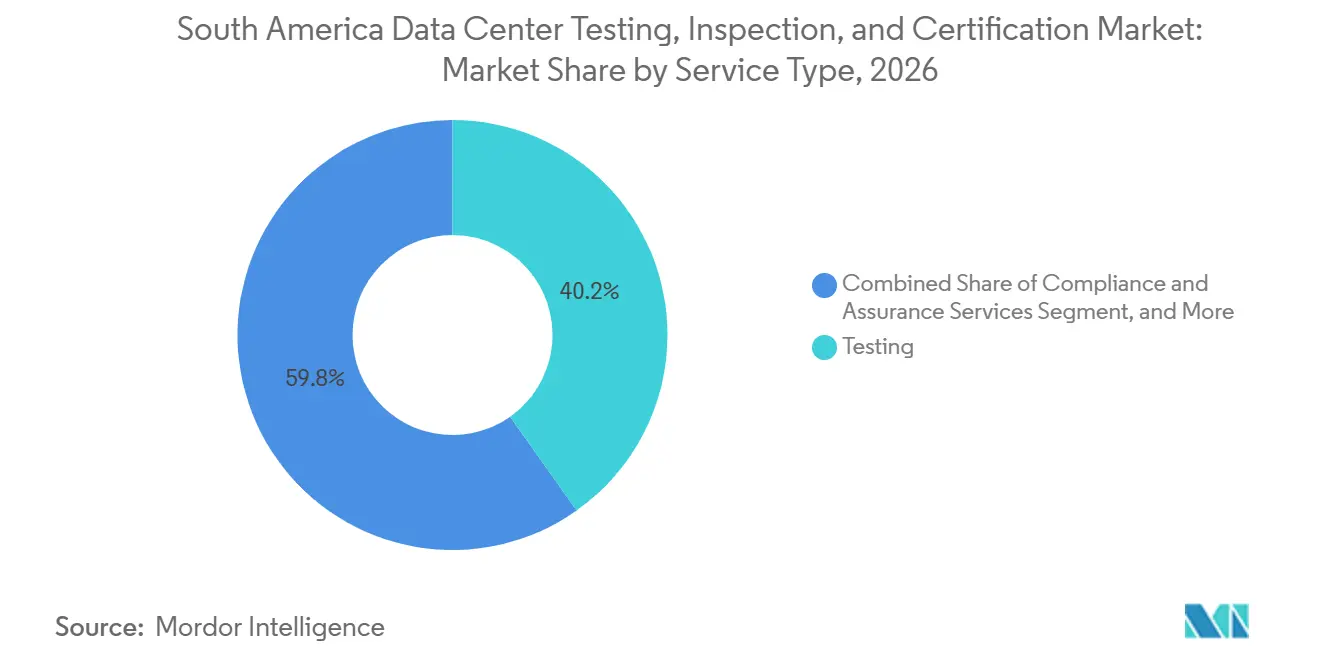
- Par type de service, les tests représentaient 40,21 % de la part du marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud en 2026, tandis que les services de conformité et d'assurance devraient se développer à un CAGR de 24,89 % jusqu'en 2032.
- Par cycle de vie des centres de données, la construction, l'installation et la mise en service représentaient 57,31 % de la part des revenus du marché TIC des centres de données en Amérique du Sud en 2026, tandis que les opérations, la maintenance et la recertification devraient se développer à un CAGR de 24,93 % jusqu'en 2032.
- Au sein du système d'infrastructure, l'infrastructure électrique représentait 37,79 % des revenus en 2026, tandis que l'infrastructure informatique, réseau et cybersécurité devrait se développer à un CAGR de 25,14 % jusqu'en 2032.
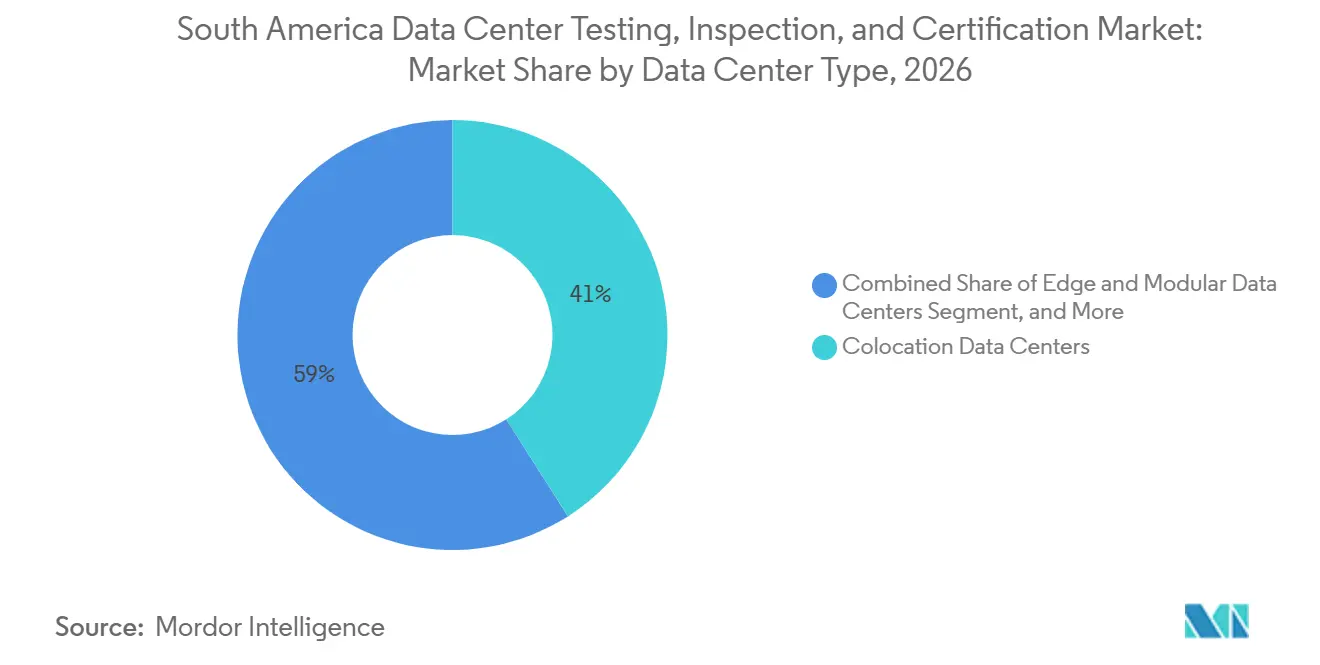
- Par type de centre de données, les centres de données de colocation représentaient 40,98 % de la part des revenus en 2026, tandis que les centres de données périphériques et modulaires devraient se développer à un CAGR de 25,22 % jusqu'en 2032.
- Par type de niveau, les installations de niveau 3 détenaient 61,78 % de la part des revenus en 2026, tandis que les installations de niveau 4 devraient se développer à un CAGR de 24,94 % jusqu'en 2032.
- Par géographie, le Brésil détenait 58,44 % de la part du marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud en 2026, tandis que le Pérou devrait se développer à un CAGR de 25,34 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensité de la mise en service des charges de travail hyperscale et IA | +6.5% | Brésil, Chili, Colombie, Pérou | Court terme (≤ 2 ans) |
| Expansion de l'assurance externalisée des infrastructures critiques | +4.8% | Brésil, Chili | Moyen terme (2-4 ans) |
| Exigences de souveraineté des données et de conformité locale | +3.9% | Brésil en priorité, avec des répercussions au Chili et en Colombie | Moyen terme (2-4 ans) |
| Demande de certification en matière d'énergie renouvelable et de durabilité | +3.2% | Chili, Brésil, Colombie | Long terme (≥ 4 ans) |
| Adoption de l'inspection à distance et de l'assurance continue | +2.1% | Amérique du Sud | Moyen terme (2-4 ans) |
| Évitement des coûts de défaillance dans les installations à haute densité | +1.8% | Brésil, Chili | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intensité de la mise en service des charges de travail hyperscale et IA
Le marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud bénéficie lorsque de grandes installations passent de la conception à la mise en service. Un nouveau site à haute capacité nécessite des tests des groupes électrogènes, des systèmes d'alimentation sans interruption, des équipements de refroidissement et des contrôles intégrés avant de pouvoir recevoir une charge commerciale. Les charges de travail IA rendent ce travail plus exigeant car les baies denses exercent une pression accrue sur les systèmes électriques et thermiques. Les prestataires indépendants peuvent évaluer les performances sans le conflit qui peut survenir lorsque le fournisseur d'équipement vérifie également son propre travail. Le ministère brésilien des Mines et de l'Énergie a autorisé la montée en puissance de la connexion électrique pour Scala AI City en mai 2025, soutenant un long pipeline de construction qui nécessitera des services de révision technique et de mise en service.
Expansion de l'assurance externalisée des infrastructures critiques
Le marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud est soutenu par des développeurs qui font appel à des spécialistes indépendants pour la mise en service et le contrôle qualité. L'externalisation permet aux développeurs de faire appel à du personnel qui comprend les tests de réception en usine, les tests de réception sur site, les contrôles de sécurité incendie et les tests de systèmes intégrés. SGS décrit des services pour centres de données couvrant les travaux de tests, d'inspection et de conformité tout au long du cycle de vie des actifs. SGS Bureau Veritas propose également des services pour centres de données et télécommunications couvrant les besoins d'assurance technique pour les installations critiques.[1] Les grands prestataires peuvent appliquer des méthodes communes dans plusieurs pays, ce qui est utile lorsque les opérateurs suivent les mêmes normes sur plusieurs campus régionaux. Ce modèle de service offre également aux clients un enregistrement plus clair des contrôles indépendants lors de la remise du projet.
Exigences de souveraineté des données et de conformité locale
Le marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud bénéficie d'un soutien lorsque les règles de gouvernance des données et de télécommunications exigent des contrôles auditables. Le gouvernement brésilien a défini une nouvelle politique de gouvernance des données en 2025 qui met l'accent sur des pratiques de gouvernance plus solides pour les données du secteur public.[2] Le cadre des télécommunications brésilien a également placé les centres de données connectés aux réseaux de télécommunications sous une surveillance réglementaire accrue. Les prestataires capables d'évaluer la sécurité de l'information, la résilience, la compatibilité électromagnétique et la documentation opérationnelle sont positionnés pour accompagner les opérateurs dans le respect de ces exigences. La législation brésilienne proposée sur l'efficacité et la durabilité des centres de données exigerait des rapports annuels et reconnaîtrait les pratiques de conformité en matière d'énergie renouvelable. Ces règles rendent les connaissances locales et les certifications reconnues plus importantes dans les décisions d'approvisionnement.
Demande de certification en matière d'énergie renouvelable et de durabilité
Le marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud est également lié aux références en matière de durabilité que les clients des centres de données demandent aux opérateurs. La documentation sur les énergies renouvelables aide les opérateurs à démontrer la source et la traçabilité de l'électricité achetée. Atlas Renewable Energy et ODATA ont annoncé un accord en janvier 2025 pour fournir de l'énergie renouvelable certifiable I-REC aux installations chiliennes d'ODATA. Ce type d'arrangement crée un besoin de vérification des déclarations énergétiques et de conservation des pièces justificatives. Le régime d'incitation REDATA du Brésil conditionne également l'éligibilité à des obligations documentées en matière d'énergie propre, d'efficacité hydrique et de recherche. L'assurance en matière de durabilité peut donc devenir une partie intégrante du travail de conformité de routine plutôt qu'un exercice volontaire distinct.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de spécialistes locaux en haute tension et en mise en service | -1.5% | Amérique du Sud | Moyen terme (2-4 ans) |
| Réglementation et règles de conformité fragmentées au niveau national | -1.2% | Niveau national, avec un impact aigu au Brésil, au Chili et en Colombie | Moyen terme (2-4 ans) |
| Protocoles de refroidissement liquide dépassant les capacités de test locales | -0.9% | Brésil, Chili | Long terme (≥ 4 ans) |
| Pression budgétaire parmi les petites installations d'entreprise | -0.7% | Argentine, reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de spécialistes locaux en haute tension et en mise en service
La disponibilité de personnel qualifié peut limiter le rythme du marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud. Les tests haute tension, la mise en service intégrée et la validation du refroidissement liquide nécessitent une expérience pratique ainsi qu'une formation formelle. Vertiv a étendu son Académie Amérique latine à Barueri en 2025 et a ajouté une formation pratique sur le refroidissement liquide pour les professionnels des centres de données.[3] Les programmes de formation améliorent la base de compétences locales, mais le personnel expérimenté reste nécessaire pour les projets complexes en cours. Les opérateurs dans les villes de taille plus modeste peuvent encore dépendre d'équipes provenant de marchés plus importants, ce qui peut augmenter les coûts et prolonger les calendriers de projet. L'écart est le plus visible là où les projets combinent l'informatique à haute densité avec de nouvelles conceptions d'alimentation et de refroidissement.
Réglementation et règles de conformité fragmentées au niveau national
Le marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud opère dans des pays ayant des procédures d'approbation et des organismes accrédités distincts. Une norme reconnue dans un pays peut ne pas supprimer la nécessité d'une évaluation locale distincte dans un autre. Le système d'accréditation brésilien reconnaît les organisations qui démontrent leur compétence pour les activités d'évaluation de la conformité. Cette structure favorise la rigueur mais peut augmenter le travail de documentation pour les opérateurs disposant d'installations dans plusieurs pays. Les prestataires de plus petite taille peuvent avoir plus de difficultés à maintenir la gamme nécessaire d'accréditations locales et de personnel technique. La complexité favorise les organisations capables de coordonner la certification, l'inspection et les dossiers de projet selon les exigences nationales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les tests détiennent la plus grande part tandis que les services de conformité mènent la croissance
Les tests représentaient 40,21 % du marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud en 2026. Ils sont requis tout au long de la mise en service, depuis les contrôles des équipements individuels jusqu'aux examens intégrés de la chaîne d'alimentation et de refroidissement. Les tests de réception en usine peuvent identifier les problèmes avant que l'équipement n'arrive sur le site. Les tests de réception sur site confirment ensuite que les systèmes installés fonctionnent dans les conditions du projet. Ces activités sont importantes pour les groupes électrogènes, les systèmes d'alimentation sans interruption, l'appareillage de commutation, les équipements de refroidissement et les systèmes de contrôle qui les relient. Le rôle des tests devient plus détaillé lorsque les opérateurs déploient des charges de calcul à haute densité.
Les services de conformité et d'assurance devraient se développer à un CAGR de 24,89 % jusqu'en 2032. Ce segment bénéficie de besoins d'évaluation récurrents plutôt que d'un événement de construction unique. Les opérateurs peuvent rechercher des examens conformes aux normes ISO/IEC 27001, ISO 14001, ISO 50001, TIA-942 et autres normes applicables. TÜV Rheinland identifie la certification des infrastructures de centres de données comme un service qui répond aux exigences de fiabilité des installations et aux exigences opérationnelles connexes. Les services d'inspection restent pertinents pour les travaux structurels, électriques et de sécurité incendie. La certification est de plus en plus combinée avec un soutien consultatif et documentaire car les clients souhaitent un processus de conformité coordonné unique.

Par cycle de vie des centres de données : la construction et la mise en service mènent tandis que la recertification constitue une base récurrente
La construction, l'installation et la mise en service représentaient 57,31 % du marché TIC des centres de données en Amérique du Sud en 2026. Les nouvelles constructions nécessitent des contrôles formels avant que les équipements puissent prendre en charge les opérations commerciales. Le travail commence par la révision de la conception et la vérification des fournisseurs, puis se poursuit par l'installation et les tests intégrés. Cette concentration reflète l'ampleur des installations planifiées et la nécessité d'établir des preuves de performance avant la remise. Les spécialistes de la mise en service aident également à s'assurer que les procédures, les dossiers de tests et les actions correctives sont complets. Un profil axé sur la construction peut créer une demande substantielle mais rend également l'activité de service sensible aux calendriers de projet.
Les opérations, la maintenance et la recertification devraient se développer à un CAGR de 24,93 % jusqu'en 2032. Les installations mises en service lors de cycles de construction antérieurs auront besoin d'examens continus de leur résilience, de leur sécurité de l'information et de leurs pratiques opérationnelles. L'Uptime Institute explique que son programme de certification de niveau évalue les aspects clés des performances des infrastructures de centres de données. Les équipes d'exploitation peuvent utiliser ces évaluations pour maintenir des preuves à l'intention des clients, des assureurs et de la gouvernance interne. Les services de pré-construction ont également de la valeur car les examens de conception précoces peuvent réduire les reprises ultérieures. Les activités de modernisation et de rénovation deviendront plus pertinentes là où les sites plus anciens ont besoin de mises à niveau pour une densité de baies plus élevée ou de nouvelles méthodes de refroidissement.
Par système d'infrastructure : les systèmes électriques mènent tandis que les tests de cybersécurité se développent le plus rapidement
L'infrastructure électrique représentait 37,79 % du marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud en 2026. Le segment comprend les interfaces haute tension, les sous-stations, les groupes électrogènes, l'appareillage de commutation et les systèmes d'alimentation sans interruption. Ces systèmes nécessitent des tests minutieux car les défaillances peuvent affecter l'ensemble de l'installation. Les équipements d'alimentation sont examinés lors des tests de réception en usine et à nouveau après l'installation. Les tests intégrés vérifient ensuite si les transferts d'équipements et les séquences de contrôle fonctionnent comme prévu. Le travail électrique reste central tant pour les installations d'entreprise traditionnelles que pour les grands campus de colocation.
L'infrastructure informatique, réseau et cybersécurité devrait se développer à un CAGR de 25,14 % jusqu'en 2032. La sécurité de l'information et la technologie opérationnelle sont de plus en plus évaluées ensemble, en particulier dans les installations qui prennent en charge le trafic de télécommunications et les charges de travail cloud. L'environnement politique et réglementaire brésilien accroît l'importance de la gouvernance et des contrôles de cybersécurité documentés. Les systèmes mécaniques, de refroidissement et de sécurité incendie restent essentiels car les équipements IA augmentent les charges thermiques. Les prestataires de tests qui comprennent à la fois les systèmes d'installation et les contrôles numériques peuvent offrir des services plus complets aux maîtres d'ouvrage. Les tests structurels et de sécurité physique continuent de fournir une base d'activité stable pour les prestataires régionaux.
Par type de centre de données : la colocation mène tandis que les installations périphériques et modulaires se développent rapidement
Les centres de données de colocation représentaient 40,98 % du marché TIC des centres de données en Amérique du Sud en 2026. Ces installations hébergent plusieurs clients et fonctionnent souvent selon des attentes détaillées en matière de service et de résilience. Leur échelle peut créer des travaux de tests répétés à mesure que de nouvelles salles, systèmes d'alimentation et capacités de refroidissement sont ajoutés. Les installations partagées nécessitent également des procédures d'exploitation claires, car les défaillances peuvent affecter plusieurs locataires. La présence de grands clients cloud accroît l'examen des preuves de mise en service et des dossiers de certification. Les opérateurs de colocation ont donc une incitation à faire appel à des prestataires indépendants capables de travailler à la fois en construction et en exploitation.
Les centres de données périphériques et modulaires devraient se développer à un CAGR de 25,22 % jusqu'en 2032. Ces installations plus petites peuvent prendre en charge des charges de travail locales dans les villes secondaires et peuvent être déployées plus fréquemment qu'un grand campus centralisé. Chaque site nécessite toujours des contrôles documentés pour l'alimentation, le refroidissement, la sécurité et les communications. Le marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud peut bénéficier de prestataires disposant d'équipes de terrain locales et de méthodes d'évaluation reproductibles. Les installations hyperscale génèrent des missions à haute valeur ajoutée, mais leurs attributions de projets sont concentrées parmi un petit nombre de propriétaires. Les installations d'entreprise restent importantes, bien que certains opérateurs puissent sélectionner des périmètres de service plus étroits lorsque les budgets sont limités.
Par type de niveau : le niveau 3 est la norme dominante tandis que le niveau 4 gagne en demande
Les installations de niveau 3 représentaient 61,78 % du marché TIC des centres de données en Amérique du Sud en 2026. Cette classification est largement utilisée pour les installations qui nécessitent une maintenabilité simultanée. L'Uptime Institute décrit la certification de niveau comme un cadre d'évaluation de la topologie des infrastructures et de leurs performances attendues. Les exigences du niveau 3 sont pertinentes pour les charges de travail cloud, de colocation, de services financiers et autres où les pannes ont des conséquences matérielles. La catégorie offre un équilibre pratique entre les objectifs de résilience et le coût d'une infrastructure redondante. Sa grande part montre que les opérateurs privilégient un service fiable sans adopter universellement la topologie la plus complexe.
Les installations de niveau 4 devraient se développer à un CAGR de 24,94 % jusqu'en 2032. Cette classification est pertinente pour les cas d'utilisation qui nécessitent une conception tolérante aux pannes et une redondance plus élevée. Les services financiers et les services numériques du secteur public peuvent accorder une prime à ce niveau de résilience. Le marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud nécessite des professionnels expérimentés pour valider ces arrangements plus complexes. Les installations de niveau 1 et de niveau 2 continuent de répondre aux besoins des petites entreprises et des réseaux régionaux. Leurs besoins en matière d'assurance sont souvent plus étroits, avec un accent plus important sur des contrôles de qualité ou de sécurité sélectionnés que sur une certification complète de l'infrastructure.
Analyse géographique
Le Brésil détenait une part de revenus de 58,44 % sur le marché TIC en Amérique du Sud en 2026. L'échelle du pays crée une demande de mise en service, d'inspection et de certification récurrente pour plusieurs types d'installations. REDATA, publié en septembre 2025, conditionne les incitations fiscales à des obligations documentées liées à l'énergie propre, à l'efficacité hydrique et à l'investissement dans la recherche. Ces exigences rendent les dossiers auditables importants pour les opérateurs cherchant à bénéficier de l'incitation. Le Brésil dispose également d'une base mature d'organismes d'évaluation de la conformité et de prestataires de services techniques multinationaux. Cette combinaison soutient des missions plus importantes et plus fréquentes qu'ailleurs dans la région.
Le Chili est un site secondaire important en raison de la disponibilité des énergies renouvelables et des investissements cloud, qui soutiennent la construction de nouvelles installations. L'accord de 2025 entre Atlas Renewable Energy et ODATA fournit une voie documentée vers une énergie certifiable I-REC pour les centres de données chiliens. La Colombie offre une opportunité distincte grâce à son infrastructure numérique établie et à son système d'accréditation formel. Gtd Colombia a renouvelé la certification de durabilité opérationnelle de niveau III Gold de l'Uptime Institute pour son installation El Poblado en janvier 2026. Cela montre comment les certifications opérationnelles peuvent générer une activité d'évaluation récurrente après la construction d'une installation. L'Argentine reste pertinente pour les opérateurs cherchant des références en matière d'efficacité énergétique et de systèmes de management.
Le Pérou devrait se développer à un CAGR de 25,34 % jusqu'en 2032 au sein du marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud. Sa demande est liée au développement d'infrastructures numériques pour les services financiers, les institutions publiques et les clients de colocation. Une installation neutre vis-à-vis des opérateurs nouvellement mise en service à Lima a reçu la certification de niveau III des documents de conception en juillet 2025, ce qui illustre le type de référence de fiabilité recherché par les nouvelles installations. Ce type de certification peut établir des attentes pour les sites concurrents qui recherchent des références de fiabilité comparables. L'Équateur, l'Uruguay, le Paraguay, la Bolivie et le Venezuela restent des sites à un stade plus précoce pour les travaux d'assurance spécialisés. Leur activité est généralement liée aux opérateurs de télécommunications et à des projets d'entreprise sélectionnés. La répartition géographique permet aux prestataires disposant d'une couverture régionale d'équilibrer les travaux à fort volume au Brésil avec les missions émergentes dans d'autres pays.
Paysage concurrentiel
Le marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud est fragmenté car les clients nécessitent différentes combinaisons de tests, d'inspection, de certification et de conseils techniques. Les prestataires mondiaux ont un avantage sur les projets complexes car ils peuvent combiner plusieurs accréditations avec des ressources d'ingénierie spécialisées. Bureau Veritas, SGS, TÜV Rheinland, Intertek, DEKRA, Applus+ et MISTRAS figurent parmi les prestataires pertinents identifiés dans les sources. Leurs offres diffèrent par la géographie, la spécialisation technique et la profondeur des équipes de livraison locales. Aucune part combinée pour les principales entreprises n'est fournie dans les sources. Les éléments disponibles soutiennent donc une structure concurrentielle fragmentée plutôt que concentrée.
Bureau Veritas et DEKRA positionnent leurs services pour centres de données tout au long du cycle de vie du projet, y compris la révision de la conception, le soutien à la construction et les besoins opérationnels. En 2026, SGS a annoncé une offre pour centres de données qui intègre performance, fiabilité et conformité à travers les étapes du projet. TÜV Rheinland propose une certification pour les infrastructures de centres de données et accompagne les opérateurs qui souhaitent documenter les pratiques liées à la fiabilité. Ces évolutions montrent que les prestataires cherchent des relations clients à plus long terme plutôt que des missions d'inspection isolées. Les offres de services multi-normes peuvent simplifier l'administration pour les opérateurs gérant plusieurs obligations de conformité.
Les opportunités concurrentielles sont les plus fortes dans la validation du refroidissement liquide, les contrôles de cybersécurité, l'assurance en matière de durabilité et la surveillance continue. Ces domaines nécessitent à la fois une expertise technique et une documentation crédible. Applus+ a présenté des services intégrés de mise en service, d'assurance qualité, de contrôle qualité et d'inspection en usine pour les infrastructures critiques lors du DCPI LATAM 2026. Les prestataires peuvent se différencier en aidant les clients à gérer les preuves provenant de systèmes distants parallèlement aux tests sur site. Les entreprises locales de plus petite taille peuvent être compétitives en offrant un accès plus rapide aux ingénieurs locaux ou un soutien à l'approbation spécifique au pays. Les grandes entreprises conservent un avantage lorsqu'un projet nécessite une livraison coordonnée dans plusieurs pays d'Amérique du Sud. Un score de concentration du marché n'est pas calculé car le projet ne fournit pas de parts de marché combinées pour les principaux acteurs.
Leaders du secteur de l'inspection, des tests et de la certification des centres de données en Amérique du Sud
-
Bureau Veritas
-
SGS SA
-
TÜV Rheinland
-
UL Solutions
-
Intertek Group plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Lors du DCD Connect LATAM, Bureau Veritas Mission Critical a présenté son approche de l'assurance qualité, du contrôle qualité et de la mise en service des centres de données en Amérique latine, y compris des projets au Brésil et au Chili. L'accent mis sur les révisions de conception, l'assurance qualité et le contrôle qualité en construction, et la mise en service reflète la nécessité de vérifier que les infrastructures critiques fonctionnent comme prévu avant le début des opérations.
- Septembre 2026 : L'installation São Paulo 05 d'Ascenty a reçu la certification ANSI/TIA-942-C d'installation construite au niveau 3 le 17 septembre. Il s'agit d'une étape de certification vérifiée, bien que le registre public n'établisse pas quelle société d'évaluation indépendante a réalisé la certification.
- Août 2026 : Le centre de données de Claro Trujillo a reçu la certification de conception ANSI/TIA-942-C au niveau 2 le 4 août. Cette étape démontre la demande de vérification de conception indépendante au Pérou ; elle ne doit pas être interprétée comme un nouveau contrat annoncé par un prestataire TIC.
- Avril 2026 : Le centre de données hyperscale SAN2 de Cirion au Chili a obtenu la certification de niveau III des documents de conception de l'Uptime Institute, rapportée publiquement fin avril 2026. Cela valide la résilience de la conception et fournit un exemple clair d'activité de certification tierce dans le segment hyperscale régional.
Périmètre du rapport sur le marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud
Le marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud comprend des services indépendants de tiers qui vérifient la sécurité, les performances, la fiabilité et la conformité réglementaire des infrastructures de centres de données tout au long de leur cycle de vie complet, de la révision de la conception et de la construction à la mise en service, l'exploitation et la modernisation.
Le marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud est segmenté par type de service (tests, inspection, certification et conformité), cycle de vie des centres de données (pré-construction et conception, construction, installation et mise en service, opérations, maintenance et recertification, et modernisation et rénovation), système d'infrastructure (infrastructure électrique, infrastructure mécanique, de refroidissement et de sécurité incendie, systèmes structurels, de bâtiment et de sécurité physique, et infrastructure informatique, réseau et cybersécurité), type de centre de données (centres de données hyperscale et fournisseurs de services cloud, colocation, entreprise, périphérique et modulaire), niveau (1 et 2, 3, 4) et géographie (Brésil, Chili, Argentine, Colombie, Pérou, reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Tests |
| Inspection |
| Certification |
| Services de conformité et d'assurance |
| Pré-construction et conception |
| Construction, installation et mise en service |
| Opérations, maintenance et recertification |
| Modernisation et rénovation |
| Infrastructure électrique |
| Infrastructure mécanique, de refroidissement et de sécurité incendie |
| Systèmes structurels, de bâtiment et de sécurité physique |
| Infrastructure informatique, réseau et cybersécurité |
| Centres de données hyperscale et fournisseurs de services cloud |
| Centres de données de colocation |
| Centres de données d'entreprise |
| Centres de données périphériques et modulaires |
| Niveau 1 et niveau 2 |
| Niveau 3 |
| Niveau 4 |
| Brésil |
| Chili |
| Argentine |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par type de service | Tests |
| Inspection | |
| Certification | |
| Services de conformité et d'assurance | |
| Par cycle de vie des centres de données | Pré-construction et conception |
| Construction, installation et mise en service | |
| Opérations, maintenance et recertification | |
| Modernisation et rénovation | |
| Par système d'infrastructure | Infrastructure électrique |
| Infrastructure mécanique, de refroidissement et de sécurité incendie | |
| Systèmes structurels, de bâtiment et de sécurité physique | |
| Infrastructure informatique, réseau et cybersécurité | |
| Par type de centre de données | Centres de données hyperscale et fournisseurs de services cloud |
| Centres de données de colocation | |
| Centres de données d'entreprise | |
| Centres de données périphériques et modulaires | |
| Par type de niveau | Niveau 1 et niveau 2 |
| Niveau 3 | |
| Niveau 4 | |
| Par géographie | Brésil |
| Chili | |
| Argentine | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'inspection, des tests et de la certification des centres de données en Amérique du Sud ?
Le secteur est évalué à 95,72 millions USD en 2026 et devrait atteindre 363,57 millions USD d'ici 2032, à un CAGR de 24,68 % durant la période 2027-2032.
Qu'est-ce qui stimule la demande de services de tests et de certification dans les centres de données d'Amérique du Sud ?
La construction de nouvelles installations, la densité de puissance liée à l'IA, les exigences de mise en service indépendante et les obligations de conformité soutiennent la demande.
Quel type de service détient la plus grande part de revenus ?
Les tests mènent avec une part de revenus de 40,21 % en 2026 car les nouvelles installations nécessitent une mise en service structurée avant de commencer les opérations commerciales.
Quelle étape du cycle de vie des centres de données se développe le plus rapidement ?
Les opérations, la maintenance et la recertification devraient se développer à un CAGR de 24,93 % jusqu'en 2032 à mesure que la base installée nécessite des examens continus.
Quel pays détient la plus grande part dans la région ?
Le Brésil mène avec une part de revenus de 58,44 % en 2026, soutenu par son important pipeline de projets et les exigences documentées liées aux incitations REDATA.
Quelle capacité technique sera la plus importante pour les prestataires ?
Les prestataires auront besoin de solides compétences en mise en service haute tension, en assurance de cybersécurité, en validation du refroidissement liquide et en documentation de durabilité.