
Tamanho e Participação do Mercado de Força de Trabalho Técnica em Data Centers da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 1.68 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.97 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.18 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.24 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Força de Trabalho Técnica em Data Centers da América do Sul por Mordor Intelligence
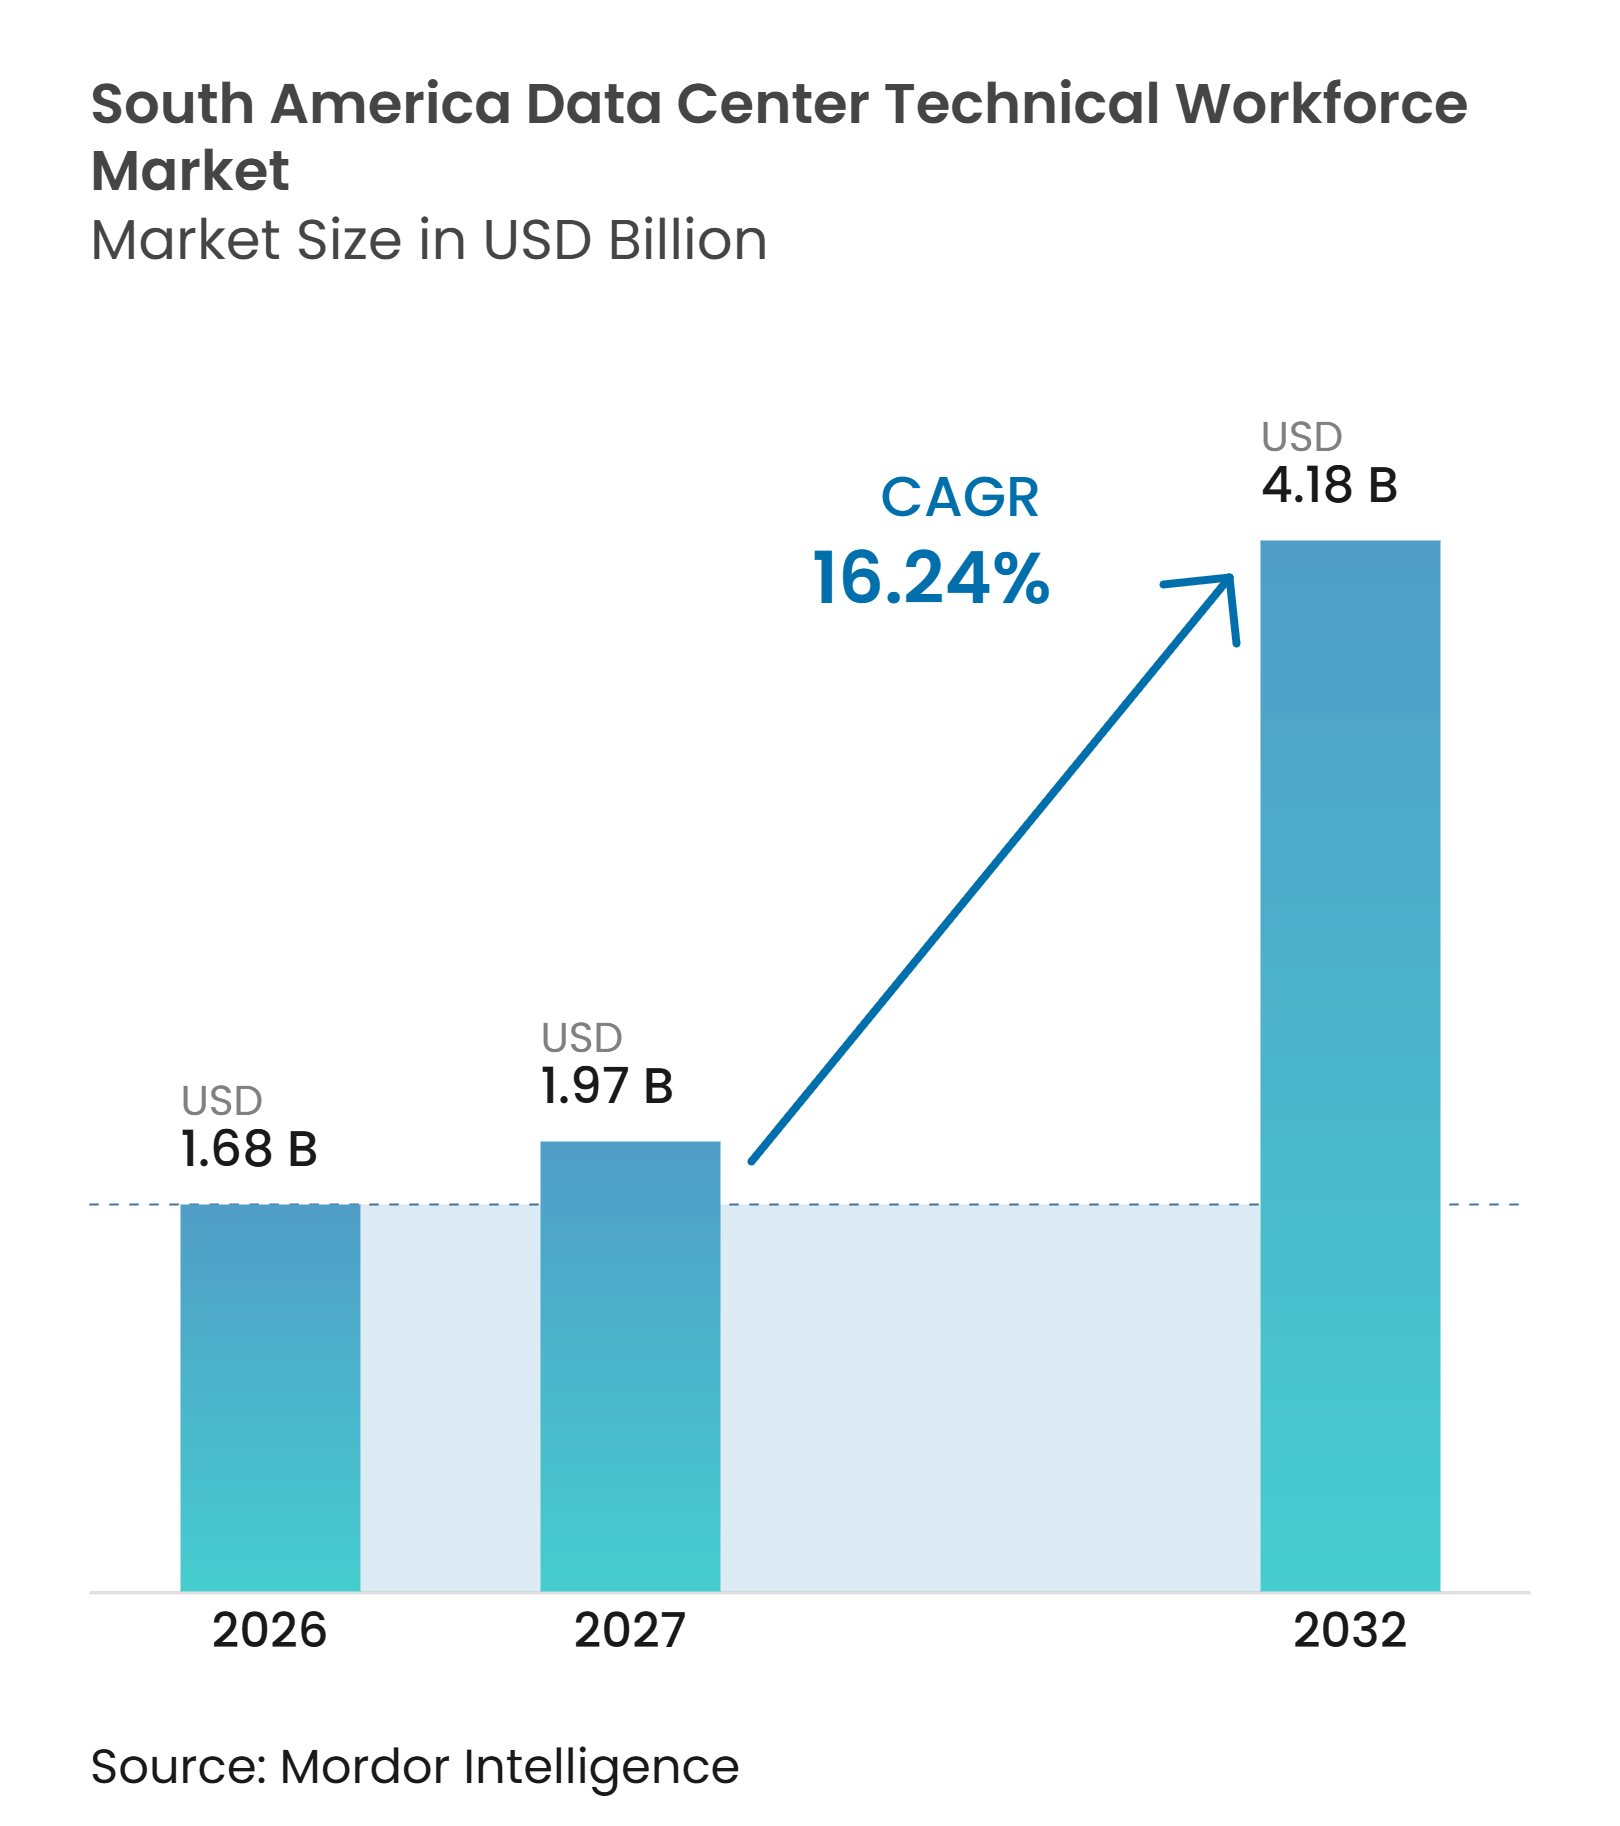
O tamanho do mercado de força de trabalho técnica em data centers da América do Sul é avaliado em 1,68 bilhões de USD em 2026 e tem previsão de atingir 4,18 bilhões de USD até 2032, registrando um CAGR de 16,24% durante 2027-2032. A demanda está crescendo à medida que provedores de nuvem adicionam capacidade, cargas de trabalho de IA exigem instalações mais complexas e os operadores precisam de pessoas capazes de manter sistemas críticos ininterruptamente. O Brasil é o centro regional de atividade, enquanto o Chile está atraindo investimentos na taxa mais rápida. A demanda por construção está avançando mais rapidamente do que a oferta regional de profissionais treinados em elétrica, mecânica, refrigeração e redes. Essa lacuna confere aos provedores de treinamento e às empresas de serviços especializados um papel importante no mercado de força de trabalho técnica em data centers da América do Sul.
Principais Conclusões do Relatório
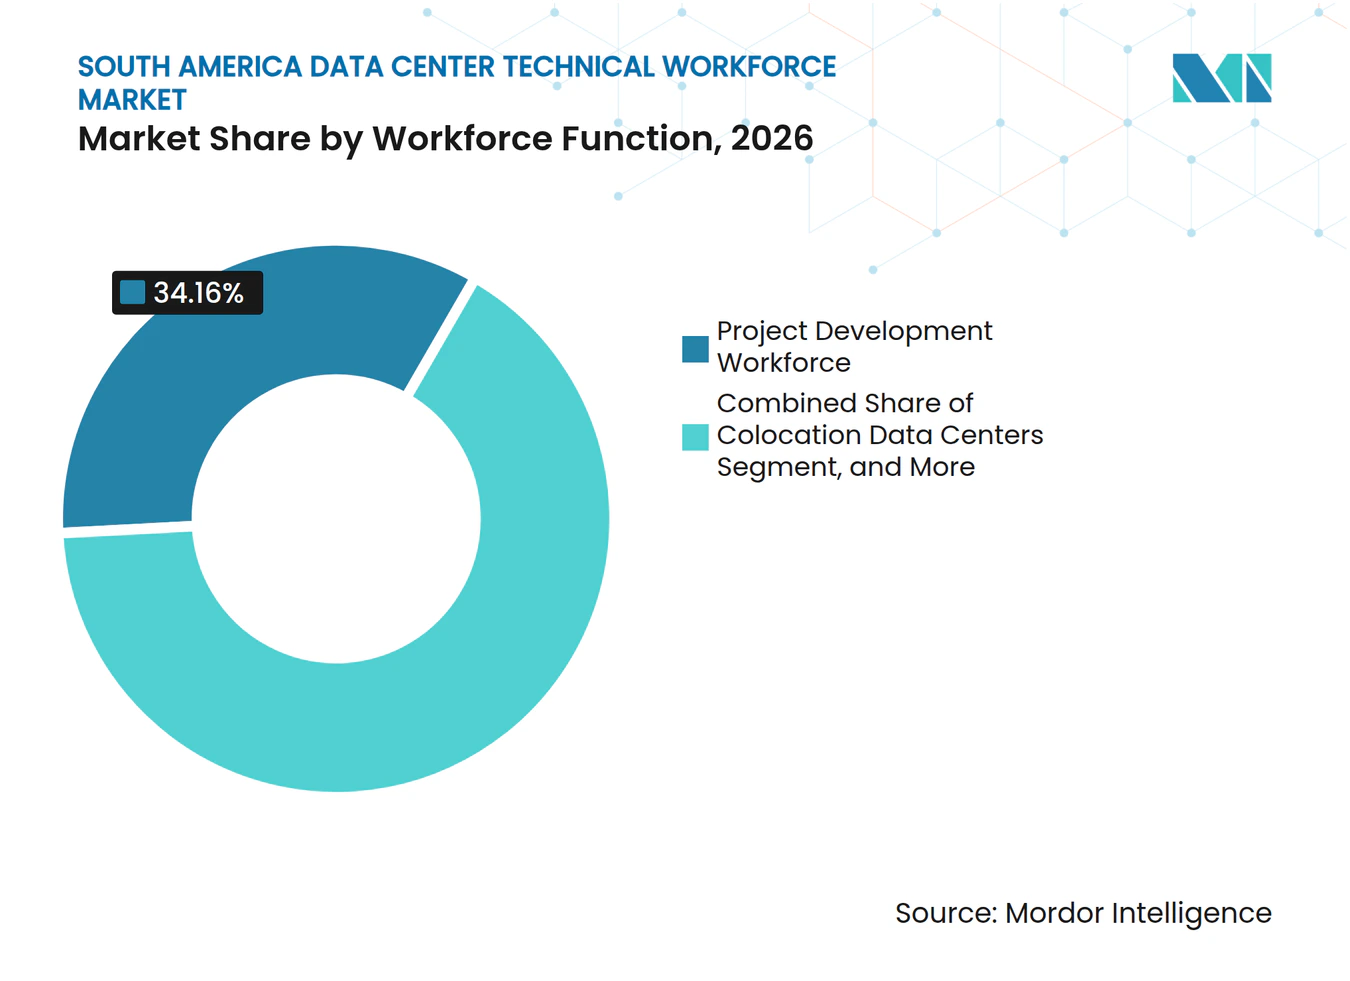
- Por função da força de trabalho, a Força de Trabalho de Desenvolvimento de Projetos detinha 34,16% da participação do mercado de força de trabalho técnica em data centers da América do Sul em 2026 e tem projeção de expansão a um CAGR de 17,29% até 2032.
- Por modelo de emprego, a Força de Trabalho Interna detinha 55,76% de participação na receita em 2026, enquanto os Serviços de Força de Trabalho Externa têm projeção de expansão a um CAGR de 17,42% até 2032.
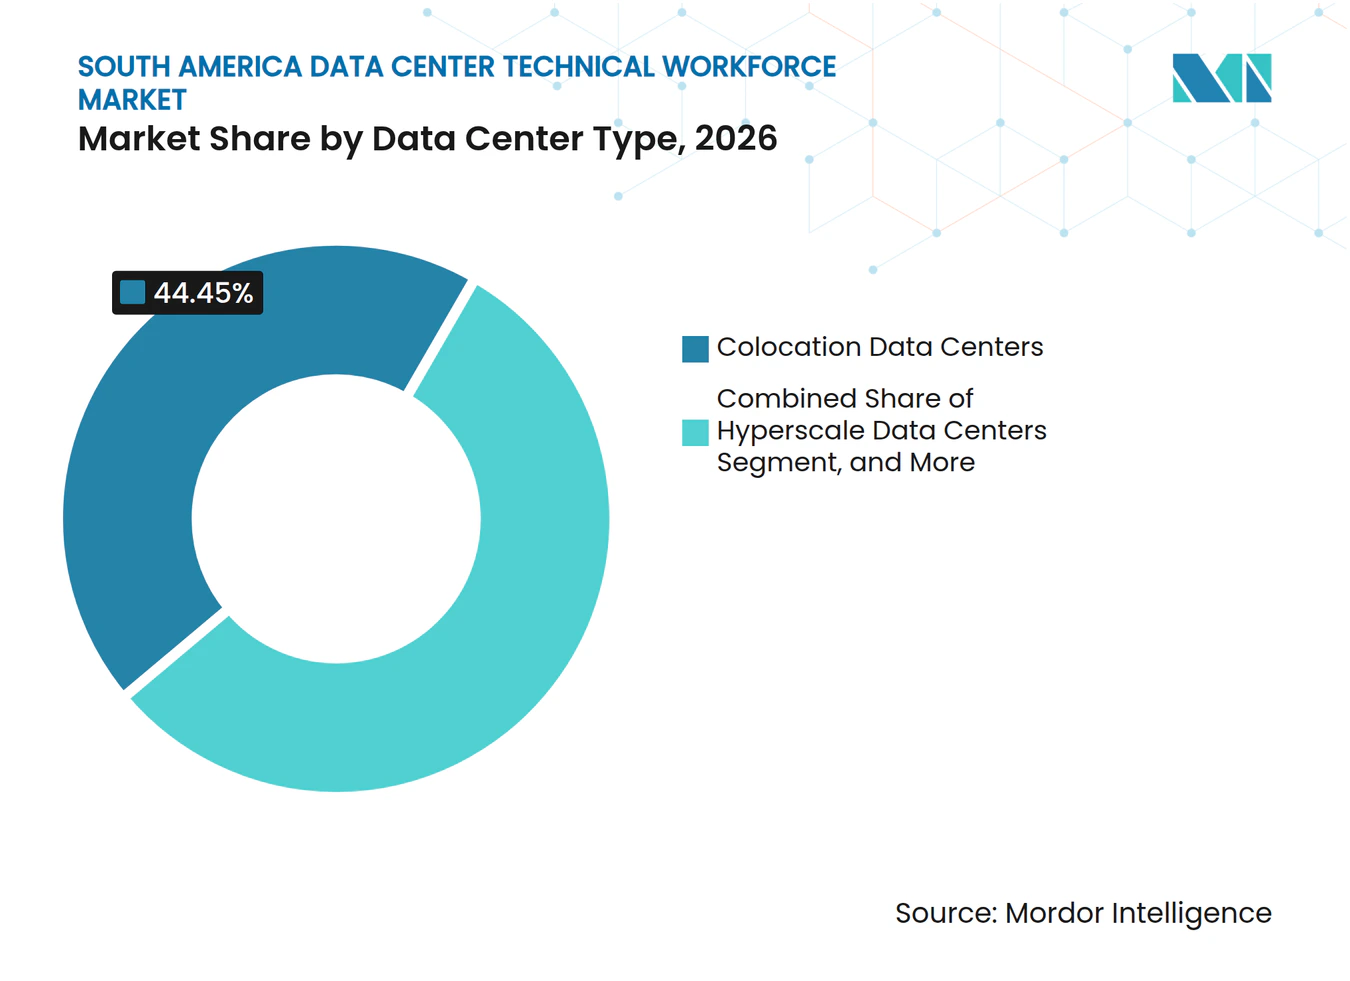
- Por tipo de data center, os Data Centers de Colocation responderam por 44,45% da participação na receita em 2026, enquanto os Data Centers Hyperscale têm projeção de expansão a um CAGR de 17,86% até 2032.
- Por geografia, o Brasil detinha 58,14% da participação na receita em 2026, enquanto o Chile tem projeção de expansão a um CAGR de 17,92% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Regiões de Nuvem e Capacidade Hyperscale | +4.0% | Brasil, especialmente São Paulo, Fortaleza e Campinas, e Chile, especialmente Santiago e Quilicura | Curto prazo (≤ 2 anos) |
| Crescimento de Cargas de Trabalho de IA e Implantação de Infraestrutura de Alta Densidade | +3.2% | Brasil, com atividade crescente no Chile e na Argentina | Médio prazo (2–4 anos) |
| Aterrissagens de Cabos Submarinos e Expansão de Instalações Orientada por Interconexão | +1.8% | Brasil, Argentina e Uruguai | Médio prazo (2–4 anos) |
| Soberania de Dados e Requisitos de Processamento Local | +1.5% | Brasil, Chile e Argentina | Médio prazo (2–4 anos) |
| Aquisição de Energia Renovável e Desenvolvimento Sustentável de Data Centers | +1.0% | Brasil e Chile, com expansão para o restante da América do Sul | Longo prazo (≥ 4 anos) |
| Demanda por Terceirização e Certificação para Operações de Instalações Críticas 24/7 | +0.8% | Brasil, Chile e Argentina | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Regiões de Nuvem e Capacidade Hyperscale
A implantação de regiões de nuvem no Brasil e no Chile é o maior fator impulsionador da demanda no mercado de força de trabalho técnica em data centers da América do Sul. O Brasil está adicionando um volume significativo de capacidade, e os projetos necessitam de engenheiros de projeto, instaladores, equipes de comissionamento e equipes de operações antes de entrarem em serviço. Cada grande campus também aumenta a demanda nos sites de colocation e interconexão próximos, de modo que as necessidades de pessoal se estendem além da instalação que inicialmente recebe o investimento. Os requisitos de pessoal também persistem após a construção, pois as instalações críticas exigem operações contínuas. Isso torna o mercado de força de trabalho técnica em data centers da América do Sul sensível a cronogramas de construção sobrepostos nos principais centros.
Crescimento de Cargas de Trabalho de IA e Implantação de Infraestrutura de Alta Densidade
As cargas de trabalho de IA estão mudando as competências exigidas no mercado de força de trabalho técnica em data centers da América do Sul. Os operadores precisam de especialistas em refrigeração líquida, sistemas de energia de alta densidade e gerenciamento de clusters de GPU, em vez de apenas técnicos gerais de instalações. A Ascenty assinou 150 MW de contratos de IA em 2026 e os vinculou a 1,2 bilhões de USD de investimento em 4 instalações hyperscale na região de São Paulo.[1] A Vertiv expandiu seu centro de treinamento em Barueri em novembro de 2025 com equipamentos de refrigeração líquida para treinamento em data centers voltados para IA. Ambientes com refrigeração líquida exigem que as equipes de mecânica, elétrica e TI trabalhem em conjunto durante a instalação e as operações. A mudança torna o mercado de força de trabalho técnica em data centers da América do Sul mais dependente de competências técnicas especializadas.
Novas rotas de cabos estão criando demanda concentrada por mão de obra técnica próxima aos pontos de aterrissagem sul-americanos. A V.tal e a Meta anunciaram uma extensão Malbec de 280 km até Porto Alegre em maio de 2025, com aterrissagem prevista para 2027 e conexão direta a um data center da Tecto. Esses projetos requerem engenheiros de comissionamento, arquitetos de interconexão e técnicos de operações de rede. Esses perfis geralmente estão baseados próximos ao ponto de aterrissagem e não podem ser deslocados rapidamente de instalações no interior. O mercado de força de trabalho técnica em data centers da América do Sul, portanto, se beneficia quando o investimento em cabos é seguido pela construção local de data centers.
Soberania de Dados e Requisitos de Processamento Local
As regras de proteção de dados criam uma necessidade sustentada de pessoal local treinado, especialmente em funções de cibersegurança, operações e conformidade. A Comissão Europeia emitiu uma decisão de adequação preliminar para o Brasil em setembro de 2025, aumentando a importância de processos robustos de proteção de dados para organizações que tratam dados pessoais de cidadãos da União Europeia.[2] O PL 4218/2025 do Brasil propõe uma Política Nacional de Soberania Digital que aplicaria supervisão à infraestrutura digital estratégica. Os operadores que atendem clientes de serviços financeiros, saúde e governo devem demonstrar práticas confiáveis de segurança e operações. As credenciais locais tornam-se mais valiosas quando a contratação transfronteiriça não consegue atender às expectativas regulatórias ou dos clientes. Esse contexto regulatório sustenta a demanda por pessoal local especializado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Especialistas em Elétrica e Mecânica de Missão Crítica | -2.0% | Brasil, Chile e Argentina, com lacunas agudas em Fortaleza, Porto Alegre e Biobío | Curto prazo (≤ 2 anos) |
| Atraso no Desenvolvimento de Profissionais para Infraestrutura de IA e Competências em Refrigeração Líquida | -1.5% | Brasil, com efeito secundário no Chile | Médio prazo (2–4 anos) |
| Alta Rotatividade por Trabalho em Turnos, Plantões e Concorrência entre Setores | -1.2% | São Paulo, Santiago e Buenos Aires | Médio prazo (2–4 anos) |
| Reconhecimento Fragmentado de Certificações e Padrões Trabalhistas Desiguais entre Países | -0.8% | América do Sul, particularmente atividade transfronteiriça entre Brasil, Chile e Argentina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Especialistas em Elétrica e Mecânica de Missão Crítica
A escassez de especialistas em elétrica, mecânica e refrigeração limita o ritmo em que novas instalações podem ser dotadas de pessoal e operadas. O Uptime Institute relatou pressão contínua de recrutamento e retenção entre proprietários e operadores de data centers em sua pesquisa global de 2026.[3] O problema é mais difícil em centros emergentes porque os sistemas de formação profissional são menores do que nas grandes cidades. O Chile também enfrenta uma escassez recorrente de trabalhadores de tecnologia, incluindo técnicos de refrigeração de precisão necessários em toda a cadeia operacional. À medida que novos projetos competem pelas mesmas pessoas, os custos de mão de obra e o risco dos projetos aumentam. Essa pressão está remodelando o mercado de força de trabalho técnica em data centers da América do Sul em direção a serviços externos especializados.
Atraso no Desenvolvimento de Profissionais para Infraestrutura de IA e Competências em Refrigeração Líquida
A capacidade de treinamento não acompanhou as competências exigidas para infraestrutura de IA e refrigeração líquida. Esses sistemas requerem conhecimento de gerenciamento de fluido refrigerante, controles de pressão, análise de manutenção e operações mecânicas e de TI coordenadas. O programa da Vertiv de novembro de 2025 oferece treinamento prático em refrigeração líquida no Brasil, mas a base de instrução disponível permanece muito menor do que a demanda regional esperada. Uma coalizão que incluiu a Equinix Foundation, ODATA, Cisco, Vertiv e Generation lançou um programa de força de trabalho de 14 semanas em maio de 2026 para 50 participantes. Essas iniciativas demonstram ação do setor, mas inicialmente preparam mais prontamente profissionais de nível inicial do que especialistas experientes. A lacuna de treinamento permanece uma restrição relevante para o mercado de força de trabalho técnica em data centers da América do Sul.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função da Força de Trabalho:
Desenvolvimento de Projetos Combina Escala com a Expansão Mais RápidaA Força de Trabalho de Desenvolvimento de Projetos detinha 34,16% do tamanho do mercado de força de trabalho técnica em data centers da América do Sul em 2026 e tem projeção de expansão a um CAGR de 17,29% até 2032. A combinação de posição de liderana e a maior taxa de crescimento reflete o grande número de projetos greenfield simultâneos em toda a região. As equipes de projeto e engenharia são necessárias desde o início, pois as instalações preparadas para IA devem ser planejadas para refrigeração líquida, fornecimento de energia de alta tensão e cargas de computação densas. A Ada Infrastructure iniciou a construção de seu campus GRU10 em São Paulo em junho de 2026, com o projeto completo projetado para 300 MW em 2 subestações no local. A primeira fase previa empregar até 1.000 trabalhadores durante um período de construção de 18 a 24 meses.
A Força de Trabalho de Operações e Manutenção de Instalações é a segunda maior função e inclui operações de data center, gestão de instalações e funções de manutenção e confiabilidade. Sua expansão é limitada pela mesma escassez de talentos que afeta a entrega de projetos. Uma instalação pode estar fisicamente concluída, mas ainda enfrentar atraso na receita se profissionais de operações qualificados não estiverem disponíveis na entrega. A Força de Trabalho de TI e Infraestrutura Digital está avançando porque a migração para nuvem e a implantação de IA exigem capacidades mais robustas de rede, cibersegurança e infraestrutura. O subsegmento de Infraestrutura de IA está ganhando importância à medida que as equipes gerenciam clusters de computação densa enquanto monitoram as condições ambientais.



Por Modelo de Emprego:
Serviços Externos Ganham Terreno com o Aumento da Demanda por EspecialistasA Força de Trabalho Interna detinha 55,76% da receita em 2026, refletindo a preferência contínua dos operadores pelo controle direto do pessoal de instalações críticas. Esse modelo é especialmente comum entre as plataformas de colocation brasileiras estabelecidas que construíram equipes internas à medida que expandiram seus sites. Os Serviços de Força de Trabalho Externa têm projeção de expansão a um CAGR de 17,42% até 2032, à medida que os operadores buscam competências difíceis de desenvolver internamente. Os provedores de serviços gerenciados podem combinar especialistas em vários locais de clientes e ajudar os operadores a responder à demanda de curto prazo. Isso aumenta a importância dos provedores externos no mercado de força de trabalho técnica em data centers da América do Sul.
A fronteira entre o emprego interno e externo está se tornando menos nítida nos níveis de maior especialização. Os operadores estão mantendo equipes de operações centrais enquanto utilizam especialistas para comissionamento de refrigeração líquida, implantação de infraestrutura de IA e operações de cibersegurança. Esse modelo híbrido limita o risco de manter um quadro de especialistas oneroso durante ciclos de construção irregulares. A coalizão de treinamento formada no Brasil tem como objetivo apoiar ambos os canais de emprego, não apenas a contratação direta. Especialistas sênior ainda precisam de experiência em ambientes críticos ativos, mesmo onde os programas de treinamento oferecem uma rota de entrada.
Por Tipo de Data Center:
Colocation Permanece Consolidado Enquanto Hyperscale Transforma a Demanda por CompetênciasOs Data Centers de Colocation detinham 44,45% do tamanho do mercado de força de trabalho técnica em data centers da América do Sul em 2026. Sua posição de liderança reflete o uso consolidado da região de instalações de terceiros para cargas de trabalho empresariais, interconexão e acesso à nuvem. O segmento depende fortemente de profissionais de operações de data center, gestão de instalações e infraestrutura de rede. A Cirion obteve a certificação de Documentos de Projeto Tier III para sua instalação SAN2 no Chile em abril de 2026. As instalações de colocation oferecem uma base estável de emprego técnico mesmo quando a atividade de construção se desloca entre cidades.
Os Data Centers Hyperscale têm projeção de expansão a um CAGR de 17,86% até 2032 e estão aumentando a necessidade de engenheiros de energia de alta tensão, especialistas em refrigeração e técnicos de infraestrutura de IA. Sua maior escala cria trabalho que não pode ser realizado apenas por pessoal geral de instalações. A Scala AI City recebeu aprovação para uma conexão de energia de 5 GW no Rio Grande do Sul em abril de 2025. Instalações empresariais, de borda e modulares compõem a base de demanda restante. Problemas locais de confiabilidade de energia em alguns mercados continuam a exigir expertise elétrica no local.

Análise Geográfica
Mercado de Força de Trabalho Técnica em Data Centers do Brasil
O Brasil detinha 58,14% da participação no mercado de força de trabalho técnica em data centers da América do Sul em 2026. Sua grande base empresarial, ecossistema de colocation consolidado, oferta de energia renovável e amplo conjunto de instituições técnicas sustentam essa posição. A nova capacidade em São Paulo, Fortaleza e outros centros continua a atrair profissionais de desenvolvimento de projetos e operações. O Brasil permanecerá a principal fonte de escala para o mercado de força de trabalho técnica em data centers da América do Sul.
Mercado de Força de Trabalho Técnica em Data Centers do Chile
O Chile deve expandir a um CAGR de 17,92% até 2032. A região Chile Central da Microsoft e o compromisso da AWS em Santiago transformaram o corredor Santiago-Quilicura em uma área-chave para funções de construção, comissionamento e operações. A Scala concluiu um pacote de financiamento de 328 milhões de USD em julho de 2025 para 3 instalações de hiperescala e uma subestação de energia em Curauma, Lampa e Huechuraba 2. O Plano Nacional de Data Centers do Chile vincula a infraestrutura digital às prioridades de sustentabilidade e desenvolvimento da força de trabalho. A escassez remanescente de pessoal técnico qualificado continuará sendo uma restrição importante à medida que o pipeline de projetos avança.
Mercado de Força de Trabalho Técnica em Data Centers da América do Sul
A atividade da Argentina está concentrada em Buenos Aires, onde a conectividade empresarial sustenta a demanda por operações de colocation e funções de suporte de TI. Seu marco RIGI estimulou o interesse em infraestrutura estratégica, embora várias grandes propostas não tenham chegado a uma decisão final de investimento. Se os projetos na Patagônia ou em Buenos Aires avançarem, será necessário um desenvolvimento acelerado da força de trabalho sem o nível de profundidade de treinamento do Brasil. Colômbia, Peru e mercados menores são majoritariamente atendidos por implantações empresariais e de borda. Provedores de serviços regionais capazes de atuar nos sistemas locais de certificação e trabalho estão bem posicionados para atender a essas localidades.
Cenário Competitivo
Concentração do Mercado
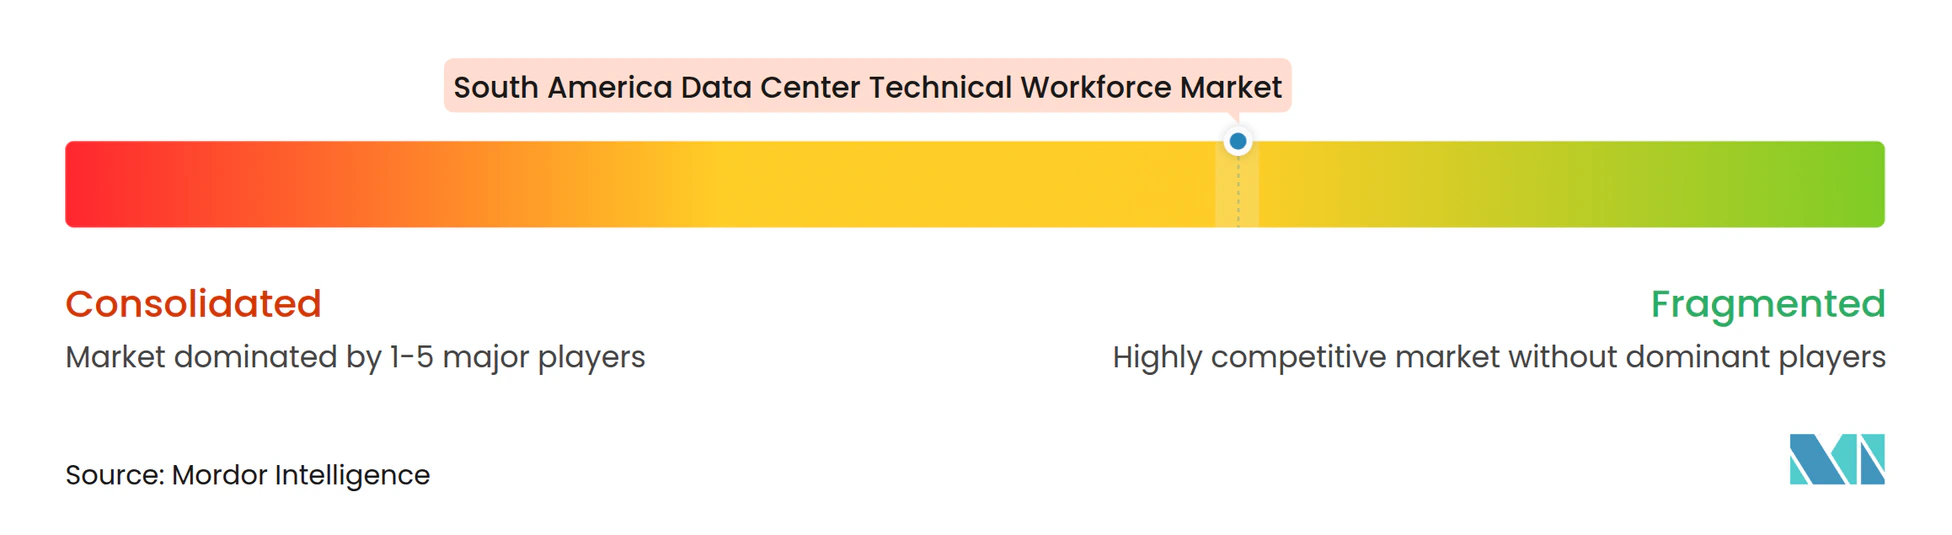
O mercado de força de trabalho técnica em data centers da América do Sul é moderadamente fragmentado. Empresas globais de serviços de TI, especialistas em gestão de instalações e operadores regionais de data centers atendem a diferentes partes da cadeia de valor. Kyndryl, Accenture, CBRE e JLL competem por trabalhos de serviços gerenciados e consultoria, especialmente com clientes regulados. Operadores regionais como Ascenty, Scala Data Centers, ODATA e Cirion também competem pelo mesmo talento ao desenvolver padrões internos e trilhas de treinamento. O mercado de força de trabalho técnica em data centers da América do Sul recompensa as empresas que conseguem combinar conhecimento operacional local com capacidades técnicas especializadas.
A automação está se tornando uma resposta à limitação de pessoal. A Cirion relatou que um módulo de IA em sua plataforma DCIM reduziu o consumo de energia do sistema de HVAC em 13,8% em seu data center BOG2 em Bogotá e planejou uma implantação regional em 2026. Isso pode reduzir o esforço manual no monitoramento, ao mesmo tempo que eleva o nível técnico exigido do pessoal remanescente. A certificação Tier do Uptime Institute continua a distinguir os operadores capazes de demonstrar práticas confiáveis de projeto, construção e operações. A Equinix recebeu a Certificação Tier III de Instalação Construída para suas fases SP4-3 e SP4-4 IBX+ em São Paulo em setembro de 2025.
As lacunas de demanda são mais visíveis nos serviços de refrigeração líquida e nas operações terceirizadas para Argentina, Colômbia e Peru. Provedores menores como SONDA e TIVIT têm relacionamentos locais e conhecimento dos requisitos trabalhistas nacionais. Eles ainda precisam desenvolver capacidade especializada com rapidez suficiente para atender à demanda relacionada à IA. A automação não elimina a necessidade de engenheiros treinados. Nenhuma participação de mercado combinada para os maiores provedores está disponível, portanto, o índice de concentração de mercado não pode ser atribuído pelo método baseado em participação exigido.
Líderes do Setor de Força de Trabalho Técnica em Data Centers da América do Sul
-
Kyndryl, Inc.
-
Schneider Electric SE
-
Vertiv Holdings Co
-
CBRE Group, Inc.
-
JLL (Jones Lang LaSalle Incorporated)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Força de Trabalho Técnica em Data Centers da América do Sul Empresas cobertas neste relatório
- Kyndryl, Inc.
- Schneider Electric SE
- Vertiv Holdings Co
- CBRE Group, Inc.
- JLL (Jones Lang LaSalle Incorporated)
- Accenture plc
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Ascenty Data Centers e Telecomunicacoes S.A.
- Scala Data Centers S.A.
- ODATA Brasil S.A.
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- NTT Global Data Centers Holding Pte. Ltd.
- Cirion Technologies, LLC
- Sonda S.A.
- TIVIT Terceirização de Processos, Serviços e Tecnologia S.A.
- DPR Construction
- Uptime Institute, LLC
- EPI Equipamentos e Serviços Ltda.
- Huawei Technologies Co., Ltd.
- NVIDIA Corporation
- Cisco Systems, Inc.
Desenvolvimentos industriais recentes em Mercado de Força de Trabalho Técnica em Data Centers da América do Sul
- Outubro de 2026: A Cirion Technologies publicou seu 4º Relatório de Sustentabilidade, divulgando que reduziu as emissões totais de gases de efeito estufa em 11% em 2025 em comparação com 2024, equivalente a evitar as emissões anuais de aproximadamente 3.000 carros, com reduções de 10,3% no Escopo 2, baseado no mercado, e 13,4% no Escopo 3. A empresa garante 100% de energia renovável por meio de certificados I-REC em seus data centers no Peru, Brasil, Colômbia e Chile. O módulo de IA integrado à sua plataforma DCIM reduziu o consumo de HVAC em 13,8% em seu data center BOG2 em Bogotá, com implantação regional em toda a América do Sul planejada para 2026.
- Setembro de 2026: O Presidente do Brasil, Luiz Inácio Lula da Silva, sancionou um projeto de lei que isenta data centers de vários impostos de importação sobre equipamentos, condicionado ao cumprimento de limites de eficiência hídrica para sistemas de refrigeração, à aquisição de energia contratada de fontes renováveis ou de baixa emissão e ao investimento local em valor equivalente a 2% do valor dos produtos adquiridos sob o incentivo. Espera-se que a legislação acelere os compromissos de data centers em grande escala e expanda indiretamente a força de trabalho técnica certificada necessária para as instalações qualificadas.
- Junho de 2026: A Ada Infrastructure anunciou o início das obras da primeira fase de seu campus GRU10 em São Paulo, o primeiro projeto da empresa no Brasil, entre 9 campi globais em andamento. O campus completo é projetado para atingir 300 MW de capacidade de TI em 2 subestações no local, suportando cargas de trabalho de nuvem, IA/ML e GPU. A construção da primeira fase deve durar de 18 a 24 meses e tem projeção de empregar até 1.000 trabalhadores.
- Junho de 2026: A Elea Data Centers e a AXIA Energia anunciaram o primeiro data center neutro em IA da América do Sul na região Amazônica, o BEL1, localizado em Belém, Pará. Com capacidade inicial de 7,5 MW respaldada por demanda de cliente âncora e expansível para 100 MW em fases futuras, a instalação operará com 100% de energia renovável fornecida por meio de um Contrato de Compra de Energia com a AXIA Energia.
Escopo do Relatório do Mercado de Força de Trabalho Técnica em Data Centers da América do Sul
O Mercado de Força de Trabalho Técnica em Data Centers da América do Sul refere-se à demanda, oferta e serviços relacionados ao pessoal qualificado necessário para projetar, construir, comissionar, operar, manter, proteger e atualizar instalações de data centers nos países sul-americanos, incluindo Brasil, Chile, Colômbia, Argentina, Peru e outros; abrange funções como engenheiros elétricos e mecânicos, técnicos de HVAC e refrigeração, eletricistas de alta tensão, especialistas em UPS e geradores, engenheiros de rede e infraestrutura de TI, pessoal de cibersegurança, técnicos de controles e automação, especialistas em comissionamento, gestores de instalações e equipes de operações treinadas que atendem a data centers hyperscale, de colocation, empresariais, de borda e habilitados para IA.
Visão geral da segmentação
| Força de Trabalho de Desenvolvimento de Projetos | Força de Trabalho de Projeto e Engenharia |
| Força de Trabalho de Construção e Instalação | |
| Força de Trabalho de Testes e Comissionamento | |
| Força de Trabalho de Operações e Manutenção de Instalações | Força de Trabalho de Operações de Data Center |
| Força de Trabalho de Gestão de Instalações | |
| Força de Trabalho de Manutenção e Confiabilidade | |
| Força de Trabalho de TI e Infraestrutura Digital | Força de Trabalho de Hardware de TI e Infraestrutura de Nuvem |
| Força de Trabalho de Infraestrutura de Rede | |
| Força de Trabalho de Cibersegurança e Segurança Técnica | |
| Força de Trabalho de Infraestrutura de IA |
| Força de Trabalho Interna |
| Serviços de Força de Trabalho Externa |
| Data Centers Hyperscale |
| Data Centers de Colocation |
| Data Centers Empresariais, de Borda e Modulares |
| Brasil |
| Chile |
| Argentina |
| Restante da América do Sul |
| Por Função da Força de Trabalho | Força de Trabalho de Desenvolvimento de Projetos | Força de Trabalho de Projeto e Engenharia |
| Força de Trabalho de Construção e Instalação | ||
| Força de Trabalho de Testes e Comissionamento | ||
| Força de Trabalho de Operações e Manutenção de Instalações | Força de Trabalho de Operações de Data Center | |
| Força de Trabalho de Gestão de Instalações | ||
| Força de Trabalho de Manutenção e Confiabilidade | ||
| Força de Trabalho de TI e Infraestrutura Digital | Força de Trabalho de Hardware de TI e Infraestrutura de Nuvem | |
| Força de Trabalho de Infraestrutura de Rede | ||
| Força de Trabalho de Cibersegurança e Segurança Técnica | ||
| Força de Trabalho de Infraestrutura de IA | ||
| Por Modelo de Emprego | Força de Trabalho Interna | |
| Serviços de Força de Trabalho Externa | ||
| Por Tipo de Data Center | Data Centers Hyperscale | |
| Data Centers de Colocation | ||
| Data Centers Empresariais, de Borda e Modulares | ||
| Por Geografia | Brasil | |
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de força de trabalho técnica em data centers da América do Sul?
O mercado é avaliado em 1,68 bilhões de USD em 2026 e tem previsão de atingir 4,18 bilhões de USD até 2032, a um CAGR de 16,24% durante 2027-2032.
Qual função da força de trabalho lidera a demanda regional?
A Força de Trabalho de Desenvolvimento de Projetos detém 34,16% da participação na receita em 2026 e tem projeção de expansão a um CAGR de 17,29% até 2032.
Por que os empregadores de data centers estão buscando trabalhadores mais especializados?
As cargas de trabalho de IA e os sistemas de refrigeração líquida exigem competências em energia de alta densidade, refrigeração, comissionamento, infraestrutura de GPU e operações combinadas de TI e instalações.
Qual modelo de emprego está se expandindo mais rapidamente?
Os Serviços de Força de Trabalho Externa têm projeção de expansão a um CAGR de 17,42% até 2032, à medida que os operadores buscam capacidades especializadas difíceis de manter internamente.
Qual país tem a maior base de demanda regional?
O Brasil detém 58,14% da participação na receita em 2026, sustentado por sua infraestrutura instalada, base técnica e atividade contínua de projetos.
Qual tipo de data center está se expandindo mais rapidamente?
Os Data Centers Hyperscale têm projeção de expansão a um CAGR de 17,86% até 2032, aumentando a demanda por especialistas em energia, refrigeração e infraestrutura de IA.