
Marktgröße und Marktanteil der technischen Arbeitskräfte in südamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.68 Milliarden US-Dollar |
| Marktgröße (2027) | 1.97 Milliarden US-Dollar |
| Marktgröße (2032) | 4.18 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.24 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der technischen Arbeitskräfte in südamerikanischen Rechenzentren von Mordor Intelligence
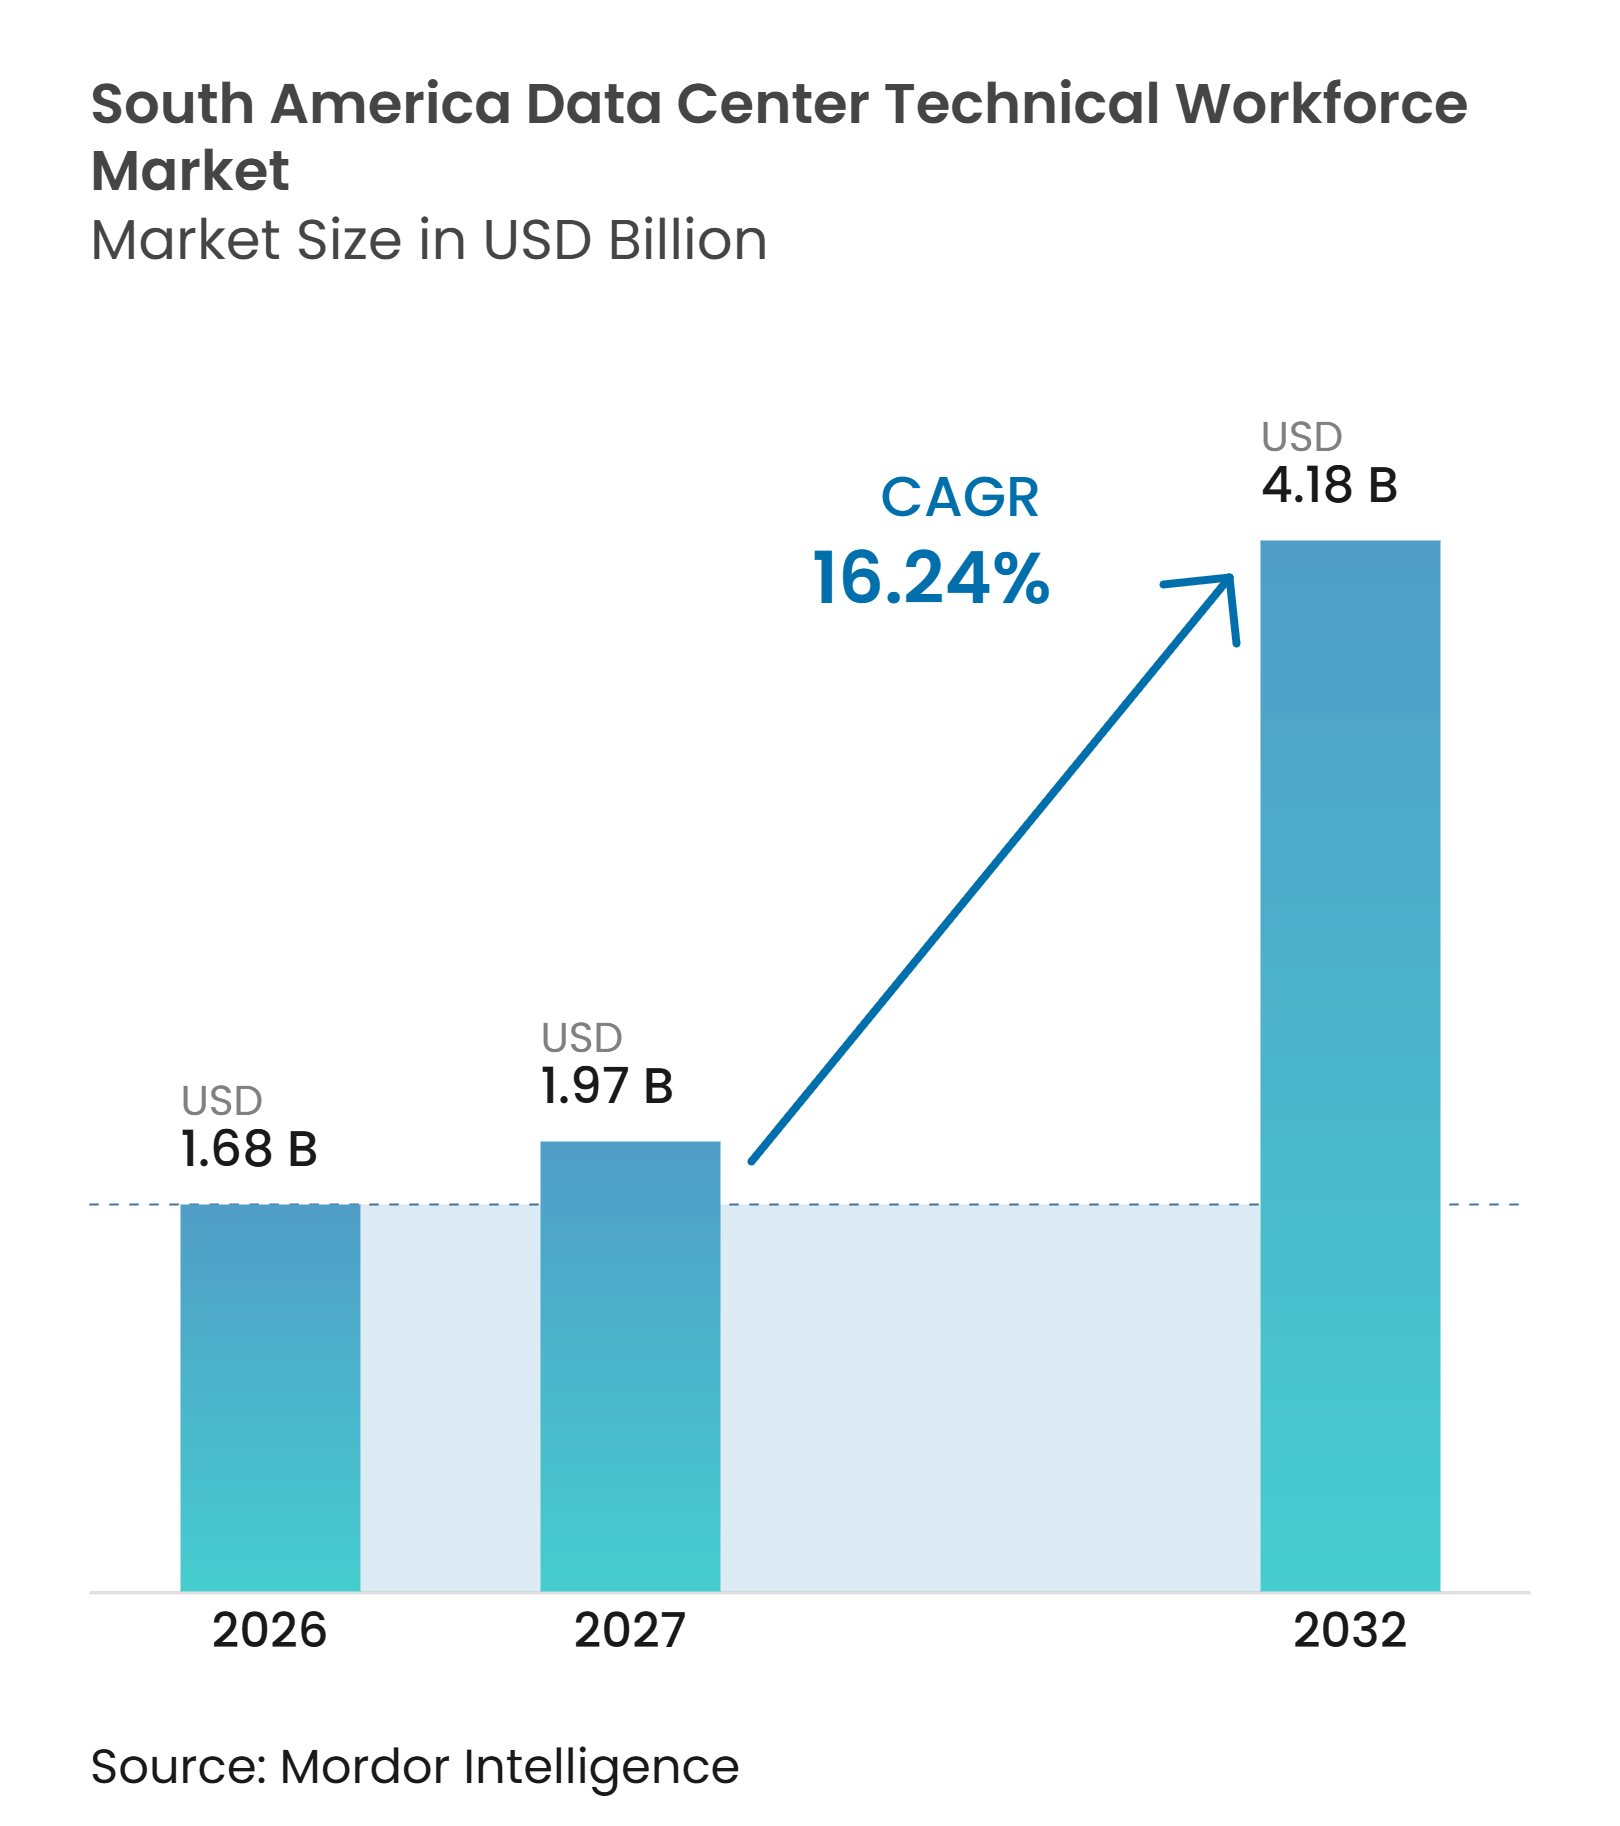
Der Markt für technische Arbeitskräfte in südamerikanischen Rechenzentren wird im Jahr 2026 auf 1,68 Milliarden USD geschätzt und soll bis 2032 auf 4,18 Milliarden USD anwachsen, was einem CAGR von 16,24 % im Zeitraum 2027–2032 entspricht. Die Nachfrage steigt, da Cloud-Anbieter Kapazitäten ausbauen, KI-Workloads komplexere Anlagen erfordern und Betreiber Personal benötigen, das kritische Systeme rund um die Uhr warten kann. Brasilien ist das regionale Zentrum der Aktivitäten, während Chile Investitionen mit der höchsten Rate anzieht. Der Baubedarf wächst schneller als das regionale Angebot an ausgebildeten Elektro-, Mechanik-, Kühlungs- und Netzwerkfachleuten. Diese Lücke verleiht Ausbildungsanbietern und spezialisierten Dienstleistungsunternehmen eine wichtige Rolle im Markt für technische Arbeitskräfte in südamerikanischen Rechenzentren.
Wichtigste Erkenntnisse des Berichts
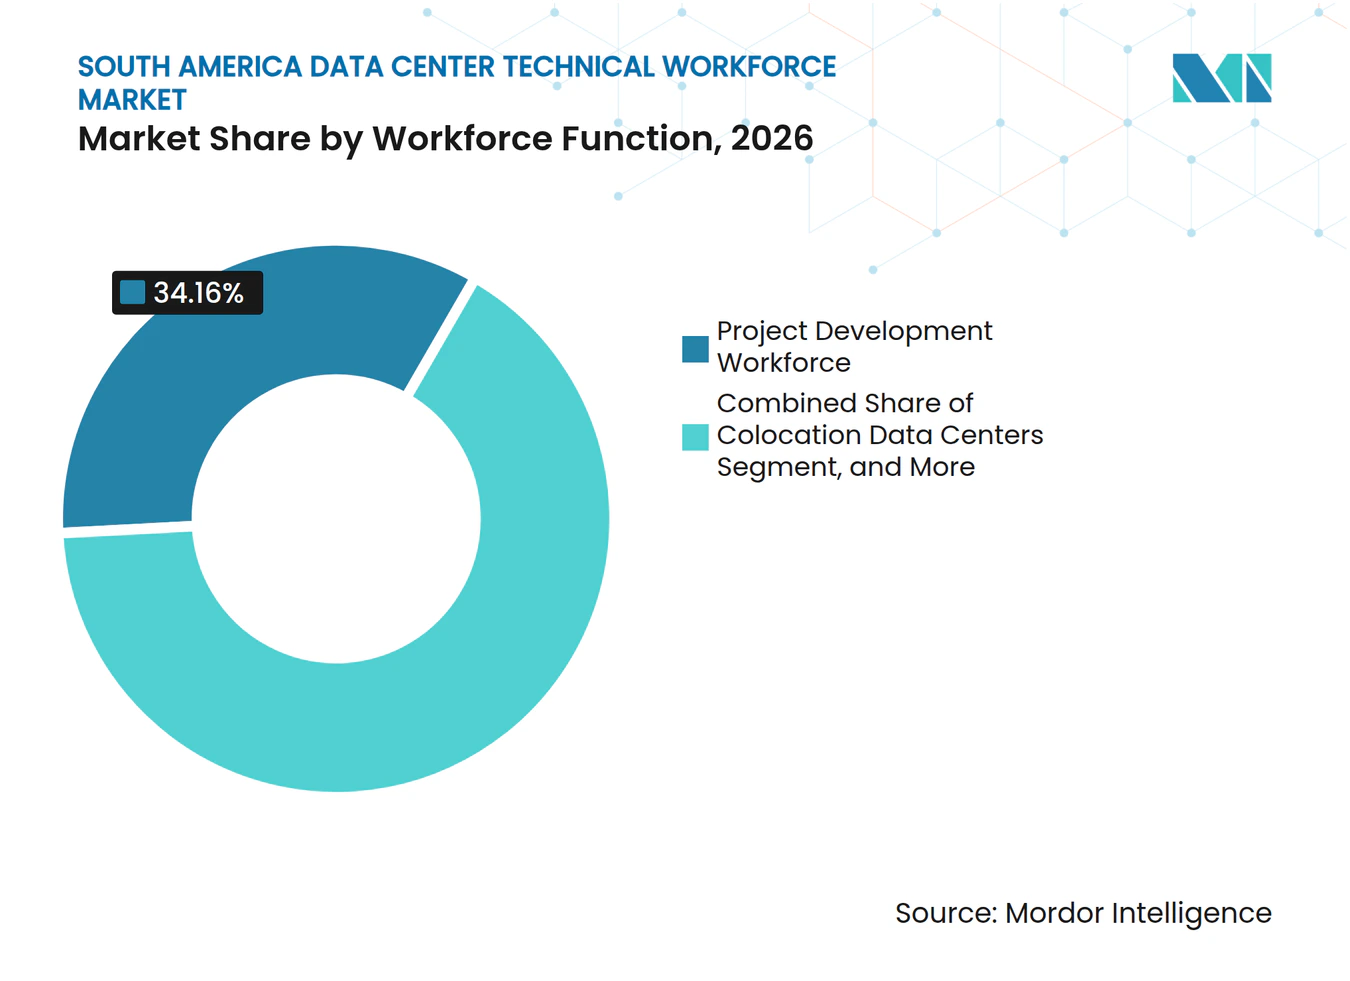
- Nach Arbeitskräftefunktion hielt die Arbeitskräfte für die Projektentwicklung im Jahr 2026 einen Marktanteil von 34,16 % am Markt für technische Arbeitskräfte in südamerikanischen Rechenzentren und soll bis 2032 mit einem CAGR von 17,29 % wachsen.
- Nach Beschäftigungsmodell hielten interne Arbeitskräfte im Jahr 2026 einen Umsatzanteil von 55,76 %, während externe Arbeitskräftedienstleistungen bis 2032 mit einem CAGR von 17,42 % wachsen sollen.
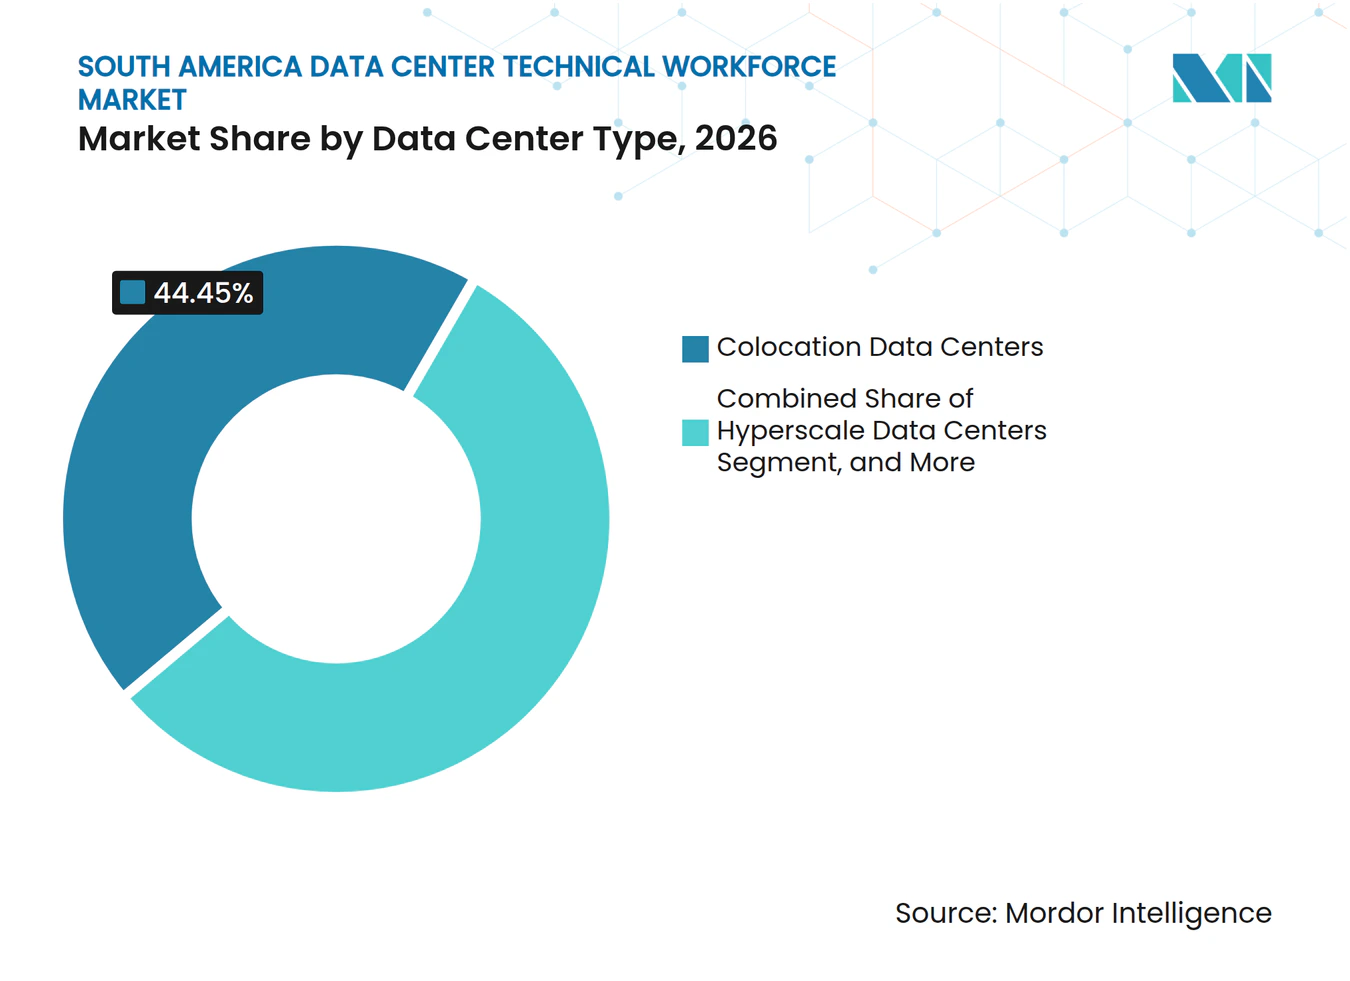
- Nach Rechenzentrumstyp entfielen auf Colocation-Rechenzentren im Jahr 2026 44,45 % des Umsatzanteils, während Hyperscale-Rechenzentren bis 2032 mit einem CAGR von 17,86 % wachsen sollen.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Umsatzanteil von 58,14 %, während Chile bis 2032 mit einem CAGR von 17,92 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Cloud-Regionen und Hyperscale-Kapazitäten | +4.0% | Brasilien, insbesondere São Paulo, Fortaleza und Campinas, sowie Chile, insbesondere Santiago und Quilicura | Kurzfristig (≤ 2 Jahre) |
| Wachstum von KI-Workloads und Einsatz hochdichter Infrastruktur | +3.2% | Brasilien, mit wachsender Aktivität in Chile und Argentinien | Mittelfristig (2–4 Jahre) |
| Landung von Unterseekabeln und verbindungsgeführter Ausbau von Anlagen | +1.8% | Brasilien, Argentinien und Uruguay | Mittelfristig (2–4 Jahre) |
| Datensouveränität und lokale Verarbeitungsanforderungen | +1.5% | Brasilien, Chile und Argentinien | Mittelfristig (2–4 Jahre) |
| Beschaffung erneuerbarer Energie und nachhaltige Rechenzentrumsentwicklung | +1.0% | Brasilien und Chile, mit Ausweitung auf den Rest Südamerikas | Langfristig (≥ 4 Jahre) |
| Outsourcing und Zertifizierungsbedarf für den 24/7-Betrieb kritischer Anlagen | +0.8% | Brasilien, Chile und Argentinien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Cloud-Regionen und Hyperscale-Kapazitäten
Die Einführung von Cloud-Regionen in Brasilien und Chile ist der gröte Nachfragetreiber für den Markt für technische Arbeitskräfte in südamerikanischen Rechenzentren. Brasilien baut erhebliche Kapazitäten aus, und Projekte benötigen Konstruktionsingenieure, Installateure, Inbetriebnahmepersonal und Betriebsteams, bevor sie in Betrieb gehen können. Jeder große Campus erhöht auch die Nachfrage an nahegelegenen Colocation- und Interconnection-Standorten, sodass sich der Personalbedarf über die Anlage hinaus erstreckt, die die Investition zunächst erhält. Der Personalbedarf bleibt auch nach dem Bau bestehen, da kritische Anlagen einen kontinuierlichen Betrieb erfordern. Dies macht den Markt für technische Arbeitskräfte in südamerikanischen Rechenzentren empfindlich gegenüber überlappenden Bauzeitplänen in wichtigen Knotenpunkten.
Wachstum von KI-Workloads und Einsatz hochdichter Infrastruktur
KI-Workloads verändern die im Markt für technische Arbeitskräfte in südamerikanischen Rechenzentren erforderlichen Fähigkeiten. Betreiber benötigen Spezialisten für Flüssigkühlung, Hochdicht-Stromsysteme und GPU-Cluster-Management statt nur allgemeiner Anlagentechniker. Ascenty unterzeichnete im Jahr 2026 KI-Verträge über 150 MW und verknüpfte diese mit einer Investition von 1,2 Milliarden USD in 4 Hyperscale-Anlagen in der Region São Paulo.[1] Vertiv erweiterte sein Schulungszentrum in Barueri im November 2025 mit Flüssigkühlungsgeräten für KI-orientierte Rechenzentrumstraining. Flüssiggekühlte Umgebungen erfordern, dass Mechanik-, Elektro- und IT-Teams während der Installation und des Betriebs zusammenarbeiten. Der Wandel macht den Markt für technische Arbeitskräfte in südamerikanischen Rechenzentren stärker abhängig von spezialisierten technischen Fähigkeiten.
Neue Kabelrouten schaffen konzentrierte Nachfrage nach technischen Arbeitskräften in der Nähe südamerikanischer Landungspunkte. V.tal und Meta kündigten im Mai 2025 eine 280 km lange Malbec-Erweiterung nach Porto Alegre an, mit einer geplanten Landung im Jahr 2027 und einer direkten Verbindung zu einem Tecto-Rechenzentrum. Solche Projekte erfordern Inbetriebnahmeingenieure, Interconnection-Architekten und Netzwerkbetriebstechniker. Diese Profile sind in der Regel in der Nähe des Landungspunkts angesiedelt und können nicht schnell aus Binnenlandanlagen verlagert werden. Der Markt für technische Arbeitskräfte in südamerikanischen Rechenzentren profitiert daher, wenn auf Kabelinvestitionen lokaler Rechenzentrumsbau folgt.
Datensouveränität und lokale Verarbeitungsanforderungen
Datenschutzvorschriften schaffen einen anhaltenden Bedarf an ausgebildetem lokalem Personal, insbesondere in den Bereichen Cybersicherheit, Betrieb und Compliance. Die Europäische Kommission veröffentlichte im September 2025 einen Entwurf eines Angemessenheitsbeschlusses für Brasilien, was die Bedeutung robuster Datenschutzprozesse für Organisationen, die personenbezogene Daten der Europäischen Union verarbeiten, erhöht.[2] Brasiliens PL 4218/2025 schlägt eine nationale Politik zur digitalen Souveränität vor, die eine Aufsicht über strategische digitale Infrastruktur vorsehen würde. Betreiber, die Kunden aus dem Finanzdienstleistungsbereich, dem Gesundheitswesen und der öffentlichen Verwaltung bedienen, müssen zuverlässige Sicherheits- und Betriebspraktiken nachweisen. Lokale Qualifikationen werden wertvoller, wenn grenzüberschreitende Personalbesetzung regulatorische oder Kundenerwartungen nicht erfüllen kann. Dieses regulatorische Umfeld unterstützt die Nachfrage nach spezialisierten lokalen Fachkräften.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an missionskritischen Elektro- und Mechanikspezialisten | -2.0% | Brasilien, Chile und Argentinien, mit akuten Lücken in Fortaleza, Porto Alegre und Biobío | Kurzfristig (≤ 2 Jahre) |
| Verzögerung in der Ausbildungspipeline für KI-Infrastruktur und Flüssigkühlungsfähigkeiten | -1.5% | Brasilien, mit einem sekundären Effekt in Chile | Mittelfristig (2–4 Jahre) |
| Hohe Fluktuation durch Schichtarbeit, Bereitschaftsdienst und branchenübergreifenden Wettbewerb | -1.2% | São Paulo, Santiago und Buenos Aires | Mittelfristig (2–4 Jahre) |
| Fragmentierte Zertifizierungsanerkennung und uneinheitliche Arbeitsstandards zwischen den Ländern | -0.8% | Südamerika, insbesondere grenzüberschreitende Aktivitäten zwischen Brasilien, Chile und Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an missionskritischen Elektro- und Mechanikspezialisten
Der Mangel an Elektro-, Mechanik- und Kühlungsspezialisten begrenzt das Tempo, mit dem neue Anlagen besetzt und betrieben werden können. Das Uptime Institute berichtete in seiner globalen Umfrage 2026 von anhaltendem Druck bei der Rekrutierung und Bindung von Mitarbeitern bei Rechenzentrumseigentümern und -betreibern.[3] Das Problem ist in aufstrebenden Knotenpunkten schwieriger, da die Berufsausbildungssysteme kleiner sind als in Großstädten. Chile steht auch vor einem wiederkehrenden Mangel an Technologiefachkräften, einschließlich Präzisionskühlungstechnikern, die in der gesamten Betriebskette benötigt werden. Da neue Projekte um dieselben Fachkräfte konkurrieren, steigen Arbeitskosten und Projektrisiken. Dieser Druck gestaltet den Markt für technische Arbeitskräfte in südamerikanischen Rechenzentren in Richtung spezialisierter externer Dienstleistungen um.
Verzögerung in der Ausbildungspipeline für KI-Infrastruktur und Flüssigkühlungsfähigkeiten
Die Ausbildungskapazitäten haben nicht mit den für KI-Infrastruktur und Flüssigkühlung erforderlichen Fähigkeiten Schritt gehalten. Diese Systeme erfordern Kenntnisse im Kühlmittelmanagement, in der Druckregelung, in der Wartungsanalytik sowie in koordinierten mechanischen und IT-Betriebsabläufen. Das Programm von Vertiv vom November 2025 bietet praktische Flüssigkühlungsschulung in Brasilien, aber die verfügbare Ausbildungsbasis bleibt deutlich kleiner als die erwartete regionale Nachfrage. Eine Koalition, zu der Equinix Foundation, ODATA, Cisco, Vertiv und Generation gehörten, startete im Mai 2026 ein 14-wöchiges Arbeitskräfteprogramm für 50 Teilnehmer. Diese Initiativen zeigen das Engagement der Branche, bereiten jedoch zunächst eher Einsteiger als erfahrene Spezialisten vor. Die Ausbildungslücke bleibt eine wesentliche Einschränkung für den Markt für technische Arbeitskräfte in südamerikanischen Rechenzentren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Arbeitskräftefunktion:
Projektentwicklung verbindet Größe mit der schnellsten ExpansionDie Arbeitskräfte für die Projektentwicklung hielten im Jahr 2026 34,16 % der Marktgröße für technische Arbeitskräfte in südamerikanischen Rechenzentren und sollen bis 2032 mit einem CAGR von 17,29 % wachsen. Die Kombination aus einer führenden Position und der höchsten Wachstumsrate spiegelt die große Anzahl gleichzeitiger Greenfield-Projekte in der Region wider. Design- und Ingenieurteams werden frühzeitig benötigt, da KI-fähige Anlagen für Flüssigkühlung, Hochspannungsstromversorgung und dichte Rechenlasten geplant werden müssen. Ada Infrastructure begann im Juni 2026 mit dem Bau seines GRU10-Campus in São Paulo, wobei das gesamte Projekt für 300 MW über 2 Umspannwerke auf dem Gelände ausgelegt ist. Die erste Phase sollte während einer 18- bis 24-monatigen Bauzeit bis zu 1.000 Arbeitnehmer beschäftigen.
Die Arbeitskräfte für den Anlagenbetrieb und die Instandhaltung sind die zweitgrößte Funktion und umfassen Rechenzentrumsbetrieb, Anlagenmanagement sowie Wartungs- und Zuverlässigkeitsrollen. Ihre Expansion wird durch denselben Fachkräftemangel begrenzt, der die Projektabwicklung beeinträchtigt. Eine Anlage kann physisch fertiggestellt sein, aber dennoch verzögerte Einnahmen verzeichnen, wenn qualifiziertes Betriebspersonal bei der Übergabe nicht verfügbar ist. Die Arbeitskräfte für IT und digitale Infrastruktur gewinnen an Bedeutung, da Cloud-Migration und KI-Einsatz stärkere Netzwerk-, Cybersicherheits- und Infrastrukturfähigkeiten erfordern. Das Teilsegment KI-Infrastruktur gewinnt an Bedeutung, da Teams dichte Rechencluster verwalten und gleichzeitig Umgebungsbedingungen überwachen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Beschäftigungsmodell:
Externe Dienstleistungen gewinnen an Boden, da die Nachfrage nach Spezialisten steigtInterne Arbeitskräfte hielten im Jahr 2026 55,76 % des Umsatzes, was die anhaltende Präferenz der Betreiber für die direkte Kontrolle über kritisches Anlagenpersonal widerspiegelt. Dieses Modell ist besonders verbreitet bei etablierten brasilianischen Colocation-Plattformen, die beim Ausbau ihrer Standorte interne Teams aufgebaut haben. Externe Arbeitskräftedienstleistungen sollen bis 2032 mit einem CAGR von 17,42 % wachsen, da Betreiber Fähigkeiten suchen, die schwer intern aufzubauen sind. Managed-Service-Anbieter können Spezialisten über mehrere Kundenstandorte hinweg bündeln und Betreibern helfen, auf kurzfristige Nachfrage zu reagieren. Dies erhöht die Bedeutung externer Anbieter im Markt für technische Arbeitskräfte in südamerikanischen Rechenzentren.
Die Grenze zwischen interner und externer Beschäftigung wird auf den höchsten Qualifikationsniveaus weniger deutlich. Betreiber behalten Kernbetriebsteams bei und setzen Spezialisten für die Inbetriebnahme von Flüssigkühlung, den Einsatz von KI-Infrastruktur und Cybersicherheitsoperationen ein. Dieses hybride Modell begrenzt das Risiko, teures Spezialisten-Headcount während ungleichmäßiger Bauzyklen zu halten. Die in Brasilien gegründete Ausbildungskoalition soll beide Beschäftigungskanäle unterstützen, nicht nur die Direkteinstellung. Erfahrene Spezialisten benötigen weiterhin Erfahrung in aktiven kritischen Umgebungen, auch wenn Ausbildungsprogramme einen Einstiegsweg bieten.
Nach Rechenzentrumstyp:
Colocation bleibt etabliert, während Hyperscale die Nachfrage nach Fähigkeiten verändertColocation-Rechenzentren hielten im Jahr 2026 44,45 % der Marktgröße für technische Arbeitskräfte in südamerikanischen Rechenzentren. Ihre führende Position spiegelt die etablierte Nutzung von Drittanbieteranlagen für Unternehmens-Workloads, Interconnection und Cloud-Zugang in der Region wider. Das Segment ist stark auf Rechenzentrumsbetrieb, Anlagenmanagement und Netzwerkinfrastrukturfachleute angewiesen. Cirion erhielt im April 2026 die Tier-III-Designdokumentenzertifizierung für seine SAN2-Anlage in Chile. Colocation-Anlagen bieten eine stabile Basis technischer Beschäftigung, auch wenn die Bautätigkeit zwischen den Städten wechselt.
Hyperscale-Rechenzentren sollen bis 2032 mit einem CAGR von 17,86 % wachsen und erhöhen den Bedarf an Hochspannungsstromingenieure, Kühlungsspezialisten und KI-Infrastrukturtechniker. Ihr größerer Maßstab schafft Arbeit, die allein von allgemeinem Anlagenpersonal nicht bewältigt werden kann. Scala AI City erhielt im April 2025 die Genehmigung für einen 5-GW-Stromanschluss in Rio Grande do Sul. Unternehmens-, Edge- und modulare Anlagen bilden die verbleibende Nachfragebasis. Lokale Stromzuverlässigkeitsprobleme in einigen Märkten erfordern weiterhin elektrische Fachkenntnisse vor Ort.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Brasilien Rechenzentrum Technische Belegschaft Markt
Brasilien hielt im Jahr 2026 einen Anteil von 58,14 % am südamerikanischen Markt für technische Rechenzentrumsbelegschaft. Seine große Unternehmensbasis, das etablierte Colocation-Ökosystem, die Versorgung mit erneuerbaren Energien und der breite Pool an technischen Bildungseinrichtungen stützen diese Position. Neue Kapazitäten in São Paulo, Fortaleza und anderen Standorten ziehen weiterhin Fachkräfte für Projektentwicklung und Betrieb an. Brasilien wird die wichtigste Quelle für Skalierung im südamerikanischen Markt für technische Rechenzentrumsbelegschaft bleiben.
Chile Rechenzentrum Technische Belegschaft Markt
Chile wird voraussichtlich bis 2032 mit einer CAGR von 17,92 % wachsen. Microsofts Region Chile Central und das Engagement von AWS in Santiago haben den Korridor Santiago-Quilicura zu einem wichtigen Bereich für Bau-, Inbetriebnahme- und Betriebsrollen gemacht. Scala schloss im Juli 2025 ein Finanzierungspaket in Höhe von 328 Millionen USD für 3 Hyperscale-Einrichtungen und eine Stromversorgungsstation in Curauma, Lampa und Huechuraba 2 ab. Chiles Nationaler Rechenzentrumsplan verknüpft digitale Infrastruktur mit Nachhaltigkeits- und Personalentwicklungsprioritäten. Der verbleibende Mangel an qualifiziertem technischen Personal wird eine wichtige Einschränkung bleiben, während die Projektpipeline voranschreitet.
Südamerika Rechenzentrum Technische Belegschaft Markt
Argentiniens Aktivität konzentriert sich auf Buenos Aires, wo die Unternehmenskonnektivität die Nachfrage nach Colocation-Betrieb und IT-Supportrollen unterstützt. Sein RIGI-Rahmenwerk hat das Interesse an strategischer Infrastruktur geweckt, obwohl mehrere große Vorhaben keine endgültige Investitionsentscheidung erreicht haben. Sollten Projekte in Patagonien oder Buenos Aires voranschreiten, werden sie eine rasche Personalentwicklung ohne Brasiliens Ausbildungstiefe benötigen. Kolumbien, Peru und kleinere Märkte werden überwiegend durch Unternehmens- und Edge-Deployments bedient. Regionale Dienstleister, die über lokale Zertifizierungs- und Arbeitssysteme hinweg tätig sein können, sind gut positioniert, um diese Standorte zu bedienen.
Wettbewerbslandschaft
Marktkonzentration
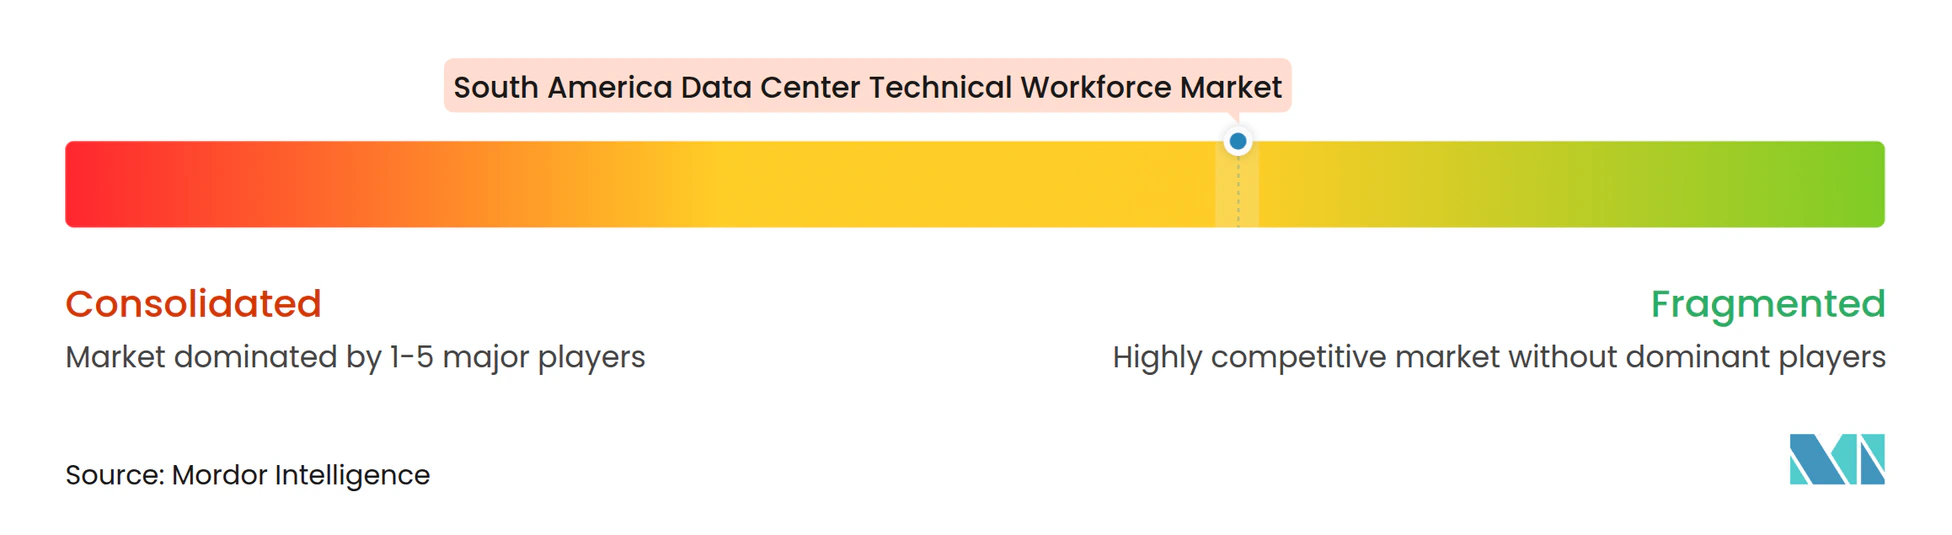
Der Markt für technische Arbeitskräfte in südamerikanischen Rechenzentren ist mäßig fragmentiert. Globale IT-Dienstleistungsunternehmen, Anlagenmanagementspezialisten und regionale Rechenzentrumsbetreiber bedienen verschiedene Teile der Wertschöpfungskette. Kyndryl, Accenture, CBRE und JLL konkurrieren um Managed-Service- und Beratungsaufträge, insbesondere bei regulierten Kunden. Regionale Betreiber wie Ascenty, Scala Data Centers, ODATA und Cirion konkurrieren ebenfalls um dieselben Talente, indem sie interne Standards und Ausbildungswege entwickeln. Der Markt für technische Arbeitskräfte in südamerikanischen Rechenzentren belohnt Unternehmen, die lokales Betriebswissen mit spezialisierten technischen Fähigkeiten kombinieren können.
Automatisierung wird zu einer Antwort auf begrenztes Personal. Cirion berichtete, dass ein KI-Modul in seiner DCIM-Plattform den HVAC-Energieverbrauch in seinem Rechenzentrum Bogotá BOG2 um 13,8 % reduzierte und einen regionalen Rollout im Jahr 2026 plante. Dies kann den manuellen Aufwand bei der Überwachung reduzieren und gleichzeitig das technische Niveau der verbleibenden Mitarbeiter erhöhen. Die Uptime-Institute-Tier-Zertifizierung unterscheidet weiterhin Betreiber, die zuverlässige Design-, Bau- und Betriebspraktiken nachweisen können. Equinix erhielt im September 2025 die Tier-III-Zertifizierung für konstruierte Anlagen für seine SP4-3- und SP4-4-IBX+-Phasen in São Paulo.
Nachfragelücken sind am deutlichsten bei Flüssigkühlungsdienstleistungen und bei ausgelagerten Betriebsleistungen für Argentinien, Kolumbien und Peru. Kleinere Anbieter wie SONDA und TIVIT verfügen über lokale Beziehungen und Kenntnisse der nationalen Arbeitsanforderungen. Sie müssen dennoch schnell genug Spezialkapazitäten aufbauen, um die KI-bezogene Nachfrage zu bedienen. Automatisierung beseitigt nicht den Bedarf an ausgebildeten Ingenieuren. Da kein kombinierter Marktanteil für die größten Anbieter verfügbar ist, kann der Marktkonzentrationsindex nicht mit der erforderlichen anteilsbasierten Methode ermittelt werden.
Branchenführer im Markt für technische Arbeitskräfte in südamerikanischen Rechenzentren
-
Kyndryl, Inc.
-
Schneider Electric SE
-
Vertiv Holdings Co
-
CBRE Group, Inc.
-
JLL (Jones Lang LaSalle Incorporated)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika Rechenzentrum Technische Belegschaft Markt Unternehmen in diesem Bericht
- Kyndryl, Inc.
- Schneider Electric SE
- Vertiv Holdings Co
- CBRE Group, Inc.
- JLL (Jones Lang LaSalle Incorporated)
- Accenture plc
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Ascenty Data Centers e Telecomunicacoes S.A.
- Scala Data Centers S.A.
- ODATA Brasil S.A.
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- NTT Global Data Centers Holding Pte. Ltd.
- Cirion Technologies, LLC
- Sonda S.A.
- TIVIT Terceirização de Processos, Serviços e Tecnologia S.A.
- DPR Construction
- Uptime Institute, LLC
- EPI Equipamentos e Serviços Ltda.
- Huawei Technologies Co., Ltd.
- NVIDIA Corporation
- Cisco Systems, Inc.
Neueste Industrielle Entwicklungen in Südamerika Rechenzentrum Technische Belegschaft Markt
- Oktober 2026: Cirion Technologies veröffentlichte seinen 4. Nachhaltigkeitsbericht und gab bekannt, dass das Unternehmen die gesamten Treibhausgasemissionen im Jahr 2025 im Vergleich zu 2024 um 11 % reduziert hat, was dem Vermeiden der jährlichen Emissionen von etwa 3.000 Autos entspricht, mit Reduzierungen von 10,3 % bei Scope 2 (marktbasiert) und 13,4 % bei Scope 3. Das Unternehmen garantiert 100 % erneuerbare Energie durch I-REC-Zertifikate in seinen Rechenzentren in Peru, Brasilien, Kolumbien und Chile. Das in seine DCIM-Plattform integrierte KI-Modul reduzierte den HVAC-Verbrauch in seinem Rechenzentrum Bogotá BOG2 um 13,8 %, mit einem regionalen Rollout in Südamerika, der für 2026 geplant ist.
- September 2026: Brasiliens Präsident Luiz Inácio Lula da Silva unterzeichnete ein Gesetz, das Rechenzentren von mehreren Einfuhrsteuern auf Ausrüstung befreit, vorbehaltlich der Einhaltung von Wassereffizienzgrenzen für Kühlsysteme, der Beschaffung von vertraglich vereinbartem Strom aus erneuerbaren oder emissionsarmen Quellen und lokaler Investitionen in Höhe von 2 % des Werts der im Rahmen des Anreizes erworbenen Produkte. Es wird erwartet, dass die Gesetzgebung großangelegte Rechenzentrumsverpflichtungen beschleunigt und indirekt die zertifizierte technische Belegschaft erweitert, die für qualifizierende Anlagen erforderlich ist.
- Juni 2026: Ada Infrastructure gab den Spatenstich für die erste Phase seines GRU10-Campus in São Paulo bekannt, dem ersten Projekt des Unternehmens in Brasilien unter 9 globalen laufenden Campussen. Der gesamte Campus ist darauf ausgelegt, 300 MW IT-Kapazität über 2 Umspannwerke auf dem Gelände zu erreichen und Cloud-, KI/ML- und GPU-Workloads zu unterstützen. Der Bau der ersten Phase soll 18–24 Monate dauern und voraussichtlich bis zu 1.000 Arbeitnehmer beschäftigen.
- Juni 2026: Elea Data Centers und AXIA Energia kündigten Südamerikas erstes KI-neutrales Rechenzentrum in der Amazonasregion an, BEL1, in Belém, Pará. Mit einer anfänglichen Kapazität von 7,5 MW, gestützt durch Ankerkunden-Nachfrage und erweiterbar auf 100 MW in zukünftigen Phasen, wird die Anlage mit 100 % erneuerbarer Energie betrieben, die über einen Stromabnahmevertrag mit AXIA Energia geliefert wird.
Berichtsumfang des Markts für technische Arbeitskräfte in südamerikanischen Rechenzentren
Der Markt für technische Arbeitskräfte in südamerikanischen Rechenzentren bezieht sich auf die Nachfrage nach, das Angebot an und die Dienstleistungen im Zusammenhang mit qualifiziertem Personal, das für die Planung, den Bau, die Inbetriebnahme, den Betrieb, die Wartung, die Sicherung und die Aufrüstung von Rechenzentrumsanlagen in südamerikanischen Ländern, einschließlich Brasilien, Chile, Kolumbien, Argentinien, Peru und anderen, benötigt wird; es umfasst Rollen wie Elektro- und Maschinenbauingenieure, HVAC- und Kühlungstechniker, Hochspannungselektriker, USV- und Generatorspezialisten, Netzwerk- und IT-Infrastrukturingenieure, Cybersicherheitspersonal, Steuerungs- und Automatisierungstechniker, Inbetriebnahmeexperten, Anlagenmanager und ausgebildetes Betriebspersonal, das Hyperscale-, Colocation-, Unternehmens-, Edge- und KI-fähige Rechenzentren bedient.
Segmentierungsübersicht
| Arbeitskräfte für die Projektentwicklung | Arbeitskräfte für Design und Ingenieurwesen |
| Arbeitskräfte für Bau und Installation | |
| Arbeitskräfte für Tests und Inbetriebnahme | |
| Arbeitskräfte für den Anlagenbetrieb und die Instandhaltung | Arbeitskräfte für den Rechenzentrumsbetrieb |
| Arbeitskräfte für das Anlagenmanagement | |
| Arbeitskräfte für Wartung und Zuverlässigkeit | |
| Arbeitskräfte für IT und digitale Infrastruktur | Arbeitskräfte für IT-Hardware und Cloud-Infrastruktur |
| Arbeitskräfte für Netzwerkinfrastruktur | |
| Arbeitskräfte für Cybersicherheit und technische Sicherheit | |
| Arbeitskräfte für KI-Infrastruktur |
| Interne Arbeitskräfte |
| Externe Arbeitskräftedienstleistungen |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmens-, Edge- und modulare Rechenzentren |
| Brasilien |
| Chile |
| Argentinien |
| Übriges Südamerika |
| Nach Arbeitskräftefunktion | Arbeitskräfte für die Projektentwicklung | Arbeitskräfte für Design und Ingenieurwesen |
| Arbeitskräfte für Bau und Installation | ||
| Arbeitskräfte für Tests und Inbetriebnahme | ||
| Arbeitskräfte für den Anlagenbetrieb und die Instandhaltung | Arbeitskräfte für den Rechenzentrumsbetrieb | |
| Arbeitskräfte für das Anlagenmanagement | ||
| Arbeitskräfte für Wartung und Zuverlässigkeit | ||
| Arbeitskräfte für IT und digitale Infrastruktur | Arbeitskräfte für IT-Hardware und Cloud-Infrastruktur | |
| Arbeitskräfte für Netzwerkinfrastruktur | ||
| Arbeitskräfte für Cybersicherheit und technische Sicherheit | ||
| Arbeitskräfte für KI-Infrastruktur | ||
| Nach Beschäftigungsmodell | Interne Arbeitskräfte | |
| Externe Arbeitskräftedienstleistungen | ||
| Nach Rechenzentrumstyp | Hyperscale-Rechenzentren | |
| Colocation-Rechenzentren | ||
| Unternehmens-, Edge- und modulare Rechenzentren | ||
| Nach Geografie | Brasilien | |
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für technische Arbeitskräfte in südamerikanischen Rechenzentren?
Der Markt wird im Jahr 2026 auf 1,68 Milliarden USD geschätzt und soll bis 2032 auf 4,18 Milliarden USD anwachsen, bei einem CAGR von 16,24 % im Zeitraum 2027–2032.
Welche Arbeitskräftefunktion führt die regionale Nachfrage an?
Arbeitskräfte für die Projektentwicklung halten im Jahr 2026 einen Umsatzanteil von 34,16 % und sollen bis 2032 mit einem CAGR von 17,29 % wachsen.
Warum suchen Rechenzentrumsbetreiber nach spezialisierten Arbeitskräften?
KI-Workloads und Flüssigkühlungssysteme erfordern Fähigkeiten in den Bereichen Hochdichtstrom, Kühlung, Inbetriebnahme, GPU-Infrastruktur und kombinierter IT-Anlagenbetrieb.
Welches Beschäftigungsmodell wächst am schnellsten?
Externe Arbeitskräftedienstleistungen sollen bis 2032 mit einem CAGR von 17,42 % wachsen, da Betreiber spezialisierte Fähigkeiten suchen, die intern schwer zu halten sind.
Welches Land hat die größte regionale Nachfragebasis?
Brasilien hält im Jahr 2026 einen Umsatzanteil von 58,14 %, gestützt durch seine installierte Infrastruktur, technische Basis und laufende Projektaktivitäten.
Welcher Rechenzentrumstyp wächst am schnellsten?
Hyperscale-Rechenzentren sollen bis 2032 mit einem CAGR von 17,86 % wachsen und erhöhen die Nachfrage nach Strom-, Kühlungs- und KI-Infrastrukturspezialisten.