
Taille et part du marché de la main-d'œuvre technique des centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
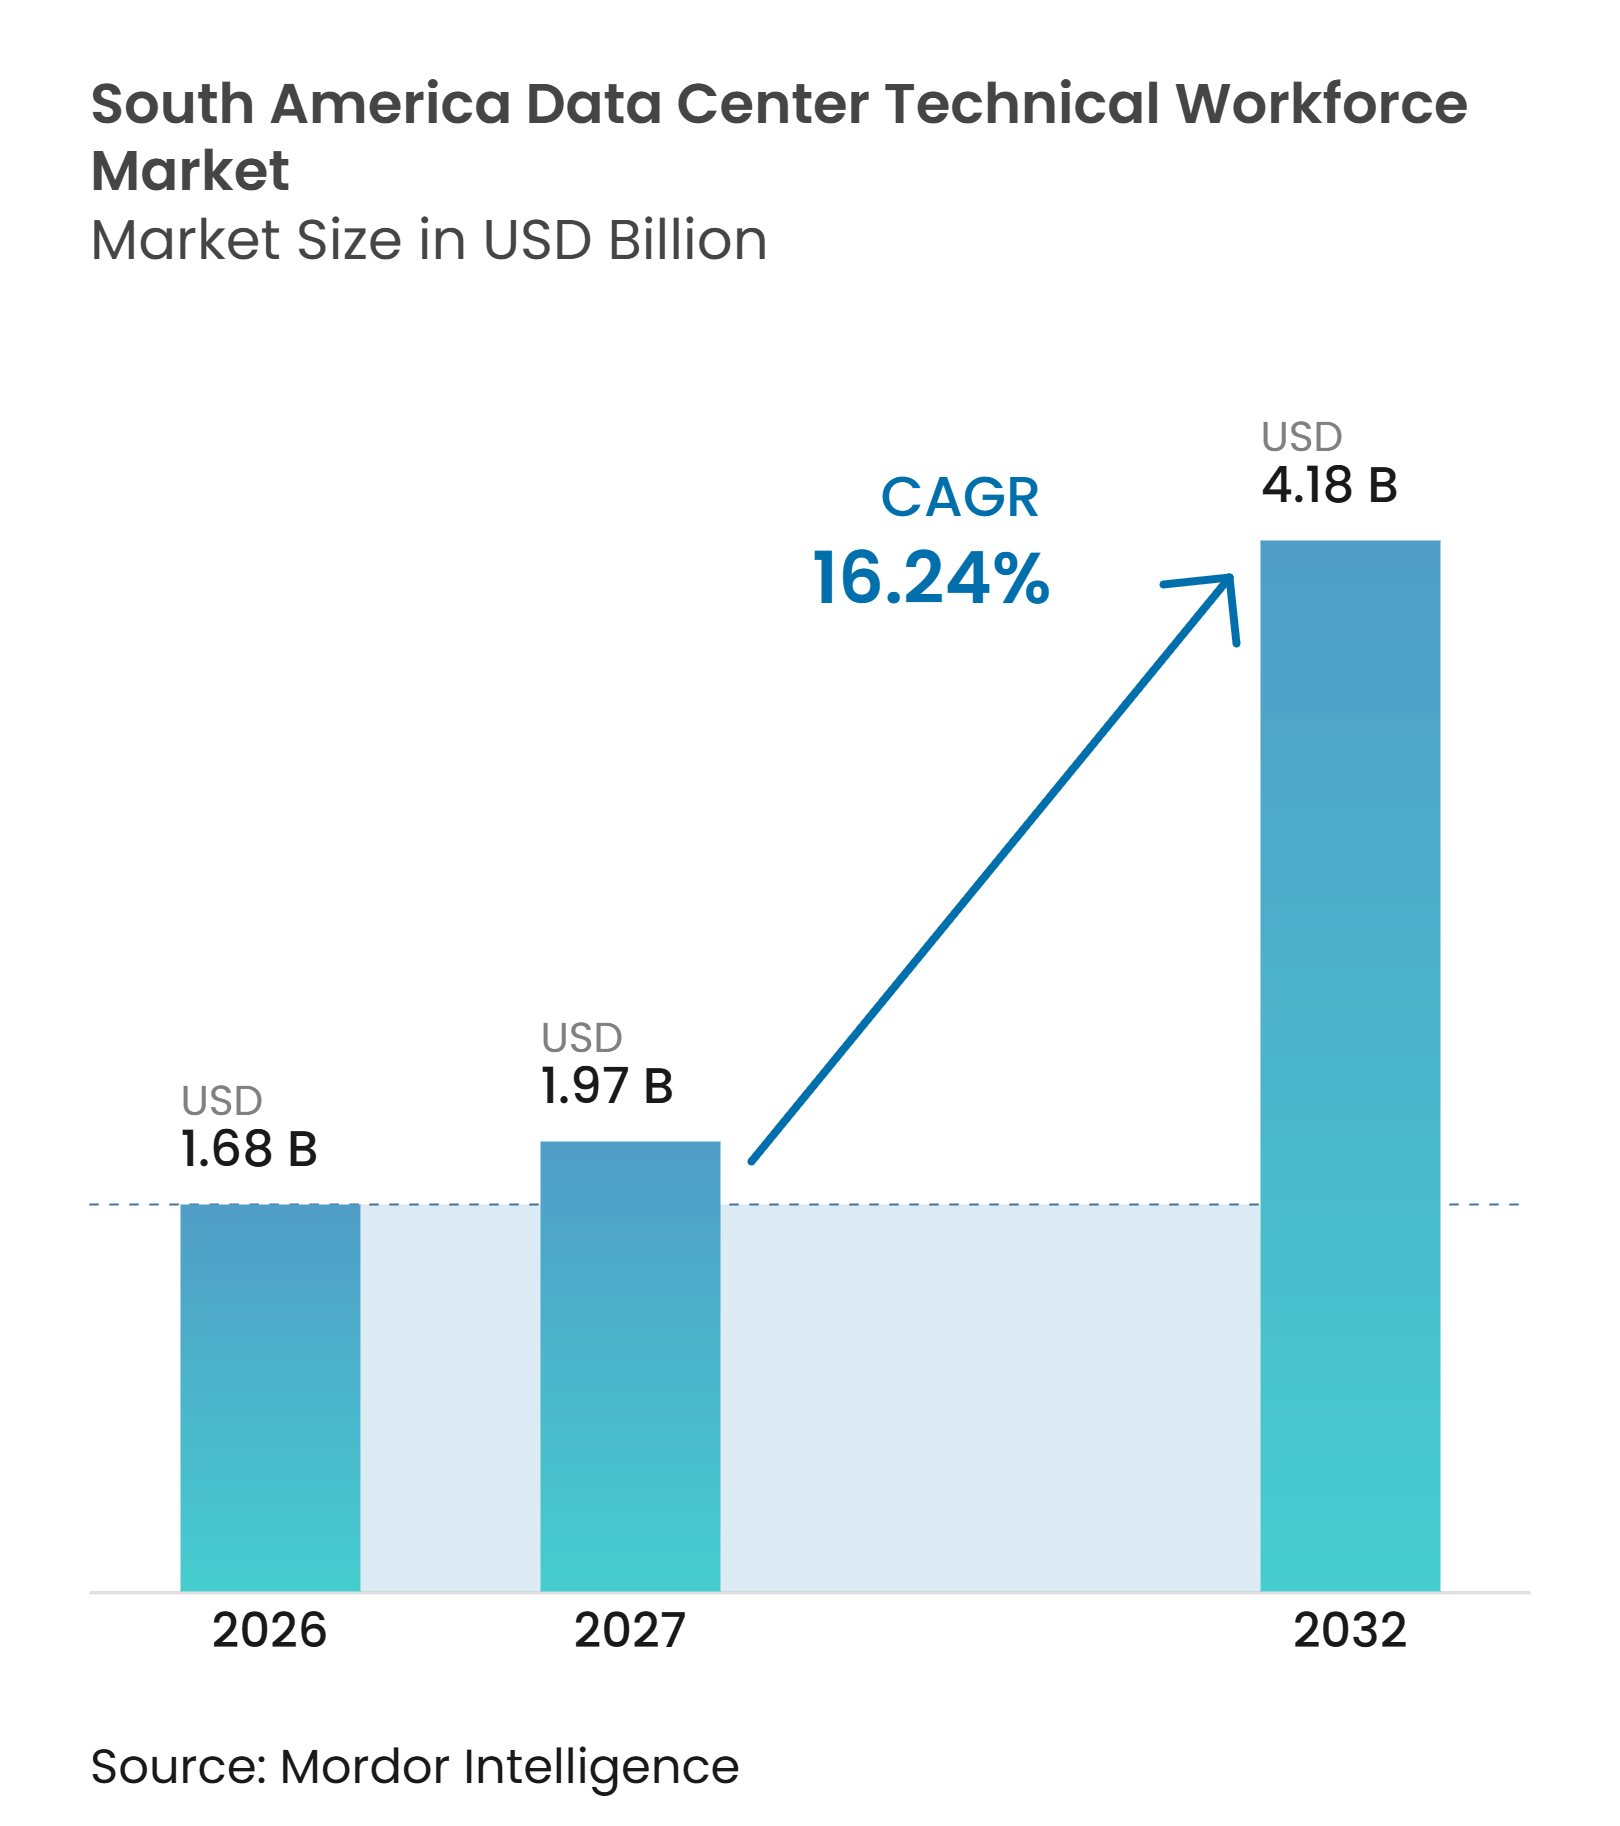
| Taille du marché de l'année de base (2026) | 1.68 Milliards de dollars |
| Taille du Marché (2027) | 1.97 Milliards de dollars |
| Taille du Marché (2032) | 4.18 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.24 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la main-d'œuvre technique des centres de données en Amérique du Sud par Mordor Intelligence
La taille du marché de la main-d'œuvre technique des centres de données en Amérique du Sud est évaluée à 1,68 milliard USD en 2026 et devrait atteindre 4,18 milliards USD d'ici 2032, enregistrant un CAGR de 16,24 % durant la période 2027-2032. La demande est en hausse à mesure que les fournisseurs de services cloud ajoutent des capacités, que les charges de travail liées à l'IA nécessitent des installations plus complexes, et que les opérateurs ont besoin de personnel capable de maintenir des systèmes critiques en permanence. Le Brésil est le centre d'activité régional, tandis que le Chili attire des investissements au rythme le plus rapide. La demande en construction progresse plus vite que l'offre régionale de professionnels qualifiés en électricité, mécanique, refroidissement et réseaux. Cet écart confère aux prestataires de formation et aux entreprises de services spécialisés un rôle important sur le marché de la main-d'œuvre technique des centres de données en Amérique du Sud.
Principaux enseignements du rapport
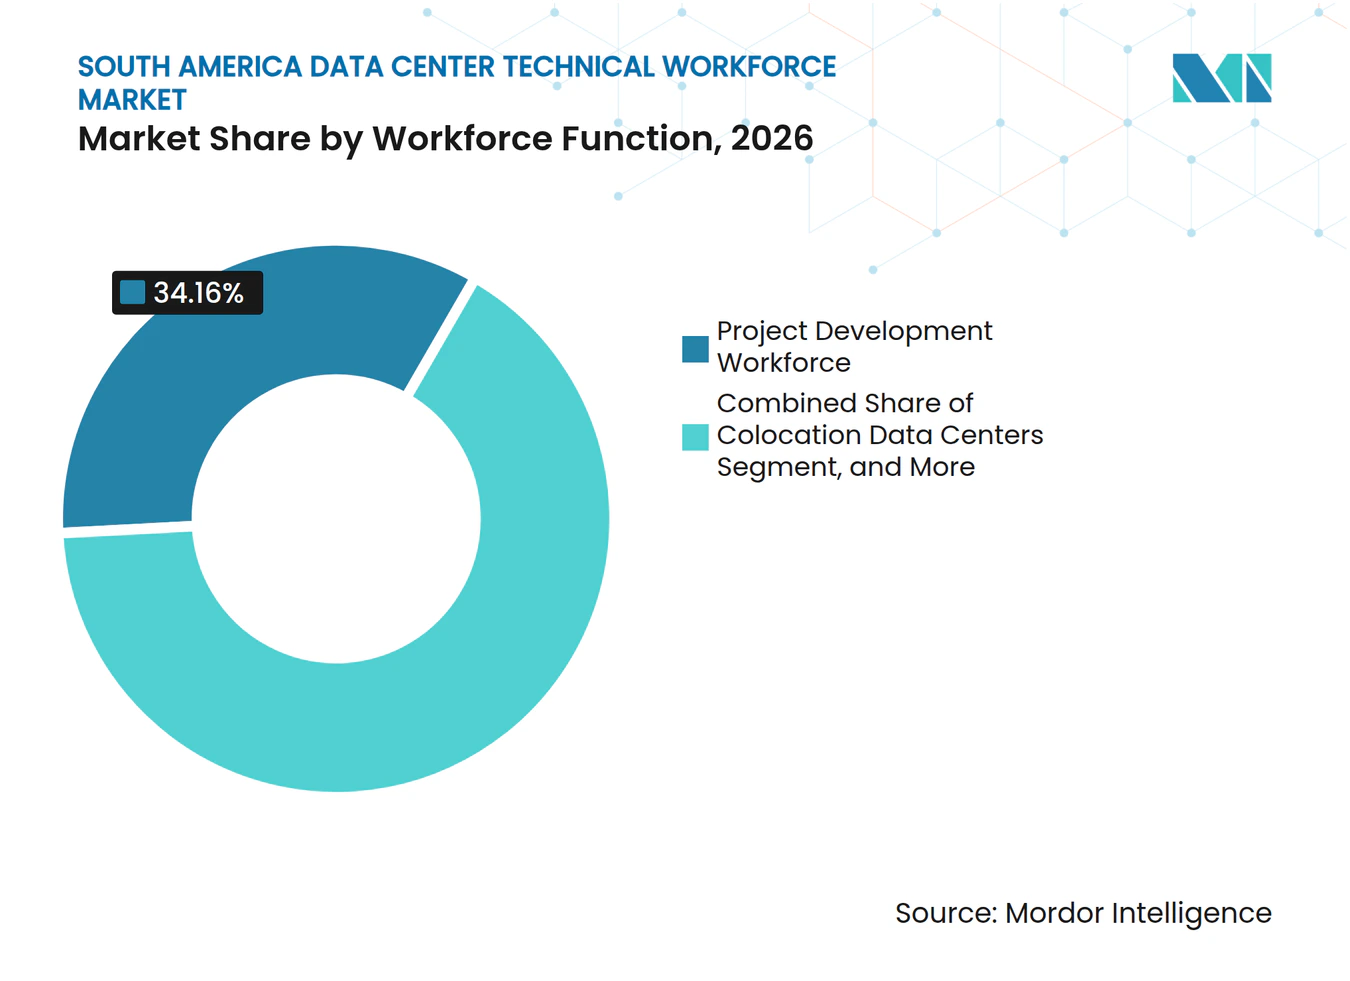
- Par fonction de main-d'œuvre, la main-d'œuvre de développement de projets détenait 34,16 % de la part du marché de la main-d'œuvre technique des centres de données en Amérique du Sud en 2026 et devrait se développer à un CAGR de 17,29 % jusqu'en 2032.
- Par modèle d'emploi, la main-d'œuvre interne détenait 55,76 % de la part des revenus en 2026, tandis que les services de main-d'œuvre externe devraient se développer à un CAGR de 17,42 % jusqu'en 2032.
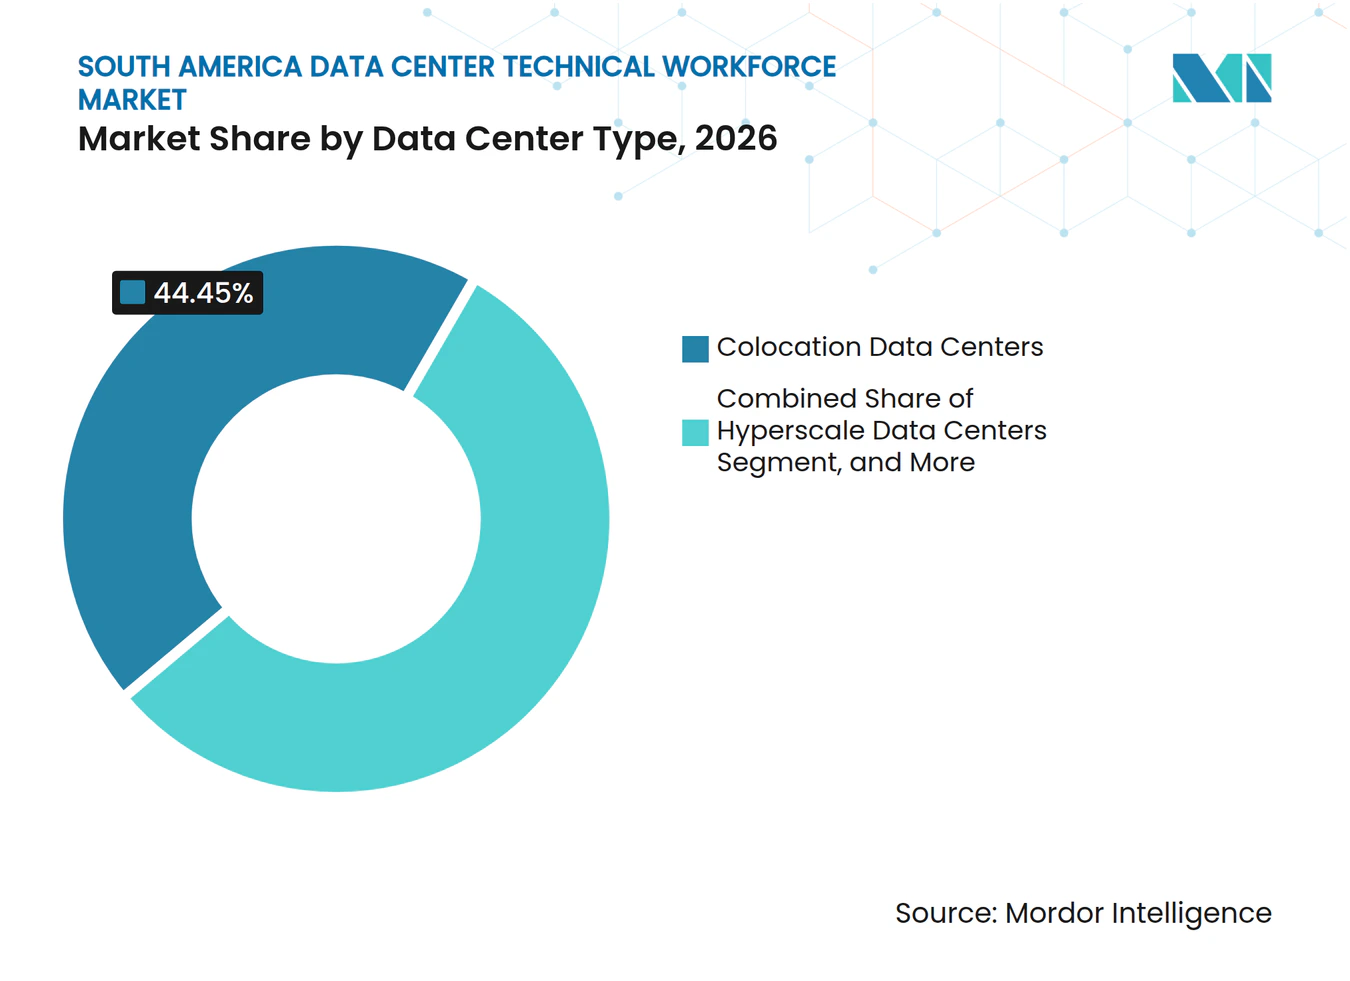
- Par type de centre de données, les centres de données de colocation représentaient 44,45 % de la part des revenus en 2026, tandis que les centres de données hyperscale devraient se développer à un CAGR de 17,86 % jusqu'en 2032.
- Par géographie, le Brésil détenait 58,14 % de la part des revenus en 2026, tandis que le Chili devrait se développer à un CAGR de 17,92 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des régions cloud et des capacités hyperscale | +4.0% | Brésil, notamment São Paulo, Fortaleza et Campinas, et Chili, notamment Santiago et Quilicura | Court terme (≤ 2 ans) |
| Croissance des charges de travail IA et déploiement d'infrastructures à haute densité | +3.2% | Brésil, avec une activité croissante au Chili et en Argentine | Moyen terme (2 à 4 ans) |
| Atterrissages de câbles sous-marins et expansion des installations liée à l'interconnexion | +1.8% | Brésil, Argentine et Uruguay | Moyen terme (2 à 4 ans) |
| Souveraineté des données et exigences de traitement local | +1.5% | Brésil, Chili et Argentine | Moyen terme (2 à 4 ans) |
| Approvisionnement en énergie renouvelable et développement durable des centres de données | +1.0% | Brésil et Chili, avec une expansion dans le reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Externalisation et demande de certification pour les opérations d'installations critiques 24h/24 et 7j/7 | +0.8% | Brésil, Chili et Argentine | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des régions cloud et des capacités hyperscale
Le déploiement de régions cloud au Brésil et au Chili constitue le principal moteur de la demande sur le marché de la main-d'œuvre technique des centres de données en Amérique du Sud. Le Brésil ajoute un volume significatif de capacités, et les projets nécessitent des ingénieurs en conception, des installateurs, du personnel de mise en service et des équipes d'exploitation avant de pouvoir entrer en service. Chaque grand campus accroît également la demande sur les sites de colocation et d'interconnexion voisins, de sorte que les besoins en personnel s'étendent au-delà de l'installation qui reçoit initialement l'investissement. Les besoins en personnel persistent également après la construction, car les installations critiques nécessitent des opérations continues. Cela rend le marché de la main-d'œuvre technique des centres de données en Amérique du Sud sensible aux chevauchements des calendriers de construction dans les principaux pôles.
Croissance des charges de travail IA et déploiement d'infrastructures à haute densité
Les charges de travail liées à l'IA modifient les compétences requises sur le marché de la main-d'œuvre technique des centres de données en Amérique du Sud. Les opérateurs ont besoin de spécialistes en refroidissement liquide, en systèmes d'alimentation à haute densité et en gestion de clusters GPU, plutôt que de simples techniciens généralistes en installations. Ascenty a signé 150 MW de contrats IA en 2026 et les a liés à 1,2 milliard USD d'investissement dans 4 installations hyperscale dans la région de São Paulo.[1] Vertiv a élargi son centre de formation de Barueri en novembre 2025 avec des équipements de refroidissement liquide pour la formation aux centres de données axés sur l'IA. Les environnements à refroidissement liquide exigent que les équipes mécaniques, électriques et informatiques travaillent ensemble lors de l'installation et des opérations. Cette évolution rend le marché de la main-d'œuvre technique des centres de données en Amérique du Sud plus dépendant des compétences techniques spécialisées.
De nouvelles routes de câbles créent une demande concentrée de main-d'œuvre technique près des points d'atterrissage sud-américains. V.tal et Meta ont annoncé en mai 2025 une extension Malbec de 280 km vers Porto Alegre, avec un atterrissage prévu en 2027 et une connexion directe à un centre de données Tecto. Ces projets nécessitent des ingénieurs de mise en service, des architectes d'interconnexion et des techniciens en exploitation des réseaux. Ces profils sont généralement basés à proximité du point d'atterrissage et ne peuvent pas être déplacés rapidement depuis des installations intérieures. Le marché de la main-d'œuvre technique des centres de données en Amérique du Sud bénéficie donc lorsque les investissements en câbles sont suivis de la construction locale de centres de données.
Souveraineté des données et exigences de traitement local
Les règles de protection des données créent un besoin soutenu de personnel local qualifié, notamment dans les domaines de la cybersécurité, des opérations et de la conformité. La Commission européenne a publié un projet de décision d'adéquation pour le Brésil en septembre 2025, renforçant l'importance de processus solides de protection des données pour les organisations traitant des données personnelles de l'Union européenne.[2] Le PL 4218/2025 du Brésil propose une politique nationale de souveraineté numérique qui s'appliquerait à la surveillance des infrastructures numériques stratégiques. Les opérateurs au service des clients des secteurs financier, de la santé et gouvernemental doivent démontrer des pratiques de sécurité et d'exploitation fiables. Les accréditations locales prennent de la valeur lorsque le personnel transfrontalier ne peut pas répondre aux attentes réglementaires ou des clients. Ce cadre réglementaire soutient la demande de personnel local spécialisé.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de spécialistes en électricité et mécanique pour les installations critiques | -2.0% | Brésil, Chili et Argentine, avec des lacunes aiguës à Fortaleza, Porto Alegre et Biobío | Court terme (≤ 2 ans) |
| Retard du vivier de formation pour les infrastructures IA et les compétences en refroidissement liquide | -1.5% | Brésil, avec un effet secondaire au Chili | Moyen terme (2 à 4 ans) |
| Fort taux d'attrition lié au travail posté, aux astreintes et à la concurrence intersectorielle | -1.2% | São Paulo, Santiago et Buenos Aires | Moyen terme (2 à 4 ans) |
| Reconnaissance fragmentée des certifications et normes du travail inégales entre les pays | -0.8% | Amérique du Sud, notamment l'activité transfrontalière entre le Brésil, le Chili et l'Argentine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de spécialistes en électricité et mécanique pour les installations critiques
La pénurie de spécialistes en électricité, mécanique et refroidissement limite le rythme auquel les nouvelles installations peuvent être dotées en personnel et exploitées. L'Uptime Institute a signalé des pressions persistantes en matière de recrutement et de fidélisation parmi les propriétaires et opérateurs de centres de données dans son enquête mondiale 2026.[3] Le problème est plus difficile dans les pôles émergents car les systèmes de formation professionnelle y sont moins développés que dans les grandes villes. Le Chili est également confronté à une pénurie récurrente de travailleurs technologiques, notamment de techniciens en refroidissement de précision nécessaires tout au long de la chaîne opérationnelle. À mesure que les nouveaux projets se disputent les mêmes personnes, les coûts de main-d'œuvre et les risques liés aux projets augmentent. Cette pression remodèle le marché de la main-d'œuvre technique des centres de données en Amérique du Sud en faveur des services externes spécialisés.
Retard du vivier de formation pour les infrastructures IA et les compétences en refroidissement liquide
La capacité de formation n'a pas suivi le rythme des compétences requises pour les infrastructures IA et le refroidissement liquide. Ces systèmes nécessitent des connaissances en gestion des fluides caloporteurs, en contrôle de la pression, en analyse de maintenance et en opérations mécaniques et informatiques coordonnées. Le programme de novembre 2025 de Vertiv propose une formation pratique au refroidissement liquide au Brésil, mais la base d'enseignement disponible reste bien inférieure à la demande régionale attendue. Une coalition comprenant la Fondation Equinix, ODATA, Cisco, Vertiv et Generation a lancé un programme de formation de 14 semaines en mai 2026 pour 50 participants. Ces initiatives témoignent de l'action du secteur, mais elles préparent initialement plus facilement du personnel débutant que des spécialistes expérimentés. L'écart de formation reste une contrainte importante pour le marché de la main-d'œuvre technique des centres de données en Amérique du Sud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction de main-d'œuvre :
le développement de projets allie volume et expansion la plus rapideLa main-d'œuvre de développement de projets détenait 34,16 % de la taille du marché de la main-d'œuvre technique des centres de données en Amérique du Sud en 2026 et devrait se développer à un CAGR de 17,29 % jusqu'en 2032. La combinaison d'une position de leader et du taux de croissance le plus élevé reflète le grand nombre de projets greenfield simultanés dans la région. Les équipes de conception et d'ingénierie sont nécessaires dès le début, car les installations prêtes pour l'IA doivent être planifiées pour le refroidissement liquide, la distribution d'énergie haute tension et les charges de calcul denses. Ada Infrastructure a commencé la construction de son campus GRU10 à São Paulo en juin 2026, le projet complet étant conçu pour 300 MW répartis sur 2 sous-stations sur site. La première phase devait employer jusqu'à 1 000 travailleurs sur une période de construction de 18 à 24 mois.
La main-d'œuvre d'exploitation et de maintenance des installations est la deuxième fonction en importance et comprend les opérations des centres de données, la gestion des installations et les rôles de maintenance et de fiabilité. Son expansion est limitée par la même pénurie de talents qui affecte la livraison des projets. Une installation peut être physiquement achevée mais faire face à des retards de revenus si le personnel d'exploitation qualifié n'est pas disponible lors de la remise. La main-d'œuvre des infrastructures informatiques et numériques progresse car la migration vers le cloud et le déploiement de l'IA nécessitent des capacités renforcées en réseau, cybersécurité et infrastructure. Le sous-segment des infrastructures IA gagne en importance à mesure que les équipes gèrent des clusters de calcul denses tout en surveillant les conditions environnementales.



Par modèle d'emploi :
les services externes gagnent du terrain à mesure que la demande de spécialistes augmenteLa main-d'œuvre interne détenait 55,76 % des revenus en 2026, reflétant la préférence persistante des opérateurs pour le contrôle direct du personnel des installations critiques. Ce modèle est particulièrement courant parmi les plateformes de colocation brésiliennes établies qui ont constitué des équipes internes au fur et à mesure de l'expansion de leurs sites. Les services de main-d'œuvre externe devraient se développer à un CAGR de 17,42 % jusqu'en 2032, les opérateurs recherchant des compétences difficiles à développer en interne. Les prestataires de services gérés peuvent regrouper des spécialistes sur plusieurs sites clients et aider les opérateurs à répondre à une demande à court terme. Cela renforce l'importance des prestataires externes sur le marché de la main-d'œuvre technique des centres de données en Amérique du Sud.
La frontière entre l'emploi interne et externe devient moins nette aux niveaux de compétences les plus élevés. Les opérateurs conservent des équipes d'exploitation principales tout en faisant appel à des spécialistes pour la mise en service du refroidissement liquide, le déploiement d'infrastructures IA et les opérations de cybersécurité. Ce modèle hybride limite le risque de maintenir des effectifs spécialisés coûteux lors de cycles de construction irréguliers. La coalition de formation constituée au Brésil vise à soutenir les deux canaux d'emploi, et pas seulement le recrutement direct. Les spécialistes seniors ont toujours besoin d'expérience dans des environnements critiques en exploitation, même lorsque les programmes de formation offrent une voie d'entrée.
Par type de centre de données :
la colocation reste établie tandis que l'hyperscale modifie la demande de compétencesLes centres de données de colocation détenaient 44,45 % de la taille du marché de la main-d'œuvre technique des centres de données en Amérique du Sud en 2026. Leur position de leader reflète l'utilisation établie dans la région des installations tierces pour les charges de travail d'entreprise, l'interconnexion et l'accès au cloud. Le segment s'appuie fortement sur les professionnels des opérations de centres de données, de la gestion des installations et des infrastructures réseau. Cirion a obtenu la certification Tier III Design Documents pour son installation SAN2 au Chili en avril 2026. Les installations de colocation offrent une base stable d'emploi technique même lorsque l'activité de construction se déplace entre les villes.
Les centres de données hyperscale devraient se développer à un CAGR de 17,86 % jusqu'en 2032 et accroissent le besoin d'ingénieurs en alimentation haute tension, de spécialistes en refroidissement et de techniciens en infrastructures IA. Leur plus grande échelle crée un travail qui ne peut pas être géré uniquement par le personnel général des installations. Scala AI City a reçu l'approbation d'une connexion électrique de 5 GW dans le Rio Grande do Sul en avril 2025. Les installations d'entreprise, de périphérie et modulaires constituent la base de demande restante. Les problèmes de fiabilité de l'alimentation locale dans certains marchés continuent de nécessiter une expertise électrique sur site.

Analyse géographique
Marché de la Main-d'Œuvre Technique des Centres de Données au Brésil
Le Brésil détenait 58,14 % de la part de marché de la main-d'œuvre technique des centres de données en Amérique du Sud en 2026. Sa large base d'entreprises, son écosystème de colocation établi, son approvisionnement en énergie renouvelable et son vaste vivier d'établissements techniques soutiennent cette position. Les nouvelles capacités à São Paulo, Fortaleza et dans d'autres centres continuent d'attirer du personnel dédié au développement de projets et aux opérations. Le Brésil restera la principale source de croissance pour le marché de la main-d'œuvre technique des centres de données en Amérique du Sud.
Marché de la Main-d'Œuvre Technique des Centres de Données au Chili
Le Chili devrait se développer à un CAGR de 17,92 % jusqu'en 2032. La région Chile Central de Microsoft et l'engagement d'AWS à Santiago ont transformé le corridor Santiago-Quilicura en un secteur clé pour les rôles liés à la construction, à la mise en service et aux opérations. Scala a finalisé un financement de 328 millions USD en juillet 2025 pour 3 installations hyperscale et un poste de transformation électrique à Curauma, Lampa et Huechuraba 2. Le Plan National des Centres de Données du Chili associe l'infrastructure numérique aux priorités de durabilité et de développement de la main-d'œuvre. Le déficit persistant en personnel technique qualifié demeurera une contrainte importante à mesure que le pipeline de projets progresse.
Marché de la Main-d'Œuvre Technique des Centres de Données en Amérique du Sud
L'activité de l'Argentine est concentrée à Buenos Aires, où la connectivité des entreprises soutient la demande de rôles liés aux opérations de colocation et au support informatique. Son cadre RIGI a suscité un intérêt pour les infrastructures stratégiques, bien que plusieurs grandes propositions n'aient pas abouti à une décision finale d'investissement. Si des projets en Patagonie ou à Buenos Aires se concrétisent, ils nécessiteront un développement rapide de la main-d'œuvre sans disposer du niveau de profondeur de formation du Brésil. La Colombie, le Pérou et les marchés plus modestes sont principalement soutenus par des déploiements en entreprise et en périphérie. Les prestataires de services régionaux capables d'opérer dans les systèmes locaux de certification et de travail sont bien positionnés pour servir ces marchés.
Paysage concurrentiel
Concentration du Marché
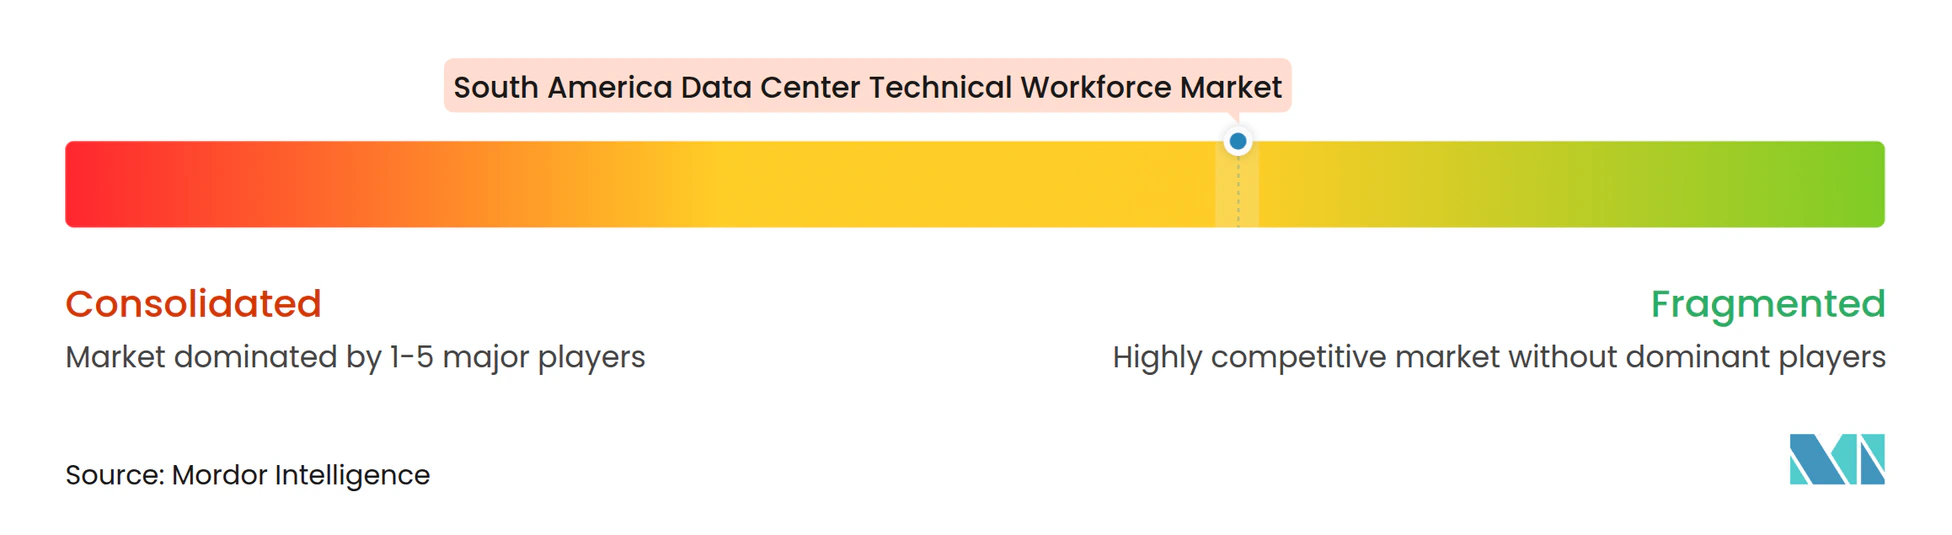
Le marché de la main-d'œuvre technique des centres de données en Amérique du Sud est modérément fragmenté. Les entreprises mondiales de services informatiques, les spécialistes de la gestion des installations et les opérateurs régionaux de centres de données servent différentes parties de la chaîne de valeur. Kyndryl, Accenture, CBRE et JLL se disputent les services gérés et les missions de conseil, notamment auprès des clients réglementés. Les opérateurs régionaux tels qu'Ascenty, Scala Data Centers, ODATA et Cirion se disputent également les mêmes talents en développant des normes internes et des parcours de formation. Le marché de la main-d'œuvre technique des centres de données en Amérique du Sud récompense les entreprises capables de combiner une connaissance opérationnelle locale avec des capacités techniques spécialisées.
L'automatisation devient l'une des réponses aux effectifs limités. Cirion a indiqué qu'un module IA intégré à sa plateforme DCIM a réduit la consommation énergétique du système CVC de 13,8 % dans son centre de données BOG2 à Bogotá et a planifié un déploiement régional en 2026. Cela peut réduire l'effort manuel de surveillance tout en élevant le niveau technique requis du personnel restant. La certification Tier de l'Uptime Institute continue de distinguer les opérateurs capables de démontrer des pratiques fiables de conception, de construction et d'exploitation. Equinix a reçu la certification Tier III de l'installation construite pour ses phases SP4-3 et SP4-4 IBX+ à São Paulo en septembre 2025.
Les lacunes de la demande sont les plus visibles dans les services de refroidissement liquide et dans les opérations externalisées pour l'Argentine, la Colombie et le Pérou. Les prestataires de plus petite taille tels que SONDA et TIVIT disposent de relations locales et d'une connaissance des exigences nationales en matière de travail. Ils doivent néanmoins développer rapidement des capacités spécialisées pour répondre à la demande liée à l'IA. L'automatisation ne supprime pas le besoin d'ingénieurs qualifiés. Aucune part de marché combinée pour les plus grands prestataires n'est disponible, de sorte que le score de concentration du marché ne peut pas être attribué selon la méthode requise basée sur les parts.
Leaders du secteur de la main-d'œuvre technique des centres de données en Amérique du Sud
-
Kyndryl, Inc.
-
Schneider Electric SE
-
Vertiv Holdings Co
-
CBRE Group, Inc.
-
JLL (Jones Lang LaSalle Incorporated)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Main-d'Œuvre Technique des Centres de Données en Amérique du Sud Entreprises couvertes dans ce rapport
- Kyndryl, Inc.
- Schneider Electric SE
- Vertiv Holdings Co
- CBRE Group, Inc.
- JLL (Jones Lang LaSalle Incorporated)
- Accenture plc
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Ascenty Data Centers e Telecomunicacoes S.A.
- Scala Data Centers S.A.
- ODATA Brasil S.A.
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- NTT Global Data Centers Holding Pte. Ltd.
- Cirion Technologies, LLC
- Sonda S.A.
- TIVIT Terceirização de Processos, Serviços e Tecnologia S.A.
- DPR Construction
- Uptime Institute, LLC
- EPI Equipamentos e Serviços Ltda.
- Huawei Technologies Co., Ltd.
- NVIDIA Corporation
- Cisco Systems, Inc.
Développements industriels récents dans Marché de la Main-d'Œuvre Technique des Centres de Données en Amérique du Sud
- Octobre 2026 : Cirion Technologies a publié son 4e rapport de durabilité, révélant qu'elle a réduit ses émissions totales de gaz à effet de serre de 11 % en 2025 par rapport à 2024, ce qui équivaut à éviter les émissions annuelles d'environ 3 000 voitures, avec des réductions de 10,3 % pour le Scope 2 (basé sur le marché) et de 13,4 % pour le Scope 3. L'entreprise garantit 100 % d'énergie renouvelable via des certificats I-REC dans ses centres de données au Pérou, au Brésil, en Colombie et au Chili. Le module IA intégré à sa plateforme DCIM a réduit la consommation CVC de 13,8 % dans son centre de données BOG2 à Bogotá, avec un déploiement régional en Amérique du Sud prévu pour 2026.
- Septembre 2026 : Le président brésilien Luiz Inácio Lula da Silva a promulgué une loi exemptant les centres de données de plusieurs taxes à l'importation sur les équipements, sous réserve du respect de limites d'efficacité hydrique pour les systèmes de refroidissement, de l'approvisionnement en électricité contractée à partir de sources renouvelables ou à faibles émissions, et d'un investissement local équivalent à 2 % de la valeur des produits acquis dans le cadre de l'incitation. La législation devrait accélérer les engagements à grande échelle dans les centres de données et élargir indirectement la main-d'œuvre technique certifiée requise pour les installations éligibles.
- Juin 2026 : Ada Infrastructure a annoncé le lancement des travaux de la première phase de son campus GRU10 à São Paulo, premier projet de l'entreprise au Brésil, parmi 9 campus mondiaux en cours. Le campus complet est conçu pour atteindre 300 MW de capacité informatique répartis sur 2 sous-stations sur site, prenant en charge les charges de travail cloud, IA/ML et GPU. La construction de la première phase devrait durer 18 à 24 mois et devrait employer jusqu'à 1 000 travailleurs.
- Juin 2026 : Elea Data Centers et AXIA Energia ont annoncé le premier centre de données neutre en IA d'Amérique du Sud dans la région amazonienne, BEL1, situé à Belém, Pará. Avec une capacité initiale de 7,5 MW soutenue par la demande d'un client ancre et extensible à 100 MW dans les phases futures, l'installation fonctionnera à 100 % à l'énergie renouvelable fournie via un contrat d'achat d'énergie avec AXIA Energia.
Périmètre du rapport sur le marché de la main-d'œuvre technique des centres de données en Amérique du Sud
Le marché de la main-d'œuvre technique des centres de données en Amérique du Sud désigne la demande, l'offre et les services liés au personnel qualifié nécessaire pour concevoir, construire, mettre en service, exploiter, maintenir, sécuriser et moderniser les installations de centres de données dans les pays d'Amérique du Sud, notamment le Brésil, le Chili, la Colombie, l'Argentine, le Pérou et d'autres ; il englobe des rôles tels que les ingénieurs électriques et mécaniques, les techniciens en CVC et en refroidissement, les électriciens haute tension, les spécialistes des onduleurs et des groupes électrogènes, les ingénieurs en infrastructure réseau et informatique, le personnel de cybersécurité, les techniciens en contrôle et automatisation, les experts en mise en service, les gestionnaires d'installations et le personnel d'exploitation qualifié au service des centres de données hyperscale, de colocation, d'entreprise, de périphérie et à capacité IA.
Aperçu de la segmentation
| Main-d'œuvre de développement de projets | Main-d'œuvre de conception et d'ingénierie |
| Main-d'œuvre de construction et d'installation | |
| Main-d'œuvre de test et de mise en service | |
| Main-d'œuvre d'exploitation et de maintenance des installations | Main-d'œuvre des opérations des centres de données |
| Main-d'œuvre de gestion des installations | |
| Main-d'œuvre de maintenance et de fiabilité | |
| Main-d'œuvre des infrastructures informatiques et numériques | Main-d'œuvre des infrastructures matérielles informatiques et cloud |
| Main-d'œuvre des infrastructures réseau | |
| Main-d'œuvre de cybersécurité et de sécurité technique | |
| Main-d'œuvre des infrastructures IA |
| Main-d'œuvre interne |
| Services de main-d'œuvre externe |
| Centres de données hyperscale |
| Centres de données de colocation |
| Centres de données d'entreprise, de périphérie et modulaires |
| Brésil |
| Chili |
| Argentine |
| Reste de l'Amérique du Sud |
| Par fonction de main-d'œuvre | Main-d'œuvre de développement de projets | Main-d'œuvre de conception et d'ingénierie |
| Main-d'œuvre de construction et d'installation | ||
| Main-d'œuvre de test et de mise en service | ||
| Main-d'œuvre d'exploitation et de maintenance des installations | Main-d'œuvre des opérations des centres de données | |
| Main-d'œuvre de gestion des installations | ||
| Main-d'œuvre de maintenance et de fiabilité | ||
| Main-d'œuvre des infrastructures informatiques et numériques | Main-d'œuvre des infrastructures matérielles informatiques et cloud | |
| Main-d'œuvre des infrastructures réseau | ||
| Main-d'œuvre de cybersécurité et de sécurité technique | ||
| Main-d'œuvre des infrastructures IA | ||
| Par modèle d'emploi | Main-d'œuvre interne | |
| Services de main-d'œuvre externe | ||
| Par type de centre de données | Centres de données hyperscale | |
| Centres de données de colocation | ||
| Centres de données d'entreprise, de périphérie et modulaires | ||
| Par géographie | Brésil | |
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la main-d'œuvre technique des centres de données en Amérique du Sud ?
Le marché est évalué à 1,68 milliard USD en 2026 et devrait atteindre 4,18 milliards USD d'ici 2032, à un CAGR de 16,24 % durant la période 2027-2032.
Quelle fonction de main-d'œuvre domine la demande régionale ?
La main-d'œuvre de développement de projets détient 34,16 % de la part des revenus en 2026 et devrait se développer à un CAGR de 17,29 % jusqu'en 2032.
Pourquoi les employeurs de centres de données recherchent-ils davantage de travailleurs spécialisés ?
Les charges de travail IA et les systèmes de refroidissement liquide nécessitent des compétences en alimentation à haute densité, refroidissement, mise en service, infrastructure GPU et opérations combinées informatiques et d'installations.
Quel modèle d'emploi se développe le plus rapidement ?
Les services de main-d'œuvre externe devraient se développer à un CAGR de 17,42 % jusqu'en 2032, les opérateurs recherchant des capacités spécialisées difficiles à maintenir en interne.
Quel pays dispose de la plus grande base de demande régionale ?
Le Brésil détient 58,14 % de la part des revenus en 2026, soutenu par son infrastructure installée, sa base technique et son activité de projets en cours.
Quel type de centre de données se développe le plus rapidement ?
Les centres de données hyperscale devraient se développer à un CAGR de 17,86 % jusqu'en 2032, augmentant la demande de spécialistes en alimentation, refroidissement et infrastructures IA.