
Tamaño y Participación del Mercado de Fuerza Laboral Técnica para Centros de Datos de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
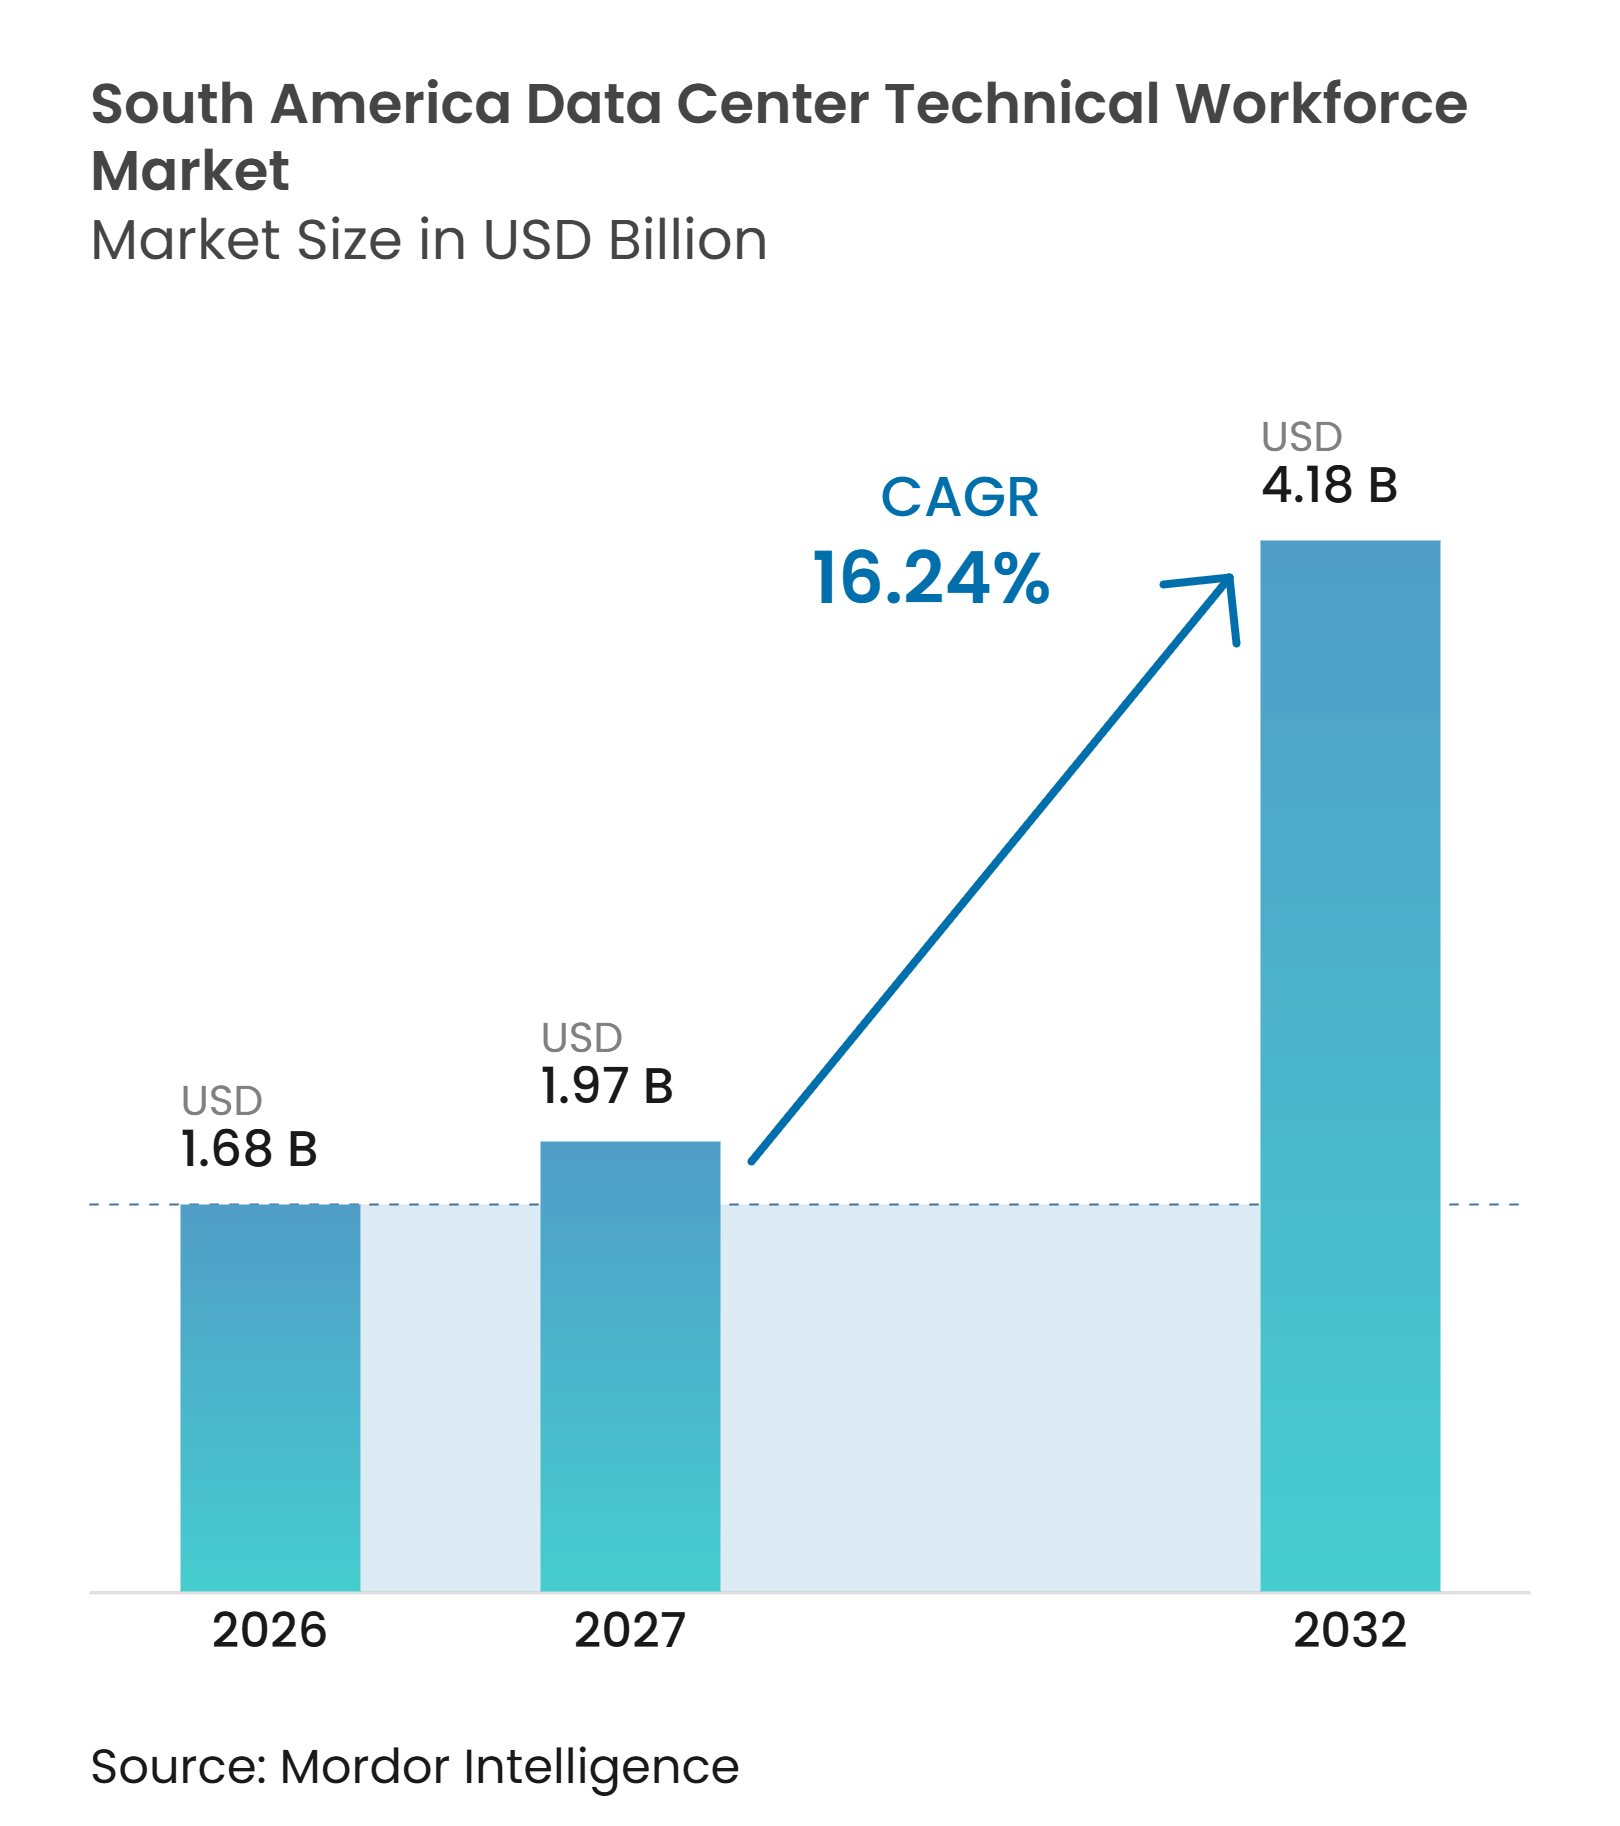
| Tamaño del mercado en el año base (2026) | 1.68 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.97 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.18 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.24 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fuerza Laboral Técnica para Centros de Datos de América del Sur por Mordor Intelligence
El tamaño del mercado de fuerza laboral técnica para centros de datos de América del Sur está valorado en 1,68 mil millones de USD en 2026 y se prevé que alcance 4,18 mil millones de USD en 2032, registrando una CAGR del 16,24% durante 2027-2032. La demanda está aumentando a medida que los proveedores de nube añaden capacidad, las cargas de trabajo de IA requieren instalaciones más complejas y los operadores necesitan personal que pueda mantener sistemas críticos las 24 horas del día. Brasil es el centro regional de actividad, mientras que Chile está atrayendo inversiones a la tasa más rápida. La demanda de construcción avanza más rápido que la oferta regional de profesionales capacitados en electricidad, mecánica, refrigeración y redes. Esta brecha otorga a los proveedores de formación y a las empresas de servicios especializados un papel importante en el mercado de fuerza laboral técnica para centros de datos de América del Sur.
Conclusiones Clave del Informe
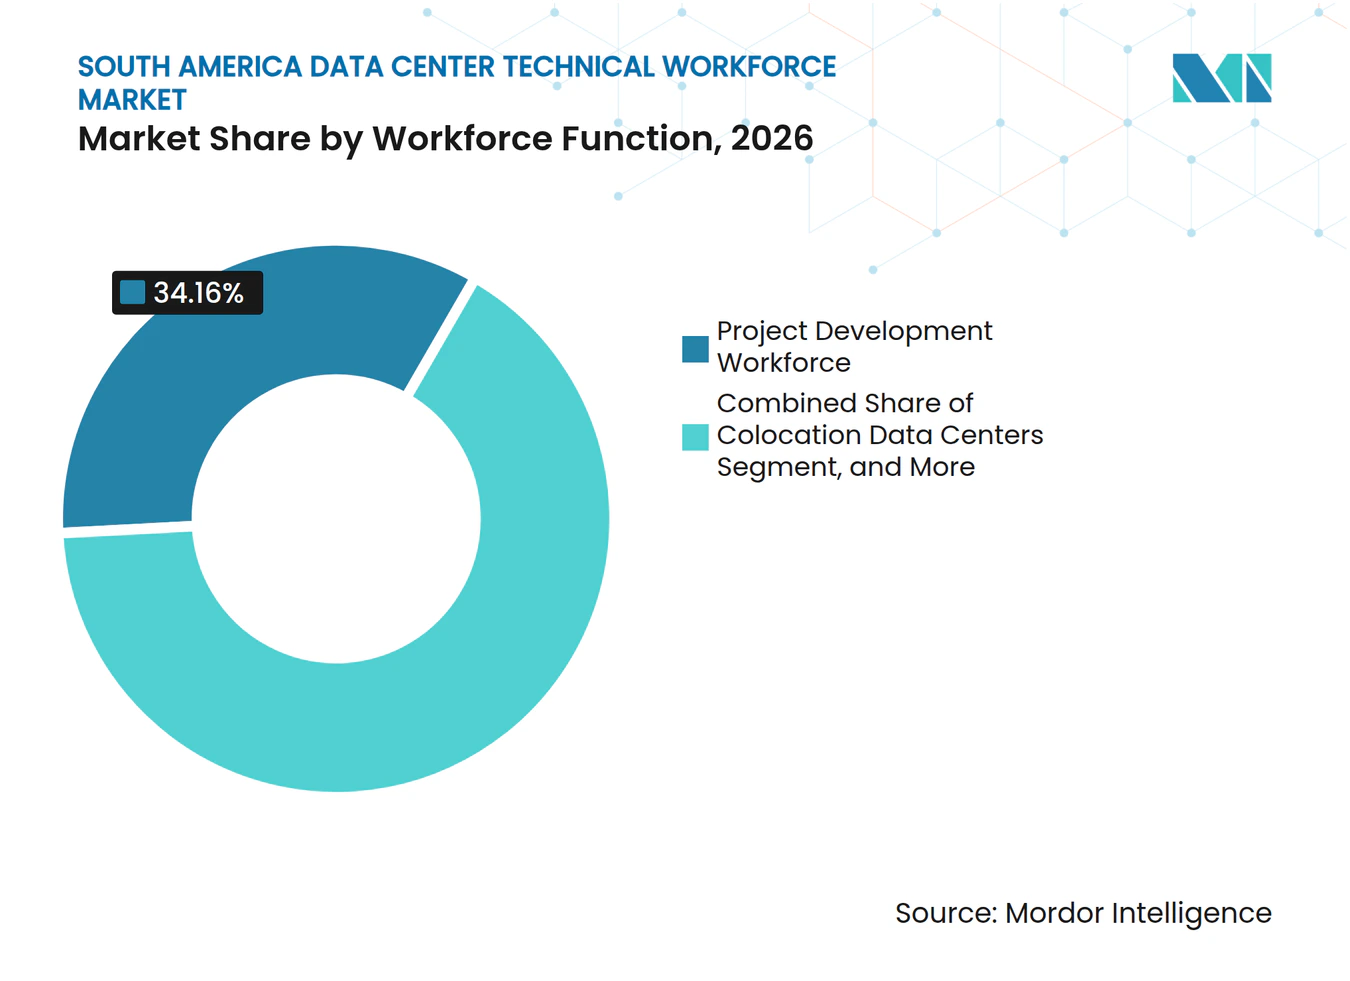
- Por función de la fuerza laboral, la Fuerza Laboral de Desarrollo de Proyectos representó el 34,16% de la participación del mercado de fuerza laboral técnica para centros de datos de América del Sur en 2026 y se proyecta que se expanda a una CAGR del 17,29% hasta 2032.
- Por modelo de empleo, la Fuerza Laboral Interna representó el 55,76% de los ingresos en 2026, mientras que los Servicios de Fuerza Laboral Externa se proyecta que se expandan a una CAGR del 17,42% hasta 2032.
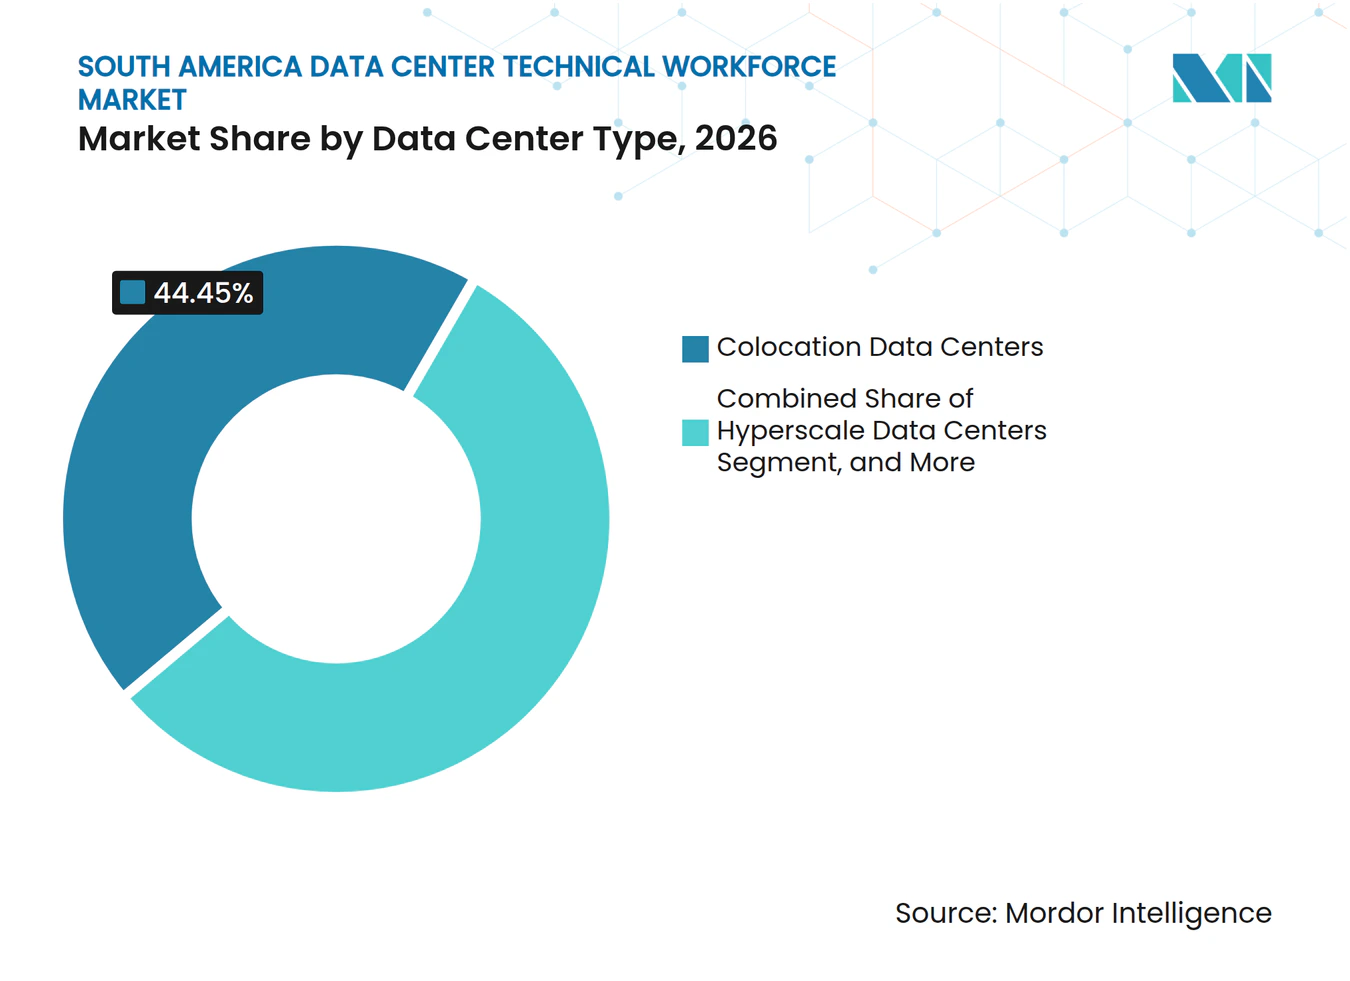
- Por tipo de centro de datos, los Centros de Datos de Colocación representaron el 44,45% de los ingresos en 2026, mientras que los Centros de Datos Hiperescala se proyecta que se expandan a una CAGR del 17,86% hasta 2032.
- Por geografía, Brasil representó el 58,14% de los ingresos en 2026, mientras que Chile se proyecta que se expanda a una CAGR del 17,92% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Regiones en la Nube y Capacidad Hiperescala | +4.0% | Brasil, especialmente São Paulo, Fortaleza y Campinas, y Chile, especialmente Santiago y Quilicura | Corto plazo (≤ 2 años) |
| Crecimiento de Cargas de Trabajo de IA y Despliegue de Infraestructura de Alta Densidad | +3.2% | Brasil, con actividad en expansión en Chile y Argentina | Mediano plazo (2–4 años) |
| Aterrizajes de Cables Submarinos y Expansión de Instalaciones Impulsada por la Interconexión | +1.8% | Brasil, Argentina y Uruguay | Mediano plazo (2–4 años) |
| Soberanía de Datos y Requisitos de Procesamiento Local | +1.5% | Brasil, Chile y Argentina | Mediano plazo (2–4 años) |
| Adquisición de Energía Renovable y Desarrollo Sostenible de Centros de Datos | +1.0% | Brasil y Chile, con expansión en el resto de América del Sur | Largo plazo (≥ 4 años) |
| Demanda de Externalización y Certificación para Operaciones de Instalaciones Críticas 24/7 | +0.8% | Brasil, Chile y Argentina | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Regiones en la Nube y Capacidad Hiperescala
El despliegue de regiones en la nube en Brasil y Chile es el mayor impulsor de demanda para el mercado de fuerza laboral técnica para centros de datos de América del Sur. Brasil está añadiendo un volumen significativo de capacidad, y los proyectos necesitan ingenieros de diseño, instaladores, personal de puesta en marcha y equipos de operaciones antes de poder entrar en servicio. Cada gran campus también incrementa la demanda en los sitios de colocación e interconexión cercanos, por lo que las necesidades de personal se extienden más allá de la instalación que inicialmente recibe la inversión. Los requisitos de personal también persisten después de la construcción, ya que las instalaciones críticas requieren operaciones continuas. Esto hace que el mercado de fuerza laboral técnica para centros de datos de América del Sur sea sensible a los calendarios de construcción superpuestos en los principales centros.
Crecimiento de Cargas de Trabajo de IA y Despliegue de Infraestructura de Alta Densidad
Las cargas de trabajo de IA están cambiando las habilidades requeridas en el mercado de fuerza laboral técnica para centros de datos de América del Sur. Los operadores necesitan especialistas en refrigeración líquida, sistemas de energía de alta densidad y gestión de clústeres de GPU, en lugar de únicamente técnicos generales de instalaciones. Ascenty firmó 150 MW de contratos de IA en 2026 y los vinculó a 1,2 mil millones de USD de inversión en 4 instalaciones hiperescala en la región de São Paulo.[1] Vertiv amplió su centro de formación de Barueri en noviembre de 2025 con equipos de refrigeración líquida para la formación en centros de datos orientados a la IA. Los entornos de refrigeración líquida requieren que los equipos mecánicos, eléctricos y de TI trabajen juntos durante la instalación y las operaciones. El cambio hace que el mercado de fuerza laboral técnica para centros de datos de América del Sur sea más dependiente de habilidades técnicas especializadas.
Las nuevas rutas de cables están creando una demanda concentrada de mano de obra técnica cerca de los puntos de aterrizaje sudamericanos. V.tal y Meta anunciaron una extensión Malbec de 280 km hasta Porto Alegre en mayo de 2025, con un aterrizaje planificado para 2027 y una conexión directa a un centro de datos Tecto. Dichos proyectos requieren ingenieros de puesta en marcha, arquitectos de interconexión y técnicos de operaciones de red. Esos perfiles suelen estar ubicados cerca del punto de aterrizaje y no pueden trasladarse rápidamente desde instalaciones del interior. El mercado de fuerza laboral técnica para centros de datos de América del Sur se beneficia, por tanto, cuando la inversión en cables va seguida de la construcción local de centros de datos.
Soberanía de Datos y Requisitos de Procesamiento Local
Las normas de protección de datos crean una necesidad sostenida de personal local capacitado, especialmente en funciones de ciberseguridad, operaciones y cumplimiento normativo. La Comisión Europea emitió un proyecto de decisión de adecuación para Brasil en septiembre de 2025, aumentando la importancia de contar con sólidos procesos de protección de datos para las organizaciones que gestionan datos personales de la Unión Europea.[2] El PL 4218/2025 de Brasil propone una Política Nacional de Soberanía Digital que aplicaría supervisión a la infraestructura digital estratégica. Los operadores que atienden a clientes de servicios financieros, atención médica y gobierno deben demostrar prácticas de seguridad y operaciones confiables. Las credenciales locales adquieren mayor valor cuando la dotación de personal transfronteriza no puede satisfacer las expectativas regulatorias o de los clientes. Este entorno regulatorio respalda la demanda de personal local especializado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Especialistas Eléctricos y Mecánicos de Misión Crítica | -2.0% | Brasil, Chile y Argentina, con brechas agudas en Fortaleza, Porto Alegre y Biobío | Corto plazo (≤ 2 años) |
| Retraso en la Cadena de Formación para Infraestructura de IA y Habilidades de Refrigeración Líquida | -1.5% | Brasil, con un efecto secundario en Chile | Mediano plazo (2–4 años) |
| Alta Rotación por Trabajo por Turnos, Carga de Guardia y Competencia entre Industrias | -1.2% | São Paulo, Santiago y Buenos Aires | Mediano plazo (2–4 años) |
| Reconocimiento Fragmentado de Certificaciones y Estándares Laborales Desiguales entre Países | -0.8% | América del Sur, particularmente la actividad transfronteriza entre Brasil, Chile y Argentina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Especialistas Eléctricos y Mecánicos de Misión Crítica
La escasez de especialistas en electricidad, mecánica y refrigeración limita el ritmo al que las nuevas instalaciones pueden ser dotadas de personal y operadas. Uptime Institute informó de una presión continua en la contratación y retención entre propietarios y operadores de centros de datos en su encuesta global de 2026.[3] El problema es más difícil en los centros emergentes porque los sistemas de formación profesional son más pequeños que en las grandes ciudades. Chile también enfrenta una escasez recurrente de trabajadores tecnológicos, incluidos los técnicos de refrigeración de precisión necesarios en toda la cadena operativa. A medida que los nuevos proyectos compiten por las mismas personas, los costos laborales y el riesgo de los proyectos aumentan. Esta presión está reformando el mercado de fuerza laboral técnica para centros de datos de América del Sur hacia servicios externos especializados.
Retraso en la Cadena de Formación para Infraestructura de IA y Habilidades de Refrigeración Líquida
La capacidad de formación no ha seguido el ritmo de las habilidades requeridas para la infraestructura de IA y la refrigeración líquida. Estos sistemas requieren conocimientos de gestión de refrigerantes, controles de presión, análisis de mantenimiento y operaciones mecánicas y de TI coordinadas. El programa de noviembre de 2025 de Vertiv ofrece formación práctica en refrigeración líquida en Brasil, pero la base de instrucción disponible sigue siendo mucho menor que la demanda regional esperada. Una coalición que incluyó a Equinix Foundation, ODATA, Cisco, Vertiv y Generation lanzó un programa de fuerza laboral de 14 semanas en mayo de 2026 para 50 participantes. Estas iniciativas demuestran la acción de la industria, aunque inicialmente preparan al personal de nivel inicial con mayor facilidad que a los especialistas experimentados. La brecha de formación sigue siendo una restricción material para el mercado de fuerza laboral técnica para centros de datos de América del Sur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función de la Fuerza Laboral:
El Desarrollo de Proyectos Combina Escala con la Expansión más RápidaLa Fuerza Laboral de Desarrollo de Proyectos representó el 34,16% del tamaño del mercado de fuerza laboral técnica para centros de datos de América del Sur en 2026 y se proyecta que se expanda a una CAGR del 17,29% hasta 2032. La combinación de una posición de liderazgo y la tasa de crecimiento más alta refleja el gran número de proyectos greenfield concurrentes en toda la región. Los equipos de diseño e ingeniería se necesitan desde el principio porque las instalaciones preparadas para IA deben planificarse para refrigeración líquida, suministro de energía de alta tensión y cargas de computación densas. Ada Infrastructure comenzó la construcción de su campus GRU10 en São Paulo en junio de 2026, con el proyecto completo diseñado para 300 MW en 2 subestaciones en el sitio. Se esperaba que la primera fase empleara hasta 1.000 trabajadores durante un período de construcción de 18 a 24 meses.
La Fuerza Laboral de Operaciones y Mantenimiento de Instalaciones es la segunda función más grande e incluye operaciones de centros de datos, gestión de instalaciones y funciones de mantenimiento y confiabilidad. Su expansión está limitada por la misma escasez de talento que afecta a la entrega de proyectos. Una instalación puede estar físicamente completa pero aún enfrentar retrasos en los ingresos si el personal de operaciones calificado no está disponible en el momento de la entrega. La Fuerza Laboral de TI e Infraestructura Digital está avanzando porque la migración a la nube y el despliegue de IA requieren capacidades más sólidas en redes, ciberseguridad e infraestructura. El subsegmento de Infraestructura de IA está ganando importancia a medida que los equipos gestionan clústeres de computación densa mientras monitorean las condiciones ambientales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Empleo:
Los Servicios Externos Ganan Terreno a Medida que Aumenta la Demanda de EspecialistasLa Fuerza Laboral Interna representó el 55,76% de los ingresos en 2026, lo que refleja la preferencia continua de los operadores por el control directo del personal de instalaciones críticas. Este modelo es especialmente común entre las plataformas de colocación brasileñas establecidas que construyeron equipos internos a medida que expandían sus sitios. Los Servicios de Fuerza Laboral Externa se proyecta que se expandan a una CAGR del 17,42% hasta 2032, ya que los operadores buscan habilidades que son difíciles de desarrollar internamente. Los proveedores de servicios gestionados pueden combinar especialistas en varias ubicaciones de clientes y ayudar a los operadores a responder a la demanda a corto plazo. Esto aumenta la importancia de los proveedores externos en el mercado de fuerza laboral técnica para centros de datos de América del Sur.
La línea entre el empleo interno y externo se está volviendo menos definida en los niveles de mayor habilidad. Los operadores están reteniendo equipos de operaciones centrales mientras utilizan especialistas para la puesta en marcha de refrigeración líquida, el despliegue de infraestructura de IA y las operaciones de ciberseguridad. Este modelo híbrido limita el riesgo de mantener una plantilla especialista costosa durante ciclos de construcción irregulares. La coalición de formación formada en Brasil tiene como objetivo apoyar ambos canales de empleo, no solo la contratación directa. Los especialistas senior aún necesitan experiencia en entornos críticos en vivo, incluso cuando los programas de formación proporcionan una vía de entrada.
Por Tipo de Centro de Datos:
La Colocación se Mantiene Establecida Mientras que la Hiperescala Cambia la Demanda de HabilidadesLos Centros de Datos de Colocación representaron el 44,45% del tamaño del mercado de fuerza laboral técnica para centros de datos de América del Sur en 2026. Su posición de liderazgo refleja el uso establecido de la región de instalaciones de terceros para cargas de trabajo empresariales, interconexión y acceso a la nube. El segmento depende en gran medida de profesionales de operaciones de centros de datos, gestión de instalaciones e infraestructura de red. Cirion obtuvo la certificación de Documentos de Diseño Tier III para su instalación SAN2 en Chile en abril de 2026. Las instalaciones de colocación ofrecen una base estable de empleo técnico incluso cuando la actividad de construcción se desplaza entre ciudades.
Los Centros de Datos Hiperescala se proyecta que se expandan a una CAGR del 17,86% hasta 2032 y están aumentando la necesidad de ingenieros de energía de alta tensión, especialistas en refrigeración y técnicos de infraestructura de IA. Su mayor escala crea trabajo que no puede ser manejado únicamente por el personal general de instalaciones. Scala AI City recibió la aprobación para una conexión de energía de 5 GW en Rio Grande do Sul en abril de 2025. Las instalaciones empresariales, de borde y modulares conforman la base de demanda restante. Los problemas de confiabilidad de energía local en algunos mercados continúan requiriendo experiencia eléctrica en el sitio.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Fuerza Laboral Técnica para Centros de Datos en Brasil
Brasil concentró el 58,14% de la cuota del mercado de fuerza laboral técnica para centros de datos en América del Sur en 2026. Su amplia base empresarial, el consolidado ecosistema de colocación, el suministro de energía renovable y el amplio conjunto de instituciones técnicas respaldan esta posición. La nueva capacidad en São Paulo, Fortaleza y otros centros continúa atrayendo personal de desarrollo de proyectos y operaciones. Brasil seguirá siendo la principal fuente de escala para el mercado de fuerza laboral técnica para centros de datos en América del Sur.
Mercado de Fuerza Laboral Técnica para Centros de Datos en Chile
Se proyecta que Chile se expanda a una CAGR del 17,92% hasta 2032. La región Chile Central de Microsoft y el compromiso de AWS en Santiago han convertido el corredor Santiago-Quilicura en un área clave para roles de construcción, puesta en marcha y operaciones. Scala completó un paquete de financiamiento de 328 millones de USD en julio de 2025 para 3 instalaciones de hiperescala y una subestación eléctrica en Curauma, Lampa y Huechuraba 2. El Plan Nacional de Centros de Datos de Chile vincula la infraestructura digital con las prioridades de sostenibilidad y desarrollo de la fuerza laboral. La brecha restante en personal técnico calificado seguirá siendo una restricción importante a medida que avance el pipeline de proyectos.
Mercado de Fuerza Laboral Técnica para Centros de Datos en América del Sur
La actividad de Argentina se concentra en Buenos Aires, donde la conectividad empresarial sustenta la demanda de roles en operaciones de colocación y soporte de TI. Su marco RIGI ha estimulado el interés en infraestructura estratégica, aunque varias propuestas de gran envergadura no han alcanzado una decisión final de inversión. Si los proyectos en la Patagonia o Buenos Aires avanzan, requerirán un desarrollo acelerado de la fuerza laboral sin el nivel de profundidad formativa de Brasil. Colombia, Perú y los mercados más pequeños son atendidos principalmente por despliegues empresariales y de borde. Los proveedores de servicios regionales que pueden operar dentro de los sistemas locales de certificación y trabajo están bien posicionados para atender estas ubicaciones.
Panorama Competitivo
Concentración del Mercado
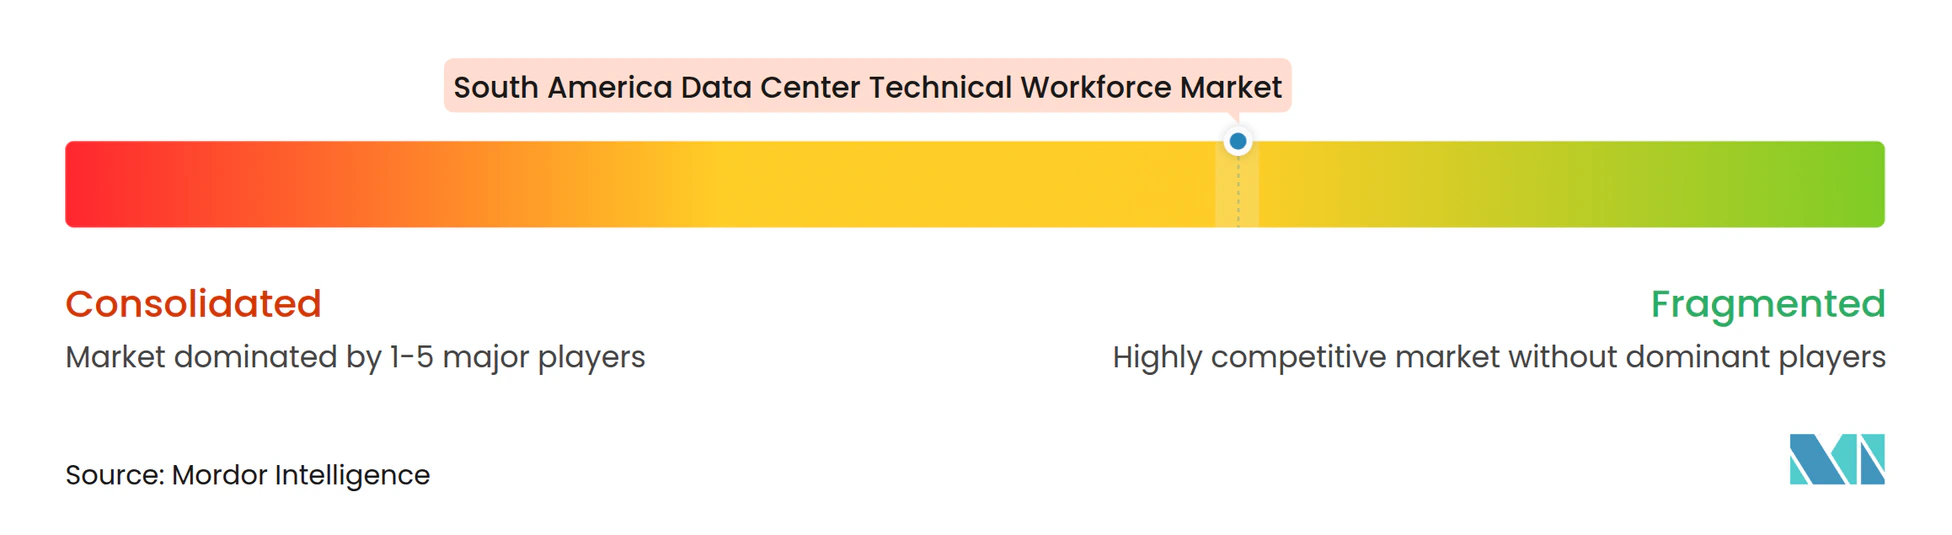
El mercado de fuerza laboral técnica para centros de datos de América del Sur está moderadamente fragmentado. Las empresas globales de servicios de TI, los especialistas en gestión de instalaciones y los operadores regionales de centros de datos atienden diferentes partes de la cadena de valor. Kyndryl, Accenture, CBRE y JLL compiten por trabajos de servicios gestionados y asesoramiento, especialmente con clientes regulados. Los operadores regionales como Ascenty, Scala Data Centers, ODATA y Cirion también compiten por el mismo talento desarrollando estándares internos y vías de formación. El mercado de fuerza laboral técnica para centros de datos de América del Sur recompensa a las empresas que pueden combinar el conocimiento operativo local con capacidades técnicas especializadas.
La automatización se está convirtiendo en una respuesta a la limitada disponibilidad de personal. Cirion informó que un módulo de IA en su plataforma DCIM redujo el consumo de energía de HVAC en un 13,8% en su centro de datos BOG2 de Bogotá y planificó un despliegue regional en 2026. Esto puede reducir el esfuerzo manual en la monitorización al tiempo que eleva el nivel técnico requerido del personal que permanece. La certificación Tier de Uptime Institute continúa distinguiendo a los operadores que pueden demostrar prácticas confiables de diseño, construcción y operaciones. Equinix recibió la Certificación de Instalación Construida Tier III para sus fases SP4-3 y SP4-4 IBX+ en São Paulo en septiembre de 2025.
Las brechas de demanda son más visibles en los servicios de refrigeración líquida y en las operaciones externalizadas para Argentina, Colombia y Perú. Los proveedores más pequeños como SONDA y TIVIT tienen relaciones locales y conocimiento de los requisitos laborales nacionales. Aún deben desarrollar capacidad especializada con suficiente rapidez para atender la demanda relacionada con la IA. La automatización no elimina la necesidad de ingenieros capacitados. No se dispone de una participación de mercado combinada para los mayores proveedores, por lo que no se puede asignar una puntuación de concentración de mercado utilizando el método basado en participación requerido.
Líderes de la Industria de Fuerza Laboral Técnica para Centros de Datos de América del Sur
-
Kyndryl, Inc.
-
Schneider Electric SE
-
Vertiv Holdings Co
-
CBRE Group, Inc.
-
JLL (Jones Lang LaSalle Incorporated)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fuerza Laboral Técnica para Centros de Datos en América del Sur Empresas cubiertas en este informe
- Kyndryl, Inc.
- Schneider Electric SE
- Vertiv Holdings Co
- CBRE Group, Inc.
- JLL (Jones Lang LaSalle Incorporated)
- Accenture plc
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Ascenty Data Centers e Telecomunicacoes S.A.
- Scala Data Centers S.A.
- ODATA Brasil S.A.
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- NTT Global Data Centers Holding Pte. Ltd.
- Cirion Technologies, LLC
- Sonda S.A.
- TIVIT Terceirização de Processos, Serviços e Tecnologia S.A.
- DPR Construction
- Uptime Institute, LLC
- EPI Equipamentos e Serviços Ltda.
- Huawei Technologies Co., Ltd.
- NVIDIA Corporation
- Cisco Systems, Inc.
Desarrollos recientes de la industria en Mercado de Fuerza Laboral Técnica para Centros de Datos en América del Sur
- Octubre de 2026: Cirion Technologies publicó su 4.º Informe de Sostenibilidad, revelando que redujo las emisiones totales de gases de efecto invernadero en un 11% en 2025 en comparación con 2024, equivalente a evitar las emisiones anuales de aproximadamente 3.000 automóviles, con reducciones del 10,3% en el Alcance 2, basado en el mercado, y del 13,4% en el Alcance 3. La empresa garantiza el 100% de energía renovable a través de certificados I-REC en sus centros de datos en Perú, Brasil, Colombia y Chile. El módulo de IA integrado en su plataforma DCIM redujo el consumo de HVAC en un 13,8% en su centro de datos BOG2 de Bogotá, con un despliegue regional en América del Sur planificado para 2026.
- Septiembre de 2026: El Presidente de Brasil, Luiz Inácio Lula da Silva, promulgó una ley que exime a los centros de datos de varios impuestos de importación sobre equipos, condicionada al cumplimiento de límites de eficiencia hídrica para los sistemas de refrigeración, a la adquisición de electricidad contratada de fuentes renovables o de bajas emisiones, y a la inversión local de un monto equivalente al 2% del valor de los productos adquiridos bajo el incentivo. Se espera que la legislación acelere los compromisos de centros de datos a gran escala y expanda indirectamente la fuerza laboral técnica certificada requerida para las instalaciones que califiquen.
- Junio de 2026: Ada Infrastructure anunció el inicio de obras de la primera fase de su campus GRU10 en São Paulo, el primer proyecto de la empresa en Brasil, entre 9 campus globales en desarrollo. El campus completo está diseñado para alcanzar 300 MW de capacidad de TI en 2 subestaciones en el sitio, apoyando cargas de trabajo de nube, IA/ML y GPU. Se espera que la construcción de la primera fase dure entre 18 y 24 meses y se proyecta que emplee hasta 1.000 trabajadores.
- Junio de 2026: Elea Data Centers y AXIA Energia anunciaron el primer centro de datos neutro en IA de América del Sur en la región amazónica, BEL1, ubicado en Belém, Pará. Con una capacidad inicial de 7,5 MW respaldada por la demanda de clientes ancla y ampliable a 100 MW en fases futuras, la instalación operará con el 100% de energía renovable suministrada a través de un Acuerdo de Compra de Energía con AXIA Energia.
Alcance del Informe del Mercado de Fuerza Laboral Técnica para Centros de Datos de América del Sur
El Mercado de Fuerza Laboral Técnica para Centros de Datos de América del Sur se refiere a la demanda, la oferta y los servicios relacionados con el personal calificado necesario para diseñar, construir, poner en marcha, operar, mantener, asegurar y actualizar las instalaciones de centros de datos en los países de América del Sur, incluidos Brasil, Chile, Colombia, Argentina, Perú y otros; abarca funciones como ingenieros eléctricos y mecánicos, técnicos de HVAC y refrigeración, electricistas de alta tensión, especialistas en UPS y generadores, ingenieros de infraestructura de red y TI, personal de ciberseguridad, técnicos de controles y automatización, expertos en puesta en marcha, gestores de instalaciones y personal de operaciones capacitado que atiende centros de datos hiperescala, de colocación, empresariales, de borde y habilitados para IA.
Resumen de la segmentación
| Fuerza Laboral de Desarrollo de Proyectos | Fuerza Laboral de Diseño e Ingeniería |
| Fuerza Laboral de Construcción e Instalación | |
| Fuerza Laboral de Pruebas y Puesta en Marcha | |
| Fuerza Laboral de Operaciones y Mantenimiento de Instalaciones | Fuerza Laboral de Operaciones de Centros de Datos |
| Fuerza Laboral de Gestión de Instalaciones | |
| Fuerza Laboral de Mantenimiento y Confiabilidad | |
| Fuerza Laboral de TI e Infraestructura Digital | Fuerza Laboral de Hardware de TI e Infraestructura en la Nube |
| Fuerza Laboral de Infraestructura de Red | |
| Fuerza Laboral de Ciberseguridad y Seguridad Técnica | |
| Fuerza Laboral de Infraestructura de IA |
| Fuerza Laboral Interna |
| Servicios de Fuerza Laboral Externa |
| Centros de Datos Hiperescala |
| Centros de Datos de Colocación |
| Centros de Datos Empresariales, de Borde y Modulares |
| Brasil |
| Chile |
| Argentina |
| Resto de América del Sur |
| Por Función de la Fuerza Laboral | Fuerza Laboral de Desarrollo de Proyectos | Fuerza Laboral de Diseño e Ingeniería |
| Fuerza Laboral de Construcción e Instalación | ||
| Fuerza Laboral de Pruebas y Puesta en Marcha | ||
| Fuerza Laboral de Operaciones y Mantenimiento de Instalaciones | Fuerza Laboral de Operaciones de Centros de Datos | |
| Fuerza Laboral de Gestión de Instalaciones | ||
| Fuerza Laboral de Mantenimiento y Confiabilidad | ||
| Fuerza Laboral de TI e Infraestructura Digital | Fuerza Laboral de Hardware de TI e Infraestructura en la Nube | |
| Fuerza Laboral de Infraestructura de Red | ||
| Fuerza Laboral de Ciberseguridad y Seguridad Técnica | ||
| Fuerza Laboral de Infraestructura de IA | ||
| Por Modelo de Empleo | Fuerza Laboral Interna | |
| Servicios de Fuerza Laboral Externa | ||
| Por Tipo de Centro de Datos | Centros de Datos Hiperescala | |
| Centros de Datos de Colocación | ||
| Centros de Datos Empresariales, de Borde y Modulares | ||
| Por Geografía | Brasil | |
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de fuerza laboral técnica para centros de datos de América del Sur?
El mercado está valorado en 1,68 mil millones de USD en 2026 y se prevé que alcance 4,18 mil millones de USD en 2032, a una CAGR del 16,24% durante 2027-2032.
¿Qué función de la fuerza laboral lidera la demanda regional?
La Fuerza Laboral de Desarrollo de Proyectos representa el 34,16% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 17,29% hasta 2032.
¿Por qué los empleadores de centros de datos buscan trabajadores más especializados?
Las cargas de trabajo de IA y los sistemas de refrigeración líquida requieren habilidades en energía de alta densidad, refrigeración, puesta en marcha, infraestructura de GPU y operaciones combinadas de TI e instalaciones.
¿Qué modelo de empleo se está expandiendo más rápidamente?
Los Servicios de Fuerza Laboral Externa se proyecta que se expandan a una CAGR del 17,42% hasta 2032, ya que los operadores buscan capacidades especializadas que son difíciles de mantener internamente.
¿Qué país tiene la mayor base de demanda regional?
Brasil representa el 58,14% de los ingresos en 2026, respaldado por su infraestructura instalada, base técnica y actividad de proyectos en curso.
¿Qué tipo de centro de datos se está expandiendo más rápidamente?
Los Centros de Datos Hiperescala se proyecta que se expandan a una CAGR del 17,86% hasta 2032, aumentando la demanda de especialistas en energía, refrigeración e infraestructura de IA.