
Tamanho e Participação do Mercado de Máquinas de Acumulação e Coleta para Linhas de Envase da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 61.52 Milhões de dólares |
| Tamanho do Mercado (2027) | 66.13 Milhões de dólares |
| Tamanho do Mercado (2032) | 93.24 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.11 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Máquinas de Acumulação e Coleta para Linhas de Envase da América do Sul por Mordor Intelligence
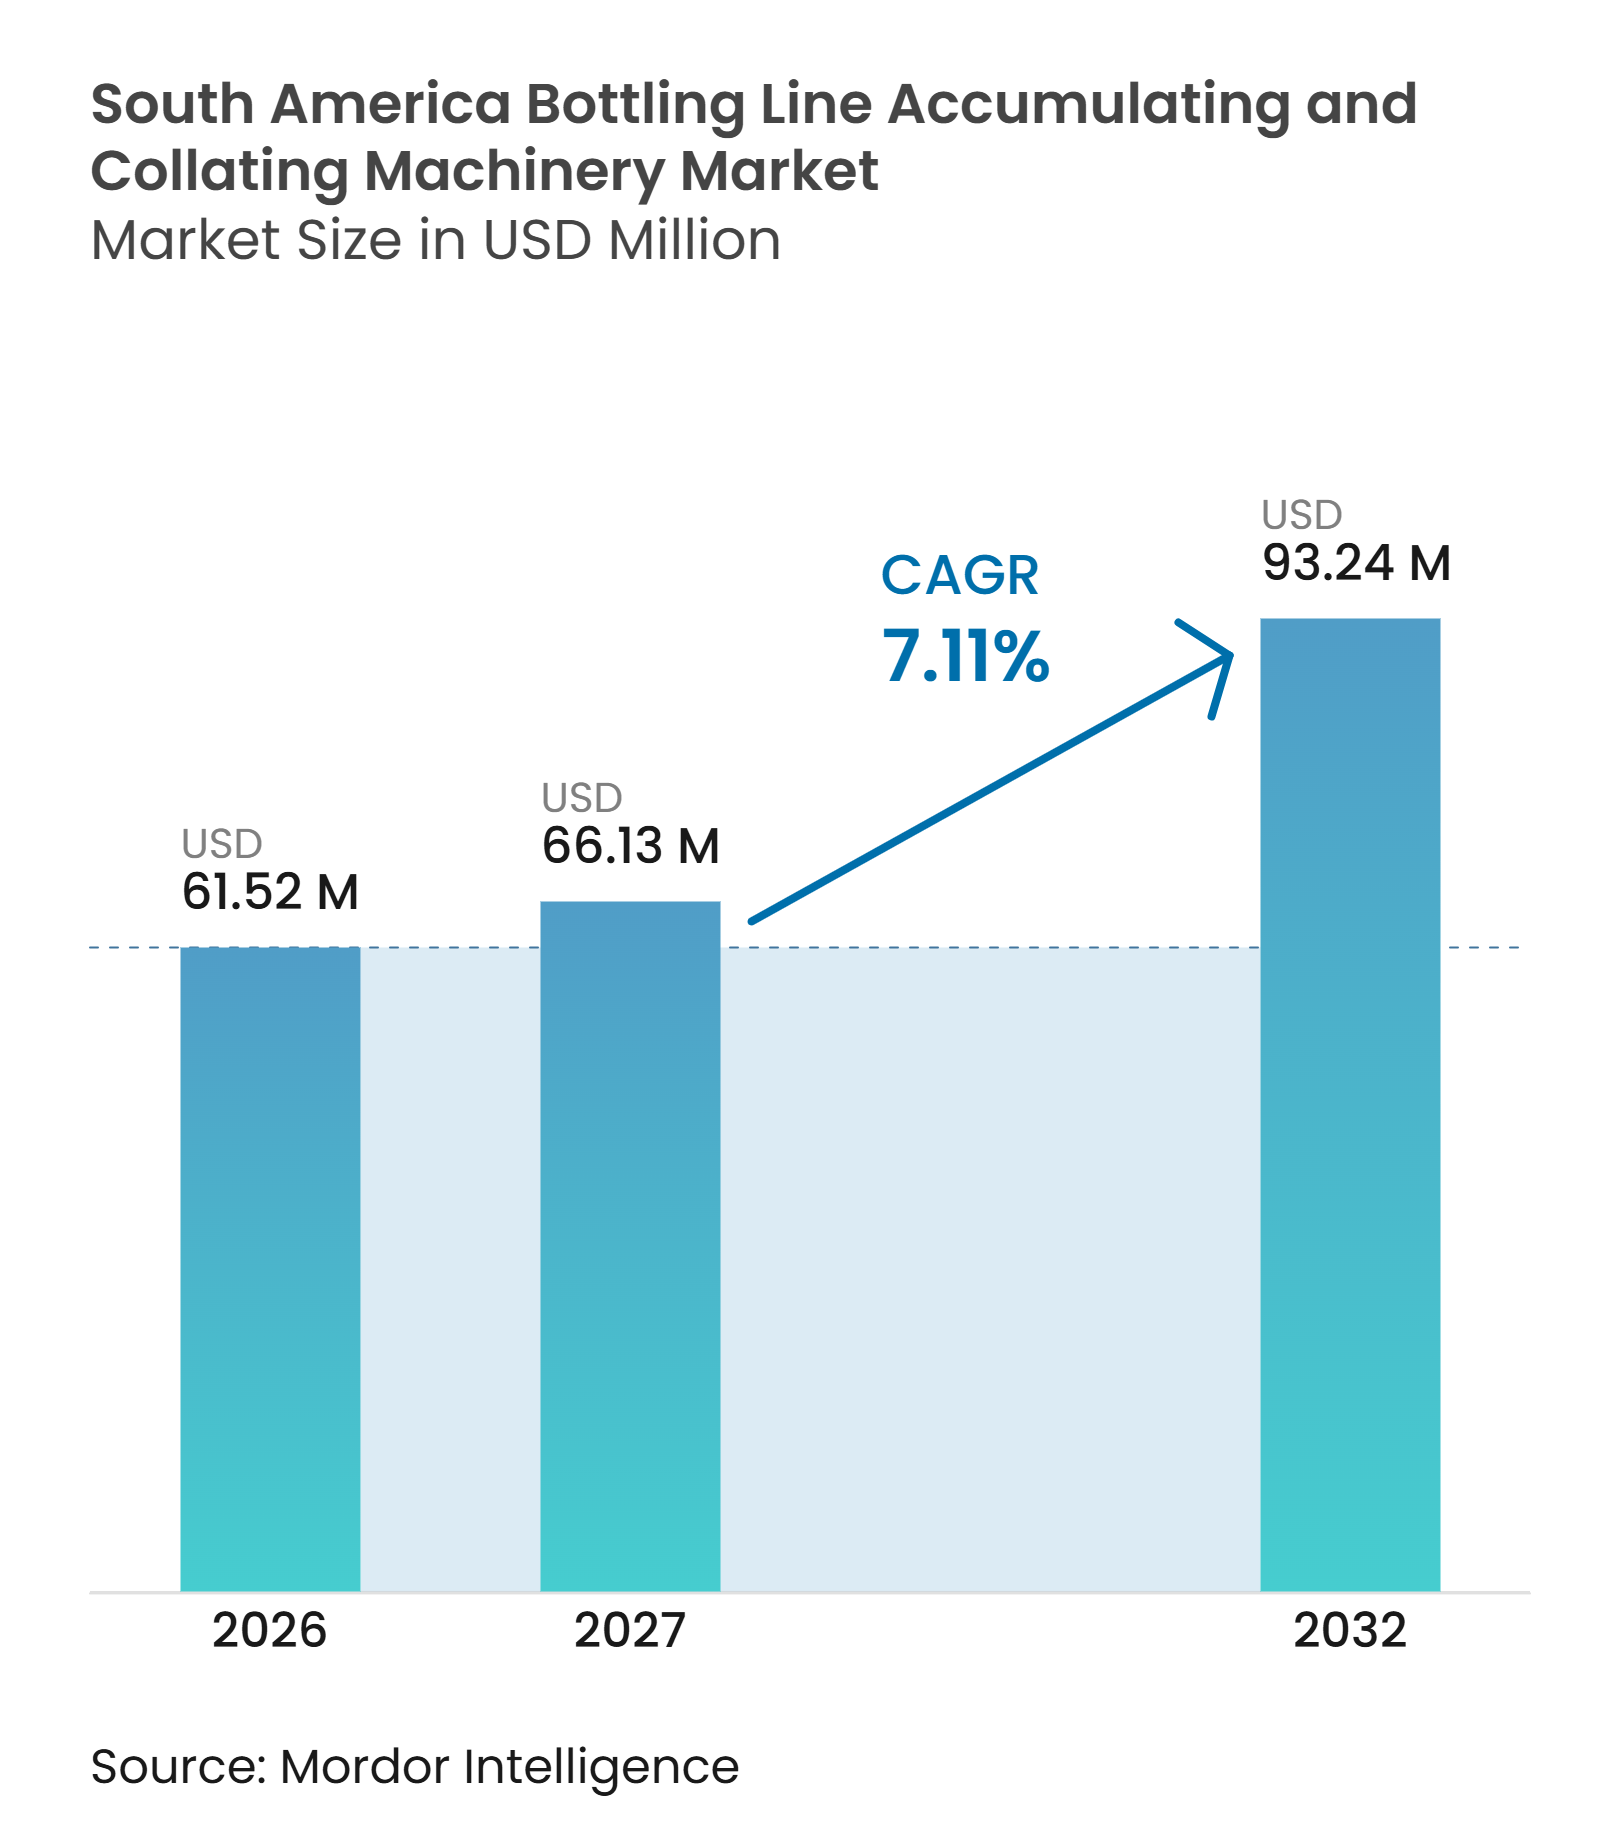
O tamanho do mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul foi avaliado em 61,52 milhões de USD em 2026 e tem previsão de atingir 93,24 milhões de USD até 2032, a um CAGR de 7,11% durante 2027-2032. O mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul é sustentado por investimentos em linhas de envase de bebidas mais rápidas, que requerem buffers, controle de faixas e equipamentos de coleta para manter a produção contínua. As embalagens retornáveis aumentam as necessidades de equipamentos porque as garrafas passam por lavagem, inspeção, envase, rotulagem e embalagem em velocidades diferentes. Os envasadores também buscam linhas capazes de lidar com mais tamanhos de embalagem sem longos períodos de troca. Fornecedores com capacidades integradas de envase, rotulagem, transporte e controle digital estão bem posicionados para grandes projetos, enquanto fornecedores locais continuam relevantes para trabalhos de retrofit e atendimento de serviços. A exposição cambial e a escassez de técnicos qualificados em integração podem atrasar decisões de aquisição, especialmente para sistemas importados.
Principais Conclusões do Relatório
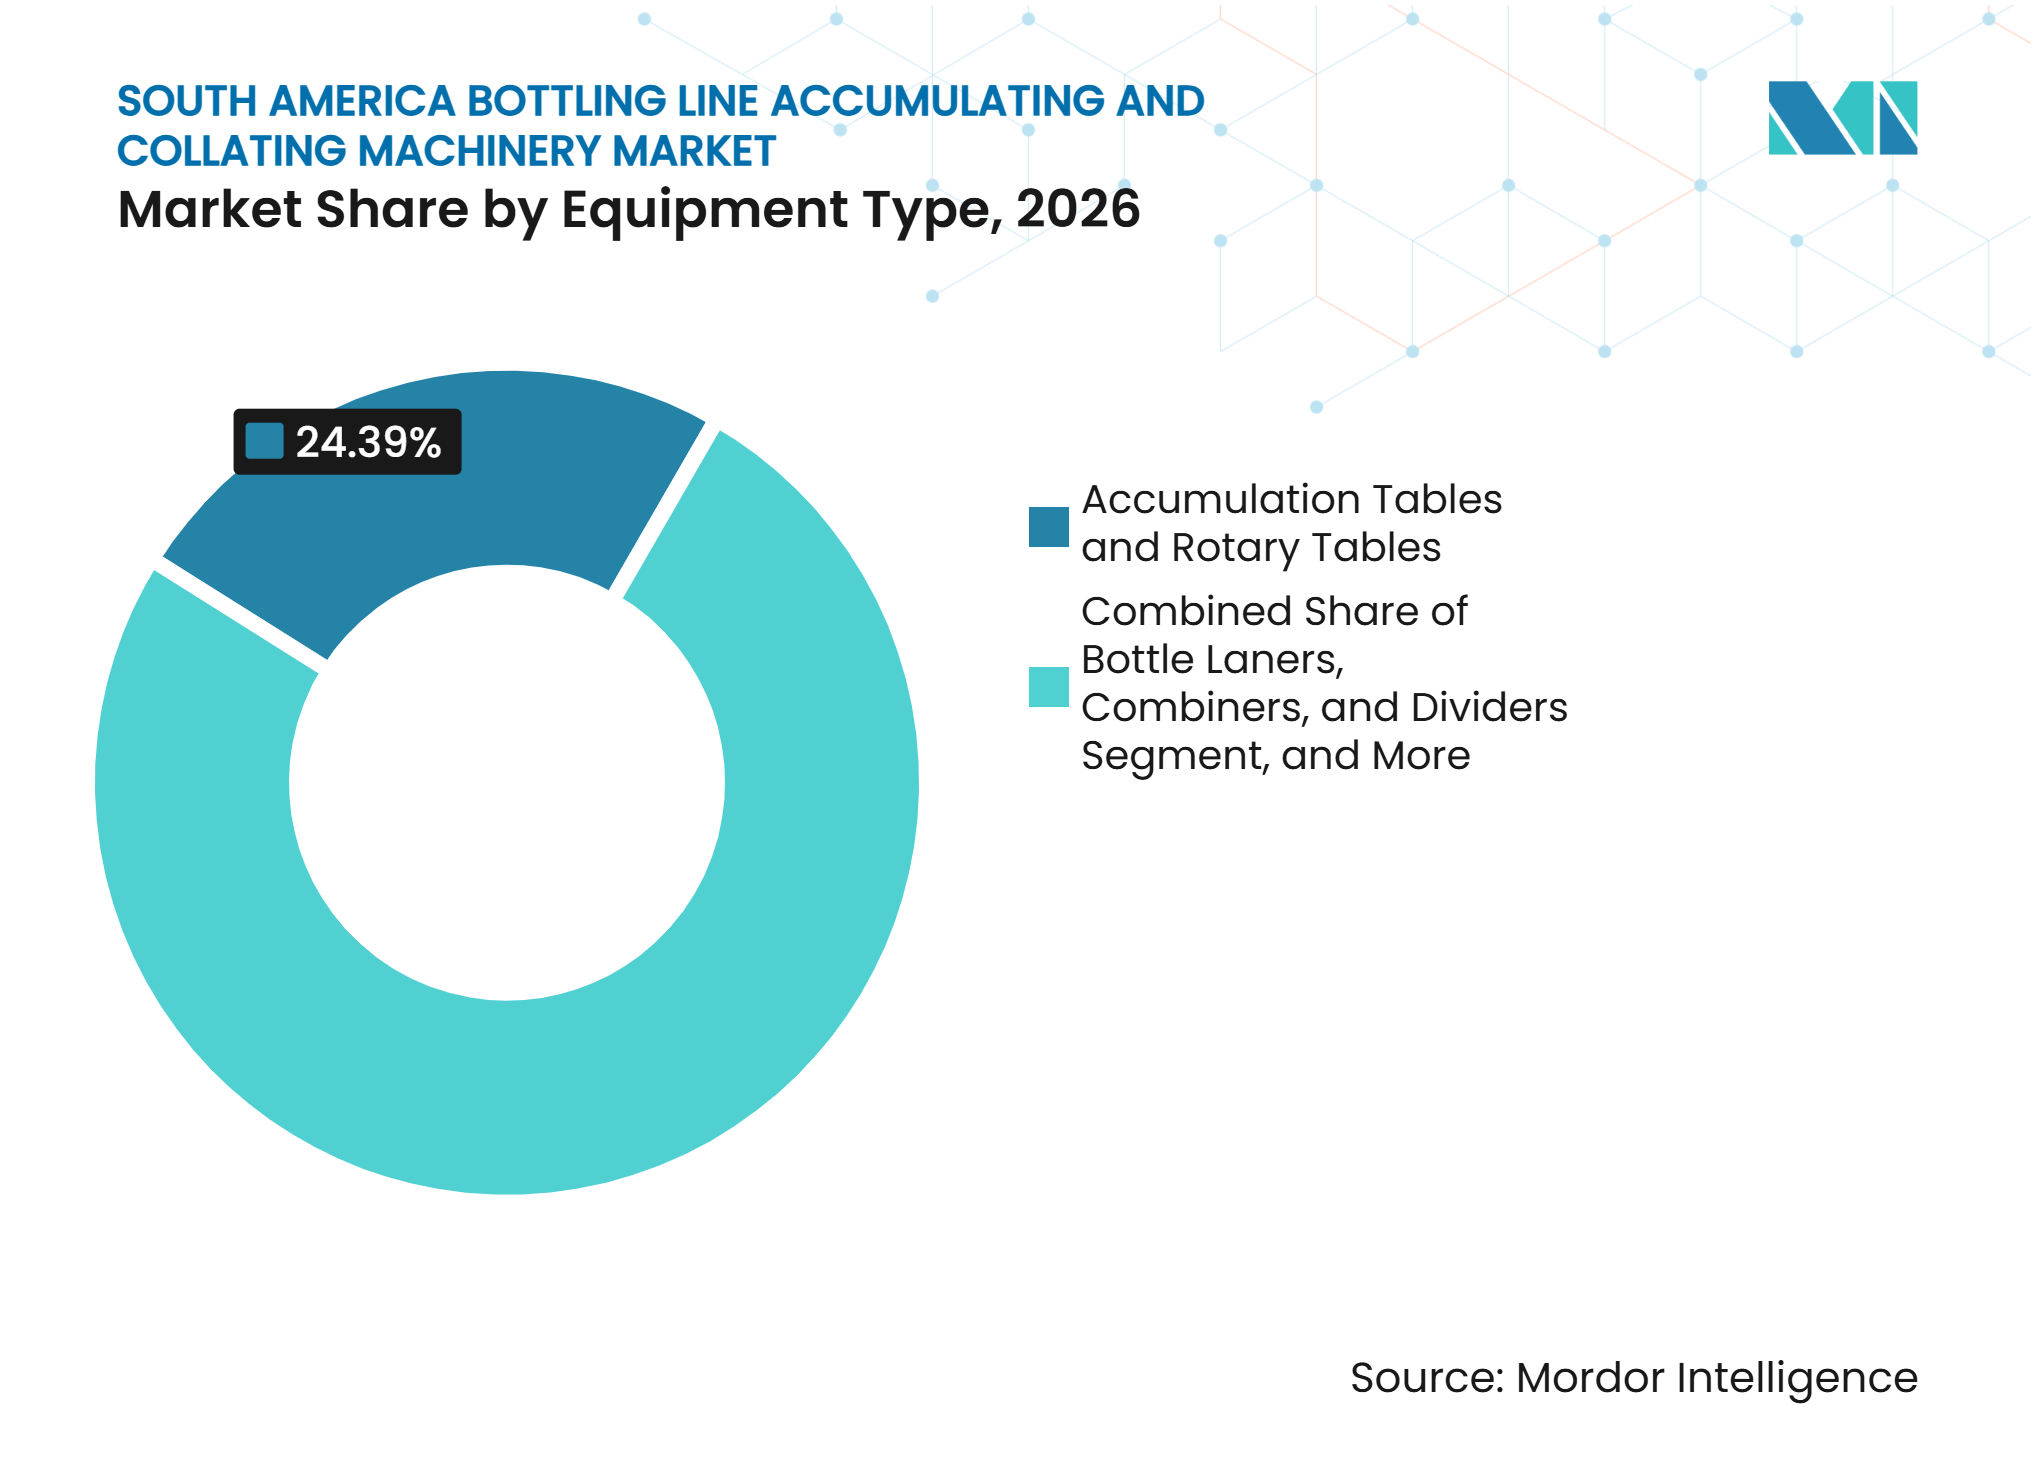
- Por tipo de equipamento, as Mesas de Acumulação e Mesas Rotativas detinham 24,39% do mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul em 2026, enquanto os Acumuladores Inline, Serpentinos e de Fluxo em Massa têm projeção de expansão a um CAGR de 7,92% até 2032.
- Por tipo de material, os Recipientes Plásticos detinham 57,62% da demanda em 2026 no mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul, enquanto Metal e Alumínio têm expectativa de crescimento a um CAGR de 7,86% até 2032.
- Por formato do recipiente, os Recipientes Redondos responderam por 69,84% da demanda em 2026, enquanto os Recipientes de Geometrias Especiais e Irregulares têm projeção de crescimento a um CAGR de 7,59% até 2032.
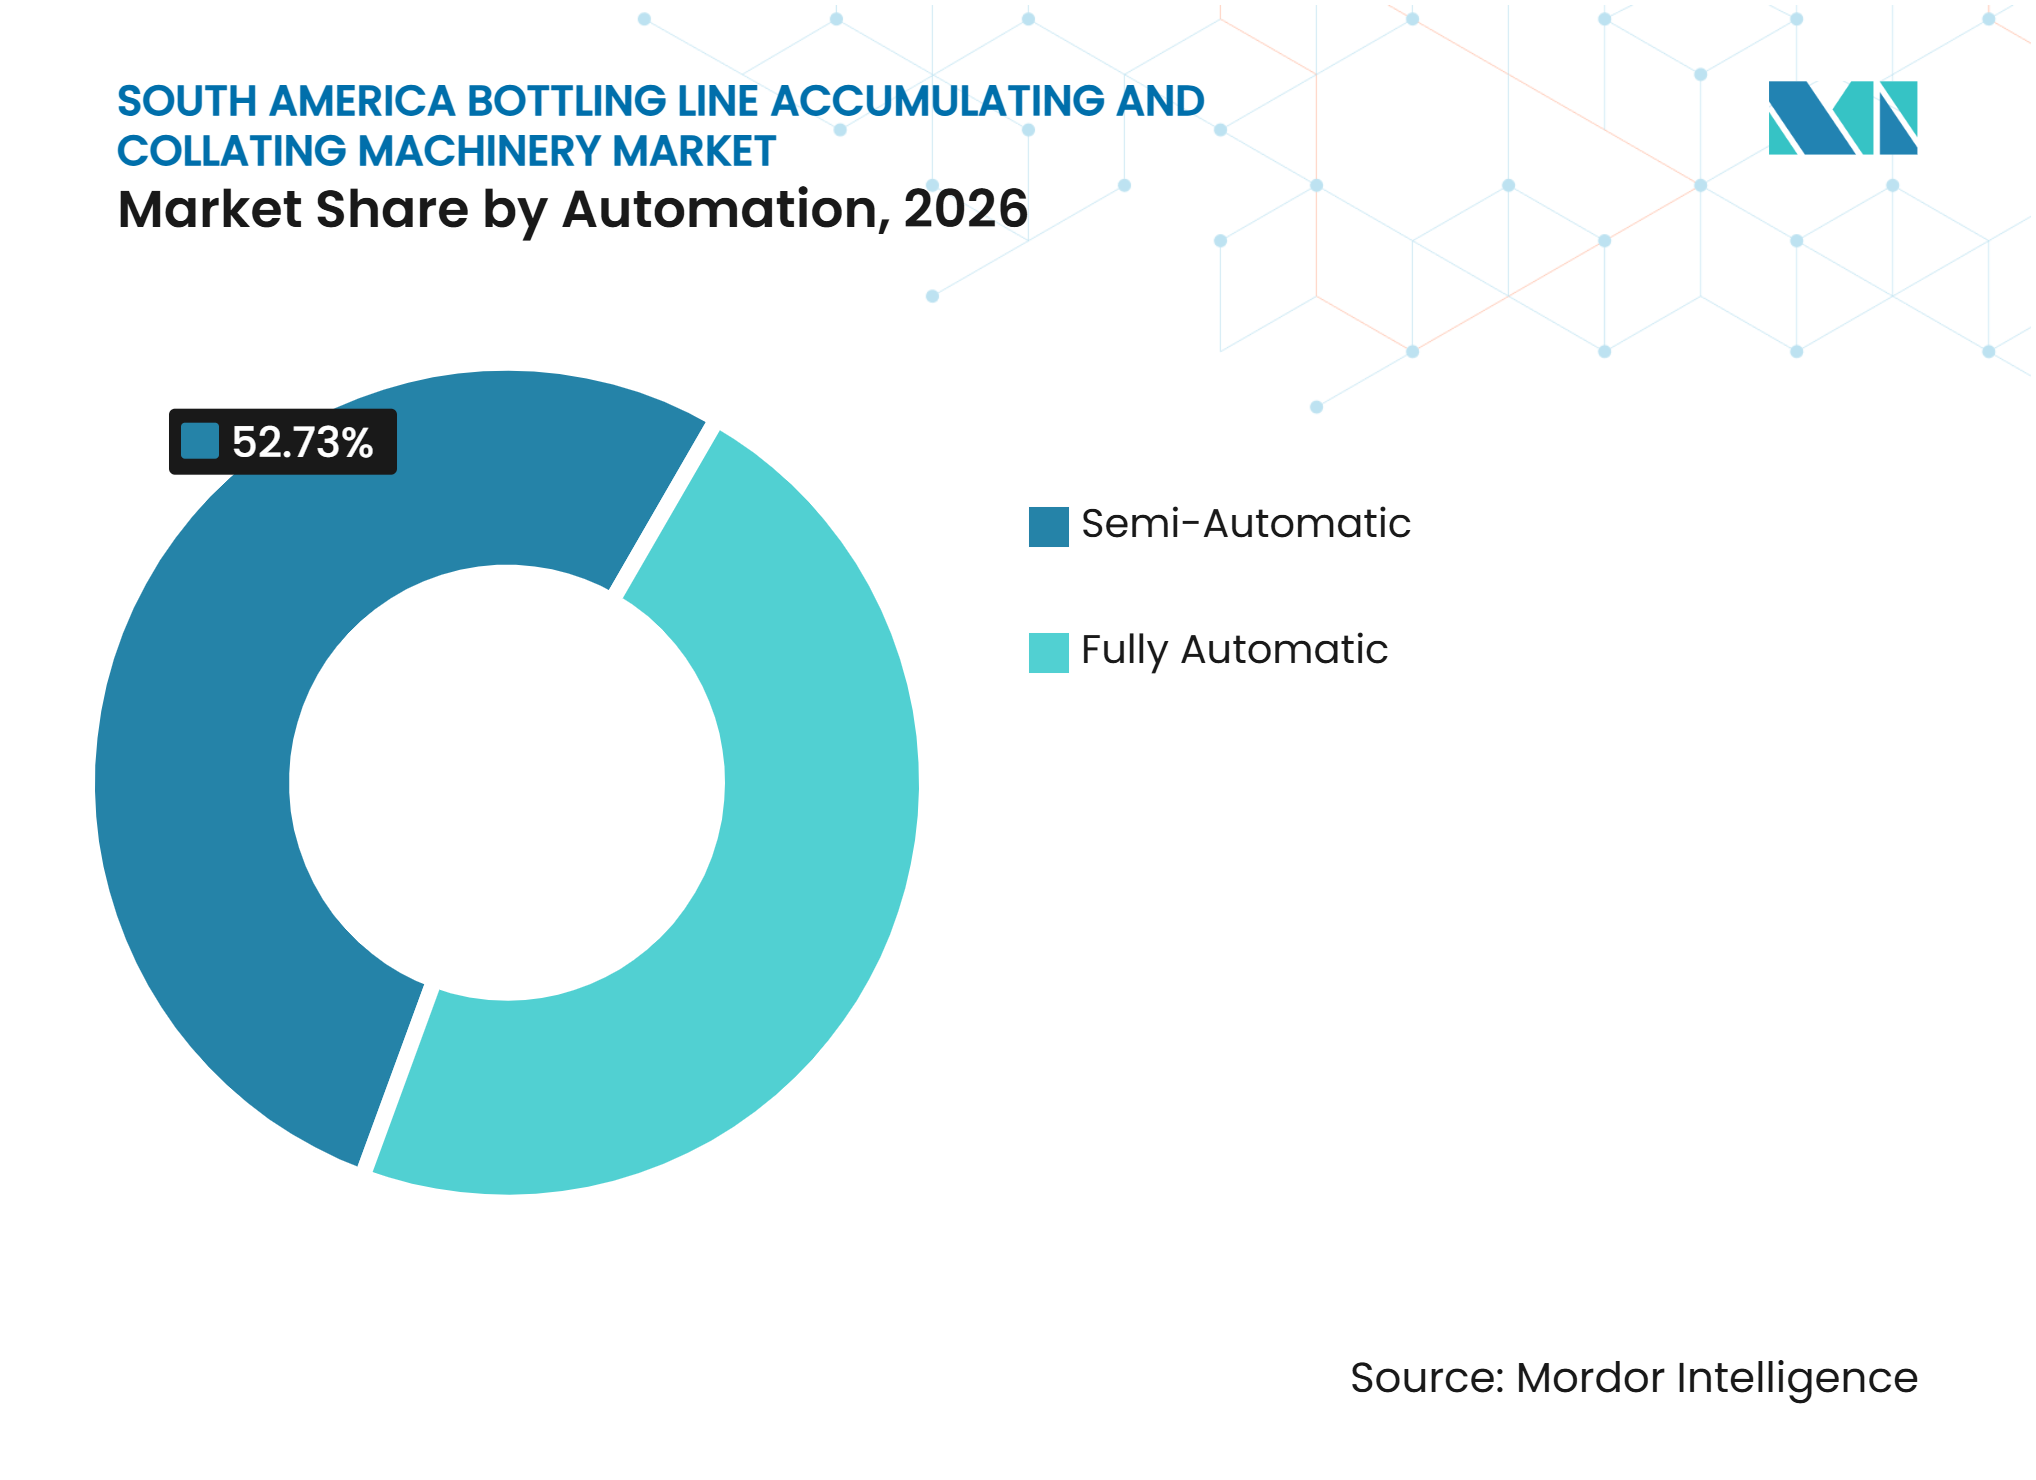
- Por automação, os Sistemas Semiautomáticos responderam por 52,73% da demanda em 2026, enquanto os Sistemas Totalmente Automáticos têm expectativa de expansão a um CAGR de 7,81% até 2032.
- Por usuário final, os Produtores de Bebidas responderam por 55,28% da demanda em 2026, enquanto os Produtores de Alimentos e Laticínios têm projeção de crescimento a um CAGR de 7,56% até 2032.
- Por geografia, o Brasil detinha 61,47% da demanda regional em 2026, enquanto a Argentina tem projeção de expansão a um CAGR de 7,94% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Produção de Bebidas | +2.0% | América do Sul, concentrada no Brasil e na Argentina | Curto prazo (≤ 2 anos) |
| Migração da Embalagem Secundária Manual para a Automatizada | +1.6% | Brasil, Colômbia, Argentina | Médio prazo (2-4 anos) |
| Crescimento dos Formatos de Bebidas Retornáveis e Recarregáveis | +1.0% | Argentina, Brasil, Chile | Curto prazo (≤ 2 anos) |
| Demanda por Linhas de Envase Flexíveis com Múltiplos SKUs | +0.8% | Brasil, Colômbia | Médio prazo (2-4 anos) |
| Manutenção Preditiva e Controles de Linha Conectados | +0.5% | Brasil, com expansão para Argentina e Colômbia | Longo prazo (≥ 4 anos) |
| Localização da Fabricação de Bebidas e Embalagens por Contrato | +0.4% | Brasil, Colômbia, Chile | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Produção de Bebidas
As adições de capacidade de bebidas criam demanda direta por equipamentos de fim de linha porque cada envasadora de alta velocidade requer buffers entre envase, rotulagem e embalagem secundária. A HEINEKEN inaugurou sua cervejaria Passos no Brasil em novembro de 2025 após um investimento de mais de EUR 400 milhões (USD 436 milhões), com 4 linhas de envase fornecidas pela Krones.[1] A Krones informou que o projeto incluiu linhas de enlatamento, vidro não retornável e vidro retornável, que requerem diferentes abordagens de acumulação. A Coca-Cola Andina também ativou novas linhas de produção durante 2025 e identificou gastos adicionais com embalagens retornáveis em seu plano de capital para 2026. Esses projetos convertem a expansão da produção em pedidos de mesas de acumulação, combinadores, divisores de faixas e controles relacionados. O mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul se beneficia, portanto, quando os produtores constroem capacidade em vez de apenas substituir equipamentos existentes.
Migração da Embalagem Secundária Manual para a Automatizada
A embalagem secundária manual ainda é comum entre produtores menores, mas as células de trabalho intensivo em mão de obra tornam-se menos práticas à medida que a velocidade da linha e a variação de formatos aumentam. A PMMI relatou que 38,9% dos profissionais de embalagem sul-americanos identificaram a automação como sua necessidade operacional mais crítica em 2026. O marco regulatório NR-12 do Brasil exige proteções para maquinário que elevam o custo de manter sistemas manuais mais antigos quando os equipamentos são modificados. A regulamentação pode tornar uma nova célula automatizada mais atraente do que um retrofit complexo para um produtor que já está tratando de proteções e controles de segurança. A automação também melhora a consistência do espaçamento das garrafas e da transferência de faixas antes da embalagem. Essa mudança sustenta a demanda por equipamentos de acumulação integrados no Brasil, Colômbia e Argentina.
Crescimento dos Formatos de Bebidas Retornáveis e Recarregáveis
Os formatos retornáveis requerem mais coordenação do que as embalagens descartáveis porque cada garrafa passa por várias etapas de processamento antes de ser reabastecida. A Reginald Lee inaugurou uma linha de embalagens retornáveis de USD 18,5 milhões em Ranelagh, Argentina, em maio de 2025, com capacidade para 18.000 garrafas por hora. A Coca-Cola Andina também inaugurou uma fábrica de embalagens retornáveis em Mendoza em fevereiro de 2025. A empresa reportou uma taxa de retornabilidade de 45,5% para bebidas carbonatadas na Argentina, demonstrando a escala operacional desse formato. Lavadoras, sistemas de inspeção, envasadoras e rotuladores nem sempre operam na mesma velocidade, portanto as zonas de buffer devem acomodar mudanças de fluxo sem intervenção manual. Esse requisito eleva o papel das mesas de acumulação compatíveis com inspeção e dos sistemas de transferência controlada no mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul.
Demanda por Linhas de Envase Flexíveis com Múltiplos SKUs
Os produtores de bebidas estão operando mais tamanhos de recipientes e variantes de produtos na mesma linha física. Essa mudança desloca as decisões de compra da velocidade fixa máxima para o manuseio confiável de formatos e transições mais rápidas. A KHS forneceu à Fruki Bebidas no Brasil uma linha de envase de PET que lida com formatos de 0,5 litros a 2,0 litros a velocidades de até 52.000 garrafas por hora. Tais requisitos operacionais favorecem arquiteturas inline e de fluxo em massa que fornecem buffers mais profundos do que as mesas rotativas básicas. A Sidel apresentou configurações assépticas flexíveis para produtos como leite, cappuccino, bebidas proteicas e isotônicos na Fispal Tecnologia 2026. O mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul pode se beneficiar à medida que os produtores especificam equipamentos de acumulação que suportam formatos variados em vez de uma embalagem única e estável.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial para Células Completas de Fim de Linha | -1.8% | América do Sul, mais agudo para produtores de médio porte no Brasil e na Argentina | Curto prazo (≤ 2 anos) |
| Dependência de Importações e Volatilidade Cambial | -1.4% | Argentina, com expansão para Brasil e Colômbia | Curto prazo (≤ 2 anos) |
| Escassez de Técnicos em Integração de Automação | -0.7% | Brasil, Argentina, Colômbia | Médio prazo (2-4 anos) |
| Cobertura Fragmentada de Pós-Venda Regional | -0.5% | Peru, Chile, Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Uma célula completa de acumulação e coleta requer gastos com transportadores, controles, sistemas de segurança, integração e comissionamento. Esse custo tem maior efeito sobre produtores de médio porte, que representam muitos locais de envase na região. Essas empresas frequentemente precisam escolher entre investimento em uma envasadora e investimento em equipamentos de fim de linha durante o mesmo ciclo orçamentário. A envasadora geralmente recebe prioridade porque aumenta diretamente a produção. As restrições de capital podem limitar a modernizaão em instalações industriais de médio porte, especialmente onde o financiamento de maquinário requer garantias. O padrão de investimento resultante favorece atualizações contínuas por parte de envasadores maiores, enquanto operadores menores podem adiar a automação ou buscar retrofits limitados. Essa estrutura de custos mantém relevante a demanda por instalações modulares e em fases em todo o mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul.
Muitos sistemas de alta produção são fornecidos por fabricantes de equipamentos originais que precificam os equipamentos em EUR ou USD, enquanto os clientes geram receita em moedas locais. Isso expõe os compradores a flutuações no peso argentino, no real brasileiro e no peso colombiano entre as etapas de cotação, financiamento e desembaraço aduaneiro. As variações cambiais podem atrasar decisões mesmo onde há uma necessidade operacional clara para o equipamento. Os procedimentos de importação da Argentina acrescentam outro ponto de incerteza para compradores de maquinário que dependem de fornecimento externo. Os fabricantes brasileiros podem reduzir alguma exposição por meio de contratos denominados em BRL, mas seus portfólios nem sempre atendem aos requisitos de desempenho das linhas de maior velocidade. O mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul é, portanto, vulnerável a ciclos de aquisição que seguem condições de financiamento e taxa de câmbio em vez de apenas a demanda das fábricas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
Acumuladores Avançados Suportam Operações de Alta Velocidade e Múltiplos FormatosAs Mesas de Acumulação e Mesas Rotativas detinham 24,39% da demanda regional em 2026. Seu papel estabelecido como solução de nível básico sustenta a adoção em instalações de médio porte de bebidas, alimentos e bens de consumo. A simplicidade mecânica torna esses sistemas mais fáceis de adicionar a arranjos de alimentação semiautomáticos. Eles também têm um custo inicial menor do que layouts de acumulação mais complexos. Os produtores os utilizam onde o fluxo de recipientes é estável e as trocas de formato são limitadas. Os Coletores Independentes e Sistemas de Agrupamento atendem às necessidades de formação de embalagens a jusante. Os Acumuladores Bidirecionais e de Recirculação fornecem maior profundidade de buffer onde o layout da linha permite a recirculação. Os Acumuladores Alpinos, Espirais e Verticais são relevantes onde a área da planta ou as condições de produção em múltiplos andares restringem o espaço horizontal.
Os Acumuladores Inline, Serpentinos e de Fluxo em Massa têm projeção de expansão a um CAGR de 7,92% de 2027 a 2032. Essas arquiteturas são bem adequadas para operações de alta velocidade com múltiplos SKUs, onde uma mesa rotativa não pode fornecer profundidade de buffer suficiente. Novas linhas de envase greenfield precisam de equipamentos que protejam a produção quando a embalagem ou rotulagem a jusante desacelera brevemente. Os sistemas também podem suportar melhor fluxo de produtos por caminhos de linha complexos. Os Separadores de Faixas, Combinadores e Divisores de Faixas de Garrafas continuam necessários à medida que os produtores adicionam embalagem secundária após o envase. A PMMI relatou que as operações sul-americanas estão priorizando cada vez mais configurações de linha integradas em vez de máquinas independentes. Essa preferência operacional favorece fornecedores que podem coordenar acumulação, transporte e controles em toda a linha. A categoria de equipamentos também oferece aos compradores uma forma de reduzir interrupções sem substituir a própria envasadora.



Por Tipo de Material:
Recipientes Plásticos Lideram Enquanto Metal e Alumínio Ganham UsoOs Recipientes de Plástico detinham 57,62% da demanda por tipo de material em 2026. O PET é amplamente utilizado para refrigerantes carbonatados, água e bebidas prontas para consumo não alcoólicas em toda a América do Sul. Seu baixo peso e forma cilíndrica uniforme se adequam a muitas configurações existentes de esteiras transportadoras e acumulação. Essa ampla base instalada sustenta a demanda contínua por equipamentos projetados para o manuseio de garrafas PET. O vidro permanece importante para bebidas retornáveis e destilados premium, onde as tolerâncias de manuseio podem ser mais exigentes. Os Recipientes de Papelão e Compostos mantêm demanda em aplicações de laticínios e sucos. Cada material de recipiente afeta a velocidade da linha, a estabilidade e o design dos guias e pontos de transferência. Esses requisitos mantêm a engenharia específica por material como fator relevante no mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul.
Espera-se que Metal e Alumínio cresçam a um CAGR de 7,86% até 2032. A mudança reflete o maior uso de latas de alumínio em bebidas premium e água com gás. A cervejaria Passos da HEINEKEN entrou em operação com uma linha de enlatamento de alta velocidade dedicada. A Coca-Cola FEMSA inaugurou sua primeira linha de produção de latas no Uruguai em maio de 2026, como parte de sua expansão sul-americana. A COCA-COLA FEMSA Grupo RFK também ampliou a capacidade da linha de latas em sua unidade do Paraná. As linhas de latas de alto rendimento necessitam de acumulação controlada, pois o gerenciamento manual de buffer não consegue manter um fluxo estável na velocidade operacional dessas linhas. Os requisitos do INMETRO do Brasil para qualidade de embalagem e rastreabilidade também favorecem um controle de processo mais rigoroso nessas linhas.
Por Formato do Recipiente:
Formatos Redondos Permanecem como Padrão Enquanto Formas Especiais se ExpandemOs Recipientes Redondos detinham 69,84% da demanda em 2026. Sua dominância reflete a eficiência operacional dos recipientes circulares em aplicações comuns de bebidas. A simetria circular pode reduzir o desgaste do transportador e simplificar o manuseio de faixas. As mesas rotativas podem operar eficientemente em uma ampla gama de diâmetros para garrafas redondas de PET e vidro. O formato abrange desde PET de dose única até vidro retornável de 2 litros. Essa versatilidade torna os recipientes redondos a escolha prática para operações de alto volume. Os Recipientes Não Redondos e de Formato Especial atendem a aplicações premium de cuidados pessoais, destilados e alimentos especiais. Sua aparência diferenciada pode apoiar o posicionamento da marca, mas requerem manuseio mais cuidadoso ao longo da linha.
Os Recipientes de Geometrias Especiais e Irregulares têm projeção de crescimento a um CAGR de 7,59% de 2027 a 2032. Marcas de bebidas artesanais e alimentos funcionais usam embalagens distintas para diferenciar produtos no varejo. Essas formas podem ser mais difíceis de estabilizar, combinar e orientar do que garrafas redondas. A Sidel destacou sistemas capazes de fazer a transição entre formatos redondos e não redondos em um único turno de produção na Fispal Tecnologia 2026. Essa capacidade pode reduzir a necessidade de linhas dedicadas separadas quando os produtores lançam SKUs especiais. Os sistemas de acumulaão para geometrias irregulares frequentemente precisam de controle de orientação ativo em vez de armazenamento passivo. O requisito cria demanda por controles integrados por software e engenharia de linha de maior valor. Também torna os fornecedores com expertise em formatos mais relevantes para produtores que buscam lançamentos frequentes de produtos.
Por Automação:
Sistemas Totalmente Automáticos Ganham Impulso com a Integração DigitalOs Sistemas Semiautomáticos responderam por 52,73% da demanda em 2026. A participação reflete a grande base instalada de linhas parcialmente modernizadas em toda a região. Os operadores ainda gerenciam buffers e transferências em pontos de intervenção designados em muitas instalações. Essa abordagem permite que produtores de médio porte direcionem capital limitado para envase e embalagem primária. Também pode adiar o custo da integração completa de fim de linha. Os requisitos da NR-12 do Brasil estão reduzindo o alcance da intervenção manual que é prática em maquinário atualizado. Os fatores de conformidade estão aumentando o valor de layouts mais seguros e sistemas de transferência controlada. Os equipamentos semiautomáticos continuam relevantes onde os volumes de produção e os formatos são estáveis.
Os Sistemas Totalmente Automáticos têm expectativa de expansão a um CAGR de 7,81% até 2032. Um estudo publicado pelo IEEE ETCM constatou que um programa integrado com IoT aumentou o OEE em 15,53 pontos percentuais e melhorou o tempo médio entre falhas de 12 horas para 20 horas dentro de um ano operacional. Esses resultados de desempenho melhoram o caso econômico para sistemas que utilizam controles conectados e manutenção preditiva. Os sistemas totalmente automáticos reduzem a dependência do gerenciamento manual de buffer à medida que as linhas se tornam mais complexas. Eles também fornecem dados que podem suportar resposta mais rápida a paradas e mudanças de formato. O setor de máquinas de acumulação e coleta para linhas de envase da América do Sul está, consequentemente, avançando em direção a equipamentos que combinam manuseio mecânico com funções de controle conectadas.

Por Usuário Final:
Produtores de Bebidas Lideram Enquanto Produtores de Alimentos e Laticínios Constroem DemandaOs Produtores de Bebidas responderam por 55,28% da demanda de usuários finais em 2026. Sua posição reflete operações de fluxo contínuo que precisam gerenciar diferenças de velocidade entre envase, rotulagem e embalagem secundária. Os equipamentos de acumulação ajudam a evitar que uma interrupção local pare toda a linha. As plantas de bebidas também operam em altas velocidades onde a profundidade do buffer é essencial. Farmacêuticos, Cuidados Pessoais, Químicos e outros usuários respondem pelo restante da demanda. Esses usuários têm seus próprios requisitos de embalagem e conformidade. As diretrizes da ANVISA para embalagens farmacêuticas contribuem para a necessidade de manuseio controlado e processos automatizados. A base de usuários finais se estende, portanto, além das bebidas, mesmo que os produtores de bebidas permaneçam a maior fonte de demanda.
Os Produtores de Alimentos e Laticínios têm projeção de expansão a um CAGR de 7,56% de 2027 a 2032. As embalagens de dose única e as gamas de produtos mais amplas estão aumentando a complexidade das linhas de alimentos e laticínios. A Nestlé Brasil anunciou BRL 450 milhões (USD 83,49 milhões) para uma expansão de fabricação em 2025, incluindo novas linhas de bebidas e infraestrutura de paletização. A Tetra Pak introduziu sua plataforma Factory OS no Peru e em outros mercados sul-americanos para suportar operações de plantas conectadas.[2] Os produtores de alimentos que utilizam gestão integrada de produção precisam de equipamentos com interfaces de dados compatíveis. Esse requisito suporta sistemas de acumulação que podem compartilhar dados de desempenho e condição com plataformas de plantas. As aplicações de laticínios e alimentos também utilizam materiais e formas que requerem manuseio confiável de produtos. Essas condições ampliam a oportunidade endereçável para o mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul.
Análise Geográfica
Brasil
O Brasil detinha 61,47% do tamanho do mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul em 2026. O país tem a maior concentração regional de linhas de envase de alta velocidade e uma base substancial de produção de bebidas. O Grupo RFK inaugurou uma instalação de BRL 400 milhões (USD 68 milhões) no Paraná em julho de 2026, desenvolvida com a Krones e projetada para produzir até 2 milhões de unidades por dia.[3] A empresa declarou que a planta utiliza gestão de produção baseada em IA e tem como meta 90% de eficiência operacional. A Coca-Cola Andina adicionou linhas de produção e planejou investimentos adicionais em embalagens retornáveis no Brasil. Grandes projetos criam demanda por sistemas de acumulação, coleta e controle que correspondam ao desempenho das novas envasadoras. Os requisitos regulatórios da ANVISA e da NR-12 suportam soluções intensivas em capital que melhoram higiene, segurança e repetibilidade operacional. Fornecedores que podem oferecer comissionamento local, peças e suporte de integração têm uma vantagem clara no mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul.
Argentina
A Argentina tem projeção de crescimento a um CAGR de 7,94% de 2027 a 2032. As embalagens retornáveis e recarregáveis são o principal fator de novos investimentos em linhas no país. A Reginald Lee inaugurou uma linha retornável de USD 18,5 milhões em Ranelagh em maio de 2025, com capacidade de 18.000 garrafas por hora. A Coca-Cola Andina também inaugurou uma instalação de embalagens retornáveis em Mendoza durante fevereiro de 2025. As garrafas retornáveis devem passar por sistemas de lavagem, inspeção, envase e rotulagem com diferentes taxas operacionais. Os buffers de acumulação desempenham, portanto, um papel maior do que em uma linha simples descartável. A taxa de retornabilidade de 45,5% reportada pela Coca-Cola Andina para bebidas carbonatadas mostra que o país tem uma base desenvolvida para esse modelo operacional. O licenciamento de importações e as condições cambiais continuam sendo considerações de conformidade e aquisição para compradores de equipamentos. A capacidade de serviço e o suporte local podem se tornar decisivos onde os prazos de entrega e comissionamento são incertos. Essas condições tornam os projetos de linhas retornáveis um fator de crescimento relevante para o mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul.
Colômbia, Chile, Peru e o Restante da América do Sul
A Colômbia, o Chile, o Peru e o Restante da América do Sul oferecem oportunidades mais amplas à medida que envasadores de médio porte fazem investimentos mais significativos em automação de fim de linha. A atividade de exportação de vinhos e destilados do Chile sustenta a demanda por equipamentos capazes de manusear recipientes de vidro com controle consistente. A Vidrala adquiriu a Cristalerías Toro em março de 2026, fortalecendo sua posição em embalagens de vidro no Chile. A transação pode suportar um fornecimento de vidro mais padronizado e investimentos em manuseio de maior produção. No Peru, um programa de manutenção baseado em IoT aumentou a disponibilidade de máquinas em 8,71% e reduziu o tempo de inatividade não planejado em 68,68%. Essas melhorias operacionais suportam a adoção de sistemas com funções de monitoramento e manutenção preditiva. A Coca-Cola FEMSA inaugurou uma linha de produção de latas no Uruguai em maio de 2026, adicionando capacidade de fabricação local para seu portfólio. A combinação de aplicações de vidro, latas e alimentos cria demanda variada, enquanto a cobertura de pós-venda mais fraca fora dos principais centros deixa espaço para distribuidores e participantes focados em serviços. Essa diversidade amplia o mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul além de seus dois maiores mercados nacionais.
Cenário Competitivo
Concentração do Mercado
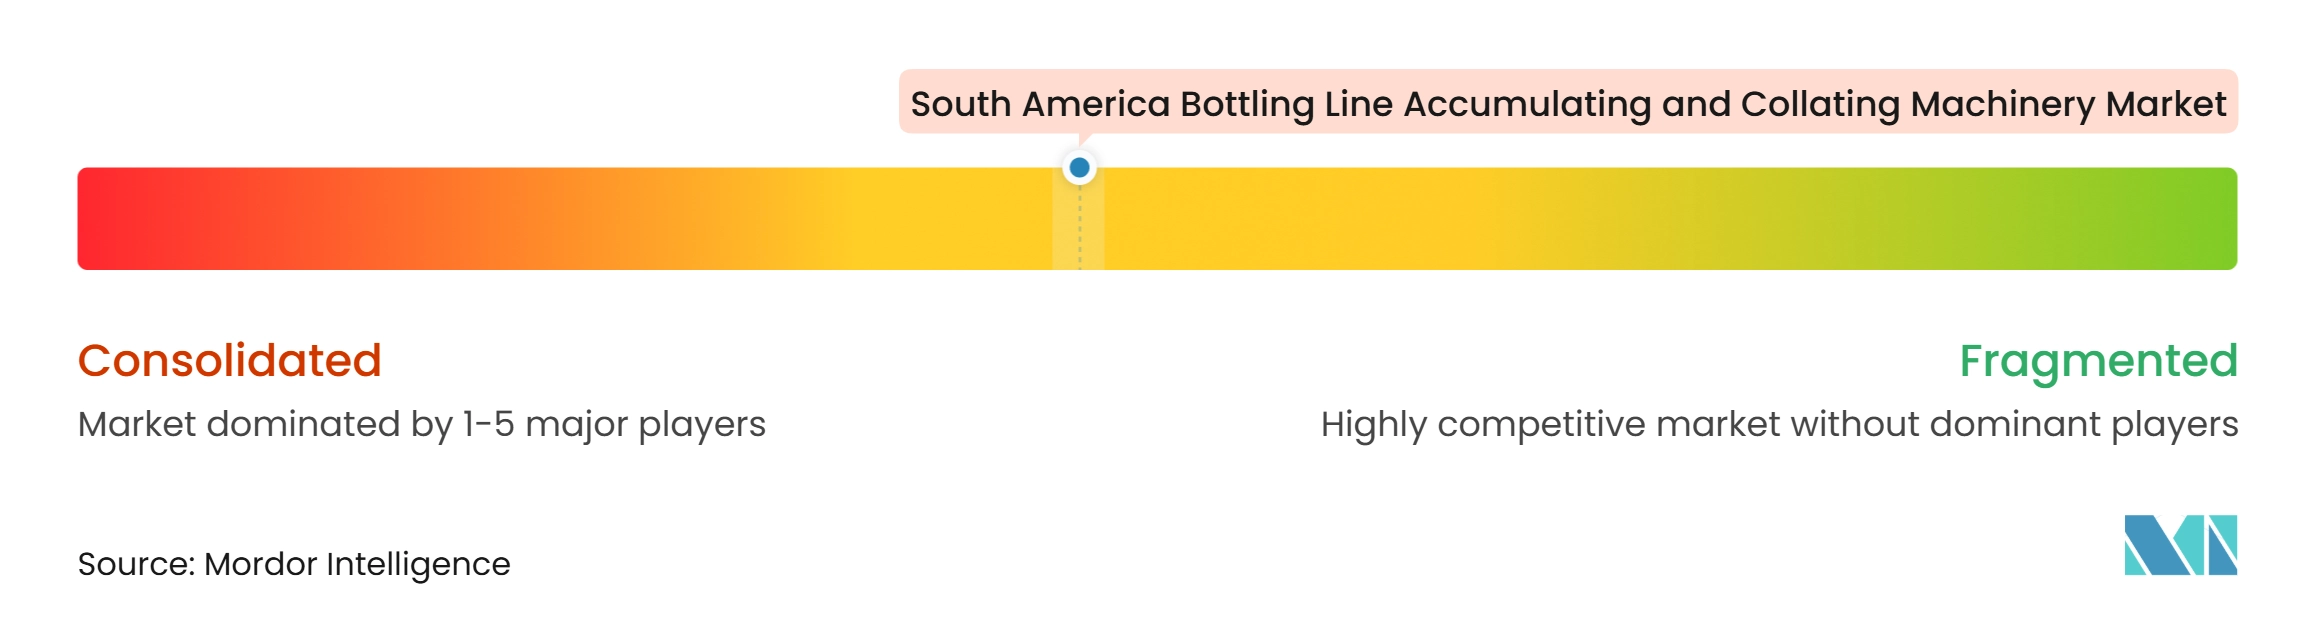
O mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul é moderadamente consolidado no segmento de alto nível e fragmentado no mercado intermediário. Krones, KHS e Sidel têm posições fortes junto a grandes contas de bebidas porque podem integrar embalagem, acumulação e coleta com sistemas de envase e rotulagem. Uma oferta integrada reduz o número de interfaces que um envasador deve gerenciar durante a instalação e o comissionamento. A Krones forneceu todas as 4 linhas de envase para a cervejaria Passos da HEINEKEN, incluindo aplicações de enlatamento e vidro retornável.[4] O projeto mostra como os fabricantes de equipamentos originais podem construir seu papel em torno de uma linha completa em vez de uma venda de máquina independente. O registro de dados digitais e a análise de OEE são cada vez mais parte das especificações de projetos. A ISO 11161 também é relevante nas discussões de licitação porque aborda a segurança de sistemas de maquinário integrado.
A KHS utiliza velocidade de linha, gama de formatos e eficiência de recursos para competir por projetos que precisam de manuseio flexível de PET. Sua instalação na Fruki Bebidas no Brasil opera em formatos de 0,5 litros e 2,0 litros e pode produzir até 52.000 garrafas por hora. A Sidel está promovendo configurações de linha asséptica e multiformato para categorias de bebidas com requisitos variados de produto e embalagem. Essas ofertas valorizam equipamentos flexíveis de acumulação e transferência em vez de transporte apenas em velocidade fixa. Fornecedores que combinam maquinário com controles podem apresentar um argumento mais forte para tempo de atividade e gerenciamento de formatos. Eles também devem demonstrar integração segura entre múltiplas máquinas. Grandes envasadores podem favorecer esses fornecedores onde valorizam uma única parte responsável pelo desempenho da linha.
Os fabricantes brasileiros, incluindo Zegla, Robopac Brasil e Indumak, competem mais diretamente em retrofits e projetos independentes. Sua presença local pode fornecer contratos denominados em BRL, acesso mais rápido a peças e prazos de comissionamento mais curtos. A Colômbia, o Chile e o Peru continuam menos bem atendidos por engenheiros de aplicação residentes e estoques de peças. Essa lacuna cria uma oportunidade para distribuidores regionais expandirem a cobertura de serviços no local. A competição no mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul provavelmente se concentrará na qualidade de integração, resposta de serviço, condições de financiamento e capacidade de lidar com mais formatos em uma única linha.
Líderes do Setor de Máquinas de Acumulação e Coleta para Linhas de Envase da América do Sul
-
Krones AG
-
KHS GmbH
-
Sidel Group
-
Sàrl SACMI Cooperativa Meccanici Imola S.C.
-
Barry-Wehmiller Companies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Máquinas de Acumulação e Coleta para Linhas de Envase da América do Sul Empresas cobertas neste relatório
- Krones AG
- KHS GmbH
- Sidel Group Sàrl
- SACMI Cooperativa Meccanici Imola S.C.
- Barry-Wehmiller Companies, Inc.
- OCME S.r.l.
- SMI S.p.A.
- ProMach, Inc.
- Coesia S.p.A.
- Syntegon Technology GmbH
- OPTIMA packaging group GmbH
- Robopac Brasil Indústria e Comércio Ltda.
- Zegla Indústria e Comércio de Máquinas Ltda.
- Sanmartin do Brasil Equipamentos Industriais Ltda.
- Tecna Engenharia de Máquinas Ltda.
- Indumak Máquinas e Equipamentos Ltda.
- FTM Packaging Solutions Corp.
- ISP Latinoamérica S.A.
- Nercon, Inc.
- Arrowhead Systems, Inc.
- Hartness International, Inc.
- Intralox, L.L.C.
- Ambaflex International B.V.
- Hytrol Conveyor Company, Inc.
Desenvolvimentos industriais recentes em Mercado de Máquinas de Acumulação e Coleta para Linhas de Envase da América do Sul
- Setembro de 2026: O grupo italiano de embalagens Goglio adquiriu 100% da produtora brasileira de embalagens Cristal Embalagens em Santa Catarina por meio de sua subsidiária Mega Goglio para expandir sua presença industrial na América do Sul. Isso reforça as cadeias de suprimentos regionais e aumenta a demanda local por sistemas automatizados de coleta a jusante, agrupamento de multipacks e manuseio de fim de linha.
- Julho de 2026: O Grupo RFK inaugurou sua instalação de fabricação de BRL 400 milhões (USD 68 milhões) em São José dos Pinhais, Paraná, desenvolvida com a Krones, cobrindo 300.000 metros quadrados e produzindo até 2 milhões de unidades por dia. A planta dobra a capacidade da linha de latas, aumentando a produção de PET em 70%, e tem como meta 90% de eficiência operacional por meio de gestão de produção baseada em IA.
- Maio de 2026: A Coca-Cola FEMSA anunciou USD 51 milhões para o centro de distribuição Nuevo Norte na Argentina, operando com energia 100% autossuficiente, e simultaneamente divulgou a inauguração de sua primeira linha de produção de latas no Uruguai com um investimento de USD 8,5 milhões, possibilitando a fabricação local completa de latas para seu portfólio sul-americano.
- Maio de 2026: A Krones AG apresentou sistemas de envase de próxima geração, intralogística e reciclagem de PET na interpack 2026 (5 a 11 de maio) e na Plastics Recycling LATAM (17 a 18 de maio). Ela introduziu buffers de acumulação modulares, transporte inteligente e soluções de manuseio prontas para rPET diretamente a envasadores de bebidas latino-americanos que buscam maior eficiência de linha e conformidade com embalagens circulares.
Escopo do Relatório do Mercado de Máquinas de Acumulação e Coleta para Linhas de Envase da América do Sul
O mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul compreende equipamentos utilizados em linhas de envase para gerenciar o fluxo de produtos, reduzir interrupções na produção e organizar garrafas ou recipientes para processos de embalagem a jusante. Esse maquinário inclui sistemas de acumulação que retêm temporariamente produtos entre etapas de produção e sistemas de coleta que organizam produtos em padrões predefinidos para embalagem, rotulagem e paletização eficientes.
O Relatório do Mercado de Máquinas de Acumulação e Coleta para Linhas de Envase da América do Sul é Segmentado por Tipo de Equipamento (Acumuladores Bidirecionais e de Recirculação, Acumuladores Alpinos, Espirais e Verticais, Acumuladores Inline, Serpentinos e de Fluxo em Massa, Coletores Independentes e Sistemas de Agrupamento, Separadores de Faixas, Combinadores e Divisores de Garrafas, Mesas de Acumulação e Mesas Rotativas, e Outros Tipos de Equipamentos), Tipo de Material (Plástico, Vidro, Metal e Alumínio, e Embalagens de Cartão e Compostas), Formato do Recipiente (Recipientes Redondos, Recipientes Não Redondos / de Formato Especial, e Recipientes de Geometrias Especiais e Irregulares), Automação (Semiautomático e Totalmente Automático), Usuário Final (Produtores de Bebidas, Produtores de Alimentos e Laticínios, Produtores Farmacêuticos e de Saúde, Produtores de Cuidados Pessoais e Cosméticos, Produtores de Produtos Químicos e para o Lar, e Outros Usuários Finais) e Geografia (Brasil, Argentina, Colômbia, Chile, Peru e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Acumuladores Bidirecionais e de Recirculação |
| Acumuladores Alpinos, Espirais e Verticais |
| Acumuladores Inline, Serpentinos e de Fluxo em Massa |
| Coletores Independentes e Sistemas de Agrupamento |
| Separadores de Faixas, Combinadores e Divisores de Garrafas |
| Mesas de Acumulação e Mesas Rotativas |
| Outros Tipos de Equipamentos |
| Plástico |
| Vidro |
| Metal e Alumínio |
| Embalagens de Cartão e Compostas |
| Recipientes Redondos |
| Recipientes Não Redondos / de Formato Especial |
| Recipientes de Geometrias Especiais e Irregulares |
| Semiautomático |
| Totalmente Automático |
| Produtores de Bebidas |
| Produtores de Alimentos e Laticínios |
| Produtores Farmacêuticos e de Saúde |
| Produtores de Cuidados Pessoais e Cosméticos |
| Produtores de Produtos Químicos e para o Lar |
| Outros Usuários Finais |
| Brasil |
| Argentina |
| Colômbia |
| Chile |
| Peru |
| Restante da América do Sul |
| Por Tipo de Equipamento | Acumuladores Bidirecionais e de Recirculação |
| Acumuladores Alpinos, Espirais e Verticais | |
| Acumuladores Inline, Serpentinos e de Fluxo em Massa | |
| Coletores Independentes e Sistemas de Agrupamento | |
| Separadores de Faixas, Combinadores e Divisores de Garrafas | |
| Mesas de Acumulação e Mesas Rotativas | |
| Outros Tipos de Equipamentos | |
| Por Tipo de Material | Plástico |
| Vidro | |
| Metal e Alumínio | |
| Embalagens de Cartão e Compostas | |
| Por Formato do Recipiente | Recipientes Redondos |
| Recipientes Não Redondos / de Formato Especial | |
| Recipientes de Geometrias Especiais e Irregulares | |
| Por Automação | Semiautomático |
| Totalmente Automático | |
| Por Usuário Final | Produtores de Bebidas |
| Produtores de Alimentos e Laticínios | |
| Produtores Farmacêuticos e de Saúde | |
| Produtores de Cuidados Pessoais e Cosméticos | |
| Produtores de Produtos Químicos e para o Lar | |
| Outros Usuários Finais | |
| Por Geografia | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul?
O tamanho do mercado de máquinas de acumulação e coleta para linhas de envase da América do Sul é de 61,52 milhões de USD em 2026 e tem projeção de atingir 93,24 milhões de USD até 2032, a um CAGR de 7,11% de 2027 a 2032.
Qual tipo de equipamento lidera a demanda na América do Sul?
As Mesas de Acumulação e Mesas Rotativas lideram a demanda com uma participação de 24,39% em 2026, sustentadas pelo menor custo de entrada e compatibilidade com linhas semiautomáticas.
Qual material de recipiente está impulsionando a demanda por equipamentos?
Os Recipientes Plásticos detêm 57,62% da demanda por tipo de material em 2026, enquanto Metal e Alumínio têm projeção de crescimento mais rápido a um CAGR de 7,86% até 2032.
Por que os sistemas totalmente automáticos estão ganhando adoção?
Os Sistemas Totalmente Automáticos têm projeção de crescimento a um CAGR de 7,81% até 2032 porque controles conectados e manutenção preditiva podem melhorar o tempo de atividade e reduzir a intervenção manual.
Qual país tem expectativa de crescimento mais rápido?
A Argentina tem projeção de crescimento a um CAGR de 7,94% até 2032, sustentada por investimentos em linhas de embalagens de bebidas retornáveis e recarregáveis.