
Marktgröße und Marktanteile für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 61.52 Millionen US-Dollar |
| Marktgröße (2027) | 66.13 Millionen US-Dollar |
| Marktgröße (2032) | 93.24 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.11 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
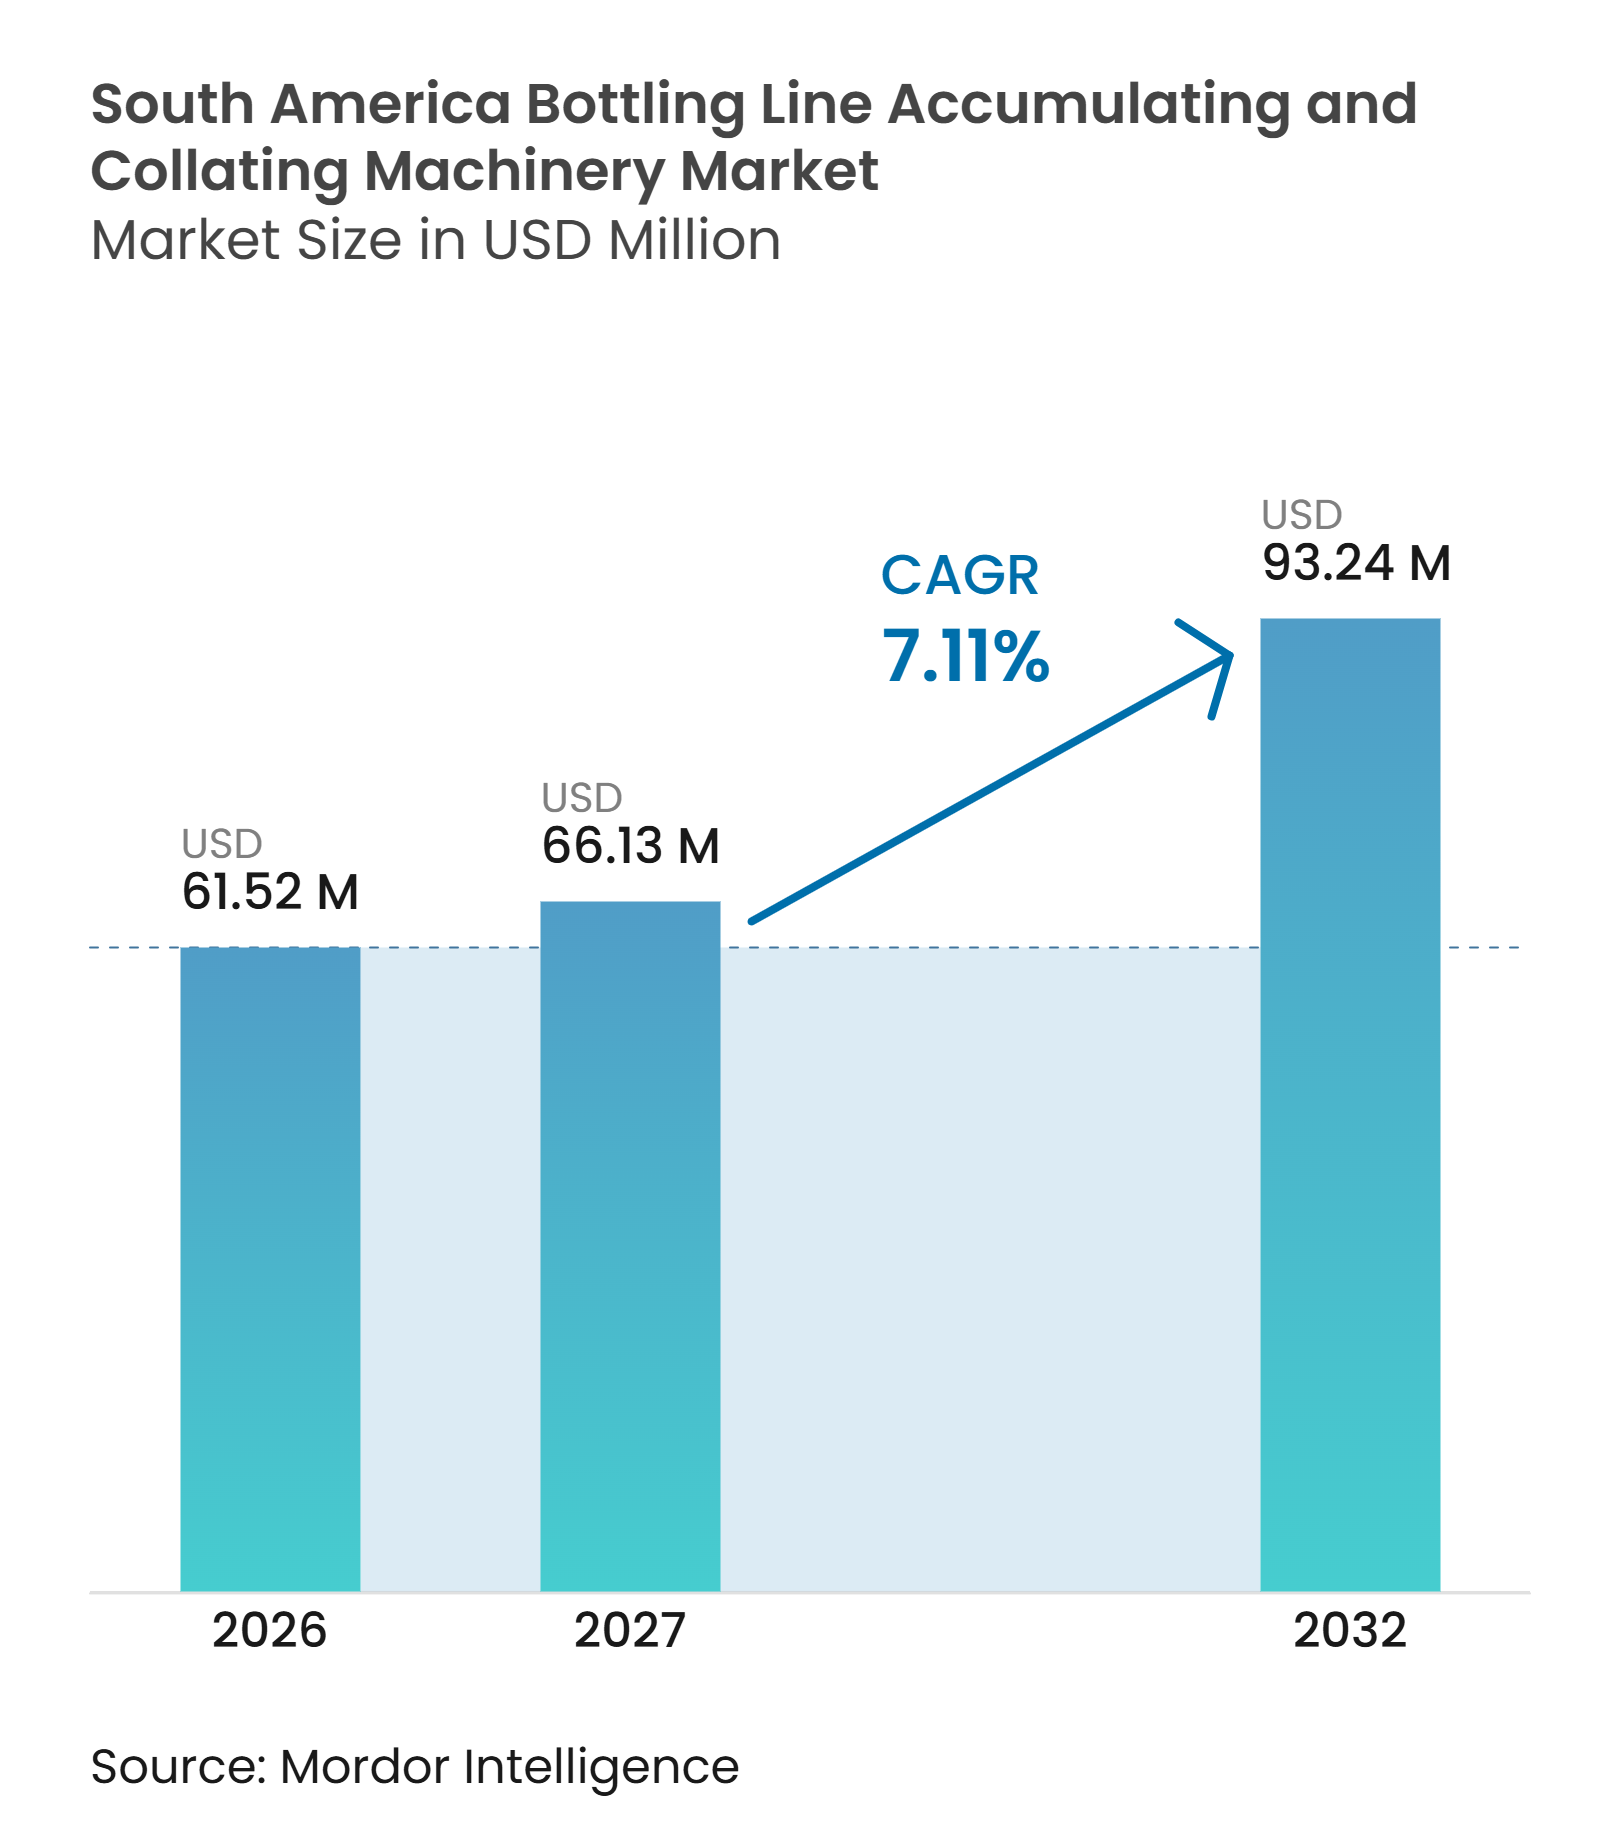
Marktanalyse für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika von Mordor Intelligence
Die Marktgröße für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika wurde im Jahr 2026 auf 61,52 Millionen USD geschätzt und soll bis 2032 einen Wert von 93,24 Millionen USD erreichen, bei einem CAGR von 7,11 % im Zeitraum 2027–2032. Der Markt für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika wird durch Investitionen in schnellere Getränkeabfülllinien gestützt, die Puffer, Spursteuerung und Kollationierausrüstung benötigen, um eine kontinuierliche Produktion aufrechtzuerhalten. Mehrwegverpackungen erhöhen den Gerätebedarf, da Flaschen mit unterschiedlichen Geschwindigkeiten durch Wasch-, Inspektions-, Abfüll-, Etikettier- und Verpackungsprozesse laufen. Abfüller suchen zudem nach Linien, die mehr Packungsgrößen ohne lange Umrüstzeiten handhaben können. Lieferanten mit integrierten Abfüll-, Etikettier-, Förder- und digitalen Steuerungsfähigkeiten sind für Großprojekte gut positioniert, während lokale Lieferanten für Nachrüstarbeiten und Serviceleistungen relevant bleiben. Währungsrisiken und ein Mangel an qualifizierten Integrationstechnikern können Beschaffungsentscheidungen verzögern, insbesondere bei importierten Systemen.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielten Akkumulationstische und Drehtische im Jahr 2026 einen Anteil von 24,39 % am Markt für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika, während Inline-, Serpentinen- und Massenflussakkumulatoren bis 2032 voraussichtlich mit einem CAGR von 7,92 % wachsen werden.
- Nach Materialtyp hielten Kunststoffbehälter im Jahr 2026 einen Anteil von 57,62 % der Nachfrage im Markt für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika, während Metall und Aluminium bis 2032 voraussichtlich mit einem CAGR von 7,86 % wachsen werden.
- Nach Behälterform entfielen im Jahr 2026 69,84 % der Nachfrage auf Rundbehälter, während Spezial- und Sondergeometriebehälter bis 2032 voraussichtlich mit einem CAGR von 7,59 % wachsen werden.
- Nach Automatisierungsgrad entfielen im Jahr 2026 52,73 % der Nachfrage auf halbautomatische Systeme, während vollautomatische Systeme bis 2032 voraussichtlich mit einem CAGR von 7,81 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2026 55,28 % der Nachfrage auf Getränkehersteller, während Lebensmittel- und Molkereiproduzenten bis 2032 voraussichtlich mit einem CAGR von 7,56 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Anteil von 61,47 % der regionalen Nachfrage, während Argentinien bis 2032 voraussichtlich mit einem CAGR von 7,94 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Getränkeproduktionskapazitäten | +2.0% | Südamerika, konzentriert in Brasilien und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Umstieg von manueller auf automatisierte Sekundärverpackung | +1.6% | Brasilien, Kolumbien, Argentinien | Mittelfristig (2–4 Jahre) |
| Wachstum bei Mehrweg- und Nachfüllbehältern für Getränke | +1.0% | Argentinien, Brasilien, Chile | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach flexiblen Multi-SKU-Abfülllinien | +0.8% | Brasilien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Vorausschauende Wartung und vernetzte Liniensteuerungen | +0.5% | Brasilien, mit Ausstrahlungseffekten auf Argentinien und Kolumbien | Langfristig (≥ 4 Jahre) |
| Lokalisierung der Getränke- und Lohnverpackungsproduktion | +0.4% | Brasilien, Kolumbien, Chile | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Getränkeproduktionskapazitäten
Kapazitätserweiterungen im Getränkebereich schaffen direkte Nachfrage nach End-of-Line-Ausrüstung, da jeder Hochgeschwindigkeitsabfüller Puffer zwischen Abfüllung, Etikettierung und Sekundärverpackung benötigt. HEINEKEN eröffnete im November 2025 seine Brauerei in Passos, Brasilien, nach einer Investition von mehr als 400 Millionen EUR (436 Millionen USD), mit 4 von Krones gelieferten Abfülllinien.[1] Krones berichtete, dass das Projekt Dosen-, Einweg-Glas- und Mehrweg-Glaslinien umfasste, die unterschiedliche Akkumulierungsansätze erfordern. Coca-Cola Andina aktivierte ebenfalls neue Produktionslinien im Jahr 2025 und identifizierte weitere Ausgaben für Mehrwegverpackungen in seinem Investitionsplan für 2026. Diese Projekte wandeln Produktionserweiterungen in Aufträge für Akkumulationstische, Zusammenführer, Spurteiler und zugehörige Steuerungen um. Der Markt für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika profitiert daher, wenn Hersteller Kapazitäten aufbauen, anstatt nur vorhandene Ausrüstung zu ersetzen.
Umstieg von manueller auf automatisierte Sekundärverpackung
Manuelle Sekundärverpackung ist bei kleineren Herstellern nach wie vor weit verbreitet, aber arbeitsintensive Zellen werden mit zunehmender Liniengeschwindigkeit und Formatvielfalt weniger praktikabel. PMMI berichtete, dass 38,9 % der südamerikanischen Verpackungsfachleute die Automatisierung im Jahr 2026 als ihren wichtigsten operativen Bedarf identifizierten. Brasiliens NR-12-Rahmenwerk schreibt Maschinenschutzvorrichtungen vor, die die Kosten für den Erhalt älterer manueller Systeme erhöhen, wenn Geräte modifiziert werden. Die Vorschrift kann eine neue automatisierte Zelle attraktiver machen als eine komplexe Nachrüstung für einen Hersteller, der bereits Schutz- und Sicherheitssteuerungen anspricht. Automatisierung verbessert auch die Konsistenz des Flaschenabstands und der Spurübergabe vor dem Verpacken. Dieser Wandel unterstützt die Nachfrage nach integrierten Akkumulierungsgeräten in Brasilien, Kolumbien und Argentinien.
Wachstum bei Mehrweg- und Nachfüllbehältern für Getränke
Mehrwegformate erfordern mehr Koordination als Einwegverpackungen, da jede Flasche mehrere Verarbeitungsstufen durchläuft, bevor sie wiederbefüllt wird. Reginald Lee eröffnete im Mai 2025 eine Mehrwegverpackungslinie im Wert von 18,5 Millionen USD in Ranelagh, Argentinien, mit einer Kapazität von 18.000 Flaschen pro Stunde. Coca-Cola Andina eröffnete ebenfalls im Februar 2025 ein Mehrwegverpackungswerk in Mendoza. Das Unternehmen meldete eine Mehrwegquote von 45,5 % für Kohlensäuregetränke in Argentinien, was den Betriebsumfang dieses Formats verdeutlicht. Waschmaschinen, Inspektionssysteme, Abfüller und Etikettierer laufen nicht immer mit der gleichen Geschwindigkeit, sodass Pufferzonen Durchflussänderungen ohne manuelle Eingriffe aufnehmen müssen. Diese Anforderung erhöht die Rolle von inspektionskompatiblen Akkumulationstischen und kontrollierten Transfersystemen im Markt für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika.
Nachfrage nach flexiblen Multi-SKU-Abfülllinien
Getränkehersteller betreiben mehr Behältergrößen und Produktvarianten auf derselben physischen Linie. Diese Veränderung verlagert Kaufentscheidungen von maximaler Festgeschwindigkeit hin zu zuverlässiger Formathandhabung und schnelleren Übergängen. KHS lieferte Fruki Bebidas in Brasilien eine PET-Abfülllinie, die Formate von 0,5 Litern bis 2,0 Litern mit Geschwindigkeiten von bis zu 52.000 Flaschen pro Stunde verarbeitet. Solche Betriebsanforderungen begünstigen Inline- und Massenflussarchitekturen, die tiefere Puffer als einfache Drehtische bieten. Sidel präsentierte auf der Fispal Tecnologia 2026 flexible aseptische Konfigurationen für Produkte wie Milch, Cappuccino, Proteingetränke und Isotonics. Der Markt für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika kann davon profitieren, wenn Hersteller Akkumulierungsgeräte spezifizieren, die verschiedene Formate statt eines einzigen, stabilen Gebindes unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für vollständige End-of-Line-Zellen | -1.8% | Südamerika, am stärksten für mittelständische Hersteller in Brasilien und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Importabhängigkeit und Währungsvolatilität | -1.4% | Argentinien, mit Ausstrahlungseffekten auf Brasilien und Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Mangel an Automatisierungs-Integrationstechnikern | -0.7% | Brasilien, Argentinien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Fragmentierte regionale Kundendienst-Abdeckung | -0.5% | Peru, Chile, Rest Südamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eine vollständige Akkumulier- und Kollationierzelle erfordert Ausgaben für Förderer, Steuerungen, Sicherheitssysteme, Integration und Inbetriebnahme. Diese Kosten wirken sich stärker auf mittelgroße Hersteller aus, die viele Abfüllstandorte in der Region repräsentieren. Diese Unternehmen müssen oft zwischen der Investition in einen Abfüller und der Investition in End-of-Line-Ausrüstung im selben Budgetzyklus wählen. Der Abfüller erhält in der Regel Priorität, da er die Produktion direkt steigert. Kapitalbeschränkungen können die Modernisierung an mittelgroßen Industriestandorten einschränken, insbesondere wenn die Maschinenfinanzierung Sicherheiten erfordert. Das daraus resultierende Investitionsmuster begünstigt kontinuierliche Upgrades durch größere Abfüller, während kleinere Betreiber die Automatisierung möglicherweise aufschieben oder begrenzte Nachrüstungen durchführen. Diese Kostenstruktur hält die Nachfrage nach modularen und phasenweisen Installationen im Markt für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika relevant.
Viele Hochdurchsatzsysteme werden von OEMs geliefert, die Geräte in EUR oder USD bepreisen, während Kunden Einnahmen in lokalen Währungen erzielen. Dies setzt Käufer Schwankungen des argentinischen Peso, des brasilianischen Real und des kolumbianischen Peso zwischen den Phasen der Angebotsstellung, Finanzierung und Importabwicklung aus. Währungsbewegungen können Entscheidungen verzögern, selbst wenn ein klarer Betriebsbedarf für die Ausrüstung besteht. Argentiniens Importverfahren fügen einen weiteren Unsicherheitspunkt für Maschinenkäufer hinzu, die auf Überseeversorgung angewiesen sind. Brasilianische Hersteller können einige Risiken durch BRL-denominierte Verträge reduzieren, aber ihre Portfolios entsprechen nicht immer den Leistungsanforderungen der schnellsten Linien. Der Markt für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika ist daher anfällig für Beschaffungszyklen, die eher den Finanzierungs- und Wechselkursbedingungen als dem Fabrikbedarf allein folgen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
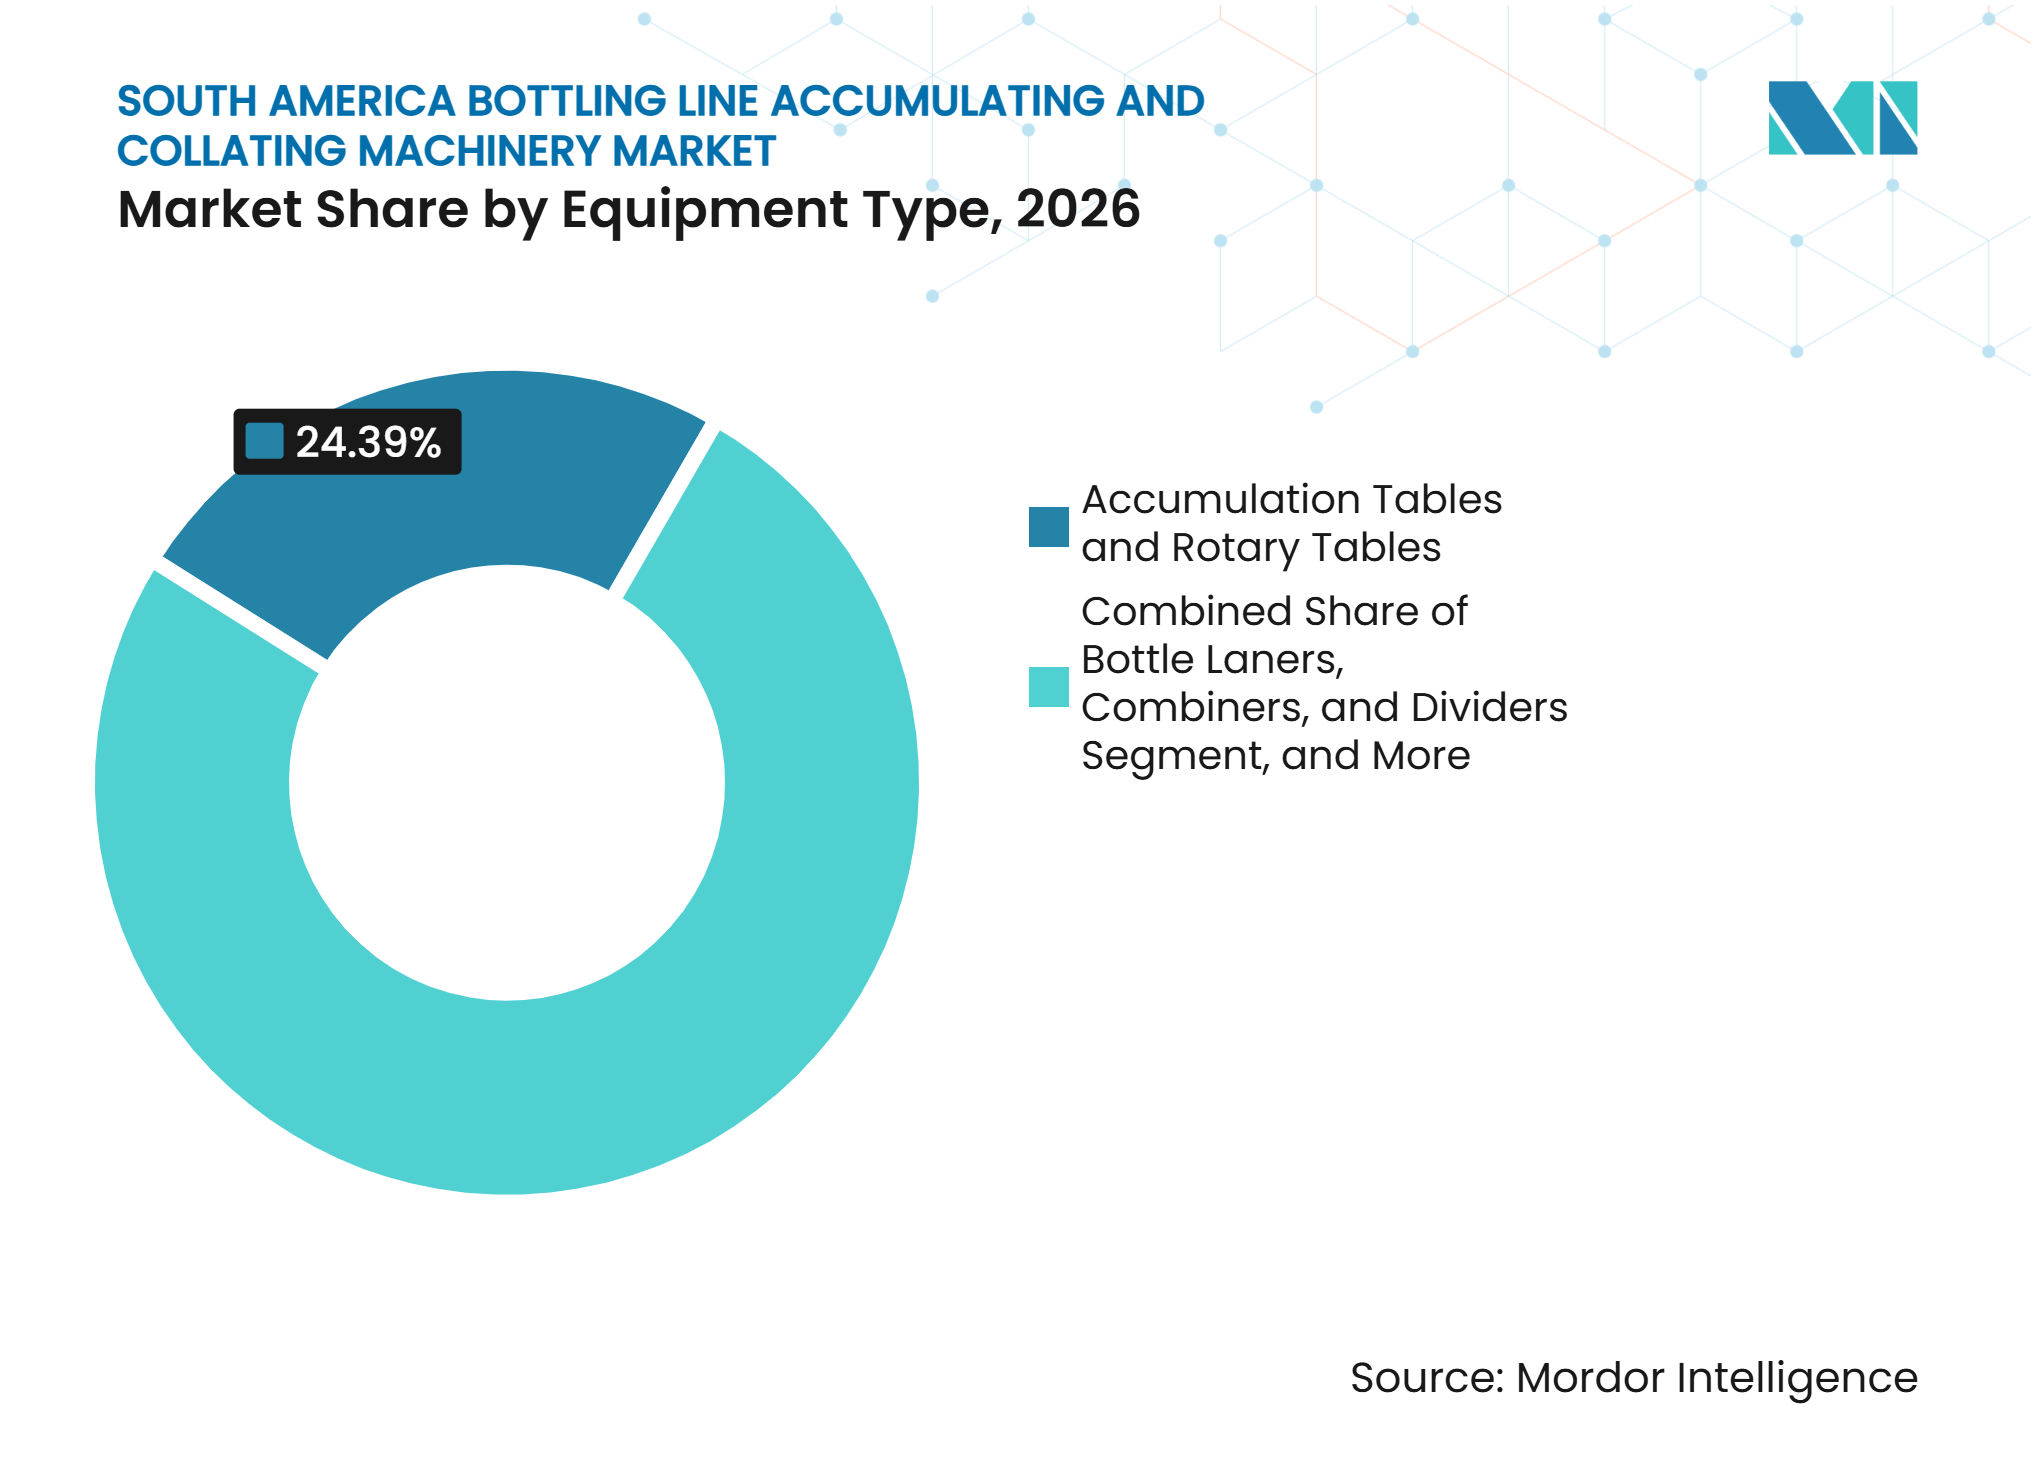
Fortschrittliche Akkumulatoren unterstützen Hochgeschwindigkeits- und MultiformatbetriebAkkumulationstische und Drehtische hielten im Jahr 2026 einen Anteil von 24,39 % der regionalen Nachfrage. Ihre etablierte Rolle als Einstiegslösung unterstützt die Einführung in mittelgroßen Getränke-, Lebensmittel- und Konsumgüteranlagen. Mechanische Einfachheit macht diese Systeme leichter zu halbautomatischen Zuführanordnungen hinzuzufügen. Sie haben auch niedrigere Anfangskosten als komplexere Akkumulierungslayouts. Hersteller setzen sie ein, wo der Behälterfluss stabil ist und Umrüstungen begrenzt sind. Eigenständige Kollatoren und Gruppiersysteme adressieren nachgelagerte Packformationsanforderungen. Bidirektionale und rezirkulierende Akkumulatoren bieten mehr Puffertiefe, wo das Linienlayout eine Rezirkulation ermöglicht. Alpine-, Spiral- und Vertikalakkumulatoren sind relevant, wo der Anlagenplatzbedarf oder mehrstöckige Produktionsbedingungen den horizontalen Raum einschränken.
Inline-, Serpentinen- und Massenflussakkumulatoren werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,92 % wachsen. Diese Architekturen eignen sich gut für Hochgeschwindigkeits-, gemischte SKU-Betriebe, bei denen ein Drehtisch keine ausreichende Puffertiefe bieten kann. Neue Greenfield-Abfülllinien benötigen Ausrüstung, die den Durchsatz schützt, wenn nachgelagerte Verpackungs- oder Etikettiervorgänge kurzzeitig verlangsamen. Die Systeme können auch einen besseren Produktfluss durch komplexe Linienpfade unterstützen. Flaschenspurführungen, Zusammenführer und Spurteiler bleiben notwendig, wenn Hersteller nach dem Abfüllen Sekundärverpackungen hinzufügen. PMMI berichtete, dass südamerikanische Betriebe zunehmend integrierten Linienkonfigurationen gegenüber eigenständigen Maschinen Priorität einräumen. Diese Betriebspräferenz unterstützt Lieferanten, die Akkumulierung, Förderung und Steuerungen über die gesamte Linie koordinieren können. Die Gerätekategorie gibt Käufern auch eine Möglichkeit, Unterbrechungen zu reduzieren, ohne den Abfüller selbst zu ersetzen.



Nach Materialtyp:
Kunststoffbehälter führen, während Metall und Aluminium an Bedeutung gewinnenKunststoffbehälter hielten 2026 einen Anteil von 57,62 % an der werkstoffbezogenen Nachfrage. PET wird in ganz Südamerika häufig für kohlensäurehaltige Erfrischungsgetränke, Wasser und alkoholfreie Fertiggetränke eingesetzt. Sein geringes Gewicht und die gleichmäßige zylindrische Form passen zu vielen bestehenden Förder- und Akkumulierungskonfigurationen. Diese breite installierte Basis stützt die anhaltende Nachfrage nach Anlagen, die auf die Handhabung von PET-Flaschen ausgelegt sind. Glas bleibt für Mehrweggetränke und Premium-Spirituosen bedeutsam, wo die Handhabungstoleranzen anspruchsvoller sein können. Karton- und Verbundbehälter halten die Nachfrage in Molkerei- und Saftanwendungen aufrecht. Jedes Behältermaterial beeinflusst die Liniengeschwindigkeit, die Stabilität sowie die Gestaltung von Führungen und Übergabepunkten. Diese Anforderungen machen werkstoffspezifisches Engineering im südamerikanischen Markt für Akkumulierungs- und Kollationierungsmaschinen in Abfüllanlagen weiterhin bedeutsam.
Metall und Aluminium werden voraussichtlich bis 2032 mit einer CAGR von 7,86 % wachsen. Diese Entwicklung spiegelt den zunehmenden Einsatz von Aluminiumdosen bei Premium-Getränken und Sprudelwasser wider. Die Brauerei Passos von HEINEKEN nahm ihren Betrieb mit einer dedizierten Hochgeschwindigkeits-Abfülllinie für Dosen auf. Coca-Cola FEMSA eröffnete im Mai 2026 im Rahmen seiner südamerikanischen Expansion seine erste Dosenproduktionslinie in Uruguay. COCA-COLA FEMSA Grupo RFK erweiterte zudem die Dosenlinienkapazität in seiner Anlage in Paraná. Hochdurchsatz-Dosenlinien benötigen eine kontrollierte Akkumulierung, da ein manuelles Puffermanagement bei ihrer Betriebsgeschwindigkeit keinen stabilen Materialfluss aufrechterhalten kann. Die INMETRO-Anforderungen Brasiliens an Verpackungsqualität und Rückverfolgbarkeit unterstützen ebenfalls eine diszipliniertere Prozesssteuerung an diesen Linien.
Nach Behälterform:
Rundformate bleiben Standard, während Sonderformen expandierenRundbehälter hielten im Jahr 2026 einen Anteil von 69,84 % der Nachfrage. Ihre Dominanz spiegelt die Betriebseffizienz kreisförmiger Behälter in gängigen Getränkeanwendungen wider. Kreissymmetrie kann den Förderverschleiß reduzieren und die Spurhandhabung vereinfachen. Drehtische können effizient über eine breite Palette von Durchmessern für runde PET- und Glasflaschen betrieben werden. Das Format reicht von Einzel-PET bis zur 2-Liter-Mehrwegglasflasche. Diese Vielseitigkeit macht Rundbehälter zur praktischen Wahl für Hochvolumenbetriebe. Nicht-runde und geformte Behälter dienen Premium-Körperpflege-, Spirituosen- und Speziallebensmittelanwendungen. Ihr differenziertes Erscheinungsbild kann die Markenpositionierung unterstützen, erfordert aber eine sorgfältigere Handhabung durch die Linie.
Spezial- und Sondergeometriebehälter werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,59 % wachsen. Craft-Getränke- und Functional-Food-Marken verwenden markante Verpackungen, um Produkte im Einzelhandel zu differenzieren. Diese Formen können schwieriger zu stabilisieren, zusammenzuführen und auszurichten sein als runde Flaschen. Sidel hob auf der Fispal Tecnologia 2026 Systeme hervor, die in einer einzigen Produktionsschicht zwischen runden und nicht-runden Formaten wechseln können. Diese Fähigkeit kann den Bedarf an separaten dedizierten Linien reduzieren, wenn Hersteller Spezial-SKUs einführen. Akkumulierungssysteme für unregelmäßige Geometrien benötigen oft aktive Ausrichtungssteuerung statt passiver Lagerung. Die Anforderung schafft Nachfrage nach softwareintegrierten Steuerungen und höherwertigem Linienengineering. Sie macht auch Lieferanten mit Formatexpertise für Hersteller relevanter, die häufige Produkteinführungen anstreben.
Nach Automatisierungsgrad:
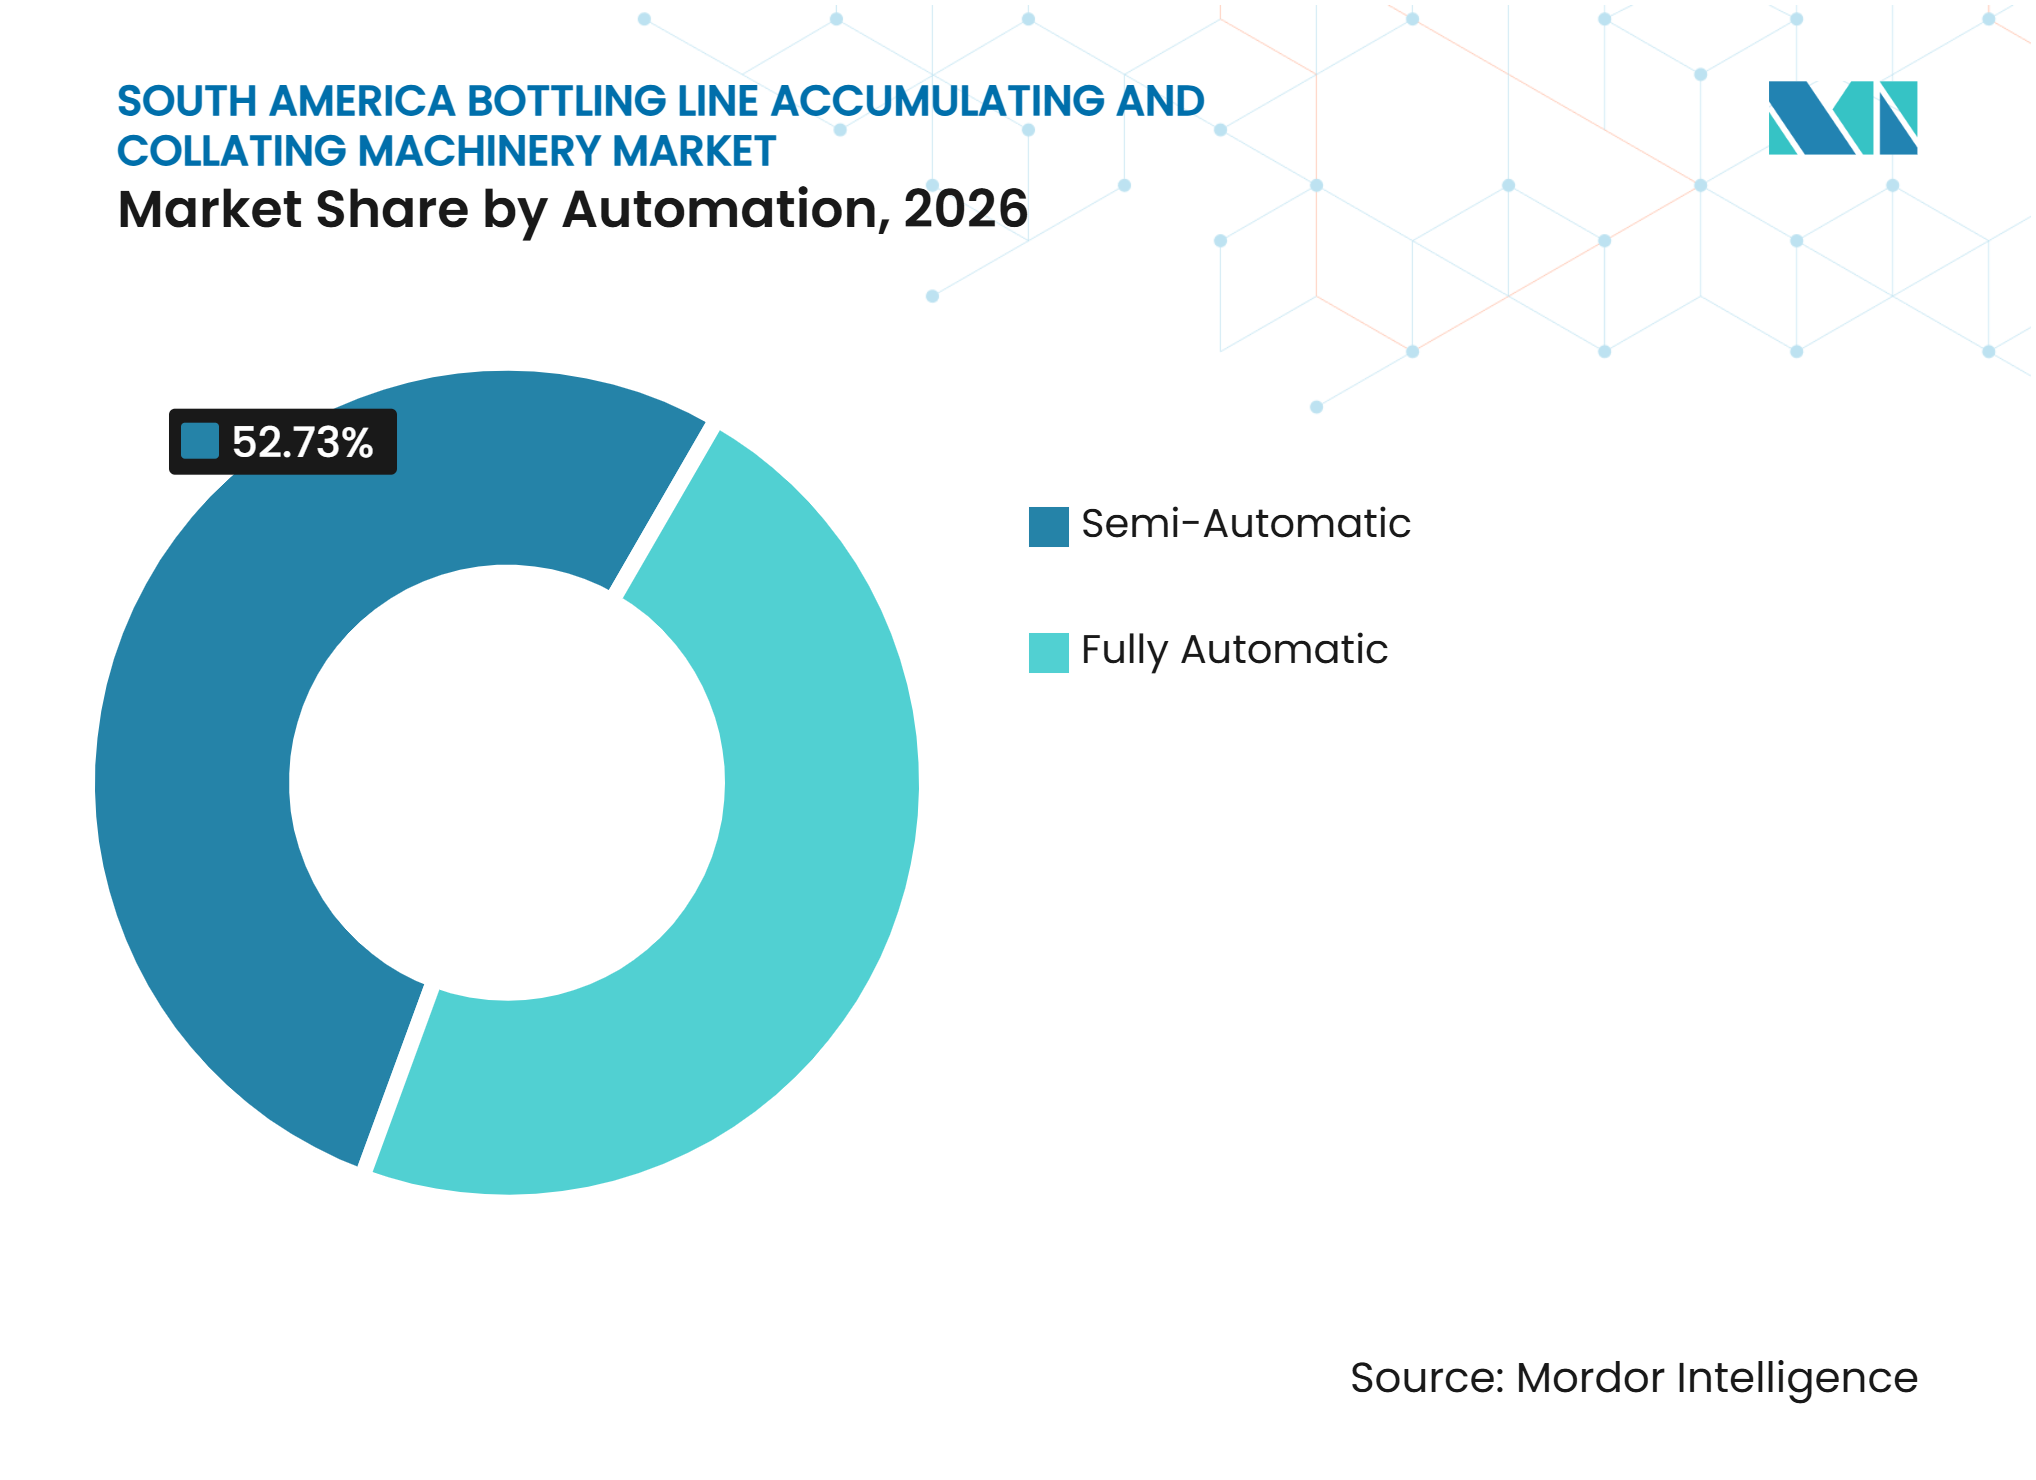
Vollautomatische Systeme gewinnen durch digitale Integration an DynamikHalbautomatische Systeme entfielen im Jahr 2026 auf 52,73 % der Nachfrage. Der Anteil spiegelt die große installierte Basis teilweise modernisierter Linien in der Region wider. Bediener verwalten Puffer und Transfers an bestimmten Interventionspunkten in vielen Anlagen noch manuell. Dieser Ansatz ermöglicht es mittelständischen Herstellern, begrenztes Kapital auf Abfüllung und Primärverpackung zu lenken. Er kann auch die Kosten für eine vollständige End-of-Line-Integration aufschieben. Brasiliens NR-12-Anforderungen schränken den Bereich manueller Eingriffe ein, der bei aufgerüsteten Maschinen praktikabel ist. Die Compliance-Faktoren erhöhen den Wert sichererer Layouts und kontrollierter Transfersysteme. Halbautomatische Ausrüstung bleibt dennoch relevant, wo Produktionsvolumen und Formate stabil sind.
Vollautomatische Systeme werden bis 2032 voraussichtlich mit einem CAGR von 7,81 % wachsen. Eine über IEEE ETCM veröffentlichte Studie ergab, dass ein IoT-integriertes Programm die OEE um 15,53 Prozentpunkte steigerte und die mittlere Zeit zwischen Ausfällen innerhalb eines Betriebsjahres von 12 Stunden auf 20 Stunden verbesserte. Diese Leistungsergebnisse verbessern die wirtschaftliche Grundlage für Systeme, die vernetzte Steuerungen und vorausschauende Wartung nutzen. Vollautomatische Systeme reduzieren die Abhängigkeit von manuellem Puffermanagement, wenn Linien komplexer werden. Sie liefern auch Daten, die eine schnellere Reaktion auf Stopps und Formatwechsel unterstützen können. Die Branche für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika bewegt sich daher auf Ausrüstung zu, die mechanische Handhabung mit vernetzten Steuerungsfunktionen kombiniert.

Nach Endnutzer:
Getränkehersteller führen, während Lebensmittel- und Molkereiproduzenten Nachfrage aufbauenGetränkehersteller entfielen im Jahr 2026 auf 55,28 % der Endnutzernachfrage. Ihre Position spiegelt Dauerflussbetriebe wider, die Geschwindigkeitsunterschiede zwischen Abfüllung, Etikettierung und Sekundärverpackung managen müssen. Akkumulierungsausrüstung hilft, eine lokale Störung daran zu hindern, die gesamte Linie zu stoppen. Getränkeanlagen arbeiten auch mit hohen Geschwindigkeiten, bei denen Puffertiefe unerlässlich ist. Pharmazeutische, Körperpflege-, Chemie- und andere Nutzer machen den Rest der Nachfrage aus. Diese Nutzer haben ihre eigenen Verpackungs- und Compliance-Anforderungen. ANVISA-Richtlinien für pharmazeutische Verpackungen tragen zum Bedarf an kontrollierter Handhabung und automatisierten Prozessen bei. Die Endnutzerbasis erstreckt sich daher über Getränke hinaus, auch wenn Getränkehersteller die grßte Nachfragequelle bleiben.
Lebensmittel- und Molkereiproduzenten werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,56 % wachsen. Einzelportionspackungen und breitere Produktpaletten erhöhen die Komplexität von Lebensmittel- und Molkereilinien. Nestlé Brasil kündigte 450 Millionen BRL (83,49 Millionen USD) für eine Produktionserweiterung im Jahr 2025 an, einschließlich neuer Getränkelinien und Palettierinfrastruktur. Tetra Pak führte seine Factory-OS-Plattform in Peru und anderen südamerikanischen Märkten ein, um vernetzte Anlagenbetriebe zu unterstützen.[2] Lebensmittelhersteller, die integriertes Produktionsmanagement nutzen, benötigen Ausrüstung mit kompatiblen Datenschnittstellen. Diese Anforderung unterstützt Akkumulierungssysteme, die Leistungs- und Zustandsdaten mit Anlagenplattformen teilen können. Molkerei- und Lebensmittelanwendungen verwenden auch Materialien und Formen, die eine zuverlässige Produkthandhabung erfordern. Diese Bedingungen erweitern die adressierbare Chance für den Markt für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika.
Geografische Analyse
Brasilien
Brasilien hielt im Jahr 2026 einen Anteil von 61,47 % der Marktgröße für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika. Das Land hat die größte Konzentration von Hochgeschwindigkeitsabfülllinien und eine erhebliche Getränkeproduktionsbasis in der Region. Grupo RFK eröffnete im Juli 2026 eine Anlage im Wert von 400 Millionen BRL (68 Millionen USD) in Paraná, die mit Krones entwickelt wurde und bis zu 2 Millionen Einheiten pro Tag produzieren soll.[3] Das Unternehmen erklärte, dass die Anlage KI-basiertes Produktionsmanagement nutzt und eine 90%ige Betriebseffizienz anstrebt. Coca-Cola Andina fügte Produktionslinien hinzu und plante weitere Investitionen in Mehrwegverpackungen in Brasilien. Großprojekte schaffen Nachfrage nach Akkumulier-, Kollationier- und Steuerungssystemen, die der Leistung neuer Abfüller entsprechen. ANVISA- und NR-12-Regulierungsanforderungen unterstützen kapitalintensive Lösungen, die Hygiene, Sicherheit und Betriebswiederholbarkeit verbessern. Lieferanten, die lokale Inbetriebnahme, Ersatzteile und Integrationsunterstützung bereitstellen können, haben einen klaren Vorteil im Markt für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika.
Argentinien
Argentinien wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,94 % wachsen. Mehrweg- und Nachfüllverpackungen sind der zentrale Treiber neuer Linieninvestitionen im Land. Reginald Lee eröffnete im Mai 2025 eine Mehrweglinie im Wert von 18,5 Millionen USD in Ranelagh mit einer Kapazität von 18.000 Flaschen pro Stunde. Coca-Cola Andina eröffnete ebenfalls im Februar 2025 eine Mehrwegverpackungsanlage in Mendoza. Mehrwegflaschen müssen mit unterschiedlichen Betriebsraten durch Wasch-, Inspektions-, Abfüll- und Etikettiersysteme bewegt werden. Akkumulierungspuffer spielen daher eine größere Rolle als in einer einfachen Einweglinie. Die von Coca-Cola Andina für Kohlensäuregetränke gemeldete Mehrwegquote von 45,5 % zeigt, dass das Land eine entwickelte Basis für dieses Betriebsmodell hat. Importlizenzierung und Währungsbedingungen bleiben Compliance- und Beschaffungsüberlegungen für Gerätekäufer. Servicefähigkeit und lokale Unterstützung können entscheidend werden, wenn Liefer- und Inbetriebnahmezeiten unsicher sind. Diese Bedingungen machen Mehrweglinienprojekte zu einem wesentlichen Wachstumstreiber für den Markt für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika.
Kolumbien, Chile, Peru und der Rest Südamerikas
Kolumbien, Chile, Peru und der Rest Südamerikas bieten breitere Chancen, da mittelständische Abfüller bedeutendere End-of-Line-Automatisierungsinvestitionen tätigen. Chiles Wein- und Spirituosenexportaktivität unterstützt die Nachfrage nach Ausrüstung, die Glasbehälter mit konsistenter Steuerung handhaben kann. Vidrala erwarb im März 2026 Cristalerías Toro und stärkte damit seine Position in der Glasverpackung in Chile. Die Transaktion kann eine standardisiertere Glasversorgung und Investitionen in eine höhere Durchsatzhandhabung unterstützen. In Peru erhöhte ein IoT-basiertes Wartungsprogramm die Maschinenverfügbarkeit um 8,71 % und reduzierte ungeplante Ausfallzeiten um 68,68 %. Diese Betriebsverbesserungen unterstützen die Einführung von Systemen mit Überwachungs- und vorausschauenden Wartungsfunktionen. Coca-Cola FEMSA eröffnete im Mai 2026 eine Dosenproduktionslinie in Uruguay und fügte damit lokale Fertigungskapazitäten für sein Portfolio hinzu. Die Mischung aus Glas-, Dosen- und Lebensmittelanwendungen schafft vielfältige Nachfrage, während eine schwächere Kundendienst-Abdeckung außerhalb der wichtigsten Zentren Raum für Distributoren und serviceorientierte Marktteilnehmer lässt. Diese Vielfalt erweitert den Markt für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika über seine zwei größten nationalen Märkte hinaus.
Wettbewerbslandschaft
Marktkonzentration
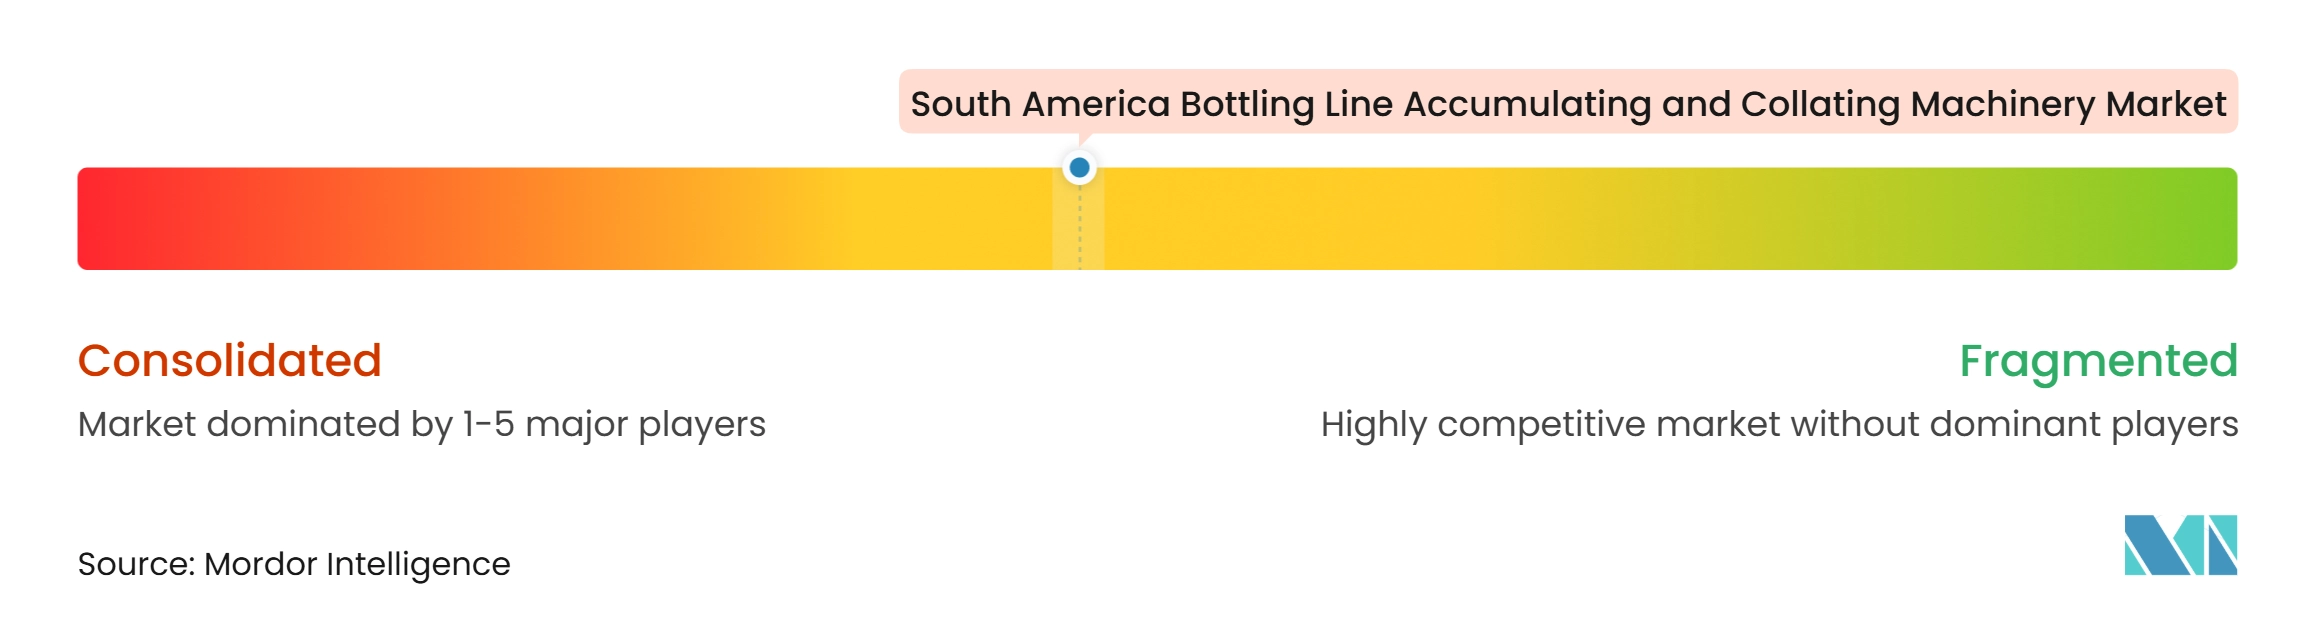
Der Markt für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika ist im Hochpreissegment mäßig konsolidiert und im mittleren Marktsegment fragmentiert. Krones, KHS und Sidel haben starke Positionen bei großen Getränkekonten, da sie Verpackung, Akkumulierung und Kollationierung mit Abfüll- und Etikettiersystemen kombinieren können. Ein integriertes Angebot reduziert die Anzahl der Schnittstellen, die ein Abfüller während der Installation und Inbetriebnahme verwalten muss. Krones lieferte alle 4 Abfülllinien für HEINEKENs Brauerei in Passos, einschließlich Dosen- und Mehrweg-Glasanwendungen.[4] Das Projekt zeigt, wie OEMs ihre Rolle rund um eine vollständige Linie statt eines eigenständigen Maschinenverkaufs aufbauen können. Digitale Datenaufzeichnung und OEE-Analyse sind zunehmend Teil der Projektspezifikationen. ISO 11161 spielt auch in Ausschreibungsgesprächen eine Rolle, da es die Sicherheit integrierter Maschinensysteme adressiert.
KHS nutzt Liniengeschwindigkeit, Formatbreite und Ressourceneffizienz, um bei Projekten zu konkurrieren, die eine flexible PET-Handhabung benötigen. Seine Fruki-Bebidas-Installation in Brasilien arbeitet über 0,5-Liter- und 2,0-Liter-Formate und kann bis zu 52.000 Flaschen pro Stunde produzieren. Sidel fördert aseptische und Multiformatlinienkonfigurationen für Getränkekategorien mit unterschiedlichen Produkt- und Verpackungsanforderungen. Diese Angebote legen Wert auf flexible Akkumulier- und Transferausrüstung statt auf reine Festgeschwindigkeitsförderung. Lieferanten, die Maschinen mit Steuerungen kombinieren, können einen stärkeren Fall für Betriebszeit und Formatmanagement machen. Sie müssen auch eine sichere Integration über mehrere Maschinen hinweg nachweisen. Große Abfüller können diese Lieferanten bevorzugen, wenn sie eine einzige für die Linienleistung verantwortliche Partei schätzen.
Brasilianische Hersteller, darunter Zegla, Robopac Brasil und Indumak, konkurrieren am direktesten bei Nachrüstungen und eigenständigen Projekten. Ihre lokale Präsenz kann BRL-denominierte Verträge, schnelleren Zugang zu Ersatzteilen und kürzere Inbetriebnahmezeiten bieten. Kolumbien, Chile und Peru werden von ansässigen Anwendungsingenieuren und bevorrateten Ersatzteillagern weniger gut bedient. Diese Lücke schafft eine Chance für regionale Distributoren, den Vor-Ort-Servicebereich auszubauen. Der Wettbewerb im Markt für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika wird sich voraussichtlich auf Integrationsqualität, Servicereaktionsfähigkeit, Finanzierungskonditionen und die Fähigkeit konzentrieren, mehr Formate auf einer einzigen Linie zu handhaben.
Branchenführer im Markt für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika
-
Krones AG
-
KHS GmbH
-
Sidel Group
-
Sàrl SACMI Cooperativa Meccanici Imola S.C.
-
Barry-Wehmiller Companies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika-Markt für Akkumulierungs- und Kollationierungsmaschinen in Abfüllanlagen Unternehmen in diesem Bericht
- Krones AG
- KHS GmbH
- Sidel Group Sàrl
- SACMI Cooperativa Meccanici Imola S.C.
- Barry-Wehmiller Companies, Inc.
- OCME S.r.l.
- SMI S.p.A.
- ProMach, Inc.
- Coesia S.p.A.
- Syntegon Technology GmbH
- OPTIMA packaging group GmbH
- Robopac Brasil Indústria e Comércio Ltda.
- Zegla Indústria e Comércio de Máquinas Ltda.
- Sanmartin do Brasil Equipamentos Industriais Ltda.
- Tecna Engenharia de Máquinas Ltda.
- Indumak Máquinas e Equipamentos Ltda.
- FTM Packaging Solutions Corp.
- ISP Latinoamérica S.A.
- Nercon, Inc.
- Arrowhead Systems, Inc.
- Hartness International, Inc.
- Intralox, L.L.C.
- Ambaflex International B.V.
- Hytrol Conveyor Company, Inc.
Neueste Industrielle Entwicklungen in Südamerika-Markt für Akkumulierungs- und Kollationierungsmaschinen in Abfüllanlagen
- September 2026: Die italienische Verpackungsgruppe Goglio erwarb über ihre Tochtergesellschaft Mega Goglio 100 % des brasilianischen Verpackungsherstellers Cristal Embalagens in Santa Catarina, um ihren industriellen Fußabdruck in Südamerika zu erweitern. Dies stärkt regionale Lieferketten und erhöht die lokale Nachfrage nach automatisierten nachgelagerten Kollationier-, Multipacker-Gruppierungs- und End-of-Line-Handhabungssystemen.
- Juli 2026: Grupo RFK eröffnete seine 400 Millionen BRL (68 Millionen USD) teure Produktionsanlage in São José dos Pinhais, Paraná, die mit Krones entwickelt wurde, 300.000 Quadratmeter umfasst und bis zu 2 Millionen Einheiten pro Tag produziert. Die Anlage verdoppelt die Dosenlinienkapazität, steigert die PET-Produktion um 70 % und strebt durch KI-basiertes Produktionsmanagement eine 90%ige Betriebseffizienz an.
- Mai 2026: Coca-Cola FEMSA kündigte 51 Millionen USD für das Verteilzentrum Nuevo Norte in Argentinien an, das zu 100 % mit Eigenenergie betrieben wird, und gab gleichzeitig die Eröffnung seiner ersten Dosenproduktionslinie in Uruguay mit einer Investition von 8,5 Millionen USD bekannt, die eine vollständige lokale Dosenproduktion für sein südamerikanisches Portfolio ermöglicht.
- Mai 2026: Krones AG präsentierte Abfüll-, Intralogistik- und PET-Recyclingsysteme der nächsten Generation auf der interpack 2026 (5.–11. Mai) und der Plastics Recycling LATAM (17.–18. Mai). Das Unternehmen stellte modulare Akkumulierungspuffer, intelligente Förderung und rPET-fähige Handhabungslösungen direkt lateinamerikanischen Getränkeabfüllern vor, die eine höhere Linieneffizienz und Compliance mit Kreislaufverpackungen anstreben.
Berichtsumfang des Markts für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika
Der Markt für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika umfasst Ausrüstung, die in Abfülllinien eingesetzt wird, um den Produktfluss zu steuern, Produktionsunterbrechungen zu reduzieren und Flaschen oder Behälter für nachgelagerte Verpackungsprozesse zu organisieren. Diese Maschinen umfassen Akkumulierungssysteme, die Produkte vorübergehend zwischen Produktionsstufen halten, und Kollationierungssysteme, die Produkte in vordefinierten Mustern für effizientes Verpacken, Etikettieren und Palettieren anordnen.
Der Marktbericht über Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika ist segmentiert nach Gerätetyp (Bidirektionale und rezirkulierende Akkumulatoren, Alpine-, Spiral- und Vertikalakkumulatoren, Inline-, Serpentinen- und Massenflussakkumulatoren, Eigenständige Kollatoren und Gruppiersysteme, Flaschenspurführungen, Zusammenführer und Teiler, Akkumulationstische und Drehtische sowie Sonstige Gerätetypen), Materialtyp (Kunststoff, Glas, Metall und Aluminium sowie Karton- und Verbundbehälter), Behälterform (Rundbehälter, Nicht-runde/geformte Behälter sowie Spezial- und Sondergeometriebehälter), Automatisierungsgrad (Halbautomatisch und Vollautomatisch), Endnutzer (Getränkehersteller, Lebensmittel- und Molkereiproduzenten, Pharmazeutische und Gesundheitsproduzenten, Körperpflege- und Kosmetikproduzenten, Chemie- und Haushaltsprodukthersteller sowie Sonstige Endnutzer) und Geografie (Brasilien, Argentinien, Kolumbien, Chile, Peru und Rest Südamerikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bidirektionale und rezirkulierende Akkumulatoren |
| Alpine-, Spiral- und Vertikalakkumulatoren |
| Inline-, Serpentinen- und Massenflussakkumulatoren |
| Eigenständige Kollatoren und Gruppiersysteme |
| Flaschenspurführungen, Zusammenführer und Teiler |
| Akkumulationstische und Drehtische |
| Sonstige Gerätetypen |
| Kunststoff |
| Glas |
| Metall und Aluminium |
| Karton- und Verbundbehälter |
| Rundbehälter |
| Nicht-runde/geformte Behälter |
| Spezial- und Sondergeometriebehälter |
| Halbautomatisch |
| Vollautomatisch |
| Getränkehersteller |
| Lebensmittel- und Molkereiproduzenten |
| Pharmazeutische und Gesundheitsproduzenten |
| Körperpflege- und Kosmetikproduzenten |
| Chemie- und Haushaltsprodukthersteller |
| Sonstige Endnutzer |
| Brasilien |
| Argentinien |
| Kolumbien |
| Chile |
| Peru |
| Rest Südamerikas |
| Nach Gerätetyp | Bidirektionale und rezirkulierende Akkumulatoren |
| Alpine-, Spiral- und Vertikalakkumulatoren | |
| Inline-, Serpentinen- und Massenflussakkumulatoren | |
| Eigenständige Kollatoren und Gruppiersysteme | |
| Flaschenspurführungen, Zusammenführer und Teiler | |
| Akkumulationstische und Drehtische | |
| Sonstige Gerätetypen | |
| Nach Materialtyp | Kunststoff |
| Glas | |
| Metall und Aluminium | |
| Karton- und Verbundbehälter | |
| Nach Behälterform | Rundbehälter |
| Nicht-runde/geformte Behälter | |
| Spezial- und Sondergeometriebehälter | |
| Nach Automatisierungsgrad | Halbautomatisch |
| Vollautomatisch | |
| Nach Endnutzer | Getränkehersteller |
| Lebensmittel- und Molkereiproduzenten | |
| Pharmazeutische und Gesundheitsproduzenten | |
| Körperpflege- und Kosmetikproduzenten | |
| Chemie- und Haushaltsprodukthersteller | |
| Sonstige Endnutzer | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Rest Südamerikas |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika?
Die Marktgröße für Abfülllinien-Akkumulier- und Kollationiermaschinen in Südamerika beträgt im Jahr 2026 61,52 Millionen USD und soll bis 2032 einen Wert von 93,24 Millionen USD erreichen, bei einem CAGR von 7,11 % von 2027 bis 2032.
Welcher Gerätetyp führt die Nachfrage in Südamerika an?
Akkumulationstische und Drehtische führen die Nachfrage mit einem Anteil von 24,39 % im Jahr 2026 an, unterstützt durch niedrigere Einstiegskosten und Kompatibilität mit halbautomatischen Linien.
Welches Behältermaterial treibt die Geräteanforderungen an?
Kunststoffbehälter halten im Jahr 2026 einen Anteil von 57,62 % der Nachfrage nach Materialtyp, während Metall und Aluminium bis 2032 voraussichtlich am schnellsten mit einem CAGR von 7,86 % wachsen werden.
Warum gewinnen vollautomatische Systeme an Akzeptanz?
Vollautomatische Systeme werden bis 2032 voraussichtlich mit einem CAGR von 7,81 % wachsen, da vernetzte Steuerungen und vorausschauende Wartung die Betriebszeit verbessern und manuelle Eingriffe reduzieren können.
Welches Land wird voraussichtlich am schnellsten wachsen?
Argentinien wird bis 2032 voraussichtlich mit einem CAGR von 7,94 % wachsen, unterstützt durch Investitionen in Mehrweg- und Nachfüllgetränkeverpackungslinien.