
Tamaño y Participación del Mercado de Maquinaria de Acumulación y Agrupación para Líneas de Embotellado de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 61.52 Millones de dólares |
| Tamaño del Mercado (2027) | 66.13 Millones de dólares |
| Tamaño del Mercado (2032) | 93.24 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.11 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Maquinaria de Acumulación y Agrupación para Líneas de Embotellado de América del Sur por Mordor Intelligence
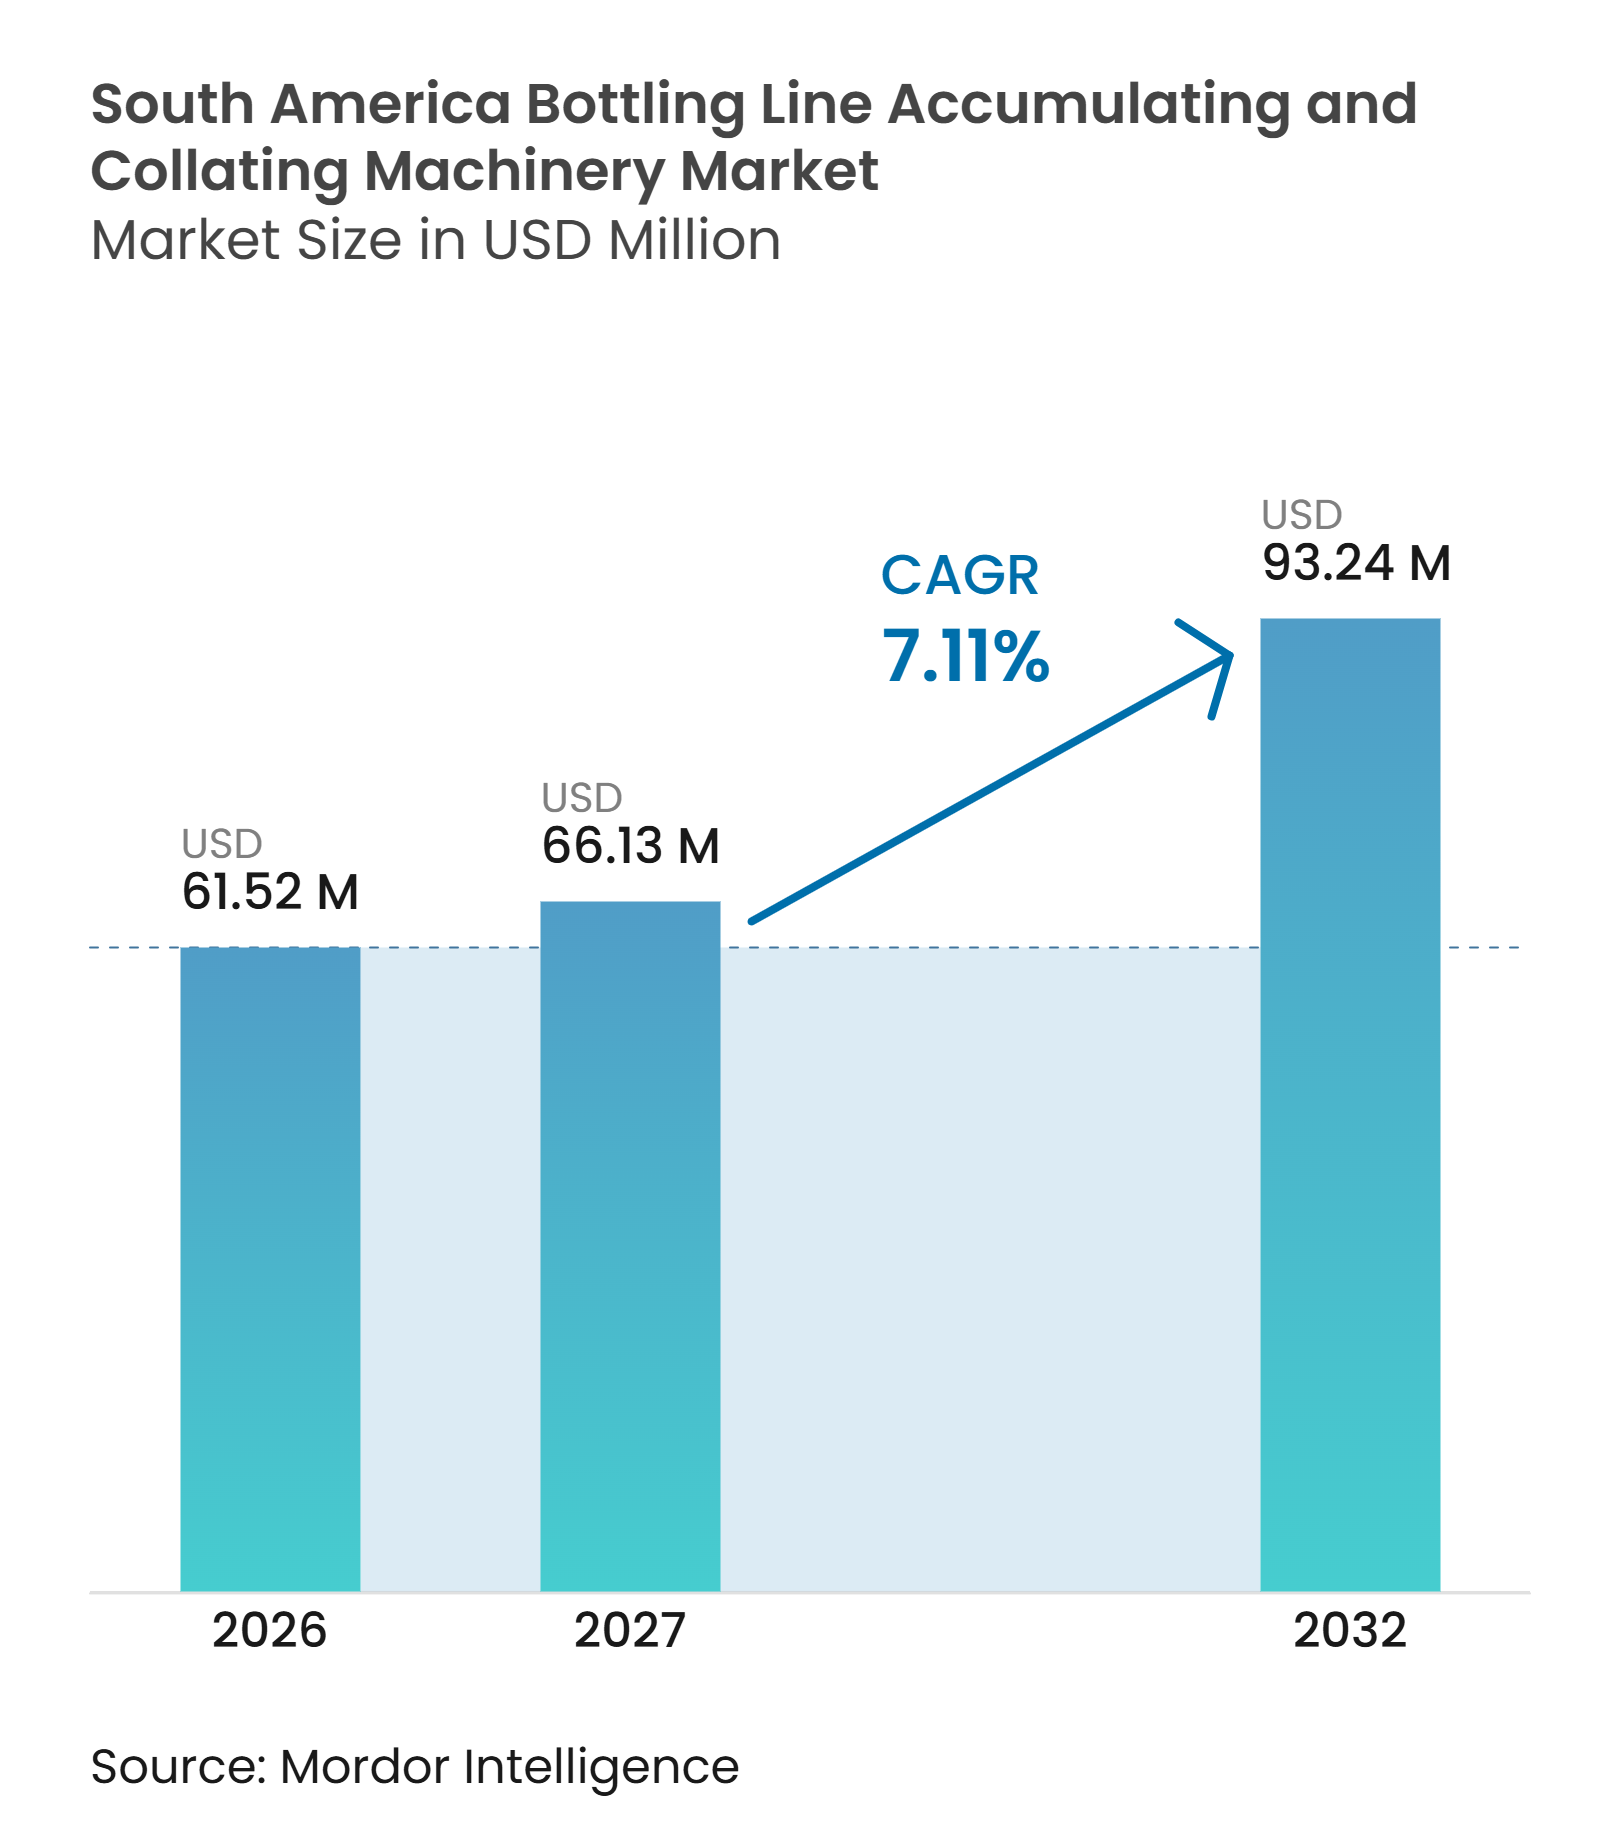
El tamaño del mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur fue valorado en 61,52 millones de USD en 2026 y se prevé que alcance los 93,24 millones de USD para 2032, a un CAGR del 7,11% durante 2027-2032. El mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur está respaldado por inversiones en líneas de llenado de bebidas más rápidas, que requieren amortiguadores, control de carriles y equipos de agrupación para mantener una producción continua. El envasado retornable añade necesidades de equipos porque las botellas pasan por lavado, inspección, llenado, etiquetado y empaque a diferentes velocidades. Los embotelladores también buscan líneas que puedan manejar más tamaños de envases sin largos cambios de formato. Los proveedores con capacidades integradas de llenado, etiquetado, transporte y control digital están bien posicionados para grandes proyectos, mientras que los proveedores locales siguen siendo relevantes para trabajos de modernización y respuesta de servicio. La exposición cambiaria y la escasez de técnicos de integración calificados pueden retrasar las decisiones de adquisición, particularmente para sistemas importados.
Conclusiones Clave del Informe
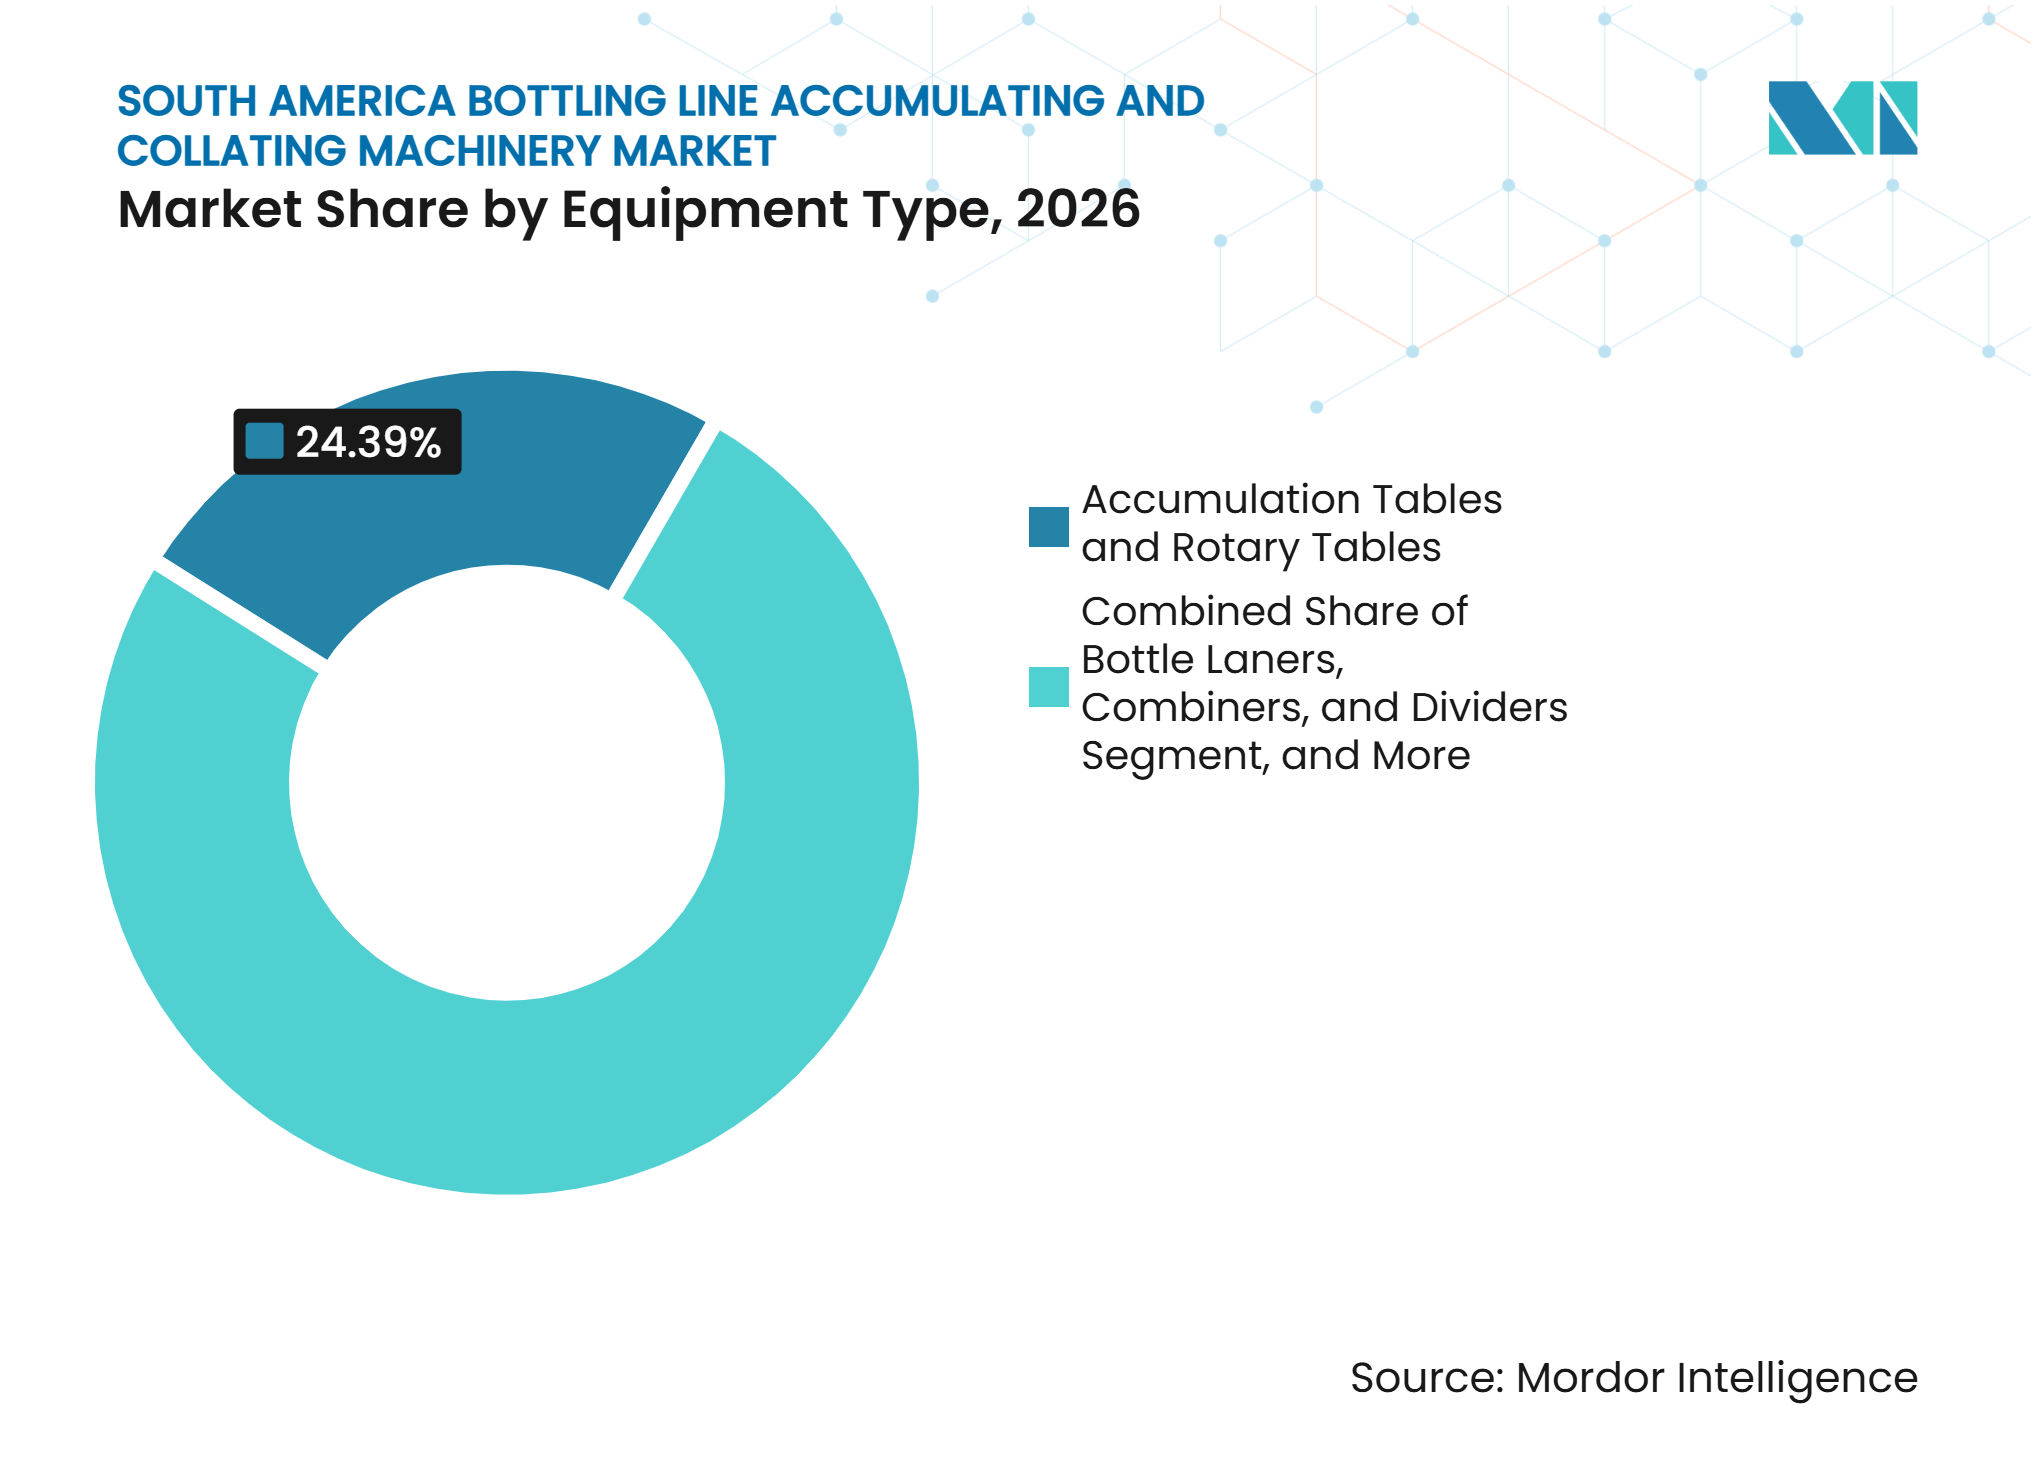
- Por tipo de equipo, las Mesas de Acumulación y Mesas Rotativas representaron el 24,39% del mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur en 2026, mientras que los Acumuladores en Línea, Serpentinos y de Flujo Masivo se proyecta que se expandan a un CAGR del 7,92% hasta 2032.
- Por tipo de material, los Envases de Plástico representaron el 57,62% de la demanda en 2026 en el mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur, mientras que los de Metal y Aluminio se espera que crezcan a un CAGR del 7,86% hasta 2032.
- Por forma del envase, los Envases Redondos representaron el 69,84% de la demanda en 2026, mientras que los Envases de Geometrías Especiales e Irregulares se proyecta que crezcan a un CAGR del 7,59% hasta 2032.
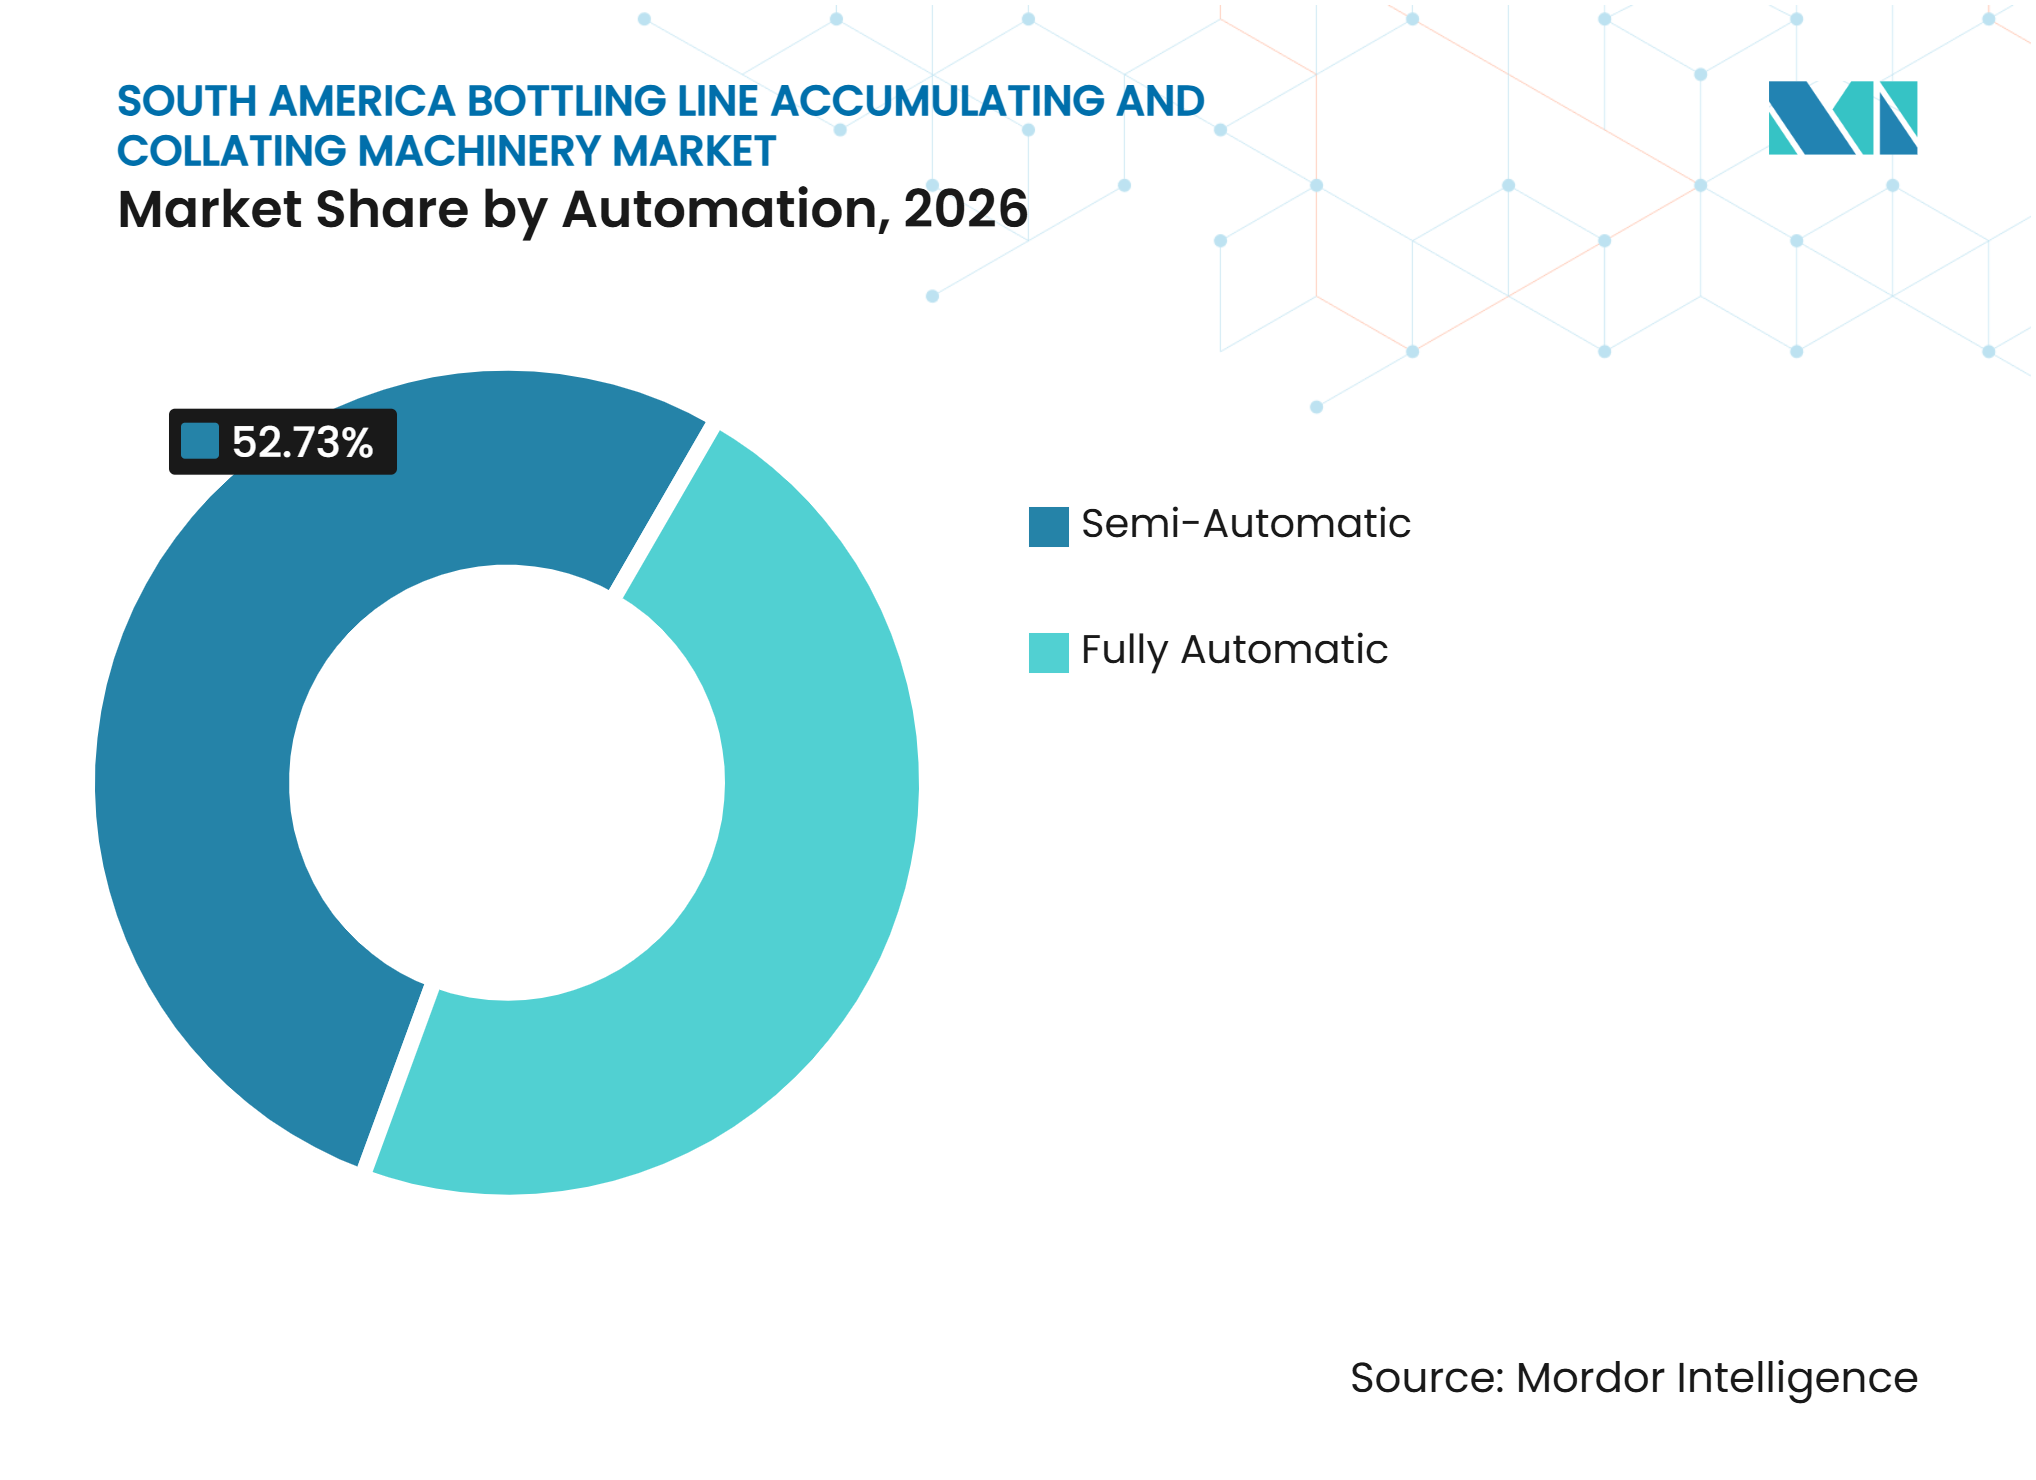
- Por automatización, los Sistemas Semiautomáticos representaron el 52,73% de la demanda en 2026, mientras que los Sistemas Totalmente Automáticos se espera que se expandan a un CAGR del 7,81% hasta 2032.
- Por usuario final, los Productores de Bebidas representaron el 55,28% de la demanda en 2026, mientras que los Productores de Alimentos y Lácteos se proyecta que crezcan a un CAGR del 7,56% hasta 2032.
- Por geografía, Brasil representó el 61,47% de la demanda regional en 2026, mientras que Argentina se proyecta que se expanda a un CAGR del 7,94% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Producción de Bebidas | +2.0% | América del Sur, concentrada en Brasil y Argentina | Corto plazo (≤ 2 años) |
| Migración del Envasado Secundario Manual al Automatizado | +1.6% | Brasil, Colombia, Argentina | Mediano plazo (2-4 años) |
| Crecimiento de los Formatos de Bebidas Retornables y Recargables | +1.0% | Argentina, Brasil, Chile | Corto plazo (≤ 2 años) |
| Demanda de Líneas de Embotellado Flexibles Multi-SKU | +0.8% | Brasil, Colombia | Mediano plazo (2-4 años) |
| Mantenimiento Predictivo y Controles de Línea Conectados | +0.5% | Brasil, con extensión a Argentina y Colombia | Largo plazo (≥ 4 años) |
| Localización de la Fabricación de Bebidas y Envasado por Contrato | +0.4% | Brasil, Colombia, Chile | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Producción de Bebidas
Las ampliaciones de capacidad de bebidas generan demanda directa de equipos de fin de línea porque cada llenadora de alta velocidad requiere amortiguadores entre el llenado, el etiquetado y el envasado secundario. HEINEKEN inauguró su cervecería Passos en Brasil en noviembre de 2025 tras una inversión de más de 400 millones de EUR (436 millones de USD), con 4 líneas de llenado suministradas por Krones.[1] Krones informó que el proyecto incluyó líneas de enlatado, vidrio no retornable y vidrio retornable, que requieren diferentes enfoques de acumulación. Coca-Cola Andina también activó nuevas líneas de producción durante 2025 e identificó mayor gasto en envases retornables en su plan de capital para 2026. Estos proyectos convierten la expansión de la producción en pedidos de mesas de acumulación, combinadores, divisores de carriles y controles relacionados. El mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur se beneficia, por tanto, cuando los productores amplían capacidad en lugar de simplemente reemplazar equipos existentes.
Migración del Envasado Secundario Manual al Automatizado
El envasado secundario manual sigue siendo común entre los productores más pequeños, pero las celdas de trabajo intensivo en mano de obra se vuelven menos prácticas a medida que aumentan la velocidad de la línea y la variación de formatos. PMMI informó que el 38,9% de los profesionales de envasado de América del Sur identificaron la automatización como su necesidad operativa más crítica en 2026. El marco NR-12 de Brasil exige protecciones en la maquinaria que elevan el costo de mantener sistemas manuales más antiguos cuando se modifica el equipo. La regulación puede hacer que una nueva celda automatizada sea más atractiva que una modernización compleja para un productor que ya está abordando protecciones y controles de seguridad. La automatización también mejora la consistencia del espaciado de botellas y la transferencia de carriles antes del empaque. Este cambio respalda la demanda de equipos de acumulación integrados en Brasil, Colombia y Argentina.
Crecimiento de los Formatos de Bebidas Retornables y Recargables
Los formatos retornables requieren más coordinación que el envasado de un solo uso porque cada botella pasa por varias etapas de procesamiento antes de ser rellenada. Reginald Lee inauguró una línea de envasado retornable de 18,5 millones de USD en Ranelagh, Argentina, en mayo de 2025, con capacidad para 18.000 botellas por hora. Coca-Cola Andina también inauguró una planta de envasado retornable en Mendoza en febrero de 2025. La empresa reportó una tasa de retornabilidad del 45,5% para bebidas carbonatadas en Argentina, lo que demuestra la escala operativa de este formato. Las lavadoras, los sistemas de inspección, las llenadoras y las etiquetadoras no siempre funcionan a la misma velocidad, por lo que las zonas de amortiguación deben acomodar los cambios de flujo sin intervención manual. Este requisito eleva el papel de las mesas de acumulación compatibles con la inspección y los sistemas de transferencia controlada en el mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur.
Demanda de Líneas de Embotellado Flexibles Multi-SKU
Los productores de bebidas están operando más tamaños de envases y variantes de productos en la misma línea física. Este cambio desplaza las decisiones de compra desde la velocidad fija máxima hacia el manejo confiable de formatos y las transiciones más rápidas. KHS suministró a Fruki Bebidas en Brasil una línea de llenado de PET que maneja formatos de 0,5 litros a 2,0 litros a velocidades de hasta 52.000 botellas por hora. Tales requisitos operativos favorecen las arquitecturas en línea y de flujo masivo que proporcionan amortiguadores más profundos que las mesas rotativas básicas. Sidel presentó configuraciones asépticas flexibles para productos como leche, capuchino, bebidas proteicas e isotónicas en Fispal Tecnología 2026. El mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur puede beneficiarse a medida que los productores especifican equipos de acumulación que admiten formatos variados en lugar de un único envase estable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial para Celdas Completas de Fin de Línea | -1.8% | América del Sur, más agudo para los productores del mercado medio en Brasil y Argentina | Corto plazo (≤ 2 años) |
| Dependencia de Importaciones y Volatilidad Cambiaria | -1.4% | Argentina, con extensión a Brasil y Colombia | Corto plazo (≤ 2 años) |
| Escasez de Técnicos de Integración de Automatización | -0.7% | Brasil, Argentina, Colombia | Mediano plazo (2-4 años) |
| Cobertura Posventa Regional Fragmentada | -0.5% | Perú, Chile, Resto de América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Una celda completa de acumulación y agrupación requiere gasto en transportadores, controles, sistemas de seguridad, integración y puesta en marcha. Este costo tiene un mayor efecto en los productores medianos, que representan muchos sitios de embotellado en la región. Estas empresas a menudo deben elegir entre la inversión en una llenadora y la inversión en equipos de fin de línea durante el mismo ciclo presupuestario. La llenadora generalmente recibe prioridad porque aumenta directamente la producción. Las restricciones de capital pueden limitar la modernización en sitios industriales medianos, particularmente donde el financiamiento de maquinaria requiere garantías. El patrón de inversión resultante favorece las actualizaciones continuas por parte de los embotelladores más grandes, mientras que los operadores más pequeños pueden diferir la automatización o buscar modernizaciones limitadas. Esta estructura de costos mantiene relevante la demanda de instalaciones modulares y por fases en el mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur.
Muchos sistemas de alto rendimiento son suministrados por fabricantes de equipos originales que fijan el precio del equipo en EUR o USD, mientras que los clientes generan ingresos en monedas locales. Esto expone a los compradores a fluctuaciones en el peso argentino, el real brasileño y el peso colombiano entre las etapas de cotización, financiamiento y despacho de importación. Los movimientos cambiarios pueden retrasar las decisiones incluso cuando existe una necesidad operativa clara del equipo. Los procedimientos de importación de Argentina añaden otro punto de incertidumbre para los compradores de maquinaria que dependen del suministro en el extranjero. Los fabricantes brasileños pueden reducir cierta exposición mediante contratos denominados en BRL, pero sus carteras no siempre coinciden con los requisitos de rendimiento de las líneas de mayor velocidad. El mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur es, por tanto, vulnerable a ciclos de adquisición que siguen las condiciones de financiamiento y tipo de cambio en lugar de la demanda de fábrica únicamente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Los Acumuladores Avanzados Respaldan Operaciones de Mayor Velocidad y Múltiples FormatosLas Mesas de Acumulación y las Mesas Rotativas representaron el 24,39% de la demanda regional en 2026. Su papel establecido como solución de nivel básico respalda la adopción en instalaciones medianas de bebidas, alimentos y bienes de consumo. La simplicidad mecánica hace que estos sistemas sean más fáciles de añadir a los arreglos de alimentación semiautomáticos. También tienen un costo inicial más bajo que los diseños de acumulación más complejos. Los productores los utilizan donde el flujo de envases es estable y los cambios de formato son limitados. Los Agrupadores Independientes y los Sistemas de Agrupación abordan las necesidades de formación de paquetes en la parte posterior de la línea. Los Acumuladores Bidireccionales y de Recirculación proporcionan mayor profundidad de amortiguación donde el diseño de la línea permite la recirculación. Los Acumuladores Alpinos, en Espiral y Verticales son relevantes donde la huella de la planta o las condiciones de producción en múltiples pisos restringen el espacio horizontal.
Se proyecta que los Acumuladores en Línea, Serpentinos y de Flujo Masivo se expandan a un CAGR del 7,92% de 2027 a 2032. Estas arquitecturas son adecuadas para operaciones de alta velocidad y múltiples SKU donde una mesa rotativa no puede proporcionar suficiente profundidad de amortiguación. Las nuevas líneas de llenado en terrenos sin desarrollar previo necesitan equipos que protejan el rendimiento cuando el empaque o el etiquetado en la parte posterior de la línea se ralentiza brevemente. Los sistemas también pueden respaldar un mejor flujo de productos a través de rutas de línea complejas. Los Separadores de Carriles, Combinadores y Divisores de Carriles siguen siendo necesarios a medida que los productores añaden envasado secundario después del llenado. PMMI informó que las operaciones sudamericanas están priorizando cada vez más las configuraciones de línea integradas sobre las máquinas independientes. Esta preferencia operativa respalda a los proveedores que pueden coordinar la acumulación, el transporte y los controles en toda la línea. La categoría de equipos también ofrece a los compradores una forma de reducir las interrupciones sin reemplazar la propia llenadora.



Por Tipo de Material:
Los Envases de Plástico Lideran Mientras que el Metal y el Aluminio Ganan TerrenoLos Contenedores de Plástico representaron el 57,62% de la demanda por tipo de material en 2026. El PET se utiliza ampliamente para bebidas carbonatadas, agua y bebidas listas para consumir no alcohólicas en toda América del Sur. Su bajo peso y su forma cilíndrica uniforme se adaptan a muchas configuraciones existentes de transportadores y acumulación. Esta amplia base instalada respalda la demanda continua de equipos diseñados para el manejo de botellas de PET. El vidrio sigue siendo importante para las bebidas retornables y los licores premium, donde las tolerancias de manejo pueden ser más exigentes. Los Contenedores de Cartón y Compuestos mantienen la demanda en aplicaciones de lácteos y jugos. Cada material de envase afecta la velocidad de la línea, la estabilidad y el diseño de las guías y los puntos de transferencia. Estos requisitos mantienen la importancia de la ingeniería específica por material en el mercado de maquinaria de acumulación y clasificación para líneas de embotellado en América del Sur.
Se espera que el Metal y el Aluminio crezcan a una CAGR del 7,86% hasta 2032. El cambio refleja un mayor uso de latas de aluminio en bebidas premium y agua con gas. La cervecería Passos de HEINEKEN entró en funcionamiento con una línea de enlatado de alta velocidad dedicada. Coca-Cola FEMSA inauguró su primera línea de producción de latas en Uruguay en mayo de 2026 como parte de su expansión en Amrica del Sur. COCA-COLA FEMSA Grupo RFK también amplió la capacidad de su línea de latas en su planta de Paraná. Las líneas de latas de alto rendimiento requieren una acumulación controlada, ya que la gestión manual de los búferes no puede mantener un flujo estable a su velocidad de operación. Los requisitos de INMETRO de Brasil en materia de calidad del envasado y trazabilidad también respaldan un control de procesos más riguroso en estas líneas.
Por Forma del Envase:
Los Formatos Redondos Siguen Siendo Estándar Mientras que las Formas Especiales se ExpandenLos Envases Redondos representaron el 69,84% de la demanda en 2026. Su dominio refleja la eficiencia operativa de los envases circulares en las aplicaciones comunes de bebidas. La simetría circular puede reducir el desgaste del transportador y simplificar el manejo de carriles. Las mesas rotativas pueden operar eficientemente en una amplia gama de diámetros para botellas redondas de PET y vidrio. El formato abarca desde PET de una sola porción hasta vidrio retornable de 2 litros. Esta versatilidad hace que los envases redondos sean la opción práctica para operaciones de alto volumen. Los Envases No Redondos y con Forma sirven para aplicaciones de cuidado personal premium, licores y alimentos especiales. Su apariencia diferenciada puede respaldar el posicionamiento de marca, pero requieren un manejo más cuidadoso a lo largo de la línea.
Se proyecta que los Envases de Geometrías Especiales e Irregulares crezcan a un CAGR del 7,59% de 2027 a 2032. Las marcas de bebidas artesanales y alimentos funcionales utilizan envases distintivos para diferenciar productos en el punto de venta. Estas formas pueden ser más difíciles de estabilizar, combinar y orientar que las botellas redondas. Sidel destacó sistemas capaces de realizar la transición entre formatos redondos y no redondos en un solo turno de producción en Fispal Tecnología 2026. Esta capacidad puede reducir la necesidad de líneas dedicadas separadas cuando los productores lanzan SKU especiales. Los sistemas de acumulación para geometrías irregulares a menudo necesitan control de orientación activo en lugar de almacenamiento pasivo. El requisito crea demanda de controles integrados por software e ingeniería de línea de mayor valor. También hace que los proveedores con experiencia en formatos sean más relevantes para los productores que buscan lanzamientos frecuentes de productos.
Por Automatización:
Los Sistemas Totalmente Automáticos Ganan Impulso con la Integración DigitalLos Sistemas Semiautomáticos representaron el 52,73% de la demanda en 2026. La participación refleja la gran base instalada de líneas parcialmente modernizadas en toda la región. Los operadores aún gestionan los amortiguadores y las transferencias en puntos de intervención designados en muchas instalaciones. Este enfoque permite a los productores de nivel medio dirigir el capital limitado hacia el llenado y el envasado primario. También puede diferir el costo de la integración completa del fin de línea. Los requisitos de NR-12 de Brasil están reduciendo el rango de intervención manual que es práctico en maquinaria actualizada. Los factores de cumplimiento están aumentando el valor de los diseños más seguros y los sistemas de transferencia controlada. El equipo semiautomático sigue siendo relevante donde los volúmenes de producción y los formatos son estables.
Se espera que los Sistemas Totalmente Automáticos se expandan a un CAGR del 7,81% hasta 2032. Un estudio publicado a través de IEEE ETCM encontró que un programa integrado con IoT aumentó la Eficiencia General de los Equipos en 15,53 puntos porcentuales y mejoró el tiempo medio entre fallos de 12 horas a 20 horas dentro de un año operativo. Estos resultados de rendimiento mejoran el caso económico para los sistemas que utilizan controles conectados y mantenimiento predictivo. Los sistemas totalmente automáticos reducen la dependencia de la gestión manual de amortiguadores a medida que las líneas se vuelven más complejas. También proporcionan datos que pueden respaldar una respuesta más rápida a las paradas y los cambios de formato. La industria de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur se está moviendo, en consecuencia, hacia equipos que combinan el manejo mecánico con funciones de control conectado.

Por Usuario Final:
Los Productores de Bebidas Lideran Mientras que los Productores de Alimentos y Lácteos Construyen DemandaLos Productores de Bebidas representaron el 55,28% de la demanda por usuario final en 2026. Su posición refleja las operaciones de flujo continuo que necesitan gestionar las diferencias de velocidad entre el llenado, el etiquetado y el envasado secundario. El equipo de acumulación ayuda a evitar que una interrupción local detenga toda la línea. Las plantas de bebidas también operan a altas velocidades donde la profundidad del amortiguador es esencial. Los usuarios farmacéuticos, de cuidado personal, químicos y otros representan el resto de la demanda. Estos usuarios tienen sus propios requisitos de envasado y cumplimiento. Las directrices de ANVISA para el envasado farmacéutico contribuyen a la necesidad de manejo controlado y procesos automatizados. La base de usuarios finales se extiende, por tanto, más allá de las bebidas, aunque los productores de bebidas siguen siendo la mayor fuente de demanda.
Se proyecta que los Productores de Alimentos y Lácteos se expandan a un CAGR del 7,56% de 2027 a 2032. Los paquetes de una sola porción y las gamas de productos más amplias están aumentando la complejidad de las líneas de alimentos y lácteos. Nestlé Brasil anunció 450 millones de BRL (83,49 millones de USD) para una expansión de fabricación en 2025, incluyendo nuevas líneas de bebidas e infraestructura de paletización. Tetra Pak introdujo su plataforma Factory OS en Perú y otros mercados de América del Sur para respaldar las operaciones de plantas conectadas.[2] Los productores de alimentos que utilizan gestión de producción integrada necesitan equipos con interfaces de datos compatibles. Este requisito respalda los sistemas de acumulación que pueden compartir datos de rendimiento y condición con las plataformas de planta. Las aplicaciones de lácteos y alimentos también utilizan materiales y formas que requieren un manejo confiable del producto. Estas condiciones amplían la oportunidad direccionable para el mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur.
Análisis Geográfico
Brasil
Brasil representó el 61,47% del tamaño del mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur en 2026. El país tiene la mayor concentración de líneas de embotellado de alta velocidad de la región y una base sustancial de producción de bebidas. Grupo RFK inauguró una instalación de 400 millones de BRL (68 millones de USD) en Paraná en julio de 2026, desarrollada con Krones y diseñada para producir hasta 2 millones de unidades por día.[3] La empresa declaró que la planta utiliza gestión de producción basada en inteligencia artificial y apunta a una eficiencia operativa del 90%. Coca-Cola Andina añadió líneas de producción y planificó mayor inversión en envases retornables en Brasil. Los grandes proyectos crean demanda de sistemas de acumulación, agrupación y control que coincidan con el rendimiento de las nuevas llenadoras. Los requisitos regulatorios de ANVISA y NR-12 respaldan soluciones intensivas en capital que mejoran la higiene, la seguridad y la repetibilidad operativa. Los proveedores que pueden ofrecer puesta en marcha local, repuestos y soporte de integración tienen una clara ventaja en el mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur.
Argentina
Se proyecta que Argentina crezca a un CAGR del 7,94% de 2027 a 2032. El envasado retornable y recargable es el principal impulsor de la nueva inversión en líneas en el país. Reginald Lee abrió una línea retornable de 18,5 millones de USD en Ranelagh en mayo de 2025, con una capacidad de 18.000 botellas por hora. Coca-Cola Andina también inauguró una instalación de envasado retornable en Mendoza durante febrero de 2025. Las botellas retornables deben moverse a través de sistemas de lavado, inspección, llenado y etiquetado con diferentes velocidades de operación. Los amortiguadores de acumulación, por tanto, desempeñan un papel más importante que en una línea simple de un solo uso. La tasa de retornabilidad del 45,5% reportada por Coca-Cola Andina para bebidas carbonatadas muestra que el país tiene una base desarrollada para este modelo operativo. Las condiciones de licencias de importación y cambiarias siguen siendo consideraciones de cumplimiento y adquisición para los compradores de equipos. La capacidad de servicio y el soporte local pueden volverse decisivos donde los plazos de entrega y puesta en marcha son inciertos. Estas condiciones hacen que los proyectos de líneas retornables sean un impulsor de crecimiento material para el mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur.
Colombia, Chile, Perú y el Resto de América del Sur
Colombia, Chile, Perú y el Resto de América del Sur ofrecen oportunidades más amplias a medida que los embotelladores de nivel medio realizan inversiones más significativas en automatización de fin de línea. La actividad de exportación de vinos y licores de Chile respalda la demanda de equipos capaces de manejar envases de vidrio con control consistente. Vidrala adquirió Cristalerías Toro en marzo de 2026, fortaleciendo su posición en el envasado de vidrio en Chile. La transacción puede respaldar un suministro de vidrio más estandarizado e inversiones en manejo de mayor rendimiento. En Perú, un programa de mantenimiento basado en IoT aumentó la disponibilidad de las máquinas en un 8,71% y redujo el tiempo de inactividad no planificado en un 68,68%. Estas mejoras operativas respaldan la adopción de sistemas con funciones de monitoreo y mantenimiento predictivo. Coca-Cola FEMSA inauguró una línea de producción de latas en Uruguay en mayo de 2026, añadiendo capacidad de fabricación local para su cartera. La combinación de aplicaciones de vidrio, latas y alimentos crea una demanda variada, mientras que la cobertura posventa más débil fuera de los principales centros deja espacio para distribuidores y participantes enfocados en el servicio. Esta diversidad amplía el mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur más allá de sus dos mayores mercados nacionales.
Panorama Competitivo
Concentración del Mercado
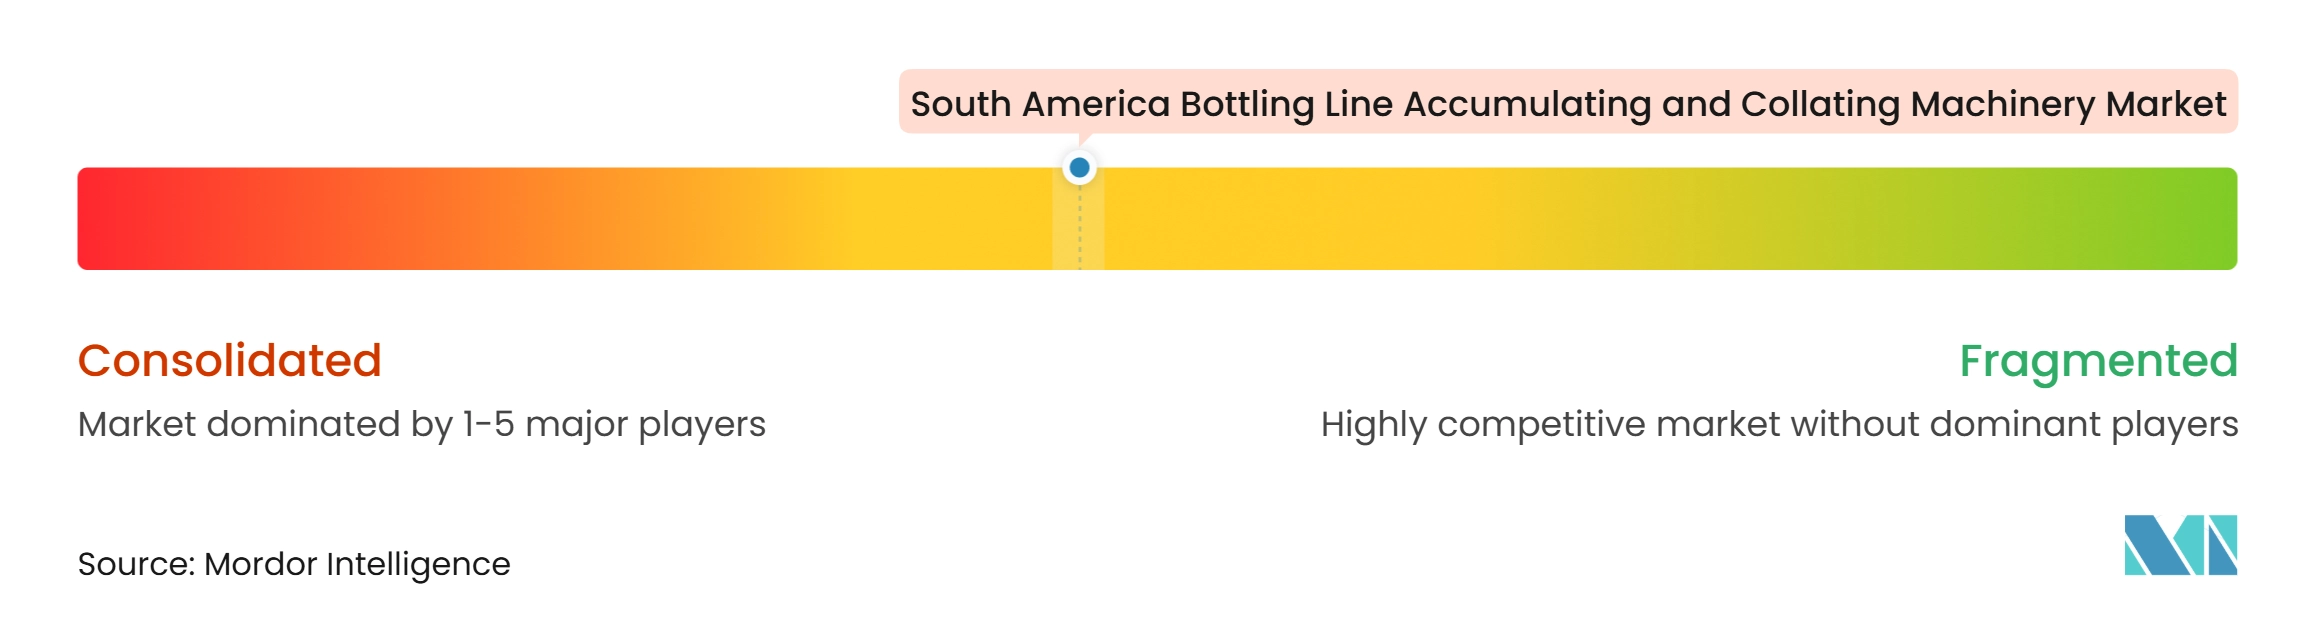
El mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur está moderadamente consolidado en el segmento alto y fragmentado en el mercado medio. Krones, KHS y Sidel tienen posiciones sólidas con las grandes cuentas de bebidas porque pueden empacar, acumular y agrupar con sistemas de llenado y etiquetado. Una oferta integrada reduce el número de interfaces que un embotellador debe gestionar durante la instalación y la puesta en marcha. Krones suministró las 4 líneas de llenado para la cervecería Passos de HEINEKEN, incluyendo aplicaciones de enlatado y vidrio retornable.[4] El proyecto muestra cómo los fabricantes de equipos originales pueden construir su papel en torno a una línea completa en lugar de una venta de máquina independiente. El registro de datos digitales y el análisis de la Eficiencia General de los Equipos son cada vez más parte de las especificaciones de los proyectos. La norma ISO 11161 también es relevante en las discusiones de licitación porque aborda la seguridad de los sistemas de maquinaria integrada.
KHS utiliza la velocidad de línea, el rango de formatos y la eficiencia de recursos para competir por proyectos que necesitan manejo flexible de PET. Su instalación en Fruki Bebidas en Brasil opera en formatos de 0,5 litros y 2,0 litros y puede producir hasta 52.000 botellas por hora. Sidel está promoviendo configuraciones de línea asépticas y de múltiples formatos para categorías de bebidas con requisitos variados de producto y envasado. Estas ofertas ponen valor en el equipo flexible de acumulación y transferencia en lugar de solo en el transporte a velocidad fija. Los proveedores que combinan maquinaria con controles pueden presentar un argumento más sólido para el tiempo de actividad y la gestión de formatos. También deben demostrar una integración segura entre múltiples máquinas. Los grandes embotelladores pueden favorecer a estos proveedores cuando valoran a una sola parte responsable del rendimiento de la línea.
Los fabricantes brasileños, incluidos Zegla, Robopac Brasil e Indumak, compiten más directamente en modernizaciones y proyectos independientes. Su presencia local puede proporcionar contratos denominados en BRL, acceso más rápido a repuestos y plazos de puesta en marcha más cortos. Colombia, Chile y Perú siguen siendo menos bien atendidos por ingenieros de aplicaciones residentes e inventarios de repuestos almacenados. Esta brecha crea una oportunidad para que los distribuidores regionales amplíen la cobertura de servicio en el sitio. La competencia en el mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur probablemente se centrará en la calidad de la integración, la respuesta del servicio, los términos de financiamiento y la capacidad de manejar más formatos en una sola línea.
Líderes de la Industria de Maquinaria de Acumulación y Agrupación para Líneas de Embotellado de América del Sur
-
Krones AG
-
KHS GmbH
-
Sidel Group
-
Sàrl SACMI Cooperativa Meccanici Imola S.C.
-
Barry-Wehmiller Companies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Maquinaria de Acumulación y Clasificación para Líneas de Embotellado en América del Sur Empresas cubiertas en este informe
- Krones AG
- KHS GmbH
- Sidel Group Sàrl
- SACMI Cooperativa Meccanici Imola S.C.
- Barry-Wehmiller Companies, Inc.
- OCME S.r.l.
- SMI S.p.A.
- ProMach, Inc.
- Coesia S.p.A.
- Syntegon Technology GmbH
- OPTIMA packaging group GmbH
- Robopac Brasil Indústria e Comércio Ltda.
- Zegla Indústria e Comércio de Máquinas Ltda.
- Sanmartin do Brasil Equipamentos Industriais Ltda.
- Tecna Engenharia de Máquinas Ltda.
- Indumak Máquinas e Equipamentos Ltda.
- FTM Packaging Solutions Corp.
- ISP Latinoamérica S.A.
- Nercon, Inc.
- Arrowhead Systems, Inc.
- Hartness International, Inc.
- Intralox, L.L.C.
- Ambaflex International B.V.
- Hytrol Conveyor Company, Inc.
Desarrollos recientes de la industria en Mercado de Maquinaria de Acumulación y Clasificación para Líneas de Embotellado en América del Sur
- Septiembre de 2026: El grupo italiano de envasado Goglio adquirió el 100% del productor brasileño de envases Cristal Embalagens en Santa Catarina a través de su subsidiaria Mega Goglio para ampliar su huella industrial en América del Sur. Esto refuerza las cadenas de suministro regionales y aumenta la demanda local de sistemas automatizados de agrupación en la parte posterior de la línea, agrupación de multipacks y manejo de fin de línea.
- Julio de 2026: Grupo RFK inauguró su instalación de fabricación de 400 millones de BRL (68 millones de USD) en São José dos Pinhais, Paraná, desarrollada con Krones, que cubre 300.000 metros cuadrados y produce hasta 2 millones de unidades por día. La planta duplica la capacidad de la línea de latas, aumentando la producción de PET en un 70%, y apunta a una eficiencia operativa del 90% mediante la gestión de producción basada en inteligencia artificial.
- Mayo de 2026: Coca-Cola FEMSA anunció 51 millones de USD para el centro de distribución Nuevo Norte en Argentina, que opera con energía 100% autosuficiente, y simultáneamente divulgó la inauguración de su primera línea de producción de latas en Uruguay con una inversión de 8,5 millones de USD, habilitando la fabricación local completa de latas para su cartera sudamericana.
- Mayo de 2026: Krones AG presentó sistemas de embotellado de próxima generación, intralogística y reciclaje de PET en interpack 2026 (5-11 de mayo) y Plastics Recycling LATAM (17-18 de mayo). Introdujo amortiguadores de acumulación modulares, transporte inteligente y soluciones de manejo listas para rPET directamente a los embotelladores de bebidas latinoamericanos que buscan mayor eficiencia de línea y cumplimiento de envasado circular.
Alcance del Informe del Mercado de Maquinaria de Acumulación y Agrupación para Líneas de Embotellado de América del Sur
El mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur comprende los equipos utilizados en las líneas de embotellado para gestionar el flujo de productos, reducir las interrupciones de producción y organizar botellas o envases para los procesos de envasado en la parte posterior de la línea. Esta maquinaria incluye sistemas de acumulación que retienen temporalmente los productos entre las etapas de producción y sistemas de agrupación que organizan los productos en patrones predefinidos para un empaque, etiquetado y paletización eficientes.
El Informe del Mercado de Maquinaria de Acumulación y Agrupación para Líneas de Embotellado de América del Sur está Segmentado por Tipo de Equipo (Acumuladores Bidireccionales y de Recirculación, Acumuladores Alpinos, en Espiral y Verticales, Acumuladores en Línea, Serpentinos y de Flujo Masivo, Agrupadores Independientes y Sistemas de Agrupación, Separadores de Carriles, Combinadores y Divisores, Mesas de Acumulación y Mesas Rotativas, y Otros Tipos de Equipos), Tipo de Material (Plástico, Vidrio, Metal y Aluminio, y Envases de Cartón y Compuestos), Forma del Envase (Envases Redondos, Envases No Redondos / con Forma, y Envases de Geometrías Especiales e Irregulares), Automatización (Semiautomático y Totalmente Automático), Usuario Final (Productores de Bebidas, Productores de Alimentos y Lácteos, Productores Farmacéuticos y de Atención Médica, Productores de Cuidado Personal y Cosméticos, Productores de Productos Químicos y del Hogar, y Otros Usuarios Finales) y Geografía (Brasil, Argentina, Colombia, Chile, Perú y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Acumuladores Bidireccionales y de Recirculación |
| Acumuladores Alpinos, en Espiral y Verticales |
| Acumuladores en Línea, Serpentinos y de Flujo Masivo |
| Agrupadores Independientes y Sistemas de Agrupación |
| Separadores de Carriles, Combinadores y Divisores |
| Mesas de Acumulación y Mesas Rotativas |
| Otros Tipos de Equipos |
| Plástico |
| Vidrio |
| Metal y Aluminio |
| Envases de Cartón y Compuestos |
| Envases Redondos |
| Envases No Redondos / con Forma |
| Envases de Geometrías Especiales e Irregulares |
| Semiautomático |
| Totalmente Automático |
| Productores de Bebidas |
| Productores de Alimentos y Lácteos |
| Productores Farmacéuticos y de Atención Médica |
| Productores de Cuidado Personal y Cosméticos |
| Productores de Productos Químicos y del Hogar |
| Otros Usuarios Finales |
| Brasil |
| Argentina |
| Colombia |
| Chile |
| Perú |
| Resto de América del Sur |
| Por Tipo de Equipo | Acumuladores Bidireccionales y de Recirculación |
| Acumuladores Alpinos, en Espiral y Verticales | |
| Acumuladores en Línea, Serpentinos y de Flujo Masivo | |
| Agrupadores Independientes y Sistemas de Agrupación | |
| Separadores de Carriles, Combinadores y Divisores | |
| Mesas de Acumulación y Mesas Rotativas | |
| Otros Tipos de Equipos | |
| Por Tipo de Material | Plástico |
| Vidrio | |
| Metal y Aluminio | |
| Envases de Cartón y Compuestos | |
| Por Forma del Envase | Envases Redondos |
| Envases No Redondos / con Forma | |
| Envases de Geometrías Especiales e Irregulares | |
| Por Automatización | Semiautomático |
| Totalmente Automático | |
| Por Usuario Final | Productores de Bebidas |
| Productores de Alimentos y Lácteos | |
| Productores Farmacéuticos y de Atención Médica | |
| Productores de Cuidado Personal y Cosméticos | |
| Productores de Productos Químicos y del Hogar | |
| Otros Usuarios Finales | |
| Por Geografía | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur?
El tamaño del mercado de maquinaria de acumulación y agrupación para líneas de embotellado de América del Sur es de 61,52 millones de USD en 2026 y se proyecta que alcance los 93,24 millones de USD para 2032, a un CAGR del 7,11% de 2027 a 2032.
¿Qué tipo de equipo lidera la demanda en América del Sur?
Las Mesas de Acumulación y las Mesas Rotativas lideran la demanda con una participación del 24,39% en 2026, respaldadas por un menor costo de entrada y compatibilidad con líneas semiautomáticas.
¿Qué material de envase está impulsando la demanda de equipos?
Los Envases de Plástico representan el 57,62% de la demanda por tipo de material en 2026, mientras que el Metal y el Aluminio se proyecta que crezcan más rápido a un CAGR del 7,86% hasta 2032.
¿Por qué los sistemas totalmente automáticos están ganando adopción?
Se proyecta que los Sistemas Totalmente Automáticos crezcan a un CAGR del 7,81% hasta 2032 porque los controles conectados y el mantenimiento predictivo pueden mejorar el tiempo de actividad y reducir la intervención manual.
¿Qué país se espera que crezca más rápido?
Se proyecta que Argentina crezca a un CAGR del 7,94% hasta 2032, respaldada por la inversión en líneas de envasado de bebidas retornables y recargables.