
Taille et Part du Marché des Machines d'Accumulation et de Groupage pour Lignes d'Embouteillage en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
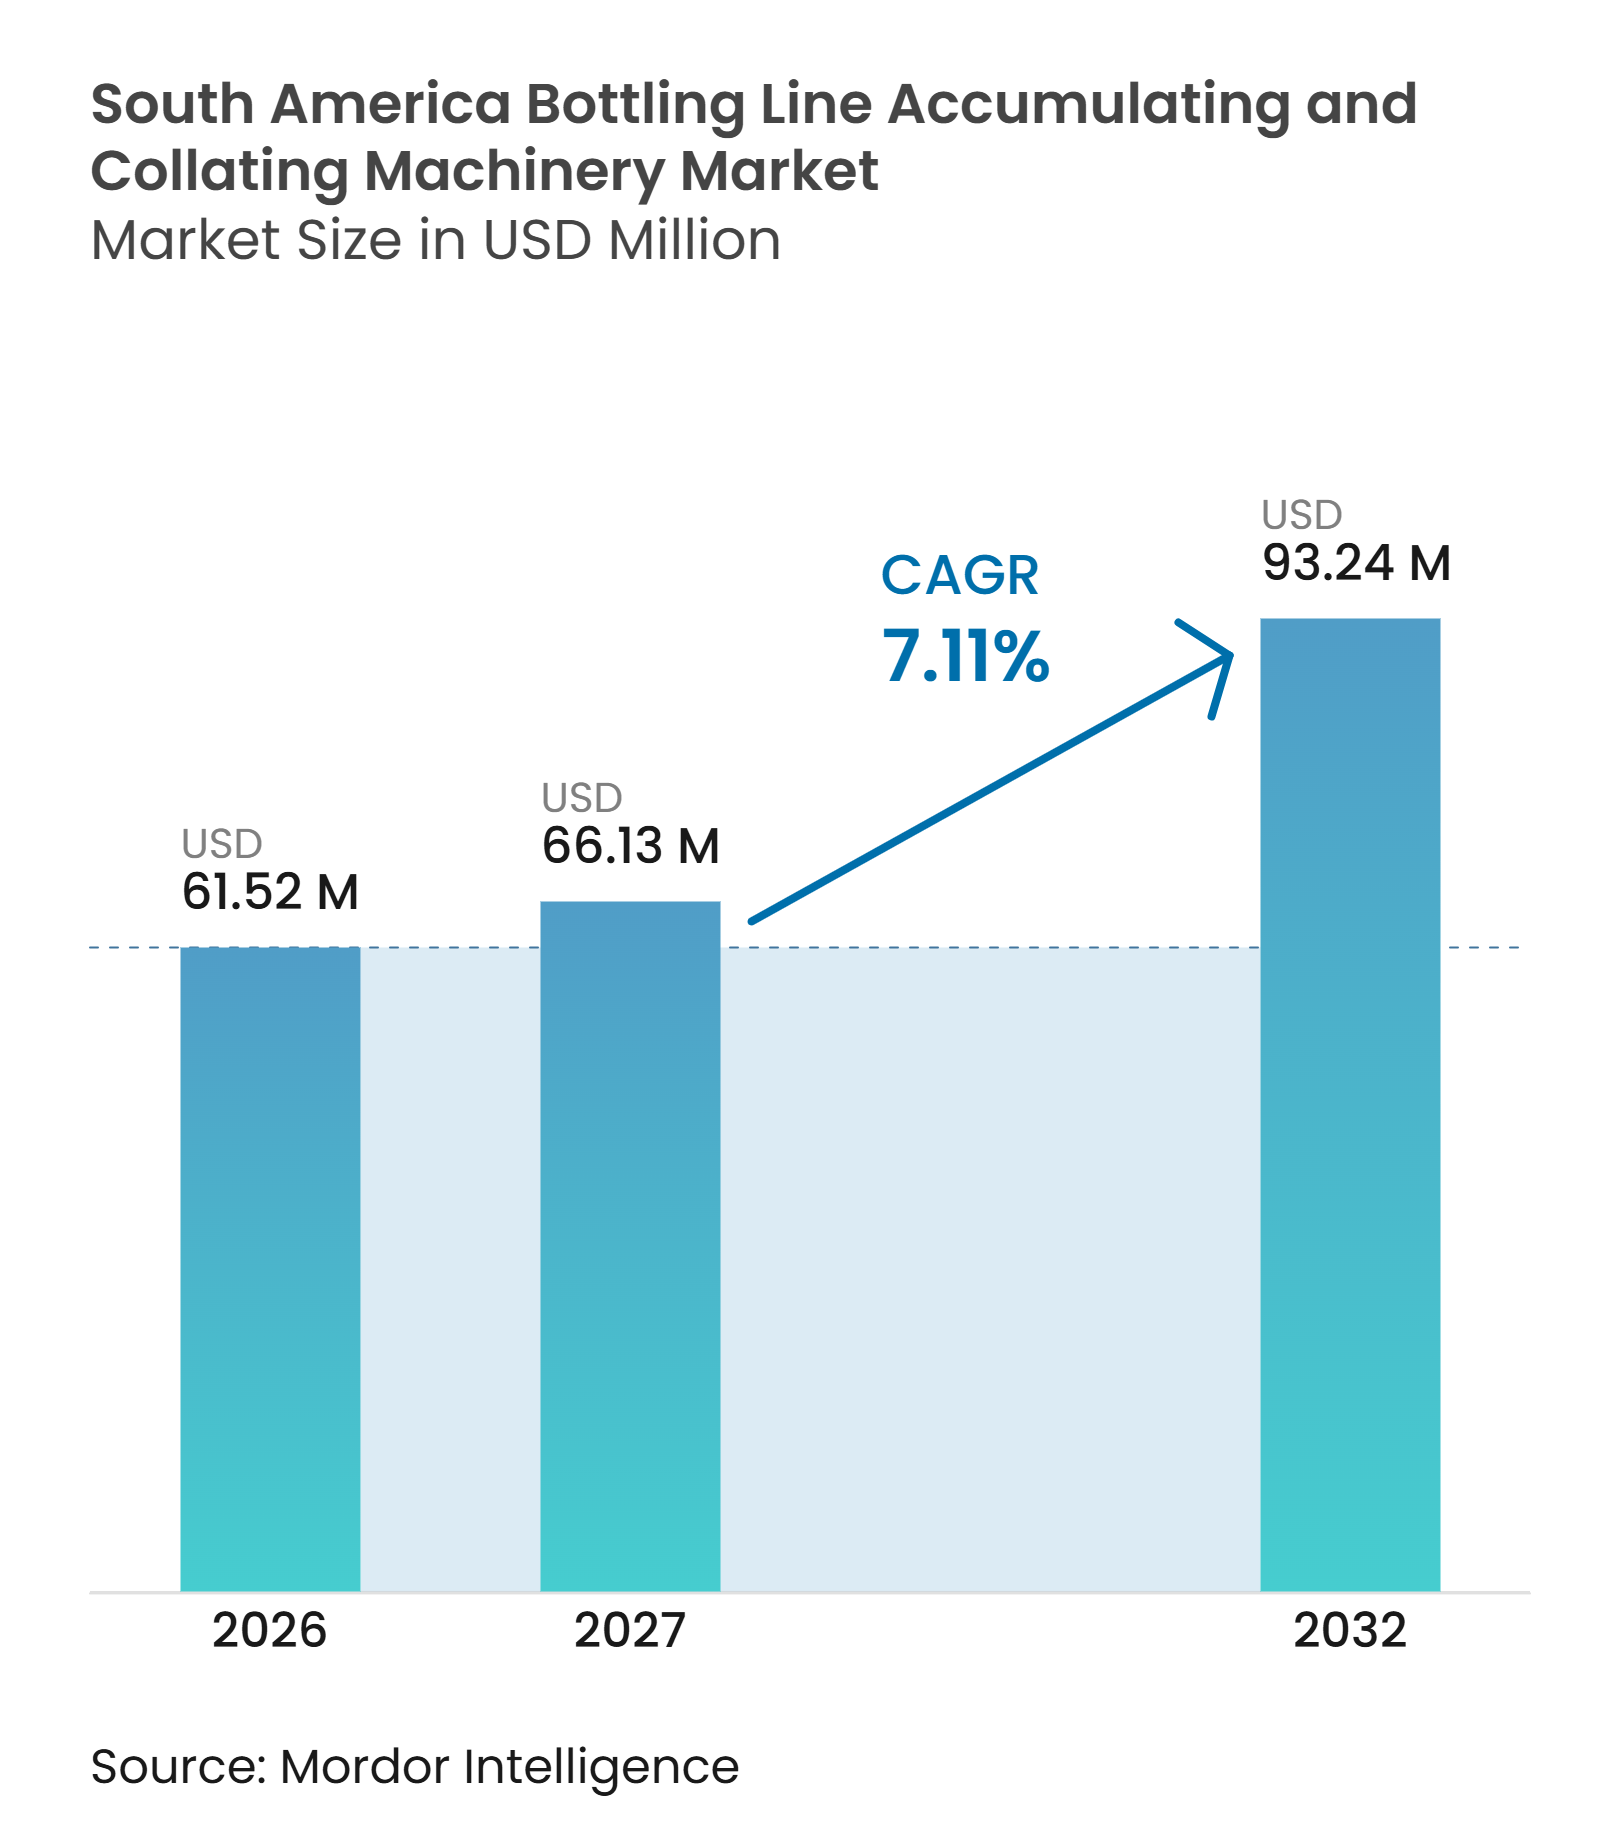
| Taille du marché de l'année de base (2026) | 61.52 Millions de dollars américains |
| Taille du Marché (2027) | 66.13 Millions de dollars américains |
| Taille du Marché (2032) | 93.24 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.11 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Machines d'Accumulation et de Groupage pour Lignes d'Embouteillage en Amérique du Sud par Mordor Intelligence
La taille du marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud était évaluée à 61,52 millions USD en 2026 et devrait atteindre 93,24 millions USD d'ici 2032, à un CAGR de 7,11% durant la période 2027-2032. Le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud est soutenu par des investissements dans des lignes de remplissage de boissons plus rapides, qui nécessitent des tampons, un contrôle de voie et des équipements de groupage pour maintenir une production continue. L'emballage consigné ajoute des besoins en équipements car les bouteilles passent par le lavage, l'inspection, le remplissage, l'étiquetage et l'emballage à des vitesses différentes. Les embouteilleurs cherchent également des lignes capables de gérer davantage de formats d'emballage sans longs changements de série. Les fournisseurs disposant de capacités intégrées de remplissage, d'étiquetage, de convoyage et de contrôle numérique sont bien positionnés pour les grands projets, tandis que les fournisseurs locaux restent pertinents pour les travaux de modernisation et les interventions de service. L'exposition aux devises et la pénurie de techniciens d'intégration qualifiés peuvent retarder les décisions d'achat, en particulier pour les systèmes importés.
Points Clés du Rapport
- Par type d'équipement, les Tables d'Accumulation et Tables Rotatives détenaient 24,39% du marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud en 2026, tandis que les Accumulateurs Inline, Serpentins et à Flux de Masse devraient se développer à un CAGR de 7,92% jusqu'en 2032.
- Par type de matériau, les Contenants en Plastique détenaient 57,62% de la demande en 2026 sur le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud, tandis que le Métal et l'Aluminium devraient croître à un CAGR de 7,86% jusqu'en 2032.
- Par forme de contenant, les Contenants Ronds représentaient 69,84% de la demande en 2026, tandis que les Contenants à Géométries Spéciales et Irrégulières devraient croître à un CAGR de 7,59% jusqu'en 2032.
- Par automatisation, les Systèmes Semi-Automatiques représentaient 52,73% de la demande en 2026, tandis que les Systèmes Entièrement Automatiques devraient se développer à un CAGR de 7,81% jusqu'en 2032.
- Par utilisateur final, les Producteurs de Boissons représentaient 55,28% de la demande en 2026, tandis que les Producteurs Alimentaires et Laitiers devraient croître à un CAGR de 7,56% jusqu'en 2032.
- Par géographie, le Brésil détenait 61,47% de la demande régionale en 2026, tandis que l'Argentine devrait se développer à un CAGR de 7,94% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Expansion de la Capacité de Production de Boissons | +2.0% | Amérique du Sud, concentrée au Brésil et en Argentine | Court terme (≤ 2 ans) |
| Passage de l'Emballage Secondaire Manuel à l'Emballage Secondaire Automatisé | +1.6% | Brésil, Colombie, Argentine | Moyen terme (2-4 ans) |
| Croissance des Formats de Boissons Consignés et Rechargeables | +1.0% | Argentine, Brésil, Chili | Court terme (≤ 2 ans) |
| Demande de Lignes d'Embouteillage Flexibles Multi-SKU | +0.8% | Brésil, Colombie | Moyen terme (2-4 ans) |
| Maintenance Prédictive et Contrôles de Ligne Connectés | +0.5% | Brésil, avec extension vers l'Argentine et la Colombie | Long terme (≥ 4 ans) |
| Localisation de la Fabrication d'Emballages de Boissons et à Façon | +0.4% | Brésil, Colombie, Chili | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la Capacité de Production de Boissons
Les ajouts de capacité de production de boissons créent une demande directe pour les équipements de fin de ligne, car chaque remplisseuse à grande vitesse nécessite des tampons entre le remplissage, l'étiquetage et l'emballage secondaire. HEINEKEN a ouvert sa brasserie de Passos au Brésil en novembre 2025 après un investissement de plus de 400 millions EUR (436 millions USD), avec 4 lignes de remplissage fournies par Krones.[1] Krones a indiqué que le projet comprenait des lignes de mise en canettes, de verre non consigné et de verre consigné, qui nécessitent des approches d'accumulation différentes. Coca-Cola Andina a également activé de nouvelles lignes de production en 2025 et a identifié des dépenses supplémentaires pour l'emballage consigné dans son plan d'investissement 2026. Ces projets transforment l'expansion de la production en commandes de tables d'accumulation, de combineurs, de diviseurs de voies et de contrôles associés. Le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud bénéficie donc lorsque les producteurs construisent des capacités plutôt que de simplement remplacer les équipements existants.
Migration de l'Emballage Secondaire Manuel vers l'Emballage Secondaire Automatisé
L'emballage secondaire manuel reste courant chez les petits producteurs, mais les cellules à forte intensité de main-d'œuvre deviennent moins pratiques à mesure que la vitesse de ligne et la variation de format augmentent. PMMI a rapporté que 38,9% des professionnels de l'emballage en Amérique du Sud ont identifié l'automatisation comme leur besoin opérationnel le plus critique en 2026. Le cadre NR-12 du Brésil exige des dispositifs de protection des machines qui augmentent le coût du maintien des anciens systèmes manuels lorsque les équipements sont modifiés. La réglementation peut rendre une nouvelle cellule automatisée plus attrayante qu'une modernisation complexe pour un producteur qui traite déjà les questions de protection et de contrôles de sécurité. L'automatisation améliore également la régularité de l'espacement des bouteilles et du transfert de voie avant l'emballage. Ce changement soutient la demande d'équipements d'accumulation intégrés au Brésil, en Colombie et en Argentine.
Croissance des Formats de Boissons Consignés et Rechargeables
Les formats consignés nécessitent plus de coordination que l'emballage à usage unique, car chaque bouteille passe par plusieurs étapes de traitement avant d'être rechargée. Reginald Lee a inauguré une ligne d'emballage consigné de 18,5 millions USD à Ranelagh, en Argentine, en mai 2025, avec une capacité de 18 000 bouteilles par heure. Coca-Cola Andina a également ouvert une usine d'emballage consigné à Mendoza en février 2025. La société a rapporté un taux de consignation de 45,5% pour les boissons gazeuses en Argentine, démontrant l'échelle opérationnelle de ce format. Les laveuses, les systèmes d'inspection, les remplisseuses et les étiqueteuses ne fonctionnent pas toujours au même rythme, de sorte que les zones tampon doivent accommoder les changements de flux sans intervention manuelle. Cette exigence renforce le rôle des tables d'accumulation compatibles avec l'inspection et des systèmes de transfert contrôlés sur le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud.
Demande de Lignes d'Embouteillage Flexibles Multi-SKU
Les producteurs de boissons exploitent davantage de formats de contenants et de variantes de produits sur la même ligne physique. Ce changement fait évoluer les décisions d'achat de la vitesse fixe maximale vers une gestion fiable des formats et des transitions plus rapides. KHS a fourni à Fruki Bebidas au Brésil une ligne de remplissage PET qui gère des formats de 0,5 litre à 2,0 litres à des vitesses allant jusqu'à 52 000 bouteilles par heure. De telles exigences opérationnelles favorisent les architectures inline et à flux de masse qui offrent des tampons plus profonds que les tables rotatives de base. Sidel a présenté des configurations aseptiques flexibles pour des produits tels que le lait, le cappuccino, les boissons protéinées et les boissons isotoniques à Fispal Tecnologia 2026. Le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud peut bénéficier lorsque les producteurs spécifient des équipements d'accumulation prenant en charge des formats variés plutôt qu'un seul emballage stable.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Coût Initial Élevé pour les Cellules Complètes de Fin de Ligne | -1.8% | Amérique du Sud, plus aigu pour les producteurs de taille intermédiaire au Brésil et en Argentine | Court terme (≤ 2 ans) |
| Dépendance aux Importations et Volatilité des Devises | -1.4% | Argentine, avec extension vers le Brésil et la Colombie | Court terme (≤ 2 ans) |
| Pénurie de Techniciens en Intégration d'Automatisation | -0.7% | Brésil, Argentine, Colombie | Moyen terme (2-4 ans) |
| Couverture Après-Vente Régionale Fragmentée | -0.5% | Pérou, Chili, Reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Une cellule complète d'accumulation et de groupage nécessite des dépenses en convoyeurs, contrôles, systèmes de sécurité, intégration et mise en service. Ce coût a un effet plus important sur les producteurs de taille intermédiaire, qui représentent de nombreux sites d'embouteillage dans la région. Ces entreprises doivent souvent choisir entre l'investissement dans une remplisseuse et l'investissement dans des équipements de fin de ligne au cours du même cycle budgétaire. La remplisseuse reçoit généralement la priorité car elle augmente directement la production. Les contraintes de capital peuvent limiter la modernisation sur les sites industriels de taille intermédiaire, en particulier lorsque le financement des machines nécessite des garanties. Le schéma d'investissement qui en résulte favorise les mises à niveau continues par les grands embouteilleurs, tandis que les opérateurs plus petits peuvent différer l'automatisation ou poursuivre des modernisations limitées. Cette structure de coûts maintient la pertinence de la demande d'installations modulaires et progressives sur le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud.
De nombreux systèmes à haut débit sont fournis par des équipementiers qui fixent le prix des équipements en EUR ou en USD, tandis que les clients génèrent des revenus en devises locales. Cela expose les acheteurs aux fluctuations du peso argentin, du real brésilien et du peso colombien entre les étapes de devis, de financement et de dédouanement à l'importation. Les mouvements de devises peuvent retarder les décisions même lorsqu'il existe un besoin opérationnel clair pour l'équipement. Les procédures d'importation de l'Argentine ajoutent un autre point d'incertitude pour les acheteurs de machines qui dépendent de l'approvisionnement étranger. Les fabricants brésiliens peuvent réduire une partie de l'exposition grâce à des contrats libellés en BRL, mais leurs portefeuilles ne correspondent pas toujours aux exigences de performance des lignes à plus grande vitesse. Le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud est donc vulnérable aux cycles d'approvisionnement qui suivent les conditions de financement et de taux de change plutôt que la demande des usines seule.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Équipement :
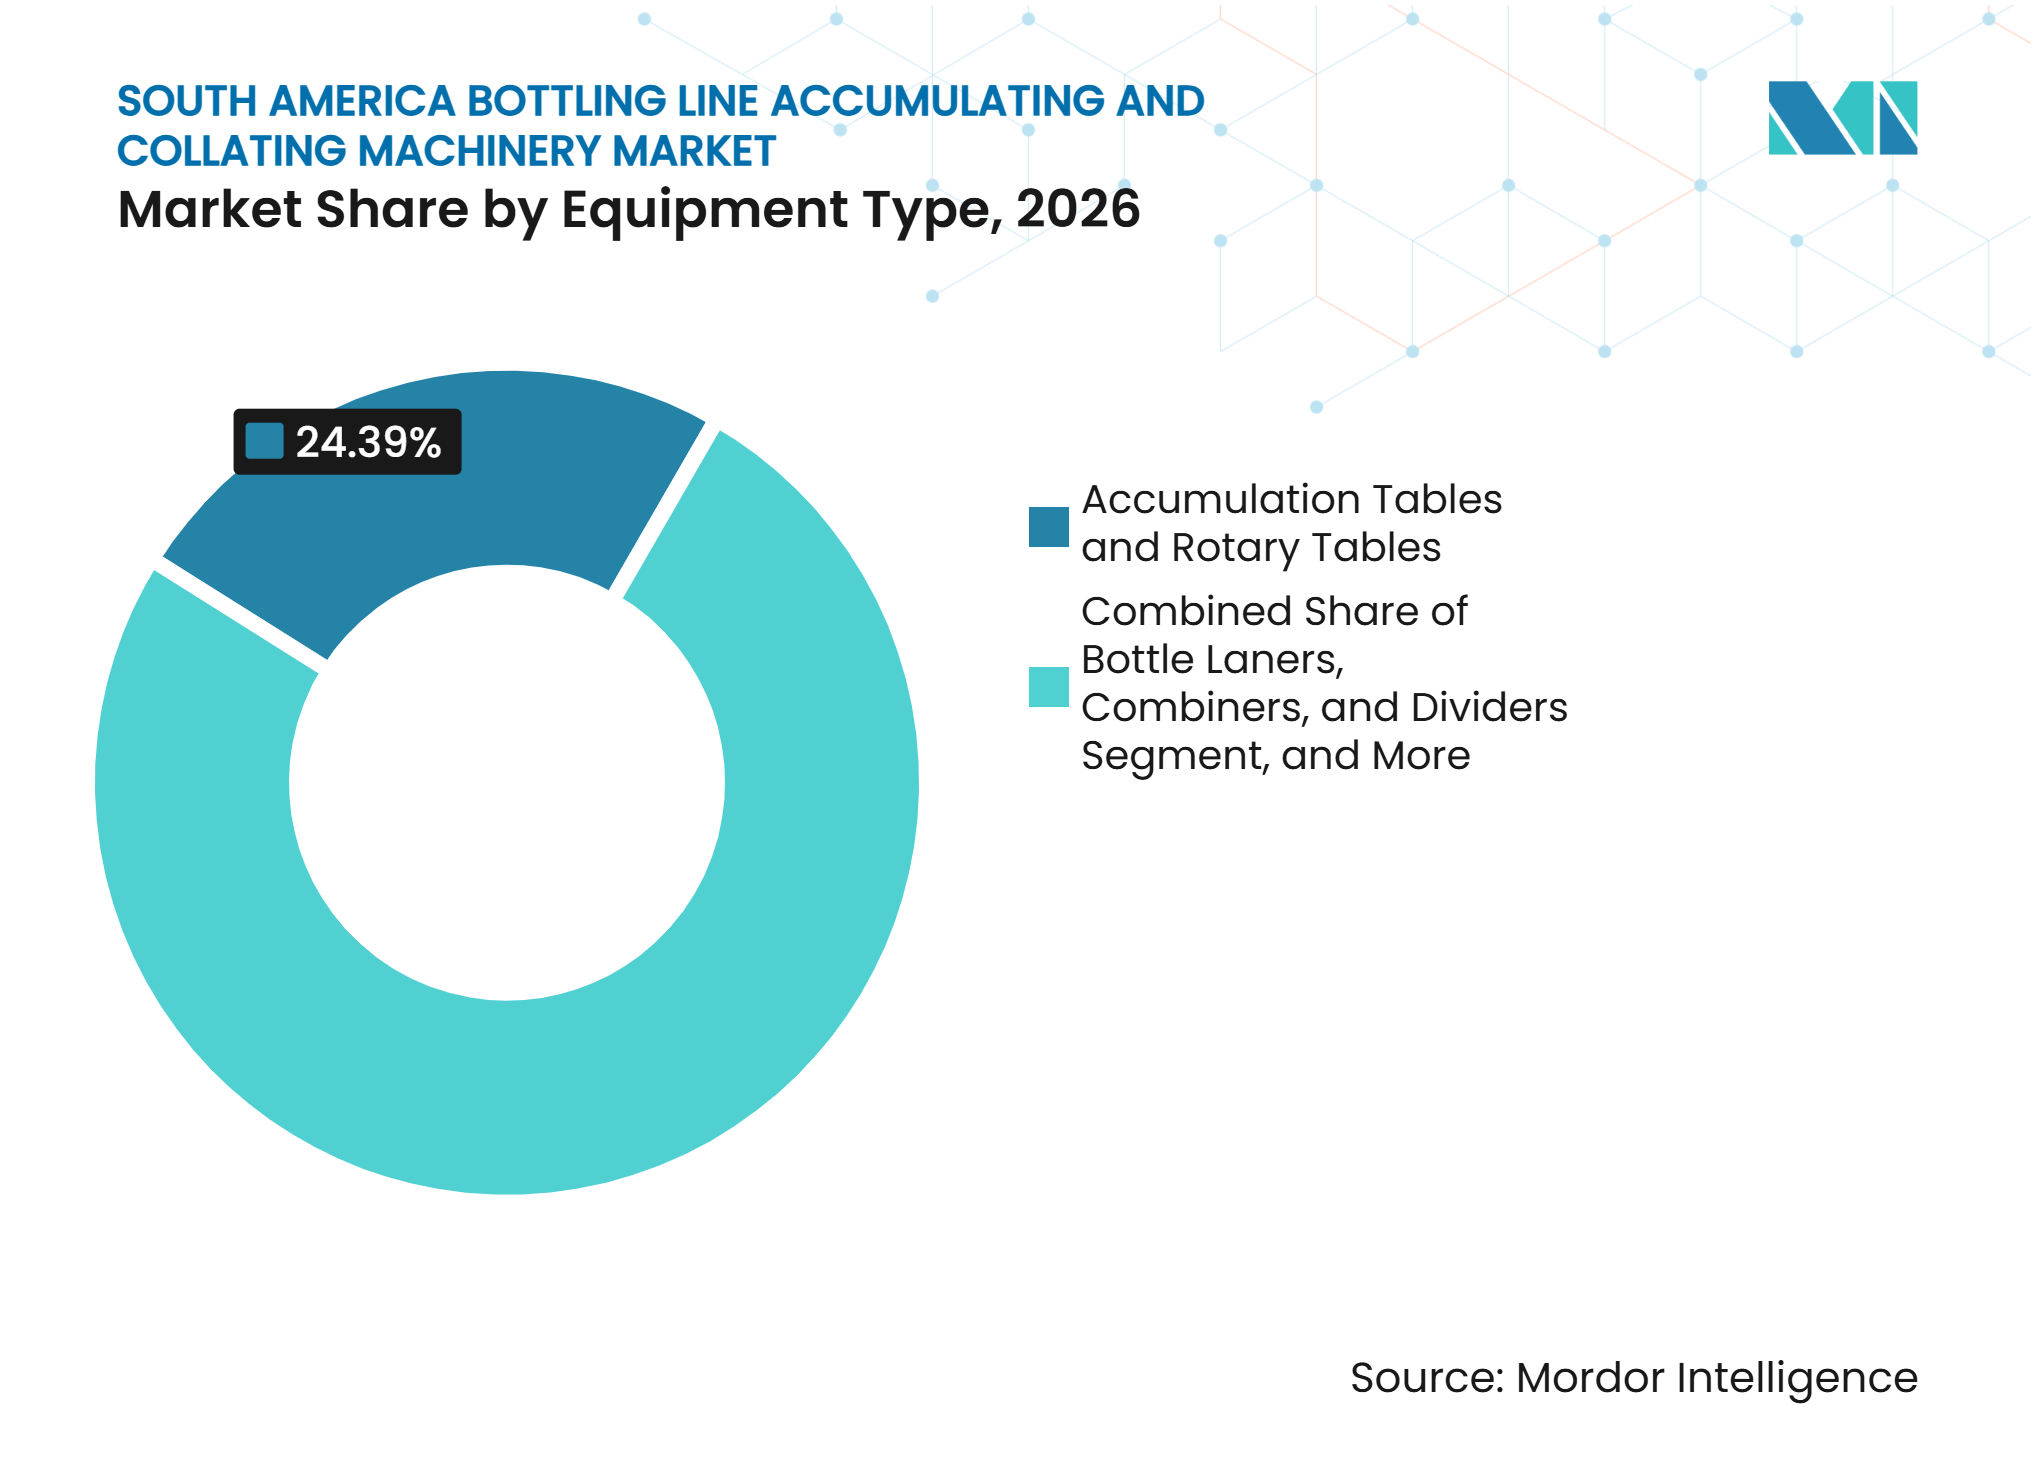
Les Accumulateurs Avancés Soutiennent des Opérations à Plus Grande Vitesse et Multi-FormatsLes Tables d'Accumulation et Tables Rotatives détenaient 24,39% de la demande régionale en 2026. Leur rôle établi en tant que solution d'entrée de gamme soutient l'adoption dans les installations de boissons, d'alimentation et de biens de consommation de taille intermédiaire. La simplicité mécanique facilite l'ajout de ces systèmes aux arrangements d'alimentation semi-automatiques. Ils ont également un coût initial inférieur à celui des configurations d'accumulation plus complexes. Les producteurs les utilisent lorsque le flux de contenants est stable et que les changements de série sont limités. Les Groupeurs Autonomes et Systèmes de Groupage répondent aux besoins de formation d'emballages en aval. Les Accumulateurs Bidirectionnels et à Recirculation offrent une plus grande profondeur de tampon lorsque la configuration de la ligne permet la recirculation. Les Accumulateurs Alpins, Spiralés et Verticaux sont pertinents lorsque l'empreinte de l'usine ou les conditions de production sur plusieurs étages limitent l'espace horizontal.
Les Accumulateurs Inline, Serpentins et à Flux de Masse devraient se développer à un CAGR de 7,92% de 2027 à 2032. Ces architectures sont bien adaptées aux opérations à grande vitesse et à SKU mixtes où une table rotative ne peut pas fournir une profondeur de tampon suffisante. Les nouvelles lignes de remplissage en construction neuve ont besoin d'équipements qui protègent le débit lorsque l'emballage ou l'étiquetage en aval ralentit brièvement. Les systèmes peuvent également améliorer le flux de produits à travers des chemins de ligne complexes. Les Séparateurs de Voies, Combineurs et Diviseurs de Voies restent nécessaires à mesure que les producteurs ajoutent un emballage secondaire après le remplissage. PMMI a rapporté que les opérations sud-américaines privilégient de plus en plus les configurations de lignes intégrées par rapport aux machines autonomes. Cette préférence opérationnelle soutient les fournisseurs capables de coordonner l'accumulation, le convoyage et les contrôles sur l'ensemble de la ligne. La catégorie d'équipements offre également aux acheteurs un moyen de réduire les perturbations sans remplacer la remplisseuse elle-même.



Par Type de Matériau :
Les Contenants en Plastique en Tête Tandis que le Métal et l'Aluminium Gagnent du TerrainLes contenants en plastique représentaient 57,62 % de la demande par type de matériau en 2026. Le PET est largement utilisé pour les boissons gazeuses, l'eau et les boissons prêtes à consommer non alcoolisées en Amérique du Sud. Sa faible masse et sa forme cylindrique régulière conviennent à de nombreuses configurations existantes de convoyeurs et d'accumulation. Cette large base installée soutient la demande continue d'équipements conçus pour la manipulation de bouteilles en PET. Le verre reste important pour les boissons consignées et les spiritueux haut de gamme, où les tolérances de manipulation peuvent être plus exigeantes. Les contenants en carton et composites maintiennent leur demande dans les applications laitières et de jus de fruits. Chaque matériau de contenant influe sur la vitesse de ligne, la stabilité ainsi que la conception des guides et des points de transfert. Ces exigences maintiennent l'importance de l'ingénierie spécifique aux matériaux dans le marché des machines d'accumulation et de regroupement pour lignes d'embouteillage en Amérique du Sud.
Les métaux et l'aluminium devraient croître à un CAGR de 7,86 % jusqu'en 2032. Cette évolution reflète une utilisation accrue des canettes en aluminium dans les boissons haut de gamme et les eaux pétillantes. La brasserie Passos de HEINEKEN est entrée en service avec une ligne de mise en canettes à grande vitesse dédiée. Coca-Cola FEMSA a inauguré sa première ligne de production de canettes en Uruguay en mai 2026, dans le cadre de son expansion en Amérique du Sud. COCA-COLA FEMSA Grupo RFK a également étendu la capacité de sa ligne de canettes dans son installation de Paraná. Les lignes de mise en canettes à haut débit nécessitent une accumulation contrôlée, car la gestion manuelle des tampons ne peut pas maintenir un flux stable à leur vitesse de fonctionnement. Les exigences de l'INMETRO brésilien en matière de qualité d'emballage et de traçabilité soutiennent également un contrôle de processus plus rigoureux sur ces lignes.
Par Forme de Contenant :
Les Formats Ronds Restent Standard Tandis que les Formes Spéciales se DéveloppentLes Contenants Ronds détenaient 69,84% de la demande en 2026. Leur dominance reflète l'efficacité opérationnelle des contenants circulaires dans les applications courantes de boissons. La symétrie circulaire peut réduire l'usure des convoyeurs et simplifier la gestion des voies. Les tables rotatives peuvent fonctionner efficacement sur une large gamme de diamètres pour les bouteilles rondes en PET et en verre. Le format couvre les bouteilles PET individuelles jusqu'au verre consigné de 2 litres. Cette polyvalence fait des contenants ronds le choix pratique pour les opérations à grand volume. Les Contenants Non Ronds et Façonnés servent les applications haut de gamme de soins personnels, de spiritueux et d'alimentation spécialisée. Leur apparence différenciée peut soutenir le positionnement de la marque, mais ils nécessitent une manipulation plus soigneuse tout au long de la ligne.
Les Contenants à Géométries Spéciales et Irrégulières devraient croître à un CAGR de 7,59% de 2027 à 2032. Les marques de boissons artisanales et d'aliments fonctionnels utilisent des emballages distinctifs pour différencier les produits en rayon. Ces formes peuvent être plus difficiles à stabiliser, combiner et orienter que les bouteilles rondes. Sidel a mis en avant des systèmes capables de passer des formats ronds aux formats non ronds en un seul quart de production à Fispal Tecnologia 2026. Cette capacité peut réduire le besoin de lignes dédiées séparées lorsque les producteurs lancent des SKU spéciaux. Les systèmes d'accumulation pour géométries irrégulières nécessitent souvent un contrôle d'orientation actif plutôt qu'un stockage passif. Cette exigence crée une demande pour des contrôles intégrés par logiciel et une ingénierie de ligne à plus haute valeur ajoutée. Elle rend également les fournisseurs ayant une expertise en formats plus pertinents pour les producteurs qui poursuivent des lancements de produits fréquents.
Par Automatisation :
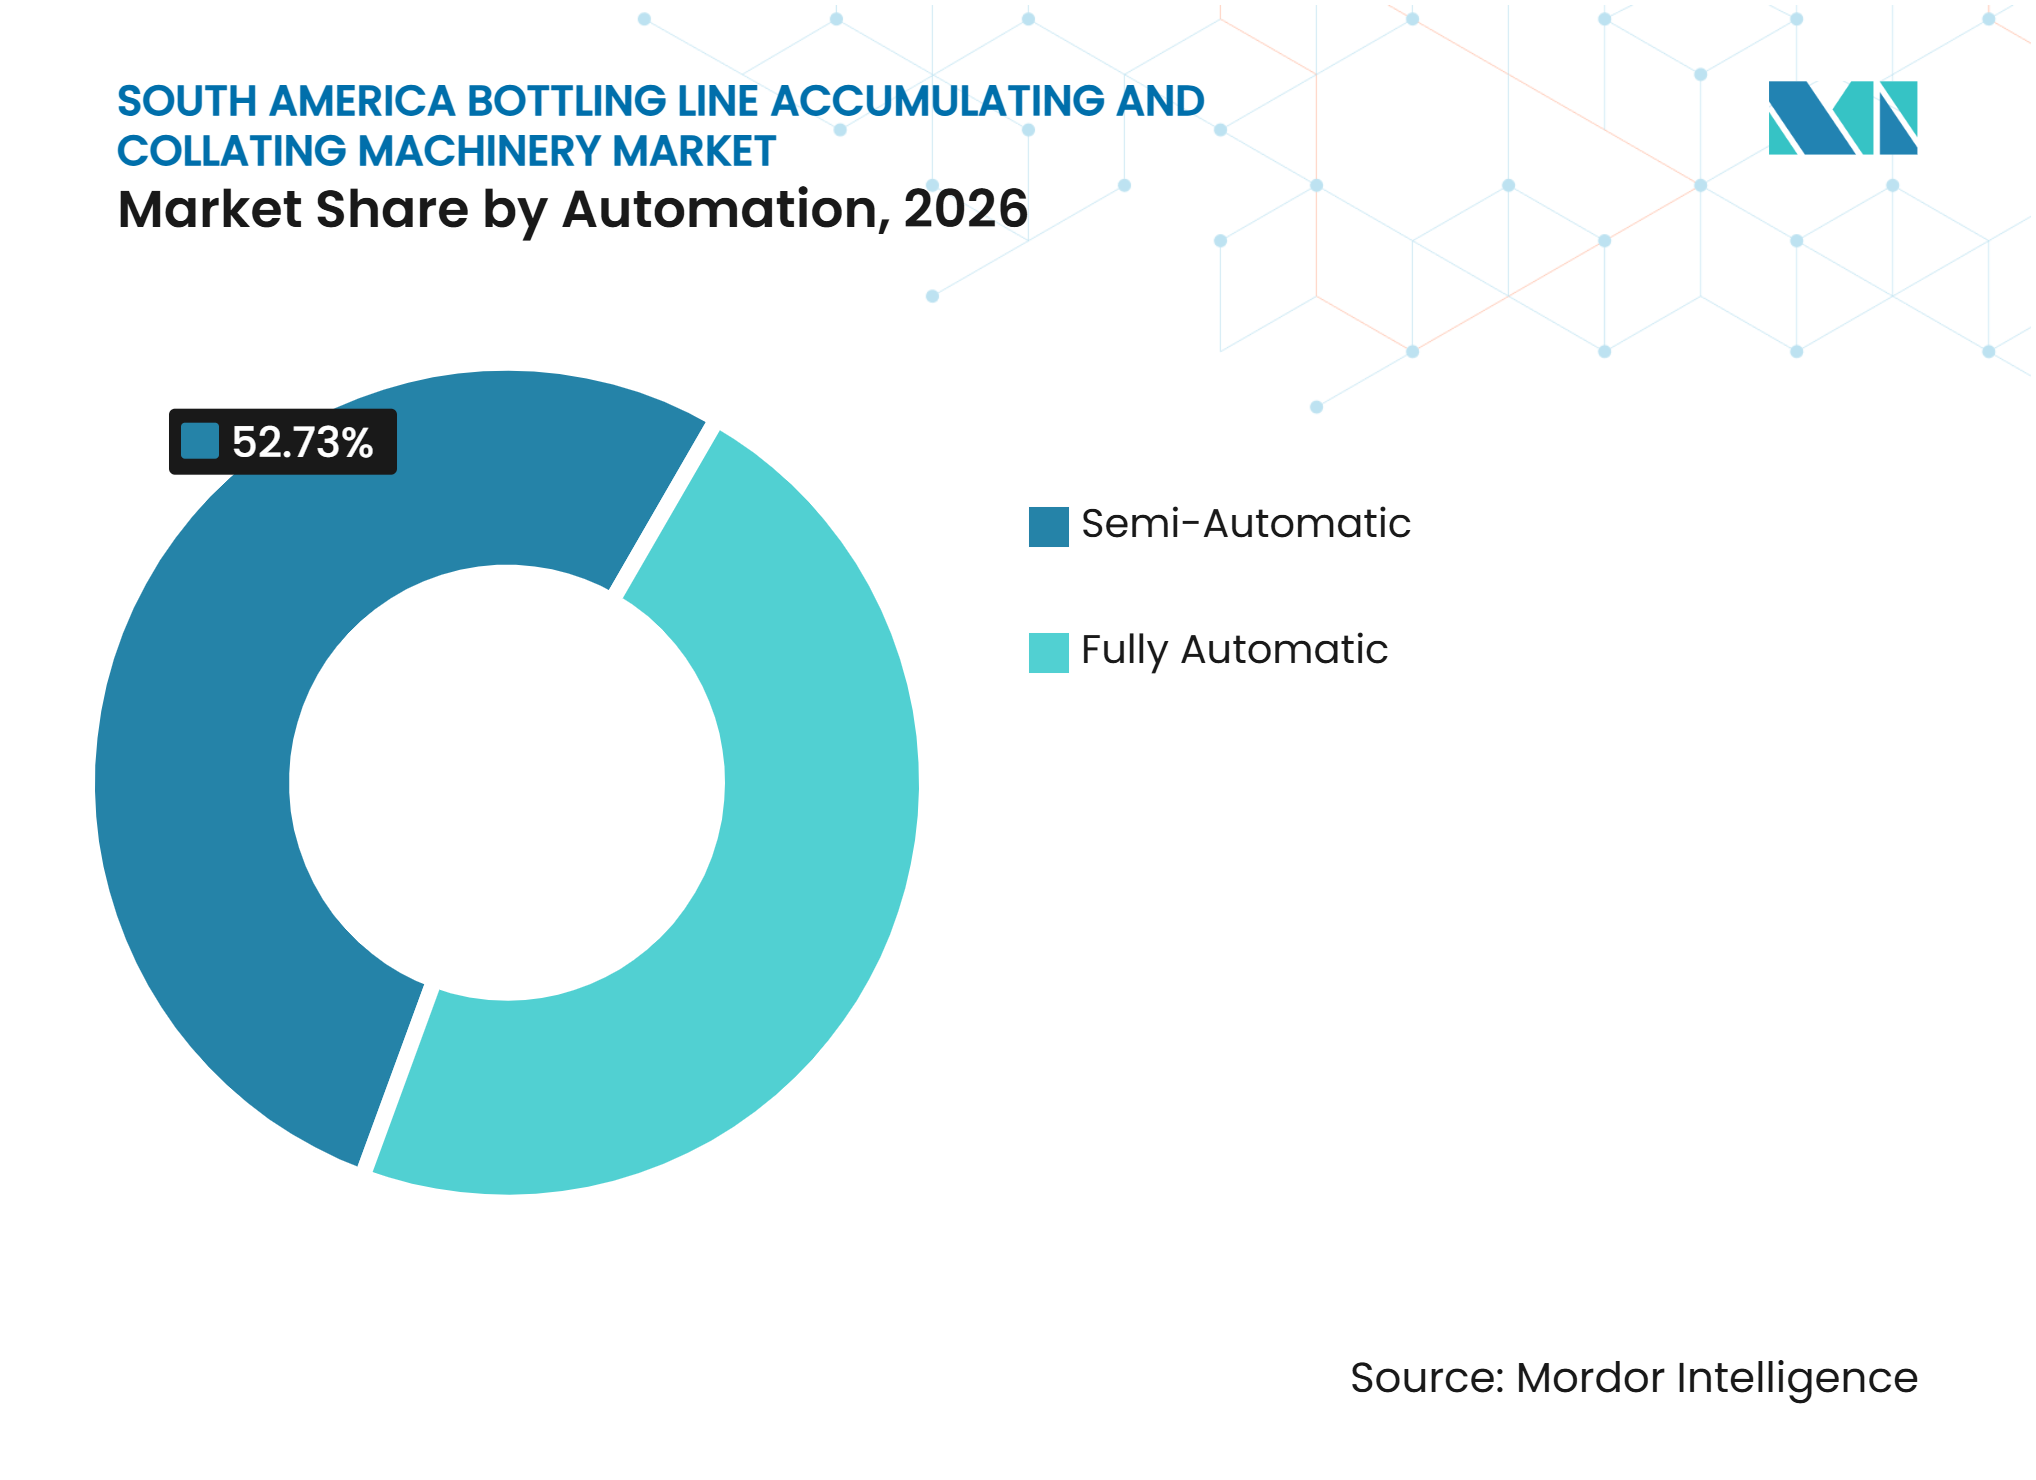
Les Systèmes Entièrement Automatiques Gagnent en Dynamisme grâce à l'Intégration NumériqueLes Systèmes Semi-Automatiques représentaient 52,73% de la demande en 2026. Cette part reflète la large base installée de lignes partiellement modernisées dans la région. Les opérateurs gèrent encore les tampons et les transferts aux points d'intervention désignés dans de nombreuses installations. Cette approche permet aux producteurs de niveau intermédiaire d'orienter un capital limité vers le remplissage et l'emballage primaire. Elle peut également différer le coût de l'intégration complète de fin de ligne. Les exigences NR-12 du Brésil réduisent la plage d'intervention manuelle pratique sur les machines modernisées. Les facteurs de conformité augmentent la valeur des configurations plus sûres et des systèmes de transfert contrôlés. Les équipements semi-automatiques restent néanmoins pertinents lorsque les volumes de production et les formats sont stables.
Les Systèmes Entièrement Automatiques devraient se développer à un CAGR de 7,81% jusqu'en 2032. Une étude publiée via IEEE ETCM a révélé qu'un programme intégrant l'IoT a augmenté l'OEE de 15,53 points de pourcentage et amélioré le temps moyen entre les pannes de 12 heures à 20 heures en une année d'exploitation. Ces résultats de performance améliorent l'argumentaire économique pour les systèmes utilisant des contrôles connectés et la maintenance prédictive. Les systèmes entièrement automatiques réduisent la dépendance à la gestion manuelle des tampons à mesure que les lignes deviennent plus complexes. Ils fournissent également des données pouvant soutenir une réponse plus rapide aux arrêts et aux changements de format. Le secteur des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud évolue donc vers des équipements qui combinent la manutention mécanique avec des fonctions de contrôle connectées.

Par Utilisateur Final :
Les Producteurs de Boissons en Tête Tandis que les Producteurs Alimentaires et Laitiers Développent leur DemandeLes Producteurs de Boissons représentaient 55,28% de la demande des utilisateurs finaux en 2026. Leur position reflète des opérations en flux continu qui doivent gérer les différences de vitesse entre le remplissage, l'étiquetage et l'emballage secondaire. Les équipements d'accumulation aident à éviter qu'une perturbation locale n'arrête toute la ligne. Les usines de boissons fonctionnent également à grande vitesse où la profondeur du tampon est essentielle. Les utilisateurs pharmaceutiques, de soins personnels, chimiques et autres représentent le reste de la demande. Ces utilisateurs ont leurs propres exigences en matière d'emballage et de conformité. Les directives de l'ANVISA pour l'emballage pharmaceutique contribuent au besoin de manipulation contrôlée et de processus automatisés. La base d'utilisateurs finaux s'étend donc au-delà des boissons, même si les producteurs de boissons restent la plus grande source de demande.
Les Producteurs Alimentaires et Laitiers devraient se développer à un CAGR de 7,56% de 2027 à 2032. Les emballages individuels et les gammes de produits plus larges augmentent la complexité des lignes alimentaires et laitières. Nestlé Brasil a annoncé 450 millions BRL (83,49 millions USD) pour une expansion de fabrication en 2025, incluant de nouvelles lignes de boissons et une infrastructure de palettisation. Tetra Pak a introduit sa plateforme Factory OS au Pérou et dans d'autres marchés sud-américains pour soutenir les opérations d'usines connectées.[2] Les producteurs alimentaires utilisant une gestion de production intégrée ont besoin d'équipements avec des interfaces de données compatibles. Cette exigence soutient les systèmes d'accumulation capables de partager des données de performance et d'état avec les plateformes d'usine. Les applications laitières et alimentaires utilisent également des matériaux et des formes qui nécessitent une manipulation fiable des produits. Ces conditions élargissent l'opportunité adressable pour le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud.
Analyse Géographique
Brésil
Le Brésil détenait 61,47% de la taille du marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud en 2026. Le pays possède la plus grande concentration de lignes d'embouteillage à grande vitesse de la région et une base de production de boissons substantielle. Grupo RFK a inauguré une installation de 400 millions BRL (68 millions USD) au Paraná en juillet 2026, développée avec Krones et conçue pour produire jusqu'à 2 millions d'unités par jour.[3] La société a déclaré que l'usine utilise une gestion de production basée sur l'IA et vise une efficacité opérationnelle de 90%. Coca-Cola Andina a ajouté des lignes de production et prévu des investissements supplémentaires dans l'emballage consigné au Brésil. Les grands projets créent une demande pour des systèmes d'accumulation, de groupage et de contrôle correspondant aux performances des nouvelles remplisseuses. Les exigences réglementaires de l'ANVISA et de la NR-12 soutiennent les solutions à forte intensité de capital qui améliorent l'hygiène, la sécurité et la répétabilité opérationnelle. Les fournisseurs capables d'assurer la mise en service locale, les pièces et le support d'intégration ont un avantage clair sur le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud.
Argentine
L'Argentine devrait croître à un CAGR de 7,94% de 2027 à 2032. L'emballage consigné et rechargeable est le principal moteur des nouveaux investissements en lignes dans le pays. Reginald Lee a ouvert une ligne consignée de 18,5 millions USD à Ranelagh en mai 2025, avec une capacité de 18 000 bouteilles par heure. Coca-Cola Andina a également inauguré une installation d'emballage consigné à Mendoza en février 2025. Les bouteilles consignées doivent passer par des systèmes de lavage, d'inspection, de remplissage et d'étiquetage à des cadences différentes. Les tampons d'accumulation jouent donc un rôle plus important que dans une simple ligne à usage unique. Le taux de consignation de 45,5% rapporté par Coca-Cola Andina pour les boissons gazeuses montre que le pays dispose d'une base développée pour ce modèle opérationnel. Les conditions de licences d'importation et de devises restent des considérations de conformité et d'approvisionnement pour les acheteurs d'équipements. La capacité de service et le support local peuvent devenir décisifs lorsque les délais de livraison et de mise en service sont incertains. Ces conditions font des projets de lignes consignées un moteur de croissance important pour le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud.
Colombie, Chili, Pérou et Reste de l'Amérique du Sud
La Colombie, le Chili, le Pérou et le Reste de l'Amérique du Sud offrent des opportunités plus larges à mesure que les embouteilleurs de niveau intermédiaire réalisent des investissements plus significatifs en automatisation de fin de ligne. L'activité d'exportation de vins et de spiritueux du Chili soutient la demande d'équipements capables de manipuler des contenants en verre avec un contrôle régulier. Vidrala a acquis Cristalerías Toro en mars 2026, renforçant sa position dans l'emballage en verre au Chili. La transaction peut soutenir un approvisionnement en verre plus standardisé et des investissements dans une manutention à plus haut débit. Au Pérou, un programme de maintenance basé sur l'IoT a augmenté la disponibilité des machines de 8,71% et réduit les temps d'arrêt non planifiés de 68,68%. Ces améliorations opérationnelles soutiennent l'adoption de systèmes avec des fonctions de surveillance et de maintenance prédictive. Coca-Cola FEMSA a inauguré une ligne de production de canettes en Uruguay en mai 2026, ajoutant une capacité de fabrication locale pour son portefeuille. La combinaison d'applications en verre, en canettes et alimentaires crée une demande variée, tandis que la couverture après-vente plus faible en dehors des principaux centres laisse de la place pour les distributeurs et les acteurs axés sur le service. Cette diversité élargit le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud au-delà de ses deux plus grands marchés nationaux.
Paysage Concurrentiel
Concentration du Marché
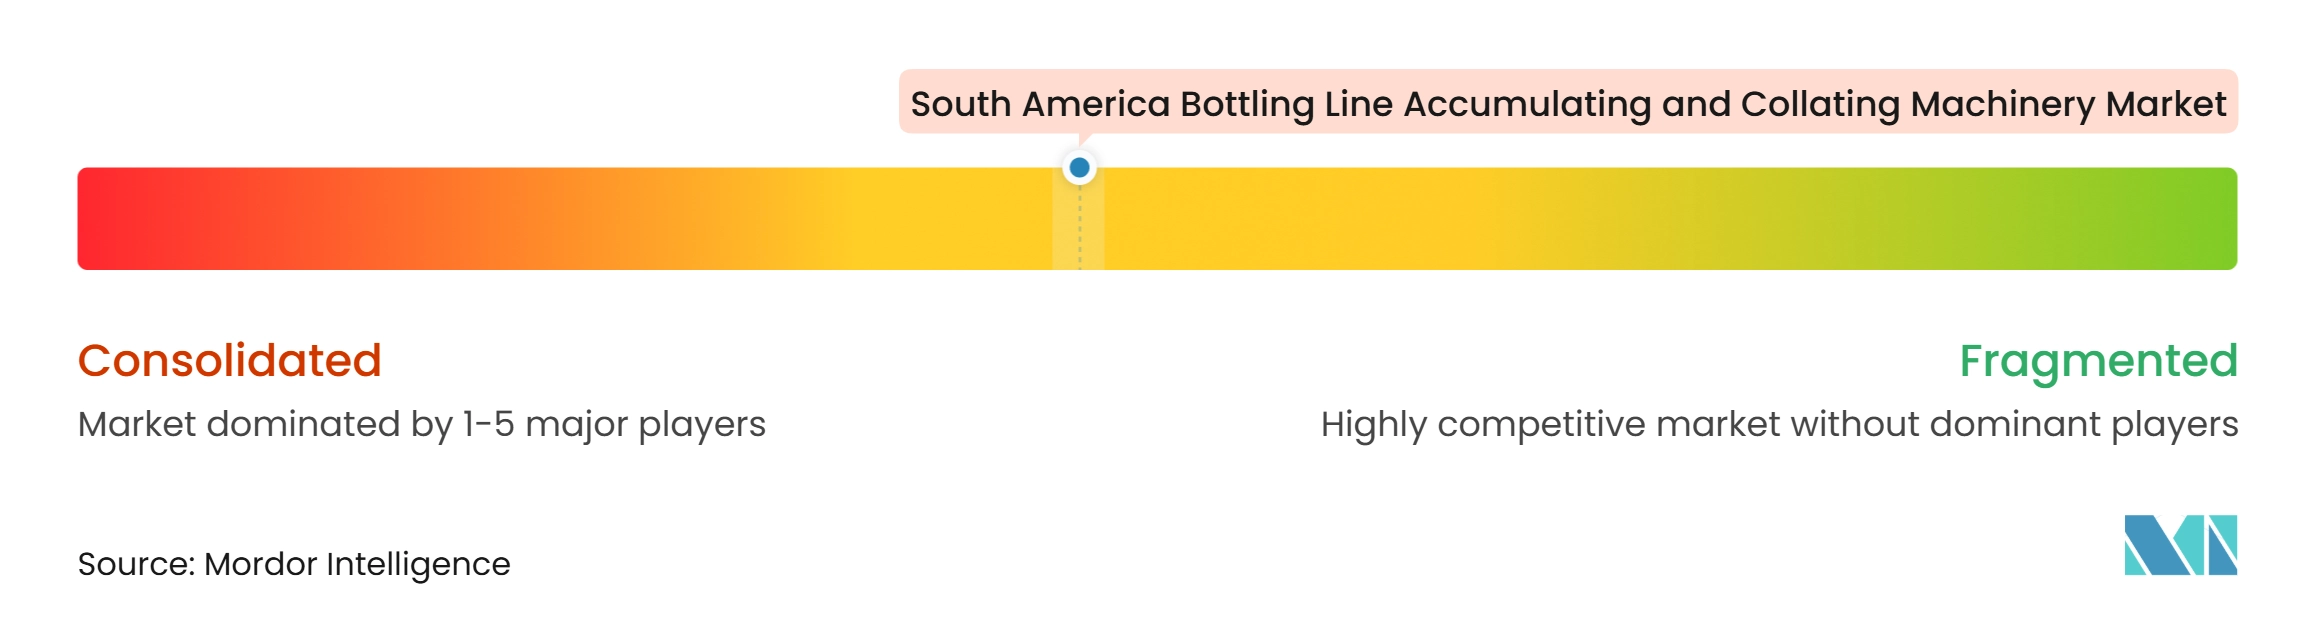
Le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud est modérément consolidé au niveau supérieur et fragmenté sur le marché intermédiaire. Krones, KHS et Sidel ont des positions solides auprès des grands comptes de boissons car ils peuvent emballer, accumuler et grouper avec des systèmes de remplissage et d'étiquetage. Une offre intégrée réduit le nombre d'interfaces qu'un embouteilleur doit gérer lors de l'installation et de la mise en service. Krones a fourni les 4 lignes de remplissage de la brasserie HEINEKEN de Passos, y compris les applications de mise en canettes et de verre consigné.[4] Le projet montre comment les équipementiers peuvent construire leur rôle autour d'une ligne complète plutôt que d'une vente de machine autonome. L'enregistrement numérique des données et l'analyse de l'OEE font de plus en plus partie des spécifications de projet. La norme ISO 11161 est également importante dans les discussions d'appels d'offres car elle traite de la sécurité des systèmes de machines intégrés.
KHS utilise la vitesse de ligne, la gamme de formats et l'efficacité des ressources pour concourir sur des projets nécessitant une manipulation PET flexible. Son installation Fruki Bebidas au Brésil fonctionne sur des formats de 0,5 litre et 2,0 litres et peut produire jusqu'à 52 000 bouteilles par heure. Sidel promeut des configurations de lignes aseptiques et multi-formats pour les catégories de boissons avec des exigences variées en matière de produits et d'emballages. Ces offres valorisent les équipements d'accumulation et de transfert flexibles plutôt que le convoyage à vitesse fixe seul. Les fournisseurs qui combinent les machines avec les contrôles peuvent présenter un argumentaire plus solide pour la disponibilité et la gestion des formats. Ils doivent également démontrer une intégration sûre sur plusieurs machines. Les grands embouteilleurs peuvent favoriser ces fournisseurs lorsqu'ils valorisent un seul interlocuteur responsable des performances de la ligne.
Les fabricants brésiliens, notamment Zegla, Robopac Brasil et Indumak, sont en concurrence directe sur les modernisations et les projets autonomes. Leur présence locale peut offrir des contrats libellés en BRL, un accès plus rapide aux pièces et des délais de mise en service plus courts. La Colombie, le Chili et le Pérou restent moins bien desservis par des ingénieurs d'application résidents et des stocks de pièces. Cet écart crée une opportunité pour les distributeurs régionaux d'étendre la couverture de service sur site. La concurrence sur le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud devrait se concentrer sur la qualité d'intégration, la réactivité du service, les conditions de financement et la capacité à gérer davantage de formats sur une seule ligne.
Leaders du Secteur des Machines d'Accumulation et de Groupage pour Lignes d'Embouteillage en Amérique du Sud
-
Krones AG
-
KHS GmbH
-
Sidel Group
-
Sàrl SACMI Cooperativa Meccanici Imola S.C.
-
Barry-Wehmiller Companies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des machines d'accumulation et de regroupement pour lignes d'embouteillage en Amérique du Sud Entreprises couvertes dans ce rapport
- Krones AG
- KHS GmbH
- Sidel Group Sàrl
- SACMI Cooperativa Meccanici Imola S.C.
- Barry-Wehmiller Companies, Inc.
- OCME S.r.l.
- SMI S.p.A.
- ProMach, Inc.
- Coesia S.p.A.
- Syntegon Technology GmbH
- OPTIMA packaging group GmbH
- Robopac Brasil Indústria e Comércio Ltda.
- Zegla Indústria e Comércio de Máquinas Ltda.
- Sanmartin do Brasil Equipamentos Industriais Ltda.
- Tecna Engenharia de Máquinas Ltda.
- Indumak Máquinas e Equipamentos Ltda.
- FTM Packaging Solutions Corp.
- ISP Latinoamérica S.A.
- Nercon, Inc.
- Arrowhead Systems, Inc.
- Hartness International, Inc.
- Intralox, L.L.C.
- Ambaflex International B.V.
- Hytrol Conveyor Company, Inc.
Développements industriels récents dans Marché des machines d'accumulation et de regroupement pour lignes d'embouteillage en Amérique du Sud
- Septembre 2026 : Le groupe d'emballage italien Goglio a acquis 100% du producteur d'emballages brésilien Cristal Embalagens à Santa Catarina via sa filiale Mega Goglio afin d'étendre son empreinte industrielle en Amérique du Sud. Cela renforce les chaînes d'approvisionnement régionales et accroît la demande locale pour les systèmes automatisés de groupage en aval, de regroupement en multipacks et de manutention en fin de ligne.
- Juillet 2026 : Grupo RFK a inauguré son installation de fabrication de 400 millions BRL (68 millions USD) à São José dos Pinhais, au Paraná, développée avec Krones, couvrant 300 000 mètres carrés et produisant jusqu'à 2 millions d'unités par jour. L'usine double la capacité de la ligne de canettes, augmente la production de PET de 70% et vise une efficacité opérationnelle de 90% grâce à une gestion de production basée sur l'IA.
- Mai 2026 : Coca-Cola FEMSA a annoncé 51 millions USD pour le centre de distribution Nuevo Norte en Argentine, fonctionnant à 100% sur énergie autonome, et a simultanément annoncé l'inauguration de sa première ligne de production de canettes en Uruguay pour un investissement de 8,5 millions USD, permettant une fabrication locale complète de canettes pour son portefeuille sud-américain.
- Mai 2026 : Krones AG a présenté des systèmes d'embouteillage, d'intralogistique et de recyclage PET de nouvelle génération à interpack 2026 (5-11 mai) et à Plastics Recycling LATAM (17-18 mai). Elle a introduit des tampons d'accumulation modulaires, un convoyage intelligent et des solutions de manutention compatibles rPET directement auprès des embouteilleurs de boissons latino-américains cherchant une efficacité de ligne plus élevée et une conformité à l'emballage circulaire.
Périmètre du Rapport sur le Marché des Machines d'Accumulation et de Groupage pour Lignes d'Embouteillage en Amérique du Sud
Le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud comprend les équipements utilisés dans les lignes d'embouteillage pour gérer le flux de produits, réduire les interruptions de production et organiser les bouteilles ou contenants pour les processus d'emballage en aval. Ces machines comprennent des systèmes d'accumulation qui retiennent temporairement les produits entre les étapes de production et des systèmes de groupage qui organisent les produits en schémas prédéfinis pour un emballage, un étiquetage et une palettisation efficaces.
Le Rapport sur le Marché des Machines d'Accumulation et de Groupage pour Lignes d'Embouteillage en Amérique du Sud est Segmenté par Type d'Équipement (Accumulateurs Bidirectionnels et à Recirculation, Accumulateurs Alpins, Spiralés et Verticaux, Accumulateurs Inline, Serpentins et à Flux de Masse, Groupeurs Autonomes et Systèmes de Groupage, Séparateurs de Voies, Combineurs et Diviseurs de Bouteilles, Tables d'Accumulation et Tables Rotatives, et Autres Types d'Équipements), Type de Matériau (Plastique, Verre, Métal et Aluminium, et Cartons et Contenants Composites), Forme du Contenant (Contenants Ronds, Contenants Non Ronds / Façonnés, et Contenants à Géométries Spéciales et Irrégulières), Automatisation (Semi-Automatique et Entièrement Automatique), Utilisateur Final (Producteurs de Boissons, Producteurs Alimentaires et Laitiers, Producteurs Pharmaceutiques et de Soins de Santé, Producteurs de Soins Personnels et de Cosmétiques, Producteurs de Produits Chimiques et Ménagers, et Autres Utilisateurs Finaux), et Géographie (Brésil, Argentine, Colombie, Chili, Pérou et Reste de l'Amérique du Sud). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Accumulateurs Bidirectionnels et à Recirculation |
| Accumulateurs Alpins, Spiralés et Verticaux |
| Accumulateurs Inline, Serpentins et à Flux de Masse |
| Groupeurs Autonomes et Systèmes de Groupage |
| Séparateurs de Voies, Combineurs et Diviseurs de Bouteilles |
| Tables d'Accumulation et Tables Rotatives |
| Autres Types d'Équipements |
| Plastique |
| Verre |
| Métal et Aluminium |
| Cartons et Contenants Composites |
| Contenants Ronds |
| Contenants Non Ronds / Façonnés |
| Contenants à Géométries Spéciales et Irrégulières |
| Semi-Automatique |
| Entièrement Automatique |
| Producteurs de Boissons |
| Producteurs Alimentaires et Laitiers |
| Producteurs Pharmaceutiques et de Soins de Santé |
| Producteurs de Soins Personnels et de Cosmétiques |
| Producteurs de Produits Chimiques et Ménagers |
| Autres Utilisateurs Finaux |
| Brésil |
| Argentine |
| Colombie |
| Chili |
| Pérou |
| Reste de l'Amérique du Sud |
| Par Type d'Équipement | Accumulateurs Bidirectionnels et à Recirculation |
| Accumulateurs Alpins, Spiralés et Verticaux | |
| Accumulateurs Inline, Serpentins et à Flux de Masse | |
| Groupeurs Autonomes et Systèmes de Groupage | |
| Séparateurs de Voies, Combineurs et Diviseurs de Bouteilles | |
| Tables d'Accumulation et Tables Rotatives | |
| Autres Types d'Équipements | |
| Par Type de Matériau | Plastique |
| Verre | |
| Métal et Aluminium | |
| Cartons et Contenants Composites | |
| Par Forme de Contenant | Contenants Ronds |
| Contenants Non Ronds / Façonnés | |
| Contenants à Géométries Spéciales et Irrégulières | |
| Par Automatisation | Semi-Automatique |
| Entièrement Automatique | |
| Par Utilisateur Final | Producteurs de Boissons |
| Producteurs Alimentaires et Laitiers | |
| Producteurs Pharmaceutiques et de Soins de Santé | |
| Producteurs de Soins Personnels et de Cosmétiques | |
| Producteurs de Produits Chimiques et Ménagers | |
| Autres Utilisateurs Finaux | |
| Par Géographie | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud |
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud ?
La taille du marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Sud est de 61,52 millions USD en 2026 et devrait atteindre 93,24 millions USD d'ici 2032, à un CAGR de 7,11% de 2027 à 2032.
Quel type d'équipement domine la demande en Amérique du Sud ?
Les Tables d'Accumulation et Tables Rotatives dominent la demande avec une part de 24,39% en 2026, soutenues par un coût d'entrée plus faible et une compatibilité avec les lignes semi-automatiques.
Quel matériau de contenant stimule la demande d'équipements ?
Les Contenants en Plastique détiennent 57,62% de la demande par type de matériau en 2026, tandis que le Métal et l'Aluminium devraient connaître la croissance la plus rapide à un CAGR de 7,86% jusqu'en 2032.
Pourquoi les systèmes entièrement automatiques gagnent-ils en adoption ?
Les Systèmes Entièrement Automatiques devraient croître à un CAGR de 7,81% jusqu'en 2032 car les contrôles connectés et la maintenance prédictive peuvent améliorer la disponibilité et réduire l'intervention manuelle.
Quel pays devrait connaître la croissance la plus rapide ?
L'Argentine devrait croître à un CAGR de 7,94% jusqu'en 2032, soutenue par les investissements dans les lignes d'emballage de boissons consignées et rechargeables.