
Tamanho e Participação do Mercado de Bombas de Alimentação de Caldeiras na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
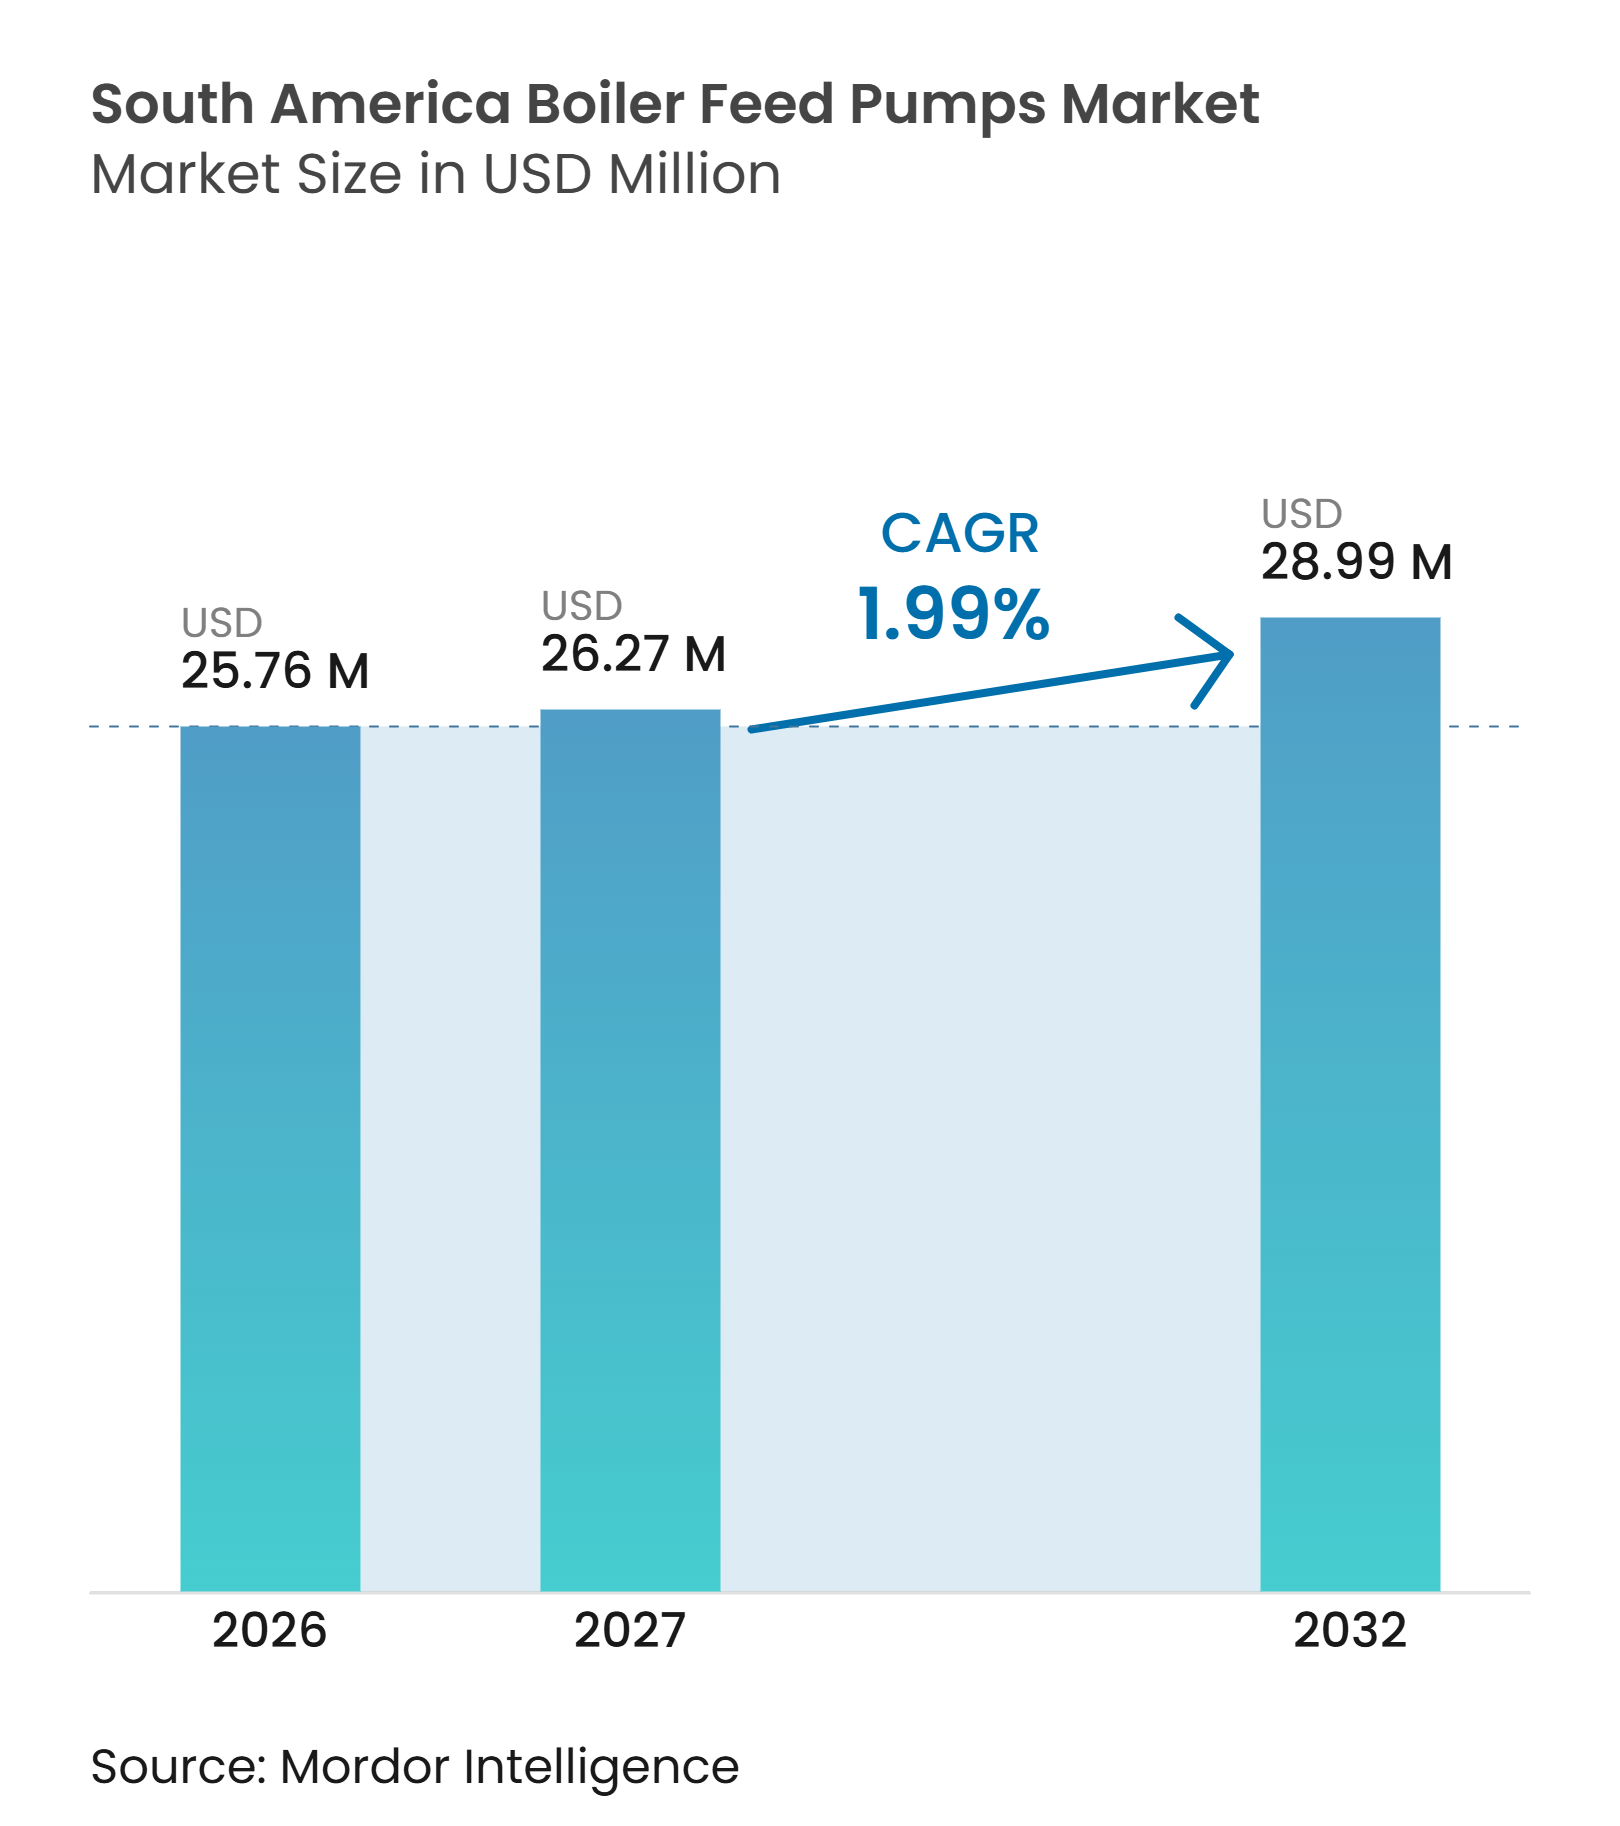
| Tamanho do mercado no ano base (2026) | 25.76 Milhões de dólares |
| Tamanho do Mercado (2027) | 26.27 Milhões de dólares |
| Tamanho do Mercado (2032) | 28.99 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 1.99 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas de Alimentação de Caldeiras na América do Sul por Mordor Intelligence
O tamanho do Mercado de Bombas de Alimentação de Caldeiras na América do Sul foi avaliado em 25,76 milhões de USD em 2026 e estima-se que cresça de 26,27 milhões de USD em 2027 para atingir 28,99 milhões de USD até 2032, a um CAGR de 1,99% durante o período de previsão (2027-2032). A demanda está vinculada a sistemas de vapor essenciais, e não a compras de equipamentos de curto prazo, pois a operação de caldeiras não pode continuar sem o fornecimento confiável de água de alimentação na pressão necessária. Energia termelétrica, cogeração a biomassa, utilidades de refinaria e caldeiras industriais requerem sistemas confiáveis de água de alimentação ao longo de toda a sua vida útil, criando uma necessidade recorrente de substituição, reparo e melhorias de desempenho. As decisões de substituição geralmente seguem requisitos de confiabilidade e cronogramas de paradas planejadas, o que faz com que o momento dos pedidos dependa mais das condições operacionais do que dos preços de commodities do dia a dia. Brasil, Argentina e Chile sustentam a demanda por meio de projetos de biomassa, refinaria, celulose, processamento de gás e mineração, com cada país atendendo a uma combinação diferente de usos finais. Os fornecedores estão respondendo com engenharia local, atualizações de velocidade variável e serviços de monitoramento de condições que tornam a confiabilidade parte da oferta e ajudam os operadores a gerenciar recursos de manutenção.
Principais Conclusões do Relatório
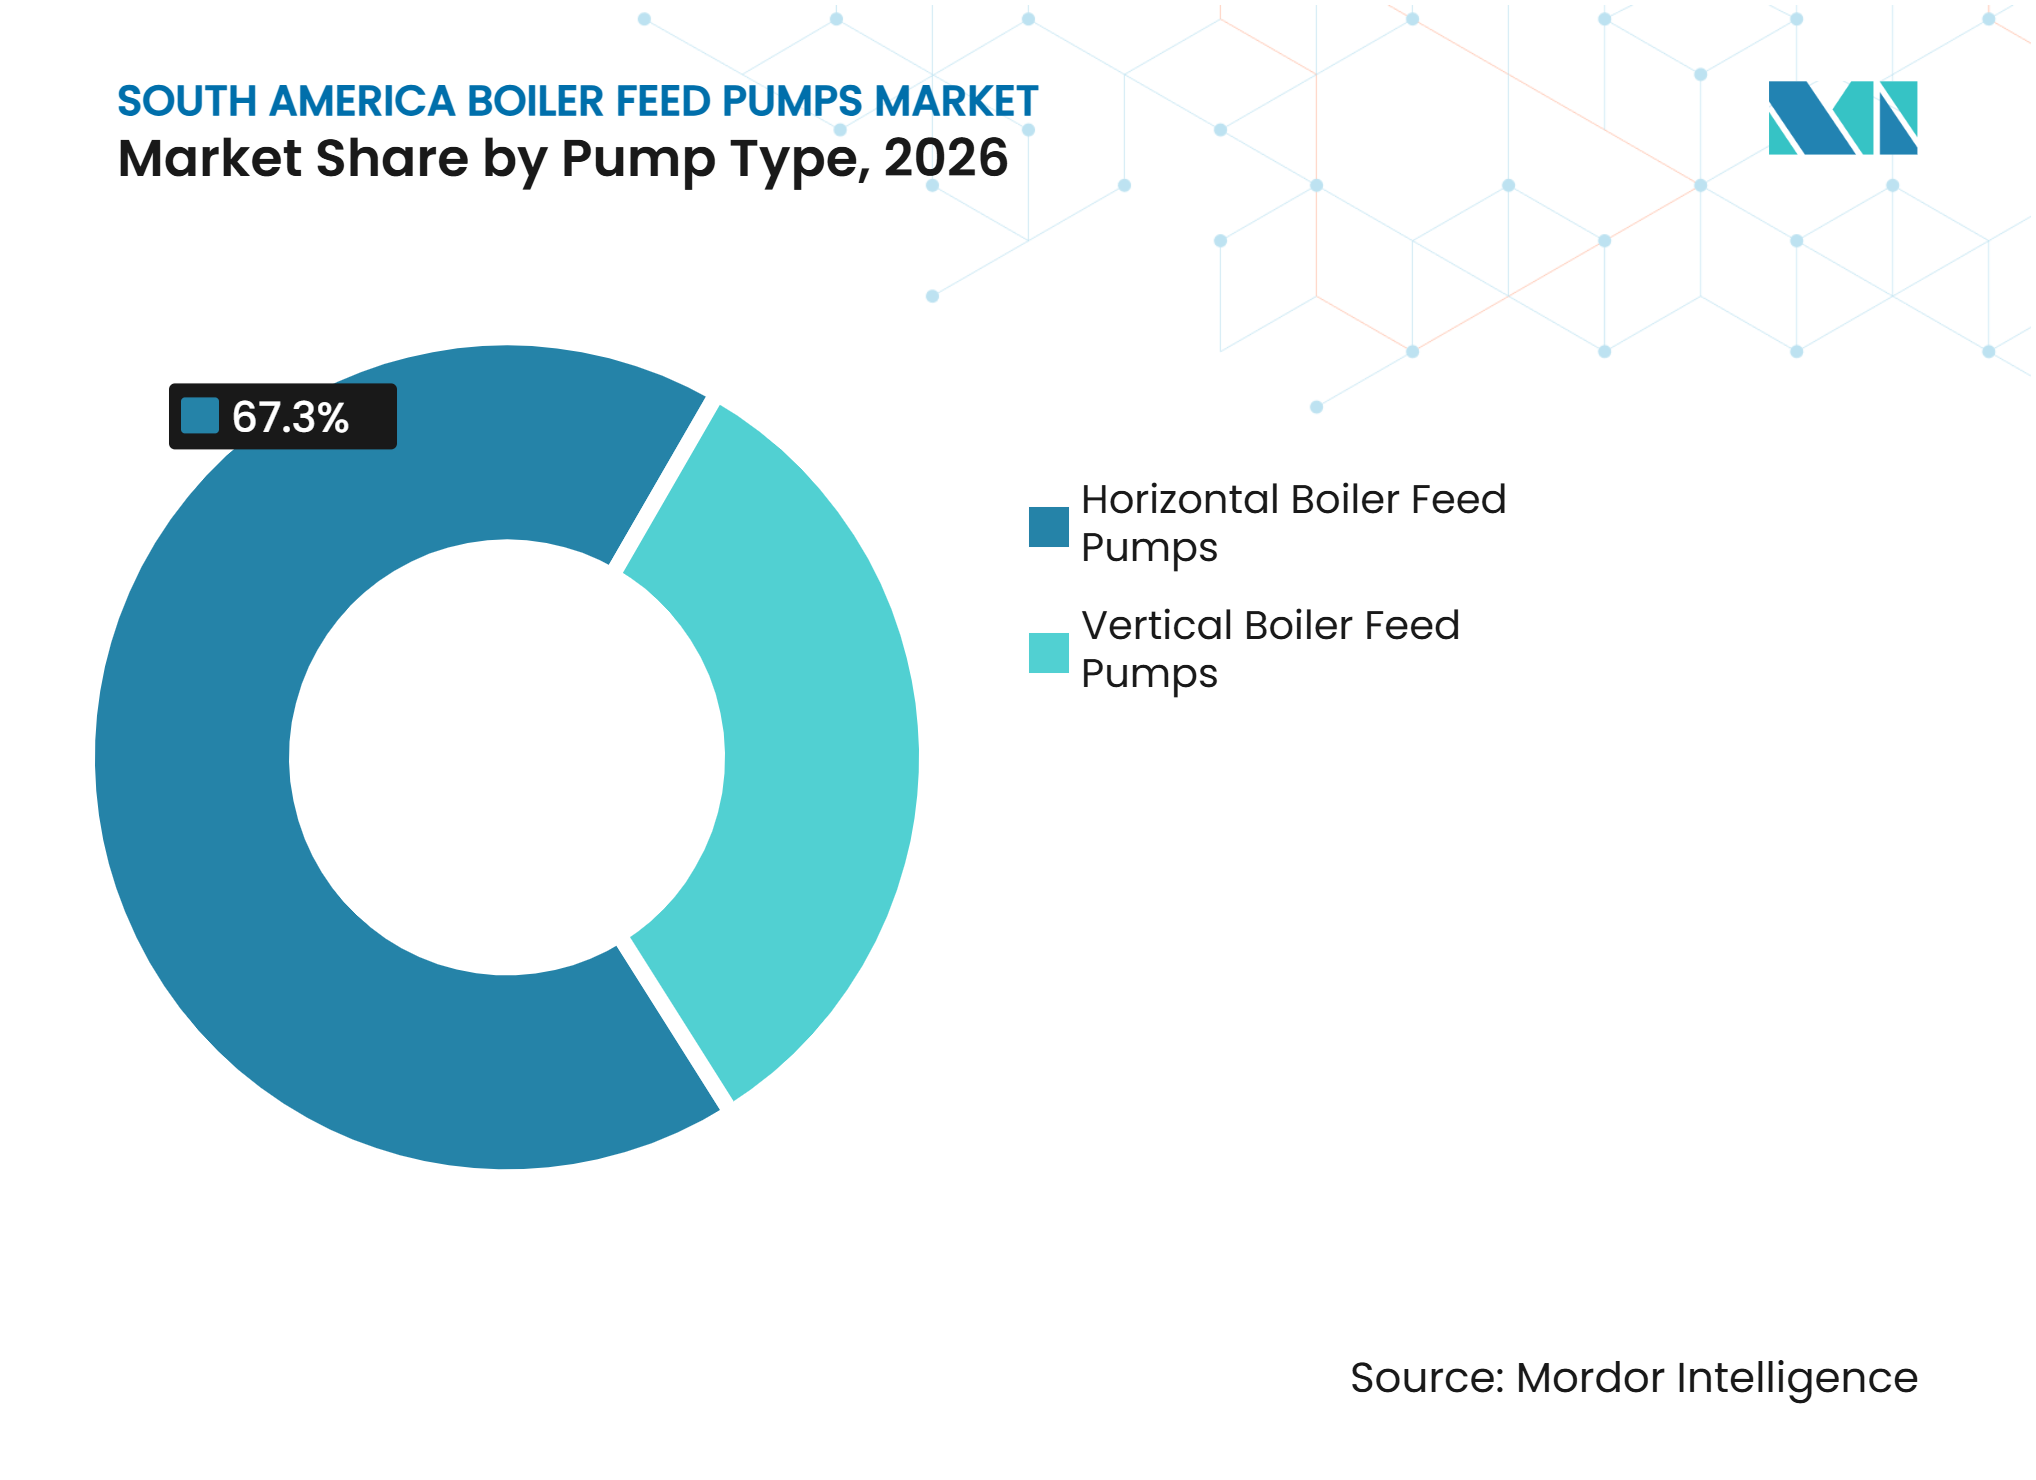
- Por tipo de bomba, as configurações horizontais detinham 67,3% da participação do mercado de bombas de alimentação de caldeiras na América do Sul em 2026, enquanto as configurações verticais têm previsão de expansão a um CAGR de 2,4% até 2032.
- Por design de bomba, as bombas centrífugas multiestágio detinham 46,8% da participação do mercado de bombas de alimentação de caldeiras na América do Sul em 2026, enquanto as bombas tipo barril têm previsão de expansão a um CAGR de 2,2% até 2032.
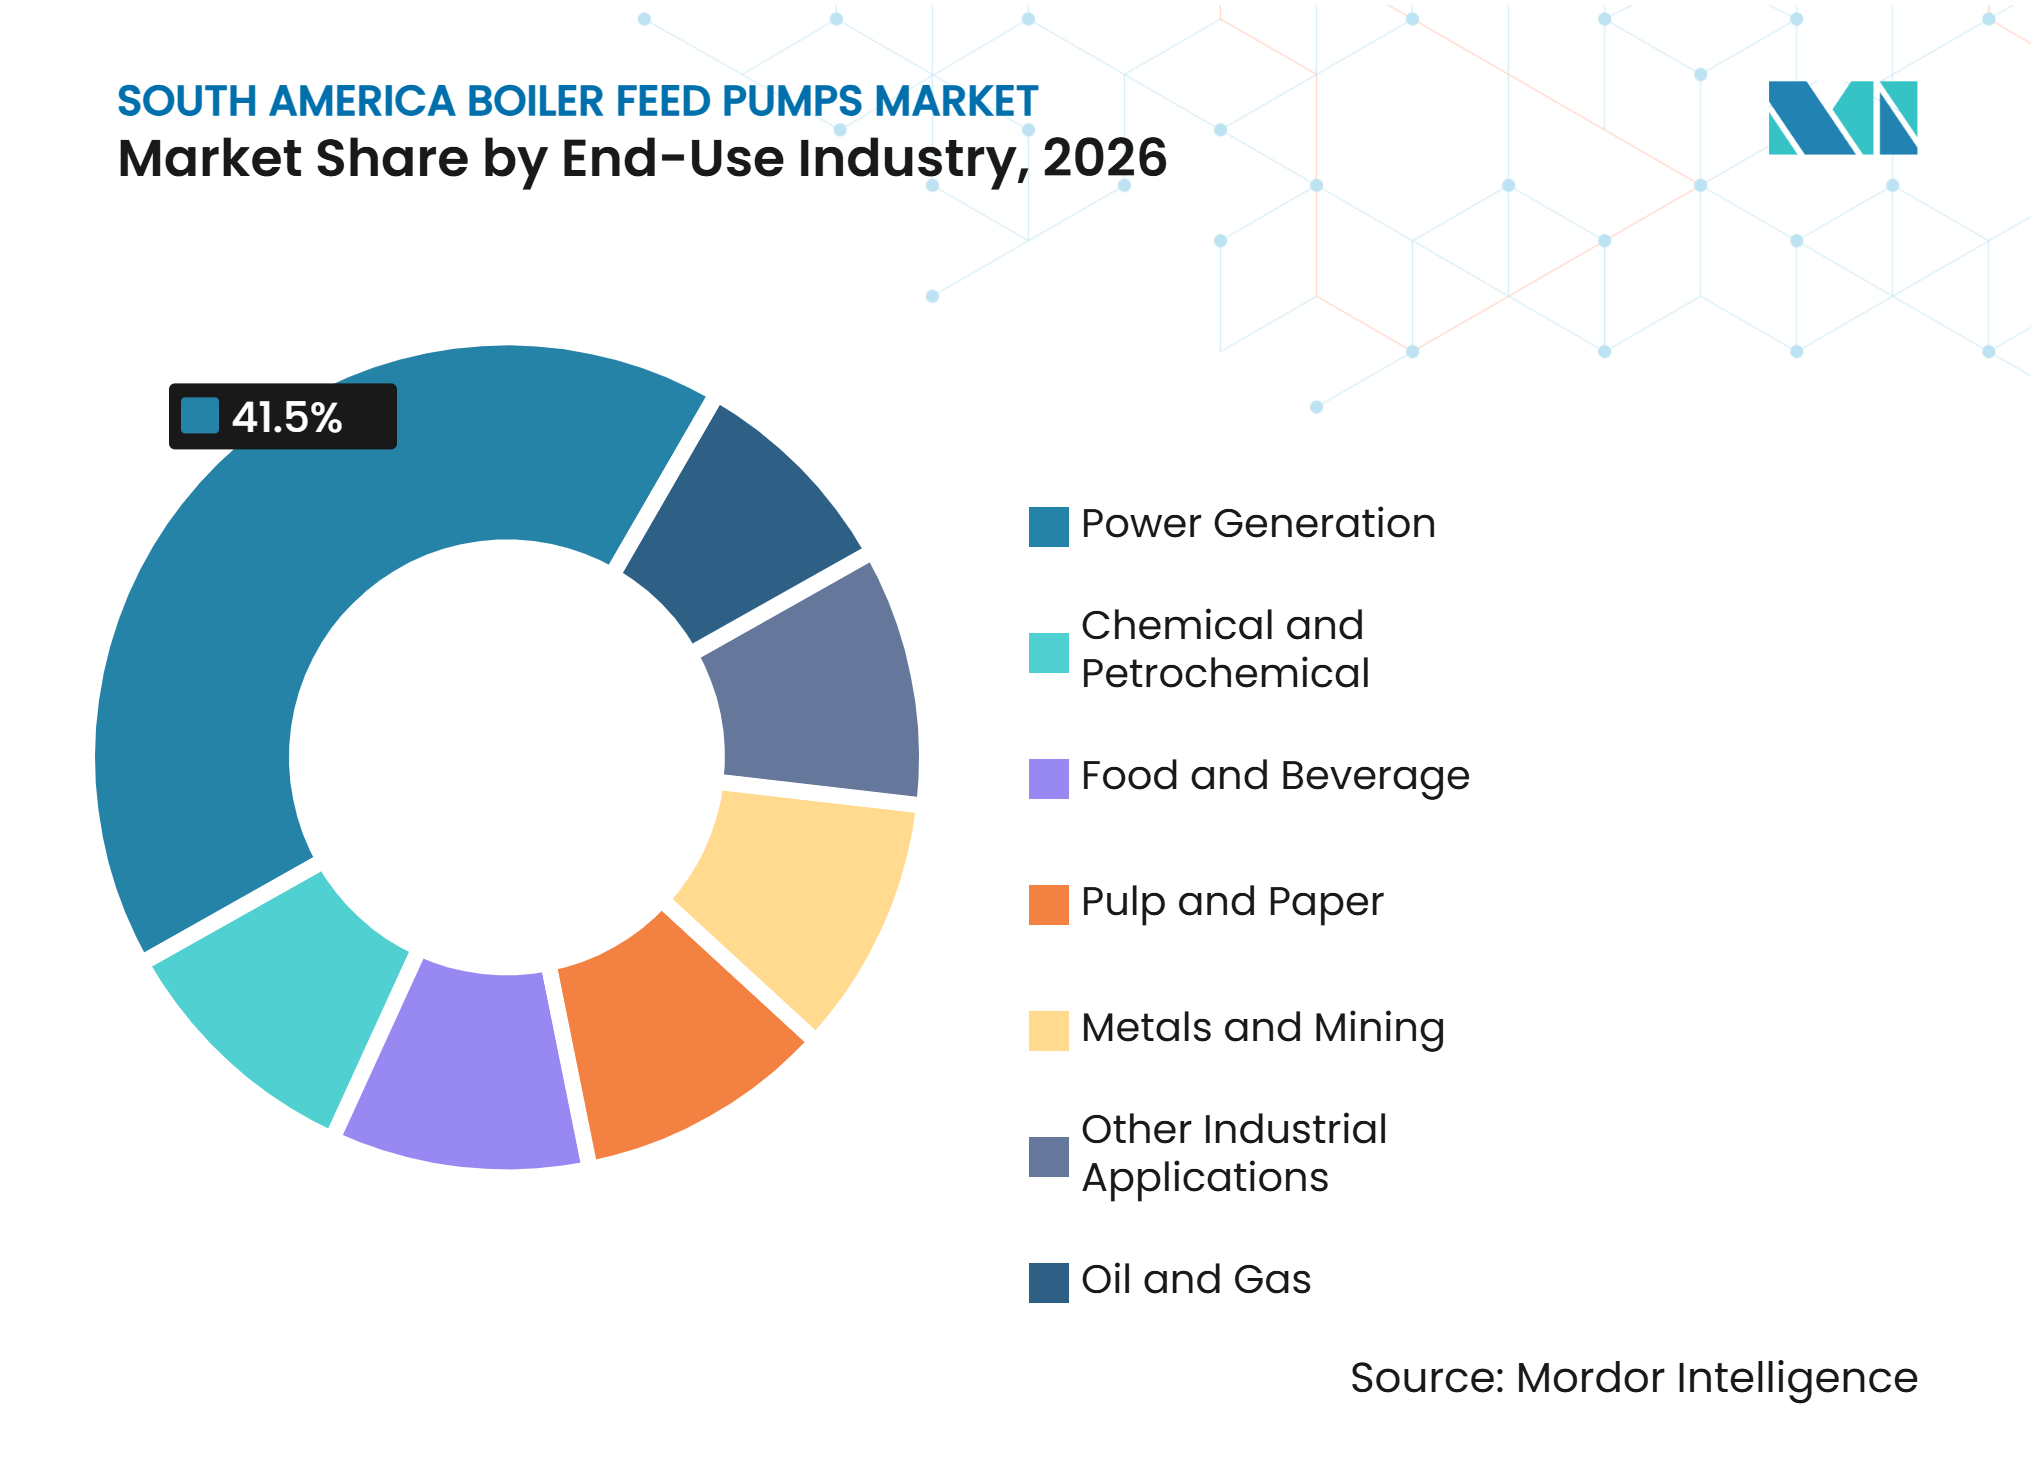
- Por indústria de uso final, a geração de energia detinha 41,5% de participação em 2026, enquanto petróleo e gás tem previsão de expansão a um CAGR de 2,7% até 2032.
- Por geografia, o Brasil detinha 44,2% de participação em 2026, enquanto a Argentina tem previsão de expansão a um CAGR de 2,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Açúcar e Etanol a partir de Biomassa | +0.4% | Brasil, Sudeste e Centro-Oeste | Curto prazo (≤ 2 anos) |
| Substituição e Melhorias de Confiabilidade em Usinas Termelétricas | +0.5% | Brasil, com atividade inicial na Argentina | Médio prazo (2-4 anos) |
| Modernização de Caldeiras na Produção de Celulose e Papel | +0.3% | Brasil e Argentina, Misiones | Curto prazo (≤ 2 anos) |
| Crescimento da Capacidade de Refino de Petróleo e Gás e Processamento de Gás | +0.4% | Argentina, corredor de Vaca Muerta, e Brasil | Médio prazo (2-4 anos) |
| Reutilização de Água em Mineração e Transporte de Água Dessalinizada | +0.2% | Chile, Atacama e Tarapacá, com extensão ao Peru | Médio prazo (2-4 anos) |
| Localização de Engenharia de Bombas de Alta Pressão e Serviços de Pós-Venda | +0.1% | Brasil e Argentina como polos regionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Açúcar e Etanol a partir de Biomassa
O setor de etanol de milho e cana-de-açúcar do Brasil está adicionando capacidade de geração de vapor que sustenta a demanda por equipamentos em novos e existentes locais de bioenergia. A expansão do Vale do Pontal planeja aumentar a capacidade de vapor de 230 para 430 toneladas por hora, demonstrando a escala dos trabalhos em caldeiras associados ao projeto. O projeto demonstra por que as instalações de biomassa precisam de equipamentos de água de alimentação atualizados quando a produção da caldeira aumenta e os sistemas auxiliares devem operar no novo nível de operação. As usinas de etanol de milho também operam em um ciclo anual mais longo do que muitas unidades de cana-de-açúcar, o que pode alterar o padrão de manutenção em comparação com ativos sazonais. Horas de operação mais longas aumentam os ciclos de trabalho e podem elevar a demanda por peças, inspeções e suporte de manutenção em toda a base instalada. O RenovaBio oferece aos produtores de bioenergia um arcabouço de política que pode reduzir atrasos nos gastos com caldeiras de biomassa e melhorar a visibilidade para os operadores de plantas.
Substituição e Melhorias de Confiabilidade em Usinas Termelétricas
Os ativos termelétricos mais antigos estão chegando a um ponto em que a substituição pode ser mais prática do que a manutenção reativa, especialmente quando as paralisações geram consequências mais amplas para a produção ou para a confiabilidade da rede elétrica. A Petrobras emitiu uma licitação para a modernização de ciclo combinado de 50 MW da unidade REDUC U-1320, incluindo uma caldeira de recuperação de calor e um turbogerador a vapor. As bombas de alimentação de caldeiras em usinas termelétricas flexíveis podem enfrentar cavitação, danos ao eixo, desgaste do disco de empuxo e corrosão durante operações frequentes de partida e parada.[1] Essas condições podem encurtar os intervalos de manutenção e aumentar o valor de projetos adequados a cargas operacionais variáveis. As retrofits de velocidade variável podem abordar essas condições operacionais enquanto reduzem o consumo de energia e as emissões.[2] Isso gera trabalho no mercado de pós-venda, além de demanda por novas bombas, ajudando os fornecedores a participar antes que uma substituição completa do ativo seja aprovada.
Modernização de Caldeiras na Produção de Celulose e Papel
A modernização de celulose e papel sustenta o mercado de bombas de alimentação de caldeiras na América do Sul por meio de projetos de caldeiras de recuperação em grandes unidades de produção. A ANDRITZ recebeu um pedido da Suzano para modernizar os precipitadores eletrostáticos nas caldeiras de recuperação A e C em Aracruz, no Brasil.[3] A última unidade modernizada está programada para entrar em operação no segundo trimestre de 2027.[4] As caldeiras de recuperação Kraft operam a pressões de vapor mais elevadas do que muitas caldeiras de cana-de-açúcar, aumentando a importância da seleção de bombas duráveis. Essa aplicação favorece projetos multiestágio, de alta pressão e tipo barril que podem atender ao requisito operacional. Os requisitos de conformidade ambiental também apoiam a substituição de sistemas de caldeiras mais antigos por unidades de recuperação mais eficientes, vinculando o trabalho de emissões à aquisição de equipamentos.
Crescimento da Capacidade de Refino de Petróleo e Gás e Processamento de Gás
Vaca Muerta está sustentando investimentos em refinaria e processamento de gás que requerem vapor de processo para aquecimento, estabilização e operações relacionadas. A YPF planejou 3,3 bilhões de USD de investimento em Vaca Muerta durante 2025 e tinha como meta a produção de 200.000 barris por dia até o final do ano. A Transportadora de Gas del Sur (TGS) recebeu um contrato de 560 milhões de USD para expandir o gasoduto Perito Moreno em 14 milhões de metros cúbicos por dia. As plantas de processamento precisam de vapor para aquecimento e operações relacionadas, de modo que os investimentos em infraestrutura de transporte e tratamento podem criar necessidades relacionadas a sistemas de caldeiras. Esse ciclo combina novas instalações, projetos de expansão e trabalhos de confiabilidade em locais existentes. Ele oferece aos fornecedores uma gama mais ampla de oportunidades do que uma única categoria de projeto e pode equilibrar o momento dos pedidos em vários tipos de instalações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Exposição a Componentes Importados e Câmbio | -0.4% | Argentina, Brasil e Chile | Médio prazo (2-4 anos) |
| Atrasos em Projetos Devido à Volatilidade dos Preços de Commodities | -0.3% | Brasil, Argentina e Chile | Médio prazo (2-4 anos) |
| Altos Custos de Capital e de Ciclo de Vida de Sistemas de Bombas de Alta Pressão | -0.2% | Compradores industriais de médio porte da América do Sul | Médio prazo (2-4 anos) |
| Disponibilidade Regional Limitada de Habilidades Especializadas de Manutenção | -0.1% | Restante da América do Sul e partes do interior do Brasil | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Exposição a Componentes Importados e Câmbio
Muitos componentes de alta pressão ainda dependem de importações, deixando os preços dos equipamentos expostos a movimentos cambiais e ao prazo de fornecimento. Carcaças tipo barril, impulsores de aço inoxidável duplex e selos mecânicos podem ter fornecimento regional qualificado limitado, especialmente para as aplicações mais exigentes. A KSB descreveu como as restrições de importação exigiram mudanças em sua abordagem de produção local na América do Sul. Os controles cambiais na Argentina podem tornar o prazo de pagamento incerto para pedidos cotados em USD. Os fornecedores podem responder adicionando prêmios de risco cambial aos contratos, o que pode elevar os custos para os usuários finais e atrasar as aprovações. A construção de capacidade de fabricação local qualificada requer investimento e longos ciclos de aprovação, de modo que a exposição às importações pode persistir mesmo quando os fornecedores expandem as operações locais.
Atrasos em Projetos Devido à Volatilidade dos Preços de Commodities
Os planos de investimento podem se mover com os preços do petróleo, cobre, minério de ferro e commodities agrícolas, uma vez que esses setores influenciam o fluxo de caixa e a alocação de capital na região. Os proprietários de projetos podem atrasar ou reduzir o escopo dos investimentos quando os preços caem ou quando a incerteza torna mais difícil avaliar os retornos. Isso frequentemente adia os pedidos de bombas em vez de eliminar as necessidades de substituição, pois os equipamentos instalados ainda devem atender aos requisitos de confiabilidade. O arcabouço do Regime de Incentivo para Grandes Investimentos (RIGI) da Argentina pode fornecer cronogramas mais estáveis para projetos que se qualificam sob seus incentivos. A política RenovaBio do Brasil pode oferecer uma fonte similar de visibilidade para projetos de bioenergia. Essas mudanças de prazo podem concentrar pedidos em períodos curtos e aumentar a pressão sobre o capital de giro de fornecedores menores que têm menos flexibilidade em produção e estoque.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bomba:
Configurações Horizontais Sustentam Participação DominanteAs configurações horizontais detinham 67,3% da participação do mercado de bombas de alimentação de caldeiras na América do Sul em 2026. Seu uso consolidado em energia termelétrica, utilidades de refinaria e caldeiras industriais sustenta essa posição em muitos dos locais maduros da região. Os arranjos de eixo entre mancais podem lidar com altas temperaturas e operação em velocidade variável, o que continua sendo útil onde as cargas operacionais mudam. Seu layout também pode facilitar a manutenção durante paradas planejadas de caldeiras, pois o acesso é familiar para as equipes de manutenção. A base instalada de cogeração de cana-de-açúcar e equipamentos termelétricos do Brasil sustenta pedidos recorrentes de unidades de substituição e peças sobressalentes.
As configurações verticais têm previsão de crescimento a um CAGR de 2,4% até 2032. Seu menor espaço físico pode ser adequado para sistemas compactos de biomassa, unidades de cogeração em refinarias e utilidades offshore onde o layout dos equipamentos é restrito. As retrofits de velocidade variável podem reduzir o consumo de energia e as emissões em sistemas de alimentação de caldeiras. As configurações existentes de caldeiras e turbinas também podem favorecer arranjos verticais onde a geometria da tubulação limita o espaço disponível e o redesenho aumentaria o custo do projeto. O mercado de bombas de alimentação de caldeiras na América do Sul está, portanto, mantendo uma grande base instalada horizontal enquanto encontra demanda adicional em projetos compactos, instalações modulares e trabalhos de retrofit.



Por Design de Bomba:
Centrífuga Multiestágio Lidera, Tipo Barril AvançaAs bombas centrífugas multiestágio detinham 46,8% da participação do mercado de bombas de alimentação de caldeiras na América do Sul em 2026. Elas oferecem ampla cobertura hidráulica a pressões de descarga moderadas, o que é relevante para muitas aplicações de cogeração e caldeiras industriais. Sua construção estágio a estágio pode simplificar o trabalho de reparo para operadores preocupados com custos que precisam retornar os equipamentos rapidamente ao serviço. As aplicações de cana-de-açúcar e etanol de milho geralmente operam dentro de faixas de pressão adequadas a este design. Isso torna a configuração uma escolha regular para instalações de cogeração no Brasil.
As bombas tipo barril têm previsão de crescimento a um CAGR de 2,2% até 2032. Seu design de carcaça dupla é adequado para caldeiras de recuperação e instalações de ciclo combinado com altas pressões de vapor e condições de temperatura exigentes. Este design pode fornecer contenção hidráulica e resistência térmica onde os designs de seção anelar ou de divisão axial são menos adequados. Os altos requisitos de especificação e qualificação podem limitar as oportunidades para fornecedores regionais de baixo custo e reforçar a posição dos fabricantes estabelecidos. A Ruhrpumpen apresenta sua bomba GP BB4 para aplicações que requerem capacidade de partida a frio e gerenciamento de transientes térmicos.
Por Indústria de Uso Final:
Geração de Energia Comanda a Participação, Petróleo e Gás Cresce Mais RápidoA geração de energia detinha 41,5% do mercado de bombas de alimentação de caldeiras na América do Sul em 2026. Utilidades termelétricas, instalações de cogeração em refinarias e plantas de biomassa requerem sistemas de água de alimentação que devem operar de forma confiável ao longo de ciclos operacionais programados e não programados. A região possui uma ampla população de unidades geradoras, desde caldeiras de utilidade até blocos de energia a bagaço, o que cria muitas decisões individuais de manutenção e substituição. Essa base instalada sustenta a demanda recorrente de substituição independentemente das mudanças de commodities de curto prazo, pois a geração contínua de vapor depende da disponibilidade dos equipamentos. Celulose e papel seguem por meio de caldeiras de recuperação de licor negro em grandes operações de celulose de eucalipto.
Petróleo e gás tem previsão de crescimento a um CAGR de 2,7% até 2032. Vaca Muerta sustenta essa expansão por meio de instalações de tratamento de petróleo bruto, estabilização e processamento de gás que necessitam de calor de processo confiável. O contrato da Sulzer para fornecer pacotes de bombas de injeção de água para as unidades de Produção, Armazenamento e Descarga Flutuante (FPSOs) P-84 e P-85 da Petrobras demonstra a demanda contínua por equipamentos rotativos de alta pressão nos projetos de petróleo e gás do Brasil. A mineração acrescenta uma fonte menor, mas em desenvolvimento, de demanda onde o processamento mineral, a dessalinização e os sistemas de energia se intersectam. Esses usos finais conferem ao mercado de bombas de alimentação de caldeiras na América do Sul uma base de pedidos mais diversificada e reduzem a dependência de uma única aplicação.

Análise Geográfica
Brasil: Base de Carga da Demanda Regional
O Brasil detinha 44,2% do tamanho do mercado de bombas de alimentação de caldeiras na América do Sul em 2026. A cogeração a biomassa, as utilidades de refinaria e as caldeiras de recuperação de celulose sustentam a demanda do país, expondo-o a vários ciclos de investimento industrial em vez de uma única fonte de pedidos. A modernização planejada da REDUC U-1320 da Petrobras inclui um bloco de ciclo combinado de 50 MW com uma caldeira de recuperação de calor e um turbogerador a vapor. O projeto traz um requisito direto para equipamentos rotativos relacionados a caldeiras e reflete as necessidades de substituição dentro da infraestrutura de refinaria mais antiga. O Brasil também tem demanda de projetos de biomassa em campo verde, atualizações termelétricas e modernização de fábricas de celulose. Os fornecedores com capacidade de engenharia e serviço domésticos podem estar melhor posicionados para atender aos requisitos de aquisição e conteúdo local. A operação da KSB em Jundiaí fornece fabricação, usinagem, testes e montagem de bombas centrífugas no Brasil.
Argentina: Vaca Muerta Impulsiona a Demanda por Caldeiras
A Argentina tem previsão de crescimento a um CAGR de 2,9% até 2032. O desenvolvimento de Vaca Muerta está expandindo a necessidade de infraestrutura de processamento e sistemas de vapor associados, embora as condições de importação e câmbio permaneçam importantes para a entrega dos projetos. A expansão do gasoduto Perito Moreno da TGS adiciona 14 milhões de metros cúbicos por dia de capacidade de transporte e três estações compressoras. A construção mais ampla de infraestrutura aumenta o número de instalações que podem requerer engenharia do lado das caldeiras e suporte de manutenção relacionado. Os projetos de petróleo e gás também enfrentam restrições cambiais e de importação que podem afetar o prazo de aquisição. O Régimen de Incentivo a las Grandes Inversiones (RIGI) pode oferecer cronogramas mais previsíveis para projetos elegíveis. Os fornecedores globais de serviços estão se posicionando para essa atividade por meio de capacidades locais de reparo e eficiência energética. O país também tem demanda de celulose e papel, o que amplia sua base de projetos além do petróleo e gás upstream.
Chile: Demanda por Infraestrutura Hídrica na Mineração
O setor de mineração do Chile está aumentando o uso de água do mar e água dessalinizada em operações de processo. A Techint concluiu o projeto de bombeamento Interconexión para a mina Collahuasi em maio de 2025, incluindo um duto de 15,2 quilômetros e um sistema de 7 bombas operando a 4.600 metros. Esse tipo de infraestrutura hídrica requer equipamentos de alta pressão e sustenta a demanda por engenharia especializada de bombas em elevações operacionais difíceis. A demanda do Chile está mais estreitamente ligada a sistemas hídricos de mineração do que à ampla base de biomassa encontrada no Brasil. Colômbia, Peru e Equador contribuem por meio de refino, processamento petroquímico, projetos minerais e caldeiras industriais. Esses países reduzem a concentração da participação do mercado de bombas de alimentação de caldeiras na América do Sul nos dois maiores mercados nacionais. Seus menores volumes de projetos ainda criam oportunidades onde os fornecedores podem oferecer suporte local, capacidade de reparo e serviço de campo.
Cenário Competitivo
Concentração do Mercado
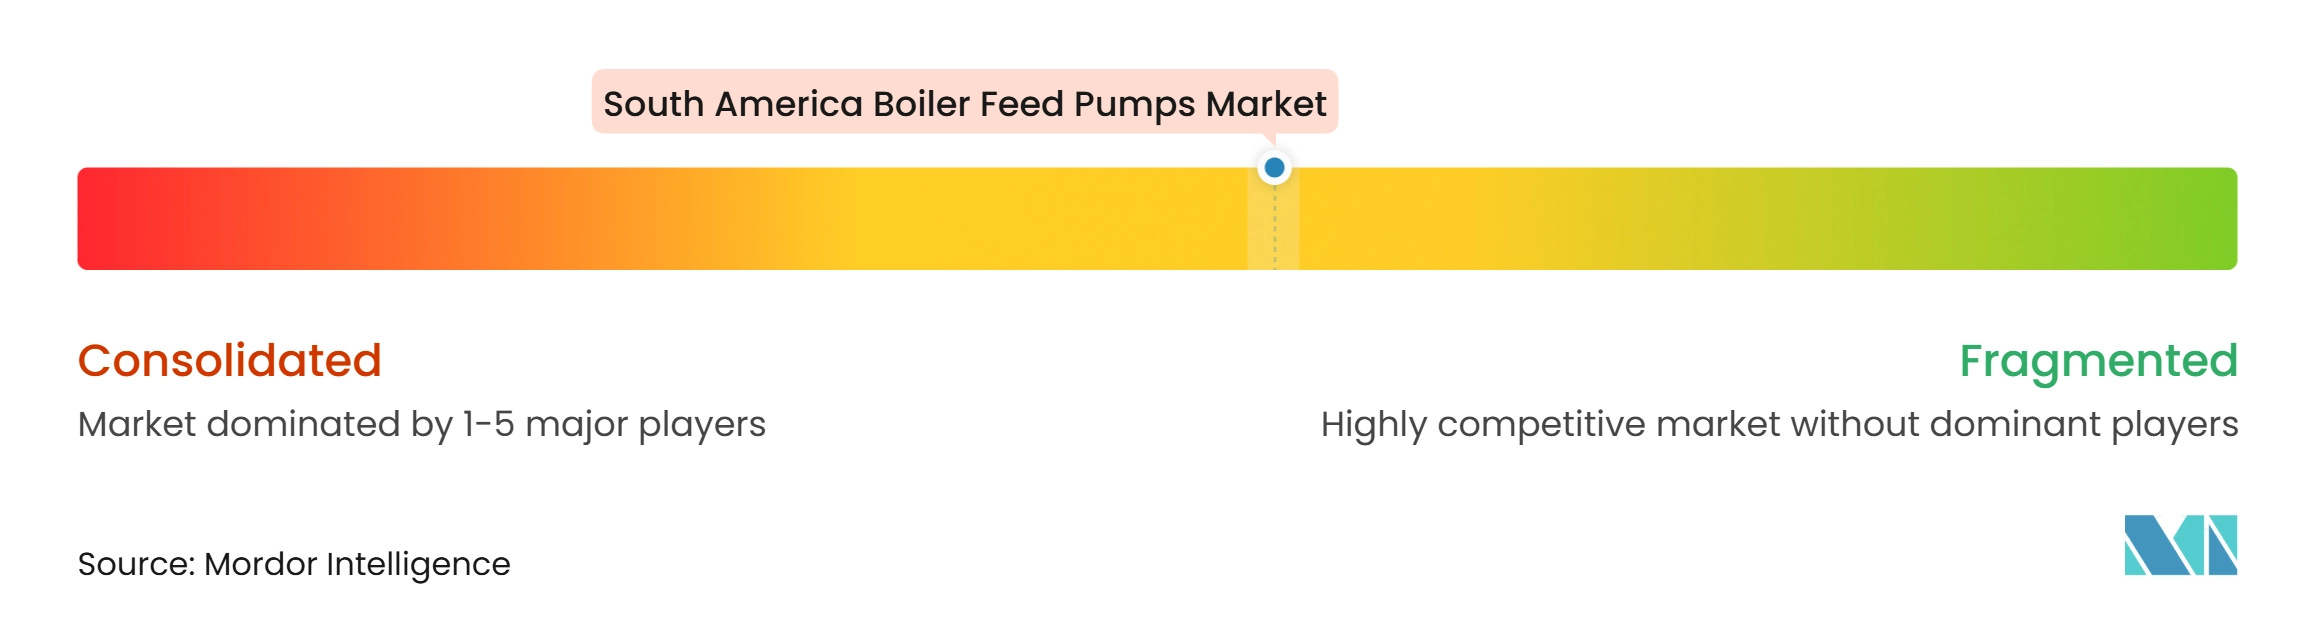
O mercado de bombas de alimentação de caldeiras na América do Sul tem um nível moderado de concentração. Flowserve, Sulzer, KSB, EBARA e Ruhrpumpen participam de trabalhos de equipamentos originais de maior valor, enquanto FB Bombas e FAMAC Motobombas atendem a aplicações de menor especificação onde preço e disponibilidade local têm mais peso. A KSB registrou crescimento de 6,2% na entrada de pedidos nas Américas em 2025, enquanto seu Segmento de Bombas cresceu 6,1%, sustentado pela atividade de energia e petroquímica. A capacidade de fabricação, testes e serviços locais pode ser decisiva onde os compradores buscam conteúdo local e tempos de suporte mais curtos. As capacidades de fabricação da KSB no Brasil fortalecem sua capacidade de competir por esse tipo de trabalho.
O design do produto continua sendo importante em aplicações de alta pressão. A Ruhrpumpen posiciona sua bomba GP BB4 em torno de partidas a frio e condições térmicas variáveis. Essa capacidade se encaixa em plantas termelétricas que ciclam com mais frequência do que as unidades tradicionais de carga base e precisam de equipamentos projetados para mudanças de temperatura repetidas. A Sulzer também destaca medidas de confiabilidade para bombas de alimentação de caldeiras na geração termelétrica flexível. Os fornecedores podem usar esse foco operacional para se diferenciar além das classificações nominais de eficiência e para estruturar o serviço em torno do tempo de atividade. Os requisitos de engenharia de alta pressão também podem limitar a entrada de concorrentes menores que não possuem o histórico de qualificação necessário.
Os modelos de serviço estão se tornando mais relevantes à medida que os operadores gerenciam ativos mais antigos e equipes de manutenção com recursos limitados. A Torishima utilizou um modelo de manutenção com bomba sobressalente que permite trabalhos de revisão sem interromper a produção. A Pleuger nomeou a Tecnium como sua representante autorizada no Brasil em novembro de 2025 para ampliar a cobertura em aplicações de energia, água e mineração. O monitoramento digital e os serviços gerenciados de confiabilidade são uma abertura para fornecedores que podem garantir o tempo de atividade e fornecer aos operadores um planejamento de manutenção mais claro. As empresas regionais ainda enfrentam pressão dos fabricantes de equipamentos originais globais em certificações e de alternativas importadas em custo.
Líderes da Indústria de Bombas de Alimentação de Caldeiras na América do Sul
-
Flowserve Corporation
-
Sulzer Ltd
-
KSB SE & Co. KGaA
-
Grundfos Holding A/S
-
EBARA Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas de Alimentação de Caldeiras na América do Sul Empresas cobertas neste relatório
- ANDRITZ AG
- DESMI A/S
- EBARA Corporation
- Fabricadora de Bombas (FB Bombas)
- FAMAC Motobombas Ltda.
- Flowserve Corporation
- Grundfos Holding A/S
- IMBIL – Indústria e Manutenção de Bombas ITA Ltda.
- ITT Inc. (Goulds Pumps)
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- OMEL Bombas e Compressores Ltda.
- Ruhrpumpen Group
- SPX FLOW, Inc.
- Sulzer Ltd.
- Sundyne LLC
- The Weir Group PLC
- Torishima Pump Mfg. Co., Ltd.
- Wilo SE
- Xylem Inc.
Desenvolvimentos industriais recentes em Mercado de Bombas de Alimentação de Caldeiras na América do Sul
- Março de 2026: O Brasil concedeu contratos para até 19 GW de capacidade de geração termelétrica e hidrelétrica por meio de um leilão de capacidade de energia recorde. Espera-se que os projetos vencedores atraiam aproximadamente 12,35 bilhões de USD (BRL 64,5 bilhões) em investimentos. O portfólio concedido inclui projetos de geração a gás e carvão envolvendo Petrobras, Eneva, Ambar Energia e Karpowership, além de projetos de energia hidrelétrica.
- Outubro de 2025: O governo argentino concedeu à TGS um contrato de 560 milhões de USD para expandir o gasoduto Perito Moreno em 14 milhões de metros cúbicos por dia. O projeto inclui 3 estações compressoras com 90.000 HP de capacidade de compressão de Tratayén, Neuquén, a Salliqueló, Buenos Aires.
- Agosto de 2025: A Petrobras emitiu uma licitação no Petronect para a modernização da unidade termelétrica REDUC U-1320 em sua refinaria Duque de Caxias. A licitação especificou um bloco de ciclo combinado líquido de 50 MW composto por uma turbina a gás, caldeira de recuperação de calor e turbogerador a vapor de contrapressão.
- Maio de 2025: A Techint Engenharia e Construção concluiu o sistema de bombeamento de água Interconexión para a mina Collahuasi na Região de Tarapacá, no Chile. O projeto entregou um duto de 15,2 quilômetros e um sistema de 7 bombas operando a 4.600 metros.
Escopo do Relatório do Mercado de Bombas de Alimentação de Caldeiras na América do Sul
Uma bomba de alimentação de caldeira (BAC) é um dispositivo especializado de alta pressão que fornece água de alimentação a uma caldeira a vapor para manter os níveis necessários de geração de água e vapor.
O mercado de bombas de alimentação de caldeiras na América do Sul é segmentado por tipo de bomba, design de bomba, indústria de uso final e geografia. Por tipo de bomba, o mercado é segmentado em bombas de alimentação de caldeiras horizontais e bombas de alimentação de caldeiras verticais. Por design de bomba, o mercado é dividido em bombas centrífugas multiestágio, bombas centrífugas monoestágio, bombas de alimentação de caldeiras tipo barril e bombas de alimentação de caldeiras de seção anelar. Por indústria de uso final, o mercado é dividido em geração de energia, petróleo e gás, química e petroquímica, alimentos e bebidas, celulose e papel, metais e mineração e outras aplicações industriais. O relatório também abrange o tamanho do mercado e as previsões para o mercado de bombas de alimentação de caldeiras na América do Sul em 3 países. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Bombas de Alimentação de Caldeiras Horizontais |
| Bombas de Alimentação de Caldeiras Verticais |
| Bombas Centrífugas Multiestágio |
| Bombas Centrífugas Monoestágio |
| Bombas de Alimentação de Caldeiras Tipo Barril |
| Bombas de Alimentação de Caldeiras de Seção Anelar |
| Geração de Energia |
| Petróleo e Gás |
| Química e Petroquímica |
| Alimentos e Bebidas |
| Celulose e Papel |
| Metais e Mineração |
| Outras Aplicações Industriais |
| Brasil |
| Argentina |
| Chile |
| Restante da América do Sul |
| Por Tipo de Bomba | Bombas de Alimentação de Caldeiras Horizontais |
| Bombas de Alimentação de Caldeiras Verticais | |
| Por Design de Bomba | Bombas Centrífugas Multiestágio |
| Bombas Centrífugas Monoestágio | |
| Bombas de Alimentação de Caldeiras Tipo Barril | |
| Bombas de Alimentação de Caldeiras de Seção Anelar | |
| Por Indústria de Uso Final | Geração de Energia |
| Petróleo e Gás | |
| Química e Petroquímica | |
| Alimentos e Bebidas | |
| Celulose e Papel | |
| Metais e Mineração | |
| Outras Aplicações Industriais | |
| Por Geografia | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de bombas de alimentação de caldeiras na América do Sul até 2032?
O mercado de bombas de alimentação de caldeiras na América do Sul tem projeção de atingir 28,99 milhões de USD até 2032, após atingir 26,27 milhões de USD em 2027. O CAGR previsto é de 1,99%, refletindo a demanda essencial de substituição e orientada por projetos nos sistemas de vapor regionais.
Qual tipo de bomba tem a maior participação na América do Sul?
As configurações horizontais detinham 67,3% de participação em 2026 devido ao seu uso consolidado em aplicações de caldeiras de utilidade, refinaria e industriais. Seu layout de fácil manutenção e capacidade de lidar com operação em alta temperatura e velocidade variável sustentam a demanda recorrente de substituição e peças sobressalentes.
Qual design de bomba de alimentação de caldeira está crescendo mais rapidamente na América do Sul?
As bombas tipo barril têm previsão de crescimento a um CAGR de 2,2% até 2032, sustentadas por caldeiras de recuperação de alta pressão e sistemas de ciclo combinado. Sua construção de carcaça dupla é adequada para aplicações que necessitam de contenção hidráulica e tolerância a condições térmicas exigentes.
Qual setor de uso final está crescendo mais rapidamente para bombas de alimentação de caldeiras?
Petróleo e gás tem previsão de crescimento a um CAGR de 2,7% até 2032, sustentado por investimentos em processamento vinculados a Vaca Muerta e ao Brasil. Instalações de tratamento de petróleo bruto, estabilizadores e processamento de gás requerem vapor de processo e equipamentos de água de alimentação relacionados.
Qual país lidera a demanda por bombas de alimentação de caldeiras na América do Sul?
O Brasil detinha 44,2% de participação em 2026, sustentado pela cogeração a biomassa, utilidades de refinaria e caldeiras de recuperação de celulose. Sua combinação de projetos de biomassa, atualizações de refinaria e modernização de fábricas de celulose confere-lhe uma gama mais ampla de necessidades de equipamentos do que muitos mercados regionais.
Por que as capacidades de serviço são importantes para os fornecedores de bombas na América do Sul?
Engenharia local, manutenção com bomba sobressalente, atualizações de velocidade variável e monitoramento podem reduzir o tempo de inatividade para operadores que gerenciam ativos envelhecidos. Esses serviços também ajudam os fornecedores a participar de atividades de retrofit antes que o operador se comprometa com um pedido de substituição completo. Para o mercado de bombas de alimentação de caldeiras na América do Sul, o modelo pode alinhar o suporte do fornecedor com paradas planejadas, restrições cambiais, disponibilidade limitada de especialistas e as necessidades operacionais de clientes de biomassa, refinaria, celulose e mineração.