
Taille et part du marché des pompes d'alimentation de chaudières en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
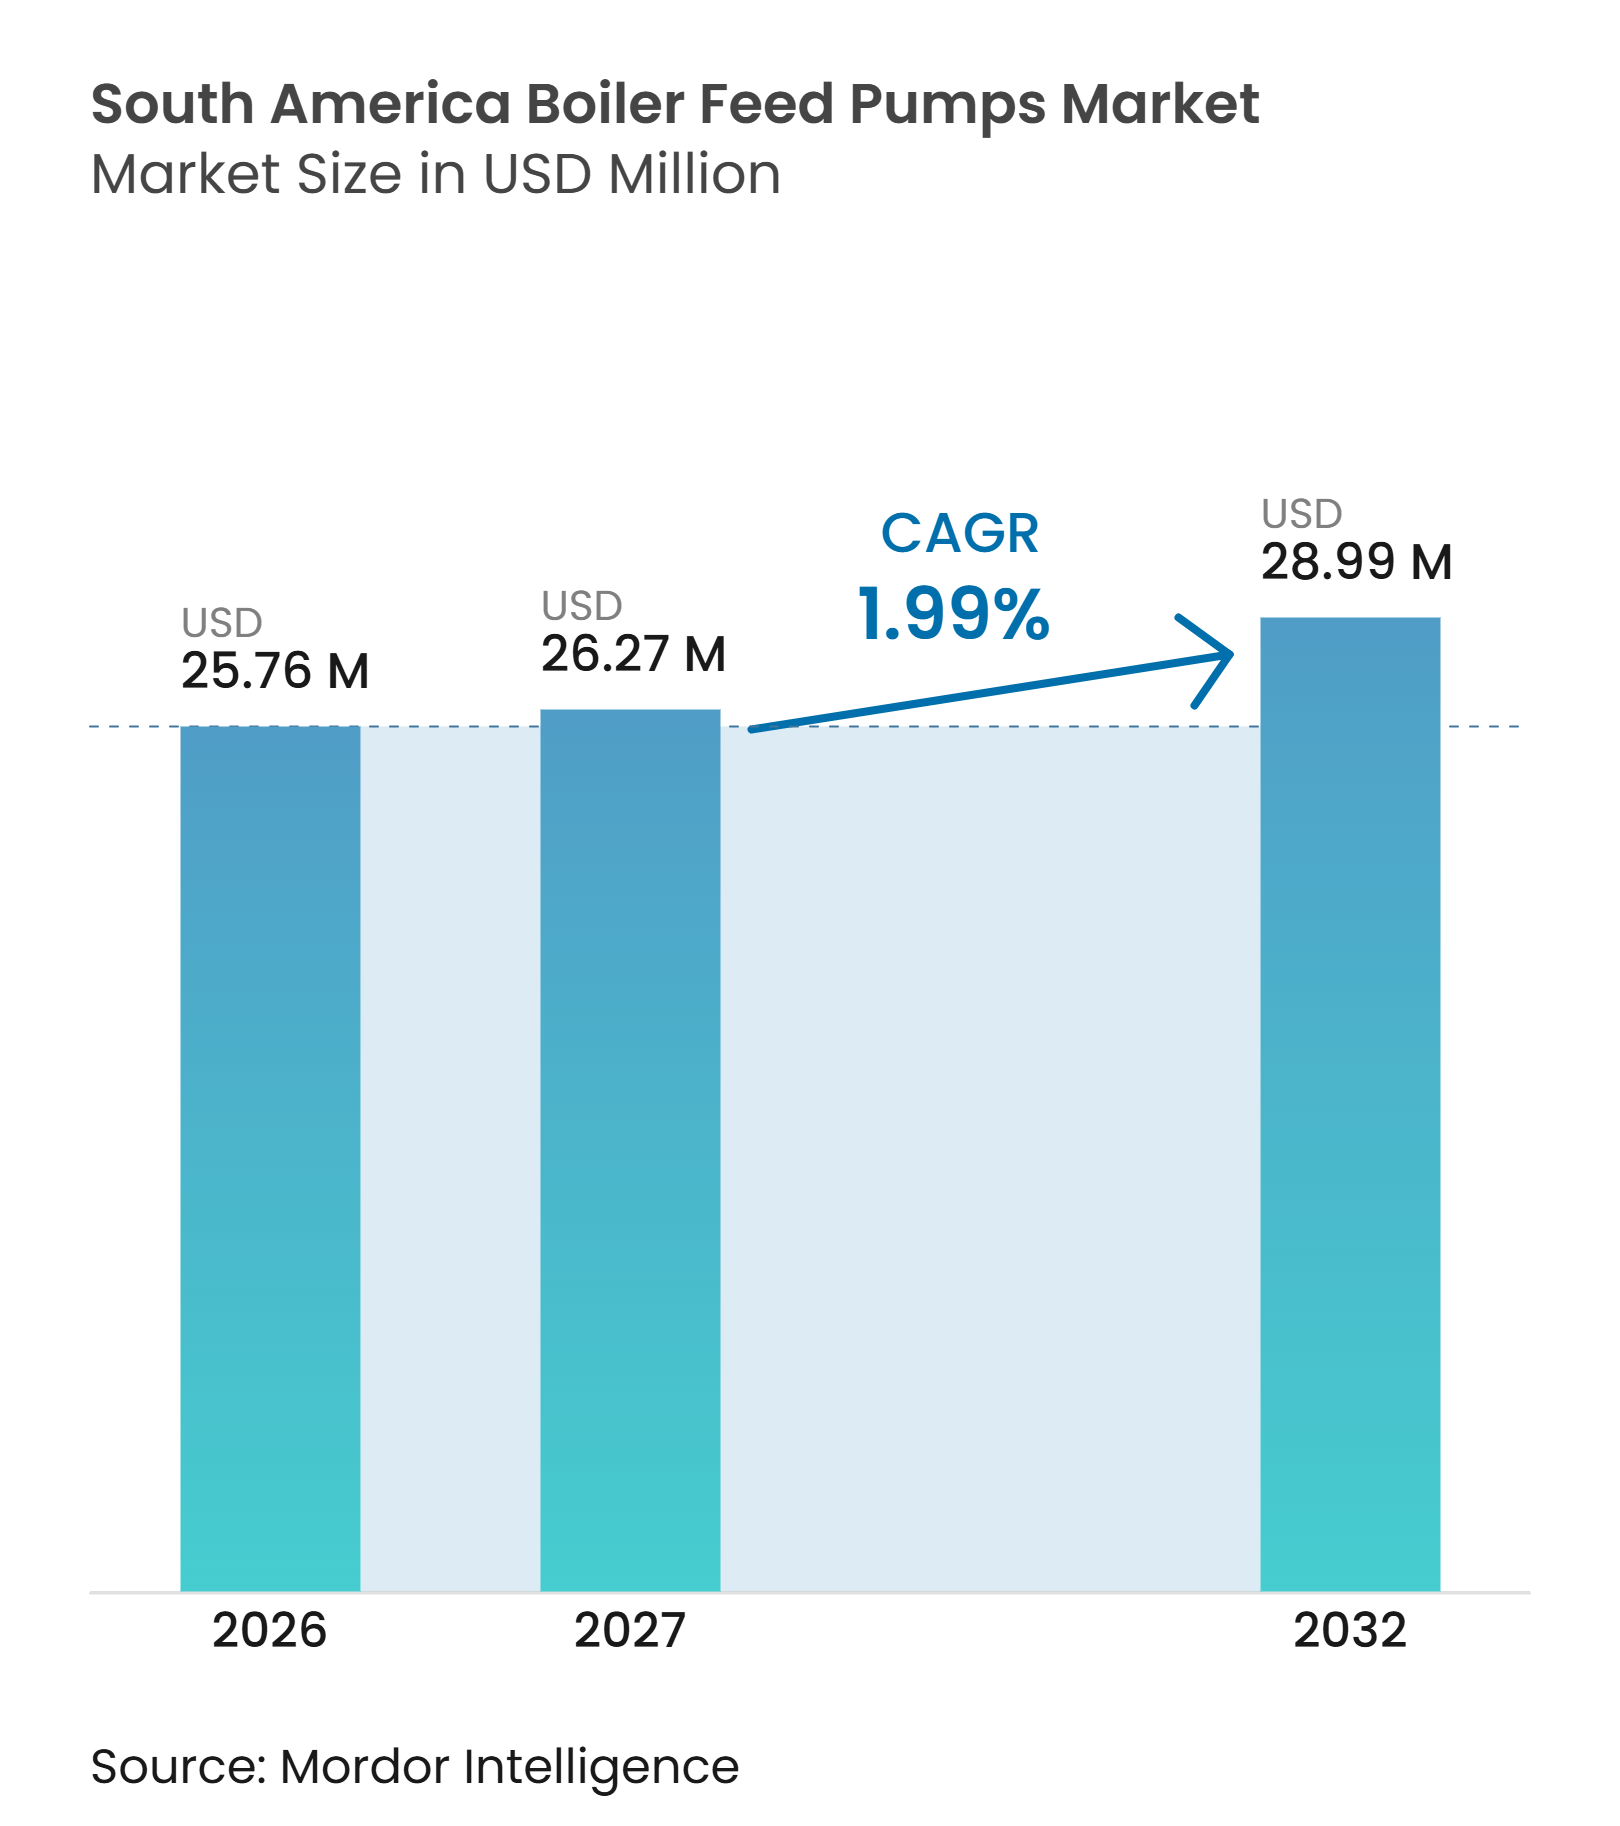
| Taille du marché de l'année de base (2026) | 25.76 Millions de dollars américains |
| Taille du Marché (2027) | 26.27 Millions de dollars américains |
| Taille du Marché (2032) | 28.99 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 1.99 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes d'alimentation de chaudières en Amérique du Sud par Mordor Intelligence
La taille du marché des pompes d'alimentation de chaudières en Amérique du Sud était évaluée à 25,76 millions USD en 2026 et devrait croître de 26,27 millions USD en 2027 pour atteindre 28,99 millions USD d'ici 2032, à un CAGR de 1,99 % durant la période de prévision (2027-2032). La demande est liée aux systèmes de vapeur essentiels plutôt qu'aux achats d'équipements à court terme, car le fonctionnement des chaudières ne peut se poursuivre sans une alimentation fiable en eau d'alimentation à la pression requise. Les centrales thermiques, la cogénération à base de biomasse, les utilités de raffinerie et les chaudières industrielles nécessitent des systèmes d'alimentation en eau fiables tout au long de leur durée de vie opérationnelle, créant un besoin récurrent de remplacement, de réparation et de mises à niveau des performances. Les décisions de remplacement suivent généralement les exigences de fiabilité et les calendriers d'arrêt planifiés, ce qui rend le calendrier des commandes plus dépendant des conditions d'exploitation que des prix des matières premières au jour le jour. Le Brésil, l'Argentine et le Chili soutiennent la demande à travers des projets de biomasse, de raffinerie, de pâte à papier, de traitement du gaz et d'exploitation minière, chaque pays servant un mix différent d'utilisations finales. Les fournisseurs répondent par de l'ingénierie locale, des mises à niveau à vitesse variable et des services de surveillance de l'état qui font de la fiabilité une composante de l'offre et aident les opérateurs à gérer leurs ressources de maintenance.
Principaux enseignements du rapport
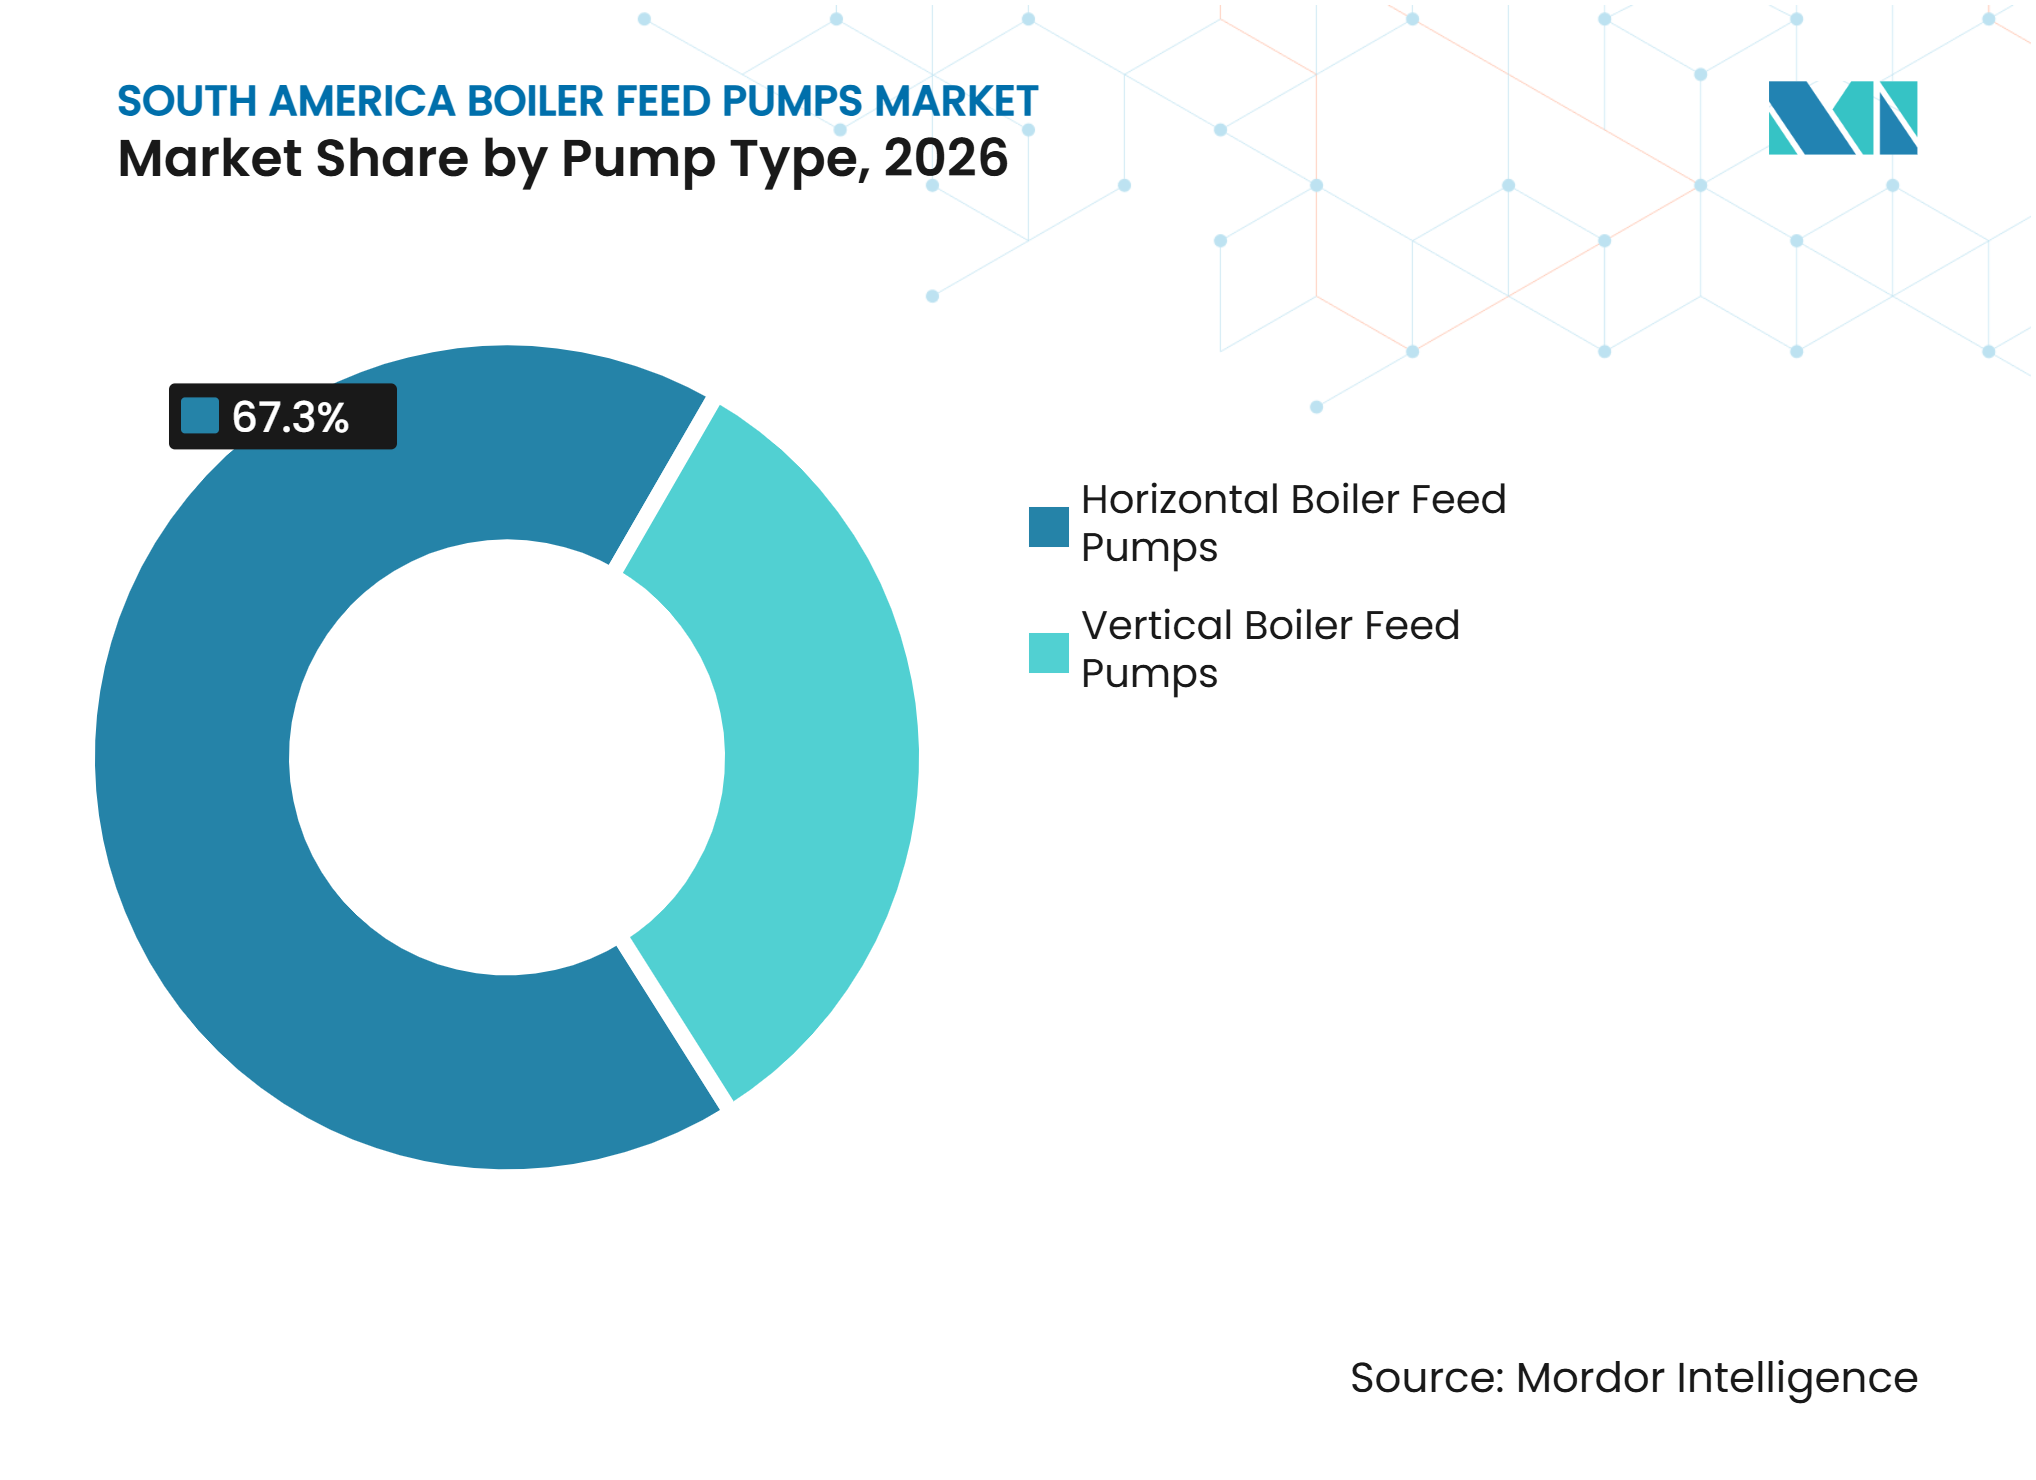
- Par type de pompe, les configurations horizontales détenaient 67,3 % de la part du marché des pompes d'alimentation de chaudières en Amérique du Sud en 2026, tandis que les configurations verticales devraient se développer à un CAGR de 2,4 % jusqu'en 2032.
- Par conception de pompe, les pompes centrifuges multi-étagées détenaient 46,8 % de la part du marché des pompes d'alimentation de chaudières en Amérique du Sud en 2026, tandis que les pompes à corps cylindrique devraient se développer à un CAGR de 2,2 % jusqu'en 2032.
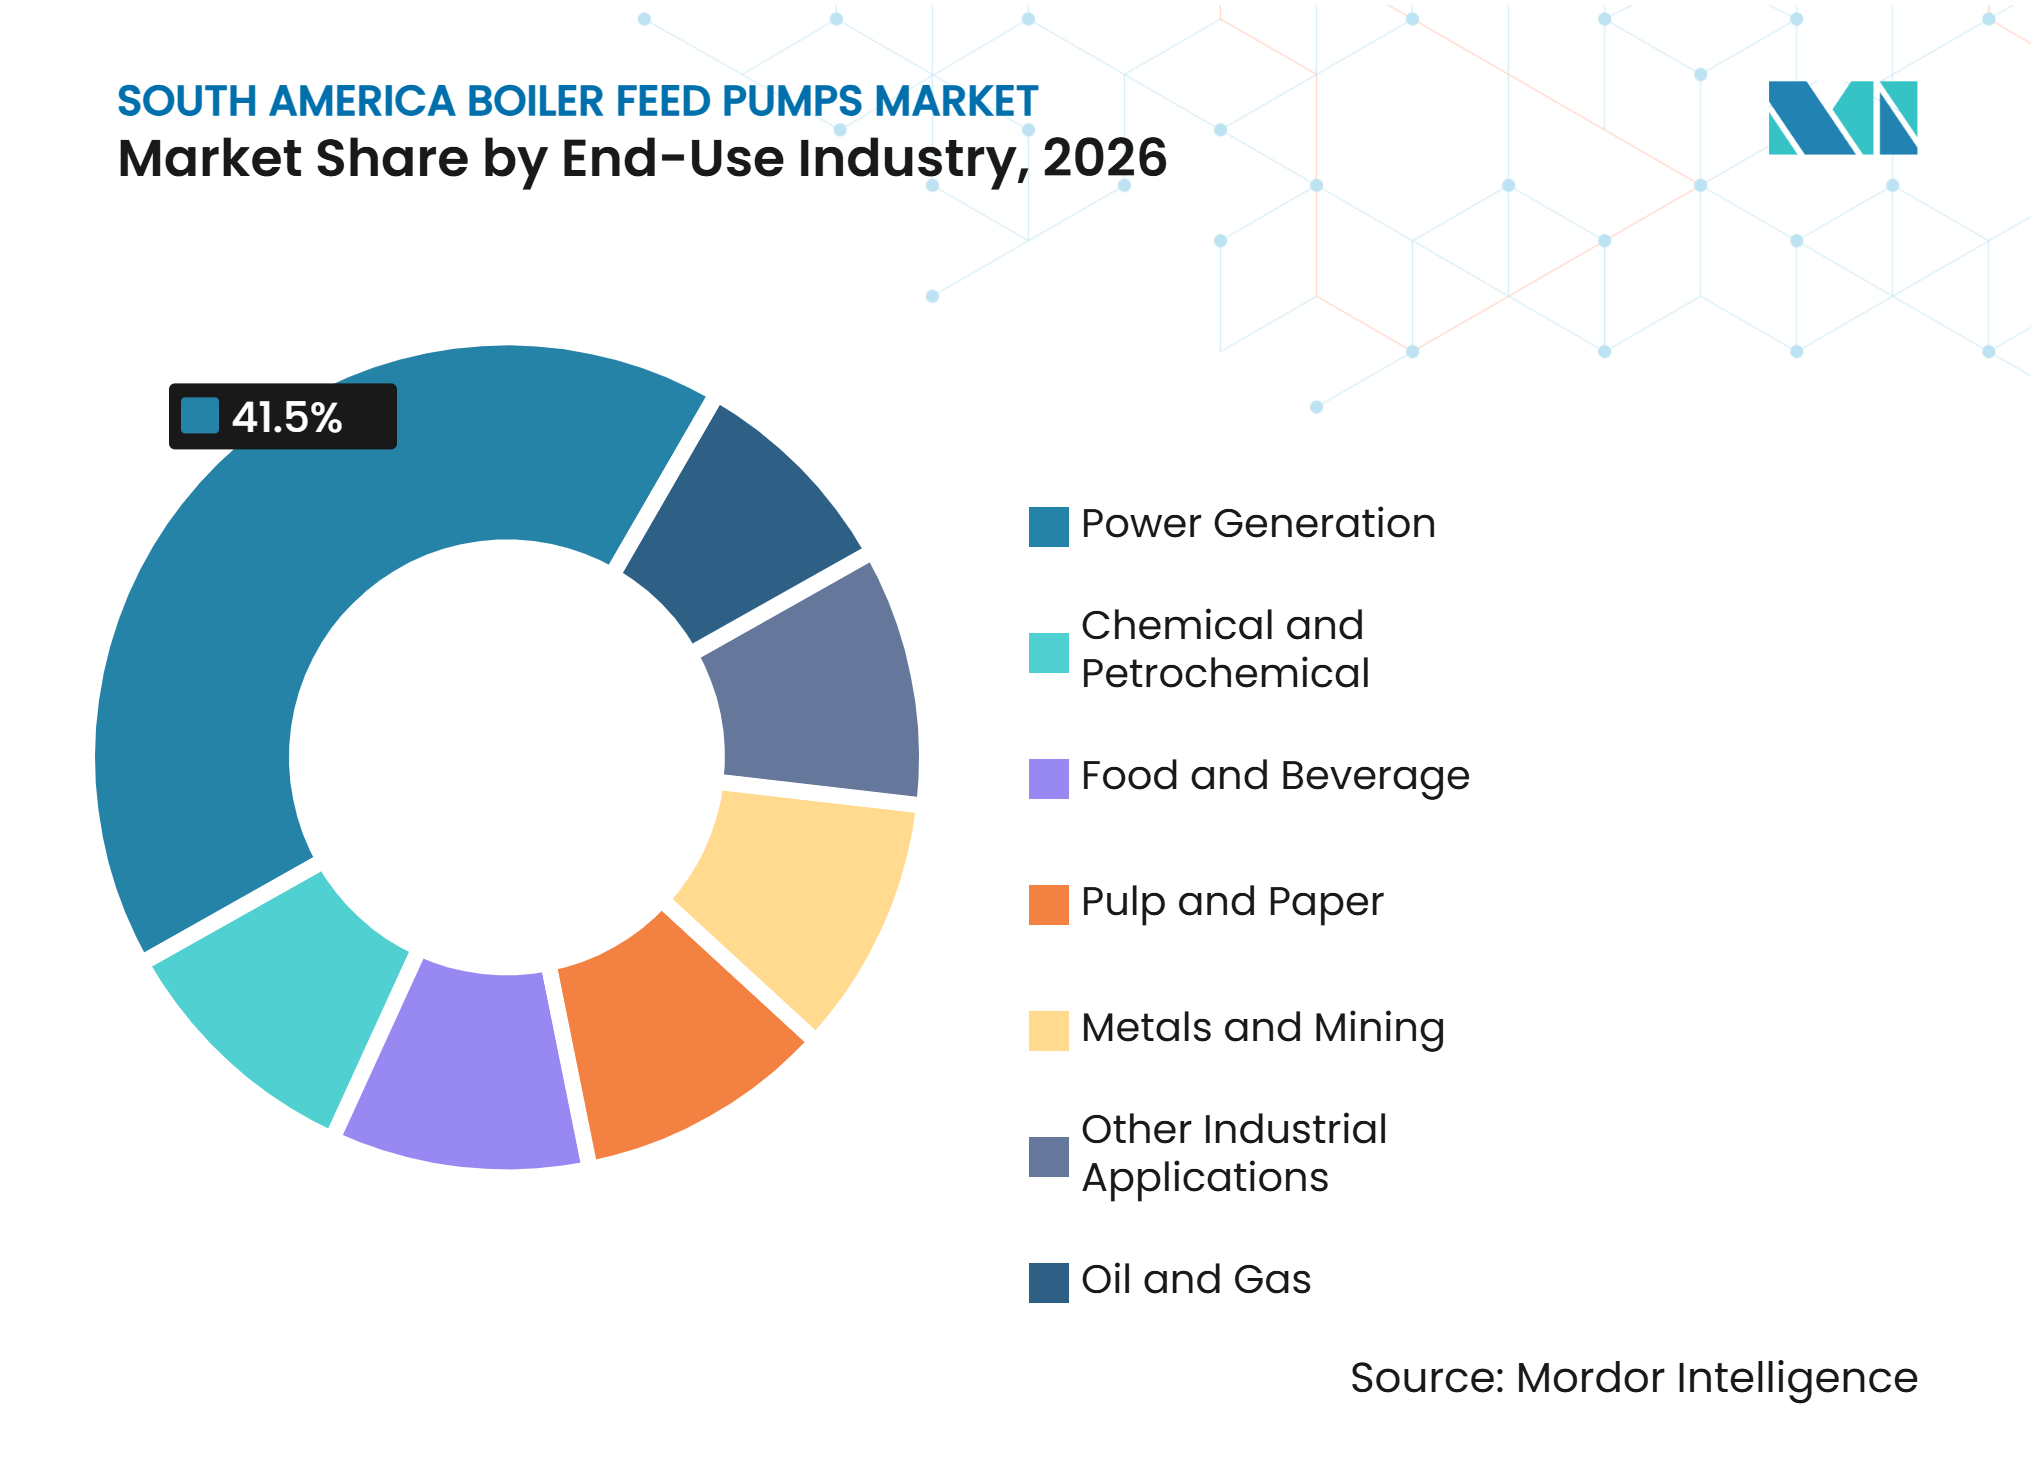
- Par secteur d'utilisation finale, la production d'énergie détenait une part de 41,5 % en 2026, tandis que le pétrole et le gaz devraient se développer à un CAGR de 2,7 % jusqu'en 2032.
- Par géographie, le Brésil détenait une part de 44,2 % en 2026, tandis que l'Argentine devrait se développer à un CAGR de 2,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des capacités de production de sucre et d'éthanol à partir de biomasse | +0.4% | Brésil, Sud-Est et Centre-Ouest | Court terme (≤ 2 ans) |
| Remplacement des centrales thermiques et mises à niveau de la fiabilité | +0.5% | Brésil, avec une activité précoce en Argentine | Moyen terme (2-4 ans) |
| Modernisation des chaudières dans la production de pâte et papier | +0.3% | Brésil et Argentine, Misiones | Court terme (≤ 2 ans) |
| Croissance des capacités de raffinage pétrolier et gazier et de traitement du gaz | +0.4% | Argentine, corridor de Vaca Muerta, et Brésil | Moyen terme (2-4 ans) |
| Réutilisation de l'eau minière et transport de l'eau dessalée | +0.2% | Chili, Atacama et Tarapacá, avec des retombées au Pérou | Moyen terme (2-4 ans) |
| Localisation de l'ingénierie des pompes haute pression et des services après-vente | +0.1% | Brésil et Argentine en tant que pôles régionaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités de production de sucre et d'éthanol à partir de biomasse
Le secteur brésilien de l'éthanol de maïs et de canne à sucre ajoute des capacités de production de vapeur qui soutiennent la demande d'équipements sur les sites bioénergétiques nouveaux et existants. L'expansion de Vale do Pontal prévoit d'augmenter la capacité de vapeur de 230 à 430 tonnes par heure, illustrant l'ampleur des travaux sur les chaudières associés au projet. Le projet démontre pourquoi les installations de biomasse ont besoin d'équipements d'alimentation en eau mis à niveau lorsque la production des chaudières augmente et que les systèmes auxiliaires doivent fonctionner au nouveau niveau de service. Les usines d'éthanol de maïs fonctionnent également sur un cycle annuel plus long que de nombreuses unités de canne à sucre, ce qui peut modifier le schéma de maintenance par rapport aux actifs saisonniers. Des heures de fonctionnement plus longues augmentent les cycles de service et peuvent accroître la demande de pièces, d'inspections et de soutien à la maintenance sur la base installée. RenovaBio offre aux producteurs de bioénergie un cadre politique qui peut réduire les retards dans les dépenses liées aux chaudières à biomasse et améliorer la visibilité pour les exploitants d'installations.
Remplacement des centrales thermiques et mises à niveau de la fiabilité
Les actifs thermiques plus anciens atteignent un point où le remplacement peut être plus pratique que la maintenance réactive, en particulier lorsque les pannes entraînent des conséquences plus larges sur la production ou la fiabilité du réseau. Petrobras a lancé un appel d'offres pour une modernisation en cycle combiné de 50 MW de l'unité REDUC U-1320, comprenant une chaudière de récupération de chaleur et un turbo-alternateur à vapeur. Les pompes d'alimentation de chaudières dans les centrales thermiques flexibles peuvent être confrontées à des phénomènes de cavitation, des dommages aux arbres, une usure des disques de butée et de la corrosion lors de fréquentes opérations de démarrage-arrêt.[1] Ces conditions peuvent raccourcir les intervalles de maintenance et augmenter la valeur des conceptions adaptées aux charges d'exploitation variables. Les modernisations à vitesse variable peuvent remédier à ces conditions d'exploitation tout en réduisant la consommation d'énergie et les émissions.[2] Cela crée du travail sur le marché secondaire ainsi qu'une demande de nouvelles pompes, permettant aux fournisseurs de participer avant qu'un remplacement complet d'actif ne soit approuvé.
Modernisation des chaudières dans la production de pâte et papier
La modernisation de la pâte et du papier soutient le marché des pompes d'alimentation de chaudières en Amérique du Sud à travers des projets de chaudières de récupération sur de grands sites de production. ANDRITZ a reçu une commande de Suzano pour moderniser les précipitateurs électrostatiques sur les chaudières de récupération A et C à Aracruz au Brésil.[3] La dernière unité modernisée est prévue pour démarrer au deuxième trimestre 2027.[4] Les chaudières de récupération Kraft fonctionnent à des pressions de vapeur plus élevées que de nombreuses chaudières à canne à sucre, ce qui accroît l'importance d'une sélection de pompes durables. Ce service favorise les conceptions multi-étagées, haute pression et à corps cylindrique capables de répondre aux exigences opérationnelles. Les exigences de conformité environnementale soutiennent également le remplacement des anciens systèmes de chaudières par des unités de récupération plus efficaces, reliant les travaux sur les émissions à l'approvisionnement en équipements.
Croissance des capacités de raffinage pétrolier et gazier et de traitement du gaz
Vaca Muerta soutient les investissements dans les raffineries et le traitement du gaz qui nécessitent de la vapeur de procédé pour le chauffage, la stabilisation et les opérations connexes. YPF a planifié 3,3 milliards USD d'investissements à Vaca Muerta en 2025 et visait une production de 200 000 barils par jour d'ici la fin de l'année. Transportadora de Gas del Sur (TGS) a reçu un contrat de 560 millions USD pour étendre le gazoduc Perito Moreno de 14 millions de mètres cubes par jour. Les usines de traitement ont besoin de vapeur pour le chauffage et les opérations connexes, de sorte que les investissements dans les infrastructures de transport et de traitement peuvent créer des besoins connexes en systèmes de chaudières. Ce cycle combine de nouvelles installations, des projets d'expansion et des travaux de fiabilité sur les sites existants. Il offre aux fournisseurs un éventail d'opportunités plus large qu'une seule catégorie de projets et peut équilibrer le calendrier des commandes entre plusieurs types d'installations.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exposition aux composants importés et aux devises | -0.4% | Argentine, Brésil et Chili | Moyen terme (2-4 ans) |
| Retards de projets dus à la volatilité des prix des matières premières | -0.3% | Brésil, Argentine et Chili | Moyen terme (2-4 ans) |
| Coûts d'investissement et de cycle de vie élevés des systèmes de pompes haute pression | -0.2% | Acheteurs industriels de niveau intermédiaire en Amérique du Sud | Moyen terme (2-4 ans) |
| Disponibilité régionale limitée de compétences de maintenance spécialisées | -0.1% | Reste de l'Amérique du Sud et certaines parties de l'intérieur du Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exposition aux composants importés et aux devises
De nombreux composants haute pression dépendent encore des importations, exposant les prix des équipements aux fluctuations des devises et aux délais d'approvisionnement. Les corps de pompes cylindriques, les roues en acier inoxydable duplex et les joints mécaniques peuvent avoir une offre régionale qualifiée limitée, en particulier pour les applications les plus exigeantes. KSB a décrit comment les restrictions à l'importation ont nécessité des modifications de son approche de production locale en Amérique du Sud. Les contrôles des changes en Argentine peuvent rendre le calendrier des paiements incertain pour les commandes libellées en USD. Les fournisseurs peuvent répondre en ajoutant des primes de risque de change aux contrats, ce qui peut augmenter les coûts pour les utilisateurs finaux et retarder les approbations. La mise en place d'une capacité de fabrication locale qualifiée nécessite des investissements et de longs cycles d'approbation, de sorte que l'exposition aux importations peut persister même lorsque les fournisseurs développent leurs opérations locales.
Retards de projets dus à la volatilité des prix des matières premières
Les plans d'investissement peuvent évoluer avec les prix du pétrole, du cuivre, du minerai de fer et des matières premières agricoles, car ces secteurs influencent les flux de trésorerie et l'allocation des capitaux dans la région. Les propriétaires de projets peuvent retarder ou réduire la portée des investissements lorsque les prix baissent ou lorsque l'incertitude rend les rendements plus difficiles à évaluer. Cela reporte souvent les commandes de pompes plutôt que d'éliminer les besoins de remplacement, car l'équipement installé doit toujours répondre aux exigences de fiabilité. Le cadre du Régime d'incitation aux grands investissements (RIGI) en Argentine peut offrir des calendriers plus stables pour les projets qui remplissent les conditions requises. La politique RenovaBio du Brésil peut offrir une source similaire de visibilité pour les projets bioénergétiques. Ces changements de calendrier peuvent concentrer les commandes sur de courtes périodes et augmenter la pression sur le fonds de roulement des petits fournisseurs qui ont moins de flexibilité dans la production et les stocks.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de pompe :
les configurations horizontales maintiennent une part dominanteLes configurations horizontales détenaient 67,3 % de la part du marché des pompes d'alimentation de chaudières en Amérique du Sud en 2026. Leur utilisation établie dans les centrales thermiques, les utilités de raffinerie et les chaudières industrielles soutient cette position sur de nombreux sites matures de la région. Les arrangements d'arbres entre paliers peuvent gérer des températures élevées et un service à vitesse variable, ce qui reste utile lorsque les charges d'exploitation changent. Leur disposition peut également faciliter la maintenance lors des arrêts planifiés des chaudières, car l'accès est familier aux équipes de maintenance. La base installée brésilienne de cogénération à base de bagasse de canne à sucre et d'équipements thermiques soutient les commandes répétées d'unités de remplacement et de pièces détachées.
Les configurations verticales devraient croître à un CAGR de 2,4 % jusqu'en 2032. Leur encombrement réduit peut convenir aux systèmes de biomasse compacts, aux unités de cogénération de raffinerie et aux utilités offshore où la disposition des équipements est contrainte. Les modernisations à vitesse variable peuvent réduire la consommation d'énergie et les émissions dans les systèmes d'alimentation des chaudières. Les configurations existantes de chaudières et de turbines peuvent également favoriser les arrangements verticaux lorsque la géométrie de la tuyauterie limite l'espace disponible et que la reconception augmenterait le coût du projet. Le marché des pompes d'alimentation de chaudières en Amérique du Sud conserve donc une grande base installée horizontale tout en trouvant une demande supplémentaire dans les projets compacts, les installations modulaires et les travaux de modernisation.



Par conception de pompe :
les pompes centrifuges multi-étagées en tête, les pompes à corps cylindrique en progressionLes pompes centrifuges multi-étagées détenaient 46,8 % de la part du marché des pompes d'alimentation de chaudières en Amérique du Sud en 2026. Elles offrent une large couverture hydraulique à des pressions de refoulement modérées, ce qui est pertinent pour de nombreuses applications de cogénération et de chaudières industrielles. Leur construction étagée peut simplifier les travaux de réparation pour les opérateurs soucieux des coûts qui ont besoin de remettre rapidement l'équipement en service. Les applications d'éthanol de canne à sucre et de maïs fonctionnent généralement dans des plages de pression adaptées à cette conception. Cela fait de cette configuration un choix régulier pour les installations de cogénération au Brésil.
Les pompes à corps cylindrique devraient croître à un CAGR de 2,2 % jusqu'en 2032. Leur conception à double corps est adaptée aux chaudières de récupération et aux installations en cycle combiné avec des pressions de vapeur élevées et des conditions de température exigeantes. Cette conception peut assurer le confinement hydraulique et la résistance thermique là où les conceptions à section annulaire ou à division axiale sont moins adaptées. Les exigences élevées de spécification et de qualification peuvent limiter les opportunités pour les fournisseurs régionaux à faible coût et renforcer la position des fabricants établis. Ruhrpumpen présente sa pompe GP BB4 pour les applications nécessitant une capacité de démarrage à froid et la gestion des transitoires thermiques.
Par secteur d'utilisation finale :
la production d'énergie domine, le pétrole et le gaz connaissent la croissance la plus rapideLa production d'énergie détenait 41,5 % du marché des pompes d'alimentation de chaudières en Amérique du Sud en 2026. Les services publics thermiques, les installations de cogénération de raffinerie et les centrales à biomasse nécessitent tous des systèmes d'alimentation en eau qui doivent fonctionner de manière fiable tout au long des cycles d'exploitation planifiés et non planifiés. La région dispose d'un large parc d'unités de production, des chaudières de service public aux blocs d'énergie à bagasse, ce qui crée de nombreuses décisions individuelles de maintenance et de remplacement. Cette base installée soutient une demande de remplacement récurrente indépendamment des variations à court terme des matières premières, car la poursuite de la production de vapeur dépend de la disponibilité des équipements. La pâte et le papier suivent à travers les chaudières de récupération de liqueur noire dans les grandes opérations de pâte d'eucalyptus.
Le pétrole et le gaz devraient croître à un CAGR de 2,7 % jusqu'en 2032. Vaca Muerta soutient cette expansion à travers des installations de traitement du brut, de stabilisation et de traitement du gaz qui ont besoin d'une chaleur de procédé fiable. Le contrat de Sulzer pour fournir des ensembles de pompes d'injection d'eau pour les unités de production, de stockage et de déchargement flottantes (FPSO) P-84 et P-85 de Petrobras montre la demande continue d'équipements rotatifs haute pression dans les projets pétroliers et gaziers du Brésil. L'exploitation minière ajoute une source de demande plus modeste mais en développement où le traitement des minéraux, la dessalination et les systèmes d'alimentation électrique se croisent. Ces utilisations finales donnent au marché des pompes d'alimentation de chaudières en Amérique du Sud une base de commandes plus diversifiée et réduisent la dépendance à une seule application.

Analyse géographique
Brésil : base de la demande régionale
Le Brésil détenait 44,2 % de la taille du marché des pompes d'alimentation de chaudières en Amérique du Sud en 2026. La cogénération à base de biomasse, les utilités de raffinerie et les chaudières de récupération de pâte soutiennent la demande du pays, lui donnant une exposition à plusieurs cycles d'investissement industriels plutôt qu'à une seule source de commandes. La modernisation planifiée de REDUC U-1320 par Petrobras comprend un bloc en cycle combiné de 50 MW avec une chaudière de récupération de chaleur et un turbo-alternateur à vapeur. Le projet crée une exigence directe pour les équipements rotatifs liés aux chaudières et reflète les besoins de remplacement au sein des infrastructures de raffinerie plus anciennes. Le Brésil a également une demande provenant de projets de biomasse en champ vierge, de mises à niveau thermiques et de modernisation des usines de pâte. Les fournisseurs disposant d'une capacité d'ingénierie et de service nationale peuvent être mieux placés pour répondre aux exigences d'approvisionnement et de contenu local. L'opération de Jundiaí de KSB assure la fabrication, l'usinage, les essais et l'assemblage de pompes centrifuges au Brésil.
Argentine : Vaca Muerta stimule la demande de chaudières
L'Argentine devrait croître à un CAGR de 2,9 % jusqu'en 2032. Le développement de Vaca Muerta élargit le besoin d'infrastructures de traitement et de systèmes de vapeur associés, bien que les conditions d'importation et de change restent importantes pour la livraison des projets. L'expansion du gazoduc Perito Moreno par TGS ajoute 14 millions de mètres cubes par jour de capacité de transport et trois stations de compression. Le développement plus large des infrastructures augmente le nombre d'installations qui peuvent nécessiter une ingénierie côté chaudière et un soutien à la maintenance connexe. Les projets pétroliers et gaziers font également face à des contraintes de change et d'importation qui peuvent affecter le calendrier des approvisionnements. Le Régimen de Incentivo a las Grandes Inversiones (RIGI) peut offrir des calendriers plus prévisibles pour les projets éligibles. Les fournisseurs de services mondiaux se positionnent pour cette activité grâce à des capacités locales de réparation et d'efficacité énergétique. Le pays a également une demande dans la pâte et le papier, ce qui élargit sa base de projets au-delà du pétrole et du gaz en amont.
Chili : demande en infrastructures hydrauliques minières
Le secteur minier chilien accroît son utilisation de l'eau de mer et de l'eau dessalée dans ses opérations de traitement. Techint a achevé le projet de pompage Interconexión pour Collahuasi en mai 2025, comprenant un pipeline de 15,2 kilomètres et un système de 7 pompes fonctionnant à 4 600 mètres. Ce type d'infrastructure hydraulique nécessite des équipements à haute pression et soutient la demande d'ingénierie de pompes spécialisées à des altitudes d'exploitation difficiles. La demande du Chili est plus étroitement liée aux systèmes hydrauliques miniers qu'à la large base de biomasse que l'on trouve au Brésil. La Colombie, le Pérou et l'Équateur contribuent à travers le raffinage, le traitement pétrochimique, les projets miniers et les chaudières industrielles. Ces pays réduisent la concentration de la part du marché des pompes d'alimentation de chaudières en Amérique du Sud dans les deux plus grands marchés nationaux. Leurs volumes de projets plus modestes créent néanmoins des opportunités où les fournisseurs peuvent assurer un soutien local, une capacité de réparation et un service sur le terrain.
Paysage concurrentiel
Concentration du Marché
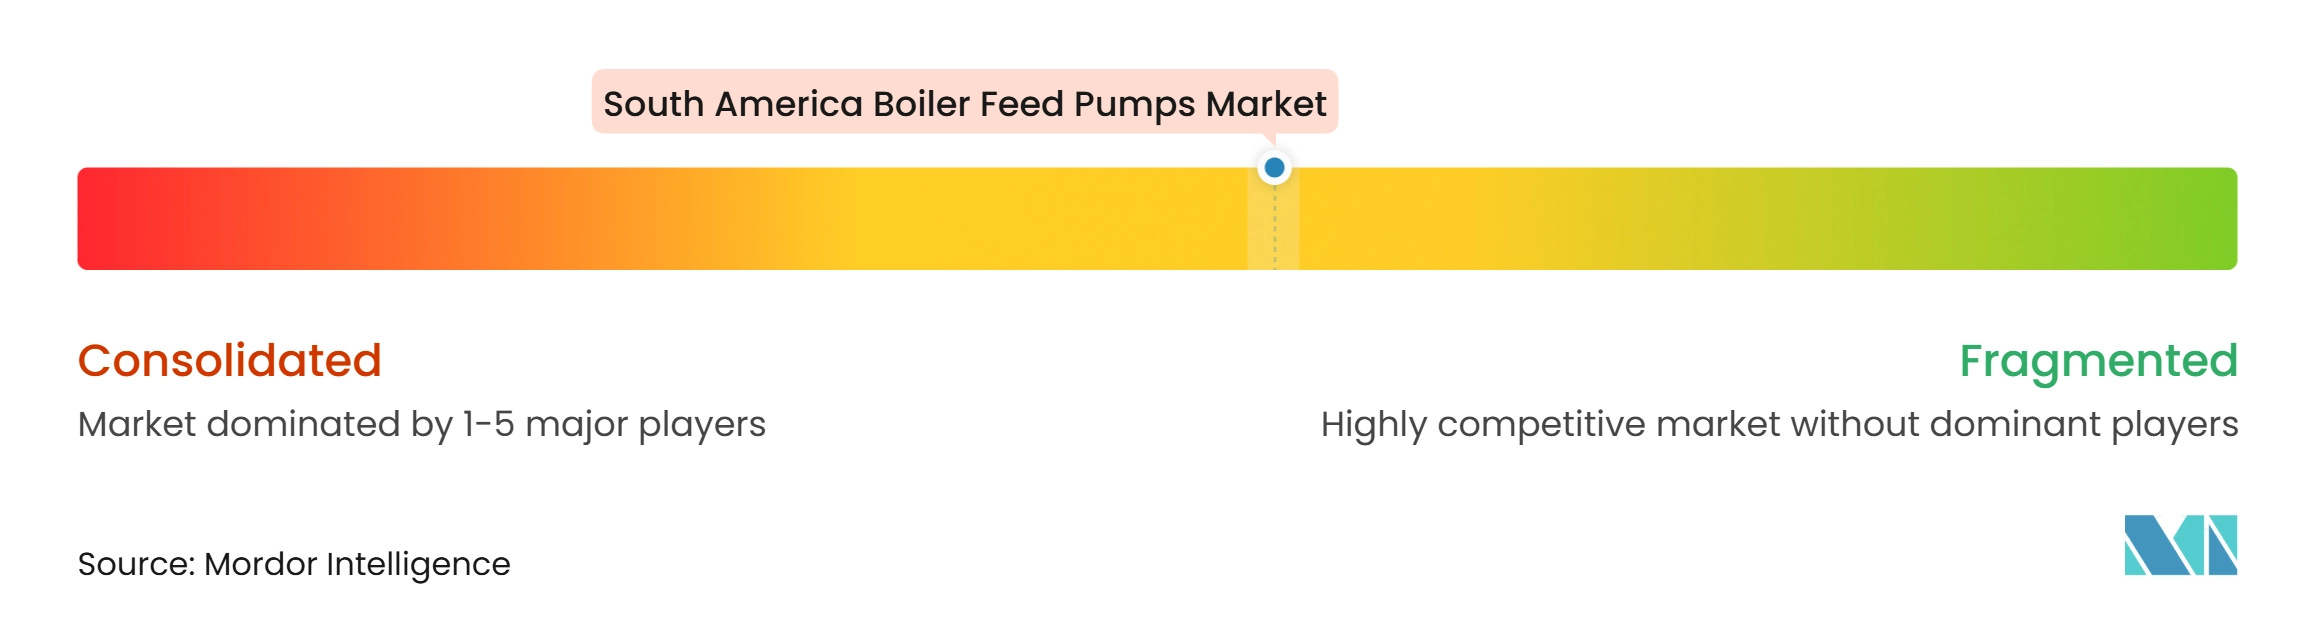
Le marché des pompes d'alimentation de chaudières en Amérique du Sud présente un niveau de concentration modéré. Flowserve, Sulzer, KSB, EBARA et Ruhrpumpen participent aux travaux d'équipements d'origine à plus haute valeur ajoutée, tandis que FB Bombas et FAMAC Motobombas s'adressent aux applications à spécifications moins élevées où le prix et la disponibilité locale ont plus de poids. KSB a enregistré une croissance de 6,2 % des prises de commandes dans les Amériques en 2025, tandis que son segment Pompes a progressé de 6,1 %, soutenu par l'activité dans l'énergie et la pétrochimie. La capacité de fabrication, d'essai et de service locale peut être déterminante lorsque les acheteurs recherchent du contenu local et des délais de support plus courts. Les capacités de fabrication brésilienne de KSB renforcent sa capacité à concourir pour de tels travaux.
La conception des produits reste importante dans les applications haute pression. Ruhrpumpen positionne sa pompe GP BB4 autour des démarrages à froid et des conditions thermiques variables. Cette capacité convient aux centrales thermiques qui cyclent plus souvent que les unités de base traditionnelles et ont besoin d'équipements conçus pour des changements de température répétés. Sulzer met également en avant des mesures de fiabilité pour les pompes d'alimentation de chaudières dans la production thermique flexible. Les fournisseurs peuvent utiliser cette orientation opérationnelle pour se différencier au-delà des rendements nominaux et pour cadrer le service autour de la disponibilité. Les exigences d'ingénierie haute pression peuvent également limiter l'entrée de concurrents plus petits qui ne disposent pas du dossier de qualification requis.
Les modèles de service deviennent de plus en plus pertinents à mesure que les opérateurs gèrent des actifs plus anciens et des équipes de maintenance contraintes. Torishima a utilisé un modèle de maintenance avec pompe de rechange qui permet des travaux de révision sans interrompre la production. Pleuger a nommé Tecnium comme son représentant agréé au Brésil en novembre 2025 pour étendre sa couverture dans les applications d'énergie, d'eau et d'exploitation minière. La surveillance numérique et les services de fiabilité gérée constituent une ouverture pour les fournisseurs capables de garantir la disponibilité et de fournir aux opérateurs une planification de maintenance plus claire. Les entreprises régionales font toujours face à la pression des fabricants d'équipements d'origine mondiaux sur les certifications et des alternatives importées sur les coûts.
Leaders du secteur des pompes d'alimentation de chaudières en Amérique du Sud
-
Flowserve Corporation
-
Sulzer Ltd
-
KSB SE & Co. KGaA
-
Grundfos Holding A/S
-
EBARA Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pompes d'alimentation de chaudières en Amérique du Sud Entreprises couvertes dans ce rapport
- ANDRITZ AG
- DESMI A/S
- EBARA Corporation
- Fabricadora de Bombas (FB Bombas)
- FAMAC Motobombas Ltda.
- Flowserve Corporation
- Grundfos Holding A/S
- IMBIL – Indústria e Manutenção de Bombas ITA Ltda.
- ITT Inc. (Goulds Pumps)
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- OMEL Bombas e Compressores Ltda.
- Ruhrpumpen Group
- SPX FLOW, Inc.
- Sulzer Ltd.
- Sundyne LLC
- The Weir Group PLC
- Torishima Pump Mfg. Co., Ltd.
- Wilo SE
- Xylem Inc.
Développements industriels récents dans Marché des pompes d'alimentation de chaudières en Amérique du Sud
- Mars 2026 : Le Brésil a attribué des contrats pour jusqu'à 19 GW de capacité de production thermique et hydroélectrique lors d'une enchère de capacité de production record. Les projets retenus devraient attirer environ 12,35 milliards USD (64,5 milliards BRL) d'investissements. Le portefeuille attribué comprend des projets de production au gaz et au charbon impliquant Petrobras, Eneva, Ambar Energia et Karpowership, ainsi que des projets hydroélectriques.
- Octobre 2025 : Le gouvernement argentin a attribué à TGS un contrat de 560 millions USD pour étendre le gazoduc Perito Moreno de 14 millions de mètres cubes par jour. Le projet comprend 3 stations de compression avec 90 000 HP de capacité de compression de Tratayén, Neuquén, à Salliqueló, Buenos Aires.
- Août 2025 : Petrobras a lancé un appel d'offres sur Petronect pour la modernisation de l'unité thermoélectrique REDUC U-1320 à sa raffinerie de Duque de Caxias. L'appel d'offres spécifiait un bloc en cycle combiné net de 50 MW comprenant une turbine à gaz, une chaudière de récupération de chaleur et un turbo-alternateur à vapeur à contrepression.
- Mai 2025 : Techint Engineering and Construction a achevé le système de pompage d'eau Interconexión pour la mine Collahuasi dans la région de Tarapacá au Chili. Le projet a livré un pipeline de 15,2 kilomètres et un système de 7 pompes fonctionnant à 4 600 mètres.
Périmètre du rapport sur le marché des pompes d'alimentation de chaudières en Amérique du Sud
Une pompe d'alimentation de chaudière est un dispositif haute pression spécialisé qui alimente une chaudière à vapeur en eau d'alimentation afin de maintenir les niveaux requis de production d'eau et de vapeur.
Le marché des pompes d'alimentation de chaudières en Amérique du Sud est segmenté par type de pompe, conception de pompe, secteur d'utilisation finale et géographie. Par type de pompe, le marché est segmenté en pompes d'alimentation de chaudières horizontales et pompes d'alimentation de chaudières verticales. Par conception de pompe, le marché est divisé en pompes centrifuges multi-étagées, pompes centrifuges mono-étagées, pompes d'alimentation de chaudières à corps cylindrique et pompes d'alimentation de chaudières à section annulaire. Par secteur d'utilisation finale, le marché est divisé en production d'énergie, pétrole et gaz, chimie et pétrochimie, alimentation et boissons, pâte et papier, métaux et mines, et autres applications industrielles. Le rapport couvre également la taille du marché et les prévisions pour le marché des pompes d'alimentation de chaudières en Amérique du Sud dans 3 pays. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Pompes d'alimentation de chaudières horizontales |
| Pompes d'alimentation de chaudières verticales |
| Pompes centrifuges multi-étagées |
| Pompes centrifuges mono-étagées |
| Pompes d'alimentation de chaudières à corps cylindrique |
| Pompes d'alimentation de chaudières à section annulaire |
| Production d'énergie |
| Pétrole et gaz |
| Chimie et pétrochimie |
| Alimentation et boissons |
| Pâte et papier |
| Métaux et mines |
| Autres applications industrielles |
| Brésil |
| Argentine |
| Chili |
| Reste de l'Amérique du Sud |
| Par type de pompe | Pompes d'alimentation de chaudières horizontales |
| Pompes d'alimentation de chaudières verticales | |
| Par conception de pompe | Pompes centrifuges multi-étagées |
| Pompes centrifuges mono-étagées | |
| Pompes d'alimentation de chaudières à corps cylindrique | |
| Pompes d'alimentation de chaudières à section annulaire | |
| Par secteur d'utilisation finale | Production d'énergie |
| Pétrole et gaz | |
| Chimie et pétrochimie | |
| Alimentation et boissons | |
| Pâte et papier | |
| Métaux et mines | |
| Autres applications industrielles | |
| Par géographie | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des pompes d'alimentation de chaudières en Amérique du Sud d'ici 2032 ?
Le marché des pompes d'alimentation de chaudières en Amérique du Sud devrait atteindre 28,99 millions USD d'ici 2032, après avoir atteint 26,27 millions USD en 2027. Le CAGR prévu est de 1,99 %, reflétant la demande essentielle de remplacement et de projets dans les systèmes de vapeur régionaux.
Quel type de pompe détient la plus grande part en Amérique du Sud ?
Les configurations horizontales détenaient une part de 67,3 % en 2026 en raison de leur utilisation établie dans les applications de chaudières de service public, de raffinerie et industrielles. Leur disposition facile à entretenir et leur capacité à gérer des services à haute température et à vitesse variable soutiennent la demande répétée de remplacement et de pièces détachées.
Quelle conception de pompe d'alimentation de chaudière connaît la croissance la plus rapide en Amérique du Sud ?
Les pompes à corps cylindrique devraient croître à un CAGR de 2,2 % jusqu'en 2032, soutenues par les chaudières de récupération haute pression et les systèmes en cycle combiné. Leur construction à double corps est adaptée aux applications nécessitant un confinement hydraulique et une tolérance aux conditions thermiques exigeantes.
Quel secteur d'utilisation finale connaît la croissance la plus rapide pour les pompes d'alimentation de chaudières ?
Le pétrole et le gaz devraient croître à un CAGR de 2,7 % jusqu'en 2032, soutenus par les investissements de traitement liés à Vaca Muerta et au Brésil. Les installations de traitement du brut, les stabilisateurs et les installations de traitement du gaz nécessitent de la vapeur de procédé et des équipements d'alimentation en eau connexes.
Quel pays est en tête de la demande de pompes d'alimentation de chaudières en Amérique du Sud ?
Le Brésil détenait une part de 44,2 % en 2026, soutenu par la cogénération à base de biomasse, les utilités de raffinerie et les chaudières de récupération de pâte. Son mix de projets de biomasse, de mises à niveau de raffineries et de modernisation des usines de pâte lui confère un éventail plus large de besoins en équipements que de nombreux marchés régionaux.
Pourquoi les capacités de service sont-elles importantes pour les fournisseurs de pompes en Amérique du Sud ?
L'ingénierie locale, la maintenance avec pompe de rechange, les mises à niveau à vitesse variable et la surveillance peuvent réduire les temps d'arrêt pour les opérateurs gérant des actifs vieillissants. Ces services aident également les fournisseurs à participer aux activités de modernisation avant qu'un opérateur ne s'engage dans une commande de remplacement complet. Pour le marché des pompes d'alimentation de chaudières en Amérique du Sud, ce modèle peut aligner le soutien des fournisseurs avec les arrêts planifiés, les contraintes de change, la disponibilité limitée de spécialistes et les besoins opérationnels des clients de biomasse, de raffinerie, de pâte et d'exploitation minière.