
Marktgröße und Marktanteile für Kesselspeisepumpen in Südamerika
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
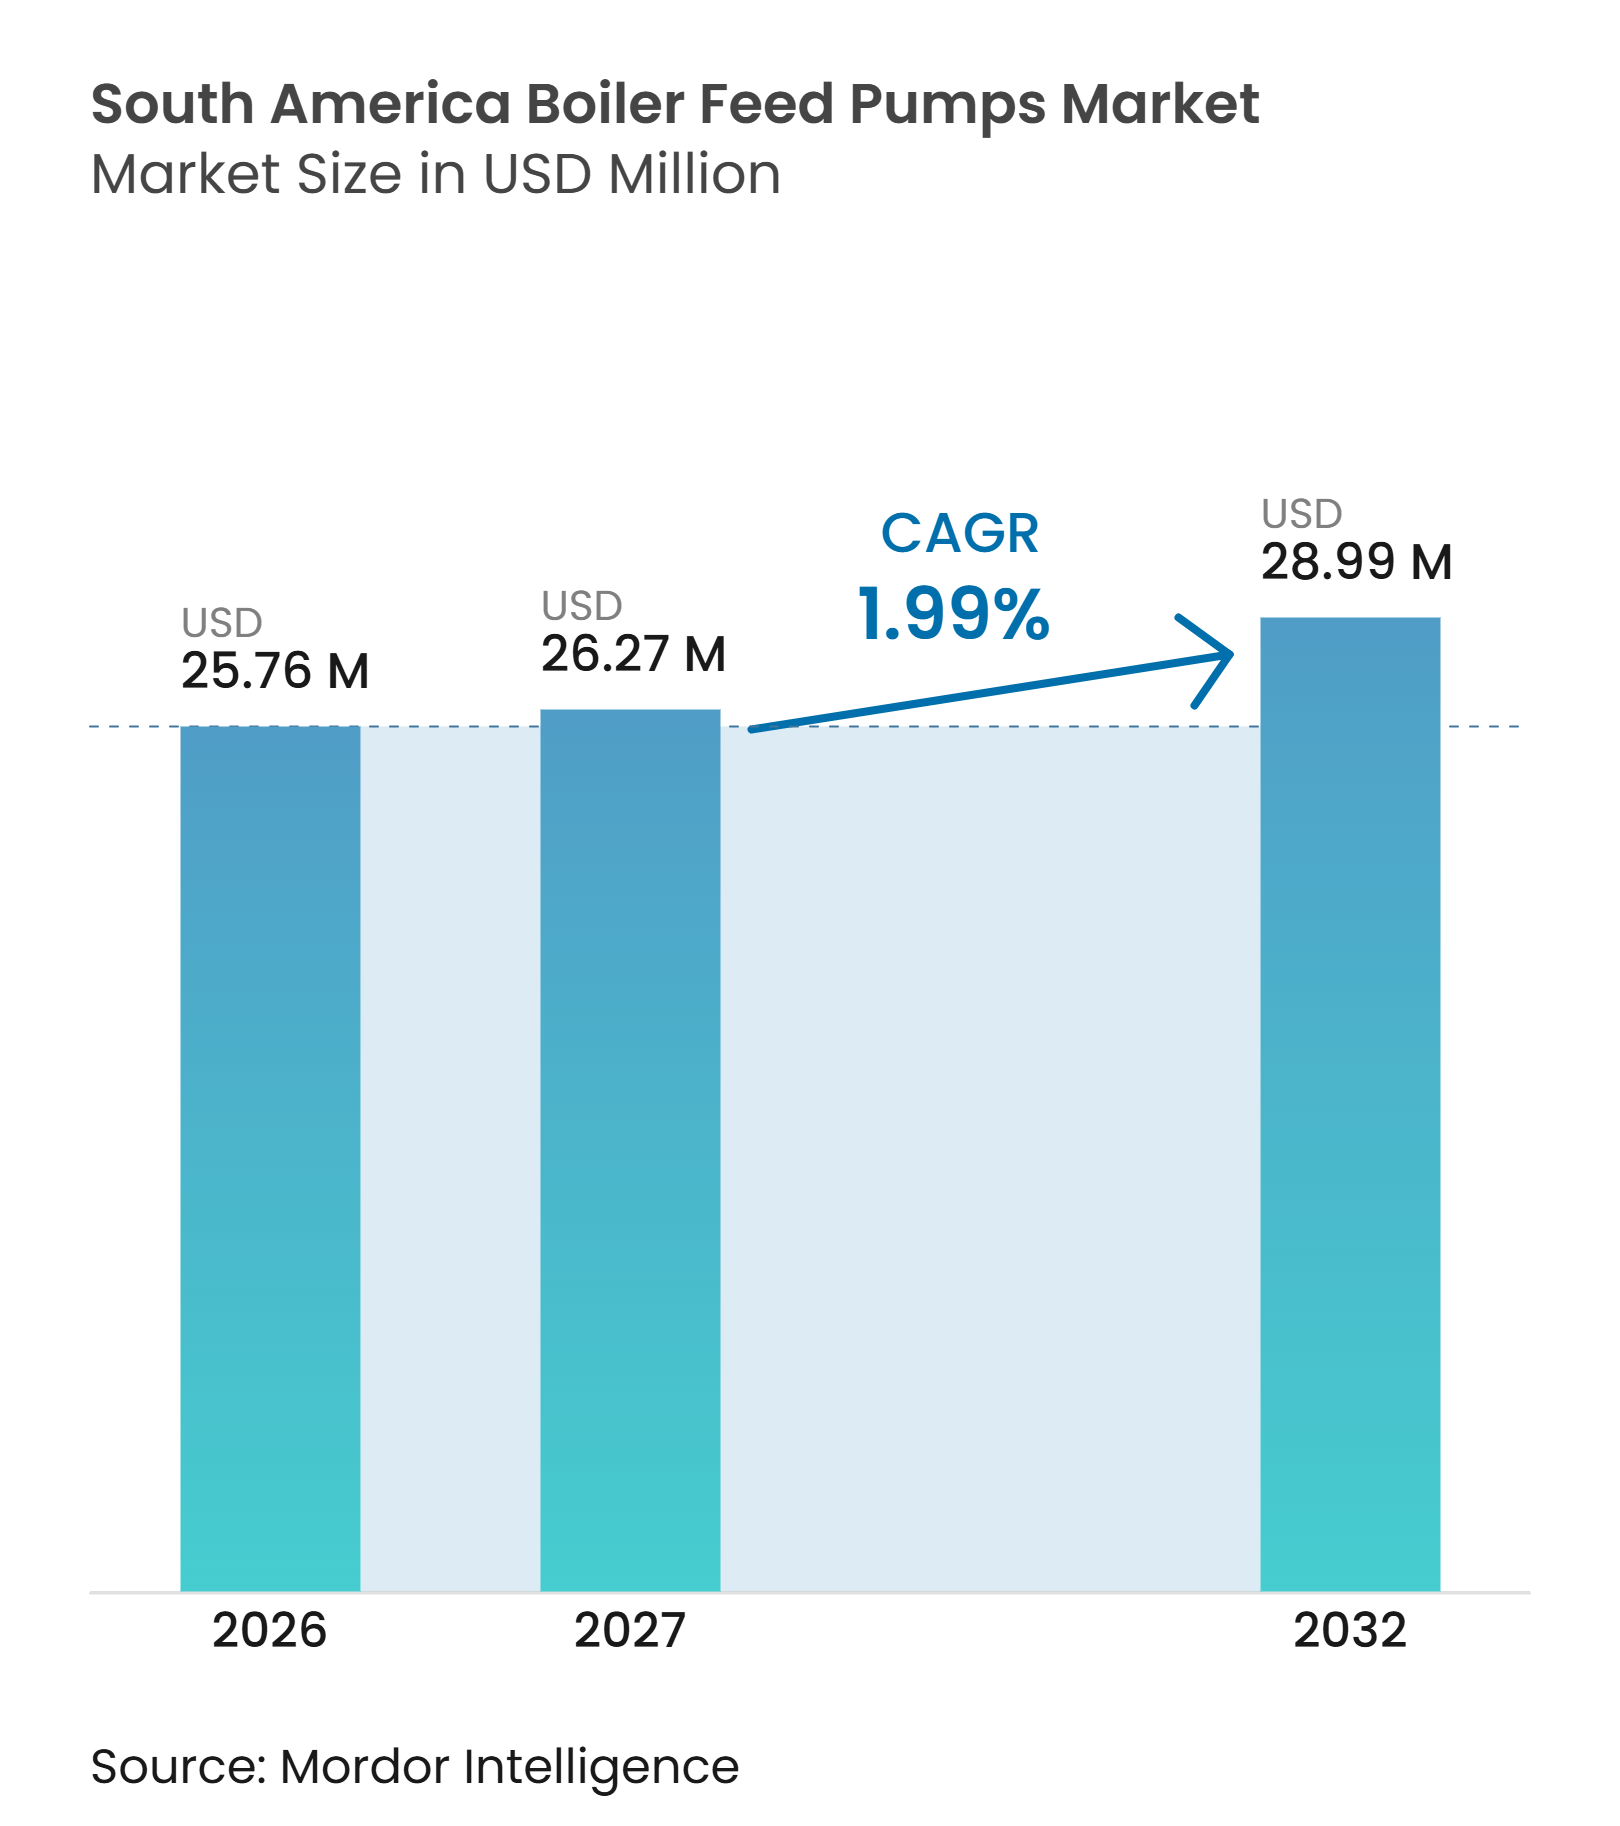
| Marktgröße im Basisjahr (2026) | 25.76 Millionen US-Dollar |
| Marktgröße (2027) | 26.27 Millionen US-Dollar |
| Marktgröße (2032) | 28.99 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 1.99 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kesselspeisepumpen in Südamerika von Mordor Intelligence
Die Marktgröße für Kesselspeisepumpen in Südamerika wurde im Jahr 2026 auf 25,76 Millionen USD geschätzt und wird voraussichtlich von 26,27 Millionen USD im Jahr 2027 auf 28,99 Millionen USD bis 2032 wachsen, bei einem CAGR von 1,99% während des Prognosezeitraums (2027–2032). Die Nachfrage ist an wesentliche Dampfsysteme gebunden und nicht an kurzfristige Gerätekäufe, da der Kesselbetrieb ohne eine zuverlässige Speisewasserversorgung beim erforderlichen Druck nicht aufrechterhalten werden kann. Thermische Kraftwerke, Biomasse-Kraft-Wärme-Kopplung, Raffinerie-Versorgungsanlagen und Industriekessel benötigen während ihrer gesamten Betriebsdauer zuverlässige Speisewassersysteme, was einen wiederkehrenden Bedarf an Ersatz, Reparatur und Leistungsverbesserungen schafft. Ersatzentscheidungen folgen in der Regel Zuverlässigkeitsanforderungen und geplanten Abschaltzeitplänen, was dazu führt, dass der Bestellzeitpunkt mehr von den Betriebsbedingungen als von der täglichen Rohstoffpreisgestaltung abhängt. Brasilien, Argentinien und Chile unterstützen die Nachfrage durch Biomasse-, Raffinerie-, Zellstoff-, Gasverarbeitungs- und Bergbauprojekte, wobei jedes Land einen anderen Mix an Endverwendungen bedient. Lieferanten reagieren mit lokaler Ingenieursleistung, Drehzahlvariablen-Upgrades und Zustandsüberwachungsdiensten, die Zuverlässigkeit zum Bestandteil des Angebots machen und Betreibern helfen, Wartungsressourcen zu verwalten.
Wichtigste Erkenntnisse des Berichts
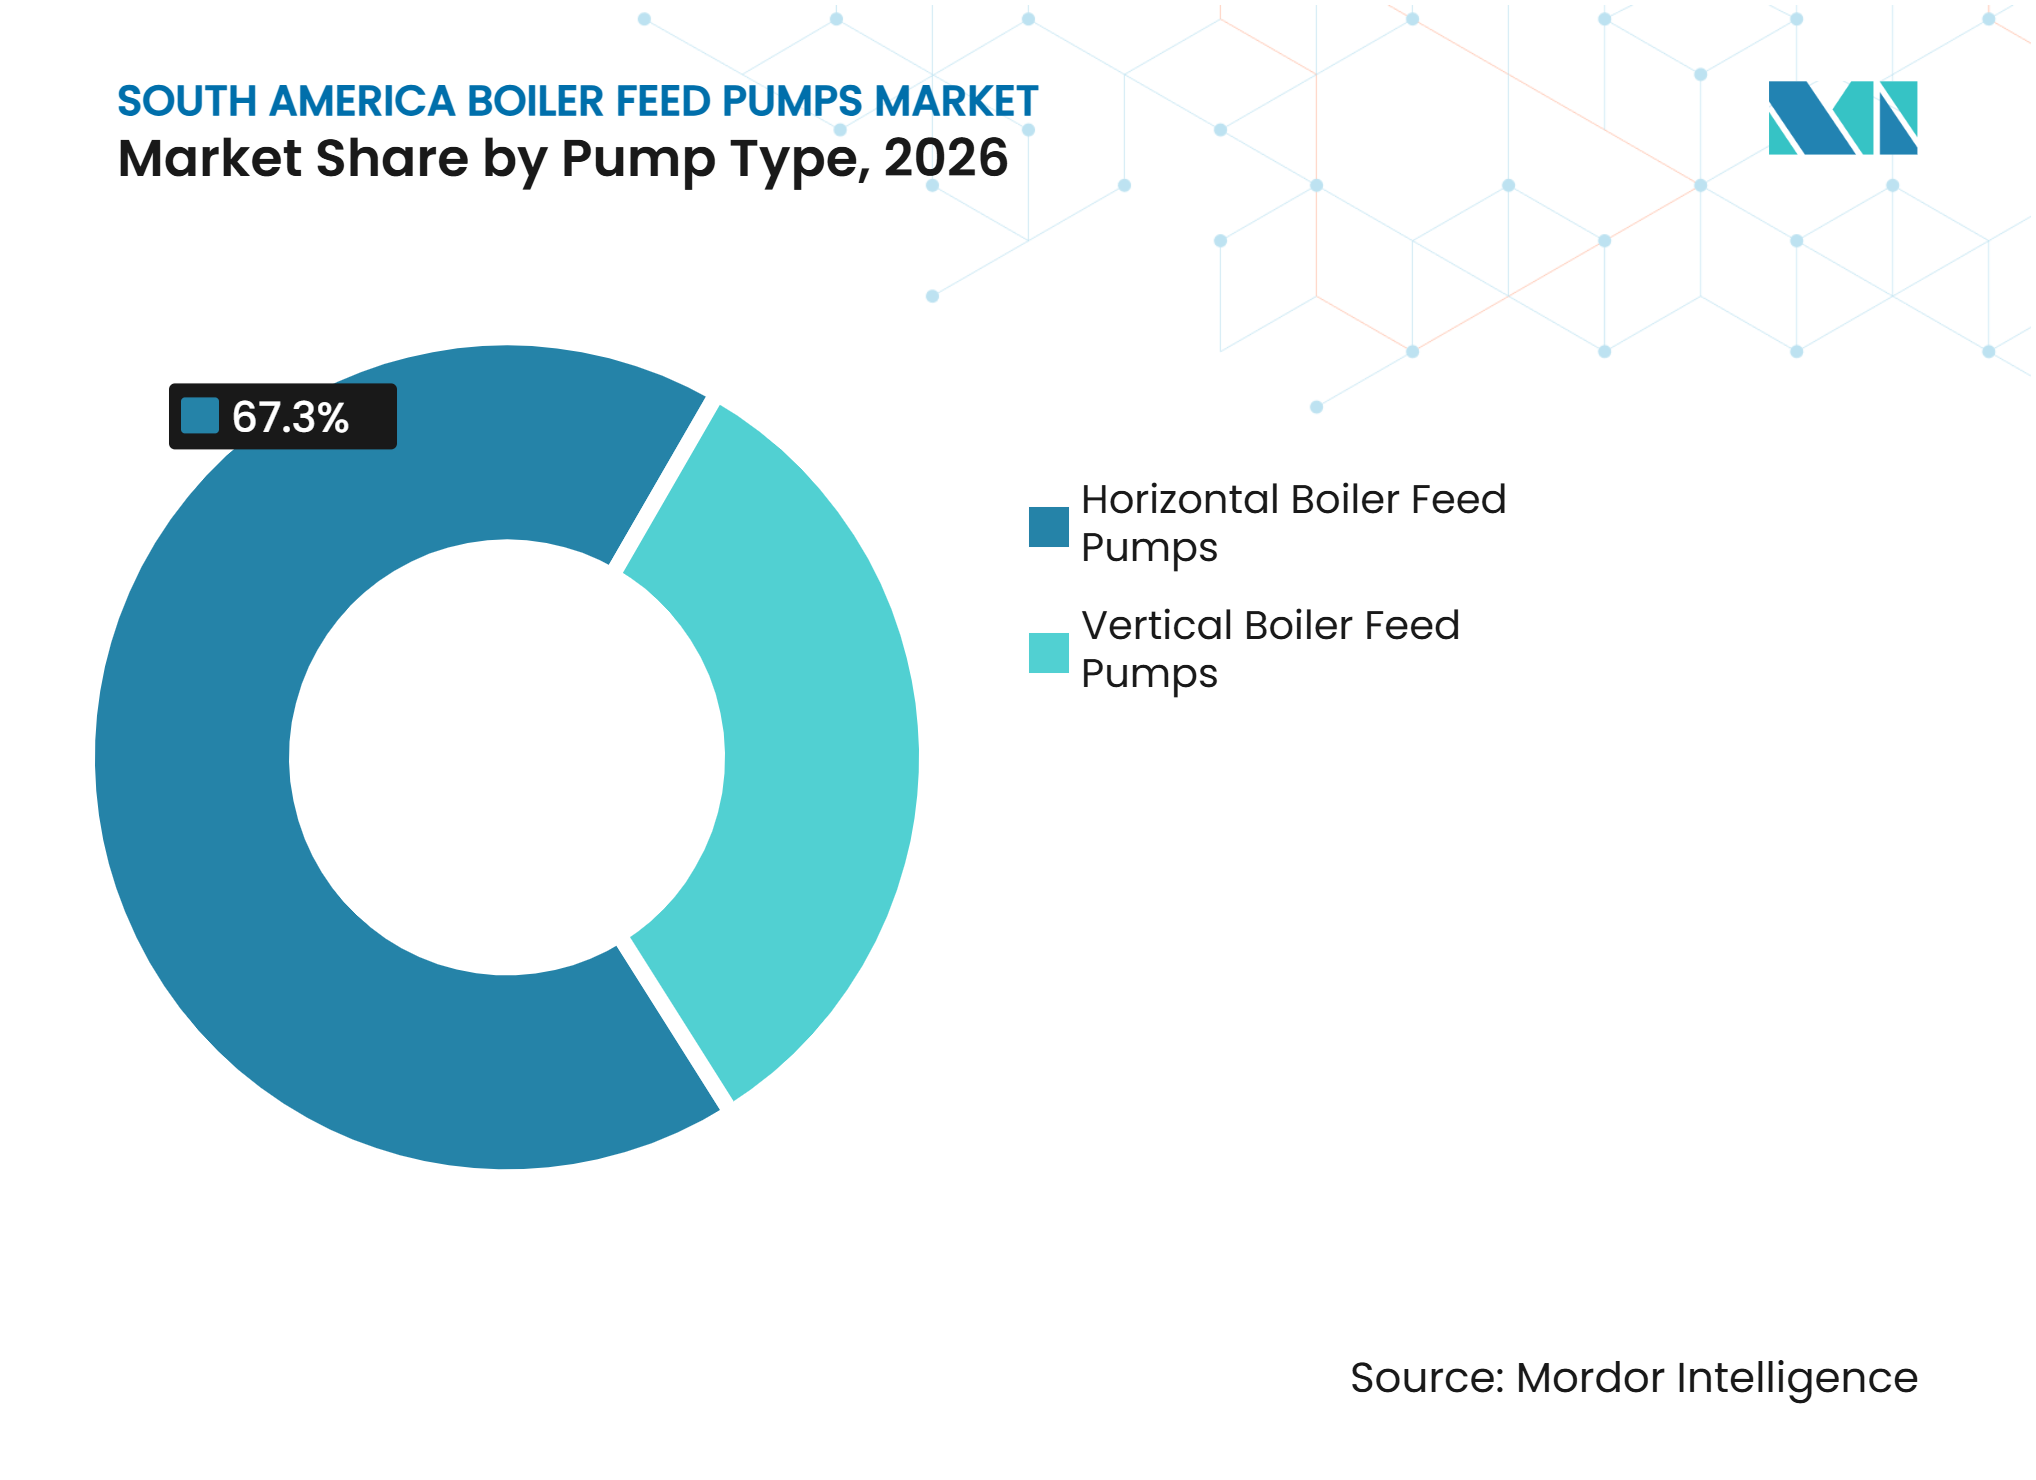
- Nach Pumpentyp hielten horizontale Konfigurationen im Jahr 2026 einen Marktanteil von 67,3% am Markt für Kesselspeisepumpen in Südamerika, während vertikale Konfigurationen bis 2032 voraussichtlich mit einem CAGR von 2,4% wachsen werden.
- Nach Pumpendesign hielten mehrstufige Kreiselpumpen im Jahr 2026 einen Marktanteil von 46,8% am Markt für Kesselspeisepumpen in Südamerika, während Barrel-Typ-Pumpen bis 2032 voraussichtlich mit einem CAGR von 2,2% wachsen werden.
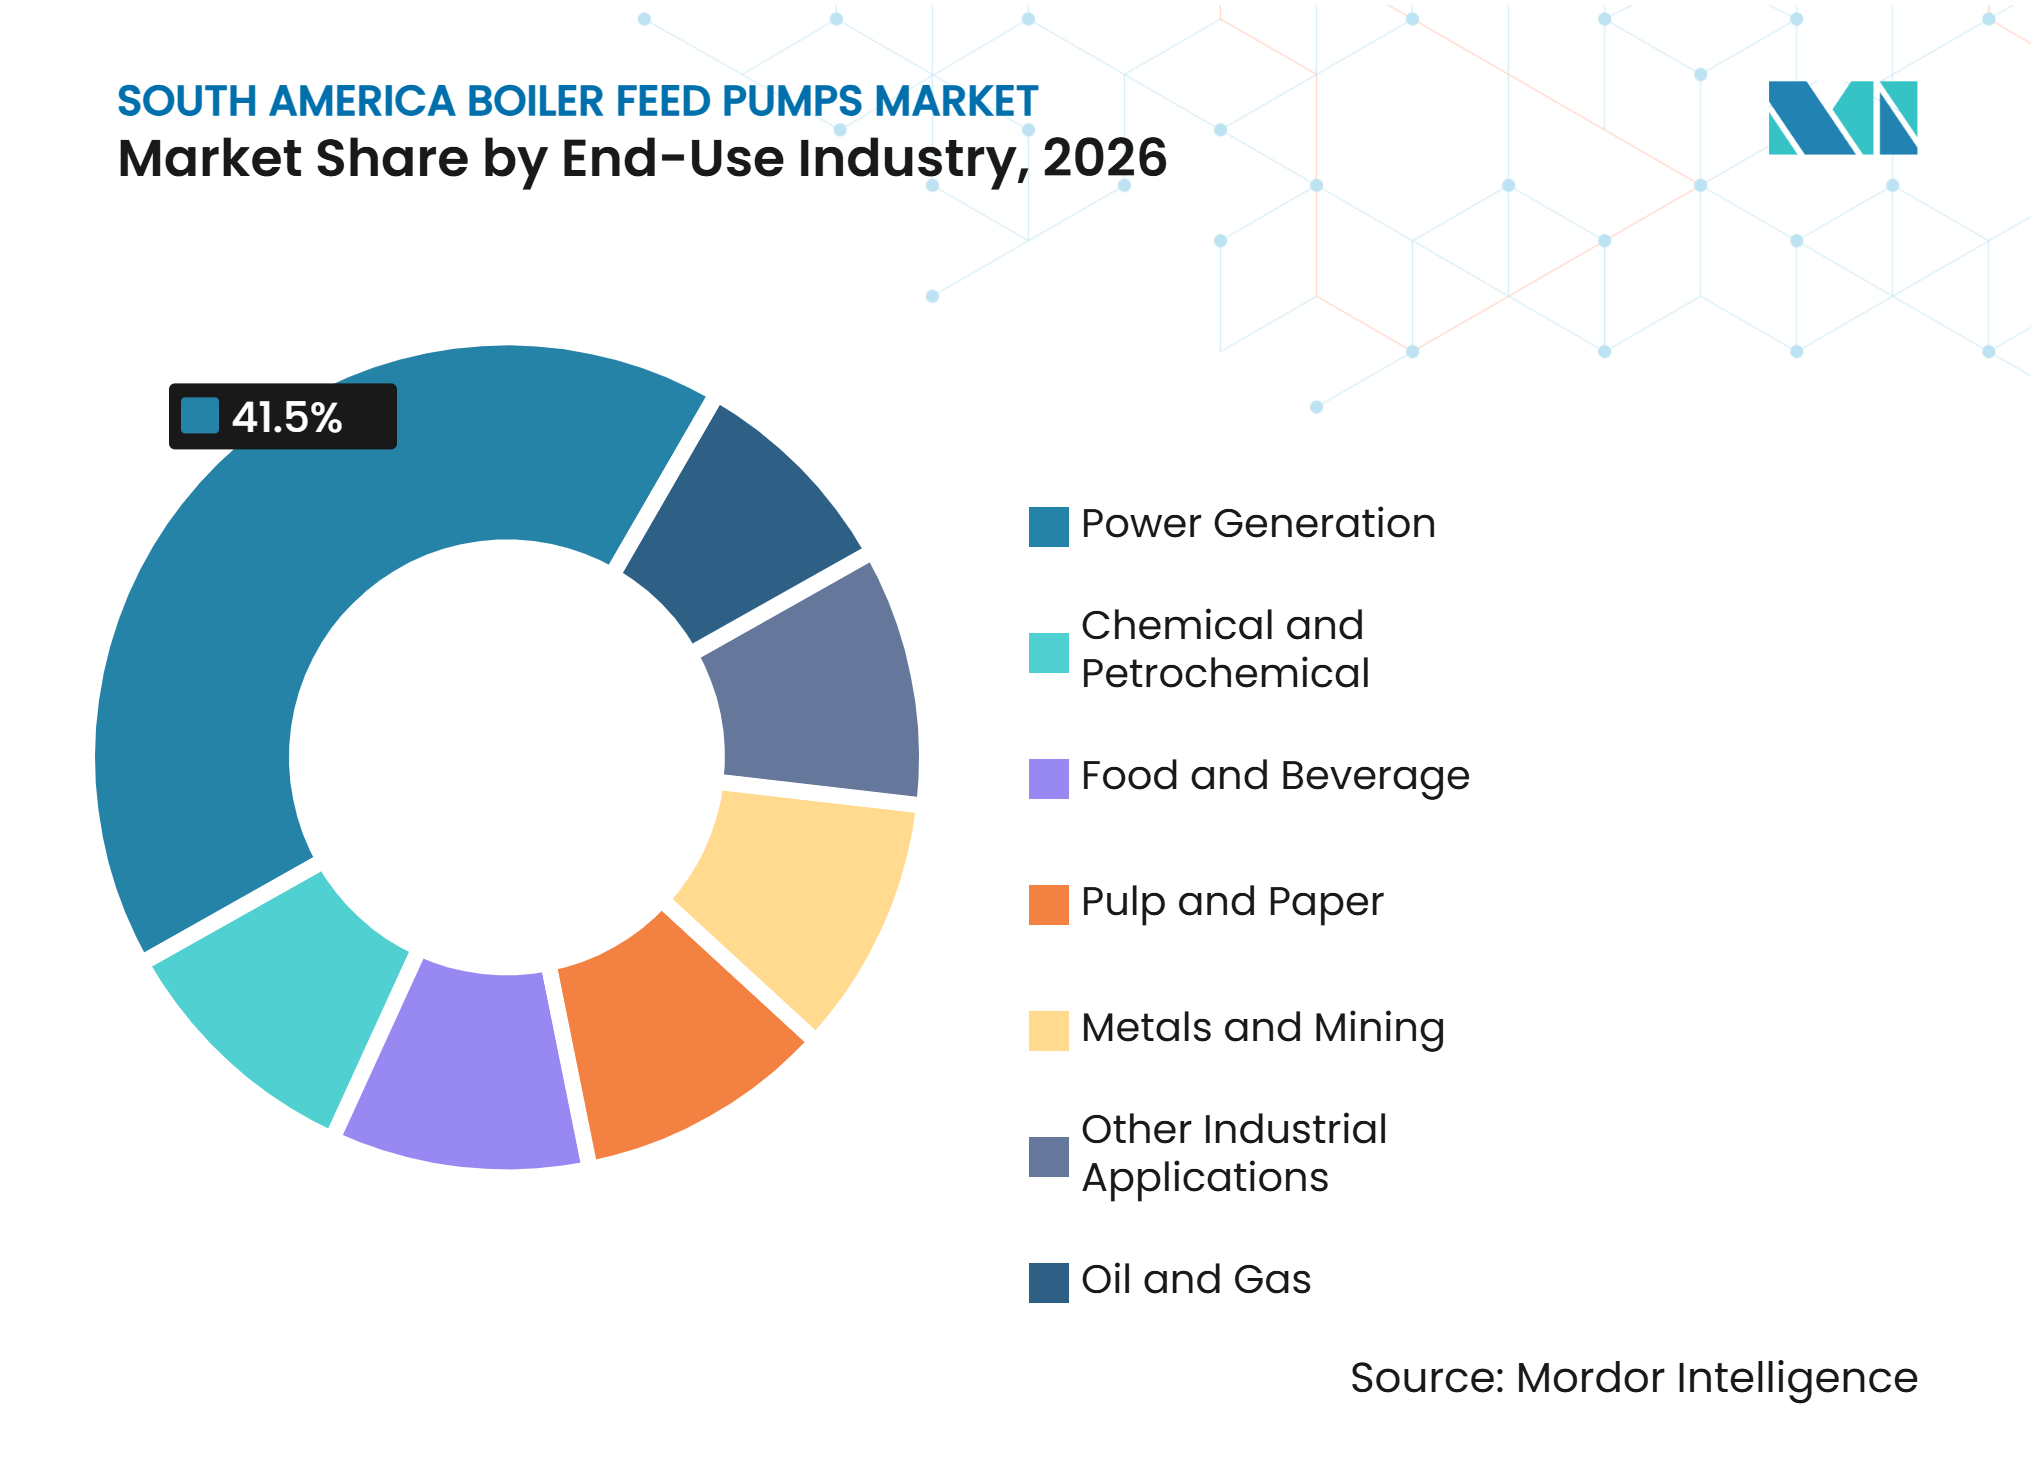
- Nach Endverbrauchsbranche hielt die Stromerzeugung im Jahr 2026 einen Anteil von 41,5%, während Öl und Gas bis 2032 voraussichtlich mit einem CAGR von 2,7% wachsen wird.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Anteil von 44,2%, während Argentinien bis 2032 voraussichtlich mit einem CAGR von 2,9% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der mit Biomasse befeuerten Zucker- und Ethanolkapazitäten | +0.4% | Brasilien, Südosten und Mittlerer Westen | Kurzfristig (≤ 2 Jahre) |
| Ersatz und Zuverlässigkeitsverbesserungen in Wärmekraftwerken | +0.5% | Brasilien, mit früher Aktivität in Argentinien | Mittelfristig (2–4 Jahre) |
| Kesselmodernisierung in der Zellstoff- und Papierproduktion | +0.3% | Brasilien und Argentinien, Misiones | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Öl- und Gasraffinierung und Gasverarbeitungskapazität | +0.4% | Argentinien, Vaca-Muerta-Korridor, und Brasilien | Mittelfristig (2–4 Jahre) |
| Bergbau-Wasserwiederverwendung und Förderung von entsalztem Wasser | +0.2% | Chile, Atacama und Tarapacá, mit Ausstrahlungseffekten auf Peru | Mittelfristig (2–4 Jahre) |
| Lokalisierung von Hochdruck-Pumpeningenieurwesen und Aftermarket-Dienstleistungen | +0.1% | Brasilien und Argentinien als regionale Drehscheiben | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der mit Biomasse befeuerten Zucker- und Ethanolkapazitäten
Brasiliens Mais- und Zuckerrohr-Ethanolsektor baut Dampferzeugungskapazitäten aus, die den Gerätebedarf sowohl an neuen als auch an bestehenden Bioenergie-Standorten unterstützen. Die Erweiterungspläne von Vale do Pontal sehen vor, die Dampfkapazität von 230 auf 430 Tonnen pro Stunde zu erhöhen, was den Umfang der mit dem Projekt verbundenen Kesselarbeiten verdeutlicht. Das Projekt zeigt, warum Biomasseanlagen bei steigender Kesselleistung verbesserte Speisewasserausrüstung benötigen und Hilfssysteme auf dem neuen Betriebsniveau arbeiten müssen. Mais-Ethanolwerke betreiben auch über einen längeren Jahreszyklus als viele Zuckerrohreinheiten, was das Wartungsmuster im Vergleich zu saisonalen Anlagen verändern kann. Längere Betriebsstunden erhöhen die Betriebszyklen und können die Nachfrage nach Teilen, Inspektionen und Wartungsunterstützung im installierten Bestand steigern. RenovaBio bietet Bioenergieproduzenten einen politischen Rahmen, der Verzögerungen bei Biomasse-Kesselausgaben reduzieren und die Planungssicherheit für Anlagenbetreiber verbessern kann.
Ersatz und Zuverlässigkeitsverbesserungen in Wärmekraftwerken
Ältere Wärmekraftanlagen erreichen einen Punkt, an dem ein Ersatz praktischer sein kann als reaktive Wartung, insbesondere wenn Ausfälle weitreichende Produktions- oder Netzstabilitätsfolgen haben. Petrobras hat eine Ausschreibung für eine 50-MW-Kombikraftwerk-Modernisierung der REDUC-Einheit U-1320 herausgegeben, einschließlich eines Abhitzekessels und eines Dampfturbogenerators. Kesselspeisepumpen in flexiblen Wärmekraftwerken können bei häufigem Start-Stopp-Betrieb Kavitation, Wellenschäden, Druckscheibenverschleiß und Korrosion ausgesetzt sein.[1] Diese Bedingungen können Wartungsintervalle verkürzen und den Wert von Designs erhöhen, die für variable Betriebslasten geeignet sind. Drehzahlvariable Nachrüstungen können diese Betriebsbedingungen verbessern und gleichzeitig den Energieverbrauch und die Emissionen reduzieren.[2] Dies schafft Arbeit im Aftermarket sowie Nachfrage nach neuen Pumpen und ermöglicht es Lieferanten, sich zu beteiligen, bevor ein vollständiger Anlagenersatz genehmigt wird.
Kesselmodernisierung in der Zellstoff- und Papierproduktion
Die Modernisierung der Zellstoff- und Papierindustrie unterstützt den Markt für Kesselspeisepumpen in Südamerika durch Rückgewinnungskessel-Projekte an großen Produktionsstandorten. ANDRITZ AG erhielt einen Auftrag von Suzano zur Modernisierung elektrostatischer Abscheider an den Rückgewinnungskesseln A und C in Aracruz, Brasilien.[3] Die letzte modernisierte Einheit soll im zweiten Quartal 2027 in Betrieb gehen.[4] Kraft-Rückgewinnungskessel arbeiten bei höheren Dampfdrücken als viele Zuckerrohrkessel, was die Bedeutung einer dauerhaften Pumpenauswahl erhöht. Diese Anforderung begünstigt mehrstufige, hochdruckfeste und Barrel-Typ-Designs, die die Betriebsanforderungen erfüllen können. Anforderungen zur Einhaltung von Umweltvorschriften unterstützen auch den Ersatz älterer Kesselsysteme durch effizientere Rückgewinnungseinheiten und verbinden Emissionsarbeiten mit der Gerätebeschaffung.
Wachstum der Öl- und Gasraffinierung und Gasverarbeitungskapazität
Vaca Muerta unterstützt Investitionen in Raffinerien und Gasverarbeitungsanlagen, die Prozessdampf für Heizung, Stabilisierung und verwandte Betriebe benötigen. YPF plante im Jahr 2025 Investitionen von 3,3 Milliarden USD in Vaca Muerta und strebte eine Produktion von 200.000 Barrel pro Tag bis Jahresende an. Transportadora de Gas del Sur (TGS) erhielt einen Vertrag über 560 Millionen USD zur Erweiterung der Perito-Moreno-Gaspipeline um 14 Millionen Kubikmeter pro Tag. Verarbeitungsanlagen benötigen Dampf für Heizung und verwandte Betriebe, sodass Investitionen in Transport- und Behandlungsinfrastruktur damit verbundene Kesselsystembedürfnisse schaffen können. Dieser Zyklus kombiniert neue Anlagen, Erweiterungsprojekte und Zuverlässigkeitsarbeiten an bestehenden Standorten. Er bietet Lieferanten eine breitere Palette von Möglichkeiten als eine einzelne Projektkategorie und kann den Zeitpunkt von Aufträgen über verschiedene Anlagentypen hinweg ausgleichen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Importierte Komponenten und Währungsrisiken | -0.4% | Argentinien, Brasilien und Chile | Mittelfristig (2–4 Jahre) |
| Projektverzögerungen durch Rohstoffpreisvolatilität | -0.3% | Brasilien, Argentinien und Chile | Mittelfristig (2–4 Jahre) |
| Hohe Kapital- und Lebenszykluskosten von Hochdruck-Pumpensystemen | -0.2% | Mittelständische Industriekäufer in Südamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte regionale Verfügbarkeit spezialisierter Wartungsfachkräfte | -0.1% | Rest Südamerikas und Teile des brasilianischen Hinterlandes | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Importierte Komponenten und Währungsrisiken
Viele Hochdruckkomponenten sind nach wie vor auf Importe angewiesen, was die Gerätepreise Währungsschwankungen und Lieferzeitproblemen aussetzt. Barrel-Gehäuse, Laufräder aus Duplex-Edelstahl und mechanische Dichtungen können über ein begrenztes qualifiziertes regionales Angebot verfügen, insbesondere für die anspruchsvollsten Anwendungen. KSB hat beschrieben, wie Importbeschränkungen Änderungen an seinem lokalen Produktionsansatz in Südamerika erforderten. Devisenkontrollen in Argentinien können den Zahlungszeitpunkt für in USD bepreiste Aufträge ungewiss machen. Lieferanten können reagieren, indem sie Währungsrisikoprämien zu Verträgen hinzufügen, was die Kosten für Endnutzer erhöhen und Genehmigungen verzögern kann. Der Aufbau qualifizierter lokaler Fertigungskapazitäten erfordert Investitionen und langwierige Genehmigungszyklen, sodass die Importabhängigkeit auch dann bestehen bleiben kann, wenn Lieferanten lokale Aktivitäten ausbauen.
Projektverzögerungen durch Rohstoffpreisvolatilität
Investitionspläne können sich mit den Preisen für Öl, Kupfer, Eisenerz und landwirtschaftliche Rohstoffe bewegen, da diese Sektoren den Cashflow und die Kapitalallokation in der Region beeinflussen. Projektträger können Investitionen verzögern oder deren Umfang reduzieren, wenn die Preise fallen oder wenn Unsicherheit die Renditebeurteilung erschwert. Dies verschiebt Pumpenaufträge häufig, anstatt den Ersatzbedarf zu eliminieren, da die installierte Ausrüstung weiterhin Zuverlässigkeitsanforderungen erfüllen muss. Argentiniens Rahmen des Anreizregimes für Großinvestitionen (RIGI) kann stabilere Zeitpläne für Projekte bieten, die unter seinen Anreizen qualifizieren. Brasiliens RenovaBio-Politik kann eine ähnliche Planungssicherheit für Bioenergieprojekte bieten. Diese Zeitplanänderungen können Aufträge in kurzen Zeiträumen konzentrieren und den Betriebskapitaldruck für kleinere Lieferanten erhöhen, die weniger Flexibilität in Produktion und Lagerbestand haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentyp:
Horizontale Konfigurationen behalten dominanten MarktanteilHorizontale Konfigurationen hielten im Jahr 2026 einen Marktanteil von 67,3% am Markt für Kesselspeisepumpen in Südamerika. Ihre etablierte Verwendung in Wärmekraftwerken, Raffinerie-Versorgungsanlagen und Industriekesseln unterstützt diese Position an vielen der reifen Standorte der Region. Wellenanordnungen zwischen den Lagern können hohe Temperaturen und drehzahlvariablen Betrieb bewältigen, was dort nützlich bleibt, wo sich Betriebslasten ändern. Ihr Layout kann auch die Wartung während geplanter Kesselabschaltungen erleichtern, da der Zugang den Wartungsteams vertraut ist. Brasiliens installierter Bestand an Zuckerrohr-Kraft-Wärme-Kopplung und Wärmeanlagen unterstützt Wiederholungsaufträge für Ersatzeinheiten und Ersatzteile.
Vertikale Konfigurationen werden voraussichtlich bis 2032 mit einem CAGR von 2,4% wachsen. Ihr kleinerer Platzbedarf kann kompakten Biomassesystemen, Raffinerie-Kraft-Wärme-Kopplungseinheiten und Offshore-Versorgungsanlagen zugutekommen, wo das Gerätelayout eingeschränkt ist. Drehzahlvariable Nachrüstungen können den Energieverbrauch und die Emissionen in Kesselspeisesystemen reduzieren. Bestehende Kessel- und Turbinenkonfigurationen können auch vertikale Anordnungen begünstigen, wo die Rohrgeometrie den verfügbaren Raum begrenzt und eine Neugestaltung die Projektkosten erhöhen würde. Der Markt für Kesselspeisepumpen in Südamerika behält daher einen großen horizontalen installierten Bestand, während er zusätzliche Nachfrage in kompakten Projekten, modularen Anlagen und Nachrüstarbeiten findet.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Pumpendesign:
Mehrstufige Kreiselpumpen führend, Barrel-Typ auf dem VormarschMehrstufige Kreiselpumpen hielten im Jahr 2026 einen Marktanteil von 46,8% am Markt für Kesselspeisepumpen in Südamerika. Sie bieten eine breite hydraulische Abdeckung bei moderaten Förderdrücken, was für viele Kraft-Wärme-Kopplungs- und Industriekesselanwendungen relevant ist. Ihre stufenweise Konstruktion kann Reparaturarbeiten für kostenorientierte Betreiber vereinfachen, die Geräte schnell wieder in Betrieb nehmen müssen. Zuckerrohr- und Mais-Ethanolanwendungen arbeiten häufig in Druckbereichen, die für dieses Design geeignet sind. Dies macht die Konfiguration zu einer regelmäßigen Wahl für Kraft-Wärme-Kopplungsanlagen in Brasilien.
Barrel-Typ-Pumpen werden voraussichtlich bis 2032 mit einem CAGR von 2,2% wachsen. Ihr Doppelgehäuse-Design ist für Rückgewinnungskessel und Kombikraftwerke mit hohen Dampfdrücken und anspruchsvollen Temperaturbedingungen geeignet. Dieses Design kann hydraulische Eindämmung und Wärmebeständigkeit bieten, wo Ringabschnitt- oder axial geteilte Designs weniger geeignet sind. Hohe Spezifikations- und Qualifikationsanforderungen können Möglichkeiten für kostengünstige regionale Lieferanten einschränken und die Position etablierter Hersteller stärken. Ruhrpumpen präsentiert seine GP-BB4-Pumpe für Anwendungen, die Kaltstart-Fähigkeit und das Management thermischer Transienten erfordern.
Nach Endverbrauchsbranche:
Stromerzeugung dominiert den Marktanteil, Öl und Gas wächst am schnellstenDie Stromerzeugung hielt im Jahr 2026 einen Anteil von 41,5% am Markt für Kesselspeisepumpen in Südamerika. Wärmeversorgungsunternehmen, Raffinerie-Kraft-Wärme-Kopplungsanlagen und Biomassekraftwerke benötigen alle Speisewassersysteme, die während geplanter und ungeplanter Betriebszyklen zuverlässig arbeiten müssen. Die Region verfügt über eine breite Bevölkerung von Erzeugungseinheiten, von Versorgungskesseln bis hin zu Bagasse-Kraftblöcken, was viele individuelle Wartungs- und Ersatzentscheidungen schafft. Dieser installierte Bestand unterstützt wiederkehrenden Ersatzbedarf unabhängig von kurzfristigen Rohstoffveränderungen, da die weitere Dampferzeugung von der Geräteverfügbarkeit abhängt. Zellstoff und Papier folgen durch Schwarzlauge-Rückgewinnungskessel an großen Eukalyptus-Zellstoffbetrieben.
Öl und Gas wird voraussichtlich bis 2032 mit einem CAGR von 2,7% wachsen. Vaca Muerta unterstützt diese Expansion durch Rohölbehandlungs-, Stabilisierungs- und Gasverarbeitungsanlagen, die zuverlässige Prozesswärme benötigen. Sulzers Vertrag zur Lieferung von Wasserinjektionspumpenpaketen für Petrobras' Floating Production Storage and Offloading-Einheiten (FPSOs) P-84 und P-85 zeigt die anhaltende Nachfrage nach Hochdruck-Rotationsausrüstung in Brasiliens Öl- und Gasprojekten. Der Bergbau fügt eine kleinere, aber wachsende Nachfragequelle hinzu, wo Mineralverarbeitung, Entsalzung und Energiesysteme zusammentreffen. Diese Endverwendungen geben dem Markt für Kesselspeisepumpen in Südamerika eine vielfältigere Auftragsbasis und reduzieren die Abhängigkeit von einer einzelnen Anwendung.

Geografische Analyse
Brasilien: Grundlast der regionalen Nachfrage
Brasilien hielt im Jahr 2026 einen Anteil von 44,2% an der Marktgröße für Kesselspeisepumpen in Südamerika. Biomasse-Kraft-Wärme-Kopplung, Raffinerie-Versorgungsanlagen und Zellstoff-Rückgewinnungskessel unterstützen die Nachfrage des Landes und geben ihm Zugang zu mehreren industriellen Investitionszyklen anstatt zu einer einzigen Auftragsquelle. Petrobras' geplante REDUC-U-1320-Modernisierung umfasst einen 50-MW-Kombikraftwerk-Block mit einem Abhitzekessel und einem Dampfturbogenerator. Das Projekt bringt einen direkten Bedarf an kesselbezogener Rotationsausrüstung und spiegelt den Ersatzbedarf innerhalb älterer Raffinerieinfrastruktur wider. Brasilien hat auch Nachfrage aus Greenfield-Biomasseprojekten, Wärmeaufrüstungen und Zellstoffmühlen-Modernisierungen. Lieferanten mit inländischer Ingenieur- und Servicekapazität können besser positioniert sein, um Beschaffungs- und lokale Inhaltsanforderungen zu erfüllen. KSBs Betrieb in Jundiaí bietet Kreiselpumpen-Fertigung, Bearbeitung, Prüfung und Montage in Brasilien.
Argentinien: Vaca Muerta treibt Kesselnachfrage an
Argentinien wird voraussichtlich bis 2032 mit einem CAGR von 2,9% wachsen. Die Entwicklung von Vaca Muerta erweitert den Bedarf an Verarbeitungsinfrastruktur und zugehörigen Dampfsystemen, obwohl Import- und Währungsbedingungen für die Projektabwicklung weiterhin wichtig sind. TGS' Perito-Moreno-Pipeline-Erweiterung fügt 14 Millionen Kubikmeter pro Tag Transportkapazität und drei Kompressorstationen hinzu. Der breitere Infrastrukturausbau erhöht die Anzahl der Anlagen, die möglicherweise kesselseitige Ingenieursleistung und damit verbundene Wartungsunterstützung benötigen. Öl- und Gasprojekte sind auch mit Währungs- und Importbeschränkungen konfrontiert, die den Beschaffungszeitpunkt beeinflussen können. Das Régimen de Incentivo a las Grandes Inversiones (RIGI)-Investitionsrahmen kann für berechtigte Projekte vorhersehbarere Zeitpläne bieten. Globale Serviceanbieter positionieren sich für diese Aktivität durch lokale Reparatur- und Energieeffizienzfähigkeiten. Das Land hat auch Nachfrage aus der Zellstoff- und Papierindustrie, was seine Projektbasis über das vorgelagerte Öl und Gas hinaus erweitert.
Chile: Nachfrage nach Bergbau-Wasserinfrastruktur
Chiles Bergbausektor erhöht seinen Einsatz von Meerwasser und entsalztem Wasser in Prozessbetrieben. Techint schloss im Mai 2025 das Interconexión-Pumpenprojekt für Collahuasi in Chiles Region Tarapacá ab, einschließlich einer 15,2-Kilometer-Pipeline und eines 7-Pumpen-Systems, das auf 4.600 Metern betrieben wird. Diese Art von Wasserinfrastruktur erfordert Hochförderhöhen-Ausrüstung und unterstützt die Nachfrage nach spezialisierter Pumpeningenieurleistung auf schwierigen Betriebshöhen. Chiles Nachfrage ist enger mit Bergbau-Wassersystemen verbunden als mit der breiten Biomassebasis in Brasilien. Kolumbien, Peru und Ecuador tragen durch Raffination, petrochemische Verarbeitung, Mineralprojekte und Industriekessel bei. Diese Länder reduzieren die Konzentration des Marktanteils für Kesselspeisepumpen in Südamerika auf die zwei größten nationalen Märkte. Ihre kleineren Projektvolumina schaffen dennoch Möglichkeiten, wo Lieferanten lokale Unterstützung, Reparaturfähigkeit und Außendienstleistungen anbieten können.
Wettbewerbslandschaft
Marktkonzentration
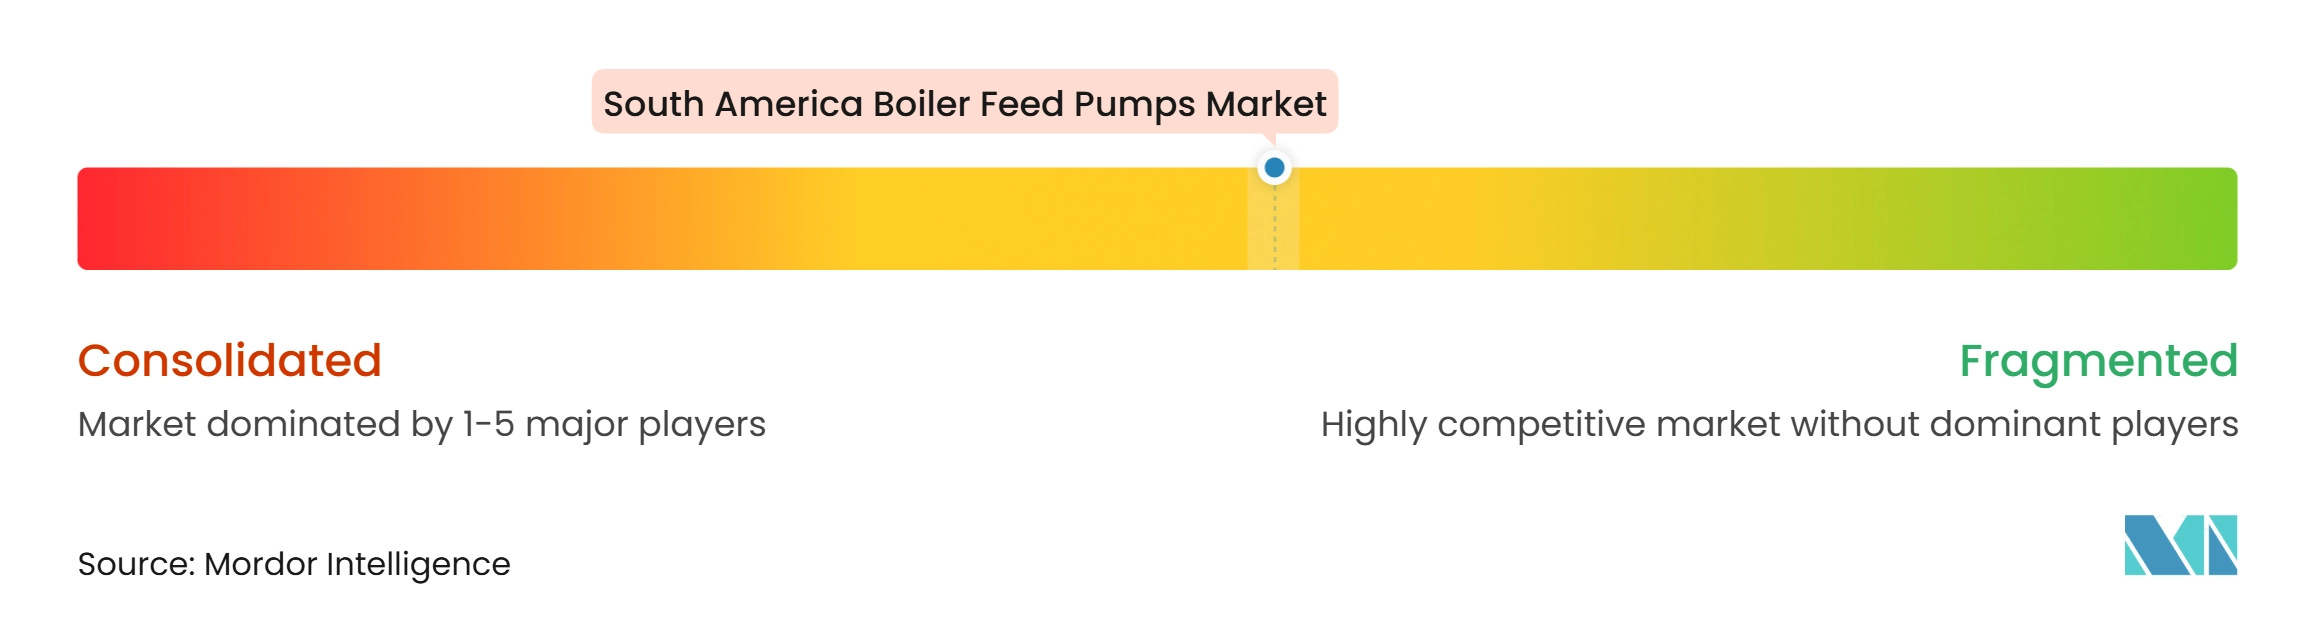
Der Markt für Kesselspeisepumpen in Südamerika weist ein moderates Konzentrationsniveau auf. Flowserve Corporation, Sulzer Ltd., KSB SE & Co. KGaA, EBARA Corporation und Ruhrpumpen Group beteiligen sich an höherwertigen Originalgerätearbeiten, während FB Bombas und FAMAC Motobombas Ltda. Anwendungen mit niedrigeren Spezifikationen bedienen, bei denen Preis und lokale Verfügbarkeit mehr Gewicht haben. KSB SE & Co. KGaA meldete im Jahr 2025 ein Auftragseingangs-Wachstum von 6,2% in Amerika, während sein Pumpensegment um 6,1% wuchs, unterstützt durch Energie- und Petrochemieaktivitäten. Lokale Fertigungs-, Prüf- und Servicekapazitäten können entscheidend sein, wenn Käufer lokale Inhalte und kürzere Supportzeiten anstreben. KSBs brasilianische Fertigungsfähigkeiten stärken seine Fähigkeit, für solche Arbeiten zu konkurrieren.
Das Produktdesign bleibt bei Hochdruckanwendungen wichtig. Ruhrpumpen Group positioniert seine GP-BB4-Pumpe rund um Kaltstarts und variable Wärmebedingungen. Diese Fähigkeit passt zu Wärmekraftwerken, die häufiger zyklisch betrieben werden als traditionelle Grundlasteinheiten und Ausrüstung benötigen, die für wiederholte Temperaturwechsel ausgelegt ist. Sulzer Ltd. hebt auch Zuverlässigkeitsmaßnahmen für Kesselspeisepumpen in der flexiblen Wärmekrafterzeugung hervor. Lieferanten können diesen Betriebsfokus nutzen, um sich über nominale Effizienzwerte hinaus zu differenzieren und den Service auf Betriebszeit auszurichten. Hochdruck-Ingenieursanforderungen können auch den Eintritt kleinerer Wettbewerber einschränken, denen der erforderliche Qualifikationsnachweis fehlt.
Servicemodelle werden relevanter, da Betreiber ältere Anlagen und eingeschränkte Wartungsteams verwalten. Torishima Pump Mfg. Co., Ltd. hat ein Ersatzpumpen-Wartungsmodell verwendet, das Überholungsarbeiten ohne Unterbrechung der Produktion ermöglicht. Pleuger ernannte Tecnium im November 2025 zu seinem autorisierten Vertreter in Brasilien, um die Abdeckung in Energie-, Wasser- und Bergbauanwendungen zu erweitern. Digitale Überwachung und verwaltete Zuverlässigkeitsdienste sind eine Öffnung für Lieferanten, die Betriebszeit garantieren und Betreibern eine klarere Wartungsplanung bieten können. Regionale Unternehmen stehen weiterhin unter Druck von globalen Originalgeräteherstellern bei Zertifizierungen und von importierten Alternativen bei den Kosten.
Branchenführer im Markt für Kesselspeisepumpen in Südamerika
-
Flowserve Corporation
-
Sulzer Ltd
-
KSB SE & Co. KGaA
-
Grundfos Holding A/S
-
EBARA Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kesselspeisepumpen in Südamerika Unternehmen in diesem Bericht
- ANDRITZ AG
- DESMI A/S
- EBARA Corporation
- Fabricadora de Bombas (FB Bombas)
- FAMAC Motobombas Ltda.
- Flowserve Corporation
- Grundfos Holding A/S
- IMBIL – Indústria e Manutenção de Bombas ITA Ltda.
- ITT Inc. (Goulds Pumps)
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- OMEL Bombas e Compressores Ltda.
- Ruhrpumpen Group
- SPX FLOW, Inc.
- Sulzer Ltd.
- Sundyne LLC
- The Weir Group PLC
- Torishima Pump Mfg. Co., Ltd.
- Wilo SE
- Xylem Inc.
Neueste Industrielle Entwicklungen in Markt für Kesselspeisepumpen in Südamerika
- März 2026: Brasilien vergab Verträge für bis zu 19 GW Wärme- und Wasserkrafterzeugungskapazität durch eine Rekord-Stromkapazitätsauktion. Von den Gewinnerprojekten werden voraussichtlich rund 12,35 Milliarden USD (64,5 Milliarden BRL) an Investitionen angezogen. Das vergebene Portfolio umfasst gas- und kohlebefeuerte Erzeugungsprojekte mit Beteiligung von Petrobras, Eneva, Ambar Energia und Karpowership sowie Wasserkraftprojekte.
- Oktober 2025: Die argentinische Regierung vergab TGS einen Vertrag über 560 Millionen USD zur Erweiterung der Perito-Moreno-Gaspipeline um 14 Millionen Kubikmeter pro Tag. Das Projekt umfasst 3 Kompressorstationen mit 90.000 PS Verdichtungskapazität von Tratayén, Neuquén, nach Salliqueló, Buenos Aires.
- August 2025: Petrobras veröffentlichte eine Ausschreibung auf Petronect für die Modernisierung der thermoelektrischen Einheit REDUC U-1320 in seiner Raffinerie Duque de Caxias. Die Ausschreibung spezifizierte einen 50-MW-Netto-Kombikraftwerk-Block bestehend aus einer Gasturbine, einem Abhitzekessel und einem Gegendruck-Dampfturbogenerator.
- Mai 2025: Techint Engineering and Construction schloss das Interconexión-Wasserpumpensystem für die Collahuasi-Mine in Chiles Region Tarapacá ab. Das Projekt lieferte eine 15,2-Kilometer-Pipeline und ein 7-Pumpen-System, das auf 4.600 Metern betrieben wird.
Berichtsumfang für den Markt für Kesselspeisepumpen in Südamerika
Eine Kesselspeisepumpe (BFP) ist ein spezialisiertes Hochdruckgerät, das einem Dampfkessel Speisewasser zuführt, um die erforderlichen Wasser- und Dampferzeugungsniveaus aufrechtzuerhalten.
Der Markt für Kesselspeisepumpen in Südamerika ist nach Pumpentyp, Pumpendesign, Endverbrauchsbranche und Geografie segmentiert. Nach Pumpentyp ist der Markt in horizontale Kesselspeisepumpen und vertikale Kesselspeisepumpen segmentiert. Nach Pumpendesign ist der Markt in mehrstufige Kreiselpumpen, einstufige Kreiselpumpen, Barrel-Typ-Kesselspeisepumpen und Ringabschnitt-Kesselspeisepumpen unterteilt. Nach Endverbrauchsbranche ist der Markt in Stromerzeugung, Öl und Gas, Chemie und Petrochemie, Lebensmittel und Getränke, Zellstoff und Papier, Metalle und Bergbau sowie sonstige Industrieanwendungen unterteilt. Der Bericht deckt auch die Marktgröße und Prognosen für den Markt für Kesselspeisepumpen in Südamerika in 3 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Horizontale Kesselspeisepumpen |
| Vertikale Kesselspeisepumpen |
| Mehrstufige Kreiselpumpen |
| Einstufige Kreiselpumpen |
| Barrel-Typ-Kesselspeisepumpen |
| Ringabschnitt-Kesselspeisepumpen |
| Stromerzeugung |
| Öl und Gas |
| Chemie und Petrochemie |
| Lebensmittel und Getränke |
| Zellstoff und Papier |
| Metalle und Bergbau |
| Sonstige Industrieanwendungen |
| Brasilien |
| Argentinien |
| Chile |
| Rest Südamerikas |
| Nach Pumpentyp | Horizontale Kesselspeisepumpen |
| Vertikale Kesselspeisepumpen | |
| Nach Pumpendesign | Mehrstufige Kreiselpumpen |
| Einstufige Kreiselpumpen | |
| Barrel-Typ-Kesselspeisepumpen | |
| Ringabschnitt-Kesselspeisepumpen | |
| Nach Endverbrauchsbranche | Stromerzeugung |
| Öl und Gas | |
| Chemie und Petrochemie | |
| Lebensmittel und Getränke | |
| Zellstoff und Papier | |
| Metalle und Bergbau | |
| Sonstige Industrieanwendungen | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Chile | |
| Rest Südamerikas |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Kesselspeisepumpen in Südamerika bis 2032 erreichen?
Der Markt für Kesselspeisepumpen in Südamerika wird voraussichtlich bis 2032 einen Wert von 28,99 Millionen USD erreichen, nachdem er im Jahr 2027 26,27 Millionen USD erreicht hat. Der prognostizierte CAGR beträgt 1,99% und spiegelt den wesentlichen Ersatz- und projektgetriebenen Bedarf in regionalen Dampfsystemen wider.
Welcher Pumpentyp hat den größten Marktanteil in Südamerika?
Horizontale Konfigurationen hielten im Jahr 2026 einen Anteil von 67,3%, aufgrund ihrer etablierten Verwendung in Versorgungs-, Raffinerie- und Industriekesselanwendungen. Ihr wartungsfreundliches Layout und ihre Fähigkeit, Hochtemperatur- und drehzahlvariablen Betrieb zu bewältigen, unterstützen wiederkehrenden Ersatz- und Ersatzteilbedarf.
Welches Kesselspeisepumpen-Design wächst in Südamerika am schnellsten?
Barrel-Typ-Pumpen werden voraussichtlich bis 2032 mit einem CAGR von 2,2% wachsen, unterstützt durch Hochdruck-Rückgewinnungskessel und Kombikraftwerksysteme. Ihre Doppelgehäuse-Konstruktion ist für Anwendungen geeignet, die hydraulische Eindämmung und Toleranz gegenüber anspruchsvollen Wärmebedingungen erfordern.
Welcher Endverbrauchssektor wächst bei Kesselspeisepumpen am schnellsten?
Öl und Gas wird voraussichtlich bis 2032 mit einem CAGR von 2,7% wachsen, unterstützt durch Verarbeitungsinvestitionen im Zusammenhang mit Vaca Muerta und Brasilien. Rohölbehandlungs-, Stabilisierungs- und Gasverarbeitungsanlagen benötigen Prozessdampf und damit verbundene Speisewasserausrüstung.
Welches Land führt die Nachfrage nach Kesselspeisepumpen in Südamerika an?
Brasilien hielt im Jahr 2026 einen Anteil von 44,2%, unterstützt durch Biomasse-Kraft-Wärme-Kopplung, Raffinerie-Versorgungsanlagen und Zellstoff-Rückgewinnungskessel. Sein Mix aus Biomasseprojekten, Raffinerieaufrüstungen und Zellstoffmühlen-Modernisierungen gibt ihm eine breitere Palette an Gerätebedarfen als viele regionale Märkte.
Warum sind Servicefähigkeiten für Pumpenhersteller in Südamerika wichtig?
Lokale Ingenieursleistung, Ersatzpumpen-Wartung, drehzahlvariable Upgrades und Überwachung können Ausfallzeiten für Betreiber reduzieren, die alternde Anlagen verwalten. Diese Dienste helfen Lieferanten auch, sich an Nachrüstaktivitäten zu beteiligen, bevor ein Betreiber sich zu einem vollständigen Ersatzauftrag verpflichtet. Für den Markt für Kesselspeisepumpen in Südamerika kann das Modell die Lieferantenunterstützung mit geplanten Abschaltungen, Währungsbeschränkungen, begrenzter Fachkräfteverfügbarkeit und den Betriebsanforderungen von Biomasse-, Raffinerie-, Zellstoff- und Bergbaukunden in Einklang bringen.