
Tamaño y Participación del Mercado de Bombas de Alimentación de Calderas en América del Sur
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
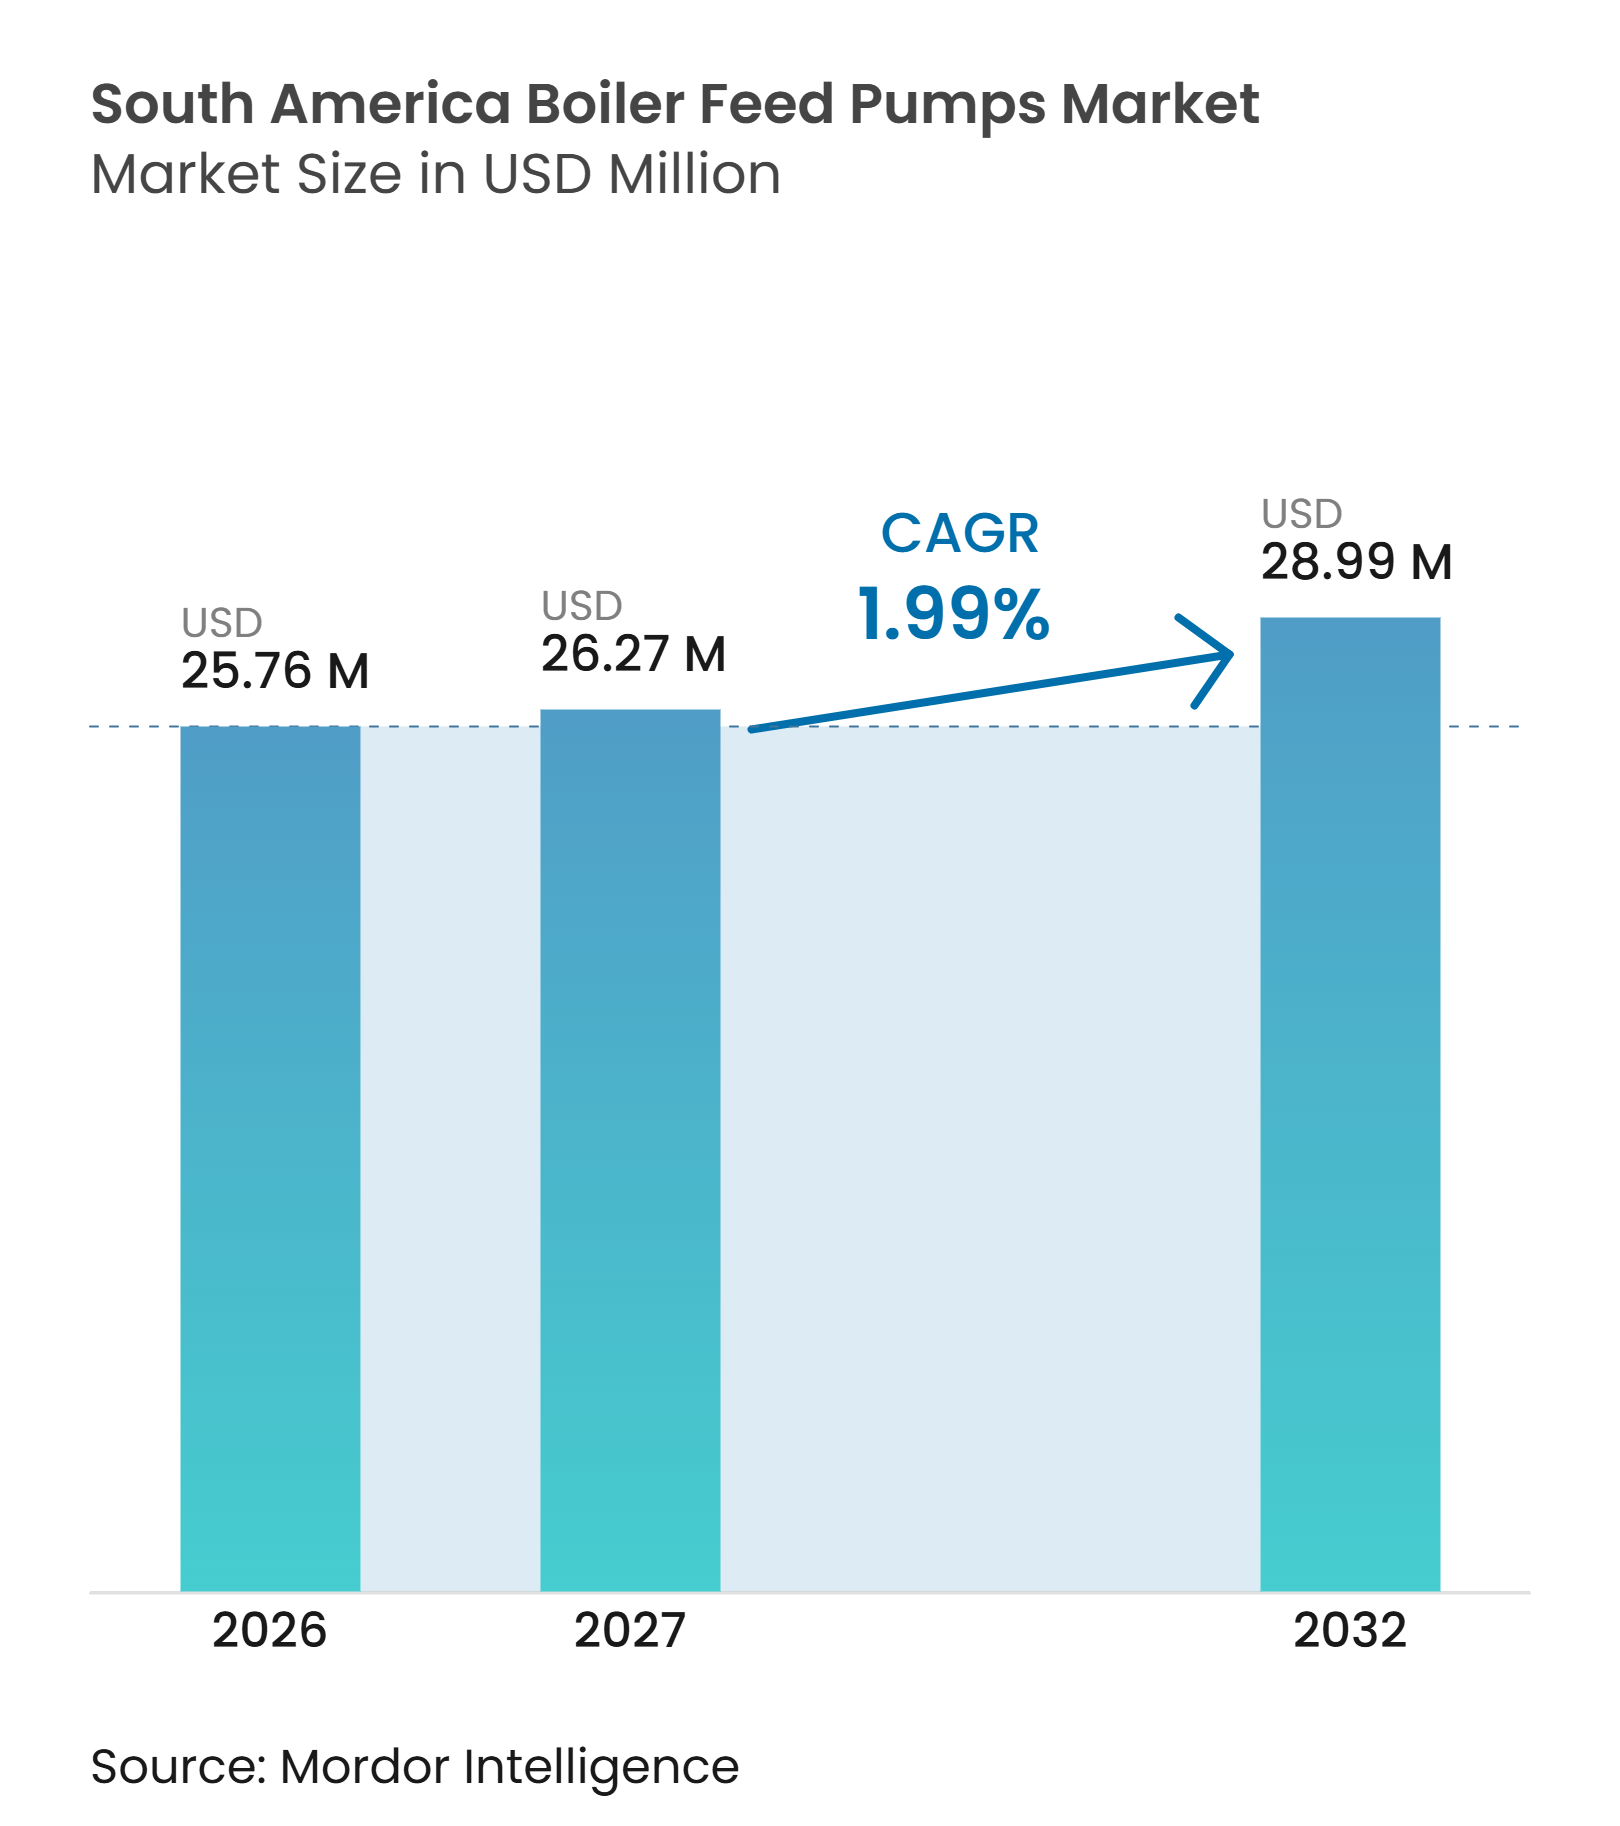
| Tamaño del mercado en el año base (2026) | 25.76 Millones de dólares |
| Tamaño del Mercado (2027) | 26.27 Millones de dólares |
| Tamaño del Mercado (2032) | 28.99 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 1.99 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas de Alimentación de Calderas en América del Sur por Mordor Intelligence
El tamaño del Mercado de Bombas de Alimentación de Calderas en América del Sur fue valorado en 25,76 millones de USD en 2026 y se estima que crecerá desde 26,27 millones de USD en 2027 hasta alcanzar los 28,99 millones de USD para 2032, a una CAGR del 1,99% durante el período de pronóstico (2027-2032). La demanda está vinculada a los sistemas de vapor esenciales más que a las compras de equipos a corto plazo, ya que la operación de calderas no puede continuar sin un suministro confiable de agua de alimentación a la presión requerida. Las plantas de energía térmica, la cogeneración de biomasa, los servicios auxiliares de refinería y las calderas industriales requieren sistemas confiables de agua de alimentación durante toda su vida operativa, lo que genera una necesidad recurrente de reemplazo, reparación y mejoras de rendimiento. Las decisiones de reemplazo generalmente siguen los requisitos de confiabilidad y los calendarios de paradas planificadas, lo que hace que el momento de los pedidos dependa más de las condiciones operativas que de los precios de los productos básicos del día a día. Brasil, Argentina y Chile sostienen la demanda a través de proyectos de biomasa, refinería, pulpa, procesamiento de gas y minería, con cada país atendiendo una combinación diferente de usos finales. Los proveedores están respondiendo con ingeniería local, actualizaciones de velocidad variable y servicios de monitoreo de condiciones que hacen de la confiabilidad parte de la oferta y ayudan a los operadores a gestionar los recursos de mantenimiento.
Conclusiones Clave del Informe
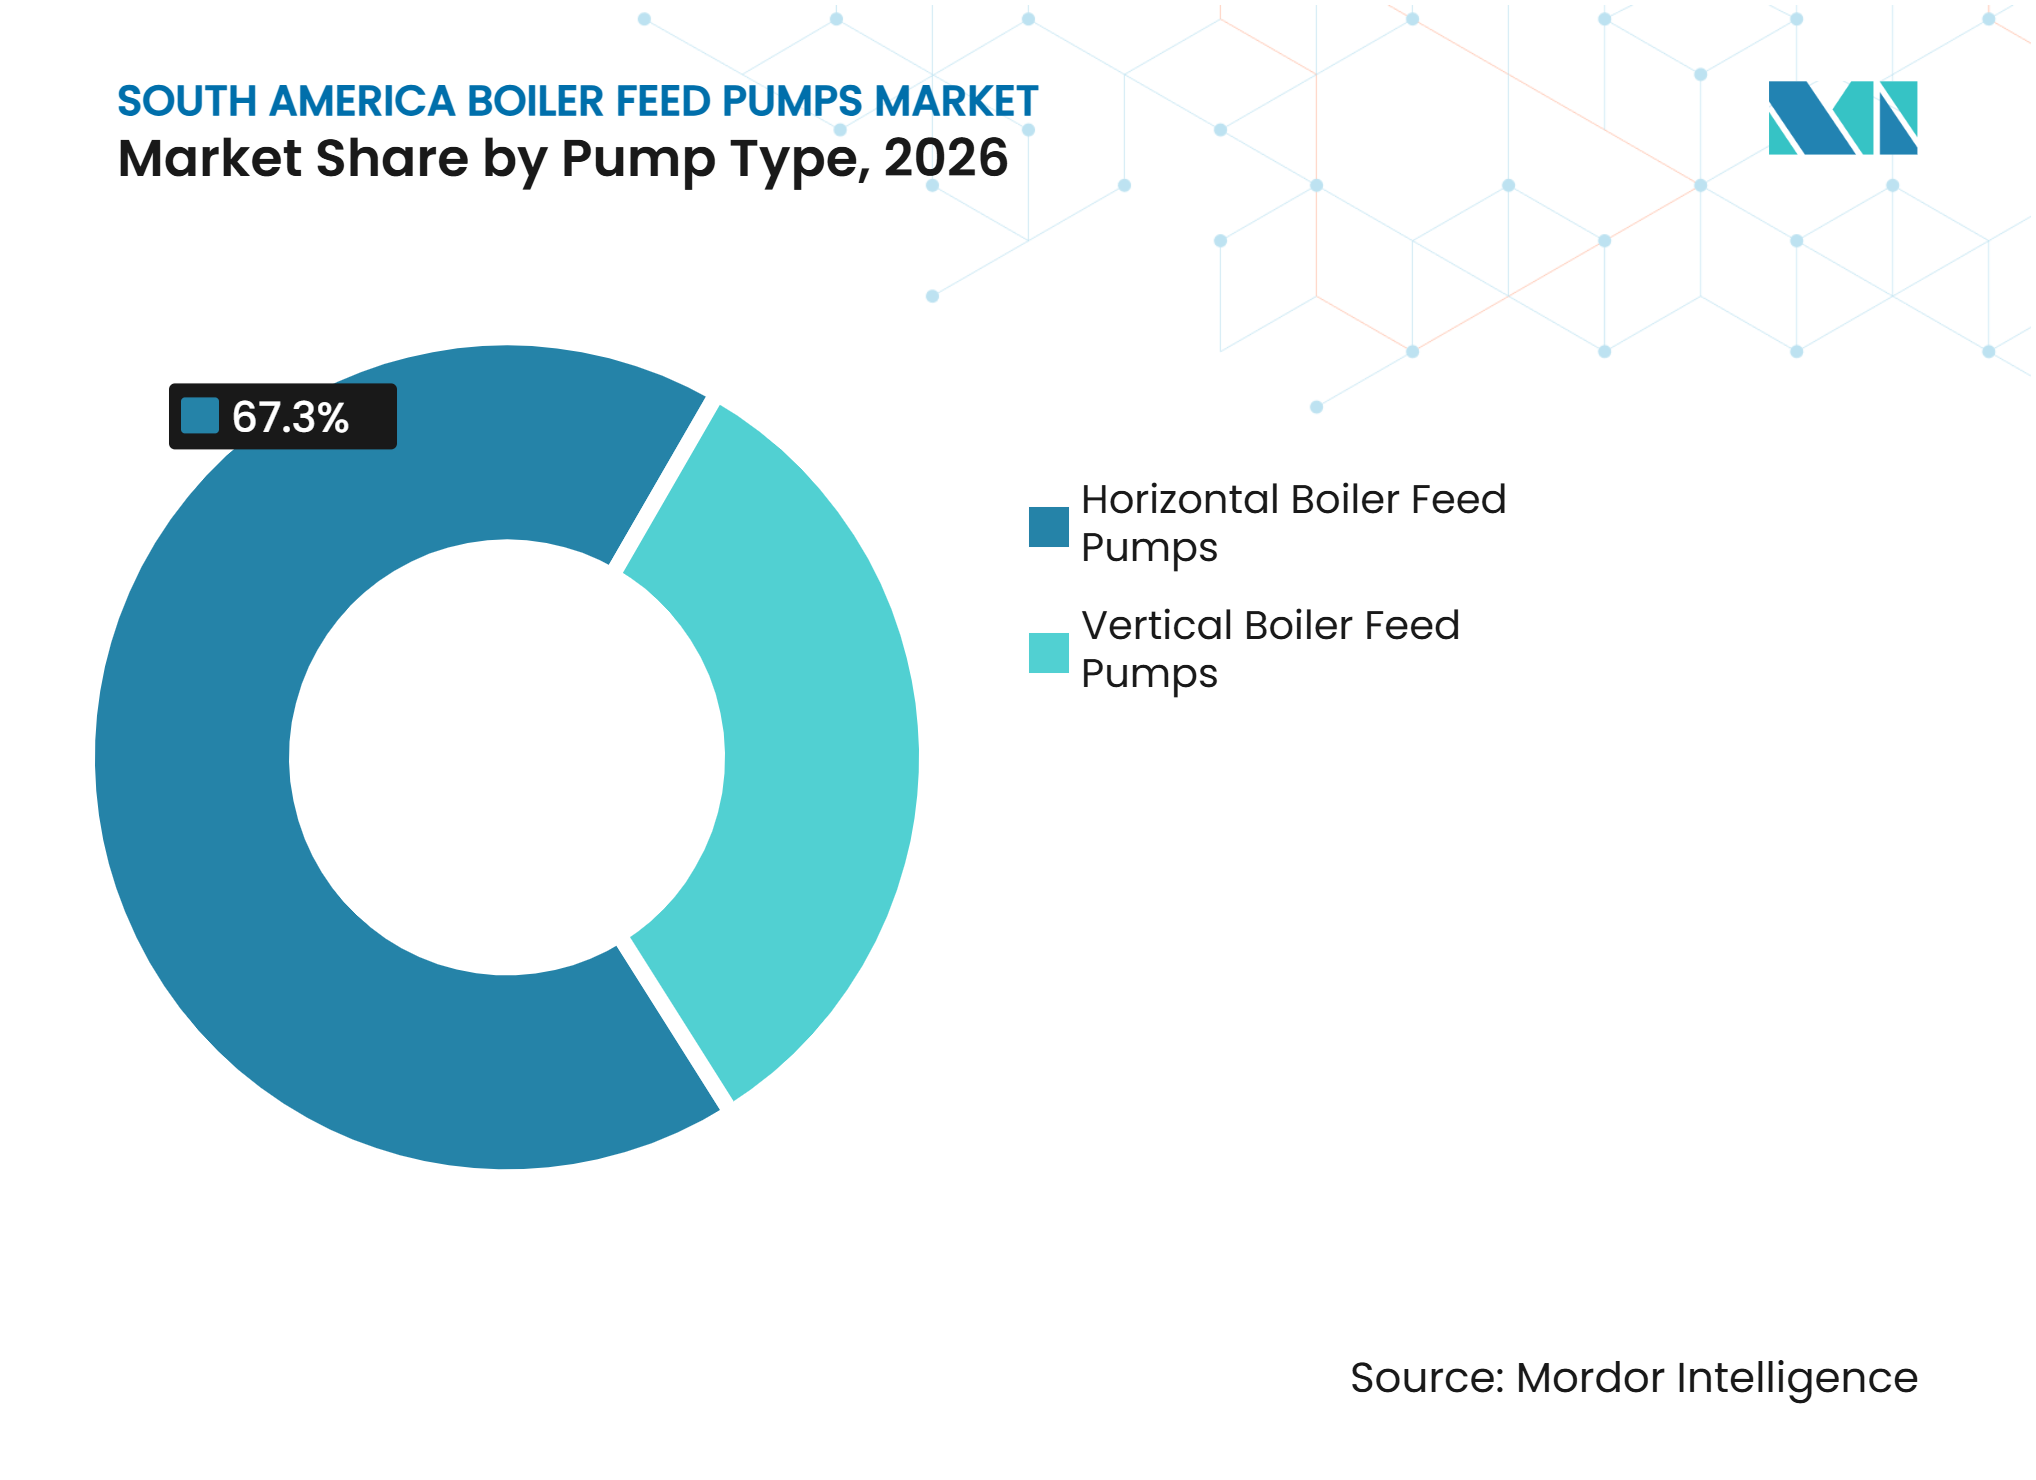
- Por tipo de bomba, las configuraciones horizontales representaron el 67,3% de la participación del mercado de bombas de alimentación de calderas en América del Sur en 2026, mientras que se pronostica que las configuraciones verticales se expandirán a una CAGR del 2,4% hasta 2032.
- Por diseño de bomba, las bombas centrífugas multietapa representaron el 46,8% de la participación del mercado de bombas de alimentación de calderas en América del Sur en 2026, mientras que se pronostica que las bombas tipo barril se expandirán a una CAGR del 2,2% hasta 2032.
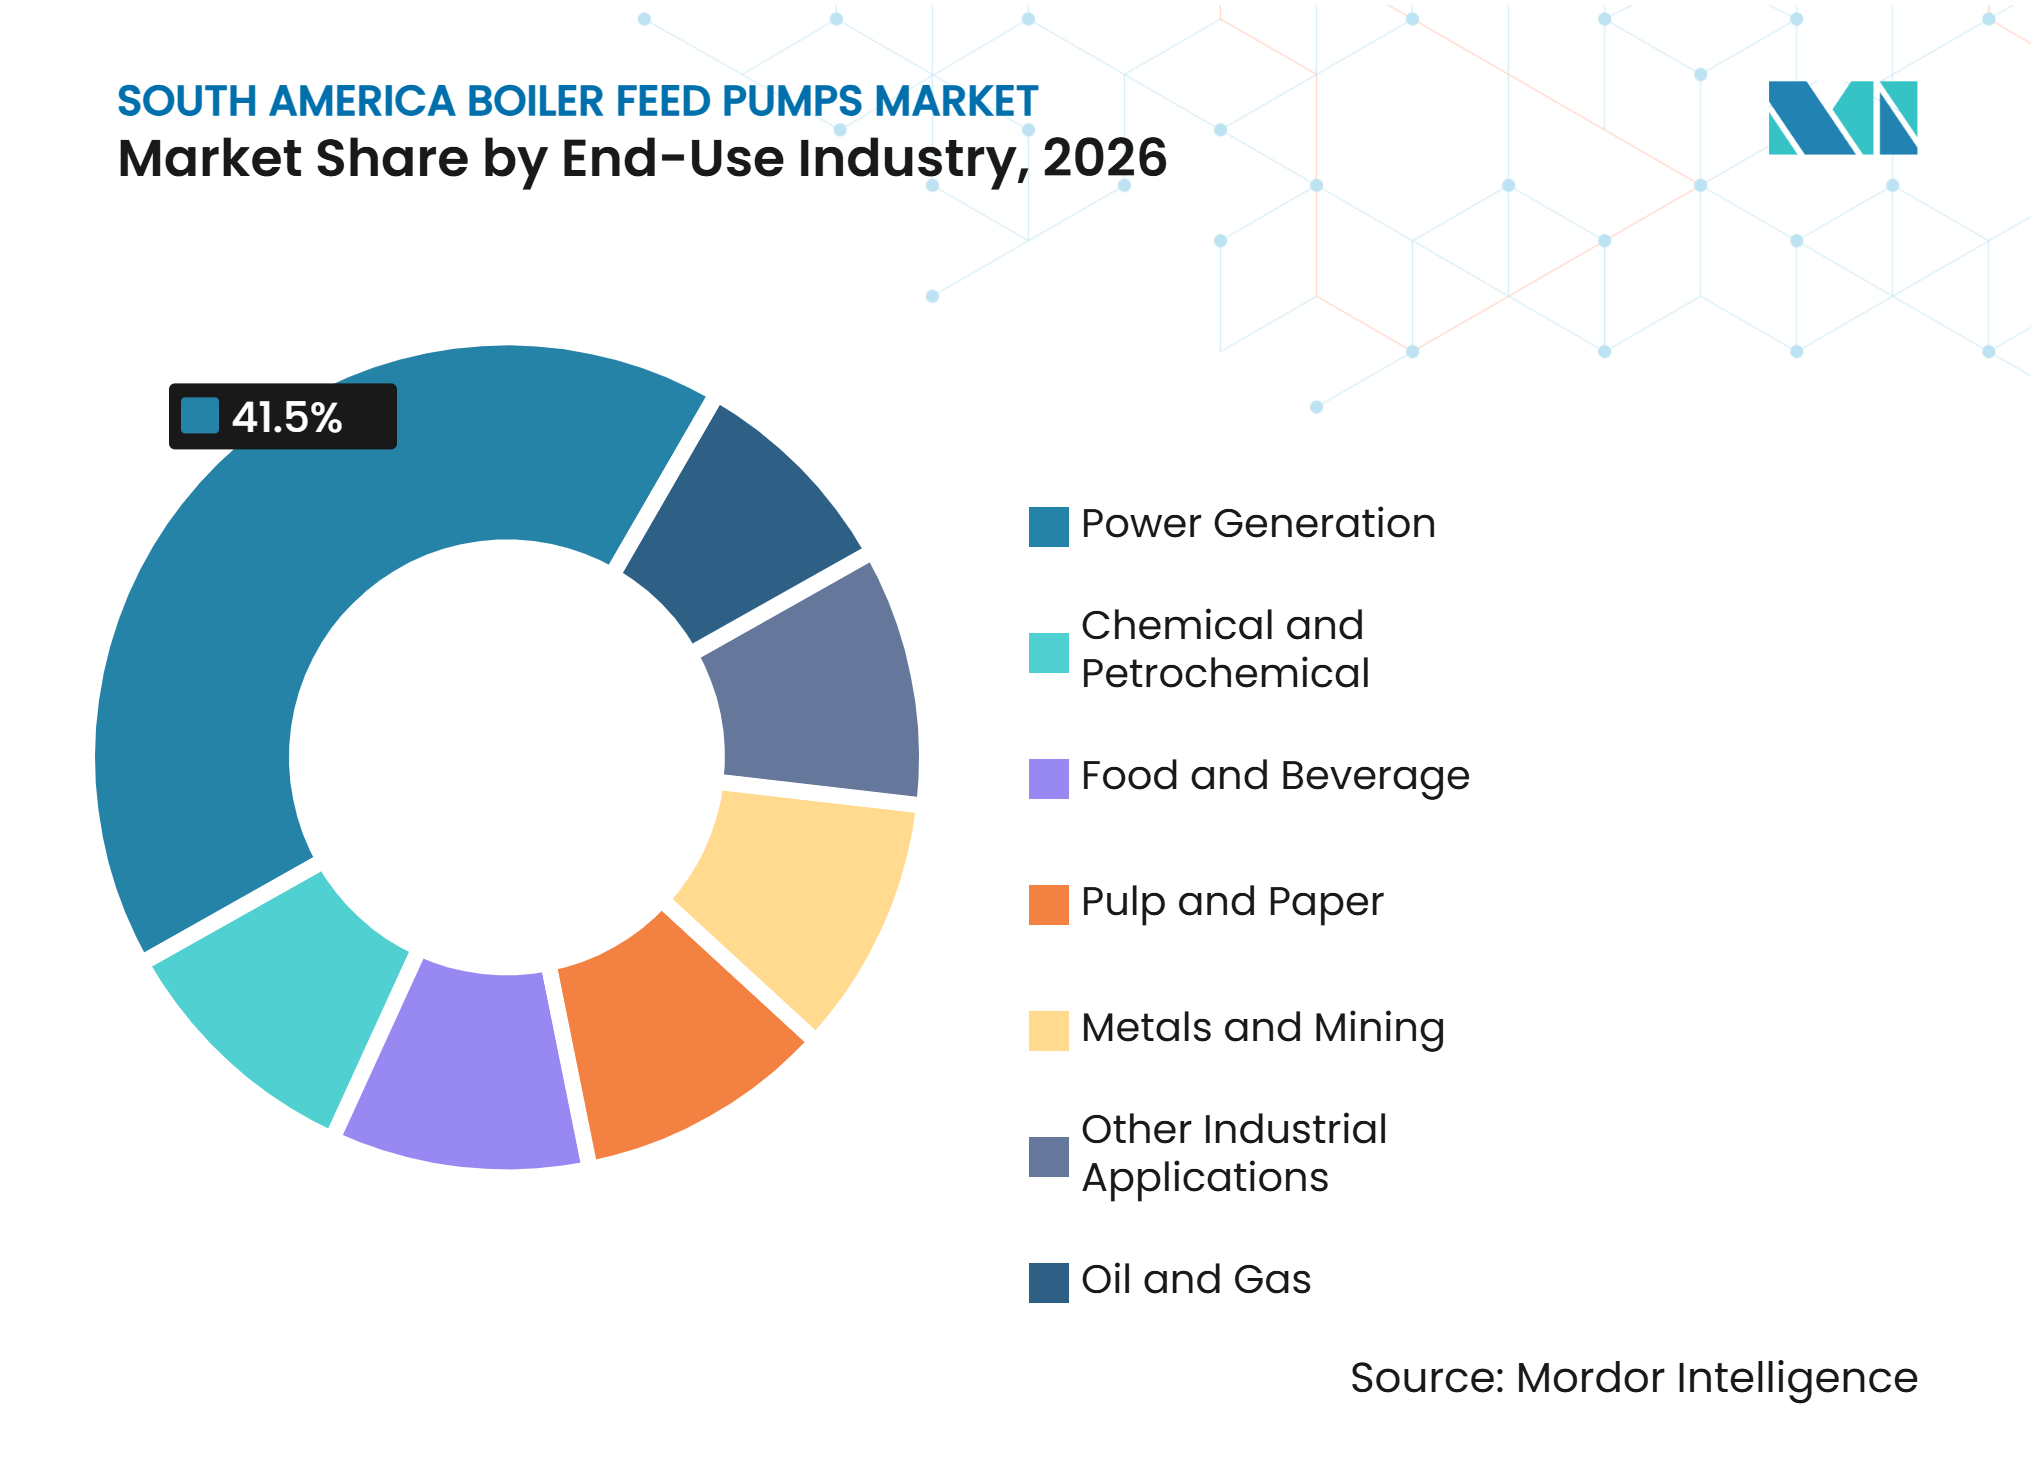
- Por industria de uso final, la generación de energía representó el 41,5% de la participación en 2026, mientras que se pronostica que el petróleo y gas se expandirá a una CAGR del 2,7% hasta 2032.
- Por geografía, Brasil representó el 44,2% de la participación en 2026, mientras que se pronostica que Argentina se expandirá a una CAGR del 2,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Azúcar y Etanol a Base de Biomasa | +0.4% | Brasil, Sureste y Centro-Oeste | Corto plazo (≤ 2 años) |
| Reemplazo y Mejoras de Confiabilidad en Plantas de Energía Térmica | +0.5% | Brasil, con actividad incipiente en Argentina | Mediano plazo (2-4 años) |
| Modernización de Calderas en la Producción de Pulpa y Papel | +0.3% | Brasil y Argentina, Misiones | Corto plazo (≤ 2 años) |
| Crecimiento de la Capacidad de Refinación de Petróleo y Gas y Procesamiento de Gas | +0.4% | Argentina, corredor de Vaca Muerta, y Brasil | Mediano plazo (2-4 años) |
| Reutilización de Agua en Minería y Transporte de Agua Desalinizada | +0.2% | Chile, Atacama y Tarapacá, con extensión a Perú | Mediano plazo (2-4 años) |
| Localización de Ingeniería de Bombas de Alta Presión y Servicios de Posventa | +0.1% | Brasil y Argentina como centros regionales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Azúcar y Etanol a Base de Biomasa
El sector de etanol de maíz y caña de azúcar de Brasil está añadiendo capacidad de generación de vapor que respalda la demanda de equipos tanto en sitios de bioenergía nuevos como existentes. La expansión de Vale do Pontal planea aumentar la capacidad de vapor de 230 a 430 toneladas por hora, lo que muestra la escala del trabajo en calderas asociado con el proyecto. El proyecto demuestra por qué las instalaciones de biomasa necesitan equipos de agua de alimentación mejorados cuando aumenta la producción de la caldera y los sistemas auxiliares deben operar al nuevo nivel de servicio. Las plantas de etanol de maíz también operan durante un ciclo anual más largo que muchas unidades de caña de azúcar, lo que puede alterar el patrón de mantenimiento en comparación con los activos estacionales. Las horas de operación más largas aumentan los ciclos de servicio y pueden incrementar la demanda de piezas, inspecciones y soporte de mantenimiento en toda la base instalada. RenovaBio ofrece a los productores de bioenergía un marco de política que puede reducir los retrasos en el gasto en calderas de biomasa y mejorar la visibilidad para los operadores de plantas.
Reemplazo y Mejoras de Confiabilidad en Plantas de Energía Térmica
Los activos térmicos más antiguos están llegando a un punto en el que el reemplazo puede ser más práctico que el mantenimiento reactivo, particularmente cuando las interrupciones generan consecuencias más amplias en la producción o en la confiabilidad de la red eléctrica. Petrobras emitió una licitación para una modernización de ciclo combinado de 50 MW de la unidad REDUC U-1320, que incluye una caldera de recuperación de calor y un turbogenerador de vapor. Las bombas de alimentación de calderas en plantas térmicas flexibles pueden enfrentar cavitación, daños en el eje, desgaste del disco de empuje y corrosión durante operaciones frecuentes de arranque y parada.[1] Estas condiciones pueden acortar los intervalos de mantenimiento y aumentar el valor de los diseños adecuados para cargas operativas variables. Las modernizaciones de velocidad variable pueden abordar estas condiciones operativas al tiempo que reducen el consumo de energía y las emisiones.[2] Esto genera trabajo en el mercado de posventa, así como demanda de bombas nuevas, lo que ayuda a los proveedores a participar antes de que se apruebe un reemplazo completo del activo.
Modernización de Calderas en la Producción de Pulpa y Papel
La modernización de la pulpa y el papel respalda el mercado de bombas de alimentación de calderas en América del Sur a través de proyectos de calderas de recuperación en grandes sitios de producción. ANDRITZ recibió un pedido de Suzano para modernizar los precipitadores electrostáticos en las calderas de recuperación A y C en Aracruz, Brasil.[3] La última unidad modernizada está programada para iniciar operaciones en el segundo trimestre de 2027.[4] Las calderas de recuperación Kraft operan a presiones de vapor más altas que muchas calderas de caña de azúcar, lo que aumenta la importancia de una selección duradera de bombas. Este servicio favorece los diseños multietapa, de alta presión y tipo barril que pueden cumplir con el requisito operativo. Los requisitos de cumplimiento ambiental también respaldan el reemplazo de sistemas de calderas más antiguos por unidades de recuperación más eficientes, vinculando el trabajo de emisiones con la adquisición de equipos.
Crecimiento de la Capacidad de Refinación de Petróleo y Gas y Procesamiento de Gas
Vaca Muerta está respaldando la inversión en refinería y procesamiento de gas que requiere vapor de proceso para calefacción, estabilización y operaciones relacionadas. YPF planificó 3.300 millones de USD de inversión en Vaca Muerta durante 2025 y apuntó a una producción de 200.000 barriles por día a fin de año. Transportadora de Gas del Sur (TGS) recibió un contrato de 560 millones de USD para expandir el gasoducto Perito Moreno en 14 millones de metros cúbicos por día. Las plantas de procesamiento necesitan vapor para calefacción y operaciones relacionadas, por lo que las inversiones en infraestructura de transporte y tratamiento pueden generar necesidades relacionadas con los sistemas de calderas. Este ciclo combina nuevas instalaciones, proyectos de expansión y trabajos de confiabilidad en sitios existentes. Ofrece a los proveedores una gama más amplia de oportunidades que una sola categoría de proyectos y puede equilibrar el momento de los pedidos entre varios tipos de instalaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición a Componentes Importados y Divisas | -0.4% | Argentina, Brasil y Chile | Mediano plazo (2-4 años) |
| Retrasos en Proyectos por Volatilidad de Precios de Materias Primas | -0.3% | Brasil, Argentina y Chile | Mediano plazo (2-4 años) |
| Altos Costos de Capital y de Ciclo de Vida de los Sistemas de Bombas de Alta Presión | -0.2% | Compradores industriales de nivel medio de América del Sur | Mediano plazo (2-4 años) |
| Disponibilidad Regional Limitada de Habilidades Especializadas de Mantenimiento | -0.1% | Resto de América del Sur y partes del interior de Brasil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Exposición a Componentes Importados y Divisas
Muchos componentes de alta presión aún dependen de las importaciones, lo que deja los precios de los equipos expuestos a los movimientos cambiarios y a los plazos de suministro. Las carcasas tipo barril, los impulsores de acero inoxidable dúplex y los sellos mecánicos pueden tener un suministro regional calificado limitado, especialmente para las aplicaciones más exigentes. KSB ha descrito cómo las restricciones a las importaciones requirieron cambios en su enfoque de producción local en América del Sur. Los controles de divisas en Argentina pueden hacer que el momento de pago sea incierto para los pedidos cotizados en USD. Los proveedores pueden responder añadiendo primas de riesgo cambiario a los contratos, lo que puede aumentar los costos para los usuarios finales y retrasar las aprobaciones. La construcción de capacidad de fabricación local calificada requiere inversión y largos ciclos de aprobación, por lo que la exposición a las importaciones puede persistir incluso cuando los proveedores amplían las operaciones locales.
Retrasos en Proyectos por Volatilidad de Precios de Materias Primas
Los planes de inversión pueden moverse con los precios del petróleo, el cobre, el mineral de hierro y las materias primas agrícolas, ya que esos sectores influyen en el flujo de caja y la asignación de capital en la región. Los propietarios de proyectos pueden retrasar o reducir el alcance de las inversiones cuando los precios caen o cuando la incertidumbre dificulta la evaluación de los retornos. Esto a menudo pospone los pedidos de bombas en lugar de eliminar las necesidades de reemplazo, porque el equipo instalado aún debe cumplir con los requisitos de confiabilidad. El marco del Régimen de Incentivo a las Grandes Inversiones (RIGI) de Argentina puede proporcionar plazos más estables para los proyectos que califican bajo sus incentivos. La política RenovaBio de Brasil puede ofrecer una fuente similar de visibilidad para los proyectos de bioenergía. Estos cambios de tiempo pueden concentrar los pedidos en períodos cortos y aumentar la presión sobre el capital de trabajo para los proveedores más pequeños que tienen menos flexibilidad en producción e inventario.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Bomba:
Las Configuraciones Horizontales Mantienen una Participación DominanteLas configuraciones horizontales representaron el 67,3% de la participación del mercado de bombas de alimentación de calderas en América del Sur en 2026. Su uso establecido en energía térmica, servicios auxiliares de refinería y calderas industriales respalda esta posición en muchos de los sitios maduros de la región. Los arreglos de eje entre cojinetes pueden manejar altas temperaturas y servicio de velocidad variable, lo que sigue siendo útil donde las cargas operativas cambian. Su disposición también puede facilitar el mantenimiento durante las paradas planificadas de calderas porque el acceso es familiar para los equipos de mantenimiento. La base instalada de cogeneración de caña de azúcar y equipos térmicos de Brasil respalda los pedidos recurrentes de unidades de reemplazo y repuestos.
Se pronostica que las configuraciones verticales crecerán a una CAGR del 2,4% hasta 2032. Su menor huella puede adaptarse a sistemas de biomasa compactos, unidades de cogeneración de refinería y servicios auxiliares en alta mar donde la disposición del equipo es limitada. Las modernizaciones de velocidad variable pueden reducir el uso de energía y las emisiones en los sistemas de agua de alimentación de calderas. Las configuraciones existentes de calderas y turbinas también pueden favorecer los arreglos verticales donde la geometría de las tuberías limita el espacio disponible y el rediseño aumentaría el costo del proyecto. El mercado de bombas de alimentación de calderas en América del Sur está, por lo tanto, manteniendo una gran base instalada horizontal mientras encuentra demanda adicional en proyectos compactos, instalaciones modulares y trabajos de modernización.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Diseño de Bomba:
Las Centrífugas Multietapa Lideran, las Tipo Barril AvanzanLas bombas centrífugas multietapa representaron el 46,8% de la participación del mercado de bombas de alimentación de calderas en América del Sur en 2026. Ofrecen una amplia cobertura hidráulica a presiones de descarga moderadas, lo que es relevante para muchas aplicaciones de cogeneración y calderas industriales. Su construcción por etapas puede simplificar el trabajo de reparación para los operadores conscientes de los costos que necesitan devolver el equipo rápidamente al servicio. Las aplicaciones de caña de azúcar y etanol de maíz comúnmente operan dentro de rangos de presión que se adaptan a este diseño. Esto convierte a la configuración en una elección habitual para las instalaciones de cogeneración en Brasil.
Se pronostica que las bombas tipo barril crecerán a una CAGR del 2,2% hasta 2032. Su diseño de doble carcasa es adecuado para calderas de recuperación e instalaciones de ciclo combinado con altas presiones de vapor y condiciones de temperatura exigentes. Este diseño puede proporcionar contención hidráulica y resistencia térmica donde los diseños de sección anular o de división axial son menos adecuados. Los altos requisitos de especificación y calificación pueden limitar las oportunidades para los proveedores regionales de bajo costo y reforzar la posición de los fabricantes establecidos. Ruhrpumpen presenta su bomba GP BB4 para aplicaciones que requieren capacidad de arranque en frío y gestión de transitorios térmicos.
Por Industria de Uso Final:
La Generación de Energía Domina la Participación, el Petróleo y Gas Crece Más RápidoLa generación de energía representó el 41,5% del mercado de bombas de alimentación de calderas en América del Sur en 2026. Las empresas de servicios públicos térmicos, las instalaciones de cogeneración de refinería y las plantas de biomasa requieren sistemas de agua de alimentación que deben operar de manera confiable durante los ciclos operativos programados y no programados. La región tiene una amplia población de unidades generadoras, desde calderas de servicios públicos hasta bloques de energía de bagazo, lo que genera muchas decisiones individuales de mantenimiento y reemplazo. Esta base instalada respalda la demanda recurrente de reemplazo independientemente de los cambios de materias primas a corto plazo, porque la generación continua de vapor depende de la disponibilidad del equipo. La pulpa y el papel le siguen a través de calderas de recuperación de licor negro en las principales operaciones de pulpa de eucalipto.
Se pronostica que el petróleo y gas crecerá a una CAGR del 2,7% hasta 2032. Vaca Muerta respalda esta expansión a través de instalaciones de tratamiento de crudo, estabilización y procesamiento de gas que necesitan calor de proceso confiable. El contrato de Sulzer para suministrar paquetes de bombas de inyección de agua para las unidades de Producción, Almacenamiento y Descarga Flotante (FPSO) P-84 y P-85 de Petrobras muestra la demanda continua de equipos rotativos de alta presión en los proyectos de petróleo y gas de Brasil. La minería añade una fuente de demanda menor pero en desarrollo donde se intersectan el procesamiento de minerales, la desalinización y los sistemas de energía. Estos usos finales otorgan al mercado de bombas de alimentación de calderas en América del Sur una base de pedidos más diversa y reducen la dependencia de una sola aplicación.

Análisis Geográfico
Brasil: Base de Carga de la Demanda Regional
Brasil representó el 44,2% del tamaño del mercado de bombas de alimentación de calderas en América del Sur en 2026. La cogeneración de biomasa, los servicios auxiliares de refinería y las calderas de recuperación de pulpa respaldan la demanda del país, exponiéndolo a varios ciclos de inversión industrial en lugar de una sola fuente de pedidos. La modernización planificada de la REDUC U-1320 de Petrobras incluye un bloque de ciclo combinado de 50 MW con una caldera de recuperación de calor y un turbogenerador de vapor. El proyecto trae un requisito directo de equipos rotativos relacionados con calderas y refleja las necesidades de reemplazo dentro de la infraestructura de refinería más antigua. Brasil también tiene demanda de proyectos de biomasa en campo nuevo, actualizaciones térmicas y modernización de plantas de pulpa. Los proveedores con capacidad de ingeniería y servicio doméstico pueden estar mejor posicionados para cumplir con los requisitos de adquisición y contenido local. La operación de Jundiaí de KSB proporciona fabricación, mecanizado, pruebas y ensamblaje de bombas centrífugas en Brasil.
Argentina: Vaca Muerta Impulsa la Demanda de Calderas
Se pronostica que Argentina crecerá a una CAGR del 2,9% hasta 2032. El desarrollo de Vaca Muerta está expandiendo la necesidad de infraestructura de procesamiento y sistemas de vapor asociados, aunque las condiciones de importación y divisas siguen siendo importantes para la entrega de proyectos. La expansión del gasoducto Perito Moreno de TGS añade 14 millones de metros cúbicos por día de capacidad de transporte y tres estaciones de compresión. La construcción de infraestructura más amplia aumenta el número de instalaciones que pueden requerir ingeniería del lado de la caldera y soporte de mantenimiento relacionado. Los proyectos de petróleo y gas también enfrentan restricciones cambiarias y de importación que pueden afectar el momento de las adquisiciones. El Régimen de Incentivo a las Grandes Inversiones (RIGI) puede ofrecer calendarios más predecibles para los proyectos elegibles. Los proveedores de servicios globales se están posicionando para esta actividad a través de capacidades locales de reparación y eficiencia energética. El país también tiene demanda de pulpa y papel, lo que amplía su base de proyectos más allá del petróleo y gas en alta mar.
Chile: Demanda de Infraestructura Hídrica para Minería
El sector minero de Chile está aumentando el uso de agua de mar y agua desalinizada en las operaciones de proceso. Techint completó el proyecto de bombeo de Interconexión para Collahuasi en mayo de 2025, incluyendo un gasoducto de 15,2 kilómetros y un sistema de 7 bombas que opera a 4.600 metros. Este tipo de infraestructura hídrica requiere equipos de alta presión y respalda la demanda de ingeniería especializada de bombas en elevaciones operativas difíciles. La demanda de Chile está más estrechamente vinculada a los sistemas de agua para minería que a la amplia base de biomasa que se encuentra en Brasil. Colombia, Perú y Ecuador contribuyen a través de la refinación, el procesamiento petroquímico, los proyectos mineros y las calderas industriales. Estos países reducen la concentración de la participación del mercado de bombas de alimentación de calderas en América del Sur en los dos mercados nacionales más grandes. Sus menores volúmenes de proyectos aún crean oportunidades donde los proveedores pueden brindar soporte local, capacidad de reparación y servicio en campo.
Panorama Competitivo
Concentración del Mercado
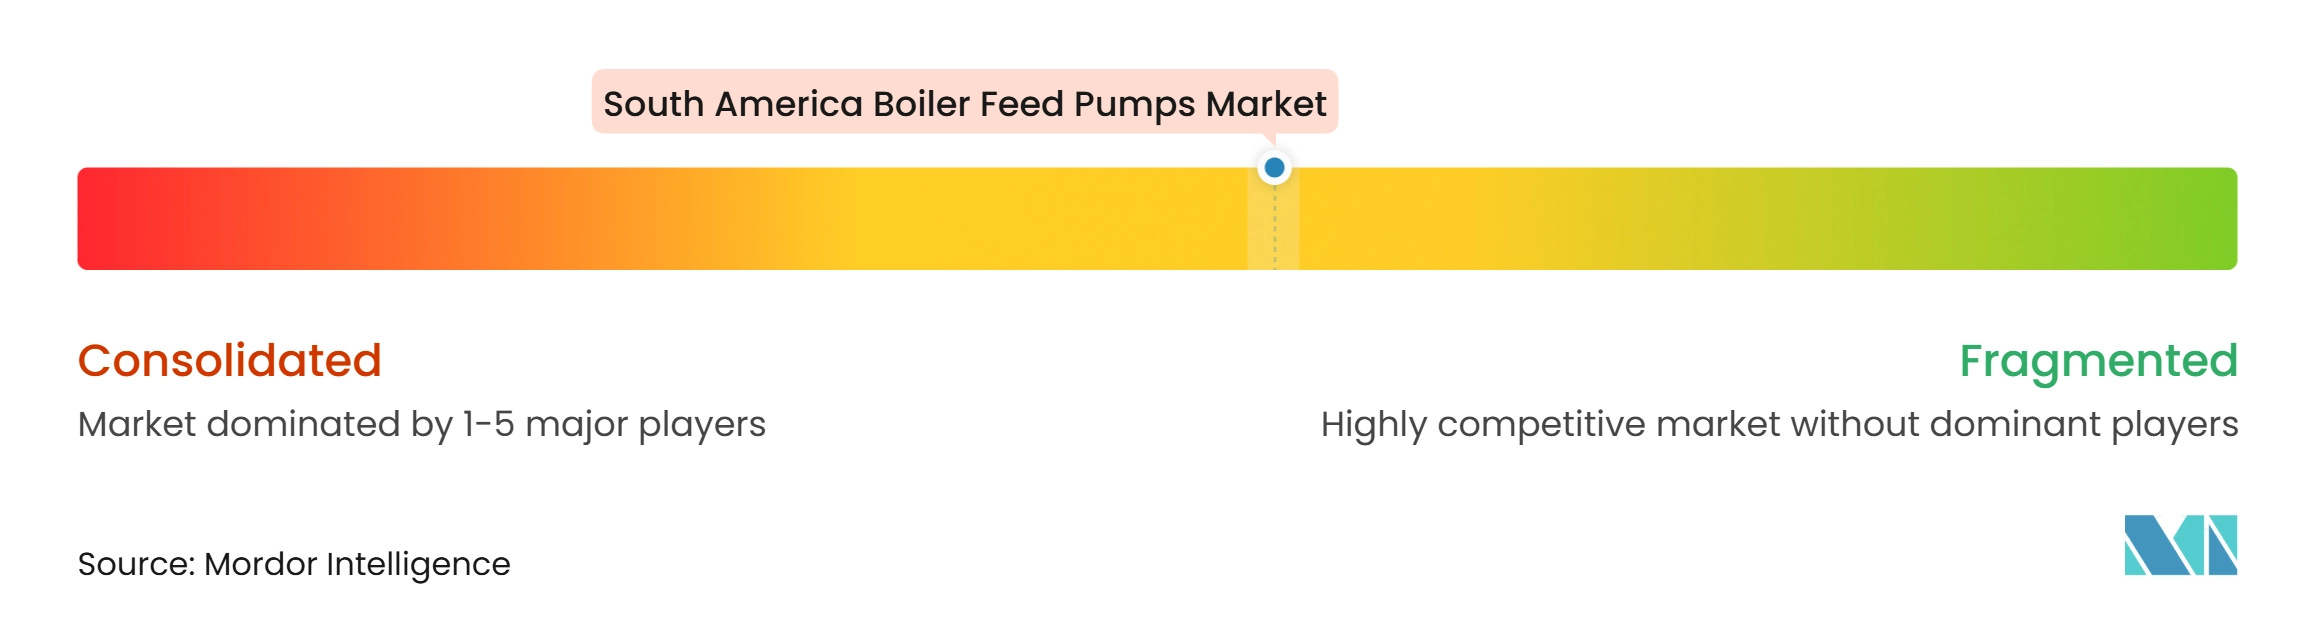
El mercado de bombas de alimentación de calderas en América del Sur tiene un nivel moderado de concentración. Flowserve, Sulzer, KSB, EBARA y Ruhrpumpen participan en trabajos de equipos originales de mayor valor, mientras que FB Bombas y FAMAC Motobombas atienden aplicaciones de menor especificación donde el precio y la disponibilidad local tienen más peso. KSB reportó un crecimiento del 6,2% en la captación de pedidos en las Américas en 2025, mientras que su Segmento de Bombas creció un 6,1%, respaldado por la actividad energética y petroquímica. La capacidad de fabricación, pruebas y servicio local puede ser decisiva donde los compradores buscan contenido local y tiempos de soporte más cortos. Las capacidades de fabricación de KSB en Brasil fortalecen su capacidad para competir por dicho trabajo.
El diseño del producto sigue siendo importante en las aplicaciones de alta presión. Ruhrpumpen posiciona su bomba GP BB4 en torno a los arranques en frío y las condiciones térmicas variables. Esta capacidad se adapta a las plantas térmicas que ciclan con más frecuencia que las unidades de carga base tradicionales y necesitan equipos diseñados para cambios de temperatura repetidos. Sulzer también destaca las medidas de confiabilidad para las bombas de alimentación de calderas en la generación térmica flexible. Los proveedores pueden usar este enfoque operativo para diferenciarse más allá de las calificaciones nominales de eficiencia y enmarcar el servicio en torno al tiempo de actividad. Los requisitos de ingeniería de alta presión también pueden limitar la entrada de competidores más pequeños que carecen del historial de calificación requerido.
Los modelos de servicio se están volviendo más relevantes a medida que los operadores gestionan activos más antiguos y equipos de mantenimiento limitados. Torishima ha utilizado un modelo de mantenimiento de bomba de repuesto que permite el trabajo de revisión sin interrumpir la producción. Pleuger designó a Tecnium como su representante autorizado en Brasil durante noviembre de 2025 para ampliar la cobertura en aplicaciones de energía, agua y minería. El monitoreo digital y los servicios de confiabilidad gestionada son una apertura para los proveedores que pueden garantizar el tiempo de actividad y proporcionar a los operadores una planificación de mantenimiento más clara. Las empresas regionales aún enfrentan presión de los fabricantes de equipos originales globales en certificaciones y de las alternativas importadas en costos.
Líderes de la Industria de Bombas de Alimentación de Calderas en América del Sur
-
Flowserve Corporation
-
Sulzer Ltd
-
KSB SE & Co. KGaA
-
Grundfos Holding A/S
-
EBARA Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas de Alimentación de Calderas en América del Sur Empresas cubiertas en este informe
- ANDRITZ AG
- DESMI A/S
- EBARA Corporation
- Fabricadora de Bombas (FB Bombas)
- FAMAC Motobombas Ltda.
- Flowserve Corporation
- Grundfos Holding A/S
- IMBIL – Indústria e Manutenção de Bombas ITA Ltda.
- ITT Inc. (Goulds Pumps)
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- OMEL Bombas e Compressores Ltda.
- Ruhrpumpen Group
- SPX FLOW, Inc.
- Sulzer Ltd.
- Sundyne LLC
- The Weir Group PLC
- Torishima Pump Mfg. Co., Ltd.
- Wilo SE
- Xylem Inc.
Desarrollos recientes de la industria en Mercado de Bombas de Alimentación de Calderas en América del Sur
- Marzo de 2026: Brasil adjudicó contratos para hasta 19 GW de capacidad de generación térmica e hidroeléctrica a través de una subasta de capacidad eléctrica récord. Se espera que los proyectos ganadores atraigan aproximadamente 12.350 millones de USD (64.500 millones de BRL) en inversión. La cartera adjudicada incluye proyectos de generación a gas y carbón que involucran a Petrobras, Eneva, Ambar Energia y Karpowership, junto con proyectos hidroeléctricos.
- Octubre de 2025: El gobierno argentino adjudicó a TGS un contrato de 560 millones de USD para expandir el gasoducto Perito Moreno en 14 millones de metros cúbicos por día. El proyecto incluye 3 estaciones de compresión con 90.000 HP de capacidad de compresión desde Tratayén, Neuquén, hasta Salliqueló, Buenos Aires.
- Agosto de 2025: Petrobras emitió una licitación en Petronect para la modernización de la unidad termoeléctrica REDUC U-1320 en su refinería Duque de Caxias. La licitación especificó un bloque de ciclo combinado neto de 50 MW que comprende una turbina de gas, una caldera de recuperación de calor y un turbogenerador de vapor de contrapresión.
- Mayo de 2025: Techint Engineering and Construction completó el sistema de bombeo de agua Interconexión para la mina Collahuasi en la Región de Tarapacá, Chile. El proyecto entregó un gasoducto de 15,2 kilómetros y un sistema de 7 bombas que opera a 4.600 metros.
Alcance del Informe del Mercado de Bombas de Alimentación de Calderas en América del Sur
Una bomba de alimentación de caldera (BAC) es un dispositivo especializado de alta presión que suministra agua de alimentación a una caldera de vapor para mantener los niveles requeridos de generación de agua y vapor.
El mercado de bombas de alimentación de calderas en América del Sur está segmentado por tipo de bomba, diseño de bomba, industria de uso final y geografía. Por tipo de bomba, el mercado está segmentado en bombas de alimentación de calderas horizontales y bombas de alimentación de calderas verticales. Por diseño de bomba, el mercado está dividido en bombas centrífugas multietapa, bombas centrífugas monofásicas, bombas de alimentación de calderas tipo barril y bombas de alimentación de calderas de sección anular. Por industria de uso final, el mercado está dividido en generación de energía, petróleo y gas, química y petroquímica, alimentos y bebidas, pulpa y papel, metales y minería, y otras aplicaciones industriales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de bombas de alimentación de calderas en América del Sur en 3 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Bombas de Alimentación de Calderas Horizontales |
| Bombas de Alimentación de Calderas Verticales |
| Bombas Centrífugas Multietapa |
| Bombas Centrífugas Monofásicas |
| Bombas de Alimentación de Calderas Tipo Barril |
| Bombas de Alimentación de Calderas de Sección Anular |
| Generación de Energía |
| Petróleo y Gas |
| Química y Petroquímica |
| Alimentos y Bebidas |
| Pulpa y Papel |
| Metales y Minería |
| Otras Aplicaciones Industriales |
| Brasil |
| Argentina |
| Chile |
| Resto de América del Sur |
| Por Tipo de Bomba | Bombas de Alimentación de Calderas Horizontales |
| Bombas de Alimentación de Calderas Verticales | |
| Por Diseño de Bomba | Bombas Centrífugas Multietapa |
| Bombas Centrífugas Monofásicas | |
| Bombas de Alimentación de Calderas Tipo Barril | |
| Bombas de Alimentación de Calderas de Sección Anular | |
| Por Industria de Uso Final | Generación de Energía |
| Petróleo y Gas | |
| Química y Petroquímica | |
| Alimentos y Bebidas | |
| Pulpa y Papel | |
| Metales y Minería | |
| Otras Aplicaciones Industriales | |
| Por Geografía | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de bombas de alimentación de calderas en América del Sur para 2032?
Se proyecta que el mercado de bombas de alimentación de calderas en América del Sur alcanzará los 28,99 millones de USD para 2032, tras alcanzar los 26,27 millones de USD en 2027. La CAGR pronosticada es del 1,99%, lo que refleja la demanda esencial de reemplazo y liderada por proyectos en los sistemas de vapor regionales.
¿Qué tipo de bomba tiene la mayor participación en América del Sur?
Las configuraciones horizontales representaron el 67,3% de la participación en 2026 debido a su uso establecido en aplicaciones de calderas de servicios públicos, refinería e industriales. Su disposición de fácil mantenimiento y su capacidad para manejar servicio de alta temperatura y velocidad variable respaldan la demanda recurrente de reemplazo y repuestos.
¿Qué diseño de bomba de alimentación de caldera está creciendo más rápido en América del Sur?
Se pronostica que las bombas tipo barril crecerán a una CAGR del 2,2% hasta 2032, respaldadas por calderas de recuperación de alta presión y sistemas de ciclo combinado. Su construcción de doble carcasa es adecuada para aplicaciones que necesitan contención hidráulica y tolerancia a condiciones térmicas exigentes.
¿Qué sector de uso final está creciendo más rápido para las bombas de alimentación de calderas?
Se pronostica que el petróleo y gas crecerá a una CAGR del 2,7% hasta 2032, respaldado por la inversión en procesamiento vinculada a Vaca Muerta y Brasil. Las instalaciones de tratamiento de crudo, estabilizadores y procesamiento de gas requieren vapor de proceso y equipos de agua de alimentación relacionados.
¿Qué país lidera la demanda de bombas de alimentación de calderas en América del Sur?
Brasil representó el 44,2% de la participación en 2026, respaldado por la cogeneración de biomasa, los servicios auxiliares de refinería y las calderas de recuperación de pulpa. Su combinación de proyectos de biomasa, actualizaciones de refinería y modernización de plantas de pulpa le otorga una gama más amplia de necesidades de equipos que muchos mercados regionales.
¿Por qué las capacidades de servicio son importantes para los proveedores de bombas en América del Sur?
La ingeniería local, el mantenimiento de bombas de repuesto, las actualizaciones de velocidad variable y el monitoreo pueden reducir el tiempo de inactividad para los operadores que gestionan activos envejecidos. Estos servicios también ayudan a los proveedores a participar en la actividad de modernización antes de que un operador se comprometa con un pedido de reemplazo completo. Para el mercado de bombas de alimentación de calderas en América del Sur, el modelo puede alinear el soporte del proveedor con las paradas planificadas, las restricciones cambiarias, la disponibilidad limitada de especialistas y las necesidades operativas de los clientes de biomasa, refinería, pulpa y minería.