
Tamanho e Participação do Mercado de Tecnologia 3D 4D na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
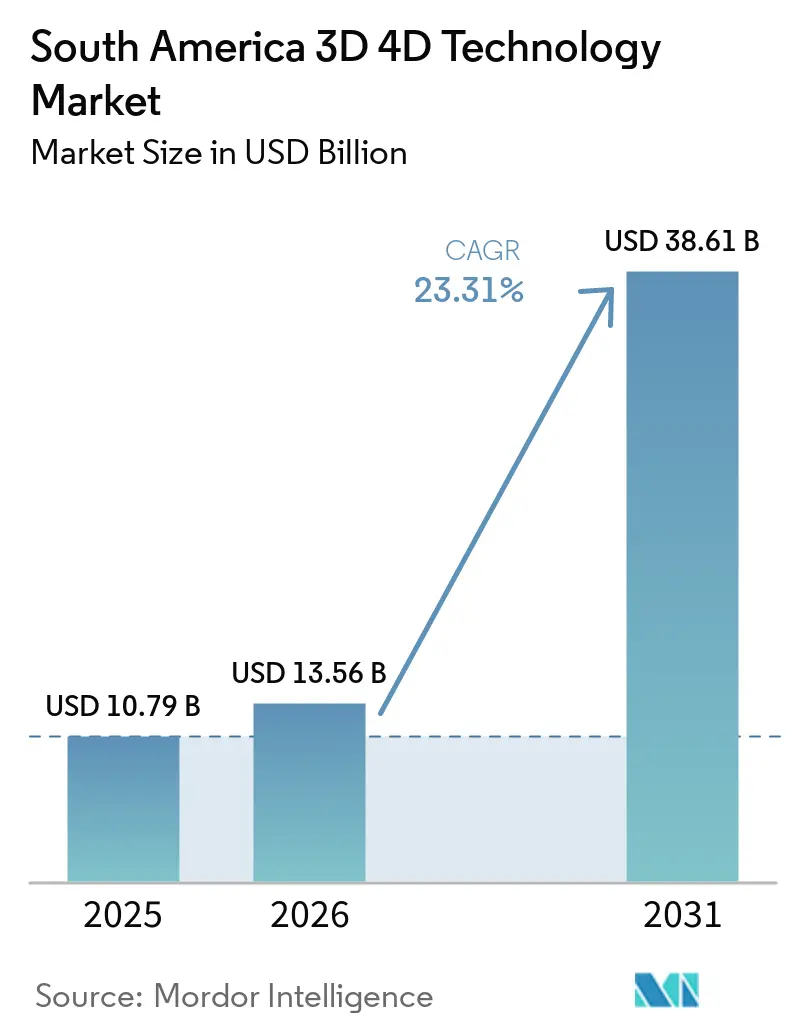
| Tamanho do mercado no ano base (2025) | 10.79 Bilhões de dólares |
| Tamanho do Mercado (2026) | 13.56 Bilhões de dólares |
| Tamanho do Mercado (2031) | 38.61 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 23.31 % |
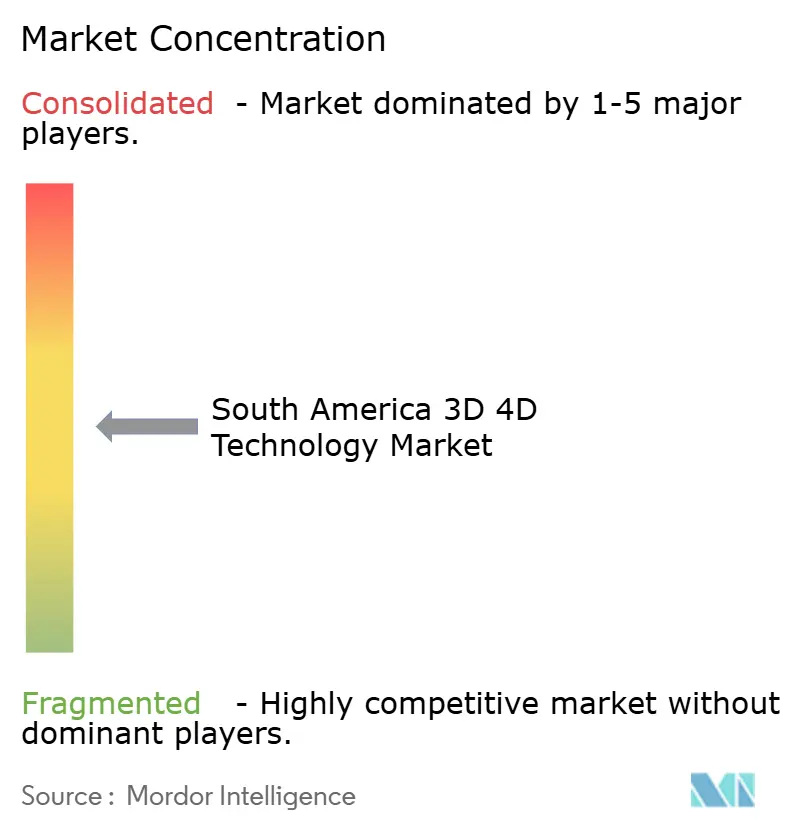
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecnologia 3D 4D na América do Sul por Mordor Intelligence
O tamanho do mercado de tecnologia 3D/4D na América do Sul foi avaliado em 10,79 bilhões de USD em 2025 e estima-se que se expanda de 13,56 bilhões de USD em 2026 para atingir 38,61 bilhões de USD até 2031, a um CAGR de 23,31% durante o período de previsão 2026-2031. O Brasil permaneceu como o centro regional de demanda por combinar a maior base industrial com um ecossistema de manufatura aditiva mais desenvolvido e programas ativos de tecnologia aplicada. Saúde, produção industrial e gestão de infraestrutura criaram caminhos de demanda distintos, reduzindo a dependência de qualquer caso de uso isolado. Os fornecedores combinaram cada vez mais equipamentos, software, suporte técnico e conhecimento regulatório em vez de vender máquinas isoladas. Essa abordagem adequou-se a compradores que precisavam de suporte prático de implementação e ajudou os prestadores de serviços locais a competir com os fabricantes de equipamentos originais globais. Os altos custos de equipamentos, os insumos importados e o limitado contingente de trabalhadores especializados continuaram a retardar a adoção mais ampla entre organizações de menor porte.
Principais Conclusões do Relatório
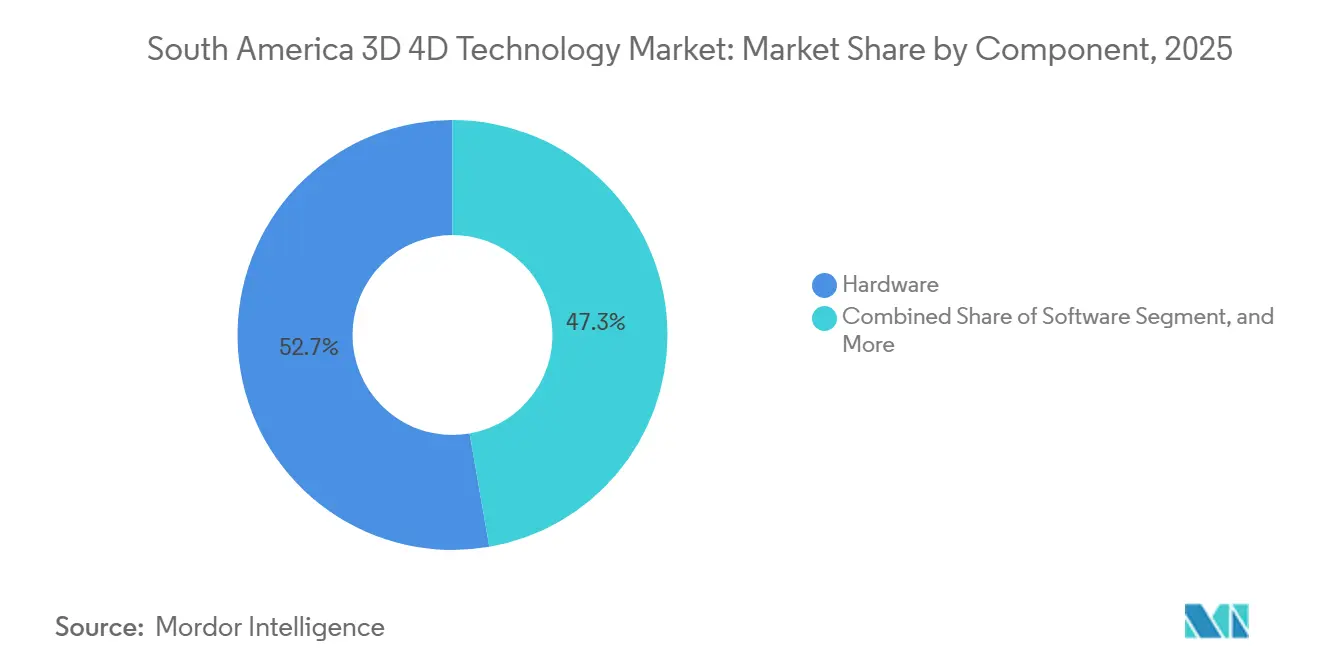
- Por componente, o hardware representou 52,74% da participação do mercado de tecnologia 3D/4D na América do Sul em 2025, enquanto o software deve se expandir a um CAGR de 23,91% até 2031.
- Por tecnologia, a tecnologia 3D representou 79,31% do tamanho do mercado de tecnologia 3D/4D na América do Sul em 2025, enquanto a tecnologia 4D deve avançar a um CAGR de 23,69% até 2031.
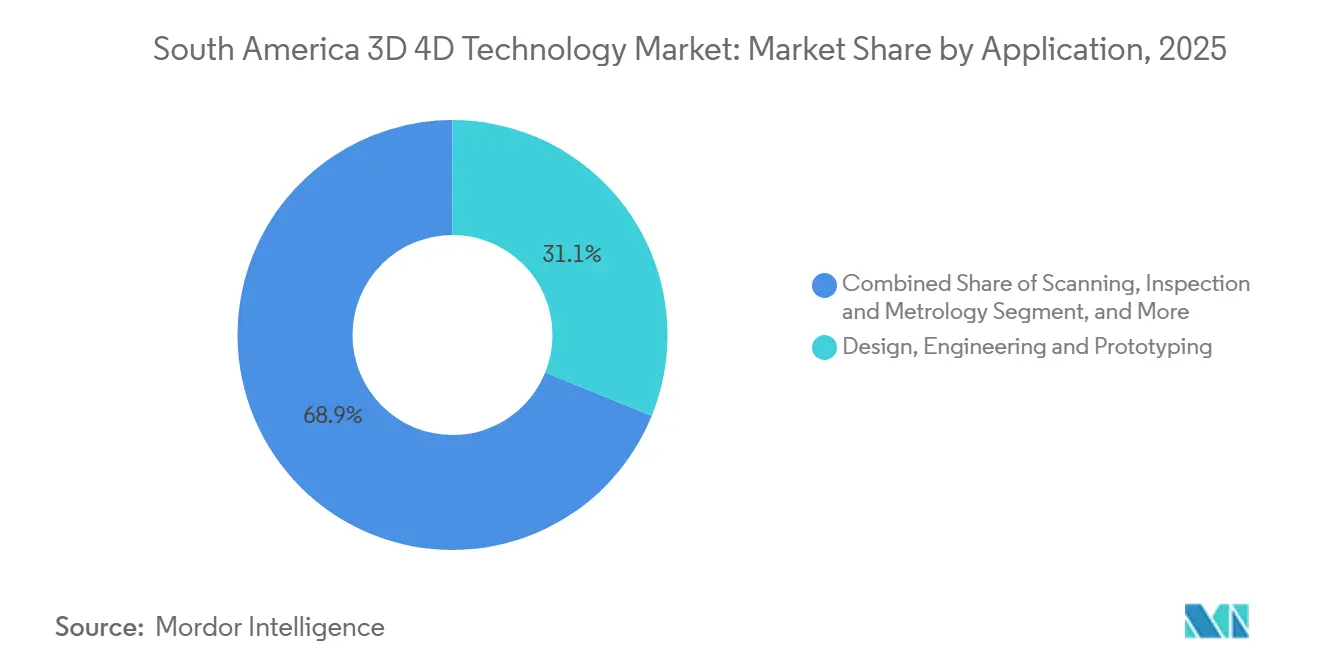
- Por aplicação, design, engenharia e prototipagem representaram 31,13% da receita em 2025, enquanto gêmeos digitais e visualização de infraestrutura devem crescer a um CAGR de 24,68% até 2031.
- Por indústria do usuário final, a manufatura industrial deteve 28,93% da receita em 2025, enquanto saúde e medicina deve se expandir a um CAGR de 24,62% até 2031 no mercado de tecnologia 3D/4D na América do Sul.
- Por geografia, o Brasil representou 59,38% do valor regional em 2025, enquanto a Colômbia deve registrar um CAGR de 24,09% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Tecnologia 3D 4D na América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Localizada por Manufatura Aditiva | +6.2% | Brasil, Argentina, Colômbia | Médio prazo (2-4 anos) |
| Imagem Médica 3D e Dispositivos Específicos para Pacientes | +4.8% | Brasil, Colômbia, Argentina | Médio prazo (2-4 anos) |
| Visualização 3D em Design Automotivo, Aeroespacial e Industrial | +4.1% | Brasil, Argentina | Curto prazo (≤ 2 anos) |
| Entretenimento Imersivo, Jogos e Cinema 4D | +2.9% | Brasil, Colômbia, Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Gêmeos Digitais para Infraestrutura e Gestão de Ativos | +2.1% | Brasil, Colômbia | Médio prazo (2-4 anos) |
| Materiais para Condições de Alta Umidade e Estresse Térmico | +1.0% | Brasil, Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Manufatura Aditiva Localizada
O esforço do Brasil para reduzir a dependência de componentes industriais importados sustenta a demanda em todo o mercado de tecnologia 3D/4D na América do Sul. A Administração de Comércio Internacional dos Estados Unidos identificou a manufatura aditiva como o segmento de manufatura avançada de crescimento mais rápido do Brasil. Ela também descreveu um ecossistema nacional que inclui equipamentos, materiais, software e prestadores de serviços. A ABRAMAPRI3D mapeou mais de 249 empresas e instituições brasileiras em seu quinto mapa de manufatura aditiva durante 2026.[1]Administração de Comércio Internacional, "Brasil - Manufatura Avançada," Departamento de Comércio dos Estados Unidos, trade.gov. Essa amplitude oferece aos usuários industriais mais opções de suporte técnico local e prestação de serviços. A Petrobras inaugurou o LABi3D em suas instalações do CENPES no Rio de Janeiro em fevereiro de 2025, por meio de uma parceria com a 3DCRIAR, a Formlabs e a Siemens. O laboratório demonstrou como um produtor de energia pode fazer a transição da prototipagem terceirizada para a capacidade aditiva interna. A implantação local também facilita a adaptação de projetos, a redução dos prazos de entrega de peças de reposição e o desenvolvimento do conhecimento dos operadores em torno de ativos de produção específicos. A indústria de tecnologia 3D/4D na América do Sul se beneficia, portanto, quando os fabricantes tratam a capacidade de impressão como parte de um sistema de produção doméstico mais amplo, e não como uma ferramenta de engenharia limitada.
Expansão da Imagem Médica 3D e de Dispositivos Específicos para Pacientes
Modelos específicos para pacientes, implantes e sistemas de planejamento cirúrgico estão criando um caminho prático de saúde para o mercado de tecnologia 3D/4D na América do Sul. Os hospitais podem usar modelos anatômicos para apoiar discussões pré-operatórias e a preparação de procedimentos. Prestadores brasileiros, incluindo P3DMed e 3D Surgery, têm se concentrado em biomodelos e guias cirúrgicos para usuários clínicos. A PolimiHealth também descreveu trabalhos com enxertos, próteses e componentes médicos impressos em 3D usando polímeros biocompatíveis. A adoção clínica depende do desempenho dos materiais, de fluxos de trabalho validados e da supervisão de dispositivos médicos. Isso favorece os prestadores que conseguem combinar suporte de engenharia com navegação regulatória local. A Fleury Medicina e Saúde ofereceu serviços de biomodelagem 3D e planejamento cirúrgico como um serviço clínico padronizado no Brasil durante 2025. Esse modelo indica uma mudança de demonstrações isoladas para uma disponibilidade clínica mais rotineira. O uso mais amplo pode reduzir a dependência de dispositivos importados, mas também aumenta a importância dos controles de qualidade e do tratamento seguro dos dados dos pacientes.
Adoção de Visualização 3D em Design Automotivo, Aeroespacial e Industrial
Fornecedores automotivos, instalações de manutenção aeroespacial e fabricantes de ferramentas industriais usam a visualização 3D para testar projetos antes de comprometer-se com a produção. Esse caso de uso sustenta o mercado de tecnologia 3D/4D na América do Sul ao permitir que protótipos físicos, modelos digitais e sistemas de inspeção funcionem dentro do mesmo fluxo de trabalho. A Administração de Comércio Internacional dos Estados Unidos informou que a manufatura aditiva de metais no Brasil deveria triplicar de tamanho entre 2023 e 2027. A adoção permanece concentrada em aeroespacial, petróleo e gás, e pesquisa e desenvolvimento em saúde. As empresas precisam de engenheiros treinados e processos conectados para obter valor dos equipamentos de visualização. O software de simulação e design pode abordar essa restrição reduzindo a preparação manual e conectando máquinas distribuídas. A Materialize afirmou que seu lançamento do Magics 2025 usou geometrias implícitas nTop para reduzir o tempo de preparação de construção de dias para segundos. Os fornecedores que atendem ao setor aeroespacial também precisam atender a exigentes requisitos de produção e rastreabilidade. Essas necessidades tornam o conhecimento de aplicações e o suporte a fluxos de trabalho mais importantes do que as especificações de equipamentos isoladamente.
Crescimento do Entretenimento Imersivo, Jogos e Cinema 4D
O entretenimento imersivo adiciona uma fonte de demanda voltada ao consumidor ao mercado de tecnologia 3D/4D na América do Sul. O formato combina conteúdo visual com assentos com movimento e outros efeitos físicos sincronizados. O primeiro cinema 9D do Brasil foi inaugurado no Mooca Plaza Shopping em São Paulo em fevereiro de 2026. A instalação combinou assentos com movimento, efeitos de água e vento e projeção de realidade virtual em experiências de curta duração. Esses espaços oferecem um caso de uso visível para sistemas multissensoriais além das aplicações industriais e médicas. A Multicines do Equador operava 12 auditórios 4D E-Motion em abril de 2026, após adicionar 6 telas durante 2025. Essa expansão demonstra que o formato pode se estender além da maior economia da região. Os operadores de entretenimento ainda precisam de fluxo constante de visitantes e manutenção confiável para sustentar o retorno sobre o investimento. A categoria também pode aumentar a familiaridade do público com tecnologias espaciais e imersivas, embora seu modelo operacional difira do das implantações de tecnologia empresarial.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Sistemas 3D e 4D Industriais | -4.2% | Global, concentrado na América do Sul | Curto prazo (≤ 2 anos) |
| Escassez de Competências em Manufatura Aditiva e Computação Espacial | -2.8% | Brasil, Colômbia, Argentina | Médio prazo (2-4 anos) |
| Dependência de Materiais Especiais Importados e Componentes de Reposição | -1.9% | Global, com impacto agudo na América do Sul | Médio prazo (2-4 anos) |
| Riscos Transfronteiriços de Arquivos de Design, Propriedade Intelectual e Privacidade de Dados | -1.1% | Global, com impacto em toda a América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Sistemas 3D e 4D Industriais
O gasto de capital continua sendo uma restrição importante para os usuários industriais no mercado de tecnologia 3D/4D na América do Sul. Os equipamentos importados estão expostos a variações cambiais, tarifas, impostos e requisitos de compra em moeda estrangeira. A Formlabs lançou o sistema de sinterização seletiva a laser industrial Fuse X1 a 85.000 USD em junho de 2026. O preço foi definido abaixo do de sistemas de sinterização seletiva a laser industriais, que custam mais de 100.000 USD. Mesmo esse ponto de entrada mais baixo pode ser difícil para fabricantes de menor porte com orçamentos de capital limitados. Os compradores também devem considerar assinaturas de software, contratos de manutenção, materiais especiais e operadores treinados. A decisão de compra de equipamentos torna-se mais difícil quando a organização não dispõe dos fluxos de dados e dos processos de produção necessários para usar a máquina de forma consistente. Contratos de serviço e instalações de produção compartilhadas podem aliviar o ônus inicial, mas não eliminam a necessidade de demanda previsível. A pressão de custos também reforça o apelo de atualizações de software que melhoram os equipamentos instalados em vez de exigir sistemas de substituição.
Escassez de Competências Avançadas em Manufatura Aditiva e Computação Espacial
A escassez de mão de obra especializada limita a velocidade com que as organizações podem implantar sistemas complexos. A Confederação Nacional da Indústria do Brasil afirmou que 14 milhões de trabalhadores industriais precisariam de treinamento inicial ou de reciclagem até 2027. A lacuna inclui pessoas capazes de operar, manter, projetar e validar processos de manufatura aditiva. Ela também afeta atividades de digitalização, gêmeo digital e computação espacial que exigem uma combinação de competências de engenharia e digitais. As organizações não conseguem obter valor total dos equipamentos se as equipes não conseguem preparar arquivos, interpretar dados ou gerenciar a garantia de qualidade. A taxa de matrícula no ensino profissional e técnico do Brasil era de 11%, em comparação com 33% no Chile, de acordo com os relatórios relacionados à CNI fornecidos. Os programas de pesquisa aplicada apoiados pela EMBRAPII e pela FINEP podem ajudar a conectar o treinamento às necessidades industriais. O tempo necessário para formar especialistas com experiência comercial significa que a restrição provavelmente permanecerá relevante durante o médio prazo. Essa lacuna confere vantagem aos prestadores de serviços estabelecidos, pois eles podem distribuir a escassa expertise entre vários clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Hardware Fornece a Base Instalada, Enquanto o Software Melhora o Valor do Fluxo de Trabalho
O hardware representou 52,74% da participação do mercado de tecnologia 3D/4D na América do Sul em 2025. A categoria incluiu impressoras industriais, scanners de metrologia, equipamentos de visualização e sistemas de entretenimento com capacidade de movimento. Sua liderança refletiu a necessidade de instalar equipamentos físicos antes que os usuários possam construir fluxos de trabalho digitais mais profundos. Os clusters automotivos e industriais no Brasil permaneceram como fontes importantes de demanda por esses sistemas. Mineração, manutenção aeroespacial, hospitais e espaços de entretenimento também exigiram hardware especializado. O tamanho do mercado de tecnologia 3D/4D na América do Sul para hardware se beneficiou de implantações em estágio inicial, nas quais os compradores precisavam primeiro de ativos produtivos. As compras de hardware frequentemente criam demanda subsequente por instalação, treinamento, manutenção e materiais. Os sistemas importados podem criar exposição a custos, especialmente quando os componentes de reposição e os insumos são precificados em moedas estrangeiras. Os distribuidores locais, portanto, desempenham um papel importante no suporte técnico e no serviço pós-venda. Os fornecedores de equipamentos devem demonstrar que os sistemas podem operar de forma confiável no ambiente de produção existente do cliente.
O software deve se expandir a um CAGR de 23,91% até 2031, a taxa mais rápida entre as categorias de componentes. O segmento inclui simulação, preparação de construção, gerenciamento de impressão e ferramentas de fluxo de trabalho baseadas em nuvem. Esses produtos ajudam as organizações a ir além de máquinas isoladas e arquivos de design fragmentados. Os bureaus de serviços podem usá-los para coordenar trabalhos entre equipamentos, clientes e materiais. Os fabricantes de equipamentos originais podem usar o software para aumentar o valor de sua base instalada. O lançamento do Magics 2025 da Materialize integrou geometrias implícitas nTop, reduzindo o tempo de preparação de construção relatado de dias para segundos. O exemplo mostrou que os ganhos de fluxo de trabalho podem ser entregues sem uma nova compra de hardware. A adoção de software também introduz requisitos de segurança de dados e privacidade quando exames de pacientes ou arquivos de engenharia proprietários são transmitidos por plataformas conectadas. A ISO/IEC 27001 e a Lei Geral de Proteção de Dados do Brasil são considerações relevantes para os usuários que gerenciam esses arquivos. Os serviços permaneceram como a menor categoria de componentes, mas os contratos gerenciados podem ajudar os clientes a acessar capacidade sem possuir diretamente todos os ativos.


Por Tecnologia: Os Sistemas 3D Estabelecidos Lideram, Enquanto os Sistemas 4D Ampliam as Opções de Materiais e Experiências
A tecnologia 3D representou 79,31% do tamanho do mercado de tecnologia 3D 4D na América do Sul em 2025. A categoria tinha uma ampla base instalada em impressão, digitalização, mapeamento LiDAR, modelagem espacial e visualização. Sua posição refletiu anos de uso em prototipagem, inspeção, mapeamento e desenvolvimento de produtos. Os usuários industriais podiam selecionar tecnologias de acordo com o material, a precisão, o volume e os requisitos de pós-processamento. As instituições médicas também usam fluxos de trabalho 3D para modelos anatômicos e aplicações de planejamento. Os operadores de mineração dependiam do mapeamento 3D para apoiar o planejamento e o trabalho ambiental. A R-evolution da Hexagon realizou missões de imagens aéreas e LiDAR para o local de recuperação da Mina de Águas Claras da Vale em abril de 2026. A iniciativa mapeou uma mina fechada de 20 km² com resolução de 10 cm para trabalhos de recuperação ambiental. Essa variedade de aplicações estabelecidas explica por que a tecnologia 3D manteve uma base de receita substancial. A adoção contínua depende da integração de dados de imagem, design, material e operacionais em fluxos de trabalho utilizáveis.
A tecnologia 4D deve avançar a um CAGR de 23,69% até 2031. Ela inclui materiais responsivos a estímulos, compósitos com memória de forma e sistemas de entretenimento multissensoriais. O segmento é menor porque muitos usos permanecem em estágios anteriores de desenvolvimento técnico e comercial. Seu potencial vem de materiais que respondem à temperatura, umidade ou outras condições após a fabricação. A FAPESP apoiou pesquisas sobre metamateriais inteligentes que combinam impressão 4D com funcionalidade programável em universidades brasileiras.[2]Fundação de Amparo à Pesquisa do Estado de São Paulo, "Metamateriais Inteligentes por meio da Impressão 4D: Um Caminho Rumo à Funcionalidade Programável," Bolsa de Pesquisa FAPESP 24/19298-4, bv.fapesp.br. Esse trabalho é relevante para aplicações expostas a alta umidade e estresse térmico em partes da América do Sul. A tecnologia 4D também inclui formatos de cinema que combinam conteúdo com efeitos físicos sincronizados. As organizações com capacidades mais sólidas de simulação e gêmeo digital podem estar mais bem posicionadas para avaliar fluxos de trabalho com materiais responsivos. Essas relações tornam o conhecimento de software e materiais importante para a adoção comercial. Os fornecedores precisarão demonstrar durabilidade, repetibilidade e valor prático antes que os sistemas 4D se expandam além de projetos especializados.
Por Aplicação: Design e Prototipagem Mantêm Escala, Enquanto os Gêmeos Digitais Ganham Uso Operacional
Design, engenharia e prototipagem representaram 31,13% da receita de aplicações em 2025. O segmento deteve a maior participação do mercado de tecnologia 3D 4D na América do Sul por atender a necessidades estabelecidas no desenvolvimento de produtos e ferramentas industriais. As equipes de design automotivo usam protótipos para revisar forma, ajuste e escolhas de fabricação. As organizações de manutenção aeroespacial usam modelos e componentes para apoiar processos de reparo e engenharia. Os usuários industriais valorizam ciclos de feedback mais curtos quando os projetos podem ser testados antes da produção completa. Essa aplicação também funciona com uma ampla gama de impressoras, scanners e tecnologias de visualização. Sua base de usuários existente oferece aos distribuidores e bureaus de serviços um caminho prático para clientes recorrentes. A digitalização, inspeção e metrologia criaram demanda relacionada em ambientes de mineração e industriais. A Drummond Ltd. recebeu o primeiro Certificado de Operação de Sistemas Aéreos não Tripulados do setor de mineração da Colômbia em março de 2026. A aprovação habilitou operações certificadas de drones para engenharia, planejamento e monitoramento ambiental sob o RAC100. Imagem médica, navegação e robótica, simulação e treinamento, e outros usos adicionaram demanda de grupos de clientes especializados.
Os gêmeos digitais e a visualização de infraestrutura devem registrar um CAGR de 24,68% até 2031. A aplicação combina visualização 3D com informações operacionais de ativos, sensores e sistemas conectados. É relevante para portos, instalações de petróleo e gás, concessionárias de serviços públicos, ativos logísticos e projetos de infraestrutura. A Petrobras, operadores portuários e organizações de infraestrutura hídrica estiveram envolvidos em projetos que usam essa abordagem no Brasil. O Porto de Santos e a PTI formalizaram um acordo de gêmeo digital de cinco anos em fevereiro de 2025, com investimentos conjuntos totalizando quase 60 milhões de BRL (10,5 milhões de USD). O acordo focou no monitoramento 3D em tempo real do tráfego de embarcações e cargas. O Brasil publicou a ABNT NBR ISO/IEC 30173 em fevereiro de 2026 para estabelecer terminologia comum e requisitos de interoperabilidade para gêmeos digitais. Os padrões públicos podem ajudar as equipes de compras a comparar sistemas e esclarecer expectativas básicas de implementação. A aplicação ainda depende de dados confiáveis, sistemas compatíveis, segurança cibernética e pessoal capaz de converter informações em decisões operacionais. A navegação e a robótica permanecem menos maduras, mas estão ganhando relevância em ambientes logísticos e portuários.
Por Indústria do Usuário Final: A Manufatura Industrial Detém a Maior Base, Enquanto a Saúde Adiciona Demanda Mais Rápida
A manufatura industrial deteve 28,93% da receita em 2025. O tamanho do mercado de tecnologia 3D 4D na América do Sul para esse grupo de usuários finais foi sustentado por ferramentas rápidas, produção de gabaritos, prototipagem de geometria complexa, digitalização e visualização de ativos. A cadeia de suprimentos automotiva do Brasil foi uma fonte central de demanda por incluir fornecedores de Nível 1 e Nível 2. Mineração, petróleo e gás, e construção também aplicaram essas tecnologias a desafios operacionais e de engenharia. Os usuários industriais frequentemente têm requisitos claros de desempenho de peças, rastreabilidade, tempo de atividade e controle de custos. Esses requisitos podem favorecer fornecedores experientes que oferecem suporte de processo local. A Argentina expandiu a manufatura aditiva relacionada à construção ao implantar uma impressora de concreto COBOD BOD2 com a Techint Engenharia e Construção em dezembro de 2025. A instalação mostrou que a adoção industrial poderia se estender além das aplicações automotivas e de usinagem tradicionais. A atividade aeroespacial e de defesa permaneceu centrada no ecossistema da Embraer no Brasil. Mineração, energia e concessionárias de serviços públicos apresentaram oportunidades distintas para sistemas de digitalização, mapeamento e gêmeo digital.
Saúde e medicina deve se expandir a um CAGR de 24,62% até 2031. A demanda é sustentada por modelos anatômicos, planejamento cirúrgico, dispositivos específicos para pacientes e fluxos de trabalho de imagem. Os hospitais usam essas ferramentas para apoiar o planejamento de procedimentos que exigem conhecimento detalhado da anatomia individual. Os desenvolvedores biomédicos veem potencial para substituir alguns dispositivos importados por alternativas produzidas localmente. A aprovação regulatória e os processos de qualidade documentados são centrais para essa categoria. Os prestadores precisam lidar com os dados de imagem de forma responsável e manter a confiança na adequação dos materiais. A oferta clínica da Fleury em 2025 ilustrou como um grupo de serviços de saúde poderia fornecer serviços de biomodelagem e planejamento cirúrgico de forma rotineira. A eletrônica de consumo também impulsionou a demanda por meio de headsets de realidade mista e displays de computação espacial. O grupo de mineração, energia e concessionárias de serviços públicos usou sistemas relacionados para monitoramento de dutos, gestão de subestações e recuperação ambiental. Cada categoria de usuário final exigiu diferentes capacidades de compras, conformidade e suporte técnico.
Análise Geográfica
O Brasil representou 59,38% do valor regional em 2025, conferindo-lhe a participação líder no mercado de tecnologia 3D/4D na América do Sul. Sua posição se baseou na maior base industrial da região e em uma rede de manufatura aditiva comparativamente madura. A ABRAMAPRI3D mapeou mais de 249 empresas e instituições no Brasil durante 2026. O BNDES, a FINEP e a EMBRAPII apoiaram atividades de tecnologia aplicada e pesquisa que poderiam conectar o trabalho acadêmico à implantação industrial. O Brasil também registrou demanda dos setores automotivo, aeroespacial, petróleo e gás, mineração, saúde e infraestrutura portuária. A publicação da ABNT NBR ISO/IEC 30173 em fevereiro de 2026 forneceu uma estrutura formal para terminologia e interoperabilidade de gêmeos digitais. A inauguração do LABi3D da Petrobras em fevereiro de 2025 demonstrou o interesse contínuo em capacidades aditivas internas no setor de energia. A grande base instalada do Brasil deu aos fornecedores globais um motivo para trabalhar por meio de distribuidores, ao mesmo tempo em que ofereceu aos prestadores locais oportunidades em serviços e engenharia de aplicações.
A Colômbia deve registrar um CAGR de 24,09% até 2031, a taxa geográfica mais rápida no mercado de tecnologia 3D 4D na América do Sul. Saúde, construção e mineração sustentam essa posição. Hospitais e universidades desenvolveram laboratórios de impressão 3D para próteses e modelos cirúrgicos. A Cementos Argos e a COBOD entregaram 2 unidades de habitação social impressas em 3D em La Unión, Antioquia, durante 2025. As casas de 63 m² tiveram paredes impressas no local em 14 horas ao longo de 3 dias. A certificação da Drummond em março de 2026 adicionou um caso de uso baseado em conformidade para digitalização 3D habilitada por drones na mineração. A Agência Nacional de Mineração iniciou um processo de licitação de Áreas Estratégicas de Mineração em dezembro de 2025 para 14 áreas de cobre, ouro e polimetálicas.[3]Administração de Comércio Internacional, "Oportunidades de Mineração de Minerais Críticos na Colômbia," Departamento de Comércio dos Estados Unidos, trade.gov. Esses projetos sustentam a demanda por mapeamento de grau de levantamento e modelagem geoespacial à medida que novas atividades de recursos são desenvolvidas.
A Argentina e o restante da América do Sul representaram oportunidades em estágio inicial com sinais localizados de adoção. A Argentina implantou uma impressora de concreto de grande formato COBOD BOD2 em Buenos Aires durante 2025, por meio da Grondplek e da Techint Engenharia e Construção. O equipamento tinha como alvo a engenharia civil, o mobiliário urbano e a construção residencial. A Universidade Nacional de La Plata estava desenvolvendo uma impressora de concreto 3D destinada a construir uma estrutura de 60 m² em 50 horas. A Argentina também tinha atividade de pesquisa em bioimpressão e aplicações de biomateriais por meio de instituições como o CONICET. A Multicines do Equador operava 12 auditórios 4D E-Motion em abril de 2026. A região mais ampla permaneceu dependente de projetos-piloto em construção e saúde. Esses projetos-piloto podem construir familiaridade e capacidade local, mas sua progressão depende de financiamento, suporte técnico e desenvolvimento da força de trabalho.
Cenário Competitivo
O mercado de tecnologia 3D/4D na América do Sul era moderadamente fragmentado, com fabricantes de equipamentos originais globais e prestadores domésticos especializados atendendo a diferentes necessidades. Empresas globais, incluindo 3D Systems, Stratasys, Materialize, EOS GmbH e Formlabs, dependiam substancialmente de distribuidores e revendedores autorizados no Brasil e na Colômbia. Essa rota proporcionou cobertura de mercado sem exigir que cada fornecedor construísse uma operação local direta. A Formlabs lançou o Fuse X1 a 85.000 USD em junho de 2026 para usuários industriais que buscavam um ponto de entrada abaixo do de sistemas de sinterização seletiva a laser de preço mais elevado. Prestadores domésticos como 3DCRIAR e P3DMed competiram por meio de expertise em aplicações, suporte técnico e relacionamentos mais próximos com os clientes. O panorama competitivo variou por caso de uso, uma vez que o planejamento médico exigia capacidades diferentes das da impressão de metais industriais ou da visualização de infraestrutura. O suporte no idioma local e a familiaridade com os requisitos brasileiros e colombianos poderiam ajudar os prestadores de serviços a proteger trabalhos recorrentes. Os fornecedores também precisavam de capacidade de distribuidor para instalação, manutenção, insumos e treinamento de clientes.
A Stratasys anunciou um acordo definitivo em maio de 2026 para adquirir a Markforged da Nano Dimension por 42,5 milhões de USD em dinheiro. A transação planejada deveria adicionar tecnologia de fibra de carbono contínua, extrusão de metal e a plataforma de software Digital Forge ao seu portfólio. Ela também demonstrou o valor que os fornecedores atribuíam ao hardware conectado, materiais e software de fluxo de trabalho. A Renishaw e a Materialize lançaram o NxG Build Processor em novembro de 2025 para vincular a preparação de construção do Magics diretamente aos sistemas de metal RenAM. A integração reduziu o manuseio manual de arquivos de trabalho e apoiou a verificação de qualidade dos caminhos de laser. A 3D Systems apresentou o SLA 825 Dual e novos materiais na Formnext 2025 para uso em fundição de investimento, automotivo, aeroespacial e bureau de serviços. Esses movimentos mostram como os portfólios de produtos combinam cada vez mais equipamentos, opções de materiais e software de produção. Eles também aumentam a importância de fluxos de trabalho interoperáveis para compradores que operam mais de 1 sistema.
As oportunidades de mercado permaneceram mais fortes onde as condições locais exigiam adaptação e suporte de serviço próximo. A região tinha pesquisa e fabricação de materiais locais limitadas, adaptadas às condições costeiras de alta umidade e aos requisitos de construção sísmica. Os players domésticos podiam responder por meio de engenharia de aplicações, orientação regulatória e suporte em português ou espanhol. As aplicações médicas exigiam atenção à ISO 13485 e a outros processos de qualidade documentados. A produção aeroespacial exigia que os fornecedores atendessem a exigentes requisitos de produção, incluindo a EN 9100, quando aplicável. Os fornecedores globais mantiveram vantagens em base instalada, recursos de capital, portfólios de materiais e experiência em certificação internacional. Os prestadores domésticos ainda podiam conquistar trabalhos especializados quando a proximidade com o cliente e o conhecimento do fluxo de trabalho eram mais importantes. A competição, portanto, centrou-se na capacidade de tornar uma tecnologia utilizável em um determinado ambiente de cliente, e não apenas no fornecimento de máquinas.
Líderes da Indústria de Tecnologia 3D 4D na América do Sul
Maxon Computer GmbH
Side Effects Software Inc.
The Foundry Visionmongers Limited
Chaos Software EOOD
Reallusion Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Agosto de 2026: Carbon, Inc. lançou o DB 4000, uma resina de base para dentaduras de alto impacto para dentaduras digitais em suas impressoras da série M. O material recebeu aprovação da Agência de Alimentos e Medicamentos dos Estados Unidos e está em conformidade com a ISO 20795-1, posicionando a Carbon para uma penetração mais profunda no crescente mercado de laboratórios odontológicos da América do Sul.
- Junho de 2026: A Formlabs lançou oficialmente o Fuse X1, uma impressora 3D SLS industrial de grande formato com preço de 85.000 USD. O sistema foi apresentado na RAPID + TCT 2026 em Boston e está disponível no Brasil por meio da 3DCRIAR, com entrega prevista para novembro de 2026, projetado para competir com sistemas SLS estabelecidos com preços acima de 100.000 USD.
- Maio de 2026: A Stratasys Ltd. celebrou um acordo definitivo para adquirir a Markforged, Inc. da Nano Dimension por 42,5 milhões de USD em dinheiro. A transação, com previsão de conclusão no segundo semestre de 2026, adiciona tecnologia FFF de fibra de carbono contínua, a plataforma de software do Digital Forge e a rede de distribuição da Markforged ao portfólio da Stratasys.
- Abril de 2026: A subsidiária R-evolution da Hexagon lançou missões de mapeamento 3D aéreo com imagens aéreas híbridas e LiDAR para o local da Mina de Águas Claras da Vale, próximo a Belo Horizonte, Brasil. A iniciativa Green Cubes Digital Reality mapeou toda a mina fechada de 20 km² com resolução de 10 cm para apoiar a recuperação ambiental.


Escopo do Relatório do Mercado de Tecnologia 3D 4D na América do Sul
O Mercado de Tecnologia 3D/4D na América do Sul abrange as receitas geradas pela venda, implantação, integração, licenciamento e fornecimento de tecnologias, sistemas, software e serviços relacionados tridimensionais (3D) e quadridimensionais (4D) em toda a América do Sul. O mercado inclui tecnologias que permitem a criação, captura, processamento, visualização, manipulação, análise e interação com dados tridimensionais, bem como soluções 4D que incorporam a dimensão temporal ou mudanças dinâmicas em ambientes, modelos, objetos ou visualizações 3D.
O Relatório do Mercado de Tecnologia 3D/4D na América do Sul é Segmentado por Componente (Hardware, Software e Serviços), Tecnologia (Tecnologia 3D e Tecnologia 4D), Aplicação (Design, Engenharia e Prototipagem, Digitalização, Inspeção e Metrologia, Imagem Médica e Planejamento Cirúrgico, Gêmeos Digitais e Visualização de Infraestrutura, Navegação e Robótica, Simulação e Treinamento e Outras Aplicações), Indústria do Usuário Final (Saúde e Medicina, Automotivo e Transporte, Aeroespacial e Defesa, Manufatura Industrial, Eletrônica de Consumo, Mineração, Energia e Concessionárias de Serviços Públicos e Outras Indústrias do Usuário Final) e Geografia (Brasil, Argentina, Colômbia e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware |
| Software |
| Serviços |
| Tecnologia 3D |
| Tecnologia 4D |
| Design, Engenharia e Prototipagem |
| Digitalização, Inspeção e Metrologia |
| Imagem Médica e Planejamento Cirúrgico |
| Gêmeos Digitais e Visualização de Infraestrutura |
| Navegação e Robótica |
| Simulação e Treinamento |
| Outras Aplicações |
| Saúde e Medicina |
| Automotivo e Transporte |
| Aeroespacial e Defesa |
| Manufatura Industrial |
| Eletrônica de Consumo |
| Mineração, Energia e Concessionárias de Serviços Públicos |
| Outras Indústrias do Usuário Final |
| Brasil |
| Argentina |
| Colômbia |
| Restante da América do Sul |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Tecnologia | Tecnologia 3D |
| Tecnologia 4D | |
| Por Aplicação | Design, Engenharia e Prototipagem |
| Digitalização, Inspeção e Metrologia | |
| Imagem Médica e Planejamento Cirúrgico | |
| Gêmeos Digitais e Visualização de Infraestrutura | |
| Navegação e Robótica | |
| Simulação e Treinamento | |
| Outras Aplicações | |
| Por Indústria do Usuário Final | Saúde e Medicina |
| Automotivo e Transporte | |
| Aeroespacial e Defesa | |
| Manufatura Industrial | |
| Eletrônica de Consumo | |
| Mineração, Energia e Concessionárias de Serviços Públicos | |
| Outras Indústrias do Usuário Final | |
| Por Geografia | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de tecnologia 3D 4D na América do Sul?
O tamanho do mercado de tecnologia 3D 4D na América do Sul é estimado em 13,56 bilhões de USD em 2026 e deve atingir 38,61 bilhões de USD até 2031, a um CAGR de 23,31%.
Qual categoria de componente gerou mais receita na América do Sul em 2025?
O hardware liderou a receita com uma participação de 52,74% em 2025, sustentado por impressoras industriais, scanners, equipamentos de visualização e sistemas imersivos.
Qual categoria de tecnologia 3D e 4D deve se expandir mais rapidamente?
A tecnologia 4D deve avançar a um CAGR de 23,69% até 2031, sustentada por materiais responsivos e sistemas multissensoriais.
Quais aplicações oferecem as maiores oportunidades comerciais até 2031?
Os gêmeos digitais e a visualização de infraestrutura devem registrar um CAGR de 24,68%, enquanto design, engenharia e prototipagem lideraram as aplicações com 31,13% da receita em 2025.
Por que a saúde é uma oportunidade prioritária para os fornecedores?
Saúde e medicina deve se expandir a um CAGR de 24,62% até 2031, à medida que os prestadores usam biomodelos, ferramentas de planejamento cirúrgico e dispositivos específicos para pacientes.
Qual país sul-americano oferece a oportunidade de expansão mais rápida?
A Colômbia deve registrar um CAGR de 24,09% até 2031, sustentada por laboratórios de saúde, projetos de construção 3D e mapeamento relacionado à mineração.
Página atualizada pela última vez em:



