
Tamaño y Participación del Mercado de Tecnología 3D 4D en América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 10.79 Mil millones de dólares |
| Tamaño del Mercado (2026) | 13.56 Mil millones de dólares |
| Tamaño del Mercado (2031) | 38.61 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 23.31 % |
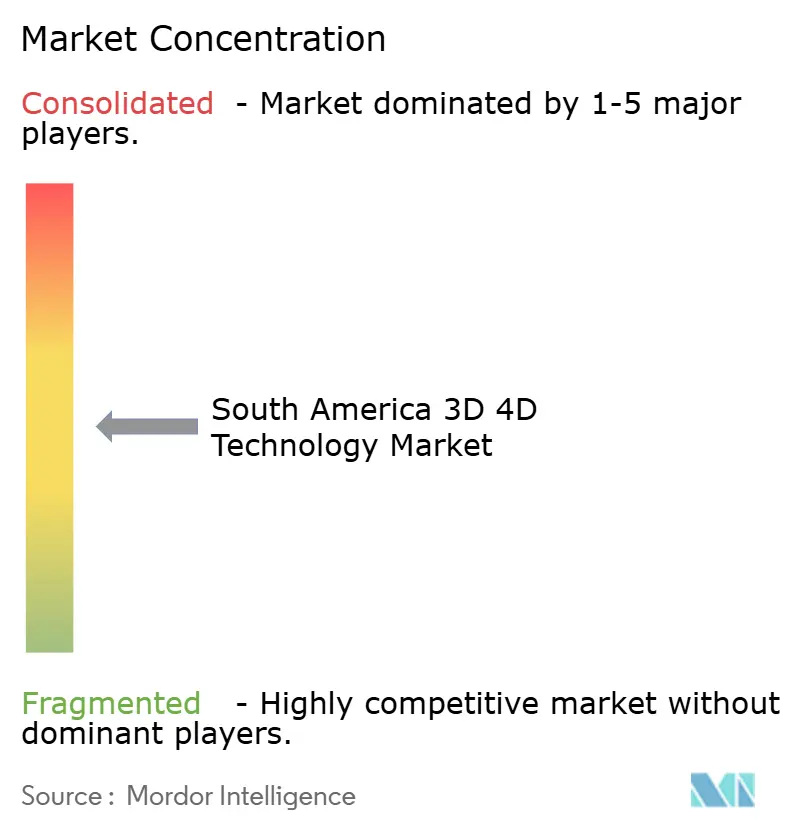
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tecnología 3D 4D en América del Sur por Mordor Intelligence
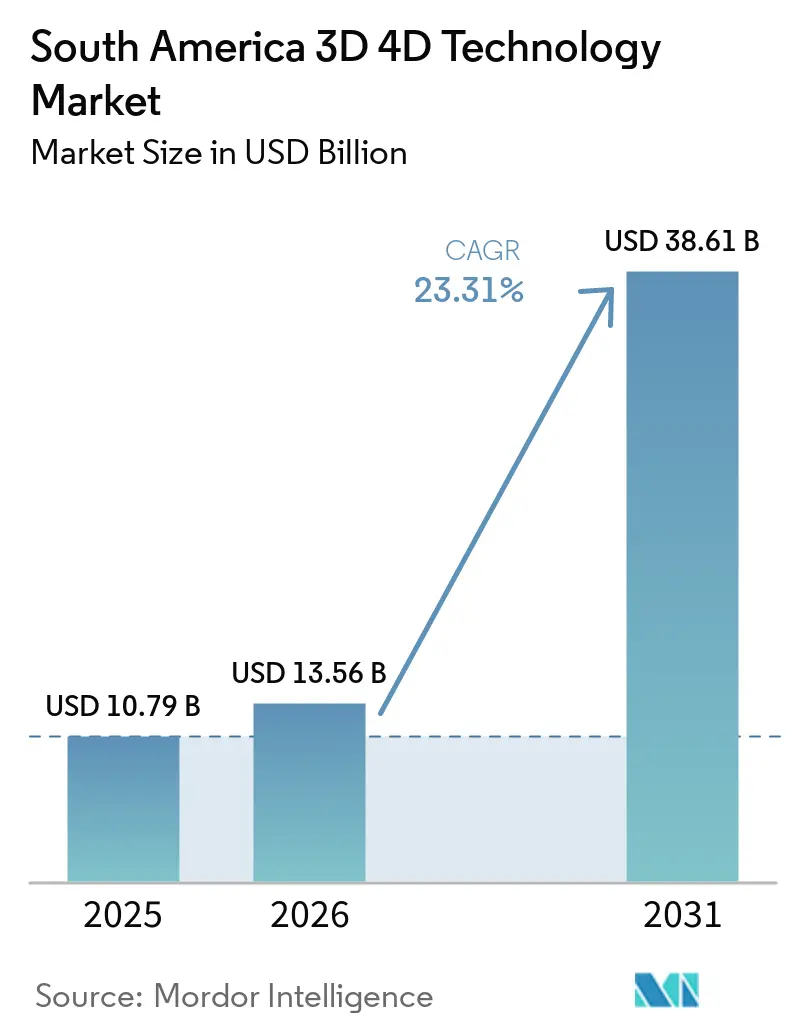
El tamaño del mercado de tecnología 3D/4D en América del Sur fue valorado en 10,79 mil millones de USD en 2025 y se estima que se expandirá desde 13,56 mil millones de USD en 2026 hasta alcanzar los 38,61 mil millones de USD en 2031, a una CAGR del 23,31% durante el período de pronóstico 2026-2031. Brasil se mantuvo como el centro regional de demanda al combinar la mayor base industrial con un ecosistema de manufactura aditiva más desarrollado y programas activos de tecnología aplicada. La atención médica, la producción industrial y la gestión de infraestructura crearon vías de demanda diferenciadas, reduciendo la dependencia de un único caso de uso. Los proveedores combinaron cada vez más equipos, software, soporte técnico y conocimiento regulatorio en lugar de vender máquinas independientes. Este enfoque se adaptó a los compradores que necesitaban soporte práctico de implementación y ayudó a los proveedores de servicios locales a competir con los fabricantes de equipos originales globales. Los altos costos de equipos, los insumos importados y un grupo limitado de trabajadores especializados continuaron retrasando una adopción más amplia entre las organizaciones más pequeñas.
Conclusiones Clave del Informe
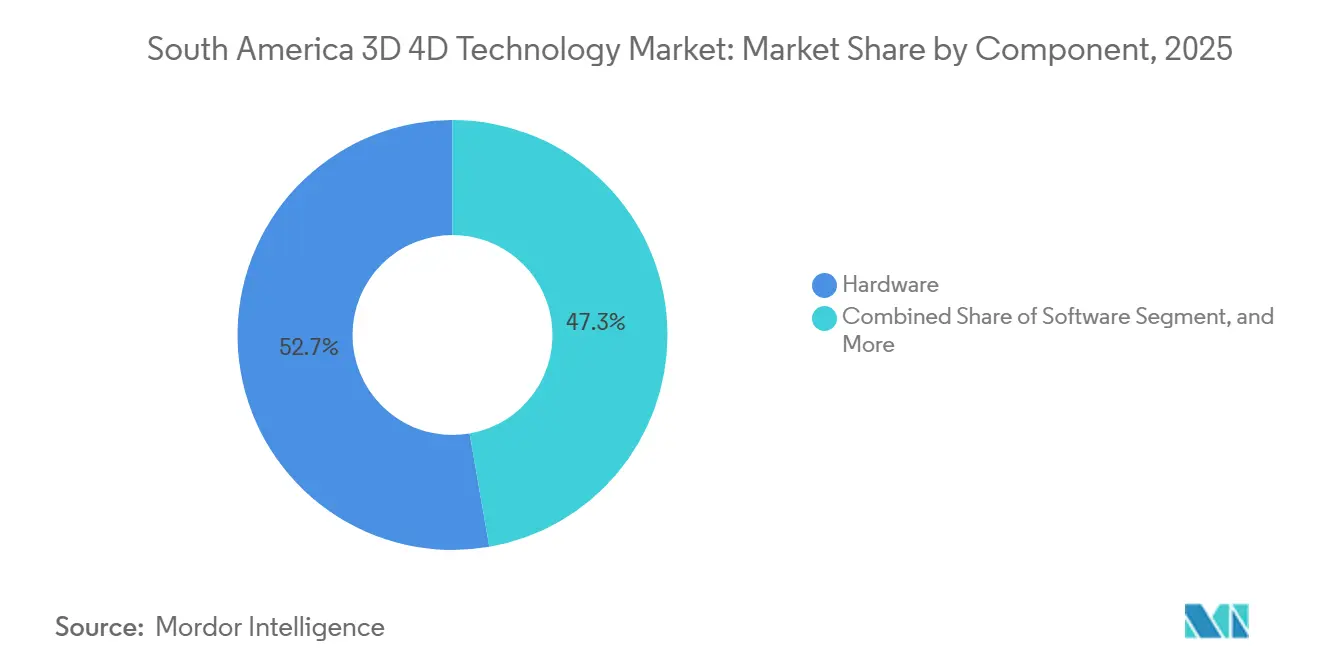
- Por componente, el hardware representó el 52,74% de la participación del mercado de tecnología 3D/4D en América del Sur en 2025, mientras que se proyecta que el software se expanda a una CAGR del 23,91% hasta 2031.
- Por tecnología, la tecnología 3D representó el 79,31% del tamaño del mercado de tecnología 3D/4D en América del Sur en 2025, mientras que se espera que la tecnología 4D avance a una CAGR del 23,69% hasta 2031.
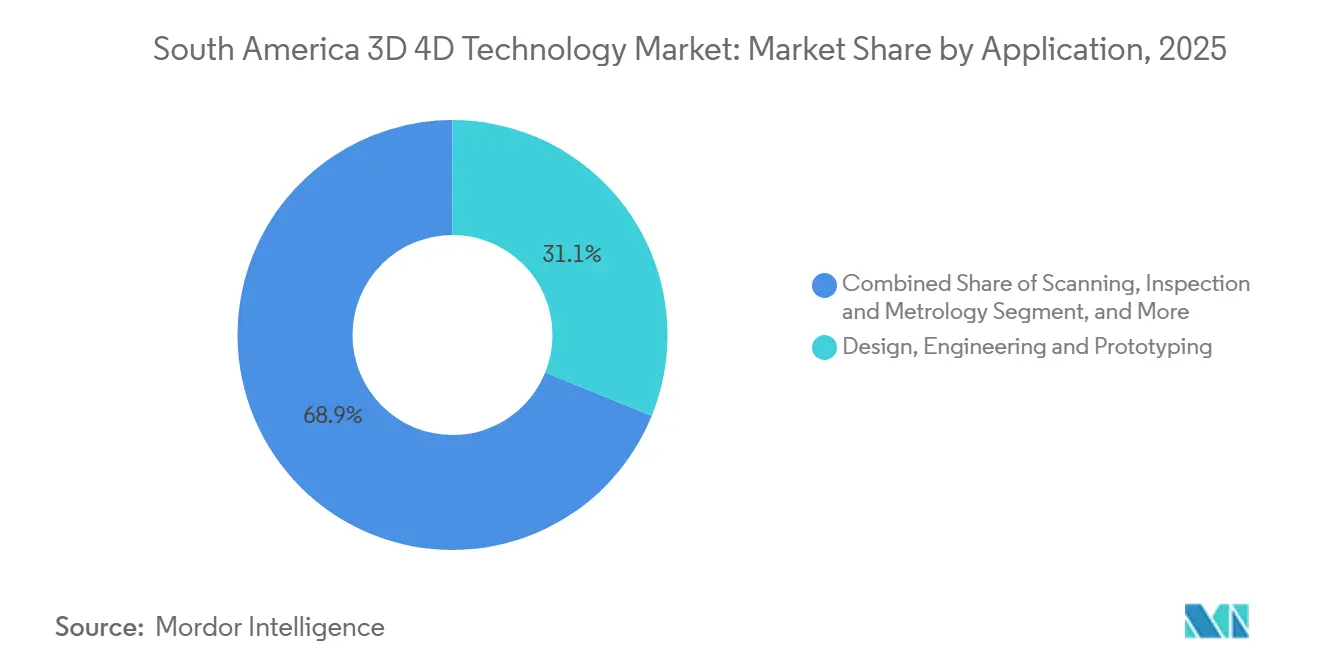
- Por aplicación, el diseño, la ingeniería y el prototipado representaron el 31,13% de los ingresos en 2025, mientras que se proyecta que los gemelos digitales y la visualización de infraestructura crezcan a una CAGR del 24,68% hasta 2031.
- Por industria de usuario final, la manufactura industrial mantuvo el 28,93% de los ingresos en 2025, mientras que se proyecta que la salud y la medicina se expandan a una CAGR del 24,62% hasta 2031 en el mercado de tecnología 3D/4D en América del Sur.
- Por geografía, Brasil representó el 59,38% del valor regional en 2025, mientras que se proyecta que Colombia registre una CAGR del 24,09% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Tecnología 3D 4D en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Localizada de Manufactura Aditiva | +6.2% | Brasil, Argentina, Colombia | Mediano plazo (2-4 años) |
| Imágenes Médicas 3D y Dispositivos Específicos para el Paciente | +4.8% | Brasil, Colombia, Argentina | Mediano plazo (2-4 años) |
| Visualización 3D en Diseño Automotriz, Aeroespacial e Industrial | +4.1% | Brasil, Argentina | Corto plazo (≤ 2 años) |
| Entretenimiento Inmersivo, Videojuegos y Cine 4D | +2.9% | Brasil, Colombia, Resto de América del Sur | Corto plazo (≤ 2 años) |
| Gemelos Digitales para Infraestructura y Gestión de Activos | +2.1% | Brasil, Colombia | Mediano plazo (2-4 años) |
| Materiales para Condiciones de Humedad y Estrés Térmico | +1.0% | Brasil, Resto de América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Manufactura Aditiva Localizada
El esfuerzo de Brasil por reducir la dependencia de componentes industriales importados impulsa la demanda en el mercado de tecnología 3D/4D en América del Sur. La Administración de Comercio Internacional de los Estados Unidos identificó la manufactura aditiva como el segmento de manufactura avanzada de más rápido crecimiento en Brasil. También describió un ecosistema nacional que incluye equipos, materiales, software y proveedores de servicios. ABRAMAPRI3D mapeó más de 249 empresas e instituciones brasileñas en su quinto mapa de manufactura aditiva durante 2026.[1]Administración de Comercio Internacional, "Brasil - Manufactura Avanzada," Departamento de Comercio de los Estados Unidos, trade.gov. Esta amplitud ofrece a los usuarios industriales más opciones de soporte técnico local y prestación de servicios. Petrobras inauguró LABi3D en sus instalaciones de CENPES en Río de Janeiro en febrero de 2025 mediante una alianza con 3DCRIAR, Formlabs y Siemens. El laboratorio demostró cómo un productor de energía puede pasar del prototipado externalizado a la capacidad aditiva interna. El despliegue local también facilita la adaptación de diseños, la reducción de los plazos de entrega de piezas de repuesto y el desarrollo del conocimiento del operador en torno a activos de producción específicos. La industria de tecnología 3D/4D en América del Sur se beneficia, por tanto, cuando los fabricantes tratan la capacidad de impresión como parte de un sistema de producción doméstico más amplio en lugar de como una herramienta de ingeniería limitada.
Expansión de las Imágenes Médicas 3D y los Dispositivos Específicos para el Paciente
Los modelos específicos para el paciente, los implantes y los sistemas de planificación quirúrgica están creando una vía sanitaria práctica para el mercado de tecnología 3D/4D en América del Sur. Los hospitales pueden utilizar modelos anatómicos para apoyar la discusión preoperatoria y la preparación de procedimientos. Los proveedores brasileños, incluidos P3DMed y 3D Surgery, se han centrado en biomodelos y guías quirúrgicas para usuarios clínicos. PolimiHealth también ha descrito trabajos sobre injertos, prótesis y componentes médicos impresos en 3D utilizando polímeros biocompatibles. La adopción clínica depende del rendimiento de los materiales, los flujos de trabajo validados y la supervisión de dispositivos médicos. Esto favorece a los proveedores que pueden combinar soporte de ingeniería con navegación regulatoria local. Fleury Medicina e Saúde ofreció servicios de biomodelos 3D y planificación quirúrgica como servicio clínico estandarizado en Brasil durante 2025. Ese modelo indica un cambio de demostraciones aisladas hacia una disponibilidad clínica más rutinaria. Un uso más amplio puede reducir la dependencia de dispositivos importados, pero también aumenta la importancia de los controles de calidad y el tratamiento seguro de los datos de los pacientes.
Adopción de la Visualización 3D en el Diseño Automotriz, Aeroespacial e Industrial
Los proveedores automotrices, las instalaciones de mantenimiento aeroespacial y los fabricantes de herramientas industriales utilizan la visualización 3D para probar diseños antes de comprometerse con la producción. Este caso de uso apoya el mercado de tecnología 3D/4D en América del Sur al permitir que los prototipos físicos, los modelos digitales y los sistemas de inspección funcionen dentro del mismo flujo de trabajo. La Administración de Comercio Internacional de los Estados Unidos informó que se esperaba que la manufactura aditiva de metales en Brasil triplicara su tamaño entre 2023 y 2027. La adopción sigue concentrada en los sectores aeroespacial, de petróleo y gas, y de investigación y desarrollo en salud. Las empresas necesitan ingenieros capacitados y procesos conectados para obtener valor de los equipos de visualización. El software de simulación y diseño puede abordar esta limitación reduciendo la preparación manual y conectando máquinas distribuidas. Materialize declaró que su versión Magics 2025 utilizó geometrías implícitas de nTop para reducir el tiempo de preparación de construcción de días a segundos. Los proveedores que atienden el sector aeroespacial también deben cumplir con exigentes requisitos de producción y trazabilidad. Estas necesidades hacen que el conocimiento de aplicaciones y el soporte de flujos de trabajo sean más importantes que las especificaciones de los equipos por sí solos.
Crecimiento del Entretenimiento Inmersivo, los Videojuegos y el Cine 4D
El entretenimiento inmersivo añade una fuente de demanda orientada al consumidor al mercado de tecnología 3D/4D en América del Sur. El formato combina contenido visual con asientos de movimiento y otros efectos físicos sincronizados. El primer cine 9D de Brasil abrió en Mooca Plaza Shopping en São Paulo en febrero de 2026. La instalación combinó asientos de movimiento, efectos de agua y viento, y proyección de realidad virtual en experiencias cortas. Estos establecimientos ofrecen un caso de uso visible para sistemas multisensoriales más allá de las aplicaciones industriales y médicas. Multicines de Ecuador operaba 12 auditorios 4D E-Motion en abril de 2026 tras añadir 6 pantallas durante 2025. Esta expansión demuestra que el formato puede extenderse más allá de la mayor economía de la región. Los operadores de entretenimiento aún necesitan un flujo constante de visitantes y un mantenimiento fiable para respaldar el retorno de la inversión. La categoría también puede aumentar la familiaridad del público con las tecnologías espaciales e inmersivas, aunque su modelo operativo difiere del de los despliegues de tecnología empresarial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de los Sistemas Industriales 3D y 4D | -4.2% | Global, concentrado en América del Sur | Corto plazo (≤ 2 años) |
| Escasez de Habilidades en Manufactura Aditiva y Computación Espacial | -2.8% | Brasil, Colombia, Argentina | Mediano plazo (2-4 años) |
| Dependencia de Materiales Especializados Importados y Componentes de Repuesto | -1.9% | Global, con impacto agudo en América del Sur | Mediano plazo (2-4 años) |
| Riesgos Transfronterizos de Archivos de Diseño, Propiedad Intelectual y Privacidad de Datos | -1.1% | Global, con impacto en toda América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de los Sistemas Industriales 3D y 4D
El gasto de capital sigue siendo una restricción importante para los usuarios industriales en el mercado de tecnología 3D/4D en América del Sur. Los equipos importados están expuestos a movimientos del tipo de cambio, aranceles, impuestos y requisitos de compra en moneda extranjera. Formlabs lanzó el sistema de sinterización selectiva por láser industrial Fuse X1 a 85.000 USD en junio de 2026. El precio se fijó por debajo del de los sistemas de sinterización selectiva por láser industrial, que cuestan más de 100.000 USD. Incluso este punto de entrada más bajo puede ser difícil para los fabricantes más pequeños con presupuestos de capital limitados. Los compradores también deben tener en cuenta las suscripciones de software, los acuerdos de mantenimiento, los materiales especializados y los operadores capacitados. La decisión de adquirir equipos se vuelve más difícil cuando la organización carece de los flujos de datos y los procesos de producción necesarios para utilizar la máquina de forma consistente. Los contratos de servicio y las instalaciones de producción compartidas pueden aliviar la carga inicial, pero no eliminan la necesidad de una demanda predecible. La presión de costos también refuerza el atractivo de las actualizaciones de software que mejoran los equipos instalados en lugar de requerir sistemas de reemplazo.
Escasez de Habilidades Avanzadas en Manufactura Aditiva y Computación Espacial
La escasez de mano de obra especializada limita la velocidad a la que las organizaciones pueden desplegar sistemas complejos. La Confederação Nacional da Indústria de Brasil declaró que 14 millones de trabajadores industriales necesitarían formación inicial o de actualización para 2027. La brecha incluye personas capaces de operar, mantener, diseñar y validar procesos de manufactura aditiva. También afecta a las actividades de escaneo, gemelos digitales y computación espacial que requieren una combinación de habilidades de ingeniería y digitales. Las organizaciones no pueden obtener el valor total de los equipos si los equipos no pueden preparar archivos, interpretar datos o gestionar el aseguramiento de la calidad. La tasa de matriculación en educación vocacional y técnica de Brasil era del 11%, en comparación con el 33% de Chile, según los informes relacionados con la CNI proporcionados. Los programas de investigación aplicada respaldados por EMBRAPII y FINEP pueden ayudar a conectar la formación con las necesidades industriales. El tiempo necesario para producir especialistas con experiencia comercial significa que la restricción probablemente seguirá siendo relevante durante el mediano plazo. Esta brecha otorga una ventaja a los proveedores de servicios establecidos porque pueden distribuir la escasa experiencia entre varios clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Hardware Proporciona la Base Instalada, Mientras que el Software Mejora el Valor del Flujo de Trabajo
El hardware representó el 52,74% de la participación del mercado de tecnología 3D/4D en América del Sur en 2025. La categoría incluyó impresoras industriales, escáneres de metrología, plataformas de visualización y sistemas de entretenimiento con capacidad de movimiento. Su liderazgo reflejó la necesidad de instalar equipos físicos antes de que los usuarios puedan construir flujos de trabajo digitales más profundos. Los clústeres automotrices e industriales en Brasil siguieron siendo fuentes importantes de demanda para estos sistemas. La minería, el mantenimiento aeroespacial, los hospitales y los establecimientos de entretenimiento también requirieron hardware especializado. El tamaño del mercado de tecnología 3D/4D en América del Sur para hardware se benefició de los despliegues en etapas tempranas, en los que los compradores primero necesitaban activos productivos. Las compras de hardware a menudo crean demanda posterior de instalación, capacitación, mantenimiento y materiales. Los sistemas importados pueden generar exposición a costos, especialmente cuando los componentes de repuesto y los insumos tienen precios en monedas extranjeras. Los distribuidores locales, por tanto, desempeñan un papel importante en el soporte técnico y el servicio posventa. Los proveedores de equipos deben demostrar que los sistemas pueden operar de manera confiable en el entorno de producción existente del cliente.
Se proyecta que el software se expanda a una CAGR del 23,91% hasta 2031, la tasa más rápida entre las categorías de componentes. El segmento incluye herramientas de simulación, preparación de construcción, gestión de impresión y flujos de trabajo basados en la nube. Estos productos ayudan a las organizaciones a ir más allá de las máquinas aisladas y los archivos de diseño fragmentados. Los centros de servicios pueden utilizarlos para coordinar trabajos entre equipos, clientes y materiales. Los fabricantes de equipos originales pueden usar el software para aumentar el valor de su base instalada. La versión Magics 2025 de Materialize integró geometrías implícitas de nTop, reduciendo el tiempo de preparación de construcción reportado de días a segundos. El ejemplo mostró que las ganancias en el flujo de trabajo pueden lograrse sin una nueva compra de hardware. La adopción de software también introduce requisitos de seguridad de datos y privacidad cuando los escaneos de pacientes o los archivos de ingeniería propietarios se transmiten a través de plataformas conectadas. ISO/IEC 27001 y la Lei Geral de Proteção de Dados de Brasil son consideraciones relevantes para los usuarios que gestionan estos archivos. Los servicios siguieron siendo la categoría de componentes más pequeña, pero los contratos gestionados pueden ayudar a los clientes a acceder a capacidades sin poseer directamente cada activo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología: Los Sistemas 3D Establecidos Lideran, Mientras que los Sistemas 4D Amplían las Opciones de Materiales y Experiencias
La tecnología 3D representó el 79,31% del tamaño del mercado de tecnología 3D 4D en América del Sur en 2025. La categoría tenía una amplia base instalada en impresión, escaneo, mapeo LiDAR, modelado espacial y visualización. Su posición reflejó años de uso en prototipado, inspección, mapeo y desarrollo de productos. Los usuarios industriales podían seleccionar tecnologías según el material, la precisión, el volumen y los requisitos de posprocesamiento. Las instituciones médicas también utilizan flujos de trabajo 3D para modelos anatómicos y aplicaciones de planificación. Los operadores mineros dependían del mapeo 3D para apoyar la planificación y el trabajo ambiental. R-evolution de Hexagon realizó misiones de imágenes aéreas y LiDAR para el sitio de recuperación de Mina de Águas Claras de Vale durante abril de 2026. La iniciativa mapeó una mina cerrada de 20 km² a una resolución de 10 cm para trabajos de recuperación ambiental. Esta variedad de aplicaciones establecidas explica por qué la tecnología 3D mantuvo una base de ingresos sustancial. La adopción continua depende de la integración de datos de imágenes, diseño, materiales y operaciones en flujos de trabajo utilizables.
Se proyecta que la tecnología 4D avance a una CAGR del 23,69% hasta 2031. Incluye materiales sensibles a estímulos, compuestos con memoria de forma y sistemas de entretenimiento multisensorial. El segmento es más pequeño porque muchos usos se encuentran en etapas más tempranas de desarrollo técnico y comercial. Su potencial proviene de materiales que responden a la temperatura, la humedad u otras condiciones después de la fabricación. FAPESP apoyó investigaciones sobre metamateriales inteligentes que combinan la impresión 4D con funcionalidad programable en universidades brasileñas.[2]Fundação de Amparo à Pesquisa do Estado de São Paulo, "Metamateriales Inteligentes a través de la Impresión 4D: Un Camino hacia la Funcionalidad Programable," Beca de Investigación FAPESP 24/19298-4, bv.fapesp.br. Este trabajo es relevante para aplicaciones expuestas a alta humedad y estrés térmico en partes de América del Sur. La tecnología 4D también incluye formatos de cine que combinan contenido con efectos físicos sincronizados. Las organizaciones con capacidades más sólidas de simulación y gemelos digitales pueden estar mejor posicionadas para evaluar los flujos de trabajo de materiales reactivos. Estas relaciones hacen que el conocimiento del software y los materiales sea importante para la adopción comercial. Los proveedores deberán demostrar durabilidad, repetibilidad y valor práctico antes de que los sistemas 4D vayan más allá de los proyectos especializados.
Por Aplicación: El Diseño y el Prototipado Mantienen su Escala, Mientras que los Gemelos Digitales Ganan Uso Operativo
El diseño, la ingeniería y el prototipado representaron el 31,13% de los ingresos por aplicación en 2025. El segmento mantuvo la mayor participación del mercado de tecnología 3D 4D en América del Sur porque atendió necesidades establecidas en el desarrollo de productos y las herramientas industriales. Los equipos de diseño automotriz utilizan prototipos para revisar la forma, el ajuste y las opciones de fabricación. Las organizaciones de mantenimiento aeroespacial utilizan modelos y componentes para apoyar los procesos de reparación e ingeniería. Los usuarios industriales valoran los ciclos de retroalimentación más cortos cuando los diseños pueden probarse antes de la producción completa. Esta aplicación también funciona con una amplia gama de impresoras, escáneres y tecnologías de visualización. Su base de usuarios existente proporciona a los distribuidores y centros de servicios un camino práctico hacia clientes recurrentes. El escaneo, la inspección y la metrología crearon demanda relacionada en entornos mineros e industriales. Drummond Ltd. recibió el primer Certificado de Operación de Sistemas Aéreos no Tripulados del sector minero de Colombia en marzo de 2026. La aprobación habilitó operaciones certificadas de drones para ingeniería, planificación y monitoreo ambiental bajo RAC100. Las imágenes médicas, la navegación y la robótica, la simulación y la capacitación, y otros usos añadieron demanda de grupos de clientes especializados.
Se proyecta que los gemelos digitales y la visualización de infraestructura registren una CAGR del 24,68% hasta 2031. La aplicación combina la visualización 3D con información operativa de activos, sensores y sistemas conectados. Es relevante para puertos, instalaciones de petróleo y gas, servicios públicos, activos logísticos y proyectos de infraestructura. Petrobras, operadores portuarios y organizaciones de infraestructura hídrica han participado en proyectos que utilizan este enfoque en Brasil. El Puerto de Santos y PTI formalizaron un acuerdo de gemelo digital a cinco años en febrero de 2025, con inversiones conjuntas que totalizaron casi 60 millones de BRL (10,5 millones de USD). El acuerdo se centró en el monitoreo 3D en tiempo real del tráfico de embarcaciones y la carga. Brasil publicó la norma ABNT NBR ISO/IEC 30173 en febrero de 2026 para establecer terminología común y requisitos de interoperabilidad para los gemelos digitales. Los estándares públicos pueden ayudar a los equipos de adquisiciones a comparar sistemas y aclarar las expectativas básicas de implementación. La aplicación sigue dependiendo de datos confiables, sistemas compatibles, ciberseguridad y personal que pueda convertir la información en decisiones operativas. La navegación y la robótica siguen siendo menos maduras, pero están ganando relevancia en entornos logísticos y portuarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: La Manufactura Industrial Mantiene la Mayor Base, Mientras que la Salud Añade una Demanda más Rápida
La manufactura industrial mantuvo el 28,93% de los ingresos en 2025. El tamaño del mercado de tecnología 3D 4D en América del Sur para este grupo de usuarios finales fue respaldado por herramientas rápidas, producción de plantillas, prototipado de geometría compleja, escaneo y visualización de activos. La cadena de suministro automotriz de Brasil fue una fuente central de demanda porque incluía proveedores de Nivel 1 y Nivel 2. La minería, el petróleo y el gas, y la construcción también aplicaron estas tecnologías a los desafíos operativos y de ingeniería. Los usuarios industriales a menudo tienen requisitos claros de rendimiento de piezas, trazabilidad, tiempo de actividad y control de costos. Estos requisitos pueden favorecer a los proveedores experimentados que ofrecen soporte de procesos local. Argentina amplió la manufactura aditiva relacionada con la construcción al desplegar una impresora de concreto COBOD BOD2 con Techint Ingeniería y Construcción en diciembre de 2025. La instalación demostró que la adopción industrial podría extenderse más allá de las aplicaciones automotrices y de mecanizado tradicional. La actividad aeroespacial y de defensa siguió centrada en el ecosistema de Embraer en Brasil. La minería, la energía y los servicios públicos presentaron oportunidades distintas para sistemas de escaneo, mapeo y gemelos digitales.
Se proyecta que la salud y la medicina se expandan a una CAGR del 24,62% hasta 2031. La demanda está respaldada por modelos anatómicos, planificación quirúrgica, dispositivos específicos para el paciente y flujos de trabajo de imágenes. Los hospitales utilizan estas herramientas para apoyar la planificación de procedimientos que requieren un conocimiento detallado de la anatomía individual. Los desarrolladores biomédicos ven el potencial de reemplazar algunos dispositivos importados con alternativas producidas localmente. La autorización regulatoria y los procesos de calidad documentados son fundamentales para esta categoría. Los proveedores deben manejar los datos de imágenes de manera responsable y mantener la confianza en la idoneidad de los materiales. La oferta clínica de Fleury en 2025 ilustró cómo un grupo de servicios de salud podría proporcionar servicios de biomodelado y planificación quirúrgica de manera rutinaria. La electrónica de consumo también impulsó la demanda a través de auriculares de realidad mixta y pantallas de computación espacial. El grupo de minería, energía y servicios públicos utilizó sistemas relacionados para el monitoreo de tuberías, la gestión de subestaciones y la recuperación ambiental. Cada categoría de usuario final requirió diferentes capacidades de adquisición, cumplimiento y soporte técnico.
Análisis Geográfico
Brasil representó el 59,38% del valor regional en 2025, lo que le otorgó la participación líder en el mercado de tecnología 3D/4D en América del Sur. Su posición se basó en la mayor base industrial de la región y una red de manufactura aditiva comparativamente madura. ABRAMAPRI3D mapeó más de 249 empresas e instituciones en Brasil durante 2026. BNDES, FINEP y EMBRAPII apoyaron actividades de tecnología aplicada e investigación que podrían conectar el trabajo académico con el despliegue industrial. Brasil también registró demanda de los sectores automotriz, aeroespacial, de petróleo y gas, minería, salud e infraestructura portuaria. La publicación de la norma ABNT NBR ISO/IEC 30173 durante febrero de 2026 proporcionó un marco formal para la terminología e interoperabilidad de los gemelos digitales. La inauguración de LABi3D de Petrobras en febrero de 2025 mostró el interés continuo en las capacidades aditivas internas dentro del sector energético. La gran base instalada de Brasil dio a los proveedores globales una razón para trabajar a través de distribuidores, al tiempo que brindó a los proveedores locales oportunidades en servicios e ingeniería de aplicaciones.
Se proyecta que Colombia registre una CAGR del 24,09% hasta 2031, la tasa geográfica más rápida en el mercado de tecnología 3D 4D en América del Sur. La salud, la construcción y la minería respaldan esta posición. Los hospitales y las universidades han desarrollado laboratorios de impresión 3D para prótesis y modelos quirúrgicos. Cementos Argos y COBOD entregaron 2 unidades de vivienda social impresas en 3D en La Unión, Antioquia, durante 2025. Las viviendas de 63 m² tenían paredes impresas in situ en 14 horas a lo largo de 3 días. La certificación de Drummond en marzo de 2026 añadió un caso de uso basado en el cumplimiento normativo para el escaneo 3D habilitado por drones en minería. La Agencia Nacional de Minería inició un proceso de licitación de Áreas Estratégicas Mineras en diciembre de 2025 para 14 áreas de cobre, oro y polimetálicas.[3]Administración de Comercio Internacional, "Oportunidades Mineras de Minerales Críticos en Colombia," Departamento de Comercio de los Estados Unidos, trade.gov. Estos proyectos respaldan la demanda de mapeo de grado topográfico y modelado geoespacial a medida que se desarrolla la nueva actividad de recursos.
Argentina y el resto de América del Sur representaron oportunidades en etapas más tempranas con señales localizadas de adopción. Argentina desplegó una impresora de concreto de gran formato COBOD BOD2 en Buenos Aires durante 2025 a través de Grondplek y Techint Ingeniería y Construcción. El equipo estaba orientado a la ingeniería civil, el mobiliario urbano y la construcción residencial. La Universidad Nacional de La Plata estaba desarrollando una impresora de concreto 3D destinada a construir una estructura de 60 m² en 50 horas. Argentina también tenía actividad de investigación en bioimpresión y aplicaciones de biomateriales a través de instituciones como CONICET. Multicines de Ecuador operaba 12 auditorios 4D E-Motion en abril de 2026. La región en general seguía dependiendo de proyectos piloto en construcción y salud. Estos pilotos pueden generar familiaridad y capacidad local, pero su progresión depende del financiamiento, el soporte técnico y el desarrollo de la fuerza laboral.
Panorama Competitivo
El mercado de tecnología 3D/4D en América del Sur estaba moderadamente fragmentado, con fabricantes de equipos originales globales y proveedores domésticos especializados atendiendo diferentes necesidades. Las empresas globales, incluidas 3D Systems, Stratasys, Materialize, EOS GmbH y Formlabs, dependían sustancialmente de distribuidores y revendedores autorizados en Brasil y Colombia. Esta vía proporcionaba cobertura de mercado sin requerir que cada proveedor construyera una operación local directa. Formlabs lanzó el Fuse X1 a 85.000 USD en junio de 2026 para usuarios industriales que buscaban un punto de entrada por debajo del de los sistemas de sinterización selectiva por láser de mayor precio. Los proveedores domésticos como 3DCRIAR y P3DMed compitieron a través de la experiencia en aplicaciones, el soporte técnico y relaciones más cercanas con los clientes. El panorama competitivo variaba según el caso de uso, ya que la planificación médica requería capacidades diferentes a las de la impresión de metales industriales o la visualización de infraestructura. El soporte en el idioma local y la familiaridad con los requisitos brasileños y colombianos podían ayudar a los proveedores de servicios a proteger el trabajo recurrente. Los proveedores también necesitaban capacidad de distribución para instalación, mantenimiento, insumos y capacitación de clientes.
Stratasys anunció un acuerdo definitivo en mayo de 2026 para adquirir Markforged de Nano Dimension por 42,5 millones de USD en efectivo. Se esperaba que la transacción planificada añadiera tecnología de fibra de carbono continua, extrusión de metales y la plataforma de software Digital Forge a su cartera. También demostró el valor que los proveedores otorgaban al hardware conectado, los materiales y el software de flujo de trabajo. Renishaw y Materialize lanzaron el NxG Build Processor en noviembre de 2025 para vincular directamente la preparación de construcción de Magics con los sistemas de metales RenAM. La integración redujo el manejo manual de archivos de trabajo y apoyó la verificación de calidad de las trayectorias láser. 3D Systems presentó el SLA 825 Dual y nuevos materiales en Formnext 2025 para fundición a la cera perdida, aplicaciones automotrices, aeroespaciales y de centros de servicios. Estos movimientos muestran cómo las carteras de productos combinan cada vez más equipos, opciones de materiales y software de producción. También aumentan la importancia de los flujos de trabajo interoperables para los compradores que operan más de 1 sistema.
Las oportunidades de mercado siguieron siendo más sólidas donde las condiciones locales requerían adaptación y soporte de servicio cercano. La región tenía investigación y fabricación de materiales locales limitadas adaptadas a las condiciones costeras de alta humedad y los requisitos de construcción sísmica. Los actores domésticos podían responder a través de la ingeniería de aplicaciones, la orientación regulatoria y el soporte en portugués o español. Las aplicaciones médicas requerían atención a ISO 13485 y otros procesos de calidad documentados. La producción aeroespacial requería que los proveedores cumplieran con exigentes requisitos de producción, incluida la norma EN 9100, cuando fuera aplicable. Los proveedores globales mantuvieron ventajas en base instalada, recursos de capital, carteras de materiales y experiencia en certificación internacional. Los proveedores domésticos aún podían ganar trabajo especializado cuando la proximidad al cliente y el conocimiento del flujo de trabajo eran más importantes. La competencia, por tanto, se centró en la capacidad de hacer que una tecnología sea utilizable en el entorno específico de un cliente en lugar de en el suministro de máquinas únicamente.
Líderes de la Industria de Tecnología 3D 4D en América del Sur
Maxon Computer GmbH
Side Effects Software Inc.
The Foundry Visionmongers Limited
Chaos Software EOOD
Reallusion Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Carbon, Inc. lanzó DB 4000, una resina de base para dentaduras de alto impacto para dentaduras digitales en sus impresoras de la serie M. El material recibió la autorización de la FDA y cumple con la norma ISO 20795-1, posicionando a Carbon para una mayor penetración en el creciente mercado de laboratorios dentales de América del Sur.
- Junio de 2026: Formlabs lanzó oficialmente el Fuse X1, una impresora 3D SLS industrial de gran formato con un precio de 85.000 USD. El sistema fue presentado en RAPID + TCT 2026 en Boston y está disponible en Brasil a través de 3DCRIAR, con entrega prevista para noviembre de 2026, diseñado para competir con los sistemas SLS existentes con precios superiores a 100.000 USD.
- Mayo de 2026: Stratasys Ltd. celebró un acuerdo definitivo para adquirir Markforged, Inc. de Nano Dimension por 42,5 millones de USD en efectivo. La transacción, cuyo cierre se espera en la segunda mitad de 2026, añade tecnología FFF de fibra de carbono continua, la plataforma de software de The Digital Forge y la red de distribución de Markforged a la cartera de Stratasys.
- Abril de 2026: La subsidiaria R-evolution de Hexagon lanzó misiones de mapeo 3D aéreo con imágenes aéreas híbridas y LiDAR para el sitio de Mina de Águas Claras de Vale cerca de Belo Horizonte, Brasil. La iniciativa Green Cubes Digital Reality mapeó la totalidad de la mina cerrada de 20 km² a una resolución de 10 cm para apoyar la recuperación ambiental.


Alcance del Informe del Mercado de Tecnología 3D 4D en América del Sur
El Mercado de Tecnología 3D/4D en América del Sur abarca los ingresos generados por la venta, el despliegue, la integración, la concesión de licencias y la provisión de tecnologías, sistemas, software y servicios relacionados tridimensionales (3D) y cuatridimensionales (4D) en toda América del Sur. El mercado incluye tecnologías que permiten la creación, captura, procesamiento, visualización, manipulación, análisis e interacción con datos tridimensionales, así como soluciones 4D que incorporan la dimensión temporal o cambios dinámicos en entornos, modelos, objetos o visualizaciones tridimensionales.
El Informe del Mercado de Tecnología 3D/4D en América del Sur está Segmentado por Componente (Hardware, Software y Servicios), Tecnología (Tecnología 3D y Tecnología 4D), Aplicación (Diseño, Ingeniería y Prototipado, Escaneo, Inspección y Metrología, Imágenes Médicas y Planificación Quirúrgica, Gemelos Digitales y Visualización de Infraestructura, Navegación y Robótica, Simulación y Capacitación, y Otras Aplicaciones), Industria de Usuario Final (Salud y Medicina, Automotriz y Transporte, Aeroespacial y Defensa, Manufactura Industrial, Electrónica de Consumo, Minería, Energía y Servicios Públicos, y Otras Industrias de Usuario Final) y Geografía (Brasil, Argentina, Colombia y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware |
| Software |
| Servicios |
| Tecnología 3D |
| Tecnología 4D |
| Diseño, Ingeniería y Prototipado |
| Escaneo, Inspección y Metrología |
| Imágenes Médicas y Planificación Quirúrgica |
| Gemelos Digitales y Visualización de Infraestructura |
| Navegación y Robótica |
| Simulación y Capacitación |
| Otras Aplicaciones |
| Salud y Medicina |
| Automotriz y Transporte |
| Aeroespacial y Defensa |
| Manufactura Industrial |
| Electrónica de Consumo |
| Minería, Energía y Servicios Públicos |
| Otras Industrias de Usuario Final |
| Brasil |
| Argentina |
| Colombia |
| Resto de América del Sur |
| Por Componente | Hardware |
| Software | |
| Servicios | |
| Por Tecnología | Tecnología 3D |
| Tecnología 4D | |
| Por Aplicación | Diseño, Ingeniería y Prototipado |
| Escaneo, Inspección y Metrología | |
| Imágenes Médicas y Planificación Quirúrgica | |
| Gemelos Digitales y Visualización de Infraestructura | |
| Navegación y Robótica | |
| Simulación y Capacitación | |
| Otras Aplicaciones | |
| Por Industria de Usuario Final | Salud y Medicina |
| Automotriz y Transporte | |
| Aeroespacial y Defensa | |
| Manufactura Industrial | |
| Electrónica de Consumo | |
| Minería, Energía y Servicios Públicos | |
| Otras Industrias de Usuario Final | |
| Por Geografía | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tecnología 3D 4D en América del Sur?
El tamaño del mercado de tecnología 3D 4D en América del Sur se estima en 13,56 mil millones de USD en 2026 y se prevé que alcance los 38,61 mil millones de USD en 2031, a una CAGR del 23,31%.
¿Qué categoría de componentes generó más ingresos en América del Sur en 2025?
El hardware lideró los ingresos con una participación del 52,74% en 2025, respaldado por impresoras industriales, escáneres, plataformas de visualización y sistemas inmersivos.
¿Qué categoría de tecnología 3D y 4D se prevé que se expanda más rápidamente?
Se proyecta que la tecnología 4D avance a una CAGR del 23,69% hasta 2031, respaldada por materiales reactivos y sistemas multisensoriales.
¿Qué aplicaciones ofrecen las oportunidades comerciales más sólidas hasta 2031?
Se proyecta que los gemelos digitales y la visualización de infraestructura registren una CAGR del 24,68%, mientras que el diseño, la ingeniería y el prototipado lideraron las aplicaciones con el 31,13% de los ingresos en 2025.
¿Por qué la salud es una oportunidad prioritaria para los proveedores?
Se proyecta que la salud y la medicina se expandan a una CAGR del 24,62% hasta 2031, a medida que los proveedores utilizan biomodelos, herramientas de planificación quirúrgica y dispositivos específicos para el paciente.
¿Qué país de América del Sur ofrece la oportunidad de expansión más rápida?
Se proyecta que Colombia registre una CAGR del 24,09% hasta 2031, respaldada por laboratorios de salud, proyectos de construcción 3D y mapeo relacionado con la minería.
Última actualización de la página el:



