
Marktgröße und Marktanteile der 3D-/4D-Technologie in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 10.79 Milliarden US-Dollar |
| Marktgröße (2026) | 13.56 Milliarden US-Dollar |
| Marktgröße (2031) | 38.61 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 23.31 % |
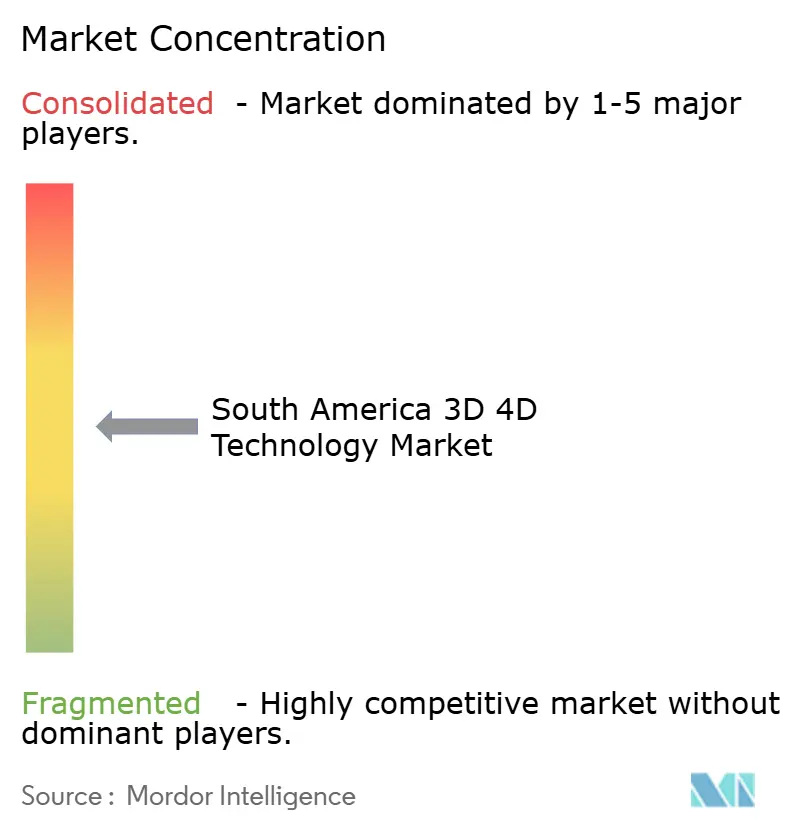
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse der 3D-/4D-Technologie in Südamerika von Mordor Intelligence
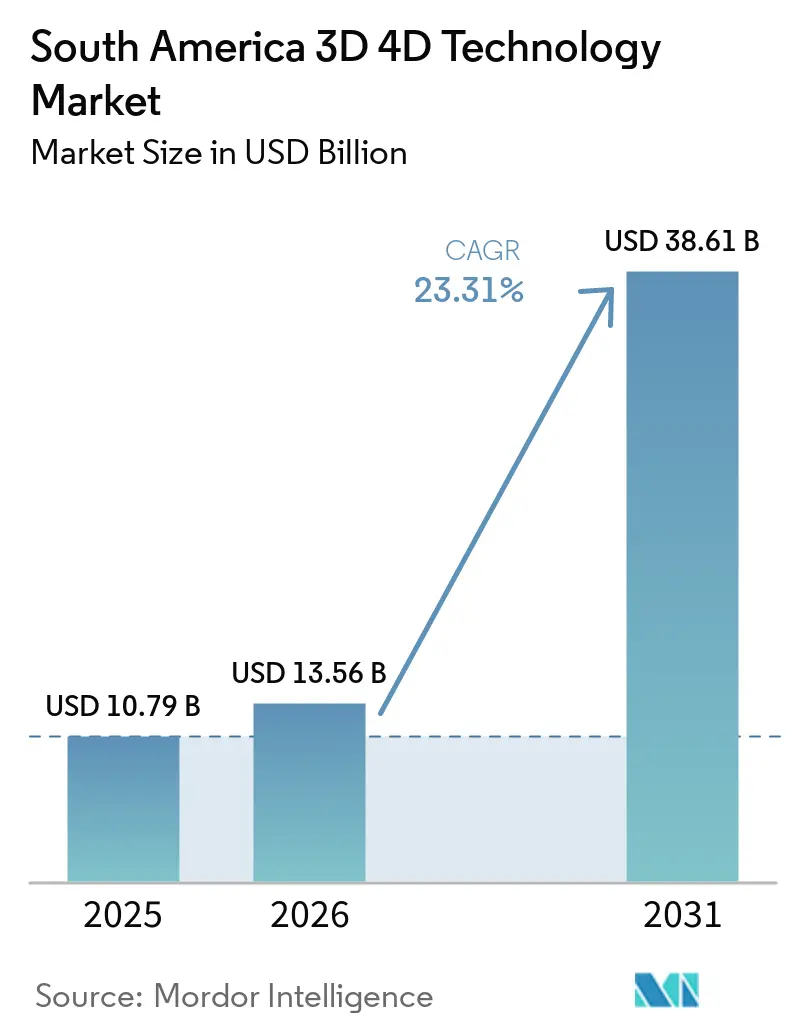
Die Marktgröße für 3D-/4D-Technologie in Südamerika wurde im Jahr 2025 auf 10,79 Milliarden USD geschätzt und soll von 13,56 Milliarden USD im Jahr 2026 auf 38,61 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 23,31 % während des Prognosezeitraums 2026–2031. Brasilien blieb das regionale Nachfragezentrum, da es die größte Industriebasis mit einem weiter entwickelten Ökosystem für additive Fertigung und aktiven angewandten Technologieprogrammen verband. Gesundheitswesen, industrielle Produktion und Infrastrukturmanagement schufen unterschiedliche Nachfragepfade und verringerten die Abhängigkeit von einem einzigen Anwendungsfall. Anbieter kombinierten zunehmend Geräte, Software, technischen Support und regulatorisches Wissen, anstatt eigenständige Maschinen zu verkaufen. Dieser Ansatz eignete sich für Käufer, die praktische Implementierungsunterstützung benötigten, und half lokalen Dienstleistern, mit globalen Originalgeräteherstellern zu konkurrieren. Hohe Gerätekosten, importierte Verbrauchsmaterialien und ein begrenzter Pool an Fachkräften verzögerten weiterhin eine breitere Einführung bei kleineren Organisationen.
Wichtigste Erkenntnisse des Berichts
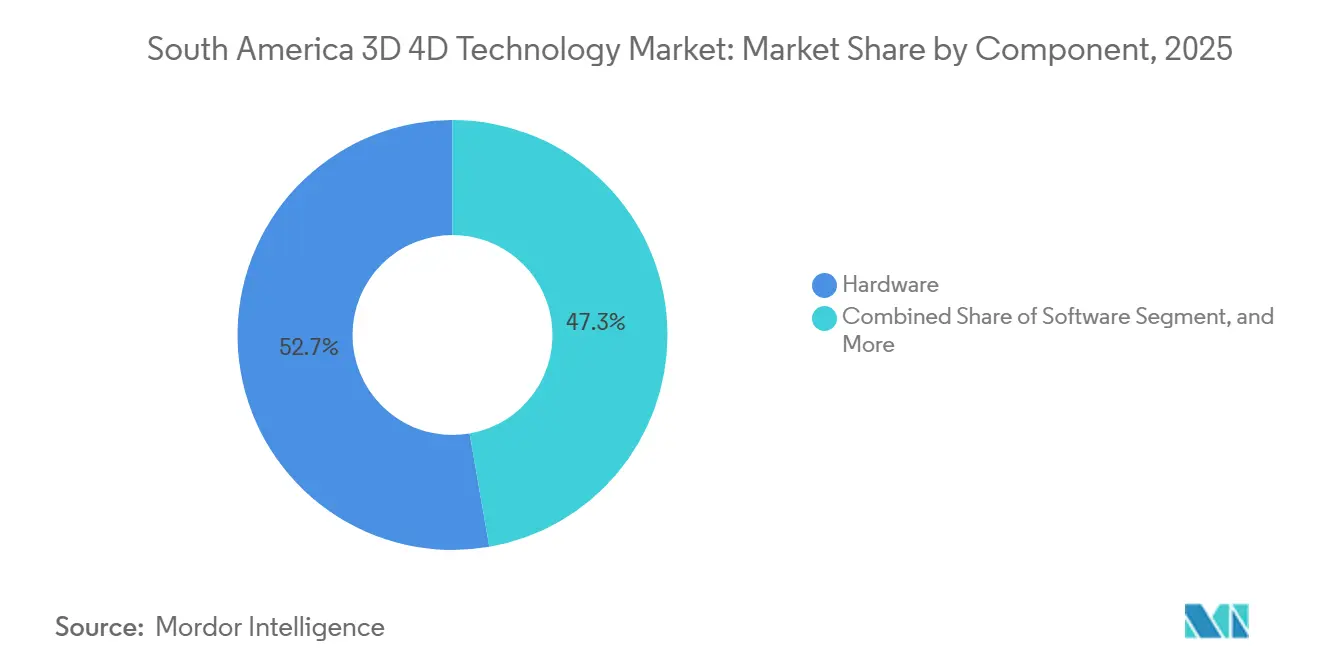
- Nach Komponente entfiel im Jahr 2025 ein Marktanteil von 52,74 % auf Hardware im Markt für 3D-/4D-Technologie in Südamerika, während Software bis 2031 voraussichtlich mit einer CAGR von 23,91 % wachsen wird.
- Nach Technologie entfiel im Jahr 2025 ein Anteil von 79,31 % an der Marktgröße der 3D-/4D-Technologie in Südamerika auf die 3D-Technologie, während die 4D-Technologie bis 2031 voraussichtlich mit einer CAGR von 23,69 % wachsen wird.
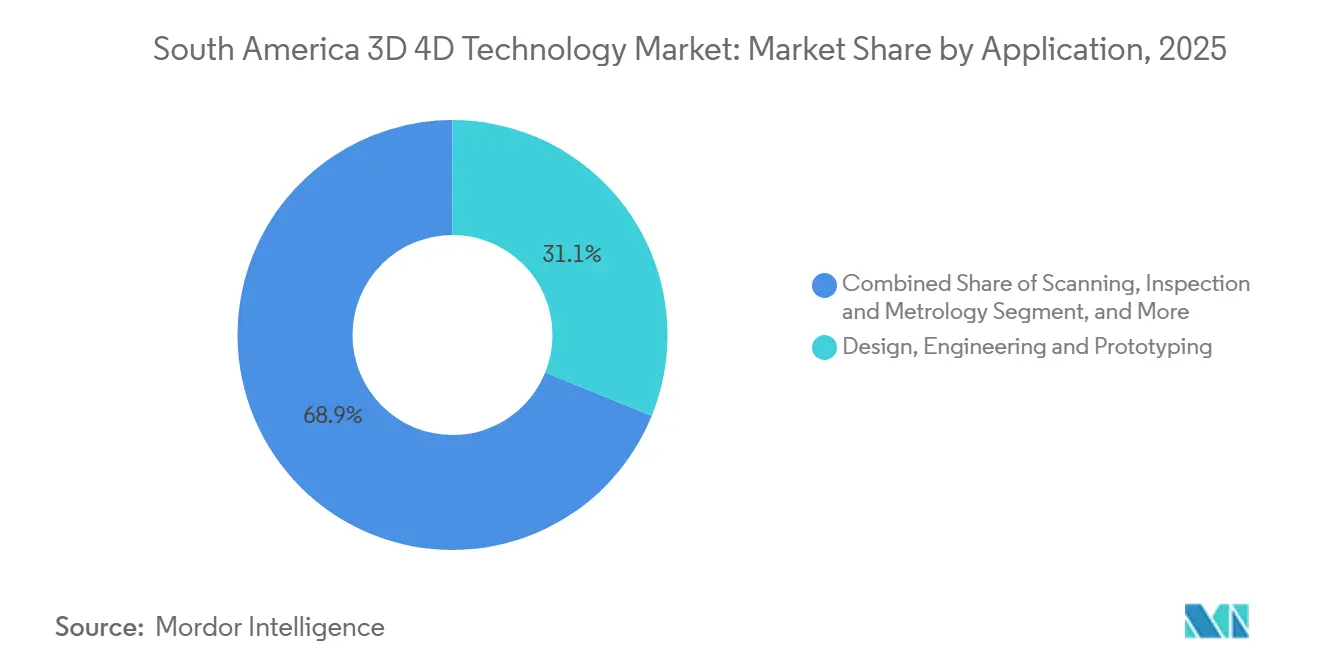
- Anwendung, Design, Engineering und Prototyping machten im Jahr 2025 31,13 % des Umsatzes aus, während digitale Zwillinge und Infrastrukturvisualisierung bis 2031 voraussichtlich mit einer CAGR von 24,68 % wachsen werden.
- Nach Endverbraucherbranche hielt die industrielle Fertigung im Jahr 2025 einen Umsatzanteil von 28,93 %, während Gesundheitswesen und Medizin im Markt für 3D-/4D-Technologie in Südamerika bis 2031 voraussichtlich mit einer CAGR von 24,62 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 59,38 % am regionalen Wert auf Brasilien, während für Kolumbien bis 2031 eine CAGR von 24,09 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für 3D-/4D-Technologie in Südamerika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lokalisierte Nachfrage nach additiver Fertigung | +6.2% | Brasilien, Argentinien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Medizinische 3D-Bildgebung und patientenspezifische Geräte | +4.8% | Brasilien, Kolumbien, Argentinien | Mittelfristig (2–4 Jahre) |
| 3D-Visualisierung in der Automobil-, Luft- und Raumfahrt- sowie Industriedesignbranche | +4.1% | Brasilien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Immersive Unterhaltung, Gaming und 4D-Kino | +2.9% | Brasilien, Kolumbien, Rest Südamerikas | Kurzfristig (≤ 2 Jahre) |
| Digitale Zwillinge für Infrastruktur- und Asset-Management | +2.1% | Brasilien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Materialien für feuchte und thermisch belastete Bedingungen | +1.0% | Brasilien, Rest Südamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach lokalisierter additiver Fertigung
Brasiliens Bemühungen, die Abhängigkeit von importierten Industriekomponenten zu verringern, stützen die Nachfrage im gesamten Markt für 3D-/4D-Technologie in Südamerika. Die US International Trade Administration identifizierte die additive Fertigung als Brasiliens am schnellsten wachsendes Segment der fortgeschrittenen Fertigung. Sie beschrieb auch ein nationales Ökosystem, das Geräte, Materialien, Software und Dienstleister umfasst. ABRAMAPRI3D kartierte im Jahr 2026 in seiner fünften Karte der additiven Fertigung mehr als 249 brasilianische Unternehmen und Institutionen.[1]International Trade Administration, "Brasilien – Fortgeschrittene Fertigung", US-Handelsministerium, trade.gov. Diese Breite gibt industriellen Nutzern mehr Möglichkeiten für lokalen technischen Support und Serviceerbringung. Petrobras eröffnete LABi3D in seiner CENPES-Einrichtung in Rio de Janeiro im Februar 2025 durch eine Partnerschaft mit 3DCRIAR, Formlabs und Siemens. Das Labor demonstrierte, wie ein Energieproduzent vom ausgelagerten Prototyping zu internen additiven Kapazitäten übergehen kann. Die lokale Bereitstellung erleichtert es auch, Designs anzupassen, Vorlaufzeiten für Ersatzteile zu verkürzen und Bedienwissen rund um spezifische Produktionsanlagen aufzubauen. Die Branche der 3D-/4D-Technologie in Südamerika profitiert daher, wenn Hersteller die Druckkapazität als Teil eines breiteren inländischen Produktionssystems und nicht als begrenztes Engineering-Werkzeug betrachten.
Ausweitung der medizinischen 3D-Bildgebung und patientenspezifischer Geräte
Patientenspezifische Modelle, Implantate und chirurgische Planungssysteme schaffen einen praktischen Gesundheitspfad für den Markt für 3D-/4D-Technologie in Südamerika. Krankenhäuser können anatomische Modelle nutzen, um präoperative Diskussionen und die Vorbereitung von Eingriffen zu unterstützen. Brasilianische Anbieter, darunter P3DMed und 3D Surgery, haben sich auf Biomodelle und chirurgische Führungen für klinische Anwender konzentriert. PolimiHealth hat auch Arbeiten an 3D-gedruckten Transplantaten, Prothesen und medizinischen Komponenten aus biokompatiblen Polymeren beschrieben. Die klinische Einführung hängt von der Materialleistung, validierten Arbeitsabläufen und der Aufsicht über Medizinprodukte ab. Dies begünstigt Anbieter, die Engineering-Support mit lokaler regulatorischer Navigation kombinieren können. Fleury Medicina e Saúde bot im Jahr 2025 in Brasilien 3D-Biomodell- und chirurgische Planungsdienstleistungen als standardisierten klinischen Service an. Dieses Modell zeigt eine Verlagerung von isolierten Demonstrationen hin zu einer routinemäßigeren klinischen Verfügbarkeit. Eine breitere Nutzung kann die Abhängigkeit von importierten Geräten verringern, erhöht aber auch die Bedeutung von Qualitätskontrollen und der sicheren Behandlung von Patientendaten.
Einführung der 3D-Visualisierung in der Automobil-, Luft- und Raumfahrt- sowie Industriedesignbranche
Automobilzulieferer, Luft- und Raumfahrtwartungseinrichtungen und industrielle Werkzeughersteller nutzen die 3D-Visualisierung, um Designs zu testen, bevor sie mit der Produktion beginnen. Dieser Anwendungsfall unterstützt den Markt für 3D-/4D-Technologie in Südamerika, indem er physische Prototypen, digitale Modelle und Inspektionssysteme in denselben Arbeitsablauf integriert. Die US International Trade Administration berichtete, dass die brasilianische metallische additive Fertigung zwischen 2023 und 2027 voraussichtlich dreimal so groß werden würde. Die Einführung konzentriert sich weiterhin auf Luft- und Raumfahrt, Öl und Gas sowie Gesundheitsforschung und -entwicklung. Unternehmen benötigen ausgebildete Ingenieure und vernetzte Prozesse, um aus Visualisierungsgeräten Nutzen zu ziehen. Software für Simulation und Design kann diese Einschränkung beheben, indem sie die manuelle Vorbereitung reduziert und verteilte Maschinen verbindet. Materialize erklärte, dass seine Magics-2025-Version nTop-Implizitgeometrien verwendete, um die Build-Vorbereitungszeit von Tagen auf Sekunden zu reduzieren. Anbieter, die die Luft- und Raumfahrt bedienen, müssen auch anspruchsvolle Produktions- und Rückverfolgbarkeitsanforderungen erfüllen. Diese Anforderungen machen Anwendungswissen und Workflow-Support wichtiger als Gerätespezifikationen allein.
Wachstum von immersiver Unterhaltung, Gaming und 4D-Kino
Immersive Unterhaltung fügt dem Markt für 3D-/4D-Technologie in Südamerika eine verbraucherorientierte Nachfragequelle hinzu. Das Format kombiniert visuelle Inhalte mit Bewegungssitzen und anderen synchronisierten physischen Effekten. Brasiliens erstes 9D-Kino wurde im Februar 2026 im Mooca Plaza Shopping in São Paulo eröffnet. Die Installation kombinierte Bewegungssitze, Wasser- und Windeffekte sowie Virtual-Reality-Projektion zu kurzen Erlebnissen. Diese Veranstaltungsorte bieten einen sichtbaren Anwendungsfall für multisensorische Systeme jenseits industrieller und medizinischer Anwendungen. Ecuadors Multicines betrieb bis April 2026 12 4D-E-Motion-Säle, nachdem im Jahr 2025 6 Leinwände hinzugefügt worden waren. Diese Expansion zeigt, dass das Format über die größte Volkswirtschaft der Region hinaus ausgedehnt werden kann. Unterhaltungsbetreiber benötigen weiterhin einen stetigen Besucherverkehr und eine zuverlässige Wartung, um Investitionsrenditen zu unterstützen. Die Kategorie kann auch das öffentliche Bewusstsein für räumliche und immersive Technologien schärfen, auch wenn sich ihr Betriebsmodell von dem von Unternehmenstechnologieeinsätzen unterscheidet.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für industrielle 3D- und 4D-Systeme | -4.2% | Global, konzentriert in Südamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für additive Fertigung und räumliches Computing | -2.8% | Brasilien, Kolumbien, Argentinien | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von importierten Spezialwerkstoffen und Ersatzkomponenten | -1.9% | Global, mit akuten Auswirkungen in Südamerika | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Risiken bei Design-Dateien, geistigem Eigentum und Datenschutz | -1.1% | Global, mit Auswirkungen in ganz Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für industrielle 3D- und 4D-Systeme
Investitionsausgaben bleiben eine wesentliche Einschränkung für industrielle Nutzer im Markt für 3D-/4D-Technologie in Südamerika. Importierte Geräte sind Wechselkursschwankungen, Zöllen, Steuern und Anforderungen an den Kauf in Fremdwährung ausgesetzt. Formlabs brachte im Juni 2026 das industrielle Selektivlasersintersystem Fuse X1 zu einem Preis von 85.000 USD auf den Markt. Der Preis wurde unterhalb des Preises industrieller Selektivlasersintersysteme festgesetzt, die mehr als 100.000 USD kosten. Selbst dieser niedrigere Einstiegspunkt kann für kleinere Hersteller mit begrenzten Kapitalbudgets schwierig sein. Käufer müssen auch Software-Abonnements, Wartungsvereinbarungen, Spezialwerkstoffe und ausgebildete Bediener berücksichtigen. Die Geräteentscheidung wird schwieriger, wenn der Organisation die Datenflüsse und Produktionsprozesse fehlen, die für einen konsistenten Maschineneinsatz erforderlich sind. Serviceverträge und gemeinsame Produktionseinrichtungen können die anfängliche Belastung verringern, beseitigen jedoch nicht die Notwendigkeit einer vorhersehbaren Nachfrage. Der Kostendruck stärkt auch den Reiz von Software-Upgrades, die installierte Geräte verbessern, anstatt Ersatzsysteme zu erfordern.
Mangel an Fachkräften für fortgeschrittene additive Fertigung und räumliches Computing
Der Mangel an Fachkräften begrenzt die Geschwindigkeit, mit der Organisationen komplexe Systeme einsetzen können. Die Confederação Nacional da Indústria Brasiliens erklärte, dass 14 Millionen Industriearbeiter bis 2027 eine Erst- oder Auffrischungsschulung benötigen würden. Die Lücke umfasst Personen, die in der Lage sind, additive Fertigungsprozesse zu bedienen, zu warten, für sie zu entwerfen und zu validieren. Sie betrifft auch Scan-, Digital-Twin- und räumliche Computing-Aktivitäten, die eine Mischung aus Engineering- und digitalen Fähigkeiten erfordern. Organisationen können keinen vollen Nutzen aus Geräten ziehen, wenn Teams keine Dateien vorbereiten, Daten interpretieren oder die Qualitätssicherung verwalten können. Brasiliens Einschreibungsrate in der Berufs- und technischen Bildung betrug 11 %, verglichen mit 33 % in Chile, gemäß den bereitgestellten CNI-bezogenen Berichten. Angewandte Forschungsprogramme, die von EMBRAPII und FINEP unterstützt werden, können dazu beitragen, Ausbildung mit industriellen Bedürfnissen zu verbinden. Die Zeit, die benötigt wird, um kommerziell erfahrene Spezialisten auszubilden, bedeutet, dass die Einschränkung während des mittelfristigen Zeitraums wahrscheinlich wesentlich bleiben wird. Diese Lücke verschafft etablierten Dienstleistern einen Vorteil, da sie knappe Expertise auf mehrere Kunden verteilen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Hardware liefert die installierte Basis, während Software den Workflow-Wert verbessert
Hardware entfiel im Jahr 2025 auf 52,74 % des Marktanteils der 3D-/4D-Technologie in Südamerika. Die Kategorie umfasste Industriedrucker, Messtechnikscanner, Visualisierungsanlagen und bewegungsfähige Unterhaltungssysteme. Ihre Führungsposition spiegelte die Notwendigkeit wider, physische Geräte zu installieren, bevor Nutzer tiefere digitale Arbeitsabläufe aufbauen können. Automobil- und Industriecluster in Brasilien blieben wichtige Nachfragequellen für diese Systeme. Bergbau, Luft- und Raumfahrtwartung, Krankenhäuser und Unterhaltungsveranstaltungsorte benötigten ebenfalls spezialisierte Hardware. Die Marktgröße der 3D-/4D-Technologie in Südamerika für Hardware profitierte von Frühphaseneinsätzen, bei denen Käufer zunächst produktive Anlagen benötigten. Hardware-Käufe schaffen oft Folgenachfrage nach Installation, Schulung, Wartung und Materialien. Importierte Systeme können Kostenrisiken verursachen, insbesondere wenn Ersatzkomponenten und Verbrauchsmaterialien in Fremdwährungen bepreist sind. Lokale Distributoren spielen daher eine wichtige Rolle beim technischen Support und Kundendienst. Geräteanbieter müssen nachweisen, dass Systeme in der bestehenden Produktionsumgebung des Kunden zuverlässig betrieben werden können.
Software wird bis 2031 voraussichtlich mit einer CAGR von 23,91 % wachsen, der schnellsten Rate unter den Komponentenkategorien. Das Segment umfasst Simulation, Build-Vorbereitung, Druckverwaltung und cloudbasierte Workflow-Tools. Diese Produkte helfen Organisationen, über isolierte Maschinen und fragmentierte Design-Dateien hinauszugehen. Servicebüros können sie nutzen, um Aufträge über Geräte, Kunden und Materialien hinweg zu koordinieren. Originalgerätehersteller können Software nutzen, um den Wert ihrer installierten Basis zu steigern. Die Magics-2025-Version von Materialize integrierte nTop-Implizitgeometrien und reduzierte die gemeldete Build-Vorbereitungszeit von Tagen auf Sekunden. Das Beispiel zeigte, dass Workflow-Gewinne ohne einen neuen Hardware-Kauf erzielt werden können. Die Software-Einführung führt auch zu Datensicherheits- und Datenschutzanforderungen, wenn Patientenscans oder proprietäre Engineering-Dateien über vernetzte Plattformen übertragen werden. ISO/IEC 27001 und Brasiliens Lei Geral de Proteção de Dados sind relevante Überlegungen für Nutzer, die diese Dateien verwalten. Dienstleistungen blieben die kleinste Komponentenkategorie, aber verwaltete Verträge können Kunden helfen, Kapazitäten zu nutzen, ohne jeden Vermögenswert direkt besitzen zu müssen.


Nach Technologie: Etablierte 3D-Systeme führen, während 4D-Systeme Material- und Erlebnisoptionen erweitern
Die 3D-Technologie entfiel im Jahr 2025 auf 79,31 % der Marktgröße der 3D-/4D-Technologie in Südamerika. Die Kategorie verfügte über eine breite installierte Basis in den Bereichen Druck, Scannen, LiDAR-Kartierung, räumliche Modellierung und Visualisierung. Ihre Position spiegelte jahrelange Nutzung in Prototyping, Inspektion, Kartierung und Produktentwicklung wider. Industrielle Nutzer konnten Technologien nach Material, Genauigkeit, Volumen und Nachbearbeitungsanforderungen auswählen. Medizinische Einrichtungen nutzen auch 3D-Workflows für anatomische Modelle und Planungsanwendungen. Bergbaubetreiber verließen sich auf 3D-Kartierung zur Unterstützung von Planungs- und Umweltarbeiten. Hexagons R-evolution führte im April 2026 Luftbildaufnahmen und LiDAR-Missionen für Vales Mina de Águas Claras-Rekultivierungsstandort durch. Die Initiative kartierte eine 20 km² große geschlossene Mine mit 10 cm Auflösung für Umweltrekultivierungsarbeiten. Diese Bandbreite etablierter Anwendungen erklärt, warum die 3D-Technologie eine erhebliche Umsatzbasis behielt. Die weitere Einführung hängt von der Integration von Bildgebungs-, Design-, Material- und Betriebsdaten in nutzbare Arbeitsabläufe ab.
Die 4D-Technologie wird bis 2031 voraussichtlich mit einer CAGR von 23,69 % wachsen. Sie umfasst stimuliresponsive Materialien, Formgedächtnisverbundwerkstoffe und multisensorische Unterhaltungssysteme. Das Segment ist kleiner, da viele Anwendungen noch in früheren Phasen der technischen und kommerziellen Entwicklung sind. Sein Potenzial ergibt sich aus Materialien, die nach der Herstellung auf Temperatur, Feuchtigkeit oder andere Bedingungen reagieren. FAPESP unterstützte Forschungen zu intelligenten Metamaterialien, die 4D-Druck mit programmierbarer Funktionalität an brasilianischen Universitäten kombinieren.[2]Fundação de Amparo à Pesquisa do Estado de São Paulo, "Intelligente Metamaterialien durch 4D-Druck: Ein Weg zur programmierbaren Funktionalität", FAPESP-Forschungsstipendium 24/19298-4, bv.fapesp.br. Diese Arbeit ist relevant für Anwendungen, die in Teilen Südamerikas hoher Luftfeuchtigkeit und thermischer Belastung ausgesetzt sind. Die 4D-Technologie umfasst auch Kinoformate, die Inhalte mit synchronisierten physischen Effekten verbinden. Organisationen mit stärkeren Simulations- und Digital-Twin-Fähigkeiten sind möglicherweise besser positioniert, um responsive Materialworkflows zu bewerten. Diese Zusammenhänge machen Kenntnisse über Software und Materialien für die kommerzielle Einführung wichtig. Anbieter müssen Haltbarkeit, Wiederholbarkeit und praktischen Nutzen nachweisen, bevor 4D-Systeme über spezialisierte Projekte hinausgehen.
Nach Anwendung: Design und Prototyping behalten ihre Größe, während digitale Zwillinge operativen Einsatz gewinnen
Design, Engineering und Prototyping machten im Jahr 2025 31,13 % des Anwendungsumsatzes aus. Das Segment hielt den größten Anteil am Markt für 3D-/4D-Technologie in Südamerika, da es etablierte Bedürfnisse in der Produktentwicklung und im industriellen Werkzeugbau bediente. Automobildesignteams nutzen Prototypen, um Form, Passform und Fertigungsentscheidungen zu überprüfen. Luft- und Raumfahrtwartungsorganisationen nutzen Modelle und Komponenten zur Unterstützung von Reparatur- und Engineering-Prozessen. Industrielle Nutzer schätzen kürzere Feedback-Zyklen, wenn Designs vor der vollständigen Produktion getestet werden können. Diese Anwendung funktioniert auch mit einer breiten Palette von Druckern, Scannern und Visualisierungstechnologien. Ihre bestehende Nutzerbasis bietet Distributoren und Servicebüros einen praktischen Weg zu wiederkehrenden Kunden. Scannen, Inspektion und Metrologie schufen verwandte Nachfrage in Bergbau- und Industrieumgebungen. Drummond Ltd. erhielt im März 2026 Kolumbiens erstes Certificado de Operación de Sistemas Aéreos no Tripulados im Bergbausektor. Die Genehmigung ermöglichte zertifizierte Drohnenoperationen für Engineering, Planung und Umweltüberwachung gemäß RAC100. Medizinische Bildgebung, Navigation und Robotik, Simulation und Training sowie weitere Anwendungen fügten Nachfrage von spezialisierten Kundengruppen hinzu.
Digitale Zwillinge und Infrastrukturvisualisierung werden bis 2031 voraussichtlich eine CAGR von 24,68 % verzeichnen. Die Anwendung kombiniert 3D-Visualisierung mit Betriebsinformationen aus Anlagen, Sensoren und vernetzten Systemen. Sie ist relevant für Häfen, Öl- und Gasanlagen, Versorgungsunternehmen, Logistikanlagen und Infrastrukturprojekte. Petrobras, Hafenbetreiber und Wasserinfrastrukturorganisationen waren an Projekten beteiligt, die diesen Ansatz in Brasilien nutzen. Santos Port und PTI formalisierten im Februar 2025 eine fünfjährige Digital-Twin-Vereinbarung mit gemeinsamen Investitionen von insgesamt fast 60 Millionen BRL (10,5 Millionen USD). Die Vereinbarung konzentrierte sich auf die Echtzeit-3D-Überwachung des Schiffsverkehrs und der Ladung. Brasilien veröffentlichte im Februar 2026 ABNT NBR ISO/IEC 30173, um gemeinsame Terminologie und Interoperabilitätsanforderungen für digitale Zwillinge festzulegen. Öffentliche Standards können Beschaffungsteams helfen, Systeme zu vergleichen und grundlegende Erwartungen für die Implementierung zu klären. Die Anwendung hängt weiterhin von zuverlässigen Daten, kompatiblen Systemen, Cybersicherheit und Mitarbeitern ab, die Informationen in Betriebsentscheidungen umwandeln können. Navigation und Robotik sind noch weniger ausgereift, gewinnen aber in Logistik- und Hafenumgebungen an Relevanz.
Nach Endverbraucherbranche: Industrielle Fertigung hält die größte Basis, während das Gesundheitswesen schnellere Nachfrage hinzufügt
Die industrielle Fertigung hielt im Jahr 2025 einen Umsatzanteil von 28,93 %. Die Marktgröße der 3D-/4D-Technologie in Südamerika für diese Endverbrauchergruppe wurde durch schnelles Tooling, Vorrichtungsproduktion, Prototyping komplexer Geometrien, Scannen und Asset-Visualisierung gestützt. Brasiliens Automobilzulieferkette war eine zentrale Nachfragequelle, da sie Tier-1- und Tier-2-Zulieferer umfasste. Bergbau, Öl und Gas sowie Bauwesen wandten diese Technologien auch auf Betriebs- und Engineering-Herausforderungen an. Industrielle Nutzer haben oft klare Anforderungen an Teileperformance, Rückverfolgbarkeit, Betriebszeit und Kostenkontrolle. Diese Anforderungen können erfahrene Anbieter begünstigen, die lokalen Prozesssupport anbieten. Argentinien erweiterte die bauwirtschaftliche additive Fertigung durch den Einsatz eines COBOD BOD2-Betondruckers mit Techint Ingeniería y Construcción im Dezember 2025. Die Installation zeigte, dass die industrielle Einführung über Automobil- und traditionelle Zerspanungsanwendungen hinausgehen kann. Luft- und Raumfahrt- sowie Verteidigungsaktivitäten blieben auf Brasiliens Embraer-Ökosystem konzentriert. Bergbau, Energie und Versorgungsunternehmen boten jeweils unterschiedliche Möglichkeiten für Scan-, Kartierungs- und Digital-Twin-Systeme.
Gesundheitswesen und Medizin werden bis 2031 voraussichtlich mit einer CAGR von 24,62 % wachsen. Die Nachfrage wird durch anatomische Modelle, chirurgische Planung, patientenspezifische Geräte und Bildgebungsworkflows gestützt. Krankenhäuser nutzen diese Werkzeuge zur Unterstützung der Planung von Eingriffen, die detaillierte Kenntnisse der individuellen Anatomie erfordern. Biomedizinische Entwickler sehen Potenzial, einige importierte Geräte durch lokal produzierte Alternativen zu ersetzen. Regulatorische Zulassung und dokumentierte Qualitätsprozesse sind für diese Kategorie zentral. Anbieter müssen Bilddaten verantwortungsvoll handhaben und das Vertrauen in die Materialeignung aufrechterhalten. Fleurys klinisches Angebot von 2025 veranschaulichte, wie eine Gesundheitsdienstleistungsgruppe Biomodellierungs- und chirurgische Planungsdienstleistungen auf routinemäßiger Basis anbieten konnte. Unterhaltungselektronik trieb auch die Nachfrage durch Mixed-Reality-Headsets und räumliche Computing-Displays an. Die Gruppe Bergbau, Energie und Versorgungsunternehmen nutzte verwandte Systeme für Pipeline-Überwachung, Umspannwerksmanagement und Umweltrekultivierung. Jede Endverbraucherkategorie erforderte unterschiedliche Beschaffungs-, Compliance- und technische Supportfähigkeiten.
Geografische Analyse
Brasilien entfiel im Jahr 2025 auf 59,38 % des regionalen Wertes und hatte damit den führenden Anteil am Markt für 3D-/4D-Technologie in Südamerika. Seine Position beruhte auf der größten Industriebasis der Region und einem vergleichsweise reifen Netzwerk für additive Fertigung. ABRAMAPRI3D kartierte im Jahr 2026 mehr als 249 Unternehmen und Institutionen in Brasilien. BNDES, FINEP und EMBRAPII unterstützten angewandte Technologie- und Forschungsaktivitäten, die akademische Arbeit mit industriellem Einsatz verbinden könnten. Brasilien verzeichnete auch Nachfrage aus den Sektoren Automobil, Luft- und Raumfahrt, Öl und Gas, Bergbau, Gesundheitswesen und Hafeninfrastruktur. Die Veröffentlichung von ABNT NBR ISO/IEC 30173 im Februar 2026 bot einen formalen Rahmen für Digital-Twin-Terminologie und Interoperabilität. Die Eröffnung von Petrobras' LABi3D im Februar 2025 zeigte das anhaltende Interesse an internen additiven Kapazitäten im Energiesektor. Brasiliens große installierte Basis gab globalen Anbietern einen Grund, über Distributoren zu arbeiten, während sie lokalen Anbietern Möglichkeiten im Service- und Anwendungs-Engineering bot.
Für Kolumbien wird bis 2031 eine CAGR von 24,09 % prognostiziert, die schnellste geografische Rate im Markt für 3D-/4D-Technologie in Südamerika. Gesundheitswesen, Bauwesen und Bergbau stützen diese Position jeweils. Krankenhäuser und Universitäten haben 3D-Drucklabore für Prothesen und chirurgische Modelle entwickelt. Cementos Argos und COBOD lieferten im Jahr 2025 2 3D-gedruckte Sozialwohnungseinheiten in La Unión, Antioquia. Die 63 m² großen Häuser hatten Wände, die vor Ort in 14 Stunden über 3 Tage gedruckt wurden. Drummonds Zertifizierung im März 2026 fügte einen compliance-basierten Anwendungsfall für drohnengestütztes 3D-Scannen im Bergbau hinzu. Die Nationale Bergbaubehörde begann im Dezember 2025 ein Ausschreibungsverfahren für strategische Bergbaugebiete für 14 Kupfer-, Gold- und polymetallische Gebiete.[3]International Trade Administration, "Bergbaumöglichkeiten für kritische Mineralien in Kolumbien", US-Handelsministerium, trade.gov. Diese Projekte stützen die Nachfrage nach vermessungsqualitätsfähiger Kartierung und geospatialem Modellieren, da neue Ressourcenaktivitäten entwickelt werden.
Argentinien und der Rest Südamerikas repräsentierten Möglichkeiten in früheren Phasen mit lokalisierten Anzeichen der Einführung. Argentinien setzte im Jahr 2025 durch Grondplek und Techint Ingeniería y Construcción in Buenos Aires einen COBOD BOD2-Großformatbetondrucker ein. Die Ausrüstung zielte auf Tiefbau, Stadtmöbel und Wohnungsbau ab. Die Universidad Nacional de La Plata entwickelte einen 3D-Betondrucker, der eine 60 m² große Struktur in 50 Stunden errichten sollte. Argentinien hatte auch Forschungsaktivitäten im Bereich Biodruck und Biomaterialanwendungen durch Institutionen wie CONICET. Ecuadors Multicines betrieb bis April 2026 12 4D-E-Motion-Säle. Die weitere Region blieb von Pilotprojekten im Bau- und Gesundheitswesen abhängig. Diese Pilotprojekte können Vertrautheit und lokale Kapazitäten aufbauen, aber ihr Fortschritt hängt von Finanzierung, technischem Support und Personalentwicklung ab.
Wettbewerbslandschaft
Der Markt für 3D-/4D-Technologie in Südamerika war mäßig fragmentiert, wobei globale Originalgerätehersteller und spezialisierte inländische Anbieter unterschiedliche Bedürfnisse bedienten. Globale Unternehmen, darunter 3D Systems, Stratasys, Materialize, EOS GmbH und Formlabs, verließen sich in Brasilien und Kolumbien erheblich auf Distributoren und autorisierte Wiederverkäufer. Dieser Weg bot Marktabdeckung, ohne dass jeder Anbieter eine direkte lokale Niederlassung aufbauen musste. Formlabs brachte den Fuse X1 im Juni 2026 zu einem Preis von 85.000 USD für industrielle Nutzer auf den Markt, die einen Einstiegspunkt unterhalb höherpreisiger Selektivlasersintersysteme suchten. Inländische Anbieter wie 3DCRIAR und P3DMed konkurrierten durch Anwendungsexpertise, technischen Support und engere Kundenbeziehungen. Das Wettbewerbsbild variierte je nach Anwendungsfall, da medizinische Planung andere Fähigkeiten erforderte als industrieller Metalldruck oder Infrastrukturvisualisierung. Lokaler Sprachsupport und Vertrautheit mit brasilianischen und kolumbianischen Anforderungen konnten Dienstleistern helfen, wiederkehrende Aufträge zu sichern. Anbieter benötigten auch Distributorkapazitäten für Installation, Wartung, Verbrauchsmaterialien und Kundenschulung.
Stratasys gab im Mai 2026 eine endgültige Vereinbarung zur Übernahme von Markforged von Nano Dimension für 42,5 Millionen USD in bar bekannt. Die geplante Transaktion sollte kontinuierliche Kohlefasertechnologie, Metallextrusion und die Digital-Forge-Softwareplattform zu seinem Portfolio hinzufügen. Sie demonstrierte auch den Wert, den Anbieter auf vernetzte Hardware, Materialien und Workflow-Software legten. Renishaw und Materialize brachten im November 2025 den NxG Build Processor auf den Markt, um die Magics-Build-Vorbereitung direkt mit RenAM-Metallsystemen zu verbinden. Die Integration reduzierte die manuelle Handhabung von Auftragsdateien und unterstützte die Qualitätsverifizierung von Laserpfaden. 3D Systems stellte auf der Formnext 2025 den SLA 825 Dual und neue Materialien für Feinguss, Automobil, Luft- und Raumfahrt sowie Servicebüros vor. Diese Schritte zeigen, wie Produktportfolios zunehmend Geräte, Materialoptionen und Produktionssoftware kombinieren. Sie erhöhen auch die Bedeutung interoperabler Workflows für Käufer, die mehr als 1 System betreiben.
Marktöffnungen blieben am stärksten dort, wo lokale Bedingungen Anpassung und engen Servicesupport erforderten. Die Region hatte begrenzte lokale Materialforschung und -fertigung, die auf hohe Luftfeuchtigkeit an Küstenstandorten und seismische Bauanforderungen zugeschnitten war. Inländische Akteure konnten durch Anwendungs-Engineering, regulatorische Beratung und Support auf Portugiesisch oder Spanisch reagieren. Medizinische Anwendungen erforderten Aufmerksamkeit für ISO 13485 und andere dokumentierte Qualitätsprozesse. Die Luft- und Raumfahrtproduktion erforderte von Anbietern die Erfüllung anspruchsvoller Produktionsanforderungen, einschließlich EN 9100, wo anwendbar. Globale Anbieter behielten Vorteile bei installierter Basis, Kapitalressourcen, Materialportfolios und internationaler Zertifizierungserfahrung. Inländische Anbieter konnten dennoch spezialisierte Aufträge gewinnen, wenn Kundennähe und Workflow-Kenntnisse am wichtigsten waren. Der Wettbewerb konzentrierte sich daher auf die Fähigkeit, eine Technologie in einem bestimmten Kundenumfeld nutzbar zu machen, und nicht allein auf die Maschinenlieferung.
Marktführer der 3D-/4D-Technologie in Südamerika
-
Maxon Computer GmbH
-
Side Effects Software Inc.
-
The Foundry Visionmongers Limited
-
Chaos Software EOOD
-
Reallusion Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Carbon, Inc. brachte DB 4000 auf den Markt, ein hochschlagfestes Prothesenbasisharz für digitale Prothesen auf seinen M-Series-Druckern. Das Material erhielt die FDA-Zulassung und entspricht ISO 20795-1, was Carbon für eine tiefere Durchdringung des wachsenden Dentallabormarkts in Südamerika positioniert.
- Juni 2026: Formlabs brachte offiziell den Fuse X1 auf den Markt, einen großformatigen industriellen SLS-3D-Drucker zum Preis von 85.000 USD. Das System wurde auf der RAPID + TCT 2026 in Boston vorgestellt und ist in Brasilien über 3DCRIAR erhältlich, mit einer erwarteten Lieferung im November 2026, konzipiert für den Wettbewerb mit bestehenden SLS-Systemen, die über 100.000 USD kosten.
- Mai 2026: Stratasys Ltd. schloss eine endgültige Vereinbarung zur Übernahme von Markforged, Inc. von Nano Dimension für 42,5 Millionen USD in bar ab. Die Transaktion, die voraussichtlich in der zweiten Hälfte des Jahres 2026 abgeschlossen wird, fügt kontinuierliche Kohlefaser-FFF-Technologie, die Softwareplattform von Digital Forge und das Distributionsnetzwerk von Markforged zum Portfolio von Stratasys hinzu.
- April 2026: Hexagons Tochtergesellschaft R-evolution startete Luft-3D-Kartierungsmissionen mit hybrider Luftbildaufnahme und LiDAR für Vales Mina de Águas Claras-Standort in der Nähe von Belo Horizonte, Brasilien. Die Initiative Green Cubes Digital Reality kartierte die gesamte 20 km² große geschlossene Mine mit 10 cm Auflösung zur Unterstützung der Umweltrekultivierung.


Berichtsumfang des Marktes für 3D-/4D-Technologie in Südamerika
Der Markt für 3D-/4D-Technologie in Südamerika umfasst die Umsätze aus dem Verkauf, der Bereitstellung, der Integration, der Lizenzierung und der Erbringung von dreidimensionalen (3D) und vierdimensionalen (4D) Technologien, Systemen, Software und damit verbundenen Dienstleistungen in ganz Südamerika. Der Markt umfasst Technologien, die die Erstellung, Erfassung, Verarbeitung, Visualisierung, Manipulation, Analyse und Interaktion mit dreidimensionalen Daten ermöglichen, sowie 4D-Lösungen, die die Zeitdimension oder dynamische Veränderungen in 3D-Umgebungen, Modelle, Objekte oder Visualisierungen integrieren.
Der Bericht über den Markt für 3D-/4D-Technologie in Südamerika ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Technologie (3D-Technologie und 4D-Technologie), Anwendung (Design, Engineering und Prototyping, Scannen, Inspektion und Metrologie, Medizinische Bildgebung und chirurgische Planung, Digitale Zwillinge und Infrastrukturvisualisierung, Navigation und Robotik, Simulation und Training sowie weitere Anwendungen), Endverbraucherbranche (Gesundheitswesen und Medizin, Automobil und Transport, Luft- und Raumfahrt sowie Verteidigung, Industrielle Fertigung, Unterhaltungselektronik, Bergbau, Energie und Versorgungsunternehmen sowie weitere Endverbraucherbranchen) und Geografie (Brasilien, Argentinien, Kolumbien und Rest Südamerikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| 3D-Technologie |
| 4D-Technologie |
| Design, Engineering und Prototyping |
| Scannen, Inspektion und Metrologie |
| Medizinische Bildgebung und chirurgische Planung |
| Digitale Zwillinge und Infrastrukturvisualisierung |
| Navigation und Robotik |
| Simulation und Training |
| Weitere Anwendungen |
| Gesundheitswesen und Medizin |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industrielle Fertigung |
| Unterhaltungselektronik |
| Bergbau, Energie und Versorgungsunternehmen |
| Weitere Endverbraucherbranchen |
| Brasilien |
| Argentinien |
| Kolumbien |
| Rest Südamerikas |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Technologie | 3D-Technologie |
| 4D-Technologie | |
| Nach Anwendung | Design, Engineering und Prototyping |
| Scannen, Inspektion und Metrologie | |
| Medizinische Bildgebung und chirurgische Planung | |
| Digitale Zwillinge und Infrastrukturvisualisierung | |
| Navigation und Robotik | |
| Simulation und Training | |
| Weitere Anwendungen | |
| Nach Endverbraucherbranche | Gesundheitswesen und Medizin |
| Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | |
| Industrielle Fertigung | |
| Unterhaltungselektronik | |
| Bergbau, Energie und Versorgungsunternehmen | |
| Weitere Endverbraucherbranchen | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Kolumbien | |
| Rest Südamerikas |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für 3D-/4D-Technologie in Südamerika?
Die Marktgröße der 3D-/4D-Technologie in Südamerika wird im Jahr 2026 auf 13,56 Milliarden USD geschätzt und soll bis 2031 einen Wert von 38,61 Milliarden USD erreichen, bei einer CAGR von 23,31 %.
Welche Komponentenkategorie erzielte im Jahr 2025 in Südamerika den höchsten Umsatz?
Hardware führte den Umsatz mit einem Anteil von 52,74 % im Jahr 2025 an, gestützt durch Industriedrucker, Scanner, Visualisierungsanlagen und immersive Systeme.
Welche 3D- und 4D-Technologiekategorie wird voraussichtlich am schnellsten wachsen?
Die 4D-Technologie wird bis 2031 voraussichtlich mit einer CAGR von 23,69 % wachsen, gestützt durch responsive Materialien und multisensorische Systeme.
Welche Anwendungen bieten bis 2031 die stärksten kommerziellen Möglichkeiten?
Digitale Zwillinge und Infrastrukturvisualisierung werden voraussichtlich eine CAGR von 24,68 % verzeichnen, während Design, Engineering und Prototyping mit 31,13 % des Umsatzes im Jahr 2025 die führende Anwendung war.
Warum ist das Gesundheitswesen eine vorrangige Chance für Anbieter?
Gesundheitswesen und Medizin werden bis 2031 voraussichtlich mit einer CAGR von 24,62 % wachsen, da Anbieter Biomodelle, chirurgische Planungswerkzeuge und patientenspezifische Geräte einsetzen.
Welches südamerikanische Land bietet die schnellste Expansionsmöglichkeit?
Für Kolumbien wird bis 2031 eine CAGR von 24,09 % prognostiziert, gestützt durch Gesundheitslabore, 3D-Bauprojekte und bergbaubezogene Kartierung.
Seite zuletzt aktualisiert am:



