
Taille et part du marché de la technologie 3D 4D en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
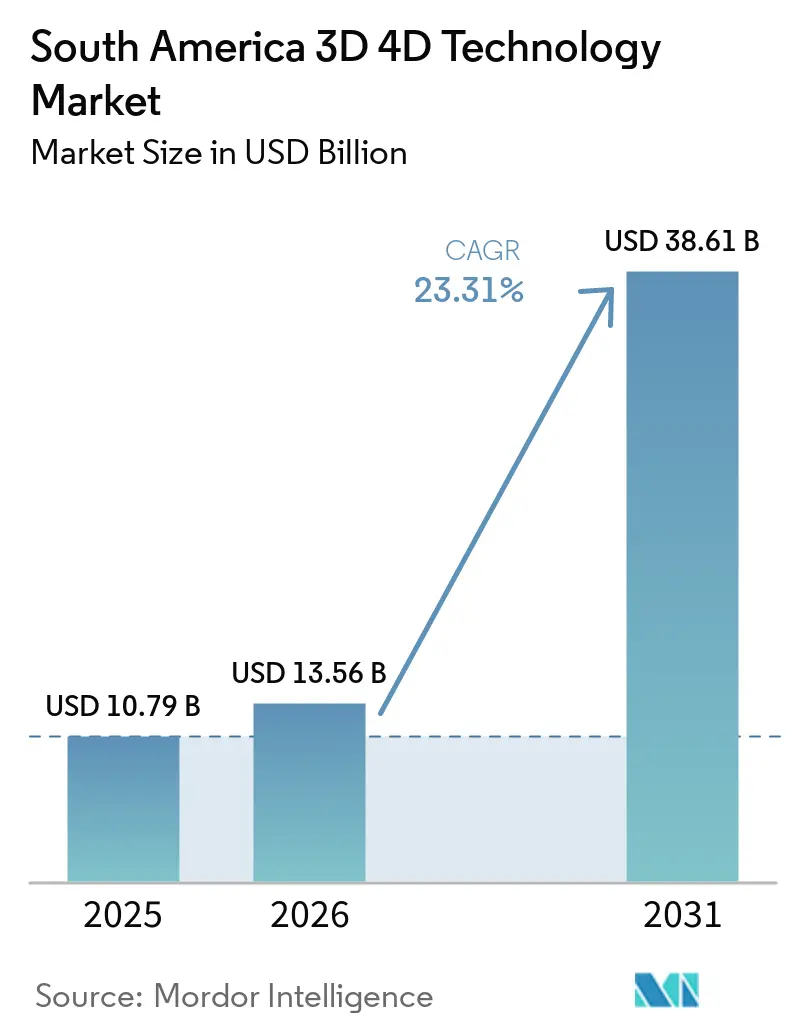
| Taille du marché de l'année de base (2025) | 10.79 Milliards de dollars |
| Taille du Marché (2026) | 13.56 Milliards de dollars |
| Taille du Marché (2031) | 38.61 Milliards de dollars |
| Growth Rate (2026 - 2031) | 23.31 % |
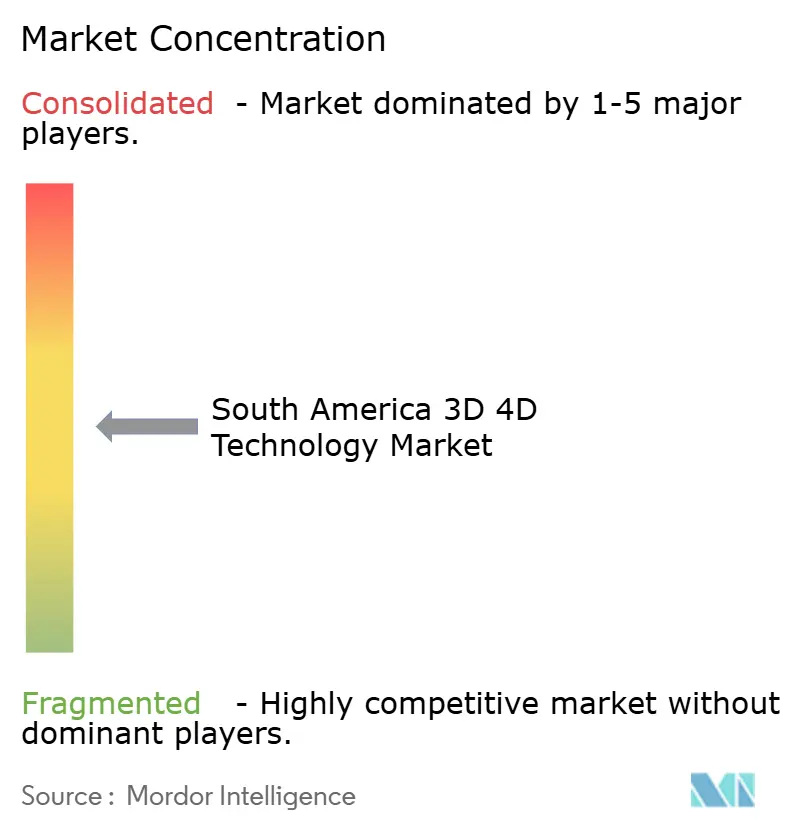
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la technologie 3D 4D en Amérique du Sud par Mordor Intelligence
La taille du marché de la technologie 3D/4D en Amérique du Sud était évaluée à 10,79 milliards USD en 2025 et devrait s'étendre de 13,56 milliards USD en 2026 pour atteindre 38,61 milliards USD d'ici 2031, à un CAGR de 23,31 % durant la période de prévision 2026-2031. Le Brésil est resté le centre régional de la demande en combinant la plus grande base industrielle avec un écosystème de fabrication additive plus développé et des programmes de technologie appliquée actifs. La santé, la production industrielle et la gestion des infrastructures ont créé des voies de demande distinctes, réduisant la dépendance à un seul cas d'usage. Les fournisseurs ont de plus en plus combiné équipements, logiciels, support technique et expertise réglementaire plutôt que de vendre des machines autonomes. Cette approche convenait aux acheteurs ayant besoin d'un soutien pratique à la mise en œuvre et a aidé les prestataires de services locaux à concurrencer les fabricants d'équipements d'origine mondiaux. Les coûts élevés des équipements, les consommables importés et le vivier limité de travailleurs spécialisés ont continué à retarder l'adoption plus large parmi les petites organisations.
Principaux enseignements du rapport
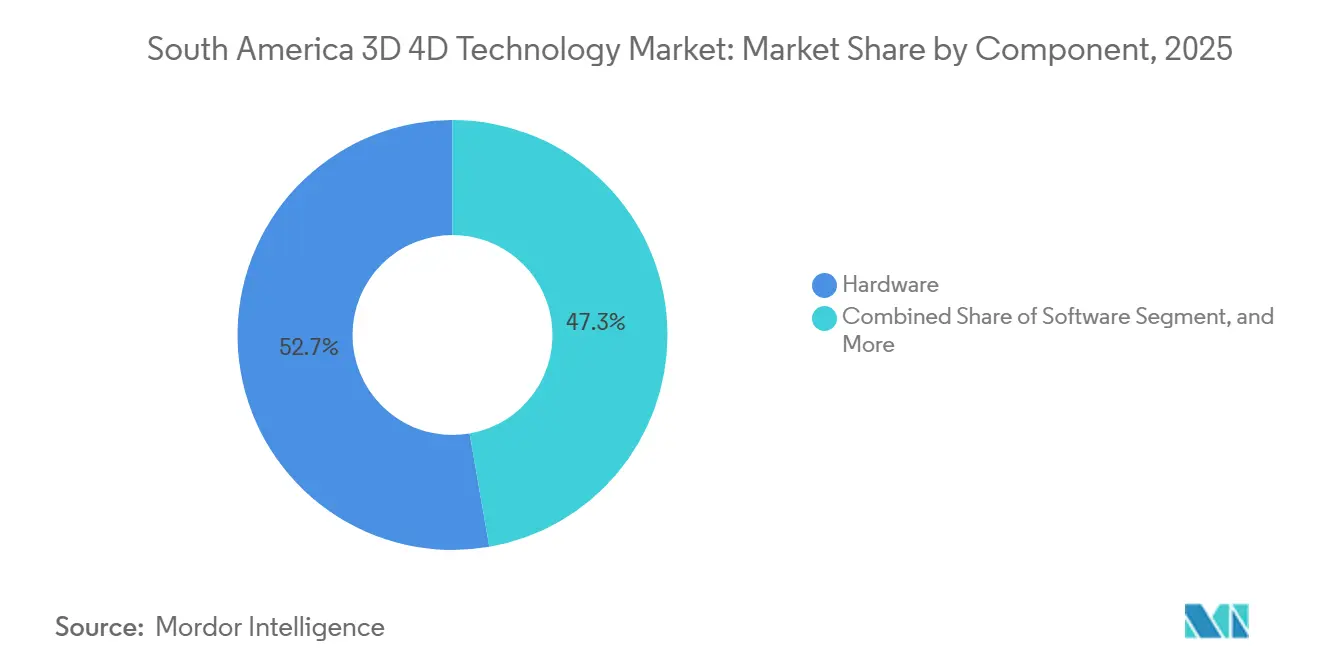
- Par composant, le matériel représentait 52,74 % de la part du marché de la technologie 3D/4D en Amérique du Sud en 2025, tandis que le logiciel devrait se développer à un CAGR de 23,91 % jusqu'en 2031.
- Par technologie, la technologie 3D représentait 79,31 % de la taille du marché de la technologie 3D/4D en Amérique du Sud en 2025, tandis que la technologie 4D devrait progresser à un CAGR de 23,69 % jusqu'en 2031.
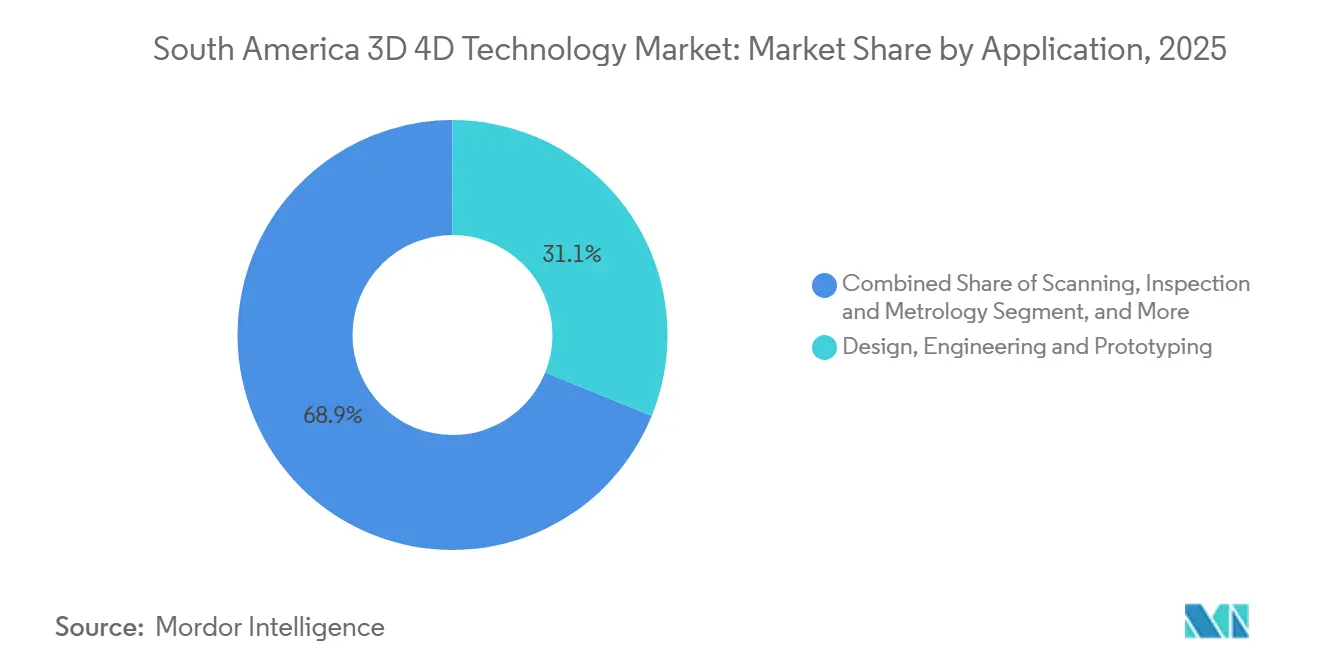
- Par application, la conception, l'ingénierie et le prototypage représentaient 31,13 % du chiffre d'affaires en 2025, tandis que les jumeaux numériques et la visualisation d'infrastructure devraient croître à un CAGR de 24,68 % jusqu'en 2031.
- Par secteur d'utilisation final, la fabrication industrielle détenait 28,93 % du chiffre d'affaires en 2025, tandis que la santé et le médical devraient se développer à un CAGR de 24,62 % jusqu'en 2031 sur le marché de la technologie 3D/4D en Amérique du Sud.
- Par géographie, le Brésil représentait 59,38 % de la valeur régionale en 2025, tandis que la Colombie devrait enregistrer un CAGR de 24,09 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la technologie 3D 4D en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande localisée en fabrication additive | +6.2% | Brésil, Argentine, Colombie | Moyen terme (2-4 ans) |
| Imagerie médicale 3D et dispositifs spécifiques aux patients | +4.8% | Brésil, Colombie, Argentine | Moyen terme (2-4 ans) |
| Visualisation 3D dans l'automobile, l'aérospatiale et la conception industrielle | +4.1% | Brésil, Argentine | Court terme (≤ 2 ans) |
| Divertissement immersif, jeux vidéo et cinéma 4D | +2.9% | Brésil, Colombie, reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Jumeaux numériques pour la gestion des infrastructures et des actifs | +2.1% | Brésil, Colombie | Moyen terme (2-4 ans) |
| Matériaux pour conditions d'humidité élevée et de contrainte thermique | +1.0% | Brésil, reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante en fabrication additive localisée
L'effort du Brésil pour réduire sa dépendance aux composants industriels importés soutient la demande sur le marché de la technologie 3D/4D en Amérique du Sud. L'Administration américaine du commerce international a identifié la fabrication additive comme le segment de fabrication avancée à la croissance la plus rapide au Brésil. Elle a également décrit un écosystème national comprenant des équipements, des matériaux, des logiciels et des prestataires de services. ABRAMAPRI3D a recensé plus de 249 entreprises et institutions brésiliennes dans sa cinquième carte de la fabrication additive en 2026.[1]Administration du commerce international, "Brésil - Fabrication avancée," Département américain du commerce, trade.gov. Cette diversité offre aux utilisateurs industriels davantage d'options pour le support technique local et la prestation de services. Petrobras a ouvert LABi3D dans ses installations CENPES à Rio de Janeiro en février 2025 grâce à un partenariat avec 3DCRIAR, Formlabs et Siemens. Le laboratoire a démontré comment un producteur d'énergie peut passer du prototypage externalisé à une capacité additive interne. Le déploiement local facilite également l'adaptation des conceptions, raccourcit les délais d'approvisionnement en pièces de rechange et développe les connaissances des opérateurs autour d'actifs de production spécifiques. Le secteur de la technologie 3D/4D en Amérique du Sud bénéficie donc lorsque les fabricants traitent la capacité d'impression comme faisant partie d'un système de production domestique plus large plutôt que comme un outil d'ingénierie limité.
Expansion de l'imagerie médicale 3D et des dispositifs spécifiques aux patients
Les modèles spécifiques aux patients, les implants et les systèmes de planification chirurgicale créent une voie pratique dans le domaine de la santé pour le marché de la technologie 3D/4D en Amérique du Sud. Les hôpitaux peuvent utiliser des modèles anatomiques pour soutenir les discussions préopératoires et la préparation des procédures. Les prestataires brésiliens, notamment P3DMed et 3D Surgery, se sont concentrés sur les biomodèles et les guides chirurgicaux pour les utilisateurs cliniques. PolimiHealth a également décrit des travaux sur des greffes, des prothèses et des composants médicaux imprimés en 3D utilisant des polymères biocompatibles. L'adoption clinique dépend des performances des matériaux, des flux de travail validés et de la supervision des dispositifs médicaux. Cela favorise les prestataires capables de combiner un soutien en ingénierie avec une navigation réglementaire locale. Fleury Medicina e Saúde a proposé des services de biomodèles 3D et de planification chirurgicale en tant que service clinique standardisé au Brésil en 2025. Ce modèle indique un passage des démonstrations isolées vers une disponibilité clinique plus routinière. Une utilisation plus large peut réduire la dépendance aux dispositifs importés, mais elle soulève également l'importance des contrôles de qualité et du traitement sécurisé des données des patients.
Adoption de la visualisation 3D dans l'automobile, l'aérospatiale et la conception industrielle
Les fournisseurs automobiles, les installations de maintenance aérospatiale et les fabricants d'outillage industriel utilisent la visualisation 3D pour tester les conceptions avant de s'engager dans la production. Ce cas d'usage soutient le marché de la technologie 3D/4D en Amérique du Sud en permettant aux prototypes physiques, aux modèles numériques et aux systèmes d'inspection de fonctionner dans le même flux de travail. L'Administration américaine du commerce international a rapporté que la fabrication additive métallique brésilienne devrait tripler en taille entre 2023 et 2027. L'adoption reste concentrée dans l'aérospatiale, le pétrole et le gaz, et la recherche et développement en santé. Les entreprises ont besoin d'ingénieurs formés et de processus connectés pour tirer de la valeur des équipements de visualisation. Les logiciels de simulation et de conception peuvent répondre à cette contrainte en réduisant la préparation manuelle et en connectant les machines distribuées. Materialize a déclaré que sa version Magics 2025 utilisait les géométries implicites nTop pour réduire le temps de préparation de la construction de plusieurs jours à quelques secondes. Les fournisseurs au service de l'aérospatiale doivent également satisfaire à des exigences de production et de traçabilité exigeantes. Ces besoins rendent la connaissance des applications et le soutien aux flux de travail plus importants que les seules spécifications des équipements.
Croissance du divertissement immersif, des jeux vidéo et du cinéma 4D
Le divertissement immersif ajoute une source de demande orientée vers les consommateurs au marché de la technologie 3D/4D en Amérique du Sud. Le format combine du contenu visuel avec des sièges à mouvement et d'autres effets physiques synchronisés. Le premier cinéma 9D du Brésil a ouvert au Mooca Plaza Shopping à São Paulo en février 2026. L'installation combinait des sièges à mouvement, des effets d'eau et de vent, et une projection en réalité virtuelle pour des expériences courtes. Ces lieux offrent un cas d'usage visible pour les systèmes multisensoriels au-delà des applications industrielles et médicales. Multicines en Équateur exploitait 12 salles 4D E-Motion en avril 2026 après avoir ajouté 6 écrans en 2025. Cette expansion démontre que le format peut s'étendre au-delà de la plus grande économie de la région. Les opérateurs de divertissement ont encore besoin d'un trafic de visiteurs régulier et d'une maintenance fiable pour soutenir les retours sur investissement. La catégorie peut également accroître la familiarité du public avec les technologies spatiales et immersives, même si son modèle opérationnel diffère de celui des déploiements de technologies d'entreprise.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des systèmes industriels 3D et 4D | -4.2% | Mondial, concentré en Amérique du Sud | Court terme (≤ 2 ans) |
| Pénurie de compétences en fabrication additive et en informatique spatiale | -2.8% | Brésil, Colombie, Argentine | Moyen terme (2-4 ans) |
| Dépendance aux matériaux spéciaux importés et aux composants de remplacement | -1.9% | Mondial, avec un impact aigu en Amérique du Sud | Moyen terme (2-4 ans) |
| Risques transfrontaliers liés aux fichiers de conception, à la propriété intellectuelle et à la confidentialité des données | -1.1% | Mondial, avec un impact dans toute l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des systèmes industriels 3D et 4D
Les dépenses d'investissement restent une contrainte majeure pour les utilisateurs industriels sur le marché de la technologie 3D/4D en Amérique du Sud. Les équipements importés sont exposés aux fluctuations des taux de change, aux droits de douane, aux taxes et aux exigences d'achat en devises étrangères. Formlabs a lancé le système de frittage laser sélectif industriel Fuse X1 à 85 000 USD en juin 2026. Le prix a été fixé en dessous de celui des systèmes de frittage laser sélectif industriels, dont le coût dépasse 100 000 USD. Même ce point d'entrée inférieur peut être difficile pour les petits fabricants disposant de budgets d'investissement limités. Les acheteurs doivent également tenir compte des abonnements logiciels, des contrats de maintenance, des matériaux spéciaux et des opérateurs formés. La décision d'achat d'équipement devient plus difficile lorsque l'organisation ne dispose pas des flux de données et des processus de production nécessaires pour utiliser la machine de manière cohérente. Les contrats de service et les installations de production partagées peuvent alléger la charge initiale, mais ils ne suppriment pas le besoin d'une demande prévisible. La pression sur les coûts renforce également l'attrait des mises à niveau logicielles qui améliorent les équipements installés plutôt que d'exiger des systèmes de remplacement.
Pénurie de compétences avancées en fabrication additive et en informatique spatiale
La pénurie de main-d'œuvre spécialisée limite la vitesse à laquelle les organisations peuvent déployer des systèmes complexes. La Confederação Nacional da Indústria du Brésil a déclaré que 14 millions de travailleurs industriels auraient besoin d'une formation initiale ou de recyclage d'ici 2027. Le déficit inclut des personnes capables d'exploiter, de maintenir, de concevoir et de valider les processus de fabrication additive. Il affecte également les activités de numérisation, de jumeau numérique et d'informatique spatiale qui nécessitent un mélange de compétences en ingénierie et en numérique. Les organisations ne peuvent pas tirer pleinement parti des équipements si les équipes ne peuvent pas préparer les fichiers, interpréter les données ou gérer l'assurance qualité. Le taux d'inscription à l'enseignement professionnel et technique au Brésil était de 11 %, contre 33 % au Chili, selon les rapports liés à la CNI fournis. Les programmes de recherche appliquée soutenus par EMBRAPII et FINEP peuvent aider à connecter la formation aux besoins industriels. Le temps nécessaire pour former des spécialistes expérimentés sur le plan commercial signifie que la contrainte est susceptible de rester significative à moyen terme. Ce déficit donne un avantage aux prestataires de services établis car ils peuvent répartir les rares expertises entre plusieurs clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : le matériel fournit la base installée, tandis que le logiciel améliore la valeur du flux de travail
Le matériel représentait 52,74 % de la part du marché de la technologie 3D/4D en Amérique du Sud en 2025. La catégorie comprenait les imprimantes industrielles, les scanners de métrologie, les équipements de visualisation et les systèmes de divertissement à mouvement. Sa position dominante reflétait la nécessité d'installer des équipements physiques avant que les utilisateurs puissent développer des flux de travail numériques plus approfondis. Les clusters automobiles et industriels au Brésil sont restés des sources importantes de demande pour ces systèmes. L'exploitation minière, la maintenance aérospatiale, les hôpitaux et les lieux de divertissement nécessitaient également du matériel spécialisé. La taille du marché de la technologie 3D/4D en Amérique du Sud pour le matériel a bénéficié des déploiements en phase initiale, dans lesquels les acheteurs avaient d'abord besoin d'actifs productifs. Les achats de matériel créent souvent une demande consécutive pour l'installation, la formation, la maintenance et les matériaux. Les systèmes importés peuvent créer une exposition aux coûts, en particulier lorsque les composants de remplacement et les consommables sont libellés en devises étrangères. Les distributeurs locaux jouent donc un rôle important dans le support technique et le service après-vente. Les fournisseurs d'équipements doivent démontrer que les systèmes peuvent fonctionner de manière fiable dans l'environnement de production existant du client.
Le logiciel devrait se développer à un CAGR de 23,91 % jusqu'en 2031, le taux le plus rapide parmi les catégories de composants. Le segment comprend la simulation, la préparation de la construction, la gestion de l'impression et les outils de flux de travail basés sur le cloud. Ces produits aident les organisations à aller au-delà des machines isolées et des fichiers de conception fragmentés. Les bureaux de services peuvent les utiliser pour coordonner les travaux entre équipements, clients et matériaux. Les fabricants d'équipements d'origine peuvent utiliser les logiciels pour augmenter la valeur de leur base installée. La version Magics 2025 de Materialize a intégré les géométries implicites nTop, réduisant le temps de préparation de la construction rapporté de plusieurs jours à quelques secondes. L'exemple a montré que des gains de flux de travail peuvent être obtenus sans nouvel achat de matériel. L'adoption de logiciels introduit également des exigences en matière de sécurité des données et de confidentialité lorsque des scanners de patients ou des fichiers d'ingénierie propriétaires sont transmis via des plateformes connectées. ISO/IEC 27001 et la Lei Geral de Proteção de Dados du Brésil sont des considérations pertinentes pour les utilisateurs gérant ces fichiers. Les services sont restés la plus petite catégorie de composants, mais les contrats gérés peuvent aider les clients à accéder aux capacités sans posséder directement chaque actif.


Par technologie : les systèmes 3D établis dominent, tandis que les systèmes 4D élargissent les options de matériaux et d'expériences
La technologie 3D représentait 79,31 % de la taille du marché de la technologie 3D 4D en Amérique du Sud en 2025. La catégorie disposait d'une large base installée couvrant l'impression, la numérisation, la cartographie LiDAR, la modélisation spatiale et la visualisation. Sa position reflétait des années d'utilisation dans le prototypage, l'inspection, la cartographie et le développement de produits. Les utilisateurs industriels pouvaient sélectionner des technologies en fonction du matériau, de la précision, du volume et des exigences de post-traitement. Les établissements médicaux utilisent également les flux de travail 3D pour les modèles anatomiques et les applications de planification. Les opérateurs miniers s'appuyaient sur la cartographie 3D pour soutenir la planification et les travaux environnementaux. R-evolution de Hexagon a mené des missions d'imagerie aérienne et LiDAR pour le site de remise en état de la Mina de Águas Claras de Vale en avril 2026. L'initiative a cartographié une mine fermée de 20 km² à une résolution de 10 cm pour les travaux de remise en état environnementale. Cette gamme d'applications établies explique pourquoi la technologie 3D a conservé une base de revenus substantielle. La poursuite de l'adoption dépend de l'intégration des données d'imagerie, de conception, de matériaux et opérationnelles dans des flux de travail utilisables.
La technologie 4D devrait progresser à un CAGR de 23,69 % jusqu'en 2031. Elle comprend des matériaux réactifs aux stimuli, des composites à mémoire de forme et des systèmes de divertissement multisensoriels. Le segment est plus petit car de nombreuses utilisations en sont encore aux premières étapes du développement technique et commercial. Son potentiel provient de matériaux qui réagissent à la température, à l'humidité ou à d'autres conditions après la fabrication. La FAPESP a soutenu des recherches sur les métamatériaux intelligents combinant l'impression 4D avec une fonctionnalité programmable dans des universités brésiliennes.[2]Fundação de Amparo à Pesquisa do Estado de São Paulo, "Métamatériaux intelligents par impression 4D : une voie vers une fonctionnalité programmable," Subvention de recherche FAPESP 24/19298-4, bv.fapesp.br. Ces travaux sont pertinents pour les applications exposées à une humidité élevée et à des contraintes thermiques dans certaines parties de l'Amérique du Sud. La technologie 4D comprend également des formats de cinéma associant du contenu à des effets physiques synchronisés. Les organisations disposant de capacités plus solides en simulation et en jumeau numérique pourraient être mieux placées pour évaluer les flux de travail de matériaux réactifs. Ces relations rendent la connaissance des logiciels et des matériaux importante pour l'adoption commerciale. Les fournisseurs devront démontrer la durabilité, la répétabilité et la valeur pratique avant que les systèmes 4D ne dépassent les projets spécialisés.
Par application : la conception et le prototypage conservent leur envergure, tandis que les jumeaux numériques gagnent en utilisation opérationnelle
La conception, l'ingénierie et le prototypage représentaient 31,13 % du chiffre d'affaires des applications en 2025. Le segment détenait la plus grande part du marché de la technologie 3D 4D en Amérique du Sud car il répondait à des besoins établis dans le développement de produits et l'outillage industriel. Les équipes de conception automobile utilisent des prototypes pour examiner la forme, l'ajustement et les choix de fabrication. Les organisations de maintenance aérospatiale utilisent des modèles et des composants pour soutenir les processus de réparation et d'ingénierie. Les utilisateurs industriels apprécient des cycles de retour d'information plus courts lorsque les conceptions peuvent être testées avant la production complète. Cette application fonctionne également avec une large gamme d'imprimantes, de scanners et de technologies de visualisation. Sa base d'utilisateurs existante offre aux distributeurs et aux bureaux de services une voie pratique vers des clients récurrents. La numérisation, l'inspection et la métrologie ont créé une demande connexe dans les secteurs minier et industriel. Drummond Ltd. a reçu le premier Certificado de Operación de Sistemas Aéreos no Tripulados du secteur minier en Colombie en mars 2026. L'approbation a permis des opérations de drones certifiées pour l'ingénierie, la planification et la surveillance environnementale dans le cadre de la RAC100. L'imagerie médicale, la navigation et la robotique, la simulation et la formation, ainsi que d'autres utilisations ont ajouté de la demande de la part de groupes de clients spécialisés.
Les jumeaux numériques et la visualisation d'infrastructure devraient enregistrer un CAGR de 24,68 % jusqu'en 2031. L'application combine la visualisation 3D avec des informations opérationnelles provenant d'actifs, de capteurs et de systèmes connectés. Elle est pertinente pour les ports, les installations pétrolières et gazières, les services publics, les actifs logistiques et les projets d'infrastructure. Petrobras, les opérateurs portuaires et les organisations d'infrastructure hydraulique ont été impliqués dans des projets utilisant cette approche au Brésil. Le port de Santos et PTI ont formalisé un accord de jumeau numérique de cinq ans en février 2025, avec des investissements conjoints totalisant près de 60 millions BRL (10,5 millions USD). L'accord portait sur la surveillance 3D en temps réel du trafic de navires et des marchandises. Le Brésil a publié la norme ABNT NBR ISO/IEC 30173 en février 2026 pour établir une terminologie commune et des exigences d'interopérabilité pour les jumeaux numériques. Les normes publiques peuvent aider les équipes d'approvisionnement à comparer les systèmes et à clarifier les attentes de base pour la mise en œuvre. L'application dépend encore de données fiables, de systèmes compatibles, de la cybersécurité et d'un personnel capable de convertir les informations en décisions opérationnelles. La navigation et la robotique restent moins matures mais gagnent en pertinence dans les environnements logistiques et portuaires.
Par secteur d'utilisation final : la fabrication industrielle détient la plus grande base, tandis que la santé génère une demande plus rapide
La fabrication industrielle détenait 28,93 % du chiffre d'affaires en 2025. La taille du marché de la technologie 3D 4D en Amérique du Sud pour ce groupe d'utilisateurs finaux était soutenue par l'outillage rapide, la production de gabarits, le prototypage de géométries complexes, la numérisation et la visualisation des actifs. La chaîne d'approvisionnement automobile du Brésil était une source centrale de demande car elle comprenait des fournisseurs de rang 1 et de rang 2. L'exploitation minière, le pétrole et le gaz, et la construction ont également appliqué ces technologies aux défis opérationnels et d'ingénierie. Les utilisateurs industriels ont souvent des exigences claires en matière de performance des pièces, de traçabilité, de disponibilité et de contrôle des coûts. Ces exigences peuvent favoriser les fournisseurs expérimentés qui offrent un soutien aux processus locaux. L'Argentine a élargi la fabrication additive liée à la construction en déployant une imprimante à béton COBOD BOD2 avec Techint Ingeniería y Construcción en décembre 2025. L'installation a montré que l'adoption industrielle pouvait s'étendre au-delà des applications automobiles et d'usinage traditionnelles. L'activité aérospatiale et de défense est restée centrée sur l'écosystème Embraer du Brésil. L'exploitation minière, l'énergie et les services publics ont chacun présenté des opportunités distinctes pour les systèmes de numérisation, de cartographie et de jumeau numérique.
La santé et le médical devraient se développer à un CAGR de 24,62 % jusqu'en 2031. La demande est soutenue par les modèles anatomiques, la planification chirurgicale, les dispositifs spécifiques aux patients et les flux de travail d'imagerie. Les hôpitaux utilisent ces outils pour soutenir la planification des procédures nécessitant une connaissance détaillée de l'anatomie individuelle. Les développeurs biomédicaux voient le potentiel de remplacer certains dispositifs importés par des alternatives produites localement. L'autorisation réglementaire et les processus de qualité documentés sont au cœur de cette catégorie. Les prestataires doivent traiter les données d'imagerie de manière responsable et maintenir la confiance dans l'adéquation des matériaux. L'offre clinique 2025 de Fleury a illustré comment un groupe de services de santé pouvait fournir des services de biomodélisation et de planification chirurgicale de manière routinière. L'électronique grand public a également stimulé la demande via les casques de réalité mixte et les écrans d'informatique spatiale. Le groupe exploitation minière, énergie et services publics a utilisé des systèmes connexes pour la surveillance des pipelines, la gestion des sous-stations et la remise en état environnementale. Chaque catégorie d'utilisateurs finaux nécessitait des capacités différentes en matière d'approvisionnement, de conformité et de support technique.
Analyse géographique
Le Brésil représentait 59,38 % de la valeur régionale en 2025, lui conférant la part dominante du marché de la technologie 3D/4D en Amérique du Sud. Sa position reposait sur la plus grande base industrielle de la région et un réseau de fabrication additive comparativement mature. ABRAMAPRI3D a recensé plus de 249 entreprises et institutions au Brésil en 2026. La BNDES, la FINEP et l'EMBRAPII ont soutenu des activités de technologie appliquée et de recherche pouvant connecter les travaux académiques au déploiement industriel. Le Brésil a également connu une demande des secteurs automobile, aérospatial, pétrolier et gazier, minier, de la santé et des infrastructures portuaires. La publication de la norme ABNT NBR ISO/IEC 30173 en février 2026 a fourni un cadre formel pour la terminologie et l'interopérabilité des jumeaux numériques. L'ouverture du LABi3D de Petrobras en février 2025 a témoigné d'un intérêt continu pour les capacités additives internes dans le secteur de l'énergie. La grande base installée du Brésil a donné aux fournisseurs mondiaux une raison de travailler via des distributeurs tout en offrant aux prestataires locaux des opportunités dans les services et l'ingénierie des applications.
La Colombie devrait enregistrer un CAGR de 24,09 % jusqu'en 2031, le taux géographique le plus rapide sur le marché de la technologie 3D 4D en Amérique du Sud. La santé, la construction et l'exploitation minière soutiennent chacune cette position. Les hôpitaux et les universités ont développé des laboratoires d'impression 3D pour les prothèses et les modèles chirurgicaux. Cementos Argos et COBOD ont livré 2 logements sociaux imprimés en 3D à La Unión, Antioquia, en 2025. Les maisons de 63 m² avaient des murs imprimés sur place en 14 heures sur 3 jours. La certification de Drummond en mars 2026 a ajouté un cas d'usage basé sur la conformité pour la numérisation 3D par drone dans l'exploitation minière. L'Agence nationale des mines a lancé un processus d'appel d'offres pour des zones minières stratégiques en décembre 2025 pour 14 zones de cuivre, d'or et polymétalliques.[3]Administration du commerce international, "Opportunités minières pour les minéraux critiques en Colombie," Département américain du commerce, trade.gov. Ces projets soutiennent la demande de cartographie de précision topographique et de modélisation géospatiale à mesure que de nouvelles activités d'exploitation des ressources se développent.
L'Argentine et le reste de l'Amérique du Sud représentaient des opportunités à un stade plus précoce avec des signes localisés d'adoption. L'Argentine a déployé une imprimante à béton grand format COBOD BOD2 à Buenos Aires en 2025 via Grondplek et Techint Ingeniería y Construcción. L'équipement ciblait le génie civil, le mobilier urbain et la construction résidentielle. L'Universidad Nacional de La Plata développait une imprimante à béton 3D destinée à construire une structure de 60 m² en 50 heures. L'Argentine avait également une activité de recherche en bioimpression et en applications de biomatériaux via des institutions telles que le CONICET. Multicines en Équateur exploitait 12 salles 4D E-Motion en avril 2026. La région élargie restait dépendante des projets pilotes dans la construction et la santé. Ces projets pilotes peuvent renforcer la familiarité et les capacités locales, mais leur progression dépend du financement, du support technique et du développement de la main-d'œuvre.
Paysage concurrentiel
Le marché de la technologie 3D/4D en Amérique du Sud était modérément fragmenté, avec des fabricants d'équipements d'origine mondiaux et des prestataires nationaux spécialisés répondant à des besoins différents. Les entreprises mondiales, notamment 3D Systems, Stratasys, Materialize, EOS GmbH et Formlabs, s'appuyaient substantiellement sur des distributeurs et des revendeurs agréés au Brésil et en Colombie. Cette voie offrait une couverture du marché sans que chaque fournisseur ait à construire une opération locale directe. Formlabs a lancé le Fuse X1 à 85 000 USD en juin 2026 pour les utilisateurs industriels cherchant un point d'entrée inférieur à celui des systèmes de frittage laser sélectif à prix plus élevé. Les prestataires nationaux tels que 3DCRIAR et P3DMed se sont démarqués par leur expertise applicative, leur support technique et leurs relations clients plus étroites. Le tableau concurrentiel variait selon le cas d'usage, car la planification médicale nécessitait des capacités différentes de l'impression métallique industrielle ou de la visualisation d'infrastructure. Le support en langue locale et la familiarité avec les exigences brésiliennes et colombiennes pouvaient aider les prestataires de services à protéger les travaux récurrents. Les fournisseurs avaient également besoin d'une capacité de distribution pour l'installation, la maintenance, les consommables et la formation des clients.
Stratasys a annoncé un accord définitif en mai 2026 pour acquérir Markforged auprès de Nano Dimension pour 42,5 millions USD en espèces. La transaction prévue devait ajouter la technologie à fibre de carbone continue, l'extrusion métallique et la plateforme logicielle Digital Forge à son portefeuille. Elle a également démontré la valeur que les fournisseurs accordaient au matériel connecté, aux matériaux et aux logiciels de flux de travail. Renishaw et Materialize ont lancé le NxG Build Processor en novembre 2025 pour relier directement la préparation de construction Magics aux systèmes métalliques RenAM. L'intégration a réduit la manipulation manuelle des fichiers de travaux et a soutenu la vérification de la qualité des trajectoires laser. 3D Systems a présenté le SLA 825 Dual et de nouveaux matériaux à Formnext 2025 pour la fonderie à la cire perdue, l'automobile, l'aérospatiale et les bureaux de services. Ces évolutions montrent comment les portefeuilles de produits combinent de plus en plus équipements, options de matériaux et logiciels de production. Elles augmentent également l'importance des flux de travail interopérables pour les acheteurs exploitant plus d'un système.
Les opportunités de marché restaient les plus fortes là où les conditions locales nécessitaient une adaptation et un support de service étroit. La région disposait d'une recherche et d'une fabrication locales limitées en matériaux adaptés aux conditions côtières à forte humidité et aux exigences de construction parasismique. Les acteurs nationaux pouvaient répondre par l'ingénierie des applications, les conseils réglementaires et le support en portugais ou en espagnol. Les applications médicales nécessitaient une attention à la norme ISO 13485 et à d'autres processus de qualité documentés. La production aérospatiale exigeait que les fournisseurs satisfassent à des exigences de production exigeantes, notamment la norme EN 9100, le cas échéant. Les fournisseurs mondiaux conservaient des avantages en termes de base installée, de ressources en capital, de portefeuilles de matériaux et d'expérience en certification internationale. Les prestataires nationaux pouvaient encore remporter des travaux spécialisés lorsque la proximité avec le client et la connaissance des flux de travail importaient le plus. La concurrence portait donc sur la capacité à rendre une technologie utilisable dans un contexte client particulier plutôt que sur la seule fourniture de machines.
Leaders du secteur de la technologie 3D 4D en Amérique du Sud
Maxon Computer GmbH
Side Effects Software Inc.
The Foundry Visionmongers Limited
Chaos Software EOOD
Reallusion Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Carbon, Inc. a lancé DB 4000, une résine de base pour prothèses dentaires à fort impact pour les prothèses dentaires numériques sur ses imprimantes de la série M. Le matériau a reçu l'autorisation de la FDA et est conforme à la norme ISO 20795-1, positionnant Carbon pour une pénétration plus profonde sur le marché croissant des laboratoires dentaires en Amérique du Sud.
- Juin 2026 : Formlabs a officiellement lancé le Fuse X1, une imprimante 3D SLS industrielle grand format au prix de 85 000 USD. Le système a été présenté en avant-première au RAPID + TCT 2026 à Boston et est disponible au Brésil via 3DCRIAR, avec une livraison prévue en novembre 2026, conçu pour concurrencer les systèmes SLS existants dont le prix dépasse 100 000 USD.
- Mai 2026 : Stratasys Ltd. a conclu un accord définitif pour acquérir Markforged, Inc. auprès de Nano Dimension pour 42,5 millions USD en espèces. La transaction, dont la clôture est prévue au second semestre 2026, ajoute la technologie FFF à fibre de carbone continue, la plateforme logicielle The Digital Forge et le réseau de distribution de Markforged au portefeuille de Stratasys.
- Avril 2026 : La filiale R-evolution de Hexagon a lancé des missions de cartographie 3D aérienne avec imagerie aéroportée hybride et LiDAR pour le site Mina de Águas Claras de Vale près de Belo Horizonte, au Brésil. L'initiative Green Cubes Digital Reality a cartographié l'intégralité des 20 km² de la mine fermée à une résolution de 10 cm pour soutenir la remise en état environnementale.


Périmètre du rapport sur le marché de la technologie 3D 4D en Amérique du Sud
Le marché de la technologie 3D/4D en Amérique du Sud englobe les revenus générés par la vente, le déploiement, l'intégration, la concession de licences et la fourniture de technologies, systèmes, logiciels et services connexes tridimensionnels (3D) et quadridimensionnels (4D) à travers l'Amérique du Sud. Le marché comprend les technologies permettant la création, la capture, le traitement, la visualisation, la manipulation, l'analyse et l'interaction avec des données tridimensionnelles, ainsi que les solutions 4D qui intègrent la dimension temporelle ou les changements dynamiques dans des environnements, modèles, objets ou visualisations 3D.
Le rapport sur le marché de la technologie 3D/4D en Amérique du Sud est segmenté par composant (matériel, logiciel et services), technologie (technologie 3D et technologie 4D), application (conception, ingénierie et prototypage, numérisation, inspection et métrologie, imagerie médicale et planification chirurgicale, jumeaux numériques et visualisation d'infrastructure, navigation et robotique, simulation et formation, et autres applications), secteur d'utilisation final (santé et médical, automobile et transport, aérospatiale et défense, fabrication industrielle, électronique grand public, exploitation minière, énergie et services publics, et autres secteurs d'utilisation final) et géographie (Brésil, Argentine, Colombie et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Technologie 3D |
| Technologie 4D |
| Conception, ingénierie et prototypage |
| Numérisation, inspection et métrologie |
| Imagerie médicale et planification chirurgicale |
| Jumeaux numériques et visualisation d'infrastructure |
| Navigation et robotique |
| Simulation et formation |
| Autres applications |
| Santé et médical |
| Automobile et transport |
| Aérospatiale et défense |
| Fabrication industrielle |
| Électronique grand public |
| Exploitation minière, énergie et services publics |
| Autres secteurs d'utilisation final |
| Brésil |
| Argentine |
| Colombie |
| Reste de l'Amérique du Sud |
| Par composant | Matériel |
| Logiciel | |
| Services | |
| Par technologie | Technologie 3D |
| Technologie 4D | |
| Par application | Conception, ingénierie et prototypage |
| Numérisation, inspection et métrologie | |
| Imagerie médicale et planification chirurgicale | |
| Jumeaux numériques et visualisation d'infrastructure | |
| Navigation et robotique | |
| Simulation et formation | |
| Autres applications | |
| Par secteur d'utilisation final | Santé et médical |
| Automobile et transport | |
| Aérospatiale et défense | |
| Fabrication industrielle | |
| Électronique grand public | |
| Exploitation minière, énergie et services publics | |
| Autres secteurs d'utilisation final | |
| Par géographie | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la technologie 3D 4D en Amérique du Sud ?
La taille du marché de la technologie 3D 4D en Amérique du Sud est estimée à 13,56 milliards USD en 2026 et devrait atteindre 38,61 milliards USD d'ici 2031, à un CAGR de 23,31 %.
Quelle catégorie de composants a généré le plus de revenus en Amérique du Sud en 2025 ?
Le matériel a dominé les revenus avec une part de 52,74 % en 2025, soutenu par les imprimantes industrielles, les scanners, les équipements de visualisation et les systèmes immersifs.
Quelle catégorie de technologie 3D et 4D devrait se développer le plus rapidement ?
La technologie 4D devrait progresser à un CAGR de 23,69 % jusqu'en 2031, soutenue par les matériaux réactifs et les systèmes multisensoriels.
Quelles applications offrent les meilleures opportunités commerciales jusqu'en 2031 ?
Les jumeaux numériques et la visualisation d'infrastructure devraient enregistrer un CAGR de 24,68 %, tandis que la conception, l'ingénierie et le prototypage ont dominé les applications avec 31,13 % du chiffre d'affaires en 2025.
Pourquoi la santé est-elle une opportunité prioritaire pour les fournisseurs ?
La santé et le médical devraient se développer à un CAGR de 24,62 % jusqu'en 2031, les prestataires utilisant des biomodèles, des outils de planification chirurgicale et des dispositifs spécifiques aux patients.
Quel pays d'Amérique du Sud offre l'opportunité d'expansion la plus rapide ?
La Colombie devrait enregistrer un CAGR de 24,09 % jusqu'en 2031, soutenue par les laboratoires de santé, les projets de construction 3D et la cartographie liée à l'exploitation minière.
Dernière mise à jour de la page le:



