
Tamanho e Participação do Mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 28.15 Bilhões de dólares |
| Tamanho do Mercado (2032) | 56.32 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.88 % |
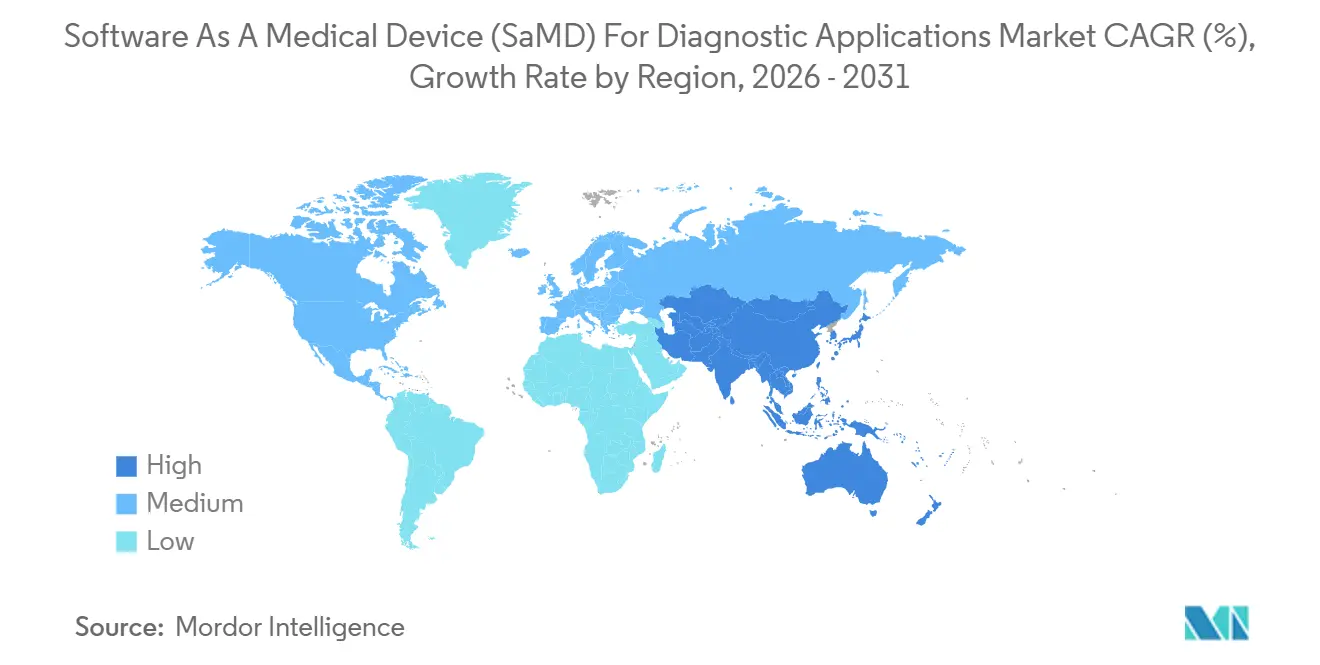
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico por Mordor Intelligence
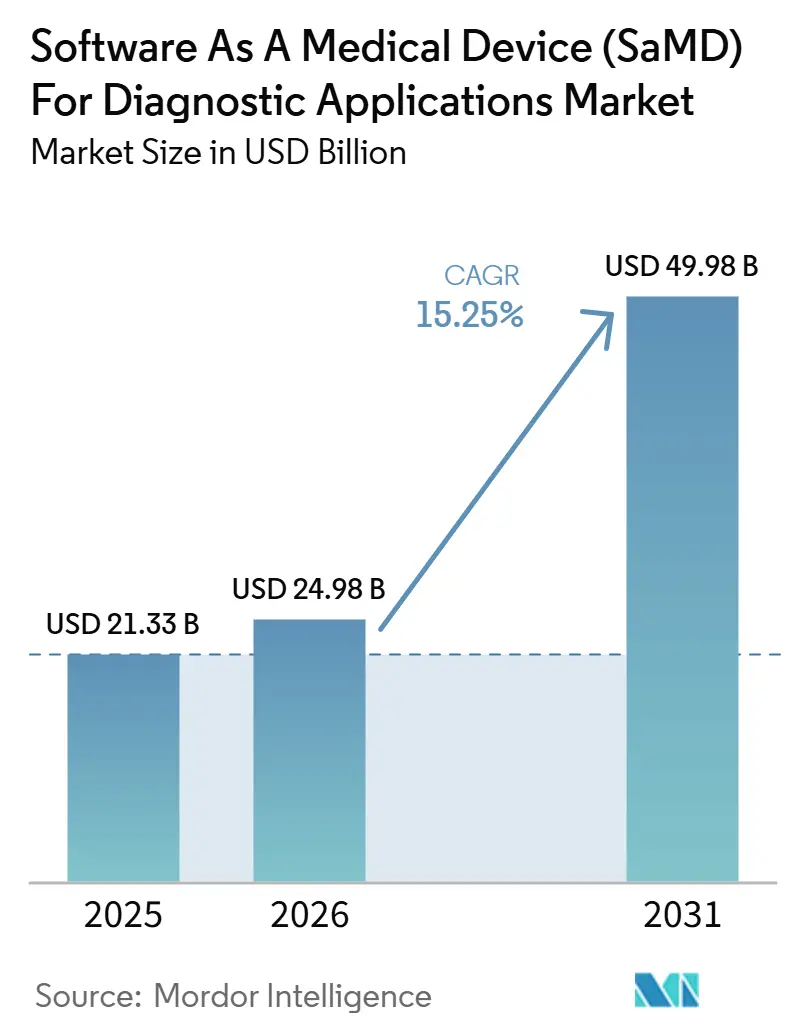
Espera-se que o tamanho do Mercado de Software como Dispositivo Médico para Aplicações de Diagnóstico cresça de 24,5 bilhões de USD em 2026 para 28,15 bilhões de USD em 2027 e está previsto para atingir 56,32 bilhões de USD até 2032, a um CAGR de 14,88% no período de 2027 a 2032.
O mercado de Aplicações de Diagnóstico está avançando à medida que os reguladores dos principais sistemas de saúde estabelecem caminhos mais claros para softwares de diagnóstico baseados em IA. As autorizações da FDA para dispositivos habilitados por IA e aprendizado de máquina (ML) atingiram 1.430 até dezembro de 2025, incluindo 331 autorizações somente em 2025, destacando a rápida expansão da base regulatória para lançamentos comerciais. O mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico também se beneficia da demanda por triagem mais rápida, detecção precoce e ciclos de relatórios mais curtos em ambientes de cuidados intensivos em imagem. No entanto, o reembolso desigual para softwares de diagnóstico independentes nos principais mercados favorece fornecedores com forte evidência clínica, ampla presença de implantação e estruturas de atualização adaptáveis.
Principais Conclusões do Relatório
- Por aplicação de diagnóstico, radiologia e imagem detiveram 39,55% do tamanho do mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico em 2026, enquanto a neurologia deve crescer a um CAGR de 16,93% até 2032.
- Por modo de implantação, as soluções baseadas em nuvem representaram 64,22% da participação do mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico em 2026 e devem se expandir a um CAGR de 17,67% até 2032.
- Por classe de risco, o software IMDRF Classe I deteve 47,66% de participação em 2026, enquanto o software IMDRF Classe III deve crescer a um CAGR de 18,35% até 2032.
- Por usuário final, os hospitais detiveram 52,33% de participação em 2026, enquanto os centros de imagem diagnóstica devem se expandir a um CAGR de 17,33% até 2032.
- Por geografia, a América do Norte deteve 42,25% de participação em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 15,95% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Maior clareza regulatória da FDA e do IMDRF para SaMD de diagnóstico | +3.8% | Global, impacto primário na América do Norte, com repercussão na Europa e Ásia-Pacífico por meio de harmonização | Curto prazo (≤ 2 anos) |
| Aumento da demanda clínica por triagem mais rápida e detecção precoce | +3.2% | Global, mais forte na América do Norte, Europa e nos principais hospitais da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão de fluxos de trabalho de IA baseados em nuvem em radiologia e diagnóstico multimodal | +2.9% | Global, adoção antecipada na América do Norte e no Leste Asiático, com expansão na Europa e no GCC | Médio prazo (2 a 4 anos) |
| Pressão hospitalar para reduzir atrasos no diagnóstico e no tempo de retorno dos relatórios | +2.1% | Global, mais visível na América do Norte, Europa e Japão | Médio prazo (2 a 4 anos) |
| Crescimento na integração de dados multimodais em imagem, prontuário eletrônico de saúde e laboratório | +1.8% | Global, com ganhos iniciais em ambientes de interoperabilidade maduros | Longo prazo (≥ 4 anos) |
| Crescente interesse de pagadores e prestadores no valor mensurável do fluxo de trabalho de diagnóstico | +1.5% | Global, avançado na América do Norte e ganhando força na Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Maior Clareza Regulatória da FDA e do IMDRF para SaMD de Diagnóstico
O mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico está se beneficiando de regras regulatórias mais claras, especialmente após a FDA emitir sua orientação preliminar de janeiro de 2025 sobre funções de software de dispositivos habilitados por IA. A orientação reconheceu a natureza iterativa do aprendizado de máquina e inseriu a supervisão em uma estrutura de ciclo de vida total do produto.[1] O IMDRF N81 FINAL:2025 adicionou uma estrutura comum de caracterização de risco nos Estados Unidos, União Europeia, Japão, Coreia do Sul, Canadá e Austrália. A Europa entrou em uma fase mais rigorosa a partir de agosto de 2026, pois os softwares de IA de diagnóstico de maior risco passaram a ter de cumprir tanto o Regulamento de Dispositivos Médicos da UE (EU MDR) quanto a Lei de IA da UE (EU AI Act). As empresas que alinham planos de atualização, evidências pós-comercialização e documentação entre esses regimes estão reduzindo o atrito nas aprovações e fortalecendo a confiança dos compradores.
Aumento da Demanda Clínica por Triagem Mais Rápida e Detecção Precoce
O mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico está avançando à medida que os hospitais enfrentam pressão contínua para analisar exames e triar pacientes com mais rapidez. A escassez de radiologistas, o envelhecimento das populações e o crescente ônus das doenças crônicas estão impulsionando o diagnóstico assistido por IA em fluxos de trabalho sensíveis ao tempo. Os painéis de radiologia, cardiovascular e neurologia juntos representaram 90,6% das autorizações de dispositivos habilitados por IA e ML da FDA até dezembro de 2025, confirmando forte demanda em vias clínicas ricas em imagens. Na China, os centros de compartilhamento de imagens de municípios habilitados por IA se expandiram amplamente, e os serviços remotos de diagnóstico por imagem médica superaram 68 milhões de atendimentos em 2025, mostrando que a demanda em escala se estende além dos sistemas de saúde ocidentais.
Expansão de Fluxos de Trabalho de IA Baseados em Nuvem em Radiologia e Diagnóstico Multimodal
O mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico está migrando para a entrega em nuvem à medida que grandes sistemas de saúde exigem plataformas que operem em frotas de imagem mistas e locais de atendimento distribuídos. A GE HealthCare reforçou essa mudança em março de 2026 ao concluir sua aquisição da Intelerad por 2,3 bilhões de USD para expandir a imagem empresarial com prioridade em nuvem e ampliar a cobertura para ambientes de clínicas ambulatoriais e especializadas. A Cortechs.ai apoiou a mesma tendência em junho de 2026 por meio de uma colaboração com a Microsoft que incorporou biomarcadores de neuroimagem diretamente nos fluxos de trabalho de relatórios de radiologia. Os modelos de fundação multimodais também favorecem ambientes de nuvem porque exigem grandes conjuntos de dados interinstitucionais e alta capacidade de computação em escala empresarial.
Pressão Hospitalar para Reduzir Atrasos no Diagnóstico e no Tempo de Retorno dos Relatórios
O mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico continua a se beneficiar à medida que os hospitais gerenciam volumes crescentes de imagens com capacidade limitada de especialistas. Essa pressão está tornando a priorização de listas de trabalho e relatórios mais rápidos uma necessidade de prestação de serviços, e não uma compra tecnológica opcional. A rodada Série E de 150 milhões de USD da Aidoc em julho de 2025, apoiada pelo Goldman Sachs, pelo braço de capital de risco da NVIDIA e por quatro grandes sistemas de saúde dos EUA, mostrou que as organizações prestadoras de serviços estavam dispostas a investir diretamente nas plataformas que utilizam. A expansão do Hospital Virtual Seha da Arábia Saudita com ferramentas de triagem por IA refletiu pressão semelhante em sistemas de saúde emergentes que buscam ampliar o alcance de especialistas em escala.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Ônus de validação clínica e risco de generalização específica ao local | -2.5% | Global, agudo em ambientes rurais e comunitários em todas as regiões | Longo prazo (≥ 4 anos) |
| Incerteza de reembolso para software de diagnóstico independente | -2.0% | Global, mais forte na América do Norte, Europa e Japão | Médio prazo (2 a 4 anos) |
| Interoperabilidade fragmentada com sistemas de tecnologia da informação hospitalar e ecossistemas de prontuário eletrônico de saúde | -1.8% | Global, mais difícil em ambientes com múltiplos fornecedores | Longo prazo (≥ 4 anos) |
| Restrições de governança de dados, privacidade e transferência transfronteiriça | -1.4% | Global, com regimes distintos na Europa, Arábia Saudita, China e Índia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Ônus de Validação Clínica e Risco de Generalização Específica ao Local
O mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico continua a enfrentar um desafio significativo de validação, pois os modelos devem demonstrar confiabilidade em populações de pacientes diversas, tipos de equipamentos de imagem e fluxos de trabalho clínicos. Até dezembro de 2025, 502 das 740 empresas únicas com autorizações de IA e ML da FDA detinham apenas uma indicação autorizada, destacando o alto custo de ampliar evidências para múltiplos casos de uso. Modelos treinados em grandes centros acadêmicos podem ter desempenho diferente em hospitais comunitários com protocolos de imagem e perfis de pacientes distintos. Esse ônus permanece notável em especialidades com baixa penetração, como patologia e psiquiatria, onde o número de autorizações ainda é muito reduzido. Ao mesmo tempo, a interoperabilidade fragmentada entre sistemas de TI hospitalares, PACS e sistemas de prontuário eletrônico (EHR) retarda a implantação em múltiplos centros e a validação no mundo real.
Incerteza de Reembolso para Software de Diagnóstico Independente
O mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico também permanece limitado pelo lento desenvolvimento de vias de pagamento para softwares independentes. Nos Estados Unidos, existiam apenas 26 códigos CPT para IA clínica em janeiro de 2026, e apenas três tinham status permanente de Categoria I, deixando muitos fornecedores sem uma via de reembolso estável. O CMS propôs uma nova categoria de pagamento de Software como Serviço Médico em julho de 2026, o que poderia melhorar a posição das ferramentas de IA de diagnóstico se finalizada. A Europa ainda carece de uma estrutura de pagamento unificada para software de diagnóstico habilitado por IA, enquanto as regras de privacidade de dados e transferência transfronteiriça sob o Artigo 9 do RGPD e regimes nacionais semelhantes na Arábia Saudita, China e Índia adicionam custos de conformidade e dificultam a expansão para fornecedores que dependem de dados de treinamento distribuídos e modelos de implantação multinacional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação de Diagnóstico:
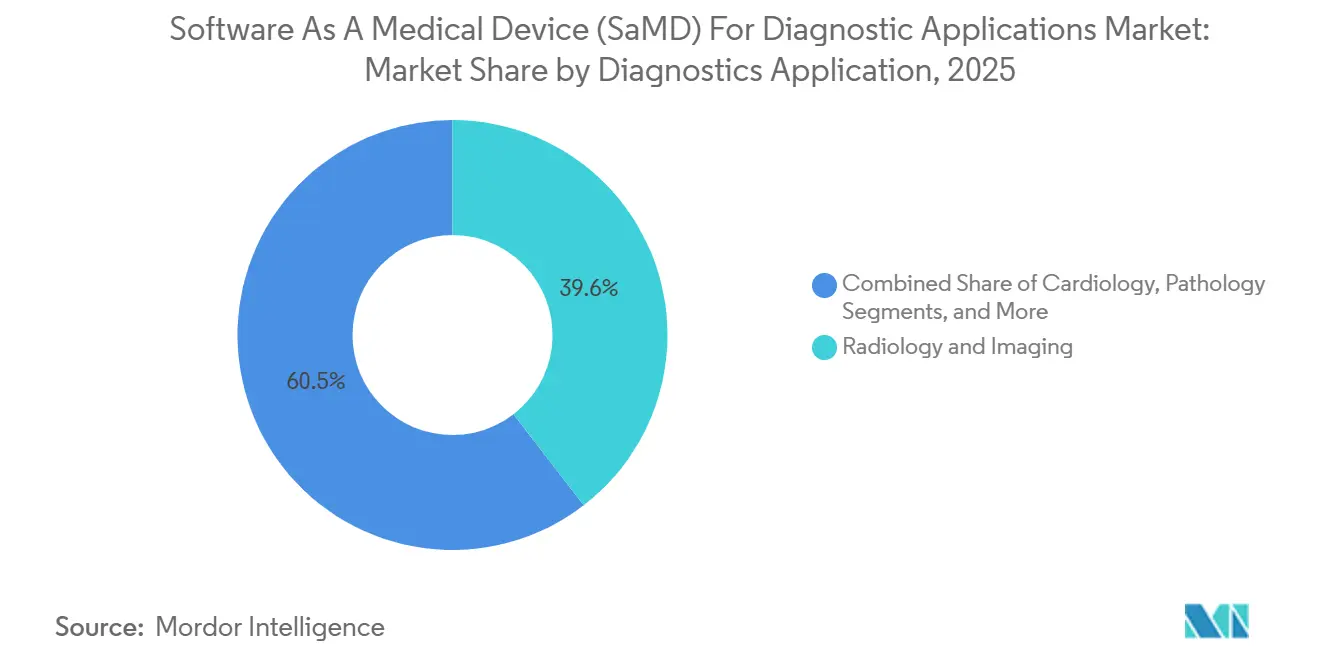
Radiologia Domina a Base, Neurologia Impulsiona Ganhos FuturosRadiologia e imagem detiveram uma participação de receita de 39,55% em 2026, conferindo-lhe a maior base instalada no mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico. Essa liderança se alinhou ao painel de radiologia da FDA, que representou 76,5% de todas as 1.430 autorizações de IA e ML da FDA até dezembro de 2025. A imagem mamária permaneceu comercialmente forte, apoiada pelo Genius AI Detection da Hologic, pelo ProFound AI da iCAD e pela parceria da iCAD com a Koios Medical em fevereiro de 2025 para expandir a detecção de câncer de mama em múltiplas modalidades. A cardiologia também permaneceu uma parte relevante do mercado, apoiada pela autorização 510(k) da FDA concedida à HeartFlow em setembro de 2025 para sua plataforma de análise de placa de próxima geração e pela cobertura nacional da Aetna a partir de janeiro de 2026.
A neurologia é a aplicação de crescimento mais rápido, registrando um CAGR de 16,93% de 2027 a 2032, tornando-a uma das partes mais dinâmicas do mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico. A FDA concedeu a classificação De Novo à neuropacs em abril de 2026, criando uma nova categoria regulatória para suporte de ressonância magnética de difusão baseado em IA na diferenciação da síndrome parkinsoniana. Um estudo publicado na Nature Medicine em junho de 2026 mostrou 92,6% de acurácia balanceada para um modelo de base de neuroimagem em conjuntos de dados clínicos diversos, fortalecendo o argumento para uso neurológico mais amplo.



Por Modo de Implantação:
A Infraestrutura em Nuvem Torna-se o Campo de Batalha CompetitivoA implantação baseada em nuvem deteve uma participação de receita de 64,22% em 2026, tornando-a o principal modelo de entrega no mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico. O segmento deve crescer a um CAGR de 17,67% até 2032, refletindo a demanda dos sistemas de saúde por implantação centralizada em redes de imagem complexas. A aquisição da Intelerad pela GE HealthCare em março de 2026 mostrou que os grandes fornecedores enxergam a imagem em nuvem como uma camada de plataforma central, e não como uma capacidade adicional. Os ambientes em nuvem também apoiam o desenvolvimento de modelos multimodais e de base por meio de conjuntos de dados de treinamento maiores, atualizações mais simples e fluxos de trabalho compartilhados entre unidades.
A implantação local ainda mantém um papel no mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico, especialmente onde as instituições enfrentam obrigações rígidas de residência de dados e privacidade. Esse modo permanece relevante em jurisdições com limites mais rígidos sobre armazenamento, processamento e transferência de dados de pacientes. Muitos fornecedores estão migrando para arquiteturas híbridas que mantêm dados identificáveis em ambientes locais enquanto transferem tarefas computacionais mais pesadas para camadas de nuvem controladas.
Por Classe de Risco:
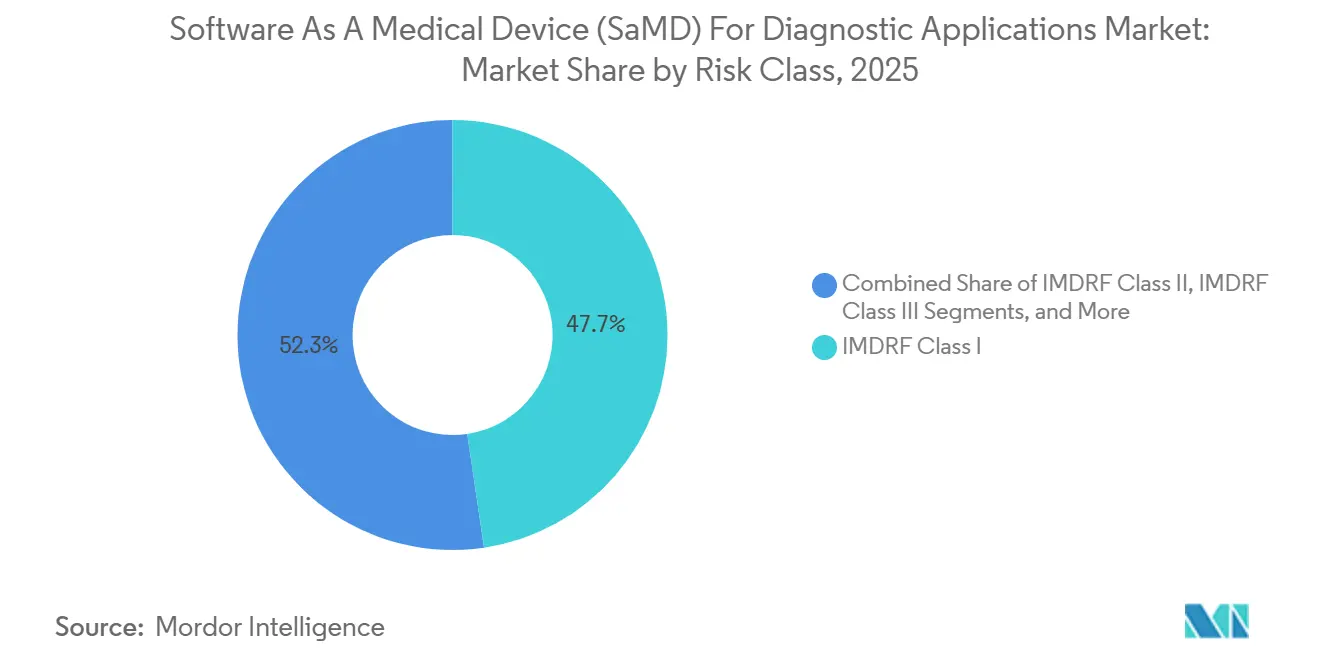
Aplicações de Maior Acuidade Ganham Tração Regulatória e ComercialO software IMDRF Classe I deteve uma participação de receita de 47,66% em 2026, mostrando que as ferramentas de notificação e triagem de menor risco ainda representam a maior parte do mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico. Esse padrão reflete a preferência dos prestadores por ferramentas que apoiam decisões sem controlar diretamente as ações de tratamento. A dominância do painel de radiologia da FDA nas autorizações de IA e ML também se alinhou aos casos de uso das Classes I e II, em que o software apoia a interpretação diagnóstica rápida. Os produtos da Classe II continuam a ocupar o amplo espaço intermediário em suporte à decisão cardiovascular, oftálmica e ortopédica, apoiados por ciclos de revisão repetidos e adoção mais profunda nos fluxos de trabalho.
O software IMDRF Classe III é a categoria de risco de crescimento mais rápido, registrando um CAGR de 18,35% de 2027 a 2032, indicando crescente confiança dos prestadores no suporte de IA para situações de maior acuidade. A abordagem PCCP em evolução da FDA e os requisitos mais rigorosos de monitoramento pós-comercialização nos principais sistemas regulatórios estão ajudando esse segmento a amadurecer. À medida que o mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico avança para ambientes clínicos mais críticos, reguladores e compradores estão priorizando disciplina de atualização, rastreabilidade e evidências pós-comercialização.

Por Usuário Final:
Hospitais Ancoram o Volume Enquanto Centros de Imagem Aceleram o CrescimentoOs hospitais detiveram uma participação de receita de 52,33% em 2026, mantendo-os no centro da demanda no mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico. Sua posição decorre da escala, do controle orçamentário e da capacidade de negociar contratos empresariais que abrangem necessidades de imagem, fluxo de trabalho e análise. A rodada de financiamento da Aidoc em julho de 2025, que incluiu apoio estratégico de quatro grandes sistemas de saúde dos Estados Unidos, mostrou que as organizações prestadoras estão dispostas a apoiar diretamente fornecedores de plataformas quando o alinhamento operacional é claro. Os hospitais também permanecem o ambiente mais prático para implantação inicial, pois fornecem os volumes de pacientes, a supervisão especializada e a integração de TI necessários para validar a IA de diagnóstico em escala.
Os centros de imagem diagnóstica devem registrar um CAGR de 17,33% de 2027 a 2032, tornando-os o grupo de usuários finais de crescimento mais rápido no mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico. Esse crescimento reflete a migração dos cuidados de diagnóstico para ambientes ambulatoriais que exigem maior throughput e relatórios simplificados. A aquisição da Intelerad pela GE HealthCare foi posicionada para estender a imagem habilitada por IA para ambientes ambulatoriais e de clínicas especializadas, apoiando essa mudança de demanda.
Análise Geográfica
Mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico na América do Norte e Europa
A América do Norte deteve 42,25% do tamanho do mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico em 2026, conferindo à região a maior base de receita. Os Estados Unidos permaneceram o principal centro de demanda, com as autorizações de dispositivos habilitados por IA e ML da FDA atingindo 1.430 até dezembro de 2025 e continuando a crescer acentuadamente ao longo de 2025. O CMS propôs uma nova categoria de pagamento de Software como Serviço Médico em julho de 2026, o que poderia melhorar o caso comercial para softwares de diagnóstico independentes, se finalizado. A Europa permaneceu o segundo maior bloco regional, apoiada por uma forte base de tecnologia médica e adoção ativa nos principais sistemas de saúde. A partir de agosto de 2026, o duplo ônus de conformidade com o EU MDR e a Lei de IA da UE torna a prontidão regulatória um fator decisivo para lançamentos na região.
Mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico na Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 15,95% até 2032, tornando-a o bloco regional de crescimento mais rápido no mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico. A China impulsionou esse crescimento por meio do uso mais amplo de redes de imagem habilitadas por IA e diagnósticos remotos, que superaram 68 milhões de atendimentos em 2025. A Coreia do Sul também avançou rapidamente, com as aprovações de SaMD de IA subindo para 157 em 2025, ante 62 em 2023, e um sistema de acesso acelerado foi lançado em janeiro de 2026. O impulso da região reflete o apoio de políticas públicas, a comercialização mais rápida e as grandes redes de prestadores que podem adotar a IA de diagnóstico em escala.
Mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico no Oriente Médio e África e América do Sul
O Oriente Médio e África e a América do Sul permanecem menores em termos de receita, mas servem como importantes campos de teste para a próxima fase do mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico. A Arábia Saudita expandiu a IA em saúde por meio dos programas da Visão 2030 e do Hospital Virtual Seha, onde ferramentas de triagem por IA estão sendo escaladas para grandes volumes de consultas. O Brasil esclareceu a regularização de SaMD sob a RDC 657/2022 em janeiro de 2026 e está preparando revisões adicionais para modelos de IA generativa e aprendizado profundo. Em ambas as regiões, a adoção permanece concentrada em centros urbanos maiores e de referência, com infraestrutura mais robusta, capacidade de aquisição e alinhamento regulatório.
Cenário Competitivo
Concentração do Mercado
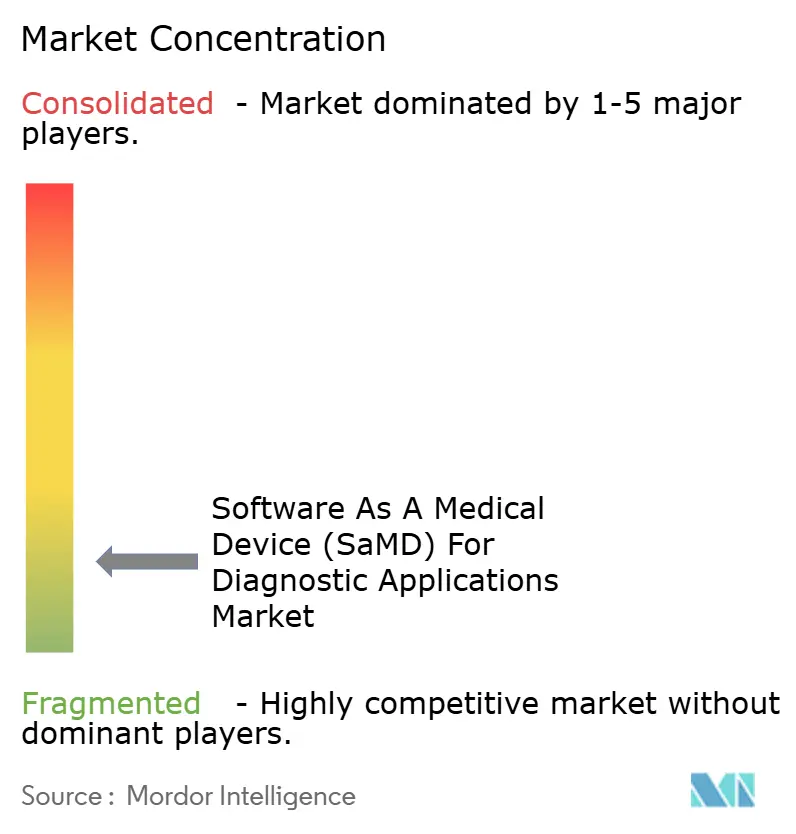
O mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico permaneceu fragmentado na base e com capacidades concentradas no topo. Em dezembro de 2025, 740 empresas únicas detinham autorizações da FDA para dispositivos habilitados por IA e ML, embora 67,8% tivessem apenas um dispositivo autorizado. As 13 principais empresas responderam por 15,2% de todas as autorizações, indicando que as aprovações repetidas permaneceram concentradas em um grupo limitado de empresas com mais recursos. Os grandes fabricantes de equipamentos de imagem (OEMs), incluindo GE HealthCare, Siemens Healthineers, Philips e Canon Medical Systems, utilizaram suas bases de hardware instalado para expandir a adoção de software em contas empresariais.
As empresas de IA especializadas competiram de forma diferente no mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico, onde a amplitude de indicações, a profundidade das evidências e o gerenciamento de atualizações importavam mais do que a novidade do algoritmo isoladamente. A Aidoc fortaleceu sua posição em julho de 2025 ao captar 150 milhões de USD com apoio do Goldman Sachs, do braço de capital de risco da NVIDIA e de quatro grandes sistemas de saúde dos Estados Unidos. A GE HealthCare avançou no modelo de plataforma ao concluir sua aquisição de 2,3 bilhões de USD da Intelerad em março de 2026 para expandir a imagem em nuvem para ambientes ambulatoriais e de clínicas especializadas. A Tempus AI adicionou escala em janeiro de 2026 com o lançamento do Paige Predict após sua aquisição de 81,25 milhões de USD da Paige, sinalizando maior interesse no crescimento focado em patologia.
A concorrência tecnológica no mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico migrou para modelos de base, tratamento de dados multimodais e parcerias em nuvem. A apresentação da HeartFlow de oito conjuntos de dados de estudos clínicos cobrindo 36.000 pacientes no SCCT 2026 destacou como as empresas utilizaram grandes pacotes de evidências como barreira competitiva. A colaboração da Cortechs.ai com a Microsoft em junho de 2026 mostrou que a implantação empresarial dependia tanto de alianças de infraestrutura quanto do desempenho dos modelos. O espaço em branco permaneceu significativo em patologia, psiquiatria e microbiologia, oferecendo aos novos entrantes espaço para competir se combinassem validação clínica com disciplina regulatória.
Líderes do Setor de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico
-
GE HealthCare Technologies Inc.
-
AliveCor, Inc.
-
Koninklijke Philips N.V.
-
Medtronic plc
-
Siemens Healthineers AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico Empresas cobertas neste relatório
- Aidoc Medical Ltd.
- AliveCor
- Butterfly Network, Inc.
- Canon
- Digital Diagnostics
- FUJIFILM
- GE HealthCare Technologies Inc.
- HeartFlow, Inc.
- Hologic
- iCAD, Inc.
- Iterative Scopes, Inc.
- Kheiron Medical Technologies Limited
- Koninklijke Philips
- Medtronic
- Paige AI, Inc.
- Qure.ai Technologies Private Limited
- Roche Diagnostics International Ltd
- Siemens Healthineers
- Tempus AI, Inc.
- Viz.ai, Inc.
Desenvolvimentos industriais recentes em Mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico
- Julho de 2026: A Autonomous Healthcare recebeu autorização de comercialização De Novo da FDA para o Syncron-E, um software de análise de forma de onda de ventilador que detectou assincronia paciente-ventilador em adultos em ventilação mecânica invasiva.
- Junho de 2026: A Cortechs.ai anunciou uma colaboração estratégica com a Microsoft para integrar biomarcadores de neuroimagem baseados em IA nos fluxos de trabalho de relatórios de radiologia e permitir análise volumétrica automatizada em escala empresarial por meio de infraestrutura em nuvem.
- Maio de 2026: A Spectral AI recebeu autorização De Novo da FDA para seu Sistema DeepView, uma ferramenta de avaliação de profundidade de queimaduras baseada em IA, estabelecendo uma categoria regulatória nos EUA para diagnóstico de feridas por queimadura guiado por IA usando imagem óptica térmica.
- Abril de 2026: A FDA concedeu classificação De Novo à neuropacs, um software de ressonância magnética de difusão baseado em IA para diferenciação de síndromes parkinsonianas, criando uma via de predicate 510(k) para auxílios diagnósticos de doenças neurodegenerativas.
- Abril de 2026: A TytoCare recebeu classificação De Novo da FDA para seu software de análise de imagem otorrinolaringológica baseado em IA, criando uma categoria regulatória para análise de tímpano assistida por IA e futuras atualizações de algoritmos.
Escopo do Relatório Global de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico
De acordo com o escopo do relatório, o Software como Dispositivo Médico (SaMD) é definido como software utilizado para fins médicos que é executado em plataformas de computação de uso geral (como smartphones, computadores pessoais ou redes em nuvem) sem necessitar de hardware físico específico para atingir seu propósito. Para aplicações de diagnóstico, o SaMD analisa dados de pacientes para detectar, estadiar ou prever doenças de forma independente.
O mercado de software como dispositivo médico (SaMD) para aplicações de diagnóstico é segmentado por aplicação de diagnóstico, modo de implantação, classe de risco, usuário final e geografia. Por aplicação de diagnóstico, o mercado inclui radiologia e imagem, cardiologia, patologia, oftalmologia, neurologia, diagnóstico respiratório, dermatologia e outras aplicações de diagnóstico. Por modo de implantação, o mercado é segmentado em baseado em nuvem e local. Por classe de risco, o mercado é categorizado em IMDRF Classe I, IMDRF Classe II, IMDRF Classe III e IMDRF Classe IV. Por usuário final, o mercado é segmentado em hospitais, centros de imagem diagnóstica, centros de cuidados ambulatoriais, ambientes de cuidados domiciliares e laboratórios de diagnóstico. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões do mundo. O relatório oferece os tamanhos de mercado e as previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Radiologia e Imagem |
| Cardiologia |
| Patologia |
| Oftalmologia |
| Neurologia |
| Diagnóstico Respiratório |
| Dermatologia |
| Outras Aplicações de Diagnóstico |
| Baseado em Nuvem |
| Local |
| IMDRF Classe I |
| IMDRF Classe II |
| IMDRF Classe III |
| IMDRF Classe IV |
| Hospitais |
| Centros de Imagem Diagnóstica |
| Centros de Atendimento Ambulatorial |
| Ambientes de Cuidados Domiciliares |
| Laboratórios de Diagnóstico |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Aplicação de Diagnóstico | Radiologia e Imagem | |
| Cardiologia | ||
| Patologia | ||
| Oftalmologia | ||
| Neurologia | ||
| Diagnóstico Respiratório | ||
| Dermatologia | ||
| Outras Aplicações de Diagnóstico | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Por Classe de Risco | IMDRF Classe I | |
| IMDRF Classe II | ||
| IMDRF Classe III | ||
| IMDRF Classe IV | ||
| Por Usuário Final | Hospitais | |
| Centros de Imagem Diagnóstica | ||
| Centros de Atendimento Ambulatorial | ||
| Ambientes de Cuidados Domiciliares | ||
| Laboratórios de Diagnóstico | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva para 2032 do Software como Dispositivo Médico para aplicações de diagnóstico?
O mercado de Software como Dispositivo Médico (SaMD) para Aplicações de Diagnóstico está previsto para atingir 56,32 bilhões de USD até 2032, a partir de 28,15 bilhões de USD em 2027, crescendo a um CAGR de 14,88%.
Qual área de aplicação lidera a receita atualmente?
Radiologia e Imagem lidera com uma participação de receita de 39,55% em 2026, apoiada pela alta concentração de autorizações regulatórias em fluxos de trabalho de imagem.
Qual aplicação está crescendo mais rapidamente?
A neurologia é a aplicação de crescimento mais rápido, com um CAGR previsto de 16,93% de 2027 a 2032, impulsionada por novos marcos regulatórios e evidências mais robustas em neuroimagem.
Por que as implantações baseadas em nuvem estão ganhando força?
As soluções baseadas em nuvem detiveram 64,22% de participação em 2026 e devem crescer a um CAGR de 17,67%, pois os sistemas de saúde buscam implantação escalável, atualizações mais fáceis e melhor integração multimodal.
Quais usuários finais estão impulsionando mais a demanda?
Os hospitais lideram a demanda atual com uma participação de receita de 52,33% em 2026, enquanto os centros de imagem diagnóstica são o grupo de usuários finais de crescimento mais rápido, com um CAGR de 17,33% até 2032.
Qual região oferece a maior oportunidade de crescimento?
A Ásia-Pacífico oferece a maior oportunidade de crescimento, com um CAGR projetado de 15,95% até 2032, apoiada pela aceleração regulatória, pela escala de imagem remota e pelo rápido momentum de aprovações em mercados como China e Coreia do Sul.